
Tamanho e Participação do Mercado de Financiamento de Equipamentos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
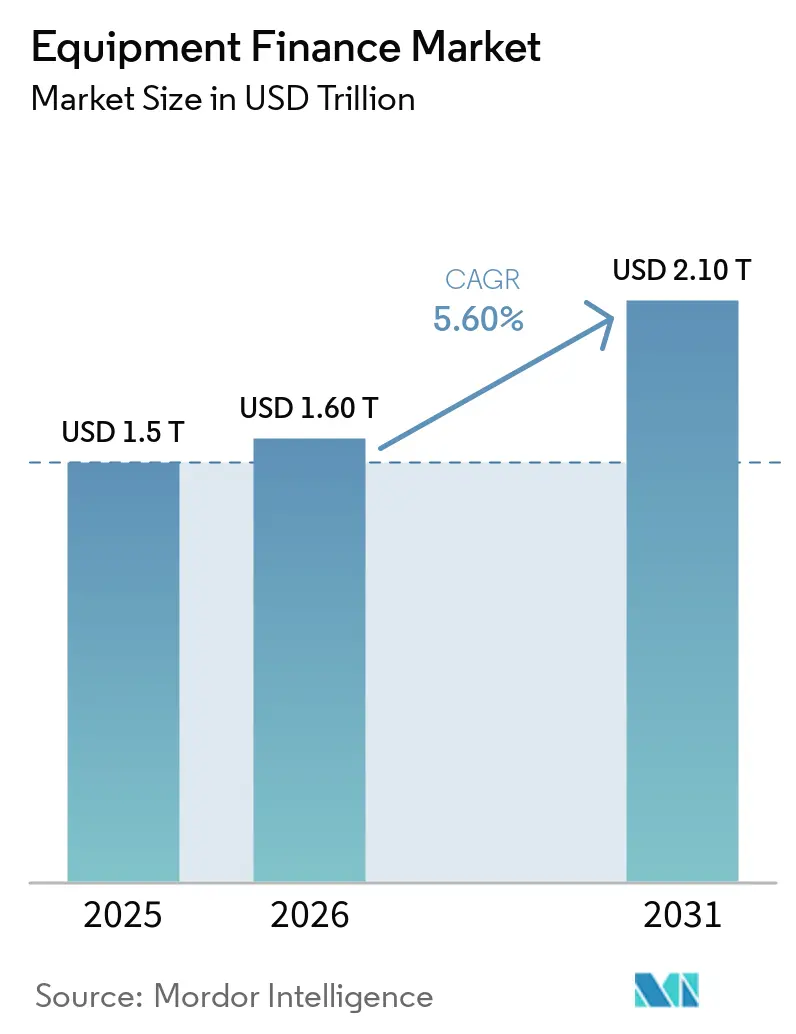
| Tamanho do Mercado (2026) | 1.60 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.10 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
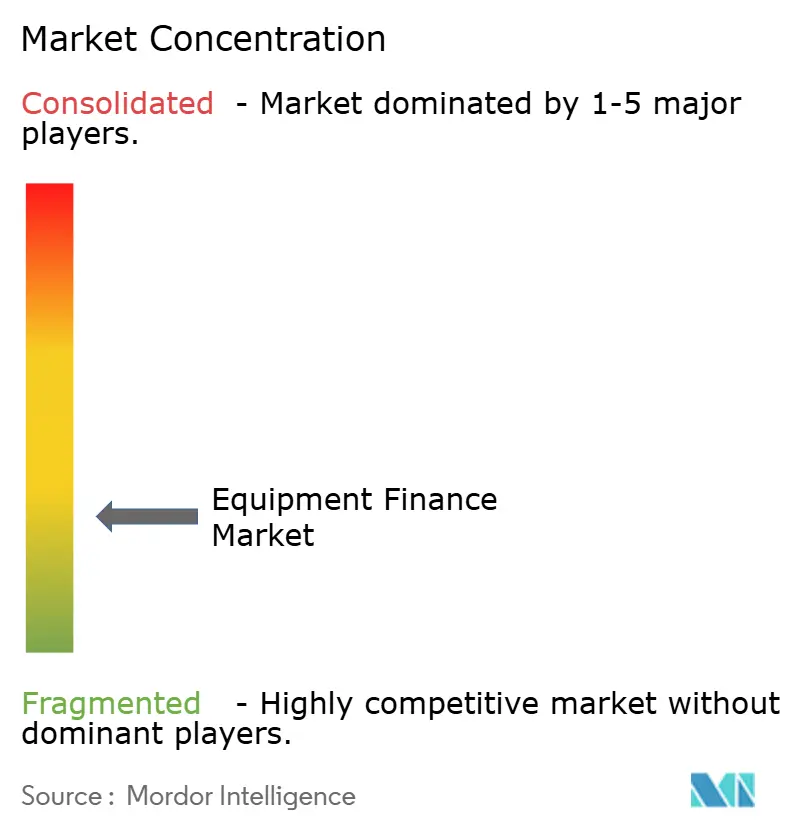
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento de Equipamentos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Financiamento de Equipamentos aumente de 1,5 trilhão de USD em 2025 para 1,60 trilhão de USD em 2026 e atinja 2,10 trilhões de USD até 2031, crescendo a um CAGR de 5,60% no período de 2026 a 2031.
A demanda está sendo sustentada por investimentos em infraestrutura de inteligência artificial, capacidade de manufatura, sistemas de energia e equipamentos de reposição. Os provedores de financiamento estão respondendo ao dar maior ênfase a estruturas de arrendamento flexíveis, processos de aprovação mais rápidos e programas apoiados por fabricantes que podem atender às diferentes necessidades de grandes empresas, tomadores de médio porte, revendedores e usuários de ativos especializados. Os bancos mantêm um papel relevante devido à sua capacidade de captação e aos relacionamentos comerciais estabelecidos, enquanto as empresas independentes e as financeiras cativas competem por transações que exigem maior velocidade ou conhecimento setorial. Os custos de captação mais elevados e a incerteza sobre os valores dos ativos continuam a limitar a flexibilidade de precificação, especialmente para arrendamentos operacionais e equipamentos de tecnologia, onde o valor de revenda esperado e o momento da substituição permanecem centrais para o retorno do provedor em cada transação. O mercado de financiamento de equipamentos está, portanto, crescendo por meio de uma combinação de grandes projetos de capital e necessidades recorrentes de reposição em diversas categorias de equipamentos empresariais.
Principais Conclusões do Relatório
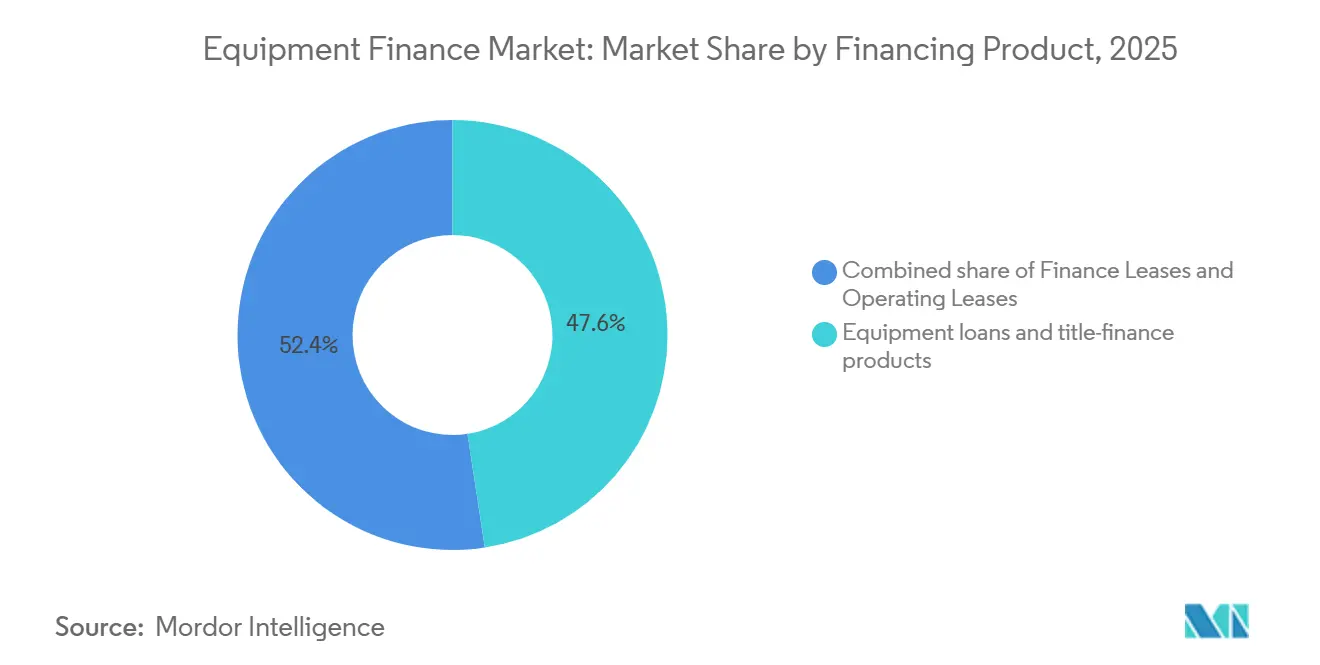
- Por produtos de financiamento, empréstimos para equipamentos e produtos de financiamento com titularidade capturaram 47,6% da participação do mercado de financiamento de equipamentos em 2025, enquanto os arrendamentos operacionais devem crescer a um CAGR de 7,4% até 2031.
- Por tipo de ativo, equipamentos industriais, de manufatura e de movimentação de materiais capturaram 17,4% da participação do mercado de financiamento de equipamentos em 2025, enquanto equipamentos de TI, telecomunicações e escritório devem crescer a um CAGR de 9,2% até 2031.
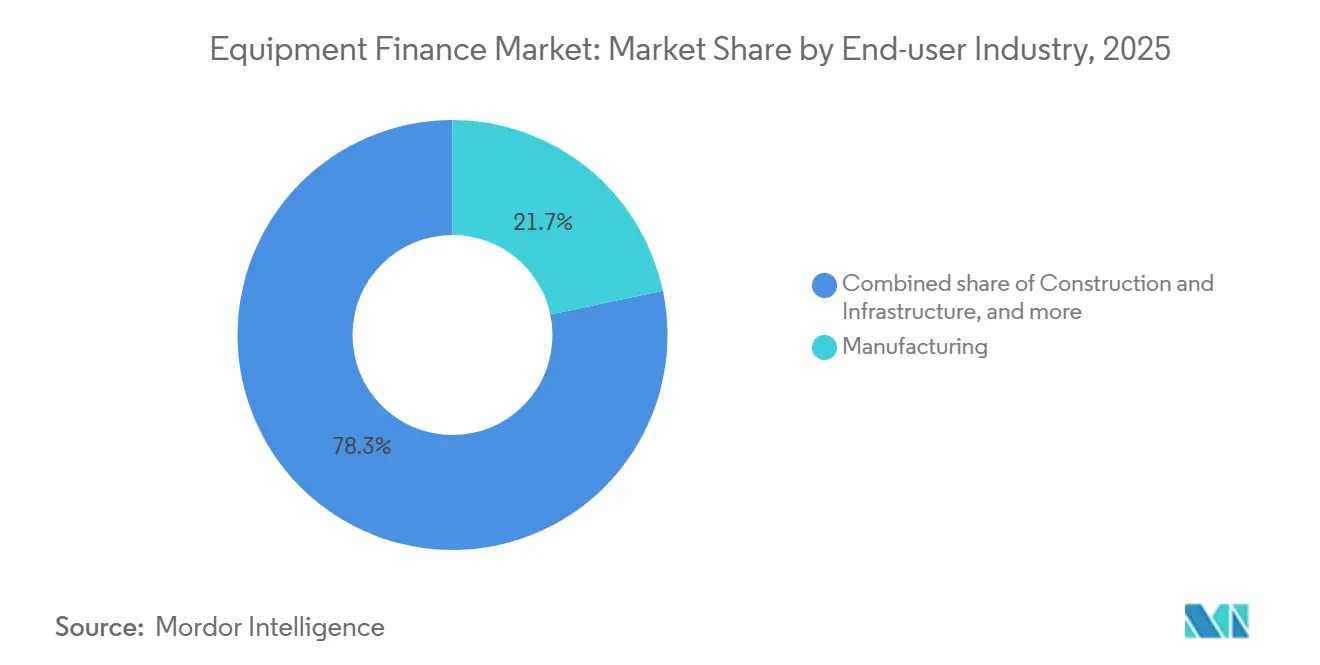
- Por setor do usuário final, a manufatura respondeu por 21,7% do tamanho do mercado de financiamento de equipamentos em 2025, enquanto a tecnologia da informação e comunicação deve crescer a um CAGR de 9,4% até 2031.
- Por tipo de provedor, bancos e provedores afiliados a bancos capturaram 56,2% do tamanho do mercado de financiamento de equipamentos em 2025, enquanto as empresas independentes de financiamento de equipamentos devem crescer a um CAGR de 7,2% até 2031.
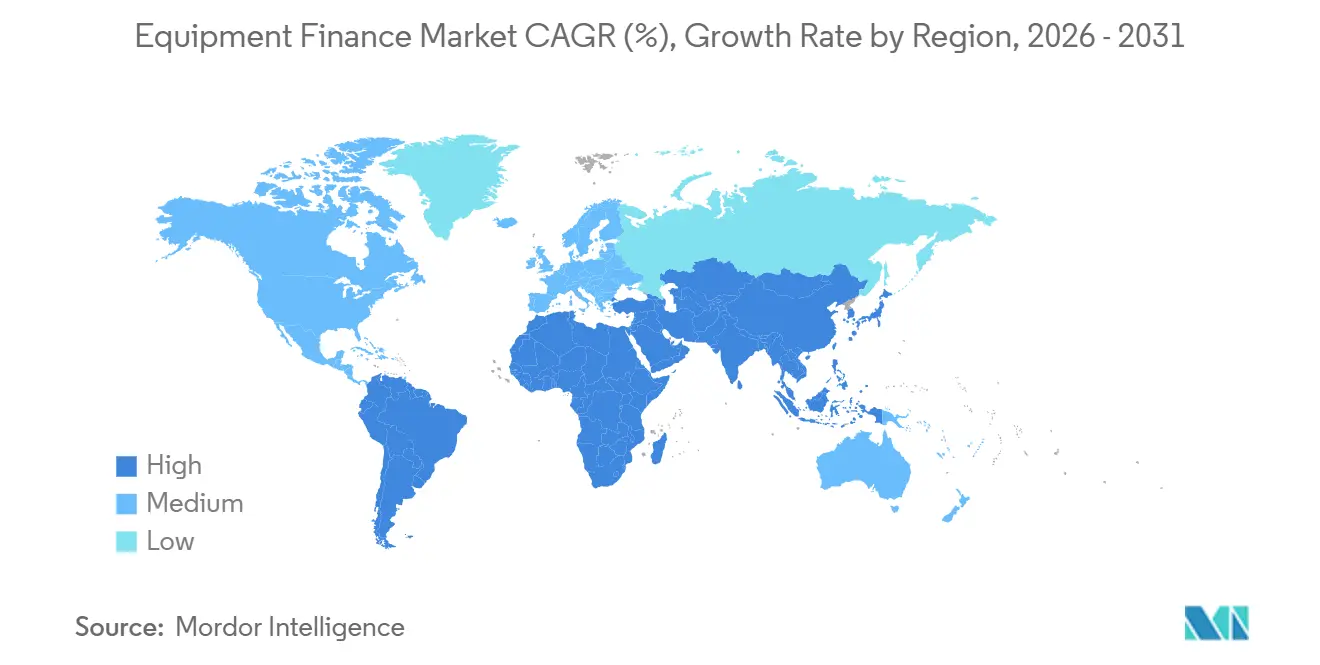
- Por geografia, a América do Norte capturou 39,8% do mercado de financiamento de equipamentos em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento de Equipamentos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alocação de Capital Leve em Ativos e Preservação do Capital de Giro | +1.2% | Global, mais pronunciado na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Reposição, Modernização de Equipamentos e Investimento de Capital | +1.5% | Global, surto impulsionado por IA na América do Norte, liderado por infraestrutura na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Acesso de PMEs e Médias Empresas ao Financiamento Lastreado em Ativos | +0.8% | Núcleo da Ásia-Pacífico, com expansão para a Europa e América do Sul | Médio prazo (2-4 anos) |
| Programas de Financiamento Apoiados por OEMs, Revendedores e Fornecedores | +0.9% | Global, com intensificação de financeiras cativas na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Digitalização da Originação e Subscrição de Financiamento de Equipamentos | +0.6% | América do Norte e Europa, com rápida adoção na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Arrendamento Flexível e Modelos de Equipamentos Baseados em Uso | +0.7% | Global, com a mudança comportamental mais rápida na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alocação de Capital Leve em Ativos e Preservação do Capital de Giro
As empresas estão reavaliando se a propriedade de equipamentos continua sendo o melhor uso do capital disponível, uma decisão que está moldando a demanda em todo o mercado de financiamento de equipamentos. Uma pesquisa da BNP Paribas Leasing Solutions com mais de 1.000 líderes em 11 países europeus constatou que 95% acreditavam que os equipamentos ficavam obsoletos mais rapidamente do que há 5 anos. A mesma pesquisa revelou que 60% consideravam o capital imobilizado em ativos um desafio, enquanto apenas 17% ainda viam a propriedade como central para a competitividade[1]BNP Paribas Leasing Solutions, "The European Business Equipment Outlook 2026," BNP Paribas Leasing Solutions, leasingsolutions.bnpparibas.. Os modelos de arrendamento e baseados em uso podem preservar a liquidez para contratações, estoques, software e outras necessidades operacionais, permitindo que uma empresa alinhe os desembolsos de caixa com a receita ou as economias de custo esperadas do equipamento durante seu período de vida útil. O mercado de financiamento de equipamentos se beneficia quando as equipes financeiras comparam os efeitos operacionais e financeiros do arrendamento em relação às compras diretas, incluindo a vida útil esperada do ativo, o efeito sobre a capacidade de crédito disponível, a necessidade de atualizações programadas e o papel prático que o equipamento desempenha nas operações diárias. O IFRS 16 e o ASC 842 também tornaram a classificação do arrendamento uma decisão de financiamento mais deliberada para muitos tomadores, uma vez que as equipes financeiras devem considerar a apresentação contábil, os efeitos de reporte, os termos contratuais e as necessidades operacionais práticas de cada arranjo de equipamento.
Crescimento na Reposição, Modernização de Equipamentos e Investimento de Capital
A infraestrutura de inteligência artificial está sustentando um rápido aumento na demanda por tecnologia financiada e ativos físicos relacionados. A Equipment Leasing and Finance Foundation registrou 14,3 bilhões de USD em novo volume de negócios ajustado sazonalmente em julho de 2026, atribuído ao investimento relacionado à inteligência artificial[2]Equipment Leasing and Finance Association, "CapEx Finance Index July 2026," Equipment Leasing and Finance Association, elfaonline.org.. A necessidade de financiamento vai além de servidores e equipamentos de rede, pois os projetos de data centers também requerem ativos de energia, resfriamento, construção e movimentação de materiais, reunindo fabricantes de equipamentos, revendedores, bancos, financeiras cativas e provedores independentes no mesmo ciclo de investimento, mesmo que seus ativos financiados sirvam a diferentes funções técnicas. Essa ampla exigência de ativos vincula o investimento digital a diversas partes do mercado de financiamento de equipamentos. Os ciclos de reposição estão se tornando mais importantes onde o desempenho do equipamento, o consumo de energia ou a compatibilidade tecnológica podem afetar as operações empresariais, pois manter um ativo mais antigo pode aumentar as necessidades de manutenção, limitar a capacidade ou reduzir a compatibilidade com sistemas de produção e digitais mais recentes.
Ampliação do Acesso de PMEs e Médias Empresas ao Financiamento Lastreado em Ativos
Programas de financiamento públicos e privados estão ampliando o acesso ao financiamento de equipamentos para pequenas e médias empresas. O Fundo Europeu de Investimento e o KfW apoiaram o Grupo abcfinance em uma transação que abrange uma carteira de 500 milhões de EUR (540 milhões de USD) com mais de 18.000 contratos de arrendamento. A transação foi concebida para liberar mais de 380 milhões de EUR (410,4 milhões de USD) em novos financiamentos para veículos, máquinas e equipamentos. A Grenke AG e o KfW lançaram seu quarto programa global conjunto de empréstimos em fevereiro de 2026, disponibilizando 200 milhões de EUR (216 milhões de USD) para investimentos de PMEs em digitalização, proteção climática e infraestrutura. A OCDE relatou que a atividade de arrendamento aumentou em 15 dos 24 países relatores durante 2024[3]OCDE, "Financing SMEs and Entrepreneurs 2026," OECD Publishing, oecd.org.. Esses programas podem apoiar credores especializados que atendem tomadores fora dos canais bancários tradicionais, especialmente quando uma empresa menor necessita de uma estrutura específica para o ativo, um processo de decisão mais ágil ou um financiamento que preserve suas linhas de capital de giro existentes.
Programas de Financiamento Apoiados por OEMs, Revendedores e Fornecedores
Os programas de financiamento cativo continuam sendo importantes porque conectam as vendas de equipamentos, os relacionamentos com revendedores e as opções de financiamento no ponto de compra. A Caterpillar Financial Services reportou 991 milhões de USD em receita no segundo trimestre de 2026, em comparação com 899 milhões de USD no segundo trimestre de 2025. A ELFA reportou que a atividade cativa cresceu 94,1% em julho de 2026, representando o maior movimento mensal entre os tipos de provedores. A joint venture entre BNP Paribas e CNH Capital demonstra como credores e fabricantes estão desenvolvendo programas baseados em uso que cobrem mais do ciclo de vida do equipamento. A CNH Industrial Capital precificou 600 milhões de USD em notas durante junho de 2026 para financiar revendedores e clientes em equipamentos agrícolas e de construção[4]CHG-MERIDIAN, "CHG-MERIDIAN Exceeds USD 3 Billion in Lease Origination in 2025," CHG-MERIDIAN, einpresswire.com.. Esses arranjos ajudam os fabricantes a apoiar as vendas ao mesmo tempo em que oferecem aos clientes uma rota de financiamento adaptada ao ativo, ao seu uso esperado, ao relacionamento com o revendedor e às necessidades de manutenção ou reposição que podem surgir durante a vigência do contrato.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade das Taxas de Juros e Pressão sobre os Custos de Captação | -1.5% | Global, mais aguda na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Risco de Crédito e Ciclicidade Econômica | -0.8% | Global, com maior exposição em economias que enfrentam incerteza tarifária e comercial | Médio prazo (2-4 anos) |
| Risco de Valor Residual e Obsolescência de Equipamentos | -0.6% | Global, mais agudo nos segmentos de TI, telecomunicações e veículos comerciais | Longo prazo (≥ 4 anos) |
| Complexidade Regulatória, Tributária e de Recuperação de Ativos | -0.5% | Europa e América do Norte, com expansão para transações transfronteiriças na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade das Taxas de Juros e Pressão sobre os Custos de Captação
As taxas de juros continuam sendo a restrição mais imediata à rentabilidade do financiamento de equipamentos. A taxa prime estava em 7,5% em meados de 2026, em comparação com 3,25% no início de 2022, mantendo os custos de empréstimos para equipamentos bem acima dos níveis anteriores. A ELFA identificou o custo dos recursos como um risco principal para o segundo semestre de 2026. Os provedores independentes dependem de linhas rotativas bancárias, linhas de armazém, compradores de fluxo futuro e mercados de títulos lastreados em ativos para captação. Essas fontes podem se tornar mais caras ou menos disponíveis quando os balanços dos bancos se contraem, exigindo que os provedores independentes gerenciem sua liquidez, precificação, condições de crédito e vendas de carteira com maior cuidado, mesmo quando a demanda subjacente por equipamentos permanece saudável. A ELFA reportou uma taxa de inadimplência de 1,8% e uma taxa de perda de 0,46% em julho de 2026, mas o desempenho estável do crédito não elimina a pressão criada pelos custos de captação mais elevados.
Risco de Valor Residual e Obsolescência de Equipamentos
Mudanças tecnológicas rápidas podem enfraquecer as premissas de valor residual utilizadas na precificação de arrendamentos. A BNP Paribas Leasing Solutions constatou que 87% dos líderes empresariais pesquisados consideravam difícil a gestão de equipamentos no fim da vida útil. Também constatou que 68% afirmaram que a gestão do fim da vida útil influenciava suas decisões de aquisição. Ativos de servidores e redes que suportam cargas de trabalho de inteligência artificial podem exigir substituição em 18 a 24 meses em algumas categorias. Arrendamentos operacionais com opções de compra pelo valor justo de mercado podem deixar o arrendador com exposição à recomercialização caso os valores secundários declinem. Esse risco exige que os provedores alinhem os prazos dos equipamentos, as disposições de manutenção e os planos de descarte ao ritmo esperado de mudança tecnológica, em vez de depender apenas de padrões históricos de revenda que podem não mais refletir o valor de ativos tecnológicos em rápida evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto de Financiamento: Arrendamentos Operacionais Ganham Espaço por Meio do Uso Flexível de Ativos
Empréstimos para equipamentos e produtos de financiamento com titularidade detinham 47,6% do mercado de financiamento de equipamentos em 2025. Empresas maiores e de capital intensivo continuam a utilizar essas estruturas quando a propriedade e o controle de longo prazo de um ativo são importantes. As estruturas de empréstimo também podem se alinhar ao planejamento tributário para empresas com renda tributável suficiente e uma preferência clara por manter o equipamento em seus balanços, especialmente quando se espera que o ativo permaneça produtivo por um longo período. Os arrendamentos financeiros continuam relevantes onde os tomadores buscam a economia da propriedade por meio de um contrato de arrendamento. O setor de financiamento de equipamentos, portanto, continua a incluir estruturas de financiamento que atendem a diferentes requisitos de balanço e operacionais.
Os arrendamentos operacionais devem crescer a um CAGR de 7,4% até 2031, a taxa mais rápida entre os produtos de financiamento. As empresas utilizam arrendamentos operacionais quando desejam flexibilidade, à medida que os equipamentos mudam ou os níveis de utilização variam. Essa estrutura pode ser especialmente útil para ativos que provavelmente ficarão obsoletos antes do fim de um período de propriedade convencional, pois oferece ao cliente um processo definido para devolver, renovar ou substituir equipamentos à medida que os requisitos operacionais mudam. A Associação de Finanças e Arrendamento do Reino Unido reportou 877 milhões de GBP (1,11 bilhão de USD) em novos negócios de arrendamento operacional durante junho de 2026 e 2,44 bilhões de GBP (3,10 bilhões de USD) durante o primeiro semestre de 2026. O mercado de financiamento de equipamentos pode se beneficiar dessa mudança à medida que os clientes escolhem cada vez mais o acesso a equipamentos em vez da propriedade direta, especialmente quando precisam proteger a liquidez, evitar o comprometimento com um ativo de valor futuro incerto ou manter a capacidade de ajustar a capacidade de equipamentos conforme as condições de negócios mudam.


Por Tipo de Ativo: Equipamentos de TI e Telecomunicações Aceleram com o Investimento Digital
Equipamentos industriais, de manufatura e de movimentação de materiais detinham 17,4% do mercado de financiamento de equipamentos em 2025, conferindo a essa categoria uma posição de liderança dentro do mercado de financiamento de equipamentos. Essa categoria é sustentada pela modernização de fábricas, automação e investimento em capacidade de produção doméstica. Também atende a uma ampla base de clientes em produção industrial, armazenagem, suporte à construção e movimentação de materiais, o que ajuda a manter a demanda mesmo quando as condições de investimento diferem entre setores industriais individuais ou localizações de usuários finais. Equipamentos de construção e terraplenagem continuam sendo uma parte importante das carteiras de ativos financiados devido às longas vidas úteis dos equipamentos e aos grandes volumes de transações, enquanto a necessidade de manutenção, substituição periódica, planejamento de utilização e implantação específica por local cria um papel contínuo para credores que compreendem o uso comercial desses ativos. Equipamentos agrícolas, de saúde, energia e mineração adicionam necessidades de financiamento distintas com base em seus ciclos operacionais e características dos ativos.
Equipamentos de TI, telecomunicações e escritório devem crescer a um CAGR de 9,2% até 2031 no mercado de financiamento de equipamentos. A Associação de Finanças e Arrendamento do Reino Unido reportou que o financiamento de equipamentos de TI cresceu 21% em relação ao ano anterior em junho de 2026. A CHG-MERIDIAN reportou uma carteira de tecnologia gerenciada de 12,59 bilhões de EUR (14,73 bilhões de USD) em 2025, após crescimento de 7% em relação ao ano anterior. Suas originações de arrendamento em 2025 atingiram 3,12 bilhões de EUR (3,16 bilhões de USD), com crescimento de 10% vinculado ao investimento em tecnologia e aplicações de inteligência artificial. Ciclos de atualização de hardware mais rápidos tornam o arrendamento uma opção prática para operadores de nuvem e equipes de tecnologia empresarial que precisam preservar a flexibilidade, evitar manter equipamentos obsoletos por muito tempo e planejar decisões de substituição em torno do desempenho e das necessidades de capacidade dos sistemas.
Por Setor do Usuário Final: Manufatura Ancora a Demanda Enquanto TIC Lidera o Crescimento
A manufatura detinha 21,7% do mercado de financiamento de equipamentos em 2025. Máquinas de produção, robótica, sistemas de movimentação de materiais e equipamentos de processo requerem financiamento que possa corresponder às longas vidas operacionais, necessidades de instalação, produção esperada e ao perfil de fluxo de caixa de uma instalação de produção que depende do equipamento. O reshoring da manufatura também está criando oportunidades de grande porte nos Estados Unidos. A ELFA identificou o reshoring da manufatura ao lado da transição energética e dos data centers de inteligência artificial como oportunidades de financiamento de equipamentos. Construção, transporte, logística e serviços públicos também requerem ativos comumente financiados por meio de empréstimos e arrendamentos financeiros.
A tecnologia da informação e comunicação deve crescer a um CAGR de 9,4% até 2031. A taxa de crescimento supera o CAGR geral do mercado de financiamento de equipamentos porque a infraestrutura tecnológica requer tanto investimento inicial quanto substituição frequente, e porque os equipamentos muitas vezes precisam ser expandidos junto com sistemas relacionados de armazenamento, rede, energia, resfriamento, segurança e processamento de dados à medida que as cargas de trabalho digitais se tornam mais exigentes. A ELFA previu 137,3 bilhões de USD em novo volume de negócios de financiamento de equipamentos nos Estados Unidos para 2026 após o aumento de julho em investimentos relacionados à inteligência artificial. O volume de pequenos tickets atingiu 6,4 bilhões de USD em julho de 2026, à medida que operadores de nuvem e empresariais financiaram equipamentos em redes distribuídas. Empresas de varejo, atacado e comércio eletrônico também sustentam a demanda por meio de armazenagem automatizada e equipamentos de entrega na última milha, onde as decisões de investimento são moldadas pelos volumes de pedidos, velocidade de atendimento, disponibilidade de mão de obra e necessidade de gerenciar os custos de distribuição.
Por Tipo de Provedor: Provedores Independentes Crescem Mais Rápido que os Bancos
Bancos e provedores afiliados a bancos detinham 56,2% do mercado de financiamento de equipamentos em 2025. Sua posição reflete vantagens de captação, amplos relacionamentos com clientes e a capacidade de oferecer financiamento de equipamentos junto com outros serviços bancários comerciais. A ELFA observou que fusões bancárias podem levar algumas instituições a reduzir ou encerrar atividades de financiamento de equipamentos. Isso pode levar os bancos a atuar com mais frequência como compradores de carteiras de financeiras cativas e independentes. As empresas cativas também têm uma posição forte porque seus relacionamentos com revendedores e fabricantes colocam as opções de financiamento ao lado das vendas de equipamentos, permitindo que o provedor apoie transações no mesmo ponto em que os clientes consideram o ativo, seu preço e seus requisitos operacionais.
As empresas independentes de financiamento de equipamentos devem crescer a um CAGR de 7,2% até 2031 no mercado de financiamento de equipamentos. Seus modelos operacionais podem apoiar transações de médio porte onde os tomadores valorizam velocidade, subscrição especializada e estruturas flexíveis, especialmente quando o ativo é especializado, o cliente opera em um setor focado ou o tomador precisa de uma abordagem de financiamento que difere dos termos bancários comerciais padronizados. Os sistemas de originação digital podem melhorar sua capacidade de processar solicitações de pequeno e médio porte. O financiamento privado está se tornando mais relevante à medida que os provedores buscam alternativas às fontes bancárias tradicionais, embora o custo, a disponibilidade e os termos desse financiamento possam variar com o apetite dos investidores e as condições no ambiente de crédito mais amplo. O setor de financiamento de equipamentos está, portanto, assistindo a uma concorrência mais intensa entre bancos, financeiras cativas e empresas independentes especializadas.
Análise Geográfica
A América do Norte detinha 39,8% do mercado de financiamento de equipamentos em 2025 e permaneceu como o maior contribuinte regional. A ELFA previu 137,3 bilhões de USD em novo volume de negócios de financiamento de equipamentos nos Estados Unidos para 2026, após o aumento de julho em investimentos relacionados à inteligência artificial. O novo volume de negócios até julho de 2026 foi 16,8% superior ao do período correspondente de 2025. A região se beneficia de canais estabelecidos de bancos, financeiras cativas e securitização que podem atender a uma ampla gama de ativos e perfis de tomadores, desde equipamentos de tecnologia de pequeno ticket até transações industriais, de construção, transporte e energia de grande porte, com requisitos mais longos de documentação e captação. O Canadá contribui por meio de necessidades de equipamentos de energia, mineração e construção. O México se beneficia da atividade de manufatura conectada ao nearshoring, o que pode criar demanda por equipamentos de produção, ativos de logística e estruturas de financiamento relacionadas que apoiam o movimento da atividade industrial dentro da região norte-americana. Os custos de captação elevados continuam sendo uma preocupação, pois a taxa prime permaneceu em 7,5% em meados de 2026.
A Europa representa uma parte substancial da atividade global de arrendamento e continua sendo um contribuinte importante para o mercado de financiamento de equipamentos. O Reino Unido, a Alemanha, o Japão, os Estados Unidos e a China responderam por mais de 73% da atividade global de arrendamento. A Alemanha registrou 83,12 bilhões de EUR (91,4 bilhões de USD) em novos financiamentos de arrendamento durante 2025, um aumento de 3,2%. A taxa de penetração de arrendamento alemã atingiu 26,6% em 2025. O Reino Unido reportou crescimento de 15% em relação ao ano anterior em novos negócios de financiamento de ativos durante junho de 2026, incluindo crescimento de 17% em instalações e máquinas e crescimento de 21% em equipamentos de TI. Os programas do Fundo Europeu de Investimento e as parcerias com o KfW também estão apoiando o acesso de PMEs a equipamentos, ajudando os provedores a ampliar a capacidade de financiamento para empresas que investem em ativos produtivos, ferramentas digitais, melhorias ambientais e equipamentos relacionados à infraestrutura.
A Ásia-Pacífico deve crescer a um CAGR de 7,1% até 2031, tornando-se o segmento regional de crescimento mais rápido. O Pipeline Nacional de Infraestrutura da Índia tem como meta mais de 1,4 trilhão de USD em investimentos até 2030. O setor de arrendamento da China está se deslocando para o financiamento baseado em ativos sob mudanças regulatórias, o que pode colocar mais foco no equipamento subjacente, em seu uso e em seu valor, em vez de em estruturas que se assemelham ao crédito geral, ao mesmo tempo em que altera a abordagem de grandes grupos de arrendamento que operam em toda a região. Os grupos de arrendamento chineses também estão se expandindo para o Vietnã, a Indonésia e as Filipinas. O Japão oferece capacidade de arrendamento estabelecida, enquanto a Coreia do Sul, a Austrália e Singapura adicionam escala regional por meio de sistemas financeiros maduros e diversas necessidades de equipamentos, conferindo à região uma combinação de mercados de arrendamento desenvolvidos e destinos de investimento em rápida expansão. A América do Sul, o Oriente Médio e a África oferecem potencial adicional, mas enfrentam restrições de câmbio, taxas de juros e financiamento transfronteiriço.

Cenário Competitivo
O mercado de financiamento de equipamentos é fragmentado, com a concorrência distribuída entre bancos, empresas financeiras afiliadas a bancos, arrendadores independentes, financeiras cativas especializadas e plataformas de financiamento digital. Os bancos mantêm vantagens por meio do acesso à captação e dos relacionamentos comerciais estabelecidos, enquanto as financeiras cativas de fabricantes se beneficiam da integração direta com revendedores e canais de vendas de equipamentos. Provedores independentes e especializados competem por meio de estruturas de financiamento personalizadas, tomada de decisão mais rápida, expertise em ativos e atendimento especializado ao cliente. As plataformas digitais estão aumentando ainda mais a concorrência ao simplificar a captação de solicitações, a subscrição, o atendimento e o monitoramento de carteiras. O mercado permanece aberto a provedores que possam combinar captação competitiva, tecnologia eficiente, expertise específica em ativos e avaliação disciplinada da qualidade de crédito dos tomadores e dos valores residuais dos equipamentos.
A BNP Paribas Leasing Solutions expandiu sua posição europeia por meio da aquisição do negócio de arrendamento da Mercedes-Benz em abril de 2026. A aquisição adicionou uma carteira de arrendamento de ativos premium e ampliou o alcance de financiamento ao consumidor da BNP Paribas. Sua parceria com a CNH Capital também apoia o financiamento de equipamentos baseado em uso por meio de um canal de fabricante de equipamento original. A Caterpillar Financial Services reportou 991 milhões de USD em receita no segundo trimestre de 2026 e continuou com forte volume de novos negócios no varejo. A emissão de 600 milhões de USD em notas pela CNH Industrial Capital em junho de 2026 demonstrou como os provedores cativos estão utilizando os mercados de capitais para apoiar programas de financiamento de clientes e revendedores. Essas ações mostram que as estratégias dos provedores combinam expansão de carteira, relacionamentos com fabricantes e captação diversificada.
O financiamento transfronteiriço continua sendo difícil onde as práticas de garantia e recuperação de ativos variam entre jurisdições. Isso é particularmente relevante na Ásia-Pacífico e no Oriente Médio, onde os credores podem enfrentar custos de transação mais elevados e procedimentos de recuperação mais complexos. O mercado de financiamento de equipamentos tem espaço para provedores que possam padronizar documentação, monitoramento de ativos e atendimento entre fronteiras, uma vez que clientes que operam em mais de 1 país podem precisar de processos contratuais consistentes mesmo quando as regras locais, os sistemas de registro de equipamentos, os tratamentos tributários e os procedimentos de recuperação permanecem diferentes. Os custos de captação mais elevados também podem remodelar a concorrência de preços entre bancos, financeiras cativas e independentes, à medida que cada tipo de provedor equilibra seu próprio custo de capital, relacionamentos com clientes, especialização em ativos e capacidade de oferecer condições de financiamento que permaneçam comercialmente viáveis. As ferramentas de inteligência artificial podem apoiar decisões mais rápidas, mas não eliminam a necessidade de expertise em ativos e disciplina de crédito, pois um provedor de financiamento ainda deve compreender a condição, o uso esperado, o perfil de valor residual, as opções de revenda, os requisitos de manutenção e a posição legal de propriedade associados a cada categoria de ativo.
Líderes do Setor de Financiamento de Equipamentos
BNP Paribas Leasing Solutions
Sumitomo Mitsui Finance and Leasing Co., Ltd.
DLL Group
Societe Generale Equipment Finance
Wells Fargo Equipment Finance
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A ELFA elevou sua previsão de novo volume de negócios de financiamento de equipamentos nos Estados Unidos para o ano completo de 2026 para 137,3 bilhões de USD, após um volume mensal recorde de 14,3 bilhões de USD em julho, impulsionado por investimentos relacionados à inteligência artificial.
- Junho de 2026: A CNH Industrial Capital LLC precificou 600 milhões de USD em notas para financiar programas de financiamento de revendedores e clientes para equipamentos agrícolas e de construção na América do Norte.
- Abril de 2026: A BNP Paribas concluiu a aquisição do negócio de arrendamento da Mercedes-Benz, expandindo sua plataforma europeia de financiamento de equipamentos e veículos.
- Fevereiro de 2026: O KfW e a Grenke AG lançaram seu quarto programa global conjunto de empréstimos, comprometendo 200 milhões de EUR (234 milhões de USD) para financiamento de arrendamento para digitalização, proteção climática e investimento em infraestrutura na Alemanha.


Escopo do Relatório Global do Mercado de Financiamento de Equipamentos
| Empréstimos para Equipamentos e Produtos de Financiamento com Titularidade |
| Arrendamentos Financeiros |
| Arrendamentos Operacionais |
| Equipamentos Industriais, de Manufatura e de Movimentação de Materiais |
| Equipamentos de Construção e Terraplenagem |
| Equipamentos Marítimos, Ferroviários e Intermodais |
| Equipamentos de Aviação |
| Equipamentos de Tecnologia da Informação, Telecomunicações e Escritório |
| Equipamentos de Saúde e Médicos |
| Equipamentos Agrícolas |
| Equipamentos de Energia, Geração de Energia e Serviços Públicos |
| Equipamentos de Mineração e Campo de Petróleo |
| Outros Equipamentos |
| Manufatura |
| Construção e Infraestrutura |
| Transporte e Logística |
| Aviação e Aeroespacial |
| Energia e Serviços Públicos |
| Petróleo e Gás |
| Mineração |
| Saúde e Ciências da Vida |
| Agricultura |
| Tecnologia da Informação e Comunicação |
| Varejo, Atacado e Comércio Eletrônico |
| Governo e Setor Público |
| Hotelaria e Serviços de Alimentação |
| Outros Setores do Usuário Final |
| Bancos e Provedores de Financiamento de Equipamentos Afiliados a Bancos |
| Empresas Financeiras Cativas de Equipamentos |
| Empresas Independentes de Financiamento de Equipamentos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Produto de Financiamento | Empréstimos para Equipamentos e Produtos de Financiamento com Titularidade | |
| Arrendamentos Financeiros | ||
| Arrendamentos Operacionais | ||
| Por Tipo de Ativo | Equipamentos Industriais, de Manufatura e de Movimentação de Materiais | |
| Equipamentos de Construção e Terraplenagem | ||
| Equipamentos Marítimos, Ferroviários e Intermodais | ||
| Equipamentos de Aviação | ||
| Equipamentos de Tecnologia da Informação, Telecomunicações e Escritório | ||
| Equipamentos de Saúde e Médicos | ||
| Equipamentos Agrícolas | ||
| Equipamentos de Energia, Geração de Energia e Serviços Públicos | ||
| Equipamentos de Mineração e Campo de Petróleo | ||
| Outros Equipamentos | ||
| Por Setor do Usuário Final | Manufatura | |
| Construção e Infraestrutura | ||
| Transporte e Logística | ||
| Aviação e Aeroespacial | ||
| Energia e Serviços Públicos | ||
| Petróleo e Gás | ||
| Mineração | ||
| Saúde e Ciências da Vida | ||
| Agricultura | ||
| Tecnologia da Informação e Comunicação | ||
| Varejo, Atacado e Comércio Eletrônico | ||
| Governo e Setor Público | ||
| Hotelaria e Serviços de Alimentação | ||
| Outros Setores do Usuário Final | ||
| Por Tipo de Provedor de Financiamento de Equipamentos | Bancos e Provedores de Financiamento de Equipamentos Afiliados a Bancos | |
| Empresas Financeiras Cativas de Equipamentos | ||
| Empresas Independentes de Financiamento de Equipamentos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por financiamento de equipamentos até 2031?
A infraestrutura de inteligência artificial, a reposição de equipamentos, o investimento em manufatura e as estruturas de arrendamento flexíveis estão sustentando a demanda até 2031.
Qual produto de financiamento está crescendo mais rapidamente?
Os arrendamentos operacionais devem crescer a um CAGR de 7,4% até 2031, à medida que as empresas buscam maior flexibilidade no uso de equipamentos.
Qual categoria de ativo tem o maior crescimento projetado?
Equipamentos de TI, telecomunicações e escritório devem crescer a um CAGR de 9,2% até 2031.
Qual setor do usuário final está se expandindo mais rapidamente?
A tecnologia da informação e comunicação deve crescer a um CAGR de 9,4% até 2031, sustentada pelos gastos com infraestrutura de inteligência artificial.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,1% até 2031, sustentada pelo investimento em infraestrutura e pela expansão da atividade de arrendamento.
Qual é o principal risco para os provedores de financiamento de equipamentos?
As taxas de juros mais elevadas e os custos de captação continuam sendo uma grande preocupação, mesmo com as métricas de crédito reportadas permanecendo estáveis em julho de 2026.
Página atualizada pela última vez em:



