
Tamaño y Participación del Mercado de Financiamiento de Equipos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.60 Billones de dólares |
| Tamaño del Mercado (2031) | 2.10 Billones de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
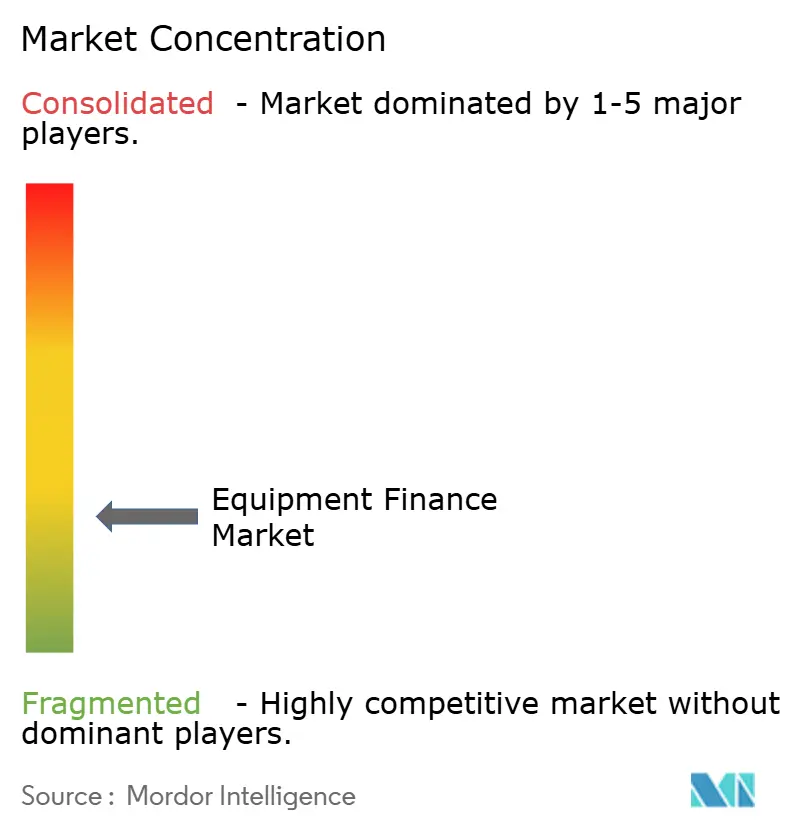
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento de Equipos por Mordor Intelligence
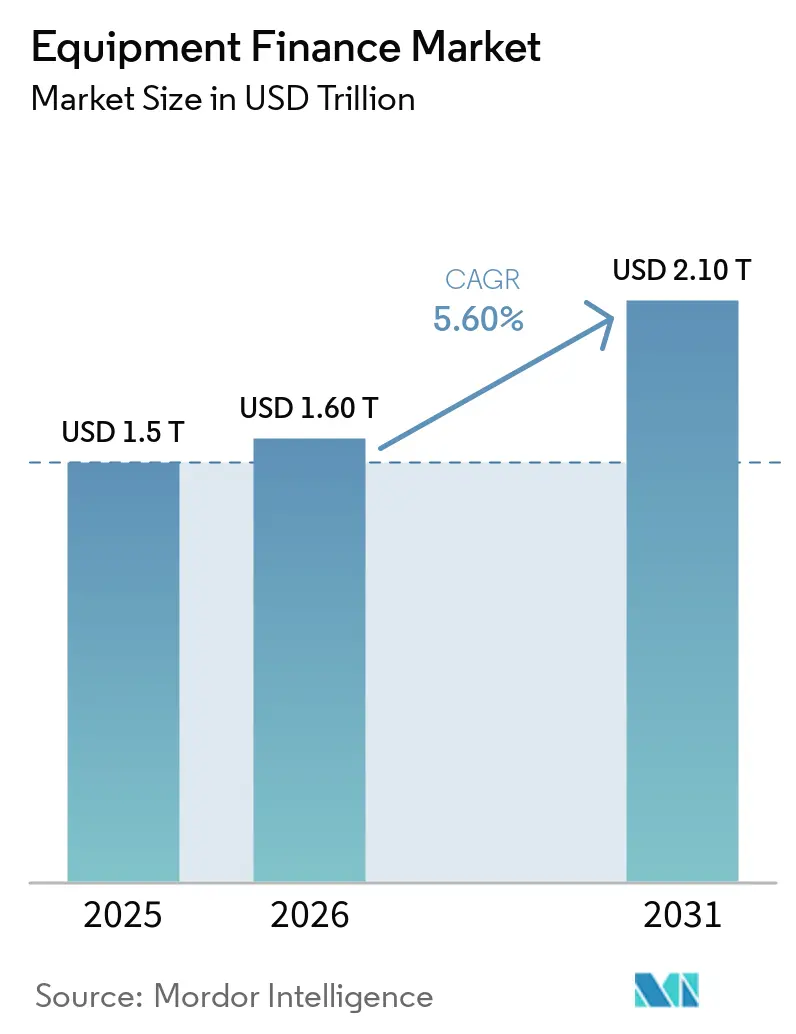
Se espera que el tamaño del Mercado de Financiamiento de Equipos aumente de 1,5 billones de USD en 2025 a 1,60 billones de USD en 2026 y alcance los 2,10 billones de USD en 2031, creciendo a una CAGR del 5,60% durante 2026-2031.
La demanda está siendo respaldada por la inversión en infraestructura de inteligencia artificial, capacidad de fabricación, sistemas de energía y equipos de reemplazo. Los proveedores de financiamiento están respondiendo otorgando mayor importancia a las estructuras de arrendamiento flexibles, los procesos de aprobación más rápidos y los programas respaldados por fabricantes que pueden atender las diferentes necesidades de las grandes empresas, los prestatarios medianos, los distribuidores y los usuarios de activos especializados. Los bancos mantienen un papel importante debido a su capacidad de financiamiento y sus relaciones comerciales establecidas, mientras que los proveedores independientes y las empresas cautivas compiten por transacciones que requieren mayor velocidad o conocimiento sectorial. Los mayores costos de financiamiento y la incertidumbre sobre los valores de los activos continúan limitando la flexibilidad de precios, particularmente para los arrendamientos operativos y los equipos tecnológicos, donde el valor de reventa esperado y el momento del reemplazo siguen siendo fundamentales para el rendimiento del proveedor en cada transacción. El mercado de financiamiento de equipos está, por tanto, creciendo a través de una combinación de grandes proyectos de capital y necesidades recurrentes de reemplazo en las categorías de equipos empresariales.
Conclusiones Clave del Informe
- Por productos de financiamiento, los préstamos de equipos y los productos de financiamiento con título capturaron el 47,6% de la participación del mercado de financiamiento de equipos en 2025, mientras que se proyecta que los arrendamientos operativos crecerán a una CAGR del 7,4% hasta 2031.
- Por tipo de activo, los equipos industriales, de fabricación y manejo de materiales capturaron el 17,4% de la participación del mercado de financiamiento de equipos en 2025, mientras que se proyecta que los equipos de tecnología de la información, telecomunicaciones y oficina crecerán a una CAGR del 9,2% hasta 2031.
- Por industria de usuario final, la fabricación representó el 21,7% del tamaño del mercado de financiamiento de equipos en 2025, mientras que se proyecta que la tecnología de la información y las comunicaciones crecerá a una CAGR del 9,4% hasta 2031.
- Por tipo de proveedor, los bancos y los proveedores afiliados a bancos capturaron el 56,2% del tamaño del mercado de financiamiento de equipos en 2025, mientras que se proyecta que las empresas independientes de financiamiento de equipos crecerán a una CAGR del 7,2% hasta 2031.
- Por geografía, América del Norte capturó el 39,8% del mercado de financiamiento de equipos en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 7,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento de Equipos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Asignación de Capital Ligero en Activos y Preservación del Capital de Trabajo | +1.2% | Global, más pronunciado en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Reemplazo de Equipos, Modernización e Inversión de Capital | +1.5% | Global, auge impulsado por inteligencia artificial en América del Norte, liderado por infraestructura en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Acceso de las Pymes y el Mercado Medio al Financiamiento Respaldado por Activos | +0.8% | Núcleo de Asia-Pacífico, con expansión a Europa y América del Sur | Mediano plazo (2-4 años) |
| Programas de Financiamiento Respaldados por Fabricantes de Equipos Originales, Distribuidores y Proveedores | +0.9% | Global, con intensificación de empresas cautivas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Digitalización de la Originación y Suscripción del Financiamiento de Equipos | +0.6% | América del Norte y Europa, con rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Arrendamiento Flexible y Modelos de Equipos Basados en el Uso | +0.7% | Global, con el cambio de comportamiento más rápido en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Asignación de Capital Ligero en Activos y Preservación del Capital de Trabajo
Las empresas están reevaluando si la propiedad de equipos sigue siendo el mejor uso del capital disponible, una decisión que está configurando la demanda en todo el mercado de financiamiento de equipos. Una encuesta de BNP Paribas Leasing Solutions a más de 1.000 líderes en 11 países europeos encontró que el 95% consideraba que los equipos quedaban obsoletos más rápido que hace 5 años. La misma encuesta encontró que el 60% consideraba que el capital inmovilizado en activos era un desafío, mientras que solo el 17% seguía viendo la propiedad como central para la competitividad[1]BNP Paribas Leasing Solutions, "Perspectiva Europea de Equipos Empresariales 2026," BNP Paribas Leasing Solutions, leasingsolutions.bnpparibas.. Los modelos de arrendamiento y basados en el uso pueden preservar la liquidez para contrataciones, inventario, software y otras necesidades operativas, permitiendo a una empresa alinear los flujos de caja con los ingresos o ahorros de costos esperados del equipo durante su período de vida útil. El mercado de financiamiento de equipos se beneficia cuando los equipos financieros comparan los efectos operativos y financieros del arrendamiento frente a las compras directas, incluida la vida útil esperada del activo, el efecto sobre la capacidad de crédito disponible, la necesidad de actualizaciones programadas y el papel práctico que el equipo desempeña en las operaciones diarias. Las normas IFRS 16 y ASC 842 también han convertido la clasificación del arrendamiento en una decisión de financiamiento más deliberada para muchos prestatarios, ya que los equipos financieros deben considerar la presentación contable, los efectos en los informes, los términos contractuales y las necesidades operativas prácticas de cada acuerdo de equipos.
Crecimiento en el Reemplazo de Equipos, Modernización e Inversión de Capital
La infraestructura de inteligencia artificial está respaldando un rápido aumento en la demanda de tecnología financiada y activos físicos relacionados. La Fundación de Arrendamiento y Financiamiento de Equipos registró 14.300 millones de USD en volumen de nuevos negocios ajustado estacionalmente en julio de 2026, que atribuyó a la inversión relacionada con la inteligencia artificial[2]Asociación de Arrendamiento y Financiamiento de Equipos, "Índice de Financiamiento de Gastos de Capital de julio de 2026," Asociación de Arrendamiento y Financiamiento de Equipos, elfaonline.org.. La necesidad de financiamiento se extiende más allá de los servidores y los equipos de red, porque los proyectos de centros de datos también requieren activos de energía, refrigeración, construcción y manejo de materiales, lo que incorpora a fabricantes de equipos, distribuidores, bancos, empresas cautivas y proveedores independientes en el mismo ciclo de inversión, aunque sus activos financiados sirvan diferentes funciones técnicas. Este amplio requisito de activos vincula la inversión digital con varias partes del mercado de financiamiento de equipos. Los ciclos de reemplazo se están volviendo más importantes donde el rendimiento del equipo, el uso de energía o la compatibilidad tecnológica pueden afectar las operaciones empresariales, porque retener un activo más antiguo puede aumentar los requisitos de mantenimiento, limitar la capacidad o reducir la compatibilidad con los sistemas de producción y digitales más nuevos.
Ampliación del Acceso de las Pymes y el Mercado Medio al Financiamiento Respaldado por Activos
Los programas de financiamiento públicos y privados están ampliando el acceso al financiamiento de equipos para las pequeñas y medianas empresas. El Fondo Europeo de Inversiones y KfW respaldaron al Grupo abcfinance en una transacción que cubre una cartera de 500 millones de EUR (540 millones de USD) de más de 18.000 contratos de arrendamiento. La transacción fue diseñada para liberar más de 380 millones de EUR (410,4 millones de USD) en nuevo financiamiento para vehículos, maquinaria y equipos. Grenke AG y KfW lanzaron su cuarto programa de préstamo global conjunto en febrero de 2026, proporcionando 200 millones de EUR (216 millones de USD) para la inversión de las pymes en digitalización, protección climática e infraestructura. La OCDE informó que la actividad de arrendamiento aumentó en 15 de 24 países informantes durante 2024[3]OCDE, "Financiamiento de Pymes y Emprendedores 2026," Publicaciones de la OCDE, oecd.org.. Estos programas pueden respaldar a los prestamistas especializados que atienden a prestatarios fuera de los canales bancarios tradicionales, especialmente cuando una empresa más pequeña necesita una estructura específica para el activo, un proceso de decisión más corto o un financiamiento que preserve sus instalaciones de capital de trabajo existentes.
Programas de Financiamiento Respaldados por Fabricantes de Equipos Originales, Distribuidores y Proveedores
Los programas de financiamiento cautivo siguen siendo importantes porque conectan las ventas de equipos, las relaciones con los distribuidores y las opciones de financiamiento en el punto de compra. Caterpillar Financial Services reportó 991 millones de USD en ingresos del segundo trimestre de 2026, en comparación con 899 millones de USD en el segundo trimestre de 2025. La Asociación de Arrendamiento y Financiamiento de Equipos informó que la actividad cautiva aumentó un 94,1% en julio de 2026, representando el mayor movimiento mensual entre los tipos de proveedores. La empresa conjunta de BNP Paribas y CNH Capital muestra cómo los prestamistas y los fabricantes están desarrollando programas basados en el uso que cubren más del ciclo de vida del equipo. CNH Industrial Capital fijó el precio de 600 millones de USD en pagarés durante junio de 2026 para financiar a distribuidores y clientes en equipos agrícolas y de construcción[4]CHG-MERIDIAN, "CHG-MERIDIAN Supera los 3.000 millones de USD en Originación de Arrendamientos en 2025," CHG-MERIDIAN, einpresswire.com.. Estos acuerdos ayudan a los fabricantes a respaldar las ventas al tiempo que ofrecen a los clientes una vía de financiamiento adaptada al activo, su uso esperado, la relación con el distribuidor y las necesidades de mantenimiento o reemplazo que pueden surgir durante el plazo del acuerdo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de las Tasas de Interés y Presión sobre los Costos de Financiamiento | -1.5% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo Crediticio y Ciclicidad Económica | -0.8% | Global, con mayor exposición en economías que enfrentan incertidumbre arancelaria y comercial | Mediano plazo (2-4 años) |
| Riesgo de Valor Residual y Obsolescencia de Equipos | -0.6% | Global, más agudo en los segmentos de tecnología de la información, telecomunicaciones y vehículos comerciales | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria, Fiscal y de Recuperación de Activos | -0.5% | Europa y América del Norte, con expansión a transacciones transfronterizas en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de las Tasas de Interés y Presión sobre los Costos de Financiamiento
Las tasas de interés siguen siendo la restricción más inmediata sobre la rentabilidad del financiamiento de equipos. La tasa preferencial fue del 7,5% a mediados de 2026, en comparación con el 3,25% a principios de 2022, manteniendo los costos de endeudamiento de equipos muy por encima de los niveles anteriores. La Asociación de Arrendamiento y Financiamiento de Equipos identificó el costo de los fondos como un riesgo principal para el segundo semestre de 2026. Los proveedores independientes dependen de líneas de crédito bancarias renovables, líneas de almacenamiento, compradores de flujo anticipado y mercados de valores respaldados por activos para su financiamiento. Esas fuentes pueden volverse más costosas o menos disponibles cuando los balances bancarios se ajustan, lo que requiere que los proveedores independientes gestionen su liquidez, precios, condiciones crediticias y ventas de cartera con mayor cuidado, incluso cuando la demanda subyacente de equipos sigue siendo saludable. La Asociación de Arrendamiento y Financiamiento de Equipos reportó una tasa de morosidad del 1,8% y una tasa de pérdidas del 0,46% en julio de 2026, pero el desempeño crediticio estable no elimina la presión creada por los mayores costos de financiamiento.
Riesgo de Valor Residual y Obsolescencia de Equipos
Los cambios tecnológicos rápidos pueden debilitar los supuestos de valor residual utilizados en la fijación de precios de arrendamiento. BNP Paribas Leasing Solutions encontró que el 87% de los líderes empresariales encuestados consideraba difícil la gestin de equipos al final de su vida útil. También encontró que el 68% afirmó que la gestión al final de la vida útil influía en sus decisiones de adquisición. Los activos de servidores y redes que respaldan cargas de trabajo de inteligencia artificial pueden requerir reemplazo en un plazo de 18 a 24 meses en algunas categorías. Los arrendamientos operativos con opciones de compra a valor de mercado justo pueden dejar al arrendador con exposición de recomercialización si los valores secundarios disminuyen. Este riesgo requiere que los proveedores alineen los plazos de los equipos, las disposiciones de mantenimiento y los planes de disposición con el ritmo esperado del cambio técnico, en lugar de depender únicamente de los patrones históricos de reventa que pueden ya no reflejar el valor de los activos tecnológicos que avanzan rápidamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Financiamiento: Los Arrendamientos Operativos Ganan Terreno a Través del Uso Flexible de Activos
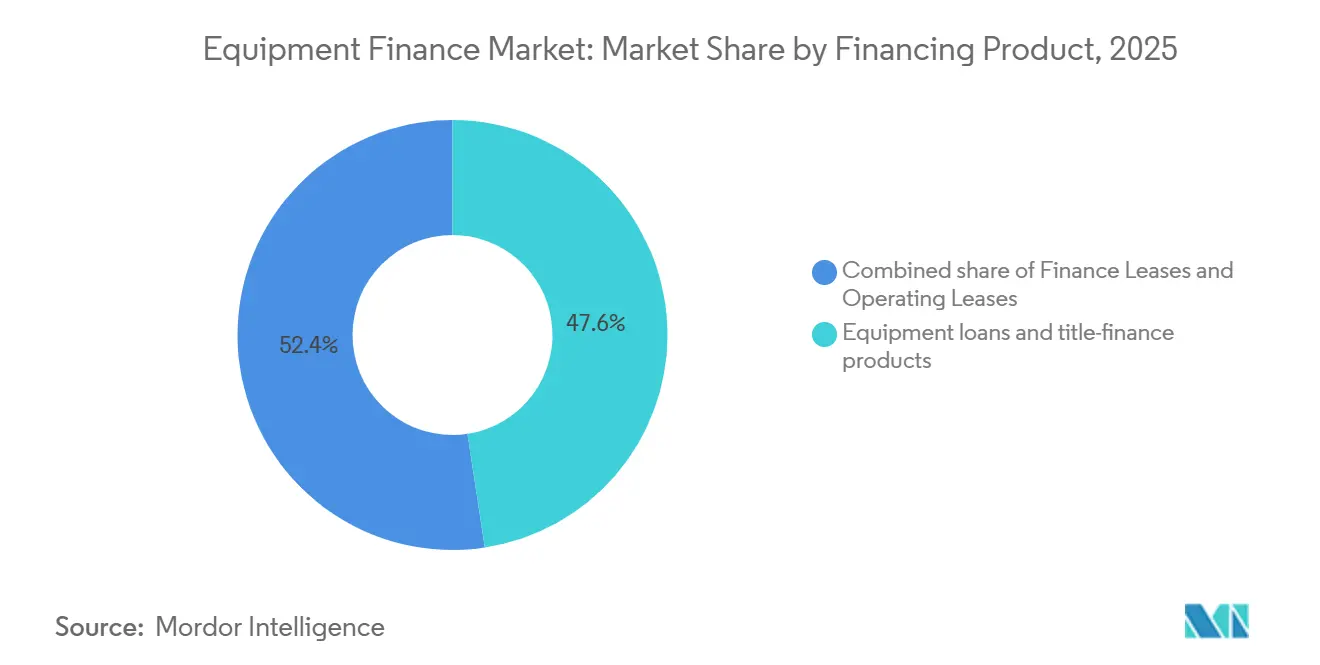
Los préstamos de equipos y los productos de financiamiento con título representaron el 47,6% del mercado de financiamiento de equipos en 2025. Las empresas más grandes e intensivas en capital continúan utilizando estas estructuras cuando la propiedad y el control a largo plazo de un activo son importantes. Las estructuras de préstamos tambin pueden alinearse con la planificación fiscal para empresas que tienen ingresos imponibles suficientes y una clara preferencia por mantener el equipo en sus libros, particularmente cuando se espera que el activo permanezca productivo durante un largo período. Los arrendamientos financieros siguen siendo relevantes donde los prestatarios buscan la economía de la propiedad a través de un contrato de arrendamiento. La industria de financiamiento de equipos, por tanto, continúa incluyendo estructuras de financiamiento que satisfacen diferentes requisitos de balance y operativos.
Se proyecta que los arrendamientos operativos crecerán a una CAGR del 7,4% hasta 2031, la tasa más rápida entre los productos de financiamiento. Las empresas utilizan arrendamientos operativos cuando desean flexibilidad, a medida que los equipos cambian o los niveles de uso varían. Esta estructura puede ser especialmente útil para activos que probablemente queden obsoletos antes del final de un período de propiedad convencional, porque le da al cliente un proceso definido para devolver, renovar o reemplazar equipos a medida que cambian los requisitos operativos. La Asociación de Financiamiento y Arrendamiento del Reino Unido reportó 877 millones de GBP (1.110 millones de USD) en nuevos negocios de arrendamiento operativo durante junio de 2026 y 2.440 millones de GBP (3.100 millones de USD) durante el primer semestre de 2026. El mercado de financiamiento de equipos puede beneficiarse de este cambio a medida que los clientes eligen cada vez más el acceso a los equipos sobre la propiedad directa, particularmente cuando necesitan proteger la liquidez, evitar comprometerse con un activo de valor futuro incierto o conservar la capacidad de ajustar la capacidad de los equipos a medida que cambian las condiciones empresariales.


Por Tipo de Activo: Los Equipos de Tecnología de la Información y Telecomunicaciones se Aceleran con la Inversión Digital
Los equipos industriales, de fabricación y manejo de materiales representaron el 17,4% del mercado de financiamiento de equipos en 2025, otorgando a esta categoría una posición de liderazgo dentro del mercado de financiamiento de equipos. Esta categoría está respaldada por la modernización de fábricas, la automatización y la inversión en capacidad de producción nacional. También atiende a una amplia base de clientes en producción industrial, almacenamiento, apoyo a la construcción y movimiento de materiales, lo que ayuda a mantener la demanda incluso cuando las condiciones de inversión difieren entre sectores industriales individuales o ubicaciones de usuarios finales. Los equipos de construcción y movimiento de tierras siguen siendo una parte importante de las carteras de activos financiados debido a las largas vidas útiles de los equipos y los grandes tamaños de las transacciones, mientras que la necesidad de mantenimiento, reemplazo periódico, planificación de utilización y despliegue específico en el sitio crea un papel continuo para los prestamistas que comprenden el uso comercial de estos activos. Los equipos agrícolas, de salud, energía y minería añaden necesidades de financiamiento distintas basadas en sus ciclos operativos y características de los activos.
Se proyecta que los equipos de tecnología de la información, telecomunicaciones y oficina crecerán a una CAGR del 9,2% hasta 2031 en el mercado de financiamiento de equipos. La Asociación de Financiamiento y Arrendamiento del Reino Unido reportó que el financiamiento de equipos de tecnología de la información aumentó un 21% interanual en junio de 2026. CHG-MERIDIAN reportó una cartera de tecnología gestionada de 12.590 millones de EUR (14.730 millones de USD) en 2025, tras un crecimiento interanual del 7%. Sus originaciones de arrendamiento en 2025 alcanzaron 3.120 millones de EUR (3.160 millones de USD), con un crecimiento del 10% vinculado a la inversión en tecnología y aplicaciones de inteligencia artificial. Los ciclos de actualización de hardware más rápidos hacen del arrendamiento una opción práctica para los operadores de nube y los equipos de tecnología empresarial que necesitan preservar la flexibilidad, evitar mantener equipos obsoletos durante demasiado tiempo y planificar las decisiones de reemplazo en torno al rendimiento del sistema y las necesidades de capacidad.
Por Industria de Usuario Final: La Fabricación Ancla la Demanda Mientras que las Tecnologías de la Información y las Comunicaciones Lideran el Crecimiento
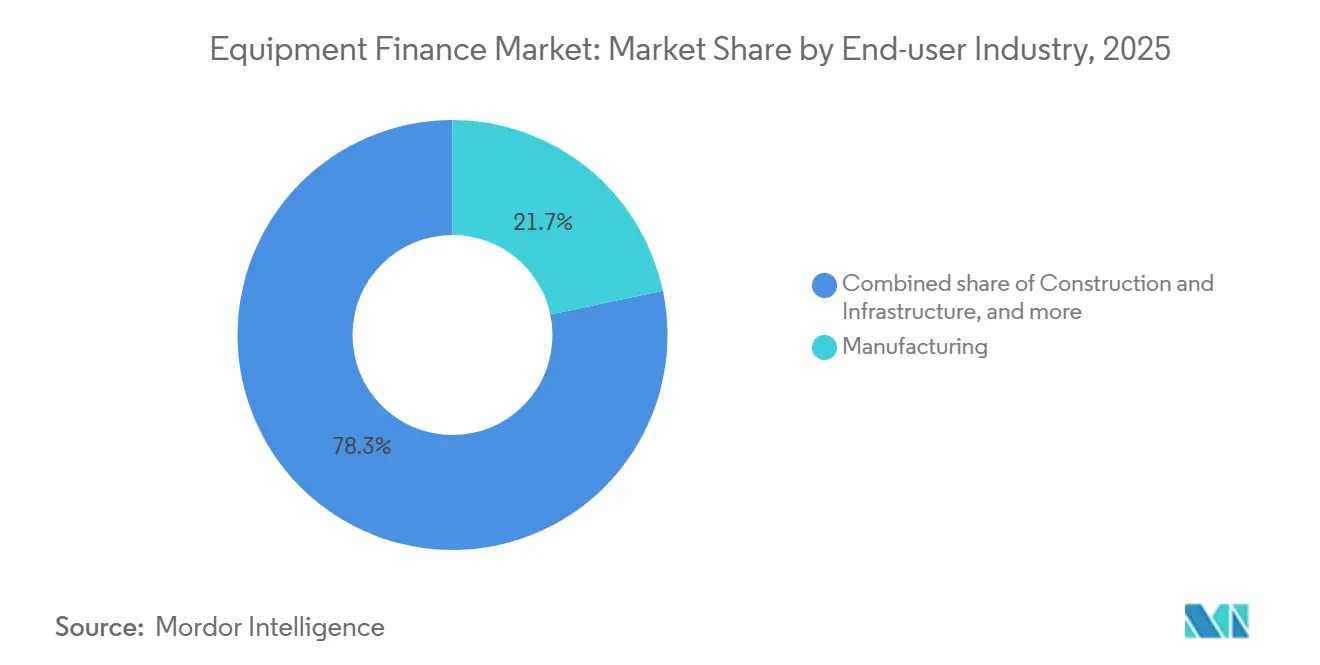
La fabricación representó el 21,7% del mercado de financiamiento de equipos en 2025. La maquinaria de producción, la robótica, los sistemas de manejo de materiales y los equipos de proceso requieren financiamiento que pueda coincidir con largas vidas operativas, necesidades de instalación, producción esperada y el perfil de flujo de caja de una instalación de producción que depende del equipo. La relocalización de la fabricación también está creando oportunidades de grandes transacciones en los Estados Unidos. La Asociación de Arrendamiento y Financiamiento de Equipos ha identificado la relocalización de la fabricación junto con la transición energética y los centros de datos de inteligencia artificial como oportunidades de financiamiento de equipos. La construcción, el transporte, la logística y los servicios públicos también requieren activos que comúnmente se financian a través de préstamos y arrendamientos financieros.
Se proyecta que la tecnología de la información y las comunicaciones crecerá a una CAGR del 9,4% hasta 2031. La tasa de crecimiento supera la CAGR general del mercado de financiamiento de equipos porque la infraestructura tecnológica requiere tanto inversión inicial como reemplazo frecuente, y porque el equipo a menudo debe expandirse junto con los sistemas relacionados de almacenamiento, redes, energía, refrigeración, seguridad y procesamiento de datos a medida que las cargas de trabajo digitales se vuelven más exigentes. La Asociación de Arrendamiento y Financiamiento de Equipos pronosticó 137.300 millones de USD en volumen de nuevos negocios de financiamiento de equipos en los Estados Unidos para 2026 tras el aumento de julio en la inversión relacionada con la inteligencia artificial. El volumen de pequeñas transacciones alcanzó 6.400 millones de USD en julio de 2026 a medida que los operadores de nube y empresariales financiaron equipos en redes distribuidas. Las empresas de comercio minorista, mayorista y electrónico también respaldan la demanda a través de almacenamiento automatizado y equipos de entrega de última milla, donde las decisiones de inversión están determinadas por los volúmenes de pedidos, la velocidad de cumplimiento, la disponibilidad de mano de obra y la necesidad de gestionar los costos de distribución.
Por Tipo de Proveedor: Los Proveedores Independientes Crecen Más Rápido que los Bancos
Los bancos y los proveedores afiliados a bancos representaron el 56,2% del mercado de financiamiento de equipos en 2025. Su posición refleja ventajas de financiamiento, amplias relaciones con clientes y la capacidad de ofrecer financiamiento de equipos junto con otros servicios de banca comercial. La Asociación de Arrendamiento y Financiamiento de Equipos señaló que las fusiones bancarias pueden llevar a algunas instituciones a reducir o abandonar las actividades de financiamiento de equipos. Esto puede llevar a los bancos a actuar con mayor frecuencia como compradores de carteras de empresas cautivas e independientes. Las empresas cautivas también tienen una posición sólida porque sus relaciones con distribuidores y fabricantes sitúan las opciones de financiamiento junto a las ventas de equipos, lo que permite al proveedor respaldar las transacciones en el mismo punto donde los clientes consideran el activo, su precio y sus requisitos operativos.
Se proyecta que las empresas independientes de financiamiento de equipos crecerán a una CAGR del 7,2% hasta 2031 en el mercado de financiamiento de equipos. Sus modelos operativos pueden respaldar transacciones del mercado medio donde los prestatarios valoran la velocidad, la suscripción especializada y las estructuras flexibles, especialmente cuando el activo es especializado, el cliente opera en un sector enfocado o el prestatario necesita un enfoque de financiamiento que difiera de los términos bancarios comerciales estandarizados. Los sistemas de originación digital pueden mejorar su capacidad para procesar solicitudes pequeñas y medianas. El financiamiento privado se está volviendo más relevante a medida que los proveedores buscan alternativas a las fuentes bancarias tradicionales, aunque el costo, la disponibilidad y los términos de este financiamiento pueden variar con el apetito de los inversores y las condiciones en el entorno crediticio más amplio. La industria de financiamiento de equipos está, por tanto, experimentando una mayor competencia entre bancos, empresas cautivas y empresas independientes especializadas.
Análisis Geográfico
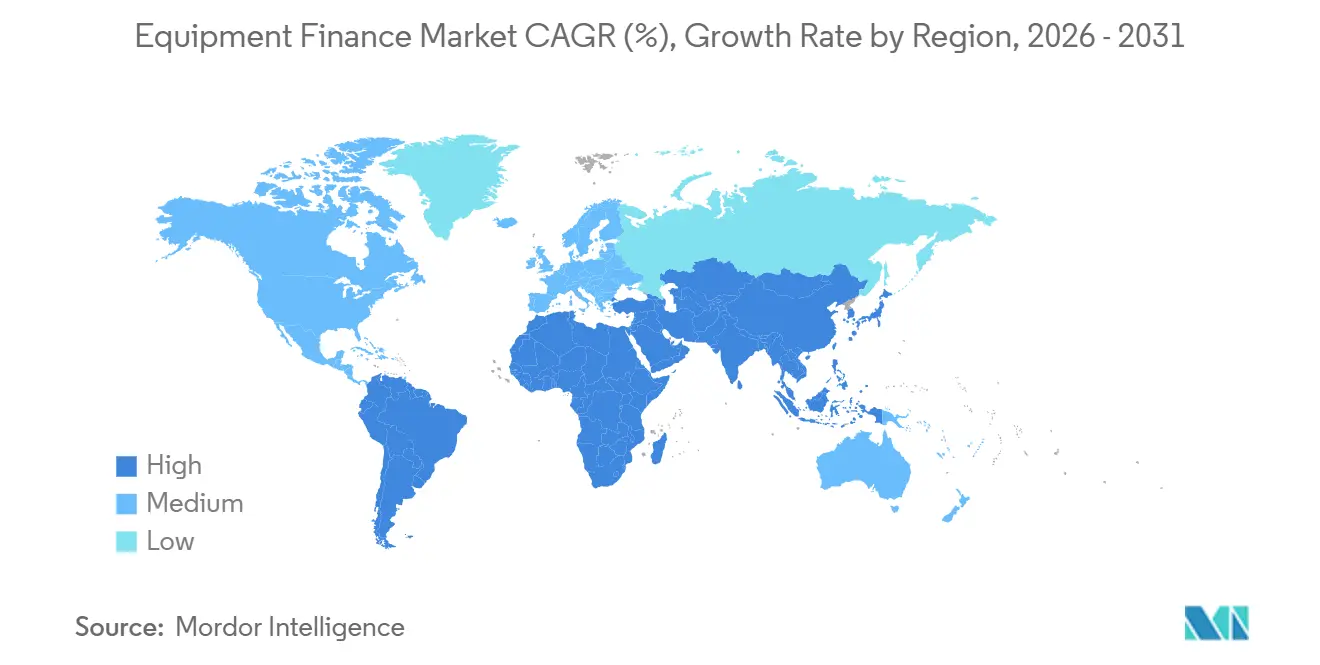
América del Norte representó el 39,8% del mercado de financiamiento de equipos en 2025 y se mantuvo como el mayor contribuyente regional. La Asociación de Arrendamiento y Financiamiento de Equipos pronosticó 137.300 millones de USD en volumen de nuevos negocios de financiamiento de equipos en los Estados Unidos para 2026, tras el aumento de julio en la inversión relacionada con la inteligencia artificial. El volumen de nuevos negocios hasta julio de 2026 fue un 16,8% mayor que en el período correspondiente de 2025. La región se beneficia de canales establecidos de bancos, empresas cautivas y titulización que pueden atender una amplia gama de activos y perfiles de prestatarios, desde equipos tecnológicos de pequeñas transacciones hasta transacciones industriales, de construcción, transporte y energía de gran envergadura con requisitos de documentación y financiamiento más largos. Canadá contribuye a través de necesidades de equipos de energía, minería y construcción. México se beneficia de la actividad manufacturera vinculada a la relocalización cercana, lo que puede crear demanda de equipos de producción, activos logísticos y estructuras de financiamiento relacionadas que respaldan el movimiento de la actividad industrial dentro de la región de América del Norte. Los elevados costos de financiamiento siguen siendo una preocupación porque la tasa preferencial se mantuvo en el 7,5% a mediados de 2026.
Europa representa una parte sustancial de la actividad global de arrendamiento y sigue siendo un contribuyente importante al mercado de financiamiento de equipos. El Reino Unido, Alemania, Japón, los Estados Unidos y China representaron más del 73% de la actividad global de arrendamiento. Alemania registró 83.120 millones de EUR (91.400 millones de USD) en nuevo financiamiento de arrendamiento durante 2025, un aumento del 3,2%. La tasa de penetración del arrendamiento en Alemania alcanzó el 26,6% en 2025. El Reino Unido reportó un crecimiento interanual del 15% en nuevos negocios de financiamiento de activos durante junio de 2026, incluyendo un crecimiento del 17% en plantas y maquinaria y un crecimiento del 21% en equipos de tecnología de la información. Los programas del Fondo Europeo de Inversiones y las asociaciones con KfW también están respaldando el acceso de las pymes a equipos al ayudar a los proveedores a ampliar la capacidad de financiamiento a empresas que invierten en activos productivos, herramientas digitales, mejoras medioambientales y equipos relacionados con infraestructura.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,1% hasta 2031, convirtiéndolo en el segmento regional de más rápido crecimiento. El Plan Nacional de Infraestructura de India tiene como objetivo más de 1,4 billones de USD en inversión hasta 2030. El sector de arrendamiento de China está transitando hacia el financiamiento basado en activos bajo cambios regulatorios, lo que puede poner más énfasis en el equipo subyacente, su uso y su valor en lugar de en estructuras que se asemejan al crédito general, al tiempo que también cambia el enfoque de los grandes grupos de arrendamiento que operan en toda la región. Los grupos de arrendamiento chinos también se están expandiendo hacia Vietnam, Indonesia y Filipinas. Japón proporciona capacidad de arrendamiento establecida, mientras que Corea del Sur, Australia y Singapur añaden escala regional a través de sistemas financieros maduros y diversas necesidades de equipos, dando a la región una combinación de mercados de arrendamiento desarrollados y destinos de inversión en rápida expansión. América del Sur, Oriente Medio y África ofrecen mayor potencial, pero enfrentan restricciones de divisas, tasas de interés y financiamiento transfronterizo.

Panorama Competitivo
El mercado de financiamiento de equipos está fragmentado, con competencia distribuida entre bancos, compañías financieras afiliadas a bancos, arrendadores independientes, empresas cautivas especializadas y plataformas de financiamiento digital. Los bancos mantienen ventajas a través del acceso al financiamiento y las relaciones comerciales establecidas, mientras que las empresas cautivas de fabricantes se benefician de la integración directa con los distribuidores y los canales de venta de equipos. Los proveedores independientes y especializados compiten a través de estructuras de financiamiento personalizadas, toma de decisiones más rápida, experiencia en activos y servicio al cliente especializado. Las plataformas digitales están aumentando aún más la competencia al agilizar la recepción de solicitudes, la suscripción, el servicio y el monitoreo de carteras. El mercado sigue abierto a proveedores que puedan combinar financiamiento competitivo, tecnología eficiente, experiencia específica en activos y una evaluación disciplinada de la calidad crediticia del prestatario y los valores residuales de los equipos.
BNP Paribas Leasing Solutions amplió su posición europea a través de la adquisición en abril de 2026 del negocio de arrendamiento de Mercedes-Benz. La adquisición añadió una cartera de arrendamiento de activos premium y amplió el alcance de financiamiento al consumidor de BNP Paribas. Su asociación con CNH Capital también respalda el financiamiento de equipos basado en el uso a través de un canal de fabricante de equipos originales. Caterpillar Financial Services reportó 991 millones de USD en ingresos del segundo trimestre de 2026 y continuó con un sólido volumen de nuevos negocios minoristas. La emisión de pagarés de 600 millones de USD de CNH Industrial Capital en junio de 2026 mostró cómo los proveedores cautivos están utilizando los mercados de capitales para respaldar los programas de financiamiento de clientes y distribuidores. Estas acciones muestran que las estrategias de los proveedores combinan la expansión de carteras, las relaciones con los fabricantes y el financiamiento diversificado.
El financiamiento transfronterizo sigue siendo difícil donde las prácticas de garantía y recuperación de activos varían entre jurisdicciones. Esto es particularmente relevante en Asia-Pacífico y Oriente Medio, donde los prestamistas pueden enfrentar mayores costos de transacción y procedimientos de recuperación más complejos. El mercado de financiamiento de equipos tiene espacio para proveedores que puedan estandarizar la documentación, el monitoreo de activos y el servicio a través de las fronteras, ya que los clientes que operan en más de un país pueden necesitar procesos contractuales consistentes incluso cuando las normas locales, los sistemas de registro de equipos, los tratamientos fiscales y los procedimientos de recuperación siguen siendo diferentes. Los mayores costos de financiamiento también pueden remodelar la competencia de precios entre bancos, empresas cautivas e independientes, ya que cada tipo de proveedor equilibra su propio costo de capital, las relaciones con los clientes, la especialización en activos y la capacidad de ofrecer condiciones de financiamiento que sigan siendo comercialmente viables. Las herramientas de inteligencia artificial pueden respaldar decisiones más rápidas, pero no eliminan la necesidad de experiencia en activos y disciplina crediticia, porque un proveedor de financiamiento aún debe comprender la condición, el uso esperado, el perfil de valor residual, las opciones de reventa, los requisitos de mantenimiento y la posición de propiedad legal asociada con cada categoría de activo.
Líderes de la Industria de Financiamiento de Equipos
BNP Paribas Leasing Solutions
Sumitomo Mitsui Finance and Leasing Co., Ltd.
DLL Group
Societe Generale Equipment Finance
Wells Fargo Equipment Finance
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Asociación de Arrendamiento y Financiamiento de Equipos elevó su pronóstico de volumen de nuevos negocios de financiamiento de equipos en los Estados Unidos para todo el año 2026 a 137.300 millones de USD tras un volumen mensual récord de 14.300 millones de USD en julio, impulsado por la inversión relacionada con la inteligencia artificial.
- Junio de 2026: CNH Industrial Capital LLC fijó el precio de 600 millones de USD en pagarés para financiar programas de financiamiento de distribuidores y clientes para equipos agrícolas y de construcción en América del Norte.
- Abril de 2026: BNP Paribas completó la adquisición del negocio de arrendamiento de Mercedes-Benz, ampliando su plataforma europea de financiamiento de equipos y vehículos.
- Febrero de 2026: KfW y Grenke AG lanzaron su cuarto programa de préstamo global conjunto, comprometiendo 200 millones de EUR (234 millones de USD) para el financiamiento de arrendamiento de digitalización, protección climática e inversión en infraestructura en Alemania.


Alcance del Informe Global del Mercado de Financiamiento de Equipos
| Préstamos de Equipos y Productos de Financiamiento con Título |
| Arrendamientos Financieros |
| Arrendamientos Operativos |
| Equipos Industriales, de Fabricación y Manejo de Materiales |
| Equipos de Construcción y Movimiento de Tierras |
| Equipos Marítimos, Ferroviarios e Intermodales |
| Equipos de Aviación |
| Equipos de Tecnología de la Información, Telecomunicaciones y Oficina |
| Equipos de Salud y Médicos |
| Equipos Agrícolas |
| Equipos de Energía, Electricidad y Servicios Públicos |
| Equipos de Minería y Campos Petroleros |
| Otros Equipos |
| Fabricación |
| Construcción e Infraestructura |
| Transporte y Logística |
| Aviación y Aeroespacial |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Minería |
| Salud y Ciencias de la Vida |
| Agricultura |
| Tecnología de la Información y las Comunicaciones |
| Comercio Minorista, Mayorista y Electrónico |
| Gobierno y Sector Público |
| Hostelería y Servicios de Alimentación |
| Otras Industrias de Usuarios Finales |
| Bancos y Proveedores de Financiamiento de Equipos Afiliados a Bancos |
| Compañías de Financiamiento de Equipos Cautivas |
| Compañías Independientes de Financiamiento de Equipos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Producto de Financiamiento | Préstamos de Equipos y Productos de Financiamiento con Título | |
| Arrendamientos Financieros | ||
| Arrendamientos Operativos | ||
| Por Tipo de Activo | Equipos Industriales, de Fabricación y Manejo de Materiales | |
| Equipos de Construcción y Movimiento de Tierras | ||
| Equipos Marítimos, Ferroviarios e Intermodales | ||
| Equipos de Aviación | ||
| Equipos de Tecnología de la Información, Telecomunicaciones y Oficina | ||
| Equipos de Salud y Médicos | ||
| Equipos Agrícolas | ||
| Equipos de Energía, Electricidad y Servicios Públicos | ||
| Equipos de Minería y Campos Petroleros | ||
| Otros Equipos | ||
| Por Industria de Usuario Final | Fabricación | |
| Construcción e Infraestructura | ||
| Transporte y Logística | ||
| Aviación y Aeroespacial | ||
| Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Minería | ||
| Salud y Ciencias de la Vida | ||
| Agricultura | ||
| Tecnología de la Información y las Comunicaciones | ||
| Comercio Minorista, Mayorista y Electrónico | ||
| Gobierno y Sector Público | ||
| Hostelería y Servicios de Alimentación | ||
| Otras Industrias de Usuarios Finales | ||
| Por Tipo de Proveedor de Financiamiento de Equipos | Bancos y Proveedores de Financiamiento de Equipos Afiliados a Bancos | |
| Compañías de Financiamiento de Equipos Cautivas | ||
| Compañías Independientes de Financiamiento de Equipos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de financiamiento de equipos hasta 2031?
La infraestructura de inteligencia artificial, el reemplazo de equipos, la inversión en fabricación y las estructuras de arrendamiento flexibles están respaldando la demanda hasta 2031.
¿Qué producto de financiamiento está creciendo más rápido?
Se proyecta que los arrendamientos operativos crecerán a una CAGR del 7,4% hasta 2031 a medida que las empresas buscan mayor flexibilidad en el uso de equipos.
¿Qué categoría de activos tiene el mayor crecimiento proyectado?
Se proyecta que los equipos de tecnología de la información, telecomunicaciones y oficina crecerán a una CAGR del 9,2% hasta 2031.
¿Qué sector de usuarios finales se está expandiendo más rápido?
Se proyecta que la tecnología de la información y las comunicaciones crecerá a una CAGR del 9,4% hasta 2031, respaldada por el gasto en infraestructura de inteligencia artificial.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,1% hasta 2031, respaldada por la inversión en infraestructura y la expansión de la actividad de arrendamiento.
¿Cuál es el principal riesgo para los proveedores de financiamiento de equipos?
Las tasas de interés más altas y los costos de financiamiento siguen siendo una preocupación importante, incluso cuando las métricas crediticias reportadas se mantuvieron estables en julio de 2026.
Última actualización de la página el:



