
Marktgröße und Marktanteile in der Ausrüstungsfinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Billionen US-Dollar |
| Marktgröße (2031) | 2.10 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Ausrüstungsfinanzierung von Mordor Intelligence
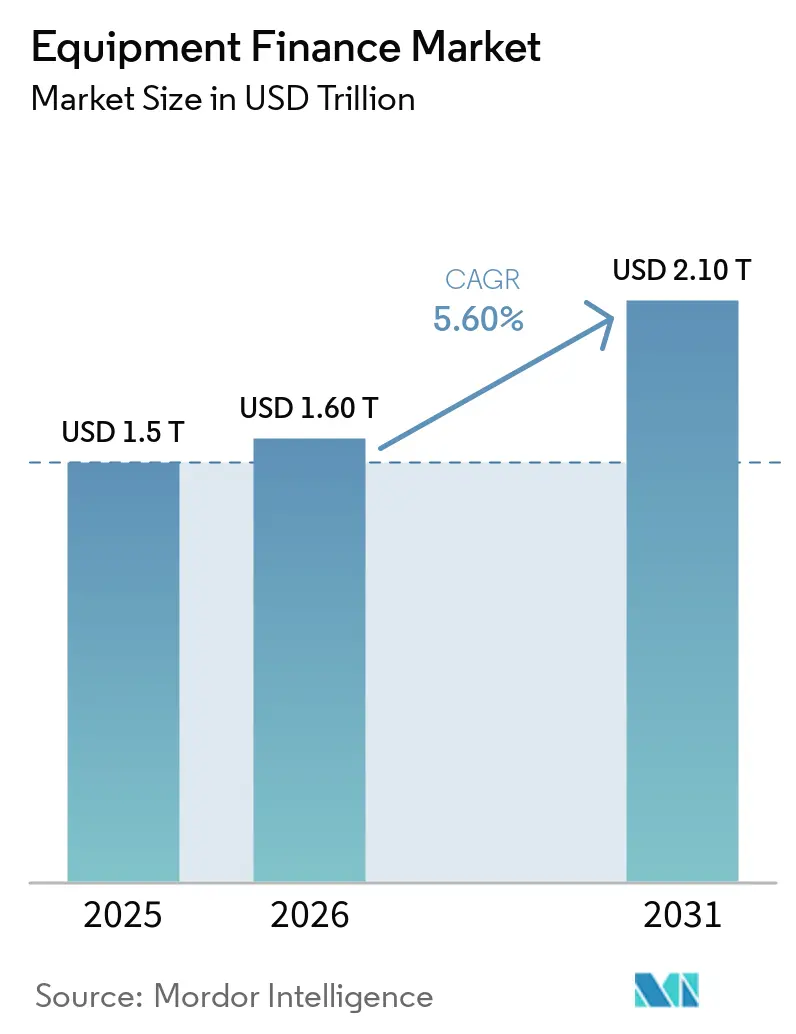
Die Marktgröße für Ausrüstungsfinanzierung wird voraussichtlich von 1,5 Billionen USD im Jahr 2025 auf 1,60 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,10 Billionen USD erreichen, was einem Wachstum mit einer CAGR von 5,60 % über den Zeitraum 2026–2031 entspricht.
Die Nachfrage wird durch Investitionen in Infrastruktur für künstliche Intelligenz, Fertigungskapazitäten, Energiesysteme und Ersatzanlagen gestützt. Finanzierungsanbieter reagieren darauf, indem sie flexiblen Leasingstrukturen, schnelleren Genehmigungsprozessen und herstellergestützten Programmen mehr Gewicht beimessen, die auf die unterschiedlichen Bedürfnisse von Großunternehmen, mittelgroßen Kreditnehmern, Händlern und spezialisierten Anlagennutzern eingehen können. Banken behalten aufgrund ihrer Finanzierungskapazität und etablierten Geschäftsbeziehungen eine bedeutende Rolle, während unabhängige Anbieter und Captive-Gesellschaften um Transaktionen konkurrieren, die größere Geschwindigkeit oder Branchenkenntnisse erfordern. Höhere Finanzierungskosten und Unsicherheiten über Anlagenwerte schränken weiterhin die Preisflexibilität ein, insbesondere bei Operating-Leasingverhältnissen und Technologieanlagen, bei denen der erwartete Wiederverkaufswert und der Zeitpunkt des Austauschs für die Rendite des Anbieters je Transaktion entscheidend bleiben. Der Markt für Ausrüstungsfinanzierung wächst daher durch eine Kombination aus großen Kapitalvorhaben und wiederkehrendem Ersatzbedarf in verschiedenen Kategorien von Betriebsanlagen.
Wesentliche Erkenntnisse des Berichts
- Nach Finanzierungsprodukten entfielen Ausrüstungsdarlehen und Eigentumsfinanzierungsprodukte im Jahr 2025 auf einen Marktanteil von 47,6 % am Markt für Ausrüstungsfinanzierung, während Operating-Leasingverhältnisse bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
- Nach Anlagentyp entfiel auf Industrie-, Fertigungs- und Materialhandhabungsanlagen im Jahr 2025 ein Marktanteil von 17,4 % am Markt für Ausrüstungsfinanzierung, während IT-, Telekommunikations- und Büroausstattung bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf die Fertigung im Jahr 2025 ein Anteil von 21,7 % an der Marktgröße für Ausrüstungsfinanzierung, während Informations- und Kommunikationstechnologie bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
- Nach Anbietertyp entfielen auf Banken und bankverbundene Anbieter im Jahr 2025 56,2 % der Marktgröße für Ausrüstungsfinanzierung, während unabhängige Ausrüstungsfinanzierungsgesellschaften bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
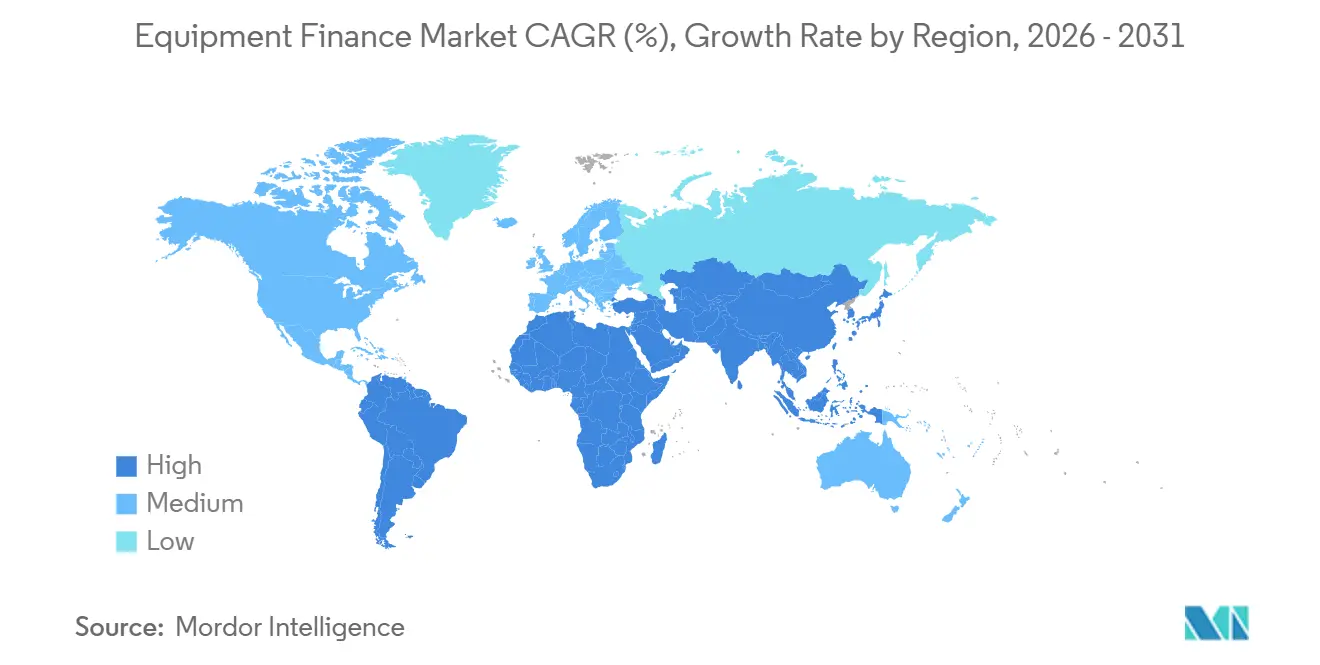
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 39,8 % am Markt für Ausrüstungsfinanzierung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Ausrüstungsfinanzierung
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalallokation mit geringem Anlagevermögen und Erhalt des Betriebskapitals | +1.2% | Global, am ausgeprägtesten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Anlagenersatz, Modernisierung und Kapitalinvestitionen | +1.5% | Global, KI-getriebener Anstieg in Nordamerika, infrastrukturgeführt im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zugang von KMU und mittelgroßen Unternehmen zu anlagenbesicherter Finanzierung | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| OEM-, Händler- und herstellergestützte Finanzierungsprogramme | +0.9% | Global, mit verstärkter Captive-Aktivität in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Ausrüstungsfinanzierung in Origination und Kreditvergabe | +0.6% | Nordamerika und Europa, mit rascher Verbreitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Flexible Leasing- und nutzungsbasierte Ausrüstungsmodelle | +0.7% | Global, mit dem schnellsten Verhaltensshift in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalallokation mit geringem Anlagevermögen und Erhalt des Betriebskapitals
Unternehmen überdenken, ob der Besitz von Anlagen weiterhin die beste Verwendung des verfügbaren Kapitals darstellt – eine Entscheidung, die die Nachfrage im gesamten Markt für Ausrüstungsfinanzierung prägt. Eine Umfrage von BNP Paribas Leasing Solutions unter mehr als 1.000 Führungskräften in 11 europäischen Ländern ergab, dass 95 % der Befragten der Meinung waren, Ausrüstung werde schneller veraltet als noch vor 5 Jahren. Dieselbe Umfrage ergab, dass 60 % das in Anlagen gebundene Kapital als Herausforderung betrachteten, während nur 17 % den Besitz noch als zentralen Wettbewerbsfaktor ansahen[1]BNP Paribas Leasing Solutions, „The European Business Equipment Outlook 2026”, BNP Paribas Leasing Solutions, leasingsolutions.bnpparibas.. Leasing- und nutzungsbasierte Modelle können die Liquidität für Personaleinstellungen, Lagerbestände, Software und andere Betriebsausgaben erhalten und es einem Unternehmen ermöglichen, die Mittelabflüsse mit den erwarteten Erträgen oder Kosteneinsparungen aus der Anlage während ihrer Nutzungsdauer in Einklang zu bringen. Der Markt für Ausrüstungsfinanzierung profitiert davon, wenn Finanzteams die betrieblichen und finanziellen Auswirkungen von Leasing gegenüber Direktkäufen abwägen, einschließlich der erwarteten Nutzungsdauer der Anlage, der Auswirkungen auf die verfügbare Kreditkapazität, des Bedarfs an planmäßigen Upgrades und der praktischen Rolle, die die Anlage im Tagesgeschäft spielt. IFRS 16 und ASC 842 haben die Leasingklassifizierung für viele Kreditnehmer zu einer bewussteren Finanzierungsentscheidung gemacht, da Finanzteams die buchhalterische Darstellung, die Auswirkungen auf die Berichterstattung, die Vertragsbedingungen und den praktischen Betriebsbedarf jeder Ausrüstungsvereinbarung berücksichtigen müssen.
Wachstum bei Anlagenersatz, Modernisierung und Kapitalinvestitionen
Die Infrastruktur für künstliche Intelligenz unterstützt einen raschen Anstieg der Nachfrage nach finanzierten Technologieanlagen und damit verbundenen physischen Vermögenswerten. Die Equipment Leasing and Finance Foundation verzeichnete im Juli 2026 ein saisonbereinigtes Neugeschäftsvolumen von 14,3 Milliarden USD, das sie auf Investitionen im Zusammenhang mit künstlicher Intelligenz zurückführte[2]Equipment Leasing and Finance Association, „CapEx Finance Index Juli 2026”, Equipment Leasing and Finance Association, elfaonline.org.. Der Finanzierungsbedarf geht über Server und Netzwerkausrüstung hinaus, da Rechenzentrumsprojekte auch Strom-, Kühlungs-, Bau- und Materialhandhabungsanlagen erfordern, wodurch Ausrüstungshersteller, Händler, Banken, Captive-Gesellschaften und unabhängige Anbieter in denselben Investitionszyklus eingebunden werden, auch wenn ihre finanzierten Anlagen unterschiedliche technische Funktionen erfüllen. Dieser breite Anlagenbedarf verknüpft digitale Investitionen mit mehreren Bereichen des Marktes für Ausrüstungsfinanzierung. Ersatzzyklen gewinnen dort an Bedeutung, wo Anlagenleistung, Energieverbrauch oder technologische Kompatibilität den Geschäftsbetrieb beeinflussen können, da das Festhalten an einer älteren Anlage den Wartungsaufwand erhöhen, die Kapazität einschränken oder die Kompatibilität mit neueren Produktions- und digitalen Systemen verringern kann.
Erweiterung des Zugangs von KMU und mittelgroßen Unternehmen zu anlagenbesicherter Finanzierung
Öffentliche und private Finanzierungsprogramme erweitern den Zugang zu Ausrüstungsfinanzierung für kleine und mittelständische Unternehmen. Der Europäische Investitionsfonds und die KfW unterstützten die abcfinance Group bei einer Transaktion, die ein Portfolio von mehr als 18.000 Leasingverträgen im Wert von 500 Millionen EUR (540 Millionen USD) umfasste. Die Transaktion war darauf ausgelegt, mehr als 380 Millionen EUR (410,4 Millionen USD) an neuer Finanzierung für Fahrzeuge, Maschinen und Ausrüstung freizusetzen. Grenke AG und KfW starteten im Februar 2026 ihr viertes gemeinsames globales Darlehensprogramm und stellten 200 Millionen EUR (216 Millionen USD) für KMU-Investitionen in Digitalisierung, Klimaschutz und Infrastruktur bereit. Die OECD berichtete, dass die Leasingaktivität im Jahr 2024 in 15 von 24 berichtenden Ländern zunahm[3]OECD, „Financing SMEs and Entrepreneurs 2026”, OECD Publishing, oecd.org.. Diese Programme können Spezialfinanzierer unterstützen, die Kreditnehmer außerhalb der traditionellen Bankkanäle bedienen, insbesondere wenn ein kleineres Unternehmen eine anlagenspezifische Struktur, einen schnelleren Entscheidungsprozess oder eine Finanzierung benötigt, die seine bestehenden Betriebskapitalfazilitäten schont.
OEM-, Händler- und herstellergestützte Finanzierungsprogramme
Captive-Finanzierungsprogramme bleiben wichtig, da sie Ausrüstungsverkäufe, Händlerbeziehungen und Finanzierungsoptionen am Kaufort miteinander verbinden. Caterpillar Financial Services meldete im zweiten Quartal 2026 einen Umsatz von 991 Millionen USD, verglichen mit 899 Millionen USD im zweiten Quartal 2025. Die ELFA berichtete, dass die Captive-Aktivität im Juli 2026 um 94,1 % gestiegen ist, was die größte monatliche Bewegung unter den Anbietertypen darstellt. Das Gemeinschaftsunternehmen von BNP Paribas und CNH Capital zeigt, wie Kreditgeber und Hersteller nutzungsbasierte Programme entwickeln, die mehr des Ausrüstungslebenszyklus abdecken. CNH Industrial Capital emittierte im Juni 2026 Schuldverschreibungen im Wert von 600 Millionen USD zur Finanzierung von Händler- und Kundenfinanzierungen im Bereich Landwirtschafts- und Baumaschinen[4]CHG-MERIDIAN, „CHG-MERIDIAN Exceeds USD 3 Billion in Lease Origination in 2025”, CHG-MERIDIAN, einpresswire.com.. Diese Vereinbarungen helfen Herstellern, den Absatz zu fördern, und bieten Kunden gleichzeitig einen auf die Anlage, ihre erwartete Nutzung, die Händlerbeziehung sowie die Wartungs- oder Ersatzanforderungen zugeschnittenen Finanzierungsweg, der während der Laufzeit der Vereinbarung entstehen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zinssatzvolatilität und Druck auf die Finanzierungskosten | -1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kreditrisiko und wirtschaftliche Zyklizität | -0.8% | Global, mit stärkerer Exposition in Volkswirtschaften, die mit Zoll- und Handelsunsicherheiten konfrontiert sind | Mittelfristig (2–4 Jahre) |
| Restwert- und Ausrüstungsveralterungsrisiko | -0.6% | Global, am stärksten in den Segmenten IT, Telekommunikation und Nutzfahrzeuge | Langfristig (≥ 4 Jahre) |
| Regulatorische, steuerliche und Komplexität bei der Vermögensrückgewinnung | -0.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf grenzüberschreitende Transaktionen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zinssatzvolatilität und Druck auf die Finanzierungskosten
Die Zinssätze bleiben die unmittelbarste Einschränkung für die Rentabilität der Ausrüstungsfinanzierung. Der Leitzins lag Mitte 2026 bei 7,5 %, verglichen mit 3,25 % Anfang 2022, was die Kreditkosten für Ausrüstung weit über das frühere Niveau hält. Die ELFA identifizierte die Finanzierungskosten als ein wesentliches Risiko für das zweite Halbjahr 2026. Unabhängige Anbieter sind auf Bankrevolver, Lagerfinanzierungslinien, Forward-Flow-Käufer und Märkte für forderungsbesicherte Wertpapiere angewiesen. Diese Quellen können teurer oder weniger verfügbar werden, wenn sich die Bankbilanzen verkürzen, was unabhängige Anbieter dazu zwingt, ihre Liquidität, Preisgestaltung, Kreditkonditionen und Portfolioverkäufe mit größerer Sorgfalt zu steuern, selbst wenn die zugrunde liegende Ausrüstungsnachfrage gesund bleibt. Die ELFA meldete im Juli 2026 eine Zahlungsverzugsquote von 1,8 % und eine Verlustquote von 0,46 %, aber eine stabile Kreditperformance beseitigt nicht den Druck, der durch höhere Finanzierungskosten entsteht.
Restwert- und Ausrüstungsveralterungsrisiko
Schnelle technologische Veränderungen können die bei der Leasingpreisgestaltung verwendeten Restwertannahmen schwächen. BNP Paribas Leasing Solutions stellte fest, dass 87 % der befragten Unternehmensführer das Management von Anlagen am Ende ihrer Nutzungsdauer als schwierig empfanden. Außerdem gaben 68 % an, dass das Management am Ende der Nutzungsdauer ihre Beschaffungsentscheidungen beeinflusste. Server- und Netzwerkanlagen, die Workloads für künstliche Intelligenz unterstützen, können in einigen Kategorien innerhalb von 18 bis 24 Monaten einen Austausch erfordern. Operating-Leasingverhältnisse mit Kaufoptionen zum Marktwert können den Leasinggeber einem Vermarktungsrisiko aussetzen, wenn die Sekundärwerte sinken. Dieses Risiko erfordert, dass Anbieter Ausrüstungslaufzeiten, Wartungsbestimmungen und Entsorgungspläne mit dem erwarteten Tempo des technischen Wandels in Einklang bringen, anstatt sich ausschließlich auf historische Wiederverkaufsmuster zu verlassen, die den Wert schnell fortschreitender Technologieanlagen möglicherweise nicht mehr widerspiegeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsprodukt: Operating-Leasingverhältnisse gewinnen durch flexible Anlagennutzung an Bedeutung
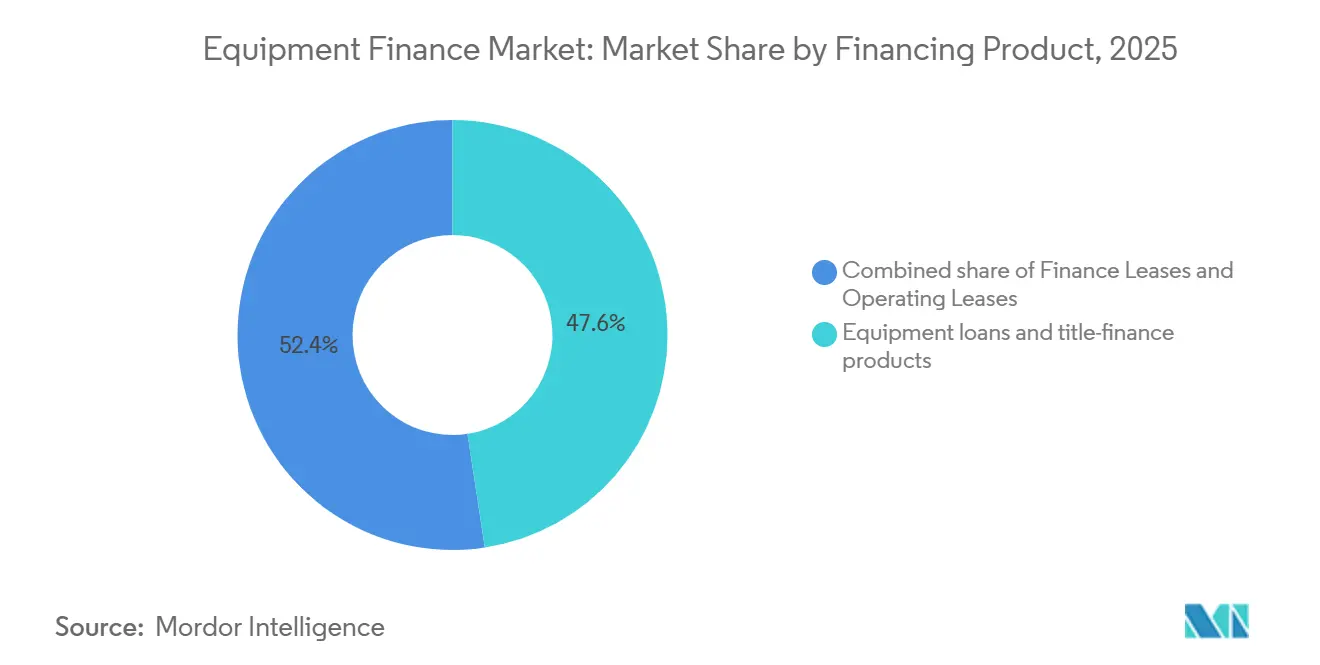
Ausrüstungsdarlehen und Eigentumsfinanzierungsprodukte hielten im Jahr 2025 einen Anteil von 47,6 % am Markt für Ausrüstungsfinanzierung. Größere und kapitalintensive Unternehmen nutzen diese Strukturen weiterhin, wenn Eigentum und langfristige Kontrolle über eine Anlage wichtig sind. Darlehensstrukturen können auch mit der Steuerplanung für Unternehmen in Einklang gebracht werden, die über ausreichend steuerpflichtiges Einkommen verfügen und die Anlage klar in ihrer Bilanz behalten möchten, insbesondere wenn erwartet wird, dass die Anlage über einen langen Zeitraum produktiv bleibt. Finanzierungsleasing bleibt relevant, wenn Kreditnehmer wirtschaftliche Eigentumsrechte über einen Leasingvertrag anstreben. Die Ausrüstungsfinanzierungsbranche umfasst daher weiterhin Finanzierungsstrukturen, die unterschiedliche Bilanz- und Betriebsanforderungen erfüllen.
Operating-Leasingverhältnisse werden bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen, der schnellsten Rate unter den Finanzierungsprodukten. Unternehmen nutzen Operating-Leasingverhältnisse, wenn sie Flexibilität wünschen, da sich Ausrüstung oder Nutzungsgrade ändern. Diese Struktur kann besonders nützlich für Anlagen sein, die wahrscheinlich vor dem Ende einer konventionellen Eigentumsdauer veralten, da sie dem Kunden einen definierten Prozess für die Rückgabe, Erneuerung oder den Austausch von Ausrüstung bietet, wenn sich die betrieblichen Anforderungen ändern. Die britische Finance and Leasing Association meldete im Juni 2026 ein Neugeschäftsvolumen bei Operating-Leasingverhältnissen von 877 Millionen GBP (1,11 Milliarden USD) und 2,44 Milliarden GBP (3,10 Milliarden USD) im ersten Halbjahr 2026. Der Markt für Ausrüstungsfinanzierung kann von diesem Wandel profitieren, da Kunden zunehmend den Zugang zu Ausrüstung dem direkten Eigentum vorziehen, insbesondere wenn sie die Liquidität schützen, eine Bindung an eine Anlage mit ungewissem zukünftigen Wert vermeiden oder die Fähigkeit behalten möchten, die Ausrüstungskapazität an veränderte Geschäftsbedingungen anzupassen.


Nach Anlagentyp: IT- und Telekommunikationsausrüstung beschleunigt sich durch digitale Investitionen
Industrie-, Fertigungs- und Materialhandhabungsanlagen hielten im Jahr 2025 einen Anteil von 17,4 % am Markt für Ausrüstungsfinanzierung und nahmen damit eine führende Position innerhalb des Marktes für Ausrüstungsfinanzierung ein. Diese Kategorie wird durch Fabrikmodernisierung, Automatisierung und Investitionen in inländische Produktionskapazitäten gestützt. Sie bedient auch eine breite Kundenbasis in der Industrieproduktion, Lagerhaltung, Bauunterstützung und im Materialumschlag, was dazu beiträgt, die Nachfrage aufrechtzuerhalten, selbst wenn die Investitionsbedingungen zwischen einzelnen Industriesektoren oder Endnutzerstandorten variieren. Bau- und Erdbewegungsmaschinen bleiben aufgrund langer Anlagenlebensdauern und großer Transaktionsvolumina ein wesentlicher Bestandteil finanzierter Anlagenportfolios, während der Bedarf an Wartung, periodischem Ersatz, Auslastungsplanung und standortspezifischem Einsatz eine anhaltende Rolle für Kreditgeber schafft, die die kommerzielle Nutzung dieser Anlagen verstehen. Landwirtschaftliche, Gesundheits-, Energie- und Bergbauanlagen fügen auf der Grundlage ihrer Betriebszyklen und Anlageneigenschaften unterschiedliche Finanzierungsanforderungen hinzu.
IT-, Telekommunikations- und Büroausstattung wird bis 2031 im Markt für Ausrüstungsfinanzierung voraussichtlich mit einer CAGR von 9,2 % wachsen. Die britische Finance and Leasing Association berichtete, dass die IT-Ausrüstungsfinanzierung im Juni 2026 im Jahresvergleich um 21 % gestiegen ist. CHG-MERIDIAN meldete im Jahr 2025 ein verwaltetes Technologieportfolio von 12,59 Milliarden EUR (14,73 Milliarden USD) nach einem Wachstum von 7 % im Jahresvergleich. Die Leasingabschlüsse im Jahr 2025 erreichten 3,12 Milliarden EUR (3,16 Milliarden USD), wobei 10 % des Wachstums auf Technologieinvestitionen und Anwendungen für künstliche Intelligenz zurückzuführen waren. Schnellere Hardware-Erneuerungszyklen machen Leasing zu einer praktischen Option für Cloud-Betreiber und Unternehmenstechnologieteams, die Flexibilität bewahren, das Festhalten an veralteter Ausrüstung vermeiden und Ersatzentscheidungen auf der Grundlage von Systemleistung und Kapazitätsbedarf planen müssen.
Nach Endverbraucherbranche: Fertigung verankert die Nachfrage, während IKT das Wachstum anführt
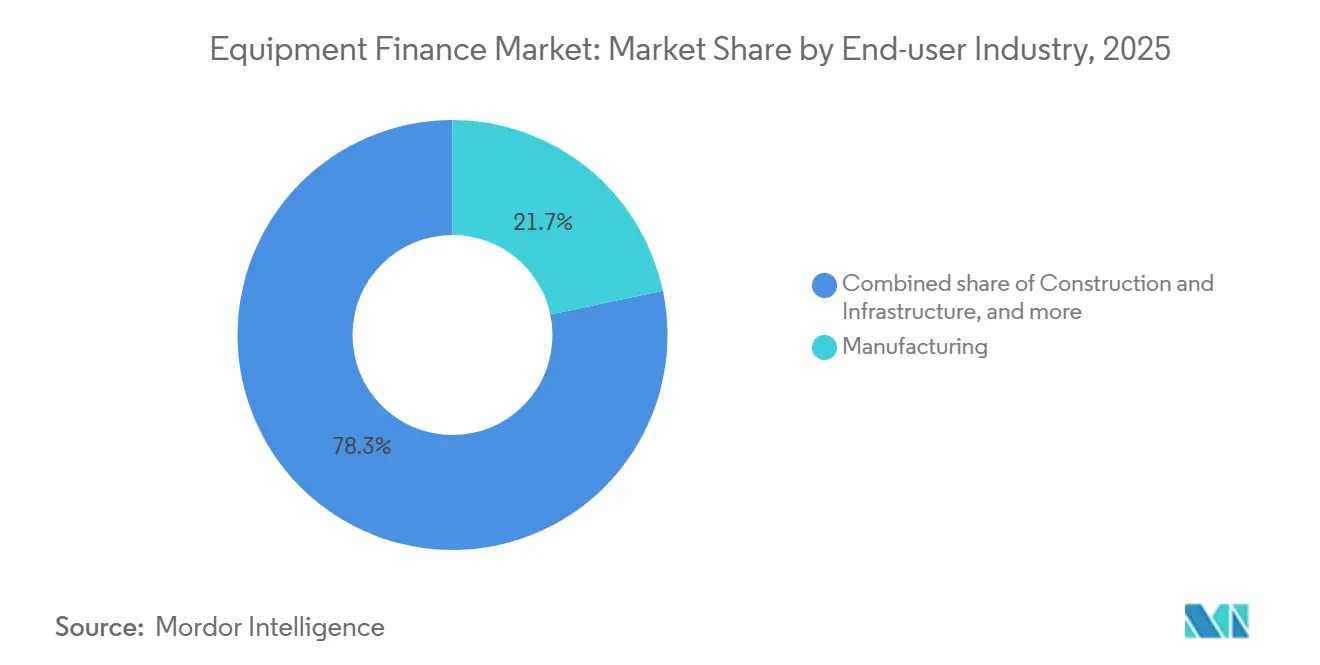
Die Fertigung hielt im Jahr 2025 einen Anteil von 21,7 % am Markt für Ausrüstungsfinanzierung. Produktionsmaschinen, Robotik, Materialhandhabungssysteme und Prozessanlagen erfordern alle eine Finanzierung, die lange Betriebslebensdauern, Installationsanforderungen, erwartete Produktionsleistung und das Cashflow-Profil einer Produktionsanlage, die von der Ausrüstung abhängt, berücksichtigen kann. Das Onshoring der Fertigung schafft auch Großtransaktionsmöglichkeiten in den Vereinigten Staaten. Die ELFA hat das Onshoring der Fertigung neben der Energiewende und Rechenzentren für künstliche Intelligenz als Ausrüstungsfinanzierungsmöglichkeiten identifiziert. Bau, Transport, Logistik und Versorgungsunternehmen benötigen ebenfalls Anlagen, die üblicherweise über Darlehen und Finanzierungsleasing finanziert werden.
Informations- und Kommunikationstechnologie wird bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen. Die Wachstumsrate übersteigt die CAGR des Gesamtmarktes für Ausrüstungsfinanzierung, da Technologieinfrastruktur sowohl Erstinvestitionen als auch häufigen Ersatz erfordert und da die Ausrüstung oft zusammen mit verwandten Systemen für Speicherung, Vernetzung, Strom, Kühlung, Sicherheit und Datenverarbeitung erweitert werden muss, wenn digitale Workloads anspruchsvoller werden. Die ELFA prognostizierte für 2026 ein Neugeschäftsvolumen in der Ausrüstungsfinanzierung in den Vereinigten Staaten von 137,3 Milliarden USD nach dem Anstieg im Juli bei KI-bezogenen Investitionen. Das Kleinvolumengeschäft erreichte im Juli 2026 6,4 Milliarden USD, da Cloud- und Unternehmensoperatoren Ausrüstung über verteilte Netzwerke finanzierten. Einzel-, Groß- und E-Commerce-Unternehmen stützen die Nachfrage ebenfalls durch automatisierte Lagerhaltung und Ausrüstung für die Zustellung auf der letzten Meile, wobei Investitionsentscheidungen durch Bestellvolumina, Erfüllungsgeschwindigkeit, Arbeitsverfügbarkeit und die Notwendigkeit zur Steuerung der Vertriebskosten geprägt werden.
Nach Anbietertyp: Unabhängige Anbieter wachsen schneller als Banken
Banken und bankverbundene Anbieter hielten im Jahr 2025 einen Anteil von 56,2 % am Markt für Ausrüstungsfinanzierung. Ihre Position spiegelt Finanzierungsvorteile, breite Kundenbeziehungen und die Fähigkeit wider, Ausrüstungsfinanzierung zusammen mit anderen Firmenkundendienstleistungen anzubieten. Die ELFA stellte fest, dass Bankfusionen einige Institute dazu veranlassen könnten, Ausrüstungsfinanzierungsaktivitäten zu reduzieren oder aufzugeben. Dies kann dazu führen, dass Banken häufiger als Portfoliokäufer von Captive-Gesellschaften und unabhängigen Anbietern auftreten. Captive-Gesellschaften haben ebenfalls eine starke Position, da ihre Händler- und Herstellerbeziehungen Finanzierungsoptionen neben dem Ausrüstungsverkauf platzieren und es dem Anbieter ermöglichen, Transaktionen an demselben Punkt zu unterstützen, an dem Kunden die Anlage, ihren Preis und ihre Betriebsanforderungen berücksichtigen.
Unabhängige Ausrüstungsfinanzierungsgesellschaften werden bis 2031 im Markt für Ausrüstungsfinanzierung voraussichtlich mit einer CAGR von 7,2 % wachsen. Ihre Geschäftsmodelle können mittelgroße Transaktionen unterstützen, bei denen Kreditnehmer Geschwindigkeit, spezialisiertes Underwriting und flexible Strukturen schätzen, insbesondere wenn die Anlage spezialisiert ist, der Kunde in einem fokussierten Sektor tätig ist oder der Kreditnehmer einen Finanzierungsansatz benötigt, der von standardisierten Firmenkundenkonditionen abweicht. Digitale Origination-Systeme können ihre Fähigkeit verbessern, kleine und mittelgroße Anträge zu bearbeiten. Private Finanzierung wird relevanter, da Anbieter Alternativen zu traditionellen Bankquellen suchen, obwohl die Kosten, Verfügbarkeit und Konditionen dieser Finanzierung je nach Investoreninteresse und den Bedingungen im weiteren Kreditumfeld variieren können. Die Ausrüstungsfinanzierungsbranche erlebt daher einen stärkeren Wettbewerb zwischen Banken, Captive-Gesellschaften und spezialisierten unabhängigen Unternehmen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 39,8 % am Markt für Ausrüstungsfinanzierung und blieb der größte regionale Beitragszahler. Die ELFA prognostizierte für 2026 ein Neugeschäftsvolumen in der Ausrüstungsfinanzierung in den Vereinigten Staaten von 137,3 Milliarden USD nach dem Anstieg im Juli bei KI-bezogenen Investitionen. Das Neugeschäftsvolumen bis Juli 2026 lag 16,8 % höher als im entsprechenden Zeitraum des Jahres 2025. Die Region profitiert von etablierten Bank-, Captive- und Verbriefungskanälen, die eine breite Palette von Anlagen und Kreditnehmerprofilen bedienen können, von kleinen Technologieanlagen bis hin zu großen Industrie-, Bau-, Transport- und energiebezogenen Transaktionen mit längeren Dokumentations- und Finanzierungsanforderungen. Kanada trägt durch den Bedarf an Energie-, Bergbau- und Baumaschinen bei. Mexiko profitiert von Fertigungsaktivitäten im Zusammenhang mit Nearshoring, was eine Nachfrage nach Produktionsanlagen, Logistikanlagen und damit verbundenen Finanzierungsstrukturen schaffen kann, die die Verlagerung industrieller Aktivitäten innerhalb der nordamerikanischen Region unterstützen. Erhöhte Finanzierungskosten bleiben ein Anliegen, da der Leitzins Mitte 2026 bei 7,5 % lag.
Europa repräsentiert einen wesentlichen Teil der globalen Leasingaktivität und bleibt ein wichtiger Beitragszahler zum Markt für Ausrüstungsfinanzierung. Das Vereinigte Königreich, Deutschland, Japan, die Vereinigten Staaten und China machten mehr als 73 % der globalen Leasingaktivität aus. Deutschland verzeichnete im Jahr 2025 ein neues Leasingfinanzierungsvolumen von 83,12 Milliarden EUR (91,4 Milliarden USD), ein Anstieg von 3,2 %. Die deutsche Leasingdurchdringungsrate erreichte im Jahr 2025 26,6 %. Das Vereinigte Königreich meldete im Juni 2026 ein Wachstum von 15 % im Jahresvergleich beim Neugeschäft in der Anlagenfinanzierung, einschließlich 17 % Wachstum bei Anlagen und Maschinen sowie 21 % Wachstum bei IT-Ausrüstung. Programme des Europäischen Investitionsfonds und KfW-Partnerschaften unterstützen auch den KMU-Zugang zu Ausrüstung, indem sie Anbietern helfen, die Finanzierungskapazität auf Unternehmen auszuweiten, die in produktive Anlagen, digitale Werkzeuge, Umweltverbesserungen und infrastrukturbezogene Ausrüstung investieren.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen und damit das am schnellsten wachsende regionale Segment darstellen. Indiens National Infrastructure Pipeline zielt auf Investitionen von mehr als 1,4 Billionen USD bis 2030 ab. Chinas Leasingsektor verlagert sich im Rahmen regulatorischer Änderungen hin zu anlagenbasierter Finanzierung, was möglicherweise mehr Fokus auf die zugrunde liegende Ausrüstung, ihre Nutzung und ihren Wert legt, anstatt auf Strukturen, die allgemeinem Kredit ähneln, und gleichzeitig den Ansatz größerer Leasinggruppen, die in der gesamten Region tätig sind, verändert. Chinesische Leasinggruppen expandieren auch nach Vietnam, Indonesien und auf die Philippinen. Japan bietet etablierte Leasingkapazitäten, während Südkorea, Australien und Singapur durch ausgereifte Finanzsysteme und vielfältige Ausrüstungsanforderungen regionale Größe hinzufügen und der Region eine Mischung aus entwickelten Leasingmärkten und sich schnell entwickelnden Investitionszielen verleihen. Südamerika, der Nahe Osten und Afrika bieten weiteres Potenzial, stehen aber vor Währungs-, Zinssatz- und grenzüberschreitenden Finanzierungsbeschränkungen.

Wettbewerbslandschaft
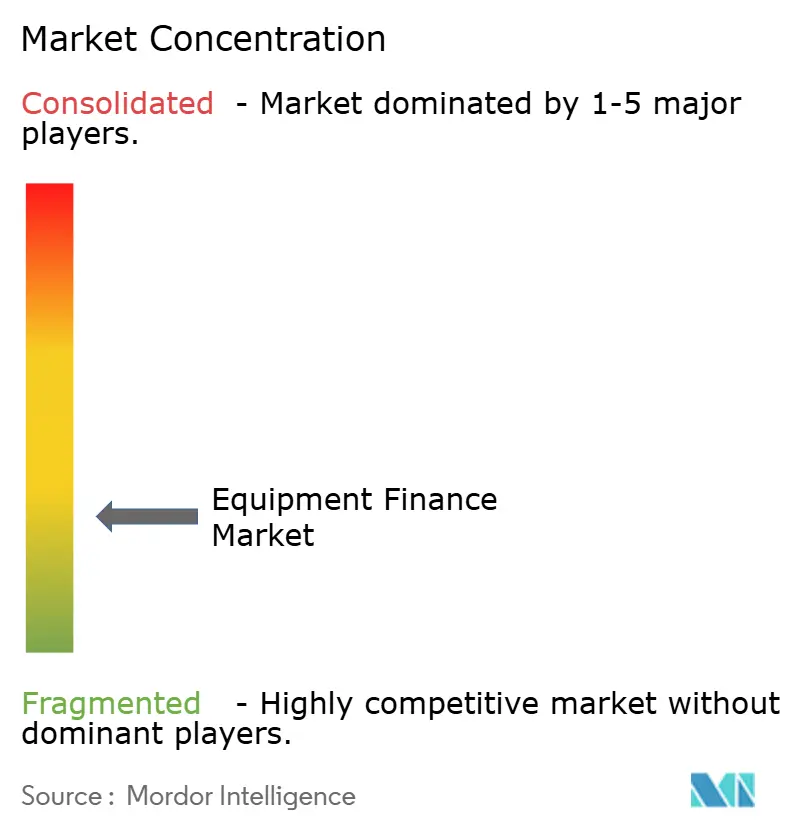
Der Markt für Ausrüstungsfinanzierung ist fragmentiert, wobei der Wettbewerb auf Banken, bankverbundene Finanzierungsgesellschaften, unabhängige Leasinggeber, spezialisierte Captive-Gesellschaften und digitale Finanzierungsplattformen verteilt ist. Banken behalten Vorteile durch Finanzierungszugang und etablierte Geschäftsbeziehungen, während Hersteller-Captives von der direkten Integration mit Händlern und Ausrüstungsvertriebskanälen profitieren. Unabhängige und spezialisierte Anbieter konkurrieren durch maßgeschneiderte Finanzierungsstrukturen, schnellere Entscheidungsfindung, Anlagenexpertise und spezialisierte Kundenbetreuung. Digitale Plattformen verstärken den Wettbewerb weiter, indem sie die Antragsaufnahme, das Underwriting, die Betreuung und die Portfolioüberwachung rationalisieren. Der Markt bleibt offen für Anbieter, die wettbewerbsfähige Finanzierung, effiziente Technologie, anlagenspezifische Expertise und eine disziplinierte Bewertung der Kreditqualität der Kreditnehmer und der Restwerte der Ausrüstung kombinieren können.
BNP Paribas Leasing Solutions stärkte seine europäische Position durch die Übernahme des Leasinggeschäfts von Mercedes-Benz im April 2026. Die Übernahme fügte ein Leasingportfolio für Premiumanlagen hinzu und erweiterte die Reichweite von BNP Paribas im Verbraucherfinanzierungsbereich. Seine CNH Capital-Partnerschaft unterstützt auch nutzungsbasierte Ausrüstungsfinanzierung über einen Originalausrüstungshersteller-Kanal. Caterpillar Financial Services meldete im zweiten Quartal 2026 einen Umsatz von 991 Millionen USD und ein weiterhin starkes Neugeschäftsvolumen im Einzelhandel. Die Emission von Schuldverschreibungen im Wert von 600 Millionen USD durch CNH Industrial Capital im Juni 2026 zeigte, wie Captive-Anbieter Kapitalmärkte nutzen, um Kunden- und Händlerfinanzierungsprogramme zu unterstützen. Diese Maßnahmen zeigen, dass die Anbieterstrategien Portfolioerweiterung, Herstellerbeziehungen und diversifizierte Finanzierung kombinieren.
Grenzüberschreitende Finanzierung bleibt schwierig, wo Anlagensicherungs- und Rückgewinnungspraktiken über Rechtsordnungen hinweg variieren. Dies ist besonders relevant im asiatisch-pazifischen Raum und im Nahen Osten, wo Kreditgeber mit höheren Transaktionskosten und komplexeren Rückgewinnungsverfahren konfrontiert sein können. Der Markt für Ausrüstungsfinanzierung bietet Raum für Anbieter, die Dokumentation, Anlagenüberwachung und Betreuung über Grenzen hinweg standardisieren können, da Kunden, die in mehr als einem Land tätig sind, möglicherweise konsistente Vertragsprozesse benötigen, auch wenn lokale Regeln, Anlagenregistrierungssysteme, steuerliche Behandlungen und Rückgewinnungsverfahren unterschiedlich bleiben. Höhere Finanzierungskosten können auch den Preiswettbewerb zwischen Banken, Captive-Gesellschaften und unabhängigen Anbietern neu gestalten, da jeder Anbietertyp seine eigenen Kapitalkosten, Kundenbeziehungen, Anlagenspezialisierung und die Fähigkeit, Finanzierungskonditionen anzubieten, die wirtschaftlich tragfähig bleiben, ausbalanciert. Werkzeuge für künstliche Intelligenz können schnellere Entscheidungen unterstützen, beseitigen jedoch nicht die Notwendigkeit von Anlagenexpertise und Kreditdisziplin, da ein Finanzierungsanbieter weiterhin den Zustand, die erwartete Nutzung, das Restwertprofil, die Wiederverkaufsoptionen, die Wartungsanforderungen und die rechtliche Eigentumsposition jeder Anlagenkategorie verstehen muss.
Branchenführer in der Ausrüstungsfinanzierung
BNP Paribas Leasing Solutions
Sumitomo Mitsui Finance and Leasing Co., Ltd.
DLL Group
Societe Generale Equipment Finance
Wells Fargo Equipment Finance
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die ELFA erhöhte ihre Jahresprognose 2026 für das Neugeschäftsvolumen in der Ausrüstungsfinanzierung in den Vereinigten Staaten auf 137,3 Milliarden USD nach einem Rekordmonatsvolumen von 14,3 Milliarden USD im Juli, angetrieben durch KI-bezogene Investitionen.
- Juni 2026: CNH Industrial Capital LLC emittierte Schuldverschreibungen im Wert von 600 Millionen USD zur Finanzierung von Händler- und Kundenfinanzierungsprogrammen für Landwirtschafts- und Baumaschinen in Nordamerika.
- April 2026: BNP Paribas schloss die Übernahme des Leasinggeschäfts von Mercedes-Benz ab und erweiterte damit seine europäische Plattform für Ausrüstungs- und Fahrzeugfinanzierung.
- Februar 2026: KfW und Grenke AG starteten ihr viertes gemeinsames globales Darlehensprogramm und verpflichteten sich zu 200 Millionen EUR (234 Millionen USD) für Leasingfinanzierungen für Digitalisierung, Klimaschutz und Infrastrukturinvestitionen in Deutschland.


Umfang des globalen Marktberichts zur Ausrüstungsfinanzierung
| Ausrüstungsdarlehen und Eigentumsfinanzierungsprodukte |
| Finanzierungsleasing |
| Operating-Leasingverhältnisse |
| Industrie-, Fertigungs- und Materialhandhabungsanlagen |
| Bau- und Erdbewegungsmaschinen |
| Marine-, Schienen- und intermodale Ausrüstung |
| Luftfahrtausrüstung |
| Informationstechnologie, Telekommunikation und Büroausstattung |
| Gesundheits- und Medizinausrüstung |
| Landwirtschaftliche Ausrüstung |
| Energie-, Strom- und Versorgungsausrüstung |
| Bergbau- und Ölfeld-Ausrüstung |
| Sonstige Ausrüstung |
| Fertigung |
| Bau und Infrastruktur |
| Transport und Logistik |
| Luftfahrt und Raumfahrt |
| Energie und Versorgung |
| Öl und Gas |
| Bergbau |
| Gesundheitswesen und Biowissenschaften |
| Landwirtschaft |
| Informations- und Kommunikationstechnologie |
| Einzel-, Groß- und E-Commerce |
| Öffentlicher Sektor und Behörden |
| Gastgewerbe und Gastronomie |
| Sonstige Endverbraucherbranchen |
| Banken und bankverbundene Ausrüstungsfinanzierungsanbieter |
| Captive-Ausrüstungsfinanzierungsgesellschaften |
| Unabhängige Ausrüstungsfinanzierungsgesellschaften |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzierungsprodukt | Ausrüstungsdarlehen und Eigentumsfinanzierungsprodukte | |
| Finanzierungsleasing | ||
| Operating-Leasingverhältnisse | ||
| Nach Anlagentyp | Industrie-, Fertigungs- und Materialhandhabungsanlagen | |
| Bau- und Erdbewegungsmaschinen | ||
| Marine-, Schienen- und intermodale Ausrüstung | ||
| Luftfahrtausrüstung | ||
| Informationstechnologie, Telekommunikation und Büroausstattung | ||
| Gesundheits- und Medizinausrüstung | ||
| Landwirtschaftliche Ausrüstung | ||
| Energie-, Strom- und Versorgungsausrüstung | ||
| Bergbau- und Ölfeld-Ausrüstung | ||
| Sonstige Ausrüstung | ||
| Nach Endverbraucherbranche | Fertigung | |
| Bau und Infrastruktur | ||
| Transport und Logistik | ||
| Luftfahrt und Raumfahrt | ||
| Energie und Versorgung | ||
| Öl und Gas | ||
| Bergbau | ||
| Gesundheitswesen und Biowissenschaften | ||
| Landwirtschaft | ||
| Informations- und Kommunikationstechnologie | ||
| Einzel-, Groß- und E-Commerce | ||
| Öffentlicher Sektor und Behörden | ||
| Gastgewerbe und Gastronomie | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Anbietertyp in der Ausrüstungsfinanzierung | Banken und bankverbundene Ausrüstungsfinanzierungsanbieter | |
| Captive-Ausrüstungsfinanzierungsgesellschaften | ||
| Unabhängige Ausrüstungsfinanzierungsgesellschaften | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Ausrüstungsfinanzierung bis 2031 an?
Infrastruktur für künstliche Intelligenz, Anlagenersatz, Fertigungsinvestitionen und flexible Leasingstrukturen stützen die Nachfrage bis 2031.
Welches Finanzierungsprodukt wächst am schnellsten?
Operating-Leasingverhältnisse werden bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen, da Unternehmen mehr Flexibilität bei der Ausrüstungsnutzung anstreben.
Welche Anlagenkategorie hat das höchste prognostizierte Wachstum?
IT-, Telekommunikations- und Büroausstattung wird bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen.
Welcher Endverbrauchersektor expandiert am schnellsten?
Informations- und Kommunikationstechnologie wird bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen, unterstützt durch Ausgaben für KI-Infrastruktur.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen, unterstützt durch Infrastrukturinvestitionen und expandierende Leasingaktivitäten.
Was ist das Hauptrisiko für Ausrüstungsfinanzierungsanbieter?
Höhere Zinssätze und Finanzierungskosten bleiben ein wesentliches Anliegen, auch wenn die gemeldeten Kreditkennzahlen im Juli 2026 stabil blieben.
Seite zuletzt aktualisiert am:



