
設備ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.60 兆米ドル |
| 市場規模 (2031) | 2.10 兆米ドル |
| Growth Rate (2026 - 2031) | 5.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる設備ファイナンス市場分析
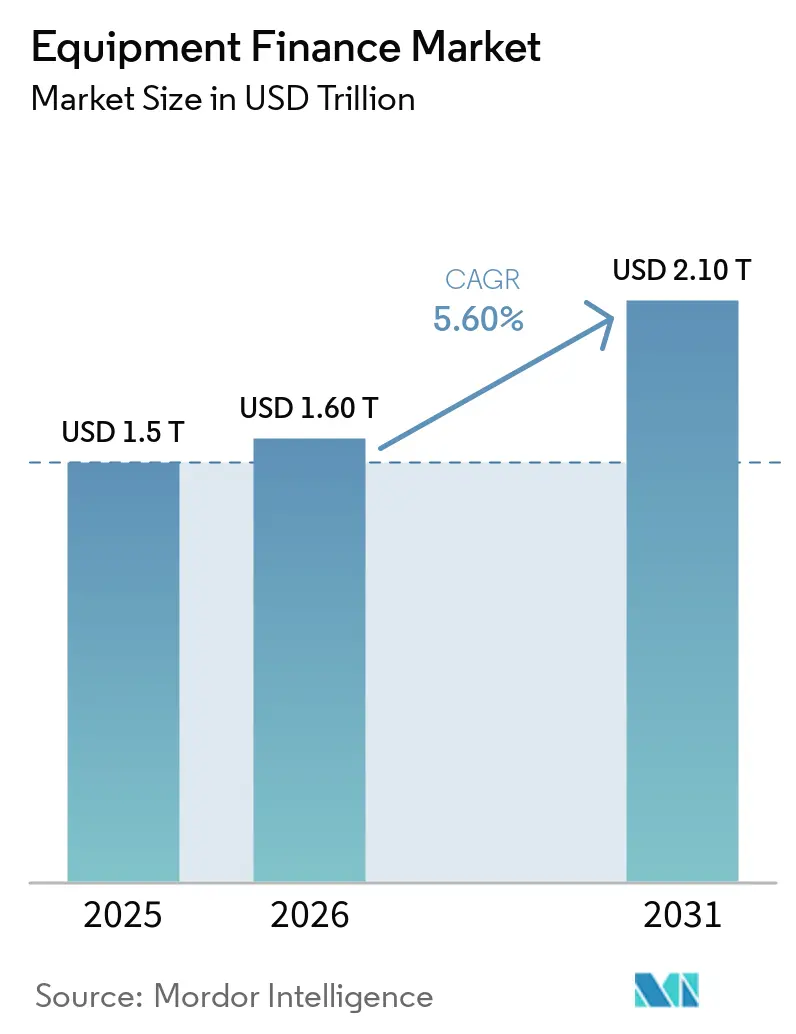
設備ファイナンス市場規模は、2025年の1.5 トリリオン 米ドルから2026年には1.60 トリリオン 米ドルに増加し、2031年までに2.10 トリリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.60%で成長します。
人工知能インフラ、製造能力、エネルギーシステム、および代替設備への投資が需要を下支えしています。ファイナンス提供者は、大企業、中規模借入者、ディーラー、および専門資産ユーザーの異なるニーズに対応するため、柔軟なリース構造、迅速な審査プロセス、およびメーカー支援プログラムをよ重視する方向で対応しています。銀行は資金調達能力と確立された商業関係により引き続き大きな役割を担う一方、独立系プロバイダーおよびキャプティブは、より高いスピードまたはセクター知識を必要とする取引において競争しています。資金調達コストの上昇と資産価値の不確実性は、特にオペレーティングリースおよびテクノロジー設備において価格設定の柔軟性を引き続き制限しており、予想される再販価値と代替のタイミングが各取引における提供者のリターンの中心的要素となっています。設備ファイナンス市場は、大規模な資本プロジェクトとビジネス設備カテゴリー全体にわたる継続的な代替需要の組み合わせによって成長しています。
主要レポートのポイント
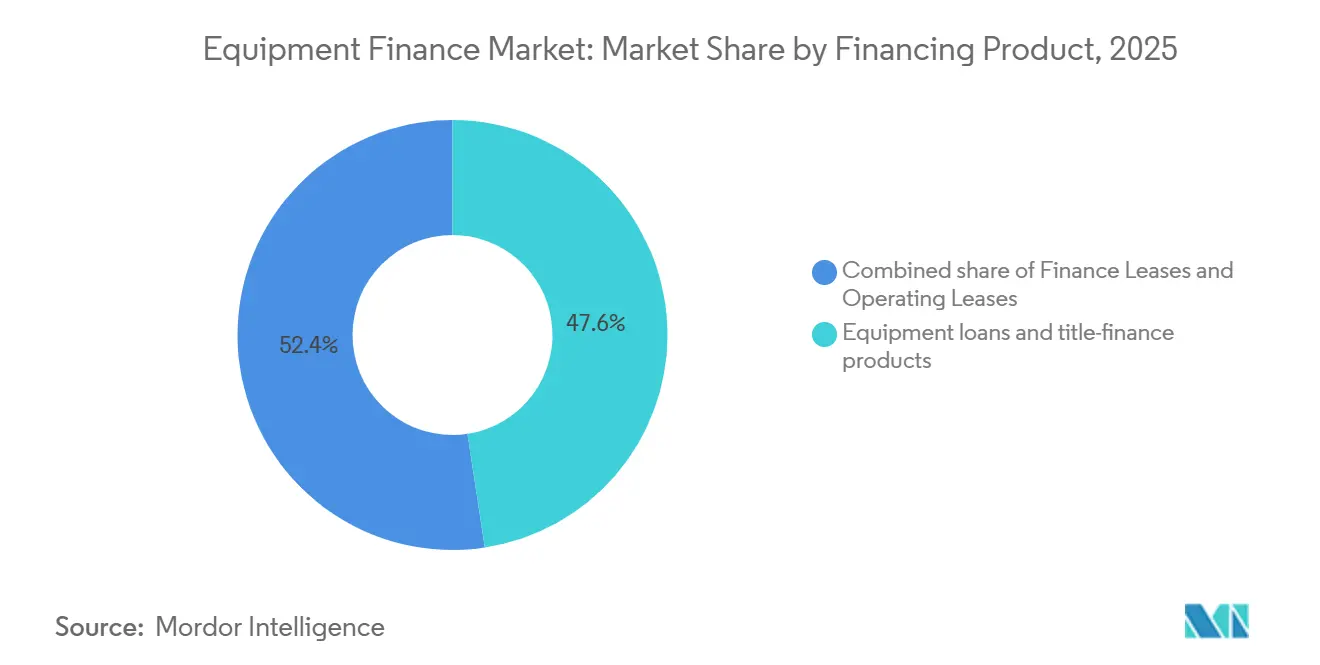
- ファイナンス商品別では、設備ローンおよびタイトルファイナンス商品が2025年の設備ファイナンス市場シェアの47.6%を占め、オペレーティングリースは2031年にかけてCAGR 7.4%で成長する見込みです。
- 資産タイプ別では、産業・製造・マテリアルハンドリング設備が2025年の設備ファイナンス市場シェアの17.4%を占め、IT・通信・オフィス機器は2031年にかけてCAGR 9.2%で成長する見込みです。
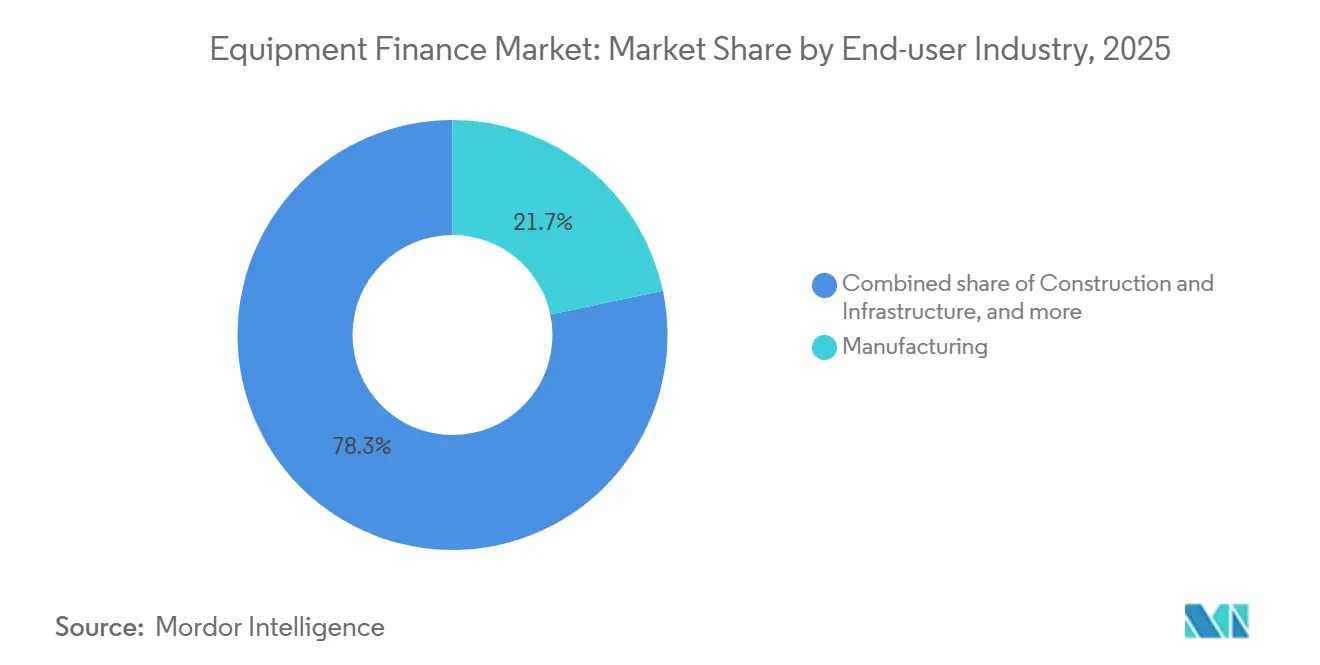
- エンドユーザー産業別では、製造業が2025年の設備ファイナンス市場規模の21.7%を占め、情報通信技術は2031年にかけてCAGR 9.4%で成長する見込みです。
- プロバイダータイプ別では、銀行および銀行系プロバイダーが2025年の設備ファイナンス市場規模の56.2%を占め、独立系設備ファイナンス会社は2031年にかけてCAGR 7.2%で成長する見込みです。
- 地域別では、北米が2025年の設備ファイナンス市場の39.8%を占め、アジア太平洋地域は2031年にかけてCAGR 7.1%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル設備ファイナンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| アセットライト型 資本配分と運転資本の保全 | +1.2% | グローバル、 特に北米および西欧で顕著 | 中期 (2~4年) |
| 設備の 代替・近代化・資本投資 | +1.5% | グローバル、 北米でAI主導の急増、アジア太平洋地域でインフラ主導 | 短期 (2年以内) |
| 中小企業 および中堅市場の資産担保ファイナンスへのアクセス | +0.8% | アジア太平洋地域が中心、 欧州および南米への波及あり | 中期 (2~4年) |
| OEM、 ディーラー、およびベンダー支援ファイナンスプログラム | +0.9% | グローバル、 北米およびアジア太平洋地域でキャプティブの強化 | 中期 (2~4年) |
| 設備ファイナンスの オリジネーションおよびアンダーライティングのデジタル化 | +0.6% | 北米 および欧州、アジア太平洋地域での急速な普及 | 中期 (2~4年) |
| 柔軟な リースおよびユーセージベースの設備モデル | +0.7% | グローバル、 欧州で最も速い行動変容 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
アセットライト型資本配分と運転資本の保全
企業は設備の所有が利用可能な資本の最善の活用方法であるかどうかを再評価しており、この判断が設備ファイナンス市場全体の需要を形成しています。BNP Paribas Leasing Solutionsが欧州11カ国の1,000人以上のリーダーを対象に実施した調査では、95%が設備の陳腐化が5年前より速くなったと回答しました。同調査では、60%が資産に拘束された資本を課題と考える一方、所有権を競争力の中心と見なすのはわずか17%にとどまりました[1]BNP Paribas Leasing Solutions、「欧州ビジネス設備アウトルック2026」、BNP Paribas Leasing Solutions、leasingsolutions.bnpparibas。。リースおよびユーセージベースモデルは、採用・在庫・ソフトウェアその他の運営ニーズのために流動性を確保し、設備の有効期間中に期待される収益またはコスト削減に合わせてキャッシュアウトフローを調整することを可能にします。設備ファイナンス市場は、財務チームがリースと直接購入の運営上・財務上の効果を比較する際に恩恵を受けます。その比較には、資産の予想耐用年数、利用可能な信用枠への影響、定期的なアップグレードの必要性、および設備が日常業務において果たす実際の役割が含まれます。IFRS 16およびASC 842は、リース分類を多くの借入者にとってより慎重なファイナンス上の意思決定とし、財務チームが各設備契約の会計上の表示、報告への影響、契約条件、および実際の運営ニーズを考慮しなければならないようにしています。
設備の代替・近代化・資本投資の成長
人工知能インフラは、ファイナンスされたテクノロジーおよび関連する物理的資産への需要の急速な増加を支えています。設備リース・ファイナンス財団は、2026年7月の季節調整済み新規ビジネス量が143億 米ドルに達したと記録し、これを人工知能関連投資によるものとしました[2]設備リース・ファイナンス協会、「設備投資ファイナンス指数2026年7月」、設備リース・ファイナンス協会、elfaonline.org。。ファイナンスの必要性はサーバーやネットワーク機器にとどまらず、データセンタープロジェクトには電力・冷却・建設・マテリアルハンドリング資産も必要であり、設備メーカー・ディーラー・銀行・キャプティブ・独立系プロバイダーが、ファイナンスされた資産が異なる技術的機能を果たすにもかかわらず、同じ投資サイクルに組み込まれています。この広範な資産要件は、デジタル投資を設備ファイナンス市場の複数の部分に結びつけています。設備のパフォーマンス・エネルギー使用・技術的互換性がビジネス運営に影響を与える場合、代替サイクルはより重要になっています。古い資産を保持し続けることで、メンテナンス要件の増加、能力の制限、または新しい生産・デジタルシステムとの互換性の低下が生じる可能性があるためです。
中小企業および中堅市場の資産担保ファイナンスへのアクセス拡大
公的および民間のファイナンスプログラムが、中小企業の設備資金調達へのアクセスを拡大しています。欧州投資基金とKfWは、18,000件以上のリース契約からなる5億ユーロ(5億4,000万 米ドル)のポートフォリオをカバーする取引においてabcfinance Groupを支援しました。この取引は、車両・機械・設備向けに3億8,000万ユーロ(4億1,040万 米ドル)以上の新規ファイナンス解放するよう設計されました。Grenke AGとKfWは2026年2月に4回目の共同グローバルローンプログラムを開始し、デジタル化・気候保護・インフラへの中小企業投資に2億ユーロ(2億1,600万 米ドル)を提供しました。OECDは、2024年に報告24カ国のうち15カ国でリース活動が増加したと報告しました[3]OECD、「中小企業と起業家のファイナンス2026」、OECD出版、oecd.org。。これらのプログラムは、特に中小企業が資産特有の構造、迅速な意思決定プロセス、または既存の運転資本ファシリティを維持するファイナンスを必要とする場合に、従来の銀行チャネル外の借入者にサービスを提供する専門貸し手を支援することができます。
OEM、ディーラー、およびベンダー支援ファイナンスプログラム
キャプティブファイナンスプログラムは、設備販売・ディーラー関係・資金調達オプションを購入時点で結びつけるため、引き続き重要です。Caterpillar Financial Servicesは2026年第2四半期に9億9,100万 米ドルの収益を報告し、2025年第2四半期の8億9,900万 米ドルと比較されました。ELFAは、2026年7月のキャプティブ活動がプロバイダータイプの中で最大の月次変動となる94.1%増加したと報告しました。BNP ParibasとCNH Capitalの合弁事業は、貸し手とメーカーが設備ライフサイクルのより多くをカバーするユーセージベースプログラムをどのように開発しているかを示しています。CNH Industrial Capitalは2026年6月に農業・建設設備のディーラーおよび顧客ファイナンスを資金調達するため6億 米ドルの社債を発行しました[4]CHG-MERIDIAN、「CHG-MEIDIANが2025年にリースオリジネーションで30億 米ドルを超過」、CHG-MERIDIAN、einpresswire.com。。これらの取り決めは、メーカーが販売を支援しながら、顧客に対して資産・予想使用状況・ディーラー関係・契約期間中に生じうるメンテナンスまたは代替ニーズに合わせたファイナンス手段を提供するのに役立ちます。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 金利 変動と資金調達コストの圧力 | -1.5% | グローバル、 特に北米および欧州で深刻 | 中期 (2~4年) |
| 信用 リスクと経済的景気循環性 | -0.8% | グローバル、 関税・貿易の不確実性に直面する経済でより大きなエクスポージャー | 中期 (2~4年) |
| 残存価値 および設備陳腐化リスク | -0.6% | グローバル、 IT・通信・商用車セグメントで最も深刻 | 長期 (4年以上) |
| 規制・ 税務・資産回収の複雑性 | -0.5% | 欧州 および北米、アジア太平洋地域の越境取引への波及あり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
金利変動と資金調達コストの圧力
金利は設備ファイナンスの収益性に対する最も直接的な制約要因であり続けています。プライムレートは2026年半ばに7.5%であり、2022年初頭の3.25%と比較して、設備の借入コストを以前の水準を大幅に上回る水準に維持しています。ELFAは資金調達コストを2026年下半期の主要リスクとして特定しました。独立系プロバイダーは、資金調達のために銀行リボルバー・ウェアハウスライン・フォワーフロー購入者・資産担保証券市場に依存しています。銀行のバランスシートが引き締まると、これらの資金源はより高コストになるか利用しにくくなる可能性があり、設備の基礎需要が健全であっても、独立系プロバイダーは流動性・価格設定・信用条件・ポートフォリオ売却をより慎重に管理する必要があります。ELFAは2026年7月の延滞率1.8%、損失率0.46%を報告しましたが、安定した信用パフォーマンスは資金調達コスト上昇による圧力を取り除くものではありません。
残存価値および設備陳腐化リスク
急速な技術変化は、リース価格設定に使用される残存価値の前提を弱める可能性があります。BNP Paribas Leasing Solutionsは、調査対象のビジネスリーダーの87%が設備のライフエンド管理を困難と考えていることを発見しました。また、68%がライフエンド管理が取得決定に影響すると回答しました。人工知能ワークロードをサポートするサーバーおよびネットワーク資産は、一部のカテゴリーでは18~24ヶ月以内に代替が必要になる場合があります。公正市場価値購入オプション付きのオペレーティングリースは、二次市場価値が下落した場合にリース提供者に再販リスクをもたらす可能性があります。このリスクは、急速に進歩する技術資産の価値をもはや反映しない可能性がある過去の再販パターンのみに依存するのではなく、技術変化の予想ペースに合わせて設備条件・メンテナンス規定・廃棄計画を調整することをプロバイダーに求めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイナンス商品別:オペレーティングリースが柔軟な資産利用を通じて地位を確立
設備ローンおよびタイトルファイナンス商品は2025年の設備ファイナンス市場の47.6%を占めました。大規模かつ資本集約的な企業は、資産の所有権と長期的なコントロールが重要な場合に引き続きこれらの構造を使用しています。ローン構造は、十分な課税所得を持ち、特に資産が長期間生産的であり続けると予想される場合に設備を帳簿に残すことを明確に好む企業の税務計画とも一致します。ファイナンスリースは、借入者がリース契約を通じて所有権の経済性を求める場合に引き続き関連性があります。したがって、設備ファイナンス産業は、異なるバランスシートおよび運営要件を満たすファイナンス構造を引き続き含んでいます。
オペレーティングリースは2031年にかけてCAGR 7.4%で成長する見込みであり、ファイナンス商品の中で最も速い成長率です。企業は設備が変化したり使用レベルが変動したりする際に柔軟性を求める場合にオペレーティングリースを使用します。この構造は、通常の所有期間が終わる前に陳腐化する可能性が高い資産に特に有用であり、運営要件の変化に応じて設備を返却・更新・代替するための明確なプロセスを顧客に提供します。英国ファイナンス・リース協会は、2026年6月のオペレーティングリース新規ビジネスが8億7,700万ポンド(11億1,000万 米ドル)、2026年上半期が24億4,000万ポンド(31億 米ドル)に達したと報告しました。設備ファイナンス市場は、顧客が流動性の保護・不確実な将来価値を持つ資産へのコミットメントの回避・ビジネス状況の変化に応じた設備能力の調整能力の維持を必要とする場合に特に、設備の完全所有よりもアクセスを選択するようになるにつれて、このシフトから恩恵を受けることができます。


資産タイプ別:IT・通信機器がデジタル投資とともに加速
産業・製造・マテリアルハンドリング設備は2025年の設備ファイナンス市場の17.4%を占め、設備ファイナンス市場内でリーディングポジションを確立しました。このカテゴリーは、工場の近代化・自動化・国内生産能力への投資によって支えられています。また、産業生産・倉庫・建設支援・マテリアル移動にわたる幅広い顧客基盤にサービスを提供しており、個々の産業セクターやエンドユーザーの所在地によって投資環境が異なる場合でも需要を維持するのに役立っています。建設・土工設備は、長い設備寿命と大規模な取引規模により、ファイナンスされた資産ポートフォリオの主要部分であり続けており、メンテナンス・定期的な代替・稼働計画・現場特有の展開の必要性が、これらの資産の商業的使用を理解する貸し手の継続的な役割を生み出しています。農業・医療・エネルギー・鉱業設備は、それぞれの運営サイクルと資産特性に基づいた独自のファイナンスニーズを加えています。
IT・通信・オフィス機器は、設備ファイナンス市場において2031年にかけてCAGR 9.2%で成長する見込みです。英国ファイナンス・リース協会は、2026年6月のIT設備ファイナンスが前年比21%増加したと報告しました。CHG-MEIDIANは2025年に7%の前年比成長後、127億ユーロ(147億3,000万 米ドル)の管理テクノロジーポートフォリオを報告しました。2025年のリースオリジネーションは31億2,000万ユーロ(31億6,000万 米ドル)に達し、10%の成長がテクノロジー投資と人工知能アプリケーションに関連しています。ハードウェアの更新サイクルの短縮により、柔軟性の維持・老朽化した設備の長期保有の回避・システムパフォーマンスと能力ニーズに基づいた代替決定の計画を必要とするクラウドオペレーターおよびエンタープライズテクノロジーチームにとって、リースは実用的な選択肢となっています。
エンドユーザー産業別:製造業が需要を支え、ICTが成長をリード
製造業は2025年の設備ファイナンス市場の21.7%を占めました。生産機械・ロボティクス・マテリアルハンドリングシステム・プロセス設備はすべて、長い運営寿命・設置ニーズ・予想生産量・設備に依存する生産施設のキャッシュフロープロファイルに合致するファイナンスを必要とします。製造業のオンショアリングも米国において大型案件の機会を生み出しています。ELFAは、製造業のオンショアリングをエネルギー転換・人工知能データセンターとともに設備資金調達の機会として特定しています。建設・輸送・物流・公益事業も、ローンおよびファイナンスリースを通じて一般的にファイナンスされる資産を必要としています。
情報通信技術は2031年にかけてCAGR 9.4%で成長する見込みです。この成長率が設備ファイナンス市場全体のCAGRを上回るのは、テクノロジーインフラが初期投資と頻繁な代替の両方を必要とし、デジタルワークロードがより要求が高くなるにつれて、ストレージ・ネットワーキング・電力・冷却・セキュリティ・データ処理のための関連システムとともに設備を拡張しなければならないことが多ためです。ELFAは、2026年7月の人工知能関連投資の増加を受けて、2026年の米国設備ファイナンス新規ビジネス量を1,373億 米ドルと予測しました。2026年7月のスモールチケット量は64億 米ドルに達し、クラウドおよびエンタープライズオペレーターが分散ネットワーク全体で設備をファイナンスしました。小売・卸売・電子商取引企業も、注文量・フルフィルメント速度・労働力の可用性・流通コスト管理の必要性によって投資決定が形成される自動倉庫およびラストマイル配送設備を通じて需要を支えています。
プロバイダータイプ別:独立系プロバイダーが銀行より速く成長
銀行および銀行系プロバイダーは2025年の設備ファイナンス市場の56.2%を占めました。その地位は、資金調達上の優位性・幅広い顧客関係・設備資金調達を他の商業銀行サービスとともに提供できる能力を反映しています。ELFAは、銀行合併により一部の金融機関が設備ファイナンス活動を縮小または撤退する可能性があると指摘しました。これにより、銀行はキャプティブおよび独立系からのポートフォリオ購入者として行動する機会が増える可能性があります。キャプティブ会社も、ディーラーおよびメーカーとの関係が設備販売と同時にファイナンスオプションを提供することで、顧客が資産・価格・運営要件を検討する同じ時点で取引を支援できるため、強固な地位を持っています。
独立系設備ファイナンス会社は、設備ファイナンス市場において2031年にかけてCAGR 7.2%で成長する見込みです。その運営モデルは、資産が専門的であったり、顧客が特定のセクターで事業を行っていたり、借入者が標準的な商業銀行条件とは異なるファイナンスアプローチを必要とする場合に特に、スピード・専門的なアンダーライティング・柔軟な構造を重視する借入者の中堅市場取引を支援することができます。デジタルオリジネーションシステムは、スモールおよびミドルサイズの申請を処理する能力を向上させることができます。プロバイダーが従来の銀行資金源の代替を求めるにつれて、プライベートファンディングの関連性が高まっていますが、この資金調達のコスト・可用性・条件は投資家の意欲と広範な信用環境の状況によって変動する可能性があります。したがって、設備ファイナンス産業は、銀行・キャプティブ・専門独立系企業間でより激しい競争を見せています。
地域分析
北米は2025年の設備ファイナンス市場の39.8%を占め、最大の地域貢献者であり続けました。ELFAは、2026年7月の人工知能関連投資の増加を受けて、2026年の米国設備ファイナンス新規ビジネス量を1,373億 米ドルと予測しました。2026年7月までの新規ビジネス量は、2025年の対応期間より16.8%高くなりました。この地域は、スモールチケットのテクノロジー設備から、より長い文書化と資金調達要件を持つ大規模な産業・建設・輸送・エネルギー関連取引まで、幅広い資産と借入者プロファイルにサービスを提供できる確立された銀行・キャプティブ・証券化チャネルから恩恵を受けています。カナダはエネルギー・鉱業・建設設備ニーズ通じて貢献しています。メキシコはニアショアリングに関連した製造活動から恩恵を受けており、北米地域内の産業活動の移動を支援する生産設備・物流資産・関連ファイナンス構造への需要を生み出す可能性があります。プライムレートが2026年半ばに7.5%を維持しているため、資金調達コストの上昇は引き続き懸念事項です。
欧州はグローバルリース活動の相当部分を占め、設備ファイナンス市場への重要な貢献者であり続けています。英国・ドイツ・日本・米国・中国がグローバルリース活動の73%以上を占めました。ドイツは2025年に831億2,000万ユーロ(914億 米ドル)の新規リースファイナンスを記録し、3.2%増加しました。ドイツのリース普及率は2025年に26.6%に達しました。英国は2026年6月の資産ファイナンス新規ビジネスで前年比15%成長を報告し、プラント・機械で17%成長、IT設備で21%成長を含みました。欧州投資基金プログラムとKfWパートナーシップも、プロバイダーが生産的資産・デジタルツール・環境アップグレード・インフラ関連設備に投資する企業へのファイナンス能力を拡大するのを支援することで、中小企業の設備アクセスを支援しています。
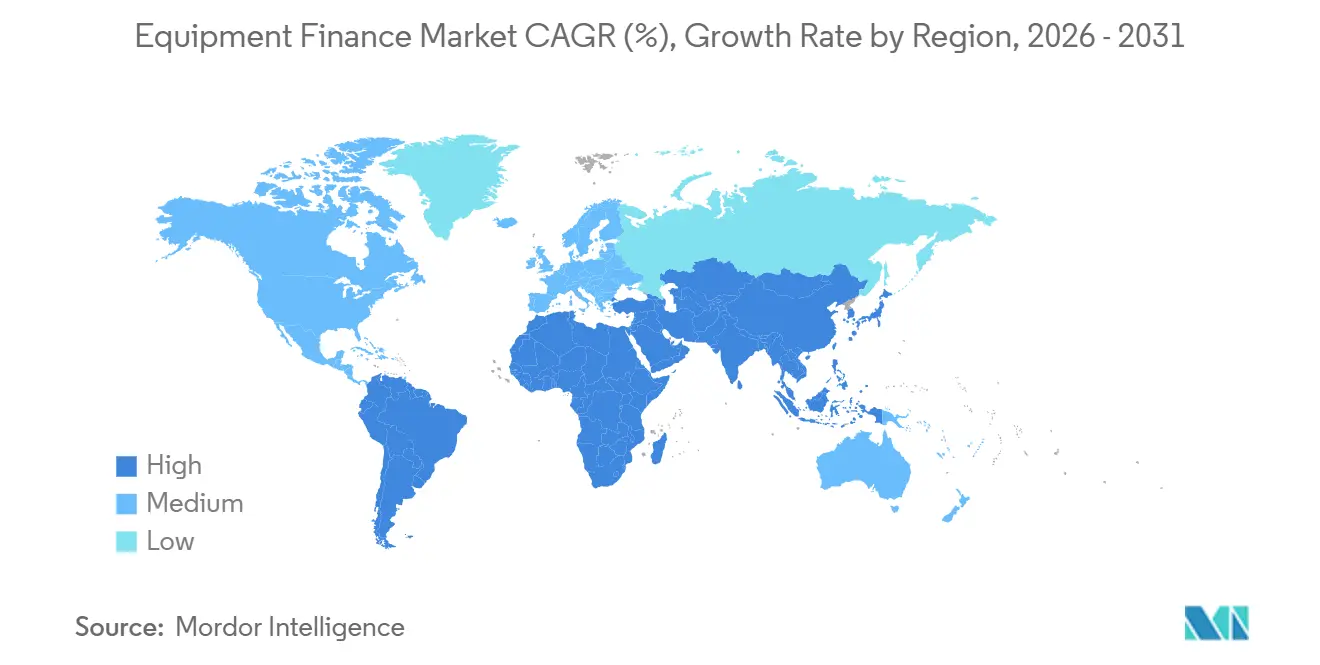
アジア太平洋地域は2031年にかけてCAGR 7.1%で成長する見込みであり、最も速く成長する地域セグメントとなっています。インドの国家インフラパイプラインは2030年までに1.4 トリリオン 米ドル以上の投資を目標としています。中国のリースセクターは規制変更の下で資産ベースのファイナンスへとシフトしており、一般的な信用に類似した構造よりも基礎となる設備・その使用・その価値により焦点を当てる可能性があり、また地域全体で事業を展開する大規模リースグループのアプローチも変化させています。中国のリースグループはベトナム・インドネシア・フィリピンへの展開も拡大しています。日本は確立されたリース能力を提供し、韓国・オーストラリア・シンガポールは成熟した金融システムと多様な設備ニーズを通じて地域規模を加え、地域に成熟したリース市場と急速に拡大する投資先の組み合わせをもたらしています。南米・中東・アフリカはさらなる可能性を提供しますが、通貨・金利・越境ファイナンスの制約に直面しています。

競合環境
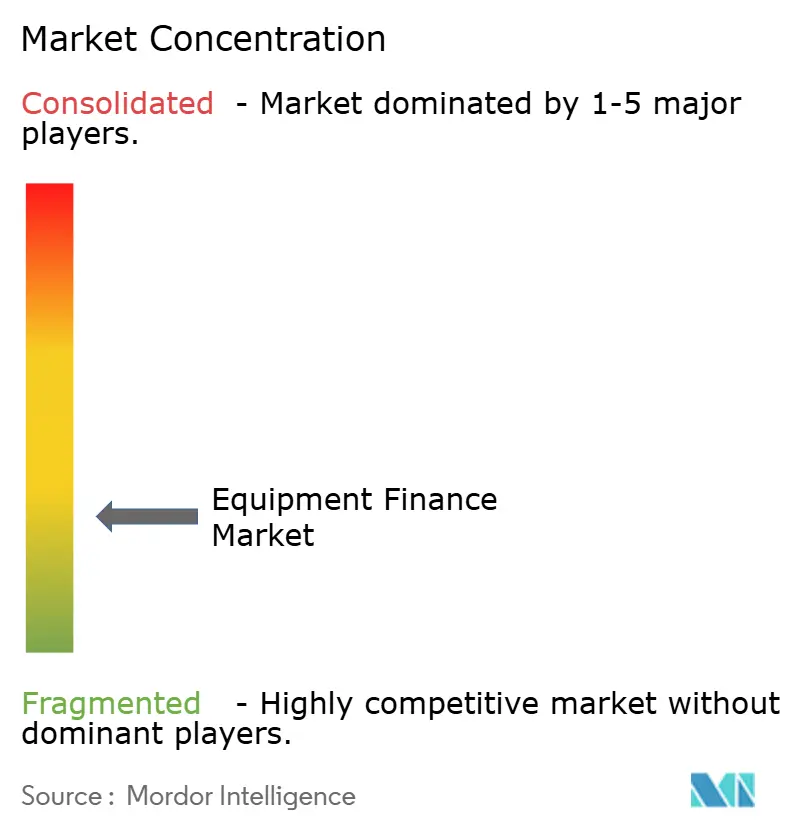
設備ファイナンス市場は断片化しており、競争は銀行・銀行系ファイナンス会社・独立系リース会社・専門キャプティブ・デジタルファイナンスプラットフォームに分散しています。銀行は資金調達アクセスと確立されたビジネス関係を通じて優位性を維持し、メーカーキャプティブはディーラーおよび設備販売チャネルとの直接統合から恩恵を受けています。独立系および専門プロバイダーは、カスタマイズされたファイナンス構造・迅速な意思決定・資産専門知識・専門的な顧客サービスを通じて競争しています。デジタルプラットフォームは、申請受付・アンダーライティング・サービシング・ポートフォリオモニタリングを合理化することで競争をさらに激化させています。市場は、競争力のある資金調達・効率的なテクノロジー・資産特有の専門知識・借入者の信用品質と設備残存価値の規律ある評価を組み合わせることができるプロバイダーに開かれています。
BNP Paribas Leasing Solutionsは、2026年4月のメルセデス・ベンツのリース事業買収を通じて欧州でのポジションを拡大しました。この買収により、プレミアム資産リースポートフォリオが追加され、BNP Paribasの消費者ファイナンスリーチが拡大しました。CNH Capitalとのパートナーシップも、OEMチャネルを通じたユーセージベースの設備ファイナンスを支援しています。Caterpillar Financial Servicesは2026年第2四半期に9億9,100万 米ドルの収益を報告し、小売新規ビジネス量は引き続き堅調でした。CNH Industrial Capitalの2026年6月の6億 米ドルの社債発行は、キャプティブプロバイダーが顧客およびディーラーファイナンスプログラムを支援するために資本市場を活用していることを示しています。これらの行動は、プロバイダー戦略がポートフォリオ拡大・メーカー関係・多様化した資金調達を組み合わせていることを示しています。
資産の担保および回収慣行が法域によって異なる場合、越境ファイナンスは依然として困難です。これは特にアジア太平洋地域および中東において関連性が高く、貸し手はより高い取引コストとより複雑な回収手続きに直面する可能性があります。設備ファイナンス市場は、複数の国で事業を行う顧客が、現地のルール・設備登録システム・税務処理・回収手続きが異なる場合でも一貫した契約プロセスを必要とする可能性があるため、国境を越えて文書化・資産モニタリング・サービシングを標準化できるプロバイダーに余地があります。資金調達コストの上昇は、各プロバイダータイプが自身の資本コスト・顧客関係・資産専門化・商業的に実行可能な状態を維持するファイナンス条件を提供する能力のバランスを取るため、銀行・キャプティブ・独立系間の価格競争を再形成する可能性もあります。人工知能ツールは迅速な意思決定を支援できますが、ファイナンスプロバイダーが各資産カテゴリーに関連する状態・予想使用状況・残存価値プロファイル・再販オプション・メンテナンス要件・法的所有権の立場を依然として理解しなければならないため、資産専門知識と信用規律の必要性を排除するものではありません。
設備ファイナンス産業リーダー
BNP Paribas Leasing Solutions
Sumitomo Mitsui Finance and Leasing Co., Ltd.
DLL Group
Societe Generale Equipment Finance
Wells Fargo Equipment Finance
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:ELFAは、人工知能関連投資に牽引された2026年7月の月次ビジネス量が143億 米ドルの記録を達成したことを受け、2026年通年の米国設備ファイナンス新規ビジネス予測を1,373億 米ドルに引き上げました。
- 2026年6月:CNH Industrial Capital LLCは、北米全域の農業・建設設備のディーラーおよび顧客ファイナンスプログラムを資金調達するため6億 米ドルの社債を発行しました。
- 2026年4月:BNP Paribasはメルセデス・ベンツのリース事業の買収を完了し、欧州の設備・車両ファイナンスプラットフォームを拡大しました。
- 2026年2月:KfWとGrenke AGは4回目の共同グローバルローンプログラムを開始し、ドイツにおけるデジタル化・気候保護・インフラ投資のためのリースファイナンスに2億ユーロ(2億3,400万 米ドル)を拠出しました。


グローバル設備ファイナンス市場レポートの範囲
| 設備ローンおよびタイトルファイナンス商品 |
| ファイナンスリース |
| オペレーティングリース |
| 産業・製造・マテリアルハンドリング設備 |
| 建設・土工設備 |
| 海運・鉄道・インターモーダル設備 |
| 航空設備 |
| 情報技術・通信・オフィス機器 |
| 医療・医療機器 |
| 農業設備 |
| エネルギー・電力・公益事業設備 |
| 鉱業・油田設備 |
| その他の設備 |
| 製造業 |
| 建設・インフラ |
| 輸送・物流 |
| 航空・宇宙 |
| エネルギー・公益事業 |
| 石油・ガス |
| 鉱業 |
| 医療・ライフサイエンス |
| 農業 |
| 情報通信技術 |
| 小売・卸売・電子商取引 |
| 政府・公共部門 |
| ホスピタリティ・フードサービス |
| その他のエンドユーザー産業 |
| 銀行および銀行系設備ファイナンスプロバイダー |
| キャプティブ設備ファイナンス会社 |
| 独立系設備ファイナンス会社 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ファイナンス商品別 | 設備ローンおよびタイトルファイナンス商品 | |
| ファイナンスリース | ||
| オペレーティングリース | ||
| 資産タイプ別 | 産業・製造・マテリアルハンドリング設備 | |
| 建設・土工設備 | ||
| 海運・鉄道・インターモーダル設備 | ||
| 航空設備 | ||
| 情報技術・通信・オフィス機器 | ||
| 医療・医療機器 | ||
| 農業設備 | ||
| エネルギー・電力・公益事業設備 | ||
| 鉱業・油田設備 | ||
| その他の設備 | ||
| エンドユーザー産業別 | 製造業 | |
| 建設・インフラ | ||
| 輸送・物流 | ||
| 航空・宇宙 | ||
| エネルギー・公益事業 | ||
| 石油・ガス | ||
| 鉱業 | ||
| 医療・ライフサイエンス | ||
| 農業 | ||
| 情報通信技術 | ||
| 小売・卸売・電子商取引 | ||
| 政府・公共部門 | ||
| ホスピタリティ・フードサービス | ||
| その他のエンドユーザー産業 | ||
| 設備ファイナンスプロバイダータイプ別 | 銀行および銀行系設備ファイナンスプロバイダー | |
| キャプティブ設備ファイナンス会社 | ||
| 独立系設備ファイナンス会社 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年に向けて設備ファイナンス需要を牽引しているものは何ですか?
人工知能インフラ・設備代替・製造投資・柔軟なリース構造が2031年に向けた需要を支えています。
最も速く成長しているファイナンス商品はどれですか?
オペレーティングリースは、企業が設備使用においてより高い柔軟性を求めるにつれて、2031年にかけてCAGR 7.4%で成長する見込みです。
最も高い成長予測を持つ資産カテゴリーはどれですか?
IT・通信・オフィス機器は2031年にかけてCAGR 9.2%で成長する見込みです。
最も速く拡大しているエンドユーザーセクターはどれですか?
情報通信技術は、人工知能インフラ支出に支えられ、2031年にかけてCAGR 9.4%で成長する見込みです。
最も速く成長している地域はどこですか?
アジア太平洋地域は、インフラ投資とリース活動の拡大に支えられ、2031年にかけてCAGR 7.1%で成長する見込みです。
設備ファイナンスプロバイダーにとっての主なリスクは何ですか?
2026年7月に報告された信用指標が安定していたにもかかわらず、金利の上昇と資金調達コストは引き続き主要な懸念事項です。
最終更新日:



