
Taille et part du marché du financement d'équipements
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.60 Trillions de dollars américains |
| Taille du Marché (2031) | 2.10 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 5.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement d'équipements par Mordor Intelligence
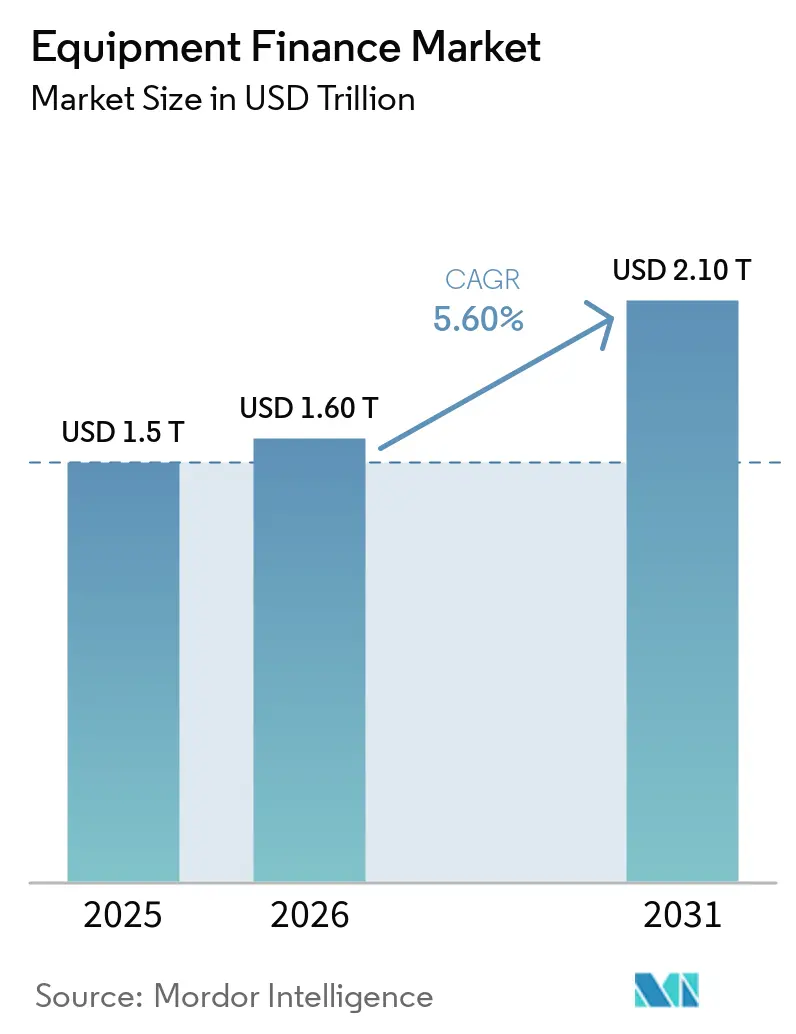
La taille du marché du financement d'équipements devrait augmenter de 1,5 trillion USD en 2025 à 1,60 trillion USD en 2026 et atteindre 2,10 trillions USD d'ici 2031, avec un CAGR de 5,60 % sur la période 2026-2031.
La demande est soutenue par les investissements dans l'infrastructure d'intelligence artificielle, les capacités de fabrication, les systèmes énergétiques et les équipements de remplacement. Les prestataires de financement répondent en accordant une plus grande importance aux structures de crédit-bail flexibles, aux processus d'approbation plus rapides et aux programmes soutenus par les fabricants, qui peuvent répondre aux besoins différents des grandes entreprises, des emprunteurs de taille intermédiaire, des concessionnaires et des utilisateurs d'actifs spécialisés. Les banques conservent un rôle important grâce à leur capacité de financement et à leurs relations commerciales établies, tandis que les prestataires indépendants et les captives se disputent les transactions nécessitant une plus grande rapidité ou une connaissance sectorielle. La hausse des coûts de financement et l'incertitude sur la valeur des actifs continuent de limiter la flexibilité des prix, en particulier pour les contrats de location simple et les équipements technologiques, où la valeur de revente attendue et le calendrier de remplacement restent au cœur du rendement du prestataire sur chaque transaction. Le marché du financement d'équipements connaît donc une croissance grâce à un mélange de grands projets d'investissement et de besoins récurrents de remplacement dans les différentes catégories d'équipements professionnels.
Points clés du rapport
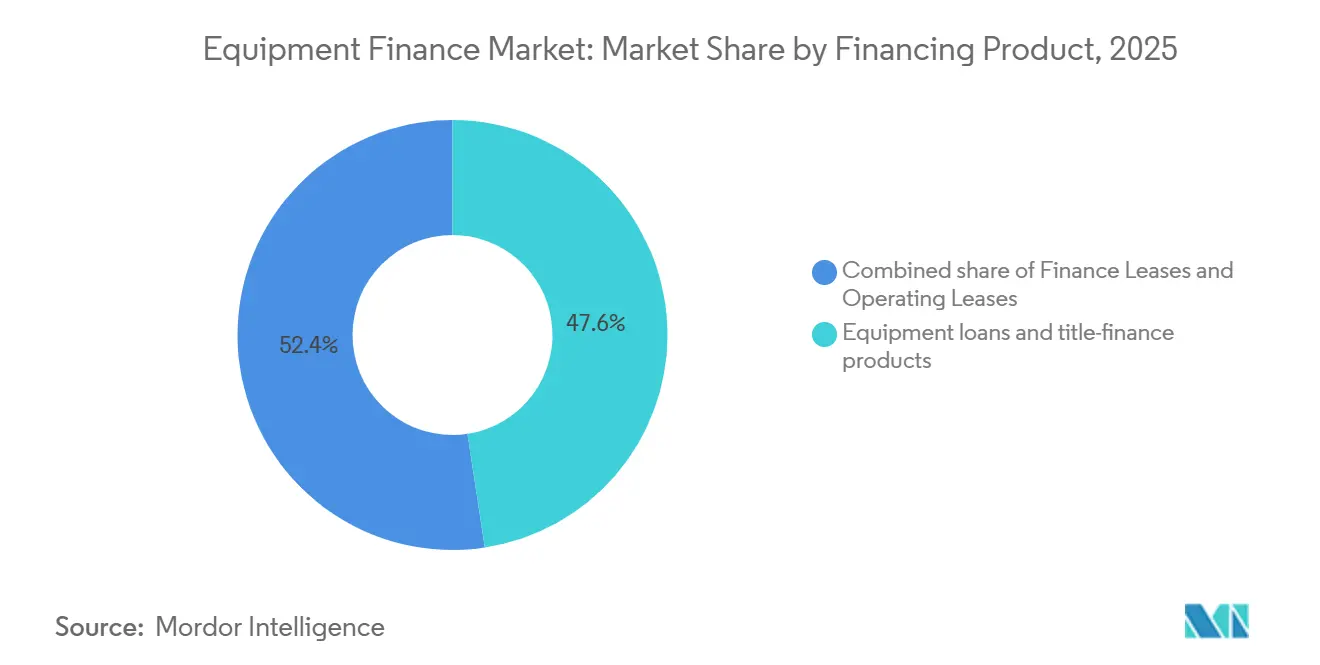
- Par produit de financement, les prêts sur équipements et les produits de financement avec transfert de titre ont capté 47,6 % de la part du marché du financement d'équipements en 2025, tandis que les contrats de location simple devraient croître à un CAGR de 7,4 % jusqu'en 2031.
- Par type d'actif, les équipements industriels, de fabrication et de manutention ont capté 17,4 % de la part du marché du financement d'équipements en 2025, tandis que les équipements informatiques, de télécommunications et de bureau devraient croître à un CAGR de 9,2 % jusqu'en 2031.
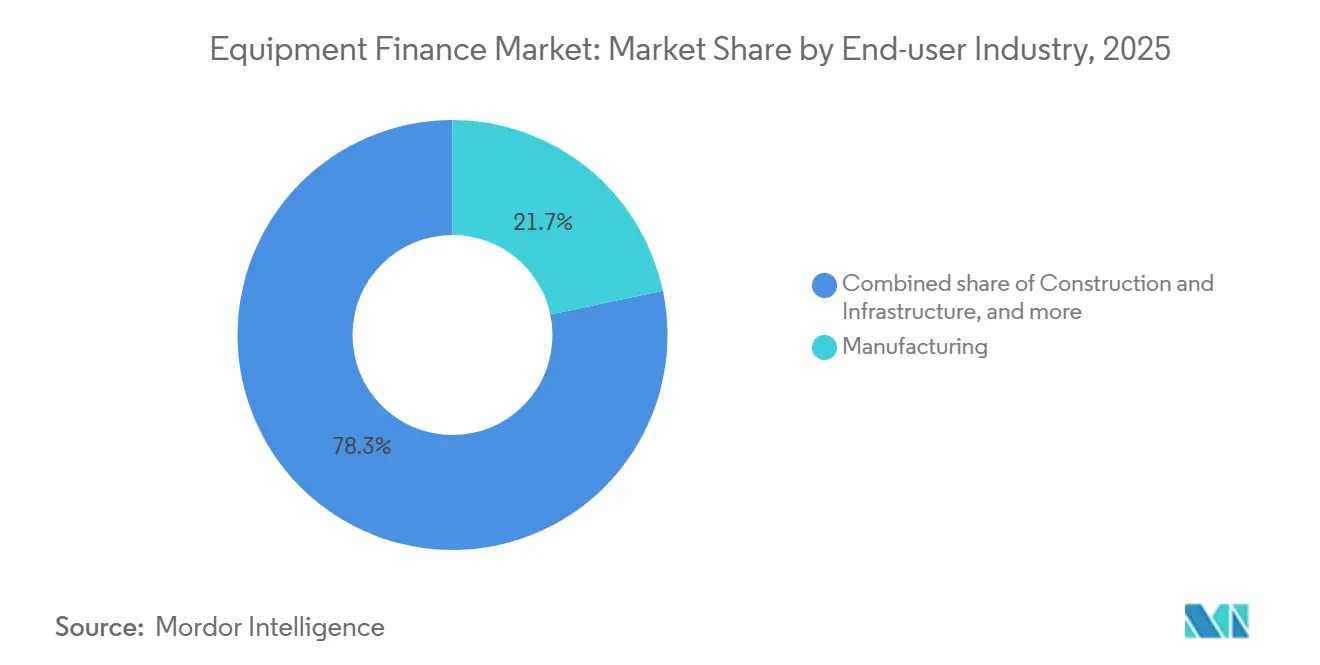
- Par secteur d'utilisation final, la fabrication représentait 21,7 % de la taille du marché du financement d'équipements en 2025, tandis que les technologies de l'information et des communications devraient croître à un CAGR de 9,4 % jusqu'en 2031.
- Par type de prestataire, les banques et les prestataires affiliés aux banques ont capté 56,2 % de la taille du marché du financement d'équipements en 2025, tandis que les sociétés indépendantes de financement d'équipements devraient croître à un CAGR de 7,2 % jusqu'en 2031.
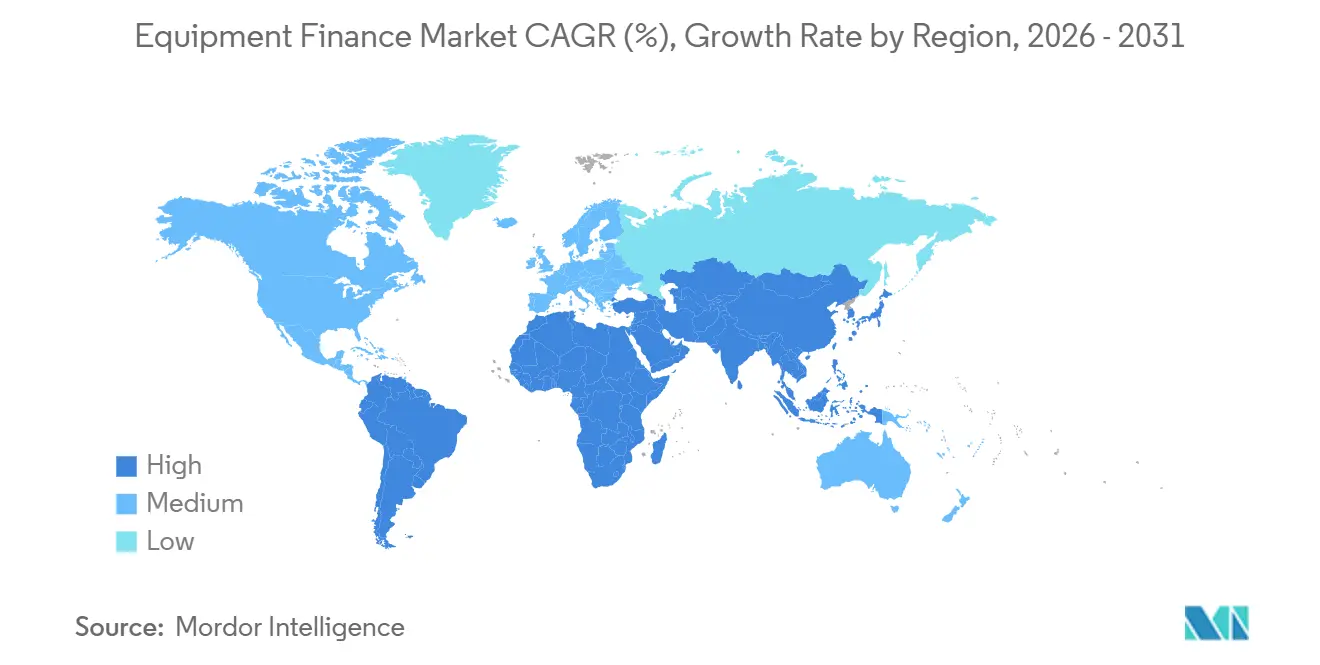
- Par géographie, l'Amérique du Nord a capté 39,8 % du marché du financement d'équipements en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du financement d'équipements
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Allocation de capital allégée en actifs et préservation du fonds de roulement | +1.2% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Remplacement d'équipements, modernisation et investissement en capital | +1.5% | Mondial, essor lié à l'IA en Amérique du Nord, axé sur les infrastructures en Asie-Pacifique | Court terme (≤ 2 ans) |
| Accès des PME et du marché intermédiaire au financement adossé à des actifs | +0.8% | Cœur Asie-Pacifique, avec des retombées en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Programmes de financement soutenus par les fabricants d'équipements d'origine, les concessionnaires et les fournisseurs | +0.9% | Mondial, avec une intensification des captives en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation de l'origination et de la souscription du financement d'équipements | +0.6% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Crédit-bail flexible et modèles d'équipements à l'usage | +0.7% | Mondial, avec le changement comportemental le plus rapide en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allocation de capital allégée en actifs et préservation du fonds de roulement
Les entreprises réévaluent si la possession d'équipements reste la meilleure utilisation du capital disponible, une décision qui façonne la demande sur l'ensemble du marché du financement d'équipements. Une enquête de BNP Paribas Leasing Solutions auprès de plus de 1 000 dirigeants dans 11 pays européens a révélé que 95 % d'entre eux estimaient que les équipements devenaient obsolètes plus rapidement qu'il y a 5 ans. La même enquête a révélé que 60 % considéraient le capital immobilisé dans des actifs comme un défi, tandis que seulement 17 % considéraient encore la propriété comme centrale pour la compétitivité[1]BNP Paribas Leasing Solutions, "The European Business Equipment Outlook 2026," BNP Paribas Leasing Solutions, leasingsolutions.bnpparibas.. Les modèles de crédit-bail et d'utilisation peuvent préserver la liquidité pour le recrutement, les stocks, les logiciels et autres besoins opérationnels, permettant à une entreprise d'aligner ses sorties de trésorerie sur les revenus ou les économies de coûts attendus de l'équipement pendant sa période d'utilisation. Le marché du financement d'équipements bénéficie lorsque les équipes financières comparent les effets opérationnels et financiers du crédit-bail par rapport aux achats directs, notamment la durée de vie utile attendue de l'actif, l'effet sur la capacité de crédit disponible, la nécessité de mises à niveau programmées et le rôle pratique que joue l'équipement dans les opérations quotidiennes. IFRS 16 et ASC 842 ont également fait de la classification des contrats de location une décision de financement plus délibérée pour de nombreux emprunteurs, car les équipes financières doivent tenir compte de la présentation comptable, des effets sur les rapports, des conditions contractuelles et des besoins opérationnels pratiques de chaque arrangement d'équipement.
Croissance du remplacement d'équipements, de la modernisation et de l'investissement en capital
L'infrastructure d'intelligence artificielle soutient une augmentation rapide de la demande d'équipements technologiques financés et d'actifs physiques connexes. L'Equipment Leasing and Finance Foundation a enregistré 14,3 milliards USD de nouveau volume d'affaires corrigé des variations saisonnières en juillet 2026, qu'elle a attribué aux investissements liés à l'intelligence artificielle[2]Equipment Leasing and Finance Association, "CapEx Finance Index July 2026," Equipment Leasing and Finance Association, elfaonline.org.. Le besoin de financement s'étend au-delà des serveurs et des équipements réseau, car les projets de centres de données nécessitent également des actifs liés à l'alimentation, au refroidissement, à la construction et à la manutention, ce qui implique les fabricants d'équipements, les concessionnaires, les banques, les captives et les prestataires indépendants dans le même cycle d'investissement, même si leurs actifs financés remplissent des fonctions techniques différentes. Cette large exigence en matière d'actifs relie l'investissement numérique à plusieurs segments du marché du financement d'équipements. Les cycles de remplacement deviennent plus importants lorsque les performances des équipements, la consommation d'énergie ou la compatibilité technologique peuvent affecter les opérations commerciales, car la conservation d'un actif plus ancien peut augmenter les besoins de maintenance, limiter la capacité ou réduire la compatibilité avec les systèmes de production et numériques plus récents.
Élargissement de l'accès des PME et du marché intermédiaire au financement adossé à des actifs
Les programmes de financement publics et privés élargissent l'accès au financement d'équipements pour les petites et moyennes entreprises. Le Fonds européen d'investissement et KfW ont soutenu le groupe abcfinance dans une transaction portant sur un portefeuille de 500 millions EUR (540 millions USD) de plus de 18 000 contrats de crédit-bail. La transaction a été conçue pour libérer plus de 380 millions EUR (410,4 millions USD) de nouveaux financements pour les véhicules, les machines et les équipements. Grenke AG et KfW ont lancé leur quatrième programme conjoint de prêt mondial en février 2026, fournissant 200 millions EUR (216 millions USD) pour l'investissement des PME dans la numérisation, la protection du climat et les infrastructures. L'OCDE a rapporté que l'activité de crédit-bail a augmenté dans 15 des 24 pays déclarants en 2024[3]OCDE, "Financement des PME et des entrepreneurs 2026," Éditions OCDE, oecd.org.. Ces programmes peuvent soutenir les prêteurs spécialisés qui servent des emprunteurs en dehors des circuits bancaires traditionnels, notamment lorsqu'une petite entreprise a besoin d'une structure spécifique à un actif, d'un processus de décision plus court ou d'un financement qui préserve ses facilités de fonds de roulement existantes.
Programmes de financement soutenus par les fabricants d'équipements d'origine, les concessionnaires et les fournisseurs
Les programmes de financement captif restent importants car ils relient les ventes d'équipements, les relations avec les concessionnaires et les options de financement au point d'achat. Caterpillar Financial Services a déclaré 991 millions USD de chiffre d'affaires au deuxième trimestre 2026, contre 899 millions USD au deuxième trimestre 2025. L'ELFA a rapporté que l'activité des captives a augmenté de 94,1 % en juillet 2026, représentant le plus grand mouvement mensuel parmi les types de prestataires. Le partenariat en coentreprise entre BNP Paribas et CNH Capital montre comment les prêteurs et les fabricants développent des programmes à l'usage qui couvrent davantage le cycle de vie des équipements. CNH Industrial Capital a émis 600 millions USD d'obligations en juin 2026 pour financer le financement des concessionnaires et des clients dans les équipements agricoles et de construction[4]CHG-MERIDIAN, "CHG-MERIDIAN dépasse 3 milliards USD d'origination de crédit-bail en 2025," CHG-MERIDIAN, einpresswire.com.. Ces arrangements aident les fabricants à soutenir les ventes tout en offrant aux clients une voie de financement adaptée à l'actif, à son utilisation prévue, à la relation avec le concessionnaire et aux besoins de maintenance ou de remplacement pouvant survenir pendant la durée de l'accord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des taux d'intérêt et pression sur les coûts de financement | -1.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Risque de crédit et cyclicité économique | -0.8% | Mondial, avec une exposition plus grande dans les économies confrontées à l'incertitude tarifaire et commerciale | Moyen terme (2-4 ans) |
| Risque de valeur résiduelle et d'obsolescence des équipements | -0.6% | Mondial, plus aigu dans les segments informatiques, des télécommunications et des véhicules commerciaux | Long terme (≥ 4 ans) |
| Complexité réglementaire, fiscale et de récupération des actifs | -0.5% | Europe et Amérique du Nord, avec des retombées sur les transactions transfrontalières en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des taux d'intérêt et pression sur les coûts de financement
Les taux d'intérêt restent la contrainte la plus immédiate sur la rentabilité du financement d'équipements. Le taux directeur était de 7,5 % à la mi-2026, contre 3,25 % au début de 2022, maintenant les coûts d'emprunt sur les équipements bien au-dessus des niveaux antérieurs. L'ELFA a identifié le coût des fonds comme un risque principal pour le second semestre 2026. Les prestataires indépendants s'appuient sur des lignes de crédit bancaires renouvelables, des lignes d'entrepôt, des acheteurs à flux continu et des marchés de titres adossés à des actifs pour leur financement. Ces sources peuvent devenir plus coûteuses ou moins disponibles lorsque les bilans bancaires se resserrent, obligeant les prestataires indépendants à gérer leur liquidité, leurs prix, leurs conditions de crédit et leurs cessions de portefeuille avec plus de soin, même lorsque la demande sous-jacente d'équipements reste saine. L'ELFA a rapporté un taux de délinquance de 1,8 % et un taux de perte de 0,46 % en juillet 2026, mais une performance de crédit stable ne supprime pas la pression créée par des coûts de financement plus élevés.
Risque de valeur résiduelle et d'obsolescence des équipements
Les changements technologiques rapides peuvent affaiblir les hypothèses de valeur résiduelle utilisées dans la tarification des contrats de crédit-bail. BNP Paribas Leasing Solutions a constaté que 87 % des dirigeants d'entreprise interrogés considéraient la gestion des équipements en fin de vie comme difficile. Il a également constaté que 68 % ont déclaré que la gestion en fin de vie influençait leurs décisions d'acquisition. Les serveurs et les actifs réseau soutenant les charges de travail d'intelligence artificielle peuvent nécessiter un remplacement dans un délai de 18 à 24 mois dans certaines catégories. Les contrats de location simple avec options d'achat à la valeur de marché peuvent exposer le bailleur à un risque de commercialisation si les valeurs secondaires diminuent. Ce risque oblige les prestataires à aligner les conditions des équipements, les dispositions de maintenance et les plans de cession sur le rythme attendu des changements techniques, plutôt que de s'appuyer uniquement sur les tendances historiques de revente qui peuvent ne plus refléter la valeur des actifs technologiques en évolution rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit de financement : les contrats de location simple gagnent du terrain grâce à une utilisation flexible des actifs
Les prêts sur équipements et les produits de financement avec transfert de titre détenaient 47,6 % du marché du financement d'équipements en 2025. Les grandes entreprises et les entreprises à forte intensité de capital continuent d'utiliser ces structures lorsque la propriété et le contrôle à long terme d'un actif sont importants. Les structures de prêt peuvent également s'aligner sur la planification fiscale pour les entreprises disposant d'un revenu imposable suffisant et d'une préférence claire pour conserver l'équipement dans leurs livres, notamment lorsque l'actif devrait rester productif pendant une longue période. Les contrats de crédit-bail financier restent pertinents lorsque les emprunteurs recherchent les avantages économiques de la propriété à travers un contrat de crédit-bail. Le secteur du financement d'équipements continue donc d'inclure des structures de financement répondant à différentes exigences de bilan et d'exploitation.
Les contrats de location simple devraient croître à un CAGR de 7,4 % jusqu'en 2031, le taux le plus rapide parmi les produits de financement. Les entreprises utilisent les contrats de location simple lorsqu'elles souhaitent de la flexibilité, car les équipements changent ou les niveaux d'utilisation varient. Cette structure peut être particulièrement utile pour les actifs susceptibles de devenir obsolètes avant la fin d'une période de propriété conventionnelle, car elle offre au client un processus défini pour retourner, renouveler ou remplacer l'équipement à mesure que les exigences opérationnelles évoluent. La Finance and Leasing Association du Royaume-Uni a déclaré 877 millions GBP (1,11 milliard USD) de nouveaux contrats de location simple en juin 2026 et 2,44 milliards GBP (3,10 milliards USD) au cours du premier semestre 2026. Le marché du financement d'équipements peut bénéficier de ce changement à mesure que les clients choisissent de plus en plus l'accès aux équipements plutôt que la propriété directe, notamment lorsqu'ils ont besoin de protéger leur liquidité, d'éviter de s'engager sur un actif à valeur future incertaine ou de conserver la capacité d'ajuster la capacité des équipements en fonction de l'évolution des conditions commerciales.


Par type d'actif : les équipements informatiques et de télécommunications s'accélèrent avec l'investissement numérique
Les équipements industriels, de fabrication et de manutention détenaient 17,4 % du marché du financement d'équipements en 2025, conférant à cette catégorie une position de premier plan au sein du marché du financement d'équipements. Cette catégorie est soutenue par la modernisation des usines, l'automatisation et l'investissement dans les capacités de production nationales. Elle dessert également une large clientèle dans la production industrielle, l'entreposage, le soutien à la construction et le déplacement de matériaux, ce qui contribue à maintenir la demande même lorsque les conditions d'investissement diffèrent entre les secteurs industriels individuels ou les sites des utilisateurs finaux. Les équipements de construction et de terrassement restent une part importante des portefeuilles d'actifs financés en raison de la longue durée de vie des équipements et des grandes tailles de transactions, tandis que le besoin de maintenance, de remplacement périodique, de planification de l'utilisation et de déploiement spécifique au site crée un rôle continu pour les prêteurs qui comprennent l'utilisation commerciale de ces actifs. Les équipements agricoles, de santé, d'énergie et miniers ajoutent des besoins de financement distincts en fonction de leurs cycles d'exploitation et de leurs caractéristiques d'actifs.
Les équipements informatiques, de télécommunications et de bureau devraient croître à un CAGR de 9,2 % jusqu'en 2031 sur le marché du financement d'équipements. La Finance and Leasing Association du Royaume-Uni a rapporté que le financement des équipements informatiques a augmenté de 21 % d'une année sur l'autre en juin 2026. CHG-MERIDIAN a déclaré un portefeuille technologique géré de 12,59 milliards EUR (14,73 milliards USD) en 2025, après une croissance de 7 % d'une année sur l'autre. Ses originations de crédit-bail en 2025 ont atteint 3,12 milliards EUR (3,16 milliards USD), avec une croissance de 10 % liée aux investissements technologiques et aux applications d'intelligence artificielle. Des cycles de renouvellement matériel plus rapides font du crédit-bail une option pratique pour les opérateurs cloud et les équipes technologiques d'entreprise qui ont besoin de préserver la flexibilité, d'éviter de conserver des équipements vieillissants trop longtemps et de planifier les décisions de remplacement en fonction des performances et des besoins en capacité des systèmes.
Par secteur d'utilisation final : la fabrication ancre la demande tandis que les TIC mènent la croissance
La fabrication détenait 21,7 % du marché du financement d'équipements en 2025. Les machines de production, la robotique, les systèmes de manutention et les équipements de traitement nécessitent tous un financement pouvant correspondre à de longues durées de vie opérationnelle, aux besoins d'installation, à la production attendue et au profil de flux de trésorerie d'une installation de production qui dépend de l'équipement. La relocalisation de la fabrication crée également des opportunités de grandes transactions aux États-Unis. L'ELFA a identifié la relocalisation de la fabrication aux côtés de la transition énergétique et des centres de données d'intelligence artificielle comme des opportunités de financement d'équipements. La construction, le transport, la logistique et les services publics nécessitent également des actifs couramment financés par des prêts et des contrats de crédit-bail financier.
Les technologies de l'information et des communications devraient croître à un CAGR de 9,4 % jusqu'en 2031. Le taux de croissance dépasse le CAGR global du marché du financement d'équipements car l'infrastructure technologique nécessite à la fois un investissement initial et un remplacement fréquent, et parce que les équipements doivent souvent être étendus parallèlement aux systèmes connexes de stockage, de réseau, d'alimentation, de refroidissement, de sécurité et de traitement des données à mesure que les charges de travail numériques deviennent plus exigeantes. L'ELFA a prévu 137,3 milliards USD de nouveau volume d'affaires de financement d'équipements aux États-Unis pour 2026 après la hausse de juillet liée aux investissements en intelligence artificielle. Le volume des petites transactions a atteint 6,4 milliards USD en juillet 2026, les opérateurs cloud et d'entreprise finançant des équipements sur des réseaux distribués. Les entreprises de commerce de détail, de commerce de gros et de commerce électronique soutiennent également la demande grâce à l'entreposage automatisé et aux équipements de livraison du dernier kilomètre, où les décisions d'investissement sont façonnées par les volumes de commandes, la rapidité d'exécution, la disponibilité de la main-d'œuvre et la nécessité de gérer les coûts de distribution.
Par type de prestataire : les prestataires indépendants croissent plus vite que les banques
Les banques et les prestataires affiliés aux banques détenaient 56,2 % du marché du financement d'équipements en 2025. Leur position reflète des avantages en matière de financement, de larges relations avec les clients et la capacité d'offrir un financement d'équipements avec d'autres services bancaires commerciaux. L'ELFA a noté que les fusions bancaires pourraient amener certains établissements à réduire ou à abandonner leurs activités de financement d'équipements. Cela peut conduire les banques à agir plus souvent en tant qu'acheteurs de portefeuilles auprès des captives et des indépendants. Les sociétés captives ont également une position solide car leurs relations avec les concessionnaires et les fabricants placent les options de financement aux côtés des ventes d'équipements, permettant au prestataire de soutenir les transactions au même moment où les clients considèrent l'actif, son prix et ses exigences opérationnelles.
Les sociétés indépendantes de financement d'équipements devraient croître à un CAGR de 7,2 % jusqu'en 2031 sur le marché du financement d'équipements. Leurs modèles opérationnels peuvent soutenir les transactions du marché intermédiaire où les emprunteurs valorisent la rapidité, la souscription spécialisée et les structures flexibles, notamment lorsque l'actif est spécialisé, que le client opère dans un secteur ciblé ou que l'emprunteur a besoin d'une approche de financement différente des conditions bancaires commerciales standardisées. Les systèmes d'origination numérique peuvent améliorer leur capacité à traiter les demandes de petite et moyenne taille. Le financement privé devient de plus en plus pertinent à mesure que les prestataires cherchent des alternatives aux sources bancaires traditionnelles, bien que le coût, la disponibilité et les conditions de ce financement puissent varier en fonction de l'appétit des investisseurs et des conditions dans l'environnement de crédit plus large. Le secteur du financement d'équipements connaît donc une concurrence plus forte entre les banques, les captives et les sociétés indépendantes spécialisées.
Analyse géographique
L'Amérique du Nord détenait 39,8 % du marché du financement d'équipements en 2025 et est restée le plus grand contributeur régional. L'ELFA a prévu 137,3 milliards USD de nouveau volume d'affaires de financement d'équipements aux États-Unis pour 2026, suite à la hausse de juillet liée aux investissements en intelligence artificielle. Le nouveau volume d'affaires jusqu'en juillet 2026 était supérieur de 16,8 % à la période correspondante de 2025. La région bénéficie de circuits bancaires, captifs et de titrisation établis qui peuvent servir un large éventail d'actifs et de profils d'emprunteurs, des équipements technologiques de petite taille aux transactions industrielles, de construction, de transport et liées à l'énergie de grande envergure avec des exigences de documentation et de financement plus longues. Le Canada contribue par ses besoins en équipements énergétiques, miniers et de construction. Le Mexique bénéficie de l'activité manufacturière liée à la délocalisation de proximité, ce qui peut créer une demande d'équipements de production, d'actifs logistiques et de structures de financement connexes soutenant le déplacement de l'activité industrielle au sein de la région nord-américaine. La hausse des coûts de financement reste une préoccupation car le taux directeur est resté à 7,5 % à la mi-2026.
L'Europe représente une part substantielle de l'activité mondiale de crédit-bail et reste un contributeur important au marché du financement d'équipements. Le Royaume-Uni, l'Allemagne, le Japon, les États-Unis et la Chine représentaient plus de 73 % de l'activité mondiale de crédit-bail. L'Allemagne a enregistré 83,12 milliards EUR (91,4 milliards USD) de nouveaux financements de crédit-bail en 2025, une augmentation de 3,2 %. Le taux de pénétration du crédit-bail en Allemagne a atteint 26,6 % en 2025. Le Royaume-Uni a rapporté une croissance de 15 % d'une année sur l'autre des nouveaux contrats de financement d'actifs en juin 2026, dont une croissance de 17 % pour les installations et machines et de 21 % pour les équipements informatiques. Les programmes du Fonds européen d'investissement et les partenariats KfW soutiennent également l'accès des PME aux équipements en aidant les prestataires à étendre leur capacité de financement aux entreprises investissant dans des actifs productifs, des outils numériques, des améliorations environnementales et des équipements liés aux infrastructures.
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031, ce qui en fait le segment régional à la croissance la plus rapide. Le Programme national d'infrastructure de l'Inde vise plus de 1,4 trillion USD d'investissements d'ici 2030. Le secteur du crédit-bail en Chine évolue vers un financement adossé à des actifs dans le cadre de changements réglementaires, ce qui pourrait mettre davantage l'accent sur l'équipement sous-jacent, son utilisation et sa valeur plutôt que sur des structures ressemblant à du crédit général, tout en modifiant également l'approche des grands groupes de crédit-bail opérant dans la région. Les groupes de crédit-bail chinois s'étendent également au Vietnam, en Indonésie et aux Philippines. Le Japon offre une capacité de crédit-bail établie, tandis que la Corée du Sud, l'Australie et Singapour ajoutent une échelle régionale grâce à des systèmes financiers matures et à des besoins diversifiés en équipements, donnant à la région un mélange de marchés de crédit-bail développés et de destinations d'investissement en expansion rapide. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent un potentiel supplémentaire mais font face à des contraintes de change, de taux d'intérêt et de financement transfrontalier.

Paysage concurrentiel
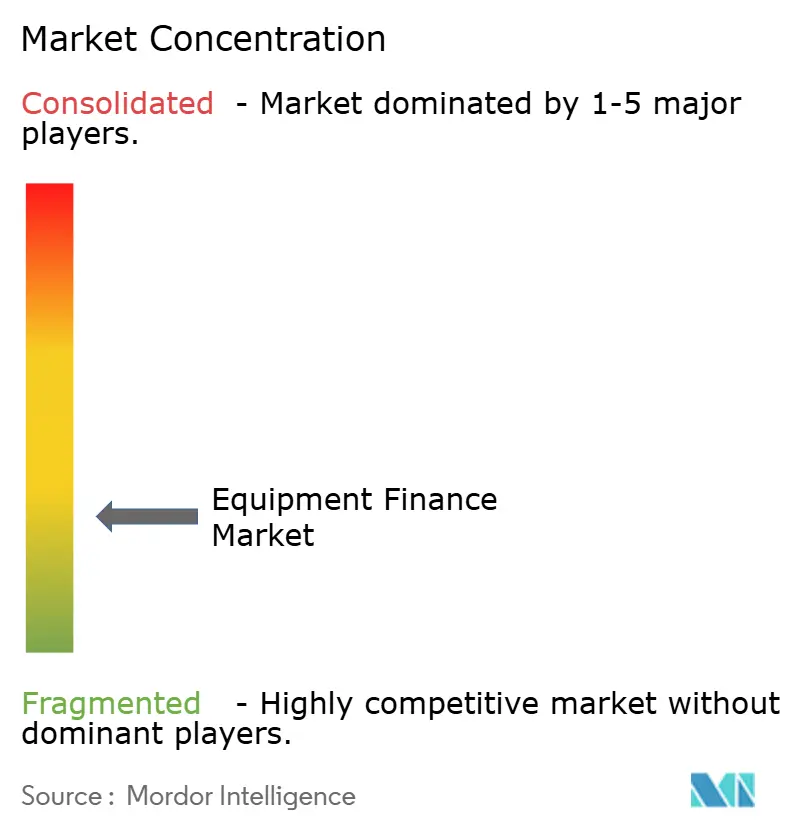
Le marché du financement d'équipements est fragmenté, avec une concurrence répartie entre les banques, les sociétés de financement affiliées aux banques, les bailleurs indépendants, les captives spécialisées et les plateformes de financement numérique. Les banques maintiennent des avantages grâce à l'accès au financement et aux relations commerciales établies, tandis que les captives des fabricants bénéficient d'une intégration directe avec les concessionnaires et les circuits de vente d'équipements. Les prestataires indépendants et spécialisés se distinguent par des structures de financement personnalisées, une prise de décision plus rapide, une expertise en matière d'actifs et un service client spécialisé. Les plateformes numériques accroissent encore la concurrence en rationalisant la prise en charge des demandes, la souscription, le service et le suivi des portefeuilles. Le marché reste ouvert aux prestataires capables de combiner un financement compétitif, une technologie efficace, une expertise spécifique aux actifs et une évaluation rigoureuse de la qualité de crédit des emprunteurs et des valeurs résiduelles des équipements.
BNP Paribas Leasing Solutions a renforcé sa position européenne grâce à l'acquisition en avril 2026 de l'activité de crédit-bail de Mercedes-Benz. L'acquisition a ajouté un portefeuille de crédit-bail d'actifs premium et a élargi la portée du financement à la consommation de BNP Paribas. Son partenariat avec CNH Capital soutient également le financement d'équipements à l'usage via un circuit de fabricant d'équipements d'origine. Caterpillar Financial Services a déclaré 991 millions USD de chiffre d'affaires au deuxième trimestre 2026 et a maintenu un fort volume de nouveaux contrats au détail. L'émission d'obligations de 600 millions USD par CNH Industrial Capital en juin 2026 a montré comment les prestataires captifs utilisent les marchés de capitaux pour soutenir les programmes de financement des clients et des concessionnaires. Ces actions montrent que les stratégies des prestataires combinent l'expansion des portefeuilles, les relations avec les fabricants et la diversification des financements.
Le financement transfrontalier reste difficile lorsque les pratiques de sûreté sur les actifs et de recouvrement varient selon les juridictions. Cela est particulièrement pertinent en Asie-Pacifique et au Moyen-Orient, où les prêteurs peuvent faire face à des coûts de transaction plus élevés et à des procédures de recouvrement plus complexes. Le marché du financement d'équipements offre des opportunités aux prestataires capables de standardiser la documentation, le suivi des actifs et le service à travers les frontières, car les clients opérant dans plus d'un pays peuvent avoir besoin de processus contractuels cohérents même lorsque les règles locales, les systèmes d'immatriculation des équipements, les traitements fiscaux et les procédures de recouvrement restent différents. La hausse des coûts de financement peut également remodeler la concurrence sur les prix entre les banques, les captives et les indépendants, car chaque type de prestataire équilibre son propre coût du capital, ses relations avec les clients, sa spécialisation dans les actifs et sa capacité à offrir des conditions de financement qui restent commercialement viables. Les outils d'intelligence artificielle peuvent soutenir des décisions plus rapides, mais ils n'éliminent pas le besoin d'expertise en matière d'actifs et de discipline de crédit, car un prestataire de financement doit toujours comprendre l'état, l'utilisation prévue, le profil de valeur résiduelle, les options de revente, les exigences de maintenance et la position de propriété légale associés à chaque catégorie d'actifs.
Leaders du secteur du financement d'équipements
BNP Paribas Leasing Solutions
Sumitomo Mitsui Finance and Leasing Co., Ltd.
DLL Group
Societe Generale Equipment Finance
Wells Fargo Equipment Finance
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : l'ELFA a relevé ses prévisions de nouveau volume d'affaires de financement d'équipements aux États-Unis pour l'ensemble de l'année 2026 à 137,3 milliards USD, suite à un volume mensuel record de 14,3 milliards USD en juillet, porté par les investissements liés à l'intelligence artificielle.
- Juin 2026 : CNH Industrial Capital LLC a émis 600 millions USD d'obligations pour financer les programmes de financement des concessionnaires et des clients pour les équipements agricoles et de construction en Amérique du Nord.
- Avril 2026 : BNP Paribas a finalisé l'acquisition de l'activité de crédit-bail de Mercedes-Benz, élargissant sa plateforme européenne de financement d'équipements et de véhicules.
- Février 2026 : KfW et Grenke AG ont lancé leur quatrième programme conjoint de prêt mondial, s'engageant à hauteur de 200 millions EUR (234 millions USD) pour le financement de crédit-bail destiné à la numérisation, à la protection du climat et aux investissements en infrastructure en Allemagne.


Périmètre du rapport mondial sur le marché du financement d'équipements
| Prêts sur équipements et produits de financement avec transfert de titre |
| Contrats de crédit-bail financier |
| Contrats de location simple |
| Équipements industriels, de fabrication et de manutention |
| Équipements de construction et de terrassement |
| Équipements maritimes, ferroviaires et intermodaux |
| Équipements aéronautiques |
| Équipements informatiques, de télécommunications et de bureau |
| Équipements de santé et médicaux |
| Équipements agricoles |
| Équipements énergétiques, de production d'électricité et de services publics |
| Équipements miniers et de champ pétrolifère |
| Autres équipements |
| Fabrication |
| Construction et infrastructure |
| Transport et logistique |
| Aviation et aérospatiale |
| Énergie et services publics |
| Pétrole et gaz |
| Mines |
| Santé et sciences de la vie |
| Agriculture |
| Technologies de l'information et des communications |
| Commerce de détail, commerce de gros et commerce électronique |
| Gouvernement et secteur public |
| Hôtellerie et restauration |
| Autres secteurs d'utilisation final |
| Banques et prestataires de financement d'équipements affiliés aux banques |
| Sociétés de financement d'équipements captives |
| Sociétés indépendantes de financement d'équipements |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit de financement | Prêts sur équipements et produits de financement avec transfert de titre | |
| Contrats de crédit-bail financier | ||
| Contrats de location simple | ||
| Par type d'actif | Équipements industriels, de fabrication et de manutention | |
| Équipements de construction et de terrassement | ||
| Équipements maritimes, ferroviaires et intermodaux | ||
| Équipements aéronautiques | ||
| Équipements informatiques, de télécommunications et de bureau | ||
| Équipements de santé et médicaux | ||
| Équipements agricoles | ||
| Équipements énergétiques, de production d'électricité et de services publics | ||
| Équipements miniers et de champ pétrolifère | ||
| Autres équipements | ||
| Par secteur d'utilisation final | Fabrication | |
| Construction et infrastructure | ||
| Transport et logistique | ||
| Aviation et aérospatiale | ||
| Énergie et services publics | ||
| Pétrole et gaz | ||
| Mines | ||
| Santé et sciences de la vie | ||
| Agriculture | ||
| Technologies de l'information et des communications | ||
| Commerce de détail, commerce de gros et commerce électronique | ||
| Gouvernement et secteur public | ||
| Hôtellerie et restauration | ||
| Autres secteurs d'utilisation final | ||
| Par type de prestataire de financement d'équipements | Banques et prestataires de financement d'équipements affiliés aux banques | |
| Sociétés de financement d'équipements captives | ||
| Sociétés indépendantes de financement d'équipements | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui soutiennent la demande de financement d'équipements jusqu'en 2031 ?
L'infrastructure d'intelligence artificielle, le remplacement d'équipements, l'investissement manufacturier et les structures de crédit-bail flexibles soutiennent la demande jusqu'en 2031.
Quel produit de financement connaît la croissance la plus rapide ?
Les contrats de location simple devraient croître à un CAGR de 7,4 % jusqu'en 2031, les entreprises recherchant davantage de flexibilité dans l'utilisation des équipements.
Quelle catégorie d'actifs affiche la croissance projetée la plus élevée ?
Les équipements informatiques, de télécommunications et de bureau devraient croître à un CAGR de 9,2 % jusqu'en 2031.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
Les technologies de l'information et des communications devraient croître à un CAGR de 9,4 % jusqu'en 2031, soutenues par les dépenses en infrastructure d'intelligence artificielle.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2031, soutenue par les investissements en infrastructure et l'expansion de l'activité de crédit-bail.
Quel est le principal risque pour les prestataires de financement d'équipements ?
La hausse des taux d'intérêt et des coûts de financement reste une préoccupation majeure, même si les indicateurs de crédit déclarés sont restés stables en juillet 2026.
Dernière mise à jour de la page le:



