
Tamanho e Participação do Mercado de Seguros Ambientais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Ambientais por Mordor Intelligence
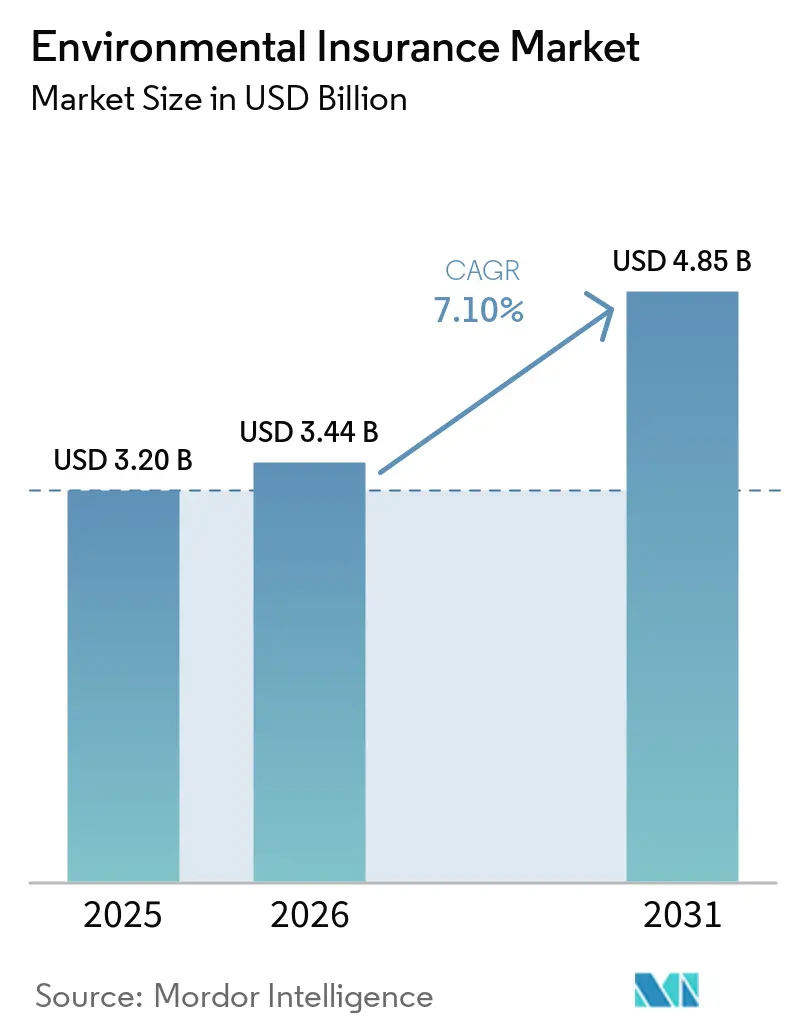
Espera-se que o tamanho do Mercado de Seguros Ambientais aumente de 3,20 bilhões de USD em 2025 para 3,44 bilhões de USD em 2026 e atinja 4,85 bilhões de USD até 2031, crescendo a um CAGR de 7,10% ao longo de 2026-2031.
O mercado de seguros ambientais está em expansão porque as responsabilidades ambientais estão se tornando cada vez mais difíceis de absorver por meio de apólices comerciais padrão de propriedade e acidentes. O mercado de seguros ambientais tornou-se, portanto, relevante para compradores cujas apólices convencionais contêm exclusões de poluição. Os compradores de seguros adquirem apólices ambientais especializadas, o que limita o volume atual de prêmios, mas deixa uma demanda considerável não convertida. Regulamentação, responsabilidades relacionadas à poluição e requisitos de credores estão incorporando o seguro mais cedo no financiamento de projetos e no planejamento de transações. O mercado de seguros ambientais também enfrenta um ambiente de subscrição mais difícil, à medida que PFAS, inflação de remediação e grandes indenizações judiciais afetam os preços e as reservas. As seguradoras estão respondendo por meio de formulários de cobertura combinados, envolvimento mais precoce em sinistros, programas em camadas e subscrição apoiada por tecnologia.
Principais Conclusões do Relatório
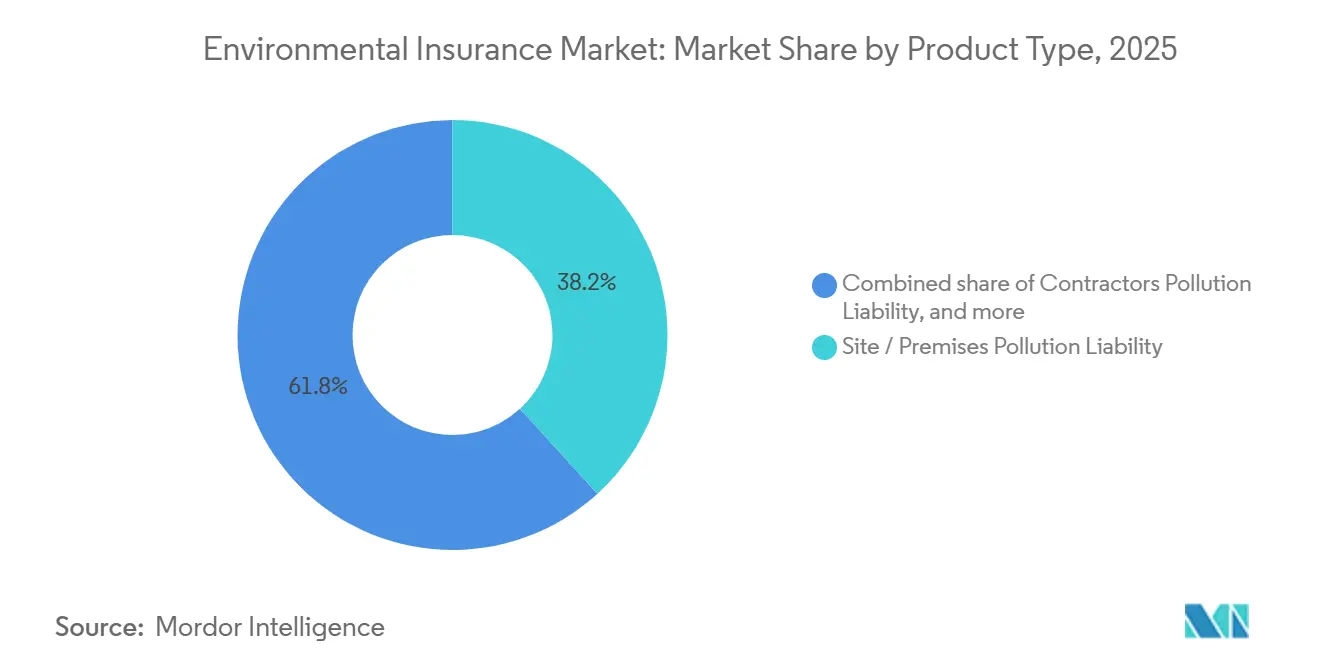
- Por tipo de produto, a responsabilidade por poluição de local/instalações capturou 38,2% da participação do mercado de seguros ambientais em 2025, enquanto o seguro ambiental combinado/pacote est projetado para crescer a um CAGR de 11,2% até 2031.
- Por ocasião de risco, instalações operacionais e atividades em curso responderam por 46,3% da participação do mercado de seguros ambientais em 2025, enquanto a responsabilidade financeira estatutária e as condições de licença estão previstas para crescer a um CAGR de 10,8% até 2031.
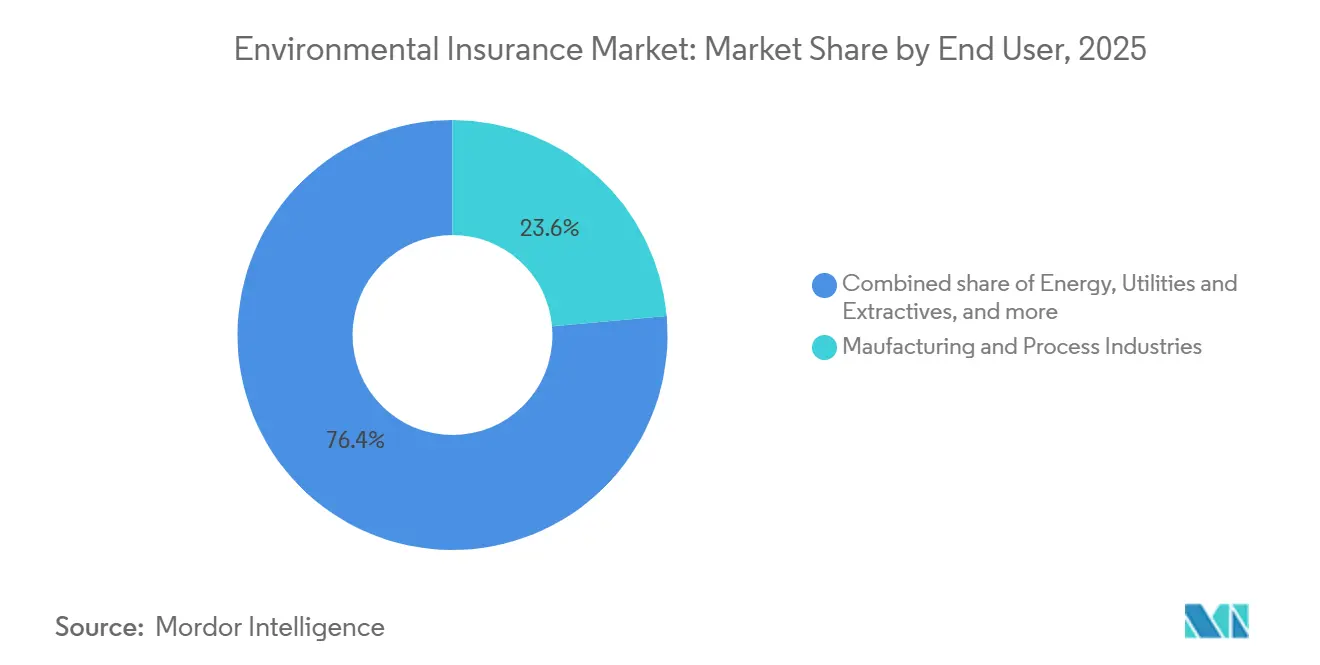
- Por usuário final, as indústrias de manufatura e processos detinham 23,6% da participação do mercado de seguros ambientais em 2025, enquanto construção, empreiteiros e engenharia estão projetados para crescer a um CAGR de 9,8% até 2031.
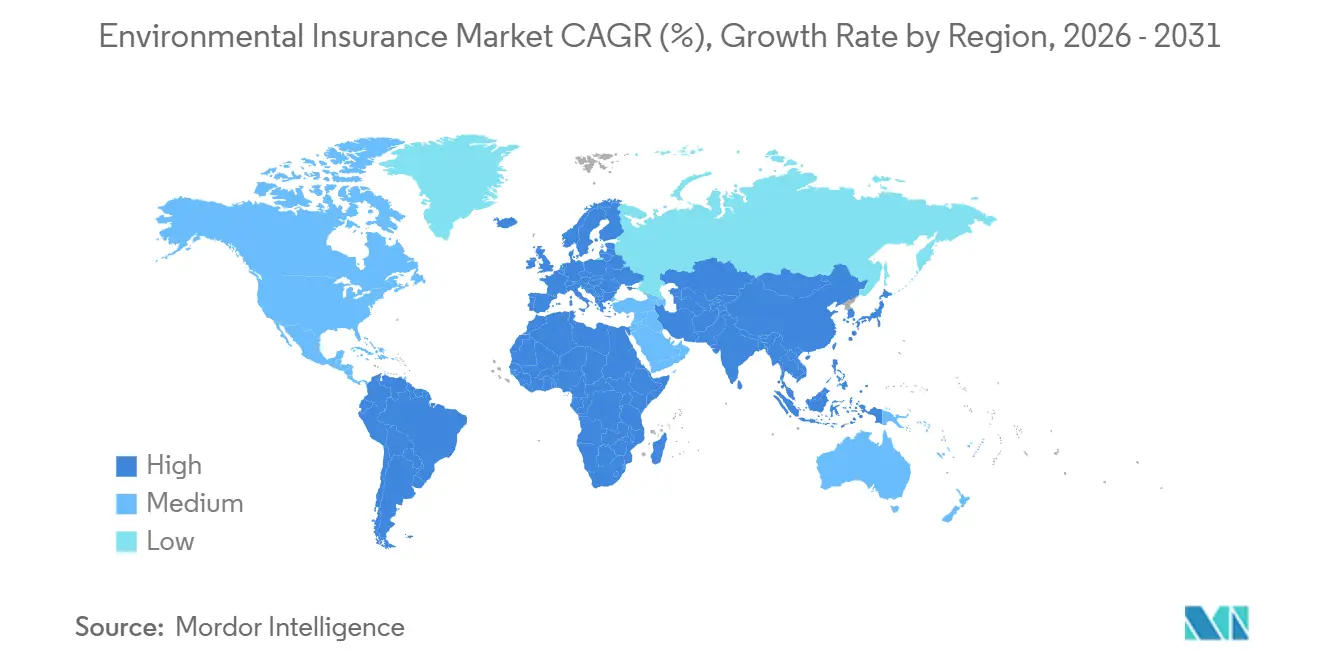
- Por geografia, a América do Norte detinha 68,7% da participação do mercado de seguros ambientais em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros Ambientais
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Mais Rigorosos de Responsabilidade Ambiental e Limpeza | +1.4% | Global, com impacto concentrado no curto prazo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão da Requalificação de Áreas Contaminadas, Transações Imobiliárias e Due Diligence em Fusões e Aquisições Ambientais | +1.2% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico à medida que as fusões e aquisições industriais crescem | Médio prazo (2-4 anos) |
| Crescimento das Exposições à Poluição Industrial, Energética, de Resíduos e de Infraestrutura | +1.0% | Global, mais forte na América do Norte, China, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Condições Climáticas Extremas Aumentando o Risco de Liberação de Poluentes e Perdas Ambientais | +0.8% | América do Norte e Ásia-Pacífico como núcleo, expandindo-se para a América do Sul e MEA | Médio prazo (2-4 anos) |
| Crescimento dos Riscos Ambientais Provenientes de Contaminantes Emergentes | +0.7% | América do Norte e Europa, com sinais iniciais no Leste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos Contratuais e de Seguradoras de Credores em Projetos de Construção e Infraestrutura | +0.5% | América do Norte e Europa, com crescimento nos estados do Golfo e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Mais Rigorosos de Responsabilidade Ambiental e Limpeza
As regras de responsabilidade ambiental são uma fonte consistente de demanda por cobertura de responsabilidade por poluição. O mercado de seguros ambientais se beneficia quando as obrigações de conformidade exigem garantia financeira demonstrável. A Comissão Europeia avaliou a Diretiva de Responsabilidade Ambiental em julho de 2026 e reafirmou o princípio do poluidor-pagador para danos ambientais preventivos e reparatórios. A diretiva exige garantia financeira dos operadores que realizam atividades perigosas do Anexo III. A China adotou seu Código de Meio Ambiente Ecológico em março de 2026, e o Artigo 169 incentiva formalmente o seguro de responsabilidade por poluição ambiental, ao mesmo tempo que estende a responsabilidade civil solidária aos prestadores de serviços técnicos ambientais. Hubei emitiu medidas de gestão de seguros de responsabilidade por poluição ambiental em maio de 2025, e Xangai emitiu um padrão de serviços de controle de riscos em julho de 2025. Nos Estados Unidos, o 40 CFR 280.97 exige que proprietários e operadores de tanques de armazenamento subterrâneo mantenham responsabilidade financeira respaldada por seguro nos limites mínimos federalmente especificados[1]Agência de Proteção Ambiental dos EUA, "Seguro para Responsabilidade Financeira de Tanques de Armazenamento Subterrâneo," Agência de Proteção Ambiental dos EUA, epa.gov.
Expansão da Requalificação de Áreas Contaminadas, Transações Imobiliárias e Due Diligence em Fusões e Aquisições Ambientais
O seguro ambiental é cada vez mais utilizado para apoiar transações, e não apenas para gerir riscos pós-fechamento. O mercado de seguros ambientais está se tornando parte do processo de transação quando os compradores buscam certeza em relação à contaminação conhecida. A BC Environmental Insurance constatou que as transações que envolvem seguradoras na fase de carta de intenções foram concluídas até 27% mais rapidamente do que as transações em que a cobertura foi contratada após a due diligence. Em junho de 2026, a Gowling WLG assessorou a Imperial Oil na venda de um antigo local de refinaria e operações de petróleo de 7,5 milhões de pés quadrados no Leste de Montreal[2]Canadá - Gowling WLG Assessora a Imperial Oil em Transação de Requalificação de Área Contaminada no Leste de Montreal. O seguro ambiental foi uma condição de fechamento e uma ferramenta de engajamento regulatório nessa requalificação de área contaminada. A AXA XL e a Ryan Transaction Risk expandiram suas ofertas de responsabilidade por danos ambientais em transações e de cobertura de excesso de custos de remediação durante 2025 e 2026.
Crescimento das Exposições à Poluição Industrial, Energética, de Resíduos e de Infraestrutura
A construção de infraestrutura, energia, logística e data centers está aumentando a necessidade de contratação de cobertura de responsabilidade por poluição para empreiteiros e proprietários. O mercado de seguros ambientais está respondendo às exposições decorrentes da expansão da atividade industrial e de locais de projetos complexos. Os novos inícios de construção em 2026 estão crescendo em projetos de infraestrutura, energia, inteligência artificial, institucionais e de saúde. Os data centers podem introduzir fluidos dielétricos, refrigerantes e produtos químicos de baterias em locais urbanos restritos, exposições que as exclusões de poluição da responsabilidade civil geral padrão podem não cobrir. Uma explosão em uma planta química em Washington em junho de 2026 e o consequente derramamento no Rio Columbia aumentaram as consultas do setor manufatureiro por cobertura de poluição dedicada. O mercado de seguros ambientais dispõe de mais de 500 milhões de USD de capacidade nos Estados Unidos para responsabilidade por poluição de local e responsabilidade por poluição de empreiteiros, com os mercados de Londres elevando a capacidade para 700 milhões de USD por risco[3]Previsão do Mercado Ambiental 2025-26 "assets.aon.com". Essa capacidade oferece espaço para demanda adicional sem racionamento imediato do lado da oferta.
Condições Climáticas Extremas Aumentando o Risco de Liberação de Poluentes e Perdas Ambientais
As condições climáticas extremas estão criando eventos de poluição que diferem das perdas convencionais de propriedade. O mercado de seguros ambientais é relevante quando eventos climáticos liberam poluentes que a cobertura de propriedade padrão não contempla. Os desastres naturais causaram 260 bilhões de USD em perdas totais durante 2025, incluindo 41 bilhões de USD em perdas seguradas pelos incêndios de Palisades e Eaton[4]Perspectiva de Clima e Catástrofes 2026, aon.com. Eventos de incêndio podem causar contaminação por PFAS por meio de produtos químicos retardantes de chamas, escoamento de cinzas e volatilização do solo. Tempestades também podem mobilizar contaminantes de infraestruturas de armazenamento e solos contaminados para cursos d'água e comunidades. Organizações com histórico sólido de conformidade ainda podem enfrentar reclamações ambientais quando condições climáticas severas expõem falhas de contenção. O mercado de seguros ambientais, portanto, atende compradores fora dos setores tradicionalmente de alto risco, à medida que os eventos climáticos ampliam o espectro das exposições afetadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exclusões de PFAS e Incerteza em Torno das Responsabilidades Ambientais de Longo Prazo | -0.8% | Predominantemente América do Norte, com Europa e Ásia-Pacífico afetadas à medida que a regulamentação de PFAS se expande | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Remediação e Limpeza Criando Incerteza de Preços e Reservas | -0.7% | Global, mais agudo na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Capacidade Limitada e Subscrição Restritiva para Riscos de Alto Risco e Contaminação Legada | -0.5% | América do Norte, Europa e mercados industriais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Regulamentações Ambientais Globais Fragmentadas e Estruturas de Responsabilidade por Poluição Inconsistentes | -0.4% | América do Sul, Sudeste Asiático, MEA e compradores multinacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exclusões de PFAS e Incerteza em Torno das Responsabilidades Ambientais de Longo Prazo
As substâncias per e polifluoroalquílicas estão perturbando a subscrição de seguros ambientais porque suas responsabilidades podem persistir por períodos prolongados e podem acionar sinistros em múltiplos anos de apólice. O mercado de seguros ambientais deve equilibrar a demanda por cobertura com a incerteza sobre os custos de contaminação de longo prazo. As exclusões de PFAS tornaram-se cada vez mais comuns nas apólices de seguro de responsabilidade civil, particularmente à medida que as seguradoras buscam limitar a exposição a responsabilidades de contaminação potencialmente significativas e difíceis de modelar. A EPA estabeleceu níveis máximos de contaminantes para PFOA e PFOS em 4,0 partes por trilhão cada, no âmbito de suas regulamentações de água potável. Os principais acordos incluem até 10,3 bilhões de USD para a 3M em seu acordo nacional com fornecedores de água pública, 1,185 bilhão de USD para DuPont, Chemours e Corteva em litígios separados, e um acordo de 875 milhões de USD com o Estado de Nova Jersey envolvendo DuPont, Chemours e Corteva. Em agosto de 2026, Nova Jersey também recebeu aprovação judicial para acordos separados de PFAS com entidades relacionadas à DuPont e à 3M, avaliados em aproximadamente 2,5 bilhões de USD combinados, incluindo mais de 2 bilhões de USD das entidades relacionadas à DuPont.
Aumento dos Custos de Remediação e Limpeza Criando Incerteza de Preços e Reservas
O aumento dos custos de limpeza está pressionando os modelos de precificação construídos com base em economias de remediação anteriores. O mercado de seguros ambientais é afetado quando as estimativas de remediação mudam após a definição dos limites e preços das apólices. Locais contaminados complexos podem exceder 1 milhão de USD em custos de resposta. A WTW relatou que o aumento dos custos de remediação e os sinistros de múltiplas coberturas estão levando as seguradoras a se envolver mais cedo no ciclo de sinistros. A Aon registrou 31,3 bilhões de USD em 135 veredictos de grande porte, um aumento de 116%, e esses casos acrescentam pressão de inflação social em sinistros adjacentes à poluição. Duas seguradoras que ingressaram na responsabilidade por poluição de local durante o mercado mais brando anterior saíram ou reduziram materialmente seu apetite. A ASTM E2137 exige que as estimativas de custo de remediação sejam atualizadas à medida que as informações do local, a regulamentação ou a tecnologia de limpeza mudam. As seguradoras utilizam condições de apólice para apoiar essas atualizações, enquanto os segurados podem resistir a mudanças nos custos e limites.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Responsabilidade de Local Ancora o Mercado enquanto as Linhas de Pacote Aceleram
A responsabilidade por poluição de local/instalações detinha 38,2% da participação do mercado de seguros ambientais em 2025 e permaneceu como a maior categoria de produto. A cobertura apoia ativos industriais fixos, portfólios imobiliários e gestão de contaminação legada. O seguro ambiental combinado/pacote está previsto para crescer a um CAGR de 11,2% de 2026 a 2031, a taxa mais rápida nesta segmentação. A AXA XL introduziu seu Formulário Ambiental Combinado em março de 2026 para clientes de manufatura e distribuição do mercado intermediário dos Estados Unidos. O produto combina responsabilidade civil geral e cobertura de poluição e oferece até 25 milhões de USD em limites excedentes para classes selecionadas. O tamanho do mercado de seguros ambientais também é sustentado pela crescente demanda por cobertura integrada em exposições comerciais complexas.
A Markel Canada introduziu duas soluções ambientais integradas em abril de 2026 para fabricantes e empresas de serviços ambientais. Essas apólices combinam responsabilidade civil geral, poluição e responsabilidade profissional em um único formulário. A responsabilidade por poluição de empreiteiros continua registrando altos volumes de contratação, apoiada por mais de 30 seguradoras ativas e taxas estáveis a moderadas. Os produtos de responsabilidade legal por poluição em transações e de limite de custo de remediação estão ganhando uso em fusões e aquisições e requalificação de áreas contaminadas, com prazos de responsabilidade legal por poluição em transações de 6 a 12 anos e prêmios de 0,5% a 3% do limite. A cobertura de poluição de tanques de armazenamento permanece apoiada pelas regras de responsabilidade financeira de tanques de armazenamento subterrâneo, enquanto a cobertura contingente, de transporte e de descarte não próprio enfrenta revisão mais rigorosa dos manifestos de resíduos e registros de cadeia de custódia.


Por Ocasião de Risco: Instalações Operacionais Dominam enquanto as Linhas Estatutárias Impulsionam o Crescimento Mais Rápido
Instalações operacionais e atividades em curso responderam por 46,3% da participação do mercado de seguros ambientais em 2025, a maior participação por ocasião de risco. O segmento reflete o grande número de plantas industriais, instalações de energia, processadores de resíduos e locais comerciais com exposições diárias à poluição. A responsabilidade financeira estatutária e as condições de licença estão previstas para crescer a um CAGR de 10,8% de 2026 a 2031, a taxa mais rápida nesta segmentação. Os mandatos de garantia financeira estão convertendo compradores discricionários em compradores obrigatórios em atividades de energia, resíduos e industriais. As operações de empreiteiros e projetos estão se expandindo com os gastos em construção e infraestrutura. A cobertura de fusões, aquisições e transferência de propriedade está ganhando densidade de prêmios à medida que os assessores jurídicos de transações utilizam a cobertura ambiental como condição de fechamento, em vez de depender apenas de indenizações.
O encerramento, pós-encerramento e remediação ativa atendem a uma importante necessidade de cobertura em locais legados que avançam para o encerramento regulatório. Esses locais podem exigir monitoramento contínuo, garantia financeira e cobertura para responsabilidades pós-encerramento por períodos prolongados. As apólices de responsabilidade por poluição de local e de responsabilidade civil geral podem não atender a essas obrigações de forma adequada. Os requisitos regulatórios de garantia financeira pós-encerramento podem aumentar a demanda por cobertura dedicada. O tamanho do mercado de seguros ambientais é sustentado por esses requisitos regulatórios e de remediação, que ampliam o conjunto de operadores industriais que buscam cobertura ambiental dedicada.
Por Usuário Final: Manufatura Lidera enquanto a Construção Acelera na Taxa Mais Rápida
As indústrias de manufatura e processos detinham 23,6% da participação do mercado de seguros ambientais em 2025, a maior participação por usuário final. O setor possui densas exposições à contaminação no local, obrigações de conformidade em múltiplas jurisdições e responsabilidades decorrentes de operações anteriores. Construção, empreiteiros e engenharia estão previstos para crescer a um CAGR de 9,8% de 2026 a 2031. Os novos inícios de construção em 2026 estão crescendo em projetos de infraestrutura, energia, inteligência artificial, institucionais e de saúde. Essas categorias de projetos têm maior exposição à responsabilidade por poluição do que a construção residencial e comercial, onde os inícios devem permanecer estáveis.
Energia, serviços públicos e extrativismo enfrentam maior exposição regulatória à medida que a tecnologia de monitoramento e os requisitos de divulgação ambiental ampliam as evidências disponíveis para fiscalização. Imóveis, proprietários e incorporadores estão se tornando compradores mais importantes à medida que os credores padronizam a cobertura ambiental em dívidas de aquisição de áreas contaminadas. Prestadores de serviços de resíduos, água e meio ambiente podem enfrentar exposição a PFAS ao realizar remediações, embora muitas apólices excluam ou limitem esse risco. A Novacore introduziu produtos de limite de custo de remediação e responsabilidade legal por poluição em julho de 2026 para atender às lacunas de capacidade nessas áreas. Compradores públicos e institucionais, transporte e logística e outras ocupações comerciais permanecem menos penetrados do que manufatura e energia. Formulários de cobertura mais simples poderiam apoiar a conversão à medida que o escrutínio regulatório alcança um conjunto mais amplo de compradores. Espera-se que o tamanho do mercado de seguros ambientais se beneficie à medida que a cobertura se expande por esses grupos de usuários finais menos penetrados.
Análise Geográfica
A América do Norte detinha 68,7% da participação do mercado de seguros ambientais em 2025, a maior posição regional. O CERCLA pode responsabilizar os atuais proprietários de imóveis pela remediação de contaminação histórica criada por operadores anteriores, inclusive em casos em que a culpa não é estabelecida. A transação de área contaminada no Leste de Montreal, de 7,5 milhões de pés quadrados, em junho de 2026, utilizou o seguro ambiental como componente da transação e condição do credor. A Great American Insurance Group planeja lançar seu produto ambiental de local para empreiteiros no México durante 2026. Os limites domésticos dos Estados Unidos para responsabilidade por poluição de local e responsabilidade por poluição de empreiteiros excedem 500 milhões de USD, chegando a 700 milhões de USD com a capacidade de Londres.
A Europa é o segundo maior mercado regional de seguros ambientais. O tamanho do mercado de seguros ambientais na região é sustentado por uma base regulatória comum para remediação ambiental. Alemanha, França, Reino Unido e Itália respondem pela maior parte do volume de prêmios regional. A avaliação da Comissão Europeia em julho de 2026 confirmou o papel da Diretiva de Responsabilidade Ambiental no estabelecimento de padrões mínimos comuns de remediação. A diretiva fornece um piso regulatório para as obrigações de garantia financeira dos operadores do Anexo III. Produtos combinados de responsabilidade civil geral e poluição devem ser lançados na Europa em 2026, seguindo o modelo do mercado intermediário dos Estados Unidos. A América do Sul permanece um mercado em estágio inicial, com o Brasil oferecendo a maior demanda latente proveniente de atividades industriais e do agronegócio.
A Ásia-Pacífico está prevista para crescer a um CAGR de 12,0% de 2026 a 2031, a taxa mais rápida entre as regiões. A China está fortalecendo o quadro de responsabilidade ambiental por meio do Artigo 169 do Código de Meio Ambiente Ecológico, das medidas provinciais de Hubei e dos padrões de controle de riscos de Xangai. Um estudo revisado por pares de 2026 constatou que a política de seguro de responsabilidade ambiental da China reduziu o greenwashing de ESG ao apoiar a inovação verde e limitar o curto-prazismo gerencial. O setor de seguros não-vida da Índia cresceu 14,1% no ano fiscal de 2026, enquanto a iniciativa Seguro para Todos até 2047 está apoiando uma penetração mais ampla de seguros não-vida. Países do Sudeste Asiático, incluindo Vietnã, Indonésia e Filipinas, registraram crescimento de 15 a 20% nos prêmios de seguros em 2026, e a responsabilidade ambiental é uma subcategoria em crescimento. A Arábia Saudita e os Emirados Árabes Unidos são os mercados mais ativos no Oriente Médio e África, onde grandes projetos petroquímicos e de infraestrutura incluem cada vez mais requisitos de responsabilidade por poluição de empreiteiros.

Cenário Competitivo
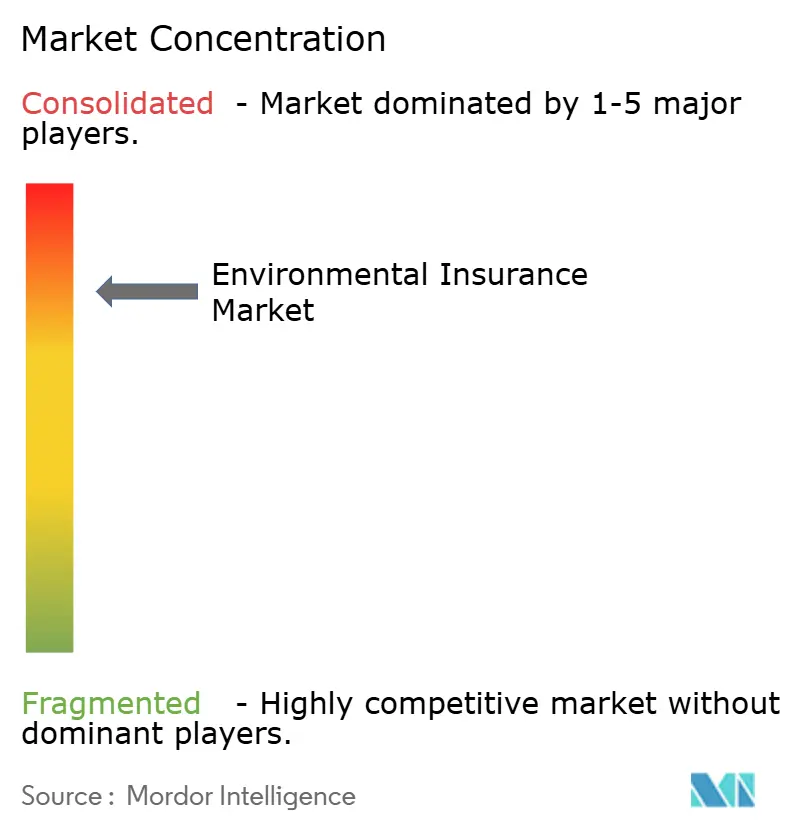
O mercado de seguros ambientais está concentrado em negócios de grandes contas e fragmentado em negócios de mercado intermediário e especialidade. AIG, Chubb, Zurich Insurance Group, AXA XL e Allianz Commercial são participantes importantes em riscos complexos devido ao seu capital, capacidade de gestão de sinistros e relacionamentos com corretores. A Zurich concordou em março de 2026 em adquirir a Beazley por 8,1 bilhões de GBP, equivalente a 10,8 bilhões de USD, sujeito à aprovação regulatória. A transação expandiria as capacidades de especialidade da Zurich, incluindo sua expertise no mercado de Lloyd's. As seguradoras maiores mantêm vantagem em contratações obrigatórias porque os programas de energia, química e manufatura exigem um histórico comprovado de subscrição e capital suficiente.
A concorrência também está aumentando entre as plataformas de MGA que atendem riscos de mercado intermediário e especialidade. A Sands Point Risk adquiriu a Launch Environmental Underwriters em maio de 2026, criando uma prática ambiental com mais de 250 milhões de USD em prêmio bruto subscrito combinado. A Novacore lançou seu segmento Ambiental em julho de 2026 com produtos de limite de custo de remediação e responsabilidade legal por poluição. A RT Specialty expandiu sua plataforma de responsabilidade ambiental à medida que as seguradoras reduziram seu apetite por responsabilidade por poluição de local. Essas plataformas estão focando nas lacunas de capacidade em riscos de energia, infraestrutura, construção, química, fusões e aquisições e industriais. O mercado de seguros ambientais tem oportunidades adicionais em cobertura para empreiteiros de remediação de PFAS e formulários combinados para compradores menores.
A tecnologia está se tornando uma ferramenta competitiva mais visível na subscrição e gestão de portfólio. A AIG e a McGill and Partners também anunciaram uma colaboração em março de 2026 para análise em tempo quase real de exposição, implantação de limites e resultado de risco modelado. A AXA XL, a Great American Insurance Group e a Markel Canada estão utilizando produtos de formulário combinado para reduzir a necessidade de contratações de cobertura separadas.
Líderes do Setor de Seguros Ambientais
AIG
Chubb Limited
Zurich Insurance Group
AXA XL
Allianz Commercial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Novacore, provedora independente de seguros de especialidade, lançou seu segmento Ambiental, introduzindo um produto de Limite de Custo de Remediação Ambiental reformulado e um produto de Responsabilidade Legal por Poluição. O lançamento visa diretamente as lacunas de capacidade criadas pela saída de 2 grandes seguradoras da responsabilidade ambiental de local, quando os sinistros relacionados a PFAS estão aumentando a demanda por esses tipos de produtos.
- Maio de 2026: A Sands Point Risk adquiriu a Launch Environmental Underwriters, ultrapassando 250 milhões de USD em prêmio bruto subscrito combinado e estabelecendo uma prática ambiental dedicada com foco em riscos de energia, infraestrutura, construção, química, fusões e aquisições e industriais. A transação é a maior na história da Sands Point e é financiada por capital de private equity que apoia a estratégia de consolidação de especialidade da MGA.
- Março de 2026: A AXA XL lançou seu Formulário Ambiental Combinado para clientes de manufatura, distribuição e empreiteiros do mercado intermediário dos Estados Unidos. A apólice combina responsabilidade civil geral e cobertura de poluição, com limites primários de 1 milhão de USD por ocorrência e até 25 milhões de USD em limites excedentes para classes selecionadas.
- Março de 2026: A Zurich Insurance Group concordou em adquirir a Beazley por 8,1 bilhões de GBP, equivalente a 10,8 bilhões de USD. A transação expandiria as capacidades de seguro de especialidade da Zurich, incluindo linhas ambientais, cibernéticas, marítimas e de aviação, sujeito à aprovação regulatória.


Escopo do Relatório Global do Mercado de Seguros Ambientais
| Responsabilidade por Poluição de Local / Instalações |
| Responsabilidade por Poluição de Empreiteiros |
| Seguro Ambiental Combinado / Pacote |
| Poluição de Tanques de Armazenamento |
| Responsabilidade em Transações e Limite de Custo de Remediação |
| Cobertura Contingente, de Transporte e de Descarte Não Próprio |
| Instalações Operacionais e Atividades em Curso |
| Operações de Empreiteiros e Projetos |
| Fusões, Aquisições e Transferência de Propriedade |
| Responsabilidade Financeira Estatutária e Condições de Licença |
| Encerramento, Pós-Encerramento e Remediação Ativa |
| Indústrias de Manufatura e Processos |
| Energia, Serviços Públicos e Extrativismo |
| Construção, Empreiteiros e Engenharia |
| Imóveis, Proprietários e Incorporadores |
| Resíduos, Água e Serviços Ambientais |
| Transporte e Logística |
| Setor Público e Institucional |
| Outras Ocupações Comerciais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Responsabilidade por Poluição de Local / Instalações | |
| Responsabilidade por Poluição de Empreiteiros | ||
| Seguro Ambiental Combinado / Pacote | ||
| Poluição de Tanques de Armazenamento | ||
| Responsabilidade em Transações e Limite de Custo de Remediação | ||
| Cobertura Contingente, de Transporte e de Descarte Não Próprio | ||
| Por Ocasião de Risco | Instalações Operacionais e Atividades em Curso | |
| Operações de Empreiteiros e Projetos | ||
| Fusões, Aquisições e Transferência de Propriedade | ||
| Responsabilidade Financeira Estatutária e Condições de Licença | ||
| Encerramento, Pós-Encerramento e Remediação Ativa | ||
| Por Usuário Final | Indústrias de Manufatura e Processos | |
| Energia, Serviços Públicos e Extrativismo | ||
| Construção, Empreiteiros e Engenharia | ||
| Imóveis, Proprietários e Incorporadores | ||
| Resíduos, Água e Serviços Ambientais | ||
| Transporte e Logística | ||
| Setor Público e Institucional | ||
| Outras Ocupações Comerciais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para seguros ambientais?
O mercado de seguros ambientais está previsto para crescer a um CAGR de 7,1% de 2026 a 2031, atingindo 4,9 bilhões de USD até 2031.
Qual produto de seguro ambiental tem a maior base de prêmios?
A Responsabilidade por Poluição de Local/Instalações foi a maior categoria de produto, com 38,2% dos prêmios em 2025.
Qual grupo de compradores está crescendo mais rapidamente?
Construção, Empreiteiros e Engenharia está previsto para crescer a um CAGR de 9,8% de 2026 a 2031.
Por que os riscos de PFAS estão afetando a disponibilidade de cobertura?
As amplas exclusões de PFAS e os rigorosos limites de remediação tornam os custos de limpeza de longo prazo mais difíceis de estimar e precificar pelas seguradoras.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 12,0% de 2026 a 2031, à medida que os quadros regulatórios se desenvolvem e a exposição industrial aumenta.
Como as apólices ambientais combinadas beneficiam os compradores?
As apólices combinadas reúnem responsabilidade civil geral, poluição e, às vezes, responsabilidade profissional em um único formulário, ajudando a reduzir lacunas de cobertura.
Página atualizada pela última vez em:



