
Tamaño y Participación del Mercado de Seguros Ambientales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.85 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.10 % |
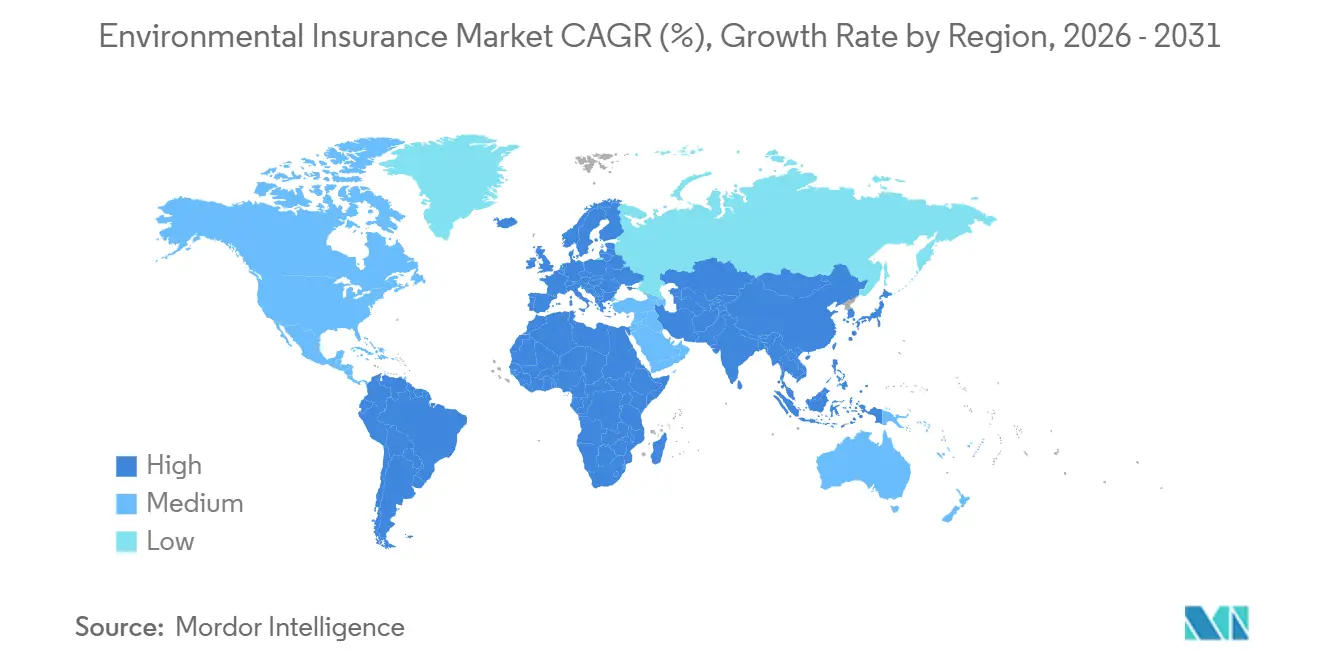
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
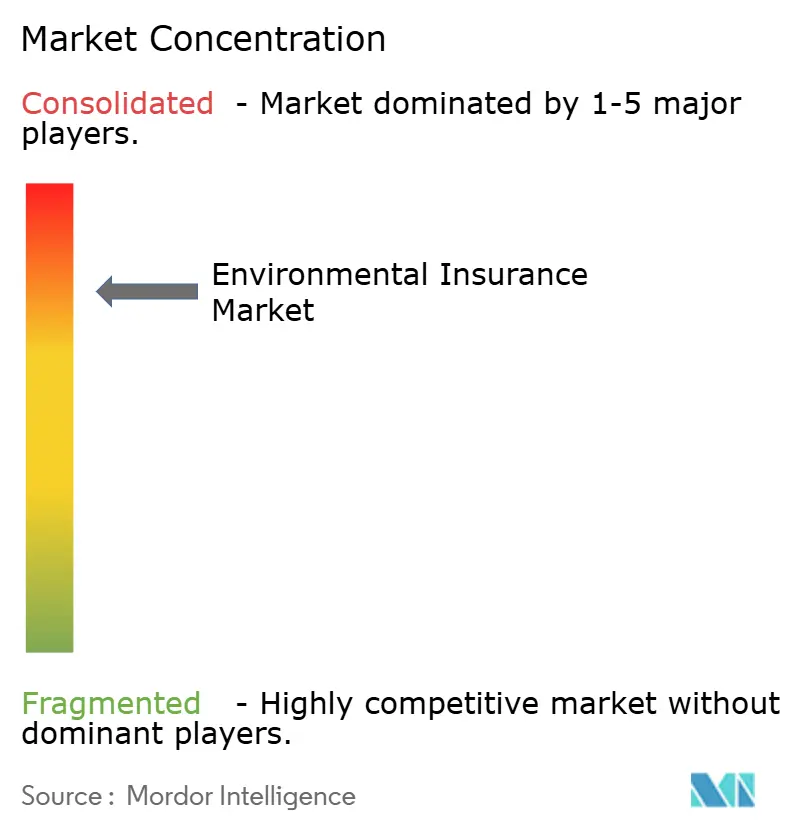
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Ambientales por Mordor Intelligence
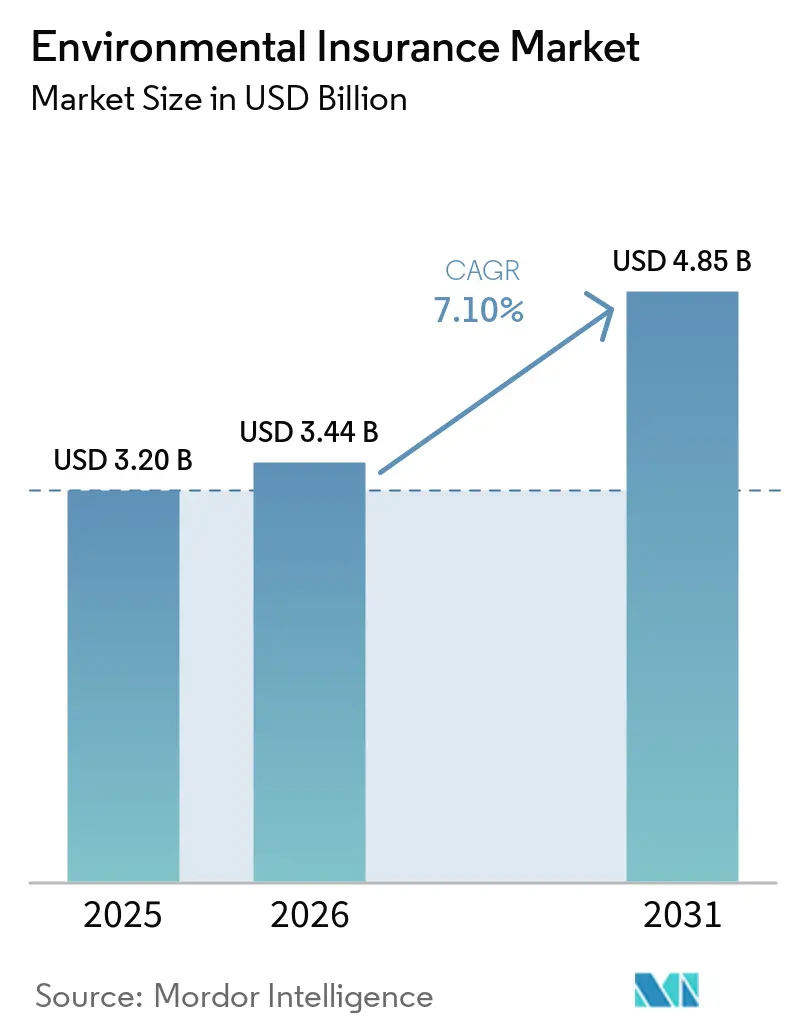
Se espera que el tamaño del Mercado de Seguros Ambientales aumente de 3,20 mil millones de USD en 2025 a 3,44 mil millones de USD en 2026 y alcance 4,85 mil millones de USD en 2031, creciendo a una CAGR del 7,10% durante 2026-2031.
El mercado de seguros ambientales se está expandiendo porque las responsabilidades ambientales son cada vez más difíciles de absorber a través de las pólizas estándar de propiedad y accidentes comerciales. El mercado de seguros ambientales se ha vuelto, por tanto, relevante para los compradores cuyas pólizas convencionales contienen exclusiones de contaminación. Los compradores de seguros adquieren pólizas ambientales especializadas, lo que limita el volumen actual de primas pero deja una demanda considerable sin convertir. La regulación, las responsabilidades relacionadas con la contaminación y los requisitos de los prestamistas están incorporando los seguros de manera más temprana en la financiación de proyectos y la planificación de transacciones. El mercado de seguros ambientales también enfrenta un entorno de suscripción más difícil, ya que los PFAS, la inflación en la remediación y los grandes fallos judiciales afectan a los precios y las reservas. Las aseguradoras están respondiendo mediante formularios de cobertura combinados, una participación más temprana en los siniestros, programas por capas y suscripción apoyada en tecnología.
Conclusiones Clave del Informe
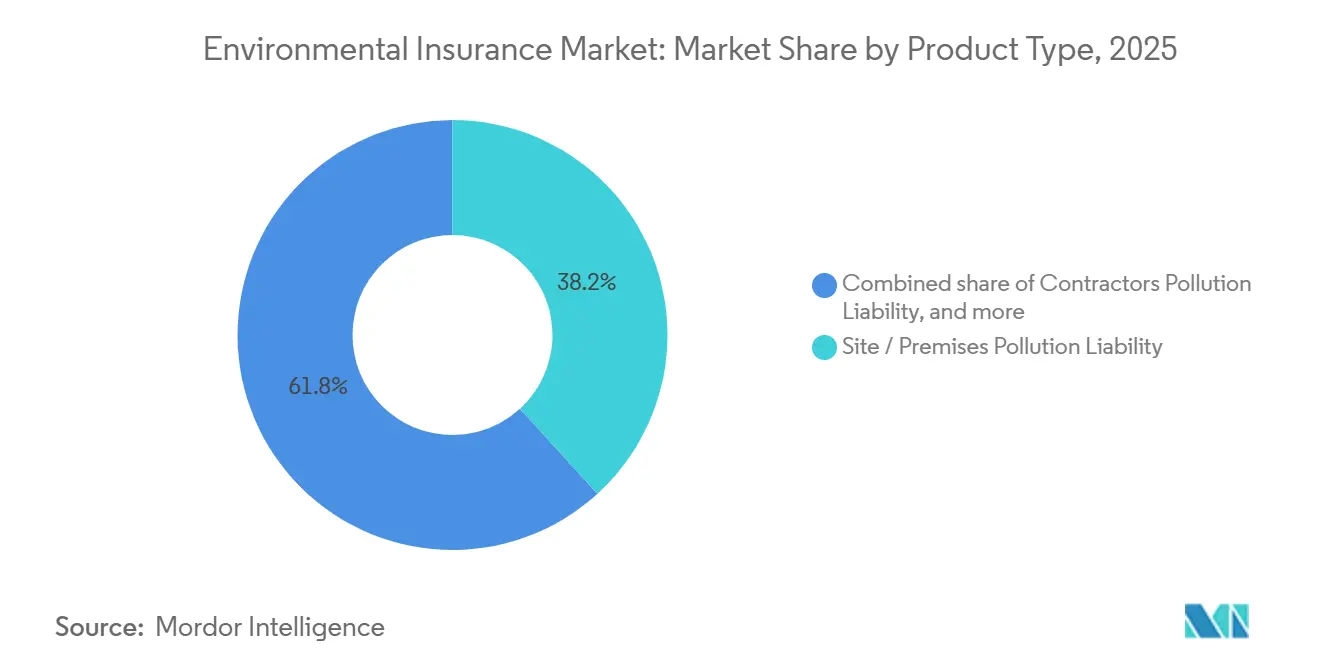
- Por tipo de producto, la responsabilidad por contaminación de sitio/instalaciones capturó el 38,2% de la participación del mercado de seguros ambientales en 2025, mientras que se proyecta que el seguro ambiental combinado/paquete crezca a una CAGR del 11,2% hasta 2031.
- Por ocasión de riesgo, las instalaciones operativas y las actividades en curso representaron el 46,3% de la participación del mercado de seguros ambientales en 2025, mientras que se prevé que la responsabilidad financiera estatutaria y las condiciones de licencia crezcan a una CAGR del 10,8% hasta 2031.
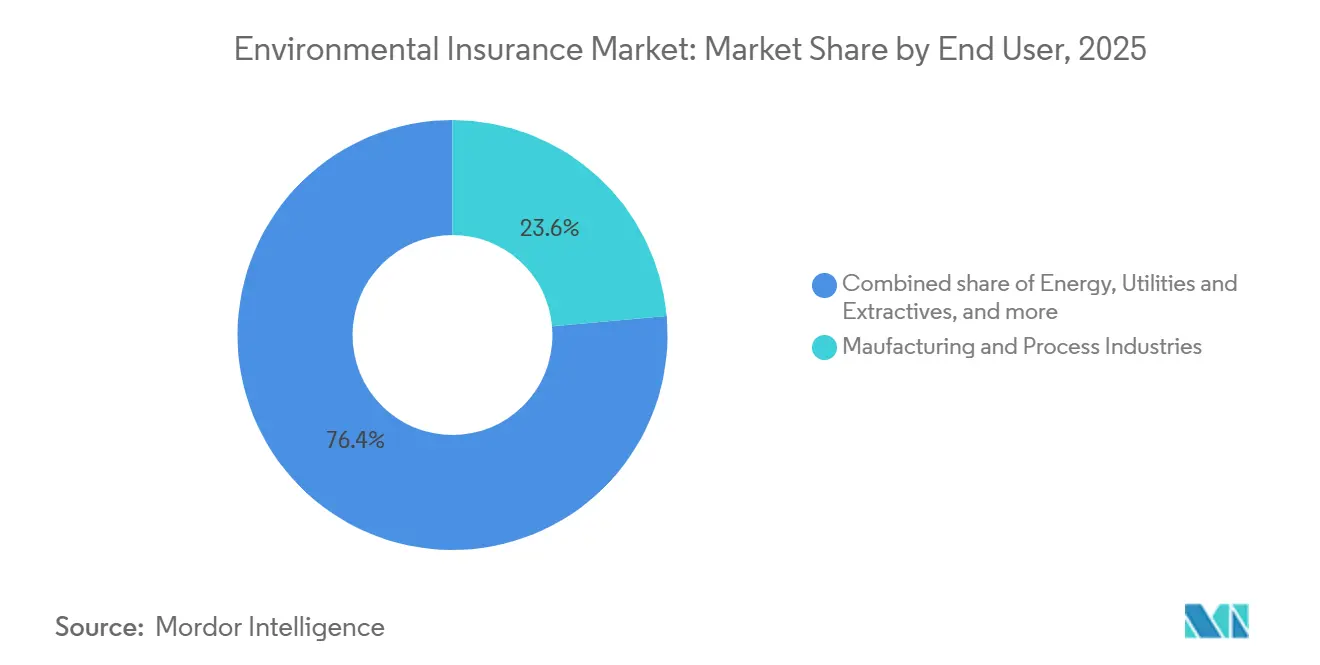
- Por usuario final, las industrias manufactureras y de procesos mantuvieron el 23,6% de la participación del mercado de seguros ambientales en 2025, mientras que se proyecta que la construcción, la contratación y la ingeniería crezcan a una CAGR del 9,8% hasta 2031.
- Por geografía, América del Norte mantuvo el 68,7% de la participación del mercado de seguros ambientales en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 12,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros Ambientales
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos más Estrictos de Responsabilidad Ambiental y Limpieza | +1.4% | Global, con impacto a corto plazo concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Reurbanización de Terrenos Contaminados, Transacciones Inmobiliarias y Diligencia Debida en Fusiones y Adquisiciones Ambientales | +1.2% | América del Norte y Europa como núcleo, con efecto secundario en Asia-Pacífico a medida que escalan las fusiones y adquisiciones industriales | Mediano plazo (2-4 años) |
| Crecientes Exposiciones a la Contaminación Industrial, Energética, de Residuos e Infraestructura | +1.0% | Global, más fuerte en América del Norte, China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Clima Extremo que Aumenta el Riesgo de Liberación de Contaminantes y Pérdidas Ambientales | +0.8% | América del Norte y Asia-Pacífico como núcleo, expandiéndose a América del Sur y MEA | Mediano plazo (2-4 años) |
| Crecientes Riesgos Ambientales por Contaminantes Emergentes | +0.7% | América del Norte y Europa, con señales tempranas en Asia Oriental | Largo plazo (≥ 4 años) |
| Requisitos Contractuales y de Prestamistas en Materia de Seguros en Proyectos de Construcción e Infraestructura | +0.5% | América del Norte y Europa, con crecimiento en los estados del Golfo y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos más Estrictos de Responsabilidad Ambiental y Limpieza
Las normas de responsabilidad ambiental son una fuente constante de demanda de cobertura de responsabilidad por contaminación. El mercado de seguros ambientales se beneficia cuando las obligaciones de cumplimiento requieren una garantía financiera demostrable. La Comisión Europea evaluó la Directiva de Responsabilidad Ambiental en julio de 2026 y reafirmó el principio de quien contamina paga para los daños ambientales preventivos y correctivos. La directiva exige garantías financieras a los operadores que realizan actividades peligrosas del Anexo III. China adoptó su Código de Medio Ambiente Ecológico en marzo de 2026, y el Artículo 169 fomenta formalmente el seguro de responsabilidad por contaminación ambiental, al tiempo que extiende la responsabilidad civil solidaria a los proveedores de servicios técnicos ambientales. Hubei emitió medidas de gestión del seguro de responsabilidad por contaminación ambiental en mayo de 2025, y Shanghái emitió una norma de servicios de control de riesgos en julio de 2025. En los Estados Unidos, el 40 CFR 280.97 exige a los propietarios y operadores de tanques de almacenamiento subterráneo mantener una responsabilidad financiera respaldada por seguros en los límites mínimos federales especificados[1]Agencia de Protección Ambiental de los EE. UU., "Seguro para la Responsabilidad Financiera de Tanques de Almacenamiento Subterráneo," Agencia de Protección Ambiental de los EE. UU., epa.gov.
Expansión de la Reurbanización de Terrenos Contaminados, Transacciones Inmobiliarias y Diligencia Debida en Fusiones y Adquisiciones Ambientales
El seguro ambiental se utiliza cada vez más para respaldar transacciones, no solo para gestionar el riesgo posterior al cierre. El mercado de seguros ambientales se está convirtiendo en parte del proceso de transacción cuando los compradores buscan certeza en torno a la contaminación conocida. BC Environmental Insurance encontró que las transacciones en las que las aseguradoras participaron en la etapa de carta de intención se cerraron hasta un 27% más rápido que aquellas en las que la cobertura se acordó después de la diligencia debida. En junio de 2026, Gowling WLG asesoró a Imperial Oil en la venta de un antiguo sitio de refinería y operaciones petroleras de 7,5 millones de pies cuadrados en el Este de Montreal[2]Canadá - Gowling WLG Asesora a Imperial Oil en la Emblemática Transacción de Reurbanización de Terrenos Contaminados en el Este de Montreal. El seguro ambiental fue una condición de cierre y una herramienta de interacción regulatoria en esa reurbanización de terrenos contaminados. AXA XL y Ryan Transaction Risk ampliaron sus ofertas de responsabilidad por deterioro ambiental transaccional y de sobrecosto de remediación durante 2025 y 2026.
Crecientes Exposiciones a la Contaminación Industrial, Energética, de Residuos e Infraestructura
La infraestructura, la energía, la logística y la construcción de centros de datos están aumentando la necesidad de colocaciones de responsabilidad por contaminación para contratistas y propietarios. El mercado de seguros ambientales está respondiendo a las exposiciones derivadas de la expansión de la actividad industrial y los complejos sitios de proyectos. Los nuevos inicios de construcción en 2026 están creciendo en proyectos de infraestructura, energía, inteligencia artificial, institucionales y de atención médica. Los centros de datos pueden introducir fluidos dieléctricos, refrigerantes y productos químicos de baterías en sitios urbanos restringidos, exposiciones que las exclusiones de contaminación de la responsabilidad civil general estándar pueden no cubrir. Una explosión en una planta química en el Estado de Washington en junio de 2026 y el consiguiente derrame en el río Columbia aumentaron las consultas del sector manufacturero para obtener cobertura de contaminación dedicada. El mercado de seguros ambientales cuenta con más de 500 millones de USD de capacidad en los Estados Unidos para la contaminación de sitios y la responsabilidad por contaminación de contratistas, con los mercados de Londres elevando la capacidad a 700 millones de USD por riesgo[3]Pronóstico del Mercado Ambiental 2025-26 "assets.aon.com". Esta capacidad proporciona margen para una demanda adicional sin racionamiento inmediato del lado de la oferta.
Clima Extremo que Aumenta el Riesgo de Liberación de Contaminantes y Pérdidas Ambientales
El clima extremo está generando eventos de contaminación que difieren de las pérdidas de propiedad convencionales. El mercado de seguros ambientales es relevante cuando los eventos climáticos liberan contaminantes que la cobertura de propiedad estándar no aborda. Los desastres naturales causaron 260 mil millones de USD en pérdidas totales durante 2025, incluidos 41 mil millones de USD en pérdidas aseguradas por los incendios de Palisades y Eaton[4]Perspectiva Climática y de Catástrofes 2026, aon.com. Los incendios pueden causar contaminación por PFAS a través de productos químicos retardantes de llamas, escorrentía de cenizas y volatilización del suelo. Las tormentas también pueden movilizar contaminantes desde la infraestructura de almacenamiento y los suelos contaminados hacia las vías fluviales y las comunidades. Las organizaciones con sólidos registros de cumplimiento pueden enfrentar reclamaciones ambientales cuando el clima severo expone fallos en los sistemas de contención. El mercado de seguros ambientales, por tanto, sirve a compradores fuera de los sectores tradicionalmente de alto riesgo, ya que los eventos climáticos amplían el rango de exposiciones afectadas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exclusiones de PFAS e Incertidumbre en torno a las Responsabilidades Ambientales de Cola Larga | -0.8% | Predominantemente América del Norte, con Europa y Asia-Pacífico afectadas a medida que se extiende la regulación de PFAS | Largo plazo (≥ 4 años) |
| Aumento de los Costos de Remediación y Limpieza que Generan Incertidumbre en Precios y Reservas | -0.7% | Global, más agudo en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Capacidad Limitada y Suscripción Restrictiva para Riesgos de Alto Riesgo y Contaminación Heredada | -0.5% | América del Norte, Europa y los mercados industriales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones Ambientales Globales Fragmentadas y Marcos de Responsabilidad por Contaminación Inconsistentes | -0.4% | América del Sur, Sudeste Asiático, MEA y compradores multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exclusiones de PFAS e Incertidumbre en torno a las Responsabilidades Ambientales de Cola Larga
Las sustancias per- y polifluoroalquílicas están perturbando la suscripción de seguros ambientales porque sus responsabilidades pueden persistir durante períodos prolongados y pueden desencadenar reclamaciones en múltiples años de póliza. El mercado de seguros ambientales debe equilibrar la demanda de cobertura con la incertidumbre sobre los costos de contaminación de cola larga. Las exclusiones de PFAS se han vuelto cada vez más comunes en las pólizas de seguro de responsabilidad civil, particularmente a medida que las aseguradoras buscan limitar la exposición a responsabilidades de contaminación potencialmente significativas y difíciles de modelar. La EPA estableció niveles máximos de contaminantes para el PFOA y el PFOS en 4,0 partes por billón cada uno en virtud de sus regulaciones de agua potable. Los principales acuerdos incluyen hasta 10,3 mil millones de USD para 3M en su acuerdo nacional con proveedores de agua pública, 1,185 mil millones de USD para DuPont, Chemours y Corteva en litigios separados, y un acuerdo de 875 millones de USD con el Estado de Nueva Jersey que involucra a DuPont, Chemours y Corteva. En agosto de 2026, Nueva Jersey también recibió la aprobación judicial para acuerdos separados de PFAS con entidades relacionadas con DuPont y 3M, valorados en aproximadamente 2,5 mil millones de USD en conjunto, incluidos más de 2 mil millones de USD de las entidades relacionadas con DuPont.
Aumento de los Costos de Remediación y Limpieza que Generan Incertidumbre en Precios y Reservas
El aumento de los costos de limpieza está presionando los modelos de precios construidos en torno a la economía de remediación anterior. El mercado de seguros ambientales se ve afectado cuando las estimaciones de remediación cambian después de que se han establecido los límites y precios de las pólizas. Los sitios contaminados complejos pueden superar 1 millón de USD en costos de respuesta. WTW informó que el aumento de los costos de remediación y las reclamaciones de cobertura múltiple están impulsando a las aseguradoras a participar antes en el ciclo de siniestros. Aon registró 31,3 mil millones de USD en 135 veredictos nucleares, un aumento del 116%, y estos casos añaden presión de inflación social en las reclamaciones adyacentes a la contaminación. Dos aseguradoras que ingresaron a la responsabilidad por contaminación de sitios durante el mercado blando anterior han salido o reducido materialmente su apetito. La norma ASTM E2137 exige que las estimaciones de costos de remediación se actualicen a medida que cambia la información del sitio, la regulación o la tecnología de limpieza. Las aseguradoras utilizan condiciones de póliza para respaldar estas actualizaciones, mientras que los asegurados pueden resistirse a los cambios en costos y límites.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Responsabilidad de Sitio Ancla el Mercado mientras las Líneas de Paquete se Aceleran
La responsabilidad por contaminación de sitio/instalaciones mantuvo el 38,2% de la participación del mercado de seguros ambientales en 2025 y se mantuvo como la categoría de producto más grande. La cobertura respalda activos industriales fijos, carteras inmobiliarias y la gestión de contaminación heredada. Se prevé que el seguro ambiental combinado/paquete crezca a una CAGR del 11,2% de 2026 a 2031, la tasa más rápida en esta segmentación. AXA XL introdujo su Formulario Ambiental Combinado en marzo de 2026 para clientes de manufactura y distribución del mercado medio de los Estados Unidos. El producto combina la responsabilidad civil general y la cobertura de contaminación, y ofrece hasta 25 millones de USD en límites en exceso para clases seleccionadas. El tamaño del mercado de seguros ambientales también está respaldado por la creciente demanda de cobertura integrada en exposiciones comerciales complejas.
Markel Canada introdujo dos soluciones ambientales integradas en abril de 2026 para fabricantes y empresas de servicios ambientales. Esas pólizas combinan responsabilidad civil general, contaminación y responsabilidad profesional bajo un solo formulario. La responsabilidad por contaminación de contratistas continúa registrando altos volúmenes de colocación, respaldada por más de 30 aseguradoras activas y tasas estables a blandas. Los productos transaccionales y de tope de costos de remediación están ganando uso en fusiones y adquisiciones y reurbanización de terrenos contaminados, con términos de responsabilidad legal por contaminación transaccional de 6 a 12 años y primas del 0,5% al 3% del límite. La cobertura de contaminación de tanques de almacenamiento sigue respaldada por las normas de responsabilidad financiera de tanques de almacenamiento subterráneo, mientras que la cobertura contingente, de transporte y de eliminación no propia enfrenta una revisión más estricta de los manifiestos de residuos y los registros de cadena de custodia.


Por Ocasión de Riesgo: Las Instalaciones Operativas Dominan mientras las Líneas Estatutarias Impulsan el Crecimiento más Rápido
Las instalaciones operativas y las actividades en curso representaron el 46,3% de la participación del mercado de seguros ambientales en 2025, la mayor participación por ocasión de riesgo. El segmento refleja el gran número de plantas manufactureras, instalaciones energéticas, procesadores de residuos y sitios comerciales con exposiciones diarias a la contaminación. Se prevé que la responsabilidad financiera estatutaria y las condiciones de licencia crezcan a una CAGR del 10,8% de 2026 a 2031, la tasa más rápida en esta segmentación. Los mandatos de garantía financiera están convirtiendo a los compradores discrecionales en compradores obligatorios en actividades energéticas, de residuos e industriales. Las operaciones de contratación y proyectos se están expandiendo con el gasto en construcción e infraestructura. La cobertura de fusiones, adquisiciones y transferencia de propiedades está ganando densidad de primas a medida que los asesores legales de transacciones utilizan la cobertura ambiental como condición de cierre en lugar de depender únicamente de indemnizaciones.
El cierre, el post-cierre y la remediación activa abordan una necesidad de cobertura importante en los sitios heredados que avanzan hacia el cierre regulatorio. Estos sitios pueden requerir monitoreo continuo, garantía financiera y cobertura para responsabilidades post-cierre durante períodos prolongados. Las pólizas de responsabilidad por contaminación de sitios y de responsabilidad civil general pueden no abordar esas obligaciones de manera clara. Los requisitos regulatorios de garantía financiera post-cierre pueden aumentar la demanda de cobertura dedicada. El tamaño del mercado de seguros ambientales está respaldado por estos requisitos regulatorios y de remediación, que amplían el grupo de operadores industriales que buscan cobertura ambiental dedicada.
Por Usuario Final: La Manufactura Lidera mientras la Construcción se Acelera a la Tasa más Rápida
Las industrias manufactureras y de procesos mantuvieron el 23,6% de la participación del mercado de seguros ambientales en 2025, la mayor participación por usuario final. El sector tiene densas exposiciones a la contaminación en el sitio, obligaciones de cumplimiento en múltiples jurisdicciones y responsabilidades derivadas de operaciones anteriores. Se prevé que la construcción, la contratación y la ingeniería crezcan a una CAGR del 9,8% de 2026 a 2031. Los nuevos inicios de construcción en 2026 están creciendo en proyectos de infraestructura, energía, inteligencia artificial, institucionales y de atención médica. Estas categorías de proyectos tienen una mayor exposición a la responsabilidad por contaminación que la construcción residencial y comercial, donde se espera que los inicios se mantengan estables.
La energía, los servicios públicos y las industrias extractivas enfrentan una mayor exposición regulatoria a medida que la tecnología de monitoreo y los requisitos de divulgación ambiental amplían la evidencia disponible para la aplicación de la ley. Los bienes raíces, los propietarios de inmuebles y los promotores se están convirtiendo en compradores más importantes a medida que los prestamistas estandarizan la cobertura ambiental en la deuda de adquisición de terrenos contaminados. Los proveedores de servicios de residuos, agua y medio ambiente pueden enfrentar exposición a PFAS mientras realizan remediación, aunque muchas pólizas excluyen o limitan ese riesgo. Novacore introdujo productos de tope de costos de remediación y responsabilidad legal por contaminación en julio de 2026 para abordar las brechas de capacidad en estas áreas. Los compradores públicos e institucionales, el transporte y la logística, y otras ocupaciones comerciales siguen siendo menos penetrados que la manufactura y la energía. Formularios de cobertura más simples podrían respaldar la conversión a medida que el escrutinio regulatorio alcanza a un conjunto más amplio de compradores. Se espera que el tamaño del mercado de seguros ambientales se beneficie a medida que la cobertura se expande en estos grupos de usuarios finales con menor penetración.
Análisis Geográfico
América del Norte mantuvo el 68,7% de la participación del mercado de seguros ambientales en 2025, la mayor posición regional. La CERCLA puede responsabilizar a los propietarios actuales de inmuebles por la remediación de la contaminación histórica creada por operadores anteriores, incluso en casos donde no se establece culpa. La transacción de terrenos contaminados de 7,5 millones de pies cuadrados en el Este de Montreal en junio de 2026 utilizó el seguro ambiental como componente de la transacción y condición del prestamista. Great American Insurance Group planea lanzar su producto ambiental de sitio para contratistas en México durante 2026. Los límites de responsabilidad por contaminación de sitios y de contratistas en los Estados Unidos superan los 500 millones de USD, elevándose a 700 millones de USD con la capacidad de Londres.
Europa es el segundo mercado regional de seguros ambientales más grande. El tamaño del mercado de seguros ambientales en la región está respaldado por una base regulatoria común para la remediación ambiental. Alemania, Francia, el Reino Unido e Italia representan la mayor parte del volumen de primas regional. La evaluación de la Comisión Europea de julio de 2026 confirmó el papel de la Directiva de Responsabilidad Ambiental en el establecimiento de normas mínimas comunes de remediación. La directiva proporciona un piso regulatorio para las obligaciones de garantía financiera de los operadores del Anexo III. Se espera que los productos combinados de responsabilidad civil general y contaminación se lancen en Europa en 2026, siguiendo el modelo del mercado medio de los Estados Unidos. América del Sur sigue siendo un mercado en etapa temprana, con Brasil ofreciendo la mayor demanda latente derivada de actividades industriales y agroindustriales.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,0% de 2026 a 2031, la tasa más rápida entre las regiones. China está fortaleciendo el marco de responsabilidad ambiental a través del Artículo 169 del Código de Medio Ambiente Ecológico, las medidas provinciales de Hubei y las normas de control de riesgos de Shanghái. Un estudio revisado por pares de 2026 encontró que la política de seguro de responsabilidad ambiental de China redujo el lavado verde de ESG al respaldar la innovación verde y limitar el cortoplacismo gerencial. El sector de seguros no de vida de India creció un 14,1% en el año fiscal 2026, mientras que la iniciativa Seguros para Todos para 2047 está apoyando una mayor penetración de los seguros no de vida. Los países del Sudeste Asiático, incluidos Vietnam, Indonesia y Filipinas, registraron un crecimiento de primas de seguros del 15 al 20% en 2026, y la responsabilidad ambiental es una subcategoría en crecimiento. Arabia Saudita y los Emiratos Árabes Unidos son los mercados más activos en Oriente Medio y África, donde los grandes proyectos petroquímicos y de infraestructura incluyen cada vez más requisitos de responsabilidad por contaminación de contratistas.

Panorama Competitivo
El mercado de seguros ambientales está concentrado en el negocio de grandes cuentas y fragmentado en el negocio de mercado medio y especialidad. AIG, Chubb, Zurich Insurance Group, AXA XL y Allianz Commercial son participantes importantes en riesgos complejos debido a su capital, capacidad de gestión de siniestros y relaciones con corredores. Zurich acordó en marzo de 2026 adquirir Beazley por 8,1 mil millones de GBP, equivalente a 10,8 mil millones de USD, sujeto a aprobación regulatoria. La transacción ampliaría las capacidades de especialidad de Zurich, incluida su experiencia en el mercado de Lloyd's. Las aseguradoras más grandes mantienen una ventaja en las colocaciones obligatorias porque los programas de energía, química y manufactura requieren un historial de suscripción probado y capital suficiente.
La competencia también está aumentando entre las plataformas de agencias de gestión de seguros que atienden riesgos de mercado medio y especialidad. Sands Point Risk adquirió Launch Environmental Underwriters en mayo de 2026, creando una práctica ambiental con más de 250 millones de USD en prima bruta emitida combinada. Novacore lanzó su segmento Ambiental en julio de 2026 con productos de tope de costos de remediación y responsabilidad legal por contaminación. RT Specialty amplió su plataforma de siniestros ambientales a medida que las aseguradoras redujeron su apetito por la responsabilidad por contaminación de sitios. Estas plataformas se están enfocando en las brechas de capacidad en energía, infraestructura, construcción, química, fusiones y adquisiciones, y riesgos industriales. El mercado de seguros ambientales tiene más oportunidades en la cobertura para contratistas de remediación de PFAS y formularios combinados para compradores más pequeños.
La tecnología se está convirtiendo en una herramienta competitiva más visible en la suscripción y la gestión de carteras. AIG y McGill and Partners también anunciaron una colaboración en marzo de 2026 para el análisis casi en tiempo real de la exposición, el despliegue de límites y la producción de riesgos modelados. AXA XL, Great American Insurance Group y Markel Canada están utilizando productos de formulario combinado para reducir la necesidad de colocaciones de cobertura separadas.
Líderes de la Industria de Seguros Ambientales
AIG
Chubb Limited
Zurich Insurance Group
AXA XL
Allianz Commercial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Novacore, un proveedor independiente de seguros de especialidad, lanzó su segmento Ambiental, introduciendo un producto de Tope de Costos de Remediación Ambiental rediseñado y un producto de Responsabilidad Legal por Contaminación. El lanzamiento apunta directamente a las brechas de capacidad creadas por la salida de 2 grandes aseguradoras de la responsabilidad ambiental de sitios, cuando las reclamaciones impulsadas por PFAS están aumentando la demanda de esos tipos de productos.
- Mayo de 2026: Sands Point Risk adquirió Launch Environmental Underwriters, superando los 250 millones de USD en prima bruta emitida combinada y estableciendo una práctica ambiental dedicada enfocada en riesgos de energía, infraestructura, construcción, química, fusiones y adquisiciones, e industriales. La transacción es la más grande en la historia de Sands Point y está financiada por capital de capital privado que respalda la estrategia de consolidación de especialidad de la agencia de gestión de seguros.
- Marzo de 2026: AXA XL lanzó su Formulario Ambiental Combinado para clientes de manufactura, distribución y contratación del mercado medio de los Estados Unidos. La póliza combina la responsabilidad civil general y la cobertura de contaminación, con límites primarios de 1 millón de USD por ocurrencia y hasta 25 millones de USD en límites en exceso para clases seleccionadas.
- Marzo de 2026: Zurich Insurance Group acordó adquirir Beazley por 8,1 mil millones de GBP, equivalente a 10,8 mil millones de USD. La transacción ampliaría las capacidades de seguros de especialidad de Zurich, incluidas las líneas ambientales, cibernéticas, marítimas y de aviación, sujeto a aprobación regulatoria.


Alcance del Informe Global del Mercado de Seguros Ambientales
| Responsabilidad por Contaminación de Sitio / Instalaciones |
| Responsabilidad por Contaminación de Contratistas |
| Seguro Ambiental Combinado / Paquete |
| Contaminación de Tanques de Almacenamiento |
| Transaccional y Tope de Costos de Remediación |
| Cobertura Contingente, de Transporte y de Eliminación No Propia |
| Instalaciones Operativas y Actividades en Curso |
| Operaciones de Contratación y Proyectos |
| Fusiones, Adquisiciones y Transferencia de Propiedades |
| Responsabilidad Financiera Estatutaria y Condiciones de Licencia |
| Cierre, Post-cierre y Remediación Activa |
| Industrias Manufactureras y de Procesos |
| Energía, Servicios Públicos e Industrias Extractivas |
| Construcción, Contratación e Ingeniería |
| Bienes Raíces, Propietarios de Inmuebles y Promotores |
| Servicios de Residuos, Agua y Medio Ambiente |
| Transporte y Logística |
| Sector Público e Institucional |
| Otras Ocupaciones Comerciales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Responsabilidad por Contaminación de Sitio / Instalaciones | |
| Responsabilidad por Contaminación de Contratistas | ||
| Seguro Ambiental Combinado / Paquete | ||
| Contaminación de Tanques de Almacenamiento | ||
| Transaccional y Tope de Costos de Remediación | ||
| Cobertura Contingente, de Transporte y de Eliminación No Propia | ||
| Por Ocasión de Riesgo | Instalaciones Operativas y Actividades en Curso | |
| Operaciones de Contratación y Proyectos | ||
| Fusiones, Adquisiciones y Transferencia de Propiedades | ||
| Responsabilidad Financiera Estatutaria y Condiciones de Licencia | ||
| Cierre, Post-cierre y Remediación Activa | ||
| Por Usuario Final | Industrias Manufactureras y de Procesos | |
| Energía, Servicios Públicos e Industrias Extractivas | ||
| Construcción, Contratación e Ingeniería | ||
| Bienes Raíces, Propietarios de Inmuebles y Promotores | ||
| Servicios de Residuos, Agua y Medio Ambiente | ||
| Transporte y Logística | ||
| Sector Público e Institucional | ||
| Otras Ocupaciones Comerciales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros ambientales?
Se prevé que el mercado de seguros ambientales crezca a una CAGR del 7,1% de 2026 a 2031, alcanzando 4,9 mil millones de USD en 2031.
¿Qué producto de seguros ambientales tiene la mayor base de primas?
La Responsabilidad por Contaminación de Sitio/Instalaciones fue la categoría de producto más grande, con el 38,2% de las primas en 2025.
¿Qué grupo de compradores está creciendo más rápido?
Se prevé que la Construcción, la Contratación y la Ingeniería crezcan a una CAGR del 9,8% de 2026 a 2031.
¿Por qué los riesgos de PFAS afectan la disponibilidad de cobertura?
Las amplias exclusiones de PFAS y los estrictos umbrales de remediación hacen que los costos de limpieza de cola larga sean más difíciles de estimar y fijar precios para las aseguradoras.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,0% de 2026 a 2031 a medida que se desarrollan los marcos regulatorios y aumenta la exposición industrial.
¿Cómo ayudan las pólizas ambientales combinadas a los compradores?
Las pólizas combinadas agrupan la responsabilidad civil general, la contaminación y, en ocasiones, la responsabilidad profesional bajo un solo formulario, lo que ayuda a reducir las brechas de colocación.
Última actualización de la página el:



