
Größe und Marktanteil des Umwelthaftpflichtversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.44 Milliarden US-Dollar |
| Marktgröße (2031) | 4.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
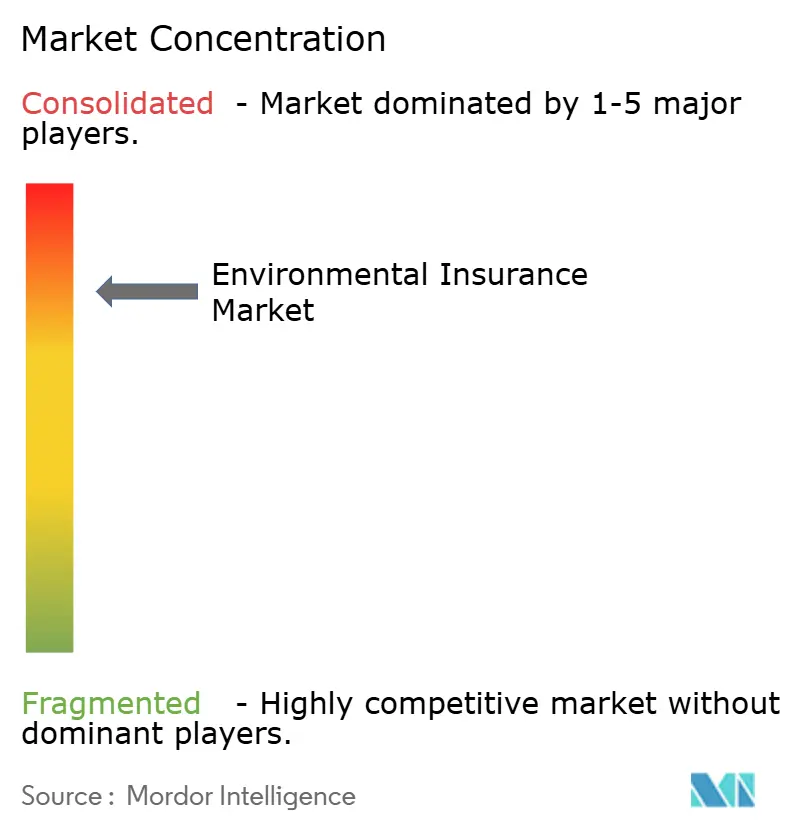
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Umwelthaftpflichtversicherungsmarktes von Mordor Intelligence
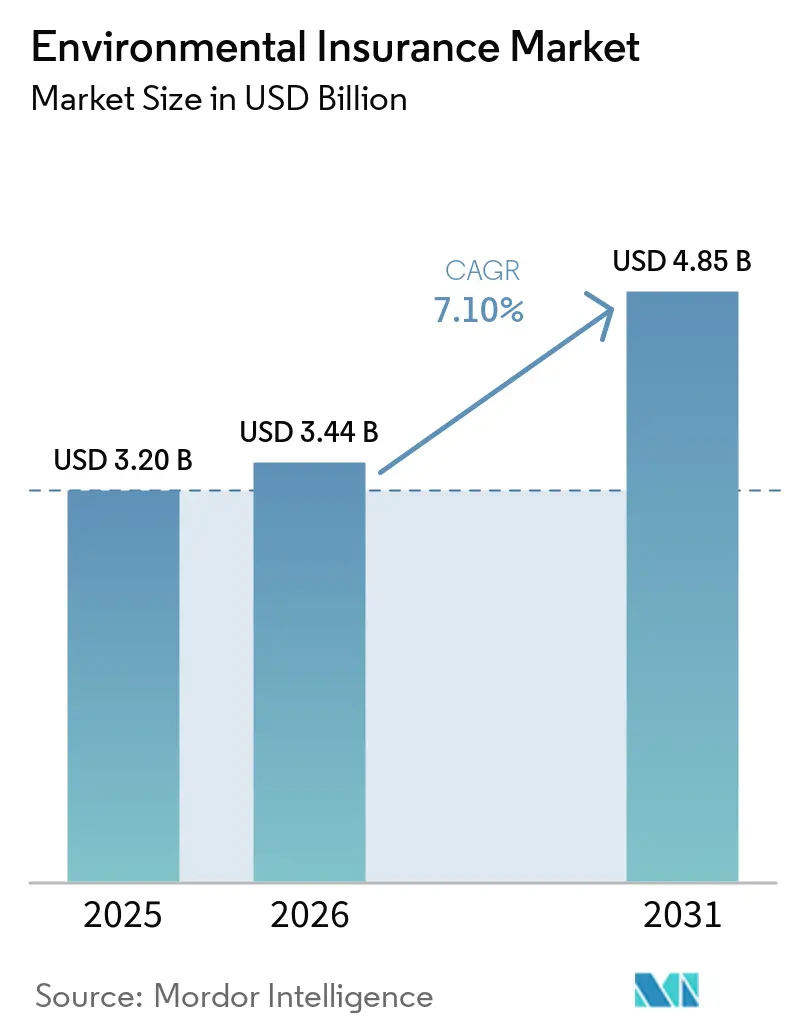
Die Größe des Umwelthaftpflichtversicherungsmarktes wird voraussichtlich von 3,20 Milliarden USD im Jahr 2025 auf 3,44 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 4,85 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 7,10 % über den Zeitraum 2026–2031 entspricht.
Der Umwelthaftpflichtversicherungsmarkt expandiert, weil Umwelthaftpflichten über standardmäßige gewerbliche Sach- und Haftpflichtpolicen immer schwerer aufzufangen sind. Der Umwelthaftpflichtversicherungsmarkt ist daher für Käufer relevant geworden, deren herkömmliche Policen Ausschlüsse für Umweltverschmutzung enthalten. Versicherungsnehmer erwerben spezialisierte Umweltpolicen, die das aktuelle Prämienvolumen begrenzen, aber erhebliche ungedeckte Nachfrage hinterlassen. Regulatorische Anforderungen, umweltverschmutzungsbedingte Haftpflichten und Kreditgeberanforderungen bringen Versicherungen früher in die Projektfinanzierung und Transaktionsplanung ein. Der Umwelthaftpflichtversicherungsmarkt sieht sich zudem einem schwierigeren Zeichnungsumfeld gegenüber, da PFAS, Sanierungsinflation und hohe Gerichtsurteile die Preisgestaltung und Rückstellungen beeinflussen. Versicherer reagieren mit kombinierten Deckungsformen, frühzeitiger Schadenbeteiligung, gestaffelten Programmen und technologiegestütztem Underwriting.
Wichtigste Erkenntnisse des Berichts
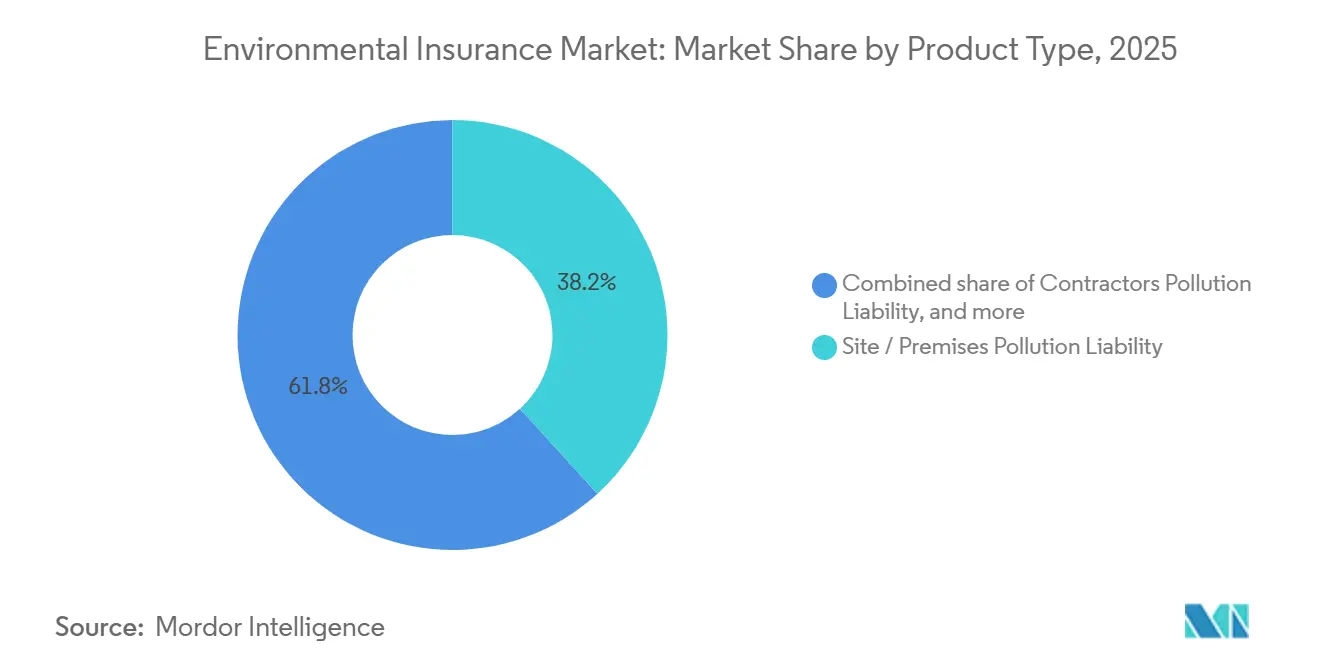
- Nach Produkttyp entfiel auf die Betriebs-/Grundstückshaftpflicht für Umweltschäden im Jahr 2025 ein Marktanteil von 38,2 % am Umwelthaftpflichtversicherungsmarkt, während kombinierte/gebündelte Umweltprodukte bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Risikoanlasss entfielen auf Betriebsgelände und laufende Aktivitäten im Jahr 2025 46,3 % des Marktanteils am Umwelthaftpflichtversicherungsmarkt, während gesetzliche Finanzsicherheit und Lizenzbedingungen bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
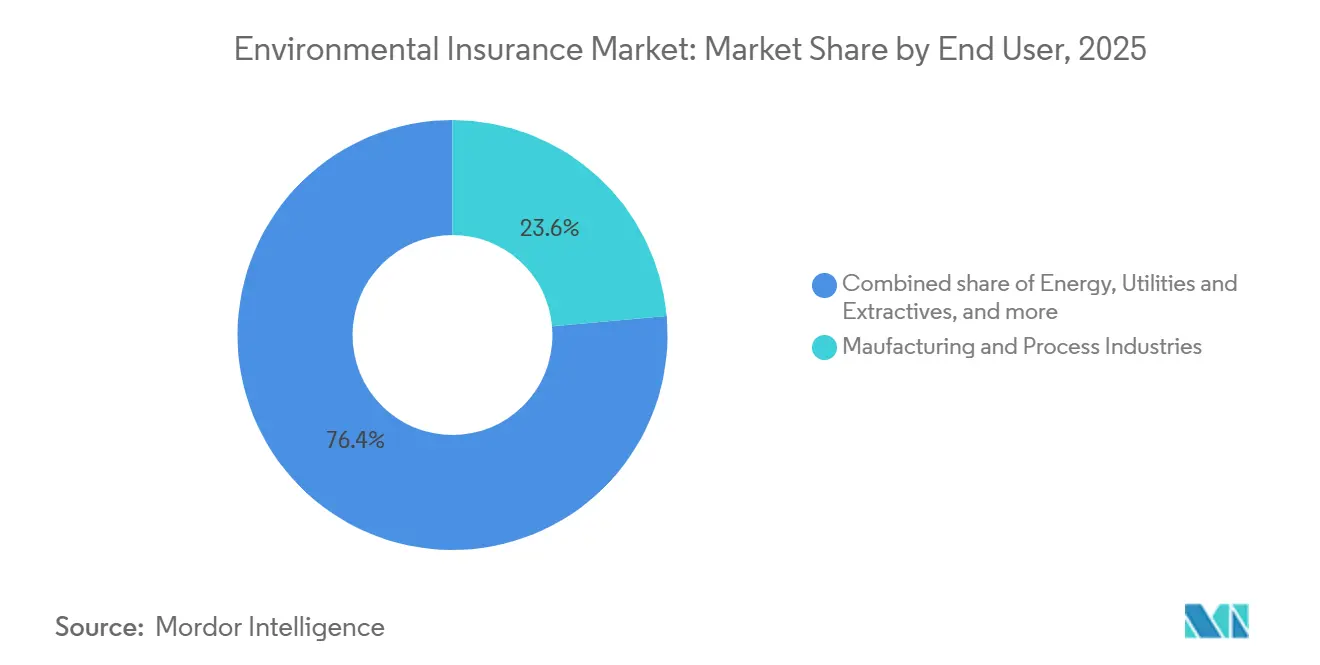
- Nach Endnutzer hielten Fertigungs- und Prozessindustrien im Jahr 2025 einen Marktanteil von 23,6 % am Umwelthaftpflichtversicherungsmarkt, während Bau, Auftragnehmer und Ingenieurwesen bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
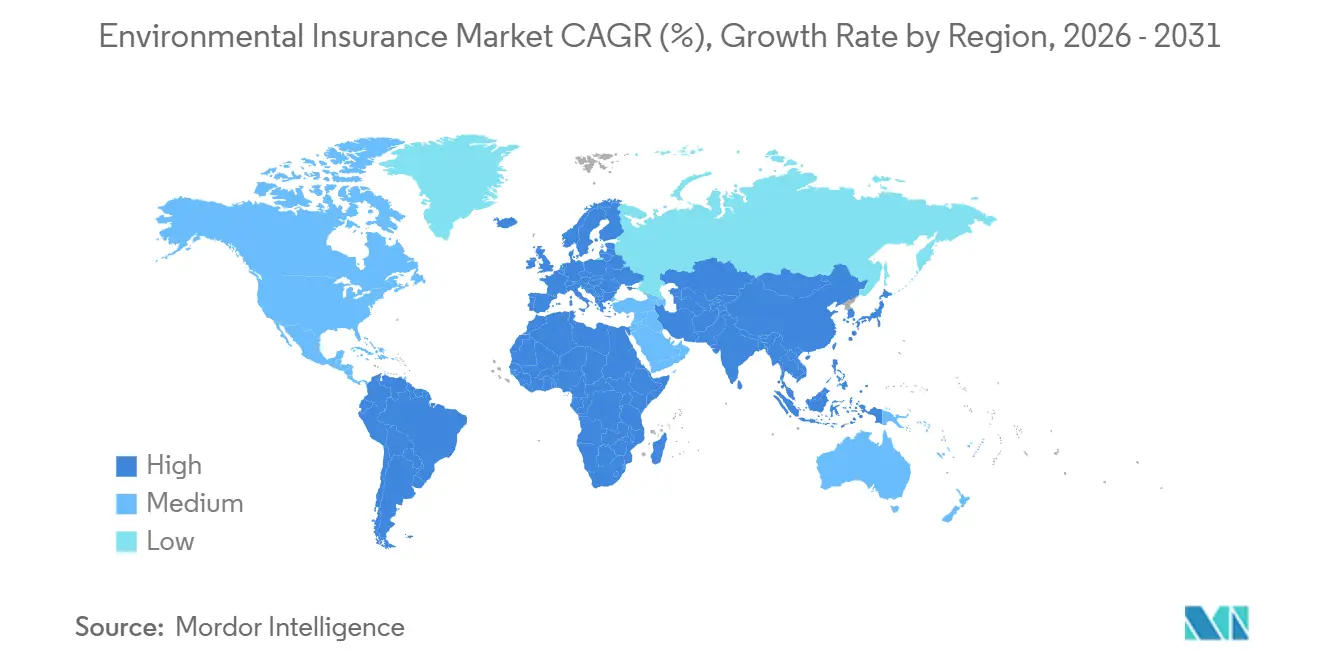
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 68,7 % am Umwelthaftpflichtversicherungsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,0 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Umwelthaftpflicht- und Sanierungsanforderungen | +1.4% | Global, mit konzentrierter kurzfristiger Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Brachflächenentwicklung, Immobilientransaktionen und umweltbezogener M&A-Due-Diligence | +1.2% | Nordamerika und Europa als Kernmärkte, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum im Zuge der Skalierung industrieller M&A-Aktivitäten | Mittelfristig (2–4 Jahre) |
| Wachsende Umweltverschmutzungsrisiken in Industrie, Energie, Abfallwirtschaft und Infrastruktur | +1.0% | Global, am stärksten in Nordamerika, China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Extremwetterereignisse erhöhen das Risiko von Schadstofffreisetzungen und Umweltschäden | +0.8% | Nordamerika und asiatisch-pazifischer Raum als Kernmärkte, Ausweitung auf Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Wachsende Umweltrisiken durch neu auftretende Schadstoffe | +0.7% | Nordamerika und Europa, mit frühen Signalen in Ostasien | Langfristig (≥ 4 Jahre) |
| Vertragliche und kreditgeberseitige Versicherungsanforderungen in Bau- und Infrastrukturprojekten | +0.5% | Nordamerika und Europa, wachsend in den Golfstaaten und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Umwelthaftpflicht- und Sanierungsanforderungen
Umwelthaftpflichtvorschriften sind eine beständige Nachfragequelle für Umwelthaftpflichtdeckungen. Der Umwelthaftpflichtversicherungsmarkt profitiert, wenn Compliance-Verpflichtungen einen nachweisbaren finanziellen Sicherungsnachweis erfordern. Die Europäische Kommission evaluierte die Umwelthaftungsrichtlinie im Juli 2026 und bekräftigte das Verursacherprinzip für präventive und remediale Umweltschäden. Die Richtlinie verpflichtet Betreiber, die gefährliche Tätigkeiten gemäß Anhang III durchführen, zur Erbringung finanzieller Sicherheiten. China verabschiedete im März 2026 seinen Ökologischen Umweltgesetzbuch, und Artikel 169 fördert ausdrücklich die Umwelthaftpflichtversicherung und erweitert die gesamtschuldnerische zivilrechtliche Haftung auf Anbieter umwelttechnischer Dienstleistungen. Hubei erließ im Mai 2025 Verwaltungsmaßnahmen für die Umwelthaftpflichtversicherung, und Shanghai veröffentlichte im Juli 2025 einen Standard für Risikokontrolldienste. In den Vereinigten Staaten verpflichtet 40 CFR 280.97 Eigentümer und Betreiber unterirdischer Lagertanks, eine versicherungsgestützte finanzielle Verantwortung auf bundesweit festgelegten Mindestgrenzen aufrechtzuerhalten[1].
Ausweitung der Brachflächenentwicklung, Immobilientransaktionen und umweltbezogener M&A-Due-Diligence
Umwelthaftpflichtversicherungen werden zunehmend zur Unterstützung von Transaktionen eingesetzt und nicht nur zur Steuerung von Risiken nach Transaktionsabschluss. Der Umwelthaftpflichtversicherungsmarkt wird Teil des Transaktionsprozesses, wenn Käufer Gewissheit über bekannte Kontaminationen anstreben. BC Environmental Insurance stellte fest, dass Transaktionen, bei denen Versicherer bereits in der Phase der Absichtserklärung einbezogen wurden, bis zu 27 % schneller abgeschlossen wurden als Transaktionen, bei denen die Deckung erst nach der Due Diligence arrangiert wurde. Im Juni 2026 beriet Gowling WLG Imperial Oil beim Verkauf eines ehemaligen Raffinerie- und Erdölbetriebsgeländes mit einer Fläche von 7,5 Millionen Quadratfuß in Montreal Est[2]. Die Umwelthaftpflichtversicherung war eine Abschlussbedingung und ein Instrument zur regulatorischen Einbindung bei dieser Brachflächenentwicklung. AXA XL und Ryan Transaction Risk erweiterten ihre transaktionsbezogenen Angebote zur Umwelthaftpflicht und zur Kostenüberschreitung bei Sanierungen im Laufe der Jahre 2025 und 2026.
Wachsende Umweltverschmutzungsrisiken in Industrie, Energie, Abfallwirtschaft und Infrastruktur
Infrastruktur-, Energie-, Logistik- und Rechenzentrumsbau erhöhen den Bedarf an Auftragnehmer- und eigentümerkontrollierten Umwelthaftpflichtplatzierungen. Der Umwelthaftpflichtversicherungsmarkt reagiert auf Risiken aus expandierender Industrietätigkeit und komplexen Projektstandorten. Neue Baubeginne im Jahr 2026 wachsen in den Bereichen Infrastruktur, Energie, künstliche Intelligenz, institutionelle und Gesundheitsprojekte. Rechenzentren können dielektrische Flüssigkeiten, Kühlmittel und Batteriechemikalien auf beengten städtischen Grundstücken einbringen – Risiken, die standardmäßige allgemeine Haftpflichtausschlüsse für Umweltverschmutzung möglicherweise nicht abdecken. Eine Chemiewerksexplosion im Juni 2026 im Bundesstaat Washington und der daraus resultierende Columbia-River-Austritt erhöhten die Anfragen aus dem Fertigungssektor nach dedizierter Umwelthaftpflichtdeckung. Der Umwelthaftpflichtversicherungsmarkt verfügt über mehr als 500 Millionen USD Kapazität in den Vereinigten Staaten für Standort- und Auftragnehmer-Umwelthaftpflicht, wobei die Londoner Märkte die Kapazität auf 700 Millionen USD pro Risiko anheben[3]. Diese Kapazität bietet Raum für zusätzliche Nachfrage ohne unmittelbare angebotsseitige Rationierung.
Extremwetterereignisse erhöhen das Risiko von Schadstofffreisetzungen und Umweltschäden
Extremwetterereignisse erzeugen Umweltverschmutzungsereignisse, die sich von herkömmlichen Sachschäden unterscheiden. Der Umwelthaftpflichtversicherungsmarkt ist relevant, wenn Wetterereignisse Schadstoffe freisetzen, die eine standardmäßige Sachversicherung nicht abdeckt. Naturkatastrophen verursachten im Jahr 2025 Gesamtschäden in Höhe von 260 Milliarden USD, darunter 41 Milliarden USD versicherte Schäden durch die Palisades- und Eaton-Brände[4]. Brandereignisse können durch feuerhemmende Chemikalien, Ascheabfluss und Bodenverflüchtigung zu PFAS-Kontaminationen führen. Stürme können auch Schadstoffe aus Lagerinfrastrukturen und kontaminierten Böden in Gewässer und Gemeinden mobilisieren. Organisationen mit einwandfreier Compliance-Bilanz können dennoch mit Umweltansprüchen konfrontiert werden, wenn schwere Wetterereignisse Eindämmungsversagen aufdecken. Der Umwelthaftpflichtversicherungsmarkt bedient daher auch Käufer außerhalb der traditionell hochgefährlichen Sektoren, da Klimaereignisse den Kreis der betroffenen Risiken erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PFAS-Ausschlüsse und Unsicherheit bei langfristigen Umwelthaftpflichten | -0.8% | Vorwiegend Nordamerika, mit Auswirkungen auf Europa und den asiatisch-pazifischen Raum im Zuge der Ausweitung der PFAS-Regulierung | Langfristig (≥ 4 Jahre) |
| Steigende Sanierungs- und Reinigungskosten erzeugen Preis- und Rückstellungsunsicherheit | -0.7% | Global, am akutesten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapazität und restriktives Underwriting für hochgefährliche Risiken und Altlastenkontaminationen | -0.5% | Nordamerika, Europa und die asiatisch-pazifischen Industriemärkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte globale Umweltvorschriften und inkonsistente Umwelthaftpflichtrahmen | -0.4% | Südamerika, Südostasien, MEA und multinationale Käufer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PFAS-Ausschlüsse und Unsicherheit bei langfristigen Umwelthaftpflichten
Per- und polyfluorierte Alkylverbindungen stören das Underwriting im Umwelthaftpflichtversicherungsmarkt, da ihre Haftpflichten über längere Zeiträume andauern und Ansprüche über mehrere Versicherungsjahre hinweg auslösen können. Der Umwelthaftpflichtversicherungsmarkt muss die Nachfrage nach Deckung gegen die Unsicherheit über langfristige Sanierungskosten abwägen. PFAS-Ausschlüsse sind in Haftpflichtversicherungspolicen zunehmend verbreitet, insbesondere da Versicherer ihr Engagement gegenüber potenziell erheblichen und schwer modellierbaren Kontaminationshaftpflichten begrenzen wollen. Die EPA legte Höchstwerte für Schadstoffe für PFOA und PFOS bei jeweils 4,0 Teile pro Billion im Rahmen ihrer Trinkwasservorschriften fest. Zu den wichtigsten Vergleichen zählen bis zu 10,3 Milliarden USD für 3M im landesweiten Vergleich mit öffentlichen Wasserversorgern, 1,185 Milliarden USD für DuPont, Chemours und Corteva in separaten Rechtsstreitigkeiten sowie ein Vergleich in Höhe von 875 Millionen USD mit dem Bundesstaat New Jersey unter Beteiligung von DuPont, Chemours und Corteva. Im August 2026 erhielt New Jersey außerdem die gerichtliche Genehmigung für separate PFAS-Vergleiche mit DuPont-verbundenen Unternehmen und 3M im kombinierten Wert von rund 2,5 Milliarden USD, darunter mehr als 2 Milliarden USD von den DuPont-verbundenen Unternehmen.
Steigende Sanierungs- und Reinigungskosten erzeugen Preis- und Rückstellungsunsicherheit
Steigende Sanierungskosten belasten Preismodelle, die auf früheren Sanierungsökonomien aufgebaut wurden. Der Umwelthaftpflichtversicherungsmarkt ist betroffen, wenn sich Sanierungsschätzungen ändern, nachdem Policenlimits und Preisgestaltung festgelegt wurden. Komplexe kontaminierte Standorte können Reaktionskosten von über 1 Million USD überschreiten. WTW berichtete, dass steigende Sanierungskosten und Mehrfachdeckungsansprüche Versicherer dazu veranlassen, früher in den Schadenzyklus einzugreifen. Aon verzeichnete 31,3 Milliarden USD über 135 Nuklearurteile, ein Anstieg von 116 %, und diese Fälle erhöhen den sozialen Inflationsdruck bei umweltverschmutzungsnahen Ansprüchen. Zwei Versicherer, die während des früheren Weichmarktes in die Standorthaftpflicht für Umweltschäden eingestiegen sind, haben sich zurückgezogen oder ihr Engagement wesentlich reduziert. ASTM E2137 fordert, dass Sanierungskostenschätzungen aktualisiert werden, wenn sich Standortinformationen, Vorschriften oder Sanierungstechnologien ändern. Versicherer nutzen Policenbedingungen zur Unterstützung dieser Aktualisierungen, während Versicherungsnehmer Änderungen an Kosten und Limits möglicherweise ablehnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Standorthaftpflicht verankert den Markt, während Paketlinien an Fahrt gewinnenDie Betriebs-/Grundstückshaftpflicht für Umweltschäden hielt im Jahr 2025 einen Marktanteil von 38,2 % am Umwelthaftpflichtversicherungsmarkt und blieb die größte Produktkategorie. Die Deckung unterstützt feste Industrieanlagen, Immobilienportfolios und das Management von Altlastenkontaminationen. Kombinierte/gebündelte Umweltprodukte werden voraussichtlich mit einer CAGR von 11,2 % von 2026 bis 2031 wachsen, der schnellsten Rate in dieser Segmentierung. AXA XL führte im März 2026 sein Environmental Combined Form für mittelständische Fertigungs- und Vertriebskunden in den Vereinigten Staaten ein. Das Produkt kombiniert allgemeine Haftpflicht und Umwelthaftpflichtdeckung und bietet bis zu 25 Millionen USD an Excess-Limits für ausgewählte Klassen. Die Größe des Umwelthaftpflichtversicherungsmarktes wird auch durch die wachsende Nachfrage nach integrierter Deckung für komplexe gewerbliche Risiken gestützt.
Markel Canada führte im April 2026 zwei integrierte Umweltlösungen für Hersteller und Umweltdienstleistungsunternehmen ein. Diese Policen kombinieren allgemeine Haftpflicht, Umwelthaftpflicht und Berufshaftpflicht unter einer Form. Die Auftragnehmer-Umwelthaftpflicht verzeichnet weiterhin hohe Platzierungsvolumina, unterstützt durch mehr als 30 aktive Versicherer und stabile bis weiche Tarife. Transaktions- und Sanierungskostendeckelprodukte gewinnen bei M&A und Brachflächenentwicklung an Bedeutung, mit transaktionsbezogenen PLL-Laufzeiten von 6–12 Jahren und Prämien von 0,5 %–3 % des Limits. Die Lagertank-Umwelthaftpflichtdeckung wird weiterhin durch Vorschriften zur finanziellen Verantwortung für unterirdische Lagertanks gestützt, während Kontingenz-, Transport- und Fremdentsorgungsdeckungen einer engeren Prüfung von Abfallmanifesten und Rückverfolgungsnachweisen unterliegen.


Nach Risikoanlasss:
Betriebsgelände dominiert, während gesetzliche Linien das schnellste Wachstum treibenBetriebsgelände und laufende Aktivitäten entfielen im Jahr 2025 auf 46,3 % des Marktanteils am Umwelthaftpflichtversicherungsmarkt, dem größten Anteil nach Risikoanlasss. Das Segment spiegelt die große Anzahl von Fertigungsanlagen, Energieanlagen, Abfallverarbeitern und gewerblichen Standorten mit täglichen Umweltverschmutzungsrisiken wider. Gesetzliche Finanzsicherheit und Lizenzbedingungen werden voraussichtlich mit einer CAGR von 10,8 % von 2026 bis 2031 wachsen, der schnellsten Rate in dieser Segmentierung. Finanzsicherheitsmandate wandeln diskretionäre Käufer in obligatorische Käufer in den Bereichen Energie, Abfall und Industrietätigkeiten um. Auftragnehmer- und Projektbetrieb expandieren mit Bau- und Infrastrukturausgaben. Fusionen, Übernahmen und Eigentumsübertragungsdeckungen gewinnen an Prämiendichte, da Transaktionsberater Umweltdeckungen als Abschlussbedingung nutzen, anstatt sich ausschließlich auf Freistellungen zu verlassen.
Stilllegung, Nachsorge und aktive Sanierung decken einen wichtigen Deckungsbedarf an Altstandorten, die auf den regulatorischen Abschluss zusteuern. Diese Standorte können über längere Zeiträume laufende Überwachung, Finanzsicherheit und Deckung für Nachsorgehaftpflichten erfordern. Standorthaftpflicht- und allgemeine Haftpflichtpolicen decken diese Verpflichtungen möglicherweise nicht sauber ab. Regulatorische Anforderungen an die finanzielle Nachsorgesicherheit können die Nachfrage nach dedizierter Deckung erhöhen. Die Größe des Umwelthaftpflichtversicherungsmarktes wird durch diese regulatorischen und sanierungsbezogenen Anforderungen gestützt, die den Pool der Industriebetreiber erweitern, die dedizierte Umweltdeckung suchen.
Nach Endnutzer:
Fertigung führt, während Bau die schnellste Wachstumsrate verzeichnetFertigungs- und Prozessindustrien hielten im Jahr 2025 einen Marktanteil von 23,6 % am Umwelthaftpflichtversicherungsmarkt, dem größten Endnutzeranteil. Der Sektor weist dichte standortbezogene Kontaminationsrisiken, Compliance-Pflichten in mehreren Rechtsordnungen und Haftpflichten aus früheren Betrieben auf. Bau, Auftragnehmer und Ingenieurwesen werden voraussichtlich mit einer CAGR von 9,8 % von 2026 bis 2031 wachsen. Neue Baubeginne im Jahr 2026 wachsen in den Bereichen Infrastruktur, Energie, künstliche Intelligenz, institutionelle und Gesundheitsprojekte. Diese Projektkategorien weisen ein höheres Umwelthaftpflichtrisiko auf als Wohn- und Gewerbebau, bei dem die Baubeginne voraussichtlich stagnieren werden.
Energie, Versorgungsunternehmen und Rohstoffgewinnung sind einem größeren regulatorischen Risiko ausgesetzt, da Überwachungstechnologie und Anforderungen zur Offenlegung von Umweltdaten die für die Durchsetzung verfügbaren Nachweise erweitern. Immobilien, Grundstückseigentümer und Projektentwickler werden zu wichtigeren Käufern, da Kreditgeber Umweltdeckungen bei der Fremdfinanzierung von Brachflächenakquisitionen standardisieren. Anbieter von Abfall-, Wasser- und Umweltdienstleistungen können PFAS-Risiken bei der Durchführung von Sanierungen ausgesetzt sein, obwohl viele Policen dieses Risiko ausschließen oder begrenzen. Novacore führte im Juli 2026 Sanierungskostendeckel- und Umwelthaftpflichtprodukte ein, um Kapazitätslücken in diesen Bereichen zu schließen. Öffentliche und institutionelle Käufer, Transport und Logistik sowie andere gewerbliche Nutzungen bleiben weniger durchdrungen als Fertigung und Energie. Einfachere Deckungsformen könnten die Konversion unterstützen, wenn die regulatorische Kontrolle einen breiteren Käuferkreis erreicht. Die Größe des Umwelthaftpflichtversicherungsmarktes wird voraussichtlich davon profitieren, wenn die Deckung auf diese weniger durchdrungenen Endnutzergruppen ausgeweitet wird.
Geografische Analyse
Umwelthaftpflichtversicherungsmarkt Nordamerika
Nordamerika hielt im Jahr 2025 mit 68,7 % den größten regionalen Anteil am Umwelthaftpflichtversicherungsmarkt. Der CERCLA kann aktuelle Grundstückseigentümer für die Sanierung historischer Kontaminationen verantwortlich machen, die von früheren Betreibern verursacht wurden, auch in Fällen, in denen keine Schuld nachgewiesen wurde. Die im Juni 2026 abgeschlossene Brownfield-Transaktion in Montreal East mit einer Fläche von 7,5 Millionen Quadratfuß nutzte die Umwelthaftpflichtversicherung als Bestandteil des Deals und als Kreditgeberbedingung. Great American Insurance Group plant, ihr Umwelthaftpflichtprodukt für Auftragnehmer-Standorte im Jahr 2026 in Mexiko einzuführen. Die Haftungsgrenzen für Standortverschmutzung und Umwelthaftpflicht von Auftragnehmern in den Vereinigten Staaten übersteigen 500 Millionen USD und steigen mit Londoner Kapazitäten auf 700 Millionen USD.
Umwelthaftpflichtversicherungsmarkt Europa und Südamerika
Europa ist der zweitgrößte regionale Umwelthaftpflichtversicherungsmarkt. Die Größe des Umwelthaftpflichtversicherungsmarkts in der Region wird durch eine gemeinsame regulatorische Grundlage für die Umweltsanierung gestützt. Deutschland, Frankreich, das Vereinigte Königreich und Italien machen den größten Teil des regionalen Prämienvolumens aus. Die Bewertung der Europäischen Kommission vom Juli 2026 bestätigte die Rolle der Umwelthaftungsrichtlinie bei der Festlegung gemeinsamer Mindestsanierungsstandards. Die Richtlinie bildet einen regulatorischen Mindestrahmen für die finanziellen Sicherungspflichten der Betreiber gemäß Anhang III. Kombinierte Produkte aus allgemeiner Haftpflicht und Umweltverschmutzungsschutz sollen 2026 in Europa eingeführt werden, in Anlehnung an das US-amerikanische Modell für den mittleren Markt. Südamerika ist nach wie vor ein Markt in einem frühen Entwicklungsstadium, wobei Brasilien aufgrund seiner Industrie- und Agrarwirtschaftsaktivitäten die größte latente Nachfrage aufweist.
Umwelthaftpflichtversicherungsmarkt Asien-Pazifik und Naher Osten und Afrika
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,0 % wachsen, der schnellsten Rate unter allen Regionen. China stärkt den Rechtsrahmen für Umwelthaftung durch Artikel 169 des Ökologischen Umweltgesetzbuchs, provinzielle Maßnahmen in Hubei sowie Risikosteuerungsstandards in Shanghai. Eine 2026 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Chinas Umwelthaftpflichtversicherungspolitik ESG-Greenwashing reduzierte, indem sie grüne Innovation förderte und kurzfristiges Managementdenken einschränkte. Indiens Nicht-Lebensversicherungssektor wuchs im Geschäftsjahr 2026 um 14,1 %, während die Initiative „Versicherung für alle bis 2047” eine breitere Durchdringung im Nicht-Lebensversicherungsbereich unterstützt. Südostasiatische Länder, darunter Vietnam, Indonesien und die Philippinen, verzeichneten 2026 ein Wachstum der Versicherungsprämien von 15–20 %, wobei die Umwelthaftpflicht eine wachsende Unterkategorie darstellt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die aktivsten Märkte im Nahen Osten und Afrika, wo große Petrochemie- und Infrastrukturprojekte zunehmend Anforderungen an die Umwelthaftpflicht von Auftragnehmern einschließen.

Wettbewerbslandschaft
Der Umwelthaftpflichtversicherungsmarkt ist im Großkundengeschäft konzentriert und im mittelständischen und Spezialgeschäft fragmentiert. AIG, Chubb, Zurich Insurance Group, AXA XL und Allianz Commercial sind wichtige Teilnehmer bei komplexen Risiken aufgrund ihres Kapitals, ihrer Schadenkompetenz und ihrer Maklerbeziehungen. Zurich stimmte im März 2026 der Übernahme von Beazley für 8,1 Milliarden GBP, entsprechend 10,8 Milliarden USD, vorbehaltlich der behördlichen Genehmigung zu. Die Transaktion würde Zurichs Spezialversicherungskapazitäten erweitern, einschließlich seiner Lloyd's-Marktkompetenz. Größere Versicherer behalten einen Vorteil bei mandatierten Platzierungen, da Energie-, Chemie- und Fertigungsprogramme eine nachgewiesene Zeichnungsbilanz und ausreichendes Kapital erfordern.
Der Wettbewerb nimmt auch unter MGA-Plattformen zu, die mittelständische und Spezialrisiken bedienen. Sands Point Risk übernahm im Mai 2026 Launch Environmental Underwriters und schuf eine Umweltpraxis mit mehr als 250 Millionen USD kombiniertem Bruttoprämienvolumen. Novacore startete im Juli 2026 sein Umweltsegment mit Sanierungskostendeckel- und Umwelthaftpflichtprodukten. RT Specialty erweiterte seine Umwelthaftpflichtplattform, als Versicherer ihr Appetit auf Standort-Umwelthaftpflicht reduzierten. Diese Plattformen konzentrieren sich auf Kapazitätslücken in den Bereichen Energie, Infrastruktur, Bau, Chemie, M&A und Industrierisiken. Der Umwelthaftpflichtversicherungsmarkt bietet weitere Möglichkeiten in der Deckung für PFAS-Sanierungsauftragnehmer und kombinierten Formen für kleinere Käufer.
Technologie wird zu einem sichtbareren Wettbewerbsinstrument im Underwriting und Portfoliomanagement. AIG und McGill and Partners kündigten außerdem im März 2026 eine Zusammenarbeit für die Analyse von Exponierungen, Limitbereitstellung und modellierten Risikoergebnissen nahezu in Echtzeit an. AXA XL, Great American Insurance Group und Markel Canada nutzen kombinierte Produktformen, um den Bedarf an separaten Deckungsplatzierungen zu reduzieren.
Marktführer in der Umwelthaftpflichtversicherungsbranche
-
AIG
-
Chubb Limited
-
Zurich Insurance Group
-
AXA XL
-
Allianz Commercial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umwelthaftpflichtversicherungsmarkt
- AIG
- Chubb
- Zurich Insurance Group
- AXA XL
- Allianz Commercial
- Liberty Mutual Insurance
- Berkshire Hathaway Specialty Insurance
- Beazley
- Great American Insurance Group
- Tokio Marine HCC
- Sompo International
- Arch Insurance
- CNA
- Markel
- Aspen Insurance
- Everest Group
- AXIS Capital
- W. R. Berkley / Berkley Environmental
- The Hartford
- Travelers

Recent Industry Developments in Umwelthaftpflichtversicherungsmarkt
- Juli 2026: Novacore, ein unabhängiger Spezialversicherungsanbieter, startete sein Umweltsegment und führte ein neu entwickeltes Produkt zur Deckung von Umweltsanierungskostenüberschreitungen sowie ein Umwelthaftpflichtprodukt ein. Die Einführung zielt direkt auf Kapazitätslücken ab, die durch den Rückzug von 2 großen Versicherern aus der Standort-Umwelthaftpflicht entstanden sind, während PFAS-bedingte Ansprüche die Nachfrage nach diesen Produkttypen erhöhen.
- Mai 2026: Sands Point Risk übernahm Launch Environmental Underwriters, überschritt 250 Millionen USD an kombiniertem Bruttoprämienvolumen und etablierte eine dedizierte Umweltpraxis mit Fokus auf Energie-, Infrastruktur-, Bau-, Chemie-, M&A- und Industrierisiken. Die Transaktion ist die größte in der Geschichte von Sands Point und wird durch Private-Equity-Kapital finanziert, das die Spezialkonsolidierungsstrategie des MGA unterstützt.
- März 2026: AXA XL führte sein Environmental Combined Form für mittelständische Fertigungs-, Vertriebs- und Auftragnehmer-Kunden in den Vereinigten Staaten ein. Die Police kombiniert allgemeine Haftpflicht und Umwelthaftpflichtdeckung mit primären Limits von 1 Million USD pro Schadenereignis und bis zu 25 Millionen USD an Excess-Limits für ausgewählte Klassen.
- März 2026: Zurich Insurance Group stimmte der Übernahme von Beazley für 8,1 Milliarden GBP, entsprechend 10,8 Milliarden USD, zu. Die Transaktion würde Zurichs Spezialversicherungskapazitäten erweitern, einschließlich Umweltlinien, Cyber, Marine und Luftfahrt, vorbehaltlich der behördlichen Genehmigung.


Berichtsumfang des globalen Umwelthaftpflichtversicherungsmarktes
Segmentierungsübersicht
| Betriebs-/Grundstückshaftpflicht für Umweltschäden |
| Auftragnehmer-Umwelthaftpflicht |
| Kombinierte/gebündelte Umweltprodukte |
| Lagertank-Umwelthaftpflicht |
| Transaktions- und Sanierungskostendeckel |
| Kontingenz-, Transport- und Fremdentsorgungsdeckung |
| Betriebsgelände und laufende Aktivitäten |
| Auftragnehmer- und Projektbetrieb |
| Fusionen, Übernahmen und Eigentumsübertragung |
| Gesetzliche Finanzsicherheit und Lizenzbedingungen |
| Stilllegung, Nachsorge und aktive Sanierung |
| Fertigungs- und Prozessindustrien |
| Energie, Versorgungsunternehmen und Rohstoffgewinnung |
| Bau, Auftragnehmer und Ingenieurwesen |
| Immobilien, Grundstückseigentümer und Projektentwickler |
| Abfall-, Wasser- und Umweltdienstleistungen |
| Transport und Logistik |
| Öffentliche und institutionelle Einrichtungen |
| Sonstige gewerbliche Nutzungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Betriebs-/Grundstückshaftpflicht für Umweltschäden | |
| Auftragnehmer-Umwelthaftpflicht | ||
| Kombinierte/gebündelte Umweltprodukte | ||
| Lagertank-Umwelthaftpflicht | ||
| Transaktions- und Sanierungskostendeckel | ||
| Kontingenz-, Transport- und Fremdentsorgungsdeckung | ||
| Nach Risikoanlasss | Betriebsgelände und laufende Aktivitäten | |
| Auftragnehmer- und Projektbetrieb | ||
| Fusionen, Übernahmen und Eigentumsübertragung | ||
| Gesetzliche Finanzsicherheit und Lizenzbedingungen | ||
| Stilllegung, Nachsorge und aktive Sanierung | ||
| Nach Endnutzer | Fertigungs- und Prozessindustrien | |
| Energie, Versorgungsunternehmen und Rohstoffgewinnung | ||
| Bau, Auftragnehmer und Ingenieurwesen | ||
| Immobilien, Grundstückseigentümer und Projektentwickler | ||
| Abfall-, Wasser- und Umweltdienstleistungen | ||
| Transport und Logistik | ||
| Öffentliche und institutionelle Einrichtungen | ||
| Sonstige gewerbliche Nutzungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Umwelthaftpflichtversicherungen?
Der Umwelthaftpflichtversicherungsmarkt wird voraussichtlich mit einer CAGR von 7,1 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 4,9 Milliarden USD erreichen.
Welches Umwelthaftpflichtversicherungsprodukt hat die größte Prämienbasis?
Die Betriebs-/Grundstückshaftpflicht für Umweltschäden war die größte Produktkategorie mit einem Anteil von 38,2 % der Prämien im Jahr 2025.
Welche Käufergruppe wächst am schnellsten?
Bau, Auftragnehmer und Ingenieurwesen wird voraussichtlich mit einer CAGR von 9,8 % von 2026 bis 2031 wachsen.
Warum beeinflussen PFAS-Risiken die Deckungsverfügbarkeit?
Weitreichende PFAS-Ausschlüsse und strenge Sanierungsschwellenwerte machen es für Versicherer schwieriger, langfristige Sanierungskosten zu schätzen und zu bepreisen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,0 % von 2026 bis 2031 wachsen, da sich regulatorische Rahmenbedingungen entwickeln und industrielle Risiken zunehmen.
Wie helfen kombinierte Umweltpolicen den Käufern?
Kombinierte Policen fassen allgemeine Haftpflicht, Umwelthaftpflicht und manchmal Berufshaftpflicht unter einer einzigen Form zusammen und helfen dabei, Deckungslücken zu reduzieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
