
Taille et part du marché de l'assurance environnementale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.44 Milliards de dollars |
| Taille du Marché (2031) | 4.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance environnementale par Mordor Intelligence
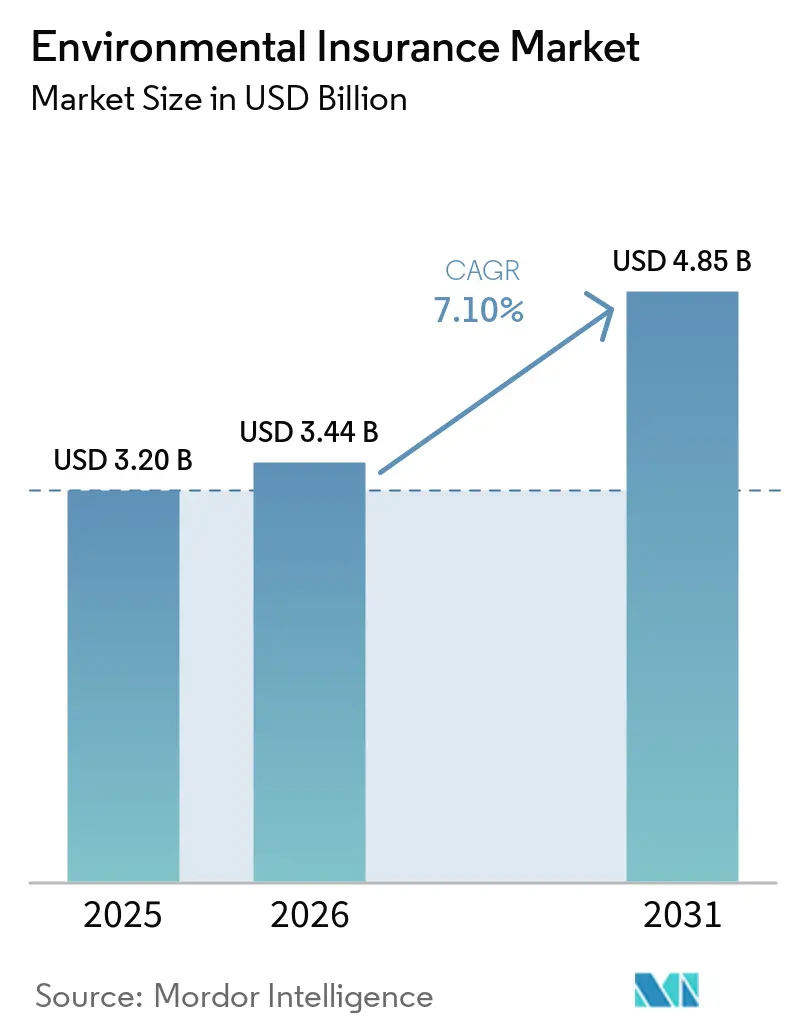
La taille du marché de l'assurance environnementale devrait augmenter de 3,20 milliards USD en 2025 à 3,44 milliards USD en 2026 et atteindre 4,85 milliards USD d'ici 2031, avec un CAGR de 7,10 % sur la période 2026-2031.
Le marché de l'assurance environnementale est en expansion car les responsabilités environnementales deviennent de plus en plus difficiles à absorber par les polices standard de dommages aux biens et de responsabilité civile commerciale. Le marché de l'assurance environnementale est donc devenu pertinent pour les acheteurs dont les polices conventionnelles contiennent des exclusions de pollution. Les acheteurs d'assurance souscrivent des polices environnementales spécialisées, ce qui limite le volume de primes actuel mais laisse une demande considérable non convertie. La réglementation, les responsabilités liées à la pollution et les exigences des prêteurs intègrent l'assurance plus tôt dans le financement de projets et la planification des transactions. Le marché de l'assurance environnementale fait également face à un environnement de souscription plus difficile, car les PFAS, l'inflation des coûts de dépollution et les importantes condamnations judiciaires affectent la tarification et les réserves. Les assureurs répondent par des formes de couverture combinées, une implication plus précoce dans les sinistres, des programmes en couches et une souscription assistée par la technologie.
Points clés du rapport
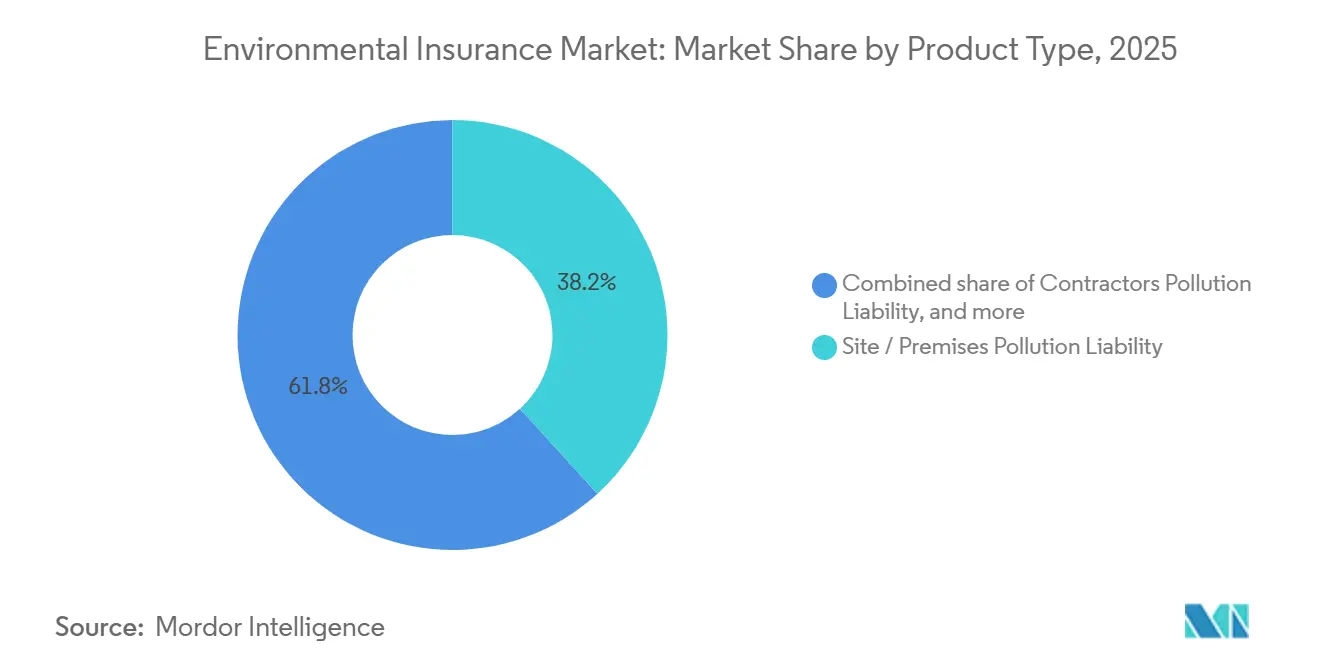
- Par type de produit, la responsabilité civile pollution de site/locaux a capté 38,2 % de la part du marché de l'assurance environnementale en 2025, tandis que l'assurance environnementale combinée/globale devrait croître à un CAGR de 11,2 % jusqu'en 2031.
- Par occasion de risque, les locaux opérationnels et les activités en cours représentaient 46,3 % de la part du marché de l'assurance environnementale en 2025, tandis que la responsabilité financière légale et les conditions de licence devraient croître à un CAGR de 10,8 % jusqu'en 2031.
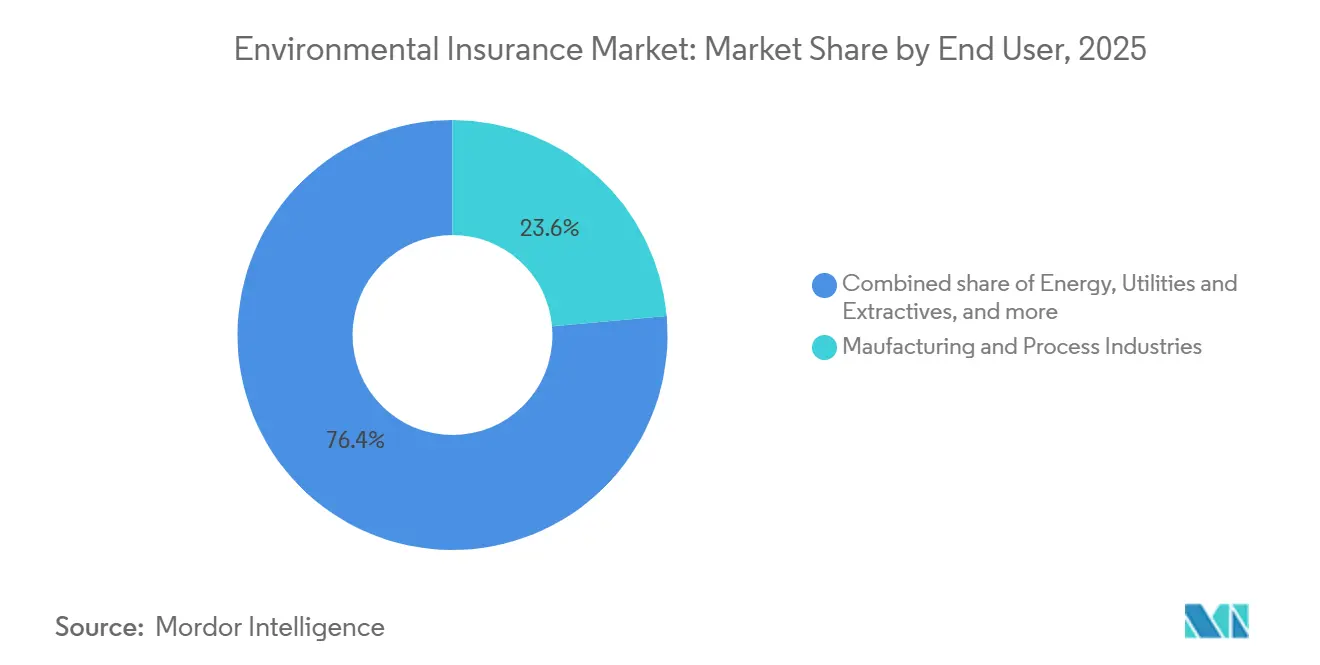
- Par utilisateur final, les industries manufacturières et de transformation détenaient 23,6 % de la part du marché de l'assurance environnementale en 2025, tandis que la construction, les travaux et l'ingénierie devraient croître à un CAGR de 9,8 % jusqu'en 2031.
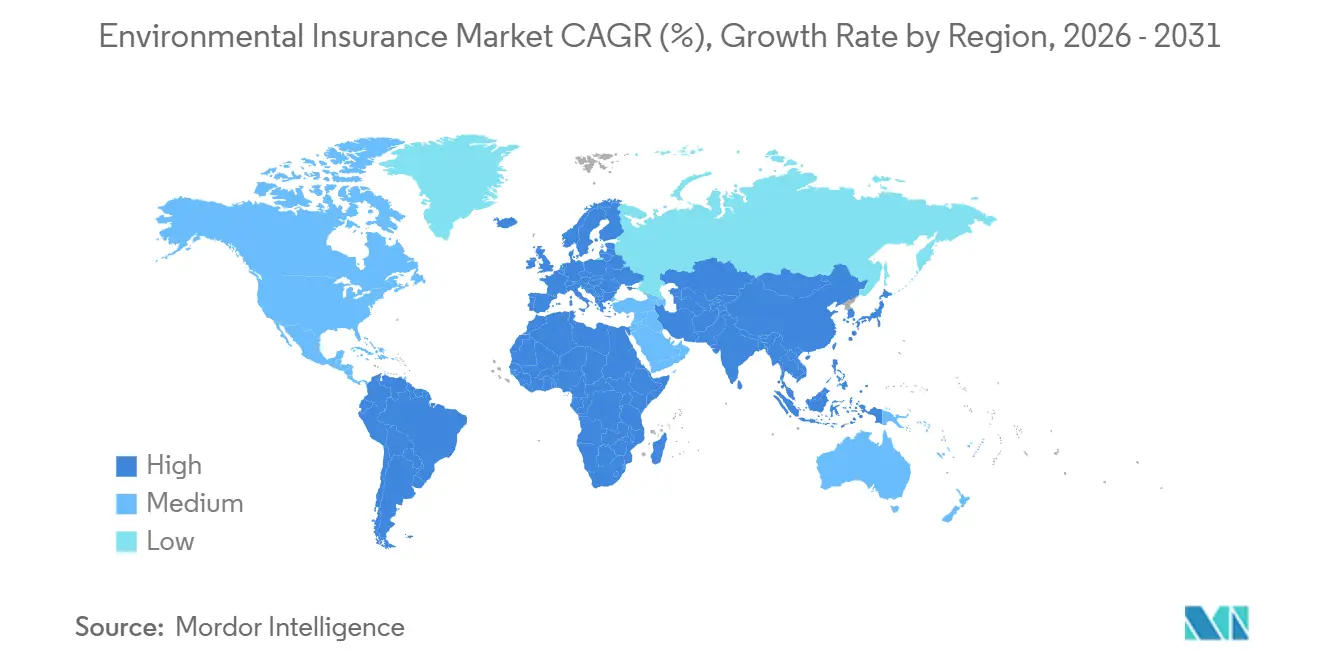
- Par géographie, l'Amérique du Nord détenait 68,7 % de la part du marché de l'assurance environnementale en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance environnementale
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Renforcement des exigences en matière de responsabilité environnementale et de dépollution | +1.4% | Mondial, avec un impact à court terme concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la réhabilitation des friches industrielles, des transactions immobilières et de la diligence raisonnable en matière de fusions-acquisitions environnementales | +1.2% | Amérique du Nord et Europe en cœur de marché, avec des retombées en Asie-Pacifique au fur et à mesure que les fusions-acquisitions industrielles se développent | Moyen terme (2-4 ans) |
| Augmentation des expositions à la pollution industrielle, énergétique, des déchets et des infrastructures | +1.0% | Mondial, plus fort en Amérique du Nord, en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Conditions météorologiques extrêmes augmentant le risque de rejets de polluants et de pertes environnementales | +0.8% | Amérique du Nord et Asie-Pacifique en cœur de marché, s'étendant à l'Amérique du Sud et à la région MEA | Moyen terme (2-4 ans) |
| Risques environnementaux croissants liés aux contaminants émergents | +0.7% | Amérique du Nord et Europe, avec des signaux précoces en Asie de l'Est | Long terme (≥ 4 ans) |
| Exigences contractuelles et des prêteurs en matière d'assurance dans les projets de construction et d'infrastructure | +0.5% | Amérique du Nord et Europe, en croissance dans les États du Golfe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences en matière de responsabilité environnementale et de dépollution
Les règles de responsabilité environnementale constituent une source constante de demande pour la couverture de responsabilité civile pollution. Le marché de l'assurance environnementale bénéficie lorsque les obligations de conformité exigent une garantie financière démontrable. La Commission européenne a évalué la directive sur la responsabilité environnementale en juillet 2026 et a réaffirmé le principe pollueur-payeur pour les dommages environnementaux préventifs et correctifs. La directive exige une garantie financière de la part des exploitants exerçant des activités dangereuses relevant de l'annexe III. La Chine a adopté son Code de l'environnement écologique en mars 2026, et l'article 169 encourage formellement l'assurance responsabilité civile pollution environnementale tout en étendant la responsabilité civile solidaire aux prestataires de services techniques environnementaux. Le Hubei a publié des mesures de gestion de l'assurance responsabilité civile pollution environnementale en mai 2025, et Shanghai a publié une norme de services de contrôle des risques en juillet 2025. Aux États-Unis, le 40 CFR 280.97 exige que les propriétaires et exploitants de réservoirs de stockage souterrains maintiennent une responsabilité financière garantie par une assurance aux limites minimales fédérales spécifiées[1]Agence américaine de protection de l'environnement, "Assurance pour la responsabilité financière des réservoirs de stockage souterrains," Agence américaine de protection de l'environnement, epa.gov.
Expansion de la réhabilitation des friches industrielles, des transactions immobilières et de la diligence raisonnable en matière de fusions-acquisitions environnementales
L'assurance environnementale est de plus en plus utilisée pour soutenir les transactions plutôt que seulement pour gérer le risque post-clôture. Le marché de l'assurance environnementale s'intègre au processus transactionnel lorsque les acheteurs recherchent une certitude concernant une contamination connue. BC Environmental Insurance a constaté que les transactions impliquant des assureurs au stade de la lettre d'intention se clôturaient jusqu'à 27 % plus rapidement que les transactions où la couverture était arrangée après la diligence raisonnable. En juin 2026, Gowling WLG a conseillé Imperial Oil lors de la vente d'un ancien site de raffinerie et d'opérations pétrolières de 7,5 millions de pieds carrés dans l'Est de Montréal[2]Canada - Gowling WLG conseille Imperial Oil sur la transaction emblématique de réhabilitation de friche industrielle dans l'Est de Montréal. L'assurance environnementale était une condition de clôture et un outil d'engagement réglementaire dans cette réhabilitation de friche industrielle. AXA XL et Ryan Transaction Risk ont élargi leurs offres de responsabilité civile pour atteinte à l'environnement transactionnelle et de dépassement des coûts de dépollution au cours de 2025 et 2026.
Augmentation des expositions à la pollution industrielle, énergétique, des déchets et des infrastructures
Les infrastructures, l'énergie, la logistique et la construction de centres de données accroissent le besoin de placements de responsabilité civile pollution pour les entrepreneurs et les propriétaires. Le marché de l'assurance environnementale répond aux expositions liées à l'expansion de l'activité industrielle et aux chantiers complexes. Les nouvelles mises en chantier en 2026 sont en croissance dans les projets d'infrastructure, d'énergie, d'intelligence artificielle, institutionnels et de santé. Les centres de données peuvent introduire des fluides diélectriques, des liquides de refroidissement et des produits chimiques pour batteries sur des sites urbains contraints, des expositions que les exclusions de pollution de la responsabilité civile générale standard peuvent ne pas couvrir. Une explosion dans une usine chimique de l'État de Washington en juin 2026 et le déversement qui en a résulté dans le fleuve Columbia ont accru les demandes de renseignements du secteur manufacturier pour une couverture dédiée de la pollution. Le marché de l'assurance environnementale dispose de plus de 500 millions USD de capacité aux États-Unis pour la pollution de site et la responsabilité civile pollution des entrepreneurs, les marchés londoniens portant la capacité à 700 millions USD par risque[3]Prévisions du marché environnemental 2025-26 "assets.aon.com". Cette capacité offre de la marge pour une demande supplémentaire sans rationnement immédiat du côté de l'offre.
Conditions météorologiques extrêmes augmentant le risque de rejets de polluants et de pertes environnementales
Les conditions météorologiques extrêmes créent des événements de pollution qui diffèrent des pertes immobilières conventionnelles. Le marché de l'assurance environnementale est pertinent lorsque des événements météorologiques libèrent des polluants que la couverture immobilière standard ne prend pas en charge. Les catastrophes naturelles ont causé 260 milliards USD de pertes totales en 2025, dont 41 milliards USD de pertes assurées liées aux incendies de Palisades et d'Eaton[4]Bilan climatique et des catastrophes 2026, aon.com. Les incendies peuvent provoquer une contamination aux PFAS par les produits chimiques ignifuges, les ruissellements de cendres et la volatilisation des sols. Les tempêtes peuvent également mobiliser des contaminants provenant des infrastructures de stockage et des sols contaminés vers les cours d'eau et les communautés. Les organisations ayant de bons antécédents en matière de conformité peuvent néanmoins faire face à des réclamations environnementales lorsque des conditions météorologiques sévères exposent des défaillances de confinement. Le marché de l'assurance environnementale sert donc des acheteurs en dehors des secteurs traditionnellement à haut risque, car les événements climatiques élargissent l'éventail des expositions affectées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exclusions PFAS et incertitude autour des responsabilités environnementales à long terme | -0.8% | Principalement en Amérique du Nord, avec l'Europe et l'Asie-Pacifique affectées au fur et à mesure que la réglementation PFAS s'étend | Long terme (≥ 4 ans) |
| Hausse des coûts de dépollution et de nettoyage créant une incertitude sur la tarification et les réserves | -0.7% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Capacité limitée et souscription restrictive pour les risques à haut risque et de contamination historique | -0.5% | Amérique du Nord, Europe et marchés industriels d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations environnementales mondiales fragmentées et cadres de responsabilité civile pollution incohérents | -0.4% | Amérique du Sud, Asie du Sud-Est, MEA et acheteurs multinationaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exclusions PFAS et incertitude autour des responsabilités environnementales à long terme
Les substances per- et polyfluoroalkylées perturbent la souscription en assurance environnementale car leurs responsabilités peuvent persister pendant de longues périodes et peuvent déclencher des réclamations sur plusieurs années de police. Le marché de l'assurance environnementale doit équilibrer la demande de couverture face à l'incertitude sur les coûts de contamination à long terme. Les exclusions PFAS sont devenues de plus en plus courantes dans les polices d'assurance responsabilité civile, notamment car les assureurs cherchent à limiter leur exposition à des responsabilités de contamination potentiellement significatives et difficiles à modéliser. L'EPA a établi des niveaux maximaux de contaminants pour le PFOA et le PFOS à 4,0 parties par trillion chacun dans le cadre de ses réglementations sur l'eau potable. Les principaux règlements comprennent jusqu'à 10,3 milliards USD pour 3M dans son règlement national avec les fournisseurs d'eau publique, 1,185 milliard USD pour DuPont, Chemours et Corteva dans des litiges séparés, et un règlement de 875 millions USD avec l'État du New Jersey impliquant DuPont, Chemours et Corteva. En août 2026, le New Jersey a également obtenu l'approbation judiciaire pour des règlements PFAS séparés avec des entités liées à DuPont et 3M d'une valeur combinée d'environ 2,5 milliards USD, dont plus de 2 milliards USD provenant des entités liées à DuPont.
Hausse des coûts de dépollution et de nettoyage créant une incertitude sur la tarification et les réserves
La hausse des coûts de nettoyage exerce une pression sur les modèles de tarification construits autour d'une économie de dépollution antérieure. Le marché de l'assurance environnementale est affecté lorsque les estimations de dépollution changent après que les limites de police et la tarification ont été fixées. Les sites contaminés complexes peuvent dépasser 1 million USD en coûts d'intervention. WTW a rapporté que la hausse des coûts de dépollution et les réclamations multi-couvertures incitent les assureurs à s'impliquer plus tôt dans le cycle des sinistres. Aon a enregistré 31,3 milliards USD sur 135 verdicts nucléaires, une augmentation de 116 %, et ces affaires ajoutent à la pression d'inflation sociale dans les réclamations adjacentes à la pollution. Deux assureurs qui avaient intégré la responsabilité civile pollution de site lors du marché souple antérieur ont quitté le marché ou réduit matériellement leur appétit. La norme ASTM E2137 préconise que les estimations des coûts de dépollution soient mises à jour en fonction des informations sur le site, de la réglementation ou des changements de technologie de nettoyage. Les assureurs utilisent les conditions de police pour soutenir ces mises à jour, tandis que les assurés peuvent résister aux modifications des coûts et des limites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la responsabilité de site ancre le marché tandis que les lignes globales s'accélèrent
La responsabilité civile pollution de site/locaux détenait 38,2 % de la part du marché de l'assurance environnementale en 2025 et est restée la plus grande catégorie de produits. La couverture soutient les actifs industriels fixes, les portefeuilles immobiliers et la gestion des contaminations historiques. L'assurance environnementale combinée/globale devrait croître à un CAGR de 11,2 % de 2026 à 2031, le taux le plus rapide dans cette segmentation. AXA XL a introduit son formulaire environnemental combiné en mars 2026 pour les clients américains du marché intermédiaire de la fabrication et de la distribution. Le produit associe la responsabilité civile générale et la couverture pollution et offre jusqu'à 25 millions USD de limites en excédent pour les classes sélectionnées. La taille du marché de l'assurance environnementale est également soutenue par une demande croissante de couverture intégrée pour les expositions commerciales complexes.
Markel Canada a introduit deux solutions environnementales intégrées en avril 2026 pour les fabricants et les entreprises de services environnementaux. Ces polices combinent la responsabilité civile générale, la pollution et la responsabilité professionnelle sous un même formulaire. La responsabilité civile pollution des entrepreneurs continue d'enregistrer des volumes de placement élevés, soutenue par plus de 30 assureurs actifs et des taux stables à légèrement souples. Les produits transactionnels et de plafonnement des coûts de dépollution gagnent en utilisation dans les fusions-acquisitions et la réhabilitation des friches industrielles, avec des conditions de responsabilité civile pollution transactionnelle de 6 à 12 ans et des primes de 0,5 % à 3 % de la limite. La couverture pollution des réservoirs de stockage reste soutenue par les règles de responsabilité financière pour les réservoirs de stockage souterrains, tandis que la couverture contingente, de transport et d'élimination non propriétaire fait l'objet d'un examen plus attentif des manifestes de déchets et des registres de chaîne de garde.


Par occasion de risque : les locaux opérationnels dominent tandis que les lignes légales affichent la croissance la plus rapide
Les locaux opérationnels et les activités en cours représentaient 46,3 % de la part du marché de l'assurance environnementale en 2025, la plus grande part par occasion de risque. Le segment reflète le grand nombre d'usines de fabrication, d'installations énergétiques, de traiteurs de déchets et de sites commerciaux présentant des expositions quotidiennes à la pollution. La responsabilité financière légale et les conditions de licence devraient croître à un CAGR de 10,8 % de 2026 à 2031, le taux le plus rapide dans cette segmentation. Les mandats de garantie financière convertissent les acheteurs discrétionnaires en acheteurs obligatoires dans les activités énergétiques, de déchets et industrielles. Les opérations de travaux et de projets se développent avec les dépenses de construction et d'infrastructure. La couverture des fusions, acquisitions et transferts de propriété gagne en densité de primes car les conseils juridiques des transactions utilisent la couverture environnementale comme condition de clôture plutôt que de s'appuyer uniquement sur des indemnités.
La fermeture, la post-fermeture et la dépollution active répondent à un besoin de couverture important sur les sites historiques en voie de fermeture réglementaire. Ces sites peuvent nécessiter une surveillance continue, une garantie financière et une couverture pour les responsabilités post-fermeture sur de longues périodes. Les polices de responsabilité civile pollution de site et de responsabilité civile générale peuvent ne pas couvrir clairement ces obligations. Les exigences réglementaires en matière de garantie financière post-fermeture peuvent accroître la demande de couverture dédiée. La taille du marché de l'assurance environnementale est soutenue par ces exigences réglementaires et de dépollution, qui élargissent le bassin d'exploitants industriels recherchant une couverture environnementale dédiée.
Par utilisateur final : la fabrication est en tête tandis que la construction affiche le taux de croissance le plus rapide
Les industries manufacturières et de transformation détenaient 23,6 % de la part du marché de l'assurance environnementale en 2025, la plus grande part par utilisateur final. Le secteur présente des expositions denses à la contamination sur site, des obligations de conformité multi-juridictionnelles et des responsabilités liées aux opérations antérieures. La construction, les travaux et l'ingénierie devraient croître à un CAGR de 9,8 % de 2026 à 2031. Les nouvelles mises en chantier en 2026 sont en croissance dans les projets d'infrastructure, d'énergie, d'intelligence artificielle, institutionnels et de santé. Ces catégories de projets présentent une exposition à la responsabilité civile pollution plus élevée que la construction résidentielle et commerciale, où les mises en chantier devraient rester stables.
L'énergie, les services publics et les industries extractives font face à une exposition réglementaire accrue à mesure que la technologie de surveillance et les exigences de divulgation environnementale élargissent les preuves disponibles pour l'application de la loi. L'immobilier, les propriétaires fonciers et les promoteurs deviennent des acheteurs de plus en plus importants à mesure que les prêteurs standardisent la couverture environnementale dans la dette d'acquisition de friches industrielles. Les prestataires de services de déchets, d'eau et d'environnement peuvent faire face à une exposition aux PFAS lors de la réalisation de dépollutions, même si de nombreuses polices excluent ou limitent ce risque. Novacore a introduit des produits de plafonnement des coûts de dépollution et de responsabilité civile pollution légale en juillet 2026 pour combler les lacunes de capacité dans ces domaines. Les acheteurs publics et institutionnels, les transports et la logistique, et les autres occupations commerciales restent moins pénétrés que la fabrication et l'énergie. Des formulaires de couverture plus simples pourraient soutenir la conversion à mesure que le contrôle réglementaire atteint un plus grand nombre d'acheteurs. La taille du marché de l'assurance environnementale devrait bénéficier de l'expansion de la couverture à ces groupes d'utilisateurs finaux sous-pénétrés.
Analyse géographique
L'Amérique du Nord détenait 68,7 % de la part du marché de l'assurance environnementale en 2025, la plus grande position régionale. Le CERCLA peut tenir les propriétaires actuels de biens immobiliers responsables de la dépollution de contaminations historiques créées par des exploitants antérieurs, y compris dans les cas où la faute n'est pas établie. La transaction de friche industrielle de 7,5 millions de pieds carrés dans l'Est de Montréal en juin 2026 a utilisé l'assurance environnementale comme composante de la transaction et condition du prêteur. Great American Insurance Group prévoit de lancer son produit environnemental de site pour entrepreneurs au Mexique en 2026. Les limites de responsabilité civile pollution de site et des entrepreneurs aux États-Unis dépassent 500 millions USD, atteignant 700 millions USD avec la capacité londonienne.
L'Europe est le deuxième marché régional de l'assurance environnementale. La taille du marché de l'assurance environnementale dans la région est soutenue par une base réglementaire commune pour la dépollution environnementale. L'Allemagne, la France, le Royaume-Uni et l'Italie représentent la majeure partie du volume de primes régional. L'évaluation de la Commission européenne de juillet 2026 a confirmé le rôle de la directive sur la responsabilité environnementale dans l'établissement de normes minimales communes de dépollution. La directive fournit un plancher réglementaire pour les obligations de garantie financière des exploitants de l'annexe III. Des produits combinant responsabilité civile générale et pollution devraient être lancés en Europe en 2026, suivant le modèle américain du marché intermédiaire. L'Amérique du Sud reste un marché en phase précoce, le Brésil offrant la plus grande demande latente liée aux activités industrielles et agroalimentaires.
L'Asie-Pacifique devrait croître à un CAGR de 12,0 % de 2026 à 2031, le taux le plus rapide parmi les régions. La Chine renforce le cadre de responsabilité environnementale par l'article 169 du Code de l'environnement écologique, les mesures provinciales du Hubei et les normes de contrôle des risques de Shanghai. Une étude évaluée par des pairs en 2026 a révélé que la politique d'assurance responsabilité civile pollution environnementale de la Chine réduisait l'écoblanchiment ESG en soutenant l'innovation verte et en limitant le court-termisme managérial. Le secteur de l'assurance non-vie en Inde a progressé de 14,1 % au cours de l'exercice fiscal 2026, tandis que l'initiative Assurance pour tous d'ici 2047 soutient une pénétration plus large de l'assurance non-vie. Les pays d'Asie du Sud-Est, notamment le Vietnam, l'Indonésie et les Philippines, ont enregistré une croissance des primes d'assurance de 15 à 20 % en 2026, et la responsabilité civile environnementale est une sous-catégorie en croissance. L'Arabie saoudite et les Émirats arabes unis sont les marchés les plus actifs au Moyen-Orient et en Afrique, où les grands projets pétrochimiques et d'infrastructure incluent de plus en plus des exigences de responsabilité civile pollution des entrepreneurs.

Paysage concurrentiel
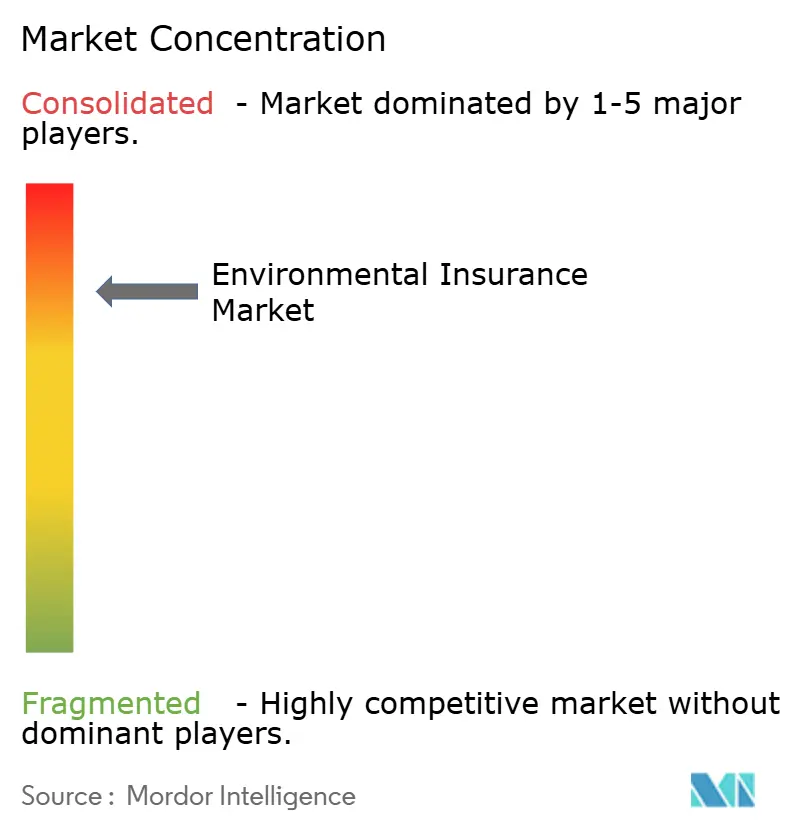
Le marché de l'assurance environnementale est concentré dans les affaires de grands comptes et fragmenté sur les marchés intermédiaires et de spécialité. AIG, Chubb, Zurich Insurance Group, AXA XL et Allianz Commercial sont des acteurs majeurs sur les risques complexes en raison de leur capital, de leur capacité à gérer les sinistres et de leurs relations avec les courtiers. Zurich a accepté en mars 2026 d'acquérir Beazley pour 8,1 milliards GBP, soit l'équivalent de 10,8 milliards USD, sous réserve d'approbation réglementaire. La transaction élargirait les capacités de spécialité de Zurich, notamment son expertise sur le marché de Lloyd's. Les grands assureurs conservent un avantage dans les placements obligatoires car les programmes énergétiques, chimiques et manufacturiers exigent un historique de souscription éprouvé et un capital suffisant.
La concurrence s'intensifie également parmi les plateformes MGA desservant les risques du marché intermédiaire et de spécialité. Sands Point Risk a acquis Launch Environmental Underwriters en mai 2026, créant une pratique environnementale avec plus de 250 millions USD de prime brute émise combinée. Novacore a lancé son segment Environnement en juillet 2026 avec des produits de plafonnement des coûts de dépollution et de responsabilité civile pollution légale. RT Specialty a élargi sa plateforme de sinistres environnementaux à mesure que les assureurs réduisaient leur appétit pour la responsabilité civile pollution de site. Ces plateformes se concentrent sur les lacunes de capacité dans les risques énergétiques, d'infrastructure, de construction, chimiques, de fusions-acquisitions et industriels. Le marché de l'assurance environnementale offre d'autres opportunités dans la couverture pour les entrepreneurs en dépollution PFAS et les formulaires combinés pour les petits acheteurs.
La technologie devient un outil concurrentiel de plus en plus visible dans la souscription et la gestion de portefeuille. AIG et McGill and Partners ont également annoncé en mars 2026 une collaboration pour l'analyse quasi en temps réel de l'exposition, du déploiement des limites et des résultats de risques modélisés. AXA XL, Great American Insurance Group et Markel Canada utilisent des produits à formulaire combiné pour réduire le besoin de placements de couverture séparés.
Leaders du secteur de l'assurance environnementale
AIG
Chubb Limited
Zurich Insurance Group
AXA XL
Allianz Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Novacore, prestataire indépendant d'assurance de spécialité, a lancé son segment Environnement, introduisant un produit de plafonnement des coûts de dépollution environnementale repensé et un produit de responsabilité civile pollution légale. Le lancement cible directement les lacunes de capacité créées par le retrait de 2 grands assureurs de la responsabilité civile pollution de site, alors que les sinistres liés aux PFAS augmentent la demande pour ces types de produits.
- Mai 2026 : Sands Point Risk a acquis Launch Environmental Underwriters, dépassant 250 millions USD de prime brute émise combinée et établissant une pratique environnementale dédiée axée sur les risques énergétiques, d'infrastructure, de construction, chimiques, de fusions-acquisitions et industriels. La transaction est la plus importante de l'histoire de Sands Point et est financée par des capitaux de capital-investissement soutenant la stratégie de consolidation de spécialité du MGA.
- Mars 2026 : AXA XL a lancé son formulaire environnemental combiné pour les clients américains du marché intermédiaire de la fabrication, de la distribution et des travaux. La police associe la responsabilité civile générale et la couverture pollution, avec des limites primaires de 1 million USD par sinistre et jusqu'à 25 millions USD de limites en excédent pour les classes sélectionnées.
- Mars 2026 : Zurich Insurance Group a accepté d'acquérir Beazley pour 8,1 milliards GBP, soit l'équivalent de 10,8 milliards USD. La transaction élargirait les capacités d'assurance de spécialité de Zurich, notamment les lignes environnementales, cyber, maritime et aviation, sous réserve d'approbation réglementaire.


Portée du rapport mondial sur le marché de l'assurance environnementale
| Responsabilité civile pollution de site / locaux |
| Responsabilité civile pollution des entrepreneurs |
| Assurance environnementale combinée / globale |
| Pollution des réservoirs de stockage |
| Transactionnel et plafonnement des coûts de dépollution |
| Contingent, transport et élimination non propriétaire |
| Locaux opérationnels et activités en cours |
| Travaux et opérations de projets |
| Fusions, acquisitions et transferts de propriété |
| Responsabilité financière légale et conditions de licence |
| Fermeture, post-fermeture et dépollution active |
| Industries manufacturières et de transformation |
| Énergie, services publics et industries extractives |
| Construction, travaux et ingénierie |
| Immobilier, propriétaires fonciers et promoteurs |
| Déchets, eau et services environnementaux |
| Transport et logistique |
| Public et institutionnel |
| Autres occupations commerciales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Responsabilité civile pollution de site / locaux | |
| Responsabilité civile pollution des entrepreneurs | ||
| Assurance environnementale combinée / globale | ||
| Pollution des réservoirs de stockage | ||
| Transactionnel et plafonnement des coûts de dépollution | ||
| Contingent, transport et élimination non propriétaire | ||
| Par occasion de risque | Locaux opérationnels et activités en cours | |
| Travaux et opérations de projets | ||
| Fusions, acquisitions et transferts de propriété | ||
| Responsabilité financière légale et conditions de licence | ||
| Fermeture, post-fermeture et dépollution active | ||
| Par utilisateur final | Industries manufacturières et de transformation | |
| Énergie, services publics et industries extractives | ||
| Construction, travaux et ingénierie | ||
| Immobilier, propriétaires fonciers et promoteurs | ||
| Déchets, eau et services environnementaux | ||
| Transport et logistique | ||
| Public et institutionnel | ||
| Autres occupations commerciales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance environnementale ?
Le marché de l'assurance environnementale devrait croître à un CAGR de 7,1 % de 2026 à 2031, pour atteindre 4,9 milliards USD d'ici 2031.
Quel produit d'assurance environnementale dispose de la plus grande base de primes ?
La responsabilité civile pollution de site/locaux était la plus grande catégorie de produits, avec 38,2 % des primes en 2025.
Quel groupe d'acheteurs connaît la croissance la plus rapide ?
La construction, les travaux et l'ingénierie devraient croître à un CAGR de 9,8 % de 2026 à 2031.
Pourquoi les risques PFAS affectent-ils la disponibilité de la couverture ?
Les larges exclusions PFAS et les seuils stricts de dépollution rendent les coûts de nettoyage à long terme plus difficiles à estimer et à tarifer pour les assureurs.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 12,0 % de 2026 à 2031, à mesure que les cadres réglementaires se développent et que les expositions industrielles augmentent.
Comment les polices environnementales combinées aident-elles les acheteurs ?
Les polices combinées regroupent la responsabilité civile générale, la pollution et parfois la responsabilité professionnelle sous un formulaire unique, contribuant à réduire les lacunes de placement.
Dernière mise à jour de la page le:



