
環境保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.44 十億米ドル |
| 市場規模 (2031) | 4.85 十億米ドル |
| Growth Rate (2026 - 2031) | 7.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
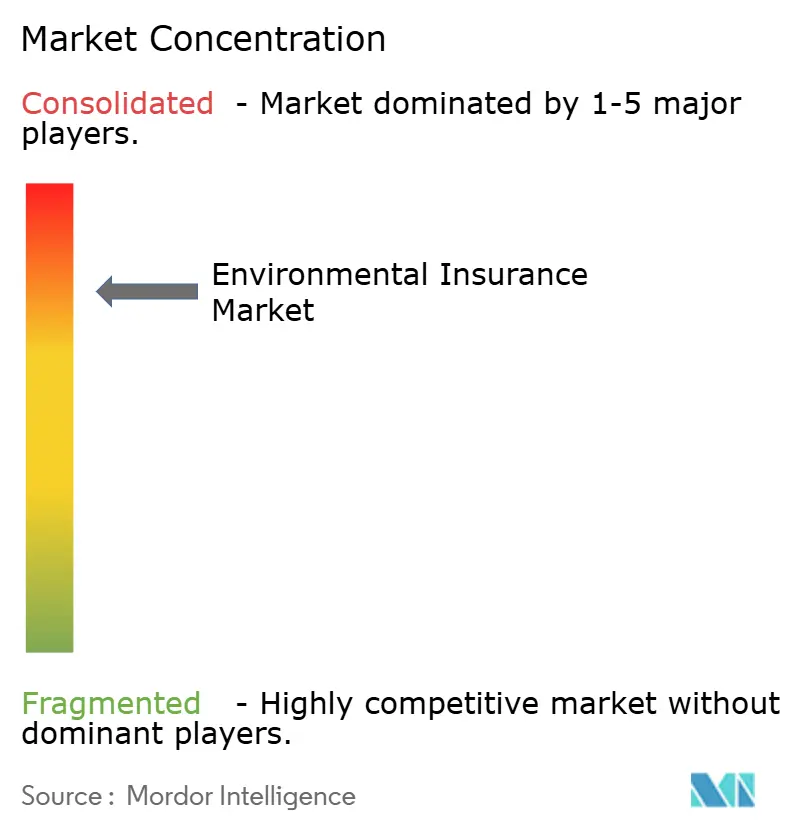
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる環境保険場分析
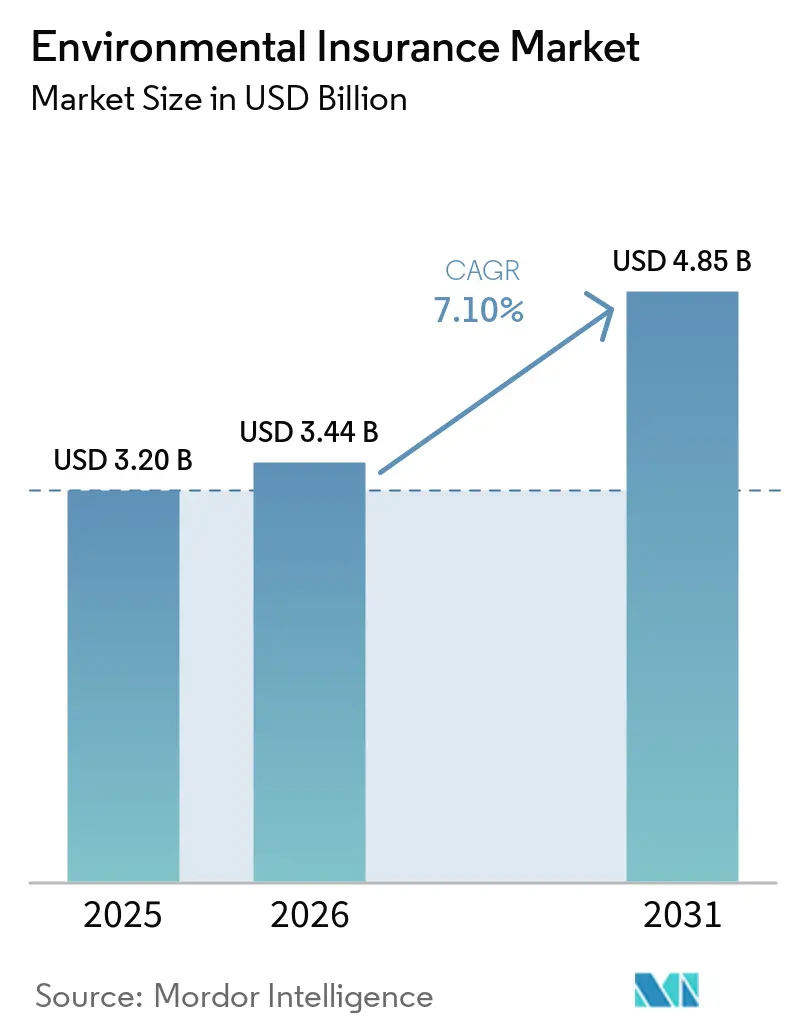
環境保険市場規模は、2025年の3.20 ビリオン 米ドルから2026年には3.44 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 7.10%で成長して2031年までに4.85 ビリオン 米ドルに達すると予測されています。
環境保険市場は、環境賠償責任が標準的な商業財産・損害保険では吸収しにくくなっているため、拡大しています。そのため、従来の保険に汚染除外条項が含まれる購入者にとって、環境保険市場は重要性を増しています。保険購入者は特化した環境保険を購入しており、現在の保険料収入は限定的ですが、相当な未転換需要が残っています。規制、汚染関連賠償責任、および貸し手の要件により、プロジェクトファイナンスや取引計画において保険がより早期に組み込まれるようになっています。また、PFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)、修復コストのインフレ、高額な裁判所判決が価格設定と準備金に影響を与えるため、環境保険市場はより困難な引受環境に直面しています。保険会社は、統合補償形式、早期クレーム関与、レイヤードプログラム、テクノロジーを活用した引受によって対応しています。
主要レポートのポイント
- 製品タイプ別では、敷地/構内汚染賠償責任が2025年の環境保険市場シェアの38.2%を占め、複合/パッケージ環境保険2031年までに11.2%のCAGRで成長すると予測されています。
- リスク発生機会別では、操業構内および継続的活動が2025年の環境保険市場シェアの46.3%を占め、法定財務責任および許可条件は2031年までに10.8%のCAGRで成長すると予測されています。
- エンドユーザー別では、製造・プロセス産業が2025年の環境保険市場シェアの23.6%を占め、建設・請負・エンジニアリングは2031年までに9.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の環境保険市場シェアの68.7%を占め、アジア太平洋地域は2031年までに12.0%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の環境保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な環境賠償責任および浄化要件 | +1.4% | 北米および欧州に近期的影響が集中するグローバル規模 | 短期(2年以内) |
| ブラウンフィールド再開発、不動産取引、および環境M&Aデューデリジェンスの拡大 | +1.2% | 北米および欧州が中核、産業M&Aの拡大に伴いアジア太平洋地域への波及 | 中期(2〜4年) |
| 産業、エネルギー、廃棄物、インフラにおける汚染エクスポージャーの拡大 | +1.0% | 北米、中国、インド、東南アジアで最も強いグローバル規模 | 中期(2〜4年) |
| 汚染物質放出および環境損失リスクを高める異常気象 | +0.8% | 北米およびアジア太平洋地域が中核、南米およびMEAへ拡大 | 中期(2〜4年) |
| 新興汚染物質による環境リスクの増大 | +0.7% | 北米および欧州、東アジアで初期シグナル | 長期(4年以上) |
| 建設・インフラプロジェクトにおける契約上および貸し手の保険要件 | +0.5% | 北米および欧州、湾岸諸国および東南アジアで拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
より厳格な環境賠償責任および浄化要件
環境賠償責任規則は、汚染賠償責任補償に対する需要の一貫した源泉となっています。コンプライアンス義務が実証可能な財務保証を要求する場合、環境保険市場は恩恵を受けます欧州委員会は2026年7月に環境賠償責任指令を評価し、予防的および修復的な環境損害に対する汚染者負担原則を再確認しました。同指令は、危険な附属書III活動を行う事業者に財務保証を求めています。中国は2026年3月に生態環境法典を採択し、第169条は環境汚染賠償責任保険を正式に奨励するとともに、環境技術サービス提供者への連帯民事責任を拡大しています。湖北省は2025年5月に環境汚染賠償責任保険管理措置を発行し、上海は2025年7月にリスク管理サービス基準を発行しました。米国では、40 CFR 280.97が地下貯蔵タンクの所有者および運営者に対し、連邦が定める最低限度額での保険に裏付けられた財務責任の維持を義務付けています[1]米国環境保護庁、「地下貯蔵タンク財務責任のための保険」、米国環境保護庁、epa.gov。
ブラウンフィールド再開発、不動産取引、および環境M&Aデューデリジェンスの拡大
環境保険は、クロージング後のリスク管理だけでなく、取引を支援するためにも活用されるケースが増えています。買い手が既知の汚染に関する確実性を求める場合、環境保険市場は取引プロセスの一部となっています。BC Environmental Insuranceは、意向書の段階で保険会社が関与した取引は、デューデリジェンス後に補償が手配された取引に比べて最大27%早くクロージングしたことを明らかにしました。2026年6月、Gowling WLGはImperial Oilに対し、モントリオール東部における750万平方フィートの旧製油所・石油操業サイトの売却についてアドバイスを行いました[2]カナダ - Gowling WLGがImperial Oilのモントリオール東部ブラウンフィールド再開発取引に関してアドバイス。環境保険はそのブラウンフィールド再開発においてクロージング条件および規制関与ツールとして機能しました。AXA XLおよびRyan Transaction Riskは、2025年および2026年に取引型環境障害賠償責任および修復コスト超過補償の提供を拡大しました。
産業、エネルギー、廃棄物、インフラにおける汚染エクスポージャーの拡大
インフラ、エネルギー、物流、データセンター建設は、請負業者および所有者管理型汚染賠償責任の配置ニーズを高めています。環境保険市場は、拡大する産業活動と複雑なプロジェクトサイトからのエクスポージャーに対応しています。2026年の新規建設着工は、インフラ、エネルギー、人工知能、機関、医療プロジェクトで増加しています。データセンターは、制約された都市部サイトに誘電流体、冷却剤、バッテリー化学物質をもたらす可能性があり、これらのエクスポージャーは標準的な一般賠償責任の汚染除外条項でカバーされない場合があります。2026年6月にワシントン州で発生した化学プラント爆発とその後のコロンビア川への流出事故により、製造業セクターからの専用汚染補償への問い合わせが増加しました。環境保険市場は、敷地汚染および請負業者汚染賠償責任に対して5億 ミリオン 米ドル以上の米国キャパシティを有しており、ロンドン市場はリスクあたり7億 ミリオン 米ドルまでキャパシティを引き上げています[3]環境市場予測2025〜26年 「assets.aon.com」。このキャパシティは、即時の供給側の割り当てなしに追加需要に対応する余地を提供しています。
汚染物質放出および環境損失リスクを高める異常気象
異常気象は、従来の財産損失とは異なる汚染事象を引き起こしています。気象事象が標準的な財産補償では対応できない汚染物質を放出する場合、環境保険市場が関連性を持ちます。自然災害は2025年に総額2,600億 ミリオン 米ドルの損失をもたらし、そのうちパリセーズ火災およびイートン火災による保険損失は410億 ミリオン 米ドル上りました[4]2026年気候・巨大災害インサイト、aon.com。火災事象は、難燃剤化学物質、灰の流出、土壌揮発によるPFAS汚染を引き起こす可能性があります。嵐は、貯蔵インフラや汚染土壌から汚染物質を水路や地域社会に移動させることもあります。健全なコンプライアンス記録を持つ組織でも、激しい気象が封じ込め失敗を露呈させた場合、環境クレームに直面する可能性があります。したがって、環境保険市場は、気候事象が影響を受けるエクスポージャーの範囲を広げるにつれて、従来のハイハザードセクター以外の購入者にも対応しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PFAS除外条項および長期環境賠償責任に関する不確実性 | -0.8% | 主に北米、PFAS規制の拡大に伴い欧州およびアジア太平洋地域も影響を受ける | 長期(4年以上) |
| 修復・浄化コストの上昇による価格設定および準備金の不確実性 | -0.7% | グローバル、北米および西欧で最も深刻 | 中期(2〜4年) |
| ハイハザードおよびレガシー汚染リスクに対するキャパシティ不足と制限的な引受 | -0.5% | 北米、欧州、アジア太平洋の産業市場 | 中期(2〜4年) |
| 断片化したグローバル環境規制および一貫性のない汚染賠償責任フレームワーク | -0.4% | 南米、東南アジア、MEA、および多国籍購入者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PFAS除外条項および長期環境賠償責任に関する不確実性
ペルフルオロアルキル物質およびポリフルオロアルキル物質は、その賠償責任が長期間持続し、複数の保険年度にわたるクレームを引き起こす可能性があるため、環境保険の引受を混乱させています。環境保険市場は、長期汚染コストの不確実性に対して補償需要とのバランスを取る必要があります。PFAS除外条項は、特に保険会社が潜在的に重大でモデル化が困難な汚染賠償責任へのエクスポージャーを制限しようとする中で、賠償責任保険において一般的になっています。EPAは飲料水規制の下でPFOAおよびPFOSの最大汚染物質レベルをそれぞれ1兆分の4(4.0 ppt)に設定しました。主要な和解には、3Mの全国公共水道供給業者和解における最大103億 ミリオン 米ドル、別訴訟におけるDuPont、Chemours、Cortevaの11億8,500万 ミリオン 米ドル、およびDuPont、Chemours、Cortevaが関与するニュージャージー州との8億7,500万 ミリオン 米ドルの和解が含まれます。2026年8月、ニュージャージー州はDuPont関連企業および3Mとの別個のPFAS和解について裁判所の承認を受け、その総額はDuPont関連企業からの20億 ビリオン 米ドル以上を含む約25億 ビリオン 米ドルに上ります。
修復・浄化コストの上昇による価格設定および準備金の不確実性
浄化コストの上昇は、以前の修復経済学に基づいて構築された価格設定モデルに圧力をかけています。修復見積もりが保険限度額と価格設定の設定後に変化する場合、環境保険市場は影響を受けます。複雑な汚染サイトは対応コストが100万 ミリオン 米ドルを超える場合があります。WTWは、修復コストの上昇と複数補償クレームが保険会社をクレームサイクルの早期に関与させる動機となっていると報告しました。Aonは135件の核判決で313億 ミリオン 米ドルを記録し、これは116%の増加であり、これらの事例は汚染隣接クレームにおける社会的インフレ圧力を高めています。以前のソフト市場で敷地汚染賠償責任に参入した2社の保険会社が撤退または引受意欲を大幅に縮小しました。ASTM E2137は、サイト情報、規制、または浄化技術が変化した場合に修復コスト見積もりを更新することを求めています。保険会社はポリシー条件を使用してこれらの更新を支援しますが、保険契約者はコストと限度額の変更に抵抗する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:敷地賠償責任が市場を支え、パッケージラインが加速
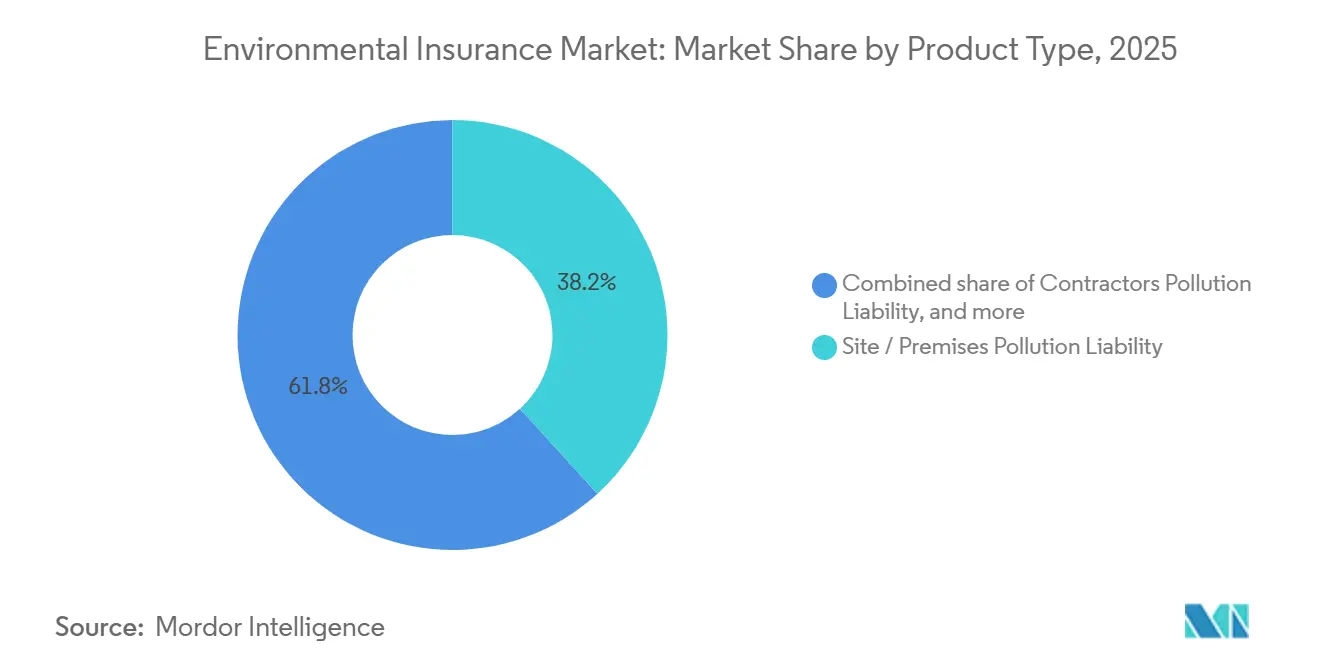
敷地/構内汚染賠償責任は2025年の環境保険市場シェアの38.2%を占め、最大の製品カテゴリーであり続けました。この補償は固定産業資産、不動産ポートフォリオ、およびレガシー汚染管理を支援します。複合/パッケージ環境保険は2026年から2031年にかけてCAGR 11.2%で成長すると予測されており、このセグメンテーションで最も速い成長率です。AXA XLは2026年3月に米国中堅製造・流通クライアント向けに環境複合フォームを導入しました。この製品は一般賠償責任と汚染補償を組み合わせ、選択されたクラスに対して最大2,500万 ミリオン 米ドルの超過限度額を提供します。環境保険市場規模は、複雑な商業エクスポージャーにわたる統合補償への需要の高まりによっても支えられています。
Markel Canadaは2026年4月に製造業者および環境サービス会社向けに2つの統合環境ソリューションを導入しました。これらのポリシーは一般賠償責任、汚染、および専門賠償責任を1つのフォームの下に組み合わせています。請負業者汚染賠償責任は、30社以上の積極的な保険会社とソフトから安定した料率に支えられ、高い配置量を記録し続けています。取引型および修復コストキャップ製品はM&Aおよびブラウンフィールド再開発での使用が増加しており、取引型汚染賠償責任の条件は6〜12年、保険料は限度額の0.5%〜3%です。地下貯蔵タンク汚染補償は地下貯蔵タンク財務責任規則に支えられており、偶発的、輸送、および非所有廃棄補償は廃棄物マニフェストおよび管理の連鎖記録のより厳密な審査に直面しています。


リスク発生機会別:操業構内が支配的、法定ラインが最速成長を牽引
操業構内および継続的活動は2025年の環境保険市場シェアの46.3%を占め、リスク発生機会別で最大のシェアでした。このセグメントは、日常的な汚染エクスポージャーを持つ多数の製造プラント、エネルギー施設、廃棄物処理業者、および商業サイトを反映しています。法定財務責任および許可条件は2026年から2031年にかけてCAGR 10.8%で成長すると予測されており、このセグメンテーションで最も速い成長率です。財務保証義務は、エネルギー、廃棄物、および産業活動において任意の購入者を義務的な購入者に転換しています。請負および プロジェクト操業は建設・インフラ支出とともに拡大しています。合併、買収、および不動産移転補償は、取引顧問が補償をクロージング条件として使用し、補償のみに依存しなくなるにつれて保険料密度が高まっています。
閉鎖、閉鎖後、および積極的修復は、規制上の閉鎖に向けて進むレガシーサイトにおける重要な補償ニーズに対応しています。これらのサイトは、長期にわたる継続的なモニタリング、財務保証、および閉鎖後賠償責任の補償を必要とする場合があります。敷地汚染賠償責任および一般賠償責任ポリシーは、これらの義務を明確にカバーしない場合があります。閉鎖後財務保証に関する規制要件は、専用補償への需要を高める可能性があります。環境保険市場規模は、これらの規制および修復要件によって支えられており、専用環境補償を求める産業事業者のプールを広げています。
エンドユーザー別:製造業がリード、建設が最速成長
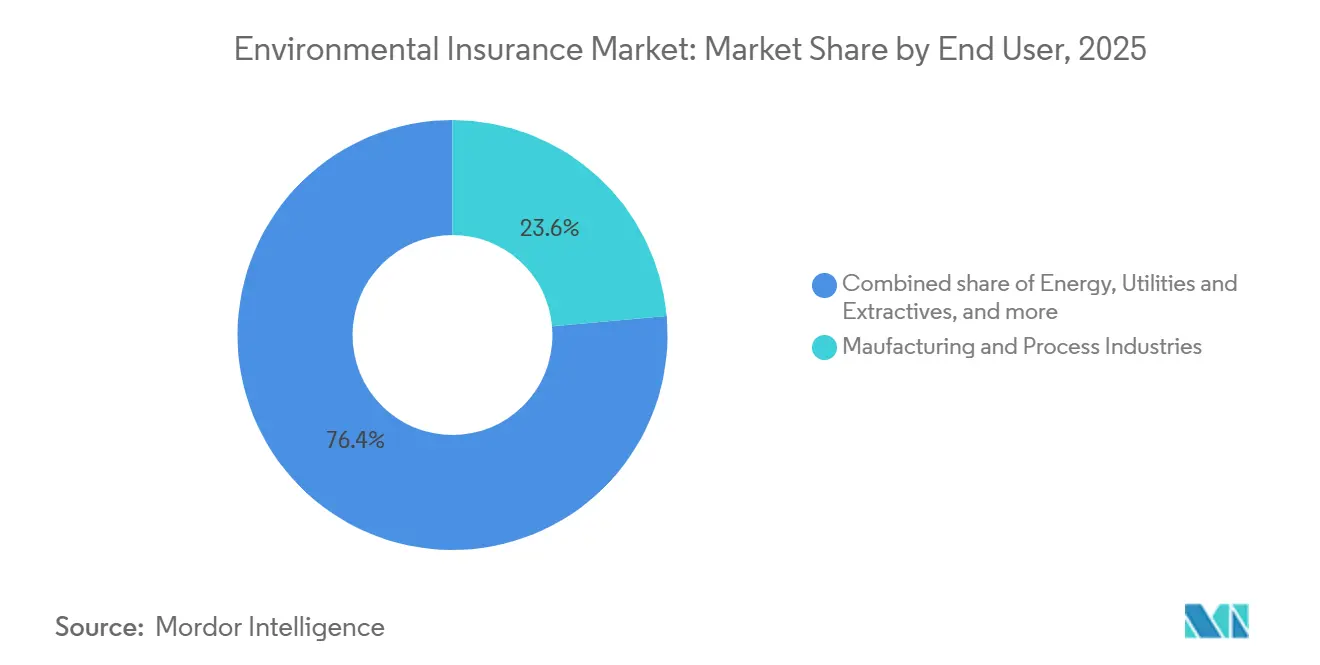
製造・プロセス産業は2025年の環境保険市場シェアの23.6%を占め、最大のエンドユーザーシェアでした。このセクターは、現場での汚染エクスポージャーが密集しており、複数の管轄区域にわたるコンプライアンス義務と以前の操業からの賠償責任を抱えています。建設・請負・エンジニアリングは2026年から2031年にかけてCAGR 9.8%で成長すると予測されています。2026年の新規建設着工は、インフラ、エネルギー、人工知能、機関、医療プロジェクトで増加しています。これらのプロジェクトカテゴリーは、着工が横ばいと予想される住宅・商業建設よりも高い汚染賠償責任エクスポージャーを持っています。
エネルギー、公益事業、採掘業は、モニタリング技術と環境開示要件が執行に利用可能な証拠を広げるにつれて、より大きな規制エクスポージャーに直面しています。不動産、不動産所有者、開発業者は、貸し手がブラウンフィールド取得債務において環境補償を標準化するにつれて、より重要な購入者となっています。廃棄物、水、環境サービス提供者は、修復を行う際にPFASエクスポージャーに直面する可能性がありますが、多くのポリシーはそのリスクを除外または制限しています。Novacoreは2026年7月にこれらの分野のキャパシティギャップに対応するために修復コストキャップおよび汚染法的賠償責任製品を導入しました。公共・機関購入者、輸送・物流、その他の商業施設は製造業やエネルギーよりも普及率が低いままです。より簡単な補償フォームは、規制上の精査がより広い購入者層に及ぶにつれて転換を支援できます。環境保険市場規模は、これらの普及率の低いエンドユーザーグループ全体で補償が拡大するにつれて恩恵を受けると予想されています。
地域分析
北米は2025年の環境保険市場シェアの68.7%を占め、最大の地域ポジションでした。CERCLAは、過失が確立されていない場合を含め、以前の事業者が引き起こした歴史的汚染の修復について現在の不動産所有者に責任を負わせることができます。2026年6月のモントリオール東部における750万平方フィートのブラウンフィールド取引は、環境保険を取引要素および貸し手条件として使用しました。Great American Insurance Groupは2026年中にメキシコで請負業者向け敷地環境製品を発売する予定です。米国国内の敷地汚染および請負業者汚染賠償責任の限度額は5億 ミリオン 米ドルを超え、ロンドンのキャパシティを加えると7億 ミリオン 米ドルに達します。
欧州は第2位の地域環境保険市場です。この地域の環境保険市場規模は、環境修復に関する共の規制基準によって支えられています。ドイツ、フランス、英国、イタリアが地域の保険料収入の大部分を占めています。欧州委員会の2026年7月の評価は、共通の最低修復基準を設定する上での環境賠償責任指令の役割を確認しました。同指令は附属書III事業者の財務保証義務に対する規制上の基準を提供しています。一般賠償責任と汚染を組み合わせた製品は、米国中堅市場モデルに続いて2026年に欧州で発売される見込みです。南米は初期段階の市場であり、ブラジルが産業および農業活動からの最大の潜在需要を持っています。
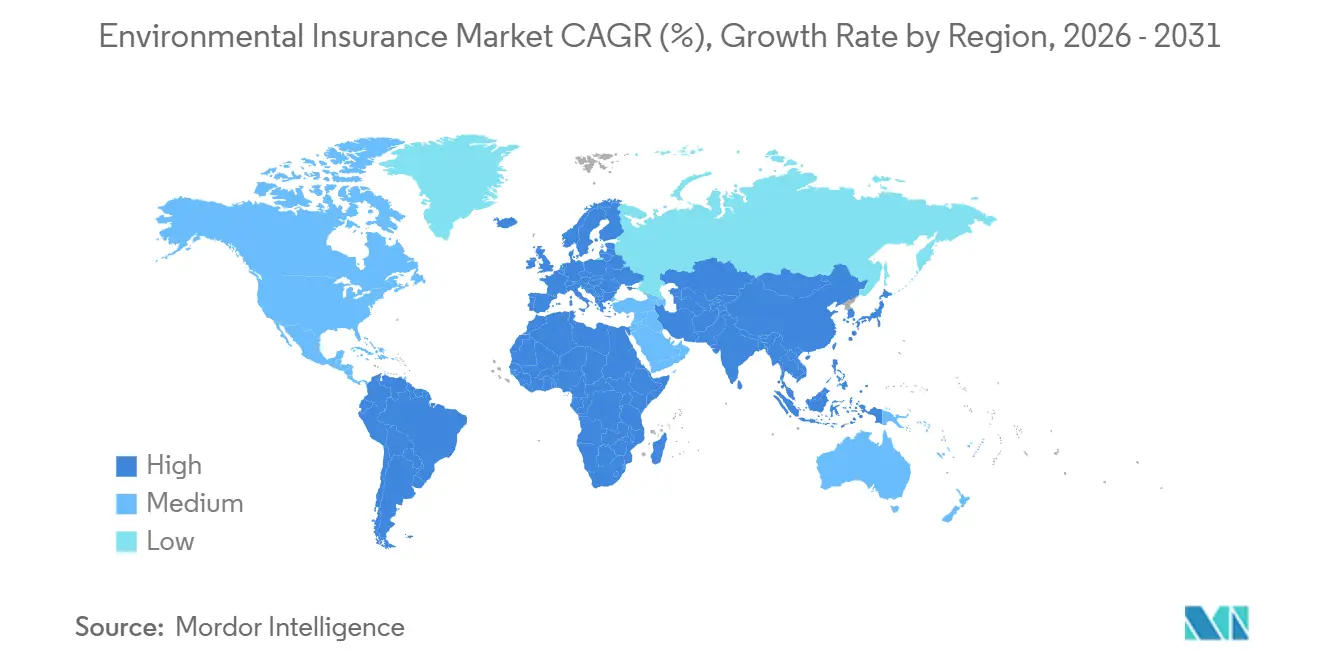
アジア太平洋地域は2026年から2031年にかけてCAGR 12.0%で成長すると予測されており、地域の中で最も速い成長率です。中国は生態環境法典第169条、湖北省の措置、および上海のリスク管理基準を通じて環境賠償責任フレームワークを強化しています。2026年の査読済み研究では、中国の環境賠償責任保険政策がグリーンイノベーションを支援し、経営者の短期主義を制限することでESGグリーンウォッシングを削減したことが明らかになりました。インドの非生命保険セクターは2026年度に14.1%成長し、「2047年までに全員に保険を」イニシアチブが非生命保険の普及を支援しています。ベトナム、インドネシア、フィリピンを含む東南アジア諸国は2026年に15〜20%の保険料成長を記録し、環境賠償責任は成長するサブカテゴリーとなっています。サウジアラビアとアラブ首長国連邦は中東・アフリカで最も活発な市場であり、大規模な石油化学・インフラプロジェクトに請負業者汚染賠償責任要件が増加しています。

競合環境
環境保険市場は大口ビジネスに集中しており、中堅市場およびスペシャルティビジネスにわたって分散しています。AIG、Chubb、Zurich Insurance Group、AXA XL、Allianz Commercialは、資本力、クレーム対応能力、およびブローカー関係により、複雑なリスクにおける主要参加者です。Zurichは2026年3月にBeazleyを81億 ビリオン 英ポンド(108億 ビリオン 米ドル相当)で買収することに合意し、規制当局の承認を待っています。この取引はZurichのスペシャルティ能力(ロイズ市場の専門知識を含む)を拡大するものです。大手保険会社は、エネルギー、化学、製造プログラムが実績ある引受記録と十分な資本を必要とするため、義務的な配置において優位性を維持しています。
中堅市場およびスペシャルティリスクに対応するMGAプラットフォーム間の競争も激化しています。Sands Point Riskは2026年5月にLaunch Environmental Underwritersを買収し、合計2億5,000万 ミリオン 米ドル以上の合算元受保険料を持つ環境プラクティスを創設しました。Novacoreは2026年7月に修復コストキャップおよび汚染法的賠償責任製品を持つ環境セグメントを立ち上げました。RT Specialtyは、保険会社が敷地汚染賠償責任の引受意欲を縮小する中で環境損害賠償プラットフォームを拡大しました。これらのプラットフォームは、エネルギー、インフラ、建設、化学、M&A、および産業リスクのキャパシティギャップに注力しています。環境保険市場には、PFAS修復請負業者向け補償および小規模購入者向け複合フォームにらなる機会があります。
テクノロジーは引受およびポートフォリオ管理においてより目立つ競争ツールとなっています。AIGとMcGill and Partnersは2026年3月にエクスポージャー、限度額配置、およびモデル化リスクアウトプットのほぼリアルタイム分析に関するコラボレーションを発表しました。AXA XL、Great American Insurance Group、Markel Canadaは複合フォーム製品を使用して個別の補償配置の必要性を削減しています。
環境保険業界リーダー
AIG
Chubb Limited
Zurich Insurance Group
AXA XL
Allianz Commercial
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:独立系スペシャルティ保険プロバイダーのNovacoreが環境セグメントを立ち上げ、再設計された環境修復コストキャップ製品および汚染法的賠償責任製品を導入しました。この立ち上げは、PFAS起因のクレームがこれらの製品タイプへの需要を高める中で、2社の大手保険会社の敷地環境賠償責任からの撤退によって生じたキャパシティギャップに直接対応するものです。
- 2026年5月:Sands Point RiskがLaunch Environmental Underwritersを買収し、合算元受保険料が2億5,000万 ミリオン 米ドルを超え、エネルギー、インフラ、建設、化学、M&A、および産業リスクに特化した専用環境プラクティスを確立しました。この取引はSands Pointの歴史上最大のものであり、MGAのスペシャルティ統合戦略を支援するプライベートエクイティ資本によって資金調達されています。
- 2026年3月:AXA XLが米国中堅製造、流通、および請負クライアント向けに環境複合フォームを発売しました。このポリシーは一般賠償責任と汚染補償を組み合わせ、事故あたり100万 ミリオン 米ドルの主要限度額と選択されたクラスに対して最大2,500万 ミリオン 米ドルの超過限度額を提供します。
- 2026年3月:Zurich Insurance Groupが81億 ビリオン 英ポンド(108億 ビリオン 米ドル相当)でBeazleyを買収することに合意しました。この取引は、規制当局の承認を条件として、環境ライン、サイバー、海上、航空を含むZurichのスペシャルティ保険能力を拡大するものです。


世界の環境保険市場レポートの範囲
| 敷地/構内汚染賠償責任 |
| 請負業者汚染賠償責任 |
| 複合/パッケージ環境保険 |
| 貯蔵タンク汚染 |
| 取引型および修復コスト |
| 偶発的、輸送、および非所有廃棄 |
| 操業構内および継続的活動 |
| 請負およびプロジェクト操業 |
| 合併、買収、および不動産移転 |
| 法定財務責任および許可条件 |
| 閉鎖、閉鎖後、および積極的修復 |
| 製造・プロセス産業 |
| エネルギー・公益事業・採掘業 |
| 建設・請負・エンジニアリング |
| 不動産・不動産所有者・開発業者 |
| 廃棄物・水・環境サービス |
| 輸送・物流 |
| 公共・機関 |
| その他の商業施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | 敷地/構内汚染賠償責任 | |
| 請負業者汚染賠償責任 | ||
| 複合/パッケージ環境保険 | ||
| 貯蔵タンク汚染 | ||
| 取引型および修復コスト | ||
| 偶発的、輸送、および非所有廃棄 | ||
| リスク発生機会別 | 操業構内および継続的活動 | |
| 請負およびプロジェクト操業 | ||
| 合併、買収、および不動産移転 | ||
| 法定財務責任および許可条件 | ||
| 閉鎖、閉鎖後、および積極的修復 | ||
| エンドユーザー別 | 製造・プロセス産業 | |
| エネルギー・公益事業・採掘業 | ||
| 建設・請負・エンジニアリング | ||
| 不動産・不動産所有者・開発業者 | ||
| 廃棄物・水・環境サービス | ||
| 輸送・物流 | ||
| 公共・機関 | ||
| その他の商業施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
環境保険の予測成長率はどのくらいですか?
環境保険市場は2026年から2031年にかけてCAGR 7.1%で成長し、2031年までに49億 ビリオン 米ドルに達すると予測されています。
最大の保険料基盤を持つ環境保険製品はどれですか?
敷地/構内汚染賠償責任が最大の製品カテゴリーであり、2025年の保険料の38.2%を占めました。
最も速く成長している購入者グループはどれですか?
建設・請負・エンジニアリングは2026年から2031年にかけてCAGR 9.8%で成長すると予測されています。
PFASリスクが補償の利用可能性に影響を与えているのはなぜですか?
広範なPFAS除外条項と厳格な修復基準により、保険会社長期的な浄化コストを見積もり、価格設定することが困難になっています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、規制フレームワークの発展と産業エクスポージャーの上昇に伴い、2026年から2031年にかけてCAGR 12.0%で成長すると予測されています。
複合環境保険は購入者にどのように役立ちますか?
複合保険は一般賠償責任、汚染、場合によっては専門賠償責任を単一のフォームの下に配置し、補償のギャップを削減するのに役立ちます。
最終更新日:



