
Tamanho e Participação do Mercado de Conectividade Celular IoT Empresarial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.44 % |
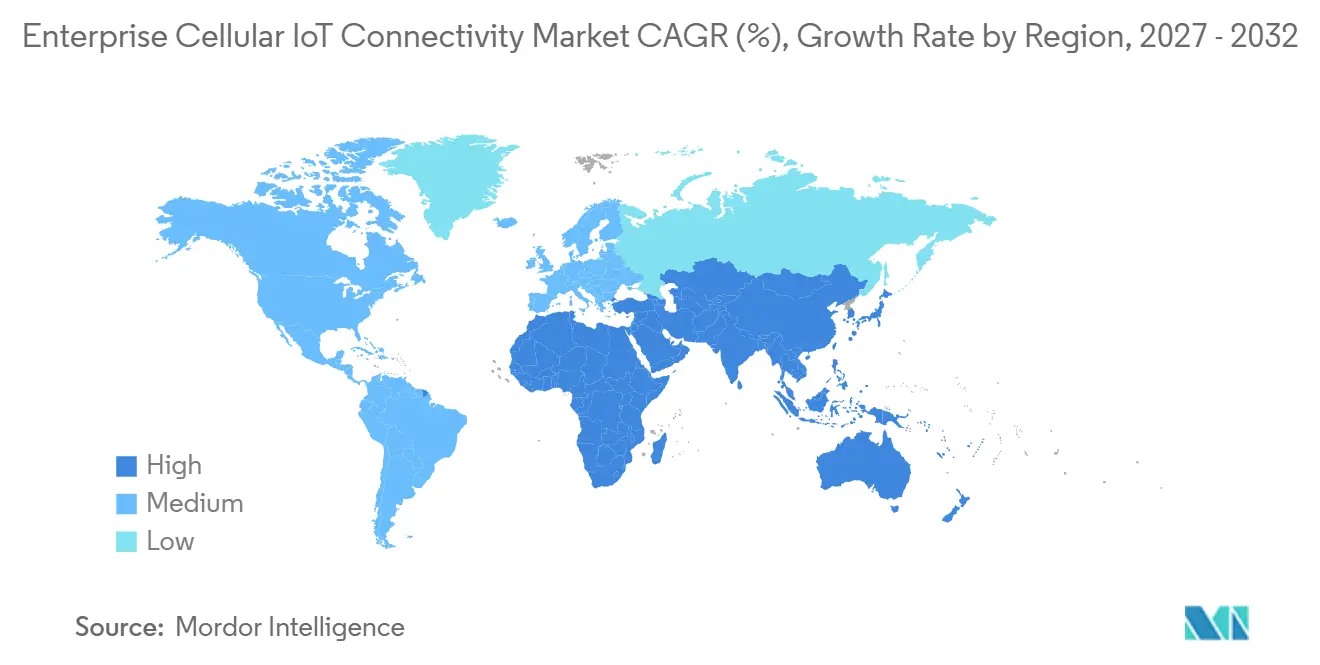
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
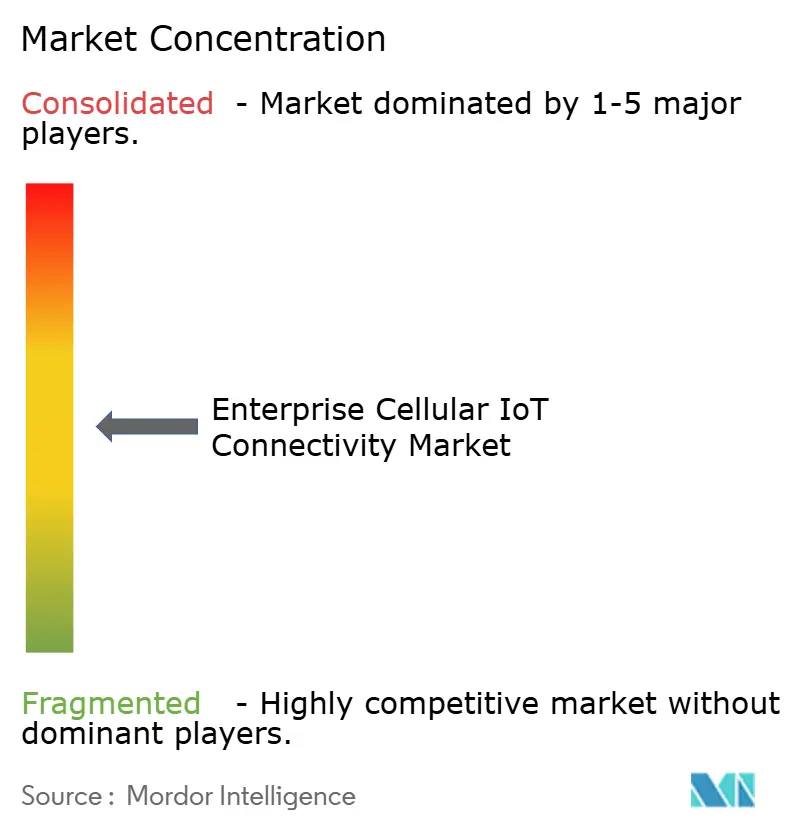
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Celular IoT Empresarial por Mordor Intelligence
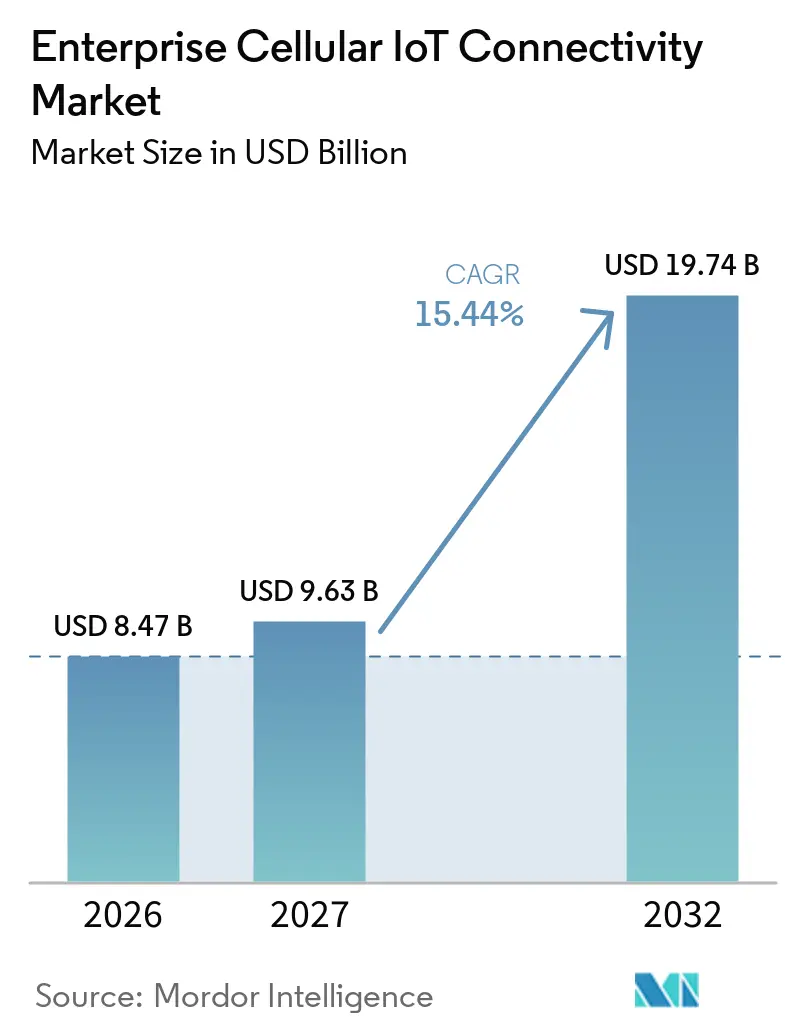
O tamanho do Mercado de Conectividade Celular IoT Empresarial está projetado em 8,47 bilhões de USD em 2026, 9,63 bilhões de USD em 2027, e deve atingir 19,74 bilhões de USD até 2032, crescendo a um CAGR de 15,44% de 2027 a 2032. O mercado de conectividade celular IoT empresarial está sendo moldado por investimentos em arquitetura 5G Standalone, redução nos custos de módulos celulares e demanda por plataformas gerenciadas que coordenam diversas operadoras por meio de uma única camada operacional, o que pode simplificar o controle de grandes frotas, reduzir o trabalho necessário para gerenciar acordos de serviço separados e oferecer às equipes operacionais uma visão mais clara do status dos dispositivos em diferentes locais. Os compradores empresariais buscam cada vez mais gerenciamento de conectividade, análise de dados, suporte à implementação, controles de ciclo de vida e integração confiável com seus sistemas operacionais existentes, em vez de hardware isolado, o que favorece modelos de serviço recorrentes e torna o uso diário da plataforma, o suporte confiável e a compatibilidade com os processos existentes mais importantes na seleção de fornecedores. Operadoras de rede e especialistas em conectividade estão respondendo com orquestração de eSIM, controles baseados em nuvem, suporte mais amplo a dispositivos e sistemas que permitem aos clientes gerenciar perfis, políticas de serviço, dados de conectividade e relacionamentos com fornecedores por meio de menos ferramentas operacionais, com o lançamento comercial em 2025 do padrão SGP.32 da GSMA apoiando o provisionamento mais fácil em múltiplos países e o gerenciamento mais flexível de perfis de operadoras sem substituição de SIMs físicos. O mercado de conectividade celular IoT empresarial também se beneficia de implantações em transporte, serviços públicos, logística e instalações de produção, onde dispositivos conectados suportam operações contínuas, fornecem dados operacionais, ajudam as organizações a monitorar equipamentos e ativos que podem estar amplamente distribuídos e reduzem as lacunas entre as operações físicas e os sistemas de gestão digital. Ao mesmo tempo, limitações de bateria, desativações de redes legadas, requisitos fragmentados de segurança e certificação e incerteza no fornecimento podem aumentar o custo e a complexidade das atualizações de dispositivos, especialmente quando uma organização precisa manter equipamentos mais antigos enquanto introduz tecnologia mais nova, coordena substituições em grandes frotas instaladas e atende a requisitos locais que diferem entre os países de operação.
Principais Conclusões do Relatório
- Por oferta, os serviços detinham 56,83% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto o software está projetado para expandir a um CAGR de 17,18% até 2032.
- Por tipo de rede, as redes celulares públicas detinham 79,36% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto as redes celulares privadas estão projetadas para expandir a um CAGR de 17,32% até 2032.
- Por porte empresarial, as grandes empresas detinham 65,47% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 16,87% até 2032.
- Por aplicação, a mobilidade conectada detinha 27,64% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto o monitoramento industrial e a automação estão projetados para expandir a um CAGR de 17,26% até 2032.
- Por setor de usuário final, o automotivo e transporte detinha 29,18% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto a manufatura e o setor industrial estão projetados para expandir a um CAGR de 17,21% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,72% da participação do mercado de conectividade celular IoT empresarial em 2026, enquanto o Oriente Médio está projetado para expandir a um CAGR de 17,08% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do 5G RedCap para Dispositivos Empresariais de Nível Intermediário | +2.8% | Global, com adoção antecipada na Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Mandatos de Conectividade para Medição Inteligente e Cidades Inteligentes | +2.5% | Global, concentrado no Sul da Ásia, Europa e América do Sul | Médio prazo (2 a 4 anos) |
| Redução nos Custos de Módulos Cat-1bis | +2.2% | Global, com maior impacto em volume na China e na Índia | Curto prazo (≤ 2 anos) |
| Demanda Empresarial por Orquestração de Conectividade Multinacional | +2.0% | Global, especialmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos de Rastreamento de Ativos e Visibilidade da Cadeia de Suprimentos | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Redução do Bloqueio de Conectividade Baseada em eSIM e iSIM | +1.5% | Global, com ganhos antecipados na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do 5G RedCap para Dispositivos Empresariais de Nível Intermediário
O 5G de Capacidade Reduzida, ou RedCap, estende a conectividade 5G a categorias de dispositivos que anteriormente dependiam da tecnologia LTE Cat-3 e Cat-4. A Associação Global de Fornecedores de Dispositivos Móveis identificou 30 operadoras em 21 países investindo em RedCap em abril de 2025, incluindo implantações da China Mobile, STC Kuwait e T-Mobile US.[1] As implantações comerciais de RedCap mostram que as operadoras estão começando a posicionar a tecnologia para aplicações IoT de nível intermediário que exigem equilíbrio entre capacidades do dispositivo, consumo de energia e custo do equipamento. O mercado de conectividade celular IoT empresarial pode se beneficiar à medida que o RedCap cria uma opção de atualização mais prática para dispositivos que precisam de mais capacidade do que as redes de baixa potência oferecem. O eRedCap da Versão 18 simplifica ainda mais a tecnologia para as classes de dispositivos LTE Cat-1 e Cat-1bis, enquanto a e& EAU testou o eRedCap em uma rede ativa em 2026. Essa progressão pode reduzir a complexidade do portfólio de dispositivos para organizações que mantêm grandes quantidades de ativos conectados.
Mandatos de Conectividade para Medição Inteligente e Cidades Inteligentes
As políticas de medição inteligente criam uma demanda constante por dispositivos celulares porque as atualizações de serviços públicos exigem longos períodos de operação e comunicação remota confiável. O quadro político pós-2025 do Reino Unido exige que os fornecedores de energia substituam os medidores conectados por 2G e 3G antes de 2033, com a implantação doméstica a ser concluída até 2030.[2] A Índia havia implantado 52,8 milhões de medidores inteligentes sob programas nacionais até dezembro de 2025, contra uma meta do Programa Revitalizado do Setor de Distribuição de cobrir 197,9 milhões de consumidores.[3] A portaria brasileira de 2026 estabeleceu metas anuais para medição avançada em áreas de distribuição de eletricidade, reforçando o uso de infraestrutura de medição digital. Esses requisitos expandem o mercado de conectividade celular IoT empresarial ao tornar a conectividade uma parte obrigatória da modernização da rede elétrica, em vez de uma compra tecnológica opcional. A maior disponibilidade celular nessas áreas também pode apoiar implantações de rastreamento de ativos e monitoramento ambiental.
Redução nos Custos de Módulos Cat-1bis
Os preços mais baixos dos módulos Cat-1bis estão tornando a conectividade celular mais acessível para programas de dispositivos de alto volume e sensíveis ao custo. Designs de antena única e maior integração de chipsets reduzem os requisitos de componentes em comparação com os módulos Cat-1 convencionais. Essa mudança melhora a economia dos terminais de ponto de venda conectados, etiquetas inteligentes, sensores prediais e dispositivos similares de dados moderados. O mercado de conectividade celular IoT empresarial pode, portanto, alcançar aplicações que anteriormente utilizavam opções de área ampla de baixa potência porque essas opções tinham custos de dispositivo mais baixos. Custos de equipamento mais baixos não eliminam a necessidade de planos de serviço adequados, gerenciamento de dispositivos e certificação local. No entanto, facilita que os provedores atendam implantações menores e clientes sensíveis ao preço na China e na Índia.
Demanda Empresarial por Orquestração de Conectividade Multinacional
As organizações que operam dispositivos em vários países precisam gerenciar regras de residência de dados, restrições de roaming e requisitos locais de registro de SIM. As plataformas de orquestração de conectividade abordam esse ônus centralizando os controles do ciclo de vida do SIM e o provisionamento de eSIM. Tata Communications e Cisco anunciaram em setembro de 2025 que a solução MOVE da Tata Communications seria integrada ao IoT Control Center da Cisco, suportando mais de 350 milhões de instâncias de sistema operacional de eSIM em mais de 200 países. A plataforma da Cisco atendia mais de 32.000 empresas e 270 milhões de dispositivos IoT com SIM no momento do anúncio.[4] O mercado de conectividade celular IoT empresarial está se movendo em direção a plataformas com controles utilizáveis, integrações mais profundas e flexibilidade de múltiplas operadoras. Os provedores que tornam a conectividade transfronteiriça mais fácil de operar podem desenvolver relacionamentos com clientes mais duradouros do que os provedores que apenas vendem capacidade de SIM.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Vida Útil da Bateria em Implantações 5G Remotas e de Alto Volume de Dados | -1.8% | Global, especialmente Ásia-Pacífico remota e África | Médio prazo (2 a 4 anos) |
| Custos de Modernização Relacionados ao Encerramento das Redes 2G e 3G | -1.5% | Europa, América do Norte e América do Sul | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Chipsets IoT Celulares e de Nós Maduros | -1.2% | Global, particularmente América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos Fragmentados de Segurança, Certificação e Residência de Dados | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Vida Útil da Bateria em Implantações 5G Remotas e de Alto Volume de Dados
O consumo de energia continua sendo uma restrição para dispositivos alimentados por bateria que operam em locais remotos onde o carregamento ou a substituição da bateria é difícil. Um estudo de 2025 publicado na revista Information constatou que o design de IoT celular deve gerenciar cuidadosamente o consumo de energia do receptor para melhorar a resiliência do dispositivo. Um estudo IEEE de 2025 também constatou que as abordagens de economia de energia para o 5G Standalone devem ser equilibradas com os requisitos de latência e confiabilidade. O mercado de conectividade celular IoT empresarial, portanto, continua a suportar diversas opções de rede para sensores de baixa potência e equipamentos de alto volume de dados. Muitas empresas usam NB-IoT ou LTE-M para sensores com restrições, enquanto usam Cat-1bis ou RedCap para dispositivos de dados moderados. O design de 5 MHz do eRedCap pode ajudar a reduzir a demanda de energia, mas ganhos mais amplos dependem de novos chipsets atingindo escala comercial.
Custos de Modernização Relacionados ao Encerramento das Redes 2G e 3G
A desativação das redes 2G e 3G cria custos de atualização para frotas que foram projetadas com base em suporte legado de longo prazo. As substituições de módulos podem exigir visitas presenciais para substituir rádios, SIMs e firmware em veículos ou equipamentos remotos, e essas atividades podem ser difíceis de coordenar em ativos amplamente distribuídos. O maior custo pode surgir quando a substituição física deve ser realizada durante uma visita de manutenção programada, em vez de por meio de uma atualização remota de software. Esses custos podem atrasar a modernização quando os proprietários de dispositivos não têm um plano de substituição claro, um inventário preciso de dispositivos ou tempo operacional suficiente para substituir os equipamentos. O mercado de conectividade celular IoT empresarial deve, portanto, oferecer caminhos de migração que coordenem a substituição de hardware com os ciclos de manutenção programados e ajudem os clientes a evitar interrupções nos serviços em andamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
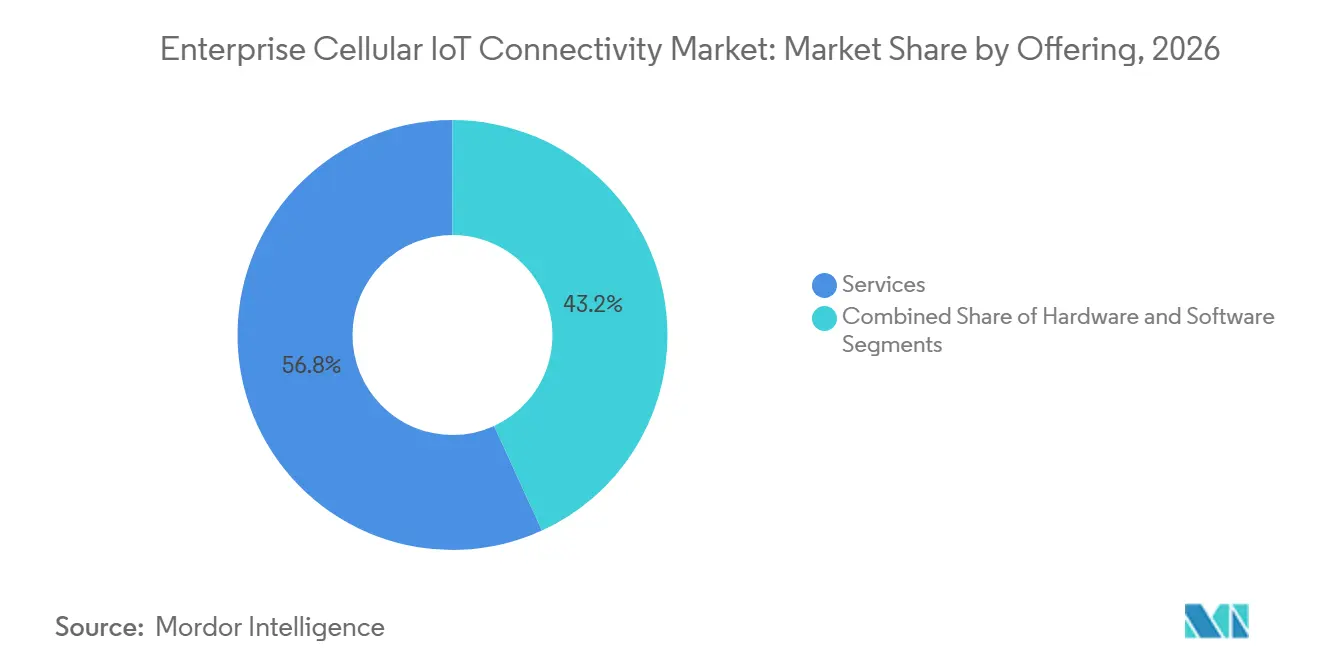
Serviços Lideram a Receita Enquanto o Software Expande RapidamenteOs serviços detinham 56,83% da participação do mercado de conectividade celular IoT empresarial em 2026, confirmando que o valor é cada vez mais capturado após a implantação por meio de operações de conectividade do dia a dia, em vez de na venda inicial do equipamento. Essa posição reflete uma clara preferência por conectividade gerenciada, análise de dados e suporte profissional em detrimento da aquisição pontual de dispositivos, especialmente quando um programa abrange diferentes redes, tipos de dispositivos, locais de operação e requisitos locais. Os provedores obtêm receita recorrente quando gerenciam SIMs, monitoram a qualidade da conexão, apoiam o trabalho de implantação e resolvem problemas de serviço na frota de dispositivos de um cliente. Essas atividades operacionais são frequentemente incorporadas nos fluxos de trabalho diários, o que aumenta o valor de um relacionamento de serviço contínuo e torna a substituição mais difícil uma vez que os sistemas estão em uso. O hardware continua sendo necessário porque cada novo dispositivo conectado contribui para a base instalada que os serviços posteriormente suportam.
O software está projetado para crescer a um CAGR de 17,18% até 2032, à medida que as empresas usam camadas de software para tornar grandes frotas de dispositivos mais fáceis de monitorar e gerenciar. Ferramentas de conectividade habilitadas por IA, orquestração de eSIM e integração de borda estão tornando o software mais importante para as operações de dispositivos, especialmente onde os clientes exigem visibilidade em vários fornecedores e países. Esses sistemas podem ajudar as empresas a monitorar a qualidade da rede, organizar perfis de dispositivos, identificar problemas antes que interrompam as operações e definir políticas aplicadas de forma consistente em toda a frota. O mercado de conectividade celular IoT empresarial provavelmente recompensará os provedores que combinam conectividade gerenciada com ferramentas de software que os clientes podem usar em múltiplas operadoras sem exigir processos operacionais separados. A comoditização dos módulos Cat-1bis e RedCap exerce pressão de preços sobre o hardware, tornando a qualidade do serviço, a integração de plataformas e as capacidades de software fontes mais importantes de diferenciação.

Por Tipo de Rede:
Redes Celulares Privadas Registram a Expansão Mais RápidaAs redes celulares públicas responderam por 79,36% da receita em 2026, refletindo seu papel estabelecido na conexão de ativos que operam além de um único local. Elas continuam sendo a escolha habitual para implantações não críticas porque a cobertura já existe e as organizações podem evitar a construção de infraestrutura dedicada antes de conectar dispositivos. As redes públicas suportam ativos móveis, sensores distribuídos e muitas aplicações de telemática com modelos de implantação relativamente simples, especialmente quando os dispositivos se movem por cidades, regiões ou redes nacionais. Seu amplo alcance ajuda as empresas a conectar equipamentos em grandes áreas geográficas sem precisar gerenciar a rede de rádio subjacente. Elas podem ser menos adequadas onde congestionamento, controle, desempenho previsível no local ou requisitos locais de tratamento de dados são centrais para o projeto.
As redes celulares privadas estão projetadas para expandir a um CAGR de 17,32% até 2032. O tamanho do mercado de conectividade celular IoT empresarial para redes privadas é suportado por programas de manufatura, logística e infraestrutura crítica que exigem cobertura controlada, desempenho previsível e isolamento do tráfego público geral. Mais de 1.700 organizações em quase 80 países haviam implantado redes LTE ou 5G privadas até o primeiro trimestre de 2025. A Nokia constatou que 87% dos adotantes de redes sem fio privadas obtiveram retorno sobre o investimento em 1 ano, e 81% relataram custos de configuração abaixo do esperado. A agregação de conectividade também é importante onde as empresas precisam de resiliência de múltiplas operadoras sem construir uma rede privada completa, e o framework SGP.32 da GSMA suporta esse modelo por meio do gerenciamento baseado em eSIM de múltiplos perfis de operadoras.
Por Porte Empresarial:
Grandes Empresas Ancoram a Demanda Enquanto Empresas Menores Ganham AcessoAs grandes empresas detinham 65,47% da receita em 2026, refletindo sua capacidade de financiar programas amplos que conectam instalações, veículos, equipamentos e funcionários. Redes privadas de múltiplos locais, contratos empresariais de SIM e integrações de plataformas exigem investimento e equipes especializadas que organizações maiores têm maior probabilidade de possuir. Fabricantes automotivos, operadores globais de logística e concessionárias de energia também construíram frotas de dispositivos conectados ao longo de muitos anos, dando-lhes uma base instalada substancial. Suas bases instaladas criam demanda contínua por serviços gerenciados, software, atualizações de rede e suporte para mudanças operacionais ao longo do ciclo de vida de cada dispositivo. O mercado de conectividade celular IoT empresarial permanece estreitamente ligado a essas organizações porque seus programas envolvem muitos dispositivos, numerosos locais de operação e requisitos operacionais complexos.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 16,87% até 2032. A queda nos custos de módulos, as ofertas de conectividade a preço fixo e as ferramentas de gerenciamento baseadas em nuvem reduzem as barreiras técnicas e financeiras para organizações menores que podem não empregar pessoal especializado em telecomunicações. A validação do RedCap para pequenas e médias empresas industriais demonstra que os provedores estão desenvolvendo opções tecnológicas para esse grupo de clientes. O mercado de conectividade celular IoT empresarial pode alcançar mais compradores menores quando os provedores reduzem a necessidade de conhecimento interno em telecomunicações e oferecem opções de implantação padronizadas. A facilidade de uso e o custo total de propriedade são particularmente importantes porque equipes pequenas frequentemente precisam de soluções que funcionem sem personalização extensiva, implementação demorada ou negociações complexas com operadoras.
Por Aplicação:
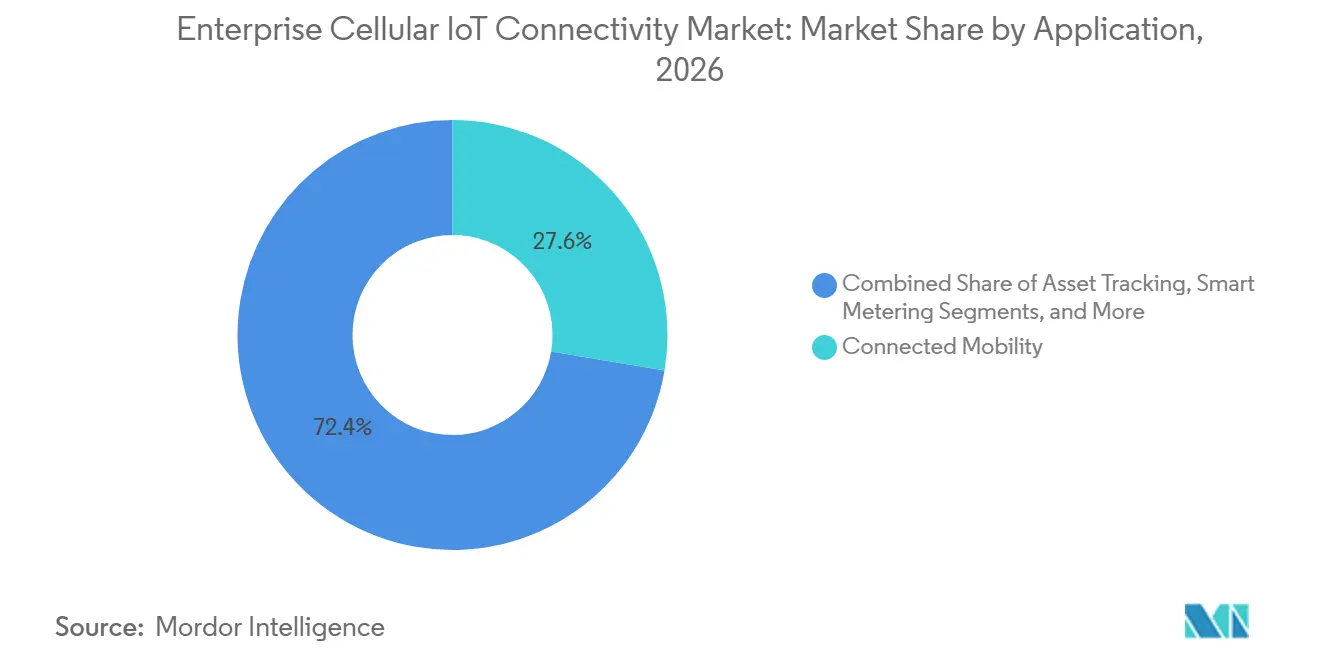
Mobilidade Conectada Lidera Enquanto a Automação Industrial AceleraA mobilidade conectada detinha 27,64% da receita em 2026, suportada tanto pela telemática veicular de longa data quanto pelos novos serviços de transporte conectado. A telemática veicular, o gerenciamento de frotas, as atualizações over-the-air e as comunicações veículo a tudo dependem de links celulares confiáveis que possam operar enquanto os veículos transitam por diferentes áreas de cobertura. Operadoras e fabricantes de veículos também estão se preparando para o encerramento do LTE, que deve começar a partir de 2030 em vários mercados, o que torna a migração tecnológica uma questão de planejamento para as frotas existentes. O desenvolvimento comercial contínuo dos serviços de comunicação veículo a tudo mostra que a conectividade está se tornando mais estreitamente integrada às operações de transporte. O mercado de conectividade celular IoT empresarial se beneficia dessa base instalada porque cada veículo conectado pode precisar de anos de gerenciamento de serviços, controles de segurança, suporte de plataforma e atualizações tecnológicas periódicas.
O monitoramento industrial e a automação estão projetados para expandir a um CAGR de 17,26% até 2032. O 5G privado pode suportar manutenção preditiva, gêmeos digitais e coordenação de veículos guiados autônomos onde cobertura consistente no local, menor interferência e controle operacional são necessários. O rastreamento de ativos também se beneficia dos custos mais baixos do Cat-1bis, que tornam a conectividade celular mais viável para contêineres, paletes, equipamentos de aluguel e outros ativos que se movem além de um único local fixo. O contrato de rede sem fio privada da Nokia para a frota de 450 navios da Maersk ilustra o uso da tecnologia celular para rastreamento de carga em tempo real. A medição inteligente cria volumes significativos de implantação em serviços públicos, enquanto a saúde permanece uma área de maior valor com exigentes necessidades de conformidade e requisitos rigorosos para conectividade confiável de dispositivos.
Por Setor de Usuário Final:
Automotivo e Transporte Lidera Enquanto a Manufatura EscalaO automotivo e transporte respondeu por 29,18% da receita em 2026, suportado por uma década de gastos em telemática embarcada e capacidades de veículos conectados. Essa posição reflete um investimento de longa data em telemática embarcada e plataformas de veículos conectados cada vez mais capazes, que podem fornecer informações ao longo da vida operacional de um veículo. Os operadores de frotas precisam de dados de localização, condição e rota, enquanto os fabricantes de veículos usam links celulares para diagnósticos, atualizações de software, serviços ao cliente e a administração de frotas de veículos em crescimento. O roteiro 2030 da Associação Automotiva 5G descreveu um período esperado de implantação em massa de comunicações veículo a tudo com 5G em veículos comerciais de 2026 a 2029. Essas necessidades tornam o automotivo e transporte uma base de demanda central para o mercado de conectividade celular IoT empresarial, pois a conectividade é parte integrante tanto das operações diárias de frota quanto do suporte de longo prazo ao veículo.
A manufatura e o setor industrial estão projetados para expandir a um CAGR de 17,21% até 2032. As implantações de 5G privado em instalações de manufatura mostram que os locais de produção estão passando de pilotos limitados para programas de conectividade em maior escala. Os fornecedores de equipamentos também estão expandindo a infraestrutura de 5G privado em vários países, oferecendo aos fabricantes mais opções para o design de redes locais. Energia e serviços públicos constituem outro grande grupo de usuários finais, pois medidores inteligentes e monitoramento de rede elétrica exigem conectividade de baixa potência em escala em instalações de clientes dispersas e ativos de rede. Logística, saúde e outros setores verticais adicionam demanda por meio de visibilidade da cadeia de suprimentos, monitoramento remoto de pacientes e sistemas operacionais que se beneficiam de comunicações seguras entre dispositivos.
Análise Geográfica
Mercado de Conectividade IoT Celular Empresarial da APAC
A Ásia-Pacífico respondeu por 43,72% da receita em 2026, tornando-se o maior segmento regional no mercado de conectividade IoT celular empresarial. A região combina grandes bases de dispositivos celulares com implantações ativas na Índia, Coreia do Sul, Japão e China, onde operadoras, concessionárias de serviços públicos, fabricantes e organizações de logística estão aplicando conectividade celular a diversas necessidades operacionais. O programa de medidores inteligentes da Índia é um importante impulsionador da demanda por dispositivos, enquanto fabricantes e operadores de logística também utilizam redes celulares para apoiar a automação, o monitoramento de equipamentos e o gerenciamento de ativos distribuídos. As iniciativas de RedCap industrial na Coreia do Sul também demonstram que a região está avançando além da construção de redes em direção a implantações de negócios mais especializadas.
Mercado de Conectividade IoT Celular Empresarial das Américas e da Europa
A América do Norte e a Europa continuam a se beneficiar da adoção empresarial madura, da telemática automotiva, da migração tecnológica e de uma base de organizações capazes de financiar implantações complexas. Os principais operadores norte-americanos estão entre os primeiros provedores comerciais de serviços IoT 5G de nível intermediário. Os usuários industriais da Europa também estão adotando redes privadas para melhorar o controle no local, o desempenho e o suporte a operações automatizadas. As implantações industriais em unidades de produção europeias demonstram como a conectividade sem fio privada está sendo utilizada em setores onde a cobertura confiável e o controle operacional são importantes. A América do Sul enfrenta pressão imediata decorrente dos custos das migrações de 2G e 3G, embora os requisitos de medidores inteligentes e as aplicações de logística possam apoiar a adoção a longo prazo quando operadoras e proprietários de dispositivos coordenarem planos de substituição.
Mercado de Conectividade IoT Celular Empresarial do Oriente Médio e África
O Oriente Médio tem projeção de expansão a uma CAGR de 17,08% até 2032, tornando-se uma importante área de crescimento no mercado de conectividade IoT celular empresarial. Os planos nacionais de digitalização e os investimentos regionais em 5G estão apoiando casos de uso industrial em todo o Conselho de Cooperação do Golfo, onde energia, logística e infraestrutura pública criam uma necessidade clara de dispositivos conectados seguros. Uma pesquisa da GSMA abrangendo 851 empresas no Oriente Médio e Norte da África identificou um retorno projetado sobre o investimento em IoT de 3,3 anos na Arábia Saudita, em comparação com uma média regional de 4,7 anos. A África está recebendo apoio de implantações de concessionárias de serviços públicos na África do Sul e na Nigéria, onde medidores conectados e monitoramento remoto de infraestrutura são relevantes. A Vodafone IoT e a Iridium anunciaram uma integração NTN NB-IoT em 2025, com lançamento comercial previsto para 2026, ampliando as opções de cobertura além das redes terrestres e melhorando o alcance de casos de uso remotos.
Cenário Competitivo
O mercado de conectividade celular IoT empresarial é moderadamente concentrado. Vodafone, AT&T, Verizon, China Mobile e Deutsche Telekom competem em escala de rede, alcance internacional, relacionamentos estabelecidos com clientes empresariais e capacidade de suportar grandes programas que abrangem múltiplos locais de operação. A Vodafone reportou mais de 230 milhões de conexões IoT e foi nomeada Líder no Quadrante Mágico do Gartner de 2026 para Serviços Gerenciados de Conectividade IoT pelo 12º ano consecutivo. Operadoras maiores podem agrupar acesso, serviços gerenciados, suporte a contas e expertise em rede para clientes com extensas frotas de dispositivos e requisitos operacionais rigorosos. Seu principal desafio é atender às solicitações de sistemas flexíveis e amigáveis para desenvolvedores em múltiplas redes e países sem adicionar complexidade ao gerenciamento diário do cliente.
Operadoras de rede virtual móvel focadas em IoT, como KORE, emnify, floLIVE, Soracom, Eseye e Wireless Logic, competem por meio de plataformas nativas em nuvem e suporte a interfaces de programação de aplicações. Sua proposta de valor centra-se em controles de múltiplas operadoras, integração mais simples e capacidade de suportar clientes que precisam de conformidade local em vários mercados sem manter acordos de conectividade separados. O SGP.32 é importante porque permite a troca de perfis de operadoras sem substituição física do SIM. KORE e Kigen anunciaram soluções de conectividade compatíveis com SGP.32 em abril de 2026, com disponibilidade comercial planejada para mais tarde naquele ano. O mercado de conectividade celular IoT empresarial está, portanto, cada vez mais moldado por capacidades de plataforma, gerenciamento de perfis, flexibilidade de serviço e cobertura de rádio.
A atividade estratégica também se estende ao hardware e serviços. A KORE concluiu sua transação de fechamento de capital em julho de 2026 a um valor empresarial de 726 milhões de USD, com suporte da Searchlight Capital Partners e Abry Partners. A Texas Instruments concordou em adquirir a Silicon Labs em fevereiro de 2026 por 7,5 bilhões de USD, reunindo capacidades de processamento analógico e sistema sem fio em chip que são relevantes para a disponibilidade e a economia dos dispositivos conectados. O trabalho da Nokia com a Maersk mostra como os fornecedores de equipamentos também estão construindo um papel nas implantações de logística empresarial, à medida que o mercado de conectividade celular IoT empresarial exige entrega integrada em dispositivos, sistemas de rede e ambientes operacionais.
Líderes do Setor de Conectividade Celular IoT Empresarial
-
Vodafone Group plc
-
AT&T Inc.
-
Verizon Communications Inc.
-
China Mobile Limited
-
Deutsche Telekom AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectividade IoT Celular Empresarial Empresas cobertas neste relatório
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom (Hong Kong) Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB (Tele2 IoT)
Desenvolvimentos industriais recentes em Mercado de Conectividade IoT Celular Empresarial
- Setembro de 2026: Kajeet e Heddian anunciaram um acordo estratégico pelo qual a Heddian adquire o negócio de implantação de redes sem fio privadas da Kajeet, enquanto a Kajeet licencia sua plataforma de gerenciamento de conectividade Sentinel, concentrando a Kajeet na orquestração de software e expandindo os serviços gerenciados da Heddian para implantações de redes sem fio privadas empresariais.
- Julho de 2026: A KORE Group Holdings Inc. concluiu sua transação de fechamento de capital a um valor empresarial de aproximadamente 726 milhões de USD, apoiada pela Searchlight Capital Partners e Abry Partners, fornecendo capital para acelerar a orquestração baseada em SGP.32 e a expansão geográfica.
- Abril de 2026: A KORE Group Holdings Inc. e a Arm Kigen anunciaram um portfólio de soluções de conectividade compatíveis com SGP.32, com disponibilidade comercial planejada para mais tarde em 2026, visando implantações empresariais globais que exigem abordagens resilientes de múltiplas redes, roaming simplificado e conectividade local com failover inteligente.
- Março de 2026: A Soracom, Inc. abriu pré-encomendas para seu Hypervisor de Conectividade, uma plataforma compatível com SGP.32 para gerenciamento remoto dinâmico e troca de múltiplos perfis de operadoras em um único eSIM IoT, no Mobile World Congress 2026, permitindo que as empresas mantenham um único SKU de dispositivo globalmente enquanto otimizam a conectividade por região e necessidade de aplicação.
Escopo do Relatório Global do Mercado de Conectividade Celular IoT Empresarial
O Relatório do Mercado de Conectividade Celular IoT Empresarial é Segmentado por Oferta (Hardware, Software e Serviços), Tipo de Rede (Redes Celulares Públicas, Redes Celulares Privadas e Redes de Agregação de Conectividade), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Rastreamento de Ativos, Medição Inteligente, Monitoramento Industrial e Automação, Mobilidade Conectada, Conectividade em Saúde e Outras Aplicações), Setor de Usuário Final (Automotivo e Transporte, Energia e Serviços Públicos, Manufatura e Setor Industrial, Logística e Cadeia de Suprimentos, Saúde e Ciências da Vida e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Redes Celulares Públicas |
| Redes Celulares Privadas |
| Redes de Agregação de Conectividade |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Rastreamento de Ativos |
| Medição Inteligente |
| Monitoramento Industrial e Automação |
| Mobilidade Conectada |
| Conectividade em Saúde |
| Outras Aplicações |
| Automotivo e Transporte |
| Energia e Serviços Públicos |
| Manufatura e Setor Industrial |
| Logística e Cadeia de Suprimentos |
| Saúde e Ciências da Vida |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Rede | Redes Celulares Públicas | |
| Redes Celulares Privadas | ||
| Redes de Agregação de Conectividade | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Rastreamento de Ativos | |
| Medição Inteligente | ||
| Monitoramento Industrial e Automação | ||
| Mobilidade Conectada | ||
| Conectividade em Saúde | ||
| Outras Aplicações | ||
| Por Setor de Usuário Final | Automotivo e Transporte | |
| Energia e Serviços Públicos | ||
| Manufatura e Setor Industrial | ||
| Logística e Cadeia de Suprimentos | ||
| Saúde e Ciências da Vida | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade celular IoT empresarial?
O mercado de conectividade celular IoT empresarial está projetado para atingir 19,74 bilhões de USD até 2032, a partir de 9,78 bilhões de USD em 2027, a um CAGR de 15,44%. A demanda é suportada por conectividade gerenciada, custos de módulos mais baixos e o uso de links celulares em serviços públicos, transporte, logística e locais de produção. A previsão também reflete o maior uso de software de plataforma que ajuda as empresas a organizar perfis de dispositivos, monitorar a qualidade da conexão, lidar com mudanças de rede e suportar equipamentos que operam em vários locais ou países, ao mesmo tempo em que permite que os provedores ofereçam suporte técnico contínuo e serviços de gerenciamento após o estabelecimento, gerenciamento e integração da conexão inicial do dispositivo com os fluxos de trabalho operacionais.
O que está impulsionando a adoção empresarial de conectividade celular IoT?
O 5G RedCap, a implantação de medidores inteligentes, os custos mais baixos do Cat-1bis e as plataformas que gerenciam a conectividade multinacional estão suportando a adoção. Esses fatores ajudam as organizações a conectar uma gama mais ampla de dispositivos enquanto gerenciam perfis, relacionamentos com fornecedores, ciclos de vida de dispositivos e dados operacionais por meio de um número menor de sistemas.
Qual segmento de oferta lidera a conectividade celular IoT empresarial?
Os serviços lideram com uma participação de 56,83% em 2026, refletindo a demanda por conectividade gerenciada, análise de dados e suporte à implantação. A posição mostra que os clientes valorizam o trabalho necessário para operar e suportar grandes frotas de dispositivos após o hardware ter sido implantado, em vez de se concentrar apenas na compra inicial do equipamento.
Qual tipo de rede está expandindo mais rapidamente?
As redes celulares privadas estão projetadas para expandir a um CAGR de 17,32% até 2032, à medida que os usuários industriais buscam cobertura controlada e confiável no local. Essa opção é especialmente relevante para operações de manufatura, logística e infraestrutura crítica, onde o controle da rede, o desempenho consistente e o tratamento de dados operacionais são importantes.
Qual aplicação representa a maior participação de receita?
A mobilidade conectada detém uma participação de 27,64% em 2026, suportada por telemática, gerenciamento de frotas, atualizações de software e comunicações veículo a tudo. A aplicação também cria demanda contínua por gerenciamento de conexões, segurança e atualizações periódicas de dispositivos à medida que os operadores de veículos se preparam para mudanças na tecnologia de rede.
Qual região está expandindo mais rapidamente para a conectividade celular IoT empresarial?
O Oriente Médio está projetado para expandir a um CAGR de 17,08% até 2032, suportado por planos nacionais de digitalização e investimentos em 5G. As implantações de energia, logística e infraestrutura pública fornecem uma base para casos de uso de dispositivos conectados industriais em todo o Conselho de Cooperação do Golfo.