
Taille et part du marché de la connectivité IoT cellulaire d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.63 Milliards de dollars |
| Taille du Marché (2032) | 19.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.44 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la connectivité IoT cellulaire d'entreprise par Mordor Intelligence
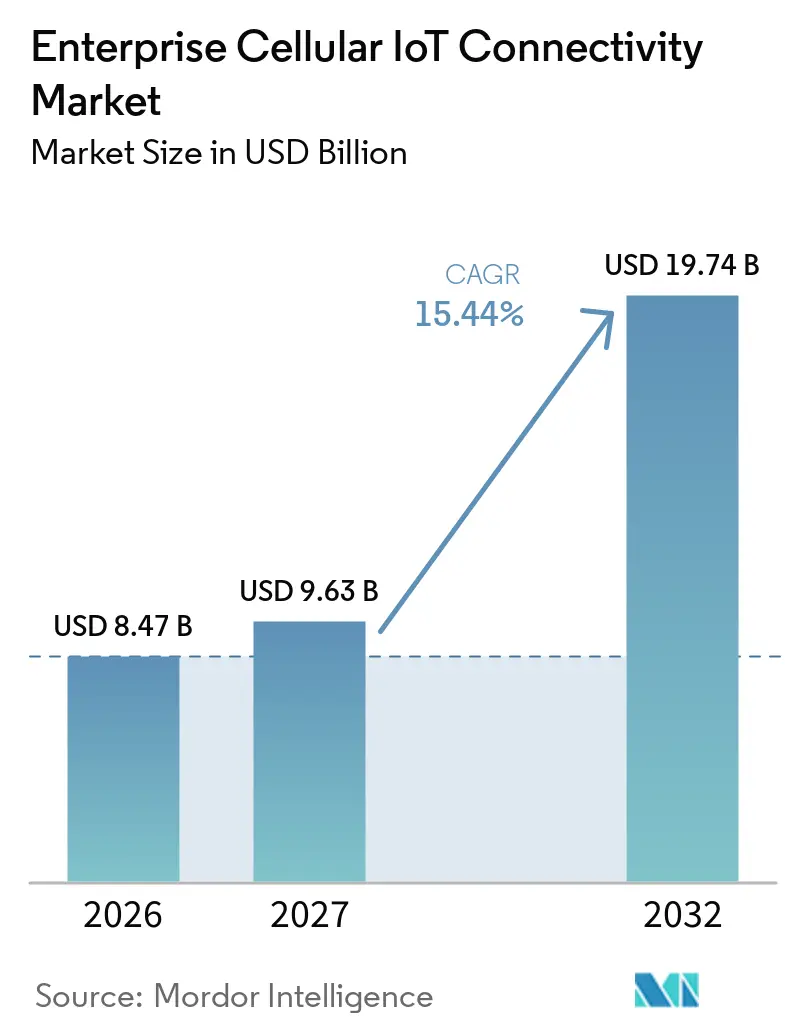
La taille du marché de la connectivité IoT cellulaire d'entreprise est projetée à 8,47 milliards USD en 2026, 9,63 milliards USD en 2027, et devrait atteindre 19,74 milliards USD d'ici 2032, avec un CAGR de 15,44 % de 2027 à 2032. Le marché de la connectivité IoT cellulaire d'entreprise est façonné par les investissements dans l'architecture 5G autonome, la baisse des coûts des modules cellulaires et la demande de plateformes gérées qui coordonnent plusieurs opérateurs via une seule couche opérationnelle, ce qui peut simplifier le contrôle de grandes flottes, réduire le travail nécessaire à la gestion d'arrangements de services distincts et offrir aux équipes opérationnelles une vue plus claire de l'état des appareils sur l'ensemble des sites. Les acheteurs en entreprise recherchent de plus en plus la gestion de la connectivité, l'analytique, le support à la mise en œuvre, les contrôles du cycle de vie et une intégration fiable avec leurs systèmes opérationnels existants plutôt que du matériel autonome, ce qui favorise les modèles de services récurrents et rend l'utilisation quotidienne de la plateforme, un support fiable et la compatibilité avec les processus existants plus importants dans la sélection des fournisseurs. Les opérateurs de réseau et les spécialistes de la connectivité répondent avec l'orchestration eSIM, des contrôles basés sur le cloud, un support élargi des appareils et des systèmes permettant aux clients de gérer les profils, les politiques de service, les données de connectivité et les relations avec les fournisseurs via moins d'outils opérationnels, le lancement commercial en 2025 de la norme SGP.32 de la GSMA facilitant le provisionnement multi-pays et une gestion plus flexible des profils d'opérateurs sans remplacement des SIM physiques. Le marché de la connectivité IoT cellulaire d'entreprise bénéficie également des déploiements dans les transports, les services publics, la logistique et les installations de production, où les appareils connectés soutiennent les opérations continues, fournissent des données opérationnelles, aident les organisations à surveiller les équipements et les actifs qui peuvent être largement distribués, et réduisent les écarts entre les opérations physiques et les systèmes de gestion numérique. Dans le même temps, les limites des batteries, les retraits des réseaux hérités, les exigences fragmentées en matière de sécurité et de certification, et l'incertitude de l'approvisionnement peuvent augmenter le coût et la complexité des mises à niveau des appareils, en particulier lorsqu'une organisation doit maintenir des équipements plus anciens tout en introduisant une technologie plus récente, coordonner les remplacements sur de grandes flottes installées et satisfaire aux exigences locales qui diffèrent entre les pays d'exploitation.
Points clés du rapport
- Par offre, les services détenaient 56,83 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que le logiciel devrait se développer à un CAGR de 17,18 % jusqu'en 2032.
- Par type de réseau, les réseaux cellulaires publics détenaient 79,36 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que les réseaux cellulaires privés devraient se développer à un CAGR de 17,32 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 65,47 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 16,87 % jusqu'en 2032.
- Par application, la mobilité connectée détenait 27,64 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que la surveillance industrielle et l'automatisation devraient se développer à un CAGR de 17,26 % jusqu'en 2032.
- Par secteur d'utilisation final, l'automobile et le transport détenaient 29,18 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que la fabrication et l'industrie devraient se développer à un CAGR de 17,21 % jusqu'en 2032.
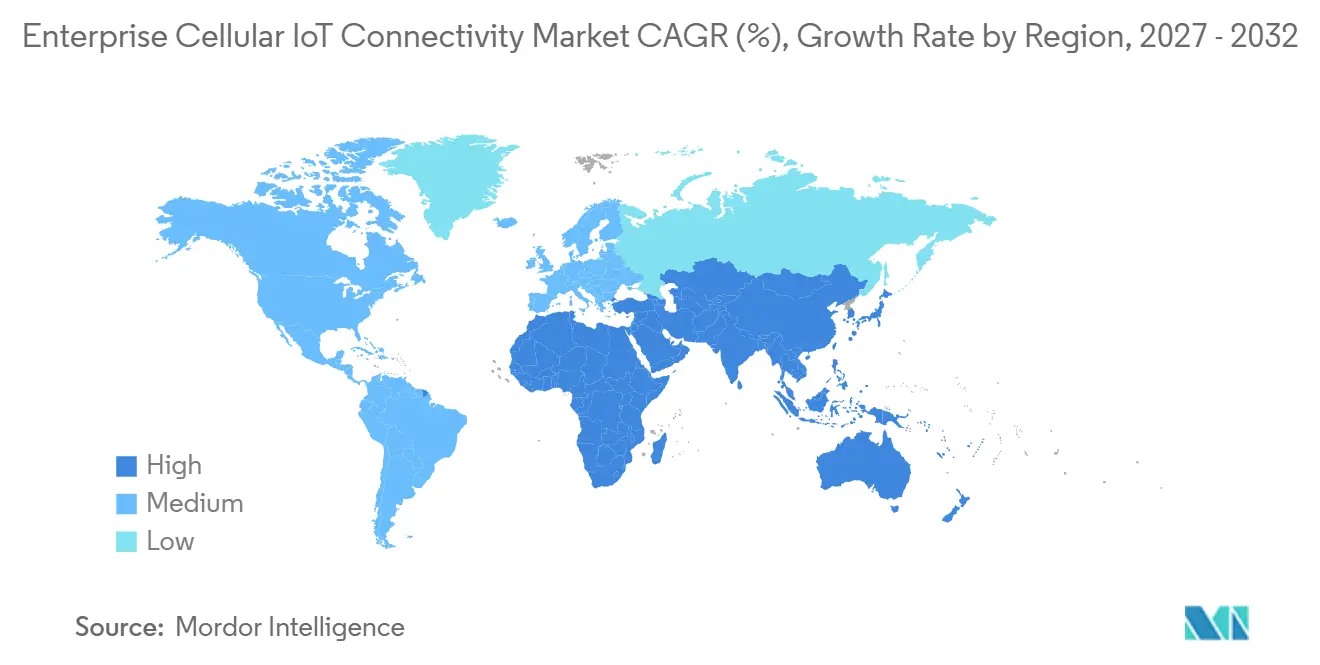
- Par géographie, l'Asie-Pacifique détenait 43,72 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 17,08 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la 5G RedCap vers les appareils d'entreprise de milieu de gamme | +2.8% | Mondial, avec une adoption précoce en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Mandats de connectivité pour le comptage intelligent et les villes intelligentes | +2.5% | Mondial, concentré en Asie du Sud, en Europe et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Baisse des coûts des modules Cat-1bis | +2.2% | Mondial, avec le plus grand impact en volume en Chine et en Inde | Court terme (≤ 2 ans) |
| Demande des entreprises pour l'orchestration de la connectivité multi-pays | +2.0% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences de suivi des actifs et de visibilité de la chaîne d'approvisionnement | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Réduction de la dépendance à la connectivité basée sur l'eSIM et l'iSIM | +1.5% | Mondial, avec des gains précoces en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la 5G RedCap vers les appareils d'entreprise de milieu de gamme
La 5G à capacité réduite, ou RedCap, étend la connectivité 5G aux catégories d'appareils qui dépendaient auparavant de la technologie LTE Cat-3 et Cat-4. L'Association mondiale des fournisseurs mobiles a identifié 30 opérateurs dans 21 pays investissant dans la RedCap en avril 2025, y compris des déploiements par China Mobile, STC Kuwait et T-Mobile US.[1] Les déploiements commerciaux de RedCap montrent que les opérateurs commencent à positionner la technologie pour les applications IoT de milieu de gamme qui nécessitent un équilibre entre les capacités des appareils, la consommation d'énergie et le coût des équipements. Le marché de la connectivité IoT cellulaire d'entreprise peut en bénéficier car la RedCap crée une option de mise à niveau plus pratique pour les appareils qui ont besoin de plus de capacité que ce que les réseaux à faible consommation d'énergie peuvent fournir. La version 18 eRedCap simplifie davantage la technologie pour les classes d'appareils LTE Cat-1 et Cat-1bis, tandis qu'e& UAE a testé l'eRedCap sur un réseau en direct en 2026. Cette progression peut réduire la complexité du portefeuille d'appareils pour les organisations qui maintiennent un grand nombre d'actifs connectés.
Mandats de connectivité pour le comptage intelligent et les villes intelligentes
Les politiques de comptage intelligent créent une demande régulière d'appareils cellulaires car les mises à niveau des services publics nécessitent de longues durées de vie opérationnelles et des communications à distance fiables. Le cadre politique post-2025 du Royaume-Uni exige que les fournisseurs d'énergie remplacent les compteurs connectés en 2G et 3G avant 2033, le déploiement domestique devant être achevé d'ici 2030.[2] L'Inde avait déployé 52,8 millions de compteurs intelligents dans le cadre de programmes nationaux en décembre 2025, par rapport à un objectif dans le cadre du Programme de distribution réaménagé visant à couvrir 197,9 millions de consommateurs.[3] L'ordonnance brésilienne de 2026 a fixé des objectifs annuels pour le comptage avancé dans les zones de distribution d'électricité, renforçant l'utilisation d'une infrastructure de comptage numérique. Ces exigences élargissent le marché de la connectivité IoT cellulaire d'entreprise en faisant de la connectivité une partie obligatoire de la modernisation du réseau plutôt qu'un achat technologique optionnel. Une disponibilité cellulaire plus large dans ces zones peut également soutenir les déploiements de suivi des actifs et de surveillance environnementale.
Baisse des coûts des modules Cat-1bis
La baisse des prix des modules Cat-1bis rend la connectivité cellulaire plus accessible pour les programmes d'appareils à volume élevé et sensibles aux coûts. Les conceptions à antenne unique et une plus grande intégration des jeux de puces réduisent les besoins en composants par rapport aux modules Cat-1 conventionnels. Ce changement améliore l'économie des terminaux de point de vente connectés, des étiquettes intelligentes, des capteurs de bâtiment et des appareils à données modérées similaires. Le marché de la connectivité IoT cellulaire d'entreprise peut ainsi atteindre des applications qui utilisaient auparavant des options à large bande et faible consommation d'énergie parce que ces options avaient des coûts d'appareils inférieurs. Des coûts d'équipement plus bas n'éliminent pas le besoin de plans de service appropriés, de gestion des appareils et de certification locale. Cela facilite cependant la tâche des fournisseurs pour adresser les déploiements plus petits et les clients sensibles aux prix en Chine et en Inde.
Demande des entreprises pour l'orchestration de la connectivité multi-pays
Les organisations qui exploitent des appareils dans plusieurs pays doivent gérer les règles de résidence des données, les restrictions d'itinérance et les exigences locales d'enregistrement des SIM. Les plateformes d'orchestration de la connectivité répondent à cette contrainte en centralisant les contrôles du cycle de vie des SIM et le provisionnement eSIM. Tata Communications et Cisco ont annoncé en septembre 2025 que la solution MOVE de Tata Communications serait intégrée dans le centre de contrôle IoT de Cisco, prenant en charge plus de 350 millions d'instances de systèmes d'exploitation eSIM dans plus de 200 pays. La plateforme de Cisco desservait plus de 32 000 entreprises et 270 millions d'appareils IoT SIM au moment de l'annonce.[4] Le marché de la connectivité IoT cellulaire d'entreprise évolue vers des plateformes dotées de contrôles utilisables, d'intégrations plus profondes et d'une flexibilité multi-opérateurs. Les fournisseurs qui facilitent la gestion de la connectivité transfrontalière peuvent développer des relations clients plus durables que les fournisseurs qui vendent uniquement de la capacité SIM.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Contraintes d'autonomie des batteries dans les déploiements 5G à distance et à données élevées | -1.8% | Mondial, notamment en Asie-Pacifique éloignée et en Afrique | Moyen terme (2 à 4 ans) |
| Coûts de modernisation liés à l'extinction de la 2G et de la 3G | -1.5% | Europe, Amérique du Nord et Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en jeux de puces IoT cellulaires et en nœuds matures | -1.2% | Mondial, notamment en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences fragmentées en matière de sécurité, de certification et de résidence des données | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'autonomie des batteries dans les déploiements 5G à distance et à données élevées
La consommation d'énergie reste une contrainte pour les appareils alimentés par batterie fonctionnant dans des endroits éloignés où la recharge ou le remplacement des batteries est difficile. Une étude de 2025 publiée dans Information a révélé que la conception IoT cellulaire doit gérer soigneusement la consommation d'énergie du récepteur pour améliorer la résilience des appareils. Une étude IEEE de 2025 a également révélé que les approches d'économie d'énergie pour la 5G autonome doivent être équilibrées par rapport aux exigences de latence et de fiabilité. Le marché de la connectivité IoT cellulaire d'entreprise continue donc de prendre en charge diverses options de réseau pour les capteurs à faible consommation d'énergie et les équipements à données élevées. De nombreuses entreprises utilisent NB-IoT ou LTE-M pour les capteurs contraints, tout en utilisant Cat-1bis ou RedCap pour les appareils à données modérées. La conception à 5 MHz de l'eRedCap peut aider à réduire la demande d'énergie, mais des gains plus larges dépendent de l'arrivée à l'échelle commerciale de nouveaux jeux de puces.
Coûts de modernisation liés à l'extinction de la 2G et de la 3G
Le retrait des réseaux 2G et 3G crée des coûts de mise à niveau pour les flottes qui ont été conçues autour d'un support hérité à long terme. Les remplacements de modules peuvent nécessiter des visites sur site pour remplacer les radios, les SIM et les micrologiciels dans les véhicules ou les équipements distants, et ces activités peuvent être difficiles à coordonner sur des actifs largement distribués. Le coût le plus important peut survenir lorsque le remplacement physique doit être effectué lors d'une visite de maintenance planifiée plutôt que via une mise à jour logicielle à distance. De tels coûts peuvent retarder la modernisation lorsque les propriétaires d'appareils n'ont pas de plan de remplacement clair, un inventaire précis des appareils ou suffisamment de temps opérationnel pour remplacer les équipements. Le marché de la connectivité IoT cellulaire d'entreprise doit donc proposer des voies de migration qui coordonnent le remplacement du matériel avec les cycles de maintenance planifiés et aident les clients à éviter toute perturbation des services en cours.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
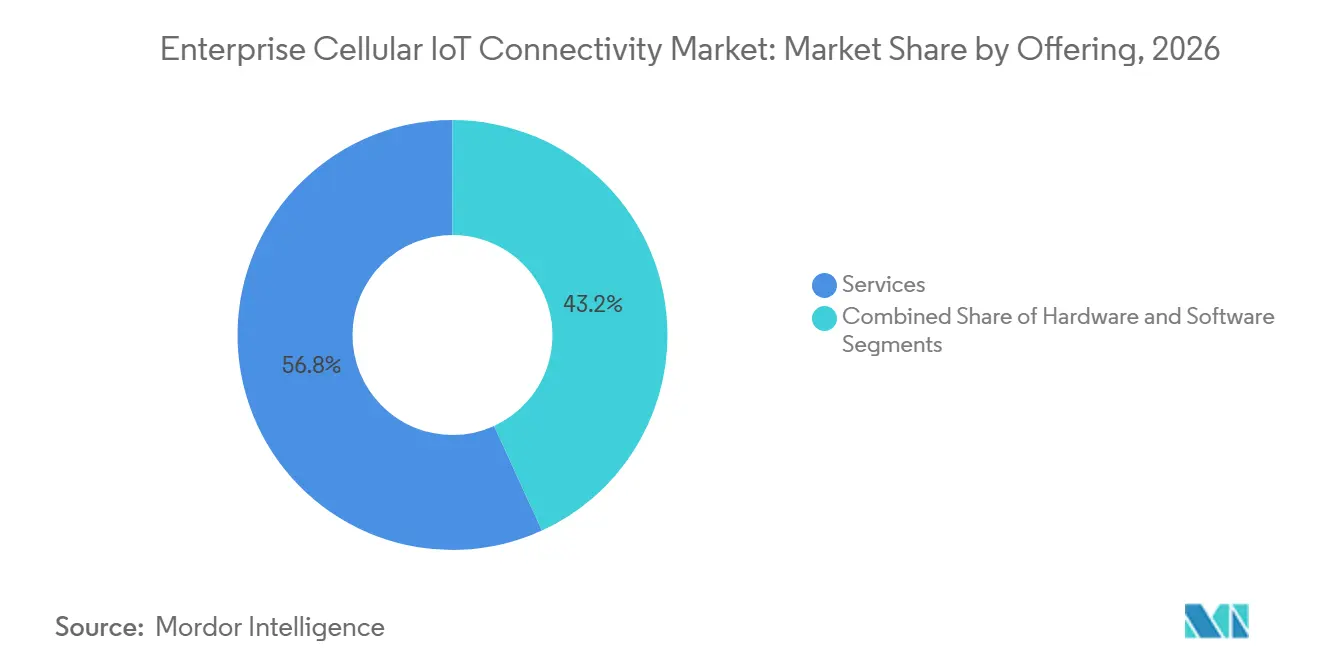
les services dominent les revenus tandis que le logiciel se développe rapidementLes services détenaient 56,83 % de la part du marché de la connectivité IoT cellulaire d'entreprise en 2026, confirmant que la valeur est de plus en plus capturée après le déploiement grâce aux opérations de connectivité quotidiennes plutôt qu'à la vente initiale d'équipements. Cette position reflète une préférence claire pour la connectivité gérée, l'analytique et le support professionnel plutôt que pour l'approvisionnement ponctuel en appareils, en particulier lorsqu'un programme s'étend sur différents réseaux, types d'appareils, sites opérationnels et exigences locales. Les fournisseurs génèrent des revenus récurrents lorsqu'ils gèrent les SIM, surveillent la qualité des connexions, soutiennent les travaux de déploiement et résolvent les problèmes de service sur la flotte d'appareils d'un client. Ces activités opérationnelles sont souvent intégrées dans les flux de travail quotidiens, ce qui augmente la valeur d'une relation de service continue et rend le remplacement plus difficile une fois les systèmes en service. Le matériel reste nécessaire car chaque nouvel appareil connecté contribue à la base installée que les services soutiennent ultérieurement.
Le logiciel devrait croître à un CAGR de 17,18 % jusqu'en 2032, car les entreprises utilisent des couches logicielles pour faciliter la surveillance et la gestion de grandes flottes d'appareils. Les outils de connectivité basés sur l'IA, l'orchestration eSIM et l'intégration en périphérie rendent le logiciel plus important pour les opérations des appareils, en particulier lorsque les clients ont besoin d'une visibilité sur plusieurs fournisseurs et pays. Ces systèmes peuvent aider les entreprises à surveiller la qualité du réseau, à organiser les profils des appareils, à identifier les problèmes des appareils avant qu'ils ne perturbent les opérations et à définir des politiques appliquées de manière cohérente sur l'ensemble de la flotte. Le marché de la connectivité IoT cellulaire d'entreprise est susceptible de récompenser les fournisseurs qui combinent la connectivité gérée avec des outils logiciels que les clients peuvent utiliser sur plusieurs opérateurs sans nécessiter de processus opérationnels distincts. La marchandisation des modules Cat-1bis et RedCap exerce une pression sur les prix du matériel, rendant la qualité du service, l'intégration de la plateforme et les capacités logicielles des sources de différenciation plus importantes.

Par type de réseau :
les réseaux cellulaires privés enregistrent la croissance la plus rapideLes réseaux cellulaires publics représentaient 79,36 % des revenus en 2026, reflétant leur rôle établi dans la connexion des actifs opérant au-delà d'un seul site. Ils restent le choix habituel pour les déploiements non critiques car la couverture existe déjà et les organisations peuvent éviter de construire une infrastructure dédiée avant de connecter des appareils. Les réseaux publics prennent en charge les actifs mobiles, les capteurs distribués et de nombreuses applications de télématique avec des modèles de déploiement relativement simples, en particulier lorsque les appareils se déplacent dans des villes, des régions ou des réseaux nationaux. Leur large portée aide les entreprises à connecter des équipements sur de vastes zones géographiques sans avoir à gérer le réseau radio sous-jacent. Ils peuvent être moins adaptés lorsque la congestion, le contrôle, les performances prévisibles sur site ou les exigences locales de traitement des données sont au cœur du projet.
Les réseaux cellulaires privés devraient se développer à un CAGR de 17,32 % jusqu'en 2032. La taille du marché de la connectivité IoT cellulaire d'entreprise pour les réseaux privés est soutenue par les programmes de fabrication, de logistique et d'infrastructure critique qui nécessitent une couverture contrôlée, des performances prévisibles et une isolation du trafic public général. Plus de 1 700 organisations dans près de 80 pays avaient déployé des réseaux LTE ou 5G privés au premier trimestre 2025. Nokia a constaté que 87 % des adoptants de réseaux sans fil privés avaient atteint un retour sur investissement en moins d'un an, et 81 % ont signalé des coûts de configuration inférieurs aux prévisions. L'agrégation de la connectivité est également importante lorsque les entreprises ont besoin d'une résilience multi-opérateurs sans construire un réseau privé complet, et le cadre SGP.32 de la GSMA prend en charge ce modèle grâce à la gestion basée sur l'eSIM de plusieurs profils d'opérateurs.
Par taille d'entreprise :
les grandes entreprises ancrent la demande tandis que les petites entreprises gagnent en accèsLes grandes entreprises détenaient 65,47 % des revenus en 2026, reflétant leur capacité à financer de vastes programmes qui connectent des installations, des véhicules, des équipements et des employés. Les réseaux privés multi-sites, les contrats SIM d'entreprise et les intégrations de plateformes nécessitent des investissements et des équipes spécialisées que les grandes organisations sont plus susceptibles d'avoir. Les constructeurs automobiles, les opérateurs logistiques mondiaux et les services publics d'énergie ont également constitué des flottes d'appareils connectés au fil de nombreuses années, leur donnant une base installée substantielle. Leurs bases installées créent une demande continue de services gérés, de logiciels, de mises à niveau de réseau et de support pour les changements opérationnels tout au long du cycle de vie de chaque appareil. Le marché de la connectivité IoT cellulaire d'entreprise reste étroitement lié à ces organisations car leurs programmes impliquent de nombreux appareils, de nombreux sites opérationnels et des exigences opérationnelles complexes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 16,87 % jusqu'en 2032. La baisse des coûts des modules, les offres de connectivité à prix fixe et les outils de gestion basés sur le cloud réduisent les barrières techniques et financières pour les petites organisations qui n'emploient peut-être pas de personnel spécialisé en télécommunications. La validation RedCap pour les petites et moyennes entreprises industrielles démontre que les fournisseurs développent des options technologiques pour ce groupe de clients. Le marché de la connectivité IoT cellulaire d'entreprise peut atteindre davantage de petits acheteurs lorsque les fournisseurs réduisent le besoin de connaissances internes en télécommunications et proposent des options de déploiement standardisées. La facilité d'utilisation et le coût total de possession sont particulièrement importants car les petites équipes ont souvent besoin de solutions qui fonctionnent sans personnalisation extensive, mise en œuvre longue ou négociations complexes avec les opérateurs.
Par application :
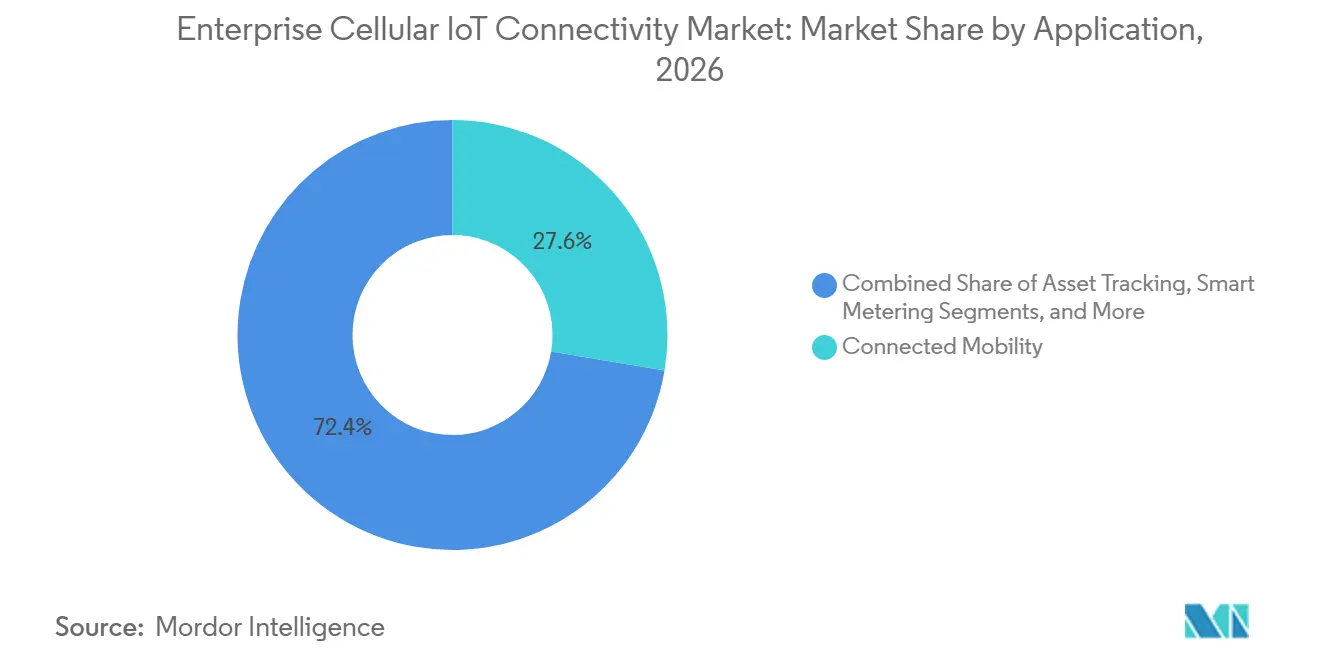
la mobilité connectée est en tête tandis que l'automatisation industrielle s'accélèreLa mobilité connectée détenait 27,64 % des revenus en 2026, soutenue à la fois par la télématique véhiculaire bien établie et les nouveaux services de transport connecté. La télématique véhiculaire, la gestion de flotte, les mises à jour à distance et les communications véhicule-à-tout dépendent toutes de liaisons cellulaires fiables pouvant fonctionner pendant que les véhicules traversent différentes zones de couverture. Les opérateurs et les constructeurs de véhicules se préparent également aux arrêts LTE qui devraient commencer à partir de 2030 sur plusieurs marchés, ce qui fait de la migration technologique un enjeu de planification pour les flottes existantes. Le développement commercial continu des services véhicule-à-tout montre que la connectivité s'intègre de plus en plus étroitement aux opérations de transport. Le marché de la connectivité IoT cellulaire d'entreprise bénéficie de cette base installée car chaque véhicule connecté peut nécessiter des années de gestion des connexions, de contrôles de sécurité, de support de plateforme et de mises à niveau technologiques périodiques.
La surveillance industrielle et l'automatisation devraient se développer à un CAGR de 17,26 % jusqu'en 2032. La 5G privée peut prendre en charge la maintenance prédictive, les jumeaux numériques et la coordination des véhicules guidés autonomes là où une couverture sur site cohérente, une interférence réduite et un contrôle opérationnel sont nécessaires. Le suivi des actifs bénéficie également de la baisse des coûts Cat-1bis, qui rend la connectivité cellulaire plus réalisable pour les conteneurs, les palettes, les équipements de location et d'autres actifs qui se déplacent au-delà d'un seul site fixe. Le contrat de réseau sans fil privé de Nokia pour la flotte de 450 navires de Maersk illustre l'utilisation de la technologie cellulaire pour le suivi des marchandises en temps réel. Le comptage intelligent crée des volumes de déploiement significatifs dans les services publics, tandis que la santé reste un domaine à plus haute valeur avec des besoins de conformité exigeants et des exigences strictes pour une connectivité fiable des appareils.
Par secteur d'utilisation final :
l'automobile et le transport sont en tête tandis que la fabrication monte en puissanceL'automobile et le transport représentaient 29,18 % des revenus en 2026, soutenus par une décennie de dépenses en télématique embarquée et en capacités de véhicules connectés. Cette position reflète un investissement de longue date dans la télématique embarquée et des plateformes de véhicules connectés de plus en plus performantes pouvant fournir des informations tout au long de la vie opérationnelle d'un véhicule. Les opérateurs de flotte ont besoin de données de localisation, d'état et d'itinéraire, tandis que les constructeurs automobiles utilisent des liaisons cellulaires pour les diagnostics, les mises à jour logicielles, les services aux clients et l'administration de flottes de véhicules croissantes. La feuille de route 2030 de l'Association automobile 5G décrivait une période attendue de déploiement massif de la 5G véhicule-à-tout dans les véhicules commerciaux de 2026 à 2029. Ces besoins font de l'automobile et du transport une base de demande centrale pour le marché de la connectivité IoT cellulaire d'entreprise, car la connectivité est intégrante aux opérations quotidiennes de la flotte et au support à long terme des véhicules.
La fabrication et l'industrie devraient se développer à un CAGR de 17,21 % jusqu'en 2032. Les déploiements de 5G privée dans les installations de fabrication montrent que les sites de production passent de pilotes limités à des programmes de connectivité à plus grande échelle. Les fournisseurs d'équipements étendent également l'infrastructure 5G privée dans plusieurs pays, offrant aux fabricants davantage d'options pour la conception de réseaux locaux. L'énergie et les services publics constituent un autre groupe d'utilisateurs finaux majeur, car les compteurs intelligents et la surveillance du réseau nécessitent une connectivité à faible consommation d'énergie à grande échelle sur des sites clients dispersés et des actifs de réseau. La logistique, la santé et d'autres secteurs verticaux ajoutent de la demande grâce à la visibilité de la chaîne d'approvisionnement, à la surveillance à distance des patients et aux systèmes opérationnels qui bénéficient de communications sécurisées entre appareils.
Analyse géographique
Marché de la connectivité IoT cellulaire d'entreprise en Asie-Pacifique
L'Asie-Pacifique a représenté 43,72 % du chiffre d'affaires en 2026, ce qui en fait le plus grand segment régional du marché de la connectivité IoT cellulaire d'entreprise. La région combine de grandes bases d'appareils cellulaires avec des déploiements actifs en Inde, en Corée du Sud, au Japon et en Chine, où les opérateurs, les services publics, les fabricants et les organisations logistiques appliquent la connectivité cellulaire à divers besoins opérationnels. Le programme de compteurs intelligents de l'Inde est un moteur majeur de la demande en appareils, tandis que les fabricants et les opérateurs logistiques utilisent également les réseaux cellulaires pour soutenir l'automatisation, la surveillance des équipements et la gestion des actifs distribués. Les initiatives RedCap industrielles en Corée du Sud montrent également que la région va au-delà de la construction de réseaux vers des déploiements commerciaux plus spécialisés.
Marché de la connectivité IoT cellulaire d'entreprise dans les Amériques et en Europe
L'Amérique du Nord et l'Europe continuent de bénéficier d'une adoption mature par les entreprises, de la télématique automobile, de la migration technologique et d'une base d'organisations capables de financer des déploiements complexes. Les principaux opérateurs nord-américains figurent parmi les premiers fournisseurs commerciaux de services IoT 5G de niveau intermédiaire. Les utilisateurs industriels européens adoptent également des réseaux privés pour améliorer le contrôle sur site, les performances et le soutien aux opérations automatisées. Les déploiements industriels sur les sites de production européens démontrent comment le sans-fil privé est utilisé dans des secteurs où une couverture fiable et un contrôle opérationnel sont importants. L'Amérique du Sud fait face à une pression immédiate liée aux coûts des migrations 2G et 3G, bien que les exigences en matière de compteurs intelligents et les applications logistiques puissent soutenir une adoption à plus long terme lorsque les opérateurs et les propriétaires d'appareils coordonnent les plans de remplacement.
Marché de la connectivité IoT cellulaire d'entreprise au Moyen-Orient et en Afrique
Le Moyen-Orient devrait se développer à un CAGR de 17,08 % jusqu'en 2032, ce qui en fait une zone de croissance majeure au sein du marché de la connectivité IoT cellulaire d'entreprise. Les plans nationaux de numérisation et les investissements régionaux dans la 5G soutiennent les cas d'usage industriels dans le Conseil de coopération du Golfe, où l'énergie, la logistique et les infrastructures publiques créent un besoin évident d'appareils connectés sécurisés. Une étude de la GSMA portant sur 851 entreprises au Moyen-Orient et en Afrique du Nord a révélé un retour sur investissement IoT projeté de 3,3 ans en Arabie saoudite, contre une moyenne régionale de 4,7 ans. L'Afrique bénéficie du soutien des déploiements dans les services publics en Afrique du Sud et au Nigeria, où les compteurs connectés et la surveillance des infrastructures à distance sont pertinents. Vodafone IoT et Iridium ont annoncé une intégration NTN NB-IoT en 2025, prévue pour un lancement commercial en 2026, élargissant les options de couverture au-delà des réseaux terrestres et améliorant la portée des cas d'usage à distance.
Paysage concurrentiel
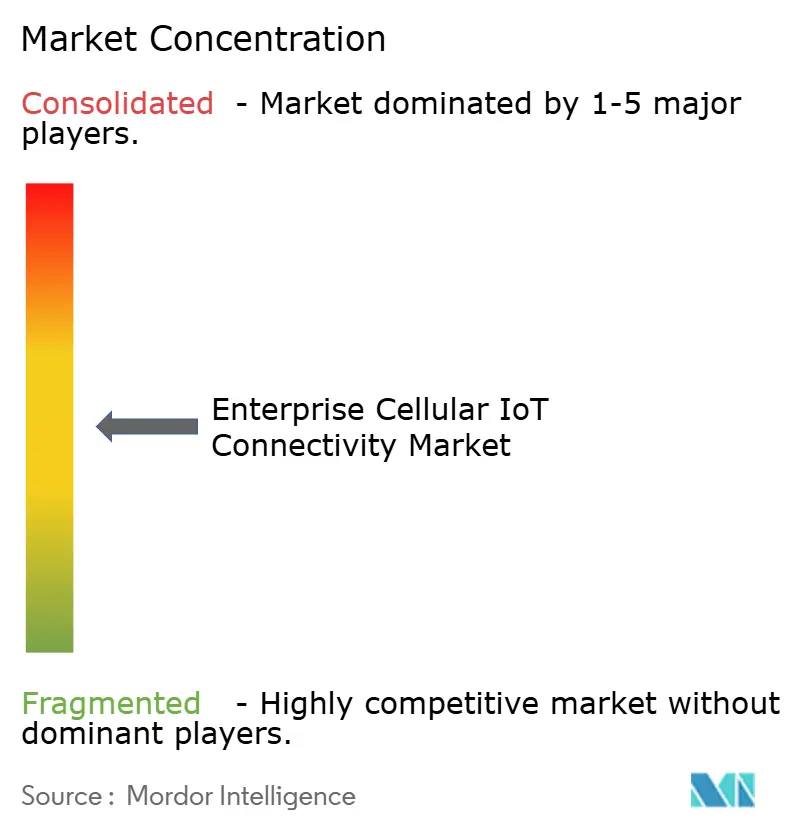
Le marché de la connectivité IoT cellulaire d'entreprise est modérément concentré. Vodafone, AT&T, Verizon, China Mobile et Deutsche Telekom se font concurrence sur l'échelle du réseau, la portée internationale, les relations établies avec les clients professionnels et la capacité à soutenir de grands programmes couvrant plusieurs sites opérationnels. Vodafone a déclaré plus de 230 millions de connexions IoT et a été nommé leader dans le Gartner Magic Quadrant 2026 pour les services de connectivité IoT gérés pour la 12e année consécutive. Les grands opérateurs peuvent regrouper l'accès, les services gérés, le support aux comptes et l'expertise réseau pour les clients disposant de vastes flottes d'appareils et d'exigences opérationnelles strictes. Leur principal défi est de répondre aux demandes de systèmes flexibles et conviviaux pour les développeurs sur plusieurs réseaux et pays sans ajouter de complexité à la gestion quotidienne du client.
Les opérateurs de réseau mobile virtuel axés sur l'IoT tels que KORE, emnify, floLIVE, Soracom, Eseye et Wireless Logic se font concurrence grâce à des plateformes natives du cloud et au support des interfaces de programmation d'applications. Leur proposition de valeur est centrée sur les contrôles multi-opérateurs, une intégration plus simple et la capacité à soutenir les clients qui ont besoin d'une conformité locale sur plusieurs marchés sans maintenir des arrangements de connectivité distincts. SGP.32 est important car il permet la commutation de profil d'opérateur sans remplacement physique de SIM. KORE et Kigen ont annoncé des solutions de connectivité conformes à SGP.32 en avril 2026, avec une disponibilité commerciale prévue plus tard dans l'année. Le marché de la connectivité IoT cellulaire d'entreprise est donc de plus en plus façonné par les capacités de la plateforme, la gestion des profils, la flexibilité des services et la couverture radio.
L'activité stratégique s'étend également au matériel et aux services. KORE a finalisé sa transaction de retrait de la cote en juillet 2026 à une valeur d'entreprise de 726 millions USD, avec le soutien de Searchlight Capital Partners et Abry Partners. Texas Instruments a accepté d'acquérir Silicon Labs en février 2026 pour 7,5 milliards USD, réunissant des capacités de traitement analogique et de système sur puce sans fil pertinentes pour la disponibilité et l'économie des appareils connectés. Le travail de Nokia avec Maersk montre comment les fournisseurs d'équipements construisent également un rôle dans les déploiements logistiques d'entreprise, car le marché de la connectivité IoT cellulaire d'entreprise exige une livraison intégrée sur les appareils, les systèmes de réseau et les environnements opérationnels.
Leaders du secteur de la connectivité IoT cellulaire d'entreprise
-
Vodafone Group plc
-
AT&T Inc.
-
Verizon Communications Inc.
-
China Mobile Limited
-
Deutsche Telekom AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la connectivité IoT cellulaire d'entreprise Entreprises couvertes dans ce rapport
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom (Hong Kong) Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB (Tele2 IoT)
Développements industriels récents dans Marché de la connectivité IoT cellulaire d'entreprise
- Septembre 2026 : Kajeet et Heddian ont annoncé un accord stratégique en vertu duquel Heddian acquiert l'activité de déploiement de réseau sans fil privé de Kajeet tandis que Kajeet concède sous licence sa plateforme de gestion de connectivité Sentinel, concentrant Kajeet sur l'orchestration logicielle et élargissant les services gérés de Heddian pour les déploiements de réseau sans fil privé d'entreprise.
- Juillet 2026 : KORE Group Holdings Inc. a finalisé sa transaction de retrait de la cote à une valeur d'entreprise d'environ 726 millions USD, soutenue par Searchlight Capital Partners et Abry Partners, fournissant des capitaux pour accélérer l'orchestration basée sur SGP.32 et l'expansion géographique.
- Avril 2026 : KORE Group Holdings Inc. et Arm Kigen ont annoncé un portefeuille de solutions de connectivité conformes à SGP.32, avec une disponibilité commerciale prévue plus tard en 2026, ciblant les déploiements d'entreprise mondiaux nécessitant des approches multi-réseaux résilientes, un itinérance simplifiée et une connectivité locale avec basculement intelligent.
- Mars 2026 : Soracom, Inc. a ouvert les précommandes pour son Hyperviseur de connectivité, une plateforme compatible SGP.32 pour la gestion à distance dynamique et la commutation de plusieurs profils d'opérateurs sur un seul eSIM IoT, au Mobile World Congress 2026, permettant aux entreprises de maintenir un seul SKU d'appareil à l'échelle mondiale tout en optimisant la connectivité par région et par besoin d'application.
Portée du rapport mondial sur le marché de la connectivité IoT cellulaire d'entreprise
Le rapport sur le marché de la connectivité IoT cellulaire d'entreprise est segmenté par offre (matériel, logiciel et services), type de réseau (réseaux cellulaires publics, réseaux cellulaires privés et réseaux d'agrégation de connectivité), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), application (suivi des actifs, comptage intelligent, surveillance industrielle et automatisation, mobilité connectée, connectivité de santé et autres applications), secteur d'utilisation final (automobile et transport, énergie et services publics, fabrication et industrie, logistique et chaîne d'approvisionnement, santé et sciences de la vie et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Réseaux cellulaires publics |
| Réseaux cellulaires privés |
| Réseaux d'agrégation de connectivité |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Suivi des actifs |
| Comptage intelligent |
| Surveillance industrielle et automatisation |
| Mobilité connectée |
| Connectivité de santé |
| Autres applications |
| Automobile et transport |
| Énergie et services publics |
| Fabrication et industrie |
| Logistique et chaîne d'approvisionnement |
| Santé et sciences de la vie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de réseau | Réseaux cellulaires publics | |
| Réseaux cellulaires privés | ||
| Réseaux d'agrégation de connectivité | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Suivi des actifs | |
| Comptage intelligent | ||
| Surveillance industrielle et automatisation | ||
| Mobilité connectée | ||
| Connectivité de santé | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile et transport | |
| Énergie et services publics | ||
| Fabrication et industrie | ||
| Logistique et chaîne d'approvisionnement | ||
| Santé et sciences de la vie | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la connectivité IoT cellulaire d'entreprise ?
Le marché de la connectivité IoT cellulaire d'entreprise devrait atteindre 19,74 milliards USD d'ici 2032, contre 9,78 milliards USD en 2027, à un CAGR de 15,44 %. La demande est soutenue par la connectivité gérée, la baisse des coûts des modules et l'utilisation de liaisons cellulaires dans les services publics, le transport, la logistique et les sites de production. Les prévisions reflètent également une utilisation accrue de logiciels de plateforme qui aident les entreprises à organiser les profils des appareils, à surveiller la qualité des connexions, à gérer les changements de réseau et à soutenir les équipements fonctionnant sur plusieurs sites ou pays, tout en permettant aux fournisseurs de fournir un support technique et des services de gestion continus après l'établissement, la gestion et l'intégration de la connexion initiale de l'appareil dans les flux de travail opérationnels.
Qu'est-ce qui stimule l'adoption de la connectivité IoT cellulaire par les entreprises ?
La 5G RedCap, le déploiement de compteurs intelligents, la baisse des coûts Cat-1bis et les plateformes qui gèrent la connectivité multi-pays soutiennent l'adoption. Ces facteurs aident les organisations à connecter un plus large éventail d'appareils tout en gérant les profils, les relations avec les fournisseurs, les cycles de vie des appareils et les données opérationnelles via un nombre réduit de systèmes.
Quel segment d'offre est en tête de la connectivité IoT cellulaire d'entreprise ?
Les services sont en tête avec une part de 56,83 % en 2026, reflétant la demande de connectivité gérée, d'analytique et de support au déploiement. Cette position montre que les clients valorisent le travail nécessaire pour exploiter et soutenir de grandes flottes d'appareils après le déploiement du matériel, plutôt que de se concentrer uniquement sur l'achat initial d'équipements.
Quel type de réseau se développe le plus rapidement ?
Les réseaux cellulaires privés devraient se développer à un CAGR de 17,32 % jusqu'en 2032, car les utilisateurs industriels recherchent une couverture sur site contrôlée et fiable. Cette option est particulièrement pertinente pour les opérations de fabrication, de logistique et d'infrastructure critique où le contrôle du réseau, les performances cohérentes et le traitement des données opérationnelles sont importants.
Quelle application représente la plus grande part des revenus ?
La mobilité connectée détient une part de 27,64 % en 2026, soutenue par la télématique, la gestion de flotte, les mises à jour logicielles et les communications véhicule-à-tout. L'application crée également une demande continue de gestion des connexions, de sécurité et de mises à niveau périodiques des appareils à mesure que les opérateurs de véhicules se préparent aux changements de technologie réseau.
Quelle région se développe le plus rapidement pour la connectivité IoT cellulaire d'entreprise ?
Le Moyen-Orient devrait se développer à un CAGR de 17,08 % jusqu'en 2032, soutenu par les plans nationaux de numérisation et les investissements dans la 5G. Les déploiements dans l'énergie, la logistique et les infrastructures publiques fournissent une base pour les cas d'usage d'appareils connectés industriels dans le Conseil de coopération du Golfe.