
Marktgröße und Marktanteil für Enterprise Cellular IoT Connectivity
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.63 Milliarden US-Dollar |
| Marktgröße (2032) | 19.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.44 % |
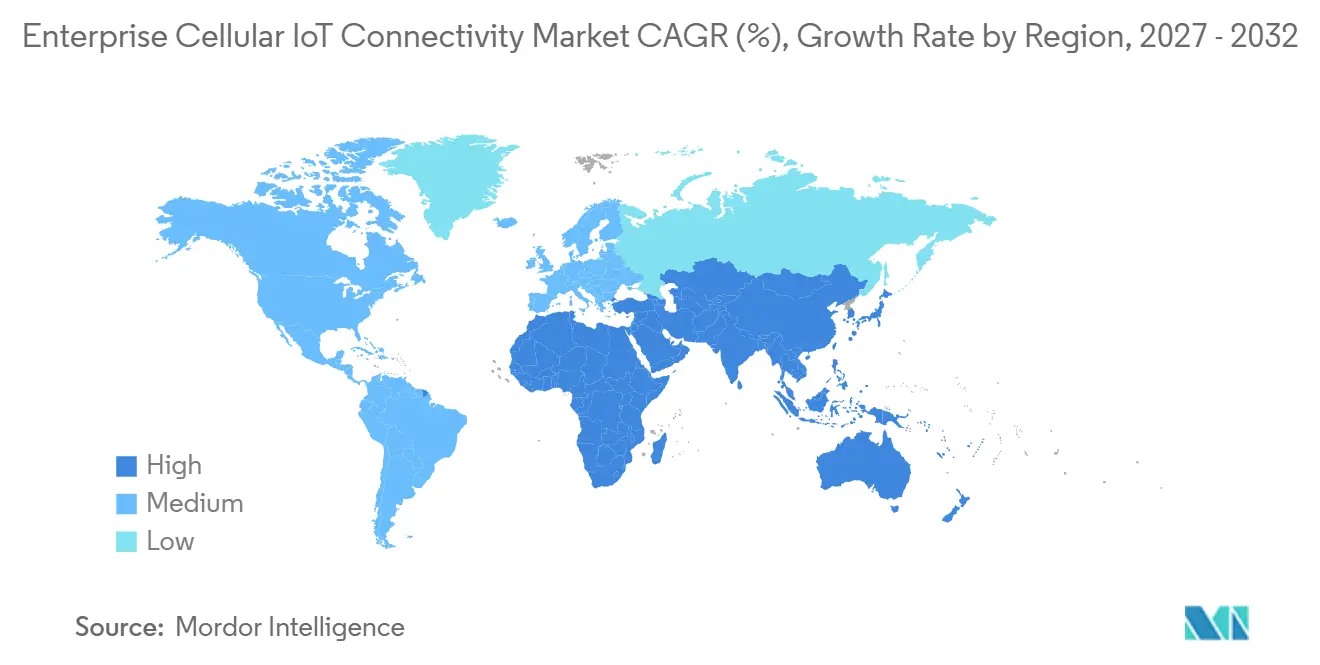
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
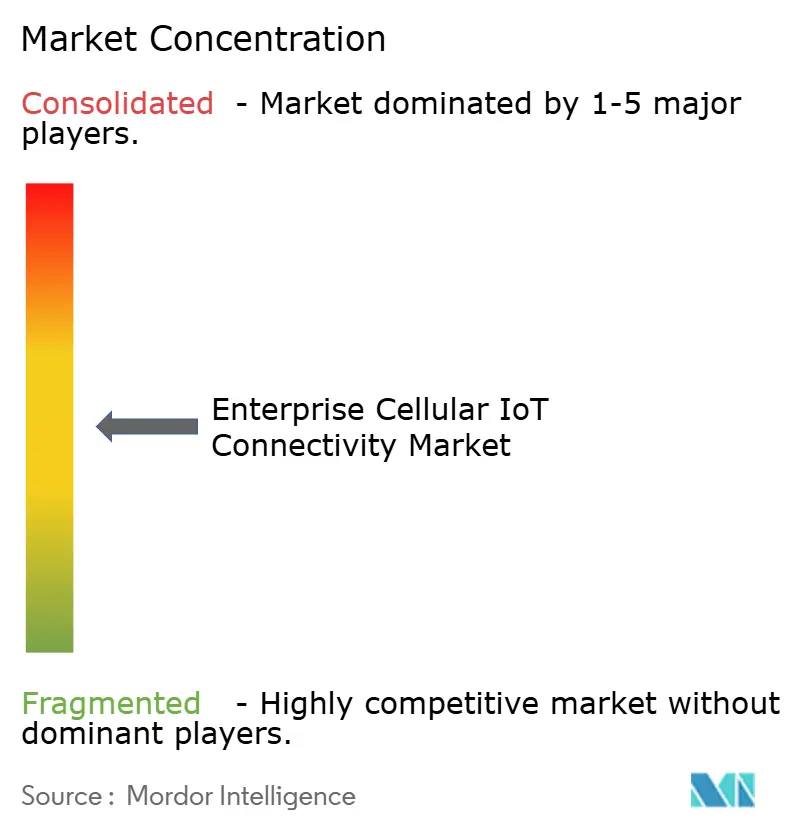
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Enterprise Cellular IoT Connectivity von Mordor Intelligence
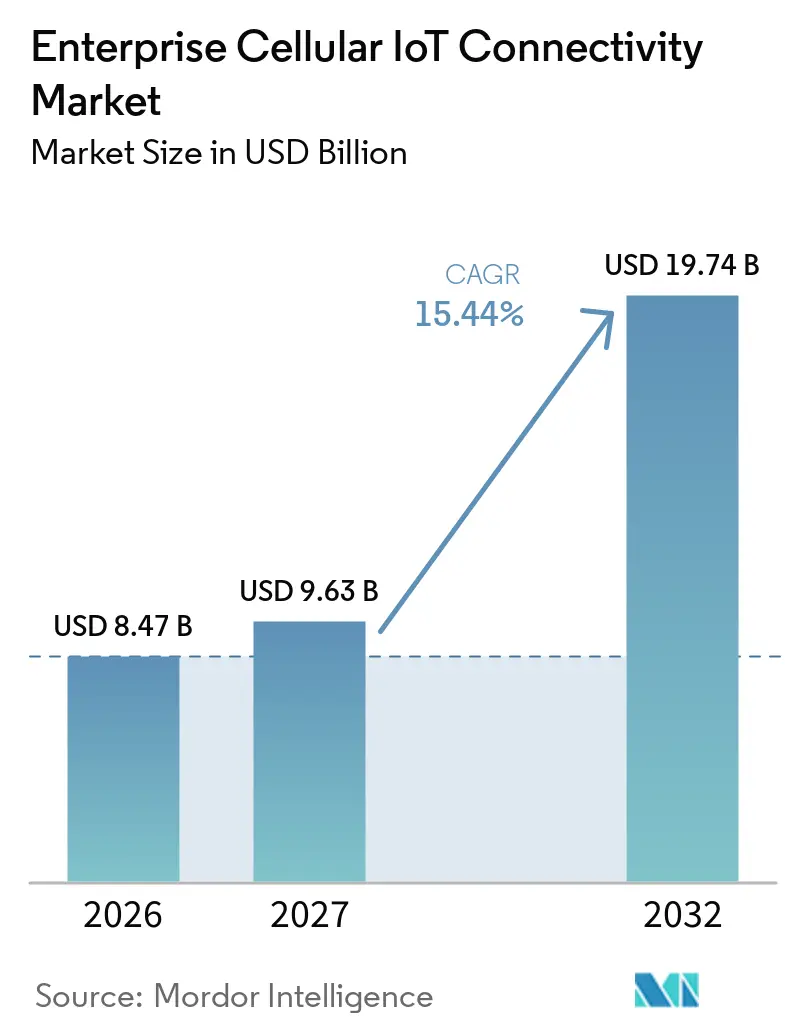
Die Marktgröße für Enterprise Cellular IoT Connectivity wird für 2026 auf 8,47 Milliarden USD, für 2027 auf 9,63 Milliarden USD geschätzt und soll bis 2032 19,74 Milliarden USD erreichen, mit einem CAGR von 15,44 % von 2027 bis 2032. Der Markt für Enterprise Cellular IoT Connectivity wird durch Investitionen in die 5G-Standalone-Architektur, sinkende Kosten für Mobilfunkmodule und die Nachfrage nach verwalteten Plattformen geprägt, die mehrere Netzbetreiber über eine einzige Betriebsschicht koordinieren. Dies kann die Steuerung großer Geräteflotten vereinfachen, den Aufwand für die Verwaltung separater Servicevereinbarungen reduzieren und Betriebsteams einen klareren Überblick über den Gerätestatus an verschiedenen Standorten verschaffen. Unternehmenskunden suchen zunehmend nach Konnektivitätsmanagement, Analysen, Implementierungsunterstützung, Lebenszykluskontrollen und zuverlässiger Integration in ihre bestehenden Betriebssysteme anstelle von eigenständiger Hardware, was wiederkehrende Servicemodelle begünstigt und die tägliche Plattformnutzung, zuverlässigen Support und die Kompatibilität mit bestehenden Prozessen bei der Lieferantenauswahl wichtiger macht. Netzbetreiber und Konnektivitätsspezialisten reagieren mit eSIM-Orchestrierung, cloudbasierten Steuerungen, erweiterter Geräteunterstützung und Systemen, die es Kunden ermöglichen, Profile, Servicerichtlinien, Konnektivitätsdaten und Lieferantenbeziehungen über weniger Betriebswerkzeuge zu verwalten. Die kommerzielle Einführung des GSMA-Standards SGP.32 im Jahr 2025 unterstützt eine einfachere länderübergreifende Bereitstellung und eine flexiblere Verwaltung von Betreiberprofilen ohne den Austausch physischer SIM-Karten. Der Markt für Enterprise Cellular IoT Connectivity profitiert auch von Einsätzen in Transport, Versorgungsunternehmen, Logistik und Produktionsstätten, wo vernetzte Geräte den kontinuierlichen Betrieb unterstützen, Betriebsdaten liefern, Organisationen bei der Überwachung von Geräten und Anlagen helfen, die möglicherweise weit verteilt sind, und Lücken zwischen physischen Abläufen und digitalen Managementsystemen reduzieren. Gleichzeitig können Batteriebeschränkungen, die Abschaltung älterer Netze, fragmentierte Sicherheits- und Zertifizierungsanforderungen sowie Versorgungsunsicherheiten die Kosten und die Komplexität von Geräteaufrüstungen erhöhen, insbesondere wenn eine Organisation ältere Geräte warten und gleichzeitig neuere Technologien einführen, Austausche über große installierte Flotten koordinieren und lokale Anforderungen erfüllen muss, die sich zwischen den Betriebsländern unterscheiden.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Dienstleistungen im Jahr 2026 einen Marktanteil von 56,83 % am Markt für Enterprise Cellular IoT Connectivity, während Software bis 2032 voraussichtlich mit einem CAGR von 17,18 % wachsen wird.
- Nach Netzwerktyp hielten öffentliche Mobilfunknetze im Jahr 2026 einen Marktanteil von 79,36 % am Markt für Enterprise Cellular IoT Connectivity, während private Mobilfunknetze bis 2032 voraussichtlich mit einem CAGR von 17,32 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 65,47 % am Markt für Enterprise Cellular IoT Connectivity, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 16,87 % wachsen werden.
- Nach Anwendung hielt vernetzte Mobilität im Jahr 2026 einen Marktanteil von 27,64 % am Markt für Enterprise Cellular IoT Connectivity, während industrielle Überwachung und Automatisierung bis 2032 voraussichtlich mit einem CAGR von 17,26 % wachsen wird.
- Nach Endnutzerbranche hielt Automobil und Transport im Jahr 2026 einen Marktanteil von 29,18 % am Markt für Enterprise Cellular IoT Connectivity, während Fertigung und Industrie bis 2032 voraussichtlich mit einem CAGR von 17,21 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,72 % am Markt für Enterprise Cellular IoT Connectivity, während der Nahe Osten bis 2032 voraussichtlich mit einem CAGR von 17,08 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-RedCap-Expansion in Unternehmensgeräte der mittleren Klasse | +2.8% | Global, mit früher Einführung in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorschriften für intelligente Zähler und Smart-City-Konnektivität | +2.5% | Global, konzentriert in Südasien, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Cat-1bis-Module | +2.2% | Global, mit dem größten Volumeneffekt in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachfrage nach länderübergreifender Konnektivitätsorchestrierung | +2.0% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Asset-Tracking und Transparenz in der Lieferkette | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| eSIM- und iSIM-basierte Reduzierung der Konnektivitätsbindung | +1.5% | Global, mit frühen Gewinnen in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-RedCap-Expansion in Unternehmensgeräte der mittleren Klasse
5G Reduced Capability, oder RedCap, erweitert die 5G-Konnektivität auf Gerätekategorien, die zuvor auf LTE Cat-3- und Cat-4-Technologie angewiesen waren. Die Global Mobile Suppliers Association identifizierte im April 2025 30 Betreiber in 21 Ländern, die in RedCap investieren, darunter Einsätze von China Mobile, STC Kuwait und T-Mobile US.[1] Kommerzielle RedCap-Einsätze zeigen, dass Betreiber beginnen, die Technologie für IoT-Anwendungen der mittleren Klasse zu positionieren, die ein Gleichgewicht zwischen Gerätefähigkeiten, Stromverbrauch und Gerätekosten erfordern. Der Markt für Enterprise Cellular IoT Connectivity kann davon profitieren, da RedCap eine praktischere Aufrüstungsoption für Geräte schafft, die mehr Kapazität benötigen, als Niedrigleistungsnetze bieten. Release 18 eRedCap vereinfacht die Technologie weiter für LTE Cat-1- und Cat-1bis-Geräteklassen, während e& UAE eRedCap 2026 in einem Live-Netzwerk testete. Diese Entwicklung kann die Komplexität des Geräteportfolios für Organisationen reduzieren, die eine große Anzahl vernetzter Anlagen verwalten.
Vorschriften für intelligente Zähler und Smart-City-Konnektivität
Richtlinien für intelligente Zähler schaffen eine stetige Nachfrage nach Mobilfunkgeräten, da Versorgungsunternehmen-Upgrades lange Betriebszeiten und zuverlässige Fernkommunikation erfordern. Der britische Politikrahmen nach 2025 verpflichtet Energieversorger, über 2G und 3G verbundene Zähler bis 2033 zu ersetzen, wobei der Rollout im Inland bis 2030 abgeschlossen sein soll.[2] Indien hatte bis Dezember 2025 im Rahmen nationaler Programme 5,28 Crore intelligente Zähler installiert, gegenüber einem Ziel des Revamped Distribution Sector Scheme, 19,79 Crore Verbraucher zu versorgen.[3] Brasiliens Verordnung von 2026 legte jährliche Ziele für fortschrittliche Zähler in Stromverteilungsgebieten fest und stärkte damit den Einsatz digitaler Zählinfrastruktur. Diese Anforderungen erweitern den Markt für Enterprise Cellular IoT Connectivity, indem Konnektivität zu einem erforderlichen Bestandteil der Netzmodernisierung wird und nicht zu einem optionalen Technologiekauf. Eine breitere Mobilfunkverfügbarkeit in diesen Bereichen kann auch Einsätze von Asset-Tracking und Umweltüberwachung unterstützen.
Sinkende Kosten für Cat-1bis-Module
Niedrigere Cat-1bis-Modulpreise machen Mobilfunkkonnektivität für hochvolumige und kostensensible Geräteprogramme zugänglicher. Einzelantennendesigns und eine stärkere Chipsatzintegration reduzieren die Komponentenanforderungen im Vergleich zu herkömmlichen Cat-1-Modulen. Diese Veränderung verbessert die Wirtschaftlichkeit vernetzter Point-of-Sale-Terminals, intelligenter Etiketten, Gebäudesensoren und ähnlicher Geräte mit moderatem Datenbedarf. Der Markt für Enterprise Cellular IoT Connectivity kann daher Anwendungen erreichen, die zuvor Niedrigleistungs-Weitverkehrsoptionen nutzten, weil diese Optionen niedrigere Gerätekosten hatten. Niedrigere Gerätekosten beseitigen nicht den Bedarf an geeigneten Serviceplänen, Geräteverwaltung und lokaler Zertifizierung. Sie erleichtern es Anbietern jedoch, kleinere Einsätze und preissensible Kunden in China und Indien anzusprechen.
Unternehmensnachfrage nach länderübergreifender Konnektivitätsorchestrierung
Organisationen, die Geräte in mehreren Ländern betreiben, müssen Datenschutzvorschriften, Roaming-Beschränkungen und lokale SIM-Registrierungsanforderungen verwalten. Konnektivitätsorchestrierungsplattformen begegnen dieser Belastung durch die Zentralisierung von SIM-Lebenszykluskontrollen und eSIM-Bereitstellung. Tata Communications und Cisco gaben im September 2025 bekannt, dass die MOVE-Lösung von Tata Communications in Ciscos IoT Control Center integriert wird und mehr als 350 Millionen eSIM-Betriebssysteminstanzen in über 200 Ländern unterstützt. Ciscos Plattform bediente zum Zeitpunkt der Ankündigung mehr als 32.000 Unternehmen und 270 Millionen SIM-IoT-Geräte.[4] Der Markt für Enterprise Cellular IoT Connectivity entwickelt sich hin zu Plattformen mit nutzbaren Steuerungen, tieferen Integrationen und Multi-Carrier-Flexibilität. Anbieter, die grenzüberschreitende Konnektivität einfacher zu betreiben machen, können dauerhaftere Kundenbeziehungen aufbauen als Anbieter, die nur SIM-Kapazität verkaufen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Batterielebensdauerbeschränkungen bei Remote-5G- und Hochdaten-Einsätzen | -1.8% | Global, insbesondere abgelegene Gebiete in Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Nachrüstkosten im Zusammenhang mit der Abschaltung von 2G und 3G | -1.5% | Europa, Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei Cellular-IoT-Chipsätzen und reifen Fertigungsknoten | -1.2% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sicherheits-, Zertifizierungs- und Datenschutzanforderungen | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Batterielebensdauerbeschränkungen bei Remote-5G- und Hochdaten-Einsätzen
Der Stromverbrauch bleibt eine Einschränkung für batteriebetriebene Geräte, die an abgelegenen Standorten betrieben werden, wo das Laden oder der Batterieaustausch schwierig ist. Eine Studie aus dem Jahr 2025 in Information ergab, dass das Design von Cellular IoT den Empfängerstromverbrauch sorgfältig verwalten muss, um die Geräteresilienz zu verbessern. Eine IEEE-Studie aus dem Jahr 2025 ergab außerdem, dass Energiesparansätze für 5G Standalone gegen Latenz- und Zuverlässigkeitsanforderungen abgewogen werden müssen. Der Markt für Enterprise Cellular IoT Connectivity unterstützt daher weiterhin verschiedene Netzwerkoptionen für energiearme Sensoren und Hochdatengeräte. Viele Unternehmen verwenden NB-IoT oder LTE-M für eingeschränkte Sensoren, während sie Cat-1bis oder RedCap für Geräte mit moderatem Datenbedarf einsetzen. Das 5-MHz-Design von eRedCap kann dazu beitragen, den Energiebedarf zu senken, aber breitere Gewinne hängen davon ab, dass neuere Chipsätze kommerzielle Skalierung erreichen.
Nachrüstkosten im Zusammenhang mit der Abschaltung von 2G und 3G
Die Abschaltung von 2G- und 3G-Netzen verursacht Aufrüstungskosten für Flotten, die auf langfristigen Legacy-Support ausgelegt waren. Modulaustausche können Vor-Ort-Besuche erfordern, um Funkgeräte, SIM-Karten und Firmware in Fahrzeugen oder Ferngeräten zu ersetzen, und diese Aktivitäten können schwierig zu koordinieren sein, wenn Anlagen weit verteilt sind. Die größte Kostenbelastung kann entstehen, wenn ein physischer Austausch während eines geplanten Wartungsbesuchs und nicht über ein Remote-Software-Update durchgeführt werden muss. Solche Kosten können die Modernisierung verzögern, wenn Geräteeigentümer keinen klaren Austauschplan, kein genaues Geräteinventar oder keine ausreichende Betriebszeit für den Geräteaustausch haben. Der Markt für Enterprise Cellular IoT Connectivity muss daher Migrationspfade anbieten, die den Hardwareaustausch mit geplanten Wartungszyklen koordinieren und Kunden helfen, Unterbrechungen laufender Dienste zu vermeiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
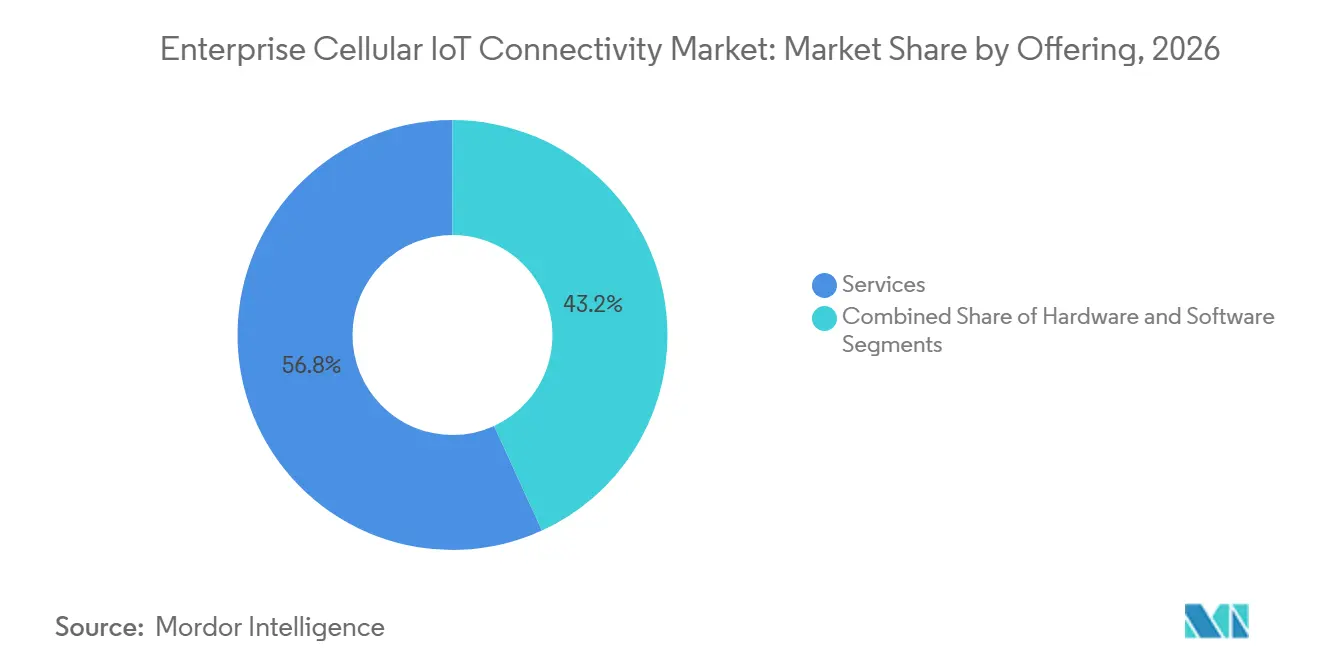
Dienstleistungen führen beim Umsatz, während Software schnell wächstDienstleistungen hielten im Jahr 2026 einen Marktanteil von 56,83 % am Markt für Enterprise Cellular IoT Connectivity und bestätigen damit, dass der Wert zunehmend nach der Bereitstellung durch den täglichen Konnektivitätsbetrieb erfasst wird und nicht beim anfänglichen Geräteverkauf. Diese Position spiegelt eine klare Präferenz für verwaltete Konnektivität, Analysen und professionellen Support gegenüber einmaligem Gerätekauf wider, insbesondere wenn ein Programm verschiedene Netze, Gerätetypen, Betriebsstandorte und lokale Anforderungen umfasst. Anbieter erzielen wiederkehrende Einnahmen, wenn sie SIM-Karten verwalten, die Verbindungsqualität überwachen, Bereitstellungsarbeiten unterstützen und Serviceprobleme in der Geräteflotte eines Kunden lösen. Diese Betriebsaktivitäten sind oft in tägliche Arbeitsabläufe eingebettet, was den Wert einer fortlaufenden Servicebeziehung erhöht und den Austausch erschwert, sobald Systeme in Betrieb sind. Hardware bleibt notwendig, da jedes neue vernetzte Gerät zur installierten Basis beiträgt, die Dienste später unterstützen.
Software wird voraussichtlich bis 2032 mit einem CAGR von 17,18 % wachsen, da Unternehmen Softwareschichten nutzen, um große Geräteflotten einfacher zu überwachen und zu verwalten. KI-gestützte Konnektivitätswerkzeuge, eSIM-Orchestrierung und Edge-Integration machen Software für den Gerätebetrieb wichtiger, insbesondere wenn Kunden Transparenz über mehrere Anbieter und Länder hinweg benötigen. Diese Systeme können Unternehmen helfen, die Netzwerkqualität zu überwachen, Geräteprofile zu organisieren, Geräteprobleme zu identifizieren, bevor sie den Betrieb stören, und Richtlinien einheitlich in der gesamten Flotte anzuwenden. Der Markt für Enterprise Cellular IoT Connectivity wird voraussichtlich Anbieter belohnen, die verwaltete Konnektivität mit Softwarewerkzeugen kombinieren, die Kunden über mehrere Netzbetreiber hinweg nutzen können, ohne separate Betriebsprozesse zu erfordern. Die Commoditisierung von Cat-1bis- und RedCap-Modulen übt Preisdruck auf Hardware aus, was Servicequalität, Plattformintegration und Softwarefähigkeiten zu wichtigeren Differenzierungsquellen macht.

Nach Netzwerktyp:
Private Mobilfunknetze verzeichnen die schnellste ExpansionÖffentliche Mobilfunknetze machten 2026 79,36 % des Umsatzes aus und spiegeln damit ihre etablierte Rolle bei der Verbindung von Anlagen wider, die über einen einzelnen Standort hinaus betrieben werden. Sie bleiben die übliche Wahl für unkritische Einsätze, da die Abdeckung bereits vorhanden ist und Organisationen den Aufbau dedizierter Infrastruktur vor der Geräteverbindung vermeiden können. Öffentliche Netze unterstützen mobile Anlagen, verteilte Sensoren und viele Telematikanwendungen mit relativ einfachen Bereitstellungsmodellen, insbesondere wenn sich Geräte durch verschiedene Abdeckungsbereiche in Städten, Regionen oder nationalen Netzen bewegen. Ihre breite Reichweite hilft Unternehmen, Geräte über große geografische Gebiete hinweg zu verbinden, ohne das zugrunde liegende Funknetz verwalten zu müssen. Sie sind möglicherweise weniger geeignet, wenn Überlastung, Kontrolle, vorhersehbare Vor-Ort-Leistung oder lokale Datenanforderungen für das Projekt zentral sind.
Private Mobilfunknetze werden voraussichtlich bis 2032 mit einem CAGR von 17,32 % wachsen. Die Marktgröße für Enterprise Cellular IoT Connectivity für private Netze wird durch Fertigungs-, Logistik- und kritische Infrastrukturprogramme gestützt, die kontrollierte Abdeckung, vorhersehbare Leistung und Isolation vom allgemeinen ffentlichen Datenverkehr erfordern. Mehr als 1.700 Organisationen in fast 80 Ländern hatten bis zum ersten Quartal 2025 private LTE- oder 5G-Netze eingesetzt. Nokia stellte fest, dass 87 % der Nutzer privater Drahtlosnetze innerhalb von 1 Jahr einen Return on Investment erzielten und 81 % niedrigere als erwartete Einrichtungskosten meldeten. Konnektivitätsaggregation ist auch dort wichtig, wo Unternehmen Multi-Carrier-Resilienz benötigen, ohne ein vollständiges privates Netz aufzubauen, und das GSMA-SGP.32-Framework unterstützt dieses Modell durch eSIM-basiertes Management mehrerer Betreiberprofile.
Nach Unternehmensgröße:
Großunternehmen verankern die Nachfrage, während kleinere Unternehmen Zugang gewinnenGroßunternehmen hielten 2026 65,47 % des Umsatzes und spiegeln damit ihre Fähigkeit wider, umfangreiche Programme zu finanzieren, die Einrichtungen, Fahrzeuge, Geräte und Mitarbeiter vernetzen. Multi-Standort-Privatnetze, Unternehmens-SIM-Verträge und Plattformintegrationen erfordern Investitionen und Spezialistenteams, die größere Organisationen eher haben. Automobilhersteller, globale Logistikbetreiber und Energieversorger haben auch über viele Jahre hinweg vernetzte Geräteflotten aufgebaut und verfügen damit über eine erhebliche installierte Basis. Ihre installierten Basen schaffen eine anhaltende Nachfrage nach verwalteten Diensten, Software, Netzwerkaufrüstungen und Unterstützung für betriebliche Änderungen während des gesamten Lebenszyklus jedes Geräts. Der Markt für Enterprise Cellular IoT Connectivity ist eng mit diesen Organisationen verbunden, da ihre Programme viele Geräte, zahlreiche Betriebsstandorte und komplexe Betriebsanforderungen umfassen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einem CAGR von 16,87 % wachsen. Sinkende Modulkosten, Festpreisangebote für Konnektivität und cloudbasierte Verwaltungswerkzeuge reduzieren die technischen und finanziellen Hürden für kleinere Organisationen, die möglicherweise kein spezialisiertes Telekommunikationspersonal beschäftigen. Die RedCap-Validierung für industrielle kleine und mittlere Unternehmen zeigt, dass Anbieter Technologieoptionen für diese Kundengruppe entwickeln. Der Markt für Enterprise Cellular IoT Connectivity kann mehr kleinere Käufer erreichen, wenn Anbieter den Bedarf an internem Telekommunikationswissen reduzieren und standardisierte Bereitstellungsoptionen anbieten. Benutzerfreundlichkeit und Gesamtbetriebskosten sind besonders wichtig, da kleine Teams oft Lösungen benötigen, die ohne umfangreiche Anpassungen, langwierige Implementierungen oder komplexe Netzbetreiberverhandlungen funktionieren.
Nach Anwendung:
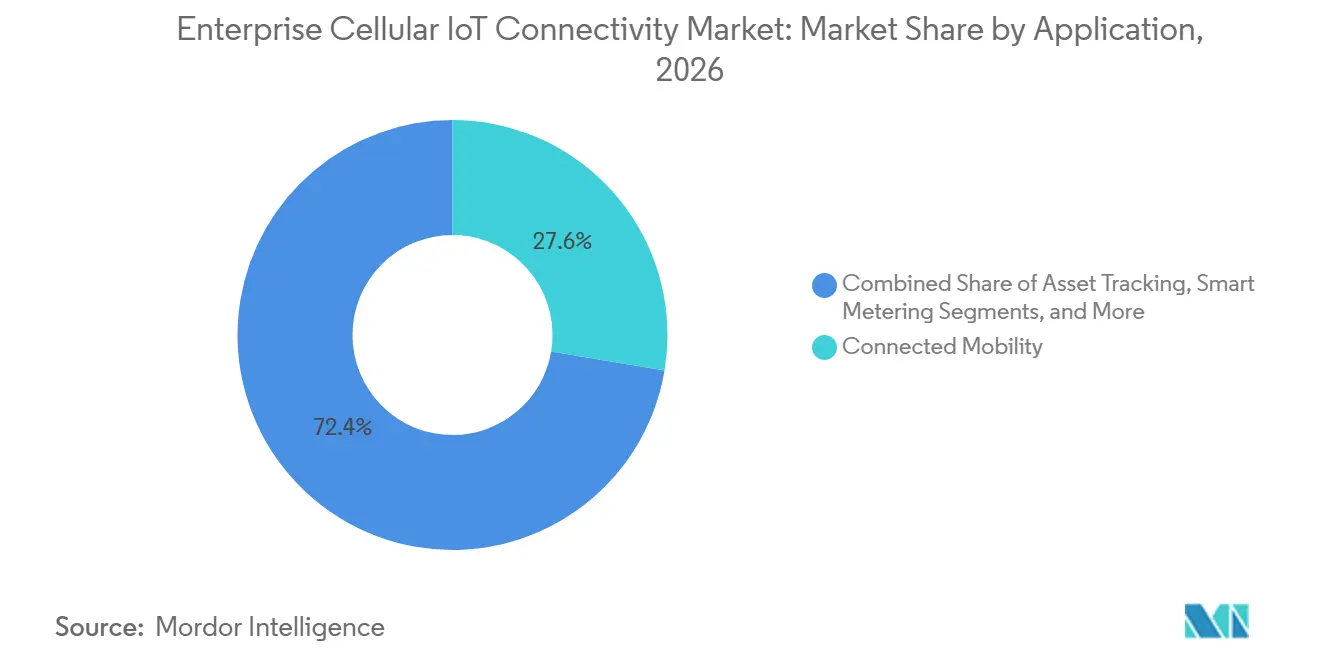
Vernetzte Mobilität führt, während industrielle Automatisierung beschleunigtVernetzte Mobilität hielt 2026 27,64 % des Umsatzes, unterstützt durch sowohl langjährige Fahrzeugtelematik als auch neuere vernetzte Transportdienste. Fahrzeugtelematik, Flottenmanagement, Over-the-Air-Updates und Fahrzeug-zu-allem-Kommunikation sind alle auf zuverlässige Mobilfunkverbindungen angewiesen, die betrieben werden können, während Fahrzeuge durch verschiedene Abdeckungsbereiche fahren. Betreiber und Fahrzeughersteller bereiten sich auch auf LTE-Abschaltungen vor, die ab 2030 in mehreren Märkten erwartet werden, was die Technologiemigration zu einem Planungsthema für bestehende Flotten macht. Die fortgesetzte kommerzielle Entwicklung von Fahrzeug-zu-allem-Diensten zeigt, dass Konnektivität zunehmend enger in den Transportbetrieb integriert wird. Der Markt für Enterprise Cellular IoT Connectivity profitiert von dieser installierten Basis, da jedes vernetzte Fahrzeug möglicherweise jahrelange Dienstverwaltung, Sicherheitskontrollen, Plattformunterstützung und regelmäßige Technologieaufrüstungen benötigt.
Industrielle Überwachung und Automatisierung werden voraussichtlich bis 2032 mit einem CAGR von 17,26 % wachsen. Privates 5G kann vorausschauende Wartung, digitale Zwillinge und die Koordination autonomer Fahrzeuge unterstützen, wo konsistente Vor-Ort-Abdeckung, geringere Interferenzen und Betriebskontrolle erforderlich sind. Asset-Tracking profitiert auch von niedrigeren Cat-1bis-Kosten, die Mobilfunkkonnektivität für Container, Paletten, Mietgeräte und andere Anlagen, die sich über einen einzelnen festen Standort hinaus bewegen, praktikabler machen. Nokias privater Drahtlosvertrag für die 450-Schiffe-Flotte von Maersk veranschaulicht den Einsatz von Mobilfunktechnologie für Echtzeit-Frachttracking. Intelligente Zähler schaffen erhebliche Einsatzvolumina in Versorgungsunternehmen, während das Gesundheitswesen ein Bereich mit höherem Wert und anspruchsvollen Compliance-Anforderungen sowie strengen Anforderungen an eine zuverlässige Gerätekonnektivität bleibt.
Nach Endnutzerbranche:
Automobil und Transport führt, während Fertigung skaliertAutomobil und Transport machten 2026 29,18 % des Umsatzes aus, unterstützt durch ein Jahrzehnt an Ausgaben für eingebettete Telematik und vernetzte Fahrzeugfähigkeiten. Diese Position spiegelt eine langjährige Investition in eingebettete Telematik und zunehmend leistungsfähige vernetzte Fahrzeugplattformen wider, die während der gesamten Betriebszeit eines Fahrzeugs Informationen liefern können. Flottenoperatoren benötigen Standort-, Zustands- und Routendaten, während Fahrzeughersteller Mobilfunkverbindungen für Diagnose, Software-Updates, Kundendienste und die Verwaltung wachsender Fahrzeugflotten nutzen. Die 5G Automotive Association beschrieb in ihrer Roadmap für 2030 eine erwartete Phase der massenhaften 5G-Fahrzeug-zu-allem-Bereitstellung in Nutzfahrzeugen von 2026 bis 2029. Diese Anforderungen machen Automobil und Transport zu einer zentralen Nachfragebasis für den Markt für Enterprise Cellular IoT Connectivity, da Konnektivität sowohl für den täglichen Flottenbetrieb als auch für den langfristigen Fahrzeugsupport unverzichtbar ist.
Fertigung und Industrie wird voraussichtlich bis 2032 mit einem CAGR von 17,21 % wachsen. Private 5G-Einsätze in Fertigungsanlagen zeigen, dass Produktionsstandorte von begrenzten Pilotprojekten zu größeren Konnektivitätsprogrammen übergehen. Geräteanbieter erweitern auch private 5G-Infrastruktur in mehreren Ländern und bieten Herstellern mehr Optionen für das lokale Netzwerkdesign. Energie und Versorgungsunternehmen bilden eine weitere wichtige Endnutzergruppe, da intelligente Zähler und Netzüberwachung energiearme Konnektivität in großem Maßstab über verteilte Kundenstandorte und Netzanlagen hinweg erfordern. Logistik, Gesundheitswesen und andere Branchen fügen Nachfrage durch Transparenz in der Lieferkette, Fernpatientenüberwachung und Betriebssysteme hinzu, die von sicherer Gerätekommunikation profitieren.
Geografische Analyse
APAC-Markt für zellulare Enterprise-IoT-Konnektivität
Asien-Pazifik entfiel im Jahr 2026 auf 43,72 % des Umsatzes und war damit das größte regionale Segment im Markt für zellulare Enterprise-IoT-Konnektivität. Die Region vereint große zellulare Gerätebases mit aktiven Deployments in Indien, Südkorea, Japan und China, wo Betreiber, Versorgungsunternehmen, Hersteller und Logistikorganisationen zellulare Konnektivität für vielfältige betriebliche Anforderungen einsetzen. Indiens Programm für intelligente Stromzähler ist ein wesentlicher Treiber der Gerätenachfrage, während Hersteller und Logistikbetreiber ebenfalls Mobilfunknetze nutzen, um Automatisierung, Geräteüberwachung und dezentrales Asset-Management zu unterstützen. Industrielle RedCap-Initiativen in Südkorea zeigen zudem, dass die Region über den Netzaufbau hinaus zu spezialisierten Unternehmensdeployments übergeht.
Markt für zellulare Enterprise-IoT-Konnektivität in Nord- und Südamerika sowie Europa
Nordamerika und Europa profitieren weiterhin von einer ausgereiften Unternehmensadoption, Kfz-Telematik, Technologiemigration und einer Basis von Organisationen, die in der Lage sind, komplexe Deployments zu finanzieren. Große nordamerikanische Betreiber gehören zu den frühen kommerziellen Anbietern von 5G-IoT-Diensten im mittleren Leistungsbereich. Europas Industrienutzer setzen ebenfalls auf private Netzwerke, um die Kontrolle vor Ort, die Leistung und die Unterstützung automatisierter Abläufe zu verbessern. Industrielle Deployments an europäischen Produktionsstandorten verdeutlichen, wie privater Mobilfunk in Branchen eingesetzt wird, in denen zuverlässige Abdeckung und betriebliche Kontrolle wichtig sind. Südamerika steht unter unmittelbarem Druck durch die Kosten der 2G- und 3G-Migrationen, obwohl Anforderungen an intelligente Stromzähler und Logistikanwendungen eine längerfristige Adoption unterstützen können, wenn Betreiber und Geräteeigentümer Austauschpläne koordinieren.
MEA-Markt für zellulare Enterprise-IoT-Konnektivität
Der Nahe Osten wird voraussichtlich bis 2032 mit einer CAGR von 17,08 % wachsen und ist damit ein bedeutendes Wachstumsgebiet im Markt für zellulare Enterprise-IoT-Konnektivität. Nationale Digitalisierungspläne und regionale 5G-Investitionen unterstützen industrielle Anwendungsfälle im Golfkooperationsrat, wo Energie, Logistik und öffentliche Infrastruktur einen klaren Bedarf an sicheren vernetzten Geräten schaffen. GSMA-Forschungen, die 851 Unternehmen im Nahen Osten und Nordafrika umfassten, ergaben einen prognostizierten Return on IoT-Investment von 3,3 Jahren in Saudi-Arabien, verglichen mit einem regionalen Durchschnitt von 4,7 Jahren. Afrika erhält Unterstützung durch Versorgungsdeployments in Südafrika und Nigeria, wo vernetzte Zähler und die Fernüberwachung von Infrastruktur relevant sind. Vodafone IoT und Iridium kündigten 2025 eine NTN-NB-IoT-Integration an, die für den kommerziellen Start im Jahr 2026 geplant ist, und erweitern damit die Konnektivitätsoptionen über terrestrische Netzwerke hinaus und verbessern die Reichweite von Remote-Anwendungsfällen.
Wettbewerbslandschaft
Der Markt für Enterprise Cellular IoT Connectivity ist mäßig konzentriert. Vodafone, AT&T, Verizon, China Mobile und Deutsche Telekom konkurrieren auf der Grundlage von Netzwerkgröße, internationaler Reichweite, etablierten Beziehungen zu Geschäftskunden und der Fähigkeit, große Programme zu unterstützen, die mehrere Betriebsstandorte umfassen. Vodafone meldete mehr als 230 Millionen IoT-Verbindungen und wurde zum 12. Mal in Folge als Leader im Gartner Magic Quadrant 2026 für verwaltete IoT-Konnektivitätsdienste ausgezeichnet. Größere Betreiber können Zugang, verwaltete Dienste, Kontobetreuung und Netzwerkexpertise für Kunden mit umfangreichen Geräteflotten und strengen Betriebsanforderungen bündeln. Ihre primäre Herausforderung besteht darin, Anfragen nach flexiblen, entwicklerfreundlichen Systemen über mehrere Netze und Länder hinweg zu erfüllen, ohne die tägliche Verwaltung des Kunden zu verkomplizieren.
IoT-fokussierte mobile virtuelle Netzbetreiber wie KORE, emnify, floLIVE, Soracom, Eseye und Wireless Logic konkurrieren durch cloudnative Plattformen und Unterstützung für Programmierschnittstellen. Ihr Wertversprechen konzentriert sich auf Multi-Carrier-Steuerungen, einfachere Integration und die Fähigkeit, Kunden zu unterstützen, die lokale Compliance in mehreren Märkten benötigen, ohne separate Konnektivitätsvereinbarungen aufrechtzuerhalten. SGP.32 ist wichtig, da es den Wechsel von Betreiberprofilen ohne physischen SIM-Austausch ermöglicht. KORE und Kigen kündigten im April 2026 SGP.32-konforme Konnektivitätslösungen an, mit geplanter kommerzieller Verfügbarkeit später in diesem Jahr. Der Markt für Enterprise Cellular IoT Connectivity wird daher zunehmend durch Plattformfähigkeiten, Profilmanagement, Serviceflexibilität und Funkabdeckung geprägt.
Strategische Aktivitäten erstrecken sich auch auf Hardware und Dienstleistungen. KORE schloss seine Privatisierungstransaktion im Juli 2026 mit einem Unternehmenswert von 726 Millionen USD ab, unterstützt von Searchlight Capital Partners und Abry Partners. Texas Instruments stimmte im Februar 2026 zu, Silicon Labs für 7,5 Milliarden USD zu übernehmen, und bringt damit analoge Verarbeitungs- und drahtlose System-on-Chip-Fähigkeiten zusammen, die für die Verfügbarkeit und Wirtschaftlichkeit vernetzter Geräte relevant sind. Nokias Arbeit mit Maersk zeigt, wie Geräteanbieter auch eine Rolle in Unternehmenslogistik-Einsätzen aufbauen, da der Markt für Enterprise Cellular IoT Connectivity eine integrierte Lieferung über Geräte, Netzsysteme und Betriebsumgebungen hinweg erfordert.
Marktführer in der Branche für Enterprise Cellular IoT Connectivity
-
Vodafone Group plc
-
AT&T Inc.
-
Verizon Communications Inc.
-
China Mobile Limited
-
Deutsche Telekom AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zellulare Enterprise-IoT-Konnektivität Unternehmen in diesem Bericht
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom (Hong Kong) Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB (Tele2 IoT)
Neueste Industrielle Entwicklungen in Markt für zellulare Enterprise-IoT-Konnektivität
- September 2026: Kajeet und Heddian gaben eine strategische Vereinbarung bekannt, nach der Heddian das private Drahtlos-Bereitstellungsgeschäft von Kajeet übernimmt, während Kajeet seine Sentinel-Konnektivitätsverwaltungsplattform lizenziert. Kajeet konzentriert sich damit auf Software-Orchestrierung, während Heddian seine verwalteten Dienste für private Unternehmens-Drahtlos-Einsätze ausbaut.
- Juli 2026: KORE Group Holdings Inc. schloss seine Privatisierungstransaktion mit einem Unternehmenswert von rund 726 Millionen USD ab, unterstützt von Searchlight Capital Partners und Abry Partners, und stellt damit Kapital zur Verfügung, um die SGP.32-basierte Orchestrierung und die geografische Expansion zu beschleunigen.
- April 2026: KORE Group Holdings Inc. und Arm Kigen kündigten ein Portfolio von SGP.32-konformen Konnektivitätslösungen an, mit geplanter kommerzieller Verfügbarkeit später im Jahr 2026, die auf globale Unternehmenseinsätze abzielen, die resiliente Multi-Netzwerk-Ansätze, optimiertes Roaming und lokale Konnektivität mit intelligentem Failover erfordern.
- März 2026: Soracom, Inc. eröffnete auf dem Mobile World Congress 2026 Vorbestellungen für seinen Connectivity Hypervisor, eine SGP.32-kompatible Plattform für dynamisches Remote-Management und den Wechsel mehrerer Betreiberprofile auf einer einzigen IoT-eSIM, die es Unternehmen ermöglicht, weltweit eine einzige Geräte-SKU beizubehalten und gleichzeitig die Konnektivität nach Region und Anwendungsbedarf zu optimieren.
Globaler Berichtsumfang für den Markt für Enterprise Cellular IoT Connectivity
Der Bericht zum Markt für Enterprise Cellular IoT Connectivity ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Netzwerktyp (öffentliche Mobilfunknetze, private Mobilfunknetze und Konnektivitätsaggregationsnetze), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Asset-Tracking, intelligente Zähler, industrielle Überwachung und Automatisierung, vernetzte Mobilität, Gesundheitskonnektivität und weitere Anwendungen), Endnutzerbranche (Automobil und Transport, Energie und Versorgungsunternehmen, Fertigung und Industrie, Logistik und Lieferkette, Gesundheitswesen und Biowissenschaften sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Öffentliche Mobilfunknetze |
| Private Mobilfunknetze |
| Konnektivitätsaggregationsnetze |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Asset-Tracking |
| Intelligente Zähler |
| Industrielle Überwachung und Automatisierung |
| Vernetzte Mobilität |
| Gesundheitskonnektivität |
| Weitere Anwendungen |
| Automobil und Transport |
| Energie und Versorgungsunternehmen |
| Fertigung und Industrie |
| Logistik und Lieferkette |
| Gesundheitswesen und Biowissenschaften |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Netzwerktyp | Öffentliche Mobilfunknetze | |
| Private Mobilfunknetze | ||
| Konnektivitätsaggregationsnetze | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Asset-Tracking | |
| Intelligente Zähler | ||
| Industrielle Überwachung und Automatisierung | ||
| Vernetzte Mobilität | ||
| Gesundheitskonnektivität | ||
| Weitere Anwendungen | ||
| Nach Endnutzerbranche | Automobil und Transport | |
| Energie und Versorgungsunternehmen | ||
| Fertigung und Industrie | ||
| Logistik und Lieferkette | ||
| Gesundheitswesen und Biowissenschaften | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Enterprise Cellular IoT Connectivity?
Der Markt für Enterprise Cellular IoT Connectivity wird voraussichtlich bis 2032 19,74 Milliarden USD erreichen, ausgehend von 9,78 Milliarden USD im Jahr 2027, mit einem CAGR von 15,44 %. Die Nachfrage wird durch verwaltete Konnektivität, niedrigere Modulkosten und den Einsatz von Mobilfunkverbindungen in Versorgungsunternehmen, Transport, Logistik und Produktionsstandorten gestützt. Die Prognose spiegelt auch eine stärkere Nutzung von Plattformsoftware wider, die Unternehmen hilft, Geräteprofile zu organisieren, die Verbindungsqualität zu überwachen, Netzwerkänderungen zu handhaben und Geräte zu unterstützen, die an mehreren Standorten oder in mehreren Ländern betrieben werden, während Anbieter nach der ersten Geräteverbindung, die hergestellt, verwaltet und in betriebliche Arbeitsabläufe integriert wurde, laufenden technischen Support und Verwaltungsdienste erbringen können.
Was treibt die Unternehmenseinführung von Cellular-IoT-Konnektivität an?
5G RedCap, die Bereitstellung intelligenter Zähler, niedrigere Cat-1bis-Kosten und Plattformen, die länderübergreifende Konnektivität verwalten, unterstützen die Einführung. Diese Faktoren helfen Organisationen, eine breitere Palette von Geräten zu vernetzen und dabei Profile, Lieferantenbeziehungen, Gerätelebenszyklen und Betriebsdaten über eine kleinere Anzahl von Systemen zu verwalten.
Welches Angebotssegment führt bei der Cellular-IoT-Konnektivität für Unternehmen?
Dienstleistungen führen mit einem Anteil von 56,83 % im Jahr 2026 und spiegeln die Nachfrage nach verwalteter Konnektivität, Analysen und Bereitstellungsunterstützung wider. Die Position zeigt, dass Kunden den Aufwand schätzen, der erforderlich ist, um große Geräteflotten nach der Bereitstellung der Hardware zu betreiben und zu unterstützen, anstatt sich nur auf den anfänglichen Gerätekauf zu konzentrieren.
Welcher Netzwerktyp expandiert am schnellsten?
Private Mobilfunknetze werden voraussichtlich bis 2032 mit einem CAGR von 17,32 % wachsen, da Industrienutzer kontrollierte, zuverlässige Vor-Ort-Abdeckung suchen. Diese Option ist besonders relevant für Fertigungs-, Logistik- und kritische Infrastrukturbetriebe, bei denen Netzwerkkontrolle, konsistente Leistung und die Handhabung von Betriebsdaten wichtig sind.
Welche Anwendung hat den größten Umsatzanteil?
Vernetzte Mobilität hält 2026 einen Anteil von 27,64 %, unterstützt durch Telematik, Flottenmanagement, Software-Updates und Fahrzeug-zu-allem-Kommunikation. Die Anwendung schafft auch eine anhaltende Nachfrage nach Verbindungsmanagement, Sicherheit und regelmäßigen Geräteaufrüstungen, da Fahrzeugbetreiber sich auf Änderungen in der Netztechnologie vorbereiten.
Welche Region expandiert am schnellsten bei der Cellular-IoT-Konnektivität für Unternehmen?
Der Nahe Osten wird voraussichtlich bis 2032 mit einem CAGR von 17,08 % wachsen, unterstützt durch nationale Digitalisierungspläne und 5G-Investitionen. Energie-, Logistik- und öffentliche Infrastruktureinsätze bilden eine Grundlage für industrielle Anwendungsfälle vernetzter Geräte im Golfkooperationsrat.