
エンタープライズセルラーIoTコネクティビティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
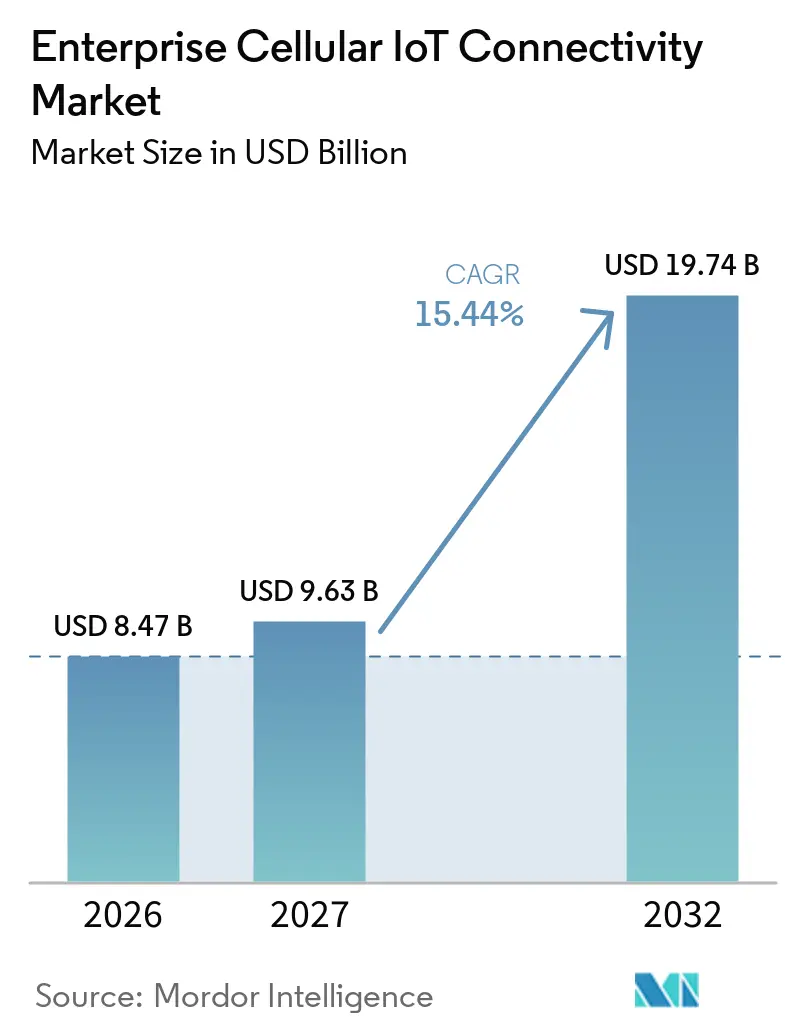
| 市場規模 (2027) | 9.63 十億米ドル |
| 市場規模 (2032) | 19.74 十億米ドル |
| 成長率 (2027 - 2032) | 15.44 % |
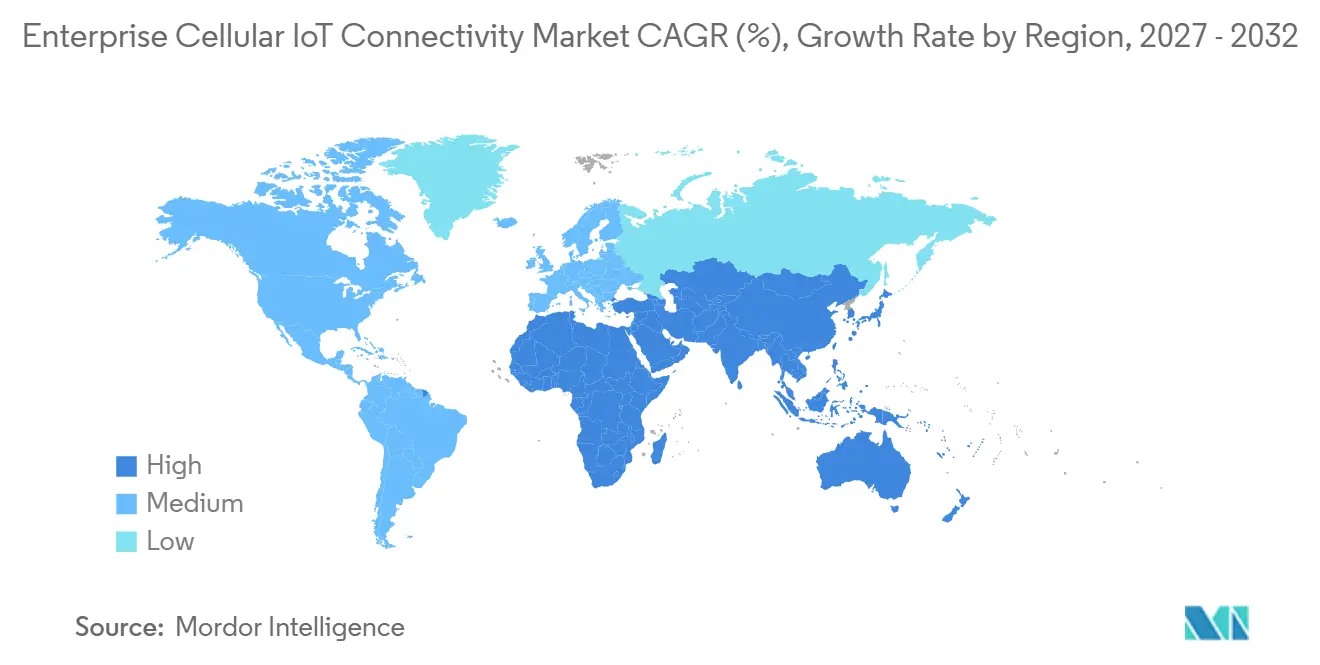
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
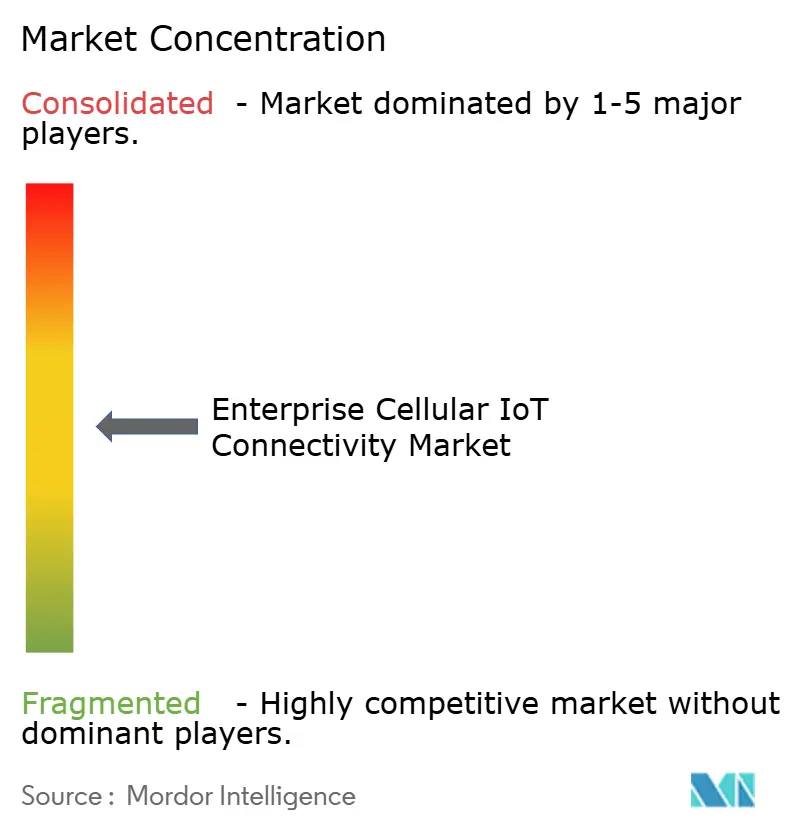
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるエンタープライズセルラーIoTコネクティビティ市場分析
エンタープライズセルラーIoTコネクティビティ市場規模は、2026年に8.47 ビリオン 米ドル、2027年に9.63 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 15.44%で成長し、2032年までに19.74 ビリオン 米ドルに達する見込みです。エンタープライズセルラーIoTコネクティビティ市場は、5Gスタンドアロンアーキテクチャへの投資、セルラーモジュールコストの低下、および複数のキャリアを1つの運用レイヤーで調整するマネージドプラットフォームへの需要によって形成されており、これにより大規模なフリートの管理を簡素化し、個別のサービス契約管理に必要な作業を削減し、拠点をまたいだデバイスステータスの可視性を運用チームに提供することができます。エンタープライズバイヤーは、スタンドアロンハードウェアよりも、コネクティビティ管理、アナリティクス、導入サポート、ライフサイクル管理、および既存の運用システムとの信頼性の高い統合をますます求めており、これが継続的なサービスモデルを優位にし、日常的なプラットフォーム利用、信頼性の高いサポート、既存プロセスとの互換性をサプライヤー選定においてより重要な要素にしています。ネットワークオペレーターとコネクティビティスペシャリストは、eSIMオーケストレーション、クラウドベースの管理、より広範なデバイスサポート、およびより少ない運用ツールでプロファイル、サービスポリシー、コネクティビティデータ、サプライヤー関係を管理できるシステムで対応しており、2025年のGSMAのSGP.32標の商用ローンチにより、物理SIMを交換することなく、より容易なマルチカントリープロビジョニングとオペレータープロファイルのより柔軟な管理が可能になっています。エンタープライズセルラーIoTコネクティビティ市場は、輸送、公益事業、物流、生産施設における展開からも恩恵を受けており、接続されたデバイスが継続的な運用をサポートし、運用データを提供し、広範囲に分散した機器や資産の監視を支援し、物理的な運用とデジタル管理システムの間のギャップを縮小しています。同時に、バッテリーの制限、レガシーネットワークの廃止、断片化したセキュリティおよび認証要件、供給の不確実性は、特に組織が古い機器を維持しながら新しい技術を導入し、大規模な既設フリートの交換を調整し、運用国間で異なるローカル要件を満たす必要がある場合に、デバイスアップグレードのコストと複雑さを高める可能性があります。
レポートの主要ポイント
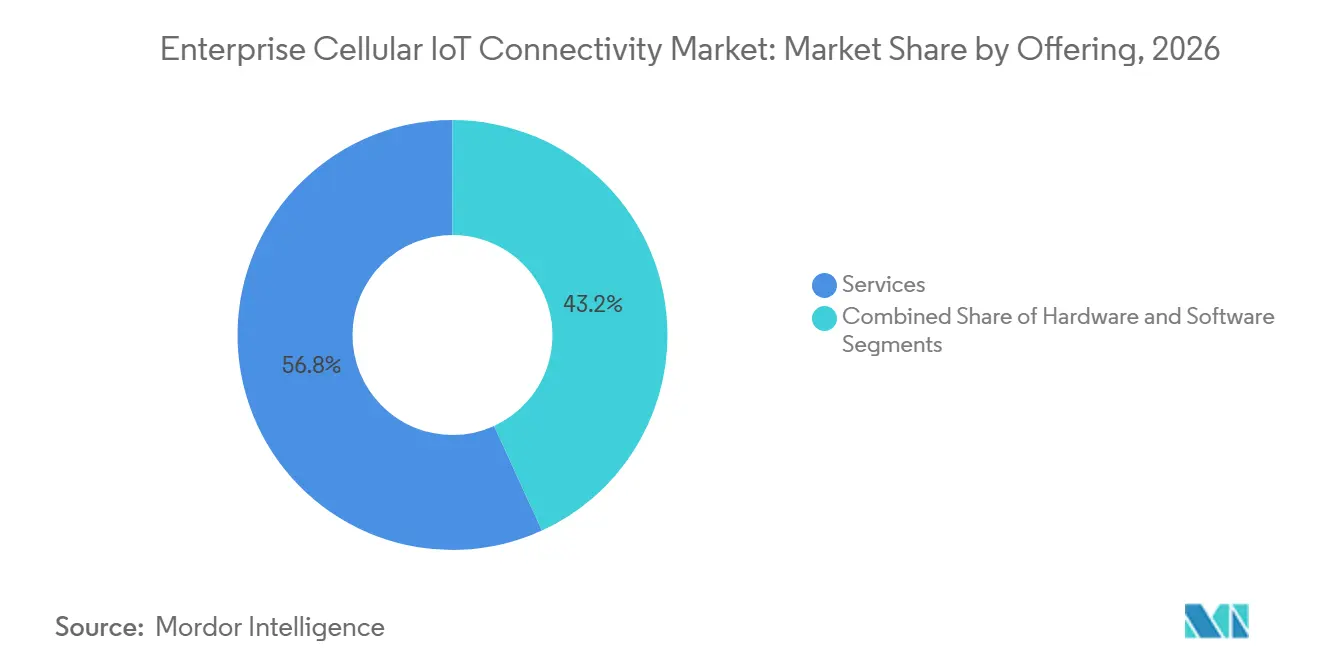
- 提供内容別では、サービスが2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの56.83%を占め、ソフトウェアは2032年にかけてCAGR 17.18%で拡大する見込みです。
- ネットワークタイプ別では、公共セルラーネットワークが2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの79.36%を占め、プライベートセルラーネットワークは2032年にかけてCAGR 17.32%で拡大する見込みです。
- 企業規模別では、大企業が2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの65.47%を占め、中小企業は2032年にかけてCAGR 16.87%で拡大する見込みです。
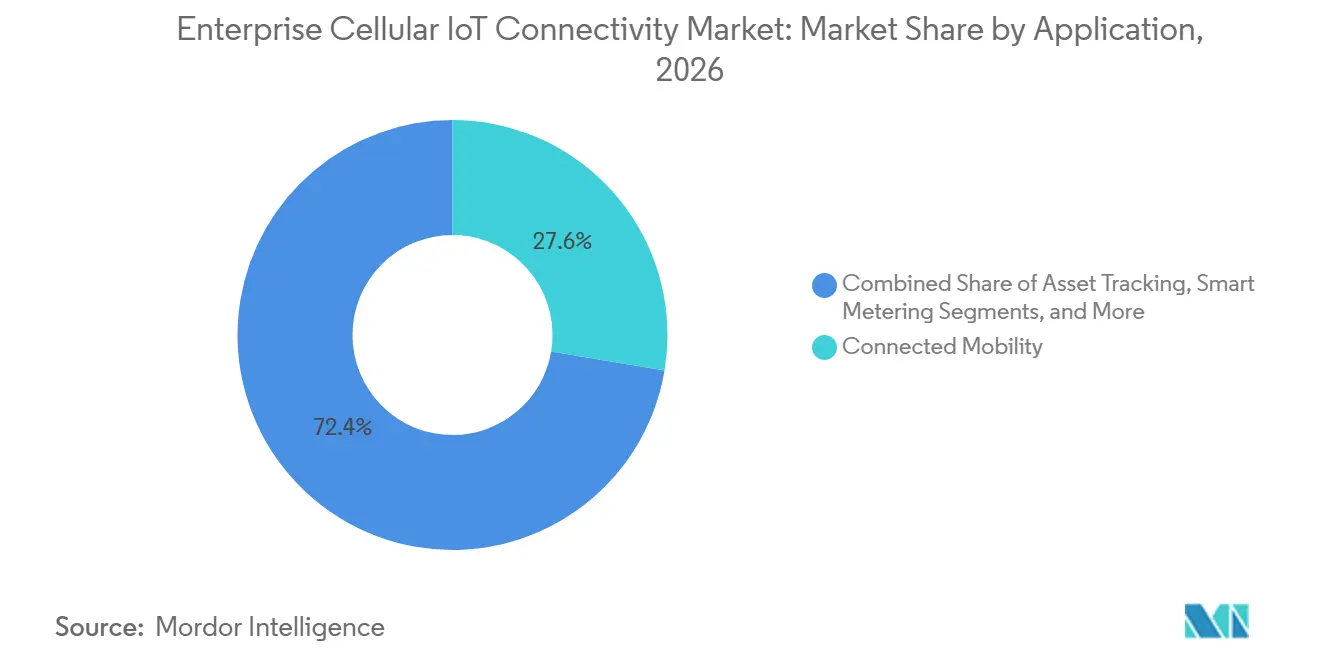
- アプリケーション別では、コネクテッドモビリティが2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの27.64%を占め、産業監視・自動化は2032年にかけてCAGR 17.26%で拡大する見込みです。
- エンドユーザー産業別では、自動車・輸送が2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの29.18%を占め、製造・産業は2032年にかけてCAGR 17.21%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの43.72%を占め、中東は2032年にかけてCAGR 17.08%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中堅エンタープライズデバイスへの5G RedCap展開 | +2.8% | アジア太平洋、北米、欧州での早期採用を伴うグローバル | 中期(2〜4年) |
| スマートメータリングおよびスマートシティコネクティビティの義務化 | +2.5% | 南アジア、欧州、南米に集中したグローバル | 中期(2〜4年) |
| Cat-1bisモジュールコストの低下 | +2.2% | 中国とインドで最大の数量インパクトを伴うグローバル | 短期(2年以内) |
| マルチカントリーコネクティビティオーケストレーションに対するエンタープライズ需要 | +2.0% | 特に北米と欧州のグローバル | 短期(2年以内) |
| 資産追跡とサプライチェーン可視性の要件 | +1.8% | グローバル | 短期(2年以内) |
| コネクティビティロックインのeSIMおよびiSIMベースの削減 | +1.5% | アジア太平洋と欧州での早期利益を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中堅エンタープライズデバイスへの5G RedCap展開
5G Reduced Capability(RedCap)は、これまでLTE Cat-3およびCat-4技術依存していたデバイスカテゴリに5Gコネクティビティを拡張します。グローバルモバイルサプライヤーズアソシエーションは、2025年4月時点で21カ国の30のオペレーターがRedCapに投資していることを確認しており、China Mobile、STC Kuwait、T-Mobile USによる展開が含まれます。[1] RedCapの商用展開は、オペレーターがデバイス能力、消費電力、機器コストのバランスを必要とする中堅IoTアプリケーション向けにこの技術を位置付け始めていることを示しています。エンタープライズセルラーIoTコネクティビティ市場は、RedCapが低電力ネットワークが提供するよりも多くの容量を必要とするデバイスに対してより実用的なアップグレードオプションを生み出すことで恩恵を受けることができます。Release 18のeRedCapはLTE Cat-1およびCat-1bisデバイスクラス向けにこの技術をさらに簡素化し、e& UAEは2026年にライブネットワーク上でeRedCapをテストしました。この進展により、大量の接続資産を管理する組織のデバイスポートフォリオの複雑さを軽減できます。
スマートメータリングおよびスマートシティコネクティビティの義務化
スマートメータリング政策は、公益事業のアップグレードが長い運用寿命と信頼性の高いリモート通信を必要とするため、セルラーデバイスへの安定した需要を生み出します。英国の2025年以降の政策フレームワークは、エネルギー供給業者に対して2033年までに2Gおよび3G接続のメーターを交換することを義務付けており、国内展開は2030年までに完了する予定です。[2] インドは2025年12月までに国家スキームの下で5.28 クロール のスマートメーターを展開しており、改訂配電セクタースキームの下で19.79 クロール の消費者をカバーするという目標に対して進捗しています。[3] ブラジルの2026年の省令は、電力配電エリアにおける高度なメータリングの年間目標を設定し、デジタルメータリングインフラの使用を強化しました。これらの要件は、コネクティビティをオプションの技術購入ではなくグリッドの近代化に必要な部分にすることで、エンタープライズセルラーIoTコネクティビティ市場を拡大します。これらのエリアでのより広範なセルラーの利用可能性は、資産追跡や環境監視の展開もサポートできます。
Cat-1bisモジュールコストの低下
Cat-1bisモジュール価格の低下により、大量かつコスト重視のデバイスプログラムにとってセルラーコネクティビティがより手の届きやすいものになっています。シングルアンテナ設計とチップセット統合の向上により、従来のCat-1モジールと比較してコンポーネント要件が削減されます。この変化により、接続されたPOS端末、スマートラベル、建物センサー、および同様の中程度のデータデバイスの経済性が向上します。エンタープライズセルラーIoTコネクティビティ市場は、これらのオプションのデバイスコストが低かったために以前は低電力広域オプションを使用していたアプリケーションに到達できるようになります。機器コストの低下は、適切なサービスプラン、デバイス管理、ローカル認証の必要性を排除するものではありません。しかし、中国とインドの小規模展開やコスト重視の顧客に対応するプロバイダーにとっては容易になります。
マルチカントリーコネクティビティオーケストレーションに対するエンタープライズ需要
複数の国でデバイスを運用する組織は、データレジデンシールール、ローミング制限、ローカルSIM登録要件を管理する必要があります。コネクティビティオーケストレーションプラットフォームは、SIMライフサイクル管理とeSIMプロビジョニングを一元化することでこの負担に対処します。Tata CommunicationsとCiscoは2025年9月に、Tata CommunicationsのMOVEソリューションがCiscoのIoTコントロールセンターに組み込まれ、200カ国以上にわたる3億5,000万以上のeSIMオペレーティングシステムインスタンスをサポートすることを発表しました。Ciscoのプラットフォームは、発表時点で32,000以上のエンタープライズと2億7,000万のSIM IoTデバイスにサービスを提供していました。[4] エンタープライズセルラーIoTコネクティビティ市場は、使いやすい管理機能、より深い統合、マルチキャリアの柔軟性を備えたプラットフォームへと移行しています。クロスボーダーコネクティビティの運用を容易にするプロバイダーは、SIM容量のみを販売するプロバイダーよりも永続的な顧客関係を構築できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモートの5Gおよび高データ展開におけるバッテリー寿命の制約 | -1.8% | 特にアジア太平洋の遠隔地とアフリカのグローバル | 中期(2〜4年) |
| 2Gおよび3Gサンセットに関連するレトロフィットコスト | -1.5% | 欧州、北米、南米 | 短期(2年以内) |
| セルラーIoTチップセットおよびマチュアノードの供給変動 | -1.2% | 特に北米とアジア太平洋のグローバル | 短期(2年以内) |
| 断片化したセキュリティ、認証、データレジデンシー要件 | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リモートの5Gおよび高データ展開におけるバッテリー寿命の制約
消費電力は、充電やバッテリー交換が困難な遠隔地で動作するバッテリー駆動デバイスにとって依然として制約となっています。2025年のInformationの研究では、セルラーIoT設計はデバイスの耐久性を向上させるために受信機の消費電力を慎重に管理する必要があることが示されました。2025年のIEEEの研究でも、5Gスタンドアロンの省エネアプローチはレイテンシーと信頼性の要件とのバランスを取る必要があることが示されました。エンタープライズセルラーIoTコネクティビティ市場は、そのため低電力センサーと高データ機器の両方に対して多様なネットワークオプションを引き続きサポートしています。多くのエンタープライズは、制約のあるセンサーにはNB-IoTまたはLTE-Mを使用し、中程度のデータデバイスにはCat-1bisまたはRedCapを使用しています。eRedCapの5MHz設計はエネルギー需要の削減に役立ちますが、より広範な利益は新しいチップセットが商業規模に達することに依存しています。
2Gおよび3Gサンセットに関連するレトロフィットコスト
2Gおよび3Gネットワークの廃止は、長期的なレガシーサポートを前提に設計されたフリートにアップグレードコストをもたらします。モジュールの交換には、車両や遠隔機器のラジオ、SIM、ファームウェアを交換するための現地訪問が必要になる場合があり、広範囲に分散した資産全体でこれらの活動を調整することは困難です。最大のコスト負担は、リモートソフトウェアアップデートではなく、定期メンテナンス訪問中に物理的な交換を実施しなければならない場合に生じる可能性があります。このようなコストは、デバイスオーナーが明確な交換計画、正確なデバイスインベントリ、または機器を交換するための十分な運用時間を持っていない場合に近代化を遅らせる可能性があります。エンタープライズセルラーIoTコネクティビティ市場は、そのためハードウェア交換を定期メンテナンスサイクルと調整し、顧客が継続中のサービスへの中断を避けるのを支援する移行パスを提供する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスが収益をリードし、ソフトウェアが急速に拡大サービスは2026年のエンタープライズセルラーIoTコネクティビティ市場シェアの56.83%を占め、価値が初期機器販売時ではなく、日常的なコネクティビティ運用を通じた展開後にますます獲得されていることを確認しています。この位置は、特にプログラムが異なるネットワーク、デバイスタイプ、運用サイト、ローカル要件にまたがる場合に、一回限りのデバイス調達よりもマネージドコネクティビティ、アナリティクス、プロフェッショナルサポートへの明確な選好を反映しています。プロバイダーは、SIMを管理し、接続品質を監視し、展開作業をサポートし、顧客のデバイスフリート全体のサービス問題を解決することで継続的な収益を得ます。これらの運用活動は日常のワークフローに組み込まれることが多く、継続的なサービス関係の価値を高め、システムが使用中になると交換をより困難にします。ハードウェアは依然として必要です。なぜなら、新しい接続デバイスはそれぞれ、後でサービスがサポートするインストールベースに貢献するからです。
ソフトウェアは2032年にかけてCAGR 17.18%で成長すると予測されており、エンタープライズが大規模なデバイスフリートの監視と管理を容易にするためにソフトウェアレイヤーを使用しています。AI対応コネクティビティツール、eSIMオーケストレーション、エッジ統合により、特に顧客が複数のサプライヤーと国にわたる可視性を必要とする場合に、ソフトウェアがデバイス運用においてより重要になっています。これらのシステムは、エンタープライズがネットワーク品質を監視し、デバイスプロファイルを整理し、運用を中断する前にデバイスの問題を特定し、フリート全体に一貫して適用されるポリシーを設定するのに役立ちます。エンタープライズセルラーIoTコネクティビティ市場は、個別の運用プセスを必要とせずに複数のキャリアにわたって顧客が使用できるソフトウェアツールとマネージドコネクティビティを組み合わせるプロバイダーを優遇する可能性があります。Cat-1bisおよびRedCapモジュールのコモディティ化はハードウェアに価格圧力をかけ、サービス品質、プラットフォーム統合、ソフトウェア機能をより重要な差別化の源泉にしています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ネットワークタイプ別:
プライベートセルラーネットワークが最速の拡大を記録公共セルラーネットワークは2026年の収益の79.36%を占め、単一サイトを超えて運用される資産の接続における確立された役割を反映しています。カバレッジがすでに存在し、組織がデバイスを接続する前に専用インフラを構築することを避けられるため、非クリティカルな展開では通常の選択肢であり続けています。公共ネットワークは、特にデバイスが都市、地域、または国内ネットワークを移動する場合に、比較的シンプルな展開モデルでモバイル資産、分散センサー、多くのテレマティクスアプリケーションをサポートします。その広範なリーチにより、エンタープライズは基盤となる無線ネットワークを管理することなく、広大な地理的エリアにわたって機器を接続できます。輻輳、制御、予測可能なオンサイトパフォーマンス、またはローカルデータ処理要件がプロジェクトの中心である場合には、適さない可能性があります。
プライベートセルラーネットワークは2032年にかけてCAGR 17.32%で拡大すると予測されています。プライベートネットワークのエンタープライズセルラーIoTコネクティビティ市場規模は、制御されたカバレッジ、予測可能なパフォーマンス、および一般公衆トラフィックからの分離を必要とする製造、物流、重要インフラプログラムによってサポートされています。2025年第1四半期までに、約80カ国の1,700以上の組織がプライベートLTEまたは5Gネットワークを展開していました。Nokiaは、プライベートワイヤレス採用者の87%が1年以内に投資回収を達成し、81%が予想より低いセットアップコストを報告したことを発見しました。コネクティビティアグリゲーションは、エンタープライズが完全なプライベートネットワークを構築せずにマルチキャリアの耐障害性を必要とする場合にも重要であり、GSMAのSGP.32フレームワークはeSIMベースの複数のオペレータープロファイル管理を通じてこのモデルをサポートしています。
企業規模別:
大企業が需要を支え、中小企業がアクセスを獲得大企業は2026年の収益の65.47%を占め、施設、車両、機器、従業員を接続する広範なプログラムに資金を提供する能力を反映しています。マルチサイトプライベートネットワーク、エンタープライズSIM契約、プラットフォーム統合には、大規模な組織がより持ちやすい投資と専門チームが必要です。自動車メーカー、グローバル物流オペレーター、エネルギー公益事業者も長年にわたって接続デバイスフリートを構築しており、実質的なインストールベースを持っています。そのインストールベースは、各デバイスのライフサイクル全体にわたるマネージドサービス、ソフトウェア、ネットワークアップグレード、運用変更のサポートへの継続的な需要を生み出します。エンタープライズセルラーIoTコネクティビティ市場は、これらの組織のプログラムが多くのデバイス、多数の運用拠点、複雑な運用要件を含むため、これらの組織と密接に結びついています。
中小企業は2032年にかけてCAGR 16.87%で拡大すると予測されています。モジュールコストの低下、固定価格のコネクティビティオファー、クラウドベースの管理ツールにより、専門の通信スタッフを雇用していない可能性のある小規模組織の技術的・財務的障壁が低下しています。産業用中小企業向けのRedCap検証は、プロバイダーがこの顧客グループ向けの技術オプションを開発していることを示しています。エンタープライズセルラーIoTコネクティビティ市場は、プロバイダーが内部通信知識の必要性を減らし、標準化された展開オプションを提供することで、より多くの小規模バイヤーに到達できます。小規模チームは多くの場合、広範なカスタマイズ、長い実装、または複雑なキャリア交渉なしに機能するソリューションを必要とするため、使いやすさと総所有コストが特に重要です。
アプリケーション別:
コネクテッドモビリティがリードし、産業自動化が加速コネクテッドモビリティは2026年の収益27.64%を占め、長年確立された車両テレマティクスと新しいコネクテッド輸送サービスの両方によってサポートされています。車両テレマティクス、フリート管理、無線アップデート、車両対あらゆるもの通信はすべて、車両が異なるカバレッジエリアを移動する際に動作できる信頼性の高いセルラーリンクに依存しています。オペレーターと車両メーカーは、いくつかの市場で2030年から始まると予想されるLTEシャットダウンにも備えており、これにより技術移行が既存フリートの計画課題となっています。車両対あらゆるもの通信サービスの継続的な商業開発は、コネクティビティが輸送運用とより密接に統合されていることを示しています。エンタープライズセルラーIoTコネクティビティ市場は、各接続車両が接続管理、セキュリティ、プラットフォームサポート、定期的な技術アップグレードの数年間のサービス管理を必要とする可能性があるため、このインストールベースから恩恵を受けます。
産業監視・自動化は2032年にかけてCAGR 17.26%で拡大すると予測されています。プライベート5Gは、一貫したオンサイトカバレッジ、低干渉、運用制御が必要な場所で予知保全、デジタルツイン、自律誘導車両の調整をサポートできます。資産追跡もCat-1bisコストの低下から恩恵を受けており、コンテナ、パレット、レンタル機器、および単一の固定サイトを超えて移動するその他の資産にとってセルラーコネクティビティがより実現可能になっています。MaerskのNokiaのプライベートワイヤレス契約(450隻のフリート向け)は、リアルタイムの貨物追跡にセルラー技術を使用する例を示しています。スマートメータリングは公益事業において大規模な展開量を生み出し、ヘルスケアは厳格なコンプライアンスニーズと信頼性の高いデバイスコネクティビティへの厳しい要件を持つより高価値な分野であり続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車・輸送がリードし、製造がスケールアップ自動車・輸送は2026年の収益の29.18%を占め、組み込みテレマティクスとコネクテッドビークル機能への10年間の支出によってサポートされています。この位置は、車両の運用寿命全体にわたって情報を提供できる組み込みテレマティクスとますます高機能化するコネクテッドビークルプラットフォームへの長年の投資を反映しています。フリートオペレーターは位置、状態、ルートデータを必要とし、車両メーカーは診断、ソフトウェアアップデート、顧客サービス、増大する車両フリートの管理にセルラーリンクを使用しています。5G自動車協会の2030年ロードマップは、2026年から2029年にかけて商用車における5G車両対あらゆるもの通信の大量展開が予想される期間を説明しています。これらのニーズにより、自動車・輸送はエンタープライズセルラーIoTコネクティビティ市場の中心的な需要基盤となっており、コネクティビティは日常のフリート運用と長期的な車両サポートの両方に不可欠です。
製造・産業は2032年にかけてCAGR 17.21%で拡大すると予測されています。製造施設全体でのプライベート5G展開は、生産サイトが限定的なパイロットからより大規模なコネクティビティプログラムへと移行していることを示しています。機器サプライヤーも複数の国にわたってプライベート5Gインフラを拡大しており、メーカーにローカルネットワーク設計のより多くのオプションを提供しています。エネルギーと公益事業は別の主要なエンドユーザーグループを構成しており、スマートメーターとグリッド監視は分散した顧客施設とネットワーク資産全体で大規模な低電力コネクティビティを必要とします。物流、ヘルスケア、その他の垂直市場は、サプライチェーン可視性、遠隔患者監視、安全なデバイス通信から恩恵を受ける運用システムを通じて需要を追加します。
地域分析
アジア太平洋地域 エンタープライズ セルラー IoT コネクティビティ市場
アジア太平洋地域は2026年の収益の43.72%を占め、エンタープライズ セルラー IoT コネクティビティ市場において最大の地域セグメントとなっています。同地域は、大規模なセルラーデバイスベースと、インド、韓国、日本、中国における積極的な展開を組み合わせており、通信事業者、公益事業者、製造業者、物流組織がセルラー コネクティビティを多様な業務ニーズに活用しています。インドのスマートメータープログラムはデバイス需要の主要な推進力となっており、製造業者や物流事業者もセルラーネットワークを活用して、自動化、設備監視、分散型資産管理を支援しています。韓国おけるインダストリアル RedCap の取り組みは、同地域がネットワーク構築を超え、より専門的なビジネス展開へと移行しつつあることを示しています。
南北アメリカおよびヨーロッパ エンタープライズ セルラー IoT コネクティビティ市場
北米とヨーロッパは、成熟したエンタープライズ導入、自動車テレマティクス、技術移行、および複雑な展開に資金を提供できる組織基盤から引き続き恩恵を受けています。北米の主要通信事業者は、中間層 5G IoT サービスの初期商業プロバイダーの一つです。ヨーロッパの産業ユーザーも、オンサイトの制御、パフォーマンス、および自動化された業務のサポートを向上させるためにプライベートネットワークを採用しています。ヨーロッパの生産拠点における産業展開は、信頼性の高いカバレッジと業務制御が重要なセクターにおいて、プライベートワイヤレスがどのように活用されているかを示しています。南米は2Gおよび3G移行のコストによる即時的な圧力に直面していますが、スマートメーターの要件と物流アプリケーションは、通信事業者とデバイス所有が交換計画を調整する際に、長期的な普及を支援することができます。
中東・アフリカ エンタープライズ セルラー IoT コネクティビティ市場
中東は2032年までに17.08%のCAGRで拡大すると予測されており、エンタープライズ セルラー IoT コネクティビティ市場における主要な成長エリアとなっています。国家デジタル化計画と地域の5G投資が、湾岸協力会議全域における産業ユースケースを支援しており、エネルギー、物流、公共インフラがセキュアなコネクテッドデバイスへの明確なニーズを生み出しています。中東・北アフリカの851社のエンタープライズを対象としたGSMAの調査では、サウジアラビアにおけるIoT投資の回収期間が3.3年と予測されており、地域平均の4.7年と比較して短くなっています。アフリカでは、南アフリカとナイジェリアにおける公益事業の展開から支援を得ており、コネクテッドメーターとリモートインフラ監視が関連性を持っています。Vodafone IoT と Iridium は2025年にNTN NB-IoT統合を発表し、2026年の商業ローンチを予定しており、地上ネットワークを超えたカバレッジオプション拡大し、リモートユースケースのリーチを向上させています。
競合環境
エンタープライズセルラーIoTコネクティビティ市場は中程度に集中しています。Vodafone、AT&T、Verizon、China Mobile、Deutsche Telekomは、ネットワーク規模、国際的なリーチ、ビジネス顧客との確立された関係、および複数の運用拠点にまたがる大規模プログラムをサポートする能力で競合しています。Vodafoneは2億3,000万以上のIoT接続を報告し、2026年のGartner Magic Quadrant for Managed IoT Connectivity Servicesで12年連続リーダーに選ばれました。大規模なオペレーターは、広範なデバイスフリートと厳格な運用要件を持つ顧客に対して、アクセス、マネージドサービス、アカウントサポート、ネットワーク専門知識をバンドルできます。彼らの主な課題は、顧客の日常管理に複雑さを加えることなく、複数のネットワークと国にわたる柔軟で開発者フレンドリーなシステムへの要求に応えることです。
KORE、emnify、floLIVE、Soracom、Eseye、Wireless LogicなどのIoTに特化したモバイル仮想ネットワークオペレーターは、クラウドネイティブプラットフォームとアプリケーションプログラミングインターフェースサポートを通じて競合しています。彼らの価値提案は、マルチキャリア管理、よりシンプルな統合、および個別のコネクティビティ契約を維持せずに複数の市場でローカルコンプライアンスを必要とする顧客をサポートする能力に集中しています。SGP.32は物理SIMの交換なしにオペレータープロファイルの切り替えを可能にするため重要です。KOREとKigenは2026年4月にSGP.32準拠のコネクティビティソリューションのポートフォリオを発表し、同年後半に商用提供を計画しています。エンタープライズセルラーIoTコネクティビティ市場は、そのためプラットフォーム機能、プロファイル管理、サービスの柔軟性、無線カバレッジによってますます形成されています。
戦略的活動はハードウェアとサービスにも及んでいます。KOREは2026年7月に、Searchlight Capital PartnersとAbry Partnersのサポートを受けて、726 ミリオン 米ドルのエンタープライズバリューで非公開化取引を完了しました。Texas Instrumentsは2026年2月に、接続デバイスの可用性と経済性に関連するアナログ処理とワイヤレスシステムオンチップ機能を統合するために、75 ビリオン 米ドルでSilicon Labsを買収することに合意しました。NokiaのMaerskとの取り組みは、エンタープライズセルラーIoTコネクティビティ市場がデバイス、ネットワークシステム、運用環境にわたる統合デリバリーを求める中で、機器サプライヤーがエンタープライズ物流展開においても役割を構築していることを示しています。
エンタープライズセルラーIoTコネクティビティ産業リーダー
-
Vodafone Group plc
-
AT&T Inc.
-
Verizon Communications Inc.
-
China Mobile Limited
-
Deutsche Telekom AG
- 注:主要企業の掲載順は順位を示すものではありません。
エンタープライズ セルラー IoT コネクティビティ市場 このレポートでカバーされる企業
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom (Hong Kong) Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB (Tele2 IoT)
最近の産業開発事情 エンタープライズ セルラー IoT コネクティビティ市場
- 2026年9月:KajeetとHeddianは戦略的合意を発表し、HeddianがKajeetのプライベートワイヤレス展開事業を買収する一方、KajeetはSentinelコネクティビティ管理プラットフォームをライセンス供与し、Kajeetをソフトウェアオーケストレーションに集中させ、エンタープライズプライベートワイヤレス展開向けのHeddianのマネージドサービスを拡大します。
- 2026年7月:KORE Group Holdings Inc.は、Searchlight Capital PartnersとAbry Partnersに支援され、約726 ミリオン 米ドルのエンタープライズバリューで非公開化取引を完了し、SGP.32ベースのオーケストレーションと地理的拡大を加速するための資本を提供しました。
- 2026年4月:KORE Group Holdings Inc.とArm Kigenは、SGP.32準拠のコネクティビティソリューションのポートフォリオを発表し、2026年後半に商用提供を計画しており、耐障害性のあるマルチネットワークアプローチ、合理化されたローミング、インテリジェントフェイルオーバーを備えたローカルコネクティビティを必要とするグローバルエンタープライズ展開をターゲットとしています。
- 2026年3月:Soracom, Inc.は、Mobile World Congress 2026において、単一のIoT eSIM上の複数のオペレータープロファイルの動的なリモート管理と切り替えのためのSGP.32互換プラットフォームであるConnectivity Hypervisorの先行予約を開始し、エンタープライズが地域とアプリケーションニーズに応じてコネクティビティを最適化しながら、グローバルに単一のデバイスSKUを維持できるようにしました。
グローバルエンタープライズセルラーIoTコネクティビティ市場レポートの範囲
エンタープライズセルラーIoTコネクティビティ市場レポートは、提供内容(ハードウェア、ソフトウェア、サービス)、ネットワークタイプ(公共セルラーネットワーク、プライベートセルラーネットワーク、コネクティビティアグリゲーションネットワーク)、企業規模(大企業、中小企業)、アプリケーション(資産追跡、スマートメータリング、産業監視・自動化、コネクテッドモビリティ、ヘルスケアコネクティビティ、その他のアプリケーション)、エンドユーザー産業(自動車・輸送、エネルギー・公益事業、製造・産業、物流・サプライチェーン、ヘルスケア・ライフサイエンス、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 公共セルラーネットワーク |
| プライベートセルラーネットワーク |
| コネクティビティアグリゲーションネットワーク |
| 大企業 |
| 中小企業 |
| 資産追跡 |
| スマートメータリング |
| 産業監視・自動化 |
| コネクテッドモビリティ |
| ヘルスケアコネクティビティ |
| その他のアプリケーション |
| 自動車・輸送 |
| エネルギー・公益事業 |
| 製造・産業 |
| 物流・サプライチェーン |
| ヘルスケア・ライフサイエンス |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 提供内容別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ネットワークタイプ別 | 公共セルラーネットワーク | |
| プライベートセルラーネットワーク | ||
| コネクティビティアグリゲーションネットワーク | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 資産追跡 | |
| スマートメータリング | ||
| 産業監視・自動化 | ||
| コネクテッドモビリティ | ||
| ヘルスケアコネクティビティ | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| エネルギー・公益事業 | ||
| 製造・産業 | ||
| 物流・サプライチェーン | ||
| ヘルスケア・ライフサイエンス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
エンタープライズセルラーIoTコネクティビティ市場の規模はどのくらいですか?
エンタープライズセルラーIoTコネクティビティ市場は、2027年の9.78 ビリオン 米ドルから2032年までに19.74 ビリオン 米ドルに達すると予測されており、CAGRは15.44%です。需要は、マネージドコネクティビティ、モジュールコストの低下、および公益事業、輸送、物流、生産サイト全体でのセルラーリンクの使用によってサポートされています。予測はまた、エンタープライズがデバイスプロファイルの整理、接続品質の監視、ネットワーク変更の処理、複数の拠点または国にわたって動作する機器のサポートを支援するプラットフォームソフトウェアの使用増加を反映しており、プロバイダーが初期デバイス接続が確立、管理、運用ワークフローに統合された後も継続的な技術サポートと管理サービスを提供できるようにしています。
エンタープライズによるセルラーIoTコネクティビティの採用を促進しているものは何ですか?
5G RedCap、スマートメーターの展開、Cat-1bisコストの低下、およびマルチカントリーコネクティビティを管理するプラットフォームが採用をサポートています。これらの要因は、組織がより少ない数のシステムを通じてプロファイル、サプライヤー関係、デバイスライフサイクル、運用データを管理しながら、より広範なデバイスを接続するのに役立ちます。
エンタープライズセルラーIoTコネクティビティをリードする提供内容セグメントはどれですか?
サービスは2026年に56.83%のシェアでリードしており、マネージドコネクティビティ、アナリティクス、展開サポートへの需要を反映しています。この位置は、顧客が初期機器購入のみに焦点を当てるのではなく、ハードウェアが展開された後に大規模なデバイスフリートを運用・サポートするために必要な作業を重視していることを示しています。
最も速く拡大しているネットワークタイプはどれですか?
プライベートセルラーネットワークは、産業ユーザーが制御された信頼性の高いオンサイトカバレッジを求めるため、2032年にかけてCAGR 17.32%で拡大すると予測されています。このオプションは、ネットワーク制御、一貫したパフォーマンス、運用データの処理が重要な製造、物流、重要インフラ運用に特に関連しています。
最大の収益シェアを占めるアプリケーションはどれですか?
コネクテッドモビリティは2026年に27.64%のシェアを占め、テレマティクス、フリート管理、ソフトウェアアップデート、車両対あらゆるもの通信によってサポートされています。このアプリケーションは、車両オペレーターがネットワーク技術の変化に備える中で、接続管理、セキュリティ、定期的なデバイスアップグレードへの継続的な需要も生み出しています。
エンタープライズセルラーIoTコネクティビティで最も速く拡大している地域はどこですか?
中東は国家デジタル化計画と5G投資に支えられ、2032年にかけてCAGR 17.08%で拡大すると予測されています。エネルギー、物流、公共インフラの展開は、湾岸協力会議全体での産業用接続デバイスのユースケースの基盤を提供しています。