
Tamaño y Participación del Mercado de Conectividad Celular IoT Empresarial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.44 % |
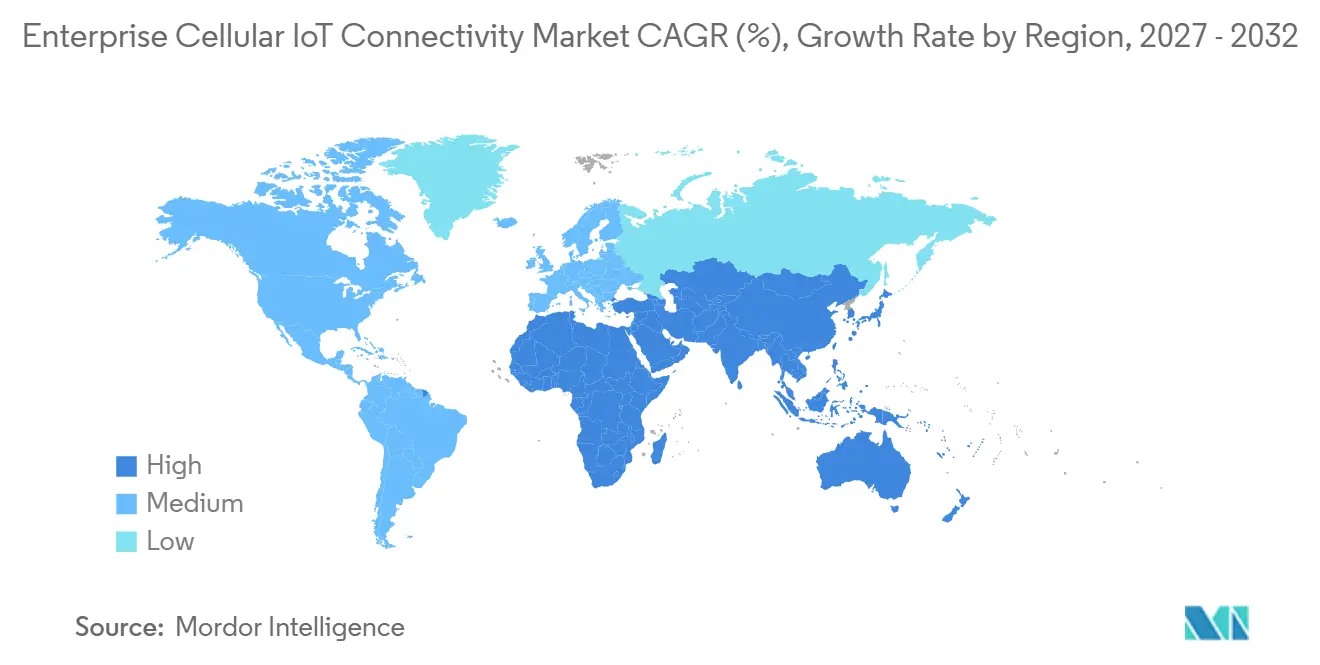
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
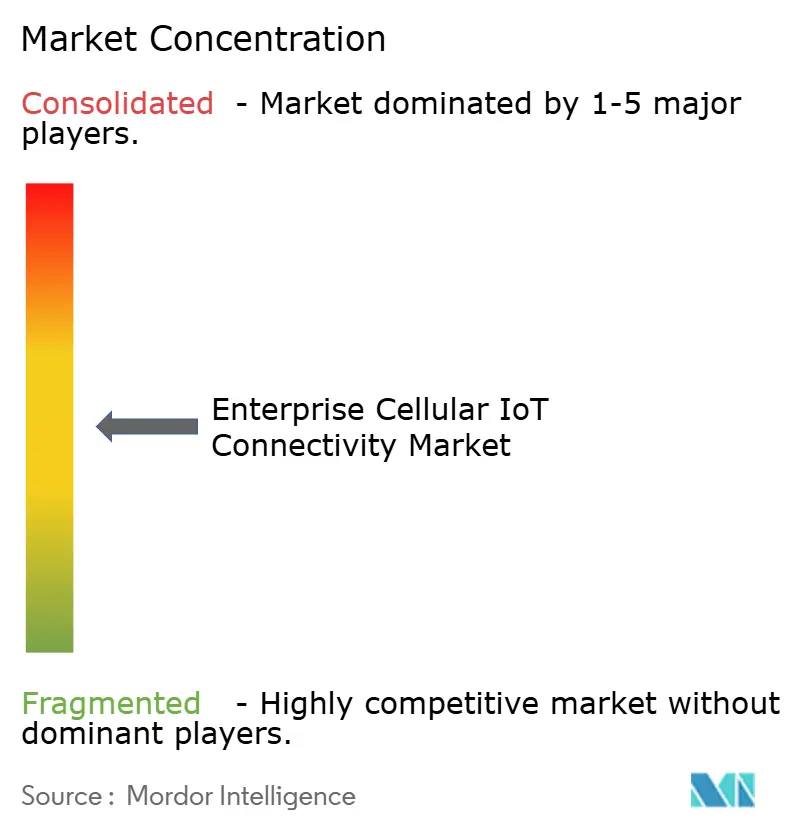
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Celular IoT Empresarial por Mordor Intelligence
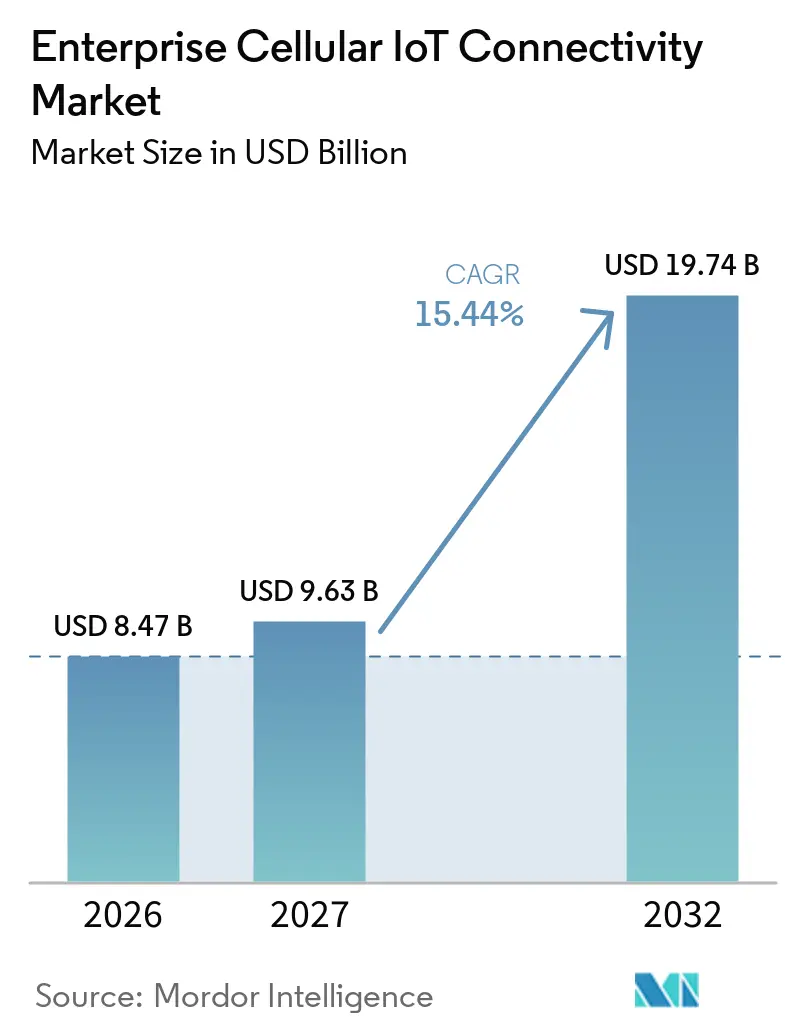
Se proyecta que el tamaño del Mercado de Conectividad Celular IoT Empresarial sea de 8,47 mil millones de USD en 2026, 9,63 mil millones de USD en 2027, y alcance 19,74 mil millones de USD en 2032, creciendo a una CAGR del 15,44% de 2027 a 2032. El mercado de conectividad celular IoT empresarial está siendo moldeado por la inversión en arquitectura 5G Standalone, la reducción de costos de módulos celulares y la demanda de plataformas gestionadas que coordinan varios operadores a través de una sola capa operativa, lo que puede simplificar el control de grandes flotas, reducir el trabajo necesario para gestionar acuerdos de servicio separados y brindar a los equipos operativos una visión más clara del estado de los dispositivos en distintas ubicaciones. Los compradores empresariales buscan cada vez más gestión de conectividad, análisis, soporte de implementación, controles de ciclo de vida e integración confiable con sus sistemas operativos existentes, en lugar de hardware independiente, lo que favorece los modelos de servicio recurrentes y hace que el uso diario de la plataforma, el soporte confiable y la compatibilidad con los procesos existentes sean más importantes en la selección de proveedores. Los operadores de red y los especialistas en conectividad están respondiendo con orquestación de eSIM, controles basados en la nube, soporte más amplio de dispositivos y sistemas que permiten a los clientes gestionar perfiles, políticas de servicio, datos de conectividad y relaciones con proveedores a través de menos herramientas operativas, con el lanzamiento comercial en 2025 del estándar SGP.32 de la GSMA que facilita el aprovisionamiento en múltiples países y una gestión más flexible de los perfiles de operador sin reemplazar las SIM físicas. El mercado de conectividad celular IoT empresarial también se beneficia de los despliegues en transporte, servicios públicos, logística e instalaciones de producción, donde los dispositivos conectados respaldan operaciones continuas, suministran datos operativos, ayudan a las organizaciones a monitorear equipos y activos que pueden estar ampliamente distribuidos, y reducen las brechas entre las operaciones físicas y los sistemas de gestión digital. Al mismo tiempo, las limitaciones de batería, el retiro de redes heredadas, los requisitos fragmentados de seguridad y certificación, y la incertidumbre en el suministro pueden aumentar el costo y la complejidad de las actualizaciones de dispositivos, particularmente cuando una organización debe mantener equipos más antiguos mientras introduce tecnología más nueva, coordinar reemplazos en grandes flotas instaladas y cumplir con los requisitos locales que difieren entre los países de operación.
Conclusiones Clave del Informe
- Por oferta, los servicios representaron el 56,83% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que el software se expanda a una CAGR del 17,18% hasta 2032.
- Por tipo de red, las redes celulares públicas representaron el 79,36% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que las redes celulares privadas se expandan a una CAGR del 17,32% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 65,47% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 16,87% hasta 2032.
- Por aplicación, la movilidad conectada representó el 27,64% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que el monitoreo industrial y la automatización se expandan a una CAGR del 17,26% hasta 2032.
- Por industria de usuario final, el sector automotriz y de transporte representó el 29,18% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que la manufactura e industria se expanda a una CAGR del 17,21% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,72% de la participación del mercado de conectividad celular IoT empresarial en 2026, mientras que se proyecta que Oriente Medio se expanda a una CAGR del 17,08% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de 5G RedCap hacia Dispositivos Empresariales de Nivel Medio | +2.8% | Global, con adopción temprana en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de Conectividad para Medición Inteligente y Ciudades Inteligentes | +2.5% | Global, concentrado en Asia del Sur, Europa y América del Sur | Mediano plazo (2-4 años) |
| Reducción de Costos de Módulos Cat-1bis | +2.2% | Global, con el mayor impacto en volumen en China e India | Corto plazo (≤ 2 años) |
| Demanda Empresarial de Orquestación de Conectividad Multinacional | +2.0% | Global, especialmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos de Seguimiento de Activos y Visibilidad de la Cadena de Suministro | +1.8% | Global | Corto plazo (≤ 2 años) |
| Reducción de la Dependencia de Conectividad Basada en eSIM e iSIM | +1.5% | Global, con ganancias tempranas en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de 5G RedCap hacia Dispositivos Empresariales de Nivel Medio
5G de Capacidad Reducida, o RedCap, extiende la conectividad 5G a categorías de dispositivos que anteriormente dependían de la tecnología LTE Cat-3 y Cat-4. La Asociación Global de Proveedores de Telefonía Móvil identificó 30 operadores en 21 países que invierten en RedCap a partir de abril de 2025, incluidos despliegues de China Mobile, STC Kuwait y T-Mobile US.[1] Los despliegues comerciales de RedCap muestran que los operadores están comenzando a posicionar la tecnología para aplicaciones IoT de nivel medio que requieren un equilibrio entre las capacidades del dispositivo, el consumo de energía y el costo del equipo. El mercado de conectividad celular IoT empresarial puede beneficiarse a medida que RedCap crea una opción de actualización más práctica para dispositivos que necesitan más capacidad de la que proporcionan las redes de baja potencia. El eRedCap de la Versión 18 simplifica aún más la tecnología para las clases de dispositivos LTE Cat-1 y Cat-1bis, mientras que e& UAE probó eRedCap en una red en vivo en 2026. Esta progresión puede reducir la complejidad del portafolio de dispositivos para las organizaciones que mantienen grandes cantidades de activos conectados.
Mandatos de Conectividad para Medición Inteligente y Ciudades Inteligentes
Las políticas de medición inteligente crean una demanda constante de dispositivos celulares porque las actualizaciones de servicios públicos requieren largas vidas operativas y comunicación remota confiable. El marco de política posterior a 2025 del Reino Unido exige que los proveedores de energía reemplacen los medidores conectados a 2G y 3G antes de 2033, con el despliegue doméstico a completarse para 2030.[2] India había desplegado 52,8 millones de medidores inteligentes bajo esquemas nacionales para diciembre de 2025, frente a un objetivo bajo el Esquema Revitalizado del Sector de Distribución de cubrir 197,9 millones de consumidores.[3] La ordenanza de Brasil de 2026 estableció objetivos anuales para la medición avanzada en áreas de distribución de electricidad, reforzando el uso de infraestructura de medición digital. Estos requisitos amplían el mercado de conectividad celular IoT empresarial al hacer de la conectividad una parte requerida de la modernización de la red eléctrica en lugar de una compra tecnológica opcional. La mayor disponibilidad celular en estas áreas también puede respaldar despliegues de seguimiento de activos y monitoreo ambiental.
Reducción de Costos de Módulos Cat-1bis
Los precios más bajos de los módulos Cat-1bis están haciendo que la conectividad celular sea más accesible para programas de dispositivos de alto volumen y sensibles al costo. Los diseños de antena única y una mayor integración de chipsets reducen los requisitos de componentes en comparación con los módulos Cat-1 convencionales. Este cambio mejora la economía de los terminales de punto de venta conectados, etiquetas inteligentes, sensores de edificios y dispositivos similares de datos moderados. El mercado de conectividad celular IoT empresarial puede, por lo tanto, alcanzar aplicaciones que anteriormente utilizaban opciones de área amplia de baja potencia porque esas opciones tenían costos de dispositivo más bajos. Los costos de equipo más bajos no eliminan la necesidad de planes de servicio adecuados, gestión de dispositivos y certificación local. Sin embargo, facilita que los proveedores atiendan despliegues más pequeños y clientes sensibles al precio en China e India.
Demanda Empresarial de Orquestación de Conectividad Multinacional
Las organizaciones que operan dispositivos en varios países deben gestionar reglas de residencia de datos, restricciones de itinerancia y requisitos de registro de SIM locales. Las plataformas de orquestación de conectividad abordan esta carga centralizando los controles del ciclo de vida de la SIM y el aprovisionamiento de eSIM. Tata Communications y Cisco anunciaron en septiembre de 2025 que la solución MOVE de Tata Communications se integraría en el Centro de Control IoT de Cisco, respaldando más de 350 millones de instancias de sistemas operativos de eSIM en más de 200 países. La plataforma de Cisco atendía a más de 32.000 empresas y 270 millones de dispositivos IoT con SIM en el momento del anuncio.[4] El mercado de conectividad celular IoT empresarial se está orientando hacia plataformas con controles utilizables, integraciones más profundas y flexibilidad multioperador. Los proveedores que faciliten la operación de la conectividad transfronteriza pueden desarrollar relaciones con los clientes más duraderas que los proveedores que solo venden capacidad de SIM.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Duración de Batería en Despliegues 5G Remotos y de Alto Consumo de Datos | -1.8% | Global, especialmente en Asia-Pacífico remota y África | Mediano plazo (2-4 años) |
| Costos de Modernización Relacionados con el Cierre de Redes 2G y 3G | -1.5% | Europa, América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad en el Suministro de Chipsets IoT Celulares y Nodos Maduros | -1.2% | Global, particularmente América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos Fragmentados de Seguridad, Certificación y Residencia de Datos | -0.9% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Duración de Batería en Despliegues 5G Remotos y de Alto Consumo de Datos
El consumo de energía sigue siendo una restricción para los dispositivos alimentados por batería que operan en ubicaciones remotas donde la carga o el reemplazo de la batería es difícil. Un estudio de 2025 publicado en Information encontró que el diseño de IoT celular debe gestionar cuidadosamente el consumo de energía del receptor para mejorar la resiliencia del dispositivo. Un estudio del IEEE de 2025 también encontró que los enfoques de ahorro de energía para 5G Standalone deben equilibrarse con los requisitos de latencia y confiabilidad. El mercado de conectividad celular IoT empresarial, por lo tanto, continúa respaldando diversas opciones de red para sensores de baja potencia y equipos de alto consumo de datos. Muchas empresas utilizan NB-IoT o LTE-M para sensores con restricciones, mientras que utilizan Cat-1bis o RedCap para dispositivos de datos moderados. El diseño de 5 MHz de eRedCap puede ayudar a reducir la demanda de energía, pero las ganancias más amplias dependen de que los chipsets más nuevos alcancen escala comercial.
Costos de Modernización Relacionados con el Cierre de Redes 2G y 3G
El retiro de las redes 2G y 3G genera costos de actualización para las flotas que fueron diseñadas en torno al soporte heredado a largo plazo. Los reemplazos de módulos pueden requerir visitas in situ para reemplazar radios, SIM y firmware en vehículos o equipos remotos, y esas actividades pueden ser difíciles de coordinar en activos ampliamente distribuidos. La mayor carga de costos puede surgir cuando el reemplazo físico debe realizarse durante una visita de mantenimiento programada en lugar de mediante una actualización de software remota. Dichos costos pueden retrasar la modernización cuando los propietarios de dispositivos carecen de un plan de reemplazo claro, un inventario preciso de dispositivos o tiempo operativo suficiente para reemplazar el equipo. El mercado de conectividad celular IoT empresarial debe, por lo tanto, ofrecer rutas de migración que coordinen el reemplazo de hardware con los ciclos de mantenimiento programados y ayuden a los clientes a evitar interrupciones en los servicios en curso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
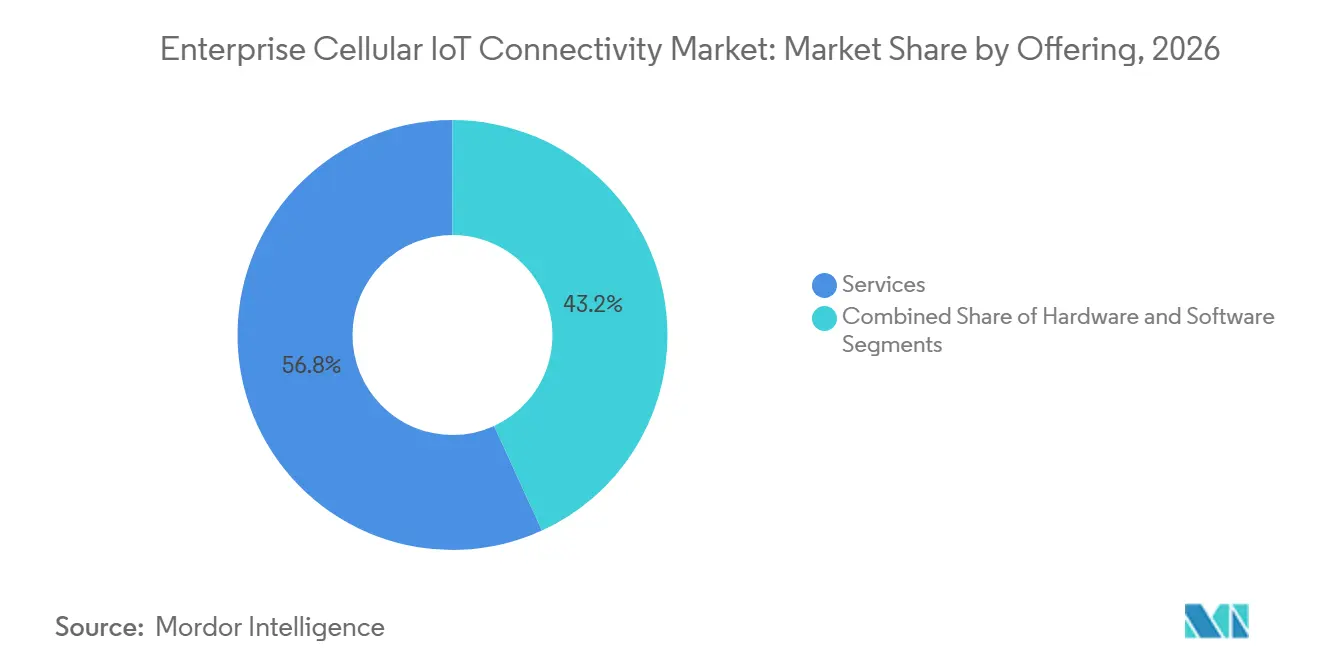
Los Servicios Lideran los Ingresos Mientras el Software se Expande RápidamenteLos servicios representaron el 56,83% de la participación del mercado de conectividad celular IoT empresarial en 2026, confirmando que el valor se captura cada vez más después del despliegue a través de las operaciones de conectividad diarias en lugar de en la venta inicial del equipo. Esta posición refleja una clara preferencia por la conectividad gestionada, el análisis y el soporte profesional sobre la adquisición única de dispositivos, particularmente cuando un programa abarca diferentes redes, tipos de dispositivos, sitios operativos y requisitos locales. Los proveedores obtienen ingresos recurrentes cuando gestionan SIM, monitorean la calidad de la conexión, respaldan el trabajo de despliegue y resuelven problemas de servicio en toda la flota de dispositivos de un cliente. Estas actividades operativas a menudo están integradas en los flujos de trabajo diarios, lo que aumenta el valor de una relación de servicio continua y hace que el reemplazo sea más difícil una vez que los sistemas están en uso. El hardware sigue siendo necesario porque cada nuevo dispositivo conectado contribuye a la base instalada que los servicios respaldan posteriormente.
Se proyecta que el software crezca a una CAGR del 17,18% hasta 2032, a medida que las empresas utilizan capas de software para facilitar el monitoreo y la gestión de grandes flotas de dispositivos. Las herramientas de conectividad habilitadas por IA, la orquestación de eSIM y la integración en el borde están haciendo que el software sea más importante para las operaciones de los dispositivos, particularmente donde los clientes requieren visibilidad en varios proveedores y países. Estos sistemas pueden ayudar a las empresas a monitorear la calidad de la red, organizar perfiles de dispositivos, identificar problemas de dispositivos antes de que interrumpan las operaciones y establecer políticas aplicadas de manera consistente en toda la flota. Es probable que el mercado de conectividad celular IoT empresarial recompense a los proveedores que combinen la conectividad gestionada con herramientas de software que los clientes puedan usar en múltiples operadores sin requerir procesos operativos separados. La mercantilización de los módulos Cat-1bis y RedCap ejerce presión sobre los precios del hardware, lo que hace que la calidad del servicio, la integración de la plataforma y las capacidades del software sean fuentes de diferenciación más importantes.

Por Tipo de Red:
Las Redes Celulares Privadas Registran la Expansión más RápidaLas redes celulares públicas representaron el 79,36% de los ingresos en 2026, lo que refleja su papel establecido en la conexión de activos que operan más allá de un único sitio. Siguen siendo la opción habitual para los despliegues no críticos porque la cobertura ya existe y las organizaciones pueden evitar construir infraestructura dedicada antes de conectar dispositivos. Las redes públicas respaldan activos móviles, sensores distribuidos y muchas aplicaciones de telemática con modelos de despliegue relativamente simples, especialmente cuando los dispositivos se desplazan por ciudades, regiones o redes nacionales. Su amplio alcance ayuda a las empresas a conectar equipos en grandes áreas geográficas sin tener que gestionar la red de radio subyacente. Pueden ser menos adecuadas donde la congestión, el control, el rendimiento predecible en el sitio o los requisitos de manejo de datos locales son fundamentales para el proyecto.
Se proyecta que las redes celulares privadas se expandan a una CAGR del 17,32% hasta 2032. El tamaño del mercado de conectividad celular IoT empresarial para redes privadas está respaldado por programas de manufactura, logística e infraestructura crítica que requieren cobertura controlada, rendimiento predecible y aislamiento del tráfico público general. Más de 1.700 organizaciones en casi 80 países habían desplegado redes LTE o 5G privadas para el primer trimestre de 2025. Nokia encontró que el 87% de los adoptantes de redes inalámbricas privadas lograron un retorno de la inversión en 1 año, y el 81% reportó costos de configuración inferiores a los esperados. La agregación de conectividad también importa donde las empresas necesitan resiliencia multioperador sin construir una red privada completa, y el marco SGP.32 de la GSMA respalda este modelo a través de la gestión basada en eSIM de múltiples perfiles de operador.
Por Tamaño de Empresa:
Las Grandes Empresas Anclan la Demanda Mientras las Empresas Más Pequeñas Ganan AccesoLas grandes empresas representaron el 65,47% de los ingresos en 2026, lo que refleja su capacidad para financiar programas amplios que conectan instalaciones, vehículos, equipos y empleados. Las redes privadas multisitio, los contratos de SIM empresariales y las integraciones de plataformas requieren inversión y equipos especializados que las organizaciones más grandes tienen más probabilidades de poseer. Los fabricantes de automóviles, los operadores logísticos globales y las empresas de servicios públicos de energía también han construido flotas de dispositivos conectados durante muchos años, lo que les otorga una base instalada sustancial. Sus bases instaladas crean una demanda continua de servicios gestionados, software, actualizaciones de red y soporte para cambios operativos a lo largo del ciclo de vida de cada dispositivo. El mercado de conectividad celular IoT empresarial sigue estrechamente vinculado a estas organizaciones porque sus programas involucran muchos dispositivos, numerosas ubicaciones operativas y requisitos operativos complejos.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 16,87% hasta 2032. La caída de los costos de los módulos, las ofertas de conectividad a precio fijo y las herramientas de gestión basadas en la nube reducen las barreras técnicas y financieras para las organizaciones más pequeñas que pueden no contar con personal especializado en telecomunicaciones. La validación de RedCap para pequeñas y medianas empresas industriales demuestra que los proveedores están desarrollando opciones tecnológicas para este grupo de clientes. El mercado de conectividad celular IoT empresarial puede llegar a más compradores pequeños cuando los proveedores reducen la necesidad de conocimientos internos de telecomunicaciones y ofrecen opciones de despliegue estandarizadas. La facilidad de uso y el costo total de propiedad son particularmente importantes porque los equipos pequeños a menudo necesitan soluciones que funcionen sin una personalización extensa, una implementación prolongada o negociaciones complejas con operadores.
Por Aplicación:
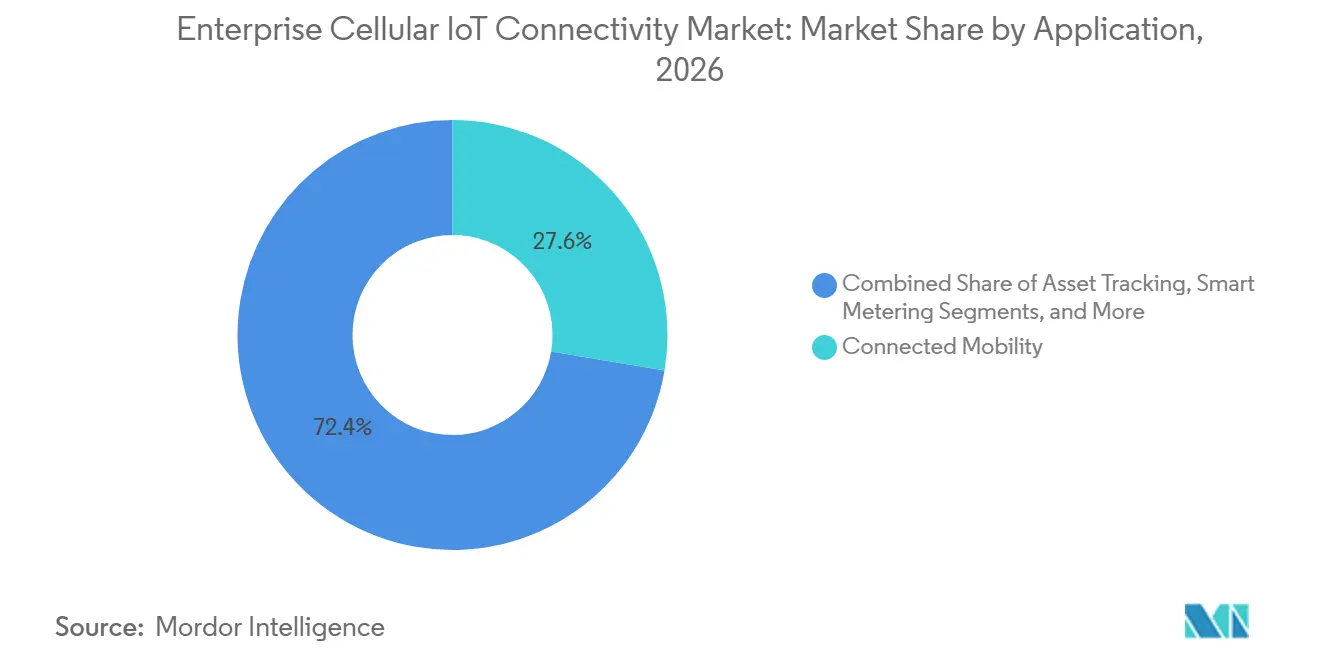
La Movilidad Conectada Lidera Mientras la Automatización Industrial se AceleraLa movilidad conectada representó el 27,64% de los ingresos en 2026, respaldada tanto por la telemática vehicular de larga data como por los nuevos servicios de transporte conectado. La telemática vehicular, la gestión de flotas, las actualizaciones inalámbricas y las comunicaciones vehículo a todo dependen de enlaces celulares confiables que puedan operar mientras los vehículos viajan por diferentes áreas de cobertura. Los operadores y fabricantes de vehículos también se están preparando para los cierres de LTE que se espera comiencen a partir de 2030 en varios mercados, lo que convierte la migración tecnológica en un problema de planificación para las flotas existentes. El continuo desarrollo comercial de los servicios de comunicación vehículo a todo muestra que la conectividad se está integrando más estrechamente con las operaciones de transporte. El mercado de conectividad celular IoT empresarial se beneficia de esta base instalada porque cada vehículo conectado puede necesitar años de gestión de servicios, controles de seguridad, soporte de plataforma y actualizaciones tecnológicas periódicas.
Se proyecta que el monitoreo industrial y la automatización se expandan a una CAGR del 17,26% hasta 2032. El 5G privado puede respaldar el mantenimiento predictivo, los gemelos digitales y la coordinación de vehículos guiados autónomos donde se necesitan cobertura consistente en el sitio, menor interferencia y control operativo. El seguimiento de activos también se beneficia de los menores costos de Cat-1bis, lo que hace que la conectividad celular sea más factible para contenedores, paletas, equipos de alquiler y otros activos que se desplazan más allá de un único sitio fijo. El contrato de redes inalámbricas privadas de Nokia para la flota de 450 buques de Maersk ilustra el uso de la tecnología celular para el seguimiento de carga en tiempo real. La medición inteligente crea volúmenes de despliegue significativos en los servicios públicos, mientras que la atención médica sigue siendo un área de mayor valor con exigentes necesidades de cumplimiento y estrictos requisitos de conectividad confiable de dispositivos.
Por Industria de Usuario Final:
Automotriz y Transporte Lidera Mientras la Manufactura EscalaEl sector automotriz y de transporte representó el 29,18% de los ingresos en 2026, respaldado por una década de gasto en telemática integrada y capacidades de vehículos conectados. Esta posición refleja una inversión de larga data en telemática integrada y plataformas de vehículos conectados cada vez más capaces que pueden proporcionar información a lo largo de la vida operativa de un vehículo. Los operadores de flotas necesitan datos de ubicación, condición y ruta, mientras que los fabricantes de vehículos utilizan enlaces celulares para diagnósticos, actualizaciones de software, servicios al cliente y la administración de flotas de vehículos en crecimiento. La hoja de ruta 2030 de la Asociación 5G Automotriz describió un período esperado de despliegue masivo de comunicaciones vehículo a todo con 5G en vehículos comerciales de 2026 a 2029. Estas necesidades hacen del sector automotriz y de transporte una base de demanda central para el mercado de conectividad celular IoT empresarial, ya que la conectividad es integral tanto para las operaciones diarias de la flota como para el soporte a largo plazo del vehículo.
Se proyecta que la manufactura e industria se expanda a una CAGR del 17,21% hasta 2032. Los despliegues de 5G privado en instalaciones de manufactura muestran que los sitios de producción están pasando de pilotos limitados hacia programas de conectividad a mayor escala. Los proveedores de equipos también están expandiendo la infraestructura de 5G privado en múltiples países, proporcionando a los fabricantes más opciones para el diseño de redes locales. La energía y los servicios públicos constituyen otro grupo importante de usuarios finales, ya que los medidores inteligentes y el monitoreo de la red eléctrica requieren conectividad de baja potencia a escala en instalaciones de clientes dispersas y activos de red. La logística, la atención médica y otros sectores verticales añaden demanda a través de la visibilidad de la cadena de suministro, el monitoreo remoto de pacientes y los sistemas operativos que se benefician de las comunicaciones seguras de dispositivos.
Análisis Geográfico
Mercado de Conectividad IoT Celular Empresarial en APAC
Asia-Pacífico representó el 43,72% de los ingresos en 2026, convirtiéndose en el segmento regional más grande del mercado de conectividad IoT celular empresarial. La región combina grandes bases de dispositivos celulares con despliegues activos en India, Corea del Sur, Japón y China, donde operadores, empresas de servicios públicos, fabricantes y organizaciones logísticas aplican la conectividad celular a diversas necesidades operativas. El programa de medidores inteligentes de India es un importante impulsor de la demanda de dispositivos, mientras que los fabricantes y operadores logísticos también utilizan redes celulares para respaldar la automatización, el monitoreo de equipos y la gestión de activos distribuidos. Las iniciativas de RedCap industrial en Corea del Sur también demuestran que la región está avanzando más allá de la construcción de redes hacia despliegues empresariales más especializados.
Mercado de Conectividad IoT Celular Empresarial en América y Europa
América del Norte y Europa continúan beneficiándose de la adopción empresarial madura, la telemática automotriz, la migración tecnológica y una base de organizaciones capaces de financiar despliegues complejos. Los principales operadores norteamericanos se encuentran entre los primeros proveedores comerciales de servicios IoT 5G de nivel intermedio. Los usuarios industriales de Europa también están adoptando redes privadas para mejorar el control en sitio, el rendimiento y el soporte para operaciones automatizadas. Los despliegues industriales en sitios de producción europeos demuestran cómo se está utilizando la conectividad inalámbrica privada en sectores donde la cobertura confiable y el control operativo son importantes. América del Sur enfrenta presión inmediata por los costos de las migraciones de 2G y 3G, aunque los requisitos de medidores inteligentes y las aplicaciones logísticas pueden respaldar la adopción a largo plazo cuando los operadores y los propietarios de dispositivos coordinen los planes de reemplazo.
Mercado de Conectividad IoT Celular Empresarial en MEA
Se proyecta que Oriente Medio se expandirá a una CAGR del 17,08% hasta 2032, convirtiéndose en una importante área de crecimiento dentro del mercado de conectividad IoT celular empresarial. Los planes nacionales de digitalización y la inversión regional en 5G están respaldando casos de uso industrial en todo el Consejo de Cooperación del Golfo, donde la energía, la logística y la infraestructura pública crean una necesidad clara de dispositivos conectados seguros. Una investigación de la GSMA que abarcó 851 empresas en Oriente Medio y Norte de África encontró un retorno proyectado de la inversión en IoT de 3,3 años en Arabia Saudita, en comparación con un promedio regional de 4,7 años. África está recibiendo apoyo de los despliegues de servicios públicos en Sudáfrica y Nigeria, donde los medidores conectados y el monitoreo remoto de infraestructura son relevantes. Vodafone IoT e Iridium anunciaron una integración NTN NB-IoT en 2025, prevista para su lanzamiento comercial en 2026, ampliando las opciones de cobertura más allá de las redes terrestres y mejorando el alcance de los casos de uso remotos.
Panorama Competitivo
El mercado de conectividad celular IoT empresarial está moderadamente concentrado. Vodafone, AT&T, Verizon, China Mobile y Deutsche Telekom compiten en escala de red, alcance internacional, relaciones establecidas con clientes empresariales y la capacidad de respaldar grandes programas que abarcan múltiples ubicaciones operativas. Vodafone reportó más de 230 millones de conexiones IoT y fue nombrada Líder en el Cuadrante Mágico de Gartner 2026 para Servicios de Conectividad IoT Gestionada por 12.º año consecutivo. Los operadores más grandes pueden agrupar acceso, servicios gestionados, soporte de cuentas y experiencia en redes para clientes con extensas flotas de dispositivos y estrictos requisitos operativos. Su principal desafío es atender las solicitudes de sistemas flexibles y amigables para desarrolladores en múltiples redes y países sin añadir complejidad a la gestión diaria del cliente.
Los operadores de red móvil virtual especializados en IoT, como KORE, emnify, floLIVE, Soracom, Eseye y Wireless Logic, compiten a través de plataformas nativas en la nube y soporte de interfaz de programación de aplicaciones. Su propuesta de valor se centra en controles multioperador, integración más sencilla y la capacidad de respaldar a clientes que necesitan cumplimiento local en varios mercados sin mantener acuerdos de conectividad separados. SGP.32 es importante porque permite el cambio de perfil de operador sin reemplazar la SIM física. KORE y Kigen anunciaron soluciones de conectividad compatibles con SGP.32 en abril de 2026, con disponibilidad comercial planificada para más adelante ese año. El mercado de conectividad celular IoT empresarial está, por lo tanto, cada vez más moldeado por las capacidades de la plataforma, la gestión de perfiles, la flexibilidad del servicio y la cobertura de radio.
La actividad estratégica también se extiende al hardware y los servicios. KORE completó su transacción de privatización en julio de 2026 a un valor empresarial de 726 millones de USD, con el respaldo de Searchlight Capital Partners y Abry Partners. Texas Instruments acordó adquirir Silicon Labs en febrero de 2026 por 7,5 mil millones de USD, reuniendo capacidades de procesamiento analógico y de sistema en chip inalámbrico que son relevantes para la disponibilidad y la economía de los dispositivos conectados. El trabajo de Nokia con Maersk muestra cómo los proveedores de equipos también están construyendo un papel en los despliegues logísticos empresariales, ya que el mercado de conectividad celular IoT empresarial exige una entrega integrada en dispositivos, sistemas de red y entornos operativos.
Líderes de la Industria de Conectividad Celular IoT Empresarial
-
Vodafone Group plc
-
AT&T Inc.
-
Verizon Communications Inc.
-
China Mobile Limited
-
Deutsche Telekom AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad IoT Celular Empresarial Empresas cubiertas en este informe
- Vodafone Group plc
- AT&T Inc.
- Verizon Communications Inc.
- China Mobile Limited
- China Unicom (Hong Kong) Limited
- Deutsche Telekom AG
- Telefonica, S.A.
- Orange S.A.
- Tata Communications Limited
- KORE Group Holdings, Inc.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Eseye Limited
- floLIVE Ltd.
- Soracom, Inc.
- Onomondo ApS
- Telit Cinterion
- Aeris Communications, Inc.
- Tele2 AB (Tele2 IoT)
Desarrollos recientes de la industria en Mercado de Conectividad IoT Celular Empresarial
- Septiembre de 2026: Kajeet y Heddian anunciaron un acuerdo estratégico bajo el cual Heddian adquiere el negocio de despliegue de redes inalámbricas privadas de Kajeet mientras Kajeet licencia su plataforma de gestión de conectividad Sentinel, concentrando a Kajeet en la orquestación de software y expandiendo los servicios gestionados de Heddian para despliegues de redes inalámbricas privadas empresariales.
- Julio de 2026: KORE Group Holdings Inc. completó su transacción de privatización a un valor empresarial de aproximadamente 726 millones de USD, respaldada por Searchlight Capital Partners y Abry Partners, proporcionando capital para acelerar la orquestación basada en SGP.32 y la expansión geográfica.
- Abril de 2026: KORE Group Holdings Inc. y Arm Kigen anunciaron un portafolio de soluciones de conectividad compatibles con SGP.32, con disponibilidad comercial planificada para más adelante en 2026, dirigidas a despliegues empresariales globales que requieren enfoques resilientes de múltiples redes, itinerancia simplificada y conectividad local con conmutación por error inteligente.
- Marzo de 2026: Soracom, Inc. abrió pedidos anticipados para su Hipervisor de Conectividad, una plataforma compatible con SGP.32 para la gestión remota dinámica y el cambio de múltiples perfiles de operador en una sola eSIM IoT, en el Congreso Mundial de Telefonía Móvil 2026, permitiendo a las empresas mantener un único SKU de dispositivo a nivel global mientras optimizan la conectividad por región y necesidad de aplicación.
Alcance del Informe Global del Mercado de Conectividad Celular IoT Empresarial
El Informe del Mercado de Conectividad Celular IoT Empresarial está segmentado por Oferta (Hardware, Software y Servicios), Tipo de Red (Redes Celulares Públicas, Redes Celulares Privadas y Redes de Agregación de Conectividad), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Seguimiento de Activos, Medición Inteligente, Monitoreo Industrial y Automatización, Movilidad Conectada, Conectividad para Atención Médica y Otras Aplicaciones), Industria de Usuario Final (Automotriz y Transporte, Energía y Servicios Públicos, Manufactura e Industrial, Logística y Cadena de Suministro, Atención Médica y Ciencias de la Vida y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Redes Celulares Públicas |
| Redes Celulares Privadas |
| Redes de Agregación de Conectividad |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Seguimiento de Activos |
| Medición Inteligente |
| Monitoreo Industrial y Automatización |
| Movilidad Conectada |
| Conectividad para Atención Médica |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Energía y Servicios Públicos |
| Manufactura e Industrial |
| Logística y Cadena de Suministro |
| Atención Médica y Ciencias de la Vida |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Red | Redes Celulares Públicas | |
| Redes Celulares Privadas | ||
| Redes de Agregación de Conectividad | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Seguimiento de Activos | |
| Medición Inteligente | ||
| Monitoreo Industrial y Automatización | ||
| Movilidad Conectada | ||
| Conectividad para Atención Médica | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz y Transporte | |
| Energía y Servicios Públicos | ||
| Manufactura e Industrial | ||
| Logística y Cadena de Suministro | ||
| Atención Médica y Ciencias de la Vida | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad celular IoT empresarial?
Se proyecta que el mercado de conectividad celular IoT empresarial alcance 19,74 mil millones de USD en 2032, desde 9,78 mil millones de USD en 2027, a una CAGR del 15,44%. La demanda está respaldada por la conectividad gestionada, los menores costos de módulos y el uso de enlaces celulares en servicios públicos, transporte, logística y sitios de producción. El pronóstico también refleja un mayor uso de software de plataforma que ayuda a las empresas a organizar perfiles de dispositivos, monitorear la calidad de la conexión, gestionar cambios de red y respaldar equipos que operan en varias ubicaciones o países, al tiempo que permite a los proveedores ofrecer soporte técnico continuo y servicios de gestión después de que la conexión inicial del dispositivo se establece, gestiona e integra con los flujos de trabajo operativos.
¿Qué está impulsando la adopción empresarial de la conectividad celular IoT?
5G RedCap, el despliegue de medidores inteligentes, los menores costos de Cat-1bis y las plataformas que gestionan la conectividad multinacional están respaldando la adopción. Estos factores ayudan a las organizaciones a conectar una gama más amplia de dispositivos mientras gestionan perfiles, relaciones con proveedores, ciclos de vida de dispositivos y datos operativos a través de un menor número de sistemas.
¿Qué segmento de oferta lidera la conectividad celular IoT empresarial?
Los servicios lideran con una participación del 56,83% en 2026, lo que refleja la demanda de conectividad gestionada, análisis y soporte de despliegue. La posición muestra que los clientes valoran el trabajo necesario para operar y respaldar grandes flotas de dispositivos después de que el hardware ha sido desplegado, en lugar de centrarse únicamente en la compra inicial del equipo.
¿Qué tipo de red se está expandiendo más rápidamente?
Se proyecta que las redes celulares privadas se expandan a una CAGR del 17,32% hasta 2032, a medida que los usuarios industriales buscan cobertura en el sitio controlada y confiable. Esta opción es especialmente relevante para operaciones de manufactura, logística e infraestructura crítica donde el control de la red, el rendimiento consistente y el manejo de datos operativos son importantes.
¿Qué aplicación representa la mayor participación en los ingresos?
La movilidad conectada tiene una participación del 27,64% en 2026, respaldada por la telemática, la gestión de flotas, las actualizaciones de software y las comunicaciones vehículo a todo. La aplicación también crea una demanda continua de gestión de conexiones, seguridad y actualizaciones periódicas de dispositivos a medida que los operadores de vehículos se preparan para los cambios en la tecnología de red.
¿Qué región se está expandiendo más rápidamente en conectividad celular IoT empresarial?
Se proyecta que Oriente Medio se expanda a una CAGR del 17,08% hasta 2032, respaldado por planes nacionales de digitalización e inversión en 5G. Los despliegues de energía, logística e infraestructura pública proporcionan una base para casos de uso de dispositivos conectados industriales en el Consejo de Cooperación del Golfo.