
Tamanho e Participação do Mercado de Ferramentas de Retrofit Energético
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
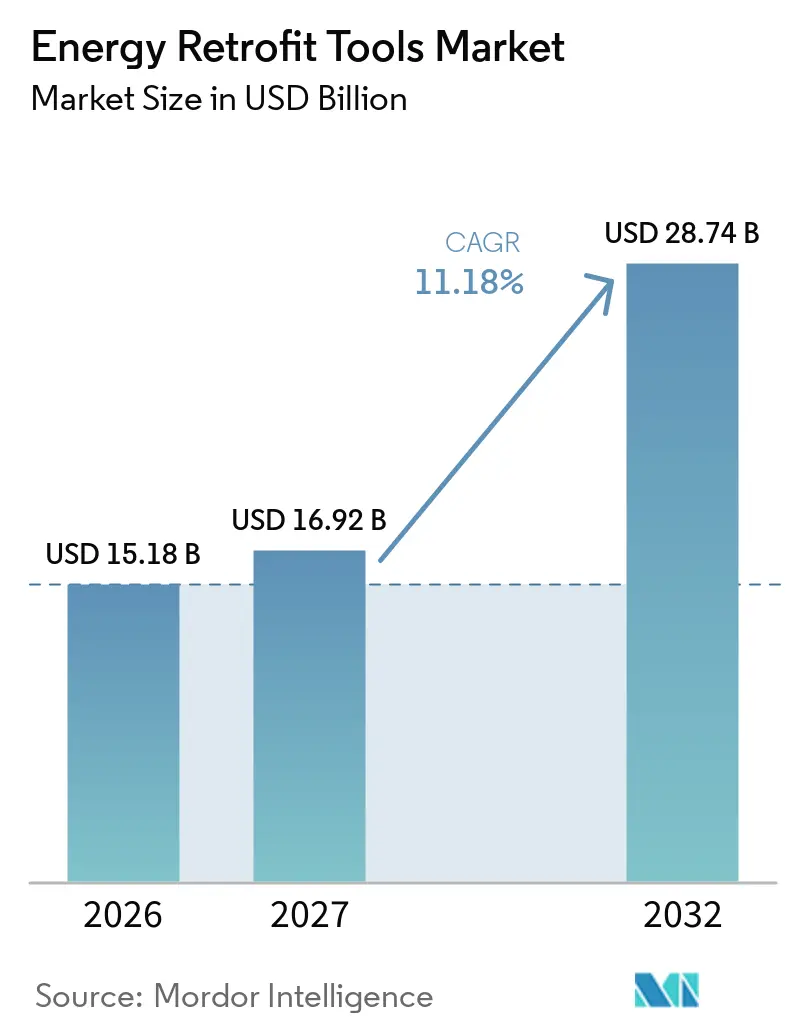
| Tamanho do Mercado (2027) | 16.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.18 % |
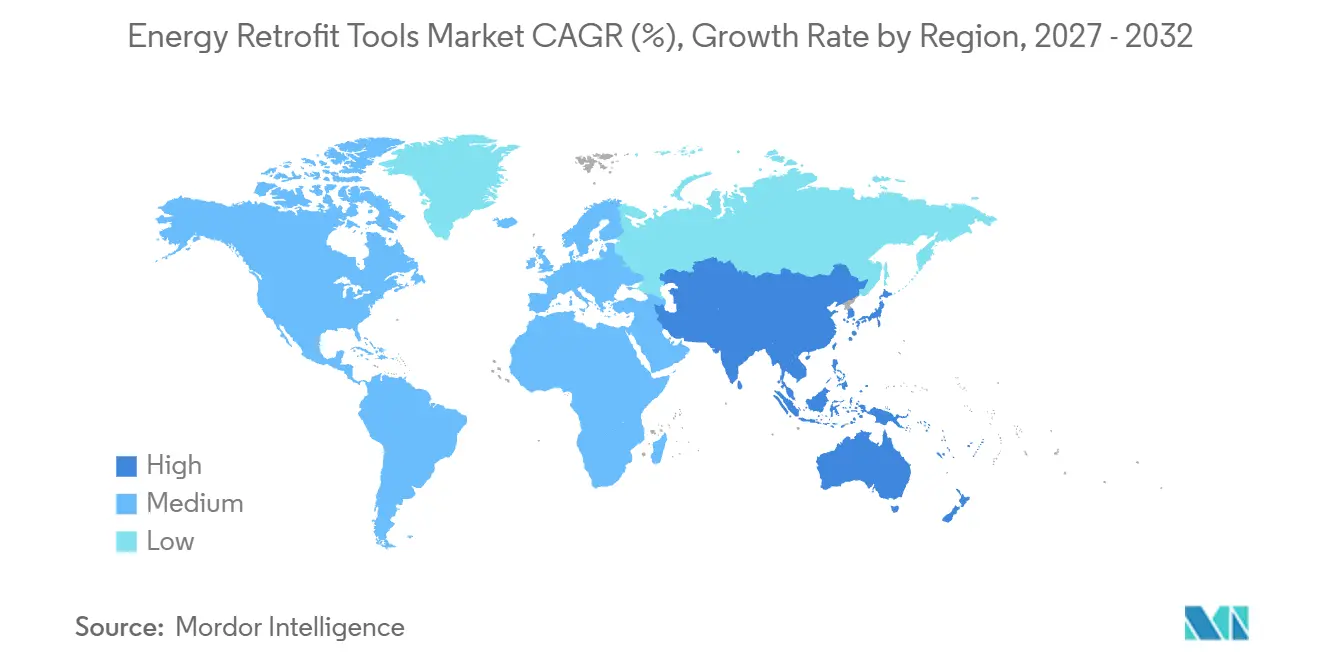
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
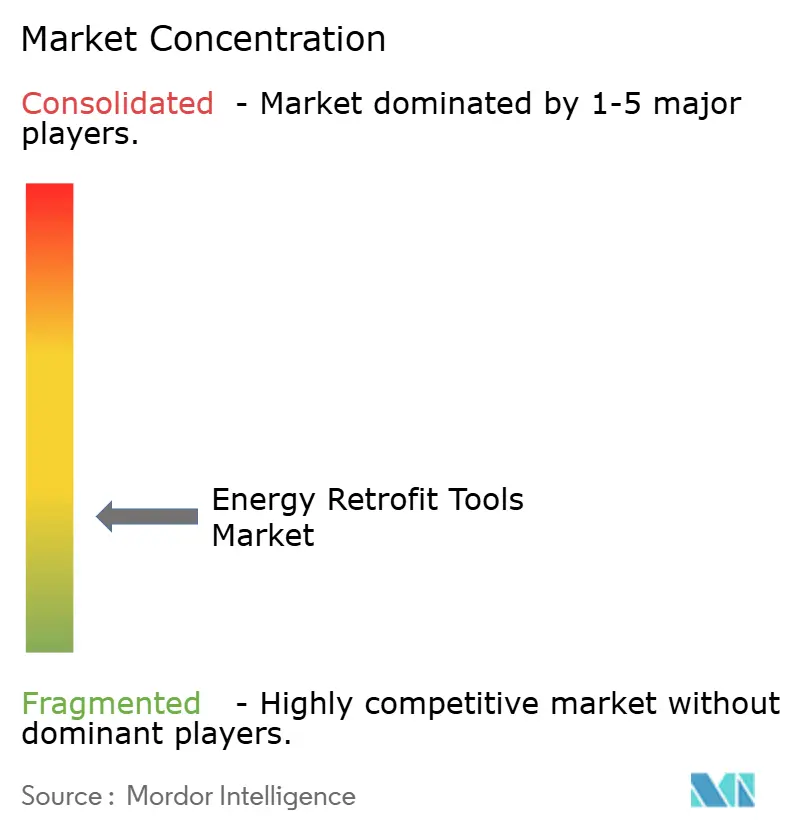
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Retrofit Energético por Mordor Intelligence
Espera-se que o tamanho do Mercado de Ferramentas de Retrofit Energético aumente de 15,18 bilhões de USD em 2026 para 16,92 bilhões de USD em 2027 e alcance 28,74 bilhões de USD até 2032, a um CAGR de 11,18% no período de 2027 a 2032. Regras obrigatórias de descarbonização de edificações, custos de energia voláteis e o uso crescente de plataformas de diagnóstico baseadas em IA estão mudando a forma como proprietários, empresas de serviços de energia e gestores de instalações selecionam ferramentas de retrofit. O mercado global de ferramentas de retrofit energético está indo além de melhorias isoladas, à medida que os compradores combinam ferramentas de auditoria, software de modelagem de energia de edificações e análises em tempo real dentro de um plano operacional comum. As condições de investimento apoiam essa mudança, uma vez que os gastos com retrofit na China, nos Estados Unidos e na União Europeia superaram 120 bilhões de USD em 2024, enquanto o investimento global em eficiência de uso final deve se aproximar de 800 bilhões de USD em 2026.[1] Grandes fornecedores de plataformas estão expandindo suas ofertas de software, controles e serviços gerenciados, enquanto fornecedores baseados em nuvem estão tornando a modelagem e as análises mais acessíveis a portfólios imobiliários de médio porte. A escassez de mão de obra e os longos períodos de retorno continuam sendo limitações à adoção, especialmente onde os programas de financiamento e os empreiteiros de retrofit qualificados são menos disponíveis.
Principais Conclusões do Relatório
- Por tipo de ferramenta, as Ferramentas de Auditoria e Avaliação Energética detinham 22,3% da participação do mercado global de ferramentas de retrofit energético em 2026, enquanto as Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm previsão de crescer a um CAGR de 12,4% até 2032.
- Por aplicação, o Retrofit de HVAC representou 23,5% da participação do mercado global de ferramentas de retrofit energético em 2026, enquanto a Integração de Energia Renovável tem projeção de expansão a um CAGR de 11,8% até 2032.
- Por tipo de edificação, as Edificações Comerciais detinham 31,5% da participação de receita em 2026, enquanto as Edificações Industriais têm previsão de registrar um CAGR de 11,5% até 2032.
- Por geografia, a Ásia-Pacífico liderou com 35,6% da participação de receita em 2026 e tem projeção de crescer a um CAGR de 11,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões de Desempenho Energético de Edificações e Mandatos de Retrofit | +2.8% | Global, com maior intensidade na Europa, América do Norte e Leste Asiático | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Energia e Pressão sobre Despesas Operacionais | +2.1% | Global, com maior exposição na Europa e nas economias da Ásia-Pacífico dependentes de importação de energia | Curto prazo (≤ 2 anos) |
| Estoque de Edificações Envelhecidas e Manutenção Adiada | +1.4% | América do Norte, Europa e Japão | Médio prazo (2 a 4 anos) |
| Compromissos Corporativos de Net-Zero e ESG | +1.5% | Mercados da OCDE com obrigações de divulgação da SEC, TCFD e CSRD | Médio prazo (2 a 4 anos) |
| Análises de Gêmeos Digitais de Edificações Habilitadas por IA | +1.3% | América do Norte e principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Financiamento Baseado em Resultados e Contratos de Desempenho Energético | +1.0% | América do Norte, Europa e mercados da Ásia-Pacífico com infraestrutura de ESCO estabelecida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de Desempenho Energético de Edificações e Mandatos de Retrofit
As regras obrigatórias de desempenho energético são um impulsionador de demanda de curto prazo para ferramentas de auditoria e software de modelagem de energia de edificações no mercado global de ferramentas de retrofit energético. A Diretiva de Desempenho Energético de Edificações reformulada exige que as edificações residenciais alcancem pelo menos a classe D até 2030 e a classe B ou superior até 2033, afetando 34 milhões de habitações. A cidade de Nova York impôs penalidades de intensidade de carbono sob a Lei Local 97 a partir de 2024, o que aumentou a necessidade de ferramentas de comissionamento e conformidade. A Trane Technologies relatou que seu retrofit de eletrificação de setembro de 2025 no 55 Water Street evitou 1,2 milhão de USD em penalidades anuais da Lei Local 97 e acessou 9 milhões de USD em créditos fiscais da Lei de Redução da Inflação. O requisito da Alemanha para que os sistemas de aquecimento utilizem 65% de energia renovável se estende às edificações existentes a partir de meados de 2026, aumentando a necessidade de ferramentas de avaliação e planejamento. A ISO 50002-2:2025 também fornece orientações específicas para edificações em auditorias energéticas, o que apoia uma seleção e relatório de ferramentas mais consistentes.[2]
Aumento dos Custos de Energia e Pressão sobre Despesas Operacionais
Os custos mais elevados de eletricidade comercial e gás natural desde 2024 tornaram os projetos de eficiência mais relevantes para os orçamentos operacionais no mercado global de ferramentas de retrofit energético. Os retrofits de HVAC comerciais que combinam equipamentos de velocidade variável, controles inteligentes e eletrificação de aquecimento podem proporcionar economias de energia de 25% a 45%, com períodos de retorno de 4 a 8 anos. Os participantes da Iniciativa Better Buildings do Departamento de Energia dos Estados Unidos relataram reduções anuais nos custos de energia de 2,8%, equivalentes a 1,2 USD por metro quadrado. Espera-se que o investimento global em eficiência de uso final se aproxime de 800 bilhões de USD em 2026, o que a Agência Internacional de Energia associa à demanda contínua por medidas de eficiência.[3] As economias dependentes de importação de energia no Sudeste Asiático e no Sul da Ásia enfrentam maior exposição a aumentos nos custos de serviços públicos, o que melhora o argumento para plataformas de gestão de energia de menor custo. Essa pressão de custos também apoia o financiamento baseado em resultados e os contratos de desempenho energético, onde sistemas de ESCO estabelecidos podem reduzir o ônus inicial sobre os proprietários de edificações.
Estoque de Edificações Envelhecidas e Manutenção Adiada
As edificações envelhecidas ampliam o conjunto de ativos que necessitam de auditorias, comissionamento e modelagem integrada no mercado global de ferramentas de retrofit energético. Mais de 70% do estoque global de edificações é anterior aos padrões modernos de eficiência e consome de 40% a 50% mais energia por unidade de área do que as edificações mais novas. O Departamento de Energia dos Estados Unidos identifica mais de 5,9 milhões de edificações comerciais como candidatas ao retrofit de HVAC. As edificações construídas entre 1980 e 2005 são uma prioridade porque muitos de seus sistemas de HVAC estão no limite ou além de uma vida útil de projeto de 15 a 25 anos. Seu consumo de energia pode ser de 35% a 40% superior ao das alternativas modernas. A manutenção adiada torna as revisões de medida única menos úteis, de modo que os proprietários têm maior probabilidade de usar software de modelagem de energia de edificações que possa testar medidas de melhoria vinculadas em conjunto.
Análises de Gêmeos Digitais de Edificações Habilitadas por IA
As plataformas de gêmeos digitais habilitadas por IA estão ampliando o mercado global de ferramentas de retrofit energético ao automatizar a criação de modelos, a detecção de falhas e a verificação de economias. Em agosto de 2026, a Johnson Controls expandiu o OpenBlue com Inteligência de Energia e Conforto e um assistente de IA chamado OBI. A empresa declarou que os novos recursos podem reduzir o consumo de energia de circulação de ar em quase 10% e reduzir o tempo de implementação em até 95% por meio da integração automatizada de dispositivos.[4] Um estudo da Universidade de Cambridge relatou que o Data2BEM reduziu o tempo de modelagem de energia de edificações de 8 a 32 horas para 48 minutos, mantendo a precisão de referência do setor. Um estudo de 2026 publicado na Scientific Reports constatou que o aprendizado federado e os gêmeos digitais melhoraram a eficiência energética em 34,6% e reduziram os custos do ciclo de vida em 27,3% em comunidades residenciais urbanas chinesas. Essas ferramentas reduzem a dependência de mão de obra especializada escassa e permitem que fornecedores baseados em nuvem atendam portfólios comerciais de médio porte que anteriormente tinham acesso limitado à modelagem avançada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Gasto de Capital Inicial e Longos Períodos de Retorno | -1.8% | Global, mais agudo onde os programas de financiamento verde e empréstimos subsidiados são limitados | Curto prazo (≤ 2 anos) |
| Incentivos Divididos entre Proprietário e Inquilino | -0.8% | Europa e América do Norte, especialmente mercados com alta proporção de locatários | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada para Retrofit e Gestores de Projetos | -0.7% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incerteza na Medição de Desempenho e Risco de Verificação de Economias | -0.5% | Global, com efeitos mais fortes nos mercados de ESCO em estágio inicial no Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Gasto de Capital Inicial e Longos Períodos de Retorno
Os altos gastos iniciais continuam sendo um limite prático para o mercado global de ferramentas de retrofit energético, especialmente entre proprietários de imóveis de médio porte. Uma implantação completa pode exigir licenças de software de modelagem de energia de edificações, consultoria de auditoria, equipamentos de comissionamento de HVAC e implementação de análises ao mesmo tempo. A Agência Internacional de Energia relatou que o investimento anual em eficiência precisa aumentar de 660 bilhões de USD para 1,9 trilhão de USD até 2030 para se alinhar às metas de net-zero, indicando uma lacuna de financiamento que a aquisição de tecnologia não pode resolver por conta própria. O Departamento de Energia dos Estados Unidos verificou 647,8 milhões de USD em economias anuais em 200 projetos federais de Contrato de Desempenho de Economia de Energia no ano fiscal de 2024. Esses resultados mostram que o financiamento baseado em resultados pode superar as barreiras de capital onde há infraestrutura de ESCO madura. Na América do Sul e no Oriente Médio e África, mercados de títulos verdes mais fracos e estruturas de financiamento limitadas podem atrasar a adoção apesar do apoio político.
Incentivos Divididos entre Proprietário e Inquilino e Restrições de Entrega
Os incentivos divididos entre proprietário e inquilino podem retardar as decisões de retrofit no mercado global de ferramentas de retrofit energético, porque os proprietários pagam o custo de capital enquanto os inquilinos recebem grande parte do benefício da conta de energia. A taxa de renovação residencial da Alemanha caiu para 0,67% em 2025, abaixo do ritmo de 1,6% a 2,0% estabelecido em seu plano de ação climática. Pesquisa publicada em Resource and Energy Economics encontrou uma lacuna de eficiência mensurável entre habitações ocupadas pelo proprietário e habitações alugadas na Alemanha. O material de origem também indica que os custos do ciclo de vida e as emissões em edificações alugadas podem ser até 60% e 283% mais altos do que em equivalentes ocupados pelo proprietário. A escassez de mão de obra para retrofit e de gestores de projetos agrava o problema ao atrasar as instalações e a realização de economias. O risco de medição e verificação também é relevante nos mercados de ESCO em estágio inicial, onde os proprietários podem hesitar em adquirir plataformas de análise sem formas claras de validar as economias prometidas por um projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta:
Ferramentas de Auditoria Ancoram a Receita enquanto as Plataformas de Análise AceleramAs Ferramentas de Auditoria e Avaliação Energética detinham 22,3% do tamanho do mercado global de ferramentas de retrofit energético em 2026. Sua posição reflete o papel da auditoria como linha de base para modelos de energia de edificações, plano de comissionamento de HVAC ou revisão de desempenho posterior. As obrigações obrigatórias de auditoria sob a Diretiva de Eficiência Energética Europeia, a ISO 50002-2:2025 e os programas nacionais apoiam a demanda recorrente por essas ferramentas. O Programa de Oportunidade de Economia de Energia do Reino Unido e o requisito de auditoria de consumidores designados da Índia fornecem casos de uso semelhantes. As ferramentas que automatizam a preparação de relatórios em conformidade com a EN 16247 reduziram o tempo de auditoria de 6 a 8 horas para 30 minutos, permitindo que as empresas de serviços aumentem o volume de auditorias em 3 a 4 vezes sem crescimento proporcional no quadro de pessoal.
As Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm previsão de crescer a um CAGR de 12,4% até 2032. Sua demanda vem da aceitação mais ampla do controle autônomo e dos lançamentos mais recentes de plataformas baseadas em IA no mercado global de ferramentas de retrofit energético. O Software de Modelagem de Energia de Edificações, o segundo maior tipo de ferramenta, está migrando de sistemas desktop especializados para plataformas em nuvem com suporte de recursos de modelos de linguagem de grande escala. As Ferramentas de Diagnóstico e Comissionamento de HVAC continuam sendo importantes para verificar os caminhos de conformidade, inclusive sob as regras europeias de refrigerantes que proíbem substâncias com potencial de aquecimento global acima de 150 a partir de 2025. As Ferramentas de Inspeção de Envelope de Edificações e as Ferramentas de Energia Renovável completam a estrutura de categorias, com as ferramentas de energia renovável ganhando uso à medida que os projetos integrados de energia solar se expandem sob programas como o Solar for All dos Estados Unidos.
Por Aplicação:
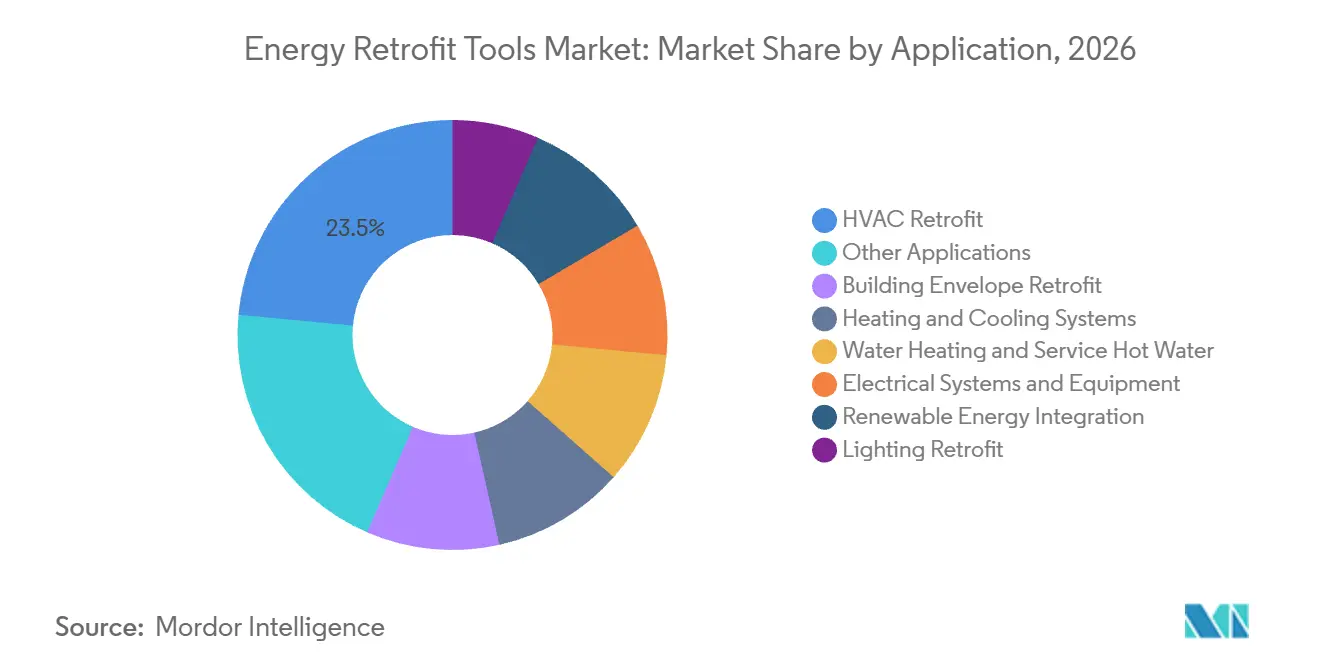
Retrofit de HVAC Lidera enquanto a Integração de Energia Renovável Reformula a Proposta de ValorO Retrofit de HVAC representou 23,5% do tamanho do mercado global de ferramentas de retrofit energético em 2026. Os ciclos de substituição de equipamentos envelhecidos, as regras de eletrificação e as regulamentações europeias de refrigerantes apoiam essa aplicação. O Departamento de Energia dos Estados Unidos estima que mais de 5,9 milhões de edificações comerciais são candidatas ao retrofit de HVAC, e os sistemas legados podem consumir de 35% a 40% mais energia do que as alternativas modernas. A Trane Technologies relatou que seu projeto no 55 Water Street reduziu o uso de vapor em 70% e a intensidade energética em quase 20%. A Diretiva de Desempenho Energético de Edificações também exige que os estados-membros renovem pelo menos 3% do estoque de edificações públicas anualmente, com as melhorias de HVAC servindo como uma rota importante para a conformidade.
As subvenções do Solar for All dos Estados Unidos, as metas do REPowerEU e a adoção de fotovoltaicos integrados a edificações na Ásia-Pacífico apoiam essa direção no mercado global de ferramentas de retrofit energético. O Retrofit de Iluminação continua relevante em edificações institucionais e comerciais secundárias onde a conversão para LED ainda não está completa. O Retrofit de Envelope de Edificações é moldado pelos requisitos de classe de desempenho energético europeus, uma vez que a classe B ou superior até 2033 exigirá melhorias em grande parte do estoque de edificações residenciais da região. Os sistemas de aquecimento e resfriamento, aquecimento de água, sistemas elétricos e equipamentos e outras aplicações seguem os cronogramas nacionais de eletrificação, com os retrofits de bombas de calor avançando mais rapidamente onde as relações de preço eletricidade-gás e os programas de incentivo são favoráveis.
Por Tipo de Edificação:
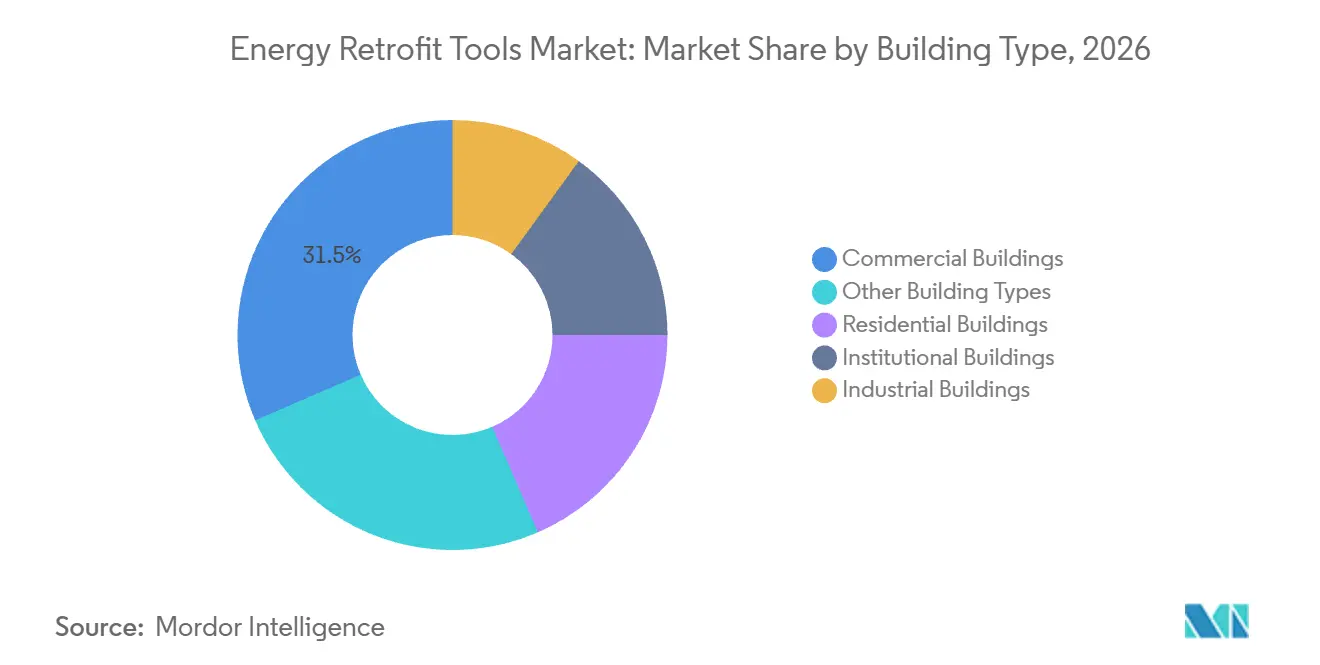
Edificações Comerciais Lideram, Retrofit Industrial Ganha Urgência EstratégicaAs Edificações Comerciais representaram 31,5% da receita em 2026. As ordenanças de benchmarking, as preferências de sustentabilidade dos inquilinos e os critérios de triagem dos investidores apoiam a demanda do segmento por ferramentas de auditoria, modelagem e gestão de edificações no mercado global de ferramentas de retrofit energético. O programa ENERGY STAR da Agência de Proteção Ambiental dos Estados Unidos continua a moldar as decisões de compra das empresas de imóveis comerciais. A Empire State Realty Trust relatou em abril de 2026 que o consumo de energia no Empire State Building havia caído 49% desde 2007 e caído 39% em seu portfólio de escritórios. A BXP iniciou 2,1 milhões de metros quadrados de retrocomissionamento em 2025, elevando seu total de 3 anos para 15,3 milhões de metros quadrados e exigindo ferramentas digitais para coordenar o trabalho entre propriedades.
Os locais de Edificações Industriais frequentemente estão fora dos padrões municipais de desempenho de edificações; fabricantes e operadores de logística enfrentam pressão de requisitos corporativos de net-zero e divulgação. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE e expectativas semelhantes de divulgação climática da SEC trazem mais área industrial para relatórios verificáveis de intensidade energética no mercado global de ferramentas de retrofit energético. Isso está criando demanda em um segmento que historicamente recebeu menos atenção dos fornecedores de plataformas. As Edificações Residenciais enfrentam restrições dos incentivos divididos entre proprietário e inquilino, enquanto as Edificações Institucionais podem acessar Contratos de Desempenho de Economia de Energia e Contratos de Serviço de Energia de Concessionárias, apoiados pelos resultados do programa federal do ano fiscal de 2024.
Análise Geográfica
Mercado de Ferramentas de Retrofit Energético da Ásia-Pacífico
A Ásia-Pacífico detinha 35,6% da receita em 2026 e tem projeção de crescer a um CAGR de 11,7% até 2032. Esta região lidera o mercado global de ferramentas de retrofit energético por meio das políticas de duplo carbono da China e da expansão do código de energia de edificações da Índia. A Província de Hainan introduziu padrões de edificaões de energia quase nula em abril de 2026 que exigem consumo de energia pelo menos 45% abaixo das normas obrigatórias nacionais. O Bureau de Eficiência Energética da Índia expandiu o Código de Conservação de Energia para Edificações em zonas climáticas e categorias de edificações. O pipeline de títulos verdes do país superou 5 bilhões de USD até 2025, enquanto a meta de Casa de Energia Zero do Japão para todas as edificações residenciais até 2030 apoia a demanda por ferramentas de auditoria, modelagem e diagnóstico de HVAC.
Mercado de Ferramentas de Retrofit Energético da América do Norte e Europa
A América do Norte e a Europa são regiões maduras com diferentes estruturas de conformidade. A demanda norte-americana é apoiada por padrões de desempenho em nível municipal em Nova York, Boston, Denver e Seattle, que aplicam penalidades financeiras a edificações que não atingem os requisitos de intensidade energética. O programa de Contrato de Desempenho de Economia de Energia dos Estados Unidos investiu 2,8 bilhões de USD em projetos federais por meio de Contratos de Serviço de Energia de Concessionárias, que apoiam a implantação de ferramentas no mercado global de ferramentas de retrofit energético. Na Europa, a Diretiva de Desempenho Energético de Edificações reformulada e o requisito de aquecimento renovável de 65% da Alemanha para edificações existentes a partir de meados de 2026 apoiam a aquisição de ferramentas de auditoria. A taxa de renovação de 0,67% da Alemanha em 2025 aponta para necessidades de conformidade não atendidas, enquanto os requisitos da ISO 50001, LEED e BREEAM influenciam a qualificação de fornecedores.
Mercado de Ferramentas de Retrofit Energético do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África continuam sendo oportunidades em estágio inicial para o mercado global de ferramentas de retrofit energético. Brasil, Chile e Argentina lideram a adoção na América do Sul, apoiados por requisitos de ocupantes multinacionais, contratos de serviços de energia, o marco de certificação de edificações verdes do Chile e o programa PROCEL do Brasil. A Arábia Saudita exige auditorias para grandes consumidores de energia por meio de seu Programa Nacional de Eficiência Energética, enquanto os Emirados Árabes Unidos aplicam regulamentações de edificações verdes ao desenvolvimento comercial e residencial novo em Abu Dhabi e Dubai. As lacunas no financiamento verde, nos padrões locais e nos ecossistemas de ESCO limitam a adoção ampla de plataformas, mas favorecem ferramentas de auditoria de menor custo e adaptadas regionalmente.
Cenário Competitivo
O mercado global de ferramentas de retrofit energético é fragmentado entre grandes fornecedores de plataformas e um grupo fragmentado de fornecedores menores. Johnson Controls, Schneider Electric, Siemens, Honeywell e Trane Technologies têm posições estabelecidas em análises inteligentes e automação de edificações. Suas ofertas combinam hardware, software e serviços gerenciados, e as aquisições continuam sendo uma forma importante de adicionar capacidades de IA, controles e entrega regional. A Trane Technologies adquiriu a BrainBox AI em janeiro de 2025, adicionando controle autônomo de HVAC implantado em mais de 14.000 edificações. A empresa também celebrou um acordo em novembro de 2025 para adquirir uma participação de 49% no Kieback+Peter Group, ampliando o acesso à automação de edificações na Europa.
A Johnson Controls expandiu o OpenBlue em agosto de 2026 com inteligência de energia e conforto alimentada pelo Nantum AI e o assistente OBI. A Schneider Electric apresentou o EcoStruxure Foresight Operation em novembro de 2025 para integrar sistemas de energia, energia elétrica e edificações em uma interface supervisória com tecnologia de IA. A empresa relatou reduções no fluxo de trabalho de engenharia de até 40% e melhorias na eficiência operacional de até 50%, com disponibilidade para adotantes iniciais no terceiro trimestre de 2026. Esses movimentos posicionam as plataformas integradas em torno de resultados operacionais em vez de dispositivos individuais. O mercado global de ferramentas de retrofit energético também inclui fornecedores baseados em nuvem que oferecem assinaturas de software adequadas a usuários comerciais e industriais de médio porte.
O segmento comercial e industrial de médio porte no mercado global de ferramentas de retrofit energético tem acesso limitado a análises de plataformas, deixando espaço para ferramentas baseadas em nuvem com custos de entrada mais baixos. A imagem térmica por drone e a detecção de anomalias com suporte de IA estão emergindo na inspeção de envelope de edificações, enquanto as ESCOs buscam plataformas de medição e verificação que suportem os métodos da Diretriz 14 da ASHRAE e do IPMVP sem aumentos proporcionais de mão de obra. Os requisitos de divulgação climática estão ampliando o grupo de compradores para incluir fundos de investimento imobiliário, seguradoras e fundos de infraestrutura, enquanto os grandes incumbentes mantêm vantagem por meio de relacionamentos existentes com clientes e capacidade de serviço integrado. O segmento intermediário fragmentado permanece ativo ao lado desses principais fornecedores.
Líderes do Setor de Ferramentas de Retrofit Energético
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Ameresco, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Retrofit Energético Empresas cobertas neste relatório
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Ferramentas de Retrofit Energético
- Agosto de 2026: A Johnson Controls apresentou expansões com tecnologia de IA para sua plataforma OpenBlue, incluindo Inteligência de Energia e Conforto alimentada pelo Nantum AI e um assistente de IA agêntico chamado OBI, que reduz o consumo de energia do lado do ar das edificações em quase 10%. A integração automatizada de dispositivos reduz o tempo de implementação em até 95%, comprimindo a implantação de meses para dias em campi complexos com múltiplas edificações.
- Junho de 2026: A Johnson Controls lançou o Metasys 16.0 com ferramentas de integração visual Node-RED que aceleram as integrações de terceiros em até 80%, reduzem os custos de integração em 60% a 70% e fornecem visibilidade unificada em tempo real do consumo de energia, análises de carga de pico, qualidade do ar interno e emissões.
- Fevereiro de 2026: A Trane Technologies concluiu a aquisição da Stellar Energy Americas, fornecedora de soluções de resfriamento turnkey para data centers. A aquisição expandiu seu portfólio de resfriamento modular e pré-fabricado para ambientes de computação de alta densidade e fortaleceu suas capacidades de retrofit de data centers.
- Novembro de 2025: A Trane Technologies celebrou um acordo definitivo para adquirir uma participação minoritária de 49% no Kieback+Peter Group, com sede em Berlim. O acordo abrange a comercialização na Europa, no Oriente Médio e na África, e inclui uma opção de propriedade total após 3 anos.
Escopo do Relatório Global do Mercado de Ferramentas de Retrofit Energético
As ferramentas de retrofit energético referem-se aos equipamentos físicos, softwares digitais e tecnologias de diagnóstico utilizados por engenheiros, empreiteiros, auditores de energia e gestores de instalações para avaliar, planejar, instalar e otimizar melhorias de economia de energia em edificações existentes. O mercado de ferramentas de retrofit energético (também reconhecido no setor como mercado de sistemas de retrofit energético) refere-se ao mercado comercial global dedicado à modernização de edificações existentes, plantas industriais e infraestrutura com tecnologias modernas e energeticamente eficientes.
O mercado de ferramentas de retrofit energético é segmentado por tipo de ferramenta, que inclui software de modelagem de energia de edificações (BEM), ferramentas de auditoria, equipamentos de diagnóstico de aquecimento, ventilação e ar condicionado (HVAC), sistemas de inspeção de envelope, plataformas de análise inteligente, ferramentas de integração de energia renovável e outros dispositivos especializados. Em termos de aplicação, o mercado é dividido em melhorias de HVAC, sistemas de iluminação, melhorias de envelope de edificações, aprimoramentos de aquecimento e resfriamento, modificações de aquecimento de água, otimizações de sistemas elétricos, integração de energia renovável e outras aplicações diversas. Com base no tipo de edificação, o setor é categorizado em edificações residenciais, comerciais, industriais, institucionais e outras classificações de edificações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de ferramentas de retrofit energético em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Software de Modelagem de Energia de Edificações (BEM) |
| Ferramentas de Auditoria e Avaliação Energética |
| Ferramentas de Diagnóstico e Comissionamento de HVAC |
| Ferramentas de Inspeção de Envelope de Edificações |
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia |
| Ferramentas de Energia Renovável |
| Outras Ferramentas |
| Retrofit de HVAC |
| Retrofit de Iluminação |
| Retrofit de Envelope de Edificações |
| Sistemas de Aquecimento e Resfriamento |
| Aquecimento de Água e Água Quente de Serviço |
| Sistemas Elétricos e Equipamentos |
| Integração de Energia Renovável |
| Outras Aplicações |
| Edificações Residenciais |
| Edificações Comerciais |
| Edificações Industriais |
| Edificações Institucionais |
| Outros Tipos de Edificações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Ferramenta | Software de Modelagem de Energia de Edificações (BEM) | |
| Ferramentas de Auditoria e Avaliação Energética | ||
| Ferramentas de Diagnóstico e Comissionamento de HVAC | ||
| Ferramentas de Inspeção de Envelope de Edificações | ||
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia | ||
| Ferramentas de Energia Renovável | ||
| Outras Ferramentas | ||
| Por Aplicação | Retrofit de HVAC | |
| Retrofit de Iluminação | ||
| Retrofit de Envelope de Edificações | ||
| Sistemas de Aquecimento e Resfriamento | ||
| Aquecimento de Água e Água Quente de Serviço | ||
| Sistemas Elétricos e Equipamentos | ||
| Integração de Energia Renovável | ||
| Outras Aplicações | ||
| Por Tipo de Edificação | Edificações Residenciais | |
| Edificações Comerciais | ||
| Edificações Industriais | ||
| Edificações Institucionais | ||
| Outros Tipos de Edificações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado global de ferramentas de retrofit energético até 2032?
O mercado global de ferramentas de retrofit energético tem previsão de alcançar 28,74 bilhões de USD até 2032, crescendo a partir de 15,18 bilhões de USD em 2026 a um CAGR de 11,18%.
Qual tipo de ferramenta tem a maior posição de receita?
As Ferramentas de Auditoria e Avaliação Energética lideraram os tipos de ferramentas com 22,3% de participação em 2026, porque as auditorias fornecem a linha de base para trabalhos de modelagem, comissionamento e conformidade.
Qual aplicação está crescendo mais rapidamente até 2032?
A Integração de Energia Renovável tem projeção de crescer a um CAGR de 11,8% até 2032, apoiada por programas de energia solar, metas do REPowerEU e fotovoltaicos integrados a edificações.
Por que os proprietários de edificações estão adotando ferramentas de retrofit energético?
Os proprietários de edificações usam essas ferramentas para responder aos custos de energia, às regras de desempenho de edificações, aos sistemas de HVAC envelhecidos e aos requisitos de relatórios, enquanto planejam e verificam as melhorias.
Qual região lidera a demanda por ferramentas de retrofit energético?
A Ásia-Pacífico detinha 35,6% da receita em 2026 e tem previsão de registrar o crescimento regional mais rápido a um CAGR de 11,7% até 2032.
O que limita a adoção de plataformas de retrofit energético?
Altos custos iniciais, financiamento limitado, incentivos divididos entre proprietário e inquilino, escassez de mão de obra e incerteza em torno da verificação de economias podem atrasar a aquisição e a implantação.