
Marktgröße und Marktanteil für Energieeffizienz-Retrofit-Tools
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.92 Milliarden US-Dollar |
| Marktgröße (2032) | 28.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
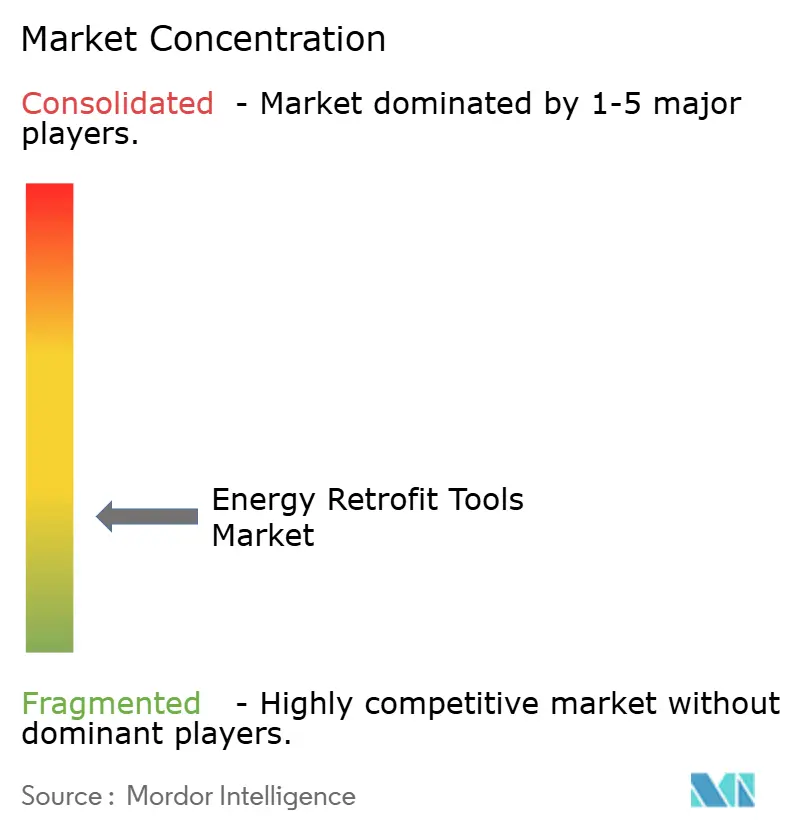
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energieeffizienz-Retrofit-Tools von Mordor Intelligence
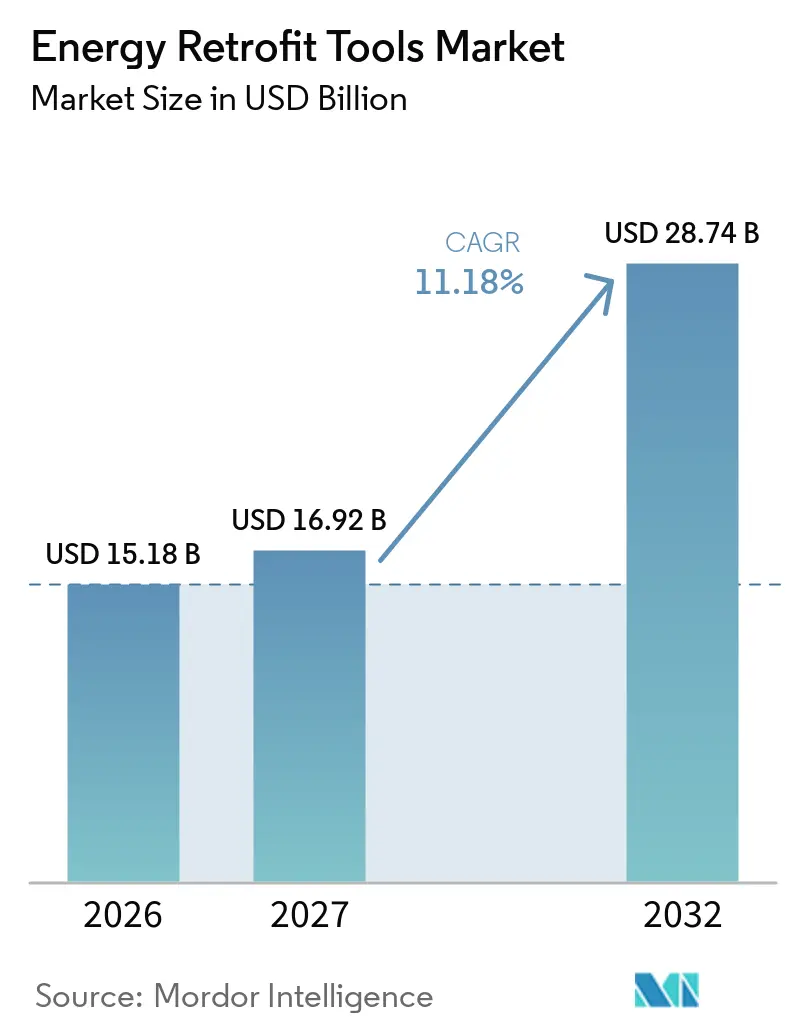
Die Marktgröße für Energieeffizienz-Retrofit-Tools wird voraussichtlich von 15,18 Milliarden USD im Jahr 2026 auf 16,92 Milliarden USD im Jahr 2027 steigen und bis 2032 28,74 Milliarden USD erreichen, bei einem CAGR von 11,18 % über den Zeitraum 2027–2032. Verbindliche Vorschriften zur Dekarbonisierung von Gebäuden, volatile Energiekosten und der zunehmende Einsatz KI-gestützter Diagnoseplattformen verändern die Art und Weise, wie Eigentümer, Energiedienstleistungsunternehmen und Facility-Manager Retrofit-Tools auswählen. Der globale Markt für Energieeffizienz-Retrofit-Tools entwickelt sich über isolierte Einzelmaßnahmen hinaus, da Käufer Audit-Tools, Gebäudeenergiemodellierungssoftware und Echtzeit-Analysen in einem gemeinsamen Betriebsplan kombinieren. Die Investitionsbedingungen unterstützen diesen Wandel, da die Retrofit-Ausgaben in China, den Vereinigten Staaten und der Europäischen Union im Jahr 2024 120 Milliarden USD überstiegen, während die globalen Investitionen in die Endverbrauchseffizienz im Jahr 2026 voraussichtlich 800 Milliarden USD erreichen werden.[1] Große Plattformanbieter erweitern ihre Software-, Steuerungs- und Managed-Service-Angebote, während cloudbasierte Anbieter Modellierung und Analysen für mittelgroße Immobilienportfolios zugänglicher machen. Arbeitskräftemangel und lange Amortisationszeiten bleiben Hemmnisse für die Akzeptanz, insbesondere dort, wo Finanzierungsprogramme und qualifizierte Retrofit-Auftragnehmer weniger verfügbar sind.
Wichtigste Erkenntnisse des Berichts
- Nach Werkzeugtyp hielten Energieaudit- und Bewertungstools im Jahr 2026 einen Anteil von 22,3 % am globalen Markt für Energieeffizienz-Retrofit-Tools, während Intelligente Gebäudeanalyse- und Energiemanagementsysteme bis 2032 mit einem CAGR von 12,4 % wachsen sollen.
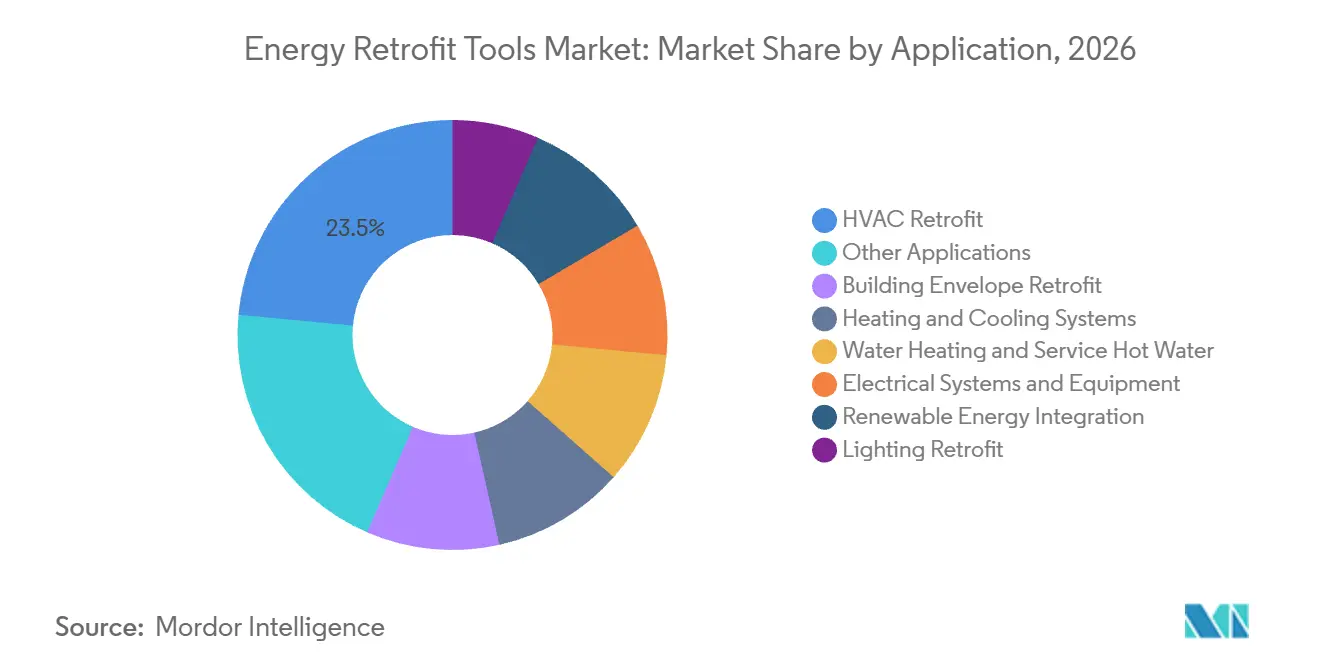
- Nach Anwendung entfiel auf HLK-Retrofit im Jahr 2026 ein Anteil von 23,5 % am globalen Markt für Energieeffizienz-Retrofit-Tools, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen wird.
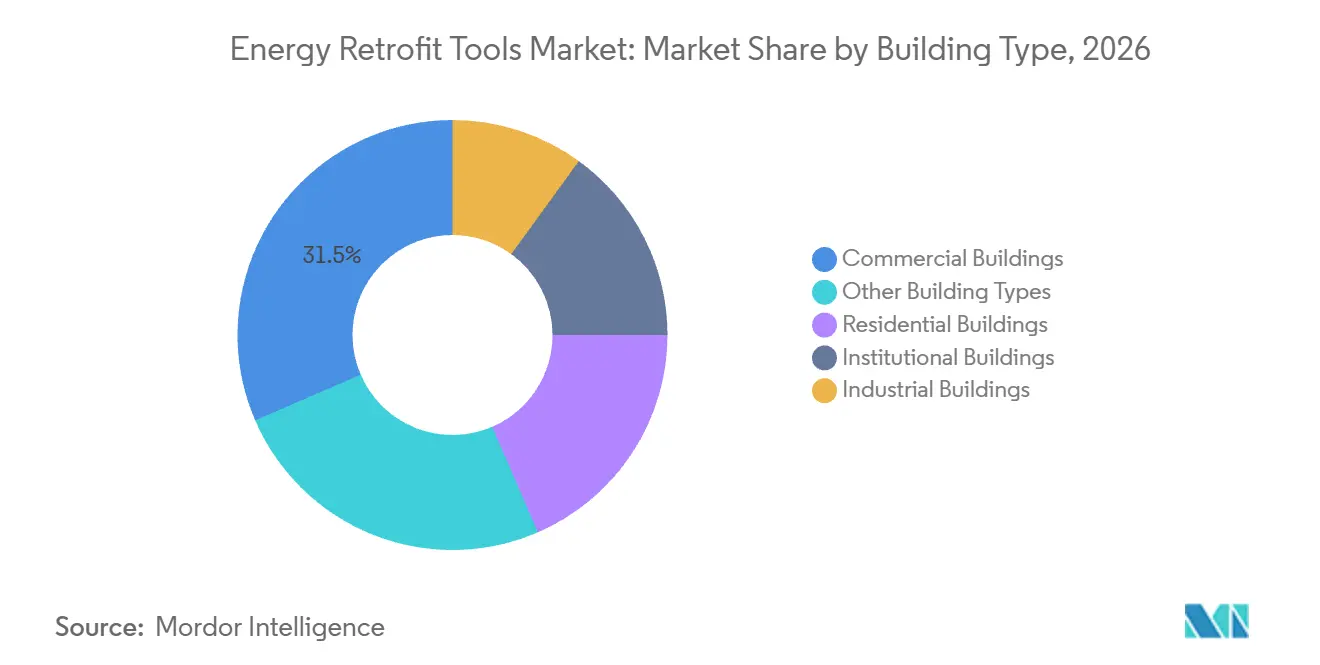
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2026 einen Umsatzanteil von 31,5 %, während für Industriegebäude bis 2032 ein CAGR von 11,5 % prognostiziert wird.
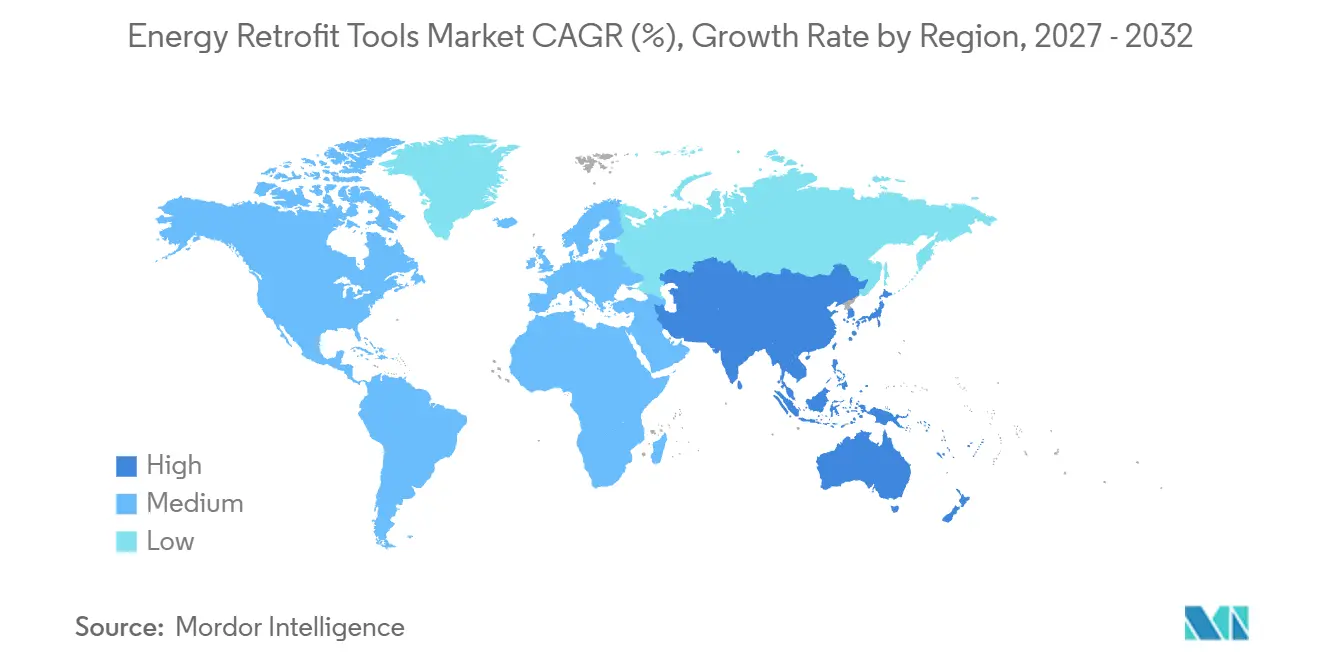
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 35,6 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebäudeenergieeffizienzstandards und Retrofit-Vorgaben | +2.8% | Global, mit höchster Intensität in Europa, Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Energiekosten und Betriebskostendruck | +2.1% | Global, mit stärkerer Exposition in Europa und energieimportabhängigen Volkswirtschaften im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Alternder Gebäudebestand und aufgeschobene Instandhaltung | +1.4% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null- und ESG-Verpflichtungen | +1.5% | OECD-Märkte mit SEC-, TCFD- und CSRD-Offenlegungspflichten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Gebäude-Twin-Analysen | +1.3% | Nordamerika und zentrale Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Ergebnisbasierte Finanzierung und Energieleistungsverträge | +1.0% | Nordamerika, Europa und Asien-Pazifik-Märkte mit etablierter ESCO-Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudeenergieeffizienzstandards und Retrofit-Vorgaben
Verbindliche Energieeffizienzvorschriften sind ein kurzfristiger Nachfragetreiber für Audit-Tools und Gebäudeenergiemodellierungssoftware im globalen Markt für Energieeffizienz-Retrofit-Tools. Die überarbeitete Gebäudeenergieeffizienzrichtlinie schreibt vor, dass Wohngebäude bis 2030 mindestens die Klasse D und bis 2033 die Klasse B oder höher erreichen müssen, was 34 Millionen Wohneinheiten betrifft. New York City verhängte ab 2024 Kohlenstoffintensittsstrafen gemäß Local Law 97, was den Bedarf an Inbetriebnahme- und Compliance-Tools erhöhte. Trane Technologies berichtete, dass sein Elektrifizierungs-Retrofit im September 2025 am 55 Water Street jährliche Strafen in Höhe von 1,2 Millionen USD gemäß Local Law 97 vermied und 9 Millionen USD an Steuergutschriften aus dem Inflation Reduction Act in Anspruch nahm. Deutschlands Anforderung, dass Heizsysteme ab Mitte 2026 auch in Bestandsgebäuden 65 % erneuerbare Energien nutzen müssen, erhöht den Bedarf an Bewertungs- und Planungstools. ISO 50002-2:2025 bietet zudem gebäudespezifische Leitlinien für Energieaudits, die eine konsistentere Tool-Auswahl und Berichterstattung unterstützen.[2]
Steigende Energiekosten und Betriebskostendruck
Höhere gewerbliche Strom- und Erdgaskosten seit 2024 haben Effizienzprojekte für Betriebsbudgets im globalen Markt für Energieeffizienz-Retrofit-Tools relevanter gemacht. Gewerbliche HLK-Retrofits, die Geräte mit variabler Drehzahl, intelligente Steuerungen und Heizungselektrifizierung kombinieren, können Energieeinsparungen von 25 % bis 45 % bei Amortisationszeiten von 4 bis 8 Jahren erzielen. Teilnehmer der Better Buildings Initiative des US-amerikanischen Energieministeriums berichteten von jährlichen Energiekostensenkungen von 2,8 %, was 1,20 USD pro Quadratfuß entspricht. Die globalen Investitionen in die Endverbrauchseffizienz werden im Jahr 2026 voraussichtlich 800 Milliarden USD erreichen, was die Internationale Energieagentur mit einer anhaltenden Nachfrage nach Effizienzmaßnahmen verknüpft.[3] Energieimportabhängige Volkswirtschaften in Südostasien und Südasien sind stärker von Stromkostensteigerungen betroffen, was den Einsatz kostengünstigerer Energiemanagementsysteme begünstigt. Dieser Kostendruck unterstützt auch ergebnisbasierte Finanzierungen und Energieleistungsverträge, bei denen etablierte ESCO-Systeme die anfängliche Belastung für Gebäudeeigentümer reduzieren können.
Alternder Gebäudebestand und aufgeschobene Instandhaltung
Alternde Gebäude vergrößern den Pool an Liegenschaften, die Audits, Inbetriebnahmen und integrierte Modellierung im globalen Markt für Energieeffizienz-Retrofit-Tools benötigen. Mehr als 70 % des globalen Gebäudebestands stammt aus der Zeit vor modernen Effizienzstandards und verbraucht 40 % bis 50 % mehr Energie pro Flächeneinheit als neuere Gebäude. Das US-amerikanische Energieministerium identifiziert mehr als 5,9 Millionen Gewerbegebäude als HLK-Retrofit-Kandidaten. Gebäude, die zwischen 1980 und 2005 errichtet wurden, haben Priorität, da viele ihrer HLK-Systeme ihre Auslegungslebensdauer von 15 bis 25 Jahren erreicht oder überschritten haben. Ihr Energieverbrauch kann 35 % bis 40 % höher sein als bei modernen Alternativen. Aufgeschobene Instandhaltung macht Einzelmaßnahmenprüfungen weniger nützlich, sodass Eigentümer eher Gebäudeenergiemodellierungssoftware einsetzen, die verknüpfte Modernisierungsmaßnahmen gemeinsam testen kann.
KI-gestützte Gebäude-Twin-Analysen
KI-gestützte Digitale-Twin-Plattformen erweitern den globalen Markt für Energieeffizienz-Retrofit-Tools durch die Automatisierung von Modellerstellung, Fehlererkennung und Einsparungsverifizierung. Im August 2026 erweiterte Johnson Controls OpenBlue um Energy and Comfort Intelligence und einen KI-Assistenten namens OBI. Das Unternehmen erklärte, dass die neuen Funktionen den Energieverbrauch für die Luftzirkulation um nahezu 10 % senken und die Implementierungszeit durch automatisiertes Geräte-Onboarding um bis zu 95 % verkürzen können.[4] Eine Studie der Universität Cambridge berichtete, dass Data2BEM die Modellierungszeit für Gebäudeenergie von 8 bis 32 Stunden auf 48 Minuten reduzierte und dabei die Genauigkeit gemäß Branchenbenchmarks beibehielt. Eine Studie aus dem Jahr 2026 in Scientific Reports ergab, dass föderiertes Lernen und digitale Zwillinge die Energieeffizienz um 34,6 % verbesserten und die Lebenszykluskosten in chinesischen städtischen Wohngemeinschaften um 27,3 % senkten. Diese Tools verringern die Abhängigkeit von knappen Fachkräften und ermöglichen es cloudbasierten Anbietern, mittelgroße Gewerbeportfolios zu bedienen, die bisher nur begrenzten Zugang zu fortschrittlicher Modellierung hatten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.8% | Global, am stärksten ausgeprägt dort, wo grüne Bankprogramme und Softkreditprogramme begrenzt sind | Kurzfristig (≤ 2 Jahre) |
| Geteilte Anreize zwischen Vermieter und Mieter | -0.8% | Europa und Nordamerika, insbesondere Märkte mit hohem Mieteranteil | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Retrofit-Fachkräften und Projektmanagern | -0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei der Leistungsmessung und Risiko der Einsparungsverifizierung | -0.5% | Global, mit stärkeren Auswirkungen in frühen ESCO-Märkten im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Hohe Anfangsausgaben bleiben eine praktische Einschränkung für den globalen Markt für Energieeffizienz-Retrofit-Tools, insbesondere bei mittelgroßen Immobilieneigentümern. Eine vollständige Implementierung kann gleichzeitig Lizenzen für Gebäudeenergiemodellierungssoftware, Audit-Beratung, HLK-Inbetriebnahmeausrüstung und Analyseimplementierung erfordern. Die Internationale Energieagentur berichtete, dass die jährlichen Effizienzinvestitionen von 660 Milliarden USD auf 1,9 Billionen USD bis 2030 steigen müssen, um die Netto-Null-Ziele zu erreichen, was eine Finanzierungslücke aufzeigt, die die Technologiebeschaffung allein nicht schließen kann. Das US-amerikanische Energieministerium verifizierte jährliche Einsparungen von 647,8 Millionen USD über 200 bundesstaatliche Energieeinspar-Leistungsvertragsvorhaben im Haushaltsjahr 2024. Diese Ergebnisse zeigen, dass ergebnisbasierte Finanzierung Kapitalbarrieren überwinden kann, wo eine ausgereifte ESCO-Infrastruktur vorhanden ist. In Südamerika sowie im Nahen Osten und Afrika können schwächere Grünanleihemärkte und begrenzte Finanzierungsstrukturen die Akzeptanz trotz politischer Unterstützung verzögern.
Geteilte Anreize zwischen Vermieter und Mieter sowie Lieferbeschränkungen
Geteilte Anreize zwischen Vermieter und Mieter können Retrofit-Entscheidungen im globalen Markt für Energieeffizienz-Retrofit-Tools verlangsamen, da Eigentümer die Kapitalkosten tragen, während Mieter einen Großteil des Nutzens durch niedrigere Energierechnungen erhalten. Deutschlands Wohngebäudesanierungsrate sank 2025 auf 0,67 %, unter dem im Klimaschutzplan vorgesehenen Tempo von 1,6 % bis 2,0 %. In Resource and Energy Economics veröffentlichte Forschungsergebnisse stellten eine messbare Effizienzlücke zwischen selbstgenutztem und vermietetem Wohnraum in Deutschland fest. Das Quellmaterial weist auch darauf hin, dass Lebenszykluskosten und Emissionen in Mietwohnungen um bis zu 60 % bzw. 283 % höher sein können als in selbstgenutzten Immobilien. Engpässe bei Retrofit-Fachkräften und Projektmanagern verschärfen das Problem, indem sie Installationen und die Realisierung von Einsparungen verzögern. Das Mess- und Verifizierungsrisiko spielt auch in frühen ESCO-Märkten eine Rolle, wo Eigentümer möglicherweise zögern, Analyseplattformen zu erwerben, ohne klare Möglichkeiten zur Validierung der versprochenen Projekteinsparungen zu haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Werkzeugtyp:
Audit-Tools sichern Umsatz, während Analyseplattformen an Fahrt gewinnenEnergieaudit- und Bewertungstools hielten im Jahr 2026 einen Anteil von 22,3 % an der globalen Marktgröße für Energieeffizienz-Retrofit-Tools. Ihre Position spiegelt die Rolle des Audits als Ausgangspunkt für Gebäudeenergiemodelle, HLK-Inbetriebnahmepläne oder spätere Leistungsüberprfungen wider. Verbindliche Auditpflichten gemäß der Europäischen Energieeffizienzrichtlinie, ISO 50002-2:2025 und nationalen Programmen unterstützen die wiederkehrende Nachfrage nach diesen Tools. Das britische Energy Savings Opportunity Scheme und Indiens Auditpflicht für ausgewiesene Verbraucher bieten ähnliche Anwendungsfälle. Tools, die die Erstellung EN-16247-konformer Berichte automatisieren, haben die Auditzeit von 6 bis 8 Stunden auf 30 Minuten reduziert, sodass Dienstleistungsunternehmen den Auditdurchsatz um das 3- bis 4-Fache steigern können, ohne den Personalbestand entsprechend zu erhöhen.
Intelligente Gebäudeanalyse- und Energiemanagementsysteme werden bis 2032 voraussichtlich mit einem CAGR von 12,4 % wachsen. Ihre Nachfrage resultiert aus der breiteren Akzeptanz autonomer Steuerung und neueren KI-basierten Plattformveröffentlichungen im globalen Markt für Energieeffizienz-Retrofit-Tools. Gebäudeenergiemodellierungssoftware, der zweitgrößte Werkzeugtyp, entwickelt sich von spezialisierten Desktop-Systemen hin zu Cloud-Plattformen, die durch Funktionen großer Sprachmodelle unterstützt werden. HLK-Diagnose- und Inbetriebnahmetools bleiben wichtig für die Verifizierung von Compliance-Pfaden, auch im Rahmen europäischer Kältemittelvorschriften, die Stoffe mit einem Treibhauspotenzial über 150 ab 2025 verbieten. Gebäudehüllen-Inspektionstools und Werkzeuge für erneuerbare Energien vervollständigen die Kategoriestruktur, wobei Werkzeuge für erneuerbare Energien im Rahmen von Programmen wie dem US-amerikanischen Solar for All zunehmend eingesetzt werden.
Nach Anwendung:
HLK-Retrofit führt, während die Integration erneuerbarer Energien das Wertversprechen neu gestaltetHLK-Retrofit entfiel im Jahr 2026 auf 23,5 % der globalen Marktgröße für Energieeffizienz-Retrofit-Tools. Alternde Geräteersatzzyklen, Elektrifizierungsvorschriften und europäische Kältemittelregelungen unterstützen diese Anwendung. Das US-amerikanische Energieministerium schätzt, dass mehr als 5,9 Millionen Gewerbegebäude HLK-Retrofit-Kandidaten sind, und Altsysteme können 35 % bis 40 % mehr Energie verbrauchen als moderne Alternativen. Trane Technologies berichtete, dass sein Projekt am 55 Water Street den Dampfverbrauch um 70 % und die Energieintensität um nahezu 20 % reduzierte. Die Gebäudeenergieeffizienzrichtlinie fordert die Mitgliedstaaten außerdem auf, jährlich mindestens 3 % des öffentlichen Gebäudebestands zu sanieren, wobei HLK-Modernisierungen ein wichtiger Weg zur Einhaltung der Vorschriften sind.
US-amerikanische Solar-for-All-Zuschüsse, REPowerEU-Ziele und die Akzeptanz gebäudeintegrierter Photovoltaik im Asien-Pazifik-Raum unterstützen diese Richtung im globalen Markt für Energieeffizienz-Retrofit-Tools. Beleuchtungs-Retrofit bleibt in institutionellen und sekundären Gewerbegebäuden relevant, wo die LED-Umrüstung noch nicht abgeschlossen ist. Gebäudehüllen-Retrofit wird durch europäische Anforderungen an Energieeffizienzklassen geprägt, da die Klasse B oder höher bis 2033 Modernisierungen in einem Großteil des regionalen Wohngebäudebestands erfordern wird. Heizungs- und Kühlsysteme, Warmwasserbereitung, elektrische Systeme und Geräte sowie weitere Anwendungen folgen nationalen Elektrifizierungsplänen, wobei Wärmepumpen-Retrofits dort am schnellsten voranschreiten, wo das Strom-Gas-Preisverhältnis und Förderprogramme günstig sind.
Nach Gebäudetyp:
Gewerbegebäude führen, Industrie-Retrofit gewinnt strategische DringlichkeitGewerbegebäude entfielen im Jahr 2026 auf 31,5 % des Umsatzes. Benchmarking-Verordnungen, Nachhaltigkeitspräferenzen der Mieter und Investoren-Screening-Kriterien unterstützen die Nachfrage des Segments nach Audit-, Modellierungs- und Gebäudemanagementsystemen im globalen Markt für Energieeffizienz-Retrofit-Tools. Das ENERGY-STAR-Programm der US-amerikanischen Umweltschutzbehörde prägt weiterhin Kaufentscheidungen für gewerbliche Immobilienunternehmen. Empire State Realty Trust berichtete im April 2026, dass der Energieverbrauch im Empire State Building seit 2007 um 49 % und in seinem Bürogebäudeportfolio um 39 % gesunken war. BXP initiierte 2025 Retro-Inbetriebnahmen für 2,1 Millionen Quadratfuß und brachte sein 3-Jahres-Gesamtvolumen auf 15,3 Millionen Quadratfuß, wobei digitale Tools zur Koordination der Arbeiten über Liegenschaften hinweg erforderlich waren.
Industriegebäudestandorte liegen oft außerhalb kommunaler Gebäudeleistungsstandards, doch Hersteller und Logistikbetreiber stehen unter dem Druck unternehmerischer Netto-Null- und Offenlegungsanforderungen. Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und ähnliche SEC-Klimaoffenlegungserwartungen bringen mehr Industrieflächen in die verifizierbare Energieintensitätsberichterstattung im globalen Markt für Energieeffizienz-Retrofit-Tools. Dies schafft Nachfrage in einem Segment, das von Plattformanbietern historisch weniger Aufmerksamkeit erhalten hat. Wohngebäude sind durch geteilte Anreize zwischen Vermieter und Mieter eingeschränkt, während institutionelle Gebäude auf Energieeinspar-Leistungsverträge und Energiedienstleistungsverträge mit Versorgungsunternehmen zugreifen können, unterstützt durch die Ergebnisse des bundesstaatlichen Programms im Haushaltsjahr 2024.
Geografische Analyse
Markt für Energieeffizienz-Retrofit-Tools im Asien-Pazifik-Raum
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 35,6 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen. Diese Region führt den globalen Markt für Energieeffizienz-Retrofit-Tools durch Chinas Dual-Carbon-Politiken und die Ausweitung des indischen Gebäudeenergiestandards. Die Provinz Hainan führte im April 2026 Nahezu-Null-Energie-Gebäudestandards ein, die einen Energieverbrauch von mindestens 45 % unter den nationalen Pflichtnormen erfordern. Indiens Büro für Energieeffizienz weitete den Energieeinspar-Gebäudekodex auf Klimazonen und Gebäudekategorien aus. Die grüne Anleihepipeline des Landes überstieg bis 2025 5 Milliarden USD, während Japans Ziel für Null-Energie-Häuser für alle Wohngebäude bis 2030 die Nachfrage nach Audit-, Modellierungs- und HLK-Diagnosetools unterstützt.
Markt für Energieeffizienz-Retrofit-Tools in Nordamerika und Europa
Nordamerika und Europa sind reife Regionen mit unterschiedlichen Compliance-Strukturen. Die nordamerikanische Nachfrage wird durch stadtweite Leistungsstandards in New York, Boston, Denver und Seattle unterstützt, die finanzielle Strafen für Gebäude verhängen, die Energieintensitätsanforderungen verfehlen. Das US-amerikanische Energieeinspar-Leistungsvertragsprogramm investierte 2,8 Milliarden USD in bundesstaatliche Projekte über Energiedienstleistungsverträge mit Versorgungsunternehmen, die den Tool-Einsatz im globalen Markt für Energieeffizienz-Retrofit-Tools unterstützen. In Europa unterstützen die überarbeitete Gebäudeenergieeffizienzrichtlinie und Deutschlands 65-%-Erneuerbare-Energien-Heizungsanforderung für Bestandsgebäude ab Mitte 2026 die Beschaffung von Audit-Tools. Deutschlands Sanierungsrate von 0,67 % im Jahr 2025 weist auf unerfüllte Compliance-Anforderungen hin, während ISO 50001-, LEED- und BREEAM-Anforderungen die Anbieterqualifikation beeinflussen.
Markt für Energieeffizienz-Retrofit-Tools im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika bleiben frühere Entwicklungsstufen für den globalen Markt für Energieeffizienz-Retrofit-Tools. Brasilien, Chile und Argentinien führen die Akzeptanz in Südamerika an, unterstützt durch Anforderungen multinationaler Mieter, Energiedienstleistungsverträge, Chiles Zertifizierungsrahmen für grünes Bauen und Brasiliens PROCEL-Programm. Saudi-Arabien schreibt Audits für große Energieverbraucher durch sein Nationales Energieeffizienzprogramm vor, während die Vereinigten Arabischen Emirate Grüne-Gebäude-Vorschriften auf neue Gewerbe- und Wohnentwicklungen in Abu Dhabi und Dubai anwenden. Lücken in der grünen Finanzierung, lokalen Standards und ESCO-Ökosystemen begrenzen die breite Plattformakzeptanz, begünstigen jedoch kostengünstigere und regional angepasste Audit-Tools.
Wettbewerbslandschaft
Der globale Markt für Energieeffizienz-Retrofit-Tools ist fragmentiert zwischen großen Plattformanbietern und einer fragmentierten Gruppe kleinerer Anbieter. Johnson Controls, Schneider Electric, Siemens, Honeywell und Trane Technologies haben etablierte Positionen in intelligenter Analytik und Gebäudeautomation. Ihre Angebote kombinieren Hardware, Software und Managed Services, und Akquisitionen bleiben ein wichtiger Weg, um KI-, Steuerungs- und regionale Lieferfähigkeiten hinzuzufügen. Trane Technologies erwarb BrainBox AI im Januar 2025 und fügte damit autonome HLK-Steuerung hinzu, die in mehr als 14.000 Gebäuden eingesetzt wird. Das Unternehmen schloss im November 2025 auch eine Vereinbarung zum Erwerb eines 49-%-Anteils an der Kieback+Peter Group ab und erweiterte damit den Zugang zur Gebäudeautomation in Europa.
Johnson Controls erweiterte OpenBlue im August 2026 um Energie- und Komfortintelligenz, die von Nantum AI und dem OBI-Assistenten angetrieben wird. Schneider Electric stellte EcoStruxure Foresight Operation im November 2025 vor, um Energie-, Strom- und Gebäudesysteme in eine KI-gestützte Überwachungsschnittstelle zu integrieren. Das Unternehmen berichtete von Reduzierungen des Engineering-Workflows um bis zu 40 % und Verbesserungen der Betriebseffizienz um bis zu 50 %, mit Verfügbarkeit für frühe Anwender im dritten Quartal 2026. Diese Schritte positionieren integrierte Plattformen rund um Betriebsergebnisse statt um einzelne Geräte. Der globale Markt für Energieeffizienz-Retrofit-Tools umfasst auch cloudbasierte Anbieter, die Software-Abonnements für mittelgroße Gewerbe- und Industrienutzer anbieten.
Das mittelgroße Gewerbe- und Industriesegment im globalen Markt für Energieeffizienz-Retrofit-Tools hat begrenzten Zugang zu Plattformanalysen, was Raum für cloudbasierte Tools mit niedrigeren Einstiegskosten lässt. Thermische Drohnenbildgebung und KI-gestützte Anomalieerkennung entstehen im Bereich der Gebäudehüllen-Inspektion, während ESCOs Mess- und Verifizierungsplattformen suchen, die ASHRAE-Leitlinie 14 und IPMVP-Methoden ohne proportionale Erhöhung des Arbeitsaufwands unterstützen. Klimaoffenlegungsanforderungen erweitern den Käuferpool um Immobilien-Investment-Trusts, Versicherer und Infrastrukturfonds, während große etablierte Anbieter durch bestehende Kundenbeziehungen und integrierte Servicekapazitäten einen Vorteil behalten. Das fragmentierte mittlere Segment bleibt neben diesen führenden Anbietern aktiv.
Marktführer im Bereich Energieeffizienz-Retrofit-Tools
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Ameresco, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energieeffizienz-Retrofit-Tools Unternehmen in diesem Bericht
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Energieeffizienz-Retrofit-Tools
- August 2026: Johnson Controls stellte KI-gestützte Erweiterungen seiner OpenBlue-Plattform vor, darunter Energy & Comfort Intelligence, angetrieben von Nantum AI, und einen agentischen KI-Assistenten namens OBI, der den luftseitigen Energieverbrauch von Gebäuden um nahezu 10 % reduziert. Automatisiertes Geräte-Onboarding verkürzt die Implementierungszeit um bis zu 95 % und komprimiert die Bereitstellung von Monaten auf Tage in komplexen Mehrgebäude-Campus-Umgebungen.
- Juni 2026: Johnson Controls brachte Metasys 16.0 mit visuellen Node-RED-Integrationstools auf den Markt, die Drittanbieter-Integrationen um bis zu 80 % beschleunigen, Integrationskosten um 60 % bis 70 % senken und eine einheitliche Echtzeittransparenz in Energieverbrauch, Spitzenlastanalysen, Innenraumluftqualität und Emissionen bieten.
- Februar 2026: Trane Technologies schloss die Übernahme von Stellar Energy Americas ab, einem Anbieter schlüsselfertiger Kühlungslösungen für Rechenzentren. Die Übernahme erweiterte sein modulares, vorgefertigtes Kühlungsportfolio für hochdichte Rechenumgebungen und stärkte seine Retrofit-Fähigkeiten für Rechenzentren.
- November 2025: Trane Technologies schloss eine endgültige Vereinbarung zum Erwerb eines 49-%-Minderheitsanteils an der Kieback+Peter Group mit Sitz in Berlin ab. Die Vereinbarung umfasst die Vermarktung in Europa, dem Nahen Osten und Afrika und beinhaltet eine Option auf vollständige Eigentumsübernahme nach 3 Jahren.
Berichtsumfang des globalen Marktes für Energieeffizienz-Retrofit-Tools
Energieeffizienz-Retrofit-Tools bezeichnen die physischen Geräte, digitale Software und Diagnosetechnologien, die von Ingenieuren, Auftragnehmern, Energieauditoren und Facility-Managern eingesetzt werden, um energiesparende Modernisierungen in bestehenden Gebäuden zu bewerten, zu planen, zu installieren und zu optimieren. Der Markt für Energieeffizienz-Retrofit-Tools (in der Branche auch als Markt für Energieeffizienz-Retrofit-Systeme bezeichnet) bezieht sich auf den globalen kommerziellen Markt, der sich der Modernisierung bestehender Gebäude, Industrieanlagen und Infrastrukturen mit modernen, energieeffizienten Technologien widmet.
Der Markt für Energieeffizienz-Retrofit-Tools ist nach Werkzeugtyp segmentiert, der Gebäudeenergiemodellierungssoftware (BEM-Software), Audit-Tools, Diagnoseausrüstung für Heizung, Lüftung und Klimatisierung (HLK), Hüllenprüfsysteme, intelligente Analyseplattformen, Werkzeuge zur Integration erneuerbarer Energien und andere Spezialgeräte umfasst. In Bezug auf die Anwendung ist der Markt in HLK-Modernisierungen, Beleuchtungssysteme, Gebäudehüllenverbesserungen, Heizungs- und Kühlverbesserungen, Warmwassermodifikationen, Optimierungen elektrischer Systeme, Integration erneuerbarer Energien und sonstige verschiedene Anwendungen unterteilt. Basierend auf dem Gebäudetyp ist der Sektor in Wohn-, Gewerbe-, Industrie-, institutionelle und sonstige Gebäudeklassifikationen kategorisiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Energieeffizienz-Retrofit-Tools in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Gebäudeenergiemodellierungssoftware (BEM-Software) |
| Energieaudit- und Bewertungstools |
| HLK-Diagnose- und Inbetriebnahmetools |
| Gebäudehüllen-Inspektionstools |
| Intelligente Gebäudeanalyse- und Energiemanagementsysteme |
| Werkzeuge für erneuerbare Energien |
| Sonstige Tools |
| HLK-Retrofit |
| Beleuchtungs-Retrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwarmwasser |
| Elektrische Systeme und Geräte |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Werkzeugtyp | Gebäudeenergiemodellierungssoftware (BEM-Software) | |
| Energieaudit- und Bewertungstools | ||
| HLK-Diagnose- und Inbetriebnahmetools | ||
| Gebäudehüllen-Inspektionstools | ||
| Intelligente Gebäudeanalyse- und Energiemanagementsysteme | ||
| Werkzeuge für erneuerbare Energien | ||
| Sonstige Tools | ||
| Nach Anwendung | HLK-Retrofit | |
| Beleuchtungs-Retrofit | ||
| Gebäudehüllen-Retrofit | ||
| Heizungs- und Kühlsysteme | ||
| Warmwasserbereitung und Brauchwarmwasser | ||
| Elektrische Systeme und Geräte | ||
| Integration erneuerbarer Energien | ||
| Sonstige Anwendungen | ||
| Nach Gebäudetyp | Wohngebäude | |
| Gewerbegebäude | ||
| Industriegebäude | ||
| Institutionelle Gebäude | ||
| Sonstige Gebäudetypen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der globale Markt für Energieeffizienz-Retrofit-Tools bis 2032 voraussichtlich erreichen?
Der globale Markt für Energieeffizienz-Retrofit-Tools wird bis 2032 voraussichtlich 28,74 Milliarden USD erreichen, ausgehend von 15,18 Milliarden USD im Jahr 2026 bei einem CAGR von 11,18 %.
Welcher Werkzeugtyp hat die größte Umsatzposition?
Energieaudit- und Bewertungstools führten die Werkzeugtypen mit einem Anteil von 22,3 % im Jahr 2026 an, da Audits die Grundlage für Modellierungs-, Inbetriebnahme- und Compliance-Arbeiten bilden.
Welche Anwendung wächst bis 2032 am schnellsten?
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 11,8 % wachsen, unterstützt durch Solarprogramme, REPowerEU-Ziele und gebäudeintegrierte Photovoltaik.
Warum setzen Gebäudeeigentümer Energieeffizienz-Retrofit-Tools ein?
Gebäudeeigentümer nutzen diese Tools, um auf Energiekosten, Gebäudeleistungsvorschriften, alternde HLK-Systeme und Berichtspflichten zu reagieren und gleichzeitig Modernisierungen zu planen und zu verifizieren.
Welche Region führt die Nachfrage nach Energieeffizienz-Retrofit-Tools an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 35,6 % und wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 11,7 % bis 2032 verzeichnen.
Was begrenzt die Akzeptanz von Energieeffizienz-Retrofit-Plattformen?
Hohe Anfangskosten, begrenzte Finanzierung, geteilte Anreize zwischen Vermieter und Mieter, Arbeitskräftemangel und Unsicherheit bei der Einsparungsverifizierung können die Beschaffung und Bereitstellung verzögern.