
エネルギー改修ツール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.92 十億米ドル |
| 市場規模 (2032) | 28.74 十億米ドル |
| 成長率 (2027 - 2032) | 11.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
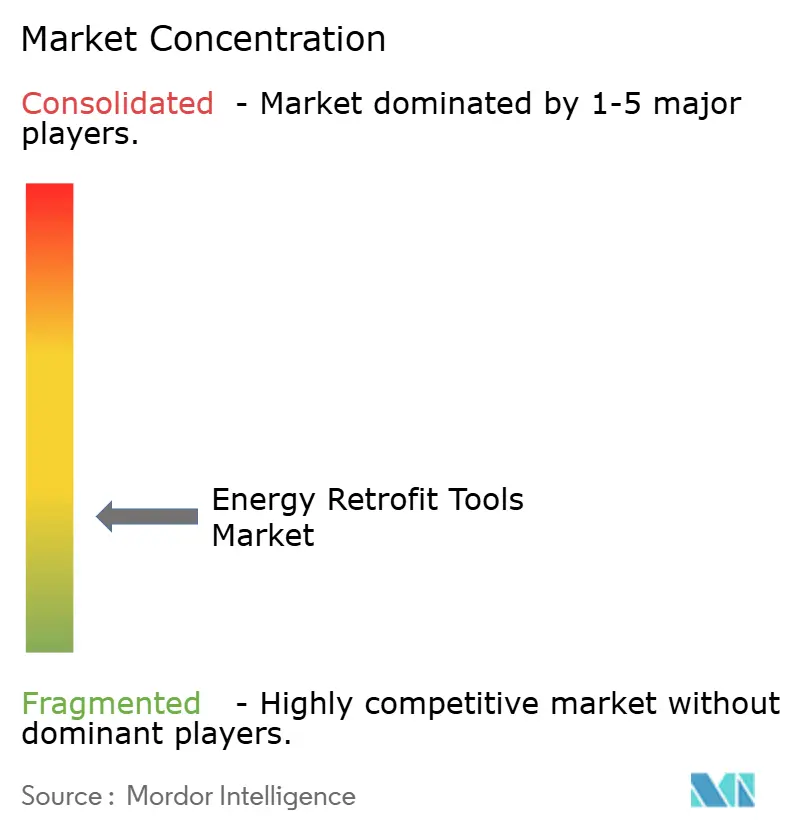
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギー改修ツール市場分析
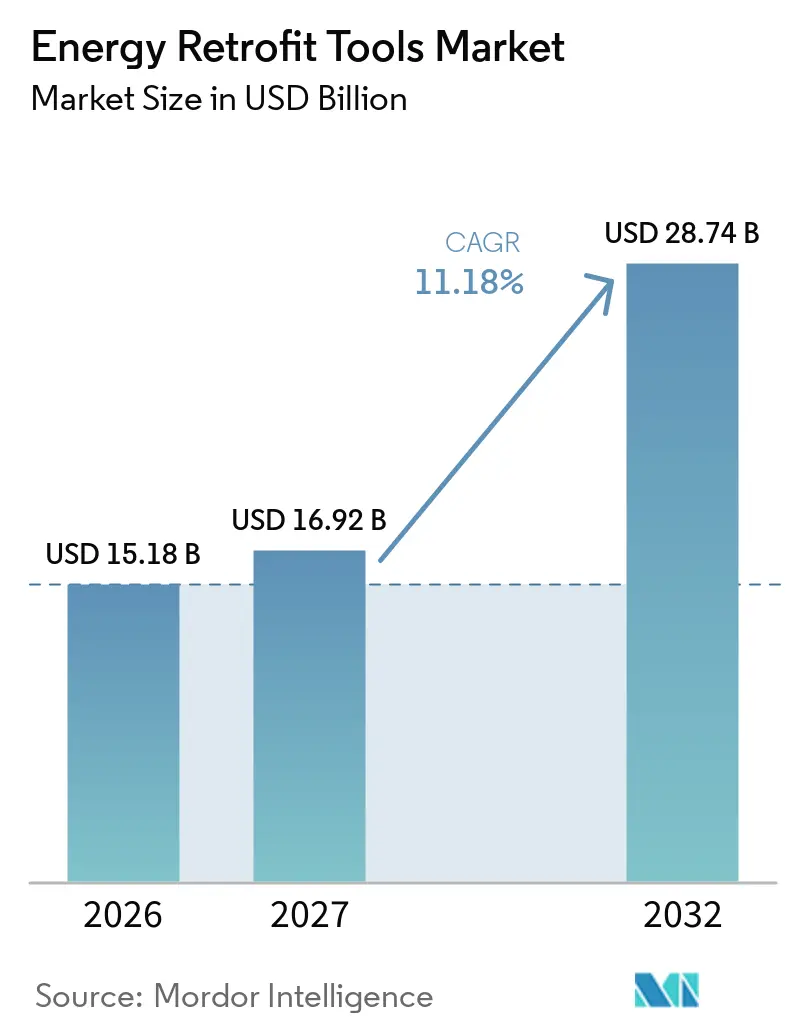
エネルギー改修ツール市場規模は、2026年の15.18 ビリオン 米ドルから2027年には16.92 ビリオン 米ドルに拡大し、2032年には28.74 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 11.18%で成長する見込みです。建物の脱炭素化に関する義務的規制、エネルギーコストの変動、およびAIベースの診断プラットフォームの普及拡大が、オーナー、エネルギーサービス会社、施設管理者による改修ツールの選定方法を変えつつあります。グローバルなエネルギー改修ツール市場は、購入者が監査ツール、建物エネルギーモデリングソフトウェア、リアルタイム分析を共通の運用計画の中に統合するにつれ、個別のアップグレードを超えた段階へと移行しています。中国、米国、欧州連合における改修支出が2024年に1,200億 米ドルを超え、世界全体のエネルギー最終用途効率化投資が2026年に8,000億 米ドルに近づくと見込まれることから、投資環境はこの変化を後押ししています。[1] 大手プラットフォームプロバイダーはソフトウェア、制御システム、マネージドサービスの提供を拡大しており、クラウドベースのサプライヤーは中規模の不動産ポートフォリオに対してモデリングと分析をより利用しやすくしています。労働力不足と長い回収期間は、特に融資プログラムや資格を持つ改修業者が少ない地域において、普及の制約として残っています。
主要レポートのポイント
- ツールタイプ別では、エネルギー監査・評価ツールが2026年のグローバルエネルギー改修ツール市場シェアの22.3%を占め、スマートビルディング分析・エネルギー管理プラットフォームは2032年にかけてCAGR 12.4%で成長すると予測されています。
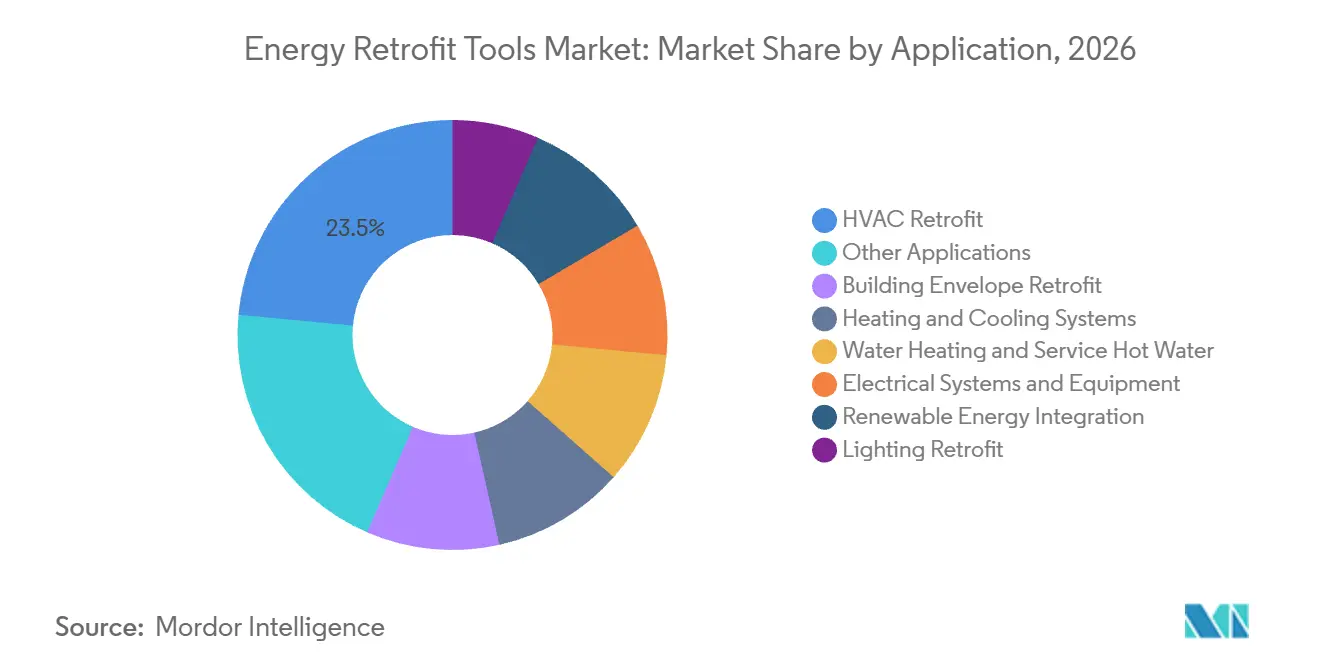
- 用途別では、HVAC改修が2026年のグローバルエネルギー改修ツール市場シェアの23.5%を占め、再生可能エネルギー統合は2032年にかけてCAGR 11.8%で拡大すると予測されています。
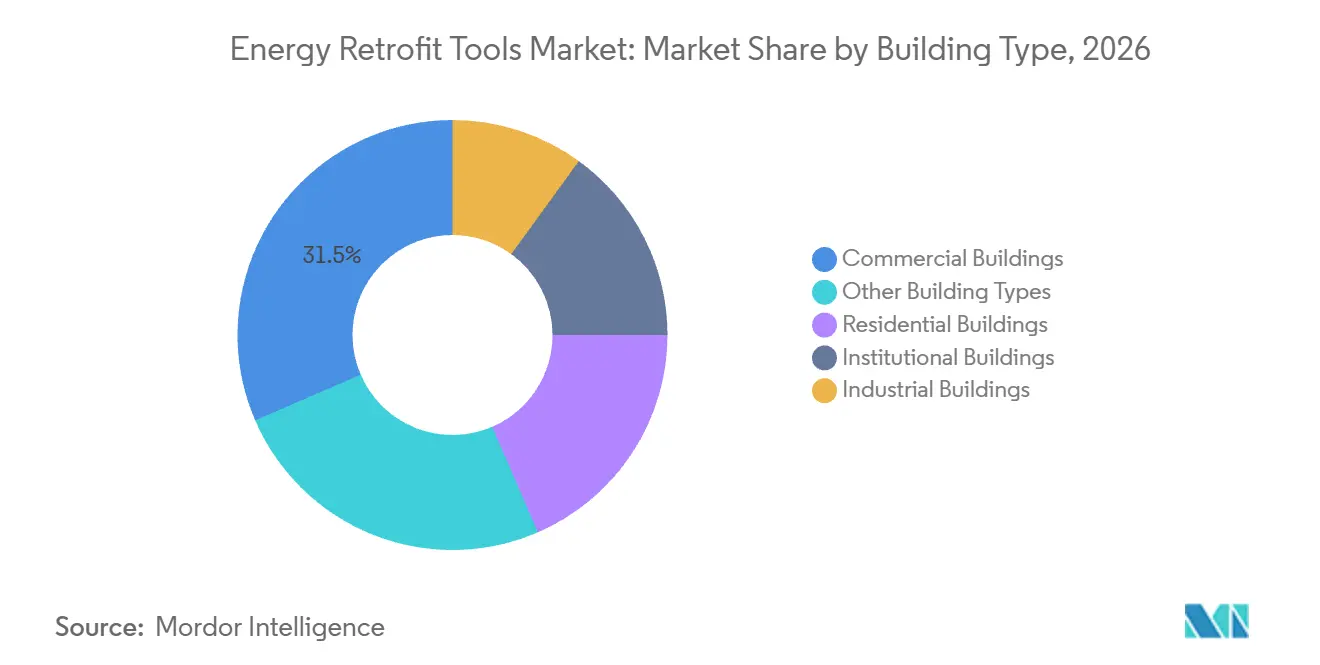
- 建物タイプ別では、商業施設が2026年に31.5%の収益シェアを占め、産業施設は2032年にかけてCAGR 11.5%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年に35.6%の収益シェアでトップとなり、2032年にかけてCAGR 11.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物エネルギー性能基準および改修義務 | +2.8% | 欧州、北米、東アジアで最も高く、グローバル全体 | 短期(2年以内) |
| エネルギーコストの上昇と営業費用の圧力 | +2.1% | 欧州およびエネルギー輸入依存度の高いアジア太平洋経済圏でより大きな影響、グローバル全体 | 短期(2年以内) |
| 老朽化した建物ストックと先送りされた維持管理 | +1.4% | 北米、欧州、日本 | 中期(2〜4年) |
| 企業のネットゼロおよびESGコミットメント | +1.5% | SEC、TCFD、CSRD開示義務を持つOECD市場 | 中期(2〜4年) |
| AIを活用したビルデジタルツイン分析 | +1.3% | 北米およびアジア太平洋の主要市場 | 中期(2〜4年) |
| 成ベースの融資とエネルギー性能契約 | +1.0% | 確立されたESCOインフラを持つ北米、欧州、アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建物エネルギー性能基準および改修義務
義務的なエネルギー性能規制は、グローバルエネルギー改修ツール市場における監査ツールおよび建物エネルギーモデリングソフトウェアの短期的な需要促進要因となっています。改正された建物エネルギー性能指令は、住宅建物が2030年までに少なくともDクラス、2033年までにBクラス以上に達することを義務付けており、3,400万戸の住宅に影響を与えます。ニューヨーク市は2024年からローカルロー97に基づく炭素強度ペナルティを課し、コミッショニングおよびコンプライアンスツールの需要を高めました。Trane Technologiesは、2025年9月に55ウォーターストリートで実施した電化改修により、ローカルロー97のペナルティを年間120万 米ドル回避し、インフレ削減法の税額控除900万 米ドルを活用したと報告しました。ドイツの暖房システムに65%の再生可能エネルギー使用を義務付ける規制は、2026年半ばから既存建物にも適用され、評価・計画ツールの需要を高めています。ISO 50002-2:2025もエネルギー監査に関する建物固有のガイダンスを提供しており、より一貫したツール選定と報告を支援しています。[2]
エネルギーコストの上昇と営業費用の圧力
2024年以降の商業用電力・天然ガスコストの上昇により、グローバルエネルギー改修ツール市場において効率化プロジェクトが運営予算においてより重要性を増しています。可変速機器、スマート制御、暖房の電化を組み合わせた商業用HVAC改修は、25%から45%のエネルギー節約を実現でき、回収期間は4年から8年です。米国エネルギー省のベタービルディングイニシアチブの参加者は、年間エネルギーコストを2.8%削減し、1平方フィートあたり1.20 米ドルに相当すると報告しました。世界全体のエネルギー最終用途効率化投資は2026年に8,000億 米ドルに近づくと見込まれており、国際エネルギー機関はこれを効率化対策への継続的な需要と結びつけています。[3] 東南アジアおよび南アジアのエネルギー輸入依存型経済圏は公共料金コスト上昇への露出が大きく、低コストのエネルギー管理プラットフォームの導入根拠を強化しています。このコスト圧力は、確立されたESCOシステムが建物オーナーの初期負担を軽減できる成果ベースの融資やエネルギー性能契約も後押ししています。
老朽化した建物ストックと先送りされた維持管理
老朽化した建物は、グローバルエネルギー改修ツール市場において監査、コミッショニング、統合モデリングを必要とする資産のプールを拡大しています。世界の建物ストックの70%以上が現代の効率基準以前に建設されており、単位面積あたりのエネルギー消費量が新しい建物より40%から50%多くなっています。米国エネルー省は590万棟以上の商業施設をHVAC改修候補として特定しています。1980年から2005年の間に建設された建物は優先度が高く、多くのHVACシステムが15年から25年の設計寿命に達しているか超過しています。これらのエネルギー消費量は現代の代替品より35%から40%高い場合があります。先送りされた維持管理により単一措置のレビューは有用性が低下するため、オーナーは関連するアップグレード措置を一括でテストできる建物エネルギーモデリングソフトウェアを使用する可能性が高まっています。
AIを活用したビルデジタルツイン分析
AIを活用したデジタルツインプラットフォームは、モデル作成、故障検知、節約効果の検証を自動化することで、グローバルエネルギー改修ツール市場を拡大しています。2026年8月、Johnson ControlsはOpenBlueをエネルギー・快適性インテリジェンスおよびOBIと呼ばれるAIアシスタントで拡張しました。同社は、新機能により空調エネルギー使用量を約10%削減でき、自動化されたデバイスオンボーディングにより実装時間を最大95%短縮できると述べました。[4] ケンブリッジ大学の研究では、Data2BEMが業界ベンチマーク精度を維持しながら建物エネルギーモデリング時間を8〜32時間から48分に短縮したと報告されています。2026年のサイエンティフィックリポーツの研究では、連合学習とデジタルツインが中国の都市住宅コミュニティにおいてエネルギー効率を34.6%改善し、ライフサイクルコストを27.3%削減したことが明らかになりました。これらのツールは希少な専門労働力への依存を低減し、クラウドベースのサプライヤーが従来は高度なモデリングへのアクセスが限られていた中規模の商業ポートフォリオにサービスを提供できるようにしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本支出と長い回収期間 | -1.8% | グリーンバンキングおよびソフトローンプログラムが限られている地域で最も深刻、グローバル全体 | 短期(2年以内) |
| 家主・テナント間のインセンティブ分断 | -0.8% | 欧州および北米、特に賃貸比率の高い市場 | 中期(2〜4年) |
| 熟練した改修労働者とプロジェクトマネージャーの不足 | -0.7% | 北米および欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 性能測定の不確実性と節約効果検証リスク | -0.5% | 中東、アフリカ、南米の初期段階のESCO市場でより強い影響、グローバル全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本支出と長い回収期間
高い初期支出は、グローバルエネルギー改修ツール市場において、特に中規模の不動産オーナーにとって実質的な制約として残っています。完全な導入には、建物エネルギーモデリングライセンス、監査コンサルティング、HVACコミッショニング機器、分析実装を同時に必要とする場合があります。国際エネルギー機関は、ネットゼロ目標に沿うためには年間効率化投資を2030年までに6,600億 米ドルから1.9 トリリオン 米ドルに引き上げる必要があると報告しており、技術調達だけでは解決できない資金ギャップを示しています。米国エネルギーは、2024会計年度に200件の連邦エネルギー節約性能契約プロジェクトで年間6億4,780万 米ドルの節約効果を確認しました。これらの結果は、成熟したESCOインフラが存在する場合に成果ベースの融資が資本障壁に対処できることを示しています。南米および中東・アフリカでは、グリーンボンド市場の弱さと限られた融資構造が、政策支援があるにもかかわらず普及を遅らせる可能性があります。
家主・テナント間のインセンティブ分断と提供上の制約
家主・テナント間のインセンティブ分断は、グローバルエネルギー改修ツール市場において改修の意思決定を遅らせる可能性があります。オーナーが資本コストを負担する一方で、テナントがエネルギー料金節約の多くを享受するためです。ドイツの住宅改修率は2025年に0.67%に低下し、気候行動計画で定められた1.6%から2.0%のペースを下回りました。リソース・エネルギー経済学誌に掲載された研究では、ドイツにおける持ち家と賃貸住宅の間に測定可能な効率格差が見られました。また、賃貸建物のライフサイクルコストと排出量は、持ち家と比較してそれぞれ最大60%および283%高くなる可能性があることも示されています。改修労働者とプロジェクトマネージャーの不足が問題を複雑にし、設置と節約効果の実現を遅らせています。初期段階のESCO市場では測定・検証リスクも重要であり、プロジェクトが約束する節約効果を検証する明確な方法がなければ、オーナーが分析プラットフォームの購入をためらう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:
監査ツールが収益を支え、分析プラットフォームが加速エネルギー監査・評価ツールは2026年のグローバルエネルギー改修ツール市場規模の22.3%を占めました。この地位は、監査が建物エネルギーモデル、HVACコミッショニング計画、またはその後の性能レビューのベースラインとしての役割を果たすことを反映しています。欧州エネルギー効率指令、ISO 50002-2:2025、および各国プログラムに基づく義務的な監査義務が、これらのツールへの継続的な需要を支えています。英国のエネルギー節約機会スキームおよびインドの指定消費者監査要件も同様のユースケースを提供しています。EN 16247準拠のレポート作成を自動化するツールにより、監査時間が6〜8時間から30分に短縮され、サービス会社は人員の増加なしに監査スループットを3〜4倍に向上させることができます。
スマートビルディング分析・エネルギー管理プラットフォームは2032年にかけてCAGR 12.4%で成長すると予測されています。その需要は、グローバルエネルギー改修ツール市場における自律制御の広範な受容と新しいAIベースのプラットフォームリリースから生まれています。2番目に大きなツールタイプである建物エネルギーモデリングソフトウェアは、専門家向けデスクトップシステムから大規模言語モデル機能を備えたクラウドプラットフォームへと移行しています。HVAC診断・コミッショニングツールは、2025年から地球温暖化係数150以上の物質を禁止する欧州冷媒規制を含むコンプライアンス経路の検証において引き続き重要です。建物外皮検査ツールと再生可能エネルギーツールがカテゴリー構造を完成させており、再生可能エネルギーツールは米国のソーラー・フォー・オールなどのプログラムの下でソーラー統合プロジェクトが拡大するにつれて利用が増加しています。
用途別:
HVAC改修がリードし、再生可能エネルギー統合が価値提案を再形成HVAC改修は2026年のグローバルエネルギー改修ツール市場規模の23.5%を占めました。老朽化した機器の交換サイクル、電化規制、および欧州の冷媒規制がこの用途を支えています。米国エネルギー省は590万棟以上の商業施設をHVAC改修候補と推定しており、旧式システムは現代の代替品より35%から40%多くのエネルギーを使用する可能性があります。Trane Technologiesは、55ウォーターストリートプロジェクトにより蒸気使用量を70%削減し、エネルギー強度を約20%削減したと報告しました。建物エネルギー性能指令はまた、加盟国が毎年少なくとも公共建物ストックの3%を改修することを求めており、HVACのアップグレードがコンプライアンスへの主要な経路となっています。
米国のソーラー・フォー・オール補助金、REPowerEUの目標、およびアジア太平洋における建物統合型太陽光発電の普及が、グローバルエネルギー改修ツール市場においてこの方向性を支えています。照明改修は、LED転換が未完了の機関施設および二次商業施設において引き続き重要です。建物外皮改修は欧州のエネルギー性能クラス要件によって形成されており、2033年までにBクラス以上が求められることで、地域の住宅建物ストックの多くにわたってアップグレードが必要となります。暖房・冷房システム、給湯、電気システム・機器、その他の用途は各国の電化スケジュールに従っており、電力対ガスの価格関係とインセンティブプログラムが有利な地域でヒートポンプ改修が最も速く進んでいます。
建物タイプ別:
商業施設がリード、産業施設の改修が戦略的緊急性を増す商業施設は2026年の収益の31.5%を占めました。ベンチマーキング条例、テナントの持続可能性への選好、および投資家のスクリーニング基準が、グローバルエネルギー改修ツール市場における監査、モデリング、ビル管理ツールへのセグメント需要を支えています。米国環境保護庁のENERGY STARフレームワークは引き続き商業不動産会社の購買決定を形成しています。エンパイア・ステート・リアルティ・トラストは2026年4月、エンパイア・ステート・ビルのエネルギー使用量が2007年以来49%減少し、オフィスポートフォリオ全体では39%減少したと報告しました。BXPは2025年に210万平方フィートのレトロコミッショニングを開始し、3年間の累計を1,530万平方フィートとし、物件間の作業を調整するためにデジタルツールを必要としました。
産業施設の敷地は多くの場合、自治体の建物性能基準の対象外ですが、製造業者と物流事業者は企業のネットゼロおよび開示要件からの圧力に直面しています。EU企業持続可能性報告指令および同様のSEC気候開示要件により、グローバルエネルギー改修ツール市場において検証可能なエネルギー強度報告の対象となる産業床面積が増加しています。これにより、プラットフォームベンダーからこれまで注目を受けることが少なかったセグメントに需要が生まれています。住宅建物は家主・ナント間のインセンティブ分断による制約に直面しており、機関施設は2024会計年度の連邦プログラム節約実績に支えられたエネルギー節約性能契約および公共事業エネルギーサービス契約を活用できます。
地域分析
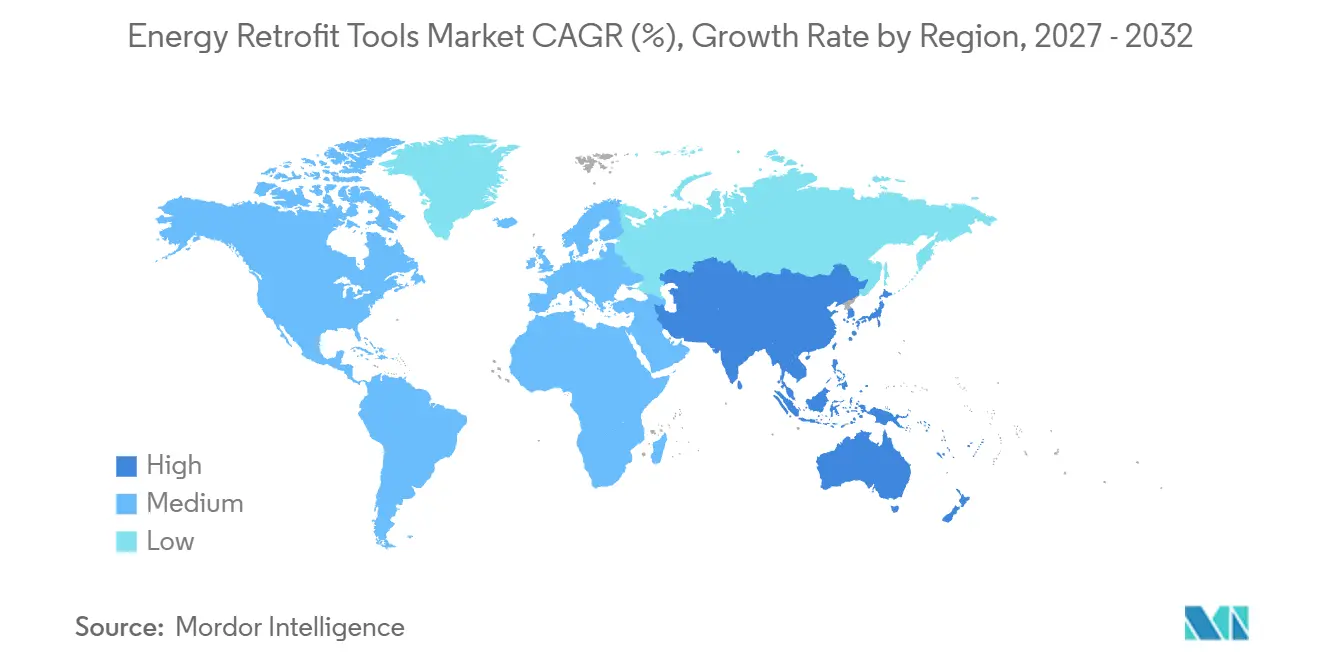
アジア太平洋エネルギー改修ツール市場
アジア太平洋は2026年に35.6%の収益シェアを占め、2032年にかけてCAGR 11.7%で成長すると予測されています。この地域は、中国のデュアルカーボン政策とインドの建物エネルギーコード拡大を通じてグローバルエネルギー改修ツール市場をリードしています。海南省は2026年4月に、国家義務基準より少なくとも45%低いエネルギー使用量を要求するニアゼロエネルギービル基準を導入しました。インドのエネルギー効率局は、気候区分と建物カテゴリーにわたってエネルギー保全建物コードを拡大しました。同国のグリーンボンドパイプラインは2025年を通じて50億 米ドルを超え、日本の2030年までに全住宅建物をゼロエネルギーハウスとする目標が監査、モデリング、HVAC診断ツールへの需要を支えています。
北米および欧州エネルギー改修ツール市場
北米と欧州は異なるコンプライアンス構造を持つ成熟した地域です。北米の需要は、エネルギー強度要件を満たさない建物に財政的ペナルティを課すニューヨーク、ボストン、デンバー、シアトルの都市レベルの性能基準によって支えられています。米国のエネルギー節約性能契約プログラムは、公共事業エネルギーサービス契約を通じて連邦プロジェクトに28億 米ドルを投資し、グローバルエネルギー改修ツール市場におけるツール導入を支援しています。欧州では、改正された建物エネルギー性能指令とドイツの2026年半ばからの既存建物への65%再生可能暖房要件が監査ツールの調達を支えています。2025年のドイツの0.67%の改修率は未達成のコンプライアンスニーズを示しており、ISO 50001、LEED、BREEAMの要件がベンダー資格に影響を与えています。
中東・アフリカおよび南米エネルギー改修ツール市場
南米と中東・アフリカは、グローバルエネルギー改修ツール市場において引き続き初期段階の機会として位置づけられています。南米ではブラジル、チリ、アルゼンチンが普及をリードしており、多国籍企業の入居者要件、エネルギーサービス契約、チリのグリーンビルディング認証フレームワーク、ブラジルのPROCELプログラムによって支えられています。サウジアラビアは国家エネルギー効率プログラムを通じて大口エネルギー使用者に監査を義務付けており、アラブ首長国連邦はアブダビとドバイの新規商業・住宅開発にグリーンビルディング規制を適用しています。グリーンファイナンス、地域基準、ESCOエコシステムのギャップが広範なプラットフォーム普及を制限していますが、低コストで地域に適応した監査ツールを優位にしています。
競合環境
グローバルエネルギー改修ツール市場は、大手プラットフォームサプライヤーと多数の中小ベンダーの間で分散しています。Johnson Controls、Schneider Electric、Siemens、Honeywell、Trane Technologiesはスマート分析とビルオートメーションにおいて確立された地位を持っています。これらの企業の提供物はハードウェア、ソフトウェア、マネージドサービスを組み合わせており、AI、制御システム、地域デリバリー能力を追加するために買収が引き続き重要な手段となっています。Trane Technologiesは2025年1月にBrainBox AIを買収し、14,000棟以上の建物に展開された自律型HVAC制御を追加しました。同社はまた、2025年11月にKieback+Peter Groupの49%株式を取得する契約を締結し、欧州でのビルオートメーションアクセスを拡大しました。
Johnson Controlsは2026年8月にOpenBlueをNantum AIを活用したエネルギー・快適性インテリジェンスとOBIアシスタントで拡張しました。Schneider Electricは2025年11月にEcoStruxure Foresight Operationを発表し、エネルギー、電力、ビルシステムをAI搭載の監視インターフェースに統合しました。同社はエンジニアリングワークフローを最大40%削減し、運用効率を最大50%改善したと報告しており、2026年第3四半期にアーリーアダプター向けに提供開始されました。これらの動きは、個別デバイスではなく運用成果を中心に統合プラットフォームを位置づけるものです。グローバルエネルギー改修ツール市場には、中規模の商業・産業ユーザーに適したソフトウェアサブスクリプションを提供するクラウドベースのサプライヤーも含まれています。
グローバルエネルギー改修ツール市場の中規模商業・産業層はプラットフォーム分析へのアクセスが限られており、参入コストの低いクラウドベースのツールの余地が残っています。サーマルドローンイメージングとAI支援の異常検知が建物外皮検査の中で台頭しており、ESCOは労働力の比例的増加なしにASHRAEガイドライン14およびIPMVP手法をサポートする測定・検証プラットフォームを求めています。気候開示要件により、不動産投資信託、保険会社、インフラファンドを含む購入者層が拡大しており、大手既存企業は既存の顧客関係と統合サービス能力を通じて優位性を維持しています。分散した中間層はこれらの主要プロバイダーと並んで活発に活動しています。
エネルギー改修ツール産業のリーダー企業
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Ameresco, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エネルギー改修ツール市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
最近の産業開発事情 エネルギー改修ツール市場
- 2026年8月:Johnson Controlsは、Nantum AIを活用したエネルギー・快適性インテリジェンスと、建物の空調エネルギー使用量を約10%削減するエージェンティックAIアシスタントOBIを含む、OpenBlueプラットフォームへのAI搭載拡張を発表しました。自動化されたデバイスオンボーディングにより実装時間が最大95%短縮され、複雑な複数建物キャンパスにわたる展開が数ヶ月から数日に圧縮されます。
- 2026年6月:Johnson Controlsは、Node-REDビジュアル統合ツールを搭載したMetasys 16.0を発売しました。これによりサードパーティ統合が最大80%加速し、統合コストが60%から70%削減され、エネルギー使用量、ピーク負荷分析、室内空気質、排出量に関するリアルタイムの統合可視性が提供されます。
- 2026年2月:Trane Technologiesは、ターンキーデータセンター冷却ソリューションのプロバイダーであるStellar Energy Americasの買収を完了しました。この買収により、高密度コンピューティング環境向けのモジュール式プレハブ冷却ポートフォリオが拡大し、データセンター改修能力が強化されました。
- 2025年11月:Trane Technologiesは、ベルリンに本拠を置くKieback+Peter Groupの49%少数株式を取得する確定契約を締結しました。この契約は欧州、中東、アフリカにわたる商業化をカバーし、3年後に完全所有権を取得するオプションが含まれています。
グローバルエネルギー改修ツール市場レポートの範囲
エネルギー改修ツールとは、エンジニア、請負業者、エネルギー監査人、施設管理者が既存建物のエネルギー節約アップグレードを評価、計画、設置、最適化するために使用する物理的機器、デジタルソフトウェア、診断技術を指します。エネルギー改修ツール市場(業界ではエネルギー改修システム市場とも認識されています)とは、既存の建物、工業プラント、インフラを現代的なエネルギー効率技術でアップグレードすることに特化したグローバルな商業市場を指します。
エネルギー改修ツール市場はツールタイプ別にセグメント化されており、建物エネルギーモデリング(BEM)ソフトウェア、監査ツール、暖房・換気・空調(HVAC)診断機器、外皮検査システム、スマート分析プラットフォーム、再生可能エネルギー統合ツール、その他の専門機器が含まれます。用途別では、市場はHVACアップグレード、照明システム、建物外皮改善、暖房・冷房強化、給湯改修、電気システム最適化、再生可能エネルギー統合、その他の用途に分類されます。建物タイプ別では、住宅、商業、産業、機関、その他の建物分類に分類されます。本レポートはまた、主要地域の26カ国にわたるグローバルエネルギー改修ツール市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール |
| HVAC診断・コミッショニングツール |
| 建物外検査ツール |
| スマートビルディング分析・エネルギー管理プラットフォーム |
| 再生可能エネルギーツール |
| その他のツール |
| HVAC改修 |
| 照明改修 |
| 建物外皮改修 |
| 暖房・冷房システム |
| 給湯・業務用温水 |
| 電気システム・機器 |
| 再生可能エネルギー統合 |
| その他の用途 |
| 住宅建物 |
| 商業施設 |
| 産業施設 |
| 機関施設 |
| その他の建物タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ツールタイプ別 | 建物エネルギーモデリング(BEM)ソフトウェア | |
| エネルギー監査・評価ツール | ||
| HVAC診断・コミッショニングツール | ||
| 建物外検査ツール | ||
| スマートビルディング分析・エネルギー管理プラットフォーム | ||
| 再生可能エネルギーツール | ||
| その他のツール | ||
| 用途別 | HVAC改修 | |
| 照明改修 | ||
| 建物外皮改修 | ||
| 暖房・冷房システム | ||
| 給湯・業務用温水 | ||
| 電気システム・機器 | ||
| 再生可能エネルギー統合 | ||
| その他の用途 | ||
| 建物タイプ別 | 住宅建物 | |
| 商業施設 | ||
| 産業施設 | ||
| 機関施設 | ||
| その他の建物タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルエネルギー改修ツール市場の予測値は?
グローバルエネルギー改修ツール市場は、2026年の15.18 ビリオン 米ドルから11.18%のCAGRで成長し、2032年には28.74 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つツールタイプは?
エネルギー監査・評価ツールは、監査がモデリング、コミッショニング、コンプライアンス業務のベースラインを提供するため、2026年に22.3%のシェアでツールタイプをリードしました。
2032年にかけて最も速く成長している用途は?
再生可能エネルギー統合は、ソーラープログラム、REPowerEUの目標、建物統合型太陽光発電に支えられ、2032年にかけてCAGR 11.8%で成長すると予測されています。
建物オーナーがエネルギー改修ツールを採用する理由は?
建物オーナーは、アップグレードを計画・検証しながら、エネルギーコスト、建物性能規制、老朽化したHVACシステム、報告要件に対応するためにこれらのツールを使用しています。
エネルギー改修ツールの需要をリードしている地域は?
アジア太平洋は2026年に35.6%の収益シェアを占め、2032年にかけてCAGR 11.7%で最速の地域成長を記録すると予測されています。
エネルギー改修プラットフォームの普及を制限していものは?
高い初期コスト、限られた融資、家主・テナント間のインセンティブ分断、労働力不足、節約効果検証に関する不確実性が調達と導入を遅らせる可能性があります。