
Tamaño y Participación del Mercado de Herramientas de Retrofitting Energético
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.18 % |
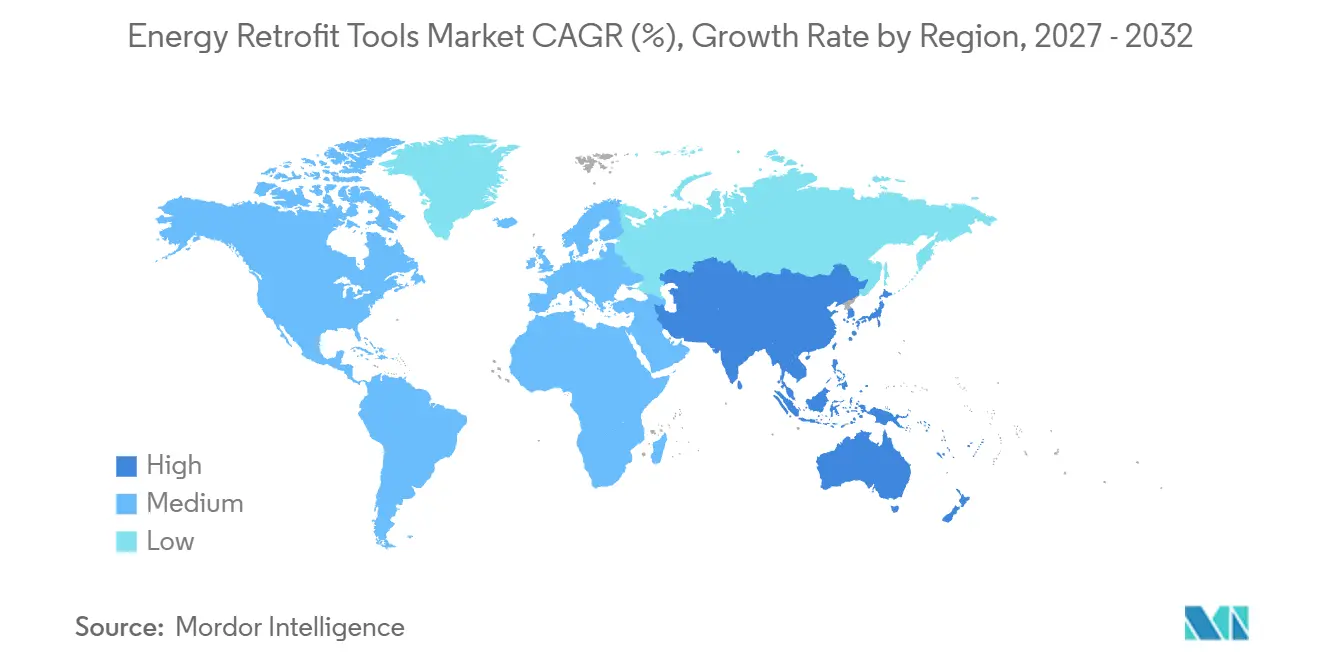
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
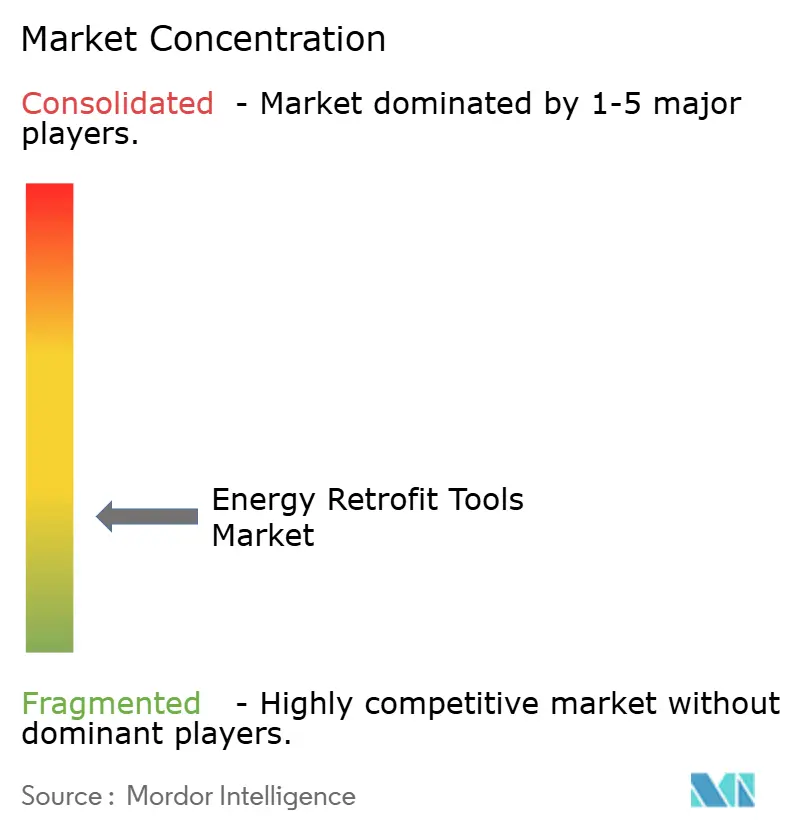
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Retrofitting Energético por Mordor Intelligence
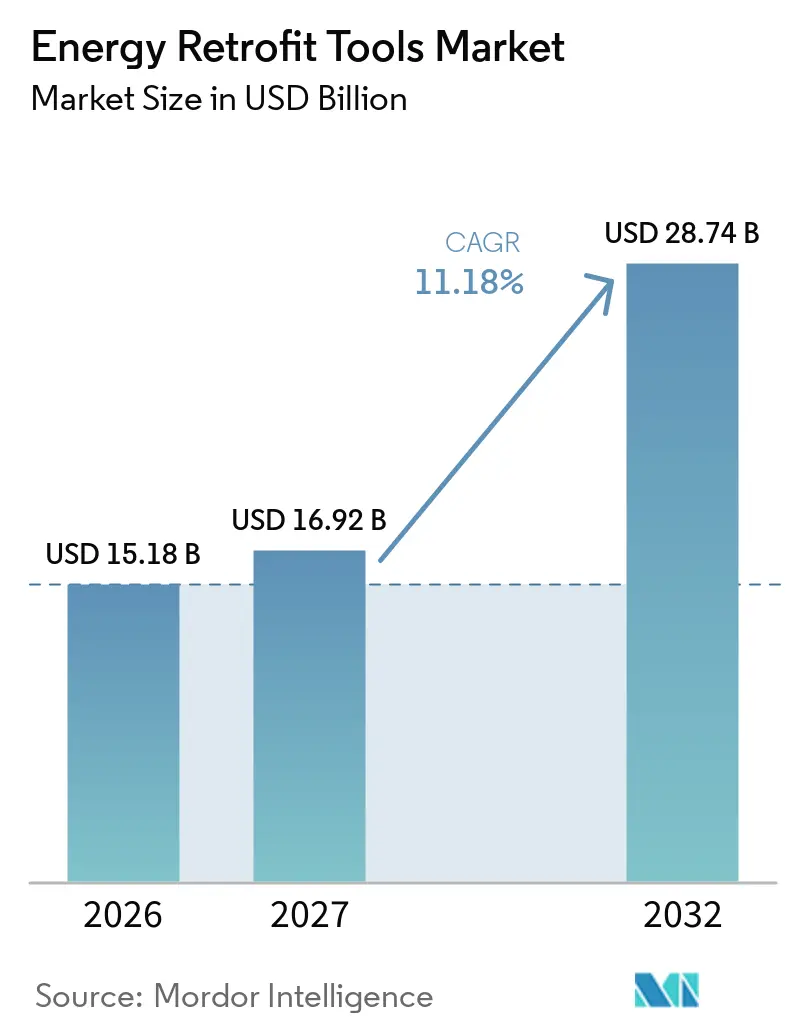
Se espera que el tamaño del Mercado de Herramientas de Retrofitting Energético aumente de 15,18 mil millones de USD en 2026 a 16,92 mil millones de USD en 2027 y alcance los 28,74 mil millones de USD para 2032, a una CAGR del 11,18% durante 2027-2032. Las normas obligatorias de descarbonización de edificios, los costos volátiles de energía y el uso creciente de plataformas de diagnóstico basadas en inteligencia artificial están cambiando la forma en que los propietarios, las empresas de servicios energéticos y los administradores de instalaciones seleccionan las herramientas de retrofitting. El mercado global de herramientas de retrofitting energético está avanzando más allá de las mejoras aisladas, ya que los compradores combinan herramientas de auditoría, software de modelado energético de edificios y analítica en tiempo real dentro de un plan operativo común. Las condiciones de inversión respaldan este cambio, dado que el gasto en retrofitting en China, los Estados Unidos y la Unión Europea superó los 120 mil millones de USD en 2024, mientras que se espera que la inversión global en eficiencia de uso final se aproxime a los 800 mil millones de USD en 2026.[1] Los grandes proveedores de plataformas están ampliando sus ofertas de software, controles y servicios gestionados, mientras que los proveedores basados en la nube están haciendo que el modelado y la analítica sean más accesibles para carteras de propiedades de tamaño mediano. La escasez de mano de obra y los largos períodos de recuperación de la inversión siguen siendo limitantes para la adopción, especialmente donde los programas de financiamiento y los contratistas de retrofitting calificados son menos disponibles.
Conclusiones Clave del Informe
- Por tipo de herramienta, las Herramientas de Auditoría y Evaluación Energética representaron el 22,3% de la participación del mercado global de herramientas de retrofitting energético en 2026, mientras que se prevé que las Plataformas de Analítica de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 12,4% hasta 2032.
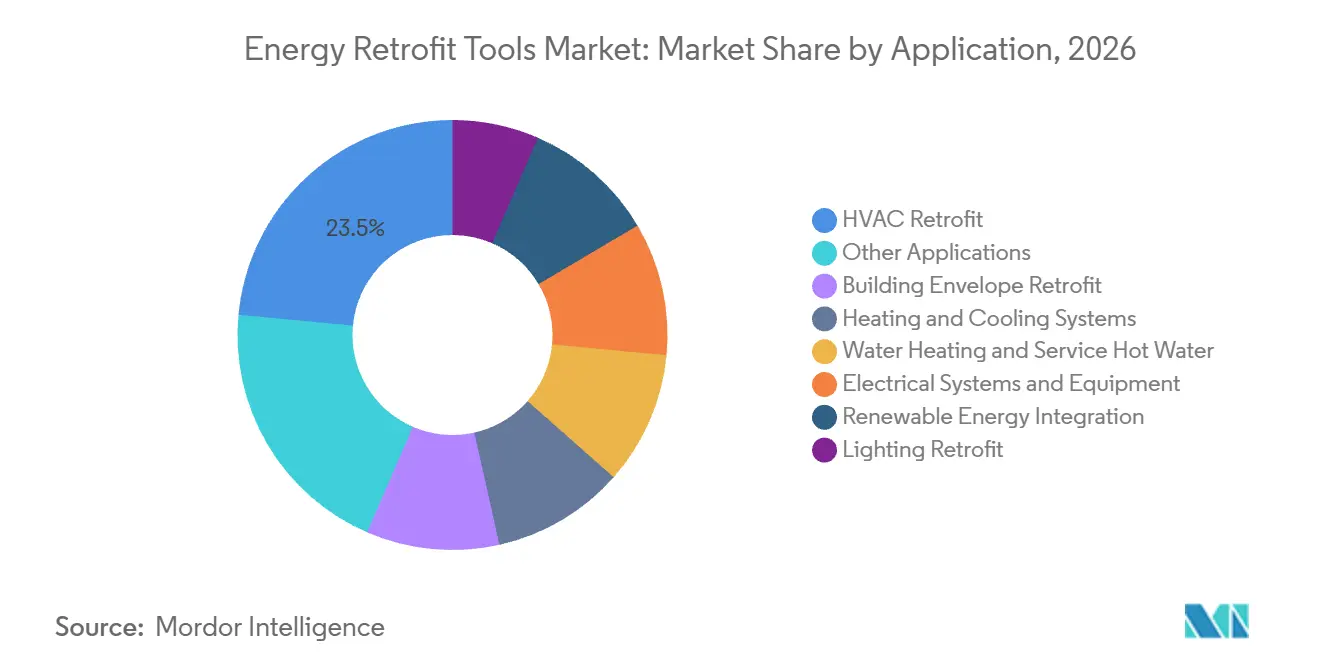
- Por aplicación, el Retrofitting de HVAC representó el 23,5% de la participación del mercado global de herramientas de retrofitting energético en 2026, mientras que se proyecta que la Integración de Energías Renovables se expanda a una CAGR del 11,8% hasta 2032.
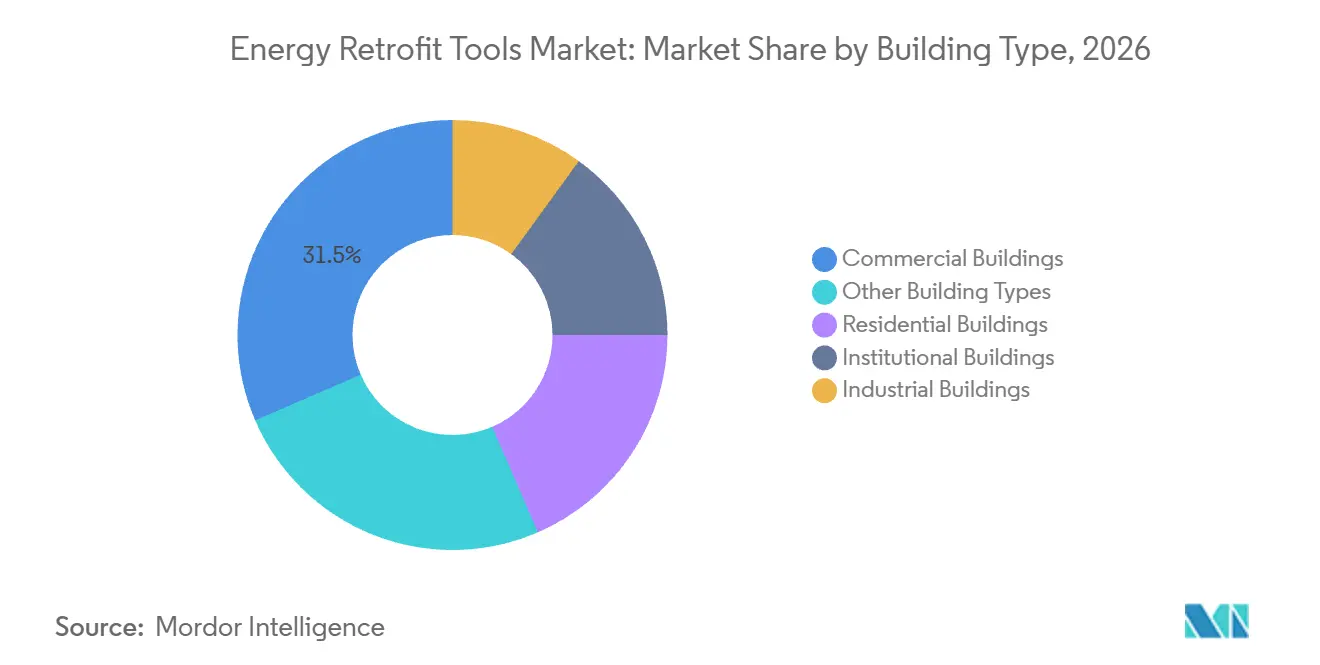
- Por tipo de edificio, los Edificios Comerciales mantuvieron una participación de ingresos del 31,5% en 2026, mientras que se prevé que los Edificios Industriales registren una CAGR del 11,5% hasta 2032.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 35,6% en 2026 y se proyecta que crezca a una CAGR del 11,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estándares de Desempeño Energético de Edificios y Mandatos de Retrofitting | +2.8% | Global, con mayor intensidad en Europa, América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Energía y Presión sobre los Gastos Operativos | +2.1% | Global, con mayor exposición en Europa y las economías de Asia-Pacífico dependientes de la importación de energía | Corto plazo (≤ 2 años) |
| Parque de Edificios Envejecido y Mantenimiento Diferido | +1.4% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Compromisos Corporativos de Cero Emisiones Netas y ESG | +1.5% | Mercados de la OCDE con obligaciones de divulgación SEC, TCFD y CSRD | Mediano plazo (2-4 años) |
| Analítica de Gemelos Digitales de Edificios Habilitada por Inteligencia Artificial | +1.3% | América del Norte y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento Basado en Resultados y Contratos de Desempeño Energético | +1.0% | América del Norte, Europa y los mercados de Asia-Pacífico con infraestructura ESCO establecida | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estándares de Desempeño Energético de Edificios y Mandatos de Retrofitting
Las normas obligatorias de desempeño energético son un impulsor de demanda a corto plazo para las herramientas de auditoría y el software de modelado energético de edificios en el mercado global de herramientas de retrofitting energético. La Directiva de Desempeño Energético de Edificios reformada exige que los edificios residenciales alcancen al menos la clase D para 2030 y la clase B o superior para 2033, lo que afecta a 34 millones de viviendas. La ciudad de Nueva York impuso penalizaciones por intensidad de carbono bajo la Ley Local 97 a partir de 2024, lo que aumentó la necesidad de herramientas de puesta en marcha y cumplimiento normativo. Trane Technologies informó que su retrofitting de electrificación de septiembre de 2025 en 55 Water Street evitó 1,2 millones de USD en penalizaciones anuales por la Ley Local 97 y accedió a 9 millones de USD en créditos fiscales de la Ley de Reducción de la Inflación. El requisito de Alemania de que los sistemas de calefacción utilicen un 65% de energía renovable se extiende a los edificios existentes desde mediados de 2026, lo que aumenta la necesidad de herramientas de evaluación y planificación. La norma ISO 50002-2:2025 también proporciona orientación específica para edificios en materia de auditorías energéticas, lo que favorece una selección y presentación de informes de herramientas más coherentes.[2]
Aumento de los Costos de Energía y Presión sobre los Gastos Operativos
El aumento de los costos de electricidad comercial y gas natural desde 2024 ha hecho que los proyectos de eficiencia sean más relevantes para los presupuestos operativos en el mercado global de herramientas de retrofitting energético. Los retrofittings de HVAC comerciales que combinan equipos de velocidad variable, controles inteligentes y electrificación de la calefacción pueden generar ahorros de energía del 25% al 45%, con períodos de recuperación de la inversión de 4 a 8 años. Los participantes en la Iniciativa Better Buildings del Departamento de Energía de los Estados Unidos reportaron reducciones anuales en los costos de energía del 2,8%, equivalentes a 1,2 USD por pie cuadrado. Se espera que la inversión global en eficiencia de uso final se aproxime a los 800 mil millones de USD en 2026, lo que la Agencia Internacional de Energía vincula a una demanda continua de medidas de eficiencia.[3] Las economías dependientes de la importación de energía en el Sudeste Asiático y el Sur de Asia enfrentan una mayor exposición a los aumentos en los costos de los servicios públicos, lo que mejora el argumento a favor de las plataformas de gestión energética de menor costo. Esta presión de costos también respalda el financiamiento basado en resultados y los contratos de desempeño energético donde los sistemas ESCO establecidos pueden reducir la carga inicial sobre los propietarios de edificios.
Parque de Edificios Envejecido y Mantenimiento Diferido
Los edificios envejecidos amplían el conjunto de activos que necesitan auditorías, puesta en marcha y modelado integrado en el mercado global de herramientas de retrofitting energético. Más del 70% del parque de edificios global es anterior a los estándares modernos de eficiencia y consume entre un 40% y un 50% más de energía por unidad de área que los edificios más nuevos. El Departamento de Energía de los Estados Unidos identifica más de 5,9 millones de edificios comerciales como candidatos para el retrofitting de HVAC. Los edificios construidos entre 1980 y 2005 son una prioridad porque muchos de sus sistemas de HVAC están en o más allá de una vida útil de diseño de 15 a 25 años. Su consumo de energía puede ser entre un 35% y un 40% superior al de las alternativas modernas. El mantenimiento diferido hace que las revisiones de medida única sean menos útiles, por lo que los propietarios tienen más probabilidades de utilizar software de modelado energético de edificios que pueda probar medidas de mejora vinculadas de forma conjunta.
Analítica de Gemelos Digitales de Edificios Habilitada por Inteligencia Artificial
Las plataformas de gemelos digitales habilitadas por inteligencia artificial están ampliando el mercado global de herramientas de retrofitting energético al automatizar la creación de modelos, la detección de fallos y la verificación de ahorros. En agosto de 2026, Johnson Controls amplió OpenBlue con Inteligencia de Energía y Confort y un asistente de inteligencia artificial llamado OBI. La empresa declaró que las nuevas funciones pueden reducir el consumo de energía de la circulación de aire en casi un 10% y reducir el tiempo de implementación hasta en un 95% mediante la incorporación automatizada de dispositivos.[4] Un estudio de la Universidad de Cambridge informó que Data2BEM redujo el tiempo de modelado energético de edificios de 8 a 32 horas a 48 minutos, manteniendo la precisión de referencia del sector. Un estudio de 2026 publicado en Scientific Reports encontró que el aprendizaje federado y los gemelos digitales mejoraron la eficiencia energética en un 34,6% y redujeron los costos del ciclo de vida en un 27,3% en comunidades residenciales urbanas chinas. Estas herramientas reducen la dependencia de la escasa mano de obra especializada y permiten a los proveedores basados en la nube atender carteras comerciales de tamaño mediano que anteriormente tenían acceso limitado al modelado avanzado.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.8% | Global, más agudo donde los programas de banca verde y préstamos blandos son limitados | Corto plazo (≤ 2 años) |
| Incentivos Divididos entre Propietario e Inquilino | -0.8% | Europa y América del Norte, especialmente en mercados con alta proporción de arrendatarios | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada para Retrofitting y Gestores de Proyectos | -0.7% | América del Norte y Europa, con repercusiones en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incertidumbre en la Medición del Desempeño y Riesgo de Verificación de Ahorros | -0.5% | Global, con efectos más fuertes en los mercados ESCO en etapa inicial en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial y Largos Períodos de Recuperación de la Inversión
El alto gasto inicial sigue siendo un límite práctico para el mercado global de herramientas de retrofitting energético, especialmente entre los propietarios de propiedades de tamaño mediano. Una implementación completa puede requerir licencias de software de modelado energético de edificios, consultoría de auditoría, equipos de puesta en marcha de HVAC e implementación de analítica al mismo tiempo. La Agencia Internacional de Energía informó que la inversión anual en eficiencia debe aumentar de 660 mil millones de USD a 1,9 billones de USD para 2030 a fin de alinearse con los objetivos de cero emisiones netas, lo que indica una brecha de financiamiento que la adquisición de tecnología no puede resolver por sí sola. El Departamento de Energía de los Estados Unidos verificó 647,8 millones de USD en ahorros anuales en 200 proyectos federales de Contratos de Desempeño de Ahorro Energético en el año fiscal 2024. Esos resultados demuestran que el financiamiento basado en resultados puede abordar las barreras de capital donde existe una infraestructura ESCO madura. En América del Sur y Oriente Medio y África, los mercados de bonos verdes más débiles y las estructuras de financiamiento limitadas pueden retrasar la adopción a pesar del respaldo de las políticas.
Incentivos Divididos entre Propietario e Inquilino y Restricciones de Entrega
Los incentivos divididos entre propietario e inquilino pueden ralentizar las decisiones de retrofitting en el mercado global de herramientas de retrofitting energético, ya que los propietarios pagan el costo de capital mientras que los inquilinos reciben gran parte del beneficio en la factura de energía. La tasa de renovación residencial de Alemania cayó al 0,67% en 2025, por debajo del ritmo del 1,6% al 2,0% establecido en su plan de acción climática. Una investigación publicada en Resource and Energy Economics encontró una brecha de eficiencia medible entre las viviendas ocupadas por sus propietarios y las de alquiler en Alemania. El material fuente también indica que los costos del ciclo de vida y las emisiones en los edificios de alquiler pueden ser hasta un 60% y un 283% más altos que en los equivalentes ocupados por sus propietarios. La escasez de mano de obra para retrofitting y de gestores de proyectos agrava el problema al retrasar las instalaciones y la realización de los ahorros. El riesgo de medición y verificación también es relevante en los mercados ESCO en etapa inicial, donde los propietarios pueden dudar en adquirir plataformas de analítica sin formas claras de validar los ahorros prometidos por un proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta:
Las Herramientas de Auditoría Anclan los Ingresos mientras las Plataformas de Analítica se AceleranLas Herramientas de Auditoría y Evaluación Energética representaron el 22,3% del tamaño del mercado global de herramientas de retrofitting energético en 2026. Su posición refleja el papel de la auditoría como línea de base para los modelos energéticos de edificios, el plan de puesta en marcha de HVAC o la revisión de desempeño posterior. Las obligaciones de auditoría obligatorias bajo la Directiva Europea de Eficiencia Energética, la norma ISO 50002-2:2025 y los programas nacionales respaldan la demanda recurrente de estas herramientas. El Esquema de Oportunidades de Ahorro Energético del Reino Unido y el requisito de auditoría para consumidores designados de India proporcionan casos de uso similares. Las herramientas que automatizan la preparación de informes conformes con la norma EN 16247 han reducido el tiempo de auditoría de 6 a 8 horas a 30 minutos, lo que permite a las empresas de servicios aumentar el rendimiento de las auditorías entre 3 y 4 veces sin un crecimiento equivalente en la plantilla.
Se prevé que las Plataformas de Analítica de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 12,4% hasta 2032. Su demanda proviene de una mayor aceptación del control autónomo y de los lanzamientos de plataformas más recientes basadas en inteligencia artificial en el mercado global de herramientas de retrofitting energético. El Software de Modelado Energético de Edificios, el segundo tipo de herramienta más grande, está pasando de sistemas de escritorio especializados a plataformas en la nube respaldadas por funciones de modelos de lenguaje de gran escala. Las Herramientas de Diagnóstico y Puesta en Marcha de HVAC siguen siendo importantes para verificar las vías de cumplimiento, incluso bajo las normas europeas de refrigerantes que prohíben las sustancias con un potencial de calentamiento global superior a 150 a partir de 2025. Las Herramientas de Inspección de Envolvente de Edificios y las Herramientas de Energía Renovable completan la estructura de la categoría, con las herramientas de energía renovable ganando uso a medida que los proyectos integrados con energía solar se expanden bajo programas como el programa Solar for All de los Estados Unidos.
Por Aplicación:
El Retrofitting de HVAC Lidera mientras la Integración de Energías Renovables Remodela la Propuesta de ValorEl Retrofitting de HVAC representó el 23,5% del tamaño del mercado global de herramientas de retrofitting energético en 2026. Los ciclos de reemplazo de equipos envejecidos, las normas de electrificación y las regulaciones europeas de refrigerantes respaldan esta aplicación. El Departamento de Energía de los Estados Unidos estima que más de 5,9 millones de edificios comerciales son candidatos para el retrofitting de HVAC, y los sistemas heredados pueden consumir entre un 35% y un 40% más de energía que las alternativas modernas. Trane Technologies informó que su proyecto en 55 Water Street redujo el uso de vapor en un 70% y la intensidad energética en casi un 20%. La Directiva de Desempeño Energético de Edificios también exige a los estados miembros que renueven al menos el 3% del parque de edificios públicos anualmente, con las mejoras de HVAC como una vía principal para el cumplimiento.
Las subvenciones del programa Solar for All de los Estados Unidos, los objetivos de REPowerEU y la adopción de fotovoltaica integrada en edificios en Asia-Pacífico respaldan esta dirección en el mercado global de herramientas de retrofitting energético. El Retrofitting de Iluminación sigue siendo relevante en edificios institucionales y comerciales secundarios donde la conversión a LED aún no está completa. El Retrofitting de Envolvente de Edificios está determinado por los requisitos de clase de desempeño energético europeos, ya que la clase B o superior para 2033 requerirá mejoras en gran parte del parque de edificios residenciales de la región. Los sistemas de calefacción y refrigeración, el calentamiento de agua, los sistemas y equipos eléctricos y otras aplicaciones siguen los calendarios nacionales de electrificación, con los retrofittings de bombas de calor avanzando más rápidamente donde las relaciones de precios electricidad-gas y los programas de incentivos son favorables.
Por Tipo de Edificio:
Los Edificios Comerciales Lideran, el Retrofitting Industrial Gana Urgencia EstratégicaLos Edificios Comerciales representaron el 31,5% de los ingresos en 2026. Las ordenanzas de evaluación comparativa, las preferencias de sostenibilidad de los inquilinos y los criterios de selección de los inversores respaldan la demanda del segmento de herramientas de auditoría, modelado y gestión de edificios en el mercado global de herramientas de retrofitting energético. El marco ENERGY STAR de la Agencia de Protección Ambiental de los Estados Unidos sigue influyendo en las decisiones de compra de las empresas de bienes raíces comerciales. Empire State Realty Trust informó en abril de 2026 que el consumo de energía en el Empire State Building había caído un 49% desde 2007 y había caído un 39% en toda su cartera de oficinas. BXP inició 2,1 millones de pies cuadrados de retro-puesta en marcha en 2025, llevando su total de 3 años a 15,3 millones de pies cuadrados y requiriendo herramientas digitales para coordinar el trabajo en todas las propiedades.
Los sitios de Edificios Industriales a menudo están fuera de los estándares de desempeño de edificios municipales; los fabricantes y los operadores logísticos enfrentan presión de los requisitos corporativos de cero emisiones netas y divulgación. La Directiva de Informes de Sostenibilidad Corporativa de la UE y las expectativas similares de divulgación climática de la SEC incorporan más superficie industrial en los informes de intensidad energética verificables dentro del mercado global de herramientas de retrofitting energético. Esto está creando demanda en un segmento que históricamente ha recibido menos atención de los proveedores de plataformas. Los Edificios Residenciales enfrentan restricciones derivadas de los incentivos divididos entre propietario e inquilino, mientras que los Edificios Institucionales pueden acceder a Contratos de Desempeño de Ahorro Energético y Contratos de Servicio de Energía de Servicios Públicos, respaldados por los resultados del programa federal del año fiscal 2024.
Análisis Geográfico
Mercado de Herramientas de Retrofitting Energético en Asia-Pacífico
Asia-Pacífico representó el 35,6% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 11,7% hasta 2032. Esta región lidera el mercado global de herramientas de retrofitting energético a través de las políticas de doble carbono de China y la expansión del código de eficiencia energética de edificios de India. La provincia de Hainan introdujo estándares de edificios de energía casi nula en abril de 2026 que requieren un consumo de energía al menos un 45% inferior a las normas obligatorias nacionales. La Oficina de Eficiencia Energética de India amplió el Código de Conservación de Energía en Edificios a través de zonas climáticas y categorías de edificios. El flujo de bonos verdes del país superó los 5 mil millones de USD hasta 2025, mientras que el objetivo de Casa de Energía Cero de Japón para todos los edificios residenciales para 2030 respalda la demanda de herramientas de auditoría, modelado y diagnóstico de HVAC.
Mercado de Herramientas de Retrofitting Energético en América del Norte y Europa
América del Norte y Europa son regiones maduras con diferentes estructuras de cumplimiento normativo. La demanda en América del Norte está respaldada por los estándares de desempeño a nivel municipal en Nueva York, Boston, Denver y Seattle, que aplican penalizaciones financieras a los edificios que no cumplen los requisitos de intensidad energética. El programa de Contratos de Desempeño de Ahorro Energético de los Estados Unidos invirtió 2,8 mil millones de USD en proyectos federales a través de Contratos de Servicio de Energía de Servicios Públicos, que respaldan el despliegue de herramientas en el mercado global de herramientas de retrofitting energético. En Europa, la Directiva de Desempeño Energético de Edificios reformada y el requisito de calefacción renovable del 65% de Alemania para los edificios existentes a partir de mediados de 2026 respaldan la adquisición de herramientas de auditoría. La tasa de renovación del 0,67% de Alemania en 2025 apunta a necesidades de cumplimiento no satisfechas, mientras que los requisitos de ISO 50001, LEED y BREEAM influyen en la calificación de los proveedores.
Mercado de Herramientas de Retrofitting Energético en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África siguen siendo oportunidades en etapas más tempranas para el mercado global de herramientas de retrofitting energético. Brasil, Chile y Argentina lideran la adopción en América del Sur, respaldados por los requisitos de los ocupantes multinacionales, los contratos de servicios energéticos, el marco de certificación de edificios verdes de Chile y el programa PROCEL de Brasil. Arabia Saudita exige auditorías para los grandes consumidores de energía a través de su Programa Nacional de Eficiencia Energética, mientras que los Emiratos Árabes Unidos aplican regulaciones de edificios verdes al nuevo desarrollo comercial y residencial en Abu Dabi y Dubái. Las brechas en el financiamiento verde, los estándares locales y los ecosistemas ESCO limitan la adopción amplia de plataformas, pero favorecen las herramientas de auditoría de menor costo y adaptadas regionalmente.
Panorama Competitivo
El mercado global de herramientas de retrofitting energético está fragmentado entre grandes proveedores de plataformas y un grupo fragmentado de proveedores más pequeños. Johnson Controls, Schneider Electric, Siemens, Honeywell y Trane Technologies tienen posiciones establecidas en analítica inteligente y automatización de edificios. Sus ofertas combinan hardware, software y servicios gestionados, y las adquisiciones siguen siendo una forma importante de añadir capacidades de inteligencia artificial, controles y entrega regional. Trane Technologies adquirió BrainBox AI en enero de 2025, añadiendo control autónomo de HVAC desplegado en más de 14.000 edificios. La empresa también firmó un acuerdo en noviembre de 2025 para adquirir una participación del 49% en Kieback+Peter Group, ampliando el acceso a la automatización de edificios en Europa.
Johnson Controls amplió OpenBlue en agosto de 2026 con inteligencia de energía y confort impulsada por Nantum AI y el asistente OBI. Schneider Electric presentó EcoStruxure Foresight Operation en noviembre de 2025 para integrar los sistemas de energía, potencia y edificios en una interfaz de supervisión impulsada por inteligencia artificial. La empresa reportó reducciones en los flujos de trabajo de ingeniería de hasta un 40% y mejoras en la eficiencia operativa de hasta un 50%, con disponibilidad para los primeros adoptantes en el tercer trimestre de 2026. Estos movimientos posicionan las plataformas integradas en torno a los resultados operativos en lugar de los dispositivos individuales. El mercado global de herramientas de retrofitting energético también incluye proveedores basados en la nube que ofrecen suscripciones de software adecuadas para usuarios comerciales e industriales de tamaño mediano.
El segmento comercial e industrial de tamaño mediano en el mercado global de herramientas de retrofitting energético tiene acceso limitado a la analítica de plataformas, lo que deja espacio para herramientas basadas en la nube con menores costos de entrada. Las imágenes térmicas con drones y la detección de anomalías asistida por inteligencia artificial están emergiendo dentro de la inspección de envolvente de edificios, mientras que las ESCO buscan plataformas de medición y verificación que respalden los métodos de la Directriz 14 de ASHRAE e IPMVP sin aumentos proporcionales en la mano de obra. Los requisitos de divulgación climática están ampliando el grupo de compradores para incluir fideicomisos de inversión inmobiliaria, aseguradoras y fondos de infraestructura, mientras que los grandes actores establecidos mantienen una ventaja a través de las relaciones existentes con los clientes y la capacidad de servicio integrada. El segmento medio fragmentado sigue activo junto a estos proveedores líderes.
Líderes de la Industria de Herramientas de Retrofitting Energético
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Ameresco, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas de Retrofitting Energético Empresas cubiertas en este informe
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Desarrollos recientes de la industria en Mercado de Herramientas de Retrofitting Energético
- Agosto de 2026: Johnson Controls presentó expansiones impulsadas por inteligencia artificial a su plataforma OpenBlue, incluyendo Inteligencia de Energía y Confort impulsada por Nantum AI y un asistente de inteligencia artificial agéntico llamado OBI, que reduce el consumo de energía del lado del aire de los edificios en casi un 10%. La incorporación automatizada de dispositivos reduce el tiempo de implementación hasta en un 95%, comprimiendo el despliegue de meses a días en complejos campus de múltiples edificios.
- Junio de 2026: Johnson Controls lanzó Metasys 16.0 con herramientas de integración visual Node-RED que aceleran las integraciones de terceros hasta en un 80%, reducen los costos de integración entre un 60% y un 70%, y proporcionan visibilidad unificada en tiempo real del consumo de energía, la analítica de carga máxima, la calidad del aire interior y las emisiones.
- Febrero de 2026: Trane Technologies completó la adquisición de Stellar Energy Americas, un proveedor de soluciones de enfriamiento llave en mano para centros de datos. La adquisición amplió su cartera de enfriamiento modular y prefabricado para entornos informáticos de alta densidad y fortaleció sus capacidades de retrofitting de centros de datos.
- Noviembre de 2025: Trane Technologies firmó un acuerdo definitivo para adquirir una participación minoritaria del 49% en Kieback+Peter Group, con sede en Berlín. El acuerdo cubre la comercialización en Europa, Oriente Medio y África, e incluye una opción de propiedad total después de 3 años.
Alcance del Informe del Mercado Global de Herramientas de Retrofitting Energético
Las herramientas de retrofitting energético se refieren al equipo físico, el software digital y las tecnologías de diagnóstico utilizados por ingenieros, contratistas, auditores energéticos y administradores de instalaciones para evaluar, planificar, instalar y optimizar las mejoras de ahorro energético en los edificios existentes. El mercado de herramientas de retrofitting energético (también reconocido en la industria como el mercado de sistemas de retrofitting energético) se refiere al mercado comercial global dedicado a la modernización de edificios existentes, plantas industriales e infraestructura con tecnologías modernas y energéticamente eficientes.
El mercado de herramientas de retrofitting energético está segmentado por tipo de herramienta, que incluye software de modelado energético de edificios (BEM), herramientas de auditoría, equipos de diagnóstico de calefacción, ventilación y aire acondicionado (HVAC), sistemas de inspección de envolvente, plataformas de analítica inteligente, herramientas de integración de energías renovables y otros dispositivos especializados. En términos de aplicación, el mercado se divide en mejoras de HVAC, sistemas de iluminación, mejoras de envolvente de edificios, mejoras de calefacción y refrigeración, modificaciones de calentamiento de agua, optimizaciones de sistemas eléctricos, integración de energías renovables y otras aplicaciones diversas. Según el tipo de edificio, el sector se categoriza en residencial, comercial, industrial, institucional y otras clasificaciones de edificios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de herramientas de retrofitting energético en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC |
| Herramientas de Inspección de Envolvente de Edificios |
| Plataformas de Analítica de Edificios Inteligentes y Gestión Energética |
| Herramientas de Energía Renovable |
| Otras Herramientas |
| Retrofitting de HVAC |
| Retrofitting de Iluminación |
| Retrofitting de Envolvente de Edificios |
| Sistemas de Calefacción y Refrigeración |
| Calentamiento de Agua y Agua Caliente Sanitaria |
| Sistemas y Equipos Eléctricos |
| Integración de Energías Renovables |
| Otras Aplicaciones |
| Edificios Residenciales |
| Edificios Comerciales |
| Edificios Industriales |
| Edificios Institucionales |
| Otros Tipos de Edificios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Herramienta | Software de Modelado Energético de Edificios (BEM) | |
| Herramientas de Auditoría y Evaluación Energética | ||
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC | ||
| Herramientas de Inspección de Envolvente de Edificios | ||
| Plataformas de Analítica de Edificios Inteligentes y Gestión Energética | ||
| Herramientas de Energía Renovable | ||
| Otras Herramientas | ||
| Por Aplicación | Retrofitting de HVAC | |
| Retrofitting de Iluminación | ||
| Retrofitting de Envolvente de Edificios | ||
| Sistemas de Calefacción y Refrigeración | ||
| Calentamiento de Agua y Agua Caliente Sanitaria | ||
| Sistemas y Equipos Eléctricos | ||
| Integración de Energías Renovables | ||
| Otras Aplicaciones | ||
| Por Tipo de Edificio | Edificios Residenciales | |
| Edificios Comerciales | ||
| Edificios Industriales | ||
| Edificios Institucionales | ||
| Otros Tipos de Edificios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado global de herramientas de retrofitting energético para 2032?
Se prevé que el mercado global de herramientas de retrofitting energético alcance los 28,74 mil millones de USD para 2032, aumentando desde los 15,18 mil millones de USD en 2026 a una CAGR del 11,18%.
¿Qué tipo de herramienta tiene la mayor posición en ingresos?
Las Herramientas de Auditoría y Evaluación Energética lideraron los tipos de herramientas con una participación del 22,3% en 2026, ya que las auditorías proporcionan la línea de base para el modelado, la puesta en marcha y el trabajo de cumplimiento normativo.
¿Qué aplicación está creciendo más rápido hasta 2032?
Se proyecta que la Integración de Energías Renovables crezca a una CAGR del 11,8% hasta 2032, respaldada por programas solares, los objetivos de REPowerEU y la fotovoltaica integrada en edificios.
¿Por qué los propietarios de edificios están adoptando herramientas de retrofitting energético?
Los propietarios de edificios utilizan estas herramientas para responder a los costos de energía, las normas de desempeño de edificios, los sistemas de HVAC envejecidos y los requisitos de presentación de informes, mientras planifican y verifican las mejoras.
¿Qué región lidera la demanda de herramientas de retrofitting energético?
Asia-Pacífico representó el 35,6% de los ingresos en 2026 y se prevé que registre el crecimiento regional más rápido a una CAGR del 11,7% hasta 2032.
¿Qué limita la adopción de plataformas de retrofitting energético?
Los altos costos iniciales, el financiamiento limitado, los incentivos divididos entre propietario e inquilino, la escasez de mano de obra y la incertidumbre en torno a la verificación de ahorros pueden retrasar la adquisición y el despliegue.