
Taille et part du marché des outils de rénovation énergétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.92 Milliards de dollars |
| Taille du Marché (2032) | 28.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.18 % |
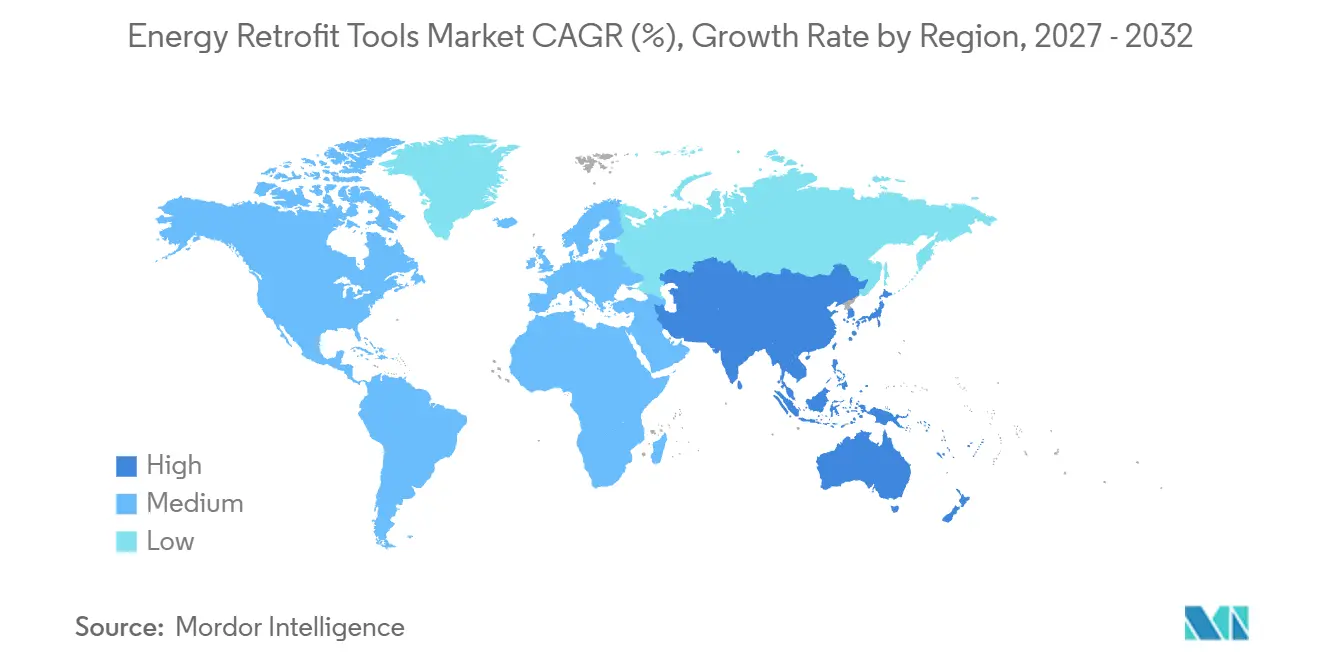
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
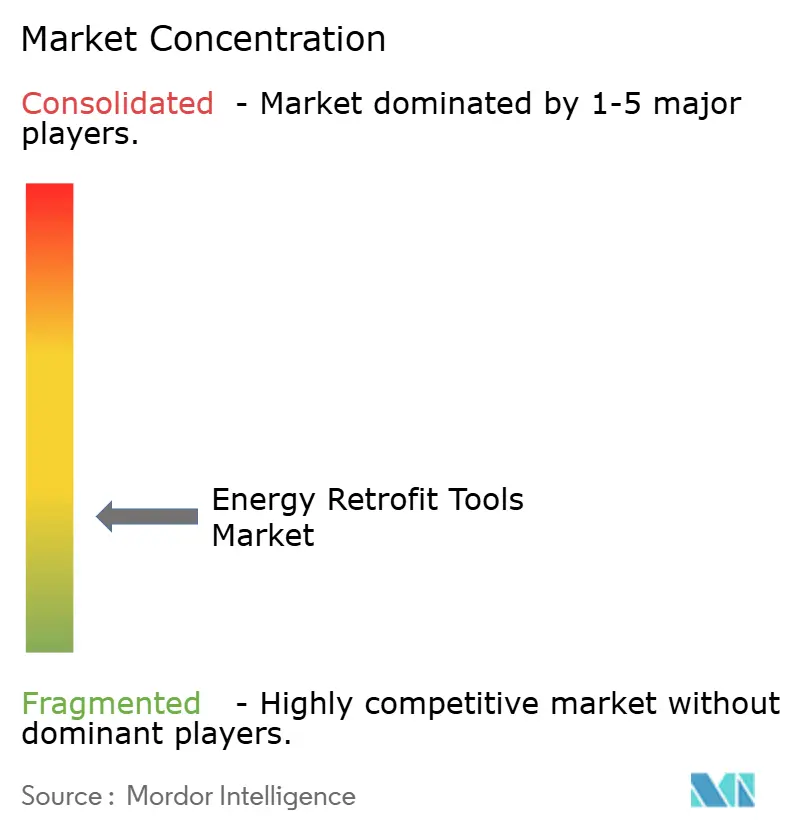
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique par Mordor Intelligence
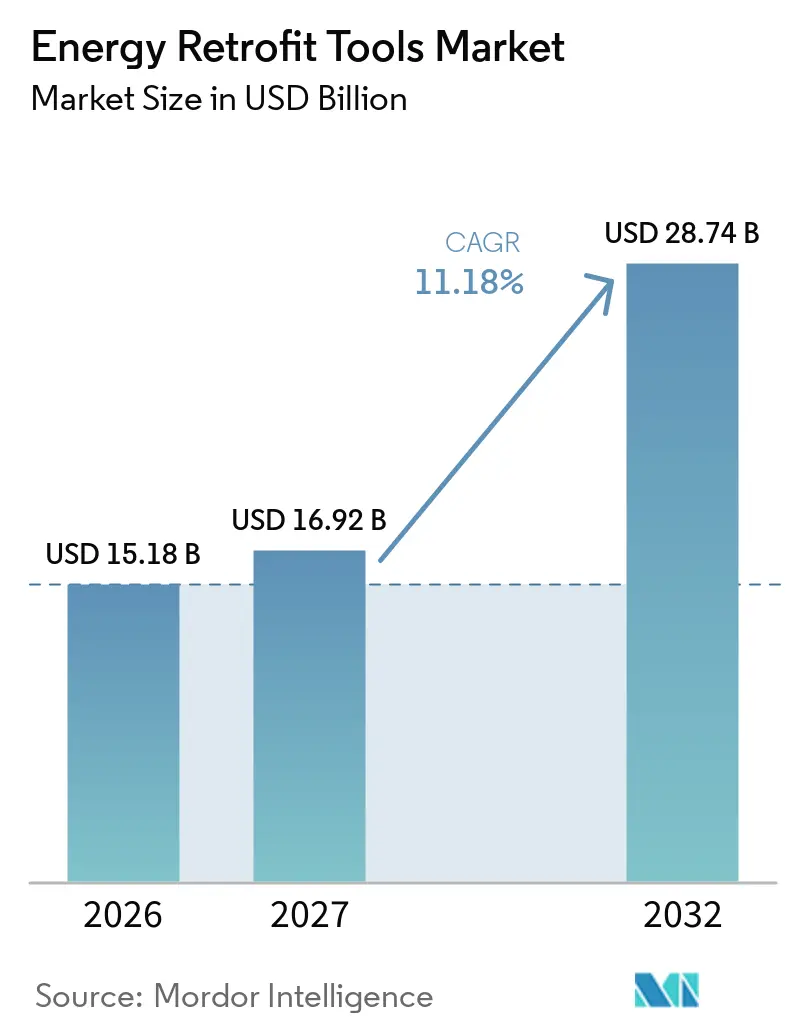
La taille du marché des outils de rénovation énergétique devrait passer de 15,18 milliards USD en 2026 à 16,92 milliards USD en 2027, pour atteindre 28,74 milliards USD d'ici 2032, à un CAGR de 11,18 % sur la période 2027-2032. Les réglementations obligatoires de décarbonation des bâtiments, la volatilité des coûts énergétiques et le recours croissant aux plateformes de diagnostic basées sur l'IA transforment la manière dont les propriétaires, les sociétés de services énergétiques et les gestionnaires d'installations sélectionnent les outils de rénovation. Le marché mondial des outils de rénovation énergétique dépasse désormais les mises à niveau isolées, les acheteurs combinant des outils d'audit, des logiciels de modélisation énergétique des bâtiments et des analyses en temps réel au sein d'un plan opérationnel commun. Les conditions d'investissement soutiennent cette évolution, les dépenses de rénovation en Chine, aux États-Unis et dans l'Union européenne ayant dépassé 120 milliards USD en 2024, tandis que l'investissement mondial dans l'efficacité des usages finaux devrait approcher 800 milliards USD en 2026.[1] Les grands fournisseurs de plateformes élargissent leurs offres de logiciels, de contrôles et de services gérés, tandis que les fournisseurs en mode cloud rendent la modélisation et l'analyse plus accessibles aux portefeuilles immobiliers de taille intermédiaire. Les pénuries de main-d'œuvre et les longues périodes de retour sur investissement restent des freins à l'adoption, notamment là où les programmes de financement et les entrepreneurs qualifiés en rénovation sont moins disponibles.
Principaux enseignements du rapport
- Par type d'outil, les outils d'audit et d'évaluation énergétiques détenaient 22,3 % de la part du marché mondial des outils de rénovation énergétique en 2026, tandis que les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 12,4 % jusqu'en 2032.
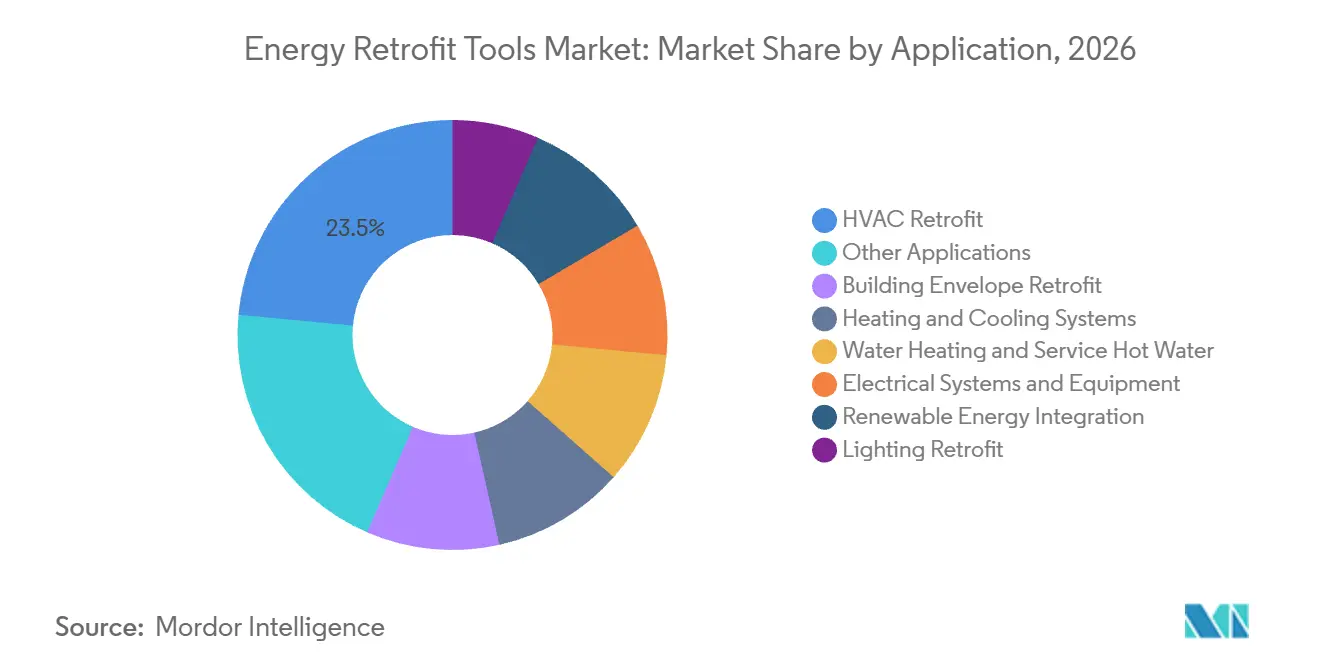
- Par application, la rénovation CVC représentait 23,5 % de la part du marché mondial des outils de rénovation énergétique en 2026, tandis que l'intégration des énergies renouvelables devrait progresser à un CAGR de 11,8 % jusqu'en 2032.
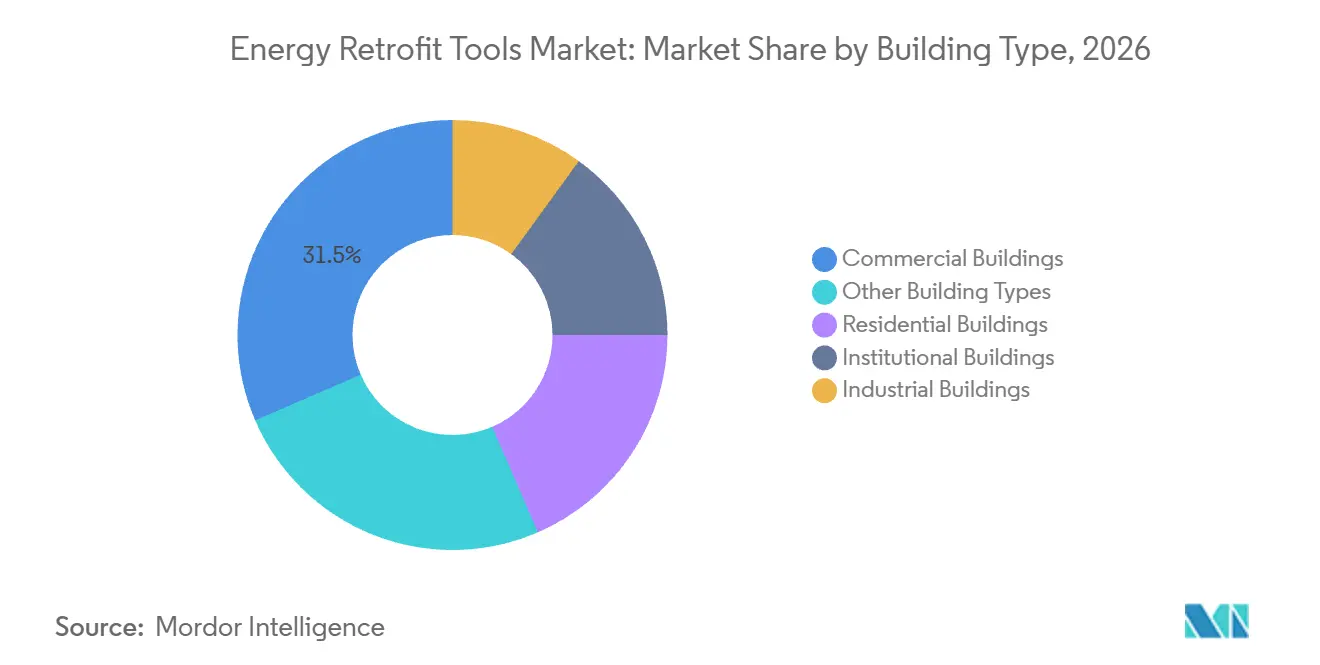
- Par type de bâtiment, les bâtiments commerciaux détenaient 31,5 % de la part des revenus en 2026, tandis que les bâtiments industriels devraient enregistrer un CAGR de 11,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique était en tête avec 35,6 % de la part des revenus en 2026 et devrait croître à un CAGR de 11,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Normes de performance énergétique des bâtiments et obligations de rénovation | +2.8% | Mondial, avec la plus forte intensité en Europe, en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Hausse des coûts énergtiques et pression sur les charges d'exploitation | +2.1% | Mondial, avec une exposition plus forte en Europe et dans les économies d'Asie-Pacifique dépendantes des importations d'énergie | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier et maintenance différée | +1.4% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Engagements d'entreprise en matière de neutralité carbone et de critères ESG | +1.5% | Marchés de l'OCDE soumis aux obligations de divulgation SEC, TCFD et CSRD | Moyen terme (2-4 ans) |
| Analyse de jumeaux numériques de bâtiments basée sur l'IA | +1.3% | Amérique du Nord et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Financement basé sur les résultats et contrats de performance énergétique | +1.0% | Amérique du Nord, Europe et marchés d'Asie-Pacifique disposant d'une infrastructure de sociétés de services énergétiques établie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes de performance énergétique des bâtiments et obligations de rénovation
Les règles obligatoires de performance énergétique constituent un moteur de demande à court terme pour les outils d'audit et les logiciels de modélisation énergétique des bâtiments sur le marché mondial des outils de rénovation énergétique. La directive révisée sur la performance énergétique des bâtiments exige que les bâtiments résidentiels atteignent au moins la classe D d'ici 2030 et la classe B ou supérieure d'ici 2033, ce qui concerne 34 millions de logements. New York a imposé des pénalités d'intensité carbone en vertu de la loi locale 97 à partir de 2024, ce qui a accru le besoin d'outils de mise en service et de conformité. Trane Technologies a indiqué que sa rénovation électrique de septembre 2025 au 55 Water Street a permis d'éviter 1,2 million USD de pénalités annuelles au titre de la loi locale 97 et d'accéder à 9 millions USD de crédits d'impôt au titre de la loi sur la réduction de l'inflation. L'obligation allemande d'utiliser 65 % d'énergies renouvelables pour les systèmes de chauffage s'étend aux bâtiments existants à partir de mi-2026, ce qui accroît le besoin d'outils d'évaluation et de planification. La norme ISO 50002-2:2025 fournit également des orientations spécifiques aux bâtiments pour les audits énergétiques, ce qui favorise une sélection et un reporting des outils plus cohérents.[2]
Hausse des coûts énergétiques et pression sur les charges d'exploitation
La hausse des coûts de l'électricité commerciale et du gaz naturel depuis 2024 a rendu les projets d'efficacité plus pertinents pour les budgets d'exploitation sur le marché mondial des outils de rénovation énergétique. Les rénovations CVC commerciales combinant des équipements à vitesse variable, des contrôles intelligents et l'électrification du chauffage peuvent générer des économies d'énergie de 25 % à 45 %, avec des périodes de retour sur investissement de 4 à 8 ans. Les participants à l'initiative Better Buildings du Département américain de l'énergie ont signalé des réductions annuelles des coûts énergétiques de 2,8 %, soit 1,2 USD par pied carré. L'investissement mondial dans l'efficacité des usages finaux devrait approcher 800 milliards USD en 2026, ce que l'Agence internationale de l'énergie associe à une demande soutenue en matière de mesures d'efficacité.[3] Les économies dépendantes des importations d'énergie en Asie du Sud-Est et en Asie du Sud sont davantage exposées aux hausses des coûts des services publics, ce qui renforce l'intérêt des plateformes de gestion de l'énergie à moindre coût. Cette pression sur les coûts soutient également le financement basé sur les résultats et les contrats de performance énergétique, où des systèmes de sociétés de services énergétiques établis peuvent réduire la charge initiale pesant sur les propriétaires de bâtiments.
Vieillissement du parc immobilier et maintenance différée
Le vieillissement des bâtiments élargit le parc d'actifs nécessitant des audits, une mise en service et une modélisation intégrée sur le marché mondial des outils de rénovation énergétique. Plus de 70 % du parc immobilier mondial est antérieur aux normes d'efficacité modernes et consomme 40 % à 50 % d'énergie de plus par unité de surface que les bâtiments récents. Le Département américain de l'énergie recense plus de 5,9 millions de bâtiments commerciaux comme candidats à la rénovation CVC. Les bâtiments construits entre 1980 et 2005 sont prioritaires, car nombre de leurs systèmes CVC ont atteint ou dépassé une durée de vie de conception de 15 à 25 ans. Leur consommation d'énergie peut être supérieure de 35 % à 40 % à celle des alternatives modernes. La maintenance différée rend les examens à mesure unique moins utiles, de sorte que les propriétaires sont plus enclins à utiliser des logiciels de modélisation énergétique des bâtiments capables de tester ensemble des mesures de mise à niveau liées.
Analyse de jumeaux numériques de bâtiments basée sur l'IA
Les plateformes de jumeaux numériques basées sur l'IA élargissent le marché mondial des outils de rénovation énergétique en automatisant la création de modèles, la détection des défauts et la vérification des économies. En août 2026, Johnson Controls a étendu OpenBlue avec Energy and Comfort Intelligence et un assistant IA appelé OBI. La société a indiqué que les nouvelles fonctionnalités peuvent réduire la consommation d'énergie liée à la circulation de l'air de près de 10 % et réduire le temps de mise en œuvre jusqu'à 95 % grâce à l'intégration automatisée des appareils.[4] Une étude de l'Université de Cambridge a indiqué que Data2BEM a réduit le temps de modélisation énergétique des bâtiments de 8 à 32 heures à 48 minutes tout en maintenant une précision conforme aux références du secteur. Une étude publiée en 2026 dans Scientific Reports a révélé que l'apprentissage fédéré et les jumeaux numériques ont amélioré l'efficacité énergétique de 34,6 % et réduit les coûts du cycle de vie de 27,3 % dans des communautés résidentielles urbaines chinoises. Ces outils réduisent la dépendance à l'égard d'une main-d'œuvre spécialisée rare et permettent aux fournisseurs en mode cloud de servir des portefeuilles commerciaux de taille intermédiaire qui avaient auparavant un accès limité à la modélisation avancée.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses d'investissement initiales élevées et longues périodes de retour sur investissement | -1.8% | Mondial, plus aigu là où les programmes de financement vert et de prêts bonifiés sont limités | Court terme (≤ 2 ans) |
| Incitations partagées entre propriétaires et locataires | -0.8% | Europe et Amérique du Nord, en particulier les marchés à forte proportion de locataires | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en rénovation et de chefs de projet | -0.7% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incertitude sur la mesure des performances et risque de vérification des économies | -0.5% | Mondial, avec des effets plus marqués dans les marchés de sociétés de services énergétiques en phase initiale au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées et longues périodes de retour sur investissement
Les dépenses initiales élevées restent une limite pratique pour le marché mondial des outils de rénovation énergétique, en particulier pour les propriétaires de taille intermédiaire. Un déploiement complet peut nécessiter simultanément des licences de logiciels de modélisation énergétique des bâtiments, des conseils en audit, des équipements de mise en service CVC et la mise en œuvre d'analyses. L'Agence internationale de l'énergie a indiqué que l'investissement annuel dans l'efficacité doit passer de 660 milliards USD à 1 900 milliards USD d'ici 2030 pour s'aligner sur les objectifs de neutralité carbone, ce qui indique un déficit de financement que la seule acquisition de technologies ne peut pas résoudre. Le Département américain de l'énergie a vérifié 647,8 millions USD d'économies annuelles dans le cadre de 200 projets fédéraux de contrats de performance énergétique au cours de l'exercice fiscal 2024. Ces résultats montrent que le financement basé sur les résultats peut lever les obstacles en matière de capital là où une infrastructure mature de sociétés de services énergétiques est présente. En Amérique du Sud et au Moyen-Orient et en Afrique, la faiblesse des marchés d'obligations vertes et les structures de financement limitées peuvent retarder l'adoption malgré le soutien des politiques publiques.
Incitations partagées entre propriétaires et locataires et contraintes de livraison
Les incitations partagées entre propriétaires et locataires peuvent ralentir les décisions de rénovation sur le marché mondial des outils de rénovation énergétique, car les propriétaires supportent le coût en capital tandis que les locataires bénéficient d'une grande partie des économies sur les factures d'énergie. Le taux de rénovation résidentielle en Allemagne est tombé à 0,67 % en 2025, en dessous du rythme de 1,6 % à 2,0 % prévu dans son plan d'action climatique. Des recherches publiées dans Resource and Energy Economics ont mis en évidence un écart d'efficacité mesurable entre les logements occupés par leur propriétaire et les logements locatifs en Allemagne. La source indique également que les coûts du cycle de vie et les émissions dans les bâtiments loués peuvent être respectivement jusqu'à 60 % et 283 % plus élevés que dans les équivalents occupés par leur propriétaire. Les pénuries de main-d'œuvre en rénovation et de chefs de projet aggravent le problème en retardant les installations et la réalisation des économies. Le risque de mesure et de vérification est également important dans les marchés de sociétés de services énergétiques en phase initiale, où les propriétaires peuvent hésiter à acquérir des plateformes d'analyse sans moyens clairs de valider les économies promises par un projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil :
les outils d'audit ancrent les revenus tandis que les plateformes d'analyse accélèrentLes outils d'audit et d'évaluation énergétiques détenaient 22,3 % de la taille du marché mondial des outils de rénovation énergétique en 2026. Leur position reflète le rôle de l'audit comme référence pour les modèles énergétiques des bâtiments, les plans de mise en service CVC ou les examens de performance ultérieurs. Les obligations d'audit obligatoires au titre de la directive européenne sur l'efficacité énergétique, de la norme ISO 50002-2:2025 et des programmes nationaux soutiennent une demande récurrente pour ces outils. Le programme britannique d'obligation d'économies d'énergie et l'obligation d'audit des consommateurs désignés en Inde offrent des cas d'usage similaires. Les outils qui automatisent la préparation de rapports conformes à la norme EN 16247 ont réduit le temps d'audit de 6 à 8 heures à 30 minutes, permettant aux prestataires de services d'augmenter leur débit d'audit de 3 à 4 fois sans croissance proportionnelle des effectifs.
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 12,4 % jusqu'en 2032. Leur demande provient d'une acceptation plus large du contrôle autonome et des nouvelles versions de plateformes basées sur l'IA sur le marché mondial des outils de rénovation énergétique. Les logiciels de modélisation énergétique des bâtiments, le deuxième type d'outil en importance, évoluent des systèmes de bureau spécialisés vers des plateformes cloud dotées de fonctionnalités de grands modèles de langage. Les outils de diagnostic et de mise en service CVC restent importants pour vérifier les voies de conformité, notamment au titre des réglementations européennes sur les réfrigérants qui interdisent les substances ayant un potentiel de réchauffement climatique supérieur à 150 à partir de 2025. Les outils d'inspection de l'enveloppe du bâtiment et les outils d'énergie renouvelable complètent la structure de la catégorie, les outils renouvelables gagnant en utilisation à mesure que les projets intégrant le solaire se développent dans le cadre de programmes tels que Solar for All aux États-Unis.
Par application :
la rénovation CVC est en tête tandis que l'intégration des renouvelables redéfinit la proposition de valeurLa rénovation CVC représentait 23,5 % de la taille du marché mondial des outils de rénovation énergétique en 2026. Les cycles de remplacement des équipements vieillissants, les règles d'électrification et les réglementations européennes sur les réfrigérants soutiennent cette application. Le Département américain de l'énergie estime que plus de 5,9 millions de bâtiments commerciaux sont candidats à la rénovation CVC, et les systèmes existants peuvent consommer 35 % à 40 % d'énergie de plus que les alternatives modernes. Trane Technologies a indiqué que son projet au 55 Water Street a réduit la consommation de vapeur de 70 % et l'intensité énergétique de près de 20 %. La directive sur la performance énergétique des bâtiments demande également aux États membres de rénover au moins 3 % du parc de bâtiments publics chaque année, les mises à niveau CVC constituant une voie majeure vers la conformité.
Les subventions Solar for All aux États-Unis, les objectifs REPowerEU et l'adoption du photovoltaïque intégré aux bâtiments en Asie-Pacifique soutiennent cette orientation sur le marché mondial des outils de rénovation énergétique. La rénovation de l'éclairage reste pertinente dans les bâtiments institutionnels et commerciaux secondaires où la conversion aux LED n'est pas encore achevée. La rénovation de l'enveloppe du bâtiment est façonnée par les exigences européennes en matière de classe de performance énergétique, la classe B ou supérieure d'ici 2033 nécessitant des mises à niveau dans une grande partie du parc résidentiel de la région. Les systèmes de chauffage et de climatisation, le chauffage de l'eau, les systèmes et équipements électriques et les autres applications suivent les calendriers nationaux d'électrification, les rénovations par pompes à chaleur progressant le plus rapidement là où les rapports prix électricité/gaz et les programmes d'incitation sont favorables.
Par type de bâtiment :
les bâtiments commerciaux sont en tête, la rénovation industrielle gagne en urgence stratégiqueLes bâtiments commerciaux représentaient 31,5 % des revenus en 2026. Les ordonnances d'évaluation comparative, les préférences des locataires en matière de durabilité et les critères de sélection des investisseurs soutiennent la demande du segment pour les outils d'audit, de modélisation et de gestion des bâtiments sur le marché mondial des outils de rénovation énergétique. Le cadre ENERGY STAR de l'Agence américaine de protection de l'environnement continue d'orienter les décisions d'achat des sociétés immobilières commerciales. Empire State Realty Trust a indiqué en avril 2026 que la consommation d'énergie de l'Empire State Building avait diminué de 49 % depuis 2007 et de 39 % dans l'ensemble de son portefeuille de bureaux. BXP a lancé 2,1 millions de pieds carrés de remise en service en 2025, portant son total sur 3 ans à 15,3 millions de pieds carrés et nécessitant des outils numériques pour coordonner les travaux entre les propriétés.
Les sites de bâtiments industriels se trouvent souvent en dehors des normes de performance des bâtiments municipaux ; les fabricants et les opérateurs logistiques font face à des pressions liées aux engagements de neutralité carbone des entreprises et aux exigences de divulgation. La directive européenne sur le reporting de durabilité des entreprises et les attentes similaires de la SEC en matière de divulgation climatique intègrent davantage de surfaces industrielles dans le reporting vérifiable de l'intensité énergétique au sein du marché mondial des outils de rénovation énergétique. Cela crée une demande dans un segment qui a historiquement reçu moins d'attention de la part des fournisseurs de plateformes. Les bâtiments résidentiels font face à des contraintes liées aux incitations partagées entre propriétaires et locataires, tandis que les bâtiments institutionnels peuvent accéder aux contrats de performance énergétique et aux contrats de services énergétiques des services publics, soutenus par les résultats du programme fédéral de l'exercice fiscal 2024.
Analyse géographique
Marché des outils de rénovation énergétique en Asie-Pacifique
L'Asie-Pacifique détenait 35,6 % des revenus en 2026 et devrait croître à un CAGR de 11,7 % jusqu'en 2032. Cette région est en tête du marché mondial des outils de rénovation énergétique grâce aux politiques de double carbone de la Chine et à l'expansion du code de performance énergétique des bâtiments en Inde. La province de Hainan a introduit en avril 2026 des normes de bâtiments à énergie quasi nulle exigeant une consommation d'énergie inférieure d'au moins 45 % aux normes nationales obligatoires. Le Bureau indien de l'efficacité énergétique a étendu le code de conservation de l'énergie dans les bâtiments à toutes les zones climatiques et catégories de bâtiments. Le pipeline d'obligations vertes du pays a dépassé 5 milliards USD jusqu'en 2025, tandis que l'objectif japonais de maison à énergie zéro pour tous les bâtiments résidentiels d'ici 2030 soutient la demande d'outils d'audit, de modélisation et de diagnostic CVC.
Marché des outils de rénovation énergétique en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des régions matures avec des structures de conformité différentes. La demande nord-américaine est soutenue par des normes de performance à l'échelle des villes à New York, Boston, Denver et Seattle, qui appliquent des pénalités financières aux bâtiments ne respectant pas les exigences d'intensité énergétique. Le programme américain de contrats de performance énergétique a investi 2,8 milliards USD dans des projets fédéraux via des contrats de services énergétiques des services publics, qui soutiennent le déploiement des outils sur le marché mondial des outils de rénovation énergétique. En Europe, la directive révisée sur la performance énergétique des bâtiments et l'obligation allemande de 65 % d'énergie renouvelable pour le chauffage des bâtiments existants à partir de mi-2026 soutiennent l'acquisition d'outils d'audit. Le taux de rénovation de 0,67 % en Allemagne en 2025 indique des besoins de conformité non satisfaits, tandis que les exigences ISO 50001, LEED et BREEAM influencent la qualification des fournisseurs.
Marché des outils de rénovation énergétique au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des opportunités en phase initiale pour le marché mondial des outils de rénovation énergétique. Le Brésil, le Chili et l'Argentine sont en tête de l'adoption en Amérique du Sud, soutenus par les exigences des occupants multinationaux, les contrats de services énergétiques, le cadre de certification des bâtiments verts du Chili et le programme PROCEL du Brésil. L'Arabie saoudite exige des audits pour les grands consommateurs d'énergie dans le cadre de son Programme national d'efficacité énergétique, tandis que les Émirats arabes unis appliquent des réglementations sur les bâtiments verts aux nouveaux développements commerciaux et résidentiels à Abou Dhabi et Dubaï. Les lacunes en matière de financement vert, de normes locales et d'écosystèmes de sociétés de services énergétiques limitent l'adoption généralisée des plateformes, mais favorisent les outils d'audit à moindre coût et adaptés aux réalités régionales.
Paysage concurrentiel
Le marché mondial des outils de rénovation énergétique est fragmenté entre de grands fournisseurs de plateformes et un groupe fragmenté de fournisseurs plus petits. Johnson Controls, Schneider Electric, Siemens, Honeywell et Trane Technologies ont des positions établies dans l'analyse intelligente et l'automatisation des bâtiments. Leurs offres combinent matériel, logiciels et services gérés, et les acquisitions restent un moyen important d'ajouter des capacités en matière d'IA, de contrôles et de livraison régionale. Trane Technologies a acquis BrainBox AI en janvier 2025, ajoutant un contrôle CVC autonome déployé dans plus de 14 000 bâtiments. La société a également conclu un accord en novembre 2025 pour acquérir une participation de 49 % dans Kieback+Peter Group, élargissant l'accès à l'automatisation des bâtiments en Europe.
Johnson Controls a étendu OpenBlue en août 2026 avec des fonctionnalités d'intelligence énergétique et de confort alimentées par Nantum AI et l'assistant OBI. Schneider Electric a dévoilé EcoStruxure Foresight Operation en novembre 2025 pour intégrer les systèmes d'énergie, d'alimentation et de bâtiment dans une interface de supervision alimentée par l'IA. La société a signalé des réductions des flux de travail d'ingénierie allant jusqu'à 40 % et des améliorations de l'efficacité opérationnelle allant jusqu'à 50 %, avec une disponibilité pour les premiers adoptants au troisième trimestre 2026. Ces évolutions positionnent les plateformes intégrées autour des résultats opérationnels plutôt que des appareils individuels. Le marché mondial des outils de rénovation énergétique comprend également des fournisseurs en mode cloud qui proposent des abonnements logiciels adaptés aux utilisateurs commerciaux et industriels de taille intermédiaire.
Le segment commercial et industriel de taille intermédiaire sur le marché mondial des outils de rénovation énergétique dispose d'un accès limité aux analyses de plateformes, laissant de la place pour des outils en mode cloud à moindre coût d'entrée. L'imagerie thermique par drone et la détection d'anomalies assistée par l'IA émergent dans l'inspection de l'enveloppe du bâtiment, tandis que les sociétés de services énergétiques recherchent des plateformes de mesure et de vérification qui prennent en charge les méthodes de la directive ASHRAE 14 et de l'IPMVP sans augmentation proportionnelle de la main-d'œuvre. Les exigences de divulgation climatique élargissent le bassin d'acheteurs pour inclure les sociétés d'investissement immobilier, les assureurs et les fonds d'infrastructure, tandis que les grands acteurs établis conservent un avantage grâce aux relations clients existantes et à la capacité de service intégrée. Le segment intermédiaire fragmenté reste actif aux côtés de ces principaux fournisseurs.
Leaders du secteur des outils de rénovation énergétique
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Ameresco, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des outils de rénovation énergétique Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- Rockwool A/S
- Orion Energy Systems, Inc.
Développements industriels récents dans Marché des outils de rénovation énergétique
- Août 2026 : Johnson Controls a dévoilé des extensions alimentées par l'IA de sa plateforme OpenBlue, notamment Energy & Comfort Intelligence alimentée par Nantum AI et un assistant IA agentique appelé OBI, qui réduit la consommation d'énergie côté air des bâtiments de près de 10 %. L'intégration automatisée des appareils réduit le temps de mise en œuvre jusqu'à 95 %, comprimant le déploiement de plusieurs mois à quelques jours sur des campus multi-bâtiments complexes.
- Juin 2026 : Johnson Controls a lancé Metasys 16.0 avec des outils d'intégration visuelle Node-RED qui accélèrent les intégrations tierces jusqu'à 80 %, réduisent les coûts d'intégration de 60 % à 70 % et offrent une visibilité unifiée en temps réel sur la consommation d'énergie, les analyses de charge de pointe, la qualité de l'air intérieur et les émissions.
- Février 2026 : Trane Technologies a finalisé l'acquisition de Stellar Energy Americas, un fournisseur de solutions de refroidissement clés en main pour centres de données. L'acquisition a élargi son portefeuille de refroidissement modulaire et préfabriqué pour les environnements informatiques à haute densité et a renforcé ses capacités de rénovation des centres de données.
- Novembre 2025 : Trane Technologies a conclu un accord définitif pour acquérir une participation minoritaire de 49 % dans Kieback+Peter Group, basé à Berlin. L'accord couvre la commercialisation en Europe, au Moyen-Orient et en Afrique, et comprend une option de pleine propriété après 3 ans.
Périmètre du rapport sur le marché mondial des outils de rénovation énergétique
Les outils de rénovation énergétique désignent les équipements physiques, les logiciels numériques et les technologies de diagnostic utilisés par les ingénieurs, les entrepreneurs, les auditeurs énergétiques et les gestionnaires d'installations pour évaluer, planifier, installer et optimiser les mises à niveau permettant de réaliser des économies d'énergie dans les bâtiments existants. Le marché des outils de rénovation énergétique (également reconnu dans le secteur sous le nom de marché des systèmes de rénovation énergétique) désigne le marché commercial mondial dédié à la mise à niveau des bâtiments existants, des installations industrielles et des infrastructures avec des technologies modernes et économes en énergie.
Le marché des outils de rénovation énergétique est segmenté par type d'outil, ce qui comprend les logiciels de modélisation énergétique des bâtiments, les outils d'audit, les équipements de diagnostic pour le chauffage, la ventilation et la climatisation, les systèmes d'inspection de l'enveloppe, les plateformes d'analyse intelligente, les outils d'intégration des énergies renouvelables et d'autres appareils spécialisés. En termes d'application, le marché est divisé en mises à niveau CVC, systèmes d'éclairage, améliorations de l'enveloppe du bâtiment, améliorations du chauffage et de la climatisation, modifications du chauffage de l'eau, optimisations des systèmes électriques, intégration des renouvelables et autres applications diverses. Sur la base du type de bâtiment, le secteur est catégorisé en bâtiments résidentiels, commerciaux, industriels, institutionnels et autres classifications de bâtiments. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des outils de rénovation énergétique dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Logiciels de modélisation énergétique des bâtiments |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe du bâtiment |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergie renouvelable |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe du bâtiment |
| Systèmes de chauffage et de climatisation |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments | |
| Outils d'audit et d'évaluation énergétiques | ||
| Outils de diagnostic et de mise en service CVC | ||
| Outils d'inspection de l'enveloppe du bâtiment | ||
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie | ||
| Outils d'énergie renouvelable | ||
| Autres outils | ||
| Par application | Rénovation CVC | |
| Rénovation de l'éclairage | ||
| Rénovation de l'enveloppe du bâtiment | ||
| Systèmes de chauffage et de climatisation | ||
| Chauffage de l'eau et eau chaude sanitaire | ||
| Systèmes et équipements électriques | ||
| Intégration des énergies renouvelables | ||
| Autres applications | ||
| Par type de bâtiment | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Bâtiments industriels | ||
| Bâtiments institutionnels | ||
| Autres types de bâtiments | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché mondial des outils de rénovation énergétique d'ici 2032 ?
Le marché mondial des outils de rénovation énergétique devrait atteindre 28,74 milliards USD d'ici 2032, en hausse par rapport à 15,18 milliards USD en 2026, à un CAGR de 11,18 %.
Quel type d'outil occupe la plus grande position en termes de revenus ?
Les outils d'audit et d'évaluation énergétiques ont dominé les types d'outils avec une part de 22,3 % en 2026, car les audits constituent la référence pour les travaux de modélisation, de mise en service et de conformité.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 11,8 % jusqu'en 2032, soutenue par les programmes solaires, les objectifs REPowerEU et le photovoltaïque intégré aux bâtiments.
Pourquoi les propriétaires de bâtiments adoptent-ils des outils de rénovation énergétique ?
Les propriétaires de bâtiments utilisent ces outils pour répondre aux coûts énergétiques, aux règles de performance des bâtiments, au vieillissement des systèmes CVC et aux exigences de reporting, tout en planifiant et en vérifiant les mises à niveau.
Quelle région est en tête de la demande d'outils de rénovation énergétique ?
L'Asie-Pacifique détenait 35,6 % des revenus en 2026 et devrait enregistrer la croissance régionale la plus rapide à un CAGR de 11,7 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption des plateformes d'outils de rénovation énergétique ?
Les coûts initiaux élevés, le financement limité, les incitations partagées entre propriétaires et locataires, les pénuries de main-d'œuvre et l'incertitude autour de la vérification des économies peuvent retarder l'acquisition et le déploiement.