
Tamanho e Participação do Mercado de Logística de Energia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 210.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 306.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
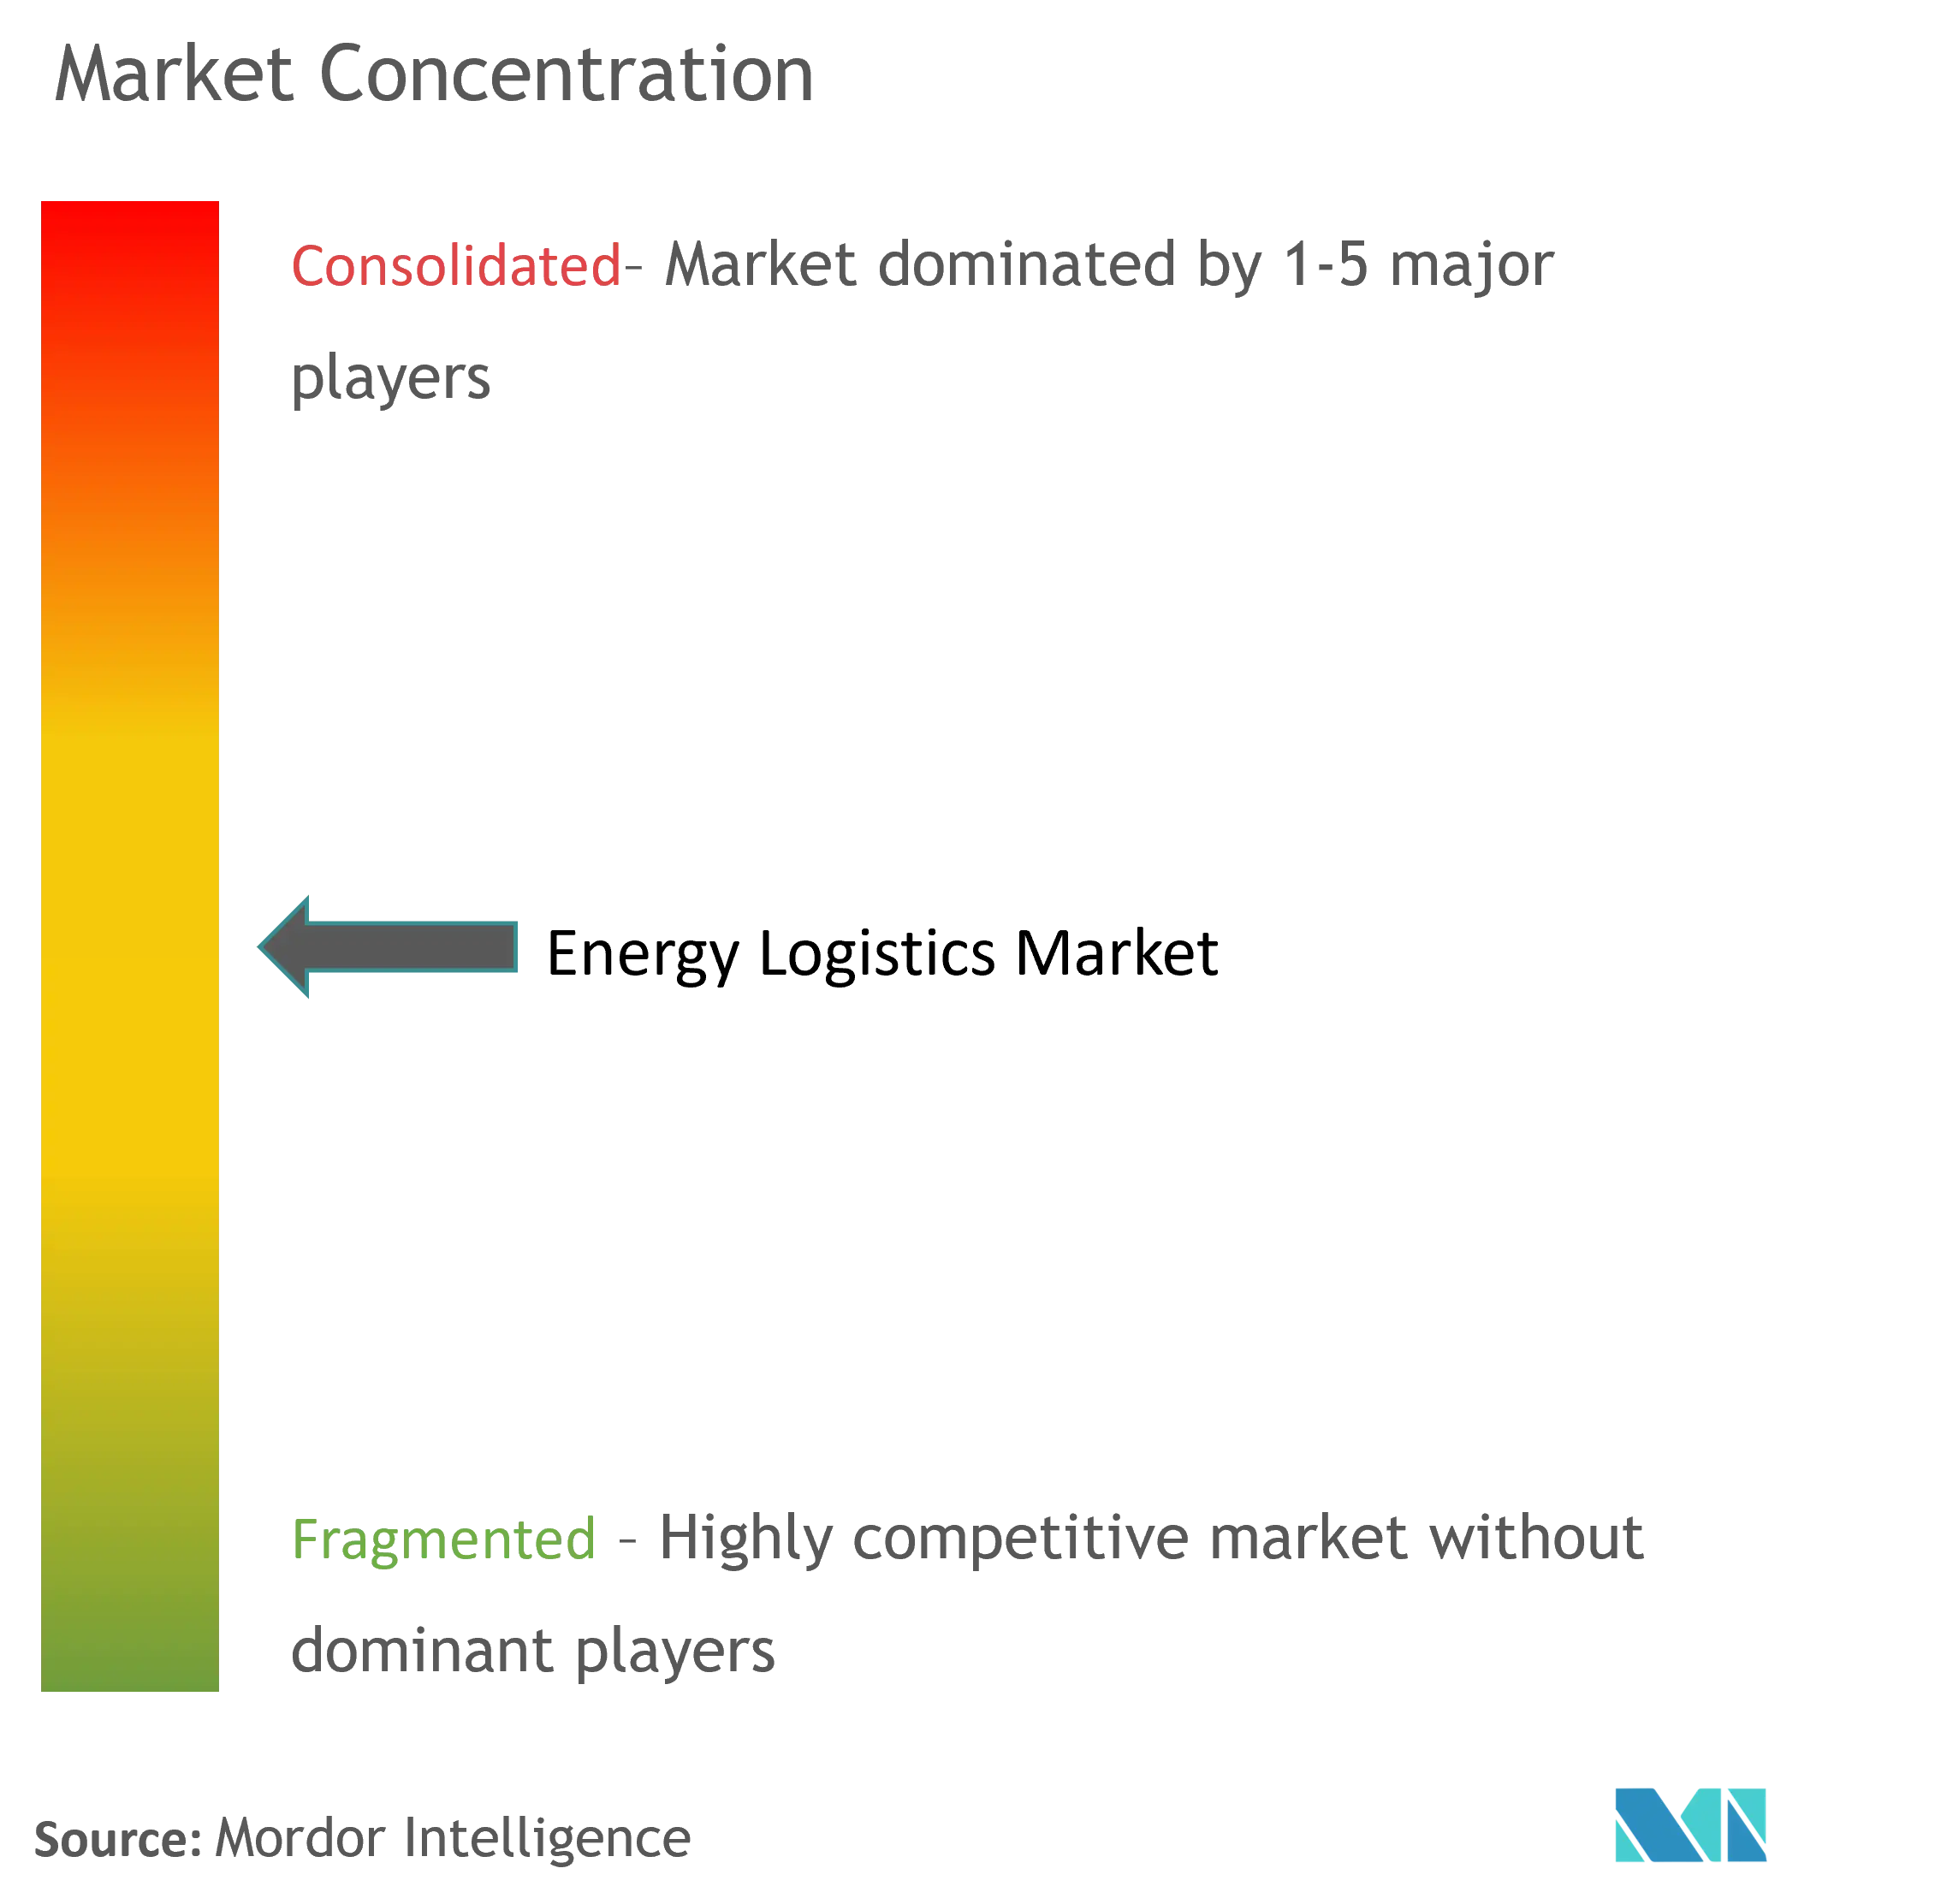
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Energia pela Mordor Intelligence
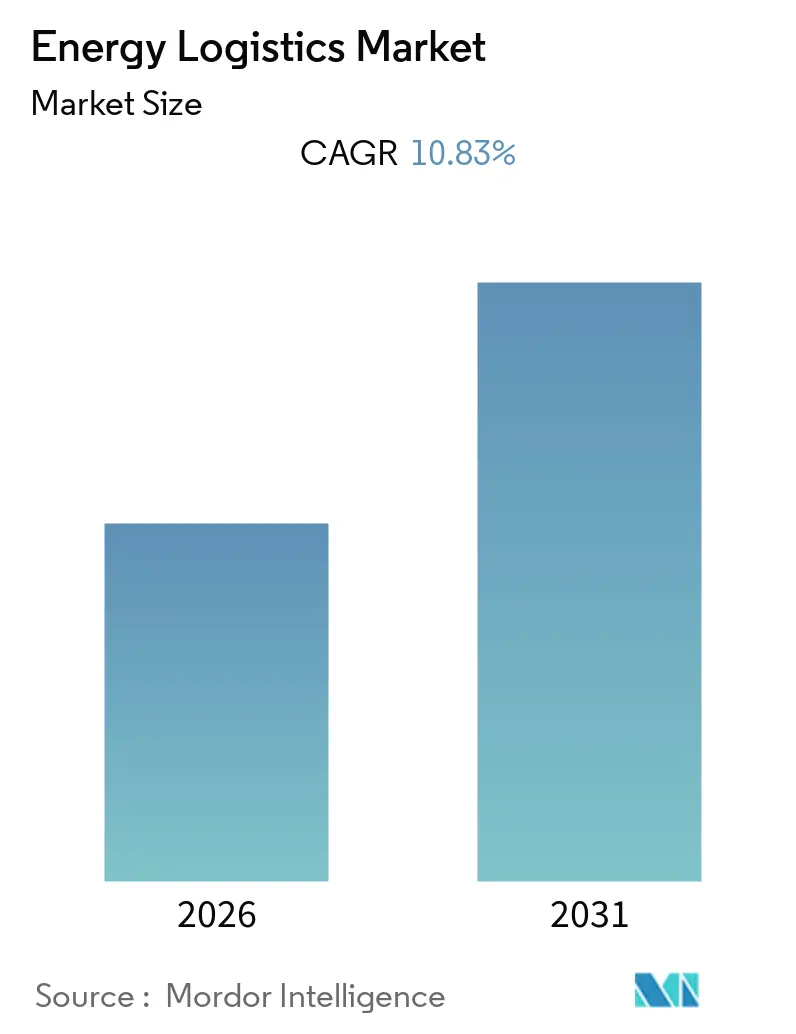
O tamanho do mercado de logística de energia foi avaliado em 193,02 bilhões de USD em 2025 e estima-se que cresça de 210,21 bilhões de USD em 2026 para atingir 306,73 bilhões de USD até 2031, registrando um CAGR de 7,85% entre 2026 e 2031.
O comércio transfronteiriço de GNL, produtos petrolíferos, minerais críticos e equipamentos renováveis continuou a remodelar o planejamento de frete nas regiões produtoras e consumidoras. Os projetos de energia renovável aumentaram a demanda por içamento de cargas pesadas, manuseio de mercadorias perigosas, preparação e entrega programada em canteiros de obras. As cadeias de suprimentos convencionais de petróleo e gás também permaneceram ativas, preservando a demanda por suporte offshore, logística de refinarias e transporte dedicado. Os prestadores de serviços competiram cada vez mais com base em execução confiável, capacidade regulatória, disponibilidade de ativos e visibilidade em múltiplos modos de transporte. Interrupções de rotas, congestionamento portuário, custos intermodais e infraestrutura desigual limitaram a capacidade das redes em diversas regiões.
Principais Conclusões do Relatório
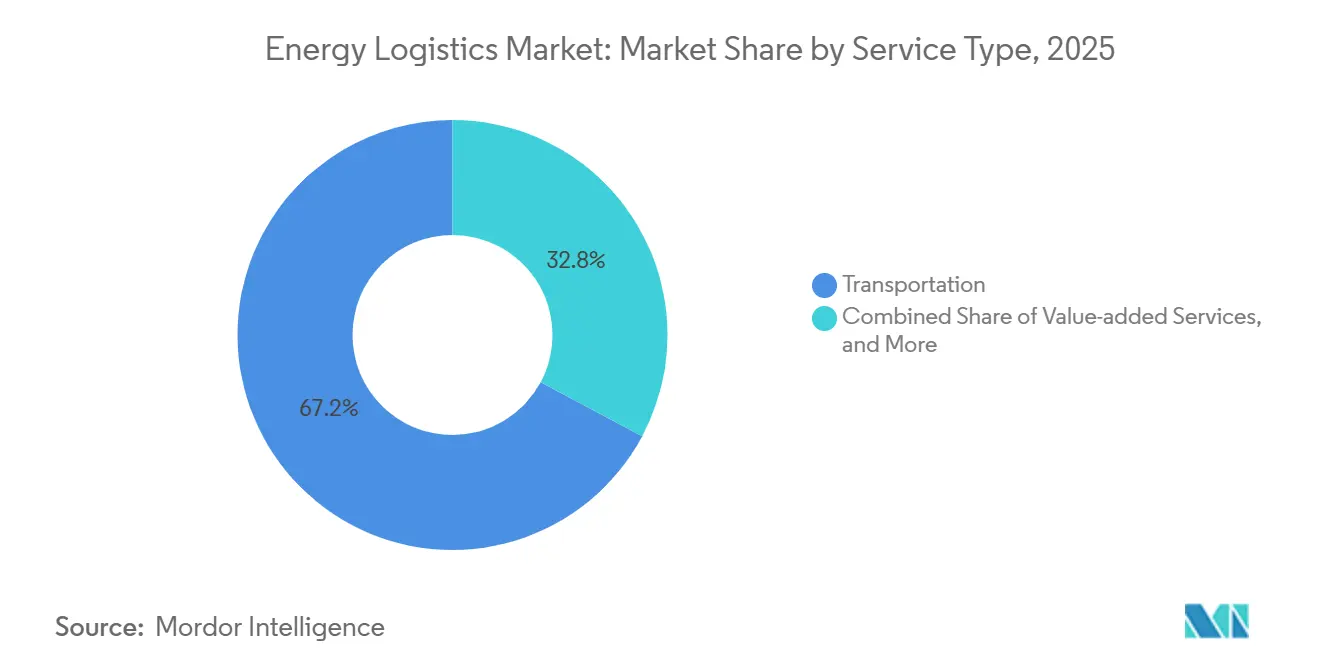
- Por serviço, o transporte liderou com 67,19% da participação do mercado de logística de energia em 2025, enquanto os serviços de valor agregado registraram o maior CAGR projetado de 10,37% até 2031.
- Por modo de transporte, o transporte rodoviário deteve 42,83% do tamanho do mercado de logística de energia em receita de transporte em 2025, enquanto a logística aérea registrou o maior CAGR projetado de 9,92% até 2031.
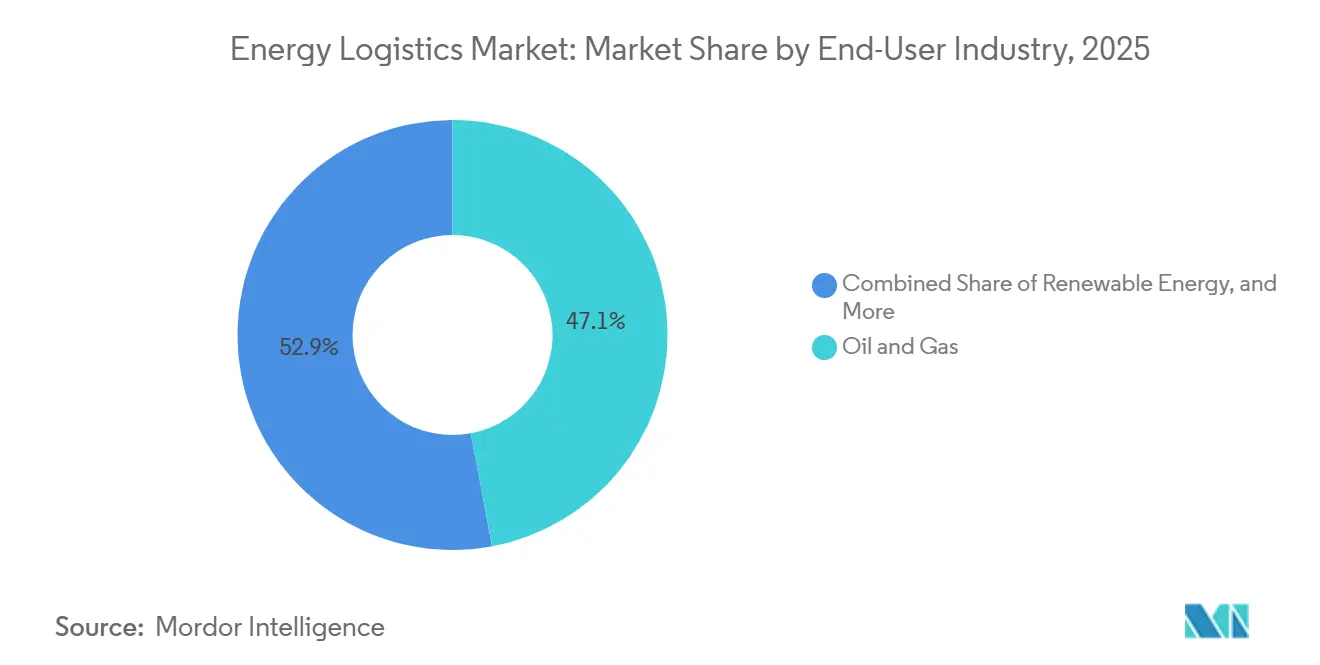
- Por usuário final, petróleo e gás deteve 47,06% da participação do mercado de logística de energia em 2025, enquanto a energia renovável registrou o maior CAGR projetado de 10,65% até 2031.
- Por geografia, a Ásia-Pacífico deteve 42,54% do tamanho do mercado de logística de energia em 2025 e registrou o maior CAGR projetado de 9,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Logística de Energia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio Transfronteiriço de Energia e Investimento em Segurança Energética | +1.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão da Logística de Projetos de Energia Renovável e Armazenamento de Baterias | +1.6% | Global, liderado pela Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Rastreamento Digital, Torres de Controle e Automação Logística | +1.2% | Global, ganhos iniciais na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Infraestrutura Multimodal e Desenvolvimento de Projetos de Energia | +1.1% | Ásia-Pacífico, América do Norte, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Criticidade da Cadeia de Suprimentos em Locais Remotos e Offshore | +0.9% | Ásia-Pacífico, Oriente Médio e África, Mar do Norte, Reino Unido e Noruega | Longo prazo (≥ 4 anos) |
| Logística Especializada para Cargas Superdimensionadas, Perigosas e de Prazo Crítico | +0.7% | Global, concentrado no Oriente Médio e África e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Comércio Transfronteiriço de Energia e Investimento em Segurança Energética
O comércio transfronteiriço de energia criou demandas sustentadas de frete nas instalações de exportação e na infraestrutura de recepção. O comércio global de GNL cresceu 6,7% em 2025, enquanto a oferta de GNL está prevista para expandir mais de 7% até o final de 2026. A América do Norte respondeu por mais de 85% do crescimento incremental da oferta durante 2026.[1]"Gas Market Report, Q1-2026," IEA Publications, iea.org A capacidade de exportação de GNL da América do Norte estava a caminho de aumentar de 11,4 bilhões de pés cúbicos por dia no início de 2024 para 28,7 bilhões de pés cúbicos por dia até 2029. As exportações de GNL tiveram média de 17,4 bilhões de pés cúbicos por dia no primeiro semestre de 2026, alta de 23% em relação ao ano anterior. Novos terminais de exportação exigiram carga de construção, enquanto os terminais de importação demandaram aquisição de equipamentos, transporte e capacidade de armazenamento. A Corporação Internacional de Finanças para o Desenvolvimento dos Estados Unidos e a I Squared Capital anunciaram uma plataforma de 3 bilhões de USD para infraestrutura de importação, armazenamento e transporte de GNL e produtos petrolíferos no Sul e Sudeste Asiático.
Expansão da Logística de Projetos de Energia Renovável e Armazenamento de Baterias
As adições de capacidade renovável aumentaram a demanda por transporte especializado, armazenagem e entrega na última milha no mercado de logística de energia. A capacidade de energia renovável está projetada para aumentar em quase 4.600 GW entre 2025 e 2030, com a energia solar fotovoltaica representando 80% da expansão. Os sistemas de armazenamento de energia em baterias tornaram-se uma categoria central de carga de projeto porque exigiam certificação de mercadorias perigosas, controles térmicos e entrega sincronizada com o comissionamento da rede elétrica. O DHL Group anunciou que planejava expandir a receita de logística de Nova Energia de 650 milhões de USD em 2025 para 3,3 bilhões de USD até 2030. O mercado de logística de energia, portanto, exigiu que os prestadores combinassem capacidade de processamento com engenharia de carga. Os sistemas de baterias criaram trabalhos de içamento mais pesado e mais complexos, com mercadorias perigosas, do que os módulos solares que suportavam. Os orçamentos iniciais de projetos de energia renovável nem sempre refletiam plenamente essa complexidade de manuseio.
Rastreamento Digital, Torres de Controle e Automação Logística
Os operadores de energia passaram a dar mais importância à visibilidade das remessas porque os atrasos podiam afetar os cronogramas de comissionamento e o tempo de atividade dos ativos. Os sistemas de controle digital tornaram-se mais importantes à medida que os operadores de energia gerenciavam remessas por embarcações, caminhões, aeronaves e locais de campo. Uma visão compartilhada dos dados de remessa apoiou respostas mais rápidas a interrupções e uma coordenação mais consistente entre fornecedores, transitários e equipes de campo. Os operadores utilizaram esses sistemas para identificar tempo de permanência, exposição a cronogramas e lacunas de documentação antes que afetassem a entrega. As ferramentas de desempenho de frota também apoiaram o rastreamento de emissões e o gerenciamento de carga de GNL em embarcações fretadas. O controle digital reduziu a carga administrativa associada a múltiplos modos de transporte. Essa capacidade diferenciou os prestadores que ofereciam controle operacional em tempo real daqueles que ainda dependiam de processos fragmentados.
Infraestrutura Multimodal e Desenvolvimento de Projetos de Energia
Os investimentos multimodais alteraram as opções de custo e cronograma disponíveis para os planejadores de projetos no mercado de logística de energia. A Inpex, do Japão, iniciou as obras do projeto Abadi GNL, de 21 bilhões de USD, no leste da Indonésia em julho de 2026, exigindo logística marítima, fluvial e rodoviária coordenada para um local remoto no Mar de Arafura. O Observatório de Transportes Asiático estimou que as economias de baixa e média renda da Ásia-Pacífico precisariam de 2,6 trilhões de USD em investimento anual em infraestrutura de transporte de 2025 a 2035.[2]"Asia LMIC Transport Outlook, Investment Needs Released," Asian Transport Observatory, asiantransportobservatory.org As áreas portuárias foram projetadas para crescer 24% e as áreas de aeródromos 144% até 2035. Novos pontos de transferência permitiram que a carga se movesse entre rodovias, ferrovias, vias marítimas e hidrovias interiores em pontos mais adequados da jornada. Essa infraestrutura reduziu uma restrição que havia limitado projetos complexos em locais de alto crescimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Fragmentada e Altos Custos de Transferência Intermodal | -1.2% | Global, agudo nos mercados da África e da Ásia-Pacífico em desenvolvimento | Médio prazo (2 a 4 anos) |
| Conformidade Complexa em Segurança, Alfândega e Meio Ambiente | -0.9% | Global, concentrado nos corredores transfronteiriços do Oriente Médio e África e na América do Norte | Curto prazo (≤ 2 anos) |
| Gargalos Portuários, de Embarcações e de Içamento Pesado para Projetos Renováveis | -0.7% | Ásia-Pacífico, Europa, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Baixa Visibilidade das Emissões de Escopo 3 e Padrões de Dados Inconsistentes | -0.5% | Global, principalmente UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Fragmentada e Altos Custos de Transferência Intermodal
A infraestrutura fragmentada aumentou o risco de execução onde instalações remotas dependiam de vários modos de transporte. As rotas de acesso frequentemente combinavam portos, estradas, pátios de armazenagem, ligações fluviais e capacidade de entrega local com confiabilidade desigual. Nas redes de distribuição a jusante africanas, os subsídios governamentais de preços reduziram as margens e desincentivaram o investimento privado em infraestrutura de distribuição. As lacunas resultantes adicionaram custos logísticos ao desenvolvimento de projetos e limitaram a capacidade das redes de lidar com volumes maiores. Gargalos portuários, de embarcações e de içamento pesado também restringiram projetos renováveis na Ásia-Pacífico, Europa, Oriente Médio e África. No mercado de logística de energia, esses gargalos atrasaram a movimentação de componentes superdimensionados e reduziram a capacidade utilizável de pipelines de projetos em crescimento.
Conformidade Complexa em Segurança, Alfândega e Meio Ambiente
Os requisitos de segurança, alfândega e meio ambiente adicionaram custos variáveis à logística de energia em todas as classes de carga e modos de transporte. Os sistemas de armazenamento de energia em baterias classificados como mercadorias perigosas diversas da Classe 9 exigem certificação dedicada, procedimentos de manuseio e planos de resposta a emergências. Esses requisitos adicionaram prazo de entrega e custo, particularmente para operadores de projetos renováveis que manuseavam essas unidades pela primeira vez. As novas tarifas dos Estados Unidos sobre determinados produtos canadenses entraram em vigor em agosto de 2026, seguidas de medidas canadenses, afetando 20 bilhões de USD em fluxos comerciais visados. As mudanças resultantes exigiram revisão de rotas e redesenho de documentação para cadeias de suprimentos de energia transfronteiriças. A logística de hidrogênio europeia também enfrentou complexidade de planejamento à medida que a Diretiva de Hidrogênio e Gás Descarbonizado avançava pela implementação nos estados-membros durante 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: O Transporte Ancorou a Receita Enquanto os Serviços de Valor Agregado Remodelaram as Margens
O transporte deteve 67,19% da participação do mercado de logística de energia em 2025. Sua posição refletiu o movimento contínuo exigido pelo comércio de GNL e pelos projetos renováveis distribuídos. O transporte cobriu o fluxo físico de carga de portos, pátios e locais de produção para ativos de energia remotos. A armazenagem e estocagem se desenvolveu ao lado de projetos de baterias e terminais de recepção de GNL. As instalações de preparação permanentes substituíram cada vez mais as áreas de deposição temporárias à medida que os volumes aumentavam. O Porto de Newcastle recebeu aprovação estadual no final de 2025 para preparar sistemas de baterias em escala de rede em seu Terminal Mayfield. O porto também investiu 25 milhões de USD em uma extensão de cais para embarcações de carga de projeto maiores. Esses ativos apoiaram armazenagem, consolidação e transferência controlada antes da entrega no local.
Os serviços de valor agregado registraram o maior CAGR previsto de 10,37% de 2026 a 2031 no mercado de logística de energia. Esse grupo de serviços incluía corretagem aduaneira, gerenciamento de resíduos NORM, conformidade com saúde, segurança, meio ambiente e qualidade, e visibilidade de remessas. Os operadores de energia utilizaram esses serviços para gerenciar requisitos regulatórios juntamente com a execução do transporte. Os contratos integrados colocaram transporte, preparação, alfândega e entrega no local sob um único prestador. Essa estrutura favoreceu empresas de logística capazes de coordenar o escopo completo do projeto. A ASCO garantiu um contrato de serviços no Mar do Norte de nove dígitos em junho de 2025, demonstrando o modelo de longa duração utilizado em relacionamentos estabelecidos no setor de energia. O setor de logística de energia se beneficiou de tais contratos agrupados porque proporcionavam maior continuidade do que movimentações de projetos isoladas. Os contratos renováveis ainda não haviam replicado esse nível de receita de serviço recorrente em escala.


Por Modo de Transporte: A Dominância Rodoviária e o Crescimento da Logística Aérea Refletiram as Necessidades dos Ativos de Energia
O transporte rodoviário deteve 42,83% do tamanho do mercado de logística de energia em receita de transporte em 2025. Permaneceu o modo de entrega terminal para a maioria das cargas de energia, independentemente do modo de trânsito principal. Os caminhões conectaram portos, terminais ferroviários, armazéns e bases de suprimentos com refinarias, locais de perfuração, parques eólicos e outras instalações. O frete marítimo transportou uma parcela importante do comércio internacional de GNL e petróleo bruto. O transporte ferroviário apoiou movimentações a granel nos corredores de energia da América do Norte e da Ásia Central. As hidrovias interiores forneceram uma opção adicional onde rios ou canais conectavam locais industriais. A interrupção do Estreito de Ormuz em 2026 reforçou o valor da capacidade terrestre flexível no interior do Golfo Pérsico.
O transporte aéreo registrou o maior CAGR previsto de 9,92% de 2026 a 2031. O crescimento refletiu a demanda por peças sobressalentes de prazo crítico em instalações remotas e offshore, onde o tempo de inatividade de equipamentos poderia superar as tarifas de frete mais elevadas. O DHL Group lançou o Time Definite Plus em 22 países europeus no início de 2026. O serviço utilizou pré-estocagem em mais de 1.100 locais e conseguia alcançar 88% dos parques eólicos europeus em 4 horas.[3]"DHL Group Ramps Up New Energy Logistics as Demand for Energy Resilience Surges," ipc.be Essa rede demonstrou como os prestadores construíram capacidade dedicada de manutenção, reparo e operações em torno de ativos eólicos. O tamanho do mercado de logística de energia para atividades de manutenção vinculadas ao transporte aéreo expandiu-se à medida que as instalações eólicas exigiam entrega mais rápida de peças sobressalentes. O serviço também aumentou os custos de mudança para operadores que dependiam de tempos de recuperação previsíveis.
Por Usuário Final: A Estabilidade do Petróleo e Gás e o Crescimento Renovável Criaram Demanda Paralela
Petróleo e gás deteve 47,06% da participação do mercado de logística de energia em 2025. O segmento dependia de bases terrestres dedicadas, frotas de transporte de materiais perigosos, embarcações de apoio marinho offshore e serviços de gerenciamento de NORM. Esses ativos criaram barreiras à entrada e apoiaram a renovação de contratos de longo prazo. A perfuração upstream e as atividades offshore exigiram entrega programada de equipamentos, consumíveis e materiais de apoio ao pessoal. As operações de refinaria também dependiam de transporte de entrada e saída consistente. Geração de energia e utilities, mineração e metais, e contratantes de engenharia, aquisição e construção adicionaram demanda adicional. A extração de minerais críticos criou necessidades em locais remotos semelhantes às atividades de suporte ao petróleo e gás offshore.
A energia renovável registrou o maior CAGR previsto de 10,65% de 2026 a 2031. Sistemas de baterias, grandes componentes de turbinas e janelas estreitas de comissionamento tornaram a entrega de projetos renováveis mais especializada do que a movimentação de carga convencional. O tamanho do mercado de logística de energia para projetos renováveis dependia de prestadores capazes de gerenciar mercadorias perigosas, içamento pesado e programação de canteiros de obras em conjunto. O governo e a infraestrutura pública ganharam relevância por meio de programas de segurança energética e projetos de terminais de importação de GNL. A plataforma Indo-Pacífico de 3 bilhões de USD apoiou infraestrutura para GNL e produtos petrolíferos no Sul e Sudeste Asiático. Esses programas criaram requisitos logísticos maiores e de maior duração. Os prestadores estabelecidos com sistemas de conformidade robustos estavam bem posicionados para atender a esses contratos.
Análise Geográfica
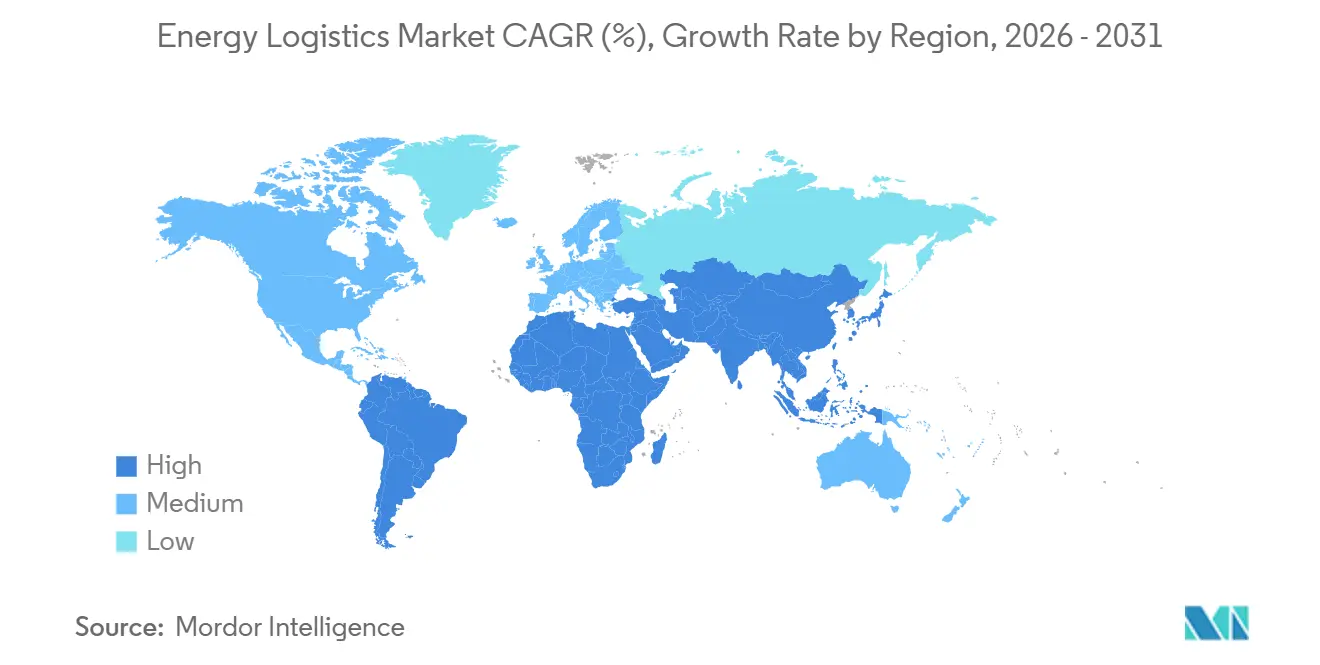
A Ásia-Pacífico deteve 42,54% da receita em 2025 e registrou o maior CAGR previsto de 9,61% de 2026 a 2031. Projetos de importação de GNL, desenvolvimentos renováveis e ligações de energia transfronteiriças aumentaram a atividade de frete em toda a região. A Inpex iniciou as obras do projeto Abadi GNL, de 21 bilhões de USD, na Indonésia em julho de 2026. A Lista de Prioridades de Energia Renovável Nacional da Austrália de julho de 2026 adicionou 11 projetos, incluindo mais de 4 GWh de armazenamento em baterias. Estimava-se que a Ásia-Pacífico responderia por mais de 52,4% do investimento global em infraestrutura ao longo do período de previsão, enquanto o investimento em armazenamento em escala de utilidade estava projetado para crescer 300%. China, Índia, Japão e Coreia do Sul sustentaram a demanda por meio de operações de terminais e trabalhos em projetos renováveis.
A América do Norte passou por uma grande transformação na logística de energia à medida que a capacidade de exportação de GNL, oleodutos, portos e capacidade de transportadores especializados se expandiu. As exportações de GNL dos Estados Unidos tiveram média de 17,4 bilhões de pés cúbicos por dia durante o primeiro semestre de 2026, alta de 23% em relação ao ano anterior.[4]"2026 Global Gas Report," International Gas Union, igu.org A Cheniere tomou decisões finais de investimento em trens adicionais em junho de 2025 e tinha como meta uma capacidade de mais de 60 milhões de toneladas por ano até 2028. A América do Sul também se desenvolveu como área de crescimento por meio da expansão offshore do Brasil, do desenvolvimento de Vaca Muerta na Argentina e da base de produção da Guiana. A ASCO e a N.V. Dordt Gateway assinaram termos de entendimento em junho de 2026 para um empreendimento de base de apoio marinho no Suriname com um cais de 550 metros. O ativo tinha como alvo a demanda de logística offshore na Bacia Guiana-Suriname.
A Europa tinha necessidades logísticas distintas para hidrocarbonetos, hidrogênio, energia eólica offshore e captura de carbono durante 2026. O Backbone Europeu de Hidrogênio incluía 33 operadores de infraestrutura de energia e identificou 40 projetos de dutos com 31.500 quilômetros de dutos de hidrogênio planejados para comissionamento antes de 2030. As importações de hidrogênio para a Alemanha por Amsterdã e Duisburg eram tecnicamente viáveis, com hidrovias interiores, ferrovias, caminhões e futuros dutos incluídos no projeto logístico. O Oriente Médio e a África carregavam um conjunto diferente de riscos porque a crise do Estreito de Ormuz restringiu 20% do fornecimento global de GNL, equivalente a 3% do fornecimento total global de gás. O mercado de logística de energia nessas regiões atribuiu um prêmio à diversificação de rotas e à capacidade marítima, rodoviária e de armazenagem confiável.

Cenário Competitivo
O mercado de logística de energia era moderadamente consolidado entre prestadores globais de serviço completo e fragmentado em nichos de carga especializada. DHL Group, Kuehne + Nagel, A.P. Moller - Maersk e DSV A/S competiram por mandatos integrados maiores. ASCO Group, Mammoet Group, deugro Group e ADNOC Logistics & Services detinham posições em setores, regiões ou tipos de carga específicos. Os prestadores globais estão cada vez mais organizando operações de energia dedicadas em vez de atender clientes de energia a partir de pools de logística geral. O programa New Energy da DHL cobria 8 segmentos de transição energética, incluindo armazenamento de baterias, hidrogênio e infraestrutura de rede elétrica. Essa abordagem reconheceu que os clientes valorizavam sistemas de conformidade e experiência setorial além do preço.
A maior escala deu aos grandes prestadores mais capacidade para competir em licitações de energia. A CEVA Logistics adquiriu o Fagioli Group em dezembro de 2025, adicionando mais de 1.000 especialistas em logística de projetos com capacidades de içamento pesado e engenharia de transporte. A ADNOC Logistics & Services reportou receita de 2,4 bilhões de USD no primeiro semestre de 2026, alta de 40% em relação ao ano anterior. Seu modelo intensivo em ativos demonstrou a importância de embarcações controladas e capacidade especializada à medida que a complexidade dos projetos aumentava. As empresas que operavam seus próprios ativos marítimos ou de içamento pesado podiam responder mais diretamente aos cronogramas dos projetos. Os prestadores sem esses ativos continuaram a depender mais fortemente de redes de parceiros e disponibilidade de equipamentos.
A oportunidade mais clara no mercado de logística de energia residia em projetos integrados de energia renovável e armazenamento de baterias em economias emergentes. Esses projetos precisavam de certificação de mercadorias perigosas, capacidade de içamento pesado e entrega em locais remotos em um único modelo operacional. O investimento em equipamentos marítimos da Deugro em fevereiro de 2026 demonstrou que equipamentos próprios haviam se tornado um requisito competitivo mais forte para prestadores especializados. O setor de logística de energia, portanto, incluía redes globais, especialistas regionais e operadores intensivos em ativos com diferentes pontos fortes. A narrativa competitiva permaneceu consistente com um mercado que concentrava grandes mandatos entre alguns prestadores globais enquanto retinha muitos nichos especializados.
Líderes do Setor de Logística de Energia
DHL Group
Kuehne+Nagel
DSV A/S
CMA CGM Group (Including CEVA Logistics)
A.P. Moller – Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Deugro estabeleceu um empreendimento marítimo local em Papua Nova Guiné para desenvolver capacidade logística para o projeto Papua GNL, cobrindo equipamentos de transporte dedicados, parcerias locais e programas de desenvolvimento de mão de obra para lidar com fluxos de carga na fase de construção de origens internacionais pelo Porto Moresby até os locais do projeto.
- Julho de 2026: A ADNOC Logistics & Services encomendou 4 transportadores de GNL de próxima geração ao Estaleiro Jiangnan por aproximadamente 900 milhões de USD, elevando seu programa total de novas construções de GNL para 18 embarcações. Os transportadores de 175.000 metros cúbicos estão programados para entrega em 2029 sob contratos de afretamento de longo prazo, apoiando a meta da ADNOC Gas de 47 milhões de toneladas por ano de GNL comercializável combinado até 2035.
- Junho de 2026: A ASCO e a N.V. Dordt Gateway assinaram Termos de Entendimento para estabelecer o empreendimento conjunto Dordt Operations N.V. para desenvolver e operar a Base de Apoio Marinho Dordt em Commewijne, Suriname, com um cais de 550 metros e 8,0 metros de profundidade de água, visando a demanda de logística offshore na Bacia Guiana-Suriname.
- Junho de 2026: O DHL Group iniciou as obras de um Centro Europeu de Logística de Baterias em Holtum, Países Baixos, com 17.000 metros quadrados de espaço especializado de armazenamento de baterias, e lançou o serviço de MRO de parques eólicos Time Definite Plus em 22 países europeus.


Escopo do Relatório Global do Mercado de Logística de Energia
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Armazenagem e Estocagem | |
| Serviços de Valor Agregado |
| Petróleo e Gás |
| Geração de Energia e Utilities |
| Energia Renovável |
| Mineração e Metais |
| Contratantes de EPC e Fabricantes de Equipamentos de Energia |
| Governo e Infraestrutura Pública |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Armazenagem e Estocagem | ||
| Serviços de Valor Agregado | ||
| Por Usuário Final | Petróleo e Gás | |
| Geração de Energia e Utilities | ||
| Energia Renovável | ||
| Mineração e Metais | ||
| Contratantes de EPC e Fabricantes de Equipamentos de Energia | ||
| Governo e Infraestrutura Pública | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual era o tamanho do mercado de logística de energia em 2026?
O mercado de logística de energia atingiu 210,21 bilhões de USD em 2026 e está projetado para alcançar 306,73 bilhões de USD até 2031 a um CAGR de 7,85%.
Qual serviço liderou a receita de logística de energia?
O transporte liderou a receita com uma participação de 67,19% em 2025, enquanto os serviços de valor agregado tiveram o maior CAGR projetado de 10,37% até 2031.
Por que o armazenamento de baterias precisava de logística especializada?
Os sistemas de armazenamento de energia em baterias exigiam certificação de mercadorias perigosas, controles térmicos, manuseio especializado e entrega alinhada ao comissionamento da rede elétrica.
Qual região liderou a atividade global de logística de energia?
A Ásia-Pacífico liderou com uma participação de receita de 42,54% em 2025 e teve o maior CAGR previsto de 9,61% até 2031.
Qual segmento de usuário final cresceu mais rapidamente até 2031?
A energia renovável teve o maior CAGR previsto de 10,65%, apoiada por sistemas de baterias, componentes de turbinas e entrega de projetos vinculados à rede elétrica.
Quão concentrada era a concorrência em logística de energia?
O setor era moderadamente consolidado para grandes mandatos, mas fragmentado em nichos especializados.
Página atualizada pela última vez em:



