
Tamaño y Participación del Mercado de Logística Energética
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 210.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 306.73 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Energética por Mordor Intelligence
El tamaño del mercado de logística energética fue valorado en 193,02 mil millones de USD en 2025, y se estima que crecerá desde 210,21 mil millones de USD en 2026 hasta alcanzar los 306,73 mil millones de USD en 2031, registrando una CAGR del 7,85% entre 2026 y 2031.
El comercio transfronterizo de GNL, productos petrolíferos, minerales críticos y equipos de energía renovable continuó transformando la planificación del flete en las regiones productoras y consumidoras. Los proyectos de energía renovable incrementaron la demanda de elevación de cargas pesadas, manejo de mercancías peligrosas, almacenamiento provisional y entrega programada en obra. Las cadenas de suministro convencionales de petróleo y gas también permanecieron activas, preservando la demanda de apoyo offshore, logística de refinerías y transporte dedicado. Los proveedores compitieron cada vez más en ejecución confiable, capacidad regulatoria, disponibilidad de activos y visibilidad a través de múltiples modos de transporte. Las interrupciones de rutas, la congestión portuaria, los costos intermodales y la infraestructura desigual limitaron la capacidad de la red en varias regiones.
Conclusiones Clave del Informe
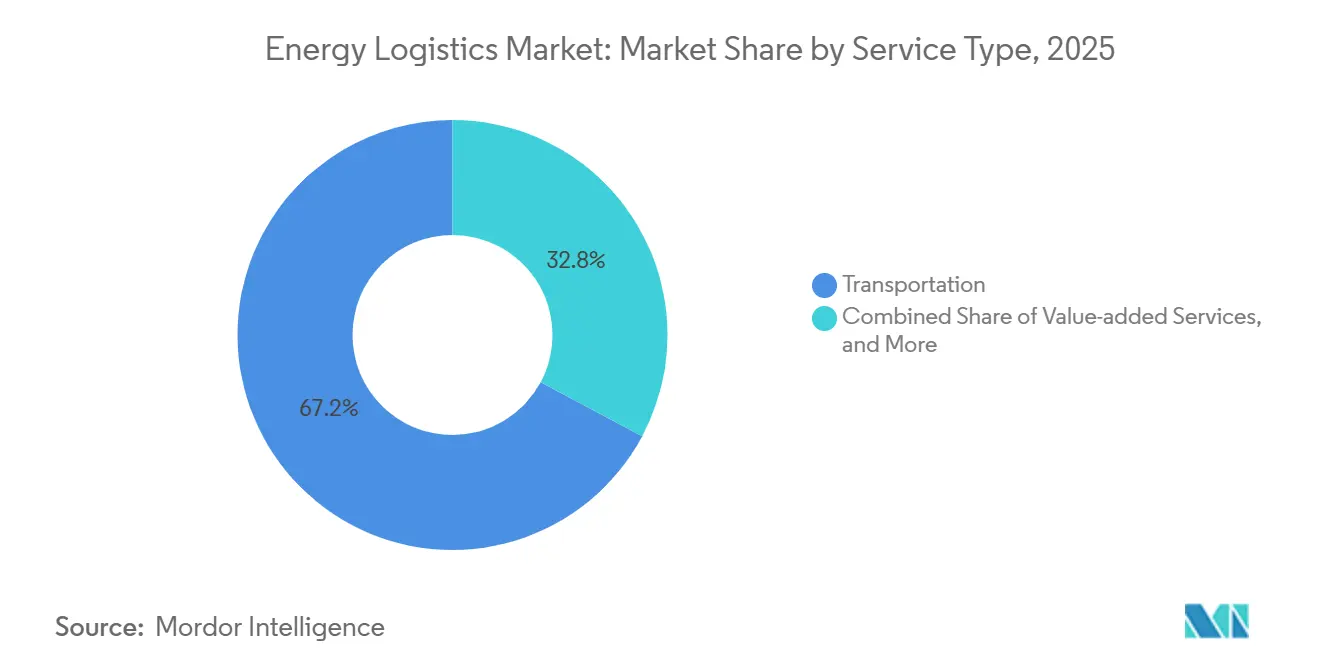
- Por servicio, el transporte lideró con el 67,19% de la participación del mercado de logística energética en 2025, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 10,37% hasta 2031.
- Por modo de transporte, la carretera representó el 42,83% del tamaño del mercado de logística energética en ingresos por transporte en 2025, mientras que la logística aérea registró la CAGR proyectada más alta del 9,92% hasta 2031.
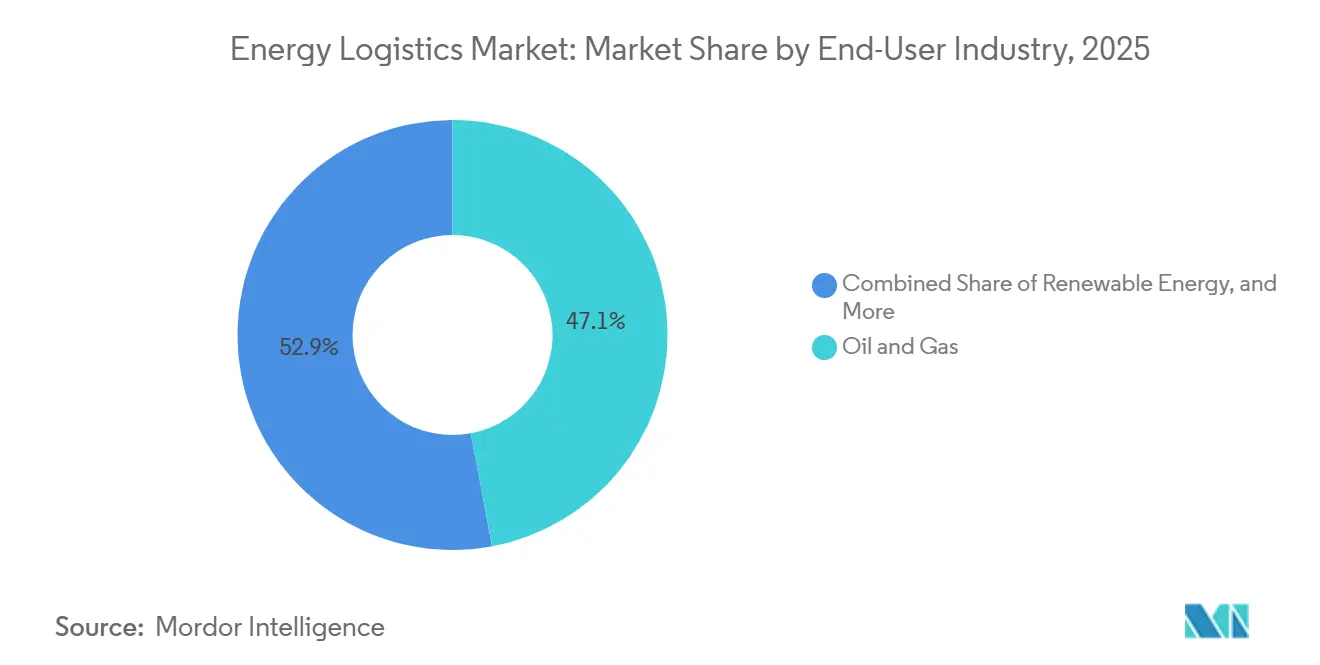
- Por usuario final, el petróleo y gas representó el 47,06% de la participación del mercado de logística energética en 2025, mientras que la energía renovable registró la CAGR proyectada más alta del 10,65% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,54% del tamaño del mercado de logística energética en 2025 y registró la CAGR proyectada más alta del 9,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Logística Energética
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Transfronterizo de Energía e Inversión en Seguridad Energética | +1.8% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la Logística de Proyectos de Energía Renovable y Almacenamiento de Baterías | +1.6% | Global, liderado por Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Seguimiento Digital, Torres de Control y Automatización Logística | +1.2% | Global, con ganancias tempranas en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Infraestructura Multimodal y Desarrollo de Proyectos Energéticos | +1.1% | Asia-Pacífico, América del Norte, Oriente Medio y África | Mediano plazo (2-4 años) |
| Criticidad de la Cadena de Suministro en Sitios Remotos y Offshore | +0.9% | Asia-Pacífico, Oriente Medio y África, Mar del Norte, Reino Unido y Noruega | Largo plazo (≥ 4 años) |
| Logística Especializada para Carga Sobredimensionada, Peligrosa y de Tiempo Crítico | +0.7% | Global, concentrado en Oriente Medio y África y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Transfronterizo de Energía e Inversión en Seguridad Energética
El comercio transfronterizo de energía generó requisitos sostenidos de flete en instalaciones de exportación e infraestructura receptora. El comercio global de GNL creció un 6,7% en 2025, mientras que se prevé que la oferta de GNL se expanda más de un 7% para finales de 2026. América del Norte representó más del 85% del crecimiento incremental de la oferta durante 2026.[1]"Gas Market Report, Q1-2026," IEA Publications, iea.org La capacidad de exportación de GNL de América del Norte estaba en camino de aumentar de 11,4 mil millones de pies cúbicos por día a principios de 2024 a 28,7 mil millones de pies cúbicos por día para 2029. Las exportaciones de GNL promediaron 17,4 mil millones de pies cúbicos por día en el primer semestre de 2026, un 23% más que el año anterior. Las nuevas terminales de exportación requirieron carga de construcción, mientras que las terminales de importación requirieron adquisición de equipos, transporte y capacidad de almacenamiento. La Corporación Internacional de Financiamiento para el Desarrollo de los Estados Unidos e I Squared Capital anunciaron una plataforma de 3 mil millones de USD para infraestructura de importación, almacenamiento y transporte de GNL y productos petrolíferos en el sur y sudeste de Asia.
Expansión de la Logística de Proyectos de Energía Renovable y Almacenamiento de Baterías
Las adiciones de capacidad renovable incrementaron la demanda de transporte especializado, almacenamiento y entrega de última milla en el mercado de logística energética. Se proyecta que la capacidad de energía renovable aumente en casi 4.600 GW entre 2025 y 2030, con la energía solar fotovoltaica representando el 80% de la expansión. Los sistemas de almacenamiento de energía en baterías se convirtieron en una categoría central de carga de proyecto porque requerían certificación de mercancías peligrosas, controles térmicos y entrega sincronizada con la puesta en servicio de la red. DHL Group anunció que planeaba expandir los ingresos de logística de Nueva Energía de 650 millones de USD en 2025 a 3,3 mil millones de USD para 2030. El mercado de logística energética, por lo tanto, requirió que los proveedores combinaran capacidad de procesamiento con ingeniería de carga. Los sistemas de baterías generaron trabajos de elevación más pesada y de mercancías peligrosas más complejos que los módulos solares que respaldaban. Los presupuestos iniciales de proyectos de energía renovable no siempre reflejaron plenamente esa complejidad de manejo.
Seguimiento Digital, Torres de Control y Automatización Logística
Los operadores de energía otorgaron mayor importancia a la visibilidad de los envíos porque los retrasos podían afectar los cronogramas de puesta en servicio y el tiempo de actividad de los activos. Los sistemas de control digital se volvieron más importantes a medida que los operadores de energía gestionaban envíos a través de buques, camiones, aeronaves y ubicaciones de campo. Una visión compartida de los datos de envío respaldó respuestas más tempranas a las interrupciones y una coordinación más consistente entre proveedores, transitarios y equipos en obra. Los operadores utilizaron estos sistemas para identificar tiempos de espera, exposición a cronogramas y brechas en la documentación antes de que afectaran la entrega. Las herramientas de rendimiento de flotas también respaldaron el seguimiento de emisiones y la gestión de carga de GNL en buques fletados. El control digital redujo la carga administrativa asociada con múltiples modos de transporte. Esta capacidad diferenció a los proveedores que ofrecían control operativo en tiempo real de aquellos que aún dependían de procesos fragmentados.
Infraestructura Multimodal y Desarrollo de Proyectos Energéticos
Las inversiones multimodales cambiaron las opciones de costo y cronograma disponibles para los planificadores de proyectos en el mercado de logística energética. Inpex de Japón inició la construcción del proyecto Abadi GNL de 21 mil millones de USD en el este de Indonesia en julio de 2026, requiriendo logística marítima, fluvial y terrestre coordinada para un sitio remoto en el Mar de Arafura. El Observatorio de Transporte Asiático estimó que las economías de bajos y medianos ingresos de Asia-Pacífico necesitaban 2,6 billones de USD en inversión anual en infraestructura de transporte desde 2025 hasta 2035.[2]"Asia LMIC Transport Outlook, Investment Needs Released," Asian Transport Observatory, asiantransportobservatory.org Se proyectó que las áreas portuarias crecerían un 24% y las áreas de aeródromos un 144% para 2035. Los nuevos puntos de transferencia permitieron que la carga se moviera entre carretera, ferrocarril, mar y vías navegables interiores en puntos más adecuados del trayecto. Esta infraestructura redujo una restricción que había limitado los proyectos complejos en ubicaciones de alto crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Fragmentada y Altos Costos de Transferencia Intermodal | -1.2% | Global, agudo en África y los mercados en desarrollo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cumplimiento Complejo de Seguridad, Aduanas y Medio Ambiente | -0.9% | Global, concentrado en los corredores transfronterizos de Oriente Medio y África y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de Botella Portuarios, de Buques y de Elevación Pesada para Proyectos Renovables | -0.7% | Asia-Pacífico, Europa, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Baja Visibilidad de las Emisiones de Alcance 3 y Estándares de Datos Inconsistentes | -0.5% | Global, principalmente UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Fragmentada y Altos Costos de Transferencia Intermodal
La infraestructura fragmentada aumentó el riesgo de ejecución donde las instalaciones remotas dependían de varios modos de transporte. Las rutas de acceso a menudo combinaban puertos, carreteras, patios de almacenamiento, enlaces fluviales y capacidad de entrega local con una confiabilidad desigual. En las redes de distribución africanas, los subsidios gubernamentales a los precios redujeron los márgenes y desalentaron la inversión privada en infraestructura de distribución. Las brechas resultantes añadieron costos logísticos al desarrollo de proyectos y limitaron la capacidad de las redes para manejar mayores volúmenes. Los cuellos de botella portuarios, de buques y de elevación pesada también limitaron los proyectos renovables en Asia-Pacífico, Europa, Oriente Medio y África. En el mercado de logística energética, estos cuellos de botella retrasaron el movimiento de componentes sobredimensionados y redujeron la capacidad utilizable de las carteras de proyectos en crecimiento.
Cumplimiento Complejo de Seguridad, Aduanas y Medio Ambiente
Los requisitos de seguridad, aduanas y medio ambiente añadieron costos variables a la logística energética en todas las clases de carga y modos de transporte. Los sistemas de almacenamiento de energía en baterías clasificados como mercancías peligrosas misceláneas de Clase 9 requieren certificación dedicada, procedimientos de manejo y planes de respuesta a emergencias. Estos requisitos añadieron tiempo de preparación y costo, particularmente para los operadores de proyectos renovables que manejaban estas unidades por primera vez. Los nuevos aranceles de los Estados Unidos sobre determinados bienes canadienses comenzaron en agosto de 2026, seguidos de medidas canadienses, afectando 20 mil millones de USD en flujos comerciales específicos. Los cambios resultantes requirieron revisión de rutas y rediseño de documentación para las cadenas de suministro de energía transfronterizas. La logística del hidrógeno europeo también enfrentó complejidad de planificación a medida que la Directiva sobre Hidrógeno y Gas Descarbonizado avanzaba en la implementación por parte de los estados miembros durante 2026.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Ancló los Ingresos Mientras los Servicios de Valor Agregado Reformaron los Márgenes
El transporte representó el 67,19% de la participación del mercado de logística energética en 2025. Su posición reflejó el movimiento continuo requerido por el comercio de GNL y los proyectos renovables distribuidos. El transporte cubrió el flujo físico de carga desde puertos, patios y sitios de producción hasta activos energéticos remotos. El almacenamiento y bodegaje se desarrolló junto con los proyectos de baterías y las terminales receptoras de GNL. Las instalaciones de almacenamiento permanente reemplazaron cada vez más las áreas de depósito temporal a medida que aumentaron los volúmenes. El Puerto de Newcastle recibió aprobación estatal a finales de 2025 para almacenar sistemas de baterías de escala de red en su Terminal Mayfield. El puerto también invirtió 25 millones de USD en una extensión de muelle para buques de carga de proyecto más grandes. Estos activos respaldaron el almacenamiento, la consolidación y la transferencia controlada antes de la entrega en obra.
Los servicios de valor agregado registraron la CAGR proyectada más alta del 10,37% de 2026 a 2031 en el mercado de logística energética. Este grupo de servicios incluía corretaje aduanero, gestión de residuos NORM, cumplimiento de salud, seguridad, protección, medio ambiente y calidad, y visibilidad de envíos. Los operadores de energía utilizaron estos servicios para gestionar los requisitos regulatorios junto con la ejecución del transporte. Los contratos integrados colocaron el transporte, el almacenamiento provisional, las aduanas y la entrega en obra bajo un solo proveedor. Esta estructura favoreció a las empresas de logística que podían coordinar el alcance completo del proyecto. ASCO aseguró un contrato de servicios en el Mar del Norte de nueve cifras en junio de 2025, mostrando el modelo de larga duración utilizado en las relaciones energéticas establecidas. La industria de logística energética se benefició de tales contratos agrupados porque proporcionaban mayor continuidad que los movimientos de proyectos independientes. Los contratos renovables aún no habían replicado ese nivel de ingresos recurrentes por servicios a escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Transporte: El Dominio de la Carretera y el Crecimiento de la Logística Aérea Reflejaron las Necesidades de los Activos Energéticos
El transporte por carretera representó el 42,83% del tamaño del mercado de logística energética en ingresos por transporte en 2025. Siguió siendo el modo de entrega terminal para la mayoría de la carga energética, independientemente del modo de tránsito principal. Los camiones conectaron puertos, terminales ferroviarias, almacenes y bases de suministro con refinerías, sitios de perforación, parques eólicos y otras instalaciones. El flete marítimo transportó una parte importante del comercio internacional de GNL y petróleo crudo. El ferrocarril respaldó los movimientos a granel a través de los corredores energéticos de América del Norte y Asia Central. Las vías navegables interiores proporcionaron una opción adicional donde los ríos o canales conectaban sitios industriales. La interrupción del Estrecho de Ormuz en 2026 reforzó el valor de la capacidad terrestre flexible dentro del Golfo Pérsico.
El transporte aéreo registró la CAGR proyectada más alta del 9,92% de 2026 a 2031. El crecimiento reflejó la demanda de repuestos de tiempo crítico en instalaciones remotas y offshore, donde el tiempo de inactividad del equipo podía superar los mayores cargos de flete. DHL Group lanzó Time Definite Plus en 22 países europeos a principios de 2026. El servicio utilizó almacenamiento anticipado en más de 1.100 ubicaciones y podía llegar al 88% de los parques eólicos europeos en 4 horas.[3]"DHL Group Ramps Up New Energy Logistics as Demand for Energy Resilience Surges," ipc.be Esta red mostró cómo los proveedores construyeron capacidad dedicada de mantenimiento, reparación y operaciones en torno a los activos eólicos. El tamaño del mercado de logística energética para la actividad de mantenimiento vinculada al transporte aéreo se expandió a medida que las instalaciones eólicas requirieron una entrega más rápida de repuestos. El servicio también aumentó los costos de cambio para los operadores que dependían de tiempos de recuperación predecibles.
Por Usuario Final: La Estabilidad del Petróleo y Gas y el Crecimiento Renovable Crearon una Demanda Paralela
El petróleo y gas representó el 47,06% de la participación del mercado de logística energética en 2025. El segmento dependía de bases costeras dedicadas, flotas de transporte de materiales peligrosos, buques de apoyo marino offshore y servicios de gestión de residuos NORM. Estos activos crearon barreras de entrada y respaldaron la renovación de contratos a largo plazo. La perforación upstream y la actividad offshore requirieron entrega programada de equipos, consumibles y materiales de apoyo al personal. Las operaciones de refinería también dependían de un transporte entrante y saliente consistente. La generación de energía y los servicios públicos, la minería y los metales, y los contratistas de ingeniería, adquisiciones y construcción añadieron demanda adicional. La extracción de minerales críticos creó necesidades en sitios remotos que se asemejaban a la actividad de apoyo offshore de petróleo y gas.
La energía renovable registró la CAGR proyectada más alta del 10,65% de 2026 a 2031. Los sistemas de baterías, los grandes componentes de turbinas y las estrechas ventanas de puesta en servicio hicieron que la entrega de proyectos renovables fuera más especializada que el movimiento de carga convencional. El tamaño del mercado de logística energética para proyectos renovables dependía de proveedores que pudieran gestionar mercancías peligrosas, elevación pesada y programación en obra de manera conjunta. El gobierno y la infraestructura pública ganaron relevancia a través de programas de seguridad energética y proyectos de terminales de importación de GNL. La plataforma Indo-Pacífico de 3 mil millones de USD respaldó infraestructura para GNL y productos petrolíferos en el sur y sudeste de Asia. Estos programas crearon requisitos logísticos más grandes y de mayor duración. Los proveedores establecidos con sólidos sistemas de cumplimiento estaban bien posicionados para atender esos contratos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
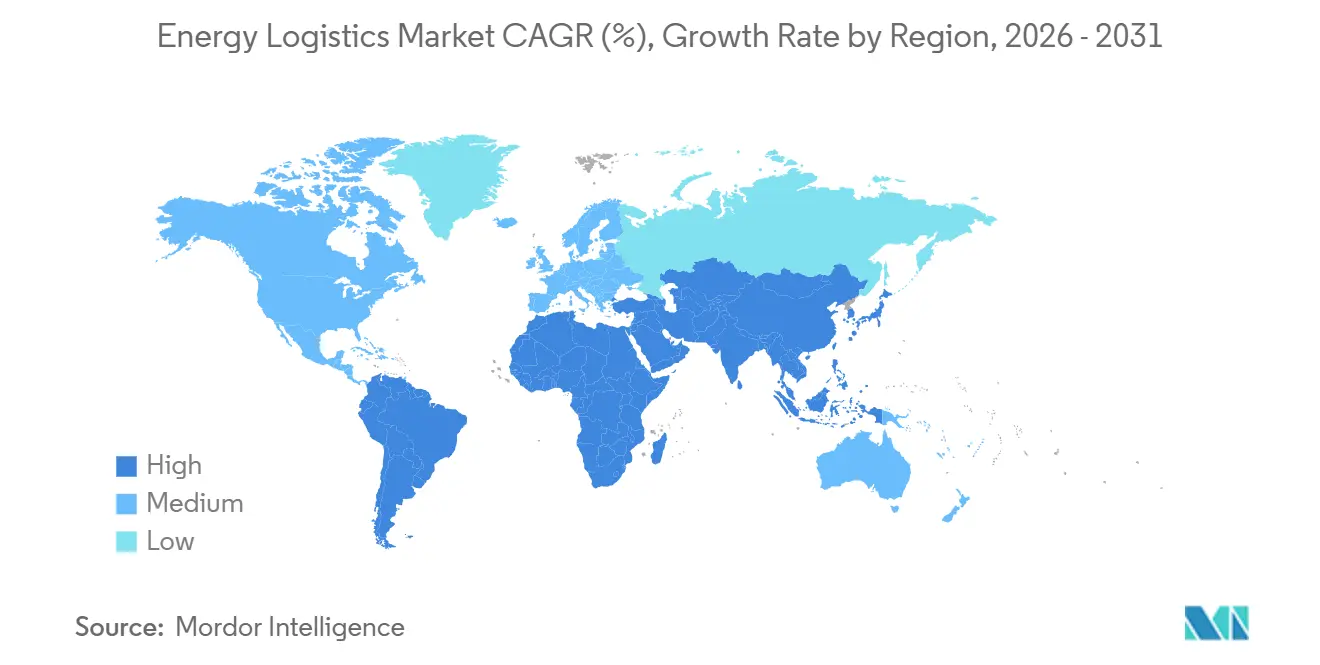
Asia-Pacífico representó el 42,54% de los ingresos en 2025 y registró la CAGR proyectada más alta del 9,61% de 2026 a 2031. Los proyectos de importación de GNL, los desarrollos renovables y los vínculos energéticos transfronterizos aumentaron la actividad de flete en toda la región. Inpex inició los trabajos en el proyecto Abadi GNL de 21 mil millones de USD en Indonesia en julio de 2026. La Lista de Prioridades de Energía Renovable Nacional de Australia de julio de 2026 añadió 11 proyectos, incluyendo más de 4 GWh de almacenamiento en baterías. Se estimó que Asia-Pacífico representaría más del 52,4% de la inversión global en infraestructura durante el período de pronóstico, mientras que se proyectó que la inversión en almacenamiento a escala de servicios públicos crecería un 300%. China, India, Japón y Corea del Sur respaldaron la demanda a través de operaciones de terminales y trabajos de proyectos renovables.
América del Norte experimentó una importante transformación de la logística energética a medida que se expandieron la capacidad de exportación de GNL, los gasoductos, los puertos y la capacidad de transportistas especializados. Las exportaciones de GNL de los Estados Unidos promediaron 17,4 mil millones de pies cúbicos por día durante el primer semestre de 2026, un 23% más interanual.[4]"2026 Global Gas Report," International Gas Union, igu.org Cheniere tomó decisiones de inversión final sobre trenes adicionales en junio de 2025 y apuntó a una capacidad de más de 60 millones de toneladas por año para 2028. América del Sur también se desarrolló como área de crecimiento a través de la expansión offshore de Brasil, el desarrollo de Vaca Muerta en Argentina y la base de producción de Guyana. ASCO y N.V. Dordt Gateway firmaron acuerdos de términos en junio de 2026 para una empresa de base de apoyo marino en Surinam con un muelle de 550 metros. El activo apuntó a la demanda de logística offshore en la Cuenca Guyana-Surinam.
Europa tuvo necesidades logísticas separadas para hidrocarburos, hidrógeno, energía eólica offshore y captura de carbono durante 2026. La Red Europea de Hidrógeno incluyó 33 operadores de infraestructura energética e identificó 40 proyectos de gasoductos con 31.500 kilómetros de gasoductos de hidrógeno planificados para su puesta en servicio antes de 2030. Las importaciones de hidrógeno a Alemania a través de Ámsterdam y Duisburgo eran técnicamente factibles, con vías navegables interiores, ferrocarril, camiones y futuros gasoductos incluidos en el diseño logístico. Oriente Medio y África enfrentaron un conjunto diferente de riesgos porque la crisis del Estrecho de Ormuz limitó el 20% del suministro global de GNL, equivalente al 3% del suministro total global de gas. El mercado de logística energética en estas regiones otorgó una prima a la diversificación de rutas y a la capacidad marina, terrestre y de almacenamiento confiable.

Panorama Competitivo
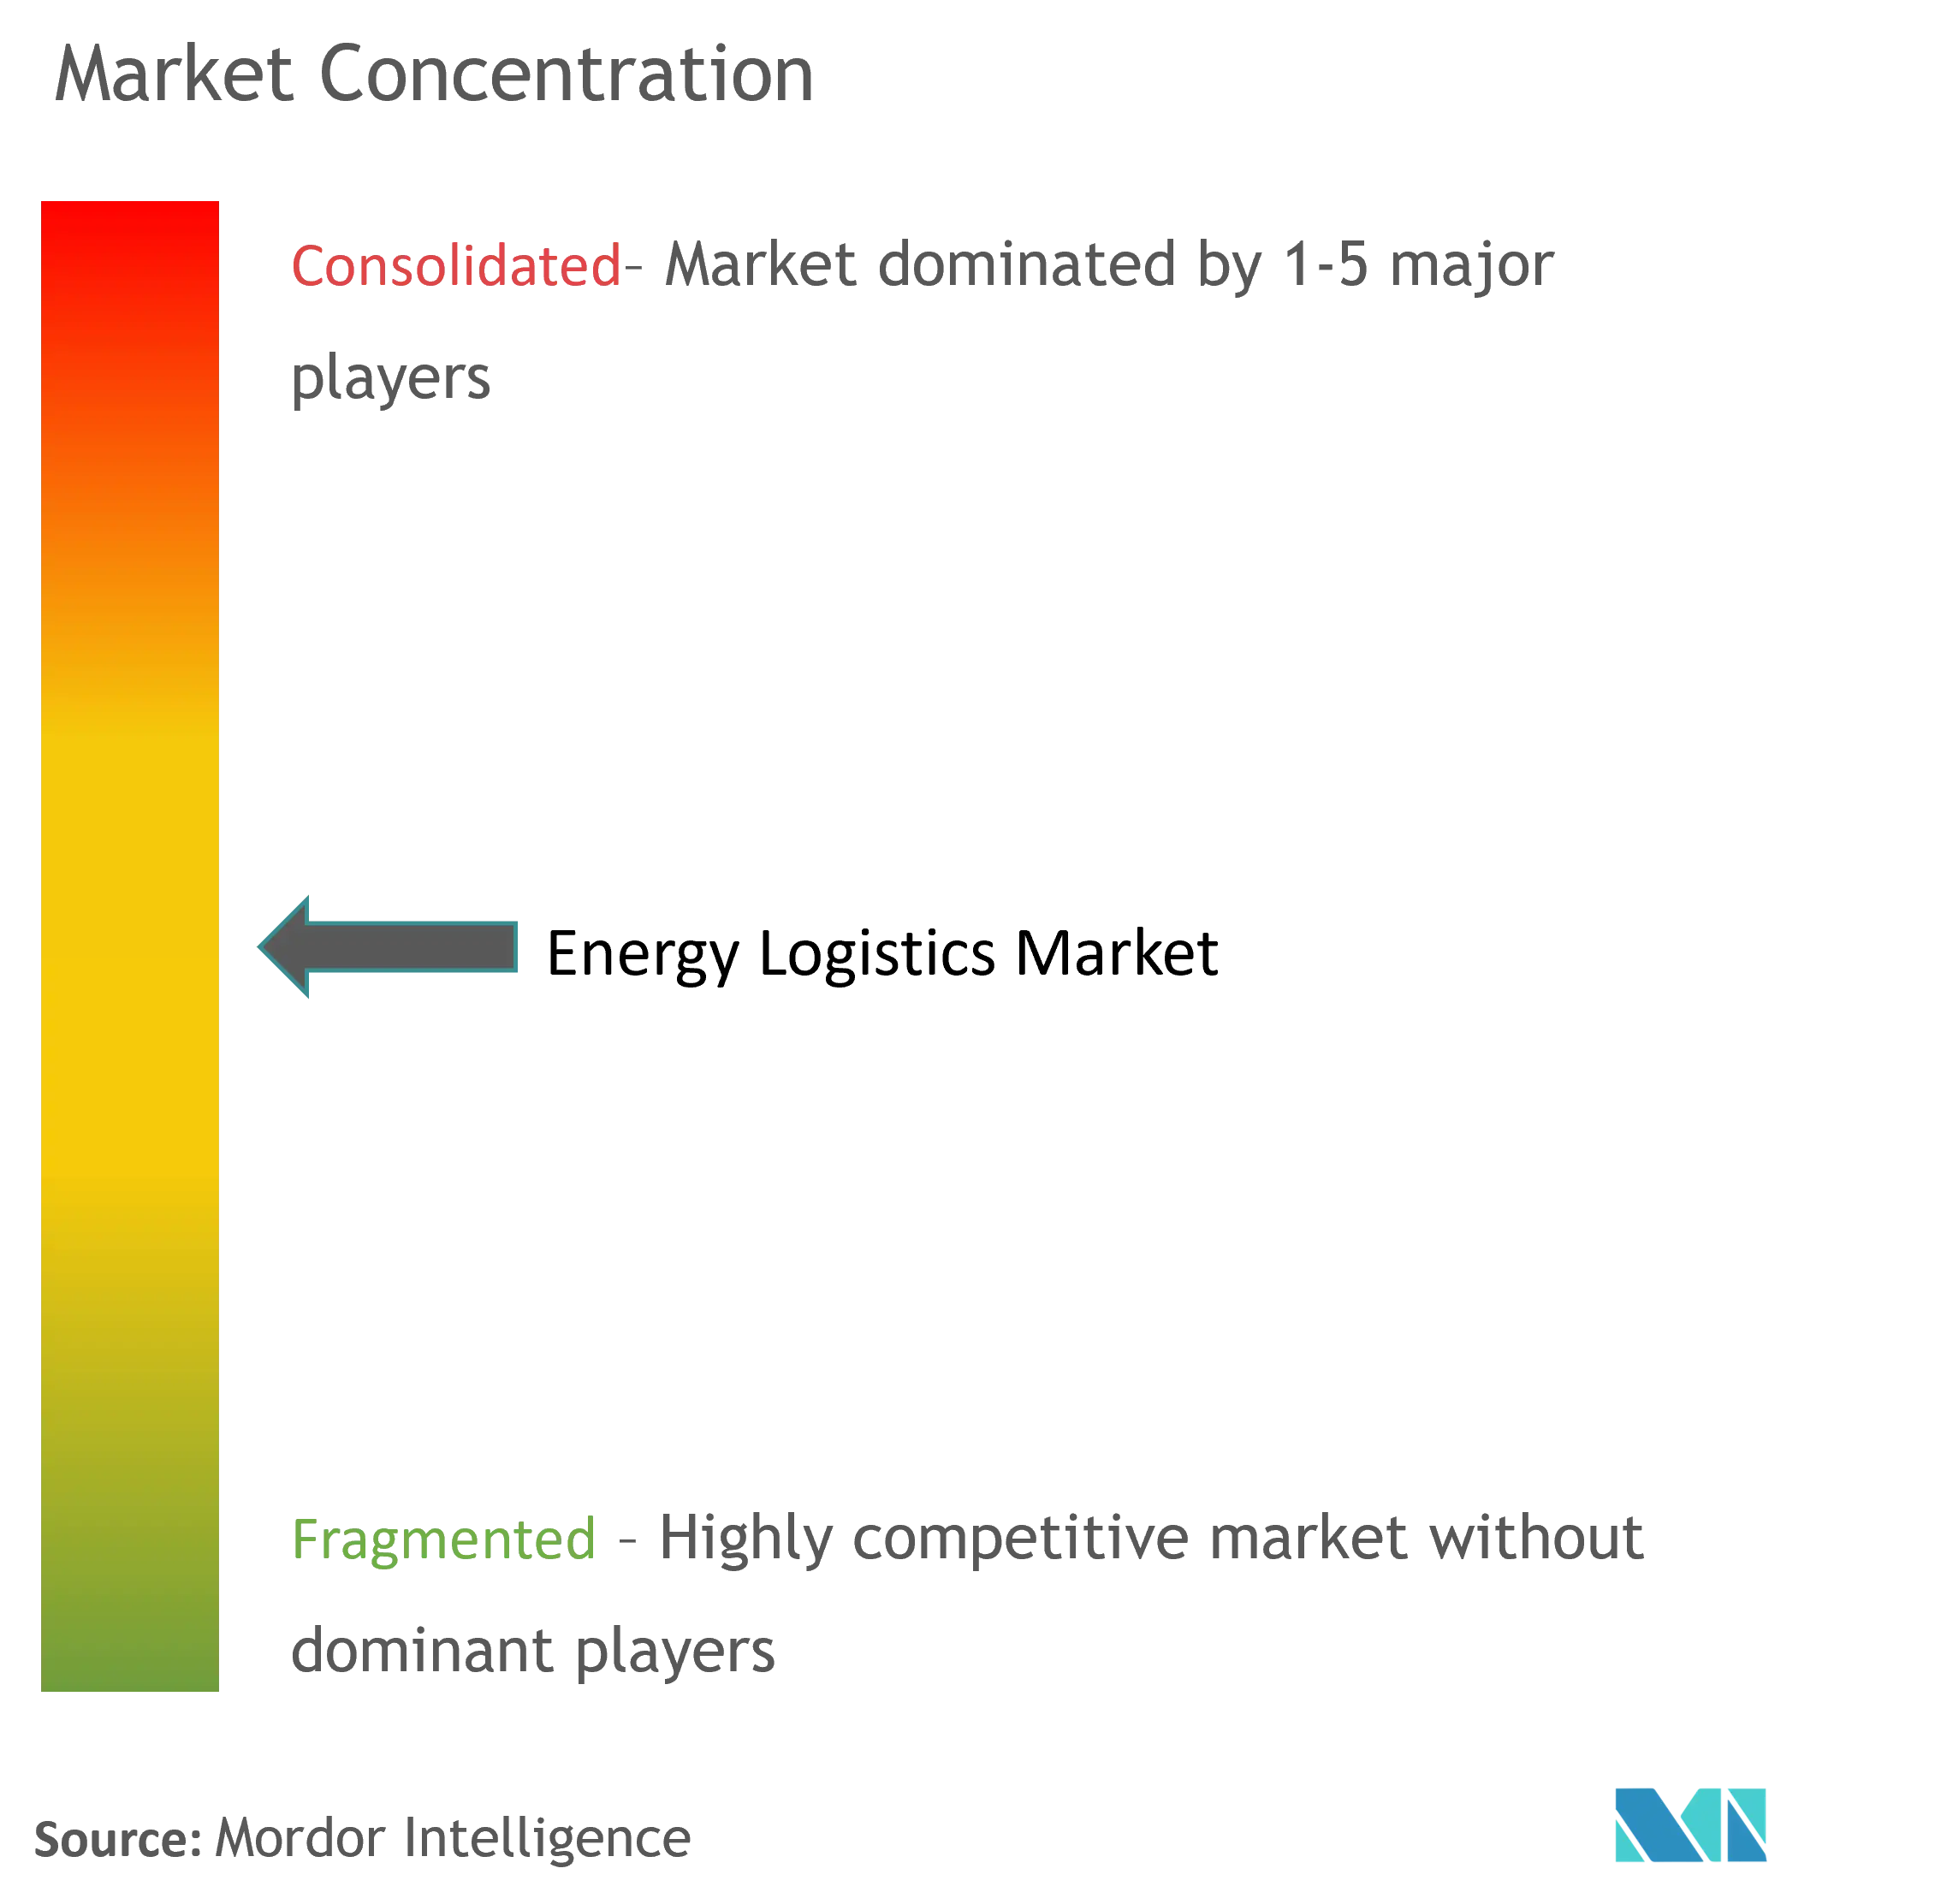
El mercado de logística energética estaba moderadamente consolidado entre los proveedores globales de servicio completo y fragmentado en nichos de carga especializada. DHL Group, Kuehne + Nagel, A.P. Moller - Maersk y DSV A/S compitieron por mandatos integrados más grandes. ASCO Group, Mammoet Group, deugro Group y ADNOC Logistics & Services mantuvieron posiciones en sectores, regiones o tipos de carga específicos. Los proveedores globales se organizan cada vez más con operaciones energéticas dedicadas en lugar de atender a clientes de energía desde grupos de logística general. El programa de Nueva Energía de DHL cubrió 8 segmentos de transición energética, incluyendo almacenamiento de baterías, hidrógeno e infraestructura de red. Este enfoque reconoció que los clientes valoraban los sistemas de cumplimiento y la experiencia sectorial junto con el precio.
Una mayor escala dio a los grandes proveedores más capacidad para competir en licitaciones de energía. CEVA Logistics adquirió Fagioli Group en diciembre de 2025, añadiendo más de 1.000 especialistas en logística de proyectos con capacidades de elevación pesada e ingeniería de transporte. ADNOC Logistics & Services reportó ingresos del primer semestre de 2026 de 2,4 mil millones de USD, un 40% más que el año anterior. Su modelo intensivo en activos mostró la importancia de los buques controlados y la capacidad especializada a medida que aumentó la complejidad de los proyectos. Las empresas que operaban sus propios activos marinos o de elevación pesada podían responder más directamente a los cronogramas de los proyectos. Los proveedores sin esos activos continuaron dependiendo más de las redes de socios y la disponibilidad de equipos.
La oportunidad más clara en el mercado de logística energética residía en proyectos integrados de energía renovable y almacenamiento de baterías en economías emergentes. Estos proyectos necesitaban certificación de mercancías peligrosas, capacidad de elevación pesada y entrega en sitios remotos en un único modelo operativo. La inversión en equipos marinos de deugro en febrero de 2026 mostró que los equipos propios se habían convertido en un requisito competitivo más sólido para los proveedores especializados. La industria de logística energética, por lo tanto, incluía redes globales, especialistas regionales y operadores intensivos en activos con diferentes fortalezas. La narrativa competitiva se mantuvo consistente con un mercado que concentraba los grandes mandatos entre varios proveedores globales mientras retenía muchos nichos especializados.
Líderes de la Industria de Logística Energética
DHL Group
Kuehne+Nagel
DSV A/S
CMA CGM Group (Including CEVA Logistics)
A.P. Moller – Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: deugro estableció una empresa marina local en Papúa Nueva Guinea para desarrollar capacidad logística para el proyecto Papua GNL, cubriendo equipos de transporte dedicados, asociaciones locales y programas de desarrollo de la fuerza laboral para gestionar los flujos de carga en fase de construcción desde orígenes internacionales a través del Puerto Moresby hasta los sitios del proyecto.
- Julio de 2026: ADNOC Logistics & Services ordenó 4 transportistas de GNL de próxima generación a Jiangnan Shipyard por aproximadamente 900 millones de USD, llevando su programa total de nuevas construcciones de GNL a 18 buques. Los transportistas de 175.000 metros cúbicos están programados para su entrega en 2029 bajo contratos de arrendamiento a largo plazo, apoyando el objetivo de ADNOC Gas de 47 millones de toneladas por año de GNL comercializable combinado para 2035.
- Junio de 2026: ASCO y N.V. Dordt Gateway firmaron Acuerdos de Términos para establecer la empresa conjunta Dordt Operations N.V. para desarrollar y operar la Base de Apoyo Marino Dordt en Commewijne, Surinam, con un muelle de 550 metros y 8,0 metros de calado, apuntando a la demanda de logística offshore en la Cuenca Guyana-Surinam.
- Junio de 2026: DHL Group inició la construcción de un Centro Europeo de Logística de Baterías en Holtum, Países Bajos, con 17.000 metros cuadrados de espacio especializado de almacenamiento de baterías, y lanzó el servicio de mantenimiento, reparación y operaciones Time Definite Plus para parques eólicos en 22 países europeos.


Alcance del Informe Global del Mercado de Logística Energética
| Transporte | Carretera |
| Ferrocarril | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Bodegaje | |
| Servicios de Valor Agregado |
| Petróleo y Gas |
| Generación de Energía y Servicios Públicos |
| Energía Renovable |
| Minería y Metales |
| Contratistas EPC y Fabricantes de Equipos Energéticos |
| Gobierno e Infraestructura Pública |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Servicio | Transporte | Carretera |
| Ferrocarril | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Bodegaje | ||
| Servicios de Valor Agregado | ||
| Por Usuario Final | Petróleo y Gas | |
| Generación de Energía y Servicios Públicos | ||
| Energía Renovable | ||
| Minería y Metales | ||
| Contratistas EPC y Fabricantes de Equipos Energéticos | ||
| Gobierno e Infraestructura Pública | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de logística energética en 2026?
El mercado de logística energética se situó en 210,21 mil millones de USD en 2026 y se proyecta que alcance los 306,73 mil millones de USD para 2031 a una CAGR del 7,85%.
¿Qué servicio lideró los ingresos de logística energética?
El transporte lideró los ingresos con una participación del 67,19% en 2025, mientras que los servicios de valor agregado tuvieron la CAGR proyectada más alta del 10,37% hasta 2031.
¿Por qué el almacenamiento de baterías necesitó logística especializada?
Los sistemas de almacenamiento de energía en baterías requirieron certificación de mercancías peligrosas, controles térmicos, manejo especializado y entrega alineada con la puesta en servicio de la red.
¿Qué región lideró la actividad global de logística energética?
Asia-Pacífico lideró con una participación de ingresos del 42,54% en 2025 y tuvo la CAGR proyectada más alta del 9,61% hasta 2031.
¿Qué segmento de usuario final creció más rápido hasta 2031?
La energía renovable tuvo la CAGR proyectada más alta del 10,65%, respaldada por sistemas de baterías, componentes de turbinas y entrega de proyectos vinculados a la red.
¿Qué tan concentrada estaba la competencia en logística energética?
El sector estaba moderadamente consolidado para los grandes mandatos, pero fragmentado en nichos especializados.
Última actualización de la página el:



