
Taille et part du marché de la logistique énergétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 210.21 Milliards de dollars |
| Taille du Marché (2031) | 306.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
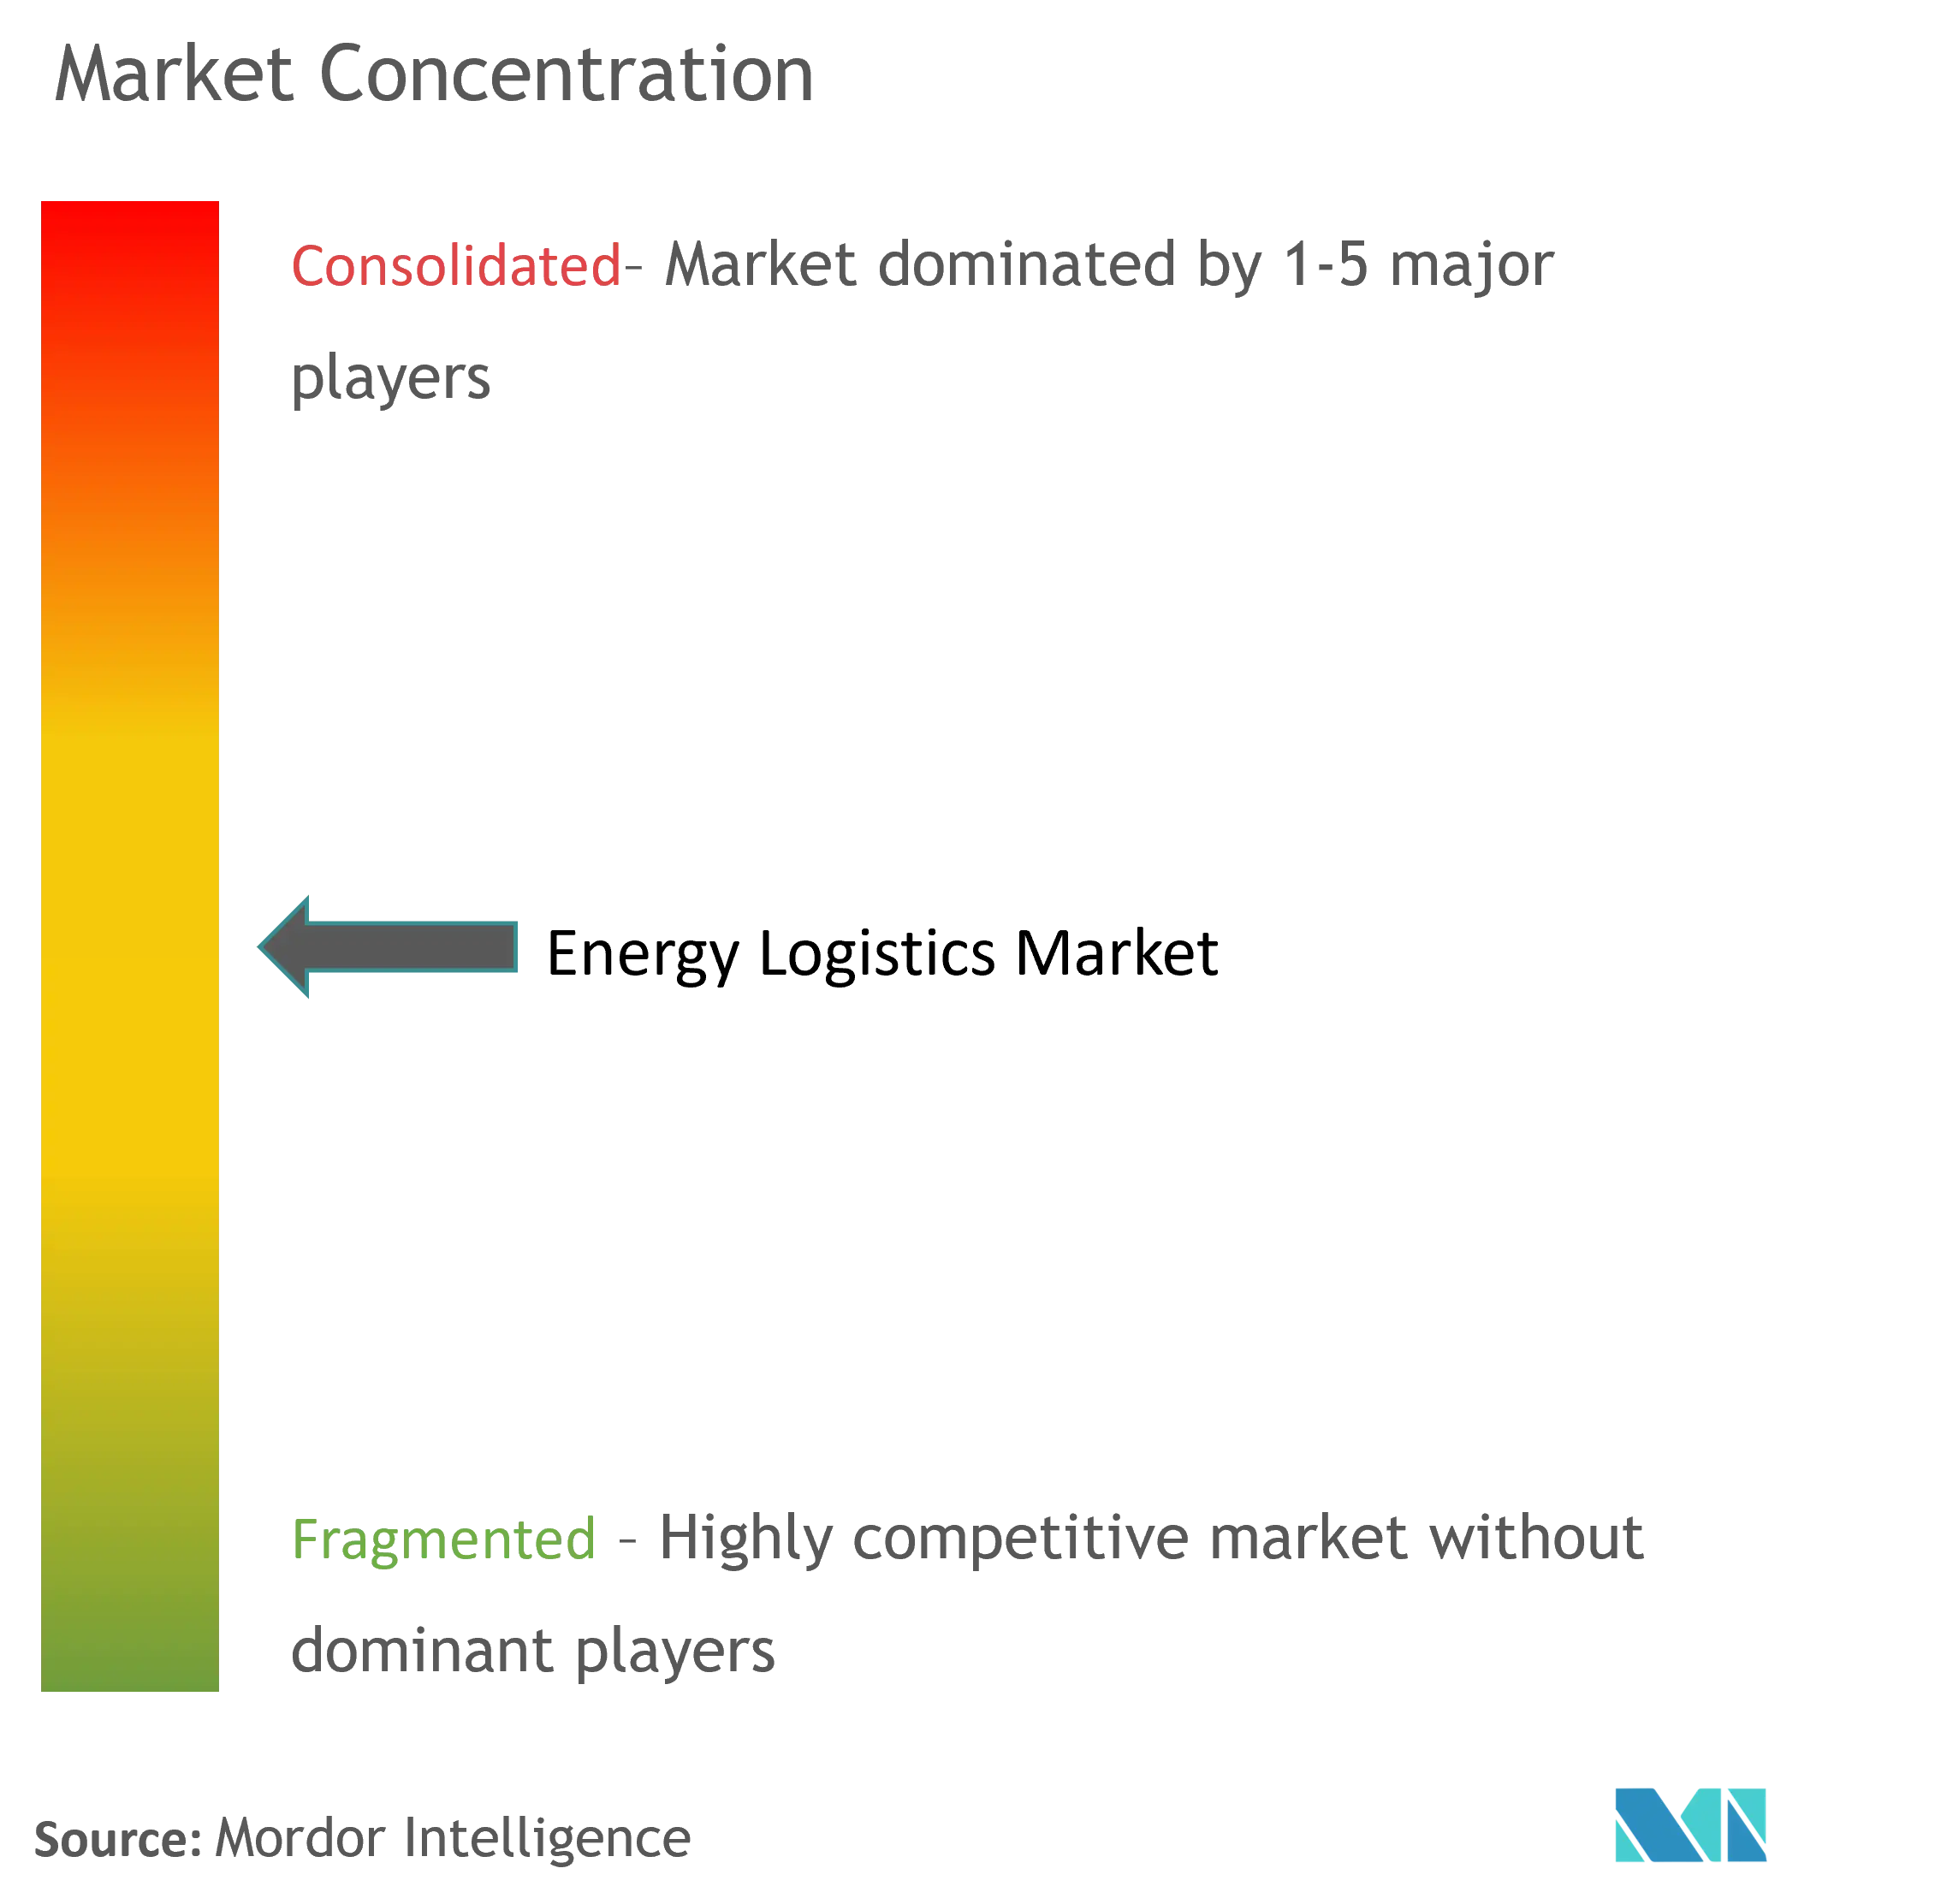
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique énergétique par Mordor Intelligence
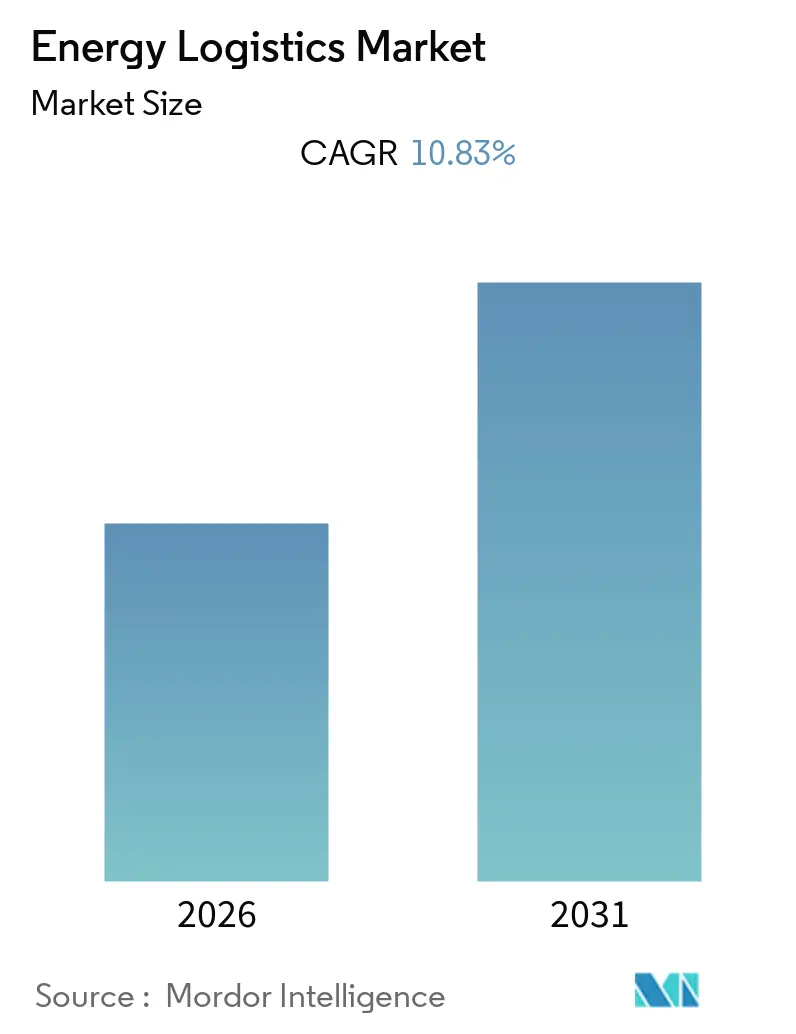
La taille du marché de la logistique énergétique était évaluée à 193,02 milliards USD en 2025, et devrait croître de 210,21 milliards USD en 2026 pour atteindre 306,73 milliards USD d'ici 2031, enregistrant un CAGR de 7,85 % entre 2026 et 2031.
Le commerce transfrontalier de GNL, de produits pétroliers, de minéraux critiques et d'équipements renouvelables a continué de remodeler la planification du fret dans les régions productrices et consommatrices. Les projets renouvelables ont accru la demande de levage lourd, de manutention de marchandises dangereuses, de mise en attente et de livraison planifiée sur site. Les chaînes d'approvisionnement conventionnelles du pétrole et du gaz sont également restées actives, préservant la demande de soutien offshore, de logistique de raffinerie et de transport dédié. Les prestataires se sont de plus en plus concurrencés sur la fiabilité d'exécution, la capacité réglementaire, la disponibilité des actifs et la visibilité sur plusieurs modes de transport. Les perturbations d'itinéraires, la congestion portuaire, les coûts intermodaux et les infrastructures inégales ont contraint la capacité des réseaux dans plusieurs régions.
Principaux enseignements du rapport
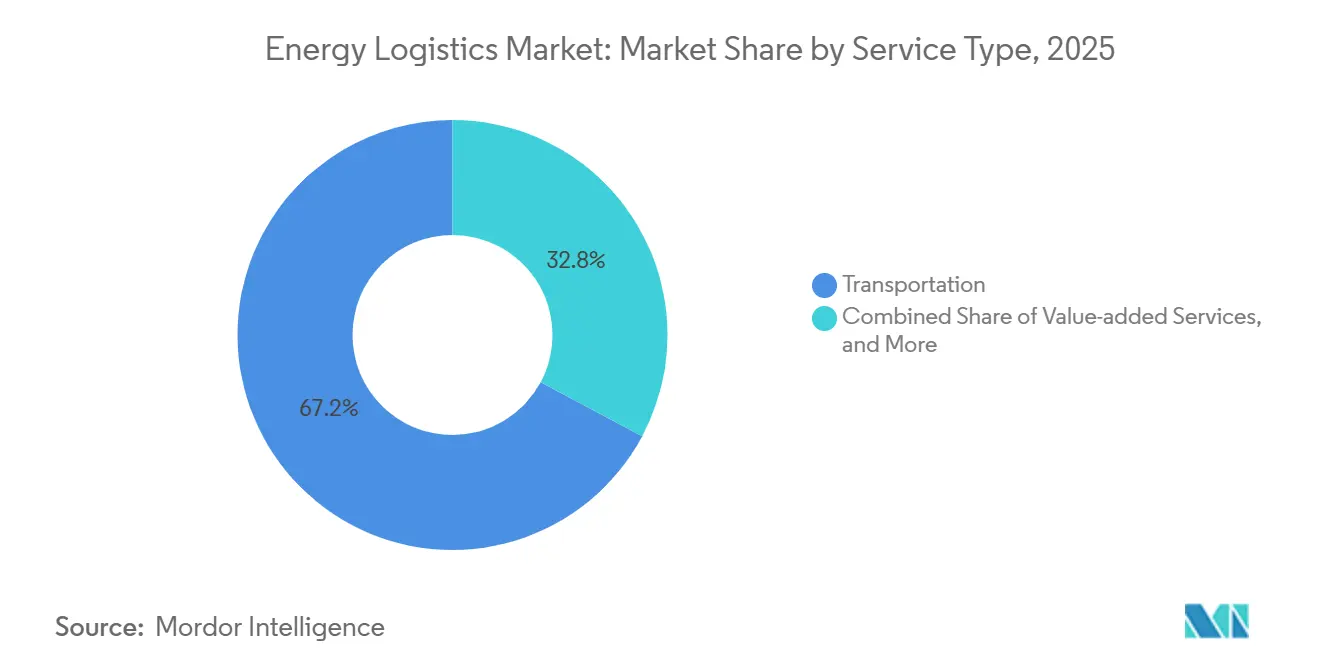
- Par service, le transport a dominé avec 67,19 % de la part du marché de la logistique énergétique en 2025, tandis que les services à valeur ajoutée ont enregistré le CAGR prévisionnel le plus élevé à 10,37 % jusqu'en 2031.
- Par mode de transport, la route a détenu 42,83 % de la taille du marché de la logistique énergétique en termes de revenus du transport en 2025, tandis que la logistique aérienne a enregistré le CAGR prévisionnel le plus élevé à 9,92 % jusqu'en 2031.
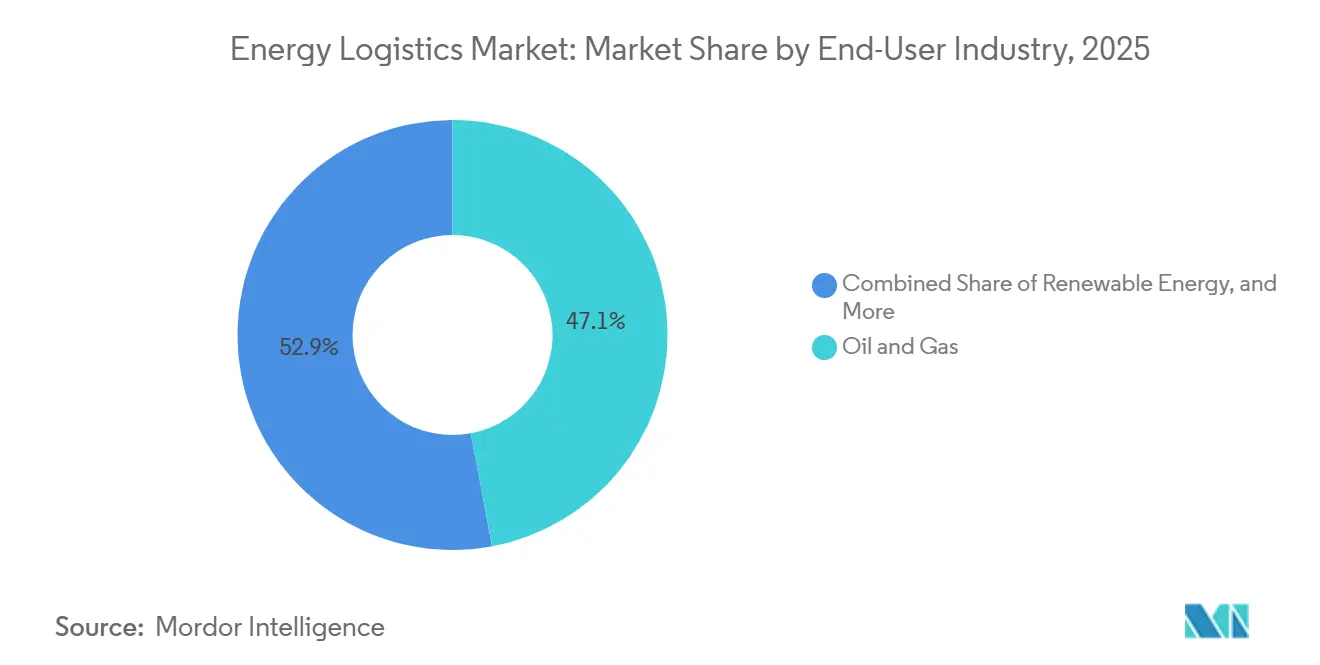
- Par utilisateur final, le pétrole et le gaz ont détenu 47,06 % de la part du marché de la logistique énergétique en 2025, tandis que l'énergie renouvelable a enregistré le CAGR prévisionnel le plus élevé à 10,65 % jusqu'en 2031.
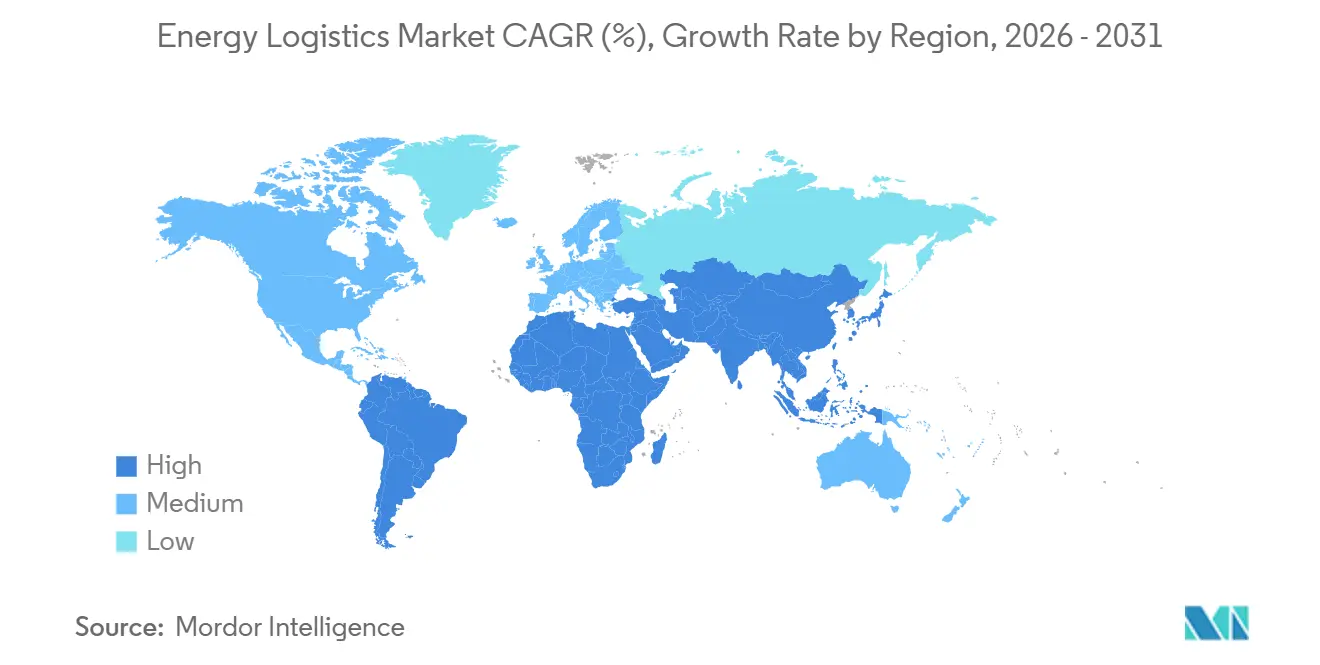
- Par géographie, l'Asie-Pacifique a détenu 42,54 % de la taille du marché de la logistique énergétique en 2025 et a enregistré le CAGR prévisionnel le plus élevé à 9,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commerce transfrontalier de l'énergie et investissement dans la sécurité énergétique | +1.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en MEA | Moyen terme (2 à 4 ans) |
| Expansion de la logistique des projets d'énergie renouvelable et de stockage par batteries | +1.6% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Suivi numérique, tours de contrôle et automatisation de la logistique | +1.2% | Mondial, premiers gains en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Infrastructures multimodales et développement de projets énergétiques | +1.1% | Asie-Pacifique, Amérique du Nord, MEA | Moyen terme (2 à 4 ans) |
| Criticité de la chaîne d'approvisionnement sur les sites isolés et offshore | +0.9% | Asie-Pacifique, MEA, mer du Nord, Royaume-Uni et Norvège | Long terme (≥ 4 ans) |
| Logistique spécialisée pour les cargaisons hors-gabarit, dangereuses et urgentes | +0.7% | Mondial, concentré en MEA et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce transfrontalier de l'énergie et investissement dans la sécurité énergétique
Le commerce transfrontalier de l'énergie a créé des besoins de fret soutenus au niveau des installations d'exportation et des infrastructures de réception. Le commerce mondial de GNL a progressé de 6,7 % en 2025, tandis que l'offre de GNL devrait s'accroître de plus de 7 % d'ici fin 2026. L'Amérique du Nord a représenté plus de 85 % de la croissance incrémentale de l'offre en 2026.[1] La capacité d'exportation de GNL nord-américaine était en passe de passer de 11,4 milliards de pieds cubes par jour début 2024 à 28,7 milliards de pieds cubes par jour d'ici 2029. Les exportations de GNL ont atteint en moyenne 17,4 milliards de pieds cubes par jour au premier semestre 2026, en hausse de 23 % par rapport à l'année précédente. Les nouveaux terminaux d'exportation ont nécessité des cargaisons de construction, tandis que les terminaux d'importation ont requis des achats d'équipements, du transport et des capacités de stockage. La Société américaine de financement du développement international et I Squared Capital ont annoncé une plateforme de 3 milliards USD pour les infrastructures d'importation, de stockage et de transport de GNL et de produits pétroliers en Asie du Sud et du Sud-Est.
Expansion de la logistique des projets d'énergie renouvelable et de stockage par batteries
Les ajouts de capacité renouvelable ont accru la demande de transport spécialisé, de stockage et de livraison au dernier kilomètre sur le marché de la logistique énergétique. La capacité de production d'énergie renouvelable devrait augmenter de près de 4 600 GW entre 2025 et 2030, le solaire photovoltaïque représentant 80 % de cette expansion. Les systèmes de stockage d'énergie par batteries sont devenus une catégorie centrale de cargaison de projet car ils nécessitaient une certification pour marchandises dangereuses, des contrôles thermiques et une livraison synchronisée avec la mise en service du réseau. DHL Group a annoncé son intention d'accroître ses revenus de logistique des nouvelles énergies de 650 millions USD en 2025 à 3,3 milliards USD d'ici 2030. Le marché de la logistique énergétique a donc exigé des prestataires qu'ils combinent capacité de traitement et ingénierie de la cargaison. Les systèmes de batteries ont créé des travaux de levage plus lourd et de manutention de marchandises dangereuses plus complexes que les modules solaires qu'ils soutenaient. Les premiers budgets de projets renouvelables ne reflétaient pas toujours pleinement cette complexité de manutention.
Suivi numérique, tours de contrôle et automatisation de la logistique
Les opérateurs énergétiques ont accordé plus d'importance à la visibilité des expéditions, car les retards pouvaient affecter les calendriers de mise en service et la disponibilité des actifs. Les systèmes de contrôle numérique sont devenus plus importants à mesure que les opérateurs énergétiques géraient des expéditions sur des navires, des camions, des aéronefs et des sites de terrain. Une vue partagée des données d'expédition a permis des réponses plus rapides aux perturbations et une coordination plus cohérente entre les fournisseurs, les transitaires et les équipes sur site. Les opérateurs ont utilisé ces systèmes pour identifier les temps d'immobilisation, les expositions aux délais et les lacunes documentaires avant qu'elles n'affectent la livraison. Les outils de performance des flottes ont également soutenu le suivi des émissions et la gestion des cargaisons de GNL sur les navires affrétés. Le contrôle numérique a réduit la charge administrative associée à plusieurs modes de transport. Cette capacité a distingué les prestataires offrant un contrôle opérationnel en temps réel de ceux qui s'appuyaient encore sur des processus fragmentés.
Infrastructures multimodales et développement de projets énergétiques
Les investissements multimodaux ont modifié les choix de coûts et de calendriers disponibles pour les planificateurs de projets sur le marché de la logistique énergétique. Inpex, au Japon, a posé la première pierre du projet Abadi LNG de 21 milliards USD dans l'est de l'Indonésie en juillet 2026, nécessitant une logistique maritime, fluviale et routière coordonnée pour un site isolé en mer d'Arafura. L'Observatoire asiatique des transports a estimé que les économies à faibles et moyens revenus d'Asie-Pacifique avaient besoin de 2,6 milliards USD d'investissements annuels dans les infrastructures de transport de 2025 à 2035.[2] Les zones portuaires devraient croître de 24 % et les zones aéroportuaires de 144 % d'ici 2035. Les nouveaux points de transfert ont permis aux cargaisons de passer de la route, du rail, de la mer et des voies navigables intérieures à des points plus appropriés du trajet. Ces infrastructures ont réduit une contrainte qui avait limité les projets complexes dans les zones à forte croissance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructures fragmentées et coûts élevés de transfert intermodal | -1.2% | Mondial, aigu en Afrique et dans les marchés d'Asie-Pacifique en développement | Moyen terme (2 à 4 ans) |
| Conformité complexe en matière de sécurité, de douanes et d'environnement | -0.9% | Mondial, concentré dans les corridors transfrontaliers MEA et en Amérique du Nord | Court terme (≤ 2 ans) |
| Goulots d'étranglement portuaires, maritimes et de levage lourd pour les projets renouvelables | -0.7% | Asie-Pacifique, Europe, MEA | Long terme (≥ 4 ans) |
| Faible visibilité des émissions de portée 3 et normes de données incohérentes | -0.5% | Mondial, principalement UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructures fragmentées et coûts élevés de transfert intermodal
Les infrastructures fragmentées ont accru le risque d'exécution là où des installations isolées dépendaient de plusieurs modes de transport. Les voies d'accès combinaient souvent des ports, des routes, des entrepôts, des liaisons fluviales et des capacités de livraison locale avec une fiabilité inégale. Dans les réseaux aval africains, les subventions gouvernementales aux prix ont réduit les marges et découragé l'investissement privé dans les infrastructures de distribution. Les lacunes qui en ont résulté ont ajouté des coûts logistiques au développement des projets et ont limité la capacité des réseaux à absorber des volumes plus importants. Les goulots d'étranglement portuaires, maritimes et de levage lourd ont également contraint les projets renouvelables en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique. Sur le marché de la logistique énergétique, ces goulots d'étranglement ont retardé le mouvement des composants hors-gabarit et réduit la capacité utilisable de pipelines de projets par ailleurs en croissance.
Conformité complexe en matière de sécurité, de douanes et d'environnement
Les exigences en matière de sécurité, de douanes et d'environnement ont ajouté des coûts variables à la logistique énergétique selon les classes de cargaison et les modes de transport. Les systèmes de stockage d'énergie par batteries classés comme marchandises dangereuses diverses de classe 9 nécessitent une certification dédiée, des procédures de manutention et des plans d'intervention d'urgence. Ces exigences ont allongé les délais et augmenté les coûts, en particulier pour les opérateurs de projets renouvelables qui manipulaient ces unités pour la première fois. Les nouveaux droits de douane américains sur certains produits canadiens ont pris effet en août 2026, suivis de mesures canadiennes, affectant 20 milliards USD de flux commerciaux ciblés. Les changements qui en ont résulté ont nécessité une révision des itinéraires et une refonte de la documentation pour les chaînes d'approvisionnement énergétiques transfrontalières. La logistique européenne de l'hydrogène a également fait face à une complexité de planification alors que la directive sur l'hydrogène et le gaz décarbonisé progressait dans sa mise en œuvre par les États membres en 2026.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
le transport a ancré les revenus tandis que les services à valeur ajoutée ont reconfiguré les margesLe transport a détenu 67,19 % de la part du marché de la logistique énergétique en 2025. Sa position reflétait le mouvement continu requis par le commerce de GNL et les projets renouvelables distribués. Le transport couvrait le flux physique des cargaisons depuis les ports, les chantiers et les sites de production vers les actifs énergétiques isolés. L'entreposage et le stockage se sont développés parallèlement aux projets de batteries et aux terminaux de réception de GNL. Les installations de mise en attente permanentes ont de plus en plus remplacé les zones de dépôt temporaires à mesure que les volumes augmentaient. Le port de Newcastle a reçu l'approbation de l'État fin 2025 pour mettre en attente des systèmes de batteries à l'échelle du réseau à son terminal de Mayfield. Le port a également investi 25 millions USD dans l'extension d'un quai pour des navires de cargaison de projet plus grands. Ces actifs ont soutenu le stockage, la consolidation et le transfert contrôlé avant la livraison sur site.
Les services à valeur ajoutée ont enregistré le CAGR prévisionnel le plus élevé de 10,37 % de 2026 à 2031 sur le marché de la logistique énergétique. Ce groupe de services comprenait le courtage en douane, la gestion des déchets NORM, la conformité en matière de santé, sécurité, environnement et qualité, ainsi que la visibilité des expéditions. Les opérateurs énergétiques ont utilisé ces services pour gérer les exigences réglementaires parallèlement à l'exécution du transport. Les contrats intégrés ont regroupé le transport, la mise en attente, les douanes et la livraison sur site sous un seul prestataire. Cette structure a favorisé les entreprises de logistique capables de coordonner l'ensemble du périmètre du projet. ASCO a décroché un contrat de services en mer du Nord à neuf chiffres en juin 2025, illustrant le modèle de longue durée utilisé dans les relations énergétiques établies. Le secteur de la logistique énergétique a bénéficié de tels contrats groupés car ils offraient une plus grande continuité que les mouvements de projets autonomes. Les contrats renouvelables n'avaient pas encore reproduit ce niveau de revenus de services récurrents à grande échelle.

Par mode de transport :
la domination de la route et la croissance de la logistique aérienne ont reflété les besoins des actifs énergétiquesLe transport routier a détenu 42,83 % de la taille du marché de la logistique énergétique en termes de revenus du transport en 2025. Il est resté le mode de livraison terminal pour la plupart des cargaisons énergétiques, quel que soit le mode de transit principal. Les camions reliaient les ports, les terminaux ferroviaires, les entrepôts et les bases d'approvisionnement aux raffineries, aux sites de forage, aux parcs éoliens et aux autres installations. Le fret maritime transportait une part importante du commerce international de GNL et de pétrole brut. Le rail soutenait les mouvements en vrac sur les corridors énergétiques nord-américains et d'Asie centrale. Les voies navigables intérieures offraient une option supplémentaire là où des rivières ou des canaux reliaient des sites industriels. La perturbation du détroit d'Ormuz en 2026 a renforcé la valeur d'une capacité terrestre flexible dans le golfe Persique.
Le transport aérien a enregistré le CAGR prévisionnel le plus élevé de 9,92 % de 2026 à 2031. Cette croissance reflétait la demande de pièces de rechange urgentes dans les installations isolées et offshore, où les temps d'arrêt des équipements pouvaient dépasser les coûts de fret plus élevés. DHL Group a lancé Time Definite Plus dans 22 pays européens début 2026. Le service utilisait un pré-positionnement dans plus de 1 100 sites et pouvait atteindre 88 % des parcs éoliens européens en 4 heures.[3] Ce réseau a montré comment les prestataires ont construit des capacités dédiées de maintenance, réparation et exploitation autour des actifs éoliens. La taille du marché de la logistique énergétique pour les activités de maintenance liées au transport aérien s'est élargie à mesure que les installations éoliennes nécessitaient une livraison plus rapide de pièces de rechange. Le service a également accru les coûts de changement de prestataire pour les opérateurs qui dépendaient de délais de rétablissement prévisibles.
Par utilisateur final :
la stabilité du pétrole et du gaz et la croissance des renouvelables ont créé une demande parallèleLe pétrole et le gaz ont détenu 47,06 % de la part du marché de la logistique énergétique en 2025. Le segment s'appuyait sur des bases à terre dédiées, des flottes de transport de matières dangereuses, des navires de soutien offshore et des services de gestion des déchets NORM. Ces actifs ont créé des barrières à l'entrée et ont soutenu le renouvellement des contrats à long terme. L'activité de forage en amont et offshore nécessitait une livraison planifiée d'équipements, de consommables et de matériaux de soutien au personnel. Les opérations de raffinerie dépendaient également d'un transport entrant et sortant cohérent. La production d'électricité et les services publics, les mines et les métaux, ainsi que les contractants en ingénierie, approvisionnement et construction ont ajouté une demande supplémentaire. L'extraction de minéraux critiques a créé des besoins sur les sites isolés qui ressemblaient à l'activité de soutien du pétrole et du gaz offshore.
L'énergie renouvelable a enregistré le CAGR prévisionnel le plus élevé de 10,65 % de 2026 à 2031. Les systèmes de batteries, les grands composants d'éoliennes et les fenêtres de mise en service étroites ont rendu la livraison de projets renouvelables plus spécialisée que le mouvement de cargaisons conventionnelles. La taille du marché de la logistique énergétique pour les projets renouvelables dépendait de prestataires capables de gérer ensemble les marchandises dangereuses, le levage lourd et la planification sur site. Le gouvernement et les infrastructures publiques ont gagné en pertinence grâce aux programmes de sécurité énergétique et aux projets de terminaux d'importation de GNL. La plateforme indo-pacifique de 3 milliards USD a soutenu les infrastructures de GNL et de produits pétroliers en Asie du Sud et du Sud-Est. Ces programmes ont créé des besoins logistiques plus importants et de plus longue durée. Les prestataires établis dotés de solides systèmes de conformité étaient bien positionnés pour servir ces contrats.
Analyse géographique
Marché de la logistique énergétique en Asie-Pacifique
L'Asie-Pacifique a représenté 42,54 % des revenus en 2025 et a enregistré le CAGR prévisionnel le plus élevé, soit 9,61 %, de 2026 à 2031. Les projets d'importation de GNL, les développements dans les énergies renouvelables et les interconnexions énergétiques transfrontalières ont accru l'activité de fret dans la région. Inpex a débuté les travaux sur le projet GNL Abadi en Indonésie, d'une valeur de 21 milliards USD, en juillet 2026. La liste nationale des priorités en matière d'énergies renouvelables publiée par l'Australie en juillet 2026 a ajouté 11 projets, dont plus de 4 GWh de stockage par batteries. L'Asie-Pacifique devrait représenter plus de 52,4 % des investissements mondiaux en infrastructures sur la période de prévision, tandis que les investissements dans le stockage à l'échelle des services publics devraient croître de 300 %. La Chine, l'Inde, le Japon et la Corée du Sud ont soutenu la demande grâce aux opérations de terminaux et aux travaux liés aux projets d'énergies renouvelables.
Marché de la logistique énergétique dans les Amériques
L'Amérique du Nord a connu une transformation majeure de sa logistique énergétique à mesure que la capacité d'exportation de GNL, les pipelines, les ports et la capacité des transporteurs spécialisés se sont développés. Les exportations américaines de GNL ont atteint en moyenne 17,4 milliards de pieds cubes par jour au cours du premier semestre 2026, soit une hausse de 23 % en glissement annuel.[4] Cheniere a pris des décisions finales d'investissement sur des trains supplémentaires en juin 2025 et visait une capacité de plus de 60 millions de tonnes par an d'ici 2028. L'Amérique du Sud s'est également développée en tant que zone de croissance grâce à l'expansion offshore du Brésil, au développement de Vaca Muerta en Argentine et à la base de production du Guyana. ASCO et N.V. Dordt Gateway ont signé des heads of terms en juin 2026 pour une coentreprise de base de soutien maritime au Suriname, dotée d'un quai de 550 mètres. Cet actif visait à répondre à la demande de logistique offshore dans le bassin Guyana-Suriname.
Marché de la logistique énergétique en Europe, Moyen-Orient et Afrique
L'Europe avait des besoins logistiques distincts pour les hydrocarbures, l'hydrogène, l'éolien offshore et le captage du carbone en 2026. Le réseau européen de transport d'hydrogène regroupait 33 opérateurs d'infrastructures énergétiques et avait identifié 40 projets de pipelines représentant 31 500 kilomètres de canalisations d'hydrogène prévus pour être mis en service avant 2030. Les importations d'hydrogène en Allemagne via Amsterdam et Duisbourg étaient techniquement réalisables, les voies navigables intérieures, le rail, les camions et les futurs pipelines étant intégrés dans la conception logistique. Le Moyen-Orient et l'Afrique présentaient un ensemble de risques différents, la crise d'Ormuz ayant contraint 20 % de l'approvisionnement mondial en GNL, soit l'équivalent de 3 % de l'approvisionnement mondial total en gaz. Le marché de la logistique énergétique dans ces régions accordait une prime à la diversification des routes et à la fiabilité des capacités maritimes, routières et de stockage.
Paysage concurrentiel
Le marché de la logistique énergétique était modérément consolidé parmi les prestataires mondiaux de services complets et fragmenté dans les niches de cargaisons spécialisées. DHL Group, Kuehne + Nagel, A.P. Moller - Maersk et DSV A/S se disputaient les mandats intégrés de plus grande envergure. ASCO Group, Mammoet Group, deugro Group et ADNOC Logistics & Services détenaient des positions dans des secteurs, des régions ou des types de cargaisons spécifiques. Les prestataires mondiaux organisent de plus en plus des opérations énergétiques dédiées plutôt que de servir les clients énergétiques à partir de pools logistiques généraux. Le programme New Energy de DHL couvrait 8 segments de la transition énergétique, notamment le stockage par batteries, l'hydrogène et les infrastructures de réseau. Cette approche reconnaissait que les clients accordaient de la valeur aux systèmes de conformité et à l'expérience sectorielle en plus du prix.
Une plus grande échelle a donné aux grands prestataires plus de capacité pour concourir dans les appels d'offres énergétiques. CEVA Logistics a acquis Fagioli Group en décembre 2025, ajoutant plus de 1 000 spécialistes de la logistique de projet avec des capacités de levage lourd et d'ingénierie du transport. ADNOC Logistics & Services a déclaré un chiffre d'affaires de 2,4 milliards USD au premier semestre 2026, en hausse de 40 % par rapport à l'année précédente. Son modèle à forte intensité d'actifs a montré l'importance des navires contrôlés et des capacités spécialisées à mesure que la complexité des projets augmentait. Les entreprises qui exploitaient leurs propres actifs maritimes ou de levage lourd pouvaient répondre plus directement aux calendriers des projets. Les prestataires sans ces actifs continuaient de s'appuyer davantage sur les réseaux de partenaires et la disponibilité des équipements.
L'opportunité la plus claire sur le marché de la logistique énergétique résidait dans les projets intégrés d'énergie renouvelable et de stockage par batteries dans les économies émergentes. Ces projets nécessitaient une certification pour marchandises dangereuses, une capacité de levage lourd et une livraison sur site isolé dans un seul modèle opérationnel. L'investissement de deugro dans des équipements maritimes en février 2026 a montré que les équipements en propre étaient devenus une exigence concurrentielle plus forte pour les prestataires spécialisés. Le secteur de la logistique énergétique comprenait donc des réseaux mondiaux, des spécialistes régionaux et des opérateurs à forte intensité d'actifs avec des atouts différents. La dynamique concurrentielle restait cohérente avec un marché qui concentrait les grands mandats parmi plusieurs prestataires mondiaux tout en conservant de nombreuses niches spécialisées.
Leaders du secteur de la logistique énergétique
-
DHL Group
-
Kuehne+Nagel
-
DSV A/S
-
CMA CGM Group (Including CEVA Logistics)
-
A.P. Moller – Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique énergétique Entreprises couvertes dans ce rapport
- DHL Group
- Kuehne+Nagel
- A.P. Moller - Maersk A/S
- DSV A/S
- C.H. Robinson Worldwide, Inc.
- Expeditors International of Washington, Inc.
- CMA CGM Group (Including CEVA Logistics)
- GEODIS
- Rhenus Group
- Hellmann Worldwide Logistics
- NYK Line (Including Yusen Logistics Co., Ltd.)
- ASCO Group
- Peterson Energy Logistics
- ADNOC Logistics and Services plc
- Gulf Agency Company (GAC)
- Mammoet Group
- DP World
- deugro Group
- Fracht FWO, Inc.
- The Bertling Group
Développements industriels récents dans Marché de la logistique énergétique
- Septembre 2026 : Deugro a créé une coentreprise maritime locale en Papouasie-Nouvelle-Guinée pour développer la capacité logistique du projet Papua LNG, couvrant des équipements de transport dédiés, des partenariats locaux et des programmes de développement de la main-d'œuvre pour gérer les flux de cargaisons de la phase de construction depuis des origines internationales via Port Moresby jusqu'aux sites du projet.
- Juillet 2026 : ADNOC Logistics & Services a commandé 4 méthaniers de nouvelle génération au chantier naval de Jiangnan pour environ 900 millions USD, portant son programme total de nouvelles constructions de GNL à 18 navires. Les méthaniers de 175 000 mètres cubes sont prévus pour livraison en 2029 dans le cadre d'affrètements à long terme, soutenant l'objectif d'ADNOC Gas de 47 millions de tonnes par an de GNL commercialisable combiné d'ici 2035.
- Juin 2026 : ASCO et N.V. Dordt Gateway ont signé des termes préliminaires pour créer la coentreprise Dordt Operations N.V. en vue du développement et de l'exploitation de la base de soutien maritime de Dordt à Commewijne, au Suriname, dotée d'un quai de 550 mètres et d'un tirant d'eau de 8,0 mètres, ciblant la demande de logistique offshore dans le bassin Guyana-Suriname.
- Juin 2026 : DHL Group a posé la première pierre d'un hub européen de logistique des batteries à Holtum, aux Pays-Bas, avec 17 000 mètres carrés d'espace de stockage de batteries spécialisé, et a lancé le service de maintenance, réparation et exploitation Time Definite Plus pour les parcs éoliens dans 22 pays européens.
Périmètre du rapport mondial sur le marché de la logistique énergétique
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Air | |
| Mer et voies navigables intérieures | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Pétrole et gaz |
| Production d'électricité et services publics |
| Énergie renouvelable |
| Mines et métaux |
| Contractants EPC et fabricants d'équipements énergétiques |
| Gouvernement et infrastructures publiques |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Mer et voies navigables intérieures | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par utilisateur final | Pétrole et gaz | |
| Production d'électricité et services publics | ||
| Énergie renouvelable | ||
| Mines et métaux | ||
| Contractants EPC et fabricants d'équipements énergétiques | ||
| Gouvernement et infrastructures publiques | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle était la taille du marché de la logistique énergétique en 2026 ?
Le marché de la logistique énergétique s'élevait à 210,21 milliards USD en 2026 et devrait atteindre 306,73 milliards USD d'ici 2031 à un CAGR de 7,85 %.
Quel service a dominé les revenus de la logistique énergétique ?
Le transport a dominé les revenus avec une part de 67,19 % en 2025, tandis que les services à valeur ajoutée affichaient le CAGR prévisionnel le plus élev à 10,37 % jusqu'en 2031.
Pourquoi le stockage par batteries nécessitait-il une logistique spécialisée ?
Les systèmes de stockage d'énergie par batteries nécessitaient une certification pour marchandises dangereuses, des contrôles thermiques, une manutention spécialisée et une livraison synchronisée avec la mise en service du réseau.
Quelle région a dominé l'activité mondiale de logistique énergétique ?
L'Asie-Pacifique a dominé avec une part de revenus de 42,54 % en 2025 et affichait le CAGR prévisionnel le plus élevé de 9,61 % jusqu'en 2031.
Quel segment d'utilisateur final a connu la croissance la plus rapide jusqu'en 2031 ?
L'énergie renouvelable a affiché le CAGR prévisionnel le plus élevé à 10,65 %, soutenu par les systèmes de batteries, les composants d'éoliennes et la livraison de projets liés au réseau.
Quel était le niveau de concentration de la concurrence dans la logistique énergétique ?
Le secteur était modérément consolidé pour les grands mandats mais fragmenté dans les niches spécialisées.