
Tamanho e Participação do Mercado de Benefícios para Funcionários
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
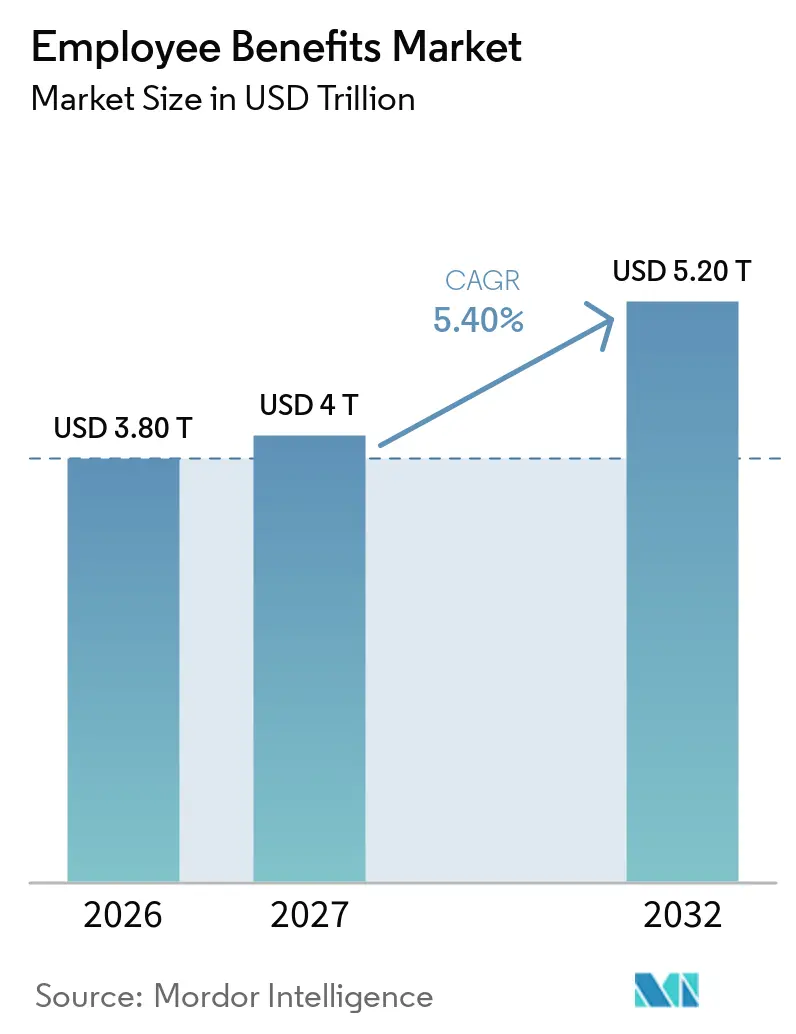
| Tamanho do Mercado (2027) | 4 Trilhões de dólares |
| Tamanho do Mercado (2032) | 5.20 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.40 % |
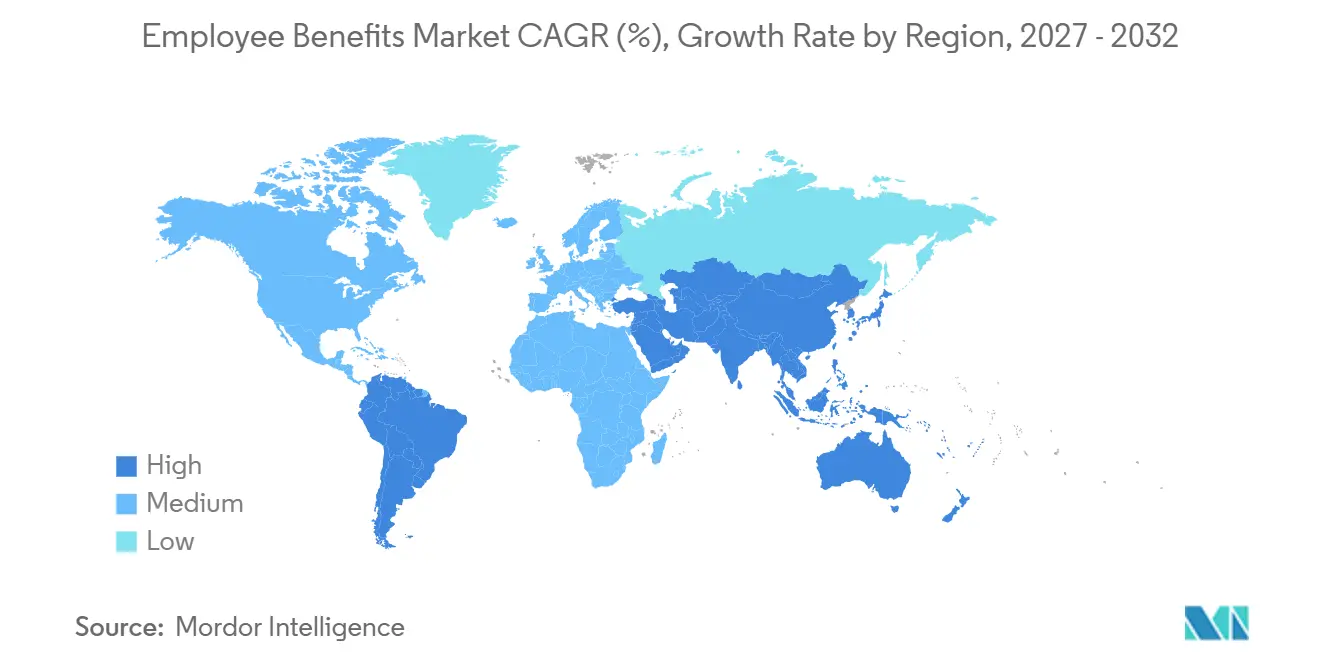
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
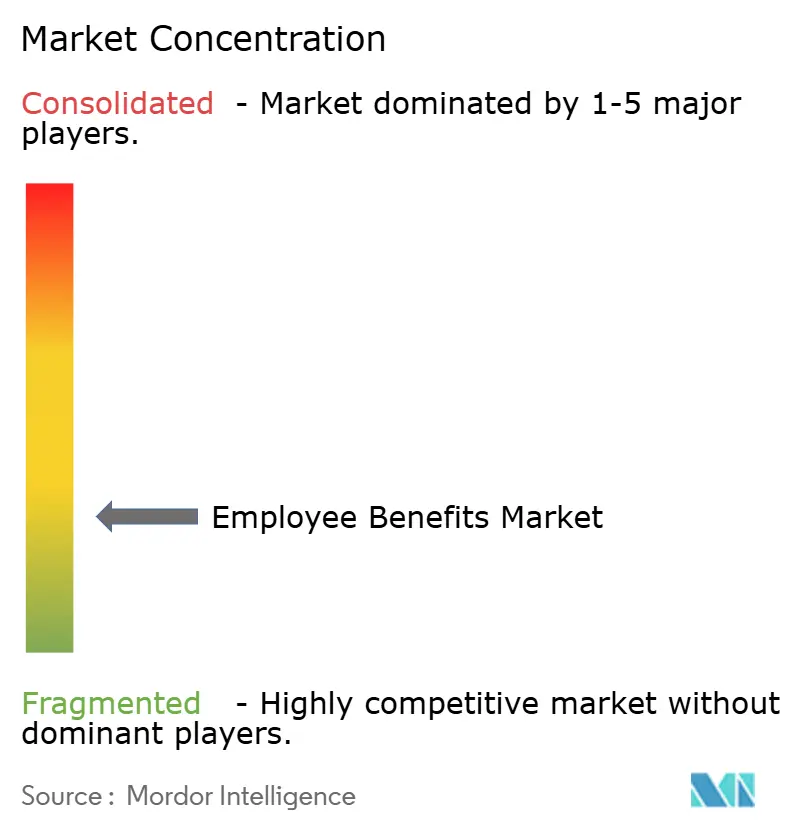
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Benefícios para Funcionários por Mordor Intelligence
O tamanho do Mercado de Benefícios para Funcionários foi avaliado em 3,80 trilhões de USD em 2026 e estima-se que cresça de 4 trilhões de USD em 2027 para atingir 5,20 trilhões de USD até 2032, a um CAGR de 5,40% durante o período de previsão (2027-2032).
O mercado de benefícios para funcionários está em expansão à medida que os empregadores tratam os programas de benefícios como parte da retenção de talentos, saúde da força de trabalho e produtividade operacional. As plataformas de administração digital estão substituindo processos desconectados e oferecendo aos empregadores melhor acesso a informações de inscrição e sinistros. A pressão dos custos médicos também está levando os empregadores a redesenhar planos, comparar fornecedores e adotar diferentes estruturas de financiamento. A concorrência está se deslocando da simples colocação de prêmios para a personalização de planos e o suporte à decisão dos funcionários. Essas forças criam oportunidades para seguradoras, corretores, administradores e provedores de tecnologia que conseguem combinar assessoria com administração prática.
Principais Conclusões do Relatório
- Por tipo de benefício, os benefícios de aposentadoria e previdência capturaram 51,4% da participação do mercado de benefícios para funcionários em 2025, enquanto os benefícios de vida, invalidez e outros riscos ocupacionais têm projeção de crescimento a um CAGR de 7,5% até 2031.
- Por veículo de financiamento, os fundos de previdência ocupacional e fundos fiduciários detinham 47,8% da participação do mercado de benefícios para funcionários em 2025, enquanto os planos autofinanciados/ASO têm previsão de crescimento a um CAGR de 6,8% até 2031.
- Por canal de distribuição, corretores/consultores de seguros e benefícios capturaram 55,2% da participação do mercado de benefícios para funcionários em 2025, enquanto os canais digitais e originados por plataformas de benefícios têm projeção de crescimento a um CAGR de 10,4% até 2031.
- Por modelo de administração, os modelos administrados por seguradora ou provedor de previdência detinham 49,3% da participação do mercado de benefícios para funcionários em 2025, enquanto os modelos de administrador terceirizado/ASO têm previsão de crescimento a um CAGR de 6,5% até 2031.
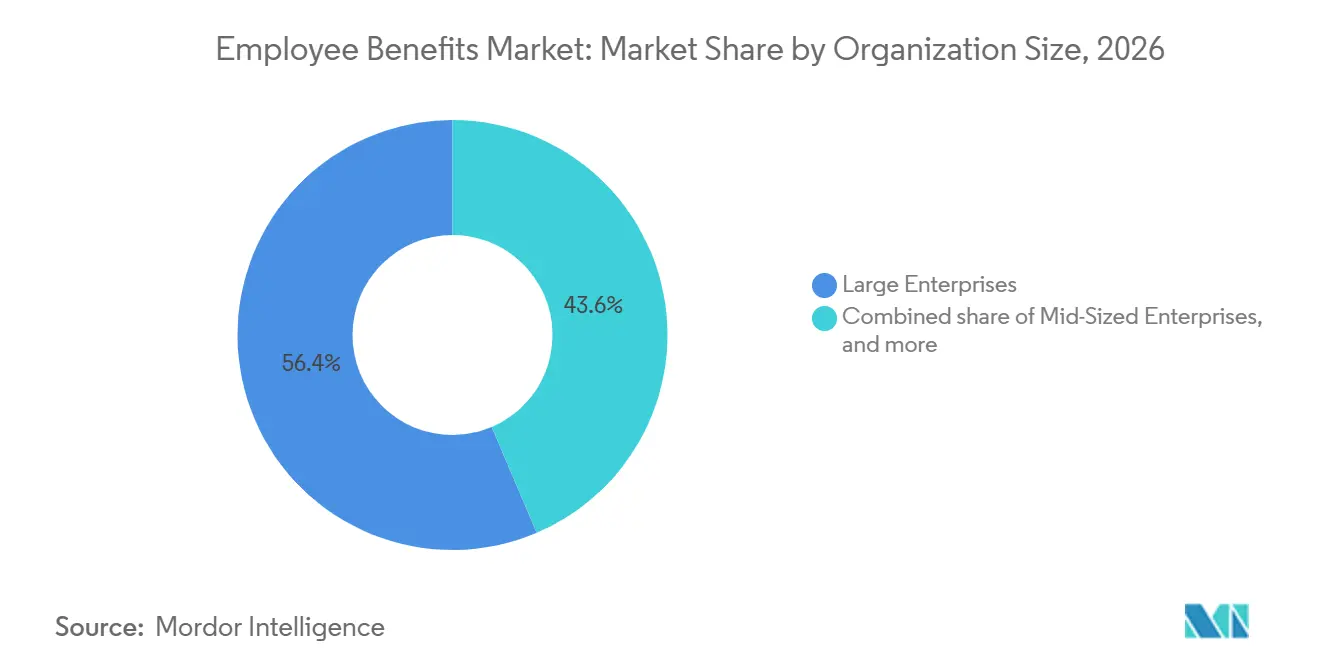
- Por porte da organização, as grandes empresas capturaram 56,4% da participação do mercado de benefícios para funcionários em 2025, enquanto as pequenas empresas têm projeção de crescimento a um CAGR de 6,3% até 2031.
- Por setor do usuário final, a manufatura detinha 19,7% da participação do mercado de benefícios para funcionários em 2025, enquanto tecnologia da informação e telecomunicações têm previsão de crescimento a um CAGR de 7,0% até 2031.
- Por geografia, a América do Norte capturou 61,2% da participação do mercado de benefícios para funcionários em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,9% até 2031.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Uso crescente de benefícios para atração e retenção de talentos | +0.8% | Global, concentrado na América do Norte, Europa Ocidental e polos de tecnologia da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| O aumento dos custos de saúde e benefícios dos empregadores está impulsionando a otimização | +0.6% | América do Norte e Europa, além dos mercados da Ásia-Pacífico, com alta inflação médica | Curto prazo (≤ 2 anos) |
| Digitalização da administração e inscrição em benefícios | +0.9% | Global, liderado pela América do Norte, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Demanda crescente por programas personalizados e flexíveis | +0.7% | América do Norte, Europa Ocidental e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Maior foco dos empregadores em saúde, saúde mental e bem-estar financeiro | +0.6% | Global, com suporte regulatório europeu e ênfase crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de programas globais entre empregadores multinacionais | +0.4% | Corredores América do Norte-Europa e Europa-Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de Benefícios para Funcionários como Ferramenta de Atração e Retenção de Talentos
Os benefícios estão se tornando uma parte mais visível de como os empregadores competem e retêm trabalhadores. A Sociedade para Gestão de Recursos Humanos relatou que 46% dos empregadores nos Estados Unidos ofereceram licença parental remunerada em 2026, em comparação com 39% em 2025[1]. O mesmo padrão é evidente na Ásia-Pacífico, onde 61% dos empregadores planejavam realocar os gastos com benefícios para obter maior valor nos próximos 3 anos. Os empregadores estão, portanto, ampliando o suporte não estatutário onde os programas estatutários não atendem às expectativas dos funcionários. O suporte a creches, transporte e moradia tornou-se mais relevante em forças de trabalho do setor manufatureiro com necessidades persistentes de contratação. Isso amplia o escopo endereçável do mercado de benefícios para funcionários além da cobertura de saúde e planos de aposentadoria.
Aumento dos Custos de Saúde e Benefícios dos Empregadores Impulsionando a Demanda por Otimização de Benefícios
Os custos mais elevados de benefícios estão tornando o design de planos e a gestão de fornecedores mais importantes para os empregadores. O Business Group on Health relatou uma tendência mediana de 9% nos custos de saúde dos empregadores para 2026, que caiu para 7,6% quando os empregadores fizeram alterações no design dos planos. Os custos reais superaram as previsões pelo segundo ano consecutivo, o que aumentou a pressão para avaliar tanto os arranjos segurados quanto os autofinanciados. A mesma pesquisa constatou que 67% dos empregadores multinacionais afirmaram que a pressão dos custos de saúde nos Estados Unidos afetou os benefícios oferecidos em todo o mundo[2]. Isso vincula a gestão de custos domésticos ao planejamento de benefícios transfronteiriços para empregadores globais. O mercado de benefícios para funcionários se beneficia da demanda por benchmarking de custos, análise de financiamento e ferramentas de administração que apoiam decisões de planos mais bem fundamentadas.
Digitalização da Administração e Inscrição em Benefícios para Funcionários
A administração digital está se tornando um requisito central no mercado de benefícios para funcionários, à medida que os empregadores buscam informações mais claras e acesso mais fácil para os funcionários. Uma pesquisa da Mercer constatou que 89% dos empregadores haviam centralizado os benefícios ou planejavam fazê-lo em 1 ano, e 50% utilizavam inteligência artificial em tecnologia de benefícios. A pesquisa também revelou que 24% dos empregadores dos Estados Unidos utilizavam inteligência artificial nas comunicações de benefícios, incluindo 17% usando ferramentas de perguntas e respostas habilitadas por inteligência artificial. Os sistemas digitais podem conectar fluxos de trabalho de recursos humanos, informações de operadoras, folha de pagamento, inscrição e relatórios em um único ambiente operacional. Os empregadores podem usar esses sistemas para reduzir o atrito administrativo, preservando o papel consultivo dos corretores. As regras de privacidade, incluindo o Regulamento Geral de Proteção de Dados na Europa e as regras estaduais nos Estados Unidos, também incentivam as plataformas a incorporar controles mais robustos nos fluxos de trabalho de inscrição.
Demanda Crescente por Programas de Benefícios Personalizados e Flexíveis
As necessidades dos funcionários diferem por idade, situação familiar, renda, localização e estágio de carreira, tornando os planos uniformes menos adequados para muitas forças de trabalho. A pesquisa da Businessolver constatou que 85% dos funcionários enfrentavam desafios de alfabetização em benefícios, enquanto 79% permaneciam confiantes em suas decisões finais. Essa lacuna apoia o uso de inscrição guiada, ferramentas de recomendação e comunicação ao longo do ano. Na França, 50% das empresas citaram a competição por talentos como o principal impulsionador da estratégia de benefícios, enquanto mais de 60% esperavam maior escalada de custos ao longo de 3 anos. Pesquisas japonesas também identificaram maior interesse dos funcionários em acumulação de aposentadoria e suporte ao bem-estar. Subsídios flexíveis, contas de estilo de vida, opções modulares de saúde e programas portáteis estão se tornando mais centrais no design de programas de benefícios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação médica e aumento dos custos de benefícios de saúde | -0.7% | Global, mais agudo na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade de integração de plataformas com sistemas de recursos humanos, folha de pagamento e seguros | -0.5% | Global, especialmente nos segmentos fragmentados de médio mercado e pequenas e médias empresas | Médio prazo (2-4 anos) |
| Complexidade regulatória e de privacidade de dados na gestão transfronteiriça | -0.3% | Europa e corredores multinacionais na Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Dificuldade em demonstrar retorno financeiro sobre benefícios de bem-estar e auxiliares | -0.3% | Global, concentrado em programas de benefícios principais maduros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Médica e Aumento dos Custos de Benefícios de Saúde
A inflação dos custos médicos limita a acessibilidade de pacotes amplos de benefícios tanto para empregadores quanto para funcionários. Estimativas do setor projetaram um aumento de 11,3% nos custos dos planos médicos dos empregadores na Ásia-Pacífico em 2026, incluindo 16,9% na Indonésia, 16,0% na Malásia e 14,8% na Tailândia[3]. A farmácia representou 24% dos gastos dos empregadores com saúde em 2024, e os custos de farmácia deviam aumentar 11-12% até 2026. Os medicamentos especializados, incluindo as terapias com GLP-1, adicionaram uma fonte separada de pressão orçamentária. O aumento dos custos por funcionário pode levar ao redesenho de planos, ao compartilhamento de custos com os funcionários e à renegociação com fornecedores, em vez de uma cobertura mais ampla. Os grandes empregadores multinacionais também enfrentam o desafio de gerenciar os custos de benefícios de forma consistente entre os países.
Complexidade de Integração de Plataformas de Benefícios com Sistemas de Recursos Humanos, Folha de Pagamento e Seguros
A integração continua sendo uma restrição prática à modernização dos benefícios. Muitos empregadores operam sistemas de informação de recursos humanos, plataformas de folha de pagamento e portais de seguradoras separados que não foram projetados para trocar informações em tempo real. Isso pode gerar entrada de dados repetida, atualizações de elegibilidade mais lentas e relatórios inconsistentes em toda a força de trabalho. As pequenas e médias empresas frequentemente carecem da capacidade tecnológica interna necessária para configurar e gerenciar conexões de interface de programação de aplicativos. A Specialty Program Group adquiriu a HCM Unlocked em setembro de 2026 para adicionar capacidades de folha de pagamento, licenças, recursos humanos, administração de benefícios e conformidade aos seus serviços[4]. Essa complexidade sustenta a demanda por corretores e administradores terceirizados que oferecem implementação gerenciada juntamente com serviços de assessoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Benefício:
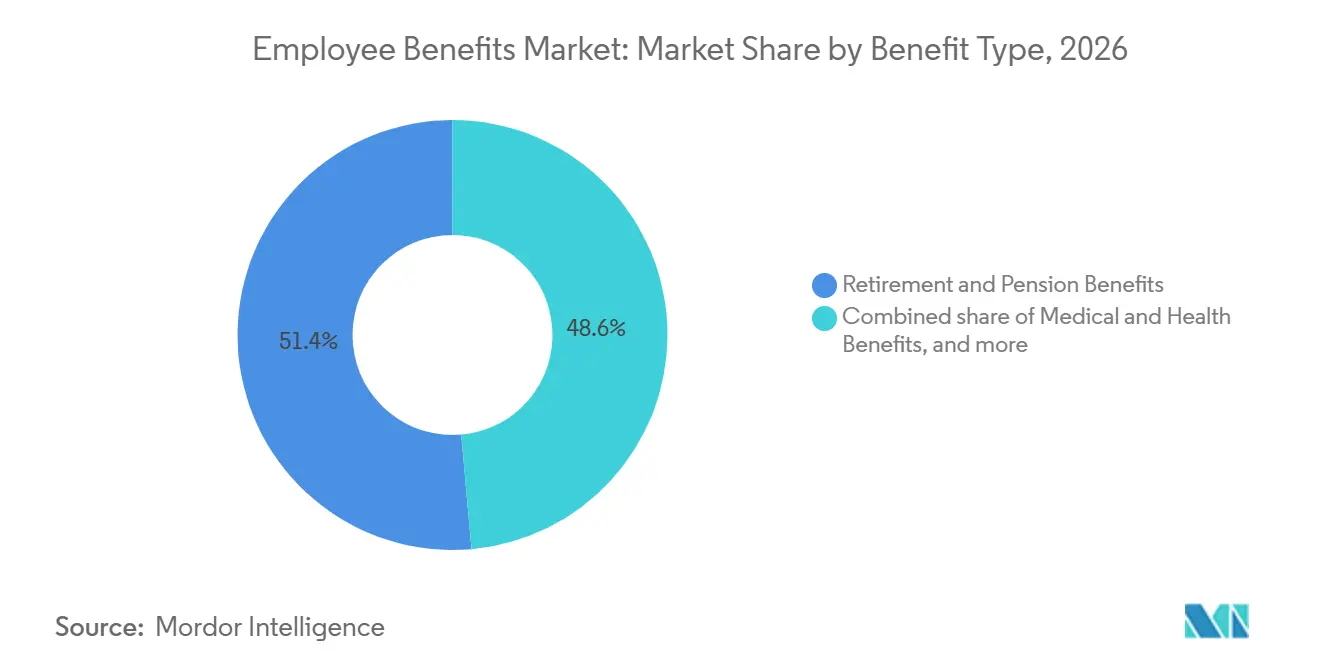
A Aposentadoria Ancora a Escala Enquanto os Benefícios de Risco Crescem Mais RapidamenteOs benefícios de aposentadoria e previdência capturaram 51,4% da participação do mercado de benefícios para funcionários em 2026. Sua posição reflete os planos de contribuição definida na América do Norte e no Norte da Europa, juntamente com as estruturas de superannuation obrigatório na Austrália e na Nova Zelândia. Os ativos de aposentadoria da Organização para a Cooperação e Desenvolvimento Econômico cresceram 10% em 2024 para 63,1 trilhões de USD, apoiados pelos mercados de ações, contribuições vinculadas a salários e mandatos de política. A taxa de contribuição do empregador para o superannuation na Austrália atingiu 11,5% em 2024 e estava programada para aumentar para 12% em julho de 2025. Essas políticas ajudam a manter os planos de aposentadoria como centrais no mercado de benefícios para funcionários. Elas também mantêm a demanda de longo prazo por administração de previdência, suporte a investimentos e serviços de conformidade.
Os benefícios de vida, invalidez e outros riscos ocupacionais têm previsão de crescimento a um CAGR de 7,5% até 2032. O envelhecimento das forças de trabalho e uma gestão atuarial mais focada das reivindicações de invalidez sustentam esse crescimento. A Milliman relatou que os prêmios em vigor combinados de invalidez de longo prazo, invalidez de curto prazo e licença familiar e médica remunerada atingiram 19,9 bilhões de USD em 2024. O relatório registrou crescimento de 4,2% em invalidez de longo prazo e 5,2% em invalidez de curto prazo entre as mesmas empresas. Os benefícios médicos e de saúde permanecem o segundo maior tipo de benefício e enfrentam a maior pressão de custos. A mudança de planos totalmente segurados para designs autofinanciados, redes restritas e separação de farmácia torna a capacidade administrativa mais importante do que a simples agregação de prêmios.
Por Veículo de Financiamento:
Os Fundos Fiduciários Ocupacionais Mantêm uma Grande Base Enquanto os Planos ASO se ExpandemOs fundos de previdência ocupacional e fundos fiduciários detinham 47,8% do tamanho do mercado de benefícios para funcionários em veículos de financiamento em 2026. Sua posição é sustentada pelo tratamento regulatório e pelas estruturas fiduciárias que separam os ativos de benefícios dos balanços corporativos. As contribuições para fundos de previdência aumentaram na maioria das jurisdições da Organização para a Cooperação e Desenvolvimento Econômico durante 2024. O crescimento real dos salários e a participação obrigatória mais ampla sustentaram essas entradas. Esses arranjos continuam a fornecer uma base de financiamento estável para o mercado de benefícios para funcionários. Eles também reforçam o papel de fiduciários, administradores e provedores de investimento em programas de benefícios de longa duração.
Os planos autofinanciados/ASO têm projeção de crescimento a um CAGR de 6,8% até 2032. O Departamento do Trabalho dos Estados Unidos contabilizou quase 50.700 planos autofinanciados cobrindo quase 39 milhões de participantes em 2026, e os planos autofinanciados de pequeno porte aumentaram mais de 13 vezes desde 2014. Os designs com financiamento nivelado estão estendendo o autofinanciamento a empregadores com 25 a 250 funcionários. Os contratos coletivos totalmente segurados ainda atendem a muitos empregadores com menos de 100 funcionários e empregadores em mercados onde o autosseguro é restrito. Os corretores precisam cada vez mais assessorar em estruturas totalmente seguradas, com financiamento nivelado e ASO, à medida que os clientes crescem e alteram seus requisitos de plano.
Por Canal de Distribuição:
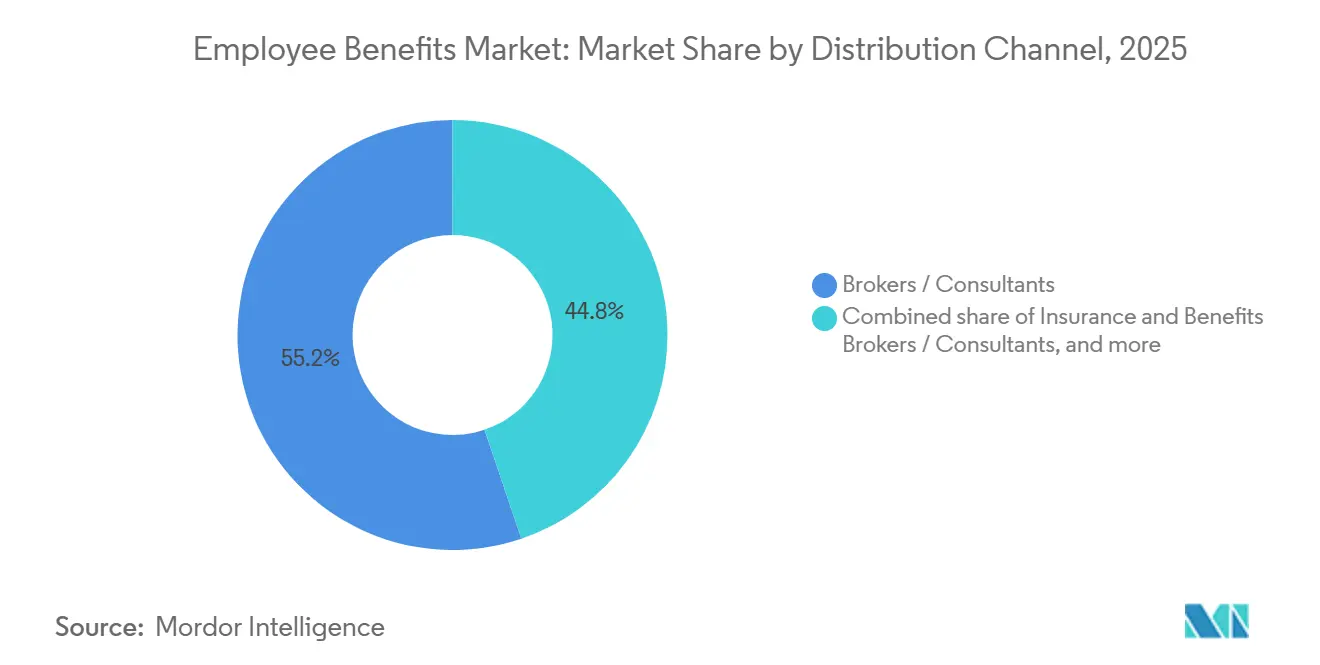
Os Corretores Mantêm a Escala Enquanto os Canais Digitais Ditam o RitmoOs corretores/consultores de seguros e benefícios capturaram 55,2% da participação do mercado de benefícios para funcionários na distribuição em 2026. Seu papel se baseia no conhecimento regulatório, na negociação com operadoras e no design de planos específicos para cada empregador. A remuneração de corretores e agentes proveniente de vendas de benefícios de saúde e bem-estar atingiu 3,4 bilhões de USD em 2025, incluindo 2,5 bilhões de USD em comissões e 845 milhões de USD em honorários. Os corretores continuam sendo importantes onde os empregadores precisam de ajuda para comparar opções complexas de financiamento e cobertura. Eles também estão adicionando capacidades tecnológicas para proteger os relacionamentos com clientes. O acordo da Alliant Insurance Services para adquirir a Nava Benefits em 2026 ilustra essa estratégia de combinar escala consultiva com uma plataforma de benefícios nativa de inteligência artificial.
Os canais digitais e originados por plataformas de benefícios têm projeção de crescimento a um CAGR de 10,4% até 2032. Os empregadores estão adotando inscrição móvel, análises em tempo real e suporte guiado à decisão para simplificar as escolhas dos funcionários. A Workday lançou o Workday Total Benefits em setembro de 2026, reunindo programas de saúde, patrimônio e bem-estar em uma plataforma com um agente de autoatendimento de inteligência artificial. A distribuição incorporada por meio de fluxos de trabalho de folha de pagamento e gestão de capital humano também pode reduzir os custos de inscrição para empregadores menores. Os canais vinculados, de bancassurance, de afinidade e incorporados têm crescimento mais lento, mas podem alcançar empregadores por meio de sistemas operacionais existentes. Os requisitos de divulgação dos Estados Unidos adicionam um incentivo para usar plataformas que registrem decisões de inscrição e informações de benefícios de forma consistente.
Por Modelo de Administração:
Os Modelos Liderados por Seguradoras Mantêm Participação Enquanto os Modelos TPA e ASO se ExpandemOs modelos administrados por seguradora ou provedor de previdência detinham 49,3% da participação do mercado de benefícios para funcionários na administração em 2026. Isso reflete o vínculo histórico entre subscrição e administração em planos totalmente segurados. Os empregadores que migram para o autosseguro frequentemente buscam informações mais detalhadas sobre sinistros, personalização de planos e neutralidade de fornecedores. Uma pesquisa da Health Affairs constatou que as seguradoras administravam quase quatro vezes mais participantes ASO do que participantes totalmente segurados em 2022. Os três maiores contratantes ASO atendiam mais de 70 milhões de participantes.
Os modelos de administrador terceirizado/ASO têm projeção de crescimento a um CAGR de 6,5% até 2032. Os empregadores estão usando esses modelos para obter acesso a informações de sinistros e maior controle sobre as decisões de fornecedores. A Empower adquiriu o negócio de administração de aposentadoria da Milliman em setembro de 2026 para ampliar suas capacidades de administração de benefício definido, contribuição definida e saúde e bem-estar. A administração interna operada pelo empregador permanece viável principalmente para grandes empregadores globais com recursos substanciais de tecnologia de recursos humanos. O MyBenefits Hub da Microsoft atendeu mais de 37.000 funcionários em 13 países e processou mais de 1 milhão de pontos de informação anualmente. O caso mostra a escala e o investimento em plataforma necessários para sustentar a administração interna global.
Por Porte da Organização:
As Grandes Empresas Lideram Enquanto as Pequenas Empresas Ganham AcessoAs grandes empresas capturaram 56,4% da participação do mercado de benefícios para funcionários em 2026. Sua escala suporta negociação de prêmios, autosseguro e sistemas dedicados de recursos humanos para gestão de planos. Os empregadores maiores se beneficiam de risco agrupado, descontos de operadoras e contratação plurianual. Essas vantagens suportam uma escolha mais ampla de planos e uma administração mais personalizada. O mercado de benefícios para funcionários, portanto, mantém uma grande base de empresas mesmo à medida que a tecnologia se torna mais fácil de acessar. Os grandes empregadores também permanecem uma fonte importante de demanda por coordenação de benefícios transfronteiriços.
As pequenas empresas têm previsão de crescimento a um CAGR de 6,3% até 2032. O Urban Institute constatou que os trabalhadores em empresas com menos de 50 funcionários tinham menor acesso a benefícios de saúde, aposentadoria, vida, invalidez e financeiros do que os trabalhadores em empresas maiores. A lacuna representa uma necessidade substancial não atendida por planos mais simples e administração de menor custo. As disposições do SECURE 2.0 com implementação gradual até 2025 e 2026 melhoraram a acessibilidade ao 401(k) por meio de créditos fiscais ampliados. A TriNet concordou em adquirir a Cocoon em abril de 2026 para fortalecer a gestão de licenças para pequenas e médias empresas. A conformidade automatizada, o acesso conectado a operadoras e a inscrição guiada podem tornar a adoção de benefícios mais viável para esses empregadores.
Por Setor do Usuário Final:
A Manufatura Fornece a Maior Participação Enquanto a Tecnologia Lidera o CrescimentoA manufatura detinha 19,7% do tamanho do mercado de benefícios para funcionários por setor do usuário final em 2026. Sua grande força de trabalho formal, exposição a riscos ocupacionais e arranjos de aposentadoria estabelecidos sustentam essa posição. Em 2025, 95% dos funcionários do setor manufatureiro eram elegíveis para seguro de saúde patrocinado pelo empregador. A remuneração total média dos empregadores foi de 46,89 USD por hora no segundo trimestre de 2026, e os benefícios representaram 30% dos custos de mão de obra. Os empregadores do setor manufatureiro também estão usando suporte de transporte, creche e moradia para melhorar a retenção. Em 2026, 57% dos respondentes do setor manufatureiro usavam cobertura totalmente segurada, abaixo dos 61% em 2025, enquanto 29% eram autofinanciados.
Tecnologia da informação e telecomunicações têm projeção de crescimento a um CAGR de 7,0% até 2032. A mobilidade global de talentos e a competição por habilidades especializadas sustentam a demanda por cobertura portátil e personalizada. Esses empregadores são usuários importantes de inscrição habilitada por inteligência artificial, carteiras de benefícios e ferramentas de administração global. Suas necessidades se alinham com o rápido crescimento em benefícios de risco, distribuição digital e administração TPA/ASO. Serviços bancários, financeiros e de seguros, saúde e ciências da vida, e serviços profissionais e empresariais também representam demanda substancial porque possuem estruturas de emprego formal e práticas estabelecidas de benefícios coletivos. Os programas governamentais e do setor público fornecem volume estável por meio de obrigações de benefício definido e mandatos de cobertura de saúde estatutária em muitos países.
Análise Geográfica
Mercado de Benefícios para Funcionários na América do Norte
A América do Norte capturou 61,2% da participação do mercado de benefícios para funcionários em 2026. O sistema patrocinado por empregadores dos Estados Unidos permanece um canal importante para seguro de saúde e poupança para aposentadoria entre adultos em idade ativa. As assinaturas de ferramentas de inteligência artificial patrocinadas por empregadores dobraram de 16% em 2025 para 33% em 2026, de acordo com a Sociedade para Gestão de Recursos Humanos. Os empregadores projetaram uma tendência de custo mediana de 9% em 2026, mesmo após alterações no design dos planos, enquanto os custos de farmácia deviam aumentar 11-12%. O Canadá adiciona demanda por benefícios coletivos suplementares de vida e invalidez. O México está aumentando sua taxa de contribuição obrigatória para contas individuais e está programado para atingir 15% do salário até 2030.
Mercado de Benefícios para Funcionários na Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,9% até 2032. A expansão do emprego formal, o investimento dos empregadores em cobertura coletiva e a reforma previdenciária sustentam o mercado regional de benefícios para funcionários. Os custos dos planos médicos na Ásia-Pacífico tinham projeção de aumento de 11,3% em 2026, com a Indonésia em 16,9%, a Malásia em 16,0% e a Tailândia em 14,8%. Na região Ásia-Pacífico, 51% dos empregadores buscavam melhor valor dos fornecedores para benefícios de saúde, e 61% planejavam realocar os gastos ao longo de 3 anos. China, Índia, Coreia do Sul e Sudeste Asiático formam a principal área de crescimento. Os gastos discricionários com benefícios não estatutários do Japão aumentaram 4,8% em 2025 para JPY 17,419 milhões (0,1 milhão de USD) por empresa, marcando o terceiro ano consecutivo de crescimento acima de 4% após a contração de 2021.
Mercado de Benefícios para Funcionários na EMEA e América do Sul
A Europa tem uma posição significativa no mercado de benefícios para funcionários porque o seguro social estatutário opera juntamente com planos de saúde, vida, invalidez e aposentadoria financiados pelo empregador. As empresas francesas reforçaram os direitos de aposentadoria em 2026 por meio do maior uso de planos de aposentadoria suplementares obrigatórios. A Alemanha implementou sua Lei de Transparência Salarial em junho de 2026, criando requisitos para divulgar critérios de remuneração e benefícios para funções comparáveis. Os Países Baixos obtiveram pontuação de 85,4 e a Dinamarca obteve 82,3 no Índice Global de Pensões de 2025, refletindo sistemas de previdência maduros. A América do Sul, liderada pelo Brasil e pela Argentina, enfrenta inflação e condições macroeconômicas que complicam o planejamento de benefícios plurianuais. O Oriente Médio e a África ainda estão em desenvolvimento, enquanto as reformas previdenciárias na Arábia Saudita e na África do Sul apoiam a cobertura formal de benefícios.
Cenário Competitivo
O mercado de benefícios para funcionários é fragmentado. Aon, WTW, Mercer e Arthur J. Gallagher detêm posições importantes em assessoria e corretagem. ADP, Workday e Fidelity Investments são grandes provedores de administração de recursos humanos e aposentadoria para grandes empresas. As empresas estabelecidas estão adquirindo capacidades digitais para reter clientes que buscam uma administração mais integrada. A Empower concluiu a aquisição do negócio de administração de aposentadoria da Milliman em setembro de 2026. A Principal Financial Group concluiu a aquisição da Beam Benefits em setembro de 2026, adicionando capacidades digitais para pequenas e médias empresas atendendo mais de 25.000 pequenas empresas.
Os provedores digitais, incluindo Nayya, bswift, Businessolver e Benifex, competem por meio de inscrição guiada, personalização e informações relacionadas a sinistros. A Nayya adquiriu a Northstar em setembro de 2025 e introduziu uma solução de benefícios de saúde e patrimônio orientada por inteligência artificial. Isso reflete um movimento mais amplo para combinar navegação em saúde com suporte ao bem-estar financeiro. Oportunidades de espaço em branco permanecem na infraestrutura de benefícios para pequenas e médias empresas, administração local em mercados emergentes e ferramentas de decisão mais conectadas para funcionários. O Grupo Generali anunciou uma parceria com a Swiss Life Global Solutions em 2026 para criar uma rede combinada de benefícios globais para funcionários de empregadores multinacionais. A parceria mostra como as seguradoras estão ajustando os modelos de distribuição em múltiplos países para mandatos globais.
As estratégias competitivas no mercado de benefícios para funcionários combinam cada vez mais serviços de assessoria, administração e tecnologia voltada para o funcionário. O lançamento do Total Benefits da Workday em setembro de 2026 colocou as funções de saúde, patrimônio e bem-estar em um único painel para o empregador. A HUB International expandiu sua prática de Benefícios Globais em maio de 2026 e introduziu sua plataforma GlobalView para dados, relatórios e governança centralizados de benefícios globais. Esses movimentos mostram que os provedores estão competindo pela capacidade de coordenar programas entre empregadores, países e categorias de benefícios.
Líderes do Setor de Benefícios para Funcionários
-
Mercer LLC
-
Aon plc
-
WTW
-
Alight Solutions
-
Arthur J. Gallagher & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Benefícios para Funcionários Empresas cobertas neste relatório
- ADP
- Alight Solutions
- Aon plc
- Arthur J. Gallagher & Co.
- Benifex
- Benefitfocus
- Benepass
- bswift
- Businessolver
- Darwinbox
- Edenred SE
- Employment Hero
- Fidelity Investments
- Mercer
- Nayya
- PlanSource
- Sodexo S.A.
- Workday
- WTW
- Paychex
Desenvolvimentos industriais recentes em Mercado de Benefícios para Funcionários
- Setembro de 2026: A Workday lançou o Workday Total Benefits, uma plataforma nativa de inteligência artificial que unifica saúde, patrimônio e bem-estar em um único painel para o empregador com análises em tempo real e um Agente de Autoatendimento de Inteligência Artificial, posicionando a Workday como um concorrente de administração de benefícios de pilha completa abrangendo ecossistemas de RH, folha de pagamento e operadoras.
- Setembro de 2026: A Empower concluiu a aquisição do negócio de administração de aposentadoria da Milliman, anunciada em junho de 2026, expandindo suas capacidades de administração de benefício definido, contribuição definida e saúde e bem-estar, reforçando sua posição como um dos maiores operadores de plataformas integradas de aposentadoria da América do Norte.
- Setembro de 2026: A Vitality e a HealthEquity anunciaram uma parceria estratégica integrando programas de incentivo à saúde comportamental com contas de gastos com saúde direcionadas ao consumidor (HSAs), conectando dados de comportamento de saúde com financiamento de saúde para quase 18 milhões de titulares de contas da HealthEquity.
- Setembro de 2026: A Principal Financial Group concluiu a aquisição da Beam Benefits (com vigência em 1º de setembro de 2026), adicionando capacidades de benefícios digitais para pequenas e médias empresas cobrindo mais de 25.000 pequenas empresas ao portfólio de proteção e aposentadoria da Principal.
Escopo do Relatório Global do Mercado de Benefícios para Funcionários
Visão geral da segmentação
| Benefícios Médicos e de Saúde |
| Benefícios de Aposentadoria e Previdência |
| Benefícios de Vida, Invalidez e Outros Riscos Ocupacionais |
| Contratos Coletivos Totalmente Segurados |
| Planos Autofinanciados / ASO |
| Fundo de Previdência Ocupacional ou Fundo Fiduciário |
| Corretores / Consultores de Seguros e Benefícios |
| Direto ao Empregador |
| Vinculado / Bancassurance / Afinidade e Incorporado |
| Digital / Originado por Plataforma de Benefícios |
| Administrado por Seguradora ou Provedor de Previdência |
| Administrador Terceirizado / ASO |
| Operado pelo Empregador ou Patrocinador (Interno) |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Bens de Consumo |
| Serviços Profissionais e Empresariais |
| Educação |
| Governo e Setor Público |
| Energia, Serviços Públicos e Recursos Naturais |
| Transporte, Logística e Viagens |
| Construção e Imóveis |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Benefício | Benefícios Médicos e de Saúde | |
| Benefícios de Aposentadoria e Previdência | ||
| Benefícios de Vida, Invalidez e Outros Riscos Ocupacionais | ||
| Por Veículo de Financiamento | Contratos Coletivos Totalmente Segurados | |
| Planos Autofinanciados / ASO | ||
| Fundo de Previdência Ocupacional ou Fundo Fiduciário | ||
| Por Canal de Distribuição | Corretores / Consultores de Seguros e Benefícios | |
| Direto ao Empregador | ||
| Vinculado / Bancassurance / Afinidade e Incorporado | ||
| Digital / Originado por Plataforma de Benefícios | ||
| Por Modelo de Administração | Administrado por Seguradora ou Provedor de Previdência | |
| Administrador Terceirizado / ASO | ||
| Operado pelo Empregador ou Patrocinador (Interno) | ||
| Por Porte da Organização | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Bens de Consumo | ||
| Serviços Profissionais e Empresariais | ||
| Educação | ||
| Governo e Setor Público | ||
| Energia, Serviços Públicos e Recursos Naturais | ||
| Transporte, Logística e Viagens | ||
| Construção e Imóveis | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de benefícios para funcionários até 2032?
O mercado de benefícios para funcionários tem projeção de atingir 5,2 trilhões de USD até 2032, crescendo a partir de 4,0 trilhões de USD em 2027 a um CAGR de 5,4%.
Qual categoria de benefício tem a maior participação?
Os Benefícios de Aposentadoria e Previdência detinham 51,4% da participação do mercado de benefícios para funcionários em 2026.
Qual canal de distribuição está crescendo mais rapidamente?
Os canais digitais e originados por plataformas de benefícios têm projeção de crescimento a um CAGR de 10,4% até 2032.
Por que os empregadores estão migrando para planos autofinanciados?
Os empregadores buscam maior controle de custos, flexibilidade no design dos planos e acesso a dados de sinistros, sustentando um CAGR de 6,8% para os Planos Autofinanciados/ASO.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,9% até 2032, sustentada pelo crescimento do emprego formal e pela cobertura de benefícios mais ampla.
Como as pequenas empresas estão afetando a adoção de benefícios para funcionários?
As Pequenas Empresas têm projeção de crescimento a um CAGR de 6,3% à medida que plataformas conectadas e suporte regulatório tornam os planos mais acessíveis.