
Tamaño y Participación del Mercado de Beneficios para Empleados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4 Billones de dólares |
| Tamaño del Mercado (2032) | 5.20 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.40 % |
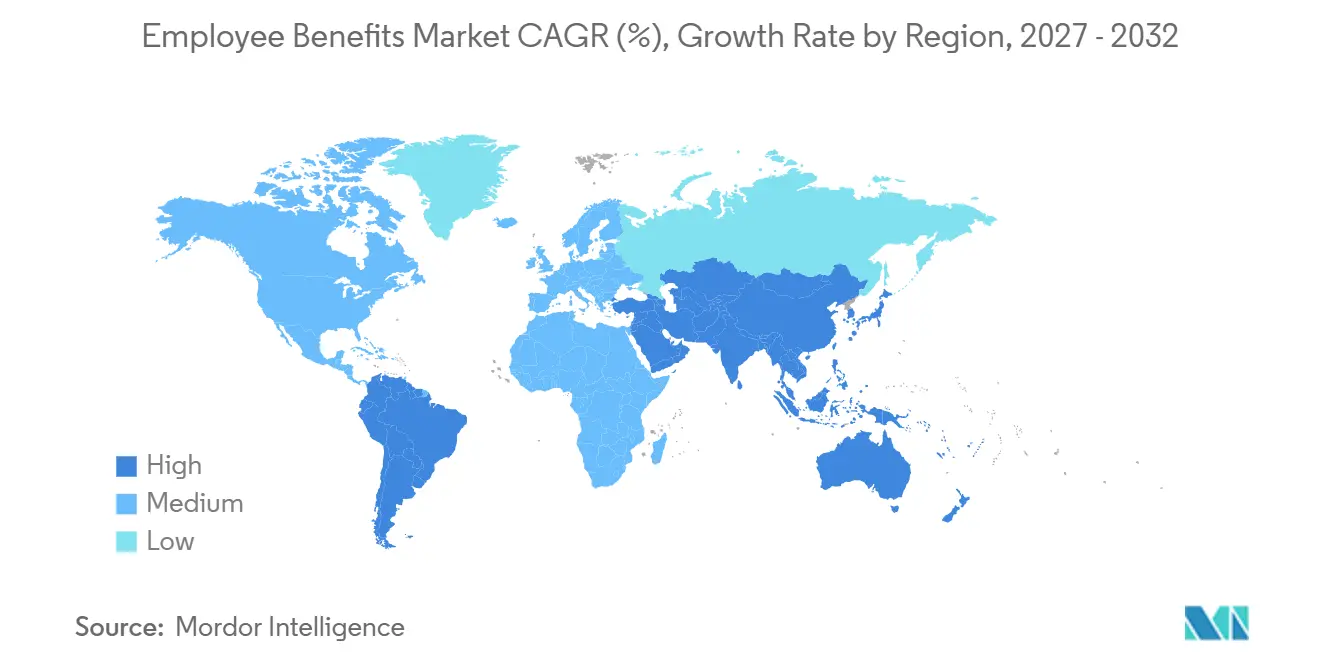
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
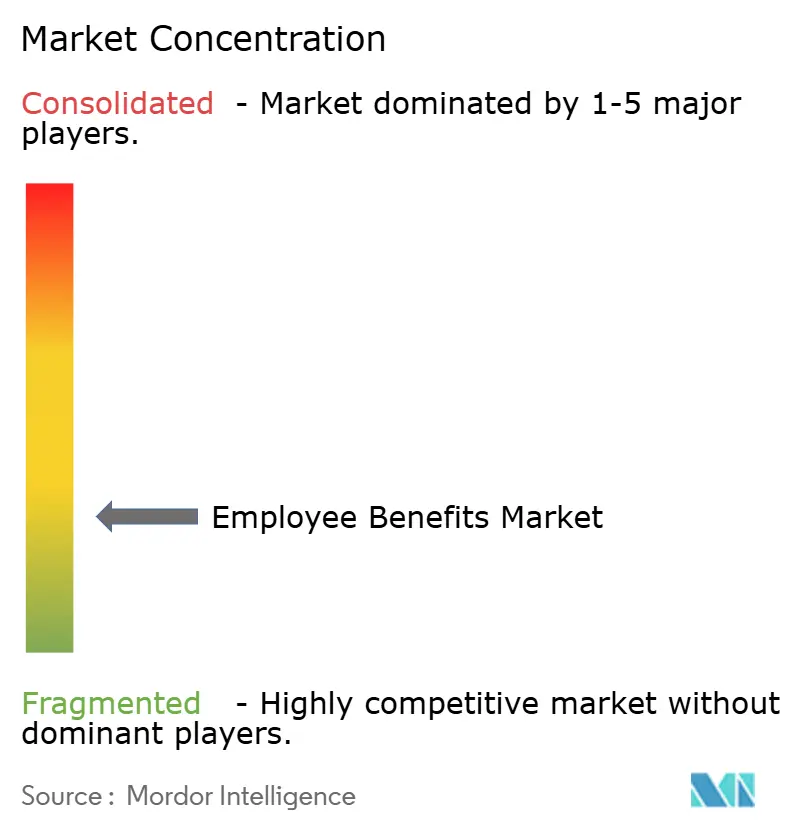
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Beneficios para Empleados por Mordor Intelligence
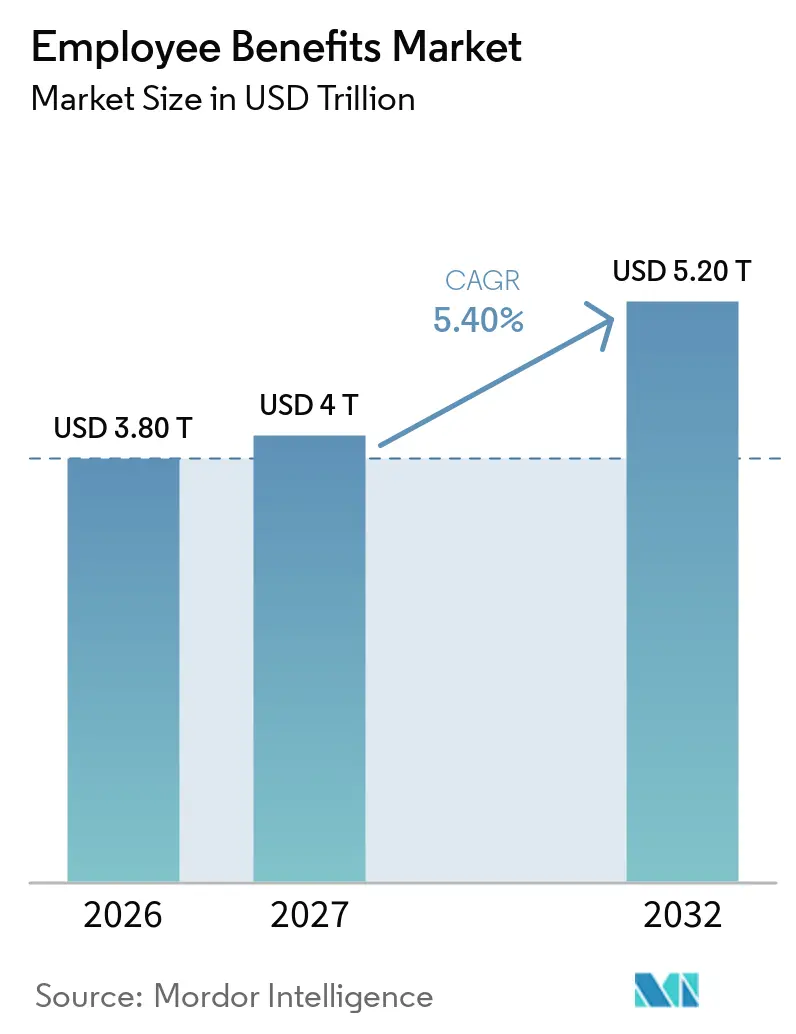
El tamaño del Mercado de Beneficios para Empleados fue valorado en 3,80 billones de USD en 2026 y se estima que crecerá desde 4 billones de USD en 2027 hasta alcanzar los 5,20 billones de USD para 2032, a una CAGR del 5,40% durante el período de pronóstico (2027-2032).
El mercado de beneficios para empleados se está expandiendo a medida que los empleadores tratan los programas de beneficios como parte de la retención de talento, la salud de la fuerza laboral y la productividad operativa. Las plataformas de administración digital están reemplazando los procesos desconectados y brindando a los empleadores un mejor acceso a la información de inscripción y reclamaciones. La presión sobre los costos médicos también está impulsando a los empleadores a rediseñar los planes, comparar proveedores y adoptar diferentes estructuras de financiamiento. La competencia está avanzando más allá de la colocación de primas hacia la personalización de planes y el apoyo en la toma de decisiones de los empleados. Estas fuerzas crean oportunidades para aseguradoras, corredores, administradores y proveedores de tecnología que pueden combinar asesoramiento con administración práctica.
Conclusiones Clave del Informe
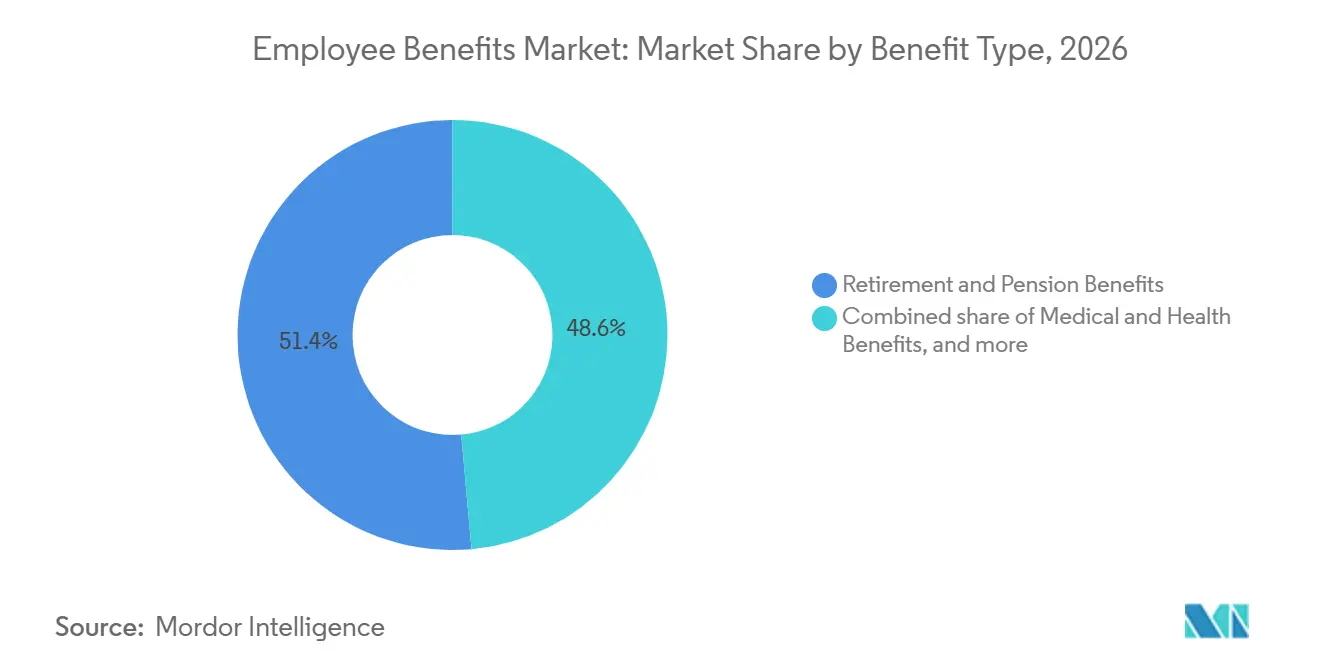
- Por tipo de beneficio, los beneficios de jubilación y pensión capturaron el 51,4% de la participación del mercado de beneficios para empleados en 2025, mientras que se proyecta que los beneficios de vida, discapacidad y otros riesgos laborales crezcan a una CAGR del 7,5% hasta 2031.
- Por vehículo de financiamiento, los fondos de pensiones ocupacionales y fideicomisos mantuvieron el 47,8% de la participación del mercado de beneficios para empleados en 2025, mientras que se prevé que los planes autoasegurados/ASO crezcan a una CAGR del 6,8% hasta 2031.
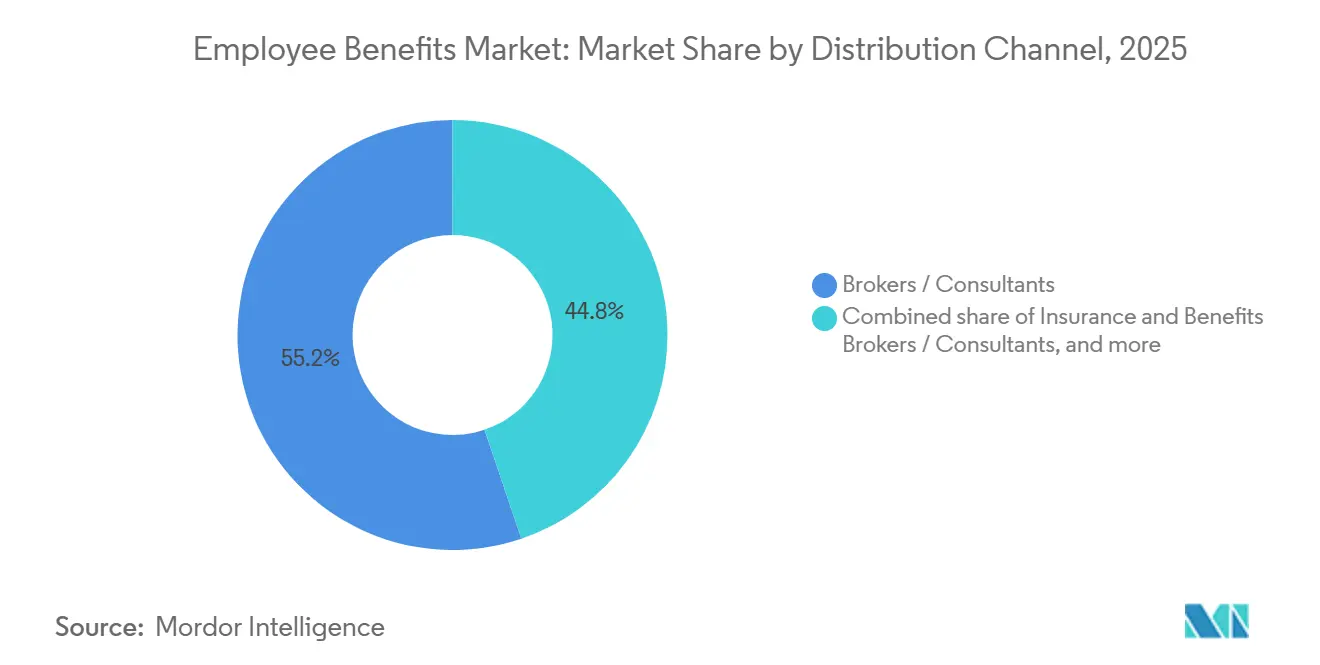
- Por canal de distribución, los corredores/consultores de seguros y beneficios capturaron el 55,2% de la participación del mercado de beneficios para empleados en 2025, mientras que se proyecta que los canales digitales y originados en plataformas de beneficios crezcan a una CAGR del 10,4% hasta 2031.
- Por modelo de administración, los modelos administrados por aseguradoras o proveedores de pensiones mantuvieron el 49,3% de la participación del mercado de beneficios para empleados en 2025, mientras que se prevé que los modelos de administrador externo/ASO crezcan a una CAGR del 6,5% hasta 2031.
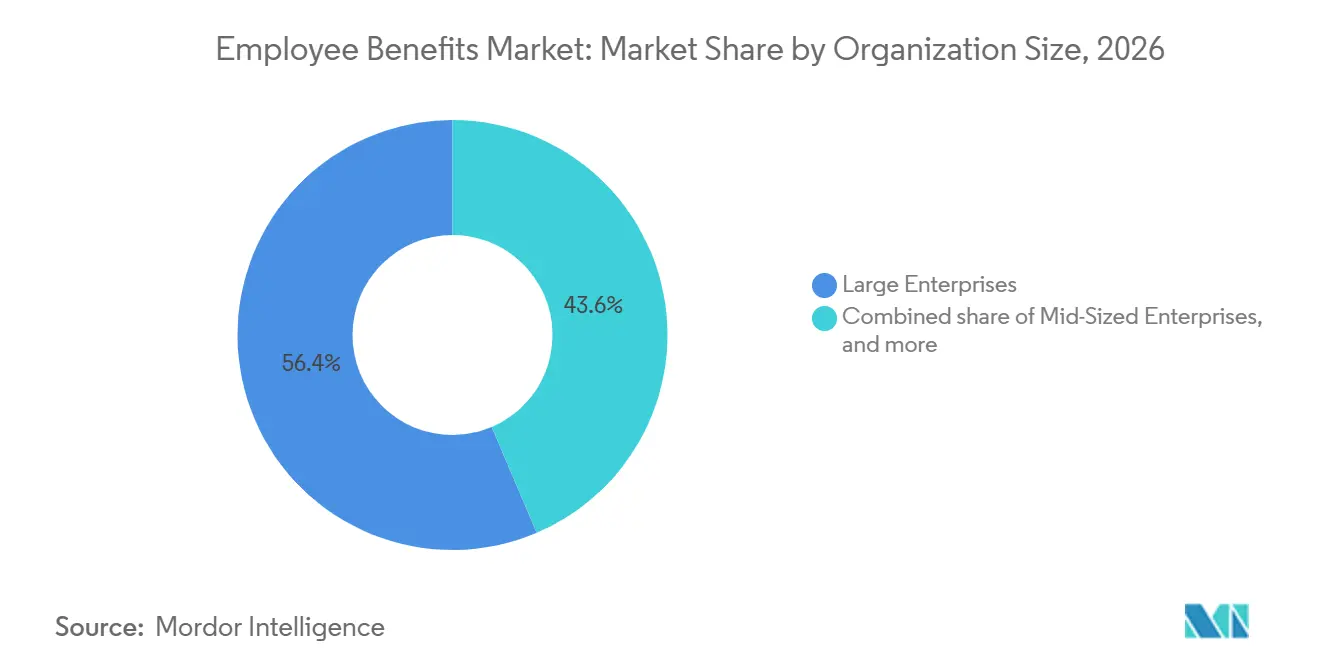
- Por tamaño de organización, las grandes empresas capturaron el 56,4% de la participación del mercado de beneficios para empleados en 2025, mientras que se proyecta que las pequeñas empresas crezcan a una CAGR del 6,3% hasta 2031.
- Por industria del usuario final, la manufactura mantuvo el 19,7% de la participación del mercado de beneficios para empleados en 2025, mientras que se prevé que la tecnología de la información y las telecomunicaciones crezcan a una CAGR del 7,0% hasta 2031.
- Por geografía, América del Norte capturó el 61,2% de la participación del mercado de beneficios para empleados en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Uso creciente de beneficios para la atracción y retención de talento | +0.8% | Global, concentrado en América del Norte, Europa Occidental y centros tecnológicos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| El aumento de los costos de atención médica y beneficios para empleadores impulsa la optimización | +0.6% | América del Norte y Europa, más los mercados de Asia-Pacífico, con alta inflación médica | Corto plazo (≤ 2 años) |
| Digitalización de la administración e inscripción de beneficios | +0.9% | Global, liderado por América del Norte, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Demanda creciente de programas personalizados y flexibles | +0.7% | América del Norte, Europa Occidental y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor enfoque de los empleadores en la salud, la salud mental y el bienestar financiero | +0.6% | Global, con apoyo regulatorio europeo y énfasis creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de programas globales entre empleadores multinacionales | +0.4% | Corredores América del Norte-Europa y Europa-Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente de los Beneficios para Empleados como Herramienta de Atracción y Retención de Talento
Los beneficios se están convirtiendo en una parte más visible de cómo los empleadores compiten por los trabajadores y los retienen. La Sociedad para la Gestión de Recursos Humanos informó que el 46% de los empleadores en los Estados Unidos ofrecieron licencia parental remunerada en 2026, en comparación con el 39% en 2025[1]. El mismo patrón es evidente en Asia-Pacífico, donde el 61% de los empleadores planeaba reasignar el gasto en beneficios para obtener mayor valor durante los próximos 3 años. Por lo tanto, los empleadores están ampliando el apoyo no estatutario donde los programas estatutarios no satisfacen las expectativas de los empleados. El cuidado infantil, el transporte y el apoyo para vivienda se han vuelto más relevantes en las fuerzas laborales manufactureras con necesidades de contratación persistentes. Esto amplía el alcance del mercado de beneficios para empleados más allá de la cobertura de salud y los planes de jubilación.
Aumento de los Costos de Atención Médica y Beneficios para Empleadores que Impulsa la Demanda de Optimización de Beneficios
Los mayores costos de beneficios están haciendo que el diseño de planes y la gestión de proveedores sean más importantes para los empleadores. El Business Group on Health informó una tendencia mediana del 9% en los costos de atención médica para empleadores en 2026, que disminuyó al 7,6% cuando los empleadores realizaron cambios en el diseño del plan. Los costos reales superaron los pronósticos por segundo año consecutivo, lo que ha aumentado la presión para evaluar tanto los acuerdos asegurados como los autofinanciados. La misma encuesta encontró que el 67% de los empleadores multinacionales señaló que la presión sobre los costos de atención médica en los Estados Unidos afectó los beneficios ofrecidos en todo el mundo[2]. Esto vincula la gestión de costos domésticos con la planificación de beneficios transfronterizos para los empleadores globales. El mercado de beneficios para empleados se beneficia de la demanda de comparación de costos, análisis de financiamiento y herramientas de administración que respaldan decisiones de planes más informadas.
Digitalización de la Administración e Inscripción de Beneficios para Empleados
La administración digital se está convirtiendo en un requisito fundamental en el mercado de beneficios para empleados, ya que los empleadores buscan información más clara y un acceso más fácil para los empleados. Una encuesta de Mercer encontró que el 89% de los empleadores había centralizado los beneficios o planeaba hacerlo en el plazo de 1 año, y el 50% utilizaba inteligencia artificial en tecnología de beneficios. La encuesta también encontró que el 24% de los empleadores de los Estados Unidos utilizaba inteligencia artificial en las comunicaciones de beneficios, incluido el 17% que usaba herramientas de preguntas y respuestas habilitadas por inteligencia artificial. Los sistemas digitales pueden conectar los flujos de trabajo de recursos humanos, la información de las aseguradoras, la nómina, la inscripción y los informes en un entorno operativo único. Los empleadores pueden usar estos sistemas para reducir la fricción administrativa mientras preservan el papel asesor de los corredores. Las normas de privacidad, incluido el Reglamento General de Protección de Datos en Europa y las normas a nivel estatal en los Estados Unidos, también alientan a las plataformas a incorporar controles más sólidos en los flujos de trabajo de inscripción.
Demanda Creciente de Programas de Beneficios Personalizados y Flexibles
Las necesidades de los empleados difieren según la edad, el estado familiar, los ingresos, la ubicación y la etapa profesional, lo que hace que los planes uniformes sean menos adecuados para muchas fuerzas laborales. La investigación de Businessolver encontró que el 85% de los empleados enfrentaba desafíos de comprensión de beneficios, mientras que el 79% se mantenía seguro en sus decisiones finales. Esta brecha respalda el uso de inscripción guiada, herramientas de recomendación y comunicación durante todo el año. En Francia, el 50% de las empresas citó la competencia por talento como el principal impulsor de la estrategia de beneficios, mientras que más del 60% esperaba una mayor escalada de costos en 3 años. La investigación japonesa también identificó un mayor interés de los empleados en la acumulación para la jubilación y el apoyo al bienestar. Las asignaciones flexibles, las cuentas de estilo de vida, las opciones de salud modulares y los programas portátiles se están convirtiendo en elementos más centrales del diseño de programas de beneficios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación médica y aumento de los costos de beneficios de atención médica | -0.7% | Global, más agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Complejidad de integrar plataformas con sistemas de recursos humanos, nómina y seguros | -0.5% | Global, especialmente en segmentos de empleadores medianos y pequeños y medianos fragmentados | Mediano plazo (2-4 años) |
| Complejidad regulatoria y de privacidad de datos en la gestión transfronteriza | -0.3% | Europa y corredores multinacionales en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Dificultad para demostrar el retorno financiero de los beneficios de bienestar y complementarios | -0.3% | Global, concentrado en programas de beneficios básicos maduros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación Médica y Aumento de los Costos de Beneficios de Atención Médica
La inflación de los costos médicos limita la asequibilidad de los paquetes de beneficios amplios tanto para los empleadores como para los empleados. Las estimaciones de la industria proyectaron un aumento del 11,3% en los costos de los planes médicos para empleadores en Asia-Pacífico en 2026, incluido el 16,9% en Indonesia, el 16,0% en Malasia y el 14,8% en Tailandia[3]. La farmacia representó el 24% del gasto en atención médica de los empleadores en 2024, y se esperaba que los costos farmacéuticos aumentaran entre un 11% y un 12% hasta 2026. Los medicamentos especializados, incluidas las terapias GLP-1, han añadido una fuente adicional de presión presupuestaria. El aumento de los costos por empleado puede llevar al rediseño de planes, al reparto de costos entre empleados y a la renegociación con proveedores en lugar de una cobertura más amplia. Los grandes empleadores multinacionales también enfrentan el desafío de gestionar los costos de beneficios de manera consistente entre países.
Complejidad de la Integración de Plataformas de Beneficios con Sistemas de Recursos Humanos, Nómina y Seguros
La integración sigue siendo una restricción práctica para la modernización de los beneficios. Muchos empleadores operan sistemas de información de recursos humanos, plataformas de nómina y portales de aseguradoras separados que no fueron diseñados para intercambiar información en tiempo real. Esto puede generar entrada de datos repetida, actualizaciones de elegibilidad más lentas e informes inconsistentes en toda la fuerza laboral. Las pequeñas y medianas empresas a menudo carecen de la capacidad tecnológica interna necesaria para configurar y gestionar conexiones de interfaz de programación de aplicaciones. Specialty Program Group adquirió HCM Unlocked en septiembre de 2026 para añadir capacidades de nómina, licencias, recursos humanos, administración de beneficios y cumplimiento normativo a sus servicios[4]. Esta complejidad respalda la demanda de corredores y administradores externos que ofrecen implementación gestionada junto con servicios de asesoramiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Beneficio:
La Jubilación Ancla la Escala Mientras los Beneficios de Riesgo Crecen Más RápidoLos beneficios de jubilación y pensión capturaron el 51,4% de la participación del mercado de beneficios para empleados en 2026. Su posición refleja los planes de contribución definida en América del Norte y el norte de Europa, junto con las estructuras de superannuation obligatorias en Australia y Nueva Zelanda. Los activos de jubilación de la Organización para la Cooperación y el Desarrollo Económicos crecieron un 10% en 2024 hasta los 63,1 billones de USD, respaldados por los mercados de renta variable, las contribuciones vinculadas a los salarios y los mandatos de política. La tasa de contribución de superannuation del empleador en Australia alcanzó el 11,5% en 2024 y estaba programada para aumentar al 12% en julio de 2025. Estas políticas ayudan a mantener los planes de jubilación como elemento central del mercado de beneficios para empleados. También mantienen la demanda a largo plazo de administración de pensiones, apoyo a la inversión y servicios de cumplimiento normativo.
Se prevé que los beneficios de vida, discapacidad y otros riesgos laborales crezcan a una CAGR del 7,5% hasta 2032. El envejecimiento de la fuerza laboral y una gestión actuarial más enfocada de las reclamaciones por discapacidad respaldan este crecimiento. Milliman informó que las primas en vigor combinadas de discapacidad a largo plazo, discapacidad a corto plazo y licencia familiar y médica remunerada alcanzaron los 19,9 mil millones de USD en 2024. El informe registró un crecimiento del 4,2% en discapacidad a largo plazo y del 5,2% en discapacidad a corto plazo entre las mismas empresas. Los beneficios médicos y de salud siguen siendo el segundo tipo de beneficio más grande y enfrentan la mayor presión de costos. El cambio de planes totalmente asegurados hacia diseños autoasegurados, redes reducidas y separación de farmacia hace que la capacidad administrativa sea más importante que la simple agregación de primas.
Por Vehículo de Financiamiento:
Los Fideicomisos Ocupacionales Mantienen una Gran Base Mientras los Planes ASO se ExpandenLos fondos de pensiones ocupacionales y fideicomisos mantuvieron el 47,8% del tamaño del mercado de beneficios para empleados en cuanto a vehículos de financiamiento en 2026. Su posición está respaldada por el tratamiento regulatorio y por las estructuras fiduciarias que separan los activos de beneficios de los balances corporativos. Las contribuciones a los fondos de pensiones aumentaron en la mayoría de las jurisdicciones de la Organización para la Cooperación y el Desarrollo Económicos durante 2024. El crecimiento real de los salarios y una participación obligatoria más amplia respaldaron estas entradas. Estos acuerdos continúan proporcionando una base de financiamiento estable para el mercado de beneficios para empleados. También refuerzan el papel de los fideicomisarios, administradores y proveedores de inversiones en los programas de beneficios de larga duración.
Se proyecta que los planes autoasegurados/ASO crezcan a una CAGR del 6,8% hasta 2032. El Departamento de Trabajo de los Estados Unidos contabilizó casi 50.700 planes autoasegurados que cubrían a casi 39 millones de participantes en 2026, y los planes autoasegurados pequeños aumentaron más de 13 veces desde 2014. Los diseños de financiamiento nivelado están extendiendo el autofinanciamiento a empleadores con 25 a 250 empleados. Los contratos de grupo totalmente asegurados aún sirven a muchos empleadores con menos de 100 empleados y a empleadores en mercados donde el autoaseguramiento está restringido. Los corredores necesitan cada vez más asesorar sobre estructuras totalmente aseguradas, de financiamiento nivelado y ASO a medida que los clientes crecen y cambian sus requisitos de plan.
Por Canal de Distribución:
Los Corredores Mantienen la Escala Mientras los Canales Digitales Marcan el RitmoLos corredores/consultores de seguros y beneficios capturaron el 55,2% de la participación del mercado de beneficios para empleados en distribución en 2026. Su papel se basa en el conocimiento regulatorio, la negociación con aseguradoras y el diseño de planes específicos para cada empleador. La compensación de corredores y agentes por ventas de beneficios de salud y bienestar alcanzó los 3,4 mil millones de USD en 2025, incluidos 2,5 mil millones de USD en comisiones y 845 millones de USD en honorarios. Los corredores siguen siendo importantes donde los empleadores necesitan ayuda para comparar opciones complejas de financiamiento y cobertura. También están añadiendo capacidades tecnológicas para proteger las relaciones con los clientes. El acuerdo de Alliant Insurance Services para adquirir Nava Benefits en 2026 ilustra esta estrategia de combinar escala de asesoramiento con una plataforma de beneficios nativa de inteligencia artificial.
Se proyecta que los canales digitales y originados en plataformas de beneficios crezcan a una CAGR del 10,4% hasta 2032. Los empleadores están adoptando la inscripción móvil, el análisis en tiempo real y el apoyo guiado para la toma de decisiones con el fin de simplificar las elecciones de los empleados. Workday lanzó Workday Total Benefits en septiembre de 2026, integrando programas de salud, patrimonio y bienestar en una sola plataforma con un agente de autoservicio de inteligencia artificial. La distribución integrada a través de flujos de trabajo de nómina y gestión del capital humano también puede reducir los costos de inscripción para los empleadores más pequeños. Los canales vinculados, de bancaseguros, de afinidad e integrados tienen un crecimiento más lento, pero pueden llegar a los empleadores a través de los sistemas operativos existentes. Los requisitos de divulgación de los Estados Unidos añaden un incentivo para usar plataformas que registren las decisiones de inscripción y la información de beneficios de manera consistente.
Por Modelo de Administración:
Los Modelos Liderados por Aseguradoras Mantienen Participación Mientras los Modelos TPA y ASO se ExpandenLos modelos administrados por aseguradoras o proveedores de pensiones mantuvieron el 49,3% de la participación del mercado de beneficios para empleados en administración en 2026. Esto refleja el vínculo histórico entre la suscripción y la administración en los planes totalmente asegurados. Los empleadores que avanzan hacia el autoaseguramiento a menudo buscan información de reclamaciones más detallada, personalización del plan y neutralidad del proveedor. La investigación de Health Affairs encontró que las aseguradoras administraban casi cuatro veces más afiliados ASO que afiliados totalmente asegurados en 2022. Los tres mayores contratistas ASO atendían a más de 70 millones de afiliados.
Se proyecta que los modelos de administrador externo/ASO crezcan a una CAGR del 6,5% hasta 2032. Los empleadores están utilizando estos modelos para acceder a información de reclamaciones y tener mayor control sobre las decisiones de proveedores. Empower adquirió el negocio de administración de jubilaciones de Milliman en septiembre de 2026 para ampliar sus capacidades de administración de beneficio definido, contribución definida, y salud y bienestar. La administración interna operada por el empleador sigue siendo factible principalmente para los grandes empleadores globales con recursos sustanciales de tecnología de recursos humanos. El MyBenefits Hub de Microsoft atendía a más de 37.000 empleados en 13 países y procesaba más de 1 millón de puntos de información anualmente. El caso muestra la escala y la inversión en plataformas necesarias para sostener la administración interna global.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pequeñas Empresas Ganan AccesoLas grandes empresas capturaron el 56,4% de la participación del mercado de beneficios para empleados en 2026. Su escala respalda la negociación de primas, el autoaseguramiento y los sistemas de recursos humanos dedicados para la gestión de planes. Los empleadores más grandes se benefician del riesgo agrupado, los descuentos de las aseguradoras y la contratación plurianual. Estas ventajas respaldan una mayor variedad de planes y una administración más personalizada. El mercado de beneficios para empleados, por lo tanto, mantiene una gran base empresarial incluso a medida que la tecnología se vuelve más fácil de acceder. Los grandes empleadores también siguen siendo una fuente importante de demanda para la coordinación de beneficios transfronterizos.
Se prevé que las pequeñas empresas crezcan a una CAGR del 6,3% hasta 2032. El Urban Institute encontró que los trabajadores en empresas con menos de 50 empleados tenían menor acceso a beneficios de salud, jubilación, vida, discapacidad y financieros que los trabajadores en empresas más grandes. La brecha representa una necesidad sustancial no satisfecha de planes más simples y administración de menor costo. Las disposiciones de SECURE 2.0 con implementación gradual hasta 2025 y 2026 mejoraron la accesibilidad a los planes 401(k) mediante créditos fiscales ampliados. TriNet acordó adquirir Cocoon en abril de 2026 para fortalecer la gestión de licencias para pequeñas y medianas empresas. El cumplimiento normativo automatizado, el acceso conectado a aseguradoras y la inscripción guiada pueden hacer que la adopción de beneficios sea más factible para estos empleadores.
Por Industria del Usuario Final:
La Manufactura Proporciona la Mayor Participación Mientras la Tecnología Lidera el CrecimientoLa manufactura mantuvo el 19,7% del tamaño del mercado de beneficios para empleados por industria del usuario final en 2026. Su gran fuerza laboral formal, la exposición al riesgo laboral y los acuerdos de jubilación establecidos respaldan esta posición. En 2025, el 95% de los empleados de manufactura eran elegibles para el seguro de salud patrocinado por el empleador. La compensación total del empleador promedió 46,89 USD por hora en el segundo trimestre de 2026, y los beneficios representaron el 30% de los costos laborales. Los empleadores de manufactura también están utilizando el apoyo de transporte, cuidado infantil y vivienda para mejorar la retención. En 2026, el 57% de los encuestados de manufactura utilizaba cobertura totalmente asegurada, frente al 61% en 2025, mientras que el 29% estaba autoasegurado.
Se proyecta que la tecnología de la información y las telecomunicaciones crezcan a una CAGR del 7,0% hasta 2032. La movilidad global del talento y la competencia por habilidades especializadas respaldan la demanda de cobertura portátil y personalizada. Estos empleadores son usuarios importantes de inscripción habilitada por inteligencia artificial, carteras de beneficios y herramientas de administración global. Sus necesidades se alinean con el rápido crecimiento en beneficios de riesgo, distribución digital y administración TPA/ASO. La banca, los servicios financieros y los seguros, las ciencias de la salud y la vida, y los servicios profesionales y empresariales también representan una demanda sustancial porque tienen estructuras de empleo formal y prácticas establecidas de beneficios grupales. Los programas del gobierno y del sector público proporcionan un volumen estable a través de obligaciones de beneficio definido y mandatos de cobertura de salud estatutaria en muchos países.
Análisis Geográfico
Mercado de Beneficios para Empleados en América del Norte
América del Norte capturó el 61,2% de la participación del mercado de beneficios para empleados en 2026. El sistema patrocinado por empleadores de los Estados Unidos sigue siendo un canal importante para el seguro de salud y el ahorro para la jubilación entre los adultos en edad laboral. Las suscripciones a herramientas de inteligencia artificial patrocinadas por empleadores se duplicaron del 16% en 2025 al 33% en 2026, según la Sociedad para la Gestión de Recursos Humanos. Los empleadores proyectaron una tendencia de costos mediana del 9% en 2026, incluso después de los cambios en el diseño del plan, mientras que se esperaba que los costos farmacéuticos aumentaran entre un 11% y un 12%. Canadá añade demanda de beneficios grupales suplementarios de vida y discapacidad. México está aumentando su tasa de contribución obligatoria a cuentas individuales y está programado para alcanzar el 15% del salario para 2030.
Mercado de Beneficios para Empleados en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2032. La expansión del empleo formal, la inversión de los empleadores en cobertura grupal y la reforma de pensiones respaldan el mercado regional de beneficios para empleados. Se proyectaba que los costos de los planes médicos en Asia-Pacífico aumentaran un 11,3% en 2026, con Indonesia al 16,9%, Malasia al 16,0% y Tailandia al 14,8%. En la región de Asia-Pacífico, el 51% de los empleadores buscaba un mejor valor del proveedor para los beneficios de atención médica, y el 61% planeaba reasignar el gasto en 3 años. China, India, Corea del Sur y el Sudeste Asiático forman la principal área de crecimiento. El gasto discrecional en beneficios no estatutarios de Japón aumentó un 4,8% en 2025 hasta los 17,419 millones de JPY (0,1 millones de USD) por empresa, marcando un tercer año consecutivo de crecimiento superior al 4% tras la contracción de 2021.
Mercado de Beneficios para Empleados en EMEA y América del Sur
Europa tiene una posición significativa en el mercado de beneficios para empleados porque el seguro social estatutario opera junto con los planes de salud, vida, discapacidad y jubilación financiados por los empleadores. Las empresas francesas reforzaron los derechos de jubilación en 2026 mediante un mayor uso de planes de jubilación suplementarios obligatorios. Alemania implementó su Ley de Transparencia Salarial en junio de 2026, creando requisitos para divulgar los criterios de remuneración y beneficios para roles comparables. Los Países Bajos obtuvieron una puntuación de 85,4 y Dinamarca de 82,3 en el Índice Global de Pensiones de 2025, lo que refleja sistemas de pensiones maduros. América del Sur, liderada por Brasil y Argentina, enfrenta condiciones de inflación y macroeconómicas que complican la planificación de beneficios a varios años. Oriente Medio y África aún están en desarrollo, mientras que las reformas de pensiones en Arabia Saudita y Sudáfrica respaldan la cobertura formal de beneficios.
Panorama Competitivo
El mercado de beneficios para empleados está fragmentado. Aon, WTW, Mercer y Arthur J. Gallagher ocupan posiciones importantes en asesoramiento y corretaje. ADP, Workday y Fidelity Investments son los principales proveedores de administración de recursos humanos y jubilaciones para grandes empresas. Las empresas establecidas están adquiriendo capacidades digitales para retener a los clientes que buscan una administración más integrada. Empower completó su adquisición del negocio de administración de jubilaciones de Milliman en septiembre de 2026. Principal Financial Group completó su adquisición de Beam Benefits en septiembre de 2026, añadiendo capacidades digitales para pequeñas y medianas empresas que atienden a más de 25.000 pequeñas empresas.
Los proveedores digitales, incluidos Nayya, bswift, Businessolver y Benifex, compiten a través de la inscripción guiada, la personalización y la información relacionada con las reclamaciones. Nayya adquirió Northstar en septiembre de 2025 e introdujo una solución de beneficios de salud y patrimonio impulsada por inteligencia artificial. Esto refleja un movimiento más amplio para combinar la navegación de salud con el apoyo al bienestar financiero. Las oportunidades de espacio en blanco permanecen en la infraestructura de beneficios para pequeñas y medianas empresas, la administración local en mercados emergentes y herramientas de decisión para empleados más conectadas. Generali Group anunció una asociación con Swiss Life Global Solutions en 2026 para crear una red combinada de beneficios globales para empleados para empleadores multinacionales. La asociación muestra cómo las aseguradoras están ajustando los modelos de distribución multinacional para los mandatos globales.
Las estrategias competitivas en el mercado de beneficios para empleados combinan cada vez más servicios de asesoramiento, administración y tecnología orientada al empleado. El lanzamiento de Workday Total Benefits en septiembre de 2026 colocó las funciones de salud, patrimonio y bienestar en un único panel de control para el empleador. HUB International amplió su práctica de Beneficios Globales en mayo de 2026 e introdujo su plataforma GlobalView para datos, informes y gobernanza de beneficios globales centralizados. Estos movimientos muestran que los proveedores compiten en la capacidad de coordinar programas entre empleadores, países y categorías de beneficios.
Líderes de la Industria de Beneficios para Empleados
-
Mercer LLC
-
Aon plc
-
WTW
-
Alight Solutions
-
Arthur J. Gallagher & Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Beneficios para Empleados Empresas cubiertas en este informe
- ADP
- Alight Solutions
- Aon plc
- Arthur J. Gallagher & Co.
- Benifex
- Benefitfocus
- Benepass
- bswift
- Businessolver
- Darwinbox
- Edenred SE
- Employment Hero
- Fidelity Investments
- Mercer
- Nayya
- PlanSource
- Sodexo S.A.
- Workday
- WTW
- Paychex
Desarrollos recientes de la industria en Mercado de Beneficios para Empleados
- Septiembre de 2026: Workday lanzó Workday Total Benefits, una plataforma nativa de inteligencia artificial que unifica salud, patrimonio y bienestar en un único panel de control para el empleador con análisis en tiempo real y un Agente de Autoservicio de Inteligencia Artificial, posicionando a Workday como un competidor de administración de beneficios de pila completa que abarca ecosistemas de recursos humanos, nómina y aseguradoras.
- Septiembre de 2026: Empower completó la adquisición del negocio de administración de jubilaciones de Milliman, anunciada en junio de 2026, ampliando sus capacidades de administración de beneficio definido, contribución definida, y salud y bienestar, reforzando su posición como uno de los operadores de plataformas de jubilación integradas más grandes de América del Norte.
- Septiembre de 2026: Vitality y HealthEquity anunciaron una asociación estratégica que integra programas de incentivos de salud conductual con cuentas de gastos de salud dirigidas por el consumidor (HSA), conectando datos de comportamiento de salud con el financiamiento de la atención médica para casi 18 millones de titulares de cuentas de HealthEquity.
- Septiembre de 2026: Principal Financial Group completó la adquisición de Beam Benefits (efectiva el 1 de septiembre de 2026), añadiendo capacidades de beneficios digitales para pequeñas y medianas empresas que cubren a más de 25.000 pequeñas empresas a la cartera de protección y jubilación de Principal.
Alcance del Informe del Mercado Global de Beneficios para Empleados
Resumen de la segmentación
| Beneficios Médicos y de Salud |
| Beneficios de Jubilación y Pensión |
| Beneficios de Vida, Discapacidad y Otros Riesgos Laborales |
| Contratos de Grupo Totalmente Asegurados |
| Planes Autoasegurados / ASO |
| Fondo de Pensiones Ocupacional o Fideicomiso |
| Corredores / Consultores de Seguros y Beneficios |
| Directo al Empleador |
| Vinculado / Bancaseguros / Afinidad e Integrado |
| Digital / Originado en Plataforma de Beneficios |
| Administrado por Aseguradora o Proveedor de Pensiones |
| Administrador Externo / ASO |
| Operado por el Empleador o Patrocinador (Interno) |
| Grandes Empresas |
| Medianas Empresas |
| Pequeñas Empresas |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Ciencias de la Salud y la Vida |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Servicios Profesionales y Empresariales |
| Educación |
| Gobierno y Sector Público |
| Energía, Servicios Públicos y Recursos Naturales |
| Transporte, Logística y Viajes |
| Construcción e Inmobiliaria |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Beneficio | Beneficios Médicos y de Salud | |
| Beneficios de Jubilación y Pensión | ||
| Beneficios de Vida, Discapacidad y Otros Riesgos Laborales | ||
| Por Vehículo de Financiamiento | Contratos de Grupo Totalmente Asegurados | |
| Planes Autoasegurados / ASO | ||
| Fondo de Pensiones Ocupacional o Fideicomiso | ||
| Por Canal de Distribución | Corredores / Consultores de Seguros y Beneficios | |
| Directo al Empleador | ||
| Vinculado / Bancaseguros / Afinidad e Integrado | ||
| Digital / Originado en Plataforma de Beneficios | ||
| Por Modelo de Administración | Administrado por Aseguradora o Proveedor de Pensiones | |
| Administrador Externo / ASO | ||
| Operado por el Empleador o Patrocinador (Interno) | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Medianas Empresas | ||
| Pequeñas Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Ciencias de la Salud y la Vida | ||
| Manufactura | ||
| Comercio Minorista y Bienes de Consumo | ||
| Servicios Profesionales y Empresariales | ||
| Educación | ||
| Gobierno y Sector Público | ||
| Energía, Servicios Públicos y Recursos Naturales | ||
| Transporte, Logística y Viajes | ||
| Construcción e Inmobiliaria | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de beneficios para empleados para 2032?
Se proyecta que el mercado de beneficios para empleados alcance los 5,2 billones de USD para 2032, aumentando desde los 4,0 billones de USD en 2027 a una CAGR del 5,4%.
¿Qué categoría de beneficios tiene la mayor participación?
Los Beneficios de Jubilación y Pensión mantuvieron el 51,4% de la participación del mercado de beneficios para empleados en 2026.
¿Qué canal de distribución está creciendo más rápido?
Se proyecta que los canales digitales y originados en plataformas de beneficios crezcan a una CAGR del 10,4% hasta 2032.
¿Por qué los empleadores están migrando hacia planes autoasegurados?
Los empleadores buscan mayor control de costos, flexibilidad en el diseño de planes y acceso a datos de reclamaciones, lo que respalda una CAGR del 6,8% para los Planes Autoasegurados/ASO.
¿Qué región se espera que crezca más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2032, respaldada por el crecimiento del empleo formal y una cobertura de beneficios más profunda.
¿Cómo están afectando las pequeñas empresas la adopción de beneficios para empleados?
Se proyecta que las Pequeñas Empresas crezcan a una CAGR del 6,3% a medida que las plataformas conectadas y el apoyo regulatorio hacen que los planes sean más accesibles.