
Größe und Marktanteil des Marktes für Mitarbeiterleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4 Billionen US-Dollar |
| Marktgröße (2032) | 5.20 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mitarbeiterleistungen von Mordor Intelligence
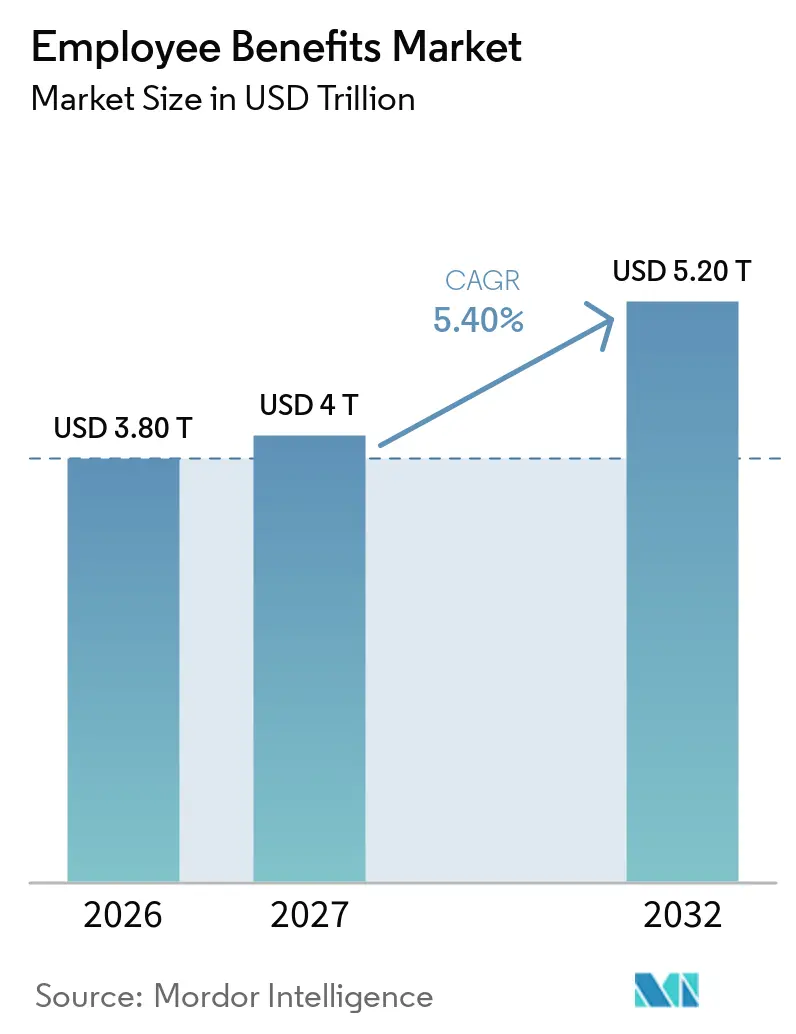
Die Marktgröße für Mitarbeiterleistungen wurde im Jahr 2026 auf 3,80 Billionen USD geschätzt und wird voraussichtlich von 4 Billionen USD im Jahr 2027 auf 5,20 Billionen USD bis 2032 wachsen, bei einer CAGR von 5,40 % während des Prognosezeitraums (2027–2032).
Der Markt für Mitarbeiterleistungen wächst, da Arbeitgeber Leistungsprogramme als Teil der Mitarbeiterbindung, der Belegschaftsgesundheit und der betrieblichen Produktivität betrachten. Digitale Verwaltungsplattformen ersetzen fragmentierte Prozesse und verschaffen Arbeitgebern einen besseren Zugang zu Anmelde- und Schadensinformationen. Der Druck durch steigende Gesundheitskosten veranlasst Arbeitgeber außerdem dazu, Pläne neu zu gestalten, Anbieter zu vergleichen und unterschiedliche Finanzierungsstrukturen einzuführen. Der Wettbewerb verlagert sich von der reinen Prämienplatzierung hin zu Planindividualisierung und Entscheidungsunterstützung für Mitarbeiter. Diese Kräfte schaffen Chancen für Versicherer, Makler, Administratoren und Technologieanbieter, die Beratung mit praktischer Verwaltung verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Leistungsart entfielen 51,4 % des Marktanteils für Mitarbeiterleistungen im Jahr 2025 auf Altersvorsorge- und Rentenleistungen, während Lebens-, Invaliditäts- und sonstige berufliche Risikoleistungen bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Finanzierungsträger hielten betriebliche Pensionsfonds und Treuhandgesellschaften im Jahr 2025 einen Marktanteil von 47,8 % im Markt für Mitarbeiterleistungen, während selbstversicherte/ASO-Pläne bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Vertriebskanal entfielen 55,2 % des Marktanteils für Mitarbeiterleistungen im Jahr 2025 auf Versicherungs- und Leistungsmakler/Berater, während digitale und über Leistungsplattformen initiierte Kanäle bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Verwaltungsmodell hielten durch Versicherer oder Rentenanbieter verwaltete Modelle im Jahr 2025 einen Marktanteil von 49,3 % im Markt für Mitarbeiterleistungen, während Drittanbieter-Administrator/ASO-Modelle bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
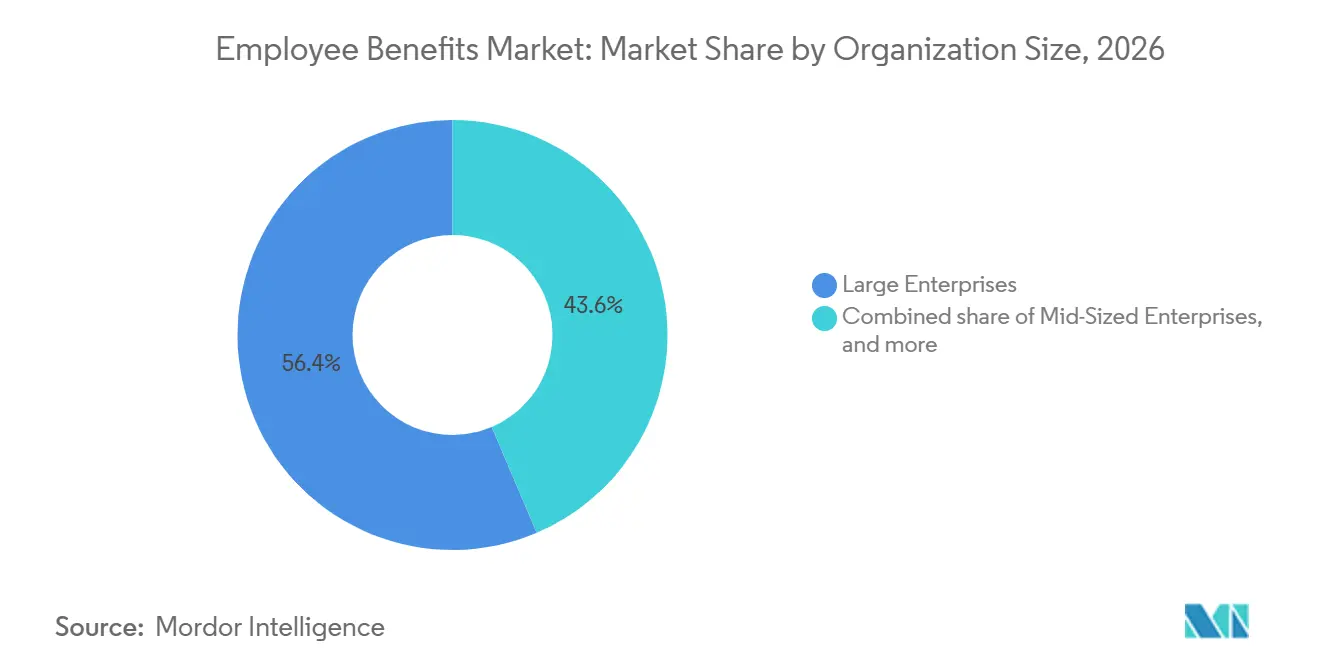
- Nach Unternehmensgröße entfielen 56,4 % des Marktanteils für Mitarbeiterleistungen im Jahr 2025 auf Großunternehmen, während kleine Unternehmen bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
- Nach Endnutzerbranche hielt das verarbeitende Gewerbe im Jahr 2025 einen Marktanteil von 19,7 % im Markt für Mitarbeiterleistungen, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen werden.
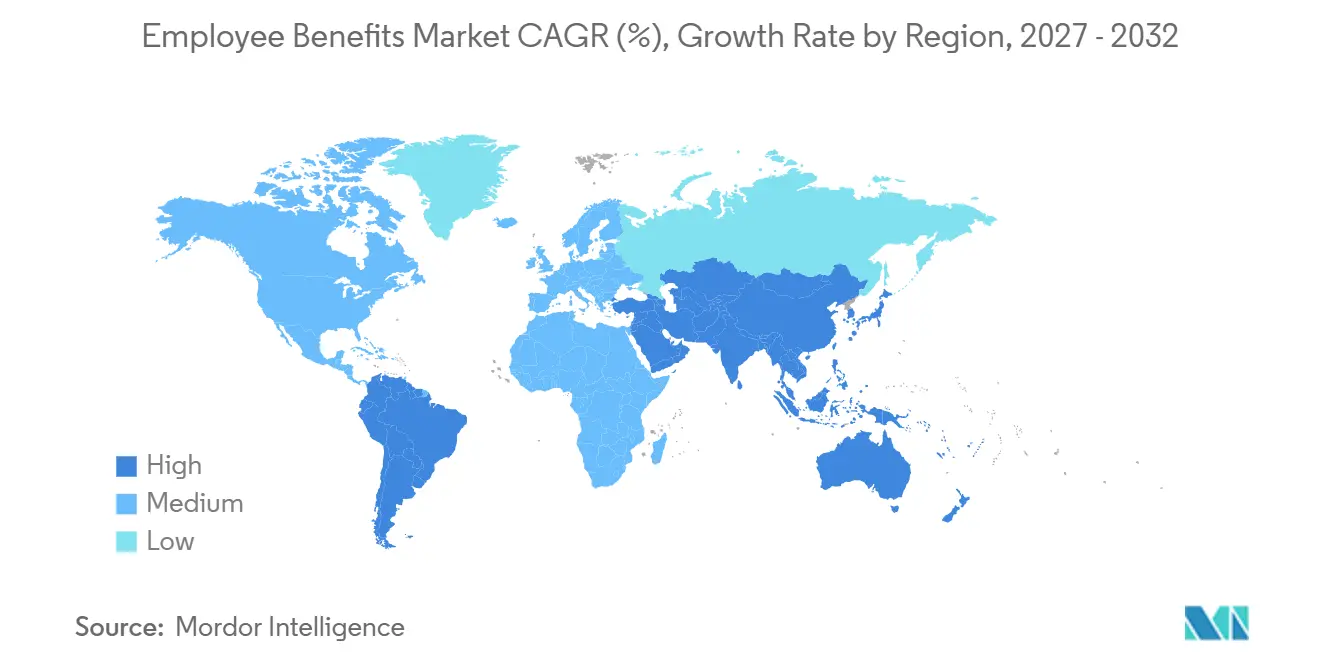
- Nach Geografie entfielen 61,2 % des Marktanteils für Mitarbeiterleistungen im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Einsatz von Leistungen zur Gewinnung und Bindung von Talenten | +0.8% | Global, konzentriert in Nordamerika, Westeuropa und asiatisch-pazifischen Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| Steigende Gesundheits- und Leistungskosten der Arbeitgeber treiben die Optimierung voran | +0.6% | Nordamerika und Europa sowie die asiatisch-pazifischen Märkte mit hoher medizinischer Inflation | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Leistungsverwaltung und Anmeldung | +0.9% | Global, angeführt von Nordamerika, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach personalisierten und flexiblen Programmen | +0.7% | Nordamerika, Westeuropa und die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Stärkerer Fokus der Arbeitgeber auf Gesundheit, psychische Gesundheit und finanzielle Absicherung | +0.6% | Global, mit regulatorischer Unterstützung in Europa und wachsendem Schwerpunkt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung globaler Programme bei multinationalen Arbeitgebern | +0.4% | Nordamerika-Europa- und Europa-Asien-Pazifik-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz von Mitarbeiterleistungen als Instrument zur Gewinnung und Bindung von Talenten
Leistungen werden zu einem sichtbareren Bestandteil der Art und Weise, wie Arbeitgeber um Arbeitnehmer konkurrieren und diese binden. Die Society for Human Resource Management berichtete, dass 46 % der Arbeitgeber in den Vereinigten Staaten im Jahr 2026 bezahlten Elternurlaub anboten, verglichen mit 39 % im Jahr 2025[1]. Das gleiche Muster zeigt sich im asiatisch-pazifischen Raum, wo 61 % der Arbeitgeber planten, die Leistungsausgaben in den nächsten 3 Jahren umzuschichten, um einen höheren Mehrwert zu erzielen. Arbeitgeber erweitern daher freiwillige Unterstützungsleistungen dort, wo gesetzliche Programme die Erwartungen der Mitarbeiter nicht erfüllen. Kinderbetreuung, Transport und Wohnunterstützung sind in Fertigungsbelegschaften mit anhaltend hohem Einstellungsbedarf relevanter geworden. Dies erweitert den adressierbaren Umfang des Marktes für Mitarbeiterleistungen über Krankenversicherung und Altersvorsorge hinaus.
Steigende Gesundheits- und Leistungskosten der Arbeitgeber treiben die Nachfrage nach Leistungsoptimierung an
Höhere Leistungskosten machen Plangestaltung und Anbietermanagement für Arbeitgeber wichtiger. Die Business Group on Health berichtete für 2026 einen medianen Kostentrendwert von 9 % für die Gesundheitsversorgung der Arbeitgeber, der auf 7,6 % sank, wenn Arbeitgeber Änderungen an der Plangestaltung vornahmen. Die tatsächlichen Kosten übertrafen die Prognosen zum zweiten Mal in Folge, was den Druck erhöht hat, sowohl versicherte als auch selbstfinanzierte Arrangements zu bewerten. Dieselbe Umfrage ergab, dass 67 % der multinationalen Arbeitgeber angaben, dass der Kostendruck im Gesundheitswesen der Vereinigten Staaten die weltweit angebotenen Leistungen beeinflusste[2]. Dies verknüpft das inländische Kostenmanagement mit der grenzüberschreitenden Leistungsplanung für globale Arbeitgeber. Der Markt für Mitarbeiterleistungen profitiert von der Nachfrage nach Kosten-Benchmarking, Finanzierungsanalyse und Verwaltungstools, die fundiertere Planentscheidungen unterstützen.
Digitalisierung der Verwaltung und Anmeldung von Mitarbeiterleistungen
Die digitale Verwaltung wird zu einer Kernanforderung im Markt für Mitarbeiterleistungen, da Arbeitgeber klarere Informationen und einen einfacheren Mitarbeiterzugang anstreben. Eine Mercer-Umfrage ergab, dass 89 % der Arbeitgeber Leistungen zentralisiert hatten oder dies innerhalb von 1 Jahr planten, und 50 % künstliche Intelligenz in der Leistungstechnologie einsetzten. Die Umfrage ergab außerdem, dass 24 % der Arbeitgeber in den Vereinigten Staaten künstliche Intelligenz in der Leistungskommunikation einsetzten, darunter 17 %, die auf künstlicher Intelligenz basierende Frage-und-Antwort-Tools nutzten. Digitale Systeme können Personalverwaltungs-Workflows, Trägerinformationen, Gehaltsabrechnung, Anmeldung und Berichterstattung in einer Betriebsumgebung verbinden. Arbeitgeber können diese Systeme nutzen, um den Verwaltungsaufwand zu reduzieren und gleichzeitig die Beratungsrolle der Makler zu erhalten. Datenschutzvorschriften, einschließlich der Datenschutz-Grundverordnung in Europa und staatlicher Vorschriften in den Vereinigten Staaten, veranlassen Plattformen außerdem dazu, stärkere Kontrollen in Anmelde-Workflows einzubauen.
Wachsende Nachfrage nach personalisierten und flexiblen Leistungsprogrammen
Die Bedürfnisse der Mitarbeiter unterscheiden sich nach Alter, Familienstatus, Einkommen, Standort und Karrierephase, was einheitliche Pläne für viele Belegschaften weniger geeignet macht. Businessolver-Forschungen ergaben, dass 85 % der Mitarbeiter mit Herausforderungen bei der Leistungskompetenz konfrontiert waren, während 79 % bei ihren endgültigen Entscheidungen zuversichtlich blieben. Diese Lücke unterstützt den Einsatz von geführter Anmeldung, Empfehlungstools und ganzjähriger Kommunikation. In Frankreich nannten 50 % der Unternehmen den Talentwettbewerb als wichtigsten Treiber der Leistungsstrategie, während mehr als 60 % eine weitere Kostensteigerung über 3 Jahre erwarteten. Japanische Forschungen identifizierten ebenfalls ein größeres Interesse der Mitarbeiter an Altersvorsorge und Unterstützung für das Wohlbefinden. Flexible Zulagen, Lifestyle-Konten, modulare Gesundheitsoptionen und portable Programme werden zunehmend zentraler Bestandteil der Leistungsprogrammgestaltung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Medizinische Inflation und steigende Kosten für Gesundheitsleistungen | -0.7% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Plattformen mit Personal-, Gehaltsabrechnungs- und Versicherungssystemen | -0.5% | Global, insbesondere fragmentierte mittelständische und kleine und mittelgroße Arbeitgebersegmente | Mittelfristig (2–4 Jahre) |
| Regulatorische und datenschutzrechtliche Komplexität im grenzüberschreitenden Management | -0.3% | Europa und multinationale Korridore im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schwierigkeit, den finanziellen Nutzen von Wohlbefindens- und Zusatzleistungen nachzuweisen | -0.3% | Global, konzentriert in reifen Kernleistungsprogrammen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Medizinische Inflation und steigende Kosten für Gesundheitsleistungen
Die medizinische Kosteninflation schränkt die Erschwinglichkeit umfassender Leistungspakete sowohl für Arbeitgeber als auch für Arbeitnehmer ein. Branchenschätzungen prognostizierten für 2026 einen Anstieg der Kosten für Arbeitgeber-Krankenversicherungspläne im asiatisch-pazifischen Raum um 11,3 %, darunter 16,9 % in Indonesien, 16,0 % in Malaysia und 14,8 % in Thailand[3]. Die Apotheke machte 2024 24 % der Gesundheitsausgaben der Arbeitgeber aus, und die Apothekenkosten sollten bis 2026 um 11–12 % steigen. Spezialmedikamente, einschließlich GLP-1-Therapien, haben eine weitere Quelle des Budgetdrucks hinzugefügt. Steigende Kosten pro Mitarbeiter können zu einer Neugestaltung des Plans, einer Kostenbeteiligung der Mitarbeiter und einer Neuverhandlung mit Anbietern führen, anstatt zu einer breiteren Abdeckung. Große multinationale Arbeitgeber stehen außerdem vor der Herausforderung, die Leistungskosten länderübergreifend konsistent zu verwalten.
Komplexität der Integration von Leistungsplattformen mit Personal-, Gehaltsabrechnungs- und Versicherungssystemen
Die Integration bleibt eine praktische Einschränkung bei der Modernisierung von Leistungen. Viele Arbeitgeber betreiben separate Personalinformationssysteme, Gehaltsabrechnungsplattformen und Versicherungsportale, die nicht für den Echtzeit-Datenaustausch konzipiert wurden. Dies kann zu wiederholter Dateneingabe, langsameren Berechtigungsaktualisierungen und inkonsistenter Berichterstattung in einer Belegschaft führen. Kleinen und mittelgroßen Arbeitgebern fehlt häufig die interne Technologiekompetenz, die für die Konfiguration und Verwaltung von Schnittstellen-Verbindungen erforderlich ist. Specialty Program Group erwarb HCM Unlocked im September 2026, um seiner Dienstleistungspalette Gehaltsabrechnungs-, Urlaubs-, Personal-, Leistungsverwaltungs- und Compliance-Fähigkeiten hinzuzufügen[4]. Diese Komplexität unterstützt die Nachfrage nach Maklern und Drittanbieter-Administratoren, die eine verwaltete Implementierung neben Beratungsdienstleistungen anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsart:
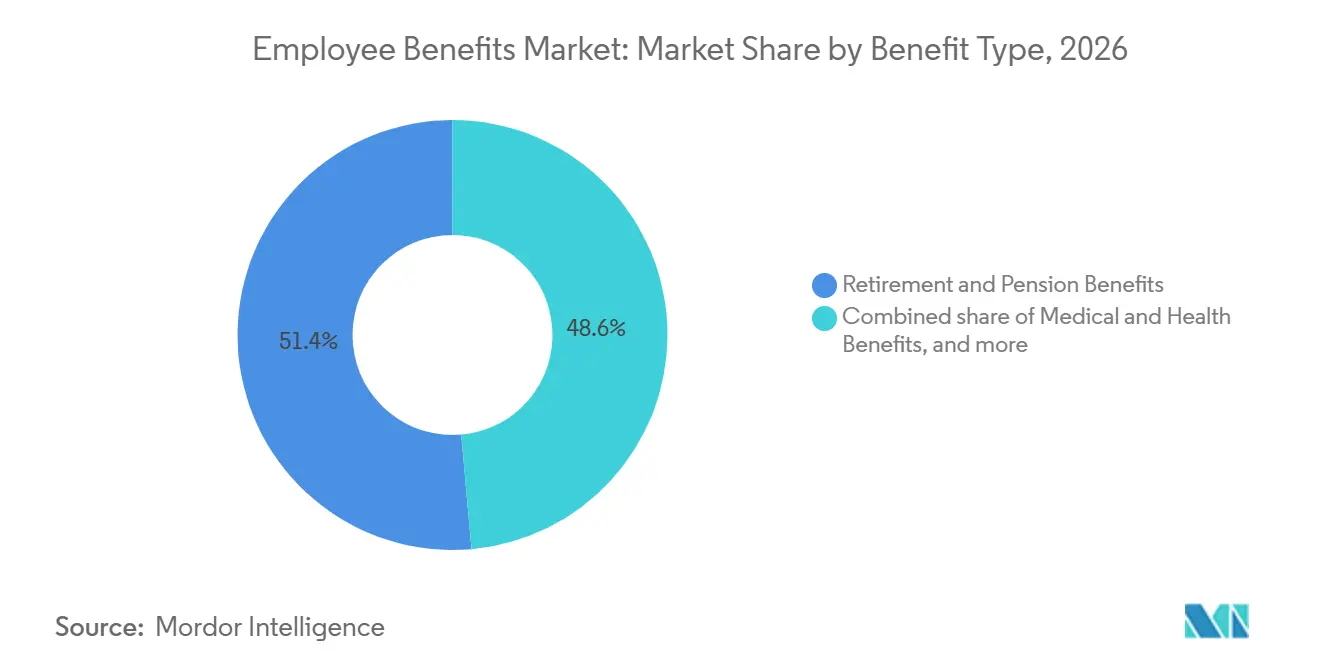
Altersvorsorge sichert das Volumen, während Risikoversicherungsleistungen schneller wachsenAltersvorsorge- und Rentenleistungen entfielen 2026 auf 51,4 % des Marktanteils für Mitarbeiterleistungen. Ihre Position spiegelt beitragsorientierte Pläne in Nordamerika und Nordeuropa sowie obligatorische Superannuation-Strukturen in Australien und Neuseeland wider. Die Altersvorsorgevermögen der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung wuchsen 2024 um 10 % auf 63,1 Billionen USD, unterstützt durch Aktienmärkte, lohngebundene Beiträge und politische Mandate. Australiens Arbeitgeber-Superannuation-Beitragssatz erreichte 2024 11,5 % und sollte im Juli 2025 auf 12 % steigen. Diese Maßnahmen tragen dazu bei, dass Altersvorsorgepläne im Mittelpunkt des Marktes für Mitarbeiterleistungen bleiben. Sie erhalten auch die langfristige Nachfrage nach Rentenverwaltung, Anlageunterstützung und Compliance-Dienstleistungen aufrecht.
Lebens-, Invaliditäts- und sonstige berufliche Risikoversicherungsleistungen werden bis 2032 voraussichtlich mit einer CAGR von 7,5 % wachsen. Alternde Belegschaften und ein stärker fokussiertes versicherungsmathematisches Management von Invaliditätsansprüchen unterstützen dieses Wachstum. Milliman berichtete, dass die kombinierten Prämien für langfristige Invalidität, kurzfristige Invalidität sowie bezahlten Familien- und Krankheitsurlaub im Jahr 2024 19,9 Milliarden USD erreichten. Der Bericht verzeichnete ein Wachstum von 4,2 % bei langfristiger Invalidität und 5,2 % bei kurzfristiger Invalidität bei denselben Unternehmen. Medizinische und Gesundheitsleistungen bleiben die zweitgrößte Leistungsart und stehen unter dem stärksten Kostendruck. Der Wechsel von vollversicherten Plänen hin zu selbstversicherten Designs, engen Netzwerken und ausgelagerten Apothekenleistungen macht die Verwaltungskompetenz wichtiger als die bloße Prämienaggreggation.
Nach Finanzierungsträger:
Betriebliche Treuhandgesellschaften halten eine große Basis, während ASO-Pläne expandierenBetriebliche Pensionsfonds und Treuhandgesellschaften hielten 2026 47,8 % der Marktgröße für Mitarbeiterleistungen bei Finanzierungsträgern. Ihre Position wird durch die regulatorische Behandlung und durch Treuhandstrukturen gestützt, die Leistungsvermögen von Unternehmensbilanzen trennen. Die Pensionsfondsbeiträge stiegen 2024 in den meisten Ländern der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung. Reales Lohnwachstum und eine breitere obligatorische Beteiligung unterstützten diese Zuflüsse. Diese Arrangements bieten weiterhin eine stabile Finanzierungsbasis für den Markt für Mitarbeiterleistungen. Sie stärken auch die Rolle von Treuhändern, Administratoren und Anlageanbietern in langfristigen Leistungsprogrammen.
Selbstversicherte/ASO-Pläne werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen. Das Arbeitsministerium der Vereinigten Staaten zählte 2026 fast 50.700 selbstversicherte Pläne mit fast 39 Millionen Teilnehmern, und kleine selbstversicherte Pläne haben sich seit 2014 mehr als 13-fach erhöht. Level-funded-Designs erweitern die Selbstfinanzierung auf Arbeitgeber mit 25–250 Mitarbeitern. Vollversicherte Gruppenverträge bedienen weiterhin viele Arbeitgeber mit weniger als 100 Mitarbeitern und Arbeitgeber in Märkten, in denen die Selbstversicherung eingeschränkt ist. Makler müssen zunehmend über vollversicherte, level-funded und ASO-Strukturen beraten, da Kunden wachsen und ihre Plananforderungen ändern.
Nach Vertriebskanal:
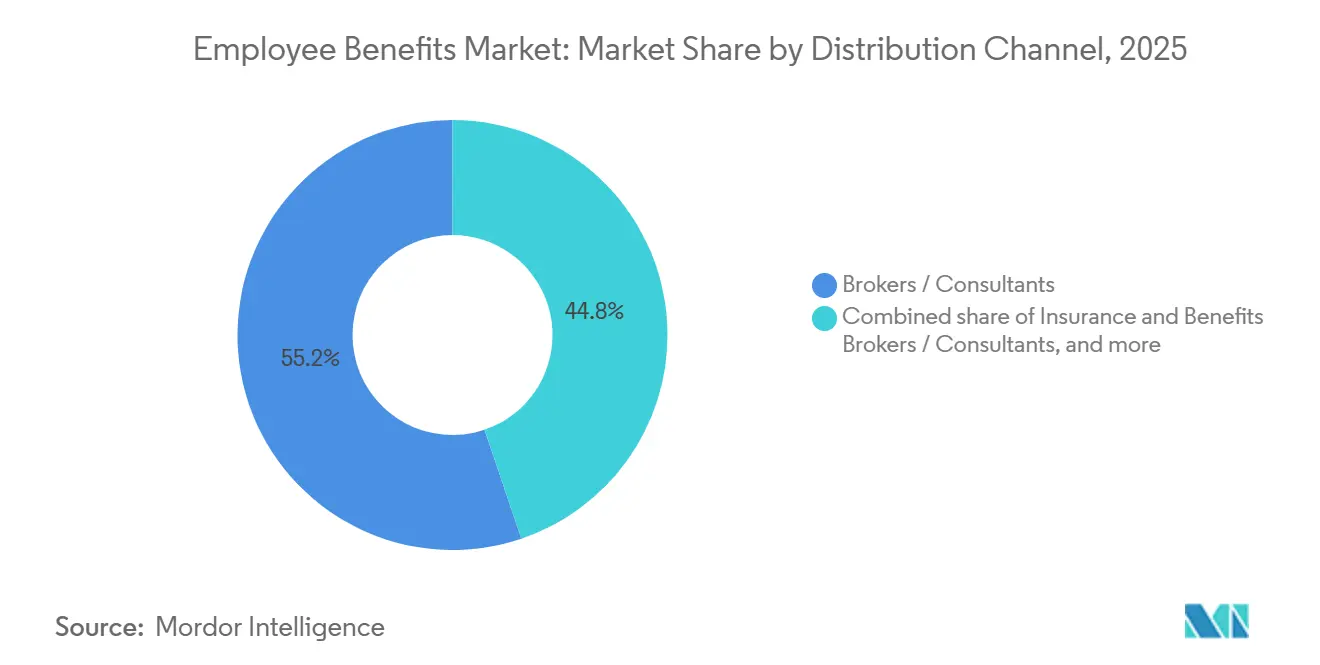
Makler behalten ihr Volumen, während digitale Kanäle das Tempo vorgebenVersicherungs- und Leistungsmakler/Berater entfielen 2026 auf 55,2 % des Marktanteils für Mitarbeiterleistungen im Vertrieb. Ihre Rolle beruht auf regulatorischem Wissen, Trägerverhandlungen und arbeitgeberspezifischer Plangestaltung. Die Makler- und Agentenvergütung aus dem Verkauf von Gesundheits- und Sozialleistungen erreichte 2025 3,4 Milliarden USD, darunter 2,5 Milliarden USD an Provisionen und 845 Millionen USD an Honoraren. Makler bleiben dort wichtig, wo Arbeitgeber Hilfe beim Vergleich komplexer Finanzierungs- und Deckungsoptionen benötigen. Sie fügen auch Technologiefähigkeiten hinzu, um Kundenbeziehungen zu schützen. Die Vereinbarung von Alliant Insurance Services zur Übernahme von Nava Benefits im Jahr 2026 veranschaulicht diese Strategie, Beratungsvolumen mit einer auf künstlicher Intelligenz basierenden Leistungsplattform zu kombinieren.
Digitale und über Leistungsplattformen initiierte Kanäle werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen. Arbeitgeber setzen mobile Anmeldung, Echtzeitanalysen und geführte Entscheidungsunterstützung ein, um die Mitarbeiterauswahl zu vereinfachen. Workday startete im September 2026 Workday Total Benefits und brachte Gesundheits-, Vermögens- und Wohlbefindensprogramme auf einer Plattform mit einem auf künstlicher Intelligenz basierenden Self-Service-Agenten zusammen. Der eingebettete Vertrieb über Gehaltsabrechnungs- und Human-Capital-Management-Workflows kann auch die Anmeldekosten für kleinere Arbeitgeber senken. Gebundene, Bancassurance-, Affinitäts- und eingebettete Kanäle wachsen langsamer, können aber Arbeitgeber über bestehende Betriebssysteme erreichen. Offenlegungsanforderungen in den Vereinigten Staaten bieten einen zusätzlichen Anreiz, Plattformen zu nutzen, die Anmeldeentscheidungen und Leistungsinformationen konsistent erfassen.
Nach Verwaltungsmodell:
Versicherungsgeführte Modelle halten ihren Anteil, während Drittanbieter- und ASO-Modelle expandierenDurch Versicherer oder Rentenanbieter verwaltete Modelle hielten 2026 49,3 % des Marktanteils für Mitarbeiterleistungen im Bereich Verwaltung. Dies spiegelt die historische Verbindung zwischen Risikoübernahme und Verwaltung in vollversicherten Plänen wider. Arbeitgeber, die zur Selbstversicherung wechseln, suchen häufig nach detaillierteren Schadensinformationen, Planindividualisierung und Anbieterneutralität. Health-Affairs-Forschungen ergaben, dass Versicherer 2022 fast viermal so viele ASO-Versicherte wie vollversicherte Versicherte verwalteten. Die drei größten ASO-Auftragnehmer bedienten mehr als 70 Millionen Versicherte.
Drittanbieter-Administrator/ASO-Modelle werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen. Arbeitgeber nutzen diese Modelle, um Zugang zu Schadensinformationen und mehr Kontrolle über Anbieterentscheidungen zu erhalten. Empower erwarb im September 2026 das Rentenverwaltungsgeschäft von Milliman, um seine Fähigkeiten in der Verwaltung von leistungsorientierten, beitragsorientierten sowie Gesundheits- und Sozialleistungen zu erweitern. Die arbeitgeberbetriebene interne Verwaltung bleibt hauptsächlich für große globale Arbeitgeber mit erheblichen Personalverwaltungstechnologieressourcen machbar. Microsofts MyBenefits Hub bediente mehr als 37.000 Mitarbeiter in 13 Ländern und verarbeitete jährlich mehr als 1 Million Informationspunkte. Das Beispiel zeigt den Umfang und die Plattforminvestitionen, die für eine nachhaltige globale interne Verwaltung erforderlich sind.
Nach Unternehmensgröße:
Großunternehmen führen, während kleine Unternehmen Zugang gewinnenGroßunternehmen entfielen 2026 auf 56,4 % des Marktanteils für Mitarbeiterleistungen. Ihr Volumen unterstützt Prämienverhandlungen, Selbstversicherung und dedizierte Personalverwaltungssysteme für das Planmanagement. Größere Arbeitgeber profitieren von gepooltem Risiko, Trägerrabatten und mehrjährigen Verträgen. Diese Vorteile unterstützen eine breitere Planauswahl und eine individuellere Verwaltung. Der Markt für Mitarbeiterleistungen behält daher eine große Unternehmenskundenbasis, auch wenn Technologie leichter zugänglich wird. Große Arbeitgeber bleiben auch eine wichtige Nachfragequelle für die grenzüberschreitende Leistungskoordination.
Kleine Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen. Das Urban Institute stellte fest, dass Arbeitnehmer in Unternehmen mit weniger als 50 Mitarbeitern einen geringeren Zugang zu Gesundheits-, Altersvorsorge-, Lebens-, Invaliditäts- und Finanzleistungen hatten als Arbeitnehmer in größeren Unternehmen. Die Lücke stellt einen erheblichen ungedeckten Bedarf an einfacheren Plänen und kostengünstigerer Verwaltung dar. SECURE-2.0-Bestimmungen mit schrittweiser Umsetzung bis 2025 und 2026 verbesserten die 401(k)-Zugänglichkeit durch erweiterte Steuergutschriften. TriNet vereinbarte im April 2026 die Übernahme von Cocoon, um das Urlaubsmanagement für kleine und mittelgroße Unternehmen zu stärken. Automatisierte Compliance, verbundener Trägerzugang und geführte Anmeldung können die Leistungseinführung für diese Arbeitgeber praktikabler machen.
Nach Endnutzerbranche:
Das verarbeitende Gewerbe hat den größten Anteil, während die Technologiebranche das Wachstum anführtDas verarbeitende Gewerbe hielt 2026 19,7 % der Marktgröße für Mitarbeiterleistungen nach Endnutzerbranche. Seine große formelle Belegschaft, das Berufsrisikoexposure und die etablierten Altersvorsorgestrukturen unterstützen diese Position. Im Jahr 2025 waren 95 % der Mitarbeiter im verarbeitenden Gewerbe für eine arbeitgeberfinanzierte Krankenversicherung berechtigt. Die gesamte Arbeitgebervergütung betrug im zweiten Quartal 2026 durchschnittlich 46,89 USD pro Stunde, und Leistungen machten 30 % der Arbeitskosten aus. Arbeitgeber im verarbeitenden Gewerbe nutzen auch Transport-, Kinderbetreuungs- und Wohnunterstützung, um die Mitarbeiterbindung zu verbessern. Im Jahr 2026 nutzten 57 % der Befragten im verarbeitenden Gewerbe vollversicherte Deckung, gegenüber 61 % im Jahr 2025, während 29 % selbstversichert waren.
Informationstechnologie und Telekommunikation werden bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen. Globale Talentmobilität und der Wettbewerb um spezialisierte Fähigkeiten unterstützen die Nachfrage nach portablen und personalisierten Deckungen. Diese Arbeitgeber sind wichtige Nutzer von auf künstlicher Intelligenz basierenden Anmeldungen, Leistungskonten und globalen Verwaltungstools. Ihre Bedürfnisse decken sich mit dem schnellen Wachstum bei Risikoversicherungsleistungen, digitalem Vertrieb und Drittanbieter-Administrator/ASO-Verwaltung. Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften sowie professionelle und Unternehmensdienstleistungen stellen ebenfalls eine erhebliche Nachfrage dar, da sie über formelle Beschäftigungsstrukturen und etablierte Gruppenleistungspraktiken verfügen. Regierungs- und öffentliche Sektorprogramme bieten in vielen Ländern durch leistungsorientierte Verpflichtungen und gesetzliche Krankenversicherungsmandate ein stabiles Volumen.
Geografische Analyse
Markt für Mitarbeiterleistungen in Nordamerika
Nordamerika entfiel 2026 auf 61,2 % des Marktanteils für Mitarbeiterleistungen. Das arbeitgeberfinanzierte System der Vereinigten Staaten bleibt ein wichtiger Kanal für Krankenversicherung und Altersvorsorge bei Erwachsenen im erwerbsfähigen Alter. Laut der Society for Human Resource Management verdoppelten sich die Abonnements für auf künstlicher Intelligenz basierende Tools der Arbeitgeber von 16 % im Jahr 2025 auf 33 % im Jahr 2026. Arbeitgeber prognostizierten für 2026 einen medianen Kostentrendwert von 9 %, selbst nach Plangestaltungsänderungen, während die Apothekenkosten voraussichtlich um 11–12 % steigen würden. Kanada erhöht die Nachfrage nach ergänzenden Gruppen-Lebens- und Invaliditätsleistungen. Mexiko erhöht seinen obligatorischen Beitragssatz für Einzelkonten und soll bis 2030 15 % des Gehalts erreichen.
Markt für Mitarbeiterleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen. Die Ausweitung der formellen Beschäftigung, Arbeitgeberinvestitionen in Gruppenversicherungen und Rentenreformen unterstützen den regionalen Markt für Mitarbeiterleistungen. Die Kosten für Krankenversicherungspläne im asiatisch-pazifischen Raum sollten 2026 um 11,3 % steigen, mit Indonesien bei 16,9 %, Malaysia bei 16,0 % und Thailand bei 14,8 %. Im asiatisch-pazifischen Raum suchten 51 % der Arbeitgeber nach einem besseren Anbieterwert für Gesundheitsleistungen, und 61 % planten, die Ausgaben über 3 Jahre umzuschichten. China, Indien, Südkorea und Südostasien bilden das wichtigste Wachstumsgebiet. Japans diskretionäre nicht gesetzliche Leistungsausgaben stiegen 2025 um 4,8 % auf 17,419 Millionen JPY (0,1 Millionen USD) pro Unternehmen und markierten damit das dritte aufeinanderfolgende Jahr mit einem Wachstum über 4 % nach dem Rückgang im Jahr 2021.
Markt für Mitarbeiterleistungen in EMEA und Südamerika
Europa hat eine bedeutende Position im Markt für Mitarbeiterleistungen, da die gesetzliche Sozialversicherung neben arbeitgeberfinanzierten Gesundheits-, Lebens-, Invaliditäts- und Altersvorsorgeplänen besteht. Französische Unternehmen stärkten 2026 die Rentenansprüche durch eine stärkere Nutzung obligatorischer ergänzender Altersvorsorgepläne. Deutschland setzte im Juni 2026 sein Lohntransparenzgesetz um, das Anforderungen zur Offenlegung von Vergütungs- und Leistungskriterien für vergleichbare Stellen schafft. Die Niederlande erzielten 85,4 und Dänemark 82,3 Punkte im Global Pension Index 2025, was reife Rentensysteme widerspiegelt. Südamerika, angeführt von Brasilien und Argentinien, sieht sich mit Inflation und makroökonomischen Bedingungen konfrontiert, die eine mehrjährige Leistungsplanung erschweren. Der Nahe Osten und Afrika befinden sich noch in der Entwicklung, während Rentenreformen in Saudi-Arabien und Südafrika die formelle Leistungsabdeckung unterstützen.
Wettbewerbslandschaft
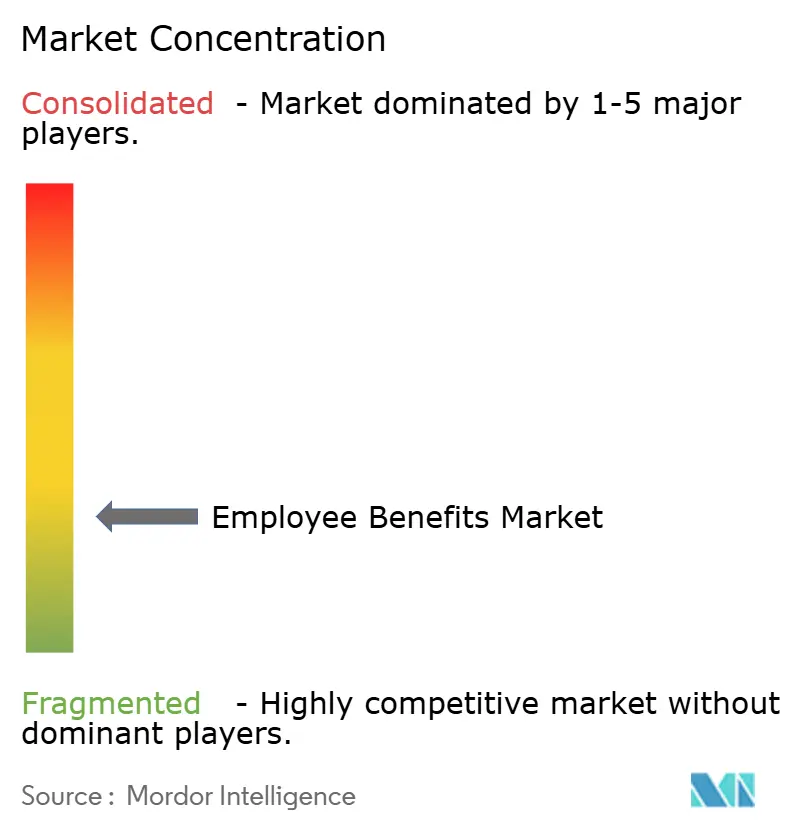
Der Markt für Mitarbeiterleistungen ist fragmentiert. Aon, WTW, Mercer und Arthur J. Gallagher halten wichtige Positionen in der Beratung und im Maklergeschäft. ADP, Workday und Fidelity Investments sind wichtige Anbieter von Personal- und Rentenverwaltung für Großunternehmen. Etablierte Unternehmen erwerben digitale Fähigkeiten, um Kunden zu binden, die eine stärker integrierte Verwaltung anstreben. Empower schloss im September 2026 die Übernahme des Rentenverwaltungsgeschäfts von Milliman ab. Principal Financial Group schloss im September 2026 die Übernahme von Beam Benefits ab und fügte damit digital-first-Fähigkeiten für kleine und mittelgroße Unternehmen hinzu, die mehr als 25.000 kleine Unternehmen bedienen.
Digitale Anbieter, darunter Nayya, bswift, Businessolver und Benifex, konkurrieren durch geführte Anmeldung, Personalisierung und schadensbezogene Informationen. Nayya erwarb Northstar im September 2025 und stellte eine auf künstlicher Intelligenz basierende Gesundheits- und Vermögensleistungslösung vor. Dies spiegelt eine breitere Bewegung wider, Gesundheitsnavigation mit Unterstützung für das finanzielle Wohlbefinden zu verbinden. Chancen in weißen Flecken bestehen in der Leistungsinfrastruktur für kleine und mittelgroße Arbeitgeber, der lokalen Verwaltung in Schwellenmärkten und stärker vernetzten Mitarbeiterentscheidungstools. Die Generali Group kündigte 2026 eine Partnerschaft mit Swiss Life Global Solutions an, um ein kombiniertes globales Netzwerk für Mitarbeiterleistungen für multinationale Arbeitgeber zu schaffen. Die Partnerschaft zeigt, wie Versicherer multinationale Vertriebsmodelle für globale Mandate anpassen.
Wettbewerbsstrategien im Markt für Mitarbeiterleistungen kombinieren zunehmend Beratungsdienstleistungen, Verwaltung und mitarbeiterorientierte Technologie. Workdays Total-Benefits-Launch im September 2026 brachte Gesundheits-, Vermögens- und Wohlbefindensfunktionen in einem Arbeitgeber-Dashboard zusammen. HUB International erweiterte im Mai 2026 seine Global-Benefits-Praxis und stellte seine GlobalView-Plattform für zentralisierte globale Leistungsdaten, Berichterstattung und Governance vor. Diese Schritte zeigen, dass Anbieter auf der Grundlage ihrer Fähigkeit konkurrieren, Programme über Arbeitgeber, Länder und Leistungskategorien hinweg zu koordinieren.
Branchenführer im Bereich Mitarbeiterleistungen
-
Mercer LLC
-
Aon plc
-
WTW
-
Alight Solutions
-
Arthur J. Gallagher & Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mitarbeiterleistungen Unternehmen in diesem Bericht
- ADP
- Alight Solutions
- Aon plc
- Arthur J. Gallagher & Co.
- Benifex
- Benefitfocus
- Benepass
- bswift
- Businessolver
- Darwinbox
- Edenred SE
- Employment Hero
- Fidelity Investments
- Mercer
- Nayya
- PlanSource
- Sodexo S.A.
- Workday
- WTW
- Paychex
Neueste Industrielle Entwicklungen in Markt für Mitarbeiterleistungen
- September 2026: Workday startete Workday Total Benefits, eine auf künstlicher Intelligenz basierende Plattform, die Gesundheit, Vermögen und Wohlbefinden in einem einzigen Arbeitgeber-Dashboard mit Echtzeitanalysen und einem auf künstlicher Intelligenz basierenden Self-Service-Agenten vereint, und positioniert Workday als Full-Stack-Wettbewerber in der Leistungsverwaltung, der Personal-, Gehaltsabrechnungs- und Träger-Ökosysteme umfasst.
- September 2026: Empower schloss die Übernahme des Rentenverwaltungsgeschäfts von Milliman ab, die im Juni 2026 angekündigt worden war, und erweiterte damit seine Fähigkeiten in der Verwaltung von leistungsorientierten, beitragsorientierten sowie Gesundheits- und Sozialleistungen, was seine Position als einer der größten integrierten Rentenplattformbetreiber in Nordamerika stärkt.
- September 2026: Vitality und HealthEquity kündigten eine strategische Partnerschaft an, die Programme mit Anreizen für Verhaltensgesundheit mit verbrauchergesteuerten Gesundheitsausgabenkonten (HSAs) integriert und Gesundheitsverhaltendaten mit der Gesundheitsfinanzierung für fast 18 Millionen HealthEquity-Kontoinhaber verbindet.
- September 2026: Principal Financial Group schloss die Übernahme von Beam Benefits ab (wirksam zum 1. September 2026) und fügte damit digital-first-Leistungsfähigkeiten für kleine und mittelgroße Unternehmen hinzu, die mehr als 25.000 kleine Unternehmen abdecken, zum Schutz- und Altersvorsorgeportfolio von Principal.
Berichtsumfang des globalen Marktes für Mitarbeiterleistungen
Segmentierungsübersicht
| Medizinische und Gesundheitsleistungen |
| Altersvorsorge- und Rentenleistungen |
| Lebens-, Invaliditäts- und sonstige berufliche Risikoversicherungsleistungen |
| Vollversicherte Gruppenverträge |
| Selbstversicherte / ASO-Pläne |
| Betrieblicher Pensionsfonds oder Treuhandgesellschaft |
| Versicherungs- und Leistungsmakler / Berater |
| Direktvertrieb an Arbeitgeber |
| Gebunden / Bancassurance / Affinität und eingebettet |
| Digital / Über Leistungsplattformen initiiert |
| Durch Versicherer oder Rentenanbieter verwaltet |
| Drittanbieter-Administrator / ASO |
| Durch Arbeitgeber oder Sponsor betrieben (intern) |
| Großunternehmen |
| Mittelgroße Unternehmen |
| Kleine Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Verarbeitendes Gewerbe |
| Einzelhandel und Konsumgüter |
| Professionelle und Unternehmensdienstleistungen |
| Bildung |
| Regierung und öffentlicher Sektor |
| Energie, Versorgungsunternehmen und natürliche Ressourcen |
| Transport, Logistik und Reisen |
| Bauwesen und Immobilien |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Leistungsart | Medizinische und Gesundheitsleistungen | |
| Altersvorsorge- und Rentenleistungen | ||
| Lebens-, Invaliditäts- und sonstige berufliche Risikoversicherungsleistungen | ||
| Nach Finanzierungsträger | Vollversicherte Gruppenverträge | |
| Selbstversicherte / ASO-Pläne | ||
| Betrieblicher Pensionsfonds oder Treuhandgesellschaft | ||
| Nach Vertriebskanal | Versicherungs- und Leistungsmakler / Berater | |
| Direktvertrieb an Arbeitgeber | ||
| Gebunden / Bancassurance / Affinität und eingebettet | ||
| Digital / Über Leistungsplattformen initiiert | ||
| Nach Verwaltungsmodell | Durch Versicherer oder Rentenanbieter verwaltet | |
| Drittanbieter-Administrator / ASO | ||
| Durch Arbeitgeber oder Sponsor betrieben (intern) | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Mittelgroße Unternehmen | ||
| Kleine Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Verarbeitendes Gewerbe | ||
| Einzelhandel und Konsumgüter | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Bildung | ||
| Regierung und öffentlicher Sektor | ||
| Energie, Versorgungsunternehmen und natürliche Ressourcen | ||
| Transport, Logistik und Reisen | ||
| Bauwesen und Immobilien | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Mitarbeiterleistungen bis 2032?
Der Markt für Mitarbeiterleistungen wird bis 2032 voraussichtlich 5,2 Billionen USD erreichen, ausgehend von 4,0 Billionen USD im Jahr 2027 bei einer CAGR von 5,4 %.
Welche Leistungskategorie hat den größten Anteil?
Altersvorsorge- und Rentenleistungen hielten 2026 51,4 % des Marktanteils für Mitarbeiterleistungen.
Welcher Vertriebskanal wächst am schnellsten?
Digitale und über Leistungsplattformen initiierte Kanäle werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen.
Warum wechseln Arbeitgeber zu selbstversicherten Plänen?
Arbeitgeber streben nach größerer Kostenkontrolle, Flexibilität bei der Plangestaltung und Zugang zu Schadensdaten, was eine CAGR von 6,8 % für selbstversicherte/ASO-Pläne unterstützt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen, unterstützt durch das Wachstum der formellen Beschäftigung und eine tiefere Leistungsabdeckung.
Wie beeinflussen kleine Arbeitgeber die Einführung von Mitarbeiterleistungen?
Kleine Unternehmen werden voraussichtlich mit einer CAGR von 6,3 % wachsen, da vernetzte Plattformen und regulatorische Unterstützung Pläne zugänglicher machen.