
Taille et part du marché des avantages sociaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4 Trillions de dollars américains |
| Taille du Marché (2032) | 5.20 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
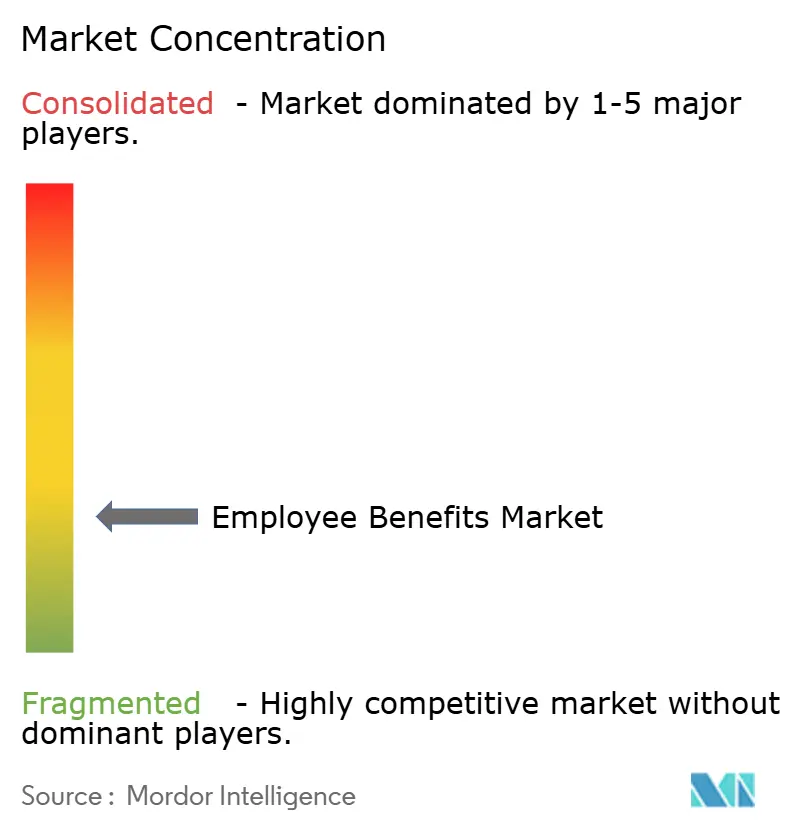
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des avantages sociaux par Mordor Intelligence
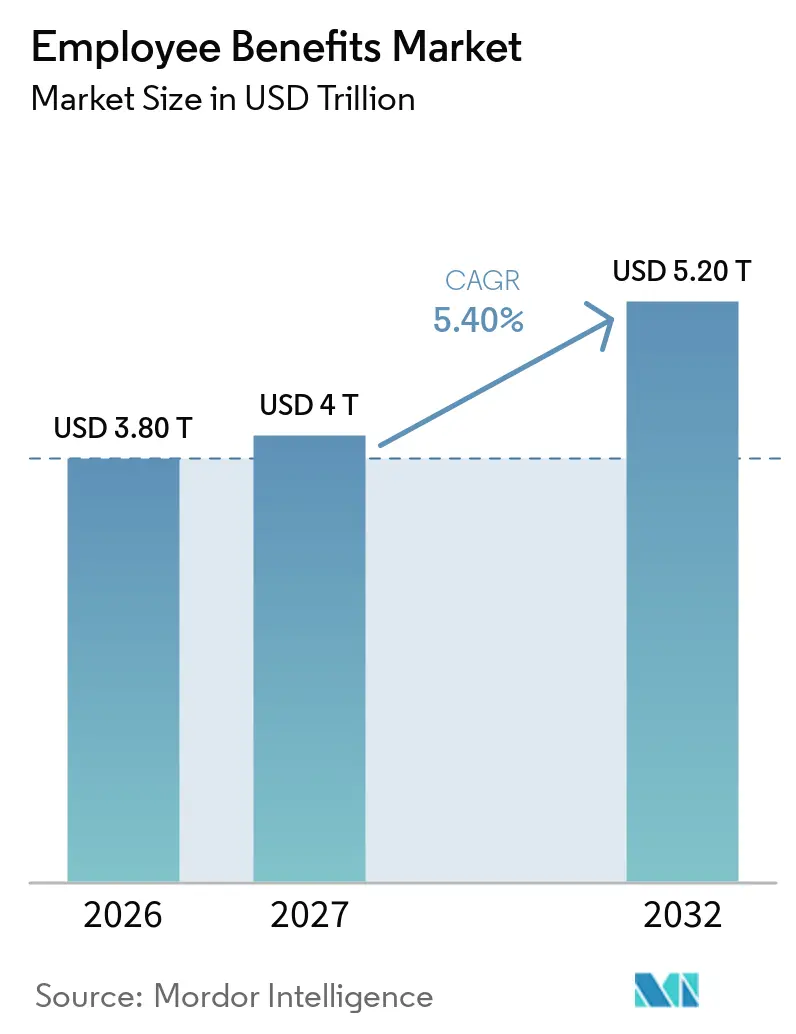
La taille du marché des avantages sociaux était évaluée à 3,80 billions USD en 2026 et devrait croître de 4,0 billions USD en 2027 pour atteindre 5,20 billions USD d'ici 2032, à un CAGR de 5,40 % pendant la période de prévision (2027-2032).
Le marché des avantages sociaux est en expansion, les employeurs traitant les programmes d'avantages comme un levier de fidélisation des talents, de santé de la main-d'œuvre et de productivité opérationnelle. Les plateformes d'administration numérique remplacent les processus déconnectés et offrent aux employeurs un meilleur accès aux informations d'inscription et de sinistres. La pression sur les coûts médicaux incite également les employeurs à repenser leurs plans, à comparer les prestataires et à adopter différentes structures de financement. La concurrence évolue au-delà du simple placement de primes vers la personnalisation des plans et l'aide à la décision des employés. Ces forces créent des opportunités pour les assureurs, les courtiers, les administrateurs et les prestataires de technologie capables de combiner conseil et administration pratique.
Points clés du rapport
- Par type d'avantage, les avantages de retraite et de pension ont représenté 51,4 % de la part du marché des avantages sociaux en 2025, tandis que les avantages liés à la vie, à l'invalidité et aux autres risques professionnels devraient croître à un CAGR de 7,5 % jusqu'en 2031.
- Par véhicule de financement, les fonds de pension professionnels et les fiducies ont détenu 47,8 % de la part du marché des avantages sociaux en 2025, tandis que les plans auto-assurés/ASO devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par canal de distribution, les courtiers/consultants en assurance et avantages sociaux ont représenté 55,2 % de la part du marché des avantages sociaux en 2025, tandis que les canaux numériques et issus des plateformes d'avantages devraient croître à un CAGR de 10,4 % jusqu'en 2031.
- Par modèle d'administration, les modèles administrés par l'assureur ou le prestataire de retraite ont détenu 49,3 % de la part du marché des avantages sociaux en 2025, tandis que les modèles d'administrateur tiers/ASO devraient croître à un CAGR de 6,5 % jusqu'en 2031.
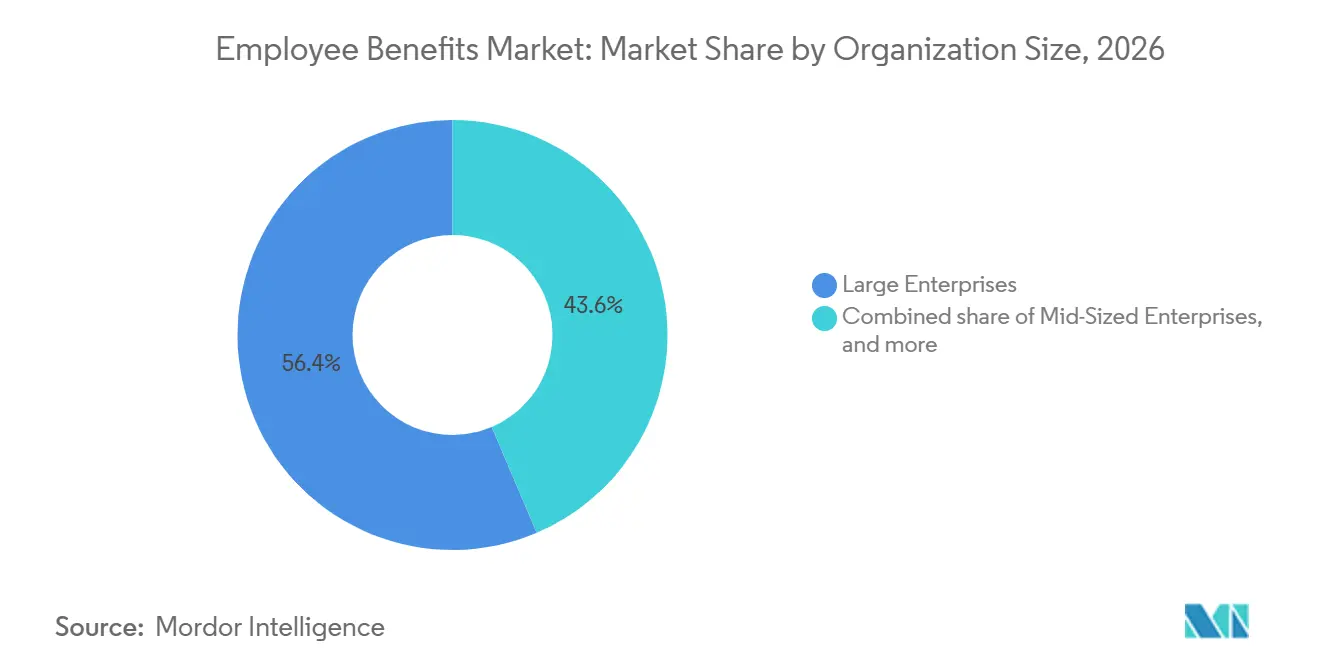
- Par taille d'organisation, les grandes entreprises ont représenté 56,4 % de la part du marché des avantages sociaux en 2025, tandis que les petites entreprises devraient croître à un CAGR de 6,3 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le secteur manufacturier a détenu 19,7 % de la part du marché des avantages sociaux en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 7,0 % jusqu'en 2031.
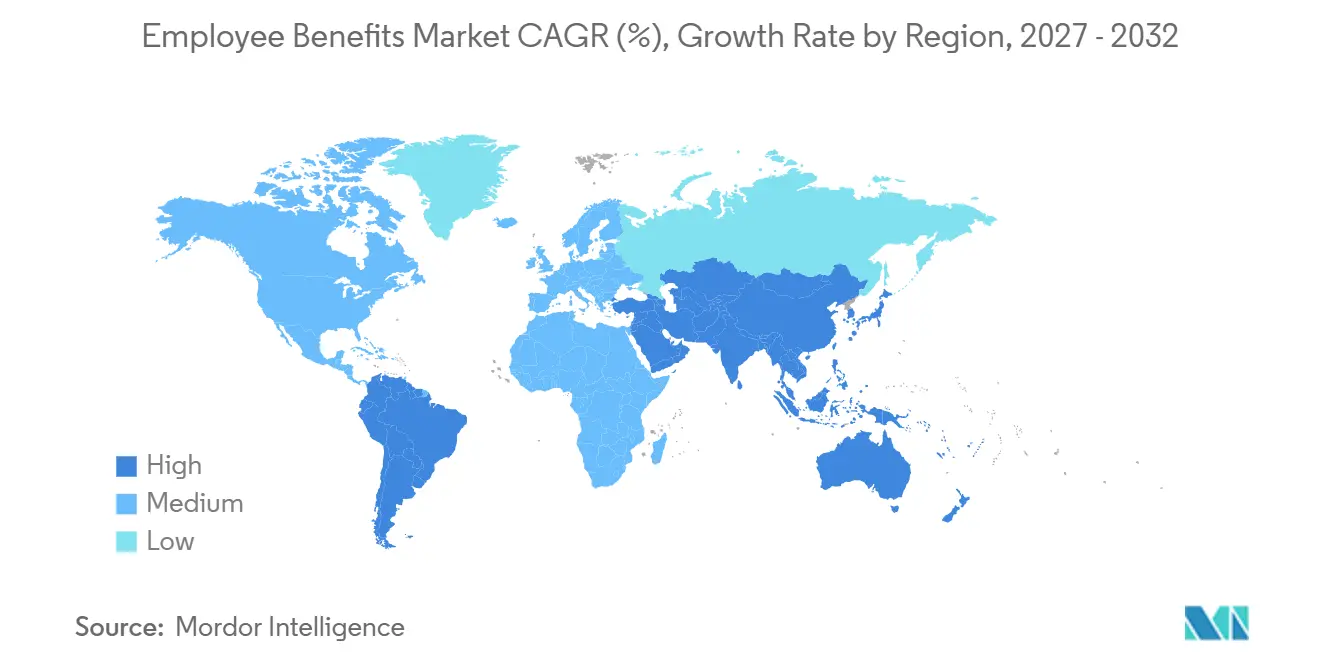
- Par géographie, l'Amérique du Nord a représenté 61,2 % de la part du marché des avantages sociaux en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Recours croissant aux avantages sociaux pour l'attraction et la fidélisation des talents | +0.8% | Mondial, concentré en Amérique du Nord, en Europe occidentale et dans les pôles technologiques d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La hausse des coûts des soins de santé et des avantages sociaux pour les employeurs stimule l'optimisation | +0.6% | Amérique du Nord et Europe, ainsi que les marchés d'Asie-Pacifique, avec une forte inflation médicale | Court terme (≤ 2 ans) |
| Numérisation de l'administration et de l'inscription aux avantages sociaux | +0.9% | Mondial, porté par l'Amérique du Nord, l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande croissante de programmes personnalisés et flexibles | +0.7% | Amérique du Nord, Europe occidentale et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Attention accrue des employeurs à la santé, à la santé mentale et au bien-être financier | +0.6% | Mondial, avec le soutien réglementaire européen et une importance croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des programmes mondiaux parmi les employeurs multinationaux | +0.4% | Corridors Amérique du Nord-Europe et Europe-Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Recours croissant aux avantages sociaux comme outil d'attraction et de fidélisation des talents
Les avantages sociaux deviennent une composante de plus en plus visible de la manière dont les employeurs se concurrencent pour attirer et fidéliser leurs collaborateurs. La Society for Human Resource Management a indiqué que 46 % des employeurs aux États-Unis offraient un congé parental payé en 2026, contre 39 % en 2025[1]. La même tendance est observée en Asie-Pacifique, où 61 % des employeurs prévoyaient de réaffecter leurs dépenses en avantages sociaux pour obtenir une meilleure valeur au cours des 3 prochaines années. Les employeurs étendent donc les soutiens non statutaires là où les programmes statutaires ne répondent pas aux attentes des employés. La garde d'enfants, le transport et le soutien au logement sont devenus plus pertinents dans les effectifs manufacturiers confrontés à des besoins de recrutement persistants. Cela élargit le périmètre adressable du marché des avantages sociaux au-delà de la couverture santé et des plans de retraite.
Hausse des coûts des soins de santé et des avantages sociaux pour les employeurs stimulant la demande d'optimisation des avantages
La hausse des coûts des avantages sociaux rend la conception des plans et la gestion des prestataires plus importantes pour les employeurs. Le Business Group on Health a signalé une tendance médiane de 9 % des coûts de santé des employeurs pour 2026, qui est tombée à 7,6 % lorsque les employeurs ont apporté des modifications à la conception des plans. Les coûts réels ont dépassé les prévisions pour la deuxième année consécutive, ce qui a accru la pression pour évaluer à la fois les dispositifs assurés et auto-financés. La même enquête a révélé que 67 % des employeurs multinationaux ont déclaré que la pression sur les coûts de santé aux États-Unis avait affecté les avantages offerts dans le monde entier[2]. Cela relie la gestion des coûts nationaux à la planification transfrontalière des avantages pour les employeurs mondiaux. Le marché des avantages sociaux bénéficie de la demande d'outils d'analyse comparative des coûts, d'analyse du financement et d'administration qui soutiennent des décisions de plan plus éclairées.
Numérisation de l'administration et de l'inscription aux avantages sociaux
L'administration numérique devient une exigence fondamentale sur le marché des avantages sociaux, les employeurs recherchant des informations plus claires et un accès plus facile pour les employés. Une enquête de Mercer a révélé que 89 % des employeurs avaient centralisé leurs avantages sociaux ou prévoyaient de le faire dans un délai d'un an, et que 50 % utilisaient l'intelligence artificielle dans les technologies d'avantages sociaux. L'enquête a également révélé que 24 % des employeurs aux États-Unis utilisaient l'intelligence artificielle dans les communications relatives aux avantages sociaux, dont 17 % utilisant des outils de questions-réponses basés sur l'intelligence artificielle. Les systèmes numériques peuvent connecter les flux de travail des ressources humaines, les informations des transporteurs, la paie, l'inscription et les rapports dans un seul environnement opérationnel. Les employeurs peuvent utiliser ces systèmes pour réduire les frictions administratives tout en préservant le rôle consultatif des courtiers. Les règles de confidentialité, notamment le Règlement général sur la protection des données en Europe et les règles au niveau des États aux États-Unis, encouragent également les plateformes à intégrer des contrôles plus solides dans les flux de travail d'inscription.
Demande croissante de programmes d'avantages sociaux personnalisés et flexibles
Les besoins des employés diffèrent selon l'âge, la situation familiale, le revenu, le lieu de résidence et l'étape de carrière, ce qui rend les plans uniformes moins adaptés à de nombreuses forces de travail. Les recherches de Businessolver ont révélé que 85 % des employés rencontraient des difficultés de compréhension des avantages sociaux, tandis que 79 % restaient confiants dans leurs décisions finales. Cet écart soutient le recours à l'inscription guidée, aux outils de recommandation et à la communication tout au long de l'année. En France, 50 % des entreprises ont cité la concurrence pour les talents comme principal moteur de la stratégie en matière d'avantages sociaux, tandis que plus de 60 % prévoyaient une nouvelle escalade des coûts sur 3 ans. Des recherches japonaises ont également identifié un intérêt accru des employés pour l'accumulation de retraite et le soutien au bien-être. Les allocations flexibles, les comptes de style de vie, les options de santé modulaires et les programmes portables deviennent plus centraux dans la conception des programmes d'avantages sociaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Inflation médicale et hausse des coûts des avantages de santé | -0.7% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité de l'intégration des plateformes avec les systèmes de ressources humaines, de paie et d'assurance | -0.5% | Mondial, notamment dans les segments de marché intermédiaire fragmentés et les petites et moyennes entreprises | Moyen terme (2-4 ans) |
| Complexité réglementaire et de confidentialité des données dans la gestion transfrontalière | -0.3% | Europe et corridors multinationaux en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Difficulté à démontrer le retour financier sur les avantages de bien-être et annexes | -0.3% | Mondial, concentré dans les programmes d'avantages de base matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation médicale et hausse des coûts des avantages de santé
L'inflation des coûts médicaux limite l'accessibilité financière des packages d'avantages sociaux étendus pour les employeurs comme pour les employés. Les estimations du secteur prévoyaient une hausse de 11,3 % des coûts des plans médicaux des employeurs en Asie-Pacifique en 2026, dont 16,9 % en Indonésie, 16,0 % en Malaisie et 14,8 % en Thaïlande[3]. La pharmacie représentait 24 % des dépenses de santé des employeurs en 2024, et les coûts pharmaceutiques devaient augmenter de 11 à 12 % jusqu'en 2026. Les médicaments spécialisés, notamment les thérapies GLP-1, ont ajouté une source distincte de pression budgétaire. La hausse des coûts par employé peut conduire à une refonte des plans, à un partage des coûts avec les employés et à une renégociation avec les prestataires plutôt qu'à une couverture plus large. Les grands employeurs multinationaux font également face au défi de gérer les coûts des avantages sociaux de manière cohérente d'un pays à l'autre.
Complexité de l'intégration des plateformes d'avantages sociaux avec les systèmes de ressources humaines, de paie et d'assurance
L'intégration reste une contrainte pratique à la modernisation des avantages sociaux. De nombreux employeurs exploitent des systèmes d'information sur les ressources humaines, des plateformes de paie et des portails d'assureurs distincts qui n'ont pas été conçus pour échanger des informations en temps réel. Cela peut entraîner des saisies de données répétées, des mises à jour d'éligibilité plus lentes et des rapports incohérents au sein d'une force de travail. Les petites et moyennes entreprises manquent souvent des capacités technologiques internes nécessaires pour configurer et gérer les connexions via des interfaces de programmation d'applications. Specialty Program Group a acquis HCM Unlocked en septembre 2026 pour ajouter des capacités de paie, de congés, de ressources humaines, d'administration des avantages sociaux et de conformité à ses services[4]. Cette complexité soutient la demande de courtiers et d'administrateurs tiers qui offrent une mise en œuvre gérée aux côtés de services consultatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'avantage :
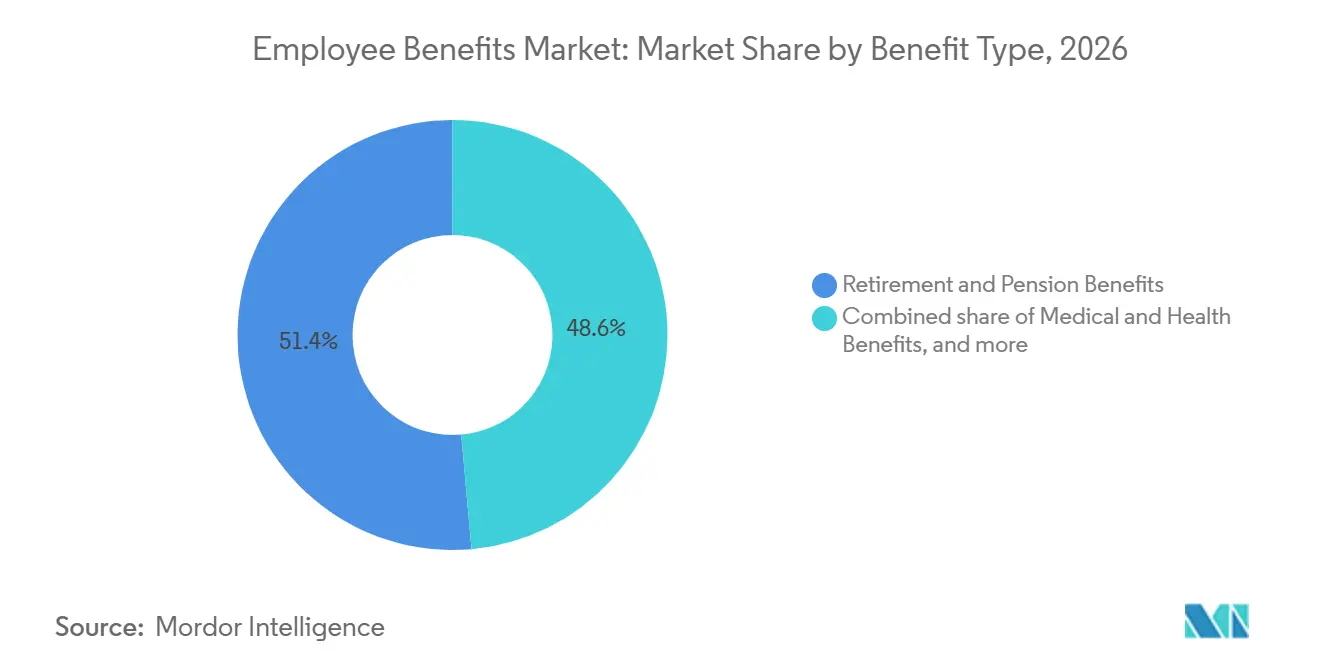
la retraite ancre l'échelle tandis que les avantages liés aux risques croissent plus rapidementLes avantages de retraite et de pension ont représenté 51,4 % de la part du marché des avantages sociaux en 2026. Leur position reflète les plans à cotisations définies en Amérique du Nord et en Europe du Nord, ainsi que les structures de superannuation obligatoires en Australie et en Nouvelle-Zélande. Les actifs de retraite de l'Organisation de coopération et de développement économiques ont augmenté de 10 % en 2024 pour atteindre 63,1 billions USD, soutenus par les marchés actions, les cotisations indexées sur les salaires et les mandats politiques. Le taux de cotisation patronale à la superannuation en Australie a atteint 11,5 % en 2024 et devait passer à 12 % en juillet 2025. Ces politiques contribuent à maintenir les plans de retraite au cœur du marché des avantages sociaux. Elles maintiennent également une demande à long terme pour l'administration des pensions, le soutien aux investissements et les services de conformité.
Les avantages liés à la vie, à l'invalidité et aux autres risques professionnels devraient croître à un CAGR de 7,5 % jusqu'en 2032. Le vieillissement des effectifs et une gestion actuarielle plus ciblée des demandes d'invalidité soutiennent cette croissance. Milliman a indiqué que les primes en vigueur combinées pour l'invalidité de longue durée, l'invalidité de courte durée et le congé familial et médical payé ont atteint 19,9 milliards USD en 2024. Le rapport a enregistré une croissance de 4,2 % pour l'invalidité de longue durée et de 5,2 % pour l'invalidité de courte durée parmi les mêmes entreprises. Les avantages médicaux et de santé restent le deuxième type d'avantage le plus important et font face à la pression de coûts la plus forte. Le passage des plans entièrement assurés vers des conceptions auto-assurées, des réseaux restreints et des programmes pharmaceutiques externalisés rend la capacité administrative plus importante que la simple agrégation de primes.
Par véhicule de financement :
les fiducies professionnelles maintiennent une large base tandis que les plans ASO se développentLes fonds de pension professionnels et les fiducies ont détenu 47,8 % de la taille du marché des avantages sociaux pour les véhicules de financement en 2026. Leur position est soutenue par le traitement réglementaire et par les structures fiduciaires qui séparent les actifs des avantages des bilans des entreprises. Les cotisations aux fonds de pension ont augmenté dans la plupart des juridictions de l'Organisation de coopération et de développement économiques en 2024. La croissance des salaires réels et une participation obligatoire plus large ont soutenu ces flux. Ces dispositifs continuent de fournir une base de financement stable pour le marché des avantages sociaux. Ils renforcent également le rôle des fiduciaires, des administrateurs et des prestataires d'investissement dans les programmes d'avantages à long terme.
Les plans auto-assurés/ASO devraient croître à un CAGR de 6,8 % jusqu'en 2032. Le Département du travail des États-Unis a recensé près de 50 700 plans auto-assurés couvrant près de 39 millions de participants en 2026, et les petits plans auto-assurés ont augmenté de plus de 13 fois depuis 2014. Les conceptions à financement limité étendent l'auto-assurance aux employeurs comptant entre 25 et 250 employés. Les contrats de groupe entièrement assurés servent encore de nombreux employeurs de moins de 100 employés et les employeurs sur des marchés où l'auto-assurance est limitée. Les courtiers doivent de plus en plus conseiller sur les structures entièrement assurées, à financement limité et ASO à mesure que leurs clients grandissent et modifient leurs exigences en matière de plans.
Par canal de distribution :
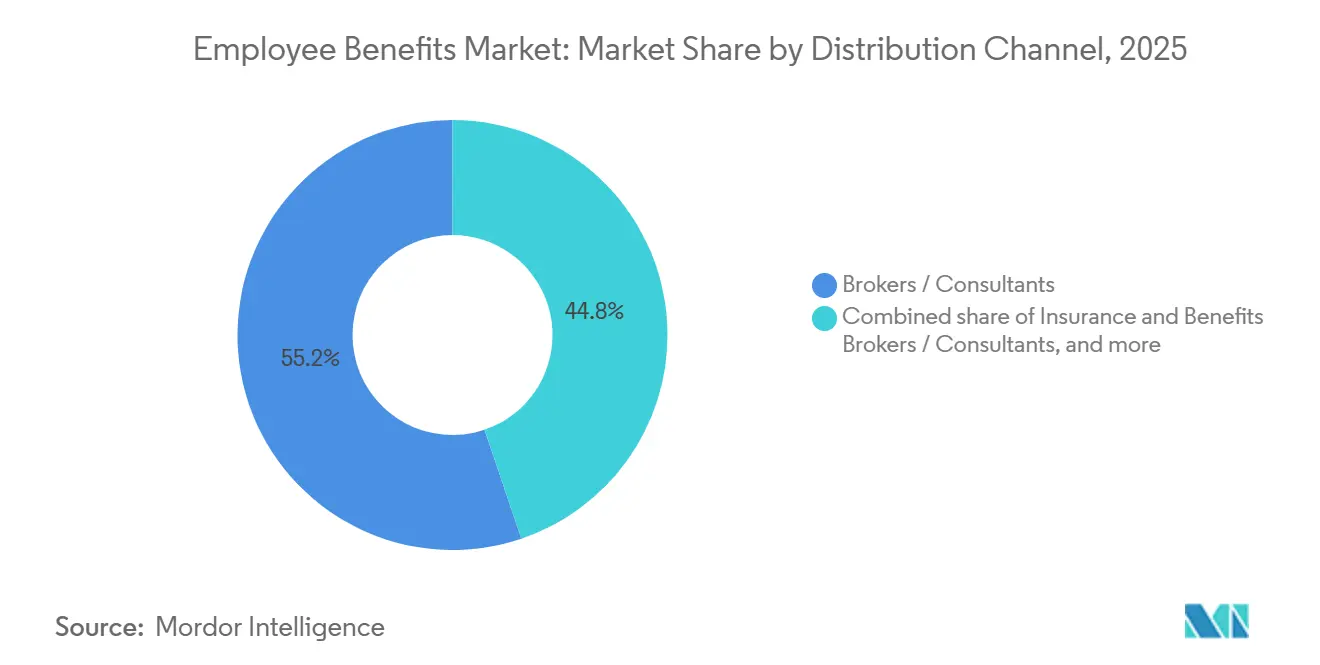
les courtiers maintiennent leur échelle tandis que les canaux numériques donnent le rythmeLes courtiers/consultants en assurance et avantages sociaux ont représenté 55,2 % de la part du marché des avantages sociaux dans la distribution en 2026. Leur rôle repose sur la connaissance réglementaire, la négociation avec les transporteurs et la conception de plans spécifiques aux employeurs. La rémunération des courtiers et agents provenant des ventes d'avantages de santé et de prévoyance a atteint 3,4 milliards USD en 2025, dont 2,5 milliards USD en commissions et 845 millions USD en honoraires. Les courtiers continuent d'être importants là où les employeurs ont besoin d'aide pour comparer des options de financement et de couverture complexes. Ils ajoutent également des capacités technologiques pour protéger les relations avec leurs clients. L'accord d'Alliant Insurance Services pour acquérir Nava Benefits en 2026 illustre cette stratégie combinant l'envergure consultative avec une plateforme d'avantages sociaux native à l'intelligence artificielle.
Les canaux numériques et issus des plateformes d'avantages devraient croître à un CAGR de 10,4 % jusqu'en 2032. Les employeurs adoptent l'inscription mobile, l'analyse en temps réel et l'aide à la décision guidée pour simplifier les choix des employés. Workday a lancé Workday Total Benefits en septembre 2026, intégrant les programmes de santé, de patrimoine et de bien-être dans une seule plateforme avec un agent en libre-service basé sur l'intelligence artificielle. La distribution intégrée via les flux de travail de paie et de gestion du capital humain peut également réduire les coûts d'inscription pour les petits employeurs. Les canaux liés, de bancassurance, d'affinité et intégrés ont une croissance plus lente, mais ils peuvent atteindre les employeurs via des systèmes opérationnels existants. Les exigences de divulgation aux États-Unis ajoutent une incitation à utiliser des plateformes qui enregistrent les décisions d'inscription et les informations sur les avantages de manière cohérente.
Par modèle d'administration :
les modèles dirigés par les assureurs maintiennent leur part tandis que les modèles TPA et ASO se développentLes modèles administrés par l'assureur ou le prestataire de retraite ont détenu 49,3 % de la part du marché des avantages sociaux dans l'administration en 2026. Cela reflète le lien historique entre la souscription et l'administration dans les plans entièrement assurés. Les employeurs qui se tournent vers l'auto-assurance recherchent souvent des informations plus détaillées sur les sinistres, une personnalisation des plans et une neutralité vis-à-vis des prestataires. Des recherches de Health Affairs ont révélé que les assureurs administraient près de quatre fois plus d'adhérents ASO que d'adhérents entièrement assurés en 2022. Les trois plus grands contractants ASO servaient plus de 70 millions d'adhérents.
Les modèles d'administrateur tiers/ASO devraient croître à un CAGR de 6,5 % jusqu'en 2032. Les employeurs utilisent ces modèles pour accéder aux informations sur les sinistres et exercer un plus grand contrôle sur les décisions relatives aux prestataires. Empower a acquis l'activité d'administration des retraites de Milliman en septembre 2026 pour étendre ses capacités d'administration des prestations à cotisations définies, à prestations définies, de santé et de prévoyance. L'administration interne gérée par l'employeur reste principalement réalisable pour les grands employeurs mondiaux disposant de ressources technologiques substantielles en ressources humaines. Le MyBenefits Hub de Microsoft a servi plus de 37 000 employés dans 13 pays et a traité plus d'un million de points d'information annuellement. Ce cas illustre l'échelle et l'investissement en plateforme nécessaires pour maintenir une administration interne mondiale.
Par taille d'organisation :
les grandes entreprises mènent tandis que les petites entreprises gagnent en accessibilitéLes grandes entreprises ont représenté 56,4 % de la part du marché des avantages sociaux en 2026. Leur taille soutient la négociation des primes, l'auto-assurance et les systèmes de ressources humaines dédiés à la gestion des plans. Les grands employeurs bénéficient de la mutualisation des risques, des remises des transporteurs et des contrats pluriannuels. Ces avantages soutiennent un choix de plans plus large et une administration plus personnalisée. Le marché des avantages sociaux conserve donc une large base de grandes entreprises même si la technologie devient plus facile d'accès. Les grands employeurs restent également une source importante de demande pour la coordination transfrontalière des avantages sociaux.
Les petites entreprises devraient croître à un CAGR de 6,3 % jusqu'en 2032. L'Urban Institute a constaté que les travailleurs des entreprises de moins de 50 employés avaient un accès moindre aux avantages de santé, de retraite, de vie, d'invalidité et financiers que les travailleurs des grandes entreprises. Cet écart représente un besoin non satisfait substantiel pour des plans plus simples et une administration à moindre coût. Les dispositions SECURE 2.0 avec une mise en œuvre progressive jusqu'en 2025 et 2026 ont amélioré l'accessibilité aux plans 401(k) grâce à des crédits d'impôt élargis. TriNet a accepté d'acquérir Cocoon en avril 2026 pour renforcer la gestion des congés pour les petites et moyennes entreprises. La conformité automatisée, l'accès connecté aux transporteurs et l'inscription guidée peuvent rendre l'adoption des avantages sociaux plus réalisable pour ces employeurs.
Par secteur d'activité des utilisateurs finaux :
le secteur manufacturier fournit la plus grande part tandis que la technologie mène la croissanceLe secteur manufacturier a détenu 19,7 % de la taille du marché des avantages sociaux par secteur d'activité des utilisateurs finaux en 2026. Sa large main-d'œuvre formelle, son exposition aux risques professionnels et ses dispositifs de retraite établis soutiennent cette position. En 2025, 95 % des employés du secteur manufacturier étaient éligibles à l'assurance maladie parrainée par l'employeur. La rémunération totale moyenne des employeurs s'élevait à 46,89 USD par heure au deuxième trimestre 2026, et les avantages représentaient 30 % des coûts de main-d'œuvre. Les employeurs du secteur manufacturier utilisent également le transport, la garde d'enfants et le soutien au logement pour améliorer la fidélisation. En 2026, 57 % des répondants du secteur manufacturier utilisaient une couverture entièrement assurée, contre 61 % en 2025, tandis que 29 % étaient auto-assurés.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 7,0 % jusqu'en 2032. La mobilité mondiale des talents et la concurrence pour les compétences spécialisées soutiennent la demande de couvertures portables et personnalisées. Ces employeurs sont d'importants utilisateurs d'outils d'inscription basés sur l'intelligence artificielle, de portefeuilles d'avantages et d'outils d'administration mondiale. Leurs besoins s'alignent sur la croissance rapide des avantages liés aux risques, de la distribution numérique et de l'administration TPA/ASO. Les services bancaires, financiers et d'assurance, les soins de santé et les sciences de la vie, ainsi que les services professionnels et aux entreprises représentent également une demande substantielle en raison de leurs structures d'emploi formelles et de leurs pratiques établies en matière d'avantages collectifs. Les programmes gouvernementaux et du secteur public fournissent un volume stable grâce aux obligations de prestations définies et aux mandats de couverture santé statutaire dans de nombreux pays.
Analyse géographique
Marché des avantages sociaux en Amérique du Nord
L'Amérique du Nord a représenté 61,2 % de la part du marché des avantages sociaux en 2026. Le système parrainé par les employeurs aux États-Unis reste un canal majeur pour l'assurance maladie et l'épargne-retraite parmi les adultes en âge de travailler. Les abonnements aux outils d'intelligence artificielle parrainés par les employeurs ont doublé, passant de 16 % en 2025 à 33 % en 2026, selon la Society for Human Resource Management. Les employeurs prévoyaient une tendance médiane des coûts de 9 % en 2026, même après des modifications de la conception des plans, tandis que les coûts pharmaceutiques devaient augmenter de 11 à 12 %. Le Canada ajoute une demande pour des avantages collectifs supplémentaires de vie et d'invalidité. Le Mexique augmente son taux de cotisation obligatoire sur compte individuel et devrait atteindre 15 % du salaire d'ici 2030.
Marché des avantages sociaux en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2032. L'expansion de l'emploi formel, l'investissement des employeurs dans la couverture collective et la réforme des retraites soutiennent le marché régional des avantages sociaux. Les coûts des plans médicaux en Asie-Pacifique devaient augmenter de 11,3 % en 2026, avec l'Indonésie à 16,9 %, la Malaisie à 16,0 % et la Thaïlande à 14,8 %. Dans la région Asie-Pacifique, 51 % des employeurs cherchaient une meilleure valeur auprès des prestataires pour les avantages de santé, et 61 % prévoyaient de réaffecter leurs dépenses sur 3 ans. La Chine, l'Inde, la Corée du Sud et l'Asie du Sud-Est constituent la principale zone de croissance. Les dépenses discrétionnaires non statutaires en avantages sociaux au Japon ont augmenté de 4,8 % en 2025 pour atteindre 17,419 millions JPY (0,1 million USD) par entreprise, marquant une troisième année consécutive de croissance supérieure à 4 % après la contraction de 2021.
Marché des avantages sociaux en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe occupe une position significative sur le marché des avantages sociaux car l'assurance sociale statutaire fonctionne aux côtés des plans de santé, de vie, d'invalidité et de retraite financés par les employeurs. Les entreprises françaises ont renforcé les droits à la retraite en 2026 grâce à un recours accru aux plans de retraite supplémentaires obligatoires. L'Allemagne a mis en œuvre sa loi sur la transparence salariale en juin 2026, créant des exigences de divulgation des critères de rémunération et d'avantages pour des rôles comparables. Les Pays-Bas ont obtenu un score de 85,4 et le Danemark un score de 82,3 dans l'Indice mondial des retraites 2025, reflétant des systèmes de retraite matures. L'Amérique du Sud, menée par le Brésil et l'Argentine, fait face à des conditions d'inflation et macroéconomiques qui compliquent la planification pluriannuelle des avantages sociaux. Le Moyen-Orient et l'Afrique sont encore en développement, tandis que les réformes des retraites en Arabie saoudite et en Afrique du Sud soutiennent la couverture formelle des avantages sociaux.
Paysage concurrentiel
Le marché des avantages sociaux est fragmenté. Aon, WTW, Mercer et Arthur J. Gallagher occupent des positions importantes dans le conseil et le courtage. ADP, Workday et Fidelity Investments sont des prestataires majeurs d'administration des ressources humaines et des retraites pour les grandes entreprises. Les entreprises établies acquièrent des capacités numériques pour fidéliser les clients qui recherchent une administration plus intégrée. Empower a finalisé l'acquisition de l'activité d'administration des retraites de Milliman en septembre 2026. Principal Financial Group a finalisé l'acquisition de Beam Benefits en septembre 2026, ajoutant des capacités d'avantages sociaux numériques pour les petites et moyennes entreprises au service de plus de 25 000 petites entreprises.
Les prestataires numériques, notamment Nayya, bswift, Businessolver et Benifex, se concurrencent via l'inscription guidée, la personnalisation et les informations liées aux sinistres. Nayya a acquis Northstar en septembre 2025 et a introduit une solution d'avantages de santé et de patrimoine basée sur l'intelligence artificielle. Cela reflète une tendance plus large à combiner la navigation en matière de santé avec le soutien au bien-être financier. Des opportunités de marché inexploitées subsistent dans l'infrastructure des avantages sociaux pour les petites et moyennes entreprises, l'administration locale dans les marchés émergents et des outils de décision pour les employés plus connectés. Generali Group a annoncé un partenariat avec Swiss Life Global Solutions en 2026 pour créer un réseau mondial combiné d'avantages sociaux pour les employeurs multinationaux. Ce partenariat montre comment les assureurs adaptent leurs modèles de distribution multi-pays pour les mandats mondiaux.
Les stratégies concurrentielles sur le marché des avantages sociaux combinent de plus en plus les services consultatifs, l'administration et la technologie orientée vers les employés. Le lancement de Workday Total Benefits en septembre 2026 a placé les fonctions de santé, de patrimoine et de bien-être dans un seul tableau de bord pour les employeurs. HUB International a élargi sa pratique des avantages mondiaux en mai 2026 et a introduit sa plateforme GlobalView pour la gestion centralisée des données, des rapports et de la gouvernance des avantages mondiaux. Ces initiatives montrent que les prestataires se concurrencent sur la capacité à coordonner les programmes entre les employeurs, les pays et les catégories d'avantages.
Leaders du secteur des avantages sociaux
-
Mercer LLC
-
Aon plc
-
WTW
-
Alight Solutions
-
Arthur J. Gallagher & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des avantages sociaux Entreprises couvertes dans ce rapport
- ADP
- Alight Solutions
- Aon plc
- Arthur J. Gallagher & Co.
- Benifex
- Benefitfocus
- Benepass
- bswift
- Businessolver
- Darwinbox
- Edenred SE
- Employment Hero
- Fidelity Investments
- Mercer
- Nayya
- PlanSource
- Sodexo S.A.
- Workday
- WTW
- Paychex
Développements industriels récents dans Marché des avantages sociaux
- Septembre 2026 : Workday a lancé Workday Total Benefits, une plateforme native à l'intelligence artificielle unifiant la santé, le patrimoine et le bien-être dans un seul tableau de bord pour les employeurs avec des analyses en temps réel et un agent en libre-service basé sur l'intelligence artificielle, positionnant Workday comme un concurrent d'administration des avantages sociaux à pile complète couvrant les ressources humaines, la paie et les écosystèmes de transporteurs.
- Septembre 2026 : Empower a finalisé l'acquisition de l'activité d'administration des retraites de Milliman, annoncée en juin 2026, élargissant ses capacités d'administration des prestations à cotisations définies, à prestations définies, de santé et de prévoyance, renforçant sa position comme l'un des plus grands opérateurs de plateformes de retraite intégrées en Amérique du Nord.
- Septembre 2026 : Vitality et HealthEquity ont annoncé un partenariat stratégique intégrant des programmes d'incitation à la santé comportementale avec des comptes de dépenses de santé dirigés par les consommateurs (HSA), reliant les données sur les comportements de santé au financement des soins de santé pour près de 18 millions de titulaires de comptes HealthEquity.
- Septembre 2026 : Principal Financial Group a finalisé l'acquisition de Beam Benefits (effective au 1er septembre 2026), ajoutant des capacités d'avantages sociaux numériques pour les petites et moyennes entreprises couvrant plus de 25 000 petites entreprises au portefeuille de protection et de retraite de Principal.
Portée du rapport mondial sur le marché des avantages sociaux
Aperçu de la segmentation
| Avantages médicaux et de santé |
| Avantages de retraite et de pension |
| Avantages liés à la vie, à l'invalidité et aux autres risques professionnels |
| Contrats de groupe entièrement assurés |
| Plans auto-assurés / ASO |
| Fonds de pension professionnel ou fiducie |
| Courtiers / consultants en assurance et avantages sociaux |
| Direct à l'employeur |
| Lié / bancassurance / affinité et intégré |
| Numérique / issu des plateformes d'avantages sociaux |
| Administré par l'assureur ou le prestataire de retraite |
| Administrateur tiers / ASO |
| Administré par l'employeur ou le commanditaire (en interne) |
| Grandes entreprises |
| Entreprises de taille intermédiaire |
| Petites entreprises |
| Services bancaires, financiers et d'assurance |
| Technologies de l'information et télécommunications |
| Soins de santé et sciences de la vie |
| Secteur manufacturier |
| Commerce de détail et biens de consommation |
| Services professionnels et aux entreprises |
| Éducation |
| Gouvernement et secteur public |
| Énergie, services publics et ressources naturelles |
| Transport, logistique et voyage |
| Construction et immobilier |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'avantage | Avantages médicaux et de santé | |
| Avantages de retraite et de pension | ||
| Avantages liés à la vie, à l'invalidité et aux autres risques professionnels | ||
| Par véhicule de financement | Contrats de groupe entièrement assurés | |
| Plans auto-assurés / ASO | ||
| Fonds de pension professionnel ou fiducie | ||
| Par canal de distribution | Courtiers / consultants en assurance et avantages sociaux | |
| Direct à l'employeur | ||
| Lié / bancassurance / affinité et intégré | ||
| Numérique / issu des plateformes d'avantages sociaux | ||
| Par modèle d'administration | Administré par l'assureur ou le prestataire de retraite | |
| Administrateur tiers / ASO | ||
| Administré par l'employeur ou le commanditaire (en interne) | ||
| Par taille d'organisation | Grandes entreprises | |
| Entreprises de taille intermédiaire | ||
| Petites entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Services bancaires, financiers et d'assurance | |
| Technologies de l'information et télécommunications | ||
| Soins de santé et sciences de la vie | ||
| Secteur manufacturier | ||
| Commerce de détail et biens de consommation | ||
| Services professionnels et aux entreprises | ||
| Éducation | ||
| Gouvernement et secteur public | ||
| Énergie, services publics et ressources naturelles | ||
| Transport, logistique et voyage | ||
| Construction et immobilier | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des avantages sociaux d'ici 2032 ?
Le marché des avantages sociaux devrait atteindre 5,2 billions USD d'ici 2032, en hausse par rapport à 4,0 billions USD en 2027, à un CAGR de 5,4 %.
Quelle catégorie d'avantages détient la plus grande part ?
Les avantages de retraite et de pension ont détenu 51,4 % de la part du marché des avantages sociaux en 2026.
Quel canal de distribution connaît la croissance la plus rapide ?
Les canaux numériques et issus des plateformes d'avantages devraient croître à un CAGR de 10,4 % jusqu'en 2032.
Pourquoi les employeurs se tournent-ils vers les plans auto-assurés ?
Les employeurs recherchent un meilleur contrôle des coûts, une flexibilité dans la conception des plans et un accès aux données sur les sinistres, soutenant un CAGR de 6,8 % pour les plans auto-assurés/ASO.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2032, soutenue par la croissance de l'emploi formel et une couverture des avantages sociaux plus approfondie.
Comment les petits employeurs influencent-ils l'adoption des avantages sociaux ?
Les petites entreprises devraient croître à un CAGR de 6,3 % à mesure que les plateformes connectées et le soutien réglementaire rendent les plans plus accessibles.