
従業員福利厚生市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4 兆米ドル |
| 市場規模 (2032) | 5.20 兆米ドル |
| 成長率 (2027 - 2032) | 5.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる従業員福利厚生市場分析
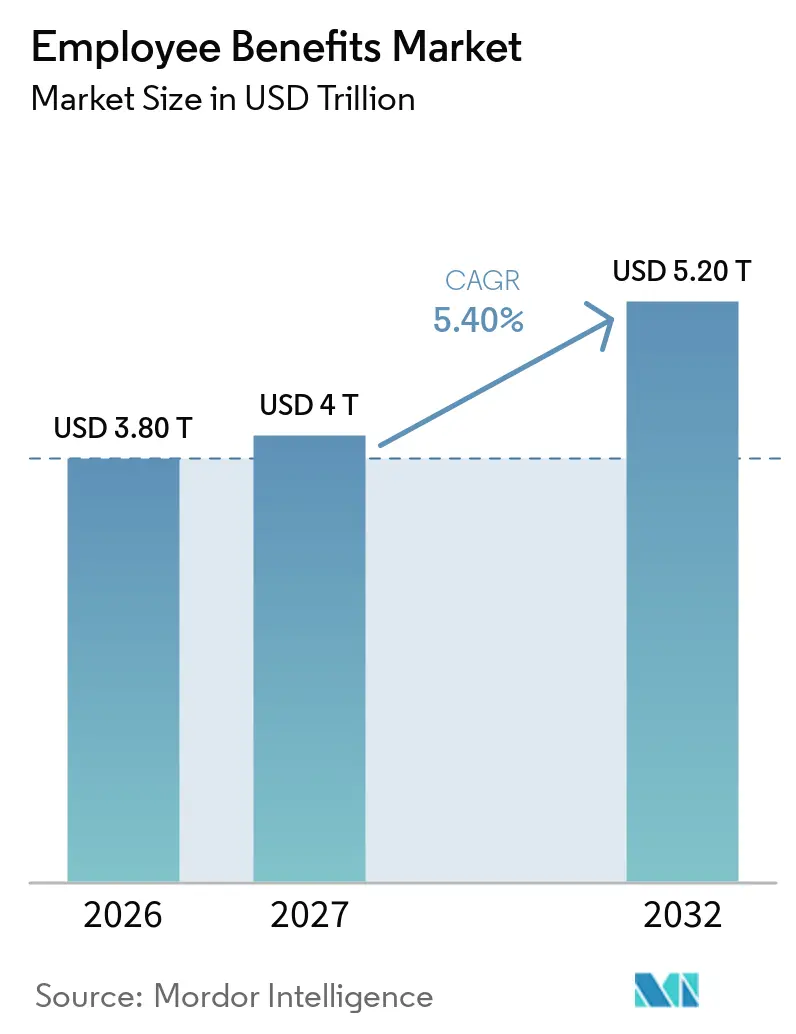
従業員福利厚生市場規模は2026年に3.80 トリリオン 米ドルと評価され、2027年の4.0 トリリオン 米ドルから2032年には5.20 トリリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.40%です。
従業員福利厚生市場は、雇用主が福利厚生プログラムを人材定着、労働力の健康、および業務生産性の一部として位置づけるにつれて拡大しています。デジタル管理プラットフォームが分断されたプロセスに取って代わり、雇用主が加入情報や請求情報へより容易にアクセスできるようになっています。医療費の上昇圧力も、雇用主がプランを再設計し、ベンダーを比較し、異なる資金調達構造を採用する動機となっています。競争は保険料の配置を超え、プランのカスタマイズと従業員の意思決定支援へと移行しています。これらの力は、助言と実務的な管理を組み合わせることができる保険会社、ブローカー、管理者、およびテクノロジープロバイダーに機会をもたらしています。
レポートの主要ポイント
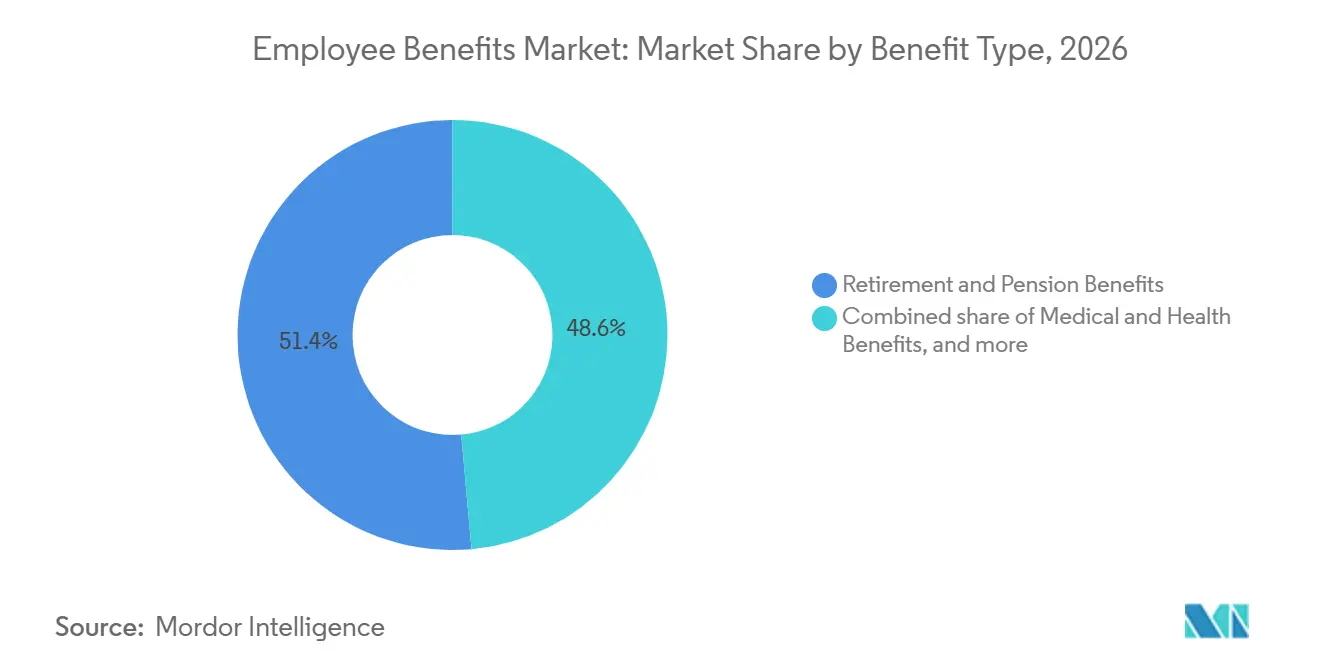
- 給付タイプ別では、退職・年金給付が2025年の従業員福利厚生市場シアの51.4%を占め、生命・障害・その他の職業リスク給付は2031年までに7.5%のCAGRで成長すると予測されています。
- 資金調達手段別では、職域年金基金および信託が2025年の従業員福利厚生市場シェアの47.8%を占め、自己保険/ASO(管理サービスのみ)プランは2031年までに6.8%のCAGRで成長すると予測されています。
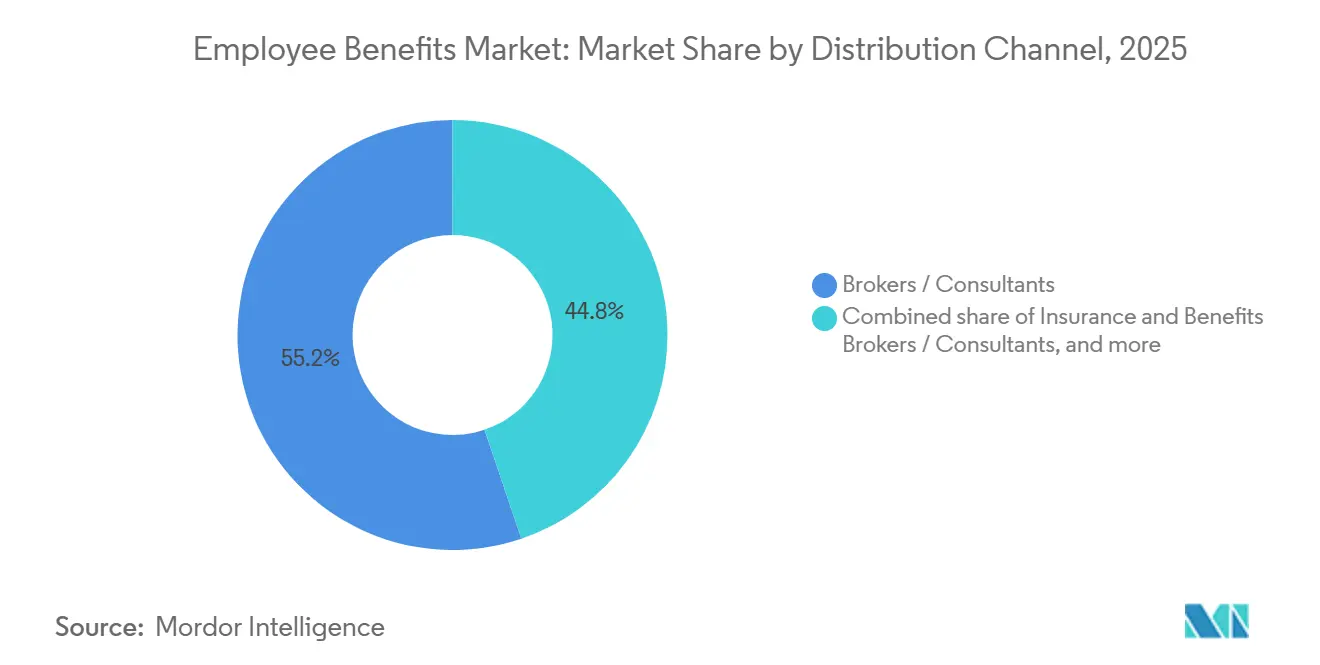
- 流通チャネル別では、保険・福利厚生ブローカー/コンサルタントが2025年の従業員福利厚生市場シェアの55.2%を占め、デジタルおよび福利厚生プラットフォーム経由チャネルは2031年までに10.4%のCAGRで成長すると予測されています。
- 管理モデル別では、保険会社または年金プロバイダー管理モデルが2025年の従業員福利厚生市場シェアの49.3%を占め、サードパーティ管理者/ASOモデルは2031年までに6.5%のCAGRで成長すると予測されています。
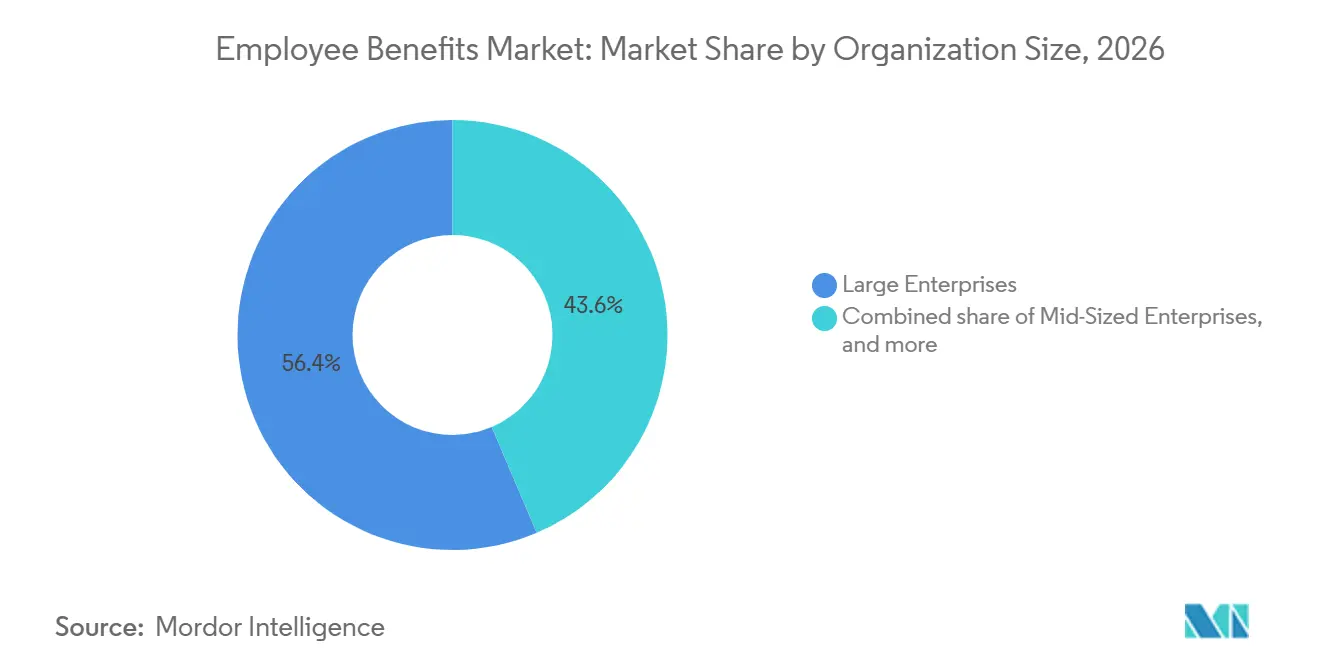
- 組織規模別では、大企業が2025年の従業員福利厚生市場シェアの56.4%を占め、小規模企業は2031年までに6.3%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、製造業が2025年の従業員福利厚生市場シェアの19.7%を占め、情報技術・通信は2031年までに7.0%のCAGRで成長すると予測されています。
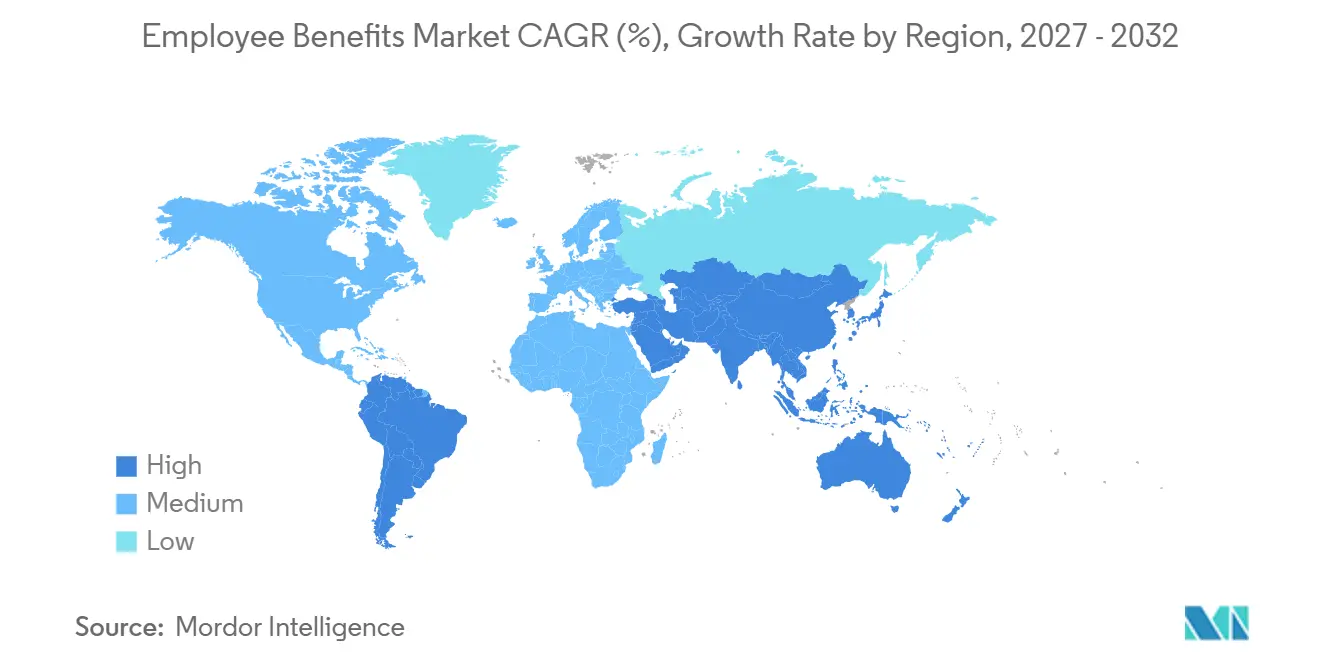
- 地域別では、北米が2025年の従業員福利厚生市場シェアの61.2%を占め、アジア太平洋地域は2031年までに7.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 人材獲得・定着のための福利厚生利用の増加 | +0.8% | グローバル、 特に北米、西欧、アジア太平洋のテクノロジーハブに集中 | 短期 (2年以内) |
| 雇用主の医療・福利厚生コストの上昇が最適化需要を促進 | +0.6% | 北米および欧州、 ならびに医療インフレが高いアジア太平洋市場 | 短期 (2年以内) |
| 福利厚生管理・加入手続きのデジタル化 | +0.9% | グローバル、 北米、インド、東南アジアが主導 | 中期 (2〜4年) |
| パーソナライズされた柔軟なプログラムへの需要の増大 | +0.7% | 北米、西欧、 およびアジア太平洋の主要市場 | 中 (2〜4年) |
| 健康、メンタルヘルス、財務的ウェルビーイングへの雇用主の関心の高まり | +0.6% | グローバル、 欧州の規制支援とアジア太平洋での重要性の高まりを伴う | 中期 (2〜4年) |
| 多国籍企業におけるグローバルプログラムの拡大 | +0.4% | 北米・欧州および欧州・アジア太平洋回廊 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
人材獲得・定着ツールとしての従業員福利厚生利用の増加
福利厚生は、雇用主が労働者を獲得・定着させるための競争において、より可視化された要素となっています。米国人材管理学会は、2026年に米国の雇用主の46%が有給育児休暇を提供したと報告しており、2025年の39%から増加しています[1]。同様のパターンはアジア太平洋地域でも見られ、雇用主の61%が今後3年間でより大きな価値を得るために福利厚生支出を再配分する計画を立てていました。雇用主は、法定プログラムが従業員の期待を満たさない場合に、法定外のサポートを拡充しています。育児、交通、住宅支援は、継続的な採用ニーズを抱える製造業の労働力においてより重要性を増しています。これにより、従業員福利厚生市場の対象範囲が健康保険や退職プランを超えて広がっています。
福利厚生最適化需要を促進する雇用主の医療・福利厚生コストの上昇
福利厚生コストの上昇により、プラン設計とベンダー管理が雇用主にとってより重要になっています。ビジネスグループ・オン・ヘルスは、2026年の雇用主の医療費トレンドの中央値が9%であり、雇用主がプラン設計を変更した場合には7.6%に低下したと報告しています。実際のコストは2年連続で予測を上回り、被保険および自己資金調達の両方の取り決めを評価する圧力が高まっています。同調査では、多国籍企業の雇用主の67%が、米国の医療費コスト圧力が世界中で提供される福利厚生に影響を与えたと回答しています[2]。これにより、国内のコスト管理がグローバル雇用主の国境を越えた福利厚生計画と結びついています。従業員福利厚生市場は、より情報に基づいたプラン決定を支援するコストベンチマーキング、資金調達分析、および管理ツールへの需要から恩恵を受けています。
従業員福利厚生管理・加入手続きのデジタル化
デジタル管理は、雇用主がより明確な情報と従業員の容易なアクセスを求める中で、従業員福利厚生市場の中核的な要件となっています。Mercerの調査では、雇用主の89%が福利厚生を一元化しているか、1年以内に一元化する計画があり、50%が福利厚生テクノロジーに人工知能を活用していることが明らかになりました。同調査では、米国の雇用主の24%が福利厚生コミュニケーションに人工知能を活用しており、そのうち17%が人工知能を活用した質疑応答ツールを使用していることも判明しました。デジタルシステムは、人事ワークフロー、保険会社情報、与計算、加入手続き、およびレポートを1つの運用環境に接続することができます。雇用主はこれらのシステムを活用して、ブローカーの助言的役割を維持しながら管理上の摩擦を軽減することができます。欧州の一般データ保護規則や米国の州レベルの規則を含むプライバシー規制も、プラットフォームが加入手続きワークフローにより強固な管理機能を組み込むことを促しています。
パーソナライズされた柔軟な福利厚生プログラムへの需要の増大
従業員のニーズは年齢、家族状況、収入、勤務地、キャリアステージによって異なるため、画一的なプランは多くの労働力に適さなくなっています。Businessolverの調査では、従業員の85%が福利厚生リテラシーの課題に直面している一方、79%が最終的な決定に自信を持っていることが明らかになりました。このギャップは、ガイド付き加入手続き、推奨ツール、および年間を通じたコミュニケーションの活用を支持しています。フランスでは、企業の50%が人材競争を福利厚生戦略の主要な推進要因として挙げ、60%以上が3年間でさらなるコスト上昇を予想しています。日本の調査でも、退職積立と健康支援への従業員の関心の高まりが確認されています。柔軟な手当、ライフスタイルアカウント、モジュール式の健康オプション、およびポータブルプログラムが、福利厚生プログラム設計においてより中心的な役割を担うようになっています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 医療インフレと医療給付コストの上昇 | -0.7% | グローバル、 アジア太平洋と北米で最も深刻 | 短期 (2年以内) |
| 人事、給与計算、保険システムとのプラットフォーム統合の複雑さ | -0.5% | グローバル、 特に分断された中堅市場および中小規模の雇用主セグメント | 中期 (2〜4年) |
| 国境を越えた管理における規制・データプライバシーの複雑さ | -0.3% | 欧州および アジア太平洋、中東、アフリカにまたがる多国籍回廊 | 長期 (4年以上) |
| ウェルビーイングおよび付随的給付の財務的リターンの実証困難 | -0.3% | グローバル、 成熟したコア給付プログラムに集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
医療インフレと医療給付コストの上昇
医療費インフレは、雇用主と従業員の双方にとって幅広い福利厚生パッケージの手頃さを制限しています。業界の推計では、2026年のアジア太平洋地域の雇用主の医療プランコストが11.3%上昇すると予測されており、インドネシアが16.9%、マレーシアが16.0%、タイが14.8%となっています[3]。薬局は2024年の雇用主の医療費支出の24%を占め、薬局コストは2026年にかけて11〜12%上昇すると予想されていました。GLP-1療法を含む特殊医薬品は、予算圧力の別の要因となっています。従業員1人当たりのコスト上昇は、より広範な補償ではなく、プランの再設計、従業員のコスト負担、およびベンダーの再交渉につながる可能性があります。大規模な多国籍企業は、国をまたいで福利厚生コストを一貫して管理するという課題にも直面しています。
人事、給与計算、保険システムとの福利厚生プラットフォーム統合の複雑さ
統合は福利厚生の近代化における実際的な制約として残っています。多くの雇用主は、リアルタイムで情報を交換するように設計されていない、別々の人事情報システム、給与計算プラットフォーム、および保険会社ポータルを運用しています。これにより、データの重複入力、資格更新の遅延、および労働力全体での一貫性のないレポートが生じる可能性があります。中小規模の雇用主は、アプリケーションプログラミングインターフェース接続を設定・管理するために必要な内部技術能力を欠いていることが多いです。スペシャルティ・プログラム・グループは2026年9月にHCM アンロックドを買収し、給与計算、休暇、人事、福利厚生管理、およびコンプライアンス機能をサービスに追加しました[4]。この複雑さは、助言サービスとともに管理された実装を提供するブローカーおよびサードパーティ管理者への需要を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
給付タイプ別:
退職給付が規模を支え、リスク給付がより速く成長退職・年金給付は2026年の従業員福利厚生市場シェアの51.4%を占めました。その地位は、北米および北欧の確定拠出型プランと、オーストラリアおよびニュージーランドの強制的な退職積立制度によって支えられています。経済協力開発機構の退職資産は2024年に10%増加し、63.1 トリリオン 米ドルに達しました。これは株式市場、賃金連動型拠出、および政策義務によって支えられています。オーストラリアの雇用主の退職積立拠出率は2024年に11.5%に達し、2025年7月には12%に引き上げられる予定でした。これらの政策は退職プランを従業員福利厚生市場の中心に維持するのに役立っています。また、年金管理、投資支援、およびコンプライアンスサービスへの長期的な需要も維持しています。
生命・障害・その他の職業リスク給付は2032年までに7.5%のCAGRで成長すると予測されています。高齢化する労働力と障害請求のより集中した保険数理管理がこの成長を支えています。ミリマンは、2024年の長期障害、短期障害、および有給家族・医療休暇の有効保険料の合計が199億 米ドルに達したと報告しました。同レポートでは、同一企業間で長期障害が4.2%、短期障害が5.2%成長したことが記録されています。医療・健康給付は2番目に大きな給付タイプであり、最も強いコスト圧力に直面しています。完全被保険プランから自己保険設計、狭小ネットワーク、および薬局カーブアウトへの移行により、単純な保険料集約よりも管理能力がより重要になっています。
資金調達手段別:
職域信託が大きな基盤を維持しながらASOプランが拡大職域年金基金および信託は2026年の資金調達手段における従業員福利厚生市場規模の47.8%を占めました。その地位は、規制上の取り扱いと、給付資産を企業のバランスシートから分離する信託構造によって支えられています。年金基金への拠出は2024年に経済協力開発機構のほとんどの管轄区域で増加しました。実質賃金の上昇と強制参加の拡大がこれらの資金流入を支えました。これらの取り決めは従業員福利厚生市場に安定した資金調達基盤を提供し続けています。また、長期の福利厚生プログラムにおける受託者、管理者、および投資プロバイダーの役割も強化しています。
自己保険/ASOプランは2032年までに6.8%のCAGRで成長すると予測されています。米国労働省は2026年に約50,700の自己保険プランが約3,900万人の加入者をカバーしていると集計しており、小規模な自己保険プランは2014年以降13倍以上増加しています。レベルファンド設計は、25〜250名の従業員を持つ雇用主への自己資金調達を拡大しています。完全被保険団体契約は、100名未満の従業員を持つ多くの雇用主や、自己保険が制限されている市場の雇用主に引き続き対応しています。ブローカーは、クライアントが成長してプラン要件を変更するにつれて、完全被保険、レベルファンド、およびASO構造にわたって助言する必要性が高まっています。
流通チャネル別:
ブローカーが規模を維持しながらデジタルチャネルがペースを設定保険・福利厚生ブローカー/コンサルタントは2026年の流通における従業員福利厚生市場シェアの55.2%を占めました。その役割は、規制知識、保険会社との交渉、および雇用主固有のプラン設計に基づいています。健康・福祉給付販売からのブローカーおよびエージェントの報酬は2025年に34億 米ドルに達し、手数料が25億 米ドル、フィーが8億4,500万 米ドルでした。ブローカーは、雇用主が複雑な資金調達と補償オプションの比較に支援を必要とする場合に引き続き重要です。また、クライアント関係を保護するためにテクノロジー機能も追加しています。アリアント・インシュアランス・サービシズが2026年にナバ・ベネフィッツを買収する合意は、助言規模と人工知能ネイティブの福利厚生プラットフォームを組み合わせるこの戦略を示しています。
デジタルおよび福利厚生プラットフォーム経由チャネルは2032年までに10.4%のCAGRで成長すると予測されています。雇用主は、従業員の選択を簡素化するためにモバイル加入手続き、リアルタイム分析、およびガイド付き意思決定支援を採用しています。Workdayは2026年9月にWorkday トータル・ベネフィッツを立ち上げ、健康、資産、およびウェルビーイングプログラムを人工知能セルフサービスエージェントを備えた1つのプラットフォームに統合しました。給与計算および人的資本管理ワークフローを通じた組み込み型流通は、小規模雇用主の加入コストを削減する可能性もあります。専属、バンカシュアランス、アフィニティ、および組み込みチャネルは成長が遅いですが、既存の運用システムを通じて雇用主にリーチすることができます。米国の開示要件は、加入決定と福利厚生情報を一貫して記録するプラットフォームを使用するインセンティブを追加しています。
管理モデル別:
保険会社主導モデルがシェアを維持しながらTPAおよびASOモデルが拡大保険会社または年金プロバイダー管理モデルは2026年の管理における従業員福利厚生市場シェアの49.3%を占めました。これは完全被保険プランにおける引受と管理の歴史的な結びつきを反映しています。自己保険に移行する雇用主は、より詳細な請求情報、プランのカスタマイズ、およびベンダーの中立性を求めることが多いです。ヘルス・アフェアーズの調査では、保険会社が2022年に完全被保険加入者の約4倍のASO加入者を管理していたことが明らかになりました。上位3社のASO契約者は7,000万人以上の加入者にサービスを提供していました。
サードパーティ管理者/ASOモデルは2032年までに6.5%のCAGRで成長すると予測されています。雇用主はこれらのモデルを使用して、請求情報へのアクセスとベンダー決定に対するより大きな管理を得ています。エンパワーは2026年9月にミリマンの退職管理事業を買収し、確定給付、確定拠出、および健康・福祉管理能力を拡大しました。雇用主または後援者が運営するインハウス管理は、主に実質的な人事テクノロジーリソースを持つ大規模なグローバル雇用主にとって実現可能なままです。マイクロソフトのマイベネフィッツハブは13カ国の37,000人以上の従業員にサービスを提供し、年間100万件以上の情報ポイントを処理しました。このケースは、グローバルなインハウス管理を維持するために必要な規模とプラットフォーム投資を示しています。
組織規模別:
大企業がリードしながら小規模企業がアクセスを拡大大企業は2026年の従業員福利厚生市場シェアの56.4%を占めました。その規模は、プラン管理のための保険料交渉、自己保険、および専用の人事システムを支えています。大規模な雇用主はリスクのプーリング、保険会社の割引、および複数年契約から恩恵を受けています。これらの優位性は、より広いプラン選択とよりカスタマイズされた管理を支えています。従業員福利厚生市場は、テクノロジーへのアクセスが容易になっても、大企業基盤を維持しています。大規模な雇用主は、国境を越えた福利厚生調整の需要の重要な源泉でもあります。
小規模企業は2032年までに6.3%のCAGRで成長すると予測されています。アーバン・インスティテュートは、50名未満の企業の労働者は大規模企業の労働者よりも健康、退職、生命、障害、および財務給付へのアクセスが低いことを明らかにしました。このギャップは、よりシンプルなプランと低コストの管理に対する相当な未充足ニーズを示しています。2025年および2026年にかけて段階的に実施されるSECURE 2.0の条項は、拡大された税額控除を通じて401(k)のアクセシビリティを向上させました。トライネットは2026年4月にコクーンを買収することに合意し、中小企業の休暇管理を強化しました。自動化されたコンプライアンス、接続された保険会社へのアクセス、およびガイド付き加入手続きにより、これらの雇用主にとって福利厚生の採用がより実現可能になります。
エンドユーザー産業別:
製造業が最大シェアを提供しながらテクノロジーが成長をリード製造業は2026年のエンドユーザー産業別従業員福利厚生市場規模の19.7%を占めました。大規模な正規労働力、職業リスクへの露出、および確立された退職取り決めがこの地位を支えています。2025年には、製造業従業員の95%が雇用主提供の健康保険の対象となっていました。雇用主の総報酬は2026年第2四半期に1時間当たり平均46.89 米ドルであり、福利厚生は労働コストの30%を占めていました。製造業の雇用主は、定着率を向上させるために交通、育児、および住宅支援も活用しています。2026年には、製造業の回答者の57%が完全被保険の補償を使用しており、2025年の61%から低下した一方、29%が自己保険でした。
情報技術・通信は2032年までに7.0%のCAGRで成長すると予測されています。グローバルな人材の流動性と専門スキルをめぐる競争が、ポータブルでパーソナライズされた補償への需要を支えています。これらの雇用主は、人工知能対応の加入手続き、福利厚生ウォレット、およびグローバル管理ツールの重要なユーザーです。彼らのニーズは、リスク給付、デジタル流通、およびTPA/ASO管理の急速な成長と一致しています。銀行・金融サービス・保険、医療・ライフサイエンス、および専門・ビジネスサービスも、正規雇用構造と確立された団体給付慣行を持つため、相当な需要を示しています。政府・公共部門プログラムは、多くの国で確定給付義務と法定健康保険義務を通じて安定した量を提供しています。
地域分析
北米の従業員福利厚生市場
北米は2026年の従業員福利厚生市場シェアの61.2%を占めました。米国の雇用主提供制度は、労働年齢の成人の健康保険と退職貯蓄の主要なチャネルであり続けています。米国人材管理学会によると、雇用主提供の人工知能ツールのサブスクリプションは2025年の16%から2026年には33%に倍増しました。雇用主はプラン設計の変更後でも2026年の中央値コストトレンドを9%と予測しており、薬局コストは11〜12%上昇すると予想されていました。カナダは補足的な団体生命・障害給付への需要を追加しています。メキシコは強制的な個人口座拠出率を引き上げており、2030年までに給与の15%に達する予定です。
アジア太平洋地域の従業員福利厚生市場
アジア太平洋地域は2032年までに7.9%のCAGRで成長すると予測されています。正規雇用の拡大、団体補償への雇用主投資、および年金改革が地域の従業員福利厚生市場を支えています。アジア太平洋地域の医療プランコストは2026年に11.3%増加すると予測されており、インドネシアが16.9%、マレーシアが16.0%、タイが14.8%でした。アジア太平洋地域では、雇用主の51%が医療給付のベンダー価値の向上を求め、61%が3年間で支出を再配分する計画を立てていました。中国、インド、韓国、および東南アジアが主要な成長エリアを形成しています。日本の裁量的な法定外福利厚生支出は2025年に4.8%増加し、1社当たり17,419,000円(0.1 ミリオン 米ドル)となり、2021年の縮小後に4%を超える成長が3年連続で続きました。
欧州・中東・アフリカおよび南米の従業員福利厚生市場
欧州は、法定社会保険が雇用主資金による健康、生命、障害、および退職プランと並行して機能しているため、従業員福利厚生市場において重要な地位を占めています。ランス企業は2026年に強制的な補足退職プランの活用を拡大することで退職権利を強化しました。ドイツは2026年6月に賃金透明性法を施行し、同等の役割に対する賃金・福利厚生基準の開示要件を設けました。オランダは2025年のグローバル年金指数で85.4点、デンマークは82.3点を獲得し、成熟した年金制度を反映しています。ブラジルとアルゼンチンが主導する南米は、複数年の福利厚生計画を複雑にするインフレとマクロ経済状況に直面しています。中東とアフリカはまだ発展途上にありますが、サウジアラビアと南アフリカの年金改革が正式な福利厚生補償を支えています。
競合環境
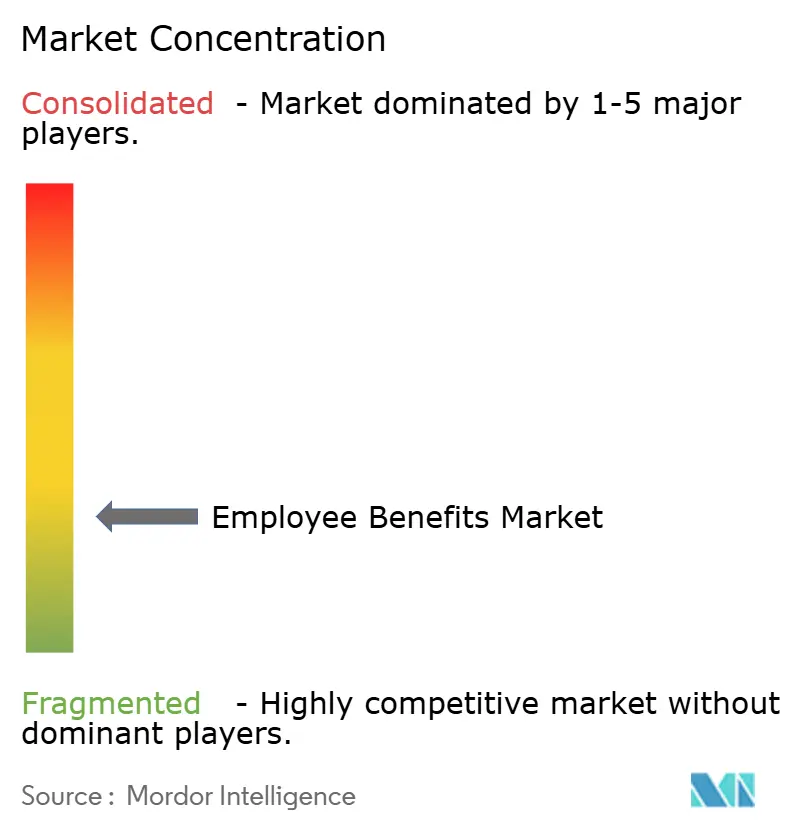
従業員福利厚生市場は分散しています。Aon、WTW、Mercer、およびArthur J. Gallagher & Co.は助言・仲介において重要な地位を占めています。ADP、Workday、およびFidelity Investmentsは大企業向け人事・退職管理の主要プロバイダーです。確立された企業は、より統合された管理を求めるクライアントを維持するためにデジタル機能を買収しています。エンパワーは2026年9月にミリマンの退職管理事業の買収を完了しました。プリンシパル・ファイナンシャル・グループは2026年9月にビーム・ベネフィッツの買収を完了し、25,000社以上の中小企業にサービスを提供するデジタルファーストの中小企業向け機能を追加しました。
Nayya、bswift、Businessolver、およびBenifexを含むデジタルプロバイダーは、ガイド付き加入手続き、パーソナライゼーション、および請求関連情報を通じて競争しています。Nayyaは2025年9月にノーススターを買収し、人工知能主導の健康・資産福利厚生ソリューションを導入しました。これは、健康ナビゲーションと財務的ウェルビーイング支援を組み合わせるより広い動きを反映しています。中小規模雇用主向けの福利厚生インフラ、新興市場でのローカル管理、およびより接続された従業員意思決定ツールにはホワイトスペースの機会が残っています。ジェネラリ・グループは2026年にスイス・ライフ・グローバル・ソリューションズとのパートナーシップを発表し、多国籍企業向けの統合グローバル従業員福利厚生ネットワークを構築しました。このパートナーシップは、保険会社がグローバルな義務に対応するために多国間流通モデルを調整している様子を示しています。
従業員福利厚生市場における競争戦略は、助言サービス、管理、および従業員向けテクノロジーをますます組み合わせています。Workdayの2026年9月のトータル・ベネフィッツ立ち上げは、健康、資産、およびウェルビーイング機能を1つの雇用主ダッシュボードに配置しました。HUBインターナショナルは2026年5月にグローバル・ベネフィッツ・プラクティスを拡大し、集中型グローバル福利厚生データ、レポート、およびガバナンスのためのグローバルビュー・プラットフォームを導入しました。これらの動きは、プロバイダーが雇用主、国、および給付カテゴリーにわたってプログラムを調整する能力で競争していることを示しています。
従業員福利厚生業界リーダー
-
Mercer LLC
-
Aon plc
-
WTW
-
Alight Solutions
-
Arthur J. Gallagher & Co.
- 注:主要企業の掲載順は順位を示すものではありません。
従業員福利厚生市場 このレポートでカバーされる企業
- ADP
- Alight Solutions
- Aon plc
- Arthur J. Gallagher & Co.
- Benifex
- Benefitfocus
- Benepass
- bswift
- Businessolver
- Darwinbox
- Edenred SE
- Employment Hero
- Fidelity Investments
- Mercer
- Nayya
- PlanSource
- Sodexo S.A.
- Workday
- WTW
- Paychex
最近の産業開発事情 従業員福利厚生市場
- 2026年9月:Workdayは、健康、資産、およびウェルビーイングをリアルタイム分析と人工知能セルフサービスエージェントを備えた単一の雇用主ダッシュボードに統合する人工知能ネイティブプラットフォーム、Workday トータル・ベネフィッツを立ち上げ、人事、給与計算、および保険会社エコシステムにまたがるフルスタックの福利厚生管理競合他社としてWorkdayを位置づけました。
- 2026年9月:エンパワーは2026年6月に発表されたミリマンの退職管理事業の買収を完了し、確定給付、確定拠出、および健康・福祉管理能力を拡大し、北米最大の統合退職プラットフォーム運営者の1つとしての地位を強化しました。
- 2026年9月:バイタリティとヘルスエクイティは、行動健康インセンティブプログラムと消費者主導型医療支出口座(HSA)を統合する戦略的パートナーシップを発表し、ヘルスエクイティの約1,800万人の口座保有者の健康行動データと医療資金調達を結びつけました。
- 2026年9月:プリンシパル・ファイナンシャル・グループはビーム・ベネフィッツの買収を完了し(2026年9月1日付)、25,000社以上の中小企業をカバーするデジタルファーストの中小企業向け福利厚生機能をプリンシパルの保護・退職ポートフォリオに追加しました。
グローバル従業員福利厚生市場レポートの範囲
セグメンテーション概要
| 医療・健康給付 |
| 退職・年金給付 |
| 生命・障害・その他の職業リスク給付 |
| 完全被保険団体契約 |
| 自己保険/ASOプラン |
| 職域年金基金または信託 |
| 保険・福利厚生ブローカー/コンサルタント |
| 雇用主への直接販売 |
| 専属/バンカシュアランス/アフィニティおよび組み込み |
| デジタル/福利厚生プラットフォーム経由 |
| 保険会社または年金プロバイダー管理 |
| サードパーティ管理者/ASO |
| 雇用主または後援者運営(インハウス) |
| 大企業 |
| 中規模企業 |
| 小規模企業 |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| 医療・ライフサイエンス |
| 製造業 |
| 小売・消費財 |
| 専門・ビジネスサービス |
| 教育 |
| 政府・公共部門 |
| エネルギー・公益事業・天然資源 |
| 輸送・物流・旅行 |
| 建設・不動産 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 給付タイプ別 | 医療・健康給付 | |
| 退職・年金給付 | ||
| 生命・障害・その他の職業リスク給付 | ||
| 資金調達手段別 | 完全被保険団体契約 | |
| 自己保険/ASOプラン | ||
| 職域年金基金または信託 | ||
| 流通チャネル別 | 保険・福利厚生ブローカー/コンサルタント | |
| 雇用主への直接販売 | ||
| 専属/バンカシュアランス/アフィニティおよび組み込み | ||
| デジタル/福利厚生プラットフォーム経由 | ||
| 管理モデル別 | 保険会社または年金プロバイダー管理 | |
| サードパーティ管理者/ASO | ||
| 雇用主または後援者運営(インハウス) | ||
| 組織規模別 | 大企業 | |
| 中規模企業 | ||
| 小規模企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術・通信 | ||
| 医療・ライフサイエンス | ||
| 製造業 | ||
| 小売・消費財 | ||
| 専門・ビジネスサービス | ||
| 教育 | ||
| 政府・公共部門 | ||
| エネルギー・公益事業・天然資源 | ||
| 輸送・物流・旅行 | ||
| 建設・不動産 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの従業員福利厚生市場の予測規模は?
従業員福利厚生市場は、2027年の4.0 トリリオン 米ドルから5.4%のCAGRで成長し、2032年までに5.2 トリリオン 米ドルに達すると予測されています。
最大のシェアを持つ給付カテゴリーはどれですか?
退職・年金給付は2026年の従業員福利厚生市場シェアの51.4%を占めました。
最も速く成長している流通チャネルはどれですか?
デジタルおよび福利厚生プラットフォーム経由チャネルは2032年までに10.4%のCAGRで成長すると予測されています。
雇用主が自己保険プランに移行している理由は何ですか?
雇用主はより大きなコスト管理、プラン設計の柔軟性、および請求データへのアクセスを求めており、自己保険/ASOプランの6.8%のCAGRを支えています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、正規雇用の成長と福利厚生補償の深化に支えられ、2032年までに7.9%のCAGRで成長すると予想されています。
小規模企業は従業員福利厚生の採用にどのような影響を与えていますか?
小規模企業は、接続されたプラットフォームと規制上の支援によりプランへのアクセスが容易になるにつれ、6.3%のCAGRで成長すると予測されています。