
Tamanho e Participação do Mercado de Ácido Fluorídrico Eletrônico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
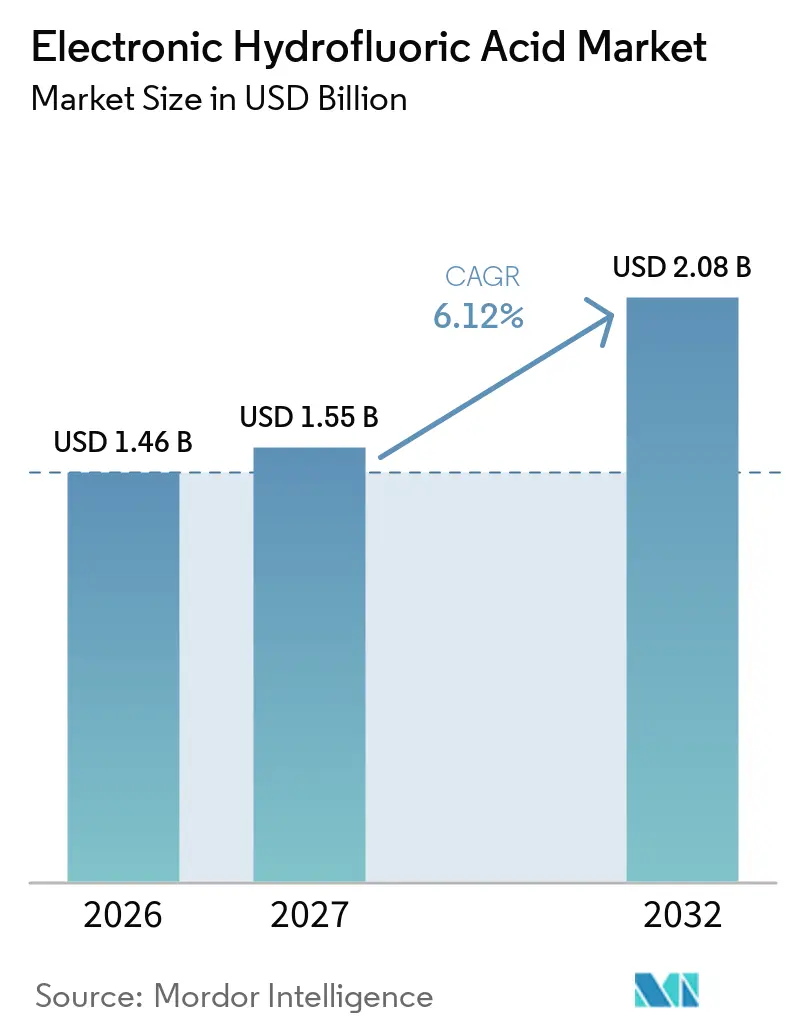
| Tamanho do Mercado (2027) | 1.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ácido Fluorídrico Eletrônico por Mordor Intelligence
O tamanho do mercado de ácido fluorídrico eletrônico foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,55 bilhões de USD em 2027 para 2,08 bilhões de USD até 2032, a um CAGR de 6,12% durante o período de previsão (2027-2032). O investimento na fabricação de wafers de front-end está expandindo o mercado de ácido fluorídrico eletrônico, pois cada início de wafer requer produtos químicos de processo qualificados para operações repetidas de limpeza, gravação e preparação de superfície em linhas de fabricação rigorosamente controladas. A produção de células solares e displays apoia ainda mais o crescimento do mercado, onde superfícies de silício mais limpas elevam as especificações químicas e aumentam a importância da purificação, embalagem, transporte e aprovação de fornecedores para os operadores de plantas, especialmente quando os rendimentos dos equipamentos dependem de uma preparação de superfície reproduzível. Os fabricantes exigem fornecedores de produtos químicos capazes de manter a qualidade diante do crescimento da produção, de condições operacionais variadas e de revisões de qualidade cada vez mais detalhadas por parte dos clientes. As decisões de fornecimento são cada vez mais moldadas pela exposição a matérias-primas, longos processos de qualificação de clientes e pela necessidade de localizar a capacidade de purificação mais próxima das instalações de fabricação, à medida que os clientes buscam fornecimento confiável, menor exposição logística, maior controle de processo e um caminho claro para reciclar materiais contendo flúor após o uso. A distinção entre fornecedores estabelecidos de alta pureza e empresas que atendem aplicações de grau inferior permanece significativa, pois a aprovação do cliente depende de evidências repetidas de consistência química, e não apenas de planos de expansão declarados ou da capacidade nominal instalada.
Principais Conclusões do Relatório
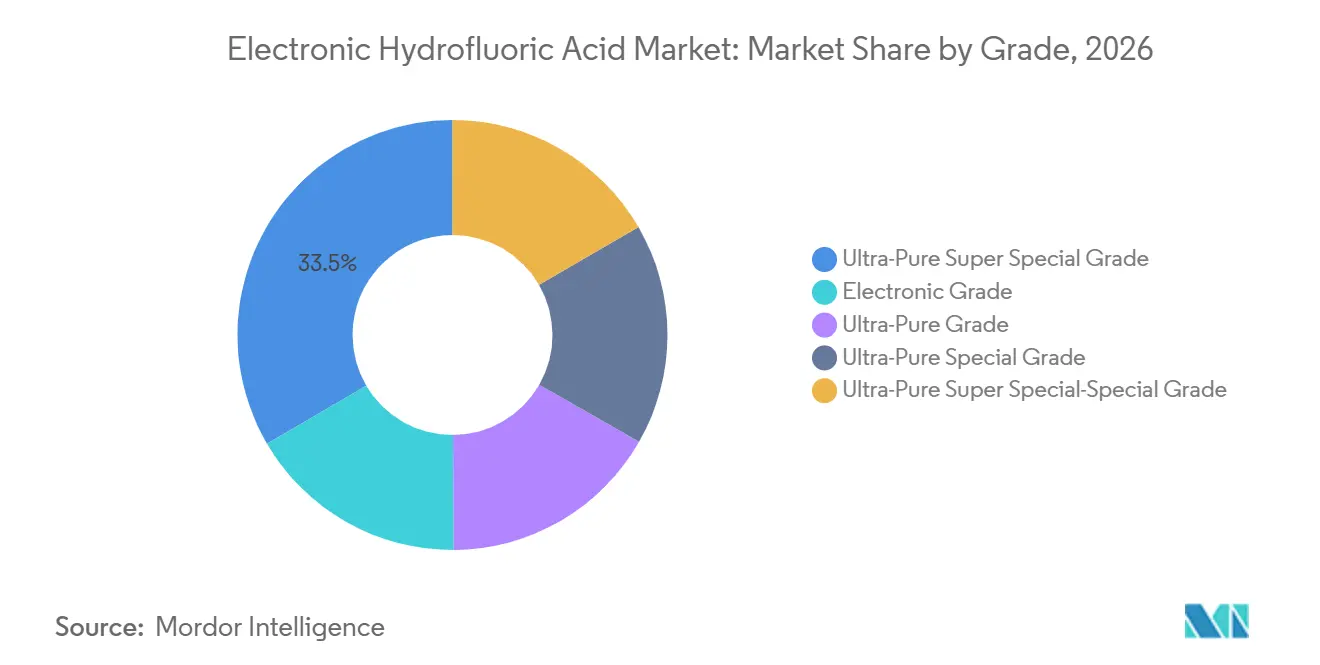
- Por grau, o Grau Ultrapuro Super Especial deteve 33,45% da participação do mercado de ácido fluorídrico eletrônico em 2026, enquanto o Grau Ultrapuro Super Especial-Especial tem previsão de expansão a um CAGR de 6,56% até 2032.
- Por tipo, a produção Base de Fluorita representou 70,13% da participação do mercado de ácido fluorídrico eletrônico em 2026 e tem previsão de expansão a um CAGR de 6,83% até 2032.
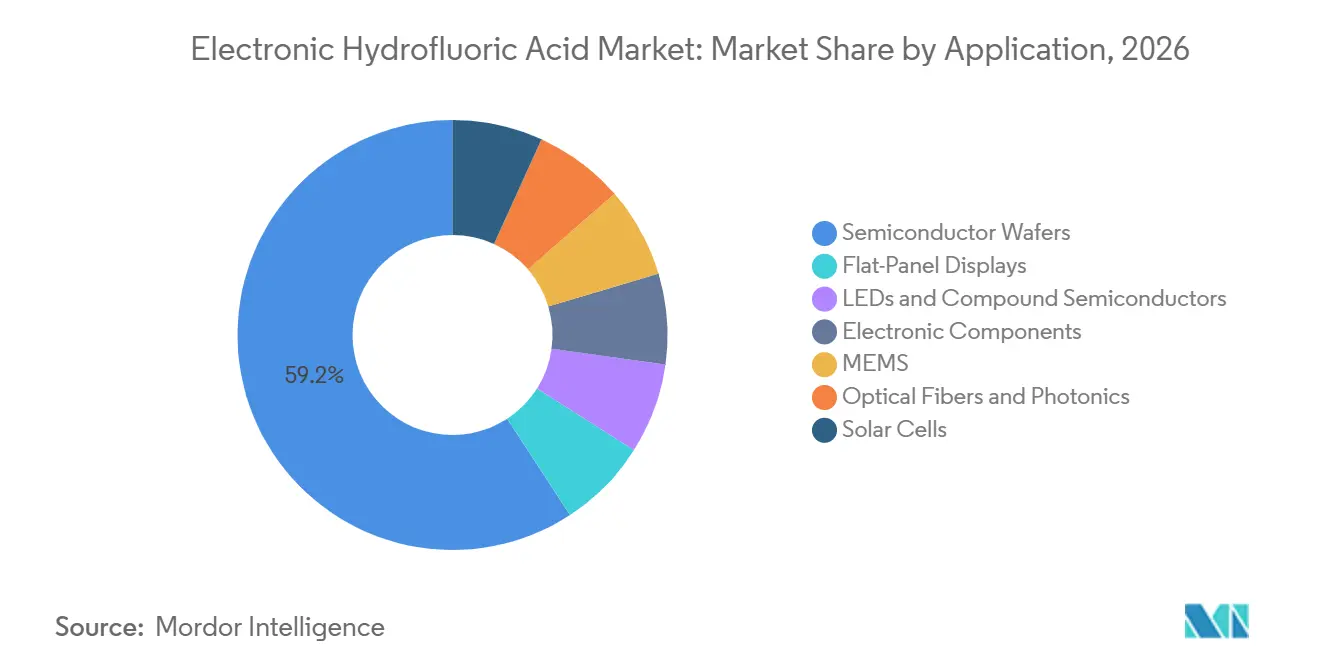
- Por aplicação, os Wafers de Semicondutores capturaram 59,21% da participação do mercado de ácido fluorídrico eletrônico em 2026 e têm previsão de expansão a um CAGR de 7,11% até 2032.
- Por geografia, a Ásia-Pacífico deteve 63,78% da participação do mercado de ácido fluorídrico eletrônico em 2026 e tem previsão de crescimento a um CAGR de 6,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Ácido Fluorídrico Eletrônico
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Fabricação de Semicondutores | +2.10% | Global, com ganhos concentrados em Taiwan, Coreia do Sul, Japão, China e nas Américas | Curto prazo (≤ 2 anos) |
| Migração para Arquiteturas de Dispositivos Sub-3 Nanômetros e 3D | +1.50% | Núcleo da Ásia-Pacífico, incluindo Taiwan, Coreia do Sul e Japão, com expansão para os Estados Unidos | Médio prazo (2-4 anos) |
| Eficiência de Wafers Fotovoltaicos e Expansão de Capacidade | +0.90% | China, Sudeste Asiático, Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Localização de Produtos Químicos Eletrônicos Estratégicos | +0.80% | América do Norte, Europa, Japão e ganhos iniciais na Índia | Longo prazo (≥ 4 anos) |
| Purificação Adjacente à Fábrica e Recuperação em Circuito Fechado | +0.60% | Global, inicialmente Ásia-Pacífico, expandindo-se para fábricas ocidentais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Fabricação de Semicondutores
A construção global de fábricas de semicondutores fornece ao mercado de ácido fluorídrico eletrônico uma base de demanda estável, pois as fábricas qualificam fornecedores químicos específicos para processos individuais. A SEMI identificou 18 novos projetos de fábricas com previsão de início de construção em 2025, incluindo 3 instalações utilizando wafers de 200 mm e 15 utilizando wafers de 300 mm. A maioria desses locais tinha previsão de início de operações em 2026 e 2027, vinculando a atividade de construção ao consumo químico futuro. A SEMI também projetou que a capacidade de nós avançados em 7 nm e abaixo cresceria 16,00% em 2025, adicionando mais de 300.000 wafers por mês de capacidade. Essa capacidade exige que os fornecedores de produtos químicos mantenham pureza consistente e desempenho de entrega ao longo de longos ciclos de produção, pois qualquer alteração na qualidade química pode interromper um processo já validado para uma geração específica de dispositivos.
A distribuição geográfica dos novos projetos está expandindo a demanda química além de sua concentração histórica no Leste Asiático. A SEMI registrou 4 inícios de construção planejados nas Américas, 4 no Japão, 3 na China, 3 na Europa e no Oriente Médio, 2 em Taiwan, 1 na Coreia e 1 no Sudeste Asiático durante 2025. O mercado de ácido fluorídrico eletrônico, portanto, enfrenta requisitos crescentes de transporte especializado, armazenamento localizado e purificação responsiva próxima a novos clusters de fábricas. Os fornecedores devem proteger a integridade do material desde o local de produção até a entrega, armazenamento, manuseio final e uso em equipamentos de fabricação altamente sensíveis. Os requisitos de conteúdo doméstico sob programas nacionais de chips fortalecem a posição dos produtores localizados próximos a clientes de semicondutores, especialmente onde as entregas de produtos químicos devem atender a regulamentações locais de segurança, práticas rigorosas de manuseio e especificações de pureza específicas do cliente.
Migração para Arquiteturas de Dispositivos Sub-3 Nanômetros e 3D
A lógica sub-3 nm e a NAND 3D com alto número de camadas elevam os requisitos de pureza porque a contaminação por metais traço pode reduzir os rendimentos em um lote de produção. A SEMI projetou que o investimento em equipamentos de lógica e micro atingiria 52 bilhões de USD em 2025 e 59 bilhões de USD em 2026, à medida que as tecnologias de 2 nm e a entrega de energia pelo lado traseiro entravam em produção. O mercado de ácido fluorídrico eletrônico se beneficia dessa mudança, pois estruturas de dispositivos avançados requerem etapas adicionais de limpeza e gravação. A Tokyo Electron identificou requisitos exigentes de gravação em NAND 3D, DRAM e lógica, incluindo altas razões de aspecto, controle preciso de processo e processamento de baixo dano. Esses requisitos favorecem fornecedores capazes de manter especificações rígidas de contaminação em escala comercial, demonstrando ao mesmo tempo qualidade de lote reproduzível, gerenciamento seguro de contêineres e continuidade durante longos períodos de qualificação. As principais fábricas avaliam as propriedades dos materiais sob diferentes condições de produção antes de aprovar um produto químico para uma linha de fabricação e continuam a revisar seu desempenho à medida que os projetos de produtos, as etapas de processo e a utilização da capacidade mudam ao longo do tempo.
A gravação criogênica representa uma aplicação adicional para o gás fluoreto de hidrogênio (HF) de ultrapureza. A Central Glass começou a vender gás HF aprimorado para gravação criogênica com pureza acima de 99,999% em janeiro de 2025. A empresa declarou que vários fabricantes de semicondutores no Japão e no exterior haviam adotado a gravação criogênica para produção em massa e que a demanda deveria crescer rapidamente até 2026[1]. A Central Glass planejava mais do que dobrar a capacidade de produção de gás HF em sua Planta de Ube para várias centenas de toneladas. Isso amplia o conjunto de demanda endereçável ao mesmo tempo que reforça o valor da química de flúor de alta pureza, especialmente para fornecedores capazes de desenvolver, produzir e entregar gases especializados ao lado de produtos químicos líquidos estabelecidos.
Eficiência de Wafers Fotovoltaicos e Expansão de Capacidade
Arquiteturas fotovoltaicas de maior eficiência requerem uma preparação de superfície de silício mais limpa do que as células convencionais de Emissor Passivado e Célula Traseira (PERC). O Contato Passivado por Óxido de Túnel (TOPCon), a tecnologia de heterojunção e os projetos emergentes de tandem perovskita-silício consequentemente sustentam a demanda por ácido fluorídrico melhor controlado na texturização e limpeza de wafers. As células de heterojunção dependem de uma passivação de superfície muito limpa para atingir o desempenho de eficiência pretendido. Isso cria um perfil de demanda solar que favorece cada vez mais graus de maior pureza em detrimento de insumos químicos de processo padrão, pois a preparação de superfície torna-se mais estreitamente ligada ao desempenho do dispositivo quando os fabricantes adotam arquiteturas de células mais complexas. O mercado de ácido fluorídrico eletrônico se beneficia onde os fabricantes solares aumentam tanto a capacidade quanto a sofisticação do processo, pois uma maior atenção à textura do wafer, à qualidade da limpeza e à passivação da superfície torna a pureza do ácido um elemento mais significativo do controle de processo do que nos projetos de células anteriores.
As tecnologias de wafer tipo N, incluindo TOPCon, Tecnologia de Heterojunção (HJT) e células de contato traseiro, estão deslocando as tecnologias tipo P no mix de equipamentos solares, apoiando uma maior atenção às condições de superfície durante a fabricação de células. A China permanece o principal centro de fabricação solar, tornando as decisões de fornecimento doméstico de HF importantes para a demanda global de produtos químicos fotovoltaicos e conferindo aos produtores locais um papel fundamental na disponibilidade de graus de pureza inferior e intermediária. Essa concentração também significa que mudanças na tecnologia de células, na utilização de fábricas e nas práticas de aquisição podem influenciar rapidamente o equilíbrio entre oferta doméstica, importações e demanda por graus químicos com especificações mais rigorosas.
Localização de Produtos Químicos Eletrônicos Estratégicos
O ácido fluorídrico de ultrapureza tornou-se uma preocupação de segurança da cadeia de suprimentos para fabricantes de chips e governos. Novos locais de fábricas requerem acesso confiável a produtos químicos de processo com qualidade estável, logística segura e especificações aprovadas pelo cliente. O mercado de ácido fluorídrico eletrônico é afetado pela distância entre as bases de fornecimento asiáticas e os novos locais de semicondutores na América do Norte e na Europa. Programas como a Lei CHIPS e Ciência e a Lei Europeia de Chips incentivam a fabricação local e podem apoiar fornecedores de produtos químicos que estabeleçam operações próximas. A localização também leva os clientes a avaliar as capacidades de purificação e recuperação juntamente com a qualidade do produto entregue, pois o transporte de longa distância representa riscos para um produto químico perigoso cuja especificação final deve permanecer estável ao chegar à fábrica.
Na SEMICON Taiwan 2025, a GlobalWafers identificou materiais críticos como uma prioridade ao lado da capacidade e da tecnologia de processo. Isso se alinha com a necessidade mais ampla de garantir materiais para a produção avançada de semicondutores. Esses esforços criam oportunidades para fornecedores regionais qualificados. No entanto, longos ciclos de qualificação continuam sendo uma barreira para a substituição rápida de fornecimento, pois os clientes de semicondutores devem validar pureza, consistência, logística, controles de segurança e desempenho de processo antes de aprovar uma nova fonte.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Toxicidade Extrema, Corrosividade e Custo de Conformidade | -1.20% | Global, mais agudo na América do Norte e na Europa, com requisitos rigorosos da OSHA e da EPCRA | Curto prazo (≤ 2 anos) |
| Disponibilidade de Fluorita e Exposição ao Controle de Exportações | -1.00% | Global a montante, mais agudo para produtores não chineses sem acesso integrado à fluorita | Médio prazo (2-4 anos) |
| Alto Custo de Purificação, Embalagem e Qualificação | -0.70% | Global, com efeito desproporcional nas Américas e na Europa, onde os custos operacionais superam os níveis da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade Extrema, Corrosividade e Custo de Conformidade
Os requisitos de segurança do ácido fluorídrico criam um ônus contínuo de conformidade para produtores, transportadores e operadores de fábricas. O fluoreto de hidrogênio está sujeito a obrigações de relatório e planejamento de emergência nos Estados Unidos sob a Lei de Planejamento de Emergência e Direito à Informação da Comunidade (EPCRA). O mercado de ácido fluorídrico eletrônico deve considerar o manuseio especializado, sistemas de proteção, treinamento, controles de transporte e resposta a emergências. Em 2025, o Conselho de Investigação de Segurança Química e Riscos dos EUA divulgou seu relatório final sobre três graves incidentes com fluoreto de hidrogênio na Honeywell Performance Materials and Technologies em Geismar, Louisiana. Os incidentes ocorreram entre outubro de 2021 e junho de 2024 e revelaram falhas sistêmicas de segurança na instalação[2].
A OSHA emitiu orientações atualizadas sobre riscos em semicondutores em janeiro de 2025, observando que os limites de exposição para alguns produtos químicos de processo podem estar desatualizados ou inadequados. Esse ambiente regulatório eleva o custo de operação de instalações de HF de alta pureza, especialmente na América do Norte e na Europa, onde o planejamento de resposta a emergências, a proteção dos trabalhadores, a integridade dos equipamentos e relatórios detalhados podem se tornar partes significativas do modelo operacional. Os produtores devem manter sistemas que protejam trabalhadores, comunidades próximas e clientes em todas as atividades de manuseio de produtos químicos. Empresas menores enfrentam um ônus de custo de conformidade mais pesado porque os sistemas de conformidade não escalam facilmente. Cada instalação ainda requer pessoal treinado, procedimentos documentados, equipamentos especializados, sistemas de monitoramento, salvaguardas de transporte e um plano credível para responder a um vazamento ou incidente de manuseio. Esses custos podem restringir a entrada nos níveis de maior pureza e retardar os esforços para ampliar o fornecimento além das fontes asiáticas estabelecidas. A capacidade de segurança, portanto, permanece parte da qualificação do fornecedor, e não apenas um requisito operacional no nível do local.
Disponibilidade de Fluorita e Exposição ao Controle de Exportações
A fluorita de grau ácido é a principal matéria-prima para o fluoreto de hidrogênio (HF) anidro e continua sendo um risco central de fornecimento para o mercado de ácido fluorídrico eletrônico. O fornecimento de fluorita permanece geograficamente concentrado, enquanto a demanda doméstica de fluoropolímeros, materiais de nova energia e produtos químicos para semicondutores continua a crescer. Os requisitos domésticos podem absorver uma parcela crescente do fornecimento disponível de fluorita, adicionando incerteza para produtores que dependem de fontes externas. Isso cria incerteza de custo de insumos para produtores sem acesso estável a fluorita de alta qualidade e torna o planejamento contratual mais difícil para clientes que precisam de quantidades seguras de produtos químicos eletrônicos avançados ao longo de vários anos. O risco é particularmente relevante em aplicações avançadas, onde fontes químicas alternativas não podem ser substituídas rapidamente sem um novo programa de testes e qualificação no local do cliente. Mesmo quando outro produtor tem capacidade suficiente, o desempenho químico deve ser verificado nos equipamentos do cliente, sob condições de processo e em relação aos requisitos de rendimento, antes que a substituição possa se tornar uma parte confiável da produção rotineira de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: O Grau Ultrapuro Super Especial Ancora a Economia de Nós Avançados
O Grau Ultrapuro Super Especial deteve 33,45% da participação do mercado de ácido fluorídrico eletrônico em 2026. As categorias de grau se alinham com as gerações de dispositivos, pois cada nível superior atende a requisitos mais rigorosos de defeitos e contaminação. O Grau Eletrônico e o Grau Ultrapuro atendem a nós mais antigos e aplicações menos críticas. Os graus Ultrapuro Especial, Ultrapuro Super Especial e Ultrapuro Super Especial-Especial suportam condições de processo progressivamente mais exigentes. A posição de 2026 do Grau Ultrapuro Super Especial reflete seu uso na produção de wafers de alto volume em lógica mainstream de 7-14 nm, DRAM 1z e 1α, e NAND 3D de 128-232 camadas.
O Grau Ultrapuro Super Especial-Especial é o grau de crescimento mais rápido, com o tamanho do mercado de ácido fluorídrico eletrônico para este segmento projetado para crescer a um CAGR de 6,56% de 2027 a 2032. A lógica sub-3 nm e a DRAM de próxima geração requerem impurezas metálicas em níveis abaixo de 1 parte por trilhão, que apenas um número limitado de fornecedores pode entregar consistentemente em escala. O Grau Eletrônico permanece relevante para wafers solares e aplicações de limpeza não críticas. Os produtores chineses adicionaram capacidade substancial de G3 e abaixo, aumentando a pressão de preços nas categorias de grau inferior.

Por Tipo: Os Processos Base de Fluorita Dominam em Todos os Níveis de Pureza
A produção Base de Fluorita capturou 70,13% da participação do mercado de ácido fluorídrico eletrônico em 2026. Essa rota reage a fluorita de grau ácido com ácido sulfúrico concentrado. Ela fornece os níveis de pureza exigidos pelas fábricas avançadas de semicondutores, onde as impurezas podem comprometer o controle do processo e representar riscos de rendimento em dimensões de dispositivos muito pequenas. É a rota comercialmente estabelecida para os graus de maior pureza, e sua posição dominante reflete a importância da qualidade da matéria-prima e do controle de purificação em aplicações eletrônicas. A rota Base de Ácido Fluorossilícico utiliza um subproduto da produção de fertilizantes fosfatados e é mais relevante para aplicações de grau inferior e solar.
A produção Base de Fluorita também é o tipo de crescimento mais rápido, com o tamanho do mercado de ácido fluorídrico eletrônico para este segmento projetado para expandir a um CAGR de 6,83% durante 2027-2032. Essa combinação de escala atual e crescimento reflete uma vantagem de pureza sustentada, e não uma transição temporária, pois a rota de produção continua a atender aplicações onde os padrões de contaminação, a qualidade da matéria-prima e a capacidade de purificação são mais importantes do que o menor custo inicial de vias alternativas. A rota Base de Ácido Fluorossilícico pode oferecer custos de insumos mais baixos, mas as impurezas de silício e fósforo adicionam complexidade de purificação nos graus mais elevados. Ambas as rotas podem apoiar a resiliência do fornecimento; no entanto, a produção Base de Fluorita mantém uma vantagem de qualidade para a demanda de nós avançados, pois sua matéria-prima e via de purificação suportam melhor os alvos de contaminação mais restritivos utilizados pelos principais fabricantes de semicondutores.
Por Aplicação: A Limpeza e Gravação de Wafers de Semicondutores Moldam a Demanda
Os Wafers de Semicondutores detiveram 59,21% da participação do mercado de ácido fluorídrico eletrônico em 2026 e também têm projeção de crescimento a um CAGR de 7,11% durante 2027-2032. Essa taxa de crescimento reflete a demanda concentrada em processos que requerem tratamento de superfície repetido, remoção precisa de óxido e desempenho químico consistente à medida que o número de etapas de fabricação aumenta. A liderança combinada em escala e crescimento reflete o aumento da intensidade de ácido por wafer à medida que a complexidade do dispositivo aumenta. Os nós avançados adicionam etapas de gravação e limpeza, enquanto os projetos de DRAM 3D, NAND 3D e gate-all-around requerem um controle mais rigoroso da remoção de óxido. A Tokyo Electron Limited (TEL) identifica a gravação de alta razão de aspecto, o controle preciso e o processamento de baixo dano como requisitos fundamentais para dispositivos avançados de memória e lógica.
As Células Solares formam o próximo grande cluster de demanda, pois os projetos de Tecnologia de Heterojunção (HJT) e Contato Passivado por Óxido de Túnel (TOPCon) requerem superfícies mais limpas do que as células convencionais de Emissor Passivado e Célula Traseira (PERC). A China representa mais de 70% da capacidade global de fabricação solar, portanto, suas escolhas domésticas de fornecimento de HF influenciam os volumes de aplicação. Os Painéis de Tela Plana, LEDs e Semicondutores Compostos representam um nível intermediário significativo de consumo. As linhas OLED de Geração 8.6 na China e os projetos de micro-LED integrados a MEMS estão elevando os requisitos de pureza para produtos químicos de display. Os Sistemas Microeletromecânicos (MEMS) utilizam a gravação em fase de vapor de HF para liberar estruturas delicadas. Ao mesmo tempo, as Fibras Ópticas e a Fotônica permanecem aplicações menores com relevância crescente em fotônica de silício para interconexões de data centers de inteligência artificial.
Análise Geográfica
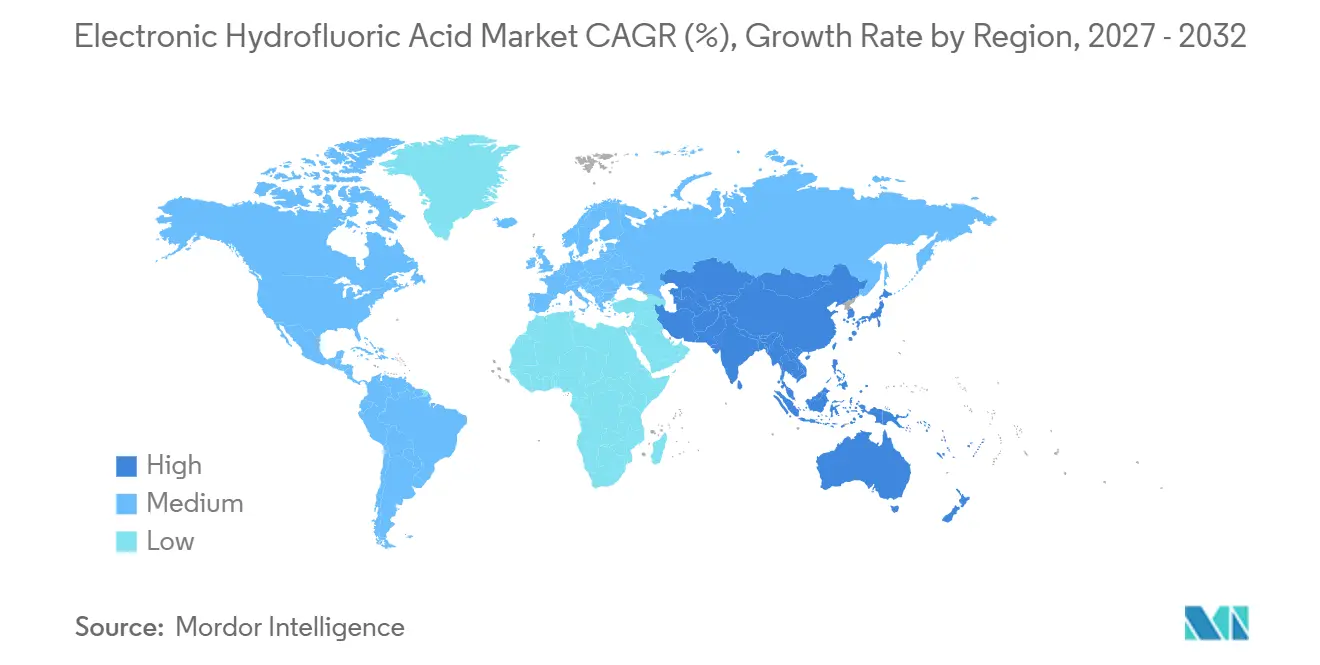
A Ásia-Pacífico deteve 63,78% da participação do mercado de ácido fluorídrico eletrônico em 2026 e tem previsão de crescimento a um CAGR de 6,89% até 2032. A região combina fabricação avançada de lógica, memória, display e células solares na China, Coreia do Sul, Taiwan, Japão e ASEAN. A SEMI esperava que o investimento em equipamentos de fábricas sul-coreanas aumentasse para 21,5 bilhões de USD em 2025 e 27 bilhões de USD em 2026, à medida que os fabricantes de chips expandem a capacidade e atualizam a tecnologia para atender à demanda por memória impulsionada por inteligência artificial. A China está adicionando grandes quantidades de HF de pureza intermediária para aplicações solares e de display, enquanto as importações do Japão e da Coreia do Sul continuam a apoiar as fábricas avançadas. Essa divisão significa que o crescimento regional não produz o mesmo resultado para todos os fornecedores domésticos, pois as adições de capacidade voltadas para aplicações solares e de display não fornecem automaticamente o histórico de qualidade necessário para o fornecimento avançado de semicondutores.
O Japão permanece uma fonte de HF eletrônico de maior pureza, apoiado por qualificações de clientes de longa data e experiência de produção. Seu papel ilustra como o segmento mais exigente depende de um histórico operacional que pode ser demonstrado em muitos lotes, ciclos de produção e condições de processo do cliente. A SEMI registrou 4 inícios de construção de fábricas planejados no Japão durante 2025. Esses desenvolvimentos indicam que as cadeias de suprimentos estão gradualmente se tornando mais regionais dentro da Ásia-Pacífico, com produtores locais buscando atender a clientes próximos de eletrônicos e energia solar. Ao mesmo tempo, os fornecedores estabelecidos permanecem relevantes em aplicações com os requisitos de pureza mais elevados.
A América do Norte é o segundo maior mercado regional e está sendo remodelada pelo investimento em fábricas liderado pela Lei CHIPS e Ciência. A SEMI registrou 4 inícios de construção planejados nas Américas durante 2025. A Taiwan Semiconductor Manufacturing Company (TSMC) iniciou a produção de chips de 4 nm em sua fábrica no Arizona em 2025, criando demanda por ácido de grau UPSS importado antes que a capacidade de purificação local se desenvolva. A Europa também está construindo sua base de produtos químicos para semicondutores, com a BASF investindo em uma nova instalação de ácido sulfúrico de grau semicondutor em Ludwigshafen, com previsão de início de operações até 2027. Enquanto isso, a América do Sul, o Oriente Médio e a África permanecem mercados nascentes com ambições eletrônicas iniciais, mas com volumes químicos de curto prazo limitados.
Cenário Competitivo
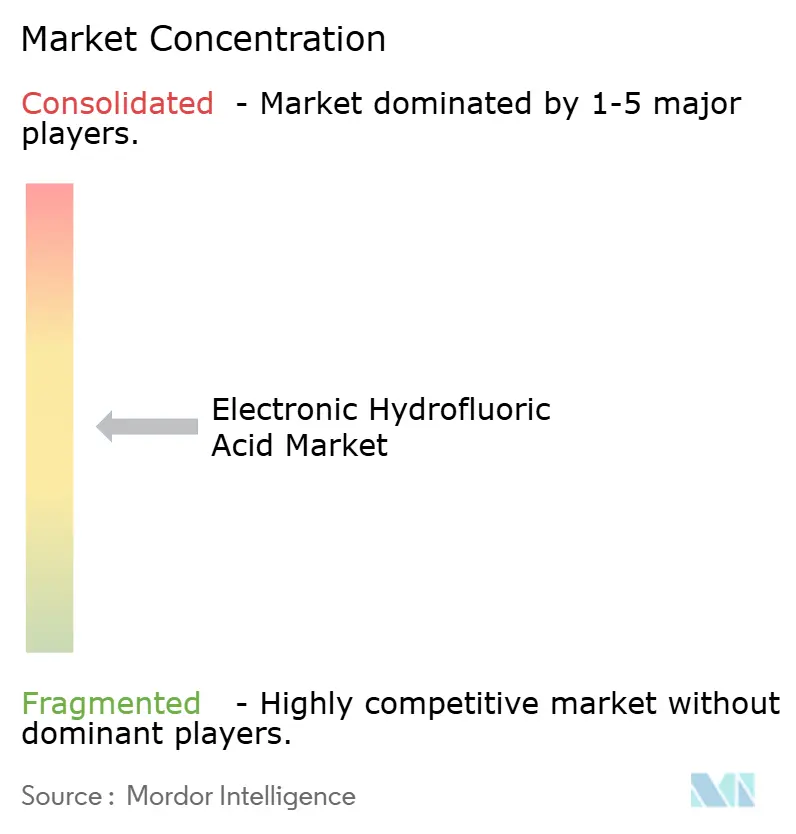
O mercado de ácido fluorídrico eletrônico é moderadamente fragmentado. Essa estrutura reflete as altas barreiras técnicas à entrada, pois os fornecedores devem atender consistentemente a requisitos rigorosos de contaminação para a produção avançada de semicondutores. A Stella Chemifa e a Morita Chemical Industries detêm um quase duopólio em material de pureza de 12 noves, com concentrações de impurezas de até 1 parte por trilhão. Sua posição é sustentada pela expertise de produção acumulada e pelas qualificações de clientes de longa data. A Honeywell, a Solvay, a Daikin Industries, a Soulbrain e a KANTO KAGAKU competem em graus intermediários e de alta pureza com diferentes presença regionais. A Solvay opera na China, Tailândia, Alemanha e Estados Unidos, apoiando uma ampla presença na cadeia de suprimentos. As operações verticalmente integradas da Soulbrain na Coreia do Sul permitem uma resposta rápida aos ciclos de qualificação de fábricas domésticas. A Central Glass começou a vender gás HF aprimorado para gravação criogênica em janeiro de 2025 e tem planos de mais do que dobrar a capacidade em sua Planta de Ube. O investimento da BASF em 2025 em ácido sulfúrico de grau semicondutor em Ludwigshafen também reflete a importância do fornecimento químico de alta pureza próximo para as fábricas europeias.
Líderes do Setor de Ácido Fluorídrico Eletrônico
-
Stella Chemifa Corporation
-
Honeywell International Inc
-
Solvay
-
SUNLIT FLUO & CHEMICAL CO., LTD.
-
Soulbrain Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Multiple Fluoride Industries Corporation e o Grupo Yihua iniciaram a construção de um parque industrial de produtos químicos fluorados em Yichang, integrando recursos de fluorita a montante com a produção de HF de grau eletrônico para atender ao fornecimento de semicondutores.
- Janeiro de 2025: A Central Glass Co., Ltd. lançou comercialmente o ácido fluorídrico eletrônico de ultrapureza (pureza superior a 99,999%) para aplicações de gravação criogênica e comprometeu-se a mais do que dobrar a capacidade de produção em sua Planta de Ube na Prefeitura de Yamaguchi, com meta de várias centenas de toneladas métricas por ano até 2026. Vários fabricantes de semicondutores no Japão e no exterior confirmaram a adoção da produção em massa para gravação criogênica.
Escopo do Relatório Global do Mercado de Ácido Fluorídrico Eletrônico
O Ácido Fluorídrico Eletrônico é uma formulação de ultrapureza de fluoreto de hidrogênio (HF) em água, fabricada especificamente para microeletrônica e fabricação de semicondutores. É produzido sob controles de qualidade rigorosos para atender aos requisitos de pureza dos processos de fabricação de semicondutores, onde mesmo contaminantes em traços podem comprometer o desempenho e o rendimento dos dispositivos.
O mercado de ácido fluorídrico eletrônico é segmentado por grau, tipo, aplicação e geografia. Por grau, o mercado é segmentado em grau eletrônico, grau ultrapuro, grau ultrapuro especial, grau ultrapuro super especial e grau ultrapuro super especial-especial. Por tipo, o mercado é segmentado em base de ácido fluorossilícico e base de fluorita. Por aplicação, o mercado é segmentado em wafers de semicondutores, células solares, painéis de tela plana, LEDs e semicondutores compostos, componentes eletrônicos, MEMS e fibras ópticas e fotônica. O relatório também abrange tamanhos de mercado e previsões para o ácido fluorídrico eletrônico em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
| Grau Eletrônico |
| Grau Ultrapuro |
| Grau Ultrapuro Especial |
| Grau Ultrapuro Super Especial |
| Grau Ultrapuro Super Especial-Especial |
| Base de Ácido Fluorossilícico |
| Base de Fluorita |
| Wafers de Semicondutores |
| Células Solares |
| Painéis de Tela Plana |
| LEDs e Semicondutores Compostos |
| Componentes Eletrônicos |
| MEMS |
| Fibras Ópticas e Fotônica |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Eletrônico | |
| Grau Ultrapuro | ||
| Grau Ultrapuro Especial | ||
| Grau Ultrapuro Super Especial | ||
| Grau Ultrapuro Super Especial-Especial | ||
| Por Tipo | Base de Ácido Fluorossilícico | |
| Base de Fluorita | ||
| Por Aplicação | Wafers de Semicondutores | |
| Células Solares | ||
| Painéis de Tela Plana | ||
| LEDs e Semicondutores Compostos | ||
| Componentes Eletrônicos | ||
| MEMS | ||
| Fibras Ópticas e Fotônica | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ácido Fluorídrico Eletrônico?
O tamanho do mercado de ácido fluorídrico eletrônico foi avaliado em 1,46 bilhões de USD em 2026 e estima-se que cresça de 1,55 bilhões de USD em 2027 para 2,08 bilhões de USD até 2032, a um CAGR de 6,12% durante o período de previsão (2027-2032).
Qual método de produção gera o fornecimento de ácido fluorídrico eletrônico?
A produção Base de Fluorita lidera com uma participação de 70,13% em 2026 e tem projeção de crescimento a um CAGR de 6,83% até 2032.
Qual aplicação impulsiona a demanda por ácido fluorídrico eletrônico?
Os Wafers de Semicondutores lideram as aplicações com uma participação de 59,21% em 2026 e o crescimento projetado mais rápido a um CAGR de 7,11% até 2032.
Qual região lidera a demanda por ácido fluorídrico eletrônico?
A Ásia-Pacífico lidera com uma participação de 63,78% em 2026 e tem previsão de expansão a um CAGR de 6,89% até 2032.