
Taille et part du marché de l'acide fluorhydrique électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.55 Milliards de dollars |
| Taille du Marché (2032) | 2.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide fluorhydrique électronique par Mordor Intelligence
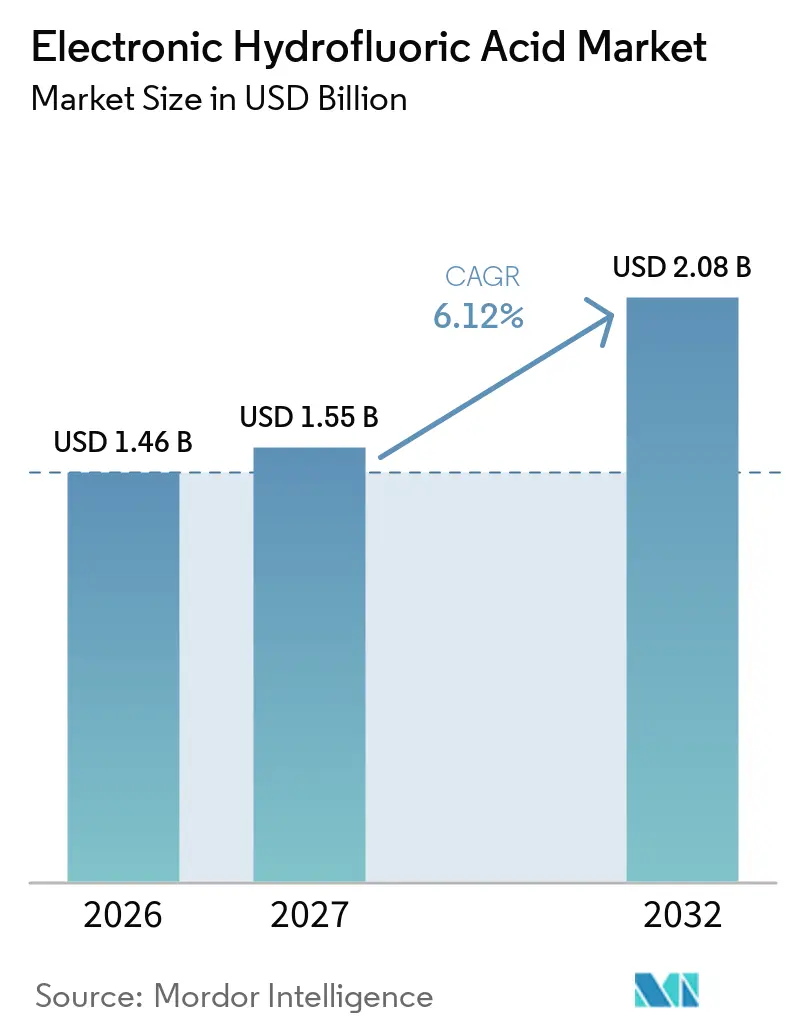
La taille du marché de l'acide fluorhydrique électronique était évaluée à 1,46 milliard USD en 2026 et devrait croître de 1,55 milliard USD en 2027 à 2,08 milliards USD d'ici 2032, à un CAGR de 6,12 % durant la période de prévision (2027-2032). Les investissements dans la fabrication de plaquettes en front-end élargissent le marché de l'acide fluorhydrique électronique, car chaque démarrage de plaquette nécessite des produits chimiques de procédé qualifiés pour des opérations répétées de nettoyage, de gravure et de préparation de surface dans des lignes de fabrication strictement contrôlées. La production de cellules solaires et d'écrans soutient également la croissance du marché, où des surfaces de silicium plus propres rehaussent les spécifications chimiques et accroissent l'importance de la purification, du conditionnement, du transport et de l'approbation des fournisseurs pour les exploitants d'usines, en particulier lorsque les rendements des équipements dépendent d'une préparation de surface reproductible. Les fabricants exigent des fournisseurs de produits chimiques capables de maintenir la qualité face à une production croissante, à des conditions d'exploitation variées et à des contrôles qualité clients de plus en plus détaillés. Les décisions d'approvisionnement sont de plus en plus influencées par l'exposition aux matières premières, les longs processus de qualification client et la nécessité de localiser les capacités de purification à proximité des installations de fabrication, les clients recherchant un approvisionnement fiable, une moindre exposition logistique, un meilleur contrôle des procédés et une voie claire pour recycler les matériaux contenant du fluor après utilisation. La distinction entre les fournisseurs établis de haute pureté et les entreprises desservant des applications de grade inférieur reste significative, car l'approbation des clients dépend de preuves répétées de cohérence chimique plutôt que de plans d'expansion déclarés ou de la capacité nominale installée seule.
Points clés du rapport
- Par grade, le grade ultra-pur super spécial a détenu 33,45 % de la part du marché de l'acide fluorhydrique électronique en 2026, tandis que le grade ultra-pur super spécial-spécial devrait se développer à un CAGR de 6,56 % jusqu'en 2032.
- Par type, la production à base de fluorite a représenté 70,13 % de la part du marché de l'acide fluorhydrique électronique en 2026 et devrait se développer à un CAGR de 6,83 % jusqu'en 2032.
- Par application, les plaquettes semiconductrices ont capté 59,21 % de la part du marché de l'acide fluorhydrique électronique en 2026 et devraient se développer à un CAGR de 7,11 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu 63,78 % de la part du marché de l'acide fluorhydrique électronique en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de l'acide fluorhydrique électronique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité des usines de fabrication de semiconducteurs | +2.10% | Mondial, avec des gains concentrés à Taïwan, en Corée du Sud, au Japon, en Chine et dans les Amériques | Court terme (≤ 2 ans) |
| Migration vers les architectures de dispositifs sub-3 nanomètres et 3D | +1.50% | Cœur Asie-Pacifique, incluant Taïwan, la Corée du Sud et le Japon, avec des retombées vers les États-Unis | Moyen terme (2-4 ans) |
| Efficacité des plaquettes photovoltaïques et expansion des capacités | +0.90% | Chine, Asie du Sud-Est, Inde et États-Unis | Court terme (≤ 2 ans) |
| Localisation des produits chimiques électroniques stratégiques | +0.80% | Amérique du Nord, Europe, Japon et gains précoces en Inde | Long terme (≥ 4 ans) |
| Purification adjacente aux usines et récupération en circuit fermé | +0.60% | Mondial, initialement en Asie-Pacifique, et en expansion vers les usines occidentales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité des usines de fabrication de semiconducteurs
La construction mondiale d'usines de fabrication fournit au marché de l'acide fluorhydrique électronique une base de demande stable, car les usines qualifient des fournisseurs chimiques spécifiques pour des procédés individuels. SEMI a identifié 18 nouveaux projets d'usines devant commencer leur construction en 2025, dont 3 installations utilisant des plaquettes de 200 mm et 15 utilisant des plaquettes de 300 mm. La plupart de ces sites devaient commencer leurs opérations en 2026 et 2027, liant l'activité de construction à la consommation chimique future. SEMI a également projeté que la capacité des nœuds avancés à 7 nm et en dessous croîtrait de 16,00 % en 2025, ajoutant plus de 300 000 plaquettes par mois de capacité. Cette capacité exige des fournisseurs chimiques qu'ils maintiennent une pureté constante et des performances de livraison sur de longs cycles de production, car tout changement dans la qualité chimique peut perturber un procédé déjà validé pour une génération de dispositifs spécifique.
La distribution géographique des nouveaux projets élargit la demande chimique au-delà de sa concentration historique en Asie de l'Est. SEMI a enregistré 4 démarrages de construction prévus dans les Amériques, 4 au Japon, 3 en Chine, 3 en Europe et au Moyen-Orient, 2 à Taïwan, 1 en Corée et 1 en Asie du Sud-Est durant 2025. Le marché de l'acide fluorhydrique électronique fait donc face à des exigences croissantes en matière de transport spécialisé, de stockage localisé et de purification réactive à proximité des nouveaux pôles d'usines de fabrication. Les fournisseurs doivent protéger l'intégrité des matériaux depuis le site de production jusqu'à la livraison, le stockage, la manutention finale et l'utilisation dans des équipements de fabrication hautement sensibles. Les exigences de contenu domestique dans le cadre des programmes nationaux de puces renforcent la position des producteurs situés à proximité des clients semiconducteurs, en particulier lorsque les livraisons de produits chimiques doivent respecter les réglementations locales de sécurité, les pratiques de manutention strictes et les spécifications de pureté propres aux clients.
Migration vers les architectures de dispositifs sub-3 nanomètres et 3D
La logique sub-3 nm et les mémoires 3D NAND à nombre élevé de couches augmentent les exigences de pureté, car la contamination par des métaux traces peut réduire les rendements sur un lot de production. SEMI a projeté que les investissements dans les équipements logiques et micro atteindraient 52 milliards USD en 2025 et 59 milliards USD en 2026, alors que les technologies à 2 nm et la distribution d'énergie par la face arrière entraient en production. Le marché de l'acide fluorhydrique électronique bénéficie de ce changement, car les structures de dispositifs avancés nécessitent des étapes supplémentaires de nettoyage et de gravure. Tokyo Electron a identifié des exigences de gravure exigeantes dans les mémoires 3D NAND, DRAM et la logique, notamment des rapports d'aspect élevés, un contrôle précis des procédés et un traitement à faible endommagement. Ces exigences favorisent les fournisseurs capables de maintenir des spécifications de contamination strictes à l'échelle commerciale tout en démontrant une qualité de lot reproductible, une gestion sécurisée des conteneurs et une continuité durant les longues périodes de qualification. Les usines de fabrication de pointe évaluent les propriétés des matériaux dans différentes conditions de production avant d'approuver un produit chimique pour une ligne de fabrication et continuent d'examiner ses performances à mesure que les conceptions de produits, les étapes de procédé et l'utilisation des capacités évoluent.
La cryo-gravure représente une application supplémentaire pour le fluorure d'hydrogène (HF) gazeux de très haute pureté. Central Glass a commencé à commercialiser un gaz HF amélioré pour la cryo-gravure à une pureté supérieure à 99,999 % en janvier 2025. La société a déclaré que plusieurs fabricants de semiconducteurs au Japon et à l'étranger avaient adopté la cryo-gravure pour la production de masse et que la demande devrait augmenter rapidement d'ici 2026[1]. Central Glass prévoyait de plus que doubler la capacité de production de gaz HF à son usine d'Ube pour atteindre plusieurs centaines de tonnes. Cela élargit le bassin de demande adressable tout en renforçant la valeur de la chimie du fluor de haute pureté, en particulier pour les fournisseurs capables de développer, produire et livrer des gaz spécialisés aux côtés de produits chimiques liquides établis.
Efficacité des plaquettes photovoltaïques et expansion des capacités
Les architectures photovoltaïques à plus haute efficacité nécessitent une préparation de surface du silicium plus propre que les cellules conventionnelles à émetteur passivé et contact arrière (PERC). Les cellules à contact passivé par oxyde tunnel (TOPCon), la technologie à hétérojonction et les conceptions émergentes en tandem pérovskite-silicium soutiennent par conséquent la demande d'acide fluorhydrique mieux contrôlé dans la texturation et le nettoyage des plaquettes. Les cellules à hétérojonction dépendent d'une passivation de surface très propre pour atteindre leurs performances d'efficacité prévues. Cela crée un profil de demande solaire qui favorise de plus en plus les grades de pureté supérieure par rapport aux intrants chimiques de procédé standard, car la préparation de surface est plus étroitement liée aux performances des dispositifs lorsque les fabricants adoptent des architectures de cellules plus complexes. Le marché de l'acide fluorhydrique électronique bénéficie lorsque les fabricants solaires augmentent à la fois leur capacité et leur sophistication de procédé, car une plus grande attention à la texture des plaquettes, à la qualité du nettoyage et à la passivation de surface fait de la pureté de l'acide un élément plus significatif du contrôle des procédés que dans les conceptions de cellules antérieures.
Les technologies de plaquettes de type N, notamment TOPCon, la technologie à hétérojonction (HJT) et les cellules à contact arrière, supplantent les technologies de type P dans le mix des équipements solaires, soutenant une plus grande attention aux conditions de surface lors de la fabrication des cellules. La Chine reste le principal centre de fabrication solaire, rendant les décisions d'approvisionnement en HF domestique importantes pour la demande mondiale de produits chimiques photovoltaïques et donnant aux producteurs locaux un rôle clé dans la disponibilité des grades de pureté inférieure et intermédiaire. Cette concentration signifie également que les changements dans la technologie des cellules, l'utilisation des usines et les pratiques d'approvisionnement peuvent rapidement influencer l'équilibre entre l'offre domestique, les importations et la demande de grades chimiques plus strictement spécifiés.
Localisation des produits chimiques électroniques stratégiques
L'acide fluorhydrique de très haute pureté est devenu une préoccupation de sécurité de la chaîne d'approvisionnement pour les fabricants de puces et les gouvernements. Les nouveaux sites d'usines de fabrication nécessitent un accès fiable aux produits chimiques de procédé avec une qualité stable, une logistique sécurisée et des spécifications approuvées par les clients. Le marché de l'acide fluorhydrique électronique est affecté par la distance entre les bases d'approvisionnement asiatiques et les nouveaux sites semiconducteurs en Amérique du Nord et en Europe. Des programmes tels que la loi CHIPS and Science Act et la loi européenne sur les puces encouragent la fabrication locale et peuvent soutenir les fournisseurs chimiques qui établissent des opérations à proximité. La localisation amène également les clients à évaluer les capacités de purification et de récupération aux côtés de la qualité du produit livré, car le transport sur de longues distances présente des risques pour un produit chimique dangereux dont la spécification finale doit rester stable à l'arrivée à l'usine de fabrication.
Lors du SEMICON Taiwan 2025, GlobalWafers a identifié les matériaux critiques comme une priorité aux côtés de la capacité et de la technologie de procédé. Cela s'aligne avec le besoin plus large de sécuriser les matériaux pour la production semiconductrice avancée. Ces efforts créent des opportunités pour les fournisseurs régionaux qualifiés. Cependant, les longs cycles de qualification restent un obstacle à la substitution rapide des approvisionnements, car les clients semiconducteurs doivent valider la pureté, la cohérence, la logistique, les contrôles de sécurité et les performances des procédés avant d'approuver une nouvelle source.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité extrême, corrosivité et coût de conformité | -1.20% | Mondial, le plus aigu en Amérique du Nord et en Europe, avec des exigences strictes de l'OSHA et de l'EPCRA | Court terme (≤ 2 ans) |
| Disponibilité de la fluorite et exposition aux contrôles à l'exportation | -1.00% | En amont mondial, le plus aigu pour les producteurs non chinois sans accès intégré à la fluorite | Moyen terme (2-4 ans) |
| Coût élevé de purification, de conditionnement et de qualification | -0.70% | Mondial, avec un effet disproportionné dans les Amériques et en Europe, où les coûts d'exploitation dépassent les niveaux Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité extrme, corrosivité et coût de conformité
Les exigences de sécurité liées à l'acide fluorhydrique créent une charge de conformité permanente pour les producteurs, les transporteurs et les exploitants d'usines de fabrication. Le fluorure d'hydrogène est soumis à des obligations de déclaration et de planification d'urgence aux États-Unis en vertu de la loi sur la planification d'urgence et le droit à l'information communautaire (EPCRA). Le marché de l'acide fluorhydrique électronique doit tenir compte de la manutention spécialisée, des systèmes de protection, de la formation, des contrôles de transport et de la réponse aux urgences. En 2025, le Conseil américain d'enquête sur la sécurité chimique et les risques a publié son rapport final sur trois incidents graves impliquant du fluorure d'hydrogène chez Honeywell Performance Materials and Technologies à Geismar, en Louisiane. Les incidents se sont produits entre octobre 2021 et juin 2024 et ont révélé des défaillances systémiques en matière de sécurité dans l'installation[2].
L'OSHA a publié des orientations actualisées sur les risques liés aux semiconducteurs en janvier 2025, notant que les limites d'exposition pour certains produits chimiques de procédé pourraient être obsolètes ou inadéquates. Cet environnement réglementaire augmente le coût d'exploitation des installations HF de haute pureté, en particulier en Amérique du Nord et en Europe, où la planification de la réponse aux urgences, la protection des travailleurs, l'intégrité des équipements et les rapports détaillés peuvent devenir des éléments significatifs du modèle d'exploitation. Les producteurs doivent maintenir des systèmes qui protègent les travailleurs, les communautés voisines et les clients tout au long des activités de manutention des produits chimiques. Les petites entreprises supportent une charge de coût de conformité plus lourde, car les systèmes de conformité ne s'adaptent pas facilement à l'échelle. Chaque installation nécessite encore du personnel formé, des procédures documentées, des équipements spécialisés, des systèmes de surveillance, des mesures de protection pour le transport et un plan crédible pour répondre à un rejet ou à un incident de manutention. Ces coûts peuvent restreindre l'entrée dans les niveaux de pureté les plus élevés et ralentir les efforts pour élargir l'approvisionnement au-delà des sources asiatiques établies. La capacité en matière de sécurité reste donc une partie de la qualification des fournisseurs, et pas simplement une exigence opérationnelle au niveau du site.
Disponibilité de la fluorite et exposition aux contrôles à l'exportation
La fluorite de grade acide est la principale matière première pour le fluorure d'hydrogène anhydre (HF) et demeure un risque d'approvisionnement central pour le marché de l'acide fluorhydrique électronique. L'approvisionnement en fluorite reste géographiquement concentré, tandis que la demande intérieure provenant des fluoropolymères, des matériaux pour les nouvelles énergies et des produits chimiques semiconducteurs continue de croître. Les besoins intérieurs peuvent absorber une part croissante de l'approvisionnement disponible en fluorite, ajoutant de l'incertitude pour les producteurs qui dépendent de sources externes. Cela crée une incertitude sur les coûts des intrants pour les producteurs sans accès stable à de la fluorite de haute qualité et rend la planification contractuelle plus difficile pour les clients qui ont besoin de quantités sécurisées de produits chimiques électroniques avancés sur plusieurs années. Le risque est particulièrement pertinent dans les applications avancées, où des sources chimiques alternatives ne peuvent pas être substituées rapidement sans un nouveau programme de tests et de qualification sur le site du client. Même lorsqu'un autre producteur dispose d'une capacité suffisante, les performances chimiques doivent être vérifiées sur les équipements du client, dans les conditions de procédé et par rapport aux exigences de rendement avant que le remplacement puisse devenir une partie fiable de la production de masse à volume élevé de routine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade ultra-pur super spécial ancre l'économie des nœuds avancés
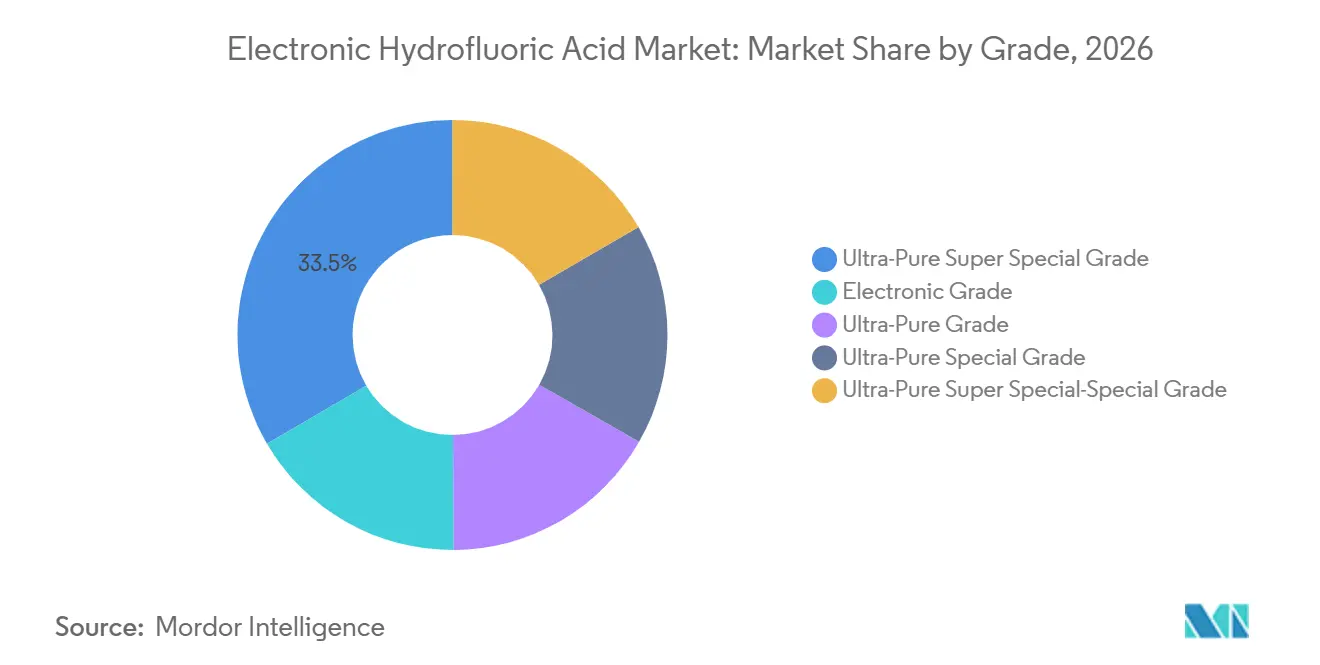
Le grade ultra-pur super spécial a détenu 33,45 % de la part du marché de l'acide fluorhydrique électronique en 2026. Les catégories de grades s'alignent sur les générations de dispositifs, car chaque niveau supérieur répond à des exigences plus strictes en matière de défectivité et de contamination. Le grade électronique et le grade ultra-pur servent les nœuds plus anciens et les applications moins critiques. Les grades ultra-pur spécial, ultra-pur super spécial et ultra-pur super spécial-spécial soutiennent des conditions de procédé progressivement plus exigeantes. La position 2026 du grade ultra-pur super spécial reflète son utilisation dans la production de plaquettes à volume élevé pour la logique 7-14 nm grand public, les DRAM 1z et 1α, et les mémoires 3D NAND à 128-232 couches.
Le grade ultra-pur super spécial-spécial est le grade à la croissance la plus rapide, avec une taille du marché de l'acide fluorhydrique électronique pour ce segment projetée à un CAGR de 6,56 % de 2027 à 2032. La logique sub-3 nm et la DRAM de nouvelle génération nécessitent des impuretés métalliques à des niveaux inférieurs à 1 partie par billion, que seul un nombre limité de fournisseurs peut livrer de manière constante à l'échelle. Le grade électronique reste pertinent pour les plaquettes solaires et les applications de nettoyage non critiques. Les producteurs chinois ont ajouté une capacité substantielle de grade G3 et inférieur, augmentant la pression sur les prix dans les catégories de grades inférieurs.

Par type : les procédés à base de fluorite dominent tous les niveaux de pureté
La production à base de fluorite a capté 70,13 % de la part du marché de l'acide fluorhydrique électronique en 2026. Cette voie fait réagir de la fluorite de grade acide avec de l'acide sulfurique concentré. Elle offre les niveaux de pureté requis par les usines de fabrication de semiconducteurs avancées, où les impuretés peuvent compromettre le contrôle des procédés et poser des risques de rendement à des dimensions de dispositifs très réduites. C'est la voie commercialement établie pour les grades de pureté les plus élevés, et sa position dominante reflète l'importance de la qualité des matières premières et du contrôle de la purification dans les applications électroniques. La voie à base d'acide fluorosilicique utilise un sous-produit de la production d'engrais phosphatés et est plus pertinente pour les applications de grade inférieur et solaires.
La production à base de fluorite est également le type à la croissance la plus rapide, avec une taille du marché de l'acide fluorhydrique électronique pour ce segment projetée à un CAGR de 6,83 % durant 2027-2032. Cette combinaison d'échelle actuelle et de croissance reflète un avantage de pureté soutenu plutôt qu'une transition temporaire, car la voie de production continue de servir des applications où les normes de contamination, la qualité des matières premières et la capacité de purification sont plus importantes que le coût initial inférieur des voies alternatives. La voie à base d'acide fluorosilicique peut offrir des coûts d'intrants inférieurs, mais les impuretés de silicium et de phosphore ajoutent de la complexité à la purification aux grades les plus élevés. Les deux voies peuvent soutenir la résilience de l'approvisionnement ; cependant, la production à base de fluorite conserve un avantage qualitatif pour la demande des nœuds avancés, car sa matière première et sa voie de purification soutiennent mieux les objectifs de contamination les plus restrictifs utilisés par les principaux fabricants de semiconducteurs.
Par application : le nettoyage et la gravure des plaquettes semiconductrices façonnent la demande
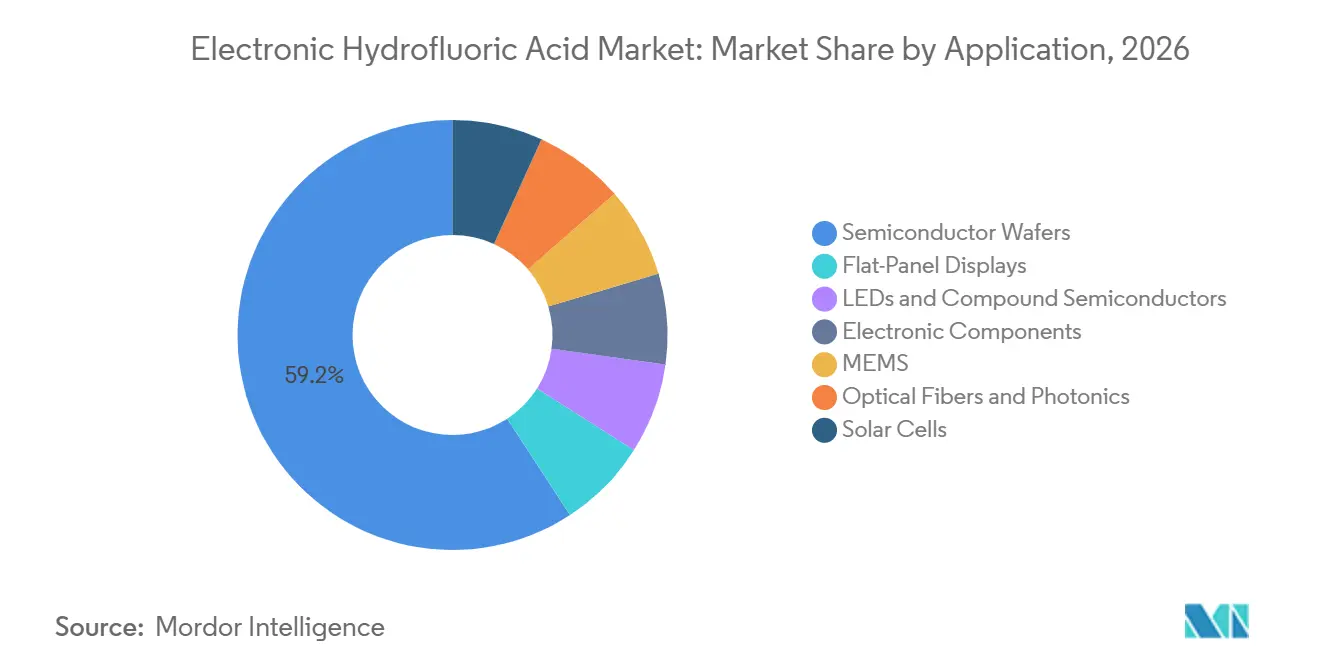
Les plaquettes semiconductrices ont détenu 59,21 % de la part du marché de l'acide fluorhydrique électronique en 2026 et devraient également croître à un CAGR de 7,11 % durant 2027-2032. Ce taux de croissance reflète une demande concentrée dans des procédés qui nécessitent un traitement de surface répété, une élimination précise des oxydes et des performances chimiques constantes à mesure que le nombre d'étapes de fabrication augmente. L'avance combinée en termes d'échelle et de croissance reflète une intensité croissante en acide par plaquette à mesure que la complexité des dispositifs augmente. Les nœuds avancés ajoutent des étapes de gravure et de nettoyage, tandis que les conceptions DRAM 3D, NAND 3D et à grille enveloppante nécessitent un contrôle plus strict de l'élimination des oxydes. Tokyo Electron Limited (TEL) identifie la gravure à rapport d'aspect élevé, le contrôle précis et le traitement à faible endommagement comme des exigences clés pour les dispositifs mémoire et logiques avancés.
Les cellules solaires constituent le prochain groupe de demande majeur, car les conceptions à technologie à hétérojonction (HJT) et à contact passivé par oxyde tunnel (TOPCon) nécessitent des surfaces plus propres que les cellules conventionnelles à émetteur passivé et contact arrière (PERC). La Chine représente plus de 70 % de la capacité mondiale de fabrication solaire, de sorte que ses choix d'approvisionnement en HF domestique influencent les volumes d'application. Les écrans plats, les LED et les semiconducteurs composés représentent un niveau intermédiaire significatif de consommation. Les lignes OLED de génération 8,6 en Chine et les conceptions de micro-LED intégrées aux MEMS augmentent les exigences de pureté pour les produits chimiques d'affichage. Les systèmes microélectromécaniques (MEMS) utilisent la gravure en phase vapeur au HF pour libérer des structures délicates. Dans le même temps, les fibres optiques et la photonique restent des applications plus petites avec une pertinence croissante dans la photonique sur silicium pour les interconnexions des centres de données d'intelligence artificielle.
Analyse géographique
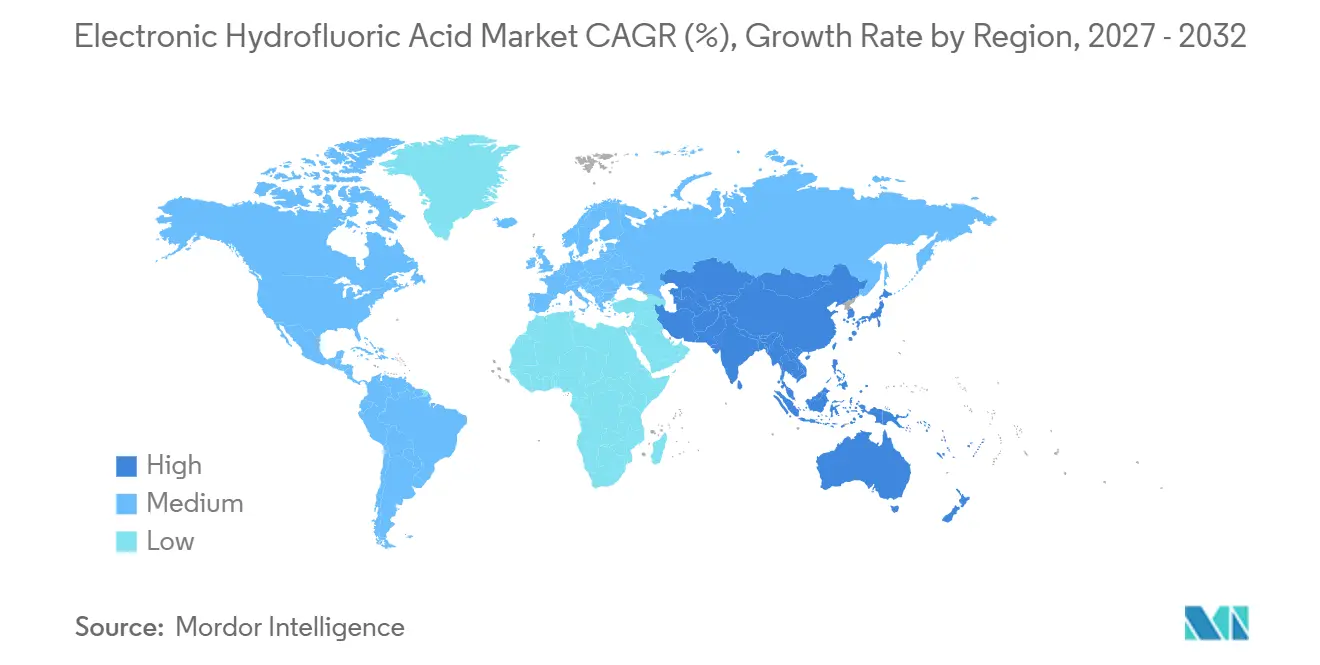
L'Asie-Pacifique a détenu 63,78 % de la part du marché de l'acide fluorhydrique électronique en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032. La région combine la fabrication avancée de logique, de mémoire, d'écrans et de cellules solaires en Chine, en Corée du Sud, à Taïwan, au Japon et en ASEAN. SEMI prévoyait que les investissements en équipements d'usines de fabrication sud-coréennes atteindraient 21,5 milliards USD en 2025 et 27 milliards USD en 2026, alors que les fabricants de puces élargissent leurs capacités et modernisent leur technologie pour répondre à la demande de mémoire pilotée par l'intelligence artificielle. La Chine ajoute de grandes quantités de HF de pureté intermédiaire pour les applications solaires et d'affichage, tandis que les importations du Japon et de la Corée du Sud continuent de soutenir les usines de fabrication avancées. Cette division signifie que la croissance régionale ne produit pas le même résultat pour chaque fournisseur domestique, car les ajouts de capacité destinés aux applications solaires et d'affichage ne fournissent pas automatiquement le bilan de qualité nécessaire pour l'approvisionnement semiconducteur avancé.
Le Japon reste une source de HF électronique de la plus haute pureté, soutenu par des qualifications clients de longue date et une expérience de production. Son rôle illustre comment le segment le plus exigeant dépend d'un bilan opérationnel pouvant être démontré sur de nombreux lots, cycles de production et conditions de procédé clients. SEMI a enregistré 4 démarrages de construction d'usines de fabrication prévus au Japon durant 2025. Ces développements indiquent que les chaînes d'approvisionnement deviennent progressivement plus régionales au sein de l'Asie-Pacifique, les producteurs locaux cherchant à servir les clients électroniques et solaires à proximité. Dans le même temps, les fournisseurs établis restent pertinents dans les applications aux exigences de pureté les plus élevées.
L'Amérique du Nord est le deuxième marché régional et est remodelée par les investissements en usines de fabrication menés par la loi CHIPS and Science Act. SEMI a enregistré 4 démarrages de construction prévus dans les Amériques durant 2025. Taiwan Semiconductor Manufacturing Company (TSMC) a commencé la production de puces à 4 nm dans son usine de fabrication en Arizona en 2025, créant une demande d'acide de grade UPSS importé avant que la capacité de purification locale ne se développe. L'Europe construit également sa base de produits chimiques semiconducteurs, avec BASF investissant dans une nouvelle installation d'acide sulfurique de grade semiconducteur à Ludwigshafen, dont le démarrage est prévu d'ici 2027. Pendant ce temps, l'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés naissants avec des ambitions électroniques précoces mais des volumes chimiques limités à court terme.
Paysage concurrentiel
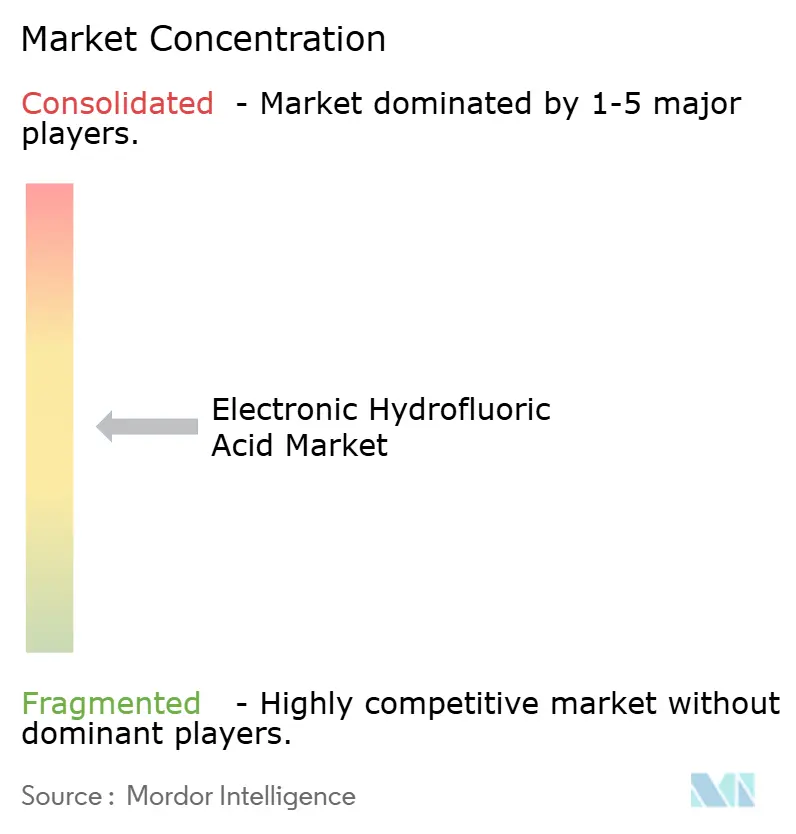
Le marché de l'acide fluorhydrique électronique est modérément fragmenté. Cette structure reflète les barrières techniques élevées à l'entrée, car les fournisseurs doivent répondre de manière constante aux exigences strictes de contamination pour la production semiconductrice avancée. Stella Chemifa et Morita Chemical Industries détiennent un quasi-duopole dans les matériaux à pureté de 12 neuf, avec des concentrations d'impuretés descendant à 1 partie par billion. Leur position est soutenue par une expertise de production accumulée et des qualifications clients de longue date. Honeywell, Solvay, Daikin Industries, Soulbrain et KANTO KAGAKU sont en concurrence sur les grades de pureté intermédiaire et élevée avec des empreintes régionales variables. Solvay opère en Chine, en Thaïlande, en Allemagne et aux États-Unis, soutenant une large présence dans la chaîne d'approvisionnement. Les opérations verticalement intégrées de Soulbrain en Corée du Sud permettent une réponse rapide aux cycles de qualification des usines de fabrication domestiques. Central Glass a commencé à commercialiser un gaz HF amélioré pour la cryo-gravure en janvier 2025 et prévoit de plus que doubler sa capacité à son usine d'Ube. L'investissement de BASF en 2025 dans l'acide sulfurique de grade semiconducteur à Ludwigshafen reflète également l'importance d'un approvisionnement chimique de haute pureté à proximité pour les usines de fabrication européennes.
Leaders du secteur de l'acide fluorhydrique électronique
-
Stella Chemifa Corporation
-
Honeywell International Inc
-
Solvay
-
SUNLIT FLUO & CHEMICAL CO., LTD.
-
Soulbrain Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Multiple Fluoride Industries Corporation et Yihua Group ont posé la première pierre d'un parc industriel de produits chimiques fluorés à Yichang, intégrant les ressources en fluorite en amont avec la production de HF de grade électronique pour cibler l'approvisionnement semiconducteur.
- Janvier 2025 : Central Glass Co., Ltd. a lancé commercialement de l'acide fluorhydrique électronique de très haute pureté (pureté supérieure à 99,999 %) pour les applications de cryo-gravure et s'est engagée à plus que doubler la capacité de production à son usine d'Ube dans la préfecture de Yamaguchi, visant plusieurs centaines de tonnes métriques par an d'ici 2026. Plusieurs fabricants de semiconducteurs au Japon et à l'étranger ont confirmé l'adoption de la production de masse pour la cryo-gravure.
Portée du rapport mondial sur le marché de l'acide fluorhydrique électronique
L'acide fluorhydrique électronique est une formulation ultra-pure de fluorure d'hydrogène (HF) dans l'eau, fabriquée spécifiquement pour la microélectronique et la fabrication de semiconducteurs. Il est produit sous des contrôles de qualité stricts pour répondre aux exigences de pureté des procédés de fabrication de semiconducteurs, où même des contaminants traces peuvent compromettre les performances et le rendement des dispositifs.
Le marché de l'acide fluorhydrique électronique est segmenté par grade, type, application et géographie. Par grade, le marché est segmenté en grade électronique, grade ultra-pur, grade ultra-pur spécial, grade ultra-pur super spécial et grade ultra-pur super spécial-spécial. Par type, le marché est segmenté en à base d'acide fluorosilicique et à base de fluorite. Par application, le marché est segmenté en plaquettes semiconductrices, cellules solaires, écrans plats, LED et semiconducteurs composés, composants électroniques, MEMS et fibres optiques et photonique. Le rapport couvre également les tailles de marché et les prévisions pour l'acide fluorhydrique électronique dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Grade électronique |
| Grade ultra-pur |
| Grade ultra-pur spécial |
| Grade ultra-pur super spécial |
| Grade ultra-pur super spécial-spécial |
| À base d'acide fluorosilicique |
| À base de fluorite |
| Plaquettes semiconductrices |
| Cellules solaires |
| Écrans plats |
| LED et semiconducteurs composés |
| Composants électroniques |
| MEMS |
| Fibres optiques et photonique |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade électronique | |
| Grade ultra-pur | ||
| Grade ultra-pur spécial | ||
| Grade ultra-pur super spécial | ||
| Grade ultra-pur super spécial-spécial | ||
| Par type | À base d'acide fluorosilicique | |
| À base de fluorite | ||
| Par application | Plaquettes semiconductrices | |
| Cellules solaires | ||
| Écrans plats | ||
| LED et semiconducteurs composés | ||
| Composants électroniques | ||
| MEMS | ||
| Fibres optiques et photonique | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide fluorhydrique électronique ?
La taille du marché de l'acide fluorhydrique électronique était évaluée à 1,46 milliard USD en 2026 et devrait croître de 1,55 milliard USD en 2027 à 2,08 milliards USD d'ici 2032, à un CAGR de 6,12 % durant la période de prévision (2027-2032).
Quelle méthode de production fournit l'offre d'acide fluorhydrique électronique ?
La production à base de fluorite est en tête avec une part de 70,13 % en 2026 et devrait croître à un CAGR de 6,83 % jusqu'en 2032.
Quelle application stimule la demande d'acide fluorhydrique électronique ?
Les plaquettes semiconductrices dominent les applications avec une part de 59,21 % en 2026 et la croissance projetée la plus rapide à un CAGR de 7,11 % jusqu'en 2032.
Quelle région est en tête de la demande d'acide fluorhydrique électronique ?
L'Asie-Pacifique est en tête avec une part de 63,78 % en 2026 et devrait se développer à un CAGR de 6,89 % jusqu'en 2032.