
電子フッ化水素酸市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.55 十億米ドル |
| 市場規模 (2032) | 2.08 十億米ドル |
| 成長率 (2027 - 2032) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子フッ化水素酸市場分析
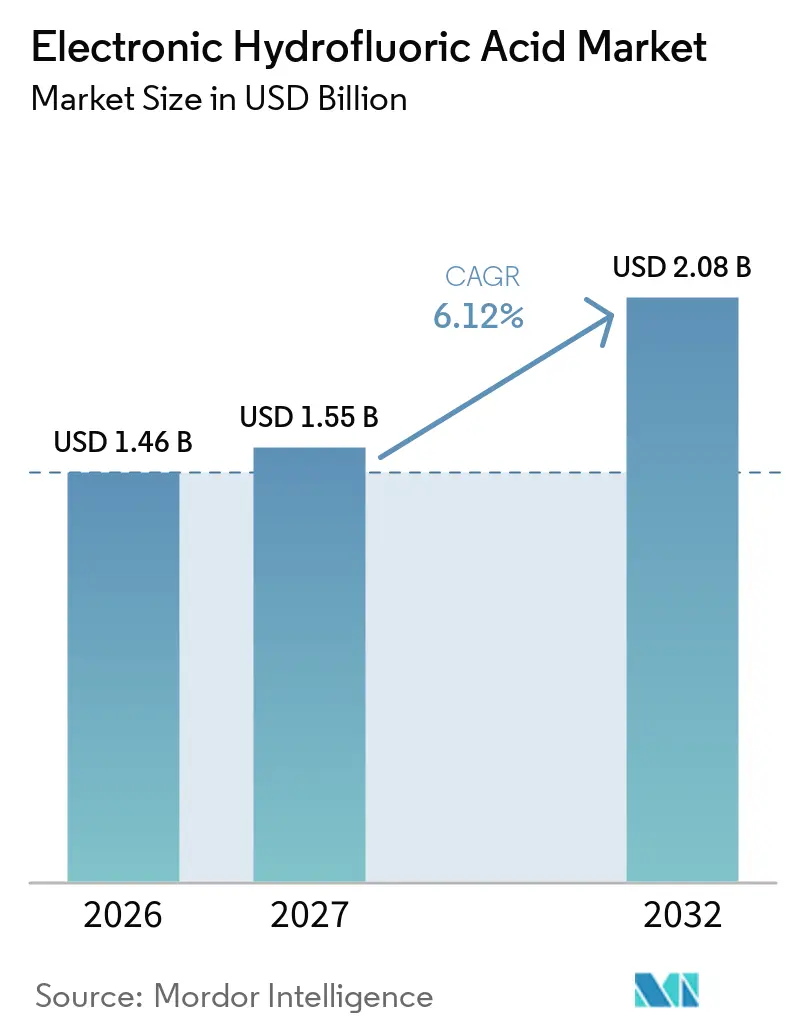
電子フッ化水素酸市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.55 ビリオン 米ドルから2032年には2.08 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 6.12%で成長すると推定されます。フロントエンドウェーハ製造への投資拡大が電子フッ化水素酸市場を押し広げており、各ウェーハスタートには、厳密に管理された製造ラインにおける繰り返しの洗浄、エッチング、および表面処理工程に適格なプロセス化学品が必要とされます。太陽電池およびディスプレイの生産も市場成長を後押ししており、シリコン表面の清浄度向上が化学品仕様を引き上げ、特に設備歩留まりが繰り返し可能な表面処理に依存するプラントオペレーターにとって、精製・包装・輸送・サプライヤー承認の重要性を高めています。メーカーは、生産量の増加、多様な操業条件、および顧客品質審査の詳細化進む中でも品質を維持できる化学品サプライヤーを必要としています。供給の意思決定は、原材料リスク、長期にわたる顧客認定プロセス、および使用後のフッ素含有材料のリサイクル経路の明確化を求める顧客のニーズに応えるため、精製能力を製造施設の近くに配置する必要性によって、ますます形成されています。確立された高純度サプライヤーと低グレード用途向け企業との差異は依然として大きく、顧客承認は表明された拡張計画や設置済み銘板容量だけでなく、化学品の一貫性に関する繰り返しの実績に基づいています。
主要レポートのポイント
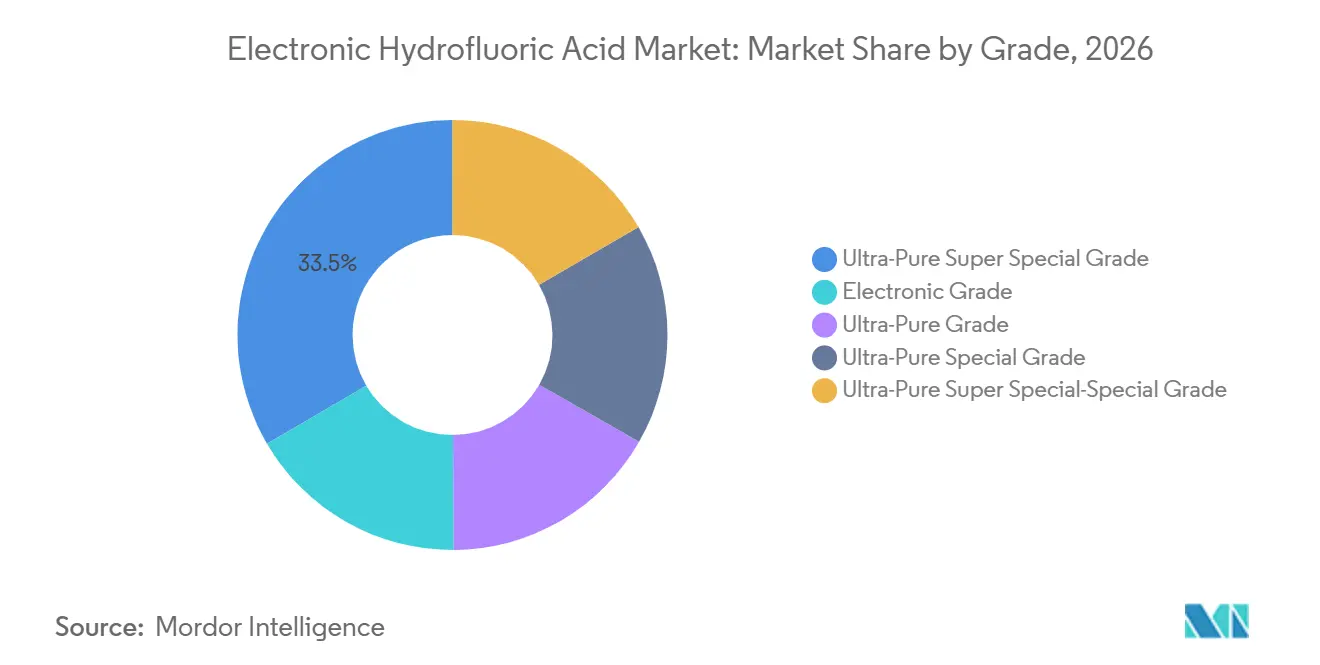
- グレード別では、超高純度スーパースペシャルグレードが2026年の電子フッ化水素酸市場シェアの33.45%を占め、超高純度スーパースペシャルスペシャルグレードは2032年にかけてCAGR 6.56%で拡大する見込みです。
- タイプ別では、ホタル石ベース生産が2026年の電子フッ化水素酸市場シェアの70.13%を占め、2032年にかけてCAGR 6.83%で拡大する見込みです。
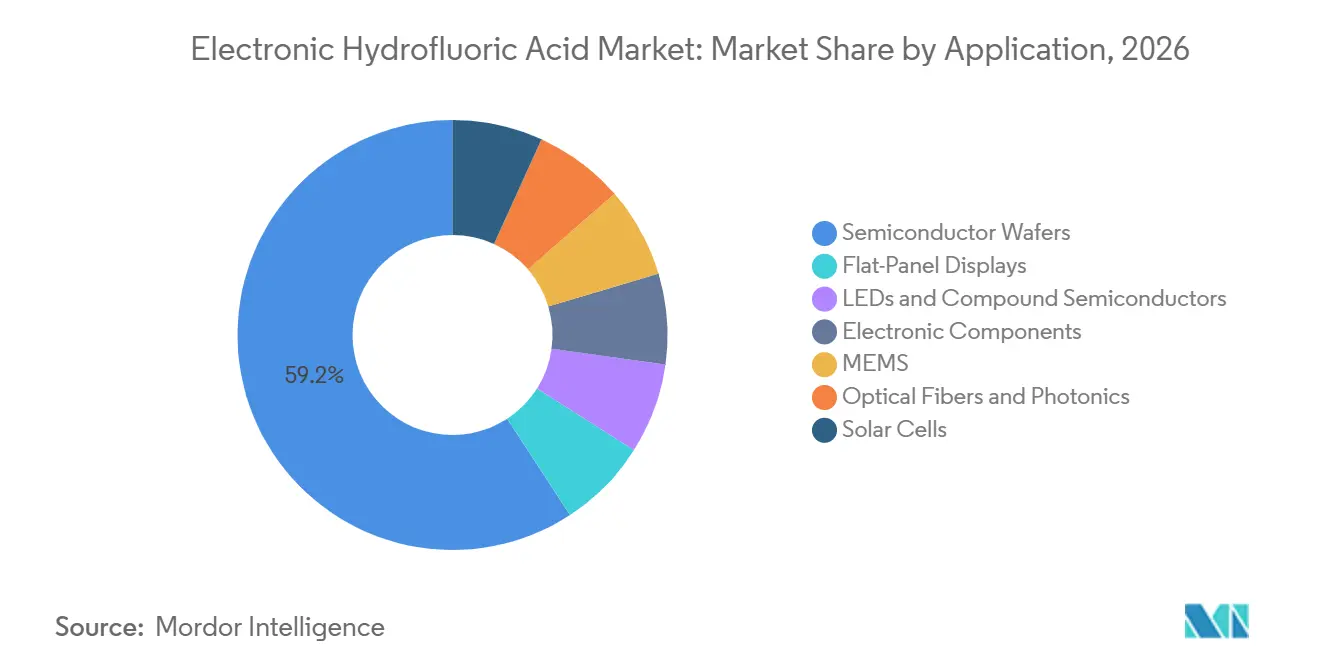
- 用途別では、半導体ウェーハが2026年の電子フッ化水素酸市場シェアの59.21%を占め、2032年にかけてCAGR 7.11%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年の電子フッ化水素酸市場シェアの63.78%を占め、2032年にかけてCAGR 6.89%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の電子フッ化水素酸市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体ファブ能力の拡大 | +2.10% | 台湾、韓国、日本、中国、南北アメリカに集中した利益を伴うグローバル | 短期(2年以内) |
| 3ナノメートル未満および3Dデバイスアーキテクチャへの移行 | +1.50% | アジア太平洋中核(台湾、韓国、日本を含む)、米国への波及 | 中期(2~4年) |
| 太陽光発電ウェーハ効率および能力拡大 | +0.90% | 中国、東南アジア、インド、米国 | 短期(2年以内) |
| 戦略的電子化学品の地産地消化 | +0.80% | 北米、欧州、日本、およびインドでの初期利益 | 長期(4年以上) |
| ファブ隣接精製およびクローズドループ回収 | +0.60% | グローバル(当初はアジア太平洋、その後西側ファブへ拡大) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
半導体ファブ能力の拡大
世界的なファブ建設は電子フッ化水素酸市場に安定した需要基盤を提供しており、ファブは個々のプロセスに対して特定の化学品サプライヤーを認定しています。SEMIは2025年に建設開始が見込まれる18件の新規ファブプロジェクトを特定しており、そのうち3施設が200mmウェーハを使用し、15施設が300mmウェーハを使用する予定です。これらのサイトの多くは2026年および2027年に操業を開始する見込みであり、建設活動が将来の化学品消費と結びついています。SEMIはまた、7nm以下の先端ノード能力が2025年に16.00%成長し、月産30万枚超の能力が追加されると予測しました。この能力は、化学品の品質変化が特定のデバイス世代向けに既に検証済みのプロセスを乱す可能性があるため、化学品サプライヤーが長期生産サイクルにわたって一貫した純度と納品パフォーマンスを維持することを求めています。
新規プロジェクトの地理的分布は、化学品需要を東アジアへの歴史的集中から拡大させています。SEMIは2025年に南北アメリカで4件、日本で4件、中国で3件、欧州・中東で3件、台湾で2件、韓国で1件、東南アジアで1件の建設開始計画を録しました。したがって電子フッ化水素酸市場は、新興ファブクラスター近辺での専門輸送、地域保管、および即応性のある精製に対する需要の高まりに直面しています。サプライヤーは、生産サイトから納品、保管、最終取り扱い、および高感度製造設備での使用に至るまで、材料の完全性を保護しなければなりません。国内チッププログラムに基づく国内コンテンツ要件は、特に化学品の納品が地域の安全規制、厳格な取り扱い慣行、および顧客固有の純度仕様を満たさなければならない場合に、半導体顧客の近くに立地する生産者の地位を強化します。
3ナノメートル未満および3Dデバイスアーキテクチャへの移行
3nm未満のロジックおよび高層数3D NANDは、微量金属汚染が生産バッチ全体の歩留まりを低下させる可能性があるため、純度要件を引き上げます。SEMIは、2nmテクノロジーとバックサイドパワーデリバリーが量産に入るにつれ、ロジックおよびマイクロ設備への投資が2025年に520 ビリオン 米ドル、2026年に590 ビリオン 米ドルに達すると予測しました。電子フッ化水素酸市場はこのシフトか恩恵を受けており、先端デバイス構造は追加の洗浄およびエッチング工程を必要とします。東京エレクトロンは、3D NAND、DRAM、およびロジックにおける高アスペクト比、精密なプロセス制御、および低ダメージ処理を含む要求の厳しいエッチング要件を特定しました。これらの要件は、商業規模で厳格な汚染仕様を維持しながら、再現性のあるバッチ品質、安全なコンテナ管理、および長期認定期間中の継続性を実証できるサプライヤーを優遇します。主要ファブは、製造ラインに化学品を承認する前に、異なる生産条件下で材料特性を評価し、製品設計、プロセス工程、および能力稼働率が変化するにつれてそのパフォーマンスを継続的に審査します。
クライオエッチングは、超高純度フッ化水素(HF)ガスの追加用途を表しています。セントラル硝子は2025年1月に、純度99.999%超のクライオエッチング用改良HFガスの販売を開始しました。同社は、日本および海外の複数の半導体メーカーがクライオエッチングを量産に採用しており、2026年までに需要が急速に増加すると予想されると述べました[1]。セントラル硝子は宇部工場でのHFガス生産能力を数百トンに倍増以上させる計画を立てました。これにより、特に確立された液体化学品と並行して特殊ガスの開発・生産・供給が可能なサプライヤーにとって、高純度フッ素化学の価値を強化しながら対応可能な需要プールが拡大します。
太陽光発電ウェーハ効率および能力拡大
高効率太陽光発電アーキテクチャは、従来のパッシベーテッドエミッターアンドリアセル(PERC)セルよりも清浄なシリコン表面処理を必要とします。トンネル酸化物パッシベーテッドコンタクト(TOPCon)、ヘテロ接合技術、および新興のペロブスカイト・シリコンタンデム設計は、したがってウェーハテクスチャリングおよび洗浄における高度に制御されたフッ化水素酸への需要を支えます。ヘテロ接合セルは、意図した効率性能を達成するために非常に清浄な表面パッシベーションに依存しています。これにより、メーカーがより複雑なセルアーキテクチャを採用するにつれて表面処理がデバイス性能とより密接に結びつくため、標準的なプロセス化学品投入物よりも高純度グレードを優先する太陽光需要プロファイルが生まれます。電子フッ化水素酸市場は、太陽光メーカーが能力とプロセスの高度化の両方を高める場合に恩恵を受けており、ウェーハテクスチャ、洗浄品質、および表面パッシベーションへの注目の高まりが、初期のセル設計よりも酸純度をプロセス制御のより重要な要素にしています。
TOPCon、ヘテロ接合技術(HJT)、およびバックコンタクトセルを含むN型ウェーハ技術は、太陽光設備ミックスにおいてP型技術に取って代わりつつあり、セル製造中の表面状態への注目を高めています。中国は太陽光製造の主要拠点であり続けており、国内HF供給の意思決定が世界の太陽光発電化学品需要にとって重要であり、地域生産者が低・中純度グレードの入手可能性において重要な役割を果たしています。この中はまた、セル技術、工場稼働率、および調達慣行の変化が、国内供給、輸入、およびより厳密に規定された化学品グレードへの需要のバランスに迅速に影響を与えることを意味します。
戦略的電子化学品の地産地消化
超高純度フッ化水素酸は、チップメーカーおよび政府にとってサプライチェーンセキュリティ上の懸念事項となっています。新規ファブの立地は、安定した品質、安全なロジスティクス、および顧客承認済み仕様を持つプロセス化学品への信頼できるアクセスを必要とします。電子フッ化水素酸市場は、アジアの供給拠点と北米・欧州の新興半導体サイトとの距離によって影響を受けています。CHIPSおよびサイエンス法やEUチップス法などのプログラムは地域製造を奨励し、近隣に事業を設立する化学品サプライヤーを支援できます。地産地消化はまた、長距離輸送がファブに到達した時点で最終仕様が安定したままでなければならない危険化学品にリスクをもたらすため、顧客が納品製品品質と並行して精製・回収能力を評価することにつながります。
SEMICON Taiwan 2025において、GlobalWafersは能力およびプロセス技術と並んで重要材料を優先事項として特定しました。これは先端半導体生産向けに材料を確保するという広範なニーズと一致しています。これらの取り組みは、認定を受けた地域サプライヤーに機会を生み出します。しかし、半導体顧客が新規ソースを承認する前に純度、一貫性、ロジスティクス、安全管理、およびプロセスパフォーマンスを検証しなければならないため、長い認定サイクルが迅速な供給代替の障壁として残っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極度の毒性、腐食性、およびコンプライアンスコスト | -1.20% | グローバル(北米および欧州で最も深刻、OSHAおよびEPCRA要件が厳格) | 短期(2年以内) |
| ホタル石の入手可能性および輸出規制リスク | -1.00% | グローバルな上流(ホタル石への統合アクセスを持たない非中国系生産者に最も深刻) | 中期(2~4年) |
| 高度な精製・包装・認定コスト | -0.70% | グローバル(南北アメリカおよび欧州で不均衡な影響、アジア太平洋水準を超える操業コスト) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
極度の毒性、腐食性、およびコンプライアンスコスト
フッ化水素酸の安全要件は、生産者、輸送業者、およびファブオペレーターに継続的なコンプライアンス負担をもたらします。フッ化水素は、緊急計画および地域社会の知る権利に関する法律(EPCRA)に基づき、米国において報告および緊急計画義務の対象となっています。電子フッ化水素酸市場は、専門的な取り扱い、保護システム、訓練、輸送管理、および緊急対応を考慮しなければなりません。2025年、米国化学安全・危険調査委員会は、ルイジアナ州ガイスマーにあるHoneywell Performance Materials and Technologiesで発生した3件の重大なフッ化水素事故に関する最終報告書を公表しました。これらの事故は2021年10月から2024年6月の間に発生し、施設における組織的な安全上の欠陥を明らかにしました[2]。
OSHAは2025年1月に半導体ハザードガイダンスを更新し、一部のプロセス学品の暴露限界が時代遅れまたは不十分である可能性があると指摘しました。この規制環境は、特に北米および欧州において、緊急対応計画、労働者保護、設備の完全性、および詳細な報告が操業モデルの重要な部分となり得る高純度HF施設の操業コストを引き上げます。生産者は、化学品取り扱い活動全体を通じて労働者、近隣コミュニティ、および顧客を保護するシステムを維持しなければなりません。コンプライアンスシステムは容易にスケールしないため、中小企業はより重いコンプライアンスコスト負担に直面します。各施設は依然として、訓練を受けた人員、文書化された手順、専門設備、監視システム、輸送上の安全措置、および漏洩や取り扱い事故への対応のための信頼できる計画を必要とします。これらのコストは、最高純度ティアへの参入を制限し、確立されたアジアのソースを超えて供給を拡大する取り組みを遅らせる可能性があります。したがって安全能力は、単なるサイトレベルの操業要件ではなく、サプライヤー認定の一部であり続けます。
ホタル石の入手可能性および輸出規制リスク
酸グレードのホタル石は無水フッ化水素酸(HF)の主要原材料であり、電子フッ化水素酸市場にとって中心的な供給リスクであり続けています。ホタル石の供給は地理的に集中したままであり、フルオロポリマー、新エネルギー材料、および半導体化学品からの国内需要は成長し続けています。国内需要は利用可能なホタル石供給の増加するシェアを吸収する可能性があり、外部ソースに依存する生産者にとって投入コストの不確実性を高めます。これにより、高品質ホタル石への安定したアクセスを持たない生産者にとって投入コストの不確実性が生じ、複数年にわたって先端電子化学品の安定した数量を必要とする顧客にとって契約計画がより困難になります。このリスクは先端用途において特に関連性が高く、代替化学品ソースは顧客サイトでの新たな試験および認定プログラムなしに迅速に代替することができません。別の生産者が十分な能力を持っていても、代替品が高量産の定常的な部分となる前に、顧客の設備上で、プロセス条件下で、および歩留まり要件に対して化学品性能を検証しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:超高純度スーパースペシャルグレードが先端ノード経済を支える
超高純度スーパースペシャルグレードは2026年の電子フッ化水素酸市場シェアの33.45%を占めました。グレードカテゴリーはデバイス世代と一致しており、各上位ティアはより厳格な欠陥性および汚染要件に対応しています。電子グレードおよび超高純度グレードは旧ノードおよびそれほど重要でない用途に対応しています。超高純度スペシャル、超高純度スーパースペシャル、および超高純度スーパースペシャルスペシャルグレードは、段階的により要求の厳しいプロセス条件をサポートします。2026年における超高純度スーパースペシャルグレードの地位は、主流の7~14nmロジック、1zおよび1α DRAM、ならびに128~232層3D NANDにわたる大量ウェーハ生産での使用を反映しています。
超高純度スーパースペシャルスペシャルグレードは最も成長が速いグレードであり、このセグメントの電子フッ化水素酸市場規模は2027年から2032年にかけてCAGR 6.56%で成長すると予測されています。3nm未満のロジックおよび次世代DRAMは1兆分の1以下の金属不純物を必要とし、商業規模で一貫してこれを達成できるサプライヤーは限られています。電子グレードは太陽光ウェーハおよび非重要洗浄用途に引き続き関連性があります。中国の生産者はG3以下の能力を大幅に追加しており、低グレードカテゴリーでの価格競争が激化しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
タイプ別:ホタル石ベースプロセスが全純度ティアで優位
ホタル石ベース生産は2026年の電子フッ化水素酸市場シェアの70.13%を占めました。このルートは酸グレードのホタル石を濃硫酸と反応させます。不純物が非常に小さなデバイス寸法でプロセス制御を損ない歩留まりリスクをもたらす可能性がある先端半導体ファブが必要とする純度レベルを提供します。これは最高純度グレードの商業的に確立されたルートであり、その支配的な地位は電子用途における原料品質と精製制御の重要性を反映しています。フルオロケイ酸ベースのルートはリン酸肥料生産の副産物を使用し、低グレードおよび太陽光用途により関連性があります。
ホタル石ベース生産はまた最も成長が速いタイプであり、このセグメントの電子フッ化水素酸市場規模は2027年から2032年にかけてCAGR 6.83%で拡大すると予測されています。現在の規模と成長のこの組み合わせは、生産ルートが汚染基準、原料品質、および精製能力が代替経路の低い初期コストよりも重要な用途に引き続き対応しているため、一時的な移行ではなく持続的な純度優位性を反映しています。フルオロケイ酸ベースのルートはより低い投入コストを提供できますが、ケイ素およびリン不純物が最高グレードでの精製複雑性を高めます。両ルートは供給レジリエンスをサポートできますが、ホタル石ベース生産は先端ノード需要に対して品質優位性を維持しており、その原料および精製経路が主要半導体メーカーが使用する最も厳格な汚染目標をより良くサポートします。
用途別:半導体ウェーハの洗浄およびエッチングが需要を形成
半導体ウェーハは2026年の電子フッ化水素酸市場シェアの59.21%を占め、2027年から2032年にかけてCAGR 7.11%で成長すると予測されています。この成長率は、製造工程数の増加に伴い繰り返しの表面処理、精密な酸化物除去、および一貫した化学品性能を必要とするプロセスにおける集中した需要を反映してます。規模と成長の複合的なリードは、デバイスの複雑性増加に伴うウェーハあたりの酸使用強度の上昇を反映しています。先端ノードはエッチングおよび洗浄工程を追加し、3D DRAM、3D NAND、およびゲートオールアラウンド設計は酸化物除去のより厳密な制御を必要とします。東京エレクトロン株式会社(TEL)は、先端メモリおよびロジックデバイスの主要要件として高アスペクト比エッチング、精密制御、および低ダメージ処理を特定しています。
太陽電池は次の主要需要クラスターを形成しており、ヘテロ接合技術(HJT)およびトンネル酸化物パッシベーテッドコンタクト(TOPCon)設計は従来のパッシベーテッドエミッターアンドリアセル(PERC)セルよりも清浄な表面を必要とします。中国は世界の太陽光製造能力の70%超を占めており、その国内HF供給の選択が用途量に影響します。フラットパネルディスプレイ、LED、および化合物半導体は消費の意味のある中間ティアを表しています。中国における第8.6世代OLEDラインおよびMEMS統合マイクロLED設計は、ディスプレイ化学品の純度要件を引き上げています。マイクロ電気機械システム(MEMS)はHF気相エッチングを使用して繊細な構造を解放します。同時に、光ファイバーおよびフォトニクスは、人工知能データセンターインターコネクト向けシリコンフォトニクスにおいて成長する関連性を持つより小さな用途として残っています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
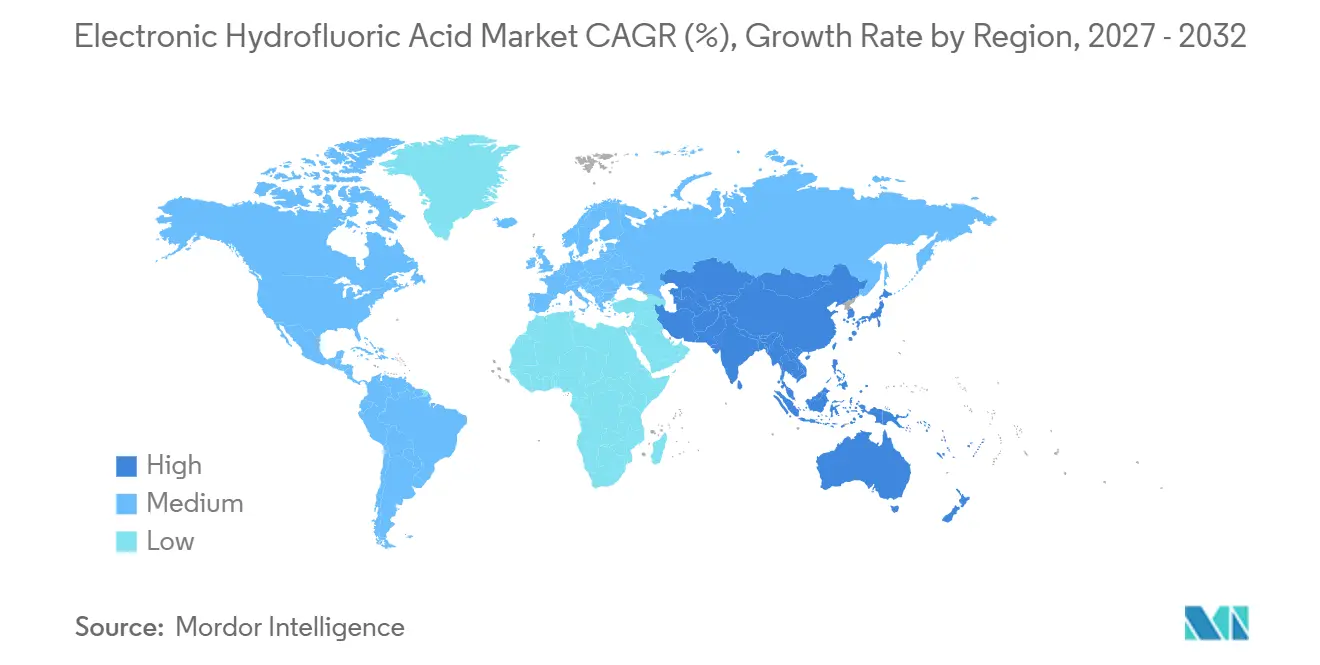
アジア太平洋は2026年の電子フッ化水素酸市場シェアの63.78%を占め、2032年にかけてCAGR 6.89%で成長すると予測されています。同地域は中国、韓国、台湾、日本、およびASEANにわたる先端ロジック、メモリ、ディスプレイ、および太陽電池製造を組み合わせています。SEMIは、チップメーカーがAI駆動メモリへの需要を満たすために能力を拡大し技術をアップグレードするにつれ、韓国のファブ設備投資が2025年に215 ビリオン 米ドル、2026年に270 ビリオン 米ドルに増加すると予想しました。中国は太陽光およびディスプレイ用途向けに大量の中純度HFを追加しており、日本および韓国からの輸入が先端ファブを引き続き支援しています。この分割は、太陽光およびディスプレイ用途を対象とした能力追加が先端半導体供給に必要な品質実績を自動的に提供しないため、地域成長がすべての国内サプライヤーに同じ結果をもたらさないことを意味します。
日本は長年の顧客認定と生産経験に支えられ、最高純度の電子HFの供給源であり続けています。その役割は、最も要求の厳しいセグメントが多くのバッチ、生産サイクル、および顧客プロセス条件にわたって実証できる操業実績に依存していることを示しています。SEMIは2025年に日本で4件のファブ建設開始計画を記録しました。これらの動向は、地域内サプライヤーが近隣の電子機器および太陽光顧客にサービスを提供しようとする中で、サプライチェーンがアジア太平洋内で徐々に地域化しつつあることを示しています。同時に、確立されたサプライヤーは最高純度要件を持つ用途において引き続き関連性があります。
北米は第2位の地域市場であり、CHIPSおよびサイエンス法主導のファブ投資によって再形成されています。SEMIは2025年に南北アメリカで4件の建設開始計画を記録しました。台湾積体電路製造(TSMC)は2025年にアリゾナ州のファブで4nmチップの生産を開始し、地域精製能力が発展する前に輸入UPSS グレード酸への需要を生み出しました。欧州も半導体化学品基盤を構築しており、BASFはルートヴィヒスハーフェンに新たな半導体グレード硫酸施設への投資を行い、2027年までに操業開始が見込まれています。一方、南米、中東、およびアフリカは初期の電子機器への野心を持つ初期段階の市場であり、近期の化学品量は限定的です。
競合環境
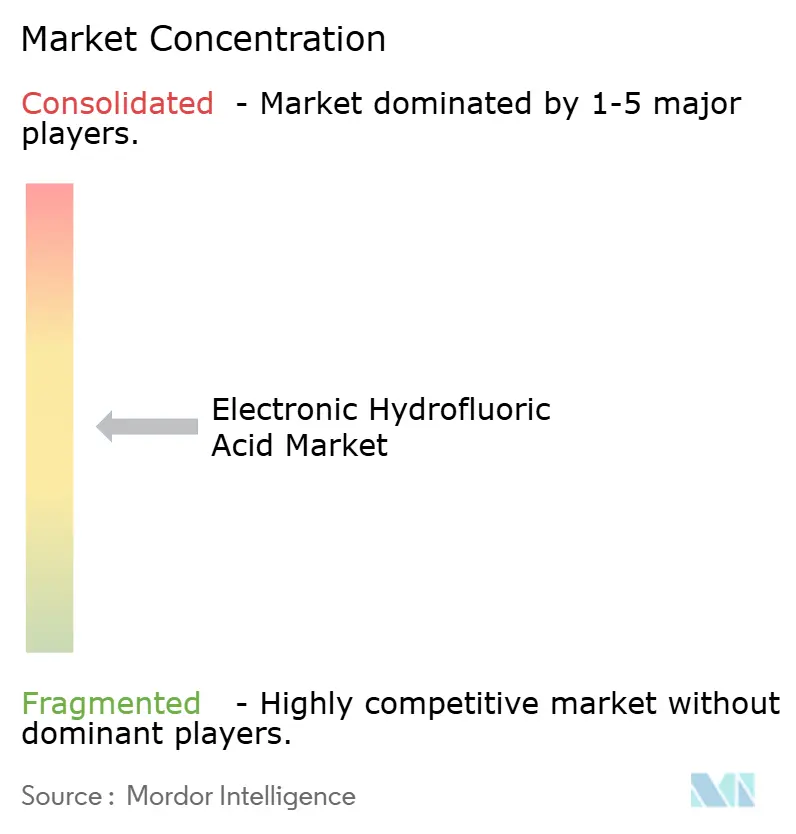
電子フッ化水素酸市場は中程度に分散しています。この構造は、サプライヤーが先端半導体生産向けに厳格な汚染要件を一貫して満たさなければならないという高い参入技術障壁を反映しています。Stella ChemifahとMorita Chemical Industriesは12ナインズ純度材料においてほぼ複占状態を維持しており、不純物濃度は1兆分の1まで低下しています。その地位は蓄積された生産専門知識と長年の顧客認定によって支えられています。Honeywell、Solvay、Daikin Industries、Soulbrain、およびKANTO KAGAKUは、様々な地域フットプリントで中・高純度グレードにわたって競合しています。Solvayは中国、タイ、ドイツ、および米国で事業を展開し、広範なサプライチェーンプレゼンスをサポートしています。Soulbrainの韓国における垂直統合事業は、国内ファブ認定サイクルへの迅速な対応を可能にしています。セントラル硝子は2025年1月にクライオエッチング用改良HFガスの販売を開始し、宇部工場での能力を倍増以上させる計画を持っています。BASFの2025年のルートヴィヒスハーフェンにおける半導体グレード硫酸への投資も、欧州ファブにとって近接した高純度化学品供給の重要性を反映しています。
電子フッ化水素酸産業リーダー
-
Stella Chemifa Corporation
-
Honeywell International Inc
-
Solvay
-
SUNLIT FLUO & CHEMICAL CO., LTD.
-
Soulbrain Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Multiple Fluoride Industries CorporationとYihua Groupが宜昌にフッ化学工業パークの起工式を行い、上流のホタル石資源と電子グレードHF生産を統合し、半導体供給を目指しました。
- 2025年1月:セントラル硝子株式会社がクライオエッチング用途向けに超高純度電子フッ化水素酸(純度99.999%超)を商業的に発売し、山口県宇部工場での生産能力を2026年までに年間数百メートルトンを目標に倍増以上させることを約束しました。日本および海外の複数の半導体メーカーがクライオエッチングの量産採用を確認しています。
世界の電子フッ化水素酸市場レポートスコープ
電子フッ化水素酸は、マイクロエレクトロニクスおよび半導体製造向けに特別に製造された、水中フッ化水素(HF)の超高純度製剤です。微量汚染物質でさえデバイス性能と歩留まりを損なう可能性がある半導体製造プロセスの純度要件を満たすために、厳格な品質管理のもとで生産されます。
電子フッ化水素酸市場は、グレード、タイプ、用途、および地域別にセグメント化されています。グレード別では、市場は電子グレード、超高純度グレード、超高純度スペシャルグレード、超高純度スーパースペシャルグレード、および超高純度スーパースペシャルスペシャルグレードにセグメント化されています。タイプ別では、市場はフルオロケイ酸ベースおよびホタル石ベースにセグメント化されています。用途別では、市場は半導体ウェーハ、太陽電池、フラットパネルディスプレイ、LEDおよび化合物半導体、電子部品、MEMS、ならびに光ファイバーおよびフォトニクスにセグメント化されています。レポートはまた、主要地域の15カ国における電子フッ化水素酸の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 電子グレード |
| 超高純度グレード |
| 超高純度スペシャルグレード |
| 超高純度スーパースペシャルグレード |
| 超高純度スーパースペシャルスペシャルグレード |
| フルオロケイ酸ベース |
| ホタル石ベース |
| 半導体ウェーハ |
| 太陽電池 |
| フラットパネルディスプレイ |
| LEDおよび化合物半導体 |
| 電子部品 |
| MEMS |
| 光ファイバーおよびフォトニクス |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | 電子グレード | |
| 超高純度グレード | ||
| 超高純度スペシャルグレード | ||
| 超高純度スーパースペシャルグレード | ||
| 超高純度スーパースペシャルスペシャルグレード | ||
| タイプ別 | フルオロケイ酸ベース | |
| ホタル石ベース | ||
| 用途別 | 半導体ウェーハ | |
| 太陽電池 | ||
| フラットパネルディスプレイ | ||
| LEDおよび化合物半導体 | ||
| 電子部品 | ||
| MEMS | ||
| 光ファイバーおよびフォトニクス | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
電子フッ化水素酸市場の現在の市場規模は?
電子フッ化水素酸市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.55 ビリオン 米ドルから2032年には2.08 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 6.12%で成長すると推定されます。
電子フッ化水素酸の供給をもたらす生産方法はどれですか?
ホタル石ベース生産は2026年に70.13%のシェアでリードしており、2032年にかけてCAGR 6.83%で成長すると予測されています。
電子フッ化水素酸への需要を牽引する用途はどれですか?
半導体ウェーハが2026年に59.21%のシェアで用途をリードし、2032年にかけてCAGR 7.11%で最も速い成長が予測されています。
電子フッ化水素酸への需要をリードする地域はどこですか?
アジア太平洋が2026年に63.78%のシェアでリードし、2032年にかけてCAGR 6.89%で拡大すると予測されています。