
Marktgröße und Marktanteil für Elektronische Flusssäure
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.55 Milliarden US-Dollar |
| Marktgröße (2032) | 2.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektronische Flusssäure von Mordor Intelligence
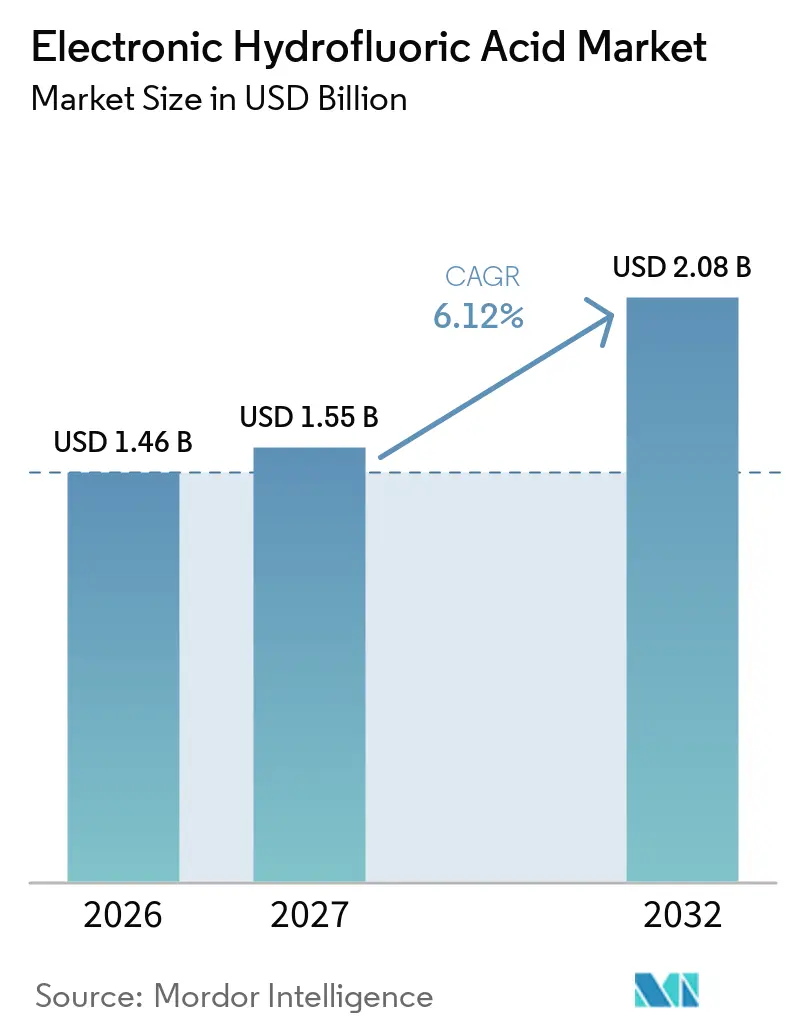
Die Marktgröße für Elektronische Flusssäure wurde 2026 auf 1,46 Milliarden USD geschätzt und soll von 1,55 Milliarden USD im Jahr 2027 auf 2,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2027–2032). Investitionen in die Front-End-Wafer-Fertigung erweitern den Markt für Elektronische Flusssäure, da jeder Wafer-Start qualifizierte Prozesschemikalien für wiederholte Reinigungs-, Ätz- und Oberflächenvorbereitungsoperationen innerhalb streng kontrollierter Fertigungslinien erfordert. Die Produktion von Solarzellen und Displays unterstützt das Marktwachstum weiter, wobei sauberere Siliziumoberflächen die chemischen Spezifikationen erhöhen und die Bedeutung von Reinigung, Verpackung, Transport und Lieferantengenehmigung für Anlagenbetreiber steigern, insbesondere wenn die Anlagenausbeute von einer reproduzierbaren Oberflächenvorbereitung abhängt. Hersteller benötigen Chemikalienlieferanten, die die Qualität bei wachsender Produktionsleistung, unterschiedlichen Betriebsbedingungen und zunehmend detaillierten Qualitätsprüfungen durch Kunden aufrechterhalten können. Lieferentscheidungen werden zunehmend durch die Exposition gegenüber Rohstoffen, langwierige Kundenqualifizierungsprozesse und die Notwendigkeit geprägt, Reinigungskapazitäten näher an Fertigungsanlagen zu verlagern, da Kunden eine zuverlässige Versorgung, geringere Logistikrisiken, stärkere Prozesskontrolle und einen klaren Weg zur Wiederverwertung fluorhaltiger Materialien nach der Verwendung anstreben. Der Unterschied zwischen etablierten Hochreinheitslieferanten und Unternehmen, die Anwendungen mit niedrigerer Qualitätsstufe bedienen, bleibt erheblich, da die Kundengenehmigung auf wiederholten Nachweisen chemischer Konsistenz beruht und nicht allein auf angegebenen Expansionsplänen oder installierter Nennkapazität.
Wichtigste Erkenntnisse des Berichts
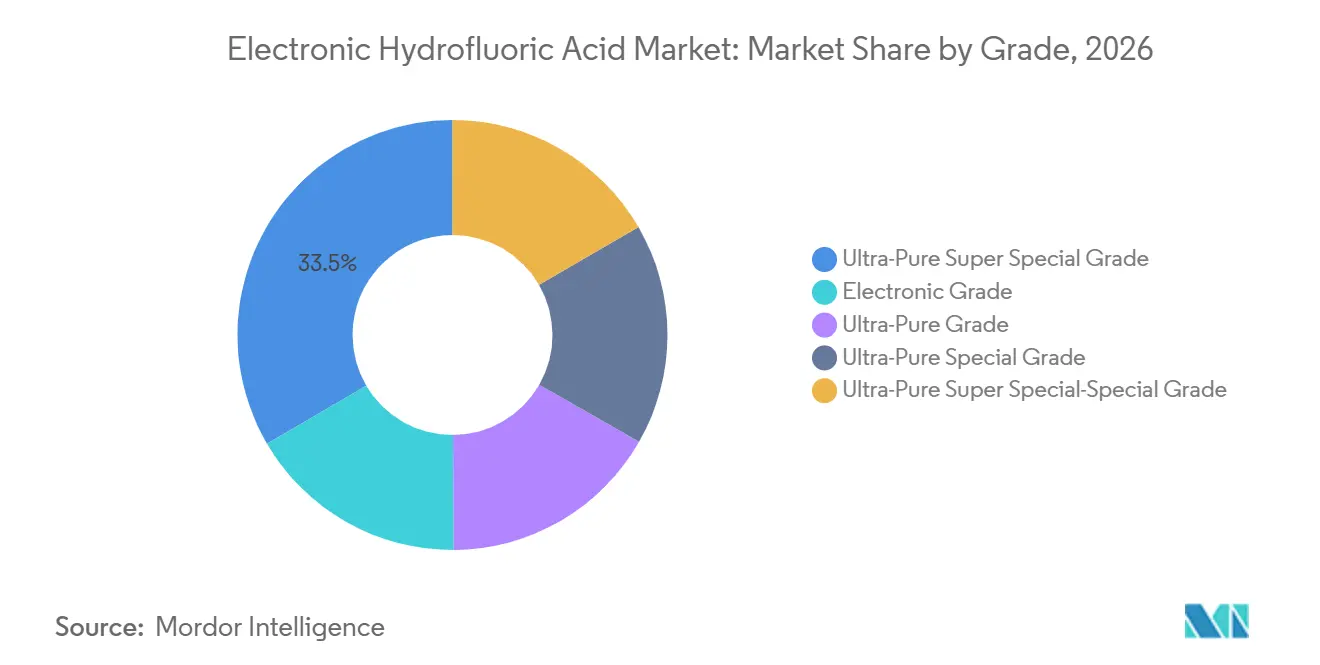
- Nach Qualitätsstufe hielt die Ultrareine Super-Spezial-Qualität 2026 einen Marktanteil von 33,45 % am Markt für Elektronische Flusssäure, während die Ultrareine Super-Spezial-Spezial-Qualität bis 2032 voraussichtlich mit einer CAGR von 6,56 % wachsen wird.
- Nach Typ entfiel auf die Fluorit-basierte Produktion 2026 ein Marktanteil von 70,13 % am Markt für Elektronische Flusssäure, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 6,83 % wächst.
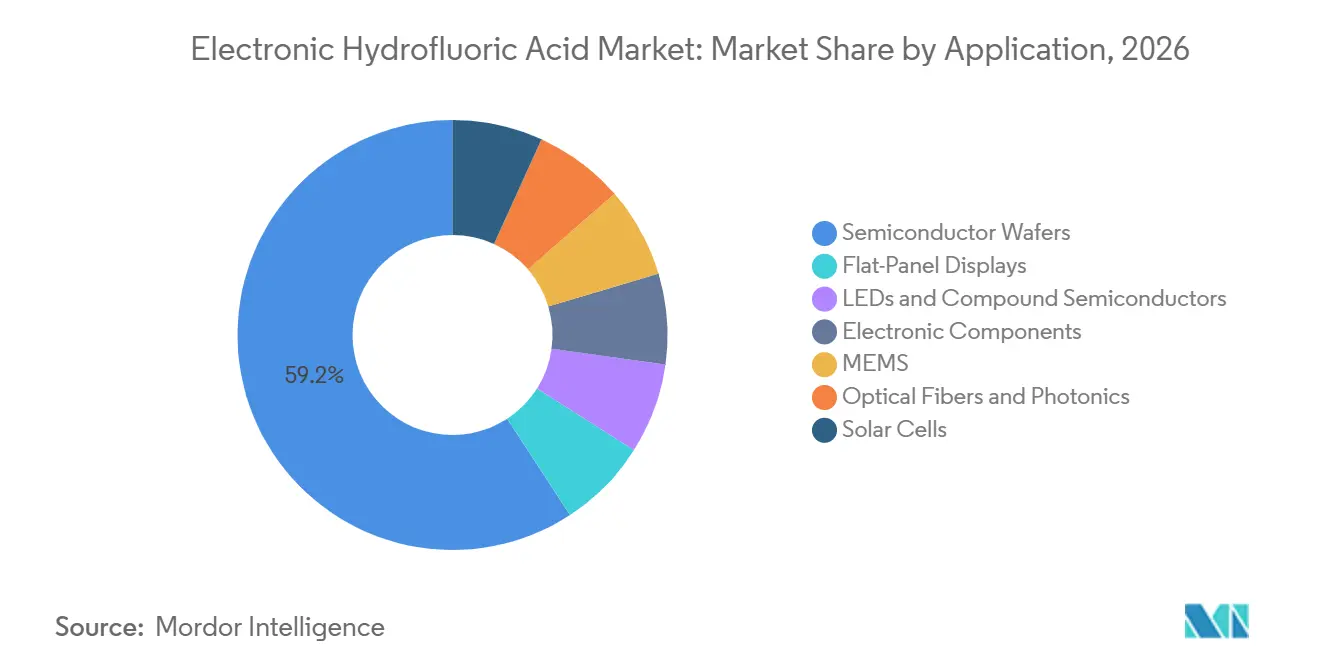
- Nach Anwendung entfielen auf Halbleiterwafer 2026 ein Marktanteil von 59,21 % am Markt für Elektronische Flusssäure, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 7,11 % wachsen.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 63,78 % am Markt für Elektronische Flusssäure und soll bis 2032 mit einer CAGR von 6,89 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Elektronische Flusssäure
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Halbleiterfabrikationskapazität | +2.10% | Global, mit konzentrierten Gewinnen in Taiwan, Südkorea, Japan, China und Amerika | Kurzfristig (≤ 2 Jahre) |
| Migration zu Sub-3-Nanometer- und 3D-Gerätearchitekturen | +1.50% | Asien-Pazifik-Kern, einschließlich Taiwan, Südkorea und Japan, mit Ausstrahlungseffekten auf die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Effizienz und Kapazitätsausbau bei Photovoltaik-Wafern | +0.90% | China, Südostasien, Indien und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung strategischer Elektronikchemikalien | +0.80% | Nordamerika, Europa, Japan und frühe Gewinne in Indien | Langfristig (≥ 4 Jahre) |
| Fab-nahe Reinigung und geschlossener Kreislauf zur Rückgewinnung | +0.60% | Global, zunächst Asien-Pazifik, mit Ausweitung auf westliche Fertigungsanlagen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Halbleiterfabrikationskapazität
Der globale Bau von Halbleiterfabriken bietet dem Markt für Elektronische Flusssäure eine stabile Nachfragebasis, da Fabriken spezifische Chemikalienlieferanten für einzelne Prozesse qualifizieren. SEMI identifizierte 18 neue Fabrikprojekte, die voraussichtlich 2025 mit dem Bau beginnen werden, darunter 3 Anlagen mit 200-mm-Wafern und 15 mit 300-mm-Wafern. Die meisten dieser Standorte sollten 2026 und 2027 den Betrieb aufnehmen, was die Bautätigkeit mit dem künftigen Chemikalienverbrauch verknüpft. SEMI prognostizierte außerdem, dass die Kapazität für fortschrittliche Knoten bei 7 nm und darunter im Jahr 2025 um 16,00 % wachsen wird, was mehr als 300.000 Wafer pro Monat an Kapazität hinzufügt. Diese Kapazität erfordert, dass Chemikalienlieferanten über lange Produktionszyklen hinweg eine konsistente Reinheit und Lieferleistung aufrechterhalten, da jede Änderung der Chemikalienqualität einen Prozess stören kann, der bereits für eine bestimmte Gerätegeneration validiert wurde.
Die geografische Verteilung neuer Projekte weitet die chemische Nachfrage über ihre historische Konzentration in Ostasien hinaus aus. SEMI verzeichnete 2025 4 geplante Baubeginne in Amerika, 4 in Japan, 3 in China, 3 in Europa und dem Nahen Osten, 2 in Taiwan, 1 in Korea und 1 in Südostasien. Der Markt für Elektronische Flusssäure sieht sich daher wachsenden Anforderungen an spezialisierte Transporte, lokalisierte Lagerung und reaktionsfähige Reinigung in der Nähe aufkommender Fabrikcluster gegenüber. Lieferanten müssen die Materialintegrität vom Produktionsstandort über Lieferung, Lagerung, abschließende Handhabung und Verwendung in hochempfindlichen Fertigungsanlagen sicherstellen. Anforderungen an inländische Inhalte im Rahmen nationaler Chip-Programme stärken die Position von Produzenten, die sich in der Nähe von Halbleiterkunden befinden, insbesondere dort, wo Chemikalienlieferungen lokale Sicherheitsvorschriften, strenge Handhabungspraktiken und kundenspezifische Reinheitsspezifikationen erfüllen müssen.
Migration zu Sub-3-Nanometer- und 3D-Gerätearchitekturen
Sub-3-nm-Logik und 3D-NAND mit hoher Schichtzahl erhöhen die Reinheitsanforderungen, da Spurenmetallverunreinigungen die Ausbeute über einen gesamten Produktionsstapel hinweg reduzieren können. SEMI prognostizierte, dass die Investitionen in Logik- und Mikroausrüstung 2025 52 Milliarden USD und 2026 59 Milliarden USD erreichen werden, da 2-nm-Technologien und rückseitige Stromversorgung in die Produktion eintraten. Der Markt für Elektronische Flusssäure profitiert von diesem Wandel, da fortschrittliche Gerätestrukturen zusätzliche Reinigungs- und Ätzschritte erfordern. Tokyo Electron identifizierte anspruchsvolle Ätzanforderungen in 3D-NAND, DRAM und Logik, einschließlich hoher Aspektverhältnisse, präziser Prozesskontrolle und schadensarmer Verarbeitung. Diese Anforderungen begünstigen Lieferanten, die enge Verunreinigungsspezifikationen im kommerziellen Maßstab einhalten können und dabei reproduzierbare Stapelqualität, sicheres Behältermanagement und Kontinuität während langer Qualifizierungszeiträume nachweisen. Führende Fabriken bewerten Materialeigenschaften unter verschiedenen Produktionsbedingungen, bevor sie eine Chemikalie für eine Fertigungslinie genehmigen, und überprüfen deren Leistung weiterhin, wenn sich Produktdesigns, Prozessschritte und Kapazitätsauslastung im Laufe der Zeit ändern.
Kryo-Ätzen stellt eine zusätzliche Anwendung für ultrahochreines Fluorwasserstoffgas (HF-Gas) dar. Central Glass begann im Januar 2025 mit dem Verkauf von verbessertem HF-Gas für das Kryo-Ätzen mit einer Reinheit von über 99,999 %. Das Unternehmen erklärte, dass mehrere Halbleiterhersteller in Japan und im Ausland das Kryo-Ätzen für die Massenproduktion übernommen hatten und dass die Nachfrage bis 2026 voraussichtlich schnell steigen würde[1]. Central Glass plante, die HF-Gasproduktionskapazität in seinem Ube-Werk auf mehrere hundert Tonnen mehr als zu verdoppeln. Dies erweitert den adressierbaren Nachfragepool und stärkt gleichzeitig den Wert der hochreinen Fluorchemie, insbesondere für Lieferanten, die in der Lage sind, spezialisierte Gase neben etablierten flüssigen Chemieprodukten zu entwickeln, herzustellen und zu liefern.
Effizienz und Kapazitätsausbau bei Photovoltaik-Wafern
Photovoltaik-Architekturen mit höherem Wirkungsgrad erfordern eine sauberere Siliziumoberflächenvorbereitung als herkömmliche Passivated-Emitter-and-Rear-Cell-Zellen (PERC). Tunnel-Oxid-Passivierungskontakt-Technologie (TOPCon), Heterojunction-Technologie und aufkommende Perowskit-Silizium-Tandem-Designs unterstützen folglich die Nachfrage nach besser kontrollierter Flusssäure bei der Wafer-Texturierung und -Reinigung. Heterojunction-Zellen sind auf eine sehr saubere Oberflächenpassivierung angewiesen, um ihre beabsichtigte Wirkungsgradleistung zu erzielen. Dies schafft ein Solarnachfrageprofil, das zunehmend höhere Reinheitsstufen gegenüber Standard-Prozesschemikalien bevorzugt, da die Oberflächenvorbereitung enger mit der Geräteleistung verknüpft wird, wenn Hersteller komplexere Zellarchitekturen einführen. Der Markt für Elektronische Flusssäure profitiert dort, wo Solarhersteller sowohl Kapazität als auch Prozessanspruch erhöhen, da eine stärkere Aufmerksamkeit für Wafer-Textur, Reinigungsqualität und Oberflächenpassivierung die Säurereinheit zu einem bedeutenderen Element der Prozesskontrolle macht als bei früheren Zelldesigns.
N-Typ-Wafer-Technologien, einschließlich TOPCon, Heterojunction-Technologie (HJT) und rückseitige Kontaktzellen, verdrängen P-Typ-Technologien im Solaranlagenmix und unterstützen eine stärkere Aufmerksamkeit für Oberflächenbedingungen während der Zellherstellung. China bleibt das Hauptzentrum der Solarfertigung, was inländische HF-Versorgungsentscheidungen für die globale photovoltaische Chemienachfrage wichtig macht und lokalen Produzenten eine Schlüsselrolle bei der Verfügbarkeit von Qualitätsstufen im unteren und mittleren Bereich gibt. Diese Konzentration bedeutet auch, dass Änderungen in der Zelltechnologie, der Fabrikauslastung und den Beschaffungspraktiken schnell das Gleichgewicht zwischen inländischem Angebot, Importen und der Nachfrage nach enger spezifizierten Chemikalienqualitäten beeinflussen können.
Lokalisierung strategischer Elektronikchemikalien
Ultrahochreines Fluorwasserstoff ist zu einem Versorgungskettensicherheitsanliegen für Chiphersteller und Regierungen geworden. Neue Fabrikstandorte erfordern zuverlässigen Zugang zu Prozesschemikalien mit stabiler Qualität, sicherer Logistik und kundengenehmigten Spezifikationen. Der Markt für Elektronische Flusssäure ist von der Distanz zwischen asiatischen Versorgungsbasen und neueren Halbleiterstandorten in Nordamerika und Europa betroffen. Programme wie der CHIPS and Science Act und der EU Chips Act fördern die lokale Fertigung und können Chemikalienlieferanten unterstützen, die in der Nähe Betriebe errichten. Die Lokalisierung veranlasst Kunden auch dazu, Reinigungs- und Rückgewinnungskapazitäten neben der gelieferten Produktqualität zu bewerten, da der Ferntransport Risiken für eine gefährliche Chemikalie birgt, deren endgültige Spezifikation beim Erreichen der Fabrik stabil bleiben muss.
Auf dem SEMICON Taiwan 2025 identifizierte GlobalWafers kritische Materialien als Priorität neben Kapazität und Prozesstechnologie. Dies steht im Einklang mit dem breiteren Bedarf, Materialien für die fortschrittliche Halbleiterproduktion zu sichern. Diese Bemühungen schaffen Chancen für qualifizierte regionale Lieferanten. Lange Qualifizierungszyklen bleiben jedoch eine Barriere für eine schnelle Lieferantensubstitution, da Halbleiterkunden Reinheit, Konsistenz, Logistik, Sicherheitskontrollen und Prozessleistung validieren müssen, bevor sie eine neue Quelle genehmigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Toxizität, Korrosivität und Compliance-Kosten | -1.20% | Global, am stärksten in Nordamerika und Europa mit strengen OSHA- und EPCRA-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Flussspat und Risiko durch Exportkontrollen | -1.00% | Global vorgelagert, am stärksten für Nicht-chinesische Produzenten ohne integrierten Flussspatzugang | Mittelfristig (2–4 Jahre) |
| Hohe Reinigungs-, Verpackungs- und Qualifizierungskosten | -0.70% | Global, mit unverhältnismäßig starker Auswirkung in Amerika und Europa, wo die Betriebskosten das Niveau in Asien-Pazifik übersteigen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Toxizität, Korrosivität und Compliance-Kosten
Die Sicherheitsanforderungen für Flusssäure schaffen eine anhaltende Compliance-Belastung für Produzenten, Transporteure und Fabrikbetreiber. Fluorwasserstoff unterliegt in den Vereinigten Staaten Melde- und Notfallplanungspflichten gemäß dem Emergency Planning and Community Right-to-Know Act (EPCRA). Der Markt für Elektronische Flusssäure muss spezialisierte Handhabung, Schutzsysteme, Schulungen, Transportkontrollen und Notfallmaßnahmen berücksichtigen. Im Jahr 2025 veröffentlichte das U.S. Chemical Safety and Hazard Investigation Board seinen Abschlussbericht über drei schwere Fluorwasserstoffvorfälle bei Honeywell Performance Materials and Technologies in Geismar, Louisiana. Die Vorfälle ereigneten sich zwischen Oktober 2021 und Juni 2024 und deckten systemische Sicherheitsmängel in der Anlage auf[2].
OSHA veröffentlichte im Januar 2025 aktualisierte Leitlinien zu Halbleitergefahren und stellte fest, dass Expositionsgrenzwerte für einige Prozesschemikalien möglicherweise veraltet oder unzureichend sind. Dieses regulatorische Umfeld erhöht die Kosten für den Betrieb von Hochreinheits-HF-Anlagen, insbesondere in Nordamerika und Europa, wo Notfallreaktionsplanung, Arbeitnehmerschutz, Anlagenintegrität und detaillierte Berichterstattung zu erheblichen Teilen des Betriebsmodells werden können. Produzenten müssen Systeme aufrechterhalten, die Arbeitnehmer, benachbarte Gemeinschaften und Kunden während aller chemischen Handhabungsaktivitäten schützen. Kleinere Unternehmen tragen eine schwerere Compliance-Kostenlast, da Compliance-Systeme nicht leicht skalierbar sind. Jede Anlage erfordert weiterhin geschultes Personal, dokumentierte Verfahren, spezialisierte Ausrüstung, Überwachungssysteme, Transportsicherungen und einen glaubwürdigen Plan zur Reaktion auf eine Freisetzung oder einen Handhabungsvorfall. Diese Kosten können den Eintritt in die höchsten Reinheitsstufen einschränken und Bemühungen verlangsamen, das Angebot über etablierte asiatische Quellen hinaus zu erweitern. Die Sicherheitskompetenz bleibt daher Teil der Lieferantenqualifizierung und nicht nur eine standortbezogene Betriebsanforderung.
Verfügbarkeit von Flussspat und Risiko durch Exportkontrollen
Säuregradiger Flussspat ist der primäre Rohstoff für wasserfreien Fluorwasserstoff (HF) und bleibt ein zentrales Versorgungsrisiko für den Markt für Elektronische Flusssäure. Die Flussspatversorgung bleibt geografisch konzentriert, während die inländische Nachfrage aus Fluorpolymeren, Materialien für neue Energien und Halbleiterchemikalien weiter wächst. Inländische Anforderungen können einen wachsenden Anteil des verfügbaren Flussspatangebots absorbieren und fügen Unsicherheit für Produzenten hinzu, die auf externe Quellen angewiesen sind. Dies schafft Inputkostenungewissheit für Produzenten ohne stabilen Zugang zu hochwertigem Flussspat und erschwert die Vertragsplanung für Kunden, die über mehrere Jahre hinweg sichere Mengen an fortschrittlichen Elektronikchemikalien benötigen. Das Risiko ist besonders relevant bei fortschrittlichen Anwendungen, bei denen alternative Chemikalienquellen nicht schnell substituiert werden können, ohne ein neues Prüf- und Qualifizierungsprogramm beim Kunden zu starten. Selbst wenn ein anderer Produzent ausreichende Kapazität hat, muss die chemische Leistung auf der Ausrüstung des Kunden, unter Prozessbedingungen und gegen Ausbeudeanforderungen verifiziert werden, bevor der Ersatz zu einem zuverlässigen Teil der routinemäßigen Hochvolumenproduktion werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Ultrareine Super-Spezial-Qualität verankert die Wirtschaftlichkeit fortschrittlicher Knoten
Die Ultrareine Super-Spezial-Qualität hielt 2026 einen Marktanteil von 33,45 % am Markt für Elektronische Flusssäure. Qualitätsstufenkategorien richten sich nach Gerätegenerationen, da jede höhere Stufe strengere Defektivitäts- und Verunreinigungsanforderungen adressiert. Elektronikqualität und Ultrareine Qualität dienen älteren Knoten und weniger kritischen Anwendungen. Ultrareine Spezial-, Ultrareine Super-Spezial- und Ultrareine Super-Spezial-Spezial-Qualitäten unterstützen zunehmend anspruchsvollere Prozessbedingungen. Die Position der Ultrareinen Super-Spezial-Qualität im Jahr 2026 spiegelt ihre Verwendung in der Hochvolumen-Wafer-Produktion über Mainstream-7-14-nm-Logik, 1z- und 1α-DRAM sowie 128-232-Schicht-3D-NAND wider.
Die Ultrareine Super-Spezial-Spezial-Qualität ist die am schnellsten wachsende Qualitätsstufe, wobei die Marktgröße für Elektronische Flusssäure für dieses Segment voraussichtlich mit einer CAGR von 6,56 % von 2027 bis 2032 wachsen wird. Sub-3-nm-Logik und DRAM der nächsten Generation erfordern metallische Verunreinigungen auf Niveaus unter 1 Teil pro Billion, was nur eine begrenzte Anzahl von Lieferanten konsistent im großen Maßstab liefern kann. Elektronikqualität bleibt für Solarwafer und unkritische Reinigungsanwendungen relevant. Chinesische Produzenten haben erhebliche Kapazitäten der Qualitätsstufe G3 und darunter hinzugefügt, was den Preisdruck in niedrigeren Qualitätskategorien erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ: Fluorit-basierte Prozesse dominieren über alle Reinheitsstufen
Die Fluorit-basierte Produktion erfasste 2026 einen Marktanteil von 70,13 % am Markt für Elektronische Flusssäure. Dieser Weg reagiert säuregradigen Flussspat mit konzentrierter Schwefelsäure. Er liefert die von fortschrittlichen Halbleiterfabriken geforderten Reinheitsniveaus, wo Verunreinigungen die Prozesskontrolle beeinträchtigen und Ausbeute-Risiken bei sehr kleinen Gerätedimensionen darstellen können. Es ist der kommerziell etablierte Weg für die höchsten Reinheitsstufen, und seine dominante Position spiegelt die Bedeutung von Rohstoffqualität und Reinigungskontrolle in elektronischen Anwendungen wider. Der Fluorokieselsäure-basierte Weg verwendet ein Nebenprodukt aus der Phosphatdüngerproduktion und ist relevanter für Anwendungen mit niedrigerer Qualitätsstufe und Solaranwendungen.
Die Fluorit-basierte Produktion ist auch der am schnellsten wachsende Typ, wobei die Marktgröße für Elektronische Flusssäure für dieses Segment voraussichtlich mit einer CAGR von 6,83 % während 2027–2032 wachsen wird. Diese Kombination aus aktuellem Umfang und Wachstum spiegelt einen anhaltenden Reinheitsvorteil und keine vorübergehende Übergangsphase wider, da der Produktionsweg weiterhin Anwendungen bedient, bei denen Verunreinigungsstandards, Rohstoffqualität und Reinigungskapazität wichtiger sind als die niedrigeren Anfangskosten alternativer Wege. Der Fluorokieselsäure-basierte Weg kann niedrigere Inputkosten bieten, aber Silizium- und Phosphorverunreinigungen erhöhen die Reinigungskomplexität bei den höchsten Qualitätsstufen. Beide Wege können die Versorgungsresilienz unterstützen; die Fluorit-basierte Produktion behält jedoch einen Qualitätsvorteil für die Nachfrage nach fortschrittlichen Knoten, da ihr Rohstoff- und Reinigungsweg die restriktivsten Verunreinigungsziele führender Halbleiterhersteller besser unterstützt.
Nach Anwendung: Reinigung und Ätzen von Halbleiterwafern prägen die Nachfrage
Halbleiterwafer hielten 2026 einen Marktanteil von 59,21 % am Markt für Elektronische Flusssäure und sollen auch mit einer CAGR von 7,11 % während 2027–2032 wachsen. Diese Wachstumsrate spiegelt die konzentrierte Nachfrage in Prozessen wider, die wiederholte Oberflächenbehandlung, präzise Oxidentfernung und konsistente chemische Leistung erfordern, da die Anzahl der Fertigungsschritte zunimmt. Die kombinierte Führung in Umfang und Wachstum spiegelt die steigende Säureintensität pro Wafer wider, da die Gerätekomplexität zunimmt. Fortschrittliche Knoten fügen Ätz- und Reinigungsschritte hinzu, während 3D-DRAM, 3D-NAND und Gate-all-around-Designs eine engere Kontrolle der Oxidentfernung erfordern. Tokyo Electron Limited (TEL) identifiziert Hochseitenverhältnis-Ätzen, präzise Kontrolle und schadensarme Verarbeitung als Schlüsselanforderungen für fortschrittliche Speicher- und Logikgeräte.
Solarzellen bilden den nächsten wichtigen Nachfragecluster, da Heterojunction-Technologie (HJT) und Tunnel-Oxid-Passivierungskontakt-Designs (TOPCon) sauberere Oberflächen erfordern als herkömmliche Passivated-Emitter-and-Rear-Cell-Zellen (PERC). China macht mehr als 70 % der globalen Solarfertigungskapazität aus, sodass seine inländischen HF-Versorgungsentscheidungen die Anwendungsvolumina beeinflussen. Flachbildschirme, LEDs und Verbindungshalbleiter stellen eine bedeutende mittlere Verbrauchsstufe dar. Generation-8.6-OLED-Linien in China und MEMS-integrierte Mikro-LED-Designs erhöhen die Reinheitsanforderungen für Displaychemikalien. Mikro-Elektro-Mechanische Systeme (MEMS) verwenden HF-Dampfphasenätzen, um empfindliche Strukturen freizusetzen. Gleichzeitig bleiben Glasfasern und Photonik kleinere Anwendungen mit wachsender Relevanz in der Siliziumphotonik für Verbindungen in Rechenzentren für künstliche Intelligenz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
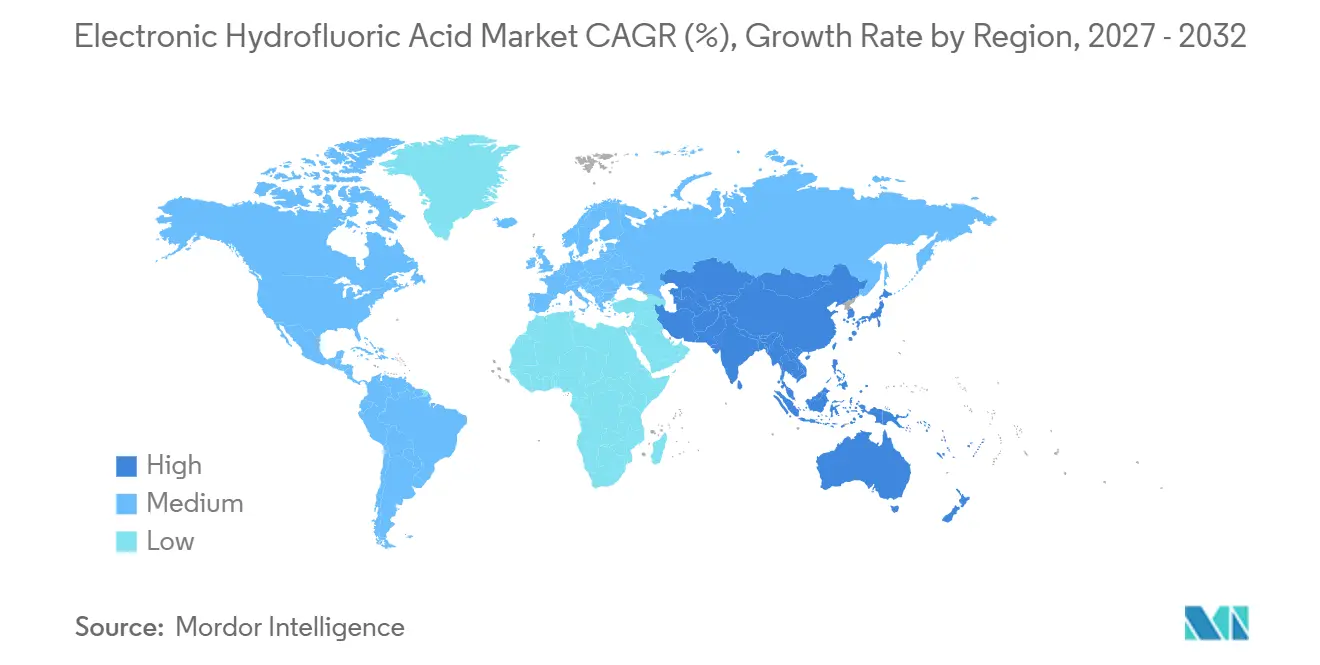
Asien-Pazifik hielt 2026 einen Marktanteil von 63,78 % am Markt für Elektronische Flusssäure und soll bis 2032 mit einer CAGR von 6,89 % wachsen. Die Region kombiniert fortschrittliche Logik-, Speicher-, Display- und Solarzellenproduktion in China, Südkorea, Taiwan, Japan und ASEAN. SEMI erwartete, dass die südkoreanischen Investitionen in Fabrikausrüstung 2025 auf 21,5 Milliarden USD und 2026 auf 27 Milliarden USD steigen werden, da Chiphersteller Kapazitäten ausbauen und Technologien aufrüsten, um die Nachfrage nach KI-getriebenem Speicher zu decken. China fügt große Mengen an mittelreinem HF für Solar- und Displayanwendungen hinzu, während Importe aus Japan und Südkorea weiterhin fortschrittliche Fabriken unterstützen. Diese Aufteilung bedeutet, dass das regionale Wachstum nicht für jeden inländischen Lieferanten das gleiche Ergebnis erzeugt, da Kapazitätserweiterungen für Solar- und Displayanwendungen nicht automatisch den für die fortschrittliche Halbleiterversorgung erforderlichen Qualitätsnachweis liefern.
Japan bleibt eine Quelle des hochreinen elektronischen HF, unterstützt durch langjährige Kundenqualifizierungen und Produktionserfahrung. Seine Rolle veranschaulicht, wie das anspruchsvollste Segment von einem Betriebsnachweis abhängt, der über viele Chargen, Produktionszyklen und Kundenprozessbedingungen hinweg nachgewiesen werden kann. SEMI verzeichnete 2025 4 geplante Fabrikbaubeginne in Japan. Diese Entwicklungen deuten darauf hin, dass Lieferketten innerhalb von Asien-Pazifik allmählich regionaler werden, wobei lokale Produzenten versuchen, nahe gelegene Elektronik- und Solarkunden zu bedienen. Gleichzeitig bleiben etablierte Lieferanten in Anwendungen mit den höchsten Reinheitsanforderungen relevant.
Nordamerika ist der zweitgrößte regionale Markt und wird durch die durch den CHIPS and Science Act geförderten Fabrikinvestitionen umgestaltet. SEMI verzeichnete 2025 4 geplante Baubeginne in Amerika. Taiwan Semiconductor Manufacturing Company (TSMC) begann 2025 mit der Produktion von 4-nm-Chips in seiner Arizona-Fabrik und schuf damit Nachfrage nach importierter UPSS-Qualitätssäure, bevor lokale Reinigungskapazitäten aufgebaut werden. Europa baut ebenfalls seine Halbleiterchemikalienbasis auf, wobei BASF in eine neue Anlage für Schwefelsäure in Halbleiterqualität in Ludwigshafen investiert, die voraussichtlich bis 2027 den Betrieb aufnehmen wird. Südamerika, der Nahe Osten und Afrika bleiben unterdessen aufstrebende Märkte mit frühen Elektronikamibitionen, aber begrenzten kurzfristigen Chemikalienvolumina.
Wettbewerbslandschaft
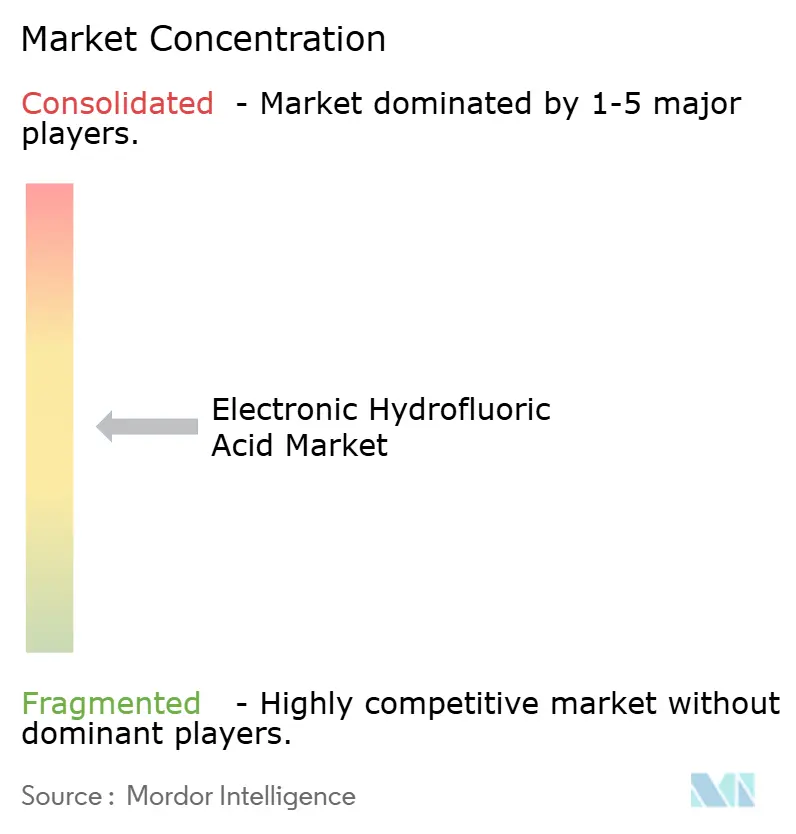
Der Markt für Elektronische Flusssäure ist mäßig fragmentiert. Diese Struktur spiegelt die hohen technischen Markteintrittsbarrieren wider, da Lieferanten konsistent strenge Verunreinigungsanforderungen für die fortschrittliche Halbleiterproduktion erfüllen müssen. Stella Chemifa und Morita Chemical Industries halten ein Quasi-Duopol bei Material mit 12-Neunen-Reinheit, mit Verunreinigungskonzentrationen bis zu 1 Teil pro Billion. Ihre Position wird durch angesammeltes Produktions-Know-how und langjährige Kundenqualifizierungen gestützt. Honeywell, Solvay, Daikin Industries, Soulbrain und KANTO KAGAKU konkurrieren über mittlere und hohe Reinheitsstufen mit unterschiedlichen regionalen Präsenzen. Solvay ist in China, Thailand, Deutschland und den Vereinigten Staaten tätig und unterstützt eine breite Lieferkettenposition. Die vertikal integrierten Betriebe von Soulbrain in Südkorea ermöglichen eine schnelle Reaktion auf inländische Fabrikqualifizierungszyklen. Central Glass begann im Januar 2025 mit dem Verkauf von verbessertem HF-Gas für das Kryo-Ätzen und plant, die Kapazität in seinem Ube-Werk mehr als zu verdoppeln. Die Investition von BASF im Jahr 2025 in Schwefelsäure in Halbleiterqualität in Ludwigshafen spiegelt ebenfalls die Bedeutung einer nahen, hochreinen Chemikalienversorgung für europäische Fabriken wider.
Marktführer in der Branche für Elektronische Flusssäure
-
Stella Chemifa Corporation
-
Honeywell International Inc
-
Solvay
-
SUNLIT FLUO & CHEMICAL CO., LTD.
-
Soulbrain Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Multiple Fluoride Industries Corporation und Yihua Group begannen mit dem Bau eines Fluorchemikalien-Industrieparks in Yichang, der vorgelagerte Flussspatressourcen mit der Produktion von elektronikqualitativem HF integriert, um die Halbleiterversorgung anzuvisieren.
- Januar 2025: Central Glass Co., Ltd. brachte kommerziell ultrahochreines elektronisches Fluorwasserstoff (Reinheit über 99,999 %) für Kryo-Ätzanwendungen auf den Markt und verpflichtete sich, die Produktionskapazität in seinem Ube-Werk in der Präfektur Yamaguchi auf mehrere hundert Tonnen pro Jahr bis 2026 mehr als zu verdoppeln. Mehrere Halbleiterhersteller in Japan und im Ausland haben die Übernahme der Massenproduktion für das Kryo-Ätzen bestätigt.
Berichtsumfang des globalen Marktes für Elektronische Flusssäure
Elektronische Flusssäure ist eine ultrareine Formulierung von Fluorwasserstoff (HF) in Wasser, die speziell für die Mikroelektronik- und Halbleiterfertigung hergestellt wird. Sie wird unter strengen Qualitätskontrollen produziert, um die Reinheitsanforderungen von Halbleiterfabrikationsprozessen zu erfüllen, bei denen selbst Spurenverunreinigungen die Geräteleistung und Ausbeute beeinträchtigen können.
Der Markt für Elektronische Flusssäure ist nach Qualitätsstufe, Typ, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Elektronikqualität, Ultrareine Qualität, Ultrareine Spezialqualität, Ultrareine Super-Spezial-Qualität und Ultrareine Super-Spezial-Spezial-Qualität segmentiert. Nach Typ ist der Markt in Fluorokieselsäure-basiert und Fluorit-basiert segmentiert. Nach Anwendung ist der Markt in Halbleiterwafer, Solarzellen, Flachbildschirme, LEDs und Verbindungshalbleiter, Elektronische Komponenten, MEMS sowie Glasfasern und Photonik segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Elektronische Flusssäure in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Elektronikqualität |
| Ultrareine Qualität |
| Ultrareine Spezialqualität |
| Ultrareine Super-Spezial-Qualität |
| Ultrareine Super-Spezial-Spezial-Qualität |
| Fluorokieselsäure-basiert |
| Fluorit-basiert |
| Halbleiterwafer |
| Solarzellen |
| Flachbildschirme |
| LEDs und Verbindungshalbleiter |
| Elektronische Komponenten |
| MEMS |
| Glasfasern und Photonik |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Elektronikqualität | |
| Ultrareine Qualität | ||
| Ultrareine Spezialqualität | ||
| Ultrareine Super-Spezial-Qualität | ||
| Ultrareine Super-Spezial-Spezial-Qualität | ||
| Nach Typ | Fluorokieselsäure-basiert | |
| Fluorit-basiert | ||
| Nach Anwendung | Halbleiterwafer | |
| Solarzellen | ||
| Flachbildschirme | ||
| LEDs und Verbindungshalbleiter | ||
| Elektronische Komponenten | ||
| MEMS | ||
| Glasfasern und Photonik | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Elektronische Flusssäure?
Die Marktgröße für Elektronische Flusssäure wurde 2026 auf 1,46 Milliarden USD geschätzt und soll von 1,55 Milliarden USD im Jahr 2027 auf 2,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2027–2032).
Welches Produktionsverfahren liefert das Angebot an Elektronischer Flusssäure?
Die Fluorit-basierte Produktion führt mit einem Anteil von 70,13 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,83 % wachsen.
Welche Anwendung treibt die Nachfrage nach Elektronischer Flusssäure an?
Halbleiterwafer führen die Anwendungen mit einem Anteil von 59,21 % im Jahr 2026 und dem schnellsten prognostizierten Wachstum mit einer CAGR von 7,11 % bis 2032 an.
Welche Region führt die Nachfrage nach Elektronischer Flusssäure an?
Asien-Pazifik führt mit einem Anteil von 63,78 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,89 % wachsen.