
Tamaño y Participación del Mercado de Ácido Fluorhídrico Electrónico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Fluorhídrico Electrónico por Mordor Intelligence
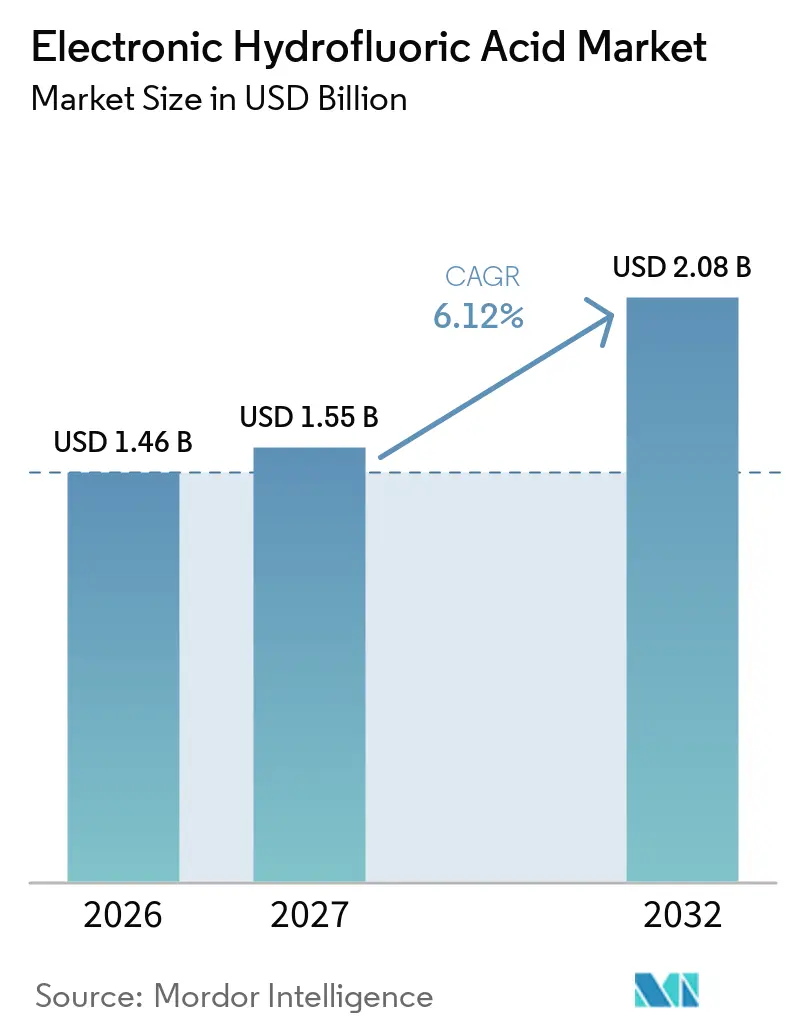
El tamaño del mercado de ácido fluorhídrico electrónico fue valorado en 1,46 mil millones de USD en 2026 y se estima que crecerá desde 1,55 mil millones de USD en 2027 hasta 2,08 mil millones de USD en 2032, a una CAGR del 6,12% durante el período de pronóstico (2027-2032). La inversión en fabricación de obleas de extremo frontal está expandiendo el mercado de ácido fluorhídrico electrónico, ya que cada inicio de oblea requiere productos químicos de proceso calificados para operaciones repetidas de limpieza, grabado y preparación de superficies dentro de líneas de fabricación estrictamente controladas. La producción de células solares y pantallas apoya aún más el crecimiento del mercado, donde superficies de silicio más limpias elevan las especificaciones químicas y aumentan la importancia de la purificación, el envasado, el transporte y la aprobación de proveedores para los operadores de plantas, particularmente cuando los rendimientos de los equipos dependen de una preparación de superficie reproducible. Los fabricantes requieren proveedores de productos químicos que puedan mantener la calidad a través de una producción creciente, condiciones operativas variadas y revisiones de calidad de clientes cada vez más detalladas. Las decisiones de suministro están siendo moldeadas cada vez más por la exposición a materias primas, los prolongados procesos de calificación de clientes y la necesidad de ubicar la capacidad de purificación más cerca de las instalaciones de fabricación, ya que los clientes buscan suministro confiable, menor exposición logística, mayor control de procesos y una vía clara para reciclar los materiales que contienen flúor después de su uso. La distinción entre proveedores establecidos de alta pureza y empresas que atienden aplicaciones de grado inferior sigue siendo significativa, ya que la aprobación del cliente depende de evidencia repetida de consistencia química en lugar de planes de expansión declarados o capacidad nominal instalada únicamente.
Conclusiones Clave del Informe
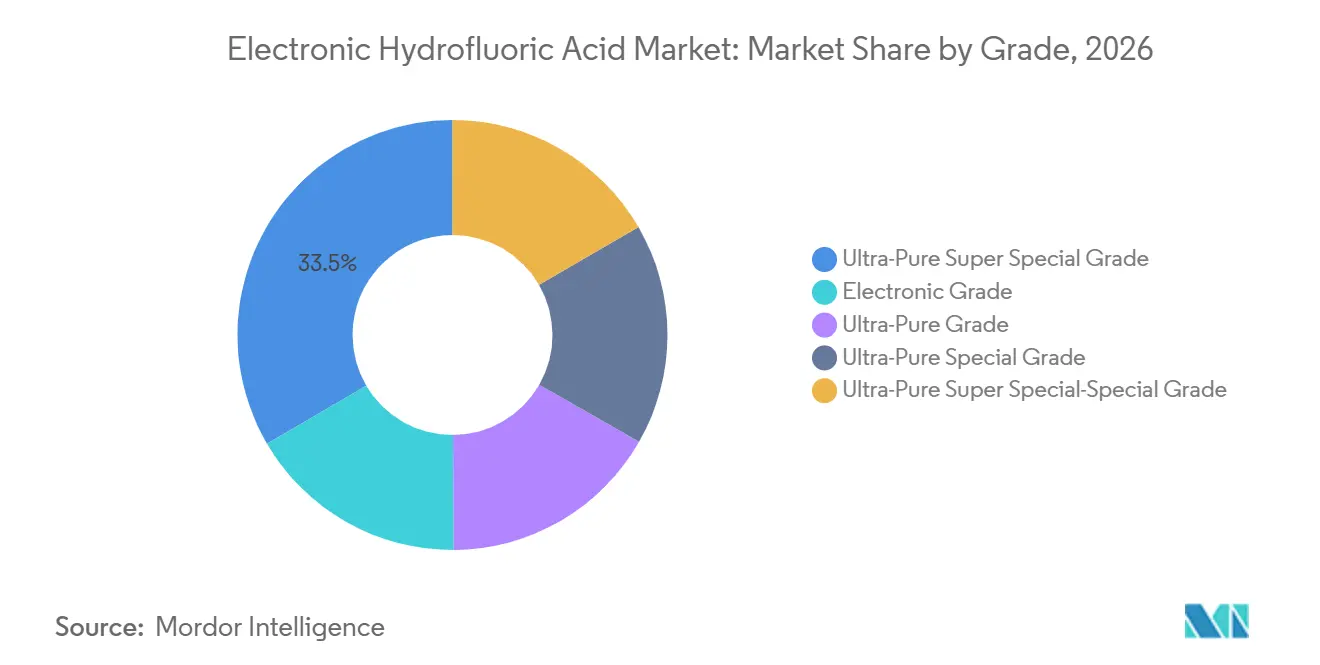
- Por grado, el Grado Ultrapuro Super Especial representó el 33,45% de la participación del mercado de ácido fluorhídrico electrónico en 2026, mientras que se prevé que el Grado Ultrapuro Super Especial-Especial se expanda a una CAGR del 6,56% hasta 2032.
- Por tipo, la producción Base de Fluorita representó el 70,13% de la participación del mercado de ácido fluorhídrico electrónico en 2026 y se prevé que se expanda a una CAGR del 6,83% hasta 2032.
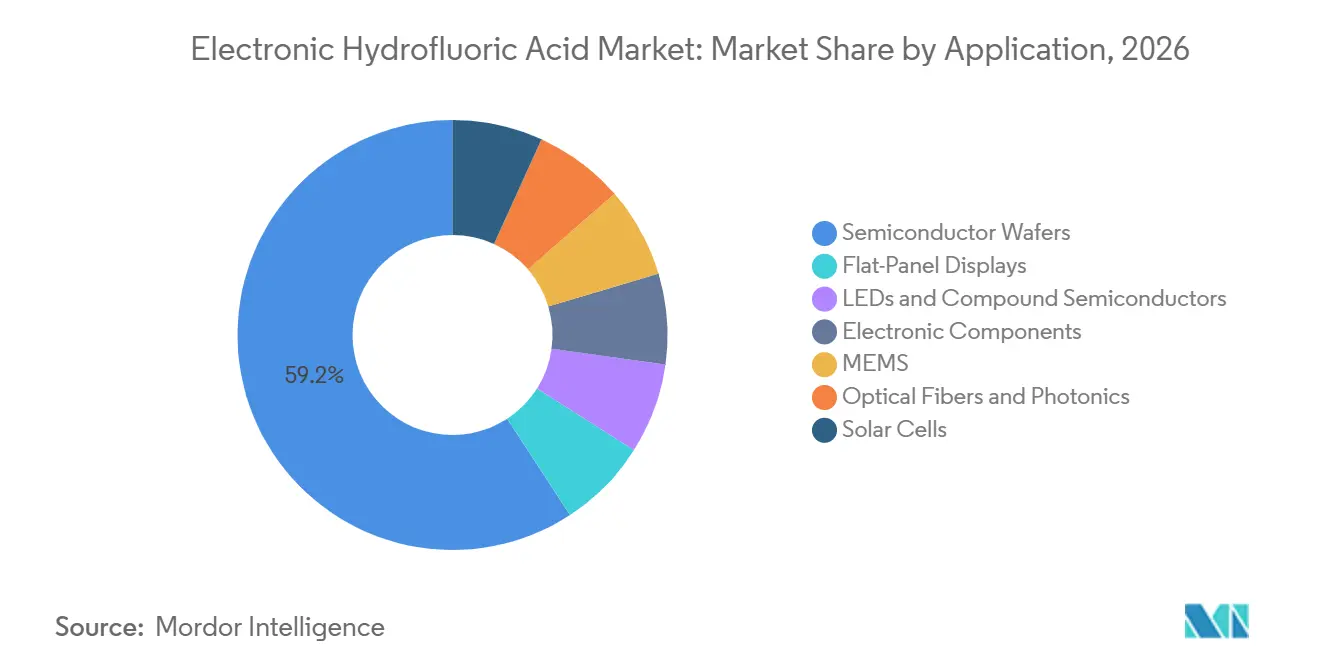
- Por aplicación, las Obleas de Semiconductores capturaron el 59,21% de la participación del mercado de ácido fluorhídrico electrónico en 2026 y se prevé que se expandan a una CAGR del 7,11% hasta 2032.
- Por geografía, Asia-Pacífico representó el 63,78% de la participación del mercado de ácido fluorhídrico electrónico en 2026 y se prevé que crezca a una CAGR del 6,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Ácido Fluorhídrico Electrónico
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Fabricación de Semiconductores | +2.10% | Global, con ganancias concentradas en Taiwán, Corea del Sur, Japón, China y las Américas | Corto plazo (≤ 2 años) |
| Migración a Arquitecturas de Dispositivos 3D y Sub-3 Nanómetros | +1.50% | Núcleo de Asia-Pacífico, incluidos Taiwán, Corea del Sur y Japón, con expansión hacia los Estados Unidos | Mediano plazo (2-4 años) |
| Eficiencia de Obleas Fotovoltaicas y Expansión de Capacidad | +0.90% | China, Sudeste Asiático, India y los Estados Unidos | Corto plazo (≤ 2 años) |
| Localización de Productos Químicos Electrónicos Estratégicos | +0.80% | América del Norte, Europa, Japón y ganancias tempranas en India | Largo plazo (≥ 4 años) |
| Purificación Adyacente a Fábricas y Recuperación de Circuito Cerrado | +0.60% | Global, inicialmente Asia-Pacífico, y expandiéndose hacia las fábricas occidentales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Fabricación de Semiconductores
La construcción global de fábricas de semiconductores proporciona al mercado de ácido fluorhídrico electrónico una base de demanda estable, ya que las fábricas califican proveedores químicos específicos para procesos individuales. SEMI identificó 18 nuevos proyectos de fábricas que se esperaba comenzaran construcción en 2025, incluidas 3 instalaciones que utilizan obleas de 200 mm y 15 que utilizan obleas de 300 mm. Se esperaba que la mayoría de estos sitios comenzaran operaciones en 2026 y 2027, vinculando la actividad de construcción al consumo químico futuro. SEMI también proyectó que la capacidad de nodos avanzados de 7 nm e inferiores crecería un 16,00% en 2025, añadiendo más de 300.000 obleas por mes de capacidad. Esta capacidad requiere que los proveedores de productos químicos mantengan una pureza y un rendimiento de entrega consistentes durante largos ciclos de producción, ya que cualquier cambio en la calidad química puede interrumpir un proceso ya validado para una generación de dispositivos específica.
La distribución geográfica de los nuevos proyectos está expandiendo la demanda química más allá de su concentración histórica en el este de Asia. SEMI registró 4 inicios de construcción planificados en las Américas, 4 en Japón, 3 en China, 3 en Europa y Oriente Medio, 2 en Taiwán, 1 en Corea y 1 en el Sudeste Asiático durante 2025. El mercado de ácido fluorhídrico electrónico, por lo tanto, enfrenta requisitos crecientes de transporte especializado, almacenamiento localizado y purificación receptiva cerca de los nuevos clústeres de fábricas. Los proveedores deben proteger la integridad del material desde el sitio de producción hasta la entrega, el almacenamiento, la manipulación final y el uso en equipos de fabricación altamente sensibles. Los requisitos de contenido nacional bajo los programas nacionales de chips fortalecen la posición de los productores ubicados cerca de los clientes de semiconductores, particularmente donde las entregas de productos químicos deben cumplir con las regulaciones de seguridad locales, las prácticas de manipulación estrictas y las especificaciones de pureza específicas del cliente.
Migración a Arquitecturas de Dispositivos 3D y Sub-3 Nanómetros
La lógica sub-3 nm y el 3D NAND de alto número de capas elevan los requisitos de pureza porque la contaminación por metales traza puede reducir los rendimientos en un lote de producción. SEMI proyectó que la inversión en equipos de lógica y micro alcanzaría 52 mil millones de USD en 2025 y 59 mil millones de USD en 2026, a medida que las tecnologías de 2 nm y la entrega de energía por la parte trasera entraban en producción. El mercado de ácido fluorhídrico electrónico se beneficia de este cambio, ya que las estructuras de dispositivos avanzados requieren pasos adicionales de limpieza y grabado. Tokyo Electron identificó requisitos de grabado exigentes en 3D NAND, DRAM y lógica, incluidas altas relaciones de aspecto, control preciso del proceso y procesamiento de bajo daño. Estos requisitos favorecen a los proveedores que pueden mantener especificaciones de contaminación estrictas a escala comercial mientras demuestran calidad de lote reproducible, gestión segura de contenedores y continuidad durante períodos de calificación prolongados. Las fábricas líderes evalúan las propiedades del material bajo diferentes condiciones de producción antes de aprobar un producto químico para una línea de fabricación y continúan revisando su rendimiento a medida que los diseños de productos, los pasos del proceso y la utilización de la capacidad cambian con el tiempo.
El grabado criogénico representa una aplicación adicional para el gas de fluoruro de hidrógeno (HF) de ultra alta pureza. Central Glass comenzó a vender gas HF mejorado para grabado criogénico con una pureza superior al 99,999% en enero de 2025. La empresa declaró que varios fabricantes de semiconductores en Japón y en el extranjero habían adoptado el grabado criogénico para la producción en masa y que se esperaba que la demanda aumentara rápidamente para 2026[1]. Central Glass planeaba más que duplicar la capacidad de producción de gas HF en su Planta de Ube a varios cientos de toneladas. Esto amplía el conjunto de demanda direccionable al tiempo que refuerza el valor de la química de flúor de alta pureza, particularmente para los proveedores capaces de desarrollar, producir y entregar gases especializados junto con productos químicos líquidos establecidos.
Eficiencia de Obleas Fotovoltaicas y Expansión de Capacidad
Las arquitecturas fotovoltaicas de mayor eficiencia requieren una preparación de superficie de silicio más limpia que las células convencionales de Emisor Pasivado y Celda Trasera (PERC). El Contacto Pasivado con Óxido Túnel (TOPCon), la tecnología de heterounión y los diseños emergentes de tándem de perovskita-silicio apoyan en consecuencia la demanda de ácido fluorhídrico mejor controlado en la texturización y limpieza de obleas. Las células de heterounión dependen de una pasivación de superficie muy limpia para lograr el rendimiento de eficiencia previsto. Esto crea un perfil de demanda solar que favorece cada vez más los grados de mayor pureza sobre los insumos químicos de proceso estándar, ya que la preparación de la superficie está más estrechamente vinculada al rendimiento del dispositivo cuando los fabricantes adoptan arquitecturas de células más complejas. El mercado de ácido fluorhídrico electrónico se beneficia donde los fabricantes solares aumentan tanto la capacidad como la sofisticación del proceso, ya que una mayor atención a la textura de la oblea, la calidad de la limpieza y la pasivación de la superficie hace que la pureza del ácido sea un elemento más significativo del control del proceso que en los diseños de células anteriores.
Las tecnologías de obleas de tipo N, incluidas TOPCon, la Tecnología de Heterounión (HJT) y las células de contacto trasero, están desplazando a las tecnologías de tipo P en la combinación de equipos solares, apoyando una mayor atención a las condiciones de la superficie durante la fabricación de células. China sigue siendo el principal centro de fabricación solar, lo que hace que las decisiones de suministro doméstico de HF sean importantes para la demanda química fotovoltaica global y otorga a los productores locales un papel clave en la disponibilidad de grados de pureza baja e intermedia. Esta concentración también significa que los cambios en la tecnología de células, la utilización de fábricas y las prácticas de adquisición pueden influir rápidamente en el equilibrio entre el suministro doméstico, las importaciones y la demanda de grados químicos más estrictamente especificados.
Localización de Productos Químicos Electrónicos Estratégicos
El ácido fluorhídrico de ultra alta pureza se ha convertido en una preocupación de seguridad de la cadena de suministro para los fabricantes de chips y los gobiernos. Las nuevas ubicaciones de fábricas requieren acceso confiable a productos químicos de proceso con calidad estable, logística segura y especificaciones aprobadas por el cliente. El mercado de ácido fluorhídrico electrónico se ve afectado por la distancia entre las bases de suministro asiáticas y los nuevos sitios de semiconductores en América del Norte y Europa. Programas como la Ley CHIPS y de Ciencia y la Ley Europea de Chips fomentan la fabricación local y pueden apoyar a los proveedores de productos químicos que establezcan operaciones cercanas. La localización también lleva a los clientes a evaluar las capacidades de purificación y recuperación junto con la calidad del producto entregado, ya que el transporte de larga distancia plantea riesgos para un producto químico peligroso cuya especificación final debe permanecer estable al llegar a la fábrica.
En SEMICON Taiwán 2025, GlobalWafers identificó los materiales críticos como una prioridad junto con la capacidad y la tecnología de procesos. Esto se alinea con la necesidad más amplia de asegurar materiales para la producción avanzada de semiconductores. Estos esfuerzos crean oportunidades para proveedores regionales calificados. Sin embargo, los largos ciclos de calificación siguen siendo una barrera para la sustitución rápida del suministro, ya que los clientes de semiconductores deben validar la pureza, la consistencia, la logística, los controles de seguridad y el rendimiento del proceso antes de aprobar una nueva fuente.
Análisis de Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad Extrema, Corrosividad y Costo de Cumplimiento | -1.20% | Global, más agudo en América del Norte y Europa, con requisitos estrictos de OSHA y EPCRA | Corto plazo (≤ 2 años) |
| Disponibilidad de Fluorita y Exposición al Control de Exportaciones | -1.00% | Aguas arriba a nivel global, más agudo para los productores no chinos sin acceso integrado a fluorita | Mediano plazo (2-4 años) |
| Alto Costo de Purificación, Envasado y Calificación | -0.70% | Global, con un efecto desproporcionado en las Américas y Europa, donde los costos operativos superan los niveles de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad Extrema, Corrosividad y Costo de Cumplimiento
Los requisitos de seguridad del ácido fluorhídrico crean una carga de cumplimiento continua para productores, transportistas y operadores de fábricas. El fluoruro de hidrógeno está sujeto a obligaciones de reporte y planificación de emergencias en los Estados Unidos bajo la Ley de Planificación de Emergencias y Derecho a Saber de la Comunidad (EPCRA). El mercado de ácido fluorhídrico electrónico debe tener en cuenta la manipulación especializada, los sistemas de protección, la capacitación, los controles de transporte y la respuesta a emergencias. En 2025, la Junta de Investigación de Seguridad Química y Peligros de los Estados Unidos publicó su informe final sobre tres incidentes graves de fluoruro de hidrógeno en Honeywell Performance Materials and Technologies en Geismar, Luisiana. Los incidentes ocurrieron entre octubre de 2021 y junio de 2024 y revelaron fallas sistémicas de seguridad en la instalación[2].
La Administración de Seguridad y Salud Ocupacional (OSHA) emitió orientación actualizada sobre peligros en semiconductores en enero de 2025, señalando que los límites de exposición para algunos productos químicos de proceso pueden estar desactualizados o ser inadecuados. Este entorno regulatorio eleva el costo de operar instalaciones de HF de alta pureza, particularmente en América del Norte y Europa, donde la planificación de respuesta a emergencias, la protección de los trabajadores, la integridad de los equipos y los informes detallados pueden convertirse en partes significativas del modelo operativo. Los productores deben mantener sistemas que protejan a los trabajadores, las comunidades cercanas y los clientes durante todas las actividades de manipulación de productos químicos. Las empresas más pequeñas enfrentan una mayor carga de costos de cumplimiento porque los sistemas de cumplimiento no escalan fácilmente. Cada instalación aún requiere personal capacitado, procedimientos documentados, equipos especializados, sistemas de monitoreo, salvaguardas de transporte y un plan creíble para responder a una liberación o incidente de manipulación. Estos costos pueden restringir la entrada a los niveles de mayor pureza y ralentizar los esfuerzos para ampliar el suministro más allá de las fuentes asiáticas establecidas. La capacidad de seguridad, por lo tanto, sigue siendo parte de la calificación del proveedor, no simplemente un requisito operativo a nivel de sitio.
Disponibilidad de Fluorita y Exposición al Control de Exportaciones
La fluorita de grado ácido es la principal materia prima para el ácido fluorhídrico anhidro (HF) y sigue siendo un riesgo de suministro central para el mercado de ácido fluorhídrico electrónico. El suministro de fluorita sigue estando geográficamente concentrado, mientras que la demanda interna de fluoropolímeros, materiales de nueva energía y productos químicos para semiconductores continúa creciendo. Los requisitos domésticos pueden absorber una parte creciente del suministro disponible de fluorita, añadiendo incertidumbre para los productores que dependen de fuentes externas. Esto crea incertidumbre en los costos de insumos para los productores sin acceso estable a fluorita de alta calidad y dificulta la planificación de contratos para los clientes que necesitan cantidades seguras de productos químicos electrónicos avanzados durante varios años. El riesgo es particularmente relevante en aplicaciones avanzadas, donde las fuentes químicas alternativas no pueden sustituirse rápidamente sin un nuevo programa de pruebas y calificación en el sitio del cliente. Incluso cuando otro productor tiene capacidad suficiente, el rendimiento químico debe verificarse en el equipo del cliente, bajo condiciones de proceso y contra los requisitos de rendimiento antes de que el reemplazo pueda convertirse en una parte confiable de la producción rutinaria de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: El Grado Ultrapuro Super Especial Ancla la Economía de Nodos Avanzados
El Grado Ultrapuro Super Especial representó el 33,45% de la participación del mercado de ácido fluorhídrico electrónico en 2026. Las categorías de grado se alinean con las generaciones de dispositivos, ya que cada nivel superior aborda requisitos más estrictos de defectividad y contaminación. El Grado Electrónico y el Grado Ultrapuro sirven a nodos más antiguos y aplicaciones menos críticas. Los grados Ultrapuro Especial, Ultrapuro Super Especial y Ultrapuro Super Especial-Especial soportan condiciones de proceso progresivamente más exigentes. La posición de 2026 del Grado Ultrapuro Super Especial refleja su uso en la producción de obleas de alto volumen en lógica convencional de 7-14 nm, DRAM 1z y 1α, y 3D NAND de 128-232 capas.
El Grado Ultrapuro Super Especial-Especial es el grado de más rápido crecimiento, con el tamaño del mercado de ácido fluorhídrico electrónico para este segmento proyectado para crecer a una CAGR del 6,56% de 2027 a 2032. La lógica sub-3 nm y la DRAM de próxima generación requieren impurezas metálicas a niveles por debajo de 1 parte por billón, que solo un número limitado de proveedores puede entregar consistentemente a escala. El Grado Electrónico sigue siendo relevante para obleas solares y aplicaciones de limpieza no críticas. Los productores chinos han añadido capacidad sustancial de G3 e inferior, aumentando la presión de precios en las categorías de grado inferior.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo: Los Procesos Base de Fluorita Dominan en Todos los Niveles de Pureza
La producción Base de Fluorita capturó el 70,13% de la participación del mercado de ácido fluorhídrico electrónico en 2026. Esta ruta hace reaccionar la fluorita de grado ácido con ácido sulfúrico concentrado. Ofrece los niveles de pureza requeridos por las fábricas avanzadas de semiconductores, donde las impurezas pueden comprometer el control del proceso y plantear riesgos de rendimiento en dimensiones de dispositivos muy pequeñas. Es la ruta comercialmente establecida para los grados de mayor pureza, y su posición dominante refleja la importancia de la calidad de la materia prima y el control de la purificación en aplicaciones electrónicas. La ruta Base de Ácido Fluorosilícico utiliza un subproducto de la producción de fertilizantes fosfatados y es más relevante para aplicaciones de grado inferior y solar.
La producción Base de Fluorita es también el tipo de más rápido crecimiento, con el tamaño del mercado de ácido fluorhídrico electrónico para este segmento proyectado para expandirse a una CAGR del 6,83% durante 2027-2032. Esta combinación de escala actual y crecimiento refleja una ventaja de pureza sostenida en lugar de una transición temporal, ya que la ruta de producción continúa sirviendo a aplicaciones donde los estándares de contaminación, la calidad de la materia prima y la capacidad de purificación son más importantes que el menor costo inicial de las vías alternativas. La ruta Base de Ácido Fluorosilícico puede ofrecer menores costos de insumos, pero las impurezas de silicio y fósforo añaden complejidad de purificación en los grados más altos. Ambas rutas pueden apoyar la resiliencia del suministro; sin embargo, la producción Base de Fluorita retiene una ventaja de calidad para la demanda de nodos avanzados, ya que su materia prima y vía de purificación apoyan mejor los objetivos de contaminación más restrictivos utilizados por los principales fabricantes de semiconductores.
Por Aplicación: La Limpieza y el Grabado de Obleas de Semiconductores Configuran la Demanda
Las Obleas de Semiconductores representaron el 59,21% de la participación del mercado de ácido fluorhídrico electrónico en 2026 y también se proyecta que crezcan a una CAGR del 7,11% durante 2027-2032. Esta tasa de crecimiento refleja la demanda concentrada en procesos que requieren tratamiento superficial repetido, eliminación precisa de óxido y rendimiento químico consistente a medida que aumenta el número de pasos de fabricación. El liderazgo combinado en escala y crecimiento refleja el aumento de la intensidad de ácido por oblea a medida que aumenta la complejidad del dispositivo. Los nodos avanzados añaden pasos de grabado y limpieza, mientras que los diseños de DRAM 3D, NAND 3D y de compuerta envolvente requieren un control más estricto de la eliminación de óxido. Tokyo Electron Limited (TEL) identifica el grabado de alta relación de aspecto, el control preciso y el procesamiento de bajo daño como requisitos clave para los dispositivos avanzados de memoria y lógica.
Las Células Solares forman el siguiente grupo de demanda importante, ya que los diseños de Tecnología de Heterounión (HJT) y Contacto Pasivado con Óxido Túnel (TOPCon) requieren superficies más limpias que las células convencionales de Emisor Pasivado y Celda Trasera (PERC). China representa más del 70% de la capacidad de fabricación solar global, por lo que sus elecciones de suministro doméstico de HF influyen en los volúmenes de aplicación. Las Pantallas de Panel Plano, los LED y los Semiconductores Compuestos representan un nivel intermedio significativo de consumo. Las líneas OLED de Generación 8.6 en China y los diseños de micro-LED integrados con MEMS están elevando los requisitos de pureza para los productos químicos de pantalla. Los Sistemas Microelectromecánicos (MEMS) utilizan el grabado en fase de vapor de HF para liberar estructuras delicadas. Al mismo tiempo, las Fibras Ópticas y la Fotónica siguen siendo aplicaciones más pequeñas con creciente relevancia en la fotónica de silicio para interconexiones de centros de datos de inteligencia artificial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
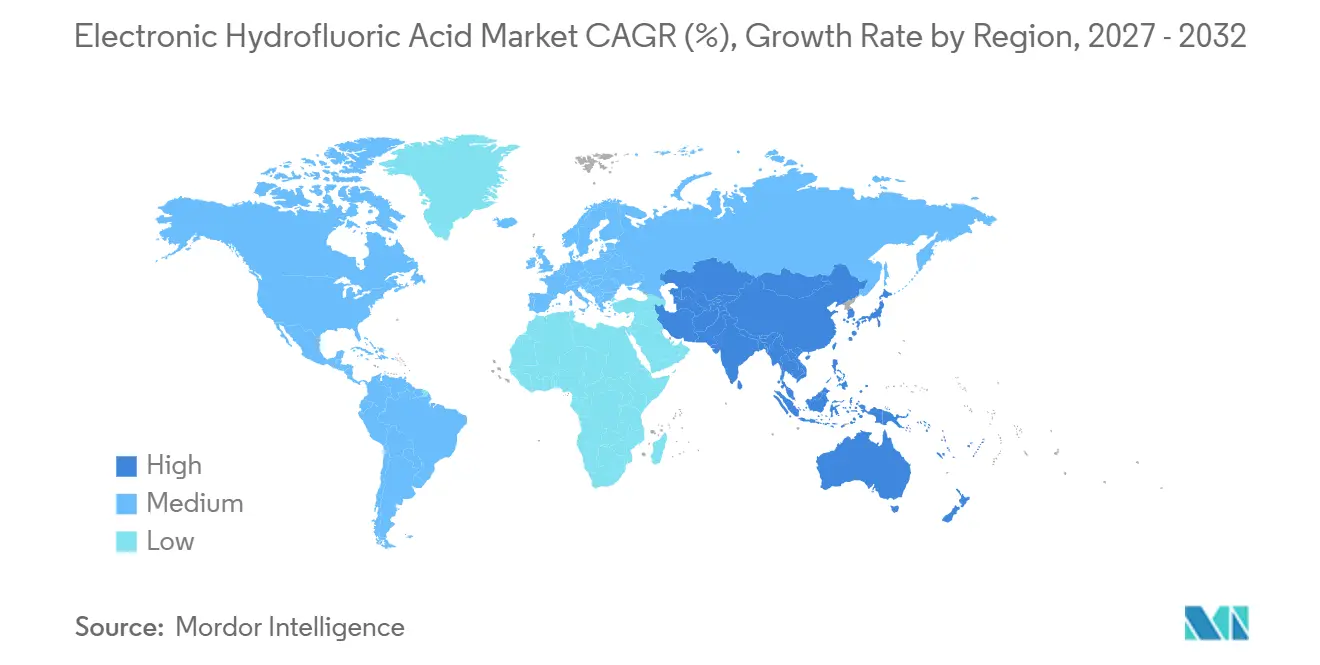
Asia-Pacífico representó el 63,78% de la participación del mercado de ácido fluorhídrico electrónico en 2026 y se prevé que crezca a una CAGR del 6,89% hasta 2032. La región combina fabricación avanzada de lógica, memoria, pantallas y células solares en China, Corea del Sur, Taiwán, Japón y la ASEAN. SEMI esperaba que la inversión en equipos de fábricas de semiconductores de Corea del Sur aumentara a 21,5 mil millones de USD en 2025 y 27 mil millones de USD en 2026, a medida que los fabricantes de chips amplían la capacidad y actualizan la tecnología para satisfacer la demanda de memoria impulsada por inteligencia artificial. China está añadiendo grandes cantidades de HF de pureza media para aplicaciones solares y de pantalla, mientras que las importaciones de Japón y Corea del Sur continúan apoyando las fábricas avanzadas. Esta división significa que el crecimiento regional no produce el mismo resultado para cada proveedor doméstico, ya que las adiciones de capacidad destinadas a aplicaciones solares y de pantalla no proporcionan automáticamente el historial de calidad necesario para el suministro avanzado de semiconductores.
Japón sigue siendo una fuente de HF electrónico de la más alta pureza, respaldado por calificaciones de clientes de larga data y experiencia en producción. Su papel ilustra cómo el segmento más exigente depende de un historial operativo que puede demostrarse a través de muchos lotes, ciclos de producción y condiciones de proceso del cliente. SEMI registró 4 inicios de construcción de fábricas planificados en Japón durante 2025. Estos desarrollos indican que las cadenas de suministro se están volviendo gradualmente más regionales dentro de Asia-Pacífico, con productores locales buscando atender a clientes cercanos de electrónica y solar. Al mismo tiempo, los proveedores establecidos siguen siendo relevantes en aplicaciones con los requisitos de pureza más altos.
América del Norte es el segundo mercado regional más grande y está siendo reconfigurado por la inversión en fábricas liderada por la Ley CHIPS y de Ciencia. SEMI registró 4 inicios de construcción planificados en las Américas durante 2025. Taiwan Semiconductor Manufacturing Company (TSMC) comenzó la producción de chips de 4 nm en su fábrica de Arizona en 2025, creando demanda de ácido de grado UPSS importado antes de que se desarrolle la capacidad de purificación local. Europa también está construyendo su base de productos químicos para semiconductores, con BASF invirtiendo en una nueva instalación de ácido sulfúrico de grado semiconductor en Ludwigshafen, con inicio de operaciones previsto para 2027. Mientras tanto, América del Sur, Oriente Medio y África siguen siendo mercados incipientes con ambiciones electrónicas tempranas pero volúmenes químicos limitados a corto plazo.
Panorama Competitivo
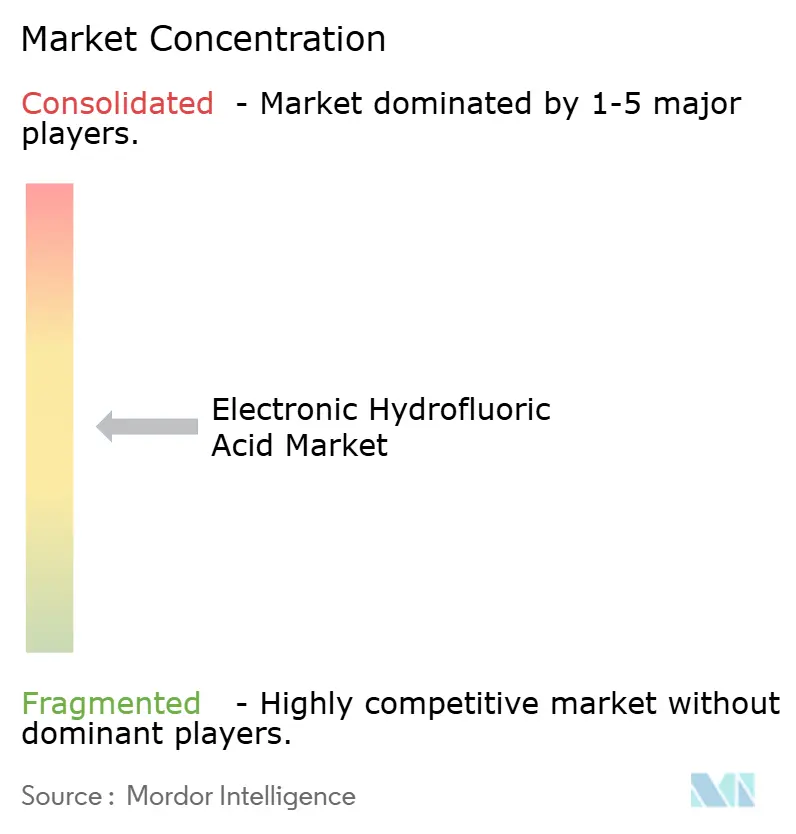
El mercado de ácido fluorhídrico electrónico está moderadamente fragmentado. Esta estructura refleja las altas barreras técnicas de entrada, ya que los proveedores deben cumplir consistentemente con los estrictos requisitos de contaminación para la producción avanzada de semiconductores. Stella Chemifa y Morita Chemical Industries mantienen un cuasi-duopolio en material de pureza de 12 nueves, con concentraciones de impurezas de hasta 1 parte por billón. Su posición está respaldada por la experiencia de producción acumulada y las calificaciones de clientes de larga data. Honeywell, Solvay, Daikin Industries, Soulbrain y KANTO KAGAKU compiten en grados de pureza media y alta con diferentes presencias regionales. Solvay opera en China, Tailandia, Alemania y los Estados Unidos, apoyando una amplia presencia en la cadena de suministro. Las operaciones verticalmente integradas de Soulbrain en Corea del Sur permiten una respuesta rápida a los ciclos de calificación de fábricas domésticas. Central Glass comenzó a vender gas HF mejorado para grabado criogénico en enero de 2025 y tiene planes de más que duplicar la capacidad en su Planta de Ube. La inversión de BASF en 2025 en ácido sulfúrico de grado semiconductor en Ludwigshafen también refleja la importancia del suministro químico de alta pureza próximo para las fábricas europeas.
Líderes de la Industria de Ácido Fluorhídrico Electrónico
-
Stella Chemifa Corporation
-
Honeywell International Inc
-
Solvay
-
SUNLIT FLUO & CHEMICAL CO., LTD.
-
Soulbrain Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Multiple Fluoride Industries Corporation y Yihua Group iniciaron la construcción de un parque industrial de productos químicos fluorados en Yichang, integrando recursos de fluorita aguas arriba con la producción de HF de grado electrónico para abastecer al sector de semiconductores.
- Enero de 2025: Central Glass Co., Ltd. lanzó comercialmente ácido fluorhídrico electrónico de ultra alta pureza (pureza superior al 99,999%) para aplicaciones de grabado criogénico y se comprometió a más que duplicar la capacidad de producción en su Planta de Ube en la Prefectura de Yamaguchi, con el objetivo de alcanzar varios cientos de toneladas métricas por año para 2026. Varios fabricantes de semiconductores en Japón y en el extranjero han confirmado la adopción de la producción en masa para el grabado criogénico.
Alcance del Informe Global del Mercado de Ácido Fluorhídrico Electrónico
El ácido fluorhídrico electrónico es una formulación de ultra alta pureza de fluoruro de hidrógeno (HF) en agua, fabricada específicamente para la microelectrónica y la fabricación de semiconductores. Se produce bajo estrictos controles de calidad para cumplir con los requisitos de pureza de los procesos de fabricación de semiconductores, donde incluso los contaminantes traza pueden comprometer el rendimiento y el desempeño del dispositivo.
El mercado de ácido fluorhídrico electrónico está segmentado por grado, tipo, aplicación y geografía. Por grado, el mercado está segmentado en grado electrónico, grado ultrapuro, grado ultrapuro especial, grado ultrapuro super especial y grado ultrapuro super especial-especial. Por tipo, el mercado está segmentado en base de ácido fluorosilícico y base de fluorita. Por aplicación, el mercado está segmentado en obleas de semiconductores, células solares, pantallas de panel plano, LED y semiconductores compuestos, componentes electrónicos, MEMS y fibras ópticas y fotónica. El informe también cubre los tamaños y pronósticos del mercado de ácido fluorhídrico electrónico en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Grado Electrónico |
| Grado Ultrapuro |
| Grado Ultrapuro Especial |
| Grado Ultrapuro Super Especial |
| Grado Ultrapuro Super Especial-Especial |
| Base de Ácido Fluorosilícico |
| Base de Fluorita |
| Obleas de Semiconductores |
| Células Solares |
| Pantallas de Panel Plano |
| LED y Semiconductores Compuestos |
| Componentes Electrónicos |
| MEMS |
| Fibras Ópticas y Fotónica |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Electrónico | |
| Grado Ultrapuro | ||
| Grado Ultrapuro Especial | ||
| Grado Ultrapuro Super Especial | ||
| Grado Ultrapuro Super Especial-Especial | ||
| Por Tipo | Base de Ácido Fluorosilícico | |
| Base de Fluorita | ||
| Por Aplicación | Obleas de Semiconductores | |
| Células Solares | ||
| Pantallas de Panel Plano | ||
| LED y Semiconductores Compuestos | ||
| Componentes Electrónicos | ||
| MEMS | ||
| Fibras Ópticas y Fotónica | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ácido Fluorhídrico Electrónico?
El tamaño del mercado de ácido fluorhídrico electrónico fue valorado en 1,46 mil millones de USD en 2026 y se estima que crecerá desde 1,55 mil millones de USD en 2027 hasta 2,08 mil millones de USD en 2032, a una CAGR del 6,12% durante el período de pronóstico (2027-2032).
¿Qué método de producción genera el suministro de ácido fluorhídrico electrónico?
La producción Base de Fluorita lidera con una participación del 70,13% en 2026 y se proyecta que crezca a una CAGR del 6,83% hasta 2032.
¿Qué aplicación impulsa la demanda de ácido fluorhídrico electrónico?
Las Obleas de Semiconductores lideran las aplicaciones con una participación del 59,21% en 2026 y el crecimiento proyectado más rápido a una CAGR del 7,11% hasta 2032.
¿Qué región lidera la demanda de ácido fluorhídrico electrónico?
Asia-Pacífico lidera con una participación del 63,78% en 2026 y se prevé que se expanda a una CAGR del 6,89% hasta 2032.