
Tamanho e Participação do Mercado de Acessórios para Fiação Elétrica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
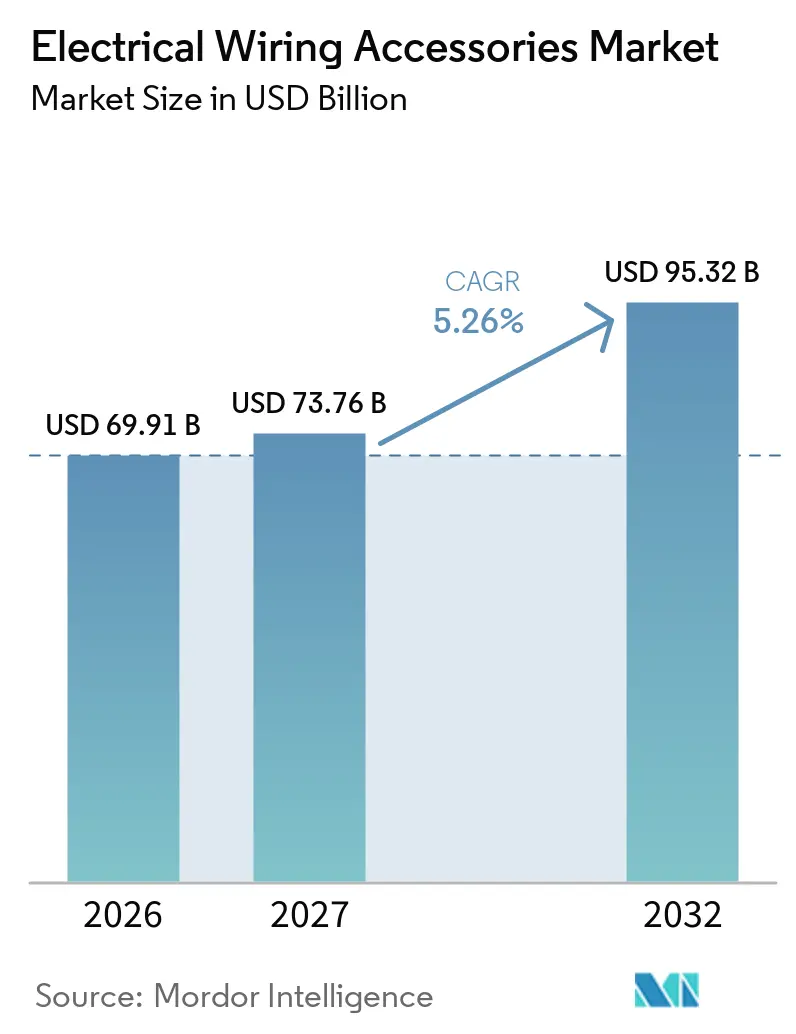
| Tamanho do Mercado (2027) | 73.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 95.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.26 % |
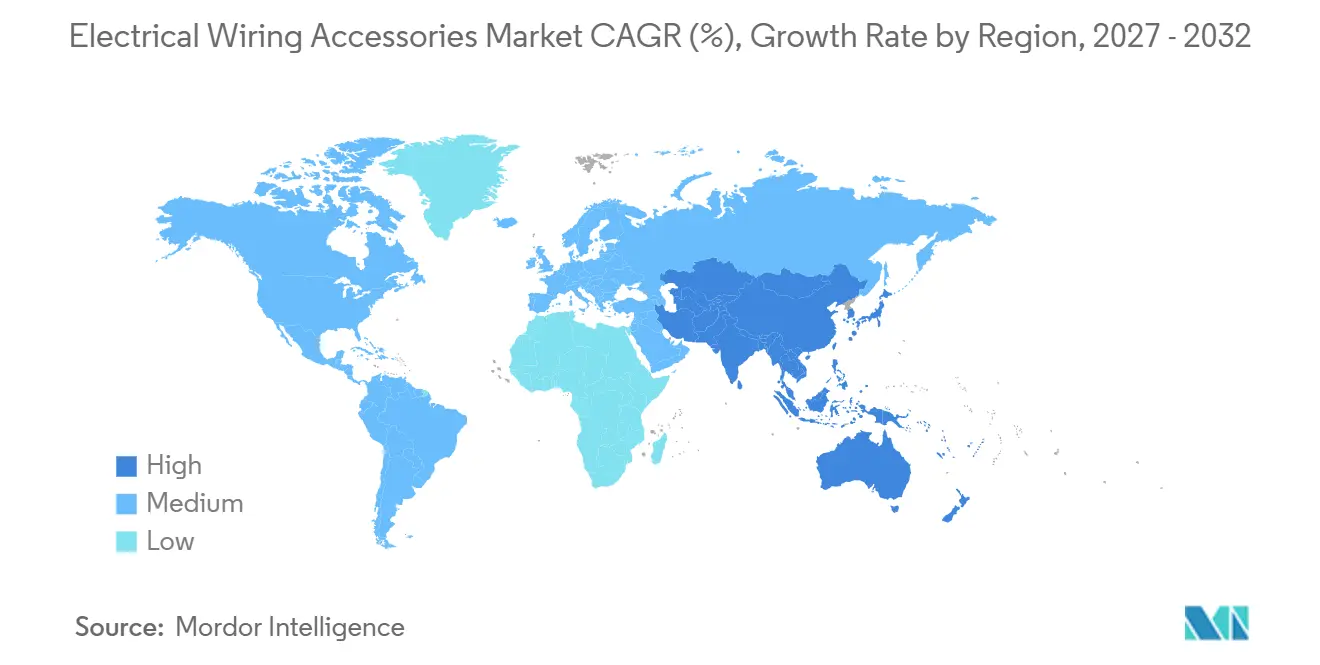
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
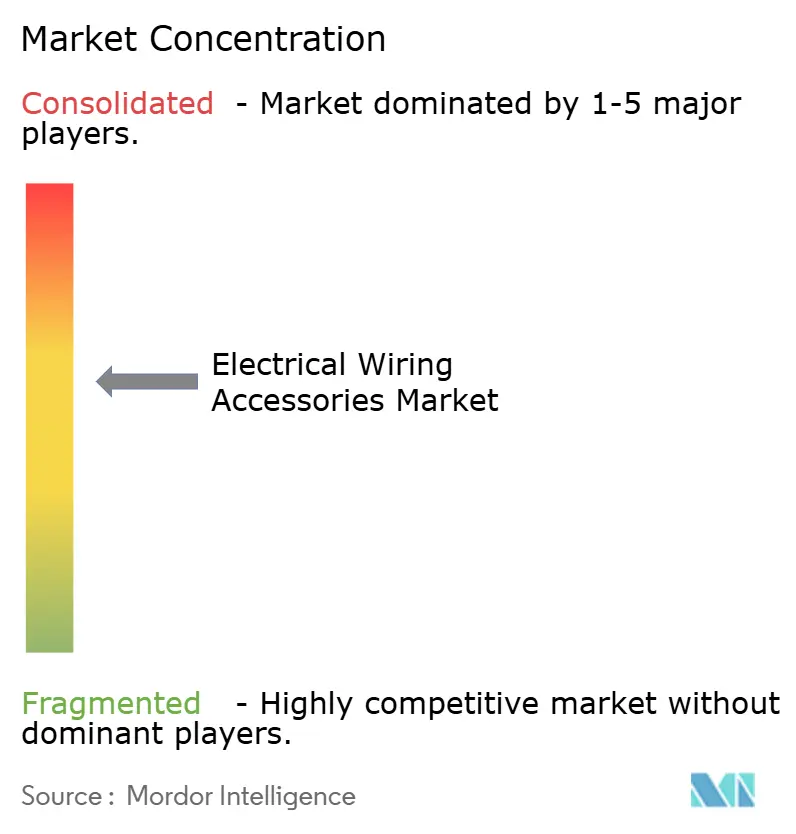
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acessórios para Fiação Elétrica pela Mordor Intelligence
O tamanho do Mercado de Acessórios para Fiação Elétrica deverá crescer de 69,91 bilhões de USD em 2026 para 73,76 bilhões de USD em 2027 e está previsto para atingir 95,32 bilhões de USD até 2032, a um CAGR de 5,26% no período de 2027 a 2032. O mercado de acessórios para fiação elétrica é impulsionado pela demanda proveniente de reformas de edificações, novas construções, sistemas de energia para data centers e instalações de carregamento de veículos elétricos. As normas de desempenho energético na Europa estão transformando as modernizações elétricas em projetos de capital programados. Os controles inteligentes e o monitoramento de energia estão aumentando o valor dos dispositivos utilizados em residências e edifícios comerciais. A Ásia-Pacífico combina a maior base de receita com o crescimento regional mais expressivo, sustentado por investimentos em construção e em redes elétricas. O mercado de acessórios para fiação elétrica também enfrenta custos de materiais irregulares, diferentes padrões nacionais de tomadas e ciclos de construção mais lentos em economias maduras.
Principais Conclusões do Relatório
- Por tipo de produto, os interruptores detinham 21,3% da receita em 2026, enquanto as combinações de interruptor-tomada têm previsão de expansão a um CAGR de 5,9% até 2032.
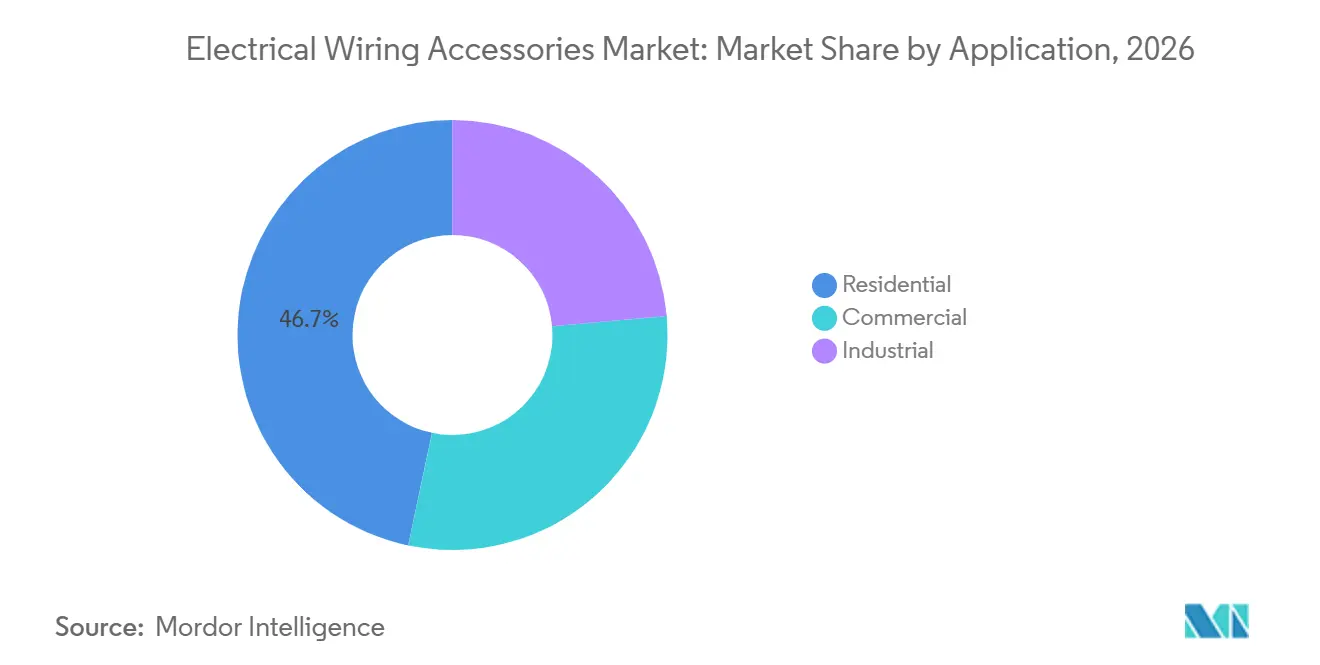
- Por aplicação, o segmento residencial detinha 46,7% da receita em 2026, enquanto o comercial tem previsão de crescimento a um CAGR de 5,7% até 2032.
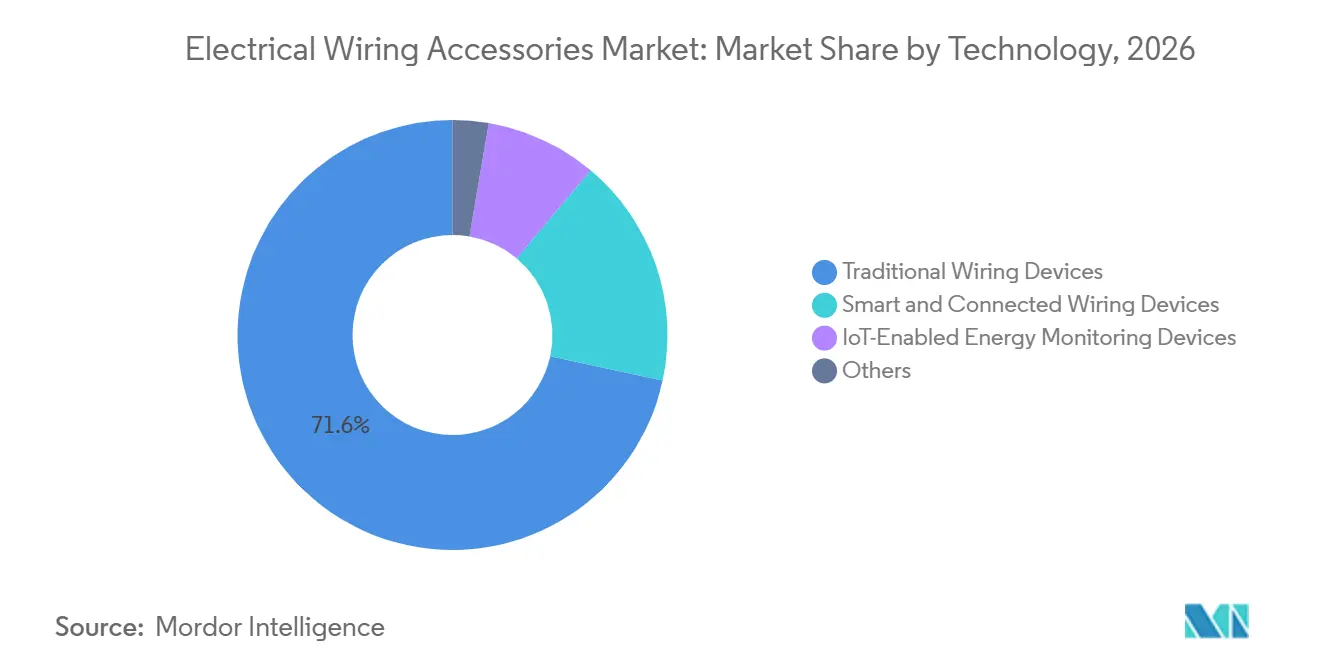
- Por tecnologia, os dispositivos de fiação tradicionais detinham 71,6% da receita em 2026, enquanto os dispositivos de fiação inteligentes e conectados têm previsão de crescimento a um CAGR de 8,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,4% da receita em 2026 e tem previsão de crescimento a um CAGR de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação e Reforma de Edifícios | +1.20% | Global; maior intensidade na Europa e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção de Automação Residencial e Predial Inteligente | +1.00% | Global; maior adoção na América do Norte, Europa Ocidental e centros urbanos da APAC | Médio prazo (2–4 anos) |
| Energia Renovável e Infraestrutura de Carregamento de Veículos Elétricos | +0.90% | Global; núcleo na China, Europa e América do Norte | Médio prazo (2–4 anos) |
| Retrofits de Alta Densidade de Energia em Data Centers | +0.70% | América do Norte e Europa como principais mercados; APAC em aceleração | Curto prazo (≤ 2 anos) |
| Adoção Modular Impulsionada pela Escassez de Instaladores | +0.40% | Predominantemente Europa e América do Norte | Médio prazo (2–4 anos) |
| Premiumização por meio de USB-C, Monitoramento de Energia e Controles Conectados | +0.50% | Global; liderado pela América do Norte, Europa Ocidental e cidades de Nível 1 da APAC | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Reforma de Edifícios Estabelecem uma Base Estrutural de Demanda
A Diretiva revista sobre o Desempenho Energético dos Edifícios exige que os estados-membros renovem 16% dos seus edifícios não residenciais menos eficientes até 2030. A meta sobe para 26% até 2033 no âmbito do percurso de renovação da diretiva. A Comissão Europeia afirma que 85% dos edifícios da UE foram construídos antes de 2000, enquanto 75% apresentam fraco desempenho energético[1]. Esta base de edifícios cria demanda recorrente por interruptores de substituição, tomadas, gestão de cabos e dispositivos de proteção. Os Planos Nacionais de Renovação de Edifícios oferecem a contratantes e distribuidores cronogramas mais claros para trabalhos elétricos. O mercado de acessórios para fiação elétrica beneficia-se porque os requisitos de renovação tornam algumas atualizações menos dependentes de gastos discricionários.
A Adoção de Automação Residencial e Predial Inteligente Transforma a Arquitetura de Valor do Mercado
Os controles inteligentes estão migrando de recursos residenciais opcionais para sistemas de gestão de energia comercial. A Agência Internacional de Energia relata que os controles digitais de edifícios podem reduzir o consumo de energia em edifícios comerciais em 20% a 30%, sustentando o argumento a favor de dispositivos monitorados e conectados. A compatibilidade com o padrão Matter está reduzindo as barreiras de interoperabilidade entre dispositivos de diferentes marcas. Essa mudança apoia uma adoção mais rápida em projetos de construção de médio preço, onde sistemas proprietários anteriormente limitavam a escolha dos compradores. A escassez de instaladores também favorece produtos modulares que reduzem o tempo de fiação e simplificam as atualizações. O mercado de acessórios para fiação elétrica está ganhando produtos capazes de elevar o valor por instalação sem depender apenas dos volumes unitários.
Energia Renovável e Infraestrutura de Carregamento de Veículos Elétricos Ampliam o Mercado Endereçável de Instalações
A rede global de carregamento público adicionou quase 1,8 milhão de pontos de carregamento em 2025, atingindo mais de 7 milhões de unidades em todo o mundo[2]. A China detinha mais de 65% dos pontos de carregamento públicos, tornando a sua expansão de infraestrutura de carregamento uma importante fonte de demanda por acessórios. Cada instalação utiliza conduítes, prensa-cabos, conectores à prova de intempéries, interruptores e dispositivos de proteção. O Regulamento da UE sobre Infraestrutura de Combustíveis Alternativos prevê estações de carregamento com capacidade mínima de 150 kW a cada 60 km nos principais corredores rodoviários. O mercado de acessórios para fiação elétrica é, portanto, sustentado por projetos de infraestrutura que não seguem os ciclos normais de construção de edifícios. Os projetos de geração renovável e armazenamento criam uma necessidade semelhante de conexões protegidas e equipamentos de roteamento de cabos.
Retrofits de Alta Densidade de Energia em Data Centers Abrem um Subsegmento de Acessórios de Alta Margem
As cargas de trabalho de inteligência artificial estão elevando as especificações de energia necessárias dentro dos data centers. A Schneider Electric estima que a demanda global de energia dos data centers é de 132 GW em 2026 e poderá atingir 290 GW até 2030[3]. Uma maior densidade de racks exige unidades de distribuição específicas, conectores de alta amperagem e conjuntos de cabos pré-fabricados. Esses produtos devem atender a requisitos mais exigentes de temperatura, segurança e confiabilidade do que os dispositivos comerciais padrão. Fornecedores certificados para ambientes acima de 200A podem obter preços unitários mais elevados e fortalecer relacionamentos com proprietários de projetos. O mercado de acessórios para fiação elétrica ganha um fluxo de demanda de maior valor à medida que os operadores realizam retrofits em instalações legadas e adicionam capacidade de inteligência artificial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Cobre, Polímeros e Componentes Eletrônicos | -0.80% | Global; mais aguda para fabricantes norte-americanos e europeus | Curto prazo (≤ 2 anos) |
| Ciclicidade da Construção e Dependência de Substituição em Mercados Maduros | -0.60% | Predominantemente Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fragmentação de Tomadas, Plugues e Certificações | -0.30% | Global; mais aguda em cadeias de suprimentos multinacionais | Médio prazo (2–4 anos) |
| Rastreabilidade de Produtos Falsificados e Responsabilidade de Instalação | -0.20% | Mercados emergentes na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Custos de Cobre e Componentes Comprime as Margens dos Fabricantes
O cobre é um insumo de custo significativo para interruptores, conectores, cabos e outros componentes elétricos. Os preços do cobre subiram mais de 13% durante 2025, aumentando a pressão sobre fornecedores com compromissos de preço fixo. A tarifa de 50% da Seção 232 sobre importações de cobre dos Estados Unidos, em vigor a partir de agosto de 2025, adicionou um risco de política que não é totalmente mitigado por meio de hedge de commodities. Os custos de polímeros e a escassez de módulos utilizados em dispositivos Wi-Fi, Zigbee e Matter criam pressão adicional de aquisição. Produtores menores podem ter menor capacidade de repassar aumentos de custos por meio de contratos com distribuidores. O mercado de acessórios para fiação elétrica pode, portanto, enfrentar pressão sobre as margens mesmo quando a demanda por instalações permanece estável.
A Ciclicidade da Construção e a Dependência de Substituição em Mercados Maduros Introduzem Volatilidade no Piso de Receita
As compras de substituição fornecem uma base de demanda estável na Europa Ocidental e em partes da América do Norte. No entanto, não oferecem o mesmo crescimento de volume que os novos projetos de construção. A Alemanha enfrentou pressão no setor de construção em 2024 e 2025, à medida que as altas taxas de juros e os custos de materiais reduziram o início de obras residenciais. Os planos de renovação comercial também podem ser adiados quando os custos dos projetos aumentam ou o financiamento se torna menos acessível. Os padrões de tomadas e os requisitos de certificação aumentam ainda mais os custos de adaptação de produtos para fornecedores que vendem em diferentes países. No mercado de acessórios para fiação elétrica, produtos falsificados podem adicionar preocupações com rastreabilidade e responsabilidade de instalação para marcas estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Combinados Reduzem a Diferença em Relação aos Interruptores TradicionaisOs interruptores detinham 21,3% da participação do mercado de acessórios para fiação elétrica em 2026, sustentados pelo seu uso em instalações residenciais, comerciais e industriais leves. As combinações de interruptor-tomada têm previsão de crescimento a um CAGR de 5,9% até 2032. Projetos com restrições de espaço utilizam esses formatos combinados para reduzir os requisitos de caixas de junção e a mão de obra de instalação. Tomadas e receptáculos formam o segundo maior conjunto de receitas, pois são necessários em praticamente todos os espaços ocupados. Conectores, terminais, prensa-cabos e sistemas de conduítes permanecem essenciais para projetos com especificações rigorosas de gestão de cabos.
O mercado de acessórios para fiação elétrica beneficia-se à medida que a demanda por produtos de suporte cresce com a energia renovável, o carregamento de veículos elétricos e a atividade em data centers. Projetos compactos de RCBO respondem às necessidades dos instaladores onde o espaço no painel elétrico é limitado. A Hubbell introduziu Conectores de Lâmina Reta de Alta Amperagem de 50A e 60A em junho de 2026 para usos em veículos recreativos, geradores e aplicações comerciais[4]. Plugues e adaptadores continuam afetados pelos padrões Tipo A a G, que restringem a padronização de produtos entre mercados. Os requisitos da IEC 60884 e da IEC 60947 também tornam os produtos testados mais atrativos para clientes que priorizam certificação e segurança.
Por Aplicação:
O Segmento Residencial Ancora o Volume enquanto a Adoção Comercial AceleraAs aplicações residenciais detinham 46,7% do tamanho do mercado de acessórios para fiação elétrica em 2026. O segmento é sustentado por uma grande base instalada e demanda recorrente de renovação. As normas de renovação europeias criam demanda por atualizações em residências mais antigas e propriedades multifamiliares. A atividade de novas construções residenciais na Índia, no Vietnã, na Indonésia e em partes da África sustenta os volumes de produtos. Os projetos industriais utilizam conectores e prensa-cabos à prova de explosão de maior valor, projetados para locais perigosos.
As aplicações comerciais têm previsão de crescimento a um CAGR de 5,7% até 2032. Os sistemas de certificação de edifícios recompensam cada vez mais controles conectados e monitoramento de energia em reformas comerciais. Os data centers também exigem mais gastos com acessórios por metro quadrado do que projetos de escritórios convencionais. Isso cria uma diferença crescente entre especificações comerciais premium e projetos residenciais sensíveis ao custo. O mercado de acessórios para fiação elétrica beneficia-se de projetos comerciais onde o desempenho dos dispositivos afeta o consumo de energia, o tempo de atividade e as aprovações operacionais.
Por Tecnologia:
Dispositivos de Fiação Inteligentes Desafiam a Participação Dominante do Segmento TradicionalOs dispositivos de fiação tradicionais detinham 71,6% da receita em 2026. Sua posição reflete a demanda por substituição, a construção sensível ao custo e o uso contínuo em ambientes de utilidade pública e industriais. Os dispositivos de fiação inteligentes e conectados têm previsão de expansão a um CAGR de 8,6% até 2032. Os dispositivos inteligentes suportam monitoramento de energia, configurações automatizadas e integração com sistemas de controle predial. O tamanho do mercado de acessórios para fiação elétrica para produtos conectados é sustentado por projetos de retrofit comercial e instalações residenciais de maior valor.
Os dispositivos de monitoramento de energia habilitados para IoT estão se tornando cada vez mais relevantes para clientes que acompanham o consumo de eletricidade ao nível do circuito. A Legrand lançou a coleção INSPYRA na Austrália em agosto de 2026, com conectividade USB-C, controles inteligentes IoT e construção com 80% de plástico reciclado. A ABB introduziu o ReliaHome Flex como um sistema modular de gestão de energia residencial para o setor residencial norte-americano. O mercado de acessórios para fiação elétrica requer investimento contínuo em interoperabilidade, cibersegurança e certificação para competir nessa área. Os dispositivos tradicionais continuarão sendo necessários onde os sistemas instalados, os orçamentos ou as condições operacionais não suportam equipamentos conectados.
Análise Geográfica
Mercado de Acessórios para Fiação Elétrica da APAC
A Ásia-Pacífico detinha 41,4% da participação no mercado de acessórios para fiação elétrica em 2026 e tem previsão de crescimento a uma CAGR de 6,5% até 2032. A China é o maior mercado nacional da região, impulsionado por investimentos em redes inteligentes e pela rápida implantação de carregadores. O plano de carregamento da China para 2025 a 2027 tem como meta 28 milhões de pontos de carregamento no total até o final de 2027. A Índia oferece crescimento de longo prazo por meio de habitação urbana, construção comercial e reformas residenciais premium. Os mercados do Sudeste Asiático acrescentam demanda por meio de atividades de construção e investimentos em infraestrutura elétrica.
Mercado de Acessórios para Fiação Elétrica na Europa
A Europa é o segundo maior centro regional de demanda para o mercado de acessórios para fiação elétrica. Alemanha, França, Itália, Reino Unido, Espanha e Polônia lideram o consumo regional. Os requisitos de renovação da EPBD apoiam trabalhos de modernização elétrica em edificações mais antigas. Os projetos de retrofit favorecem dispositivos de proteção compactos e soluções modulares, pois o espaço disponível em painéis e paredes pode ser limitado. A Polônia e outros países da Europa Central e Oriental oferecem um caminho de crescimento secundário à medida que a infraestrutura elétrica é modernizada.
Mercado de Acessórios para Fiação Elétrica nas Américas e no MEA
A América do Norte é moldada pela construção de data centers, pela eletrificação residencial e pelas necessidades de carregamento de veículos elétricos. A Leviton lançou um interruptor inteligente de 50A e um controlador de 60A em agosto de 2026 para cargas que incluem carregadores de veículos elétricos e bombas de calor. A América do Sul e o Oriente Médio e África permanecem como áreas menores, porém em expansão, do mercado de acessórios para fiação elétrica. O Brasil fornece volume regional na América do Sul, enquanto a Arábia Saudita e os Emirados Árabes Unidos apoiam projetos comerciais.
Cenário Competitivo
O mercado de acessórios para fiação elétrica é moderadamente consolidado entre grandes fornecedores multinacionais. Schneider Electric, Legrand, ABB e Eaton possuem portfólios amplos nas principais regiões. Havells India, Hubbell, Hager, Vimar, Gewiss, Simon, JUNG e WAGO detêm posições fortes em categorias nacionais ou específicas de produtos. Os grandes fornecedores estão indo além de dispositivos individuais em direção a ofertas integradas para edifícios inteligentes, locais de carregamento e data centers. Essa estratégia combina interruptores, distribuição de energia, controles, invólucros e produtos de monitoramento.
A Legrand adquiriu a Kratos Industries e investiu na Accelsius em fevereiro de 2026 para fortalecer sua posição em energia para data centers e resfriamento líquido. A empresa então adquiriu a Keydak na China e a TES no Reino Unido em março de 2026. A Eaton anunciou uma instalação de 242 milhões de USD no Arkansas em setembro de 2026 para invólucros elétricos personalizados utilizados em projetos de data centers, serviços públicos e comunicações. A Hubbell recebeu uma patente dos Estados Unidos em março de 2026 para terminais de conexão sem parafusos, apoiando uma instalação mais rápida.
Empresas chinesas, incluindo Bull Group e CHINT, estão ganhando relevância nas categorias de acessórios inteligentes por meio de ecossistemas locais e canais de distribuição. Conectores de veículos elétricos à prova de intempéries, controles de retrofit e sistemas de fiação com classificação acima de 200A permanecem áreas abertas para o desenvolvimento de produtos. Os requisitos da IEC, BIS, KEMA-KEUR e UL continuam sendo barreiras significativas para empresas que buscam atender a aplicações premium certificadas. O mercado de acessórios para fiação elétrica permanece competitivo em amplitude de produtos, aprovações, alcance de distribuidores e suporte a projetos. Nenhuma participação de mercado combinada para as principais empresas foi fornecida, portanto, uma pontuação de concentração não pode ser atribuída com base na metodologia solicitada.
Líderes do Setor de Acessórios para Fiação Elétrica
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acessórios para Fiação Elétrica Empresas cobertas neste relatório
- ABB Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager SE
- Havells India Limited
- HellermannTyton
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG GmbH & Co. KG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Luceco plc
- Lutron Electronics Co., Inc.
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon S.A.
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Desenvolvimentos industriais recentes em Mercado de Acessórios para Fiação Elétrica
- Setembro de 2026: A Eaton anunciou um investimento de 242 milhões de USD em uma nova instalação em North Little Rock, Arkansas, com meta de 1.200 empregos, dobrando a capacidade dos Estados Unidos para invólucros elétricos personalizados destinados a mercados de data centers, serviços públicos e comunicações digitais.
- Agosto de 2026: A Legrand apresentou a coleção de dispositivos de fiação INSPYRA® na Austrália e na Nova Zelândia, com conectividade USB-C integrada, controles inteligentes IoT, construção com 80% de plástico reciclado e a primeira embalagem à base de papel da Austrália para essa categoria, com mais de 60% da linha fabricada localmente.
- Maio de 2026: A Legrand adquiriu a SRS Power Engineering na Malásia, especialista em proteção de energia de baixa e média tensão para data centers, ampliando a presença da Legrand em energia crítica na APAC.
- Fevereiro de 2026: A Legrand adquiriu a Kratos Industries, fornecedora de equipamentos elétricos de baixa e média tensão para data centers, e investiu na Accelsius, pioneira em resfriamento líquido direto ao chip de duas fases para implantações de data centers de inteligência artificial de classe gigawatt.
Escopo do Relatório Global do Mercado de Acessórios para Fiação Elétrica
Os acessórios para fiação elétrica são componentes utilizados para conectar, controlar, proteger, terminar, rotear e distribuir a fiação elétrica e a energia em edifícios ou instalações residenciais, comerciais, industriais e outros. Eles permitem a conexão segura e eficiente de circuitos elétricos a fontes de energia e equipamentos de uso final.
O Mercado Global de Acessórios para Fiação Elétrica é segmentado por tipo de produto, aplicação, tecnologia e geografia. Por tipo de produto, o mercado é segmentado em interruptores, tomadas, plugues, combinações de interruptor-tomada, conectores, prensa-cabos, conduítes, extensões elétricas e outros acessórios de fiação. Por aplicação, o mercado é segmentado em residencial, comercial e industrial. Por tecnologia, o mercado é segmentado em tecnologias tradicionais, inteligentes e conectadas, habilitadas para IoT e outras tecnologias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de acessórios para fiação elétrica em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Interruptores |
| Tomadas e Receptáculos |
| Plugues e Adaptadores |
| Combinações de Interruptor-Tomada |
| Conectores e Terminais |
| Prensa-Cabos e Acessórios para Cabos |
| Conduítes e Acessórios para Conduítes |
| Extensões Elétricas e Réguas de Tomadas |
| Outros Acessórios de Fiação |
| Residencial |
| Comercial |
| Industrial |
| Dispositivos de Fiação Tradicionais |
| Dispositivos de Fiação Inteligentes e Conectados |
| Dispositivos de Monitoramento de Energia Habilitados para IoT |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Interruptores | |
| Tomadas e Receptáculos | ||
| Plugues e Adaptadores | ||
| Combinações de Interruptor-Tomada | ||
| Conectores e Terminais | ||
| Prensa-Cabos e Acessórios para Cabos | ||
| Conduítes e Acessórios para Conduítes | ||
| Extensões Elétricas e Réguas de Tomadas | ||
| Outros Acessórios de Fiação | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Tecnologia | Dispositivos de Fiação Tradicionais | |
| Dispositivos de Fiação Inteligentes e Conectados | ||
| Dispositivos de Monitoramento de Energia Habilitados para IoT | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos acessórios para fiação elétrica até 2032?
O mercado de acessórios para fiação elétrica tem previsão de atingir 95,32 bilhões de USD até 2032, a partir de 69,91 bilhões de USD em 2026, a um CAGR de 5,26%. As atualizações de edifícios na Europa, a expansão da infraestrutura de carregamento na China e os retrofits de energia em data centers diversificam a demanda pelo mercado de acessórios para fiação elétrica além da construção convencional.
Qual categoria de produto lidera a receita de acessórios para fiação elétrica?
Os interruptores lideraram a receita por produto com uma participação de 21,3% em 2026, enquanto as combinações de interruptor-tomada têm projeção de crescimento a um CAGR de 5,9% até 2032. O mercado de acessórios para fiação elétrica também depende de conectores, prensa-cabos e conduítes em instalações especializadas.
Qual aplicação está crescendo mais rapidamente para acessórios de fiação?
As aplicações comerciais têm previsão de crescimento a um CAGR de 5,7% até 2032, sustentadas por atualizações em edifícios inteligentes e projetos de data centers. A demanda residencial ainda fornece amplo volume de substituição em residências existentes.
Os dispositivos de fiação inteligentes estão crescendo mais rapidamente do que os dispositivos tradicionais?
Sim. Os dispositivos de fiação inteligentes e conectados têm projeção de crescimento a um CAGR de 8,6% até 2032, enquanto os dispositivos tradicionais detinham 71,6% da receita de 2026. Os controles conectados também suportam monitoramento de energia e operação automatizada de edifícios.
Qual região tem as perspectivas de crescimento mais fortes?
A Ásia-Pacífico detinha 41,4% da receita global em 2026 e tem previsão de crescimento a um CAGR de 6,5% até 2032. A expansão da infraestrutura de carregamento na China e a atividade de construção na Índia sustentam o mercado de acessórios para fiação elétrica na região.
Quais fatores restringem os fornecedores de acessórios elétricos?
A volatilidade dos custos de cobre e componentes, os ciclos de construção, os padrões nacionais e a responsabilidade por produtos falsificados podem pressionar as margens e limitar a escalabilidade dos produtos. Produtores menores podem enfrentar maior dificuldade para absorver aumentos rápidos de custos, despesas de certificação, requisitos de distribuidores e demanda variável em vários tipos de projetos e padrões nacionais de instalação.