
Tamaño y Participación del Mercado de Accesorios de Cableado Eléctrico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
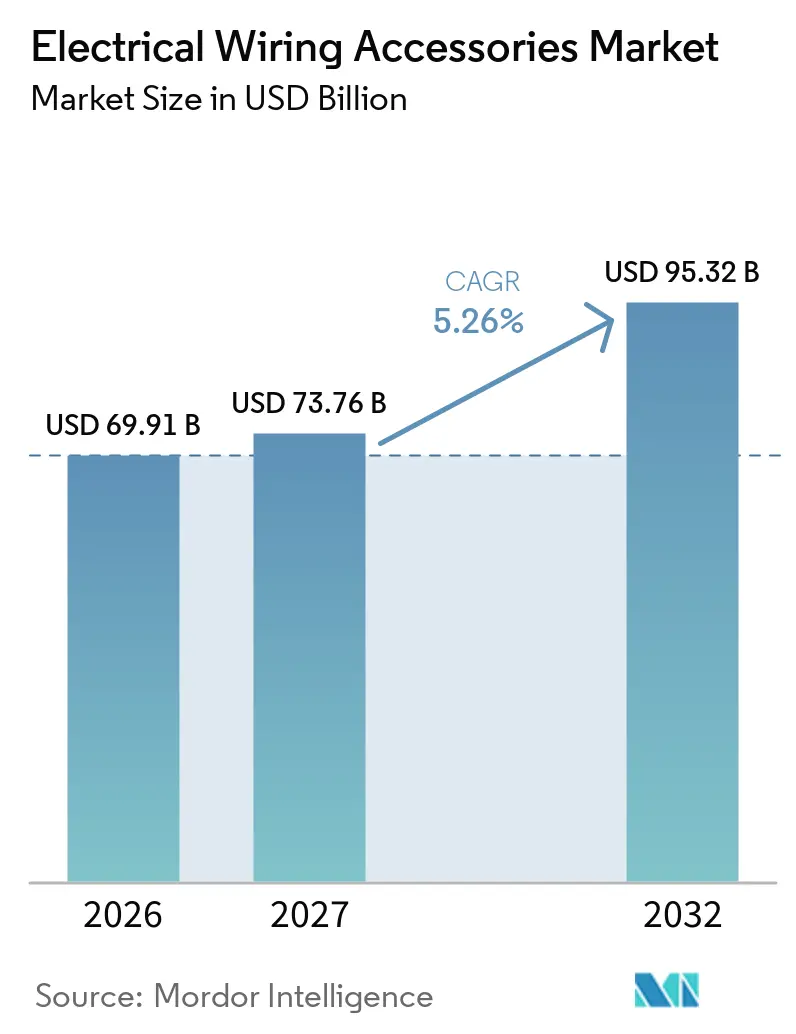
| Tamaño del Mercado (2027) | 73.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 95.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.26 % |
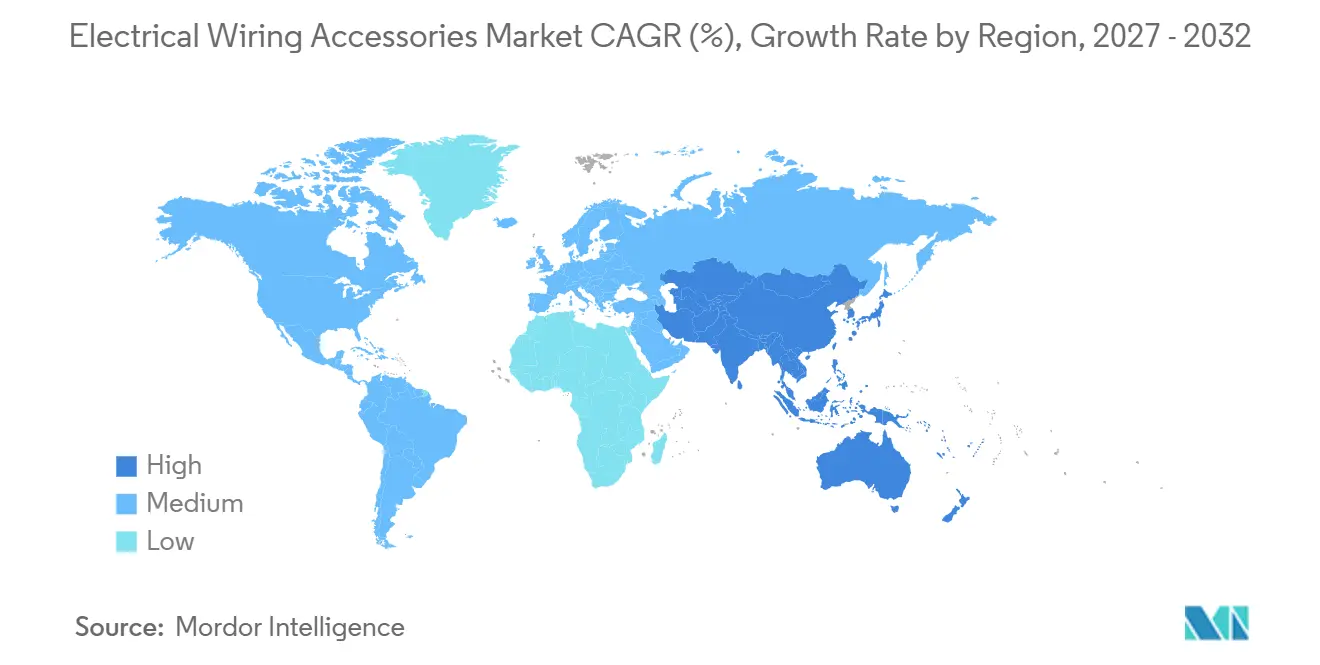
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
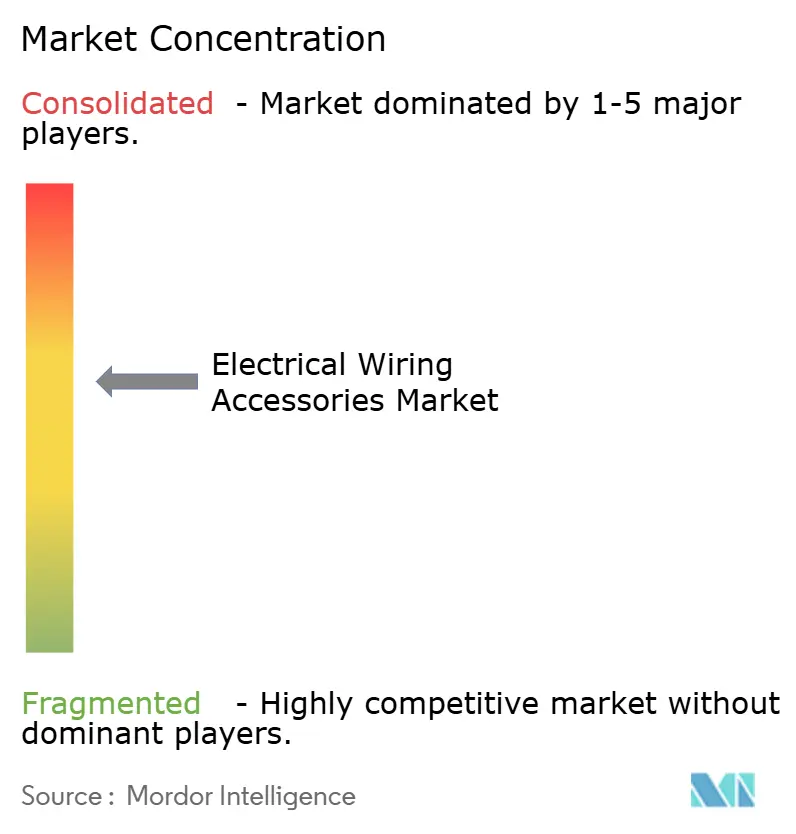
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios de Cableado Eléctrico por Mordor Intelligence
Se espera que el tamaño del Mercado de Accesorios para Cableado Eléctrico crezca de 69,91 mil millones de USD en 2026 a 73,76 mil millones de USD en 2027 y se prevé que alcance los 95,32 mil millones de USD para 2032 a una CAGR del 5,26% durante el período 2027-2032. El mercado de accesorios para cableado eléctrico recibe demanda de la renovación de edificios, la nueva construcción, los sistemas de energía para centros de datos y las instalaciones de carga para vehículos eléctricos. Las normativas de eficiencia energética en Europa están convirtiendo las actualizaciones eléctricas en proyectos de capital programados. Los controles inteligentes y el monitoreo de energía están incrementando el valor de los dispositivos utilizados en hogares y edificios comerciales. Asia-Pacífico combina la mayor base de ingresos con el crecimiento regional más sólido, respaldado por la inversión en construcción e infraestructura de red eléctrica. El mercado de accesorios para cableado eléctrico también enfrenta costos de materiales desiguales, diferentes estándares nacionales de enchufes y ciclos de construcción más lentos en las economías maduras.
Conclusiones Clave del Informe
- Por tipo de producto, los interruptores representaron el 21,3% de los ingresos en 2026, mientras que se prevé que las combinaciones de interruptor-enchufe se expandan a una CAGR del 5,9% hasta 2032.
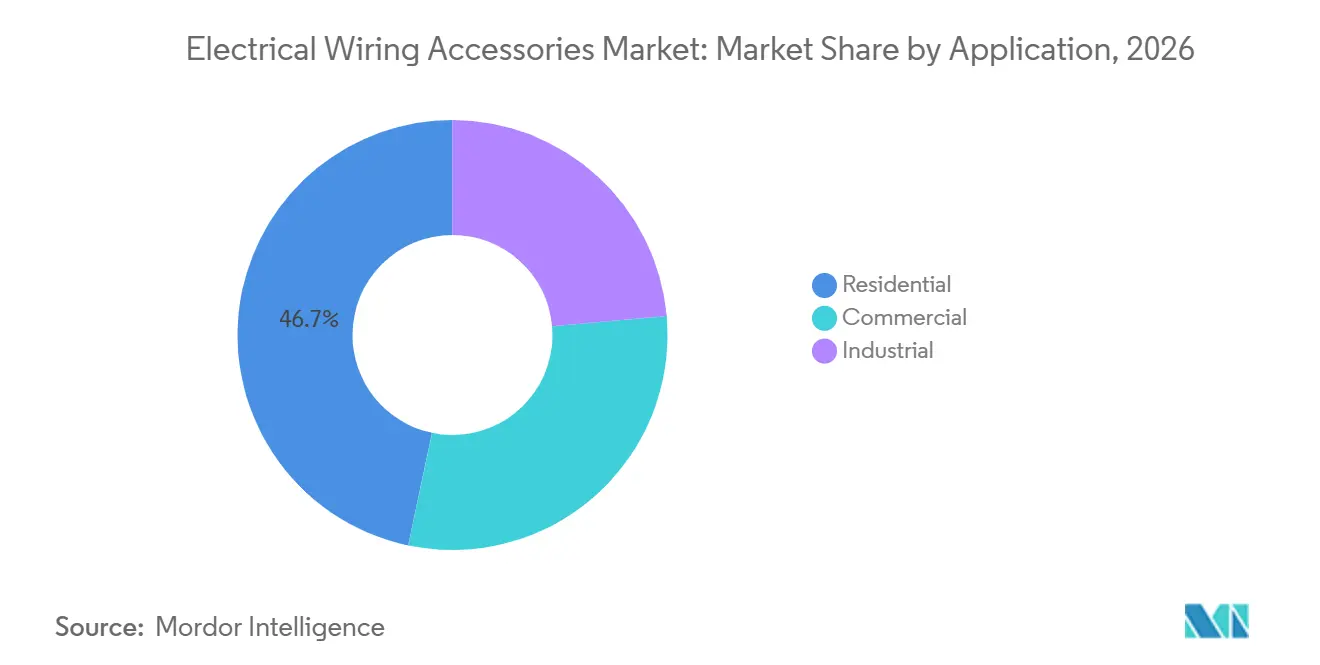
- Por aplicación, el sector residencial representó el 46,7% de los ingresos en 2026, mientras que se prevé que el sector comercial crezca a una CAGR del 5,7% hasta 2032.
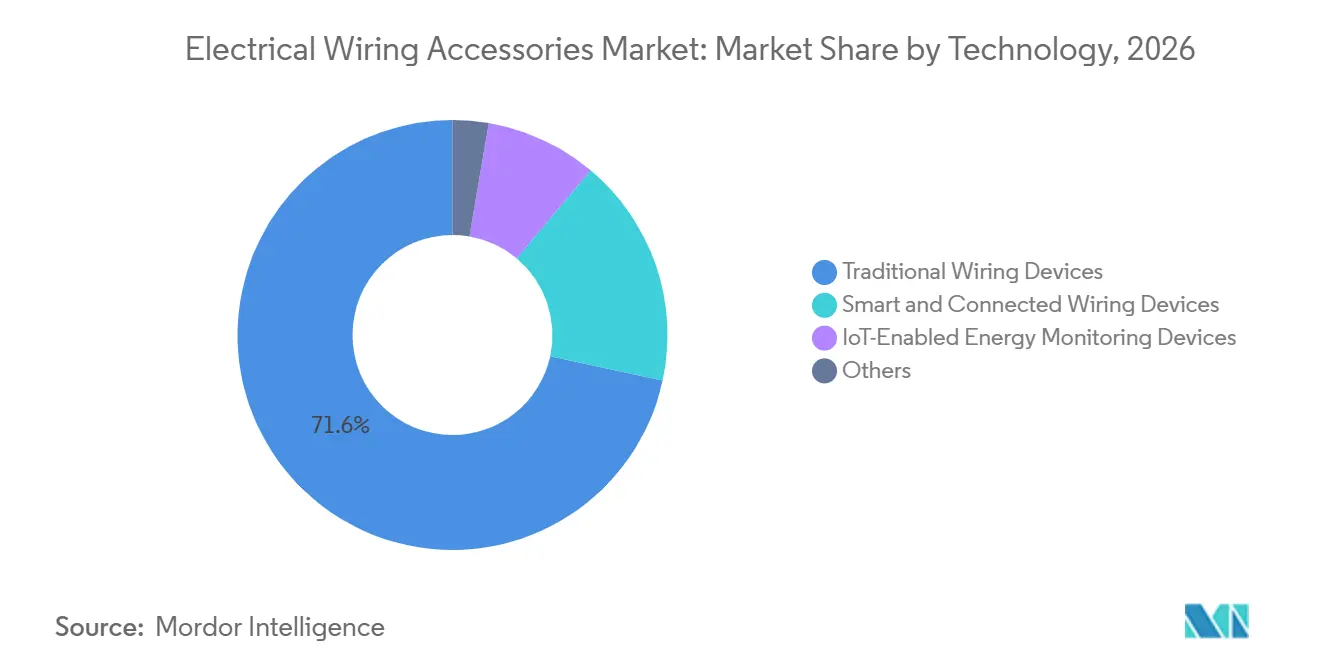
- Por tecnología, los dispositivos de cableado tradicionales representaron el 71,6% de los ingresos en 2026, mientras que se prevé que los dispositivos de cableado inteligentes y conectados crezcan a una CAGR del 8,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 41,4% de los ingresos en 2026 y se prevé que crezca a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Renovación de Edificios | +1.20% | Global; mayor intensidad en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de Automatización de Hogares y Edificios Inteligentes | +1.00% | Global; mayor adopción en América del Norte, Europa Occidental y zonas urbanas de APAC | Mediano plazo (2–4 años) |
| Energías Renovables e Infraestructura de Carga para Vehículos Eléctricos | +0.90% | Global; núcleo en China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Modernización de la Densidad de Energía en Centros de Datos | +0.70% | América del Norte y Europa principalmente; APAC en aceleración | Corto plazo (≤ 2 años) |
| Adopción Modular Impulsada por la Escasez de Instaladores | +0.40% | Europa y América del Norte predominantemente | Mediano plazo (2–4 años) |
| Premiumización a través de USB-C, Monitoreo de Energía y Controles Conectados | +0.50% | Global; liderado por América del Norte, Europa Occidental y ciudades de primer nivel de APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Electrificación y la Renovación de Edificios Establecen un Piso de Demanda Estructural
La Directiva revisada sobre el Rendimiento Energético de los Edificios exige a los Estados miembros renovar el 16% de sus edificios no residenciales menos eficientes para 2030. El objetivo asciende al 26% para 2033 en el marco de la vía de renovación de la directiva. La Comisión Europea señala que el 85% de los edificios de la UE fueron construidos antes del año 2000, mientras que el 75% tienen un rendimiento energético deficiente[1]. Este parque de edificios genera una demanda recurrente de interruptores de repuesto, enchufes, gestión de cables y dispositivos de protección. Los Planes Nacionales de Renovación de Edificios ofrecen a los contratistas y distribuidores calendarios más claros para los trabajos eléctricos. El mercado de accesorios de cableado eléctrico se beneficia porque los requisitos de renovación hacen que algunas actualizaciones dependan menos del gasto discrecional.
La Adopción de la Automatización de Hogares y Edificios Inteligentes Transforma la Arquitectura de Valor del Mercado
Los controles inteligentes están pasando de ser características residenciales opcionales a integrarse en los sistemas de gestión energética comercial. La Agencia Internacional de Energía informa que los controles digitales de edificios pueden reducir el consumo de energía en edificios comerciales entre un 20% y un 30%, lo que respalda el caso de los dispositivos monitorizados y conectados. La compatibilidad con Matter está reduciendo las barreras de interoperabilidad entre dispositivos de diferentes marcas. Este cambio favorece una adopción más rápida en proyectos de construcción de precio medio, donde los sistemas propietarios limitaban anteriormente la elección del comprador. La escasez de instaladores también favorece los productos modulares que reducen el tiempo de cableado y simplifican las actualizaciones. El mercado de accesorios de cableado eléctrico está incorporando productos que pueden aumentar el valor por instalación sin depender únicamente de los volúmenes unitarios.
Las Energías Renovables y la Infraestructura de Carga para Vehículos Eléctricos Amplían el Mercado Direccionable de Instalaciones
La red pública de carga global añadió casi 1,8 millones de puntos de carga en 2025, alcanzando más de 7 millones de unidades en todo el mundo[2]. China concentraba más del 65% de los puntos de carga públicos, lo que convierte su despliegue de infraestructura de carga en una fuente importante de demanda de accesorios. Cada instalación utiliza conductos, prensaestopas, conectores resistentes a la intemperie, interruptores y dispositivos de protección. El Reglamento de Infraestructura para Combustibles Alternativos de la UE exige estaciones de carga con una capacidad mínima de 150 kW cada 60 km en los principales corredores de carreteras. El mercado de accesorios de cableado eléctrico está, por tanto, respaldado por proyectos de infraestructura que no siguen los ciclos normales de construcción de edificios. Los proyectos de generación renovable y almacenamiento crean una necesidad similar de conexiones protegidas y equipos de conducción de cables.
La Modernización de la Densidad de Energía en Centros de Datos Abre un Subsegmento de Accesorios de Alto Margen
Las cargas de trabajo de inteligencia artificial están elevando las especificaciones de potencia necesarias dentro de los centros de datos. Schneider Electric estima que la demanda global de energía de los centros de datos es de 132 GW en 2026 y podría alcanzar los 290 GW para 2030[3]. Una mayor densidad de bastidores requiere unidades de distribución diseñadas específicamente, conectores de alta amperaje y conjuntos de cables prefabricados. Estos productos deben cumplir requisitos térmicos, de seguridad y de fiabilidad más exigentes que los dispositivos comerciales estándar. Los proveedores certificados para entornos superiores a 200 A pueden obtener precios unitarios más elevados y fortalecer las relaciones con los propietarios de proyectos. El mercado de accesorios de cableado eléctrico gana una corriente de demanda de mayor valor a medida que los operadores modernizan las instalaciones heredadas y añaden capacidad de inteligencia artificial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Cobre, Polímeros y Componentes Electrónicos | -0.80% | Global; más aguda para los fabricantes de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclicidad de la Construcción y Dependencia de la Sustitución en Mercados Maduros | -0.60% | Europa y América del Norte predominantemente | Largo plazo (≥ 4 años) |
| Fragmentación de Enchufes, Clavijas y Certificaciones | -0.30% | Global; más aguda en cadenas de suministro multinacionales | Mediano plazo (2–4 años) |
| Trazabilidad de Falsificaciones y Responsabilidad de Instalación | -0.20% | Mercados emergentes en Asia-Pacífico y MEA | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Costo del Cobre y los Componentes Comprime los Márgenes de los Fabricantes
El cobre es un insumo de costo importante para interruptores, conectores, cables y otros componentes eléctricos. Los precios del cobre subieron más de un 13% durante 2025, aumentando la presión sobre los proveedores con compromisos de precio fijo. El arancel del 50% de la Sección 232 sobre las importaciones de cobre de Estados Unidos, vigente desde agosto de 2025, añadió un riesgo de política que no se aborda completamente mediante la cobertura de materias primas. Los costos de los polímeros y la escasez de módulos utilizados en dispositivos Wi-Fi, Zigbee y Matter generan una presión adicional en las adquisiciones. Los productores más pequeños pueden tener menos capacidad para trasladar los aumentos de costos a través de los contratos con distribuidores. El mercado de accesorios de cableado eléctrico puede, por tanto, experimentar presión sobre los márgenes incluso cuando la demanda de instalaciones se mantiene estable.
La Ciclicidad de la Construcción y la Dependencia de la Sustitución en Mercados Maduros Introducen Volatilidad en el Piso de Ingresos
Las compras de reposición proporcionan una base de demanda estable en Europa Occidental y partes de América del Norte. Sin embargo, no ofrecen el mismo crecimiento en volumen que los nuevos proyectos de construcción. Alemania enfrentó presión en el sector de la construcción en 2024 y 2025, ya que las altas tasas de interés y los costos de materiales redujeron el inicio de obras de vivienda. Los planes de renovación comercial también pueden retrasarse cuando los costos del proyecto aumentan o la financiación se vuelve menos accesible. Los estándares de enchufes y los requisitos de certificación aumentan aún más los costos de adaptación de productos para los proveedores que venden en distintos mercados. En el mercado de accesorios de cableado eléctrico, los productos falsificados pueden añadir preocupaciones de trazabilidad y responsabilidad de instalación para las marcas establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Combinados Reducen la Brecha con los Interruptores EstablecidosLos interruptores representaron el 21,3% de la participación del mercado de accesorios de cableado eléctrico en 2026, respaldados por su uso en instalaciones residenciales, comerciales e industriales ligeras. Se prevé que las combinaciones de interruptor-enchufe crezcan a una CAGR del 5,9% hasta 2032. Los proyectos con espacio limitado utilizan estos formatos combinados para reducir los requisitos de cajas de empalme y la mano de obra de instalación. Los enchufes y receptáculos forman el segundo grupo de ingresos más grande, ya que son necesarios en prácticamente todos los espacios ocupados. Los conectores, terminales, prensaestopas y sistemas de conductos siguen siendo esenciales para proyectos con especificaciones estrictas de gestión de cables.
El mercado de accesorios de cableado eléctrico se beneficia a medida que la demanda de productos de soporte aumenta con las energías renovables, la carga de vehículos eléctricos y la actividad de los centros de datos. Los diseños compactos de RCBO responden a las necesidades de los instaladores donde el espacio en el panel eléctrico es limitado. Hubbell introdujo conectores de cuchilla recta de alta amperaje de 50 A y 60 A en junio de 2026 para usos en vehículos recreativos, generadores y aplicaciones comerciales[4]. Las clavijas y adaptadores siguen afectados por los estándares de Tipo A a G, que restringen la estandarización de productos entre mercados. Los requisitos de IEC 60884 e IEC 60947 también hacen que los productos certificados sean más atractivos para los clientes que priorizan la certificación y la seguridad.
Por Aplicación:
El Sector Residencial Ancla el Volumen mientras la Adopción Comercial se AceleraLas aplicaciones residenciales representaron el 46,7% del tamaño del mercado de accesorios de cableado eléctrico en 2026. El segmento está respaldado por una gran base instalada y una demanda recurrente de renovación. Las normas de renovación europeas generan demanda de actualizaciones en viviendas antiguas y propiedades multifamiliares. La nueva actividad de construcción de viviendas en India, Vietnam, Indonesia y partes de África respalda los volúmenes de productos. Los proyectos industriales utilizan conectores antiexplosivos de mayor valor y prensaestopas diseñados para ubicaciones peligrosas.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 5,7% hasta 2032. Los sistemas de certificación de edificios recompensan cada vez más los controles conectados y el monitoreo de energía en las actualizaciones comerciales. Los centros de datos también requieren un mayor gasto en accesorios por metro cuadrado que los proyectos de oficinas convencionales. Esto crea una diferencia creciente entre las especificaciones comerciales premium y los proyectos residenciales sensibles al costo. El mercado de accesorios de cableado eléctrico se beneficia de los proyectos comerciales donde el rendimiento de los dispositivos afecta el consumo de energía, el tiempo de actividad y las aprobaciones operativas.
Por Tecnología:
Los Dispositivos de Cableado Inteligentes Desafían la Participación Dominante del Segmento TradicionalLos dispositivos de cableado tradicionales representaron el 71,6% de los ingresos en 2026. Su posición refleja la demanda de reposición, la construcción sensible al costo y el uso continuado en entornos de servicios públicos e industriales. Se prevé que los dispositivos de cableado inteligentes y conectados se expandan a una CAGR del 8,6% hasta 2032. Los dispositivos inteligentes admiten el monitoreo de energía, la configuración automatizada y la integración con los sistemas de control de edificios. El tamaño del mercado de accesorios de cableado eléctrico para productos conectados está respaldado por proyectos de modernización comercial e instalaciones residenciales de mayor valor.
Los dispositivos de monitoreo de energía habilitados para IoT son cada vez más relevantes para los clientes que realizan un seguimiento del consumo eléctrico a nivel de circuito. Legrand lanzó la colección INSPYRA en Australia durante agosto de 2026 con conectividad USB-C, controles inteligentes IoT y construcción con un 80% de plástico reciclado. ABB presentó ReliaHome Flex como un sistema modular de gestión de energía doméstica para el sector residencial de América del Norte. El mercado de accesorios de cableado eléctrico requiere un gasto continuo en interoperabilidad, ciberseguridad y certificación para competir en esta área. Los dispositivos tradicionales seguirán siendo necesarios donde los sistemas instalados, los presupuestos o las condiciones operativas no admitan equipos conectados.
Análisis Geográfico
Mercado de Accesorios para Cableado Eléctrico en Asia-Pacífico
Asia-Pacífico concentró el 41,4% de la cuota del mercado de accesorios para cableado eléctrico en 2026 y se prevé que crezca a una CAGR del 6,5% hasta 2032. China es el mayor mercado nacional de la región, respaldado por la inversión en redes eléctricas inteligentes y el rápido despliegue de infraestructura de carga. El plan de carga de China para 2025-2027 tiene como objetivo alcanzar 28 millones de puntos de carga en total para finales de 2027. India ofrece crecimiento a largo plazo a través de la vivienda urbana, la construcción comercial y las mejoras de vivienda de gama alta. Los mercados del Sudeste Asiático añaden demanda a través de la actividad constructora y la inversión en infraestructura eléctrica.
Mercado de Accesorios para Cableado Eléctrico en Europa
Europa es el segundo centro de demanda regional más grande del mercado de accesorios para cableado eléctrico. Alemania, Francia, Italia, el Reino Unido, España y Polonia lideran el consumo regional. Los requisitos de renovación de la Directiva sobre Eficiencia Energética de los Edificios (EPBD) respaldan las obras de actualización eléctrica en el parque de edificios más antiguos. Los proyectos de rehabilitación favorecen los dispositivos de protección compactos y las soluciones modulares, dado que el espacio disponible en cuadros eléctricos y paredes puede ser limitado. Polonia y otros países de Europa Central y Oriental ofrecen una vía de crecimiento secundaria a medida que se modernizan sus infraestructuras eléctricas.
Mercado de Accesorios para Cableado Eléctrico en las Américas y Oriente Medio y África
América del Norte está condicionada por la construcción de centros de datos, la electrificación residencial y las necesidades de carga de vehículos eléctricos. Leviton lanzó en agosto de 2026 un interruptor inteligente de 50 A y un controlador de 60 A para cargas que incluyen cargadores de vehículos eléctricos y bombas de calor. América del Sur y Oriente Medio y África siguen siendo áreas más pequeñas pero en expansión del mercado de accesorios para cableado eléctrico. Brasil aporta volumen regional en América del Sur, mientras que Arabia Saudita y los Emiratos Árabes Unidos respaldan proyectos comerciales.
Panorama Competitivo
El mercado de accesorios de cableado eléctrico está moderadamente consolidado entre grandes proveedores multinacionales. Schneider Electric, Legrand, ABB y Eaton tienen amplias carteras en las principales regiones. Havells India, Hubbell, Hager, Vimar, Gewiss, Simon, JUNG y WAGO mantienen posiciones sólidas en categorías nacionales o específicas de productos. Los grandes proveedores están avanzando más allá de los dispositivos individuales hacia ofertas integradas para edificios inteligentes, sitios de carga y centros de datos. Esta estrategia combina interruptores, distribución de energía, controles, envolventes y productos de monitoreo.
Legrand adquirió Kratos Industries e invirtió en Accelsius en febrero de 2026 para consolidar su posición en energía para centros de datos y refrigeración líquida. La empresa adquirió posteriormente Keydak en China y TES en el Reino Unido en marzo de 2026. Eaton anunció una instalación en Arkansas de 242 millones de USD en septiembre de 2026 para envolventes eléctricos personalizados utilizados en proyectos de centros de datos, servicios públicos y comunicaciones. Hubbell recibió una patente de Estados Unidos en marzo de 2026 para terminales de conexión sin tornillos, lo que favorece una instalación más rápida.
Las empresas chinas, incluidas Bull Group y CHINT, están ganando relevancia en las categorías de accesorios inteligentes a través de ecosistemas locales y canales de distribución. Los conectores para vehículos eléctricos resistentes a la intemperie, los controles de modernización y los sistemas de cableado con clasificación superior a 200 A siguen siendo áreas abiertas para el desarrollo de productos. Los requisitos de IEC, BIS, KEMA-KEUR y UL siguen siendo barreras significativas para las empresas que buscan atender aplicaciones premium certificadas. El mercado de accesorios de cableado eléctrico sigue siendo competitivo en amplitud de productos, aprobaciones, alcance de distribuidores y soporte a proyectos. No se proporcionó una participación de mercado combinada para las principales empresas, por lo que no se puede asignar una puntuación de concentración con la metodología solicitada.
Líderes de la Industria de Accesorios de Cableado Eléctrico
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios para Cableado Eléctrico Empresas cubiertas en este informe
- ABB Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager SE
- Havells India Limited
- HellermannTyton
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG GmbH & Co. KG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Luceco plc
- Lutron Electronics Co., Inc.
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon S.A.
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Desarrollos recientes de la industria en Mercado de Accesorios para Cableado Eléctrico
- Septiembre de 2026: Eaton anunció una inversión de 242 millones de USD en una nueva instalación en North Little Rock, Arkansas, con el objetivo de crear 1.200 empleos, duplicando la capacidad de Estados Unidos para envolventes eléctricos personalizados destinados a mercados de centros de datos, servicios públicos y comunicaciones digitales.
- Agosto de 2026: Legrand presentó la colección de dispositivos de cableado INSPYRA® en Australia y Nueva Zelanda, con conectividad USB-C integrada, controles inteligentes IoT, construcción con un 80% de plástico reciclado y el primer embalaje a base de papel de Australia para esta categoría, con más del 60% de la gama fabricada localmente.
- Mayo de 2026: Legrand adquirió SRS Power Engineering en Malasia, especialista en protección de energía de baja y media tensión para centros de datos, ampliando la presencia de Legrand en energía crítica en la región APAC.
- Febrero de 2026: Legrand adquirió Kratos Industries, equipos eléctricos de baja y media tensión para centros de datos, e invirtió en Accelsius, pionero en refrigeración líquida directa al chip de dos fases para despliegues de centros de datos de inteligencia artificial de clase gigavatio.
Alcance del Informe Global del Mercado de Accesorios de Cableado Eléctrico
Los accesorios de cableado eléctrico son componentes utilizados para conectar, controlar, proteger, terminar, enrutar y distribuir el cableado eléctrico y la energía dentro de edificios o instalaciones residenciales, comerciales, industriales y de otro tipo. Permiten la conexión segura y eficiente de los circuitos eléctricos a las fuentes de alimentación y los equipos de uso final.
El Mercado Global de Accesorios de Cableado Eléctrico está segmentado por tipo de producto, aplicación, tecnología y geografía. Por tipo de producto, el mercado está segmentado en interruptores, enchufes, clavijas, combinaciones de interruptor-enchufe, conectores, prensaestopas, conductos, alargadores y otros accesorios de cableado. Por aplicación, el mercado está segmentado en residencial, comercial e industrial. Por tecnología, el mercado está segmentado en tecnologías tradicionales, inteligentes y conectadas, habilitadas para IoT y otras tecnologías. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de accesorios de cableado eléctrico en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores |
| Enchufes y Receptáculos |
| Clavijas y Adaptadores |
| Combinaciones de Interruptor-Enchufe |
| Conectores y Terminales |
| Prensaestopas y Accesorios de Cable |
| Conductos y Accesorios de Conducto |
| Alargadores y Regletas de Enchufes |
| Otros Accesorios de Cableado |
| Residencial |
| Comercial |
| Industrial |
| Dispositivos de Cableado Tradicionales |
| Dispositivos de Cableado Inteligentes y Conectados |
| Dispositivos de Monitoreo de Energía Habilitados para IoT |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Interruptores | |
| Enchufes y Receptáculos | ||
| Clavijas y Adaptadores | ||
| Combinaciones de Interruptor-Enchufe | ||
| Conectores y Terminales | ||
| Prensaestopas y Accesorios de Cable | ||
| Conductos y Accesorios de Conducto | ||
| Alargadores y Regletas de Enchufes | ||
| Otros Accesorios de Cableado | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Tecnología | Dispositivos de Cableado Tradicionales | |
| Dispositivos de Cableado Inteligentes y Conectados | ||
| Dispositivos de Monitoreo de Energía Habilitados para IoT | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los accesorios de cableado eléctrico para 2032?
Se prevé que el mercado de accesorios de cableado eléctrico alcance los 95,32 mil millones de USD para 2032, desde 69,91 mil millones de USD en 2026, a una CAGR del 5,26%. Las actualizaciones de edificios en Europa, el despliegue de infraestructura de carga en China y la modernización de la energía en centros de datos diversifican la demanda del mercado de accesorios de cableado eléctrico más allá de la construcción convencional.
¿Qué categoría de producto lidera los ingresos de accesorios de cableado eléctrico?
Los interruptores lideraron los ingresos por producto con una participación del 21,3% en 2026, mientras que se proyecta que las combinaciones de interruptor-enchufe crezcan a una CAGR del 5,9% hasta 2032. El mercado de accesorios de cableado eléctrico también depende de conectores, prensaestopas y conductos en instalaciones especializadas.
¿Qué aplicación está creciendo más rápido para los accesorios de cableado?
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 5,7% hasta 2032, respaldadas por las actualizaciones de edificios inteligentes y los proyectos de centros de datos. La demanda residencial sigue proporcionando un amplio volumen de reposición en las viviendas existentes.
¿Están creciendo los dispositivos de cableado inteligentes más rápido que los dispositivos tradicionales?
Sí. Se proyecta que los dispositivos de cableado inteligentes y conectados crezcan a una CAGR del 8,6% hasta 2032, mientras que los dispositivos tradicionales representaron el 71,6% de los ingresos de 2026. Los controles conectados también admiten el monitoreo de energía y la operación automatizada de edificios.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico representó el 41,4% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 6,5% hasta 2032. El despliegue de infraestructura de carga en China y la actividad de construcción en India respaldan el mercado de accesorios de cableado eléctrico en la región.
¿Qué factores limitan a los proveedores de accesorios eléctricos?
La volatilidad del costo del cobre y los componentes, los ciclos de construcción, los estándares nacionales y la responsabilidad por productos falsificados pueden presionar los márgenes y limitar la escalabilidad de los productos. Los productores más pequeños pueden enfrentar mayores dificultades para absorber aumentos rápidos de costos, gastos de certificación, requisitos de distribuidores y demanda cambiante en varios tipos de proyectos y estándares nacionales de instalación.