
Taille et part du marché des accessoires de câblage électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 73.76 Milliards de dollars |
| Taille du Marché (2032) | 95.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.26 % |
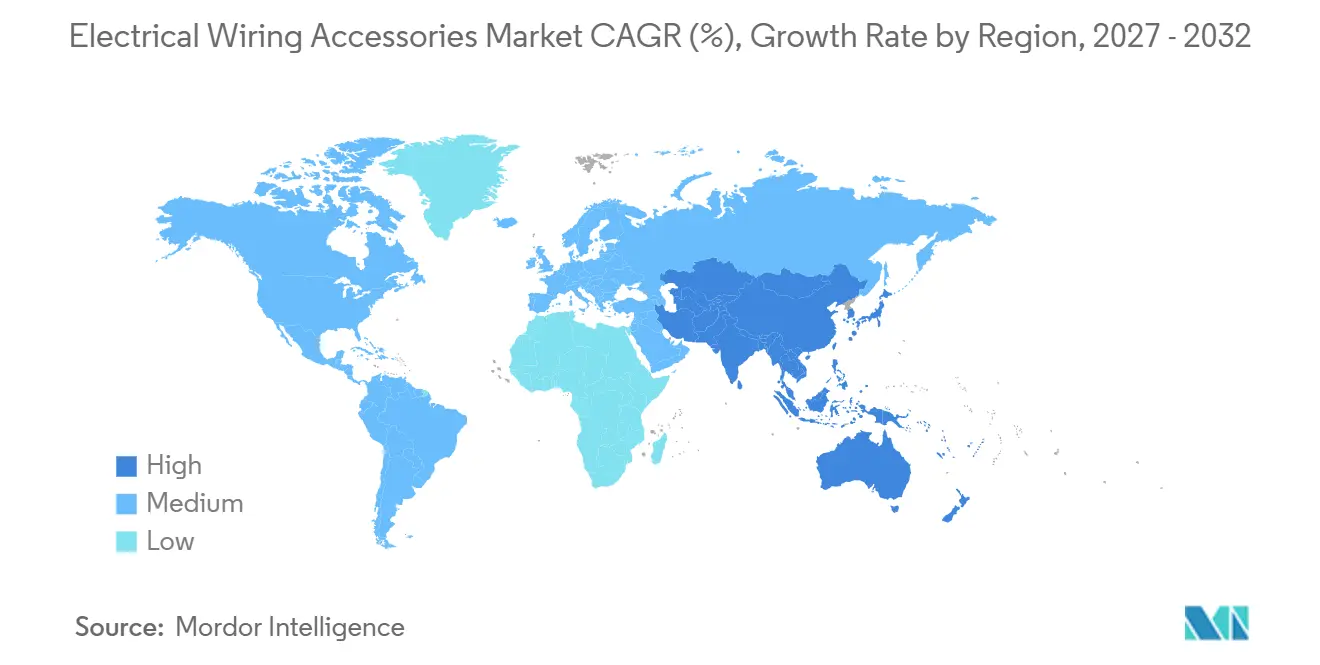
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
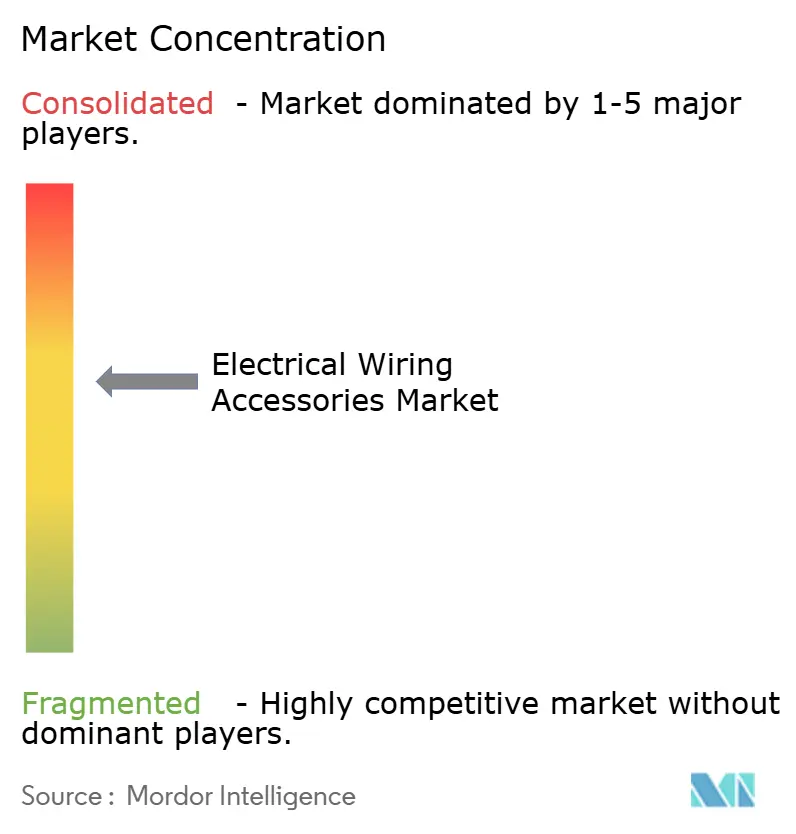
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accessoires de câblage électrique par Mordor Intelligence
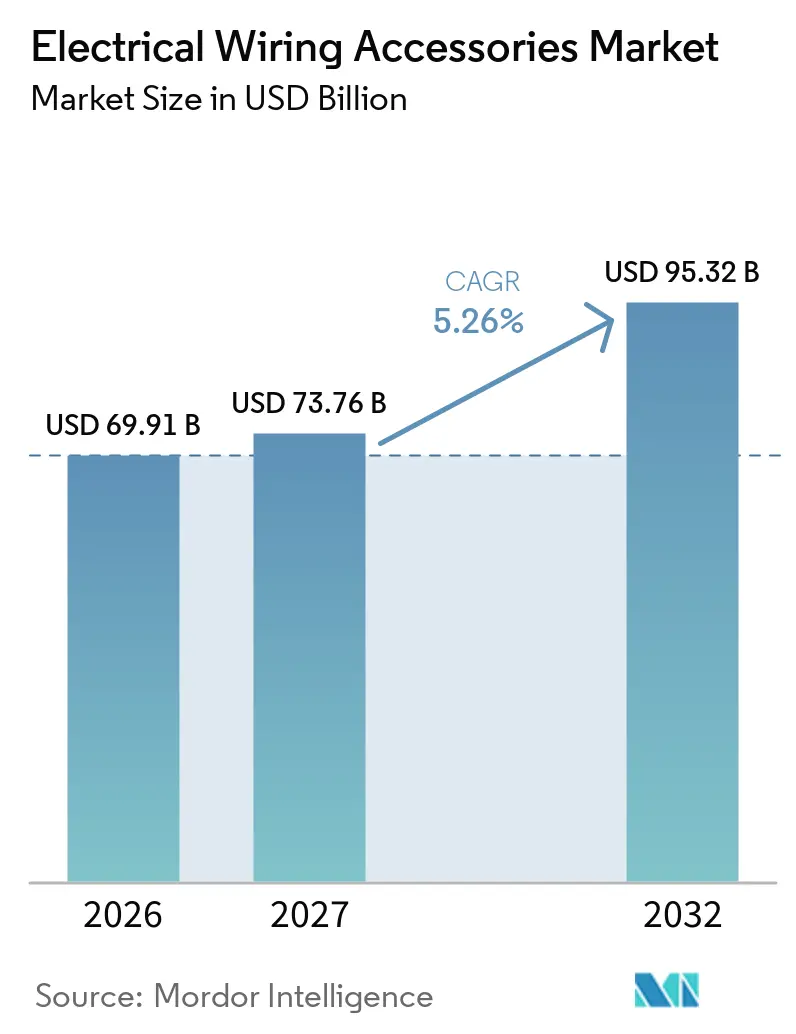
La taille du Marché des Accessoires de Câblage Électrique devrait croître de 69,91 milliards USD en 2026 à 73,76 milliards USD en 2027 et devrait atteindre 95,32 milliards USD d'ici 2032, à un CAGR de 5,26 % sur la période 2027-2032. Le marché des accessoires de câblage électrique tire sa demande de la rénovation de bâtiments, de la nouvelle construction, des systèmes d'alimentation des centres de données et des installations de recharge pour véhicules électriques. Les réglementations relatives à la performance énergétique en Europe transforment les mises à niveau électriques en projets d'investissement planifiés. Les commandes intelligentes et la surveillance de l'énergie augmentent la valeur des dispositifs utilisés dans les habitations et les bâtiments commerciaux. L'Asie-Pacifique combine la plus grande base de revenus avec la croissance régionale la plus forte, soutenue par la construction et les investissements dans le réseau électrique. Le marché des accessoires de câblage électrique est également confronté à des coûts de matériaux inégaux, à des normes nationales de prises différentes et à des cycles de construction plus lents dans les économies matures.
Principaux enseignements du rapport
- Par type de produit, les interrupteurs représentaient 21,3 % du chiffre d'affaires en 2026, tandis que les combinaisons interrupteur-prise devraient se développer à un CAGR de 5,9 % jusqu'en 2032.
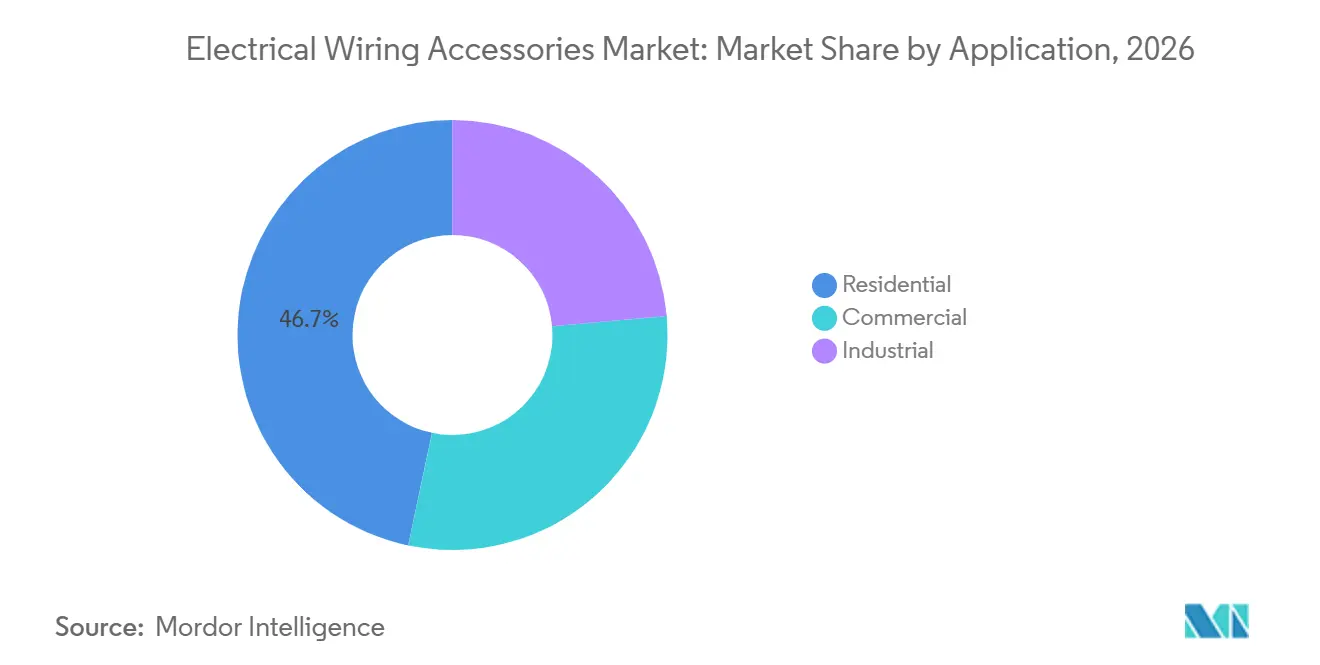
- Par application, le résidentiel représentait 46,7 % du chiffre d'affaires en 2026, tandis que le commercial devrait croître à un CAGR de 5,7 % jusqu'en 2032.
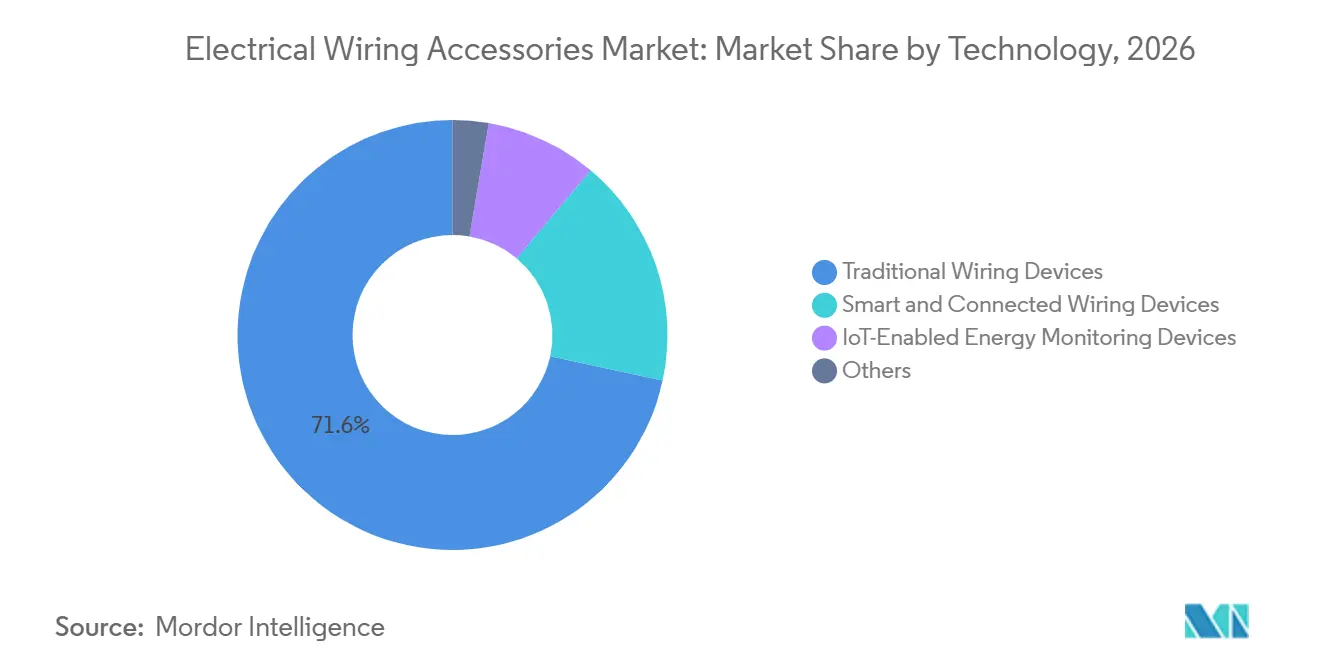
- Par technologie, les dispositifs de câblage traditionnels représentaient 71,6 % du chiffre d'affaires en 2026, tandis que les dispositifs de câblage intelligents et connectés devraient croître à un CAGR de 8,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 41,4 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et rénovation des bâtiments | +1.20% | Mondial ; intensité la plus élevée en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de la domotique et de l'automatisation des bâtiments | +1.00% | Mondial ; adoption la plus élevée en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Énergies renouvelables et infrastructure de recharge pour véhicules électriques | +0.90% | Mondial ; principalement en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Modernisation de la densité de puissance des centres de données | +0.70% | Amérique du Nord et Europe en premier lieu ; Asie-Pacifique en accélération | Court terme (≤ 2 ans) |
| Adoption modulaire liée à la pénurie d'installateurs | +0.40% | Europe et Amérique du Nord principalement | Moyen terme (2 à 4 ans) |
| Premiumisation via USB-C, surveillance de l'énergie et commandes connectées | +0.50% | Mondial ; porté par l'Amérique du Nord, l'Europe occidentale et les villes de premier rang d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'électrification et la rénovation des bâtiments établissent un plancher de demande structurel
La directive révisée sur la performance énergétique des bâtiments impose aux États membres de rénover 16 % de leurs bâtiments non résidentiels les moins performants d'ici 2030. L'objectif passe à 26 % d'ici 2033 dans le cadre du parcours de rénovation de la directive. La Commission européenne indique que 85 % des bâtiments de l'UE ont été construits avant 2000, tandis que 75 % présentent de mauvaises performances énergétiques[1]. Ce parc immobilier crée une demande récurrente pour le remplacement d'interrupteurs, de prises, de gestion de câbles et de dispositifs de protection. Les plans nationaux de rénovation des bâtiments offrent aux entrepreneurs et aux distributeurs des calendriers plus clairs pour les travaux électriques. Le marché des accessoires de câblage électrique en bénéficie car les exigences de rénovation rendent certaines mises à niveau moins dépendantes des dépenses discrétionnaires.
L'adoption de la domotique et de l'automatisation des bâtiments modifie l'architecture de valeur du marché
Les commandes intelligentes passent des fonctionnalités résidentielles optionnelles aux systèmes de gestion de l'énergie commerciale. L'Agence internationale de l'énergie indique que les commandes numériques des bâtiments peuvent réduire la consommation d'énergie dans les bâtiments commerciaux de 20 % à 30 %, ce qui soutient l'argument en faveur des dispositifs surveillés et connectés. La compatibilité Matter réduit les obstacles à l'interopérabilité entre les dispositifs de différentes marques. Ce changement favorise une adoption plus rapide dans les projets de construction à prix moyen, où les systèmes propriétaires limitaient auparavant le choix des acheteurs. La pénurie d'installateurs soutient également les produits modulaires qui réduisent le temps de câblage et simplifient les mises à niveau. Le marché des accessoires de câblage électrique gagne des produits capables d'augmenter la valeur par installation sans dépendre uniquement des volumes unitaires.
Les énergies renouvelables et l'infrastructure de recharge pour véhicules électriques élargissent le marché adressable des installations
Le réseau mondial de recharge public a ajouté près de 1,8 million de points de recharge en 2025, atteignant plus de 7 millions d'unités dans le monde[2]. La Chine détenait plus de 65 % des points de recharge publics, faisant de son déploiement de recharge une source majeure de demande en accessoires. Chaque installation utilise des conduits, des presse-étoupes, des connecteurs étanches, des interrupteurs et des dispositifs de protection. Le règlement de l'UE sur l'infrastructure pour carburants alternatifs prévoit des stations de recharge d'au moins 150 kW de capacité tous les 60 km sur les principaux corridors routiers. Le marché des accessoires de câblage électrique est donc soutenu par des projets d'infrastructure qui ne suivent pas les cycles normaux de construction de bâtiments. Les projets de production et de stockage d'énergie renouvelable créent un besoin similaire de connexions protégées et d'équipements de cheminement de câbles.
La modernisation de la densité de puissance des centres de données ouvre un sous-segment d'accessoires à haute marge
Les charges de travail liées à l'intelligence artificielle augmentent les spécifications de puissance nécessaires à l'intérieur des centres de données. Schneider Electric estime que la demande mondiale en énergie des centres de données est de 132 GW en 2026 et pourrait atteindre 290 GW d'ici 2030[3]. Une densité de baies plus élevée nécessite des unités de distribution dédiées, des connecteurs haute intensité et des assemblages de câbles préfabriqués. Ces produits doivent répondre à des exigences thermiques, de sécurité et de fiabilité plus strictes que les dispositifs commerciaux standard. Les fournisseurs certifiés pour des environnements supérieurs à 200 A peuvent obtenir des prix unitaires plus élevés et renforcer leurs relations avec les maîtres d'ouvrage. Le marché des accessoires de câblage électrique bénéficie d'un flux de demande à plus haute valeur ajoutée à mesure que les opérateurs modernisent les installations existantes et ajoutent des capacités d'intelligence artificielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du cuivre, des polymères et des composants électroniques | -0.80% | Mondial ; plus aiguë pour les fabricants nord-américains et européens | Court terme (≤ 2 ans) |
| Cyclicité de la construction et dépendance au remplacement sur les marchés matures | -0.60% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Fragmentation des prises, fiches et certifications | -0.30% | Mondial ; plus aiguë dans les chaînes d'approvisionnement multi-pays | Moyen terme (2 à 4 ans) |
| Traçabilité des contrefaçons et responsabilité liée à l'installation | -0.20% | Marchés émergents en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des coûts du cuivre et des composants comprime les marges des fabricants
Le cuivre est un coût d'intrant majeur pour les interrupteurs, les connecteurs, les câbles et autres composants électriques. Les prix du cuivre ont augmenté de plus de 13 % en 2025, accentuant la pression sur les fournisseurs ayant des engagements à prix fixe. Le droit de douane de 50 % au titre de la Section 232 sur les importations américaines de cuivre, en vigueur depuis août 2025, a ajouté un risque réglementaire qui n'est pas entièrement couvert par la couverture sur les matières premières. Les coûts des polymères et les pénuries de modules utilisés dans les dispositifs Wi-Fi, Zigbee et Matter créent une pression supplémentaire sur les approvisionnements. Les producteurs de plus petite taille peuvent avoir moins de capacité à répercuter les hausses de coûts dans les contrats de distribution. Le marché des accessoires de câblage électrique peut donc subir une pression sur les marges même lorsque la demande d'installation reste stable.
La cyclicité de la construction et la dépendance au remplacement sur les marchés matures introduisent une volatilité du plancher de revenus
Les achats de remplacement constituent une base de demande stable en Europe occidentale et dans certaines parties de l'Amérique du Nord. Ils n'offrent cependant pas la même croissance en volume que les nouveaux projets de construction. L'Allemagne a subi des pressions dans le secteur de la construction en 2024 et 2025, les taux d'intérêt élevés et les coûts des matériaux ayant réduit les mises en chantier de logements. Les plans de rénovation commerciale peuvent également être retardés lorsque les coûts des projets augmentent ou que le financement devient moins accessible. Les normes de prises et les exigences de certification augmentent en outre les coûts d'adaptation des produits pour les fournisseurs vendant à l'international. Sur le marché des accessoires de câblage électrique, les produits contrefaits peuvent ajouter des préoccupations de traçabilité et une responsabilité liée à l'installation pour les marques établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats combinés réduisent l'écart avec les interrupteurs dominantsLes interrupteurs détenaient 21,3 % de la part de marché des accessoires de câblage électrique en 2026, soutenus par leur utilisation dans les sites résidentiels, commerciaux et industriels légers. Les combinaisons interrupteur-prise devraient croître à un CAGR de 5,9 % jusqu'en 2032. Les projets à espace contraint utilisent ces formats combinés pour réduire les besoins en boîtes de dérivation et la main-d'œuvre d'installation. Les prises et réceptacles constituent le deuxième plus grand bassin de revenus car ils sont nécessaires dans presque tous les espaces occupés. Les connecteurs, bornes, presse-étoupes et systèmes de conduits restent essentiels pour les projets avec des spécifications strictes de gestion des câbles.
Le marché des accessoires de câblage électrique bénéficie de la hausse de la demande de produits de support avec les énergies renouvelables, la recharge de véhicules électriques et l'activité des centres de données. Les conceptions compactes de RCBO répondent aux besoins des installateurs lorsque l'espace dans le tableau électrique est limité. Hubbell a introduit des connecteurs à lame droite haute intensité de 50 A et 60 A en juin 2026 pour les utilisations en camping-cars, générateurs et applications commerciales[4]. Les fiches et adaptateurs restent affectés par les normes de type A à G, qui limitent la standardisation des produits entre les marchés. Les exigences de la CEI 60884 et de la CEI 60947 rendent également les produits testés plus attractifs pour les clients qui privilégient la certification et la sécurité.
Par application :
le rsidentiel ancre les volumes tandis que l'adoption commerciale s'accélèreLes applications résidentielles représentaient 46,7 % de la taille du marché des accessoires de câblage électrique en 2026. Le segment est soutenu par une large base installée et une demande de rénovation récurrente. Les règles de rénovation européennes créent une demande de mises à niveau dans les maisons anciennes et les immeubles collectifs. La nouvelle activité de construction de logements en Inde, au Vietnam, en Indonésie et dans certaines parties de l'Afrique soutient les volumes de produits. Les projets industriels utilisent des connecteurs et presse-étoupes antidéflagrants à plus haute valeur ajoutée, conçus pour les emplacements dangereux.
Les applications commerciales devraient croître à un CAGR de 5,7 % jusqu'en 2032. Les systèmes de certification des bâtiments récompensent de plus en plus les commandes connectées et la surveillance de l'énergie dans les rénovations commerciales. Les centres de données nécessitent également des dépenses en accessoires plus importantes par mètre carré que les projets de bureaux conventionnels. Cela crée une différence croissante entre les spécifications commerciales haut de gamme et les projets résidentiels sensibles aux coûts. Le marché des accessoires de câblage électrique bénéficie des projets commerciaux où la performance des dispositifs influe sur la consommation d'énergie, la disponibilité et les autorisations d'exploitation.
Par technologie :
les dispositifs de câblage intelligents défient la part dominante du segment traditionnelLes dispositifs de câblage traditionnels représentaient 71,6 % du chiffre d'affaires en 2026. Leur position reflète la demande de remplacement, la construction sensible aux coûts et l'utilisation continue dans les environnements utilitaires et industriels. Les dispositifs de câblage intelligents et connectés devraient se développer à un CAGR de 8,6 % jusqu'en 2032. Les dispositifs intelligents prennent en charge la surveillance de l'énergie, les paramètres automatisés et l'intégration avec les systèmes de contrôle des bâtiments. La taille du marché des accessoires de câblage électrique pour les produits connectés est soutenue par les projets de modernisation commerciale et les installations résidentielles à plus haute valeur ajoutée.
Les dispositifs de surveillance de l'énergie compatibles IoT deviennent de plus en plus pertinents pour les clients qui suivent la consommation d'électricité au niveau des circuits. Legrand a lancé la collection INSPYRA en Australie en août 2026 avec une connectivité USB-C, des commandes intelligentes IoT et une construction en plastique recyclé à 80 %. ABB a introduit ReliaHome Flex en tant que système modulaire de gestion de l'énergie domestique pour le secteur résidentiel nord-américain. Le marché des accessoires de câblage électrique nécessite des dépenses continues en interopérabilité, cybersécurité et certification pour être compétitif dans ce domaine. Les dispositifs traditionnels resteront nécessaires là où les systèmes installés, les budgets ou les conditions d'exploitation ne permettent pas l'utilisation d'équipements connectés.
Analyse géographique
Marché des accessoires de câblage électrique en Asie-Pacifique
L'Asie-Pacifique détenait 41,4 % de la part de marché des accessoires de câblage électrique en 2026 et devrait croître à un CAGR de 6,5 % jusqu'en 2032. La Chine est le plus grand marché national de la région, soutenu par les investissements dans les réseaux intelligents et le déploiement rapide des bornes de recharge. Le plan de recharge chinois 2025-2027 vise 28 millions de points de charge au total d'ici fin 2027. L'Inde offre une croissance à long terme grâce à l'habitat urbain, à la construction commerciale et à la rénovation haut de gamme des logements. Les marchés d'Asie du Sud-Est ajoutent de la demande grâce à l'activité de construction et aux investissements dans les infrastructures électriques.
Marché des accessoires de câblage électrique en Europe
L'Europe est le deuxième centre de demande régionale pour le marché des accessoires de câblage électrique. L'Allemagne, la France, l'Italie, le Royaume-Uni, l'Espagne et la Pologne dominent la consommation régionale. Les exigences de rénovation de la directive sur la performance énergétique des bâtiments (DPEB) soutiennent les travaux de mise à niveau électrique dans les bâtiments anciens. Les projets de rénovation favorisent les dispositifs de protection compacts et les solutions modulaires, car l'espace disponible dans les tableaux et les murs peut être limité. La Pologne et d'autres pays d'Europe centrale et orientale offrent une voie de croissance secondaire à mesure que les infrastructures électriques se modernisent.
Marché des accessoires de câblage électrique dans les Amériques et en MEA
L'Amérique du Nord est façonnée par la construction de centres de données, l'électrification résidentielle et les besoins en recharge de véhicules électriques. Leviton a lancé un interrupteur intelligent de 50 A et un contrôleur de 60 A en août 2026 pour des charges incluant les chargeurs de véhicules électriques et les pompes à chaleur. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des zones plus modestes mais en expansion du marché des accessoires de câblage électrique. Le Brésil fournit le volume régional en Amérique du Sud, tandis que l'Arabie saoudite et les Émirats arabes unis soutiennent les projets commerciaux.
Paysage concurrentiel
Le marché des accessoires de câblage électrique est modérément consolidé parmi les grands fournisseurs multinationaux. Schneider Electric, Legrand, ABB et Eaton disposent de larges portefeuilles dans les principales régions. Havells India, Hubbell, Hager, Vimar, Gewiss, Simon, JUNG et WAGO occupent des positions solides dans des catégories nationales ou spécifiques à certains produits. Les grands fournisseurs vont au-delà des dispositifs individuels vers des offres intégrées pour les bâtiments intelligents, les sites de recharge et les centres de données. Cette stratégie combine interrupteurs, distribution d'énergie, commandes, armoires et produits de surveillance.
Legrand a acquis Kratos Industries et investi dans Accelsius en février 2026 pour renforcer sa position dans l'alimentation des centres de données et le refroidissement par liquide. La société a ensuite acquis Keydak en Chine et TES au Royaume-Uni en mars 2026. Eaton a annoncé une installation en Arkansas de 242 millions USD en septembre 2026 pour des armoires électriques personnalisées utilisées dans les projets de centres de données, de services publics et de communications. Hubbell a reçu un brevet américain en mars 2026 pour des bornes de connexion sans vis, facilitant une installation plus rapide.
Les entreprises chinoises, dont Bull Group et CHINT, gagnent en pertinence dans les catégories d'accessoires intelligents grâce aux écosystèmes locaux et aux canaux de distribution. Les connecteurs étanches pour véhicules électriques, les commandes de modernisation et les systèmes de câblage homologués au-dessus de 200 A restent des domaines ouverts au développement de produits. Les exigences de la CEI, du BIS, du KEMA-KEUR et de l'UL restent des barrières significatives pour les entreprises cherchant à servir des applications certifiées haut de gamme. Le marché des accessoires de câblage électrique reste compétitif en termes d'étendue de gamme, d'homologations, de portée des distributeurs et de soutien aux projets. Aucune part de marché combinée pour les principales entreprises n'a été fournie, de sorte qu'un score de concentration ne peut pas être attribué selon la méthodologie demandée.
Leaders du secteur des accessoires de câblage électrique
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des accessoires de câblage électrique Entreprises couvertes dans ce rapport
- ABB Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager SE
- Havells India Limited
- HellermannTyton
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG GmbH & Co. KG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Luceco plc
- Lutron Electronics Co., Inc.
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon S.A.
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Développements industriels récents dans Marché des accessoires de câblage électrique
- Septembre 2026 : Eaton a annoncé un investissement de 242 millions USD dans une nouvelle installation à North Little Rock, Arkansas, ciblant 1 200 emplois, doublant la capacité américaine pour les armoires électriques personnalisées au service des marchés des centres de données, des services publics et des communications numériques.
- Août 2026 : Legrand a dévoilé la collection de dispositifs de câblage INSPYRA® en Australie et en Nouvelle-Zélande, avec une connectivité USB-C intégrée, des commandes intelligentes IoT, une construction en plastique recyclé à 80 % et le premier emballage à base de papier d'Australie pour cette catégorie, avec plus de 60 % de la gamme fabriquée localement.
- Mai 2026 : Legrand a acquis SRS Power Engineering en Malaisie, spécialiste de la protection de l'alimentation basse et moyenne tension pour les centres de données, étendant l'empreinte d'alimentation critique d'Asie-Pacifique de Legrand.
- Février 2026 : Legrand a acquis Kratos Industries, équipements électriques basse et moyenne tension pour centres de données, et a investi dans Accelsius, pionnier du refroidissement liquide direct sur puce à deux phases pour les déploiements de centres de données IA de classe gigawatt.
Périmètre du rapport sur le marché mondial des accessoires de câblage électrique
Les accessoires de câblage électrique sont des composants utilisés pour connecter, contrôler, protéger, terminer, acheminer et distribuer le câblage électrique et l'alimentation dans les bâtiments ou installations résidentiels, commerciaux, industriels et autres. Ils permettent la connexion sûre et efficace des circuits électriques aux sources d'alimentation et aux équipements d'utilisation finale.
Le marché mondial des accessoires de câblage électrique est segmenté par type de produit, application, technologie et géographie. Par type de produit, le marché est segmenté en interrupteurs, prises, fiches, combinaisons interrupteur-prise, connecteurs, presse-étoupes, conduits, rallonges et autres accessoires de câblage. Par application, le marché est segmenté en résidentiel, commercial et industriel. Par technologie, le marché est segmenté en technologies traditionnelles, intelligentes et connectées, compatibles IoT et autres technologies. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des accessoires de câblage électrique dans 26 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Interrupteurs |
| Prises et réceptacles |
| Fiches et adaptateurs |
| Combinaisons interrupteur-prise |
| Connecteurs et bornes |
| Presse-étoupes et raccords de câbles |
| Conduits et raccords de conduits |
| Rallonges et multiprises |
| Autres accessoires de câblage |
| Résidentiel |
| Commercial |
| Industriel |
| Dispositifs de câblage traditionnels |
| Dispositifs de câblage intelligents et connectés |
| Dispositifs de surveillance de l'énergie compatibles IoT |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Interrupteurs | |
| Prises et réceptacles | ||
| Fiches et adaptateurs | ||
| Combinaisons interrupteur-prise | ||
| Connecteurs et bornes | ||
| Presse-étoupes et raccords de câbles | ||
| Conduits et raccords de conduits | ||
| Rallonges et multiprises | ||
| Autres accessoires de câblage | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par technologie | Dispositifs de câblage traditionnels | |
| Dispositifs de câblage intelligents et connectés | ||
| Dispositifs de surveillance de l'énergie compatibles IoT | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des accessoires de câblage électrique d'ici 2032 ?
Le marché des accessoires de câblage électrique devrait atteindre 95,32 milliards USD d'ici 2032, contre 69,91 milliards USD en 2026, à un CAGR de 5,26 %. Les mises à niveau des bâtiments en Europe, le déploiement de la recharge en Chine et la modernisation de l'alimentation des centres de données diversifient la demande pour le marché des accessoires de câblage électrique au-delà de la construction conventionnelle.
Quelle catégorie de produits est en tête du chiffre d'affaires des accessoires de câblage électrique ?
Les interrupteurs ont dominé le chiffre d'affaires des produits avec une part de 21,3 % en 2026, tandis que les combinaisons interrupteur-prise devraient croître à un CAGR de 5,9 % jusqu'en 2032. Le marché des accessoires de câblage électrique s'appuie également sur les connecteurs, les presse-étoupes et les conduits dans les installations spécialisées.
Quelle application connaît la croissance la plus rapide pour les accessoires de câblage ?
Les applications commerciales devraient croître à un CAGR de 5,7 % jusqu'en 2032, soutenues par les mises à niveau des bâtiments intelligents et les projets de centres de données. La demande résidentielle fournit toujours un large volume de remplacement dans les habitations existantes.
Les dispositifs de câblage intelligents croissent-ils plus vite que les dispositifs traditionnels ?
Oui. Les dispositifs de câblage intelligents et connectés devraient croître à un CAGR de 8,6 % jusqu'en 2032, tandis que les dispositifs traditionnels représentaient 71,6 % du chiffre d'affaires de 2026. Les commandes connectées soutiennent également la surveillance de l'énergie et l'exploitation automatisée des bâtiments.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait 41,4 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 6,5 % jusqu'en 2032. Le déploiement de la recharge en Chine et l'activité de construction en Inde soutiennent le marché des accessoires de câblage électrique dans la région.
Quels facteurs contraignent les fournisseurs d'accessoires électriques ?
La volatilité des coûts du cuivre et des composants, les cycles de construction, les normes nationales et la responsabilité liée aux produits contrefaits peuvent peser sur les marges et limiter l'évolutivité des produits. Les producteurs de plus petite taille peuvent avoir plus de difficultés à absorber les hausses rapides des coûts, les frais de certification, les exigences des distributeurs et l'évolution de la demande entre plusieurs types de projets et normes d'installation nationales.