
Marktgröße und Marktanteil für elektrische Installationszubehörteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
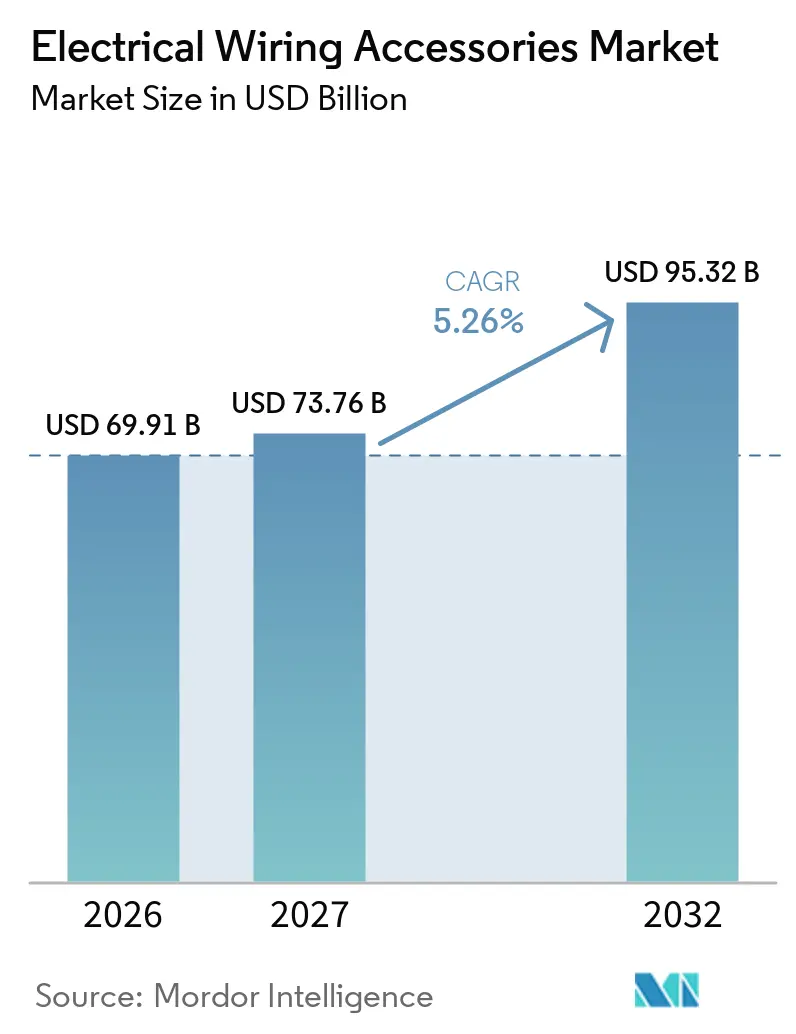
| Marktgröße (2027) | 73.76 Milliarden US-Dollar |
| Marktgröße (2032) | 95.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.26 % |
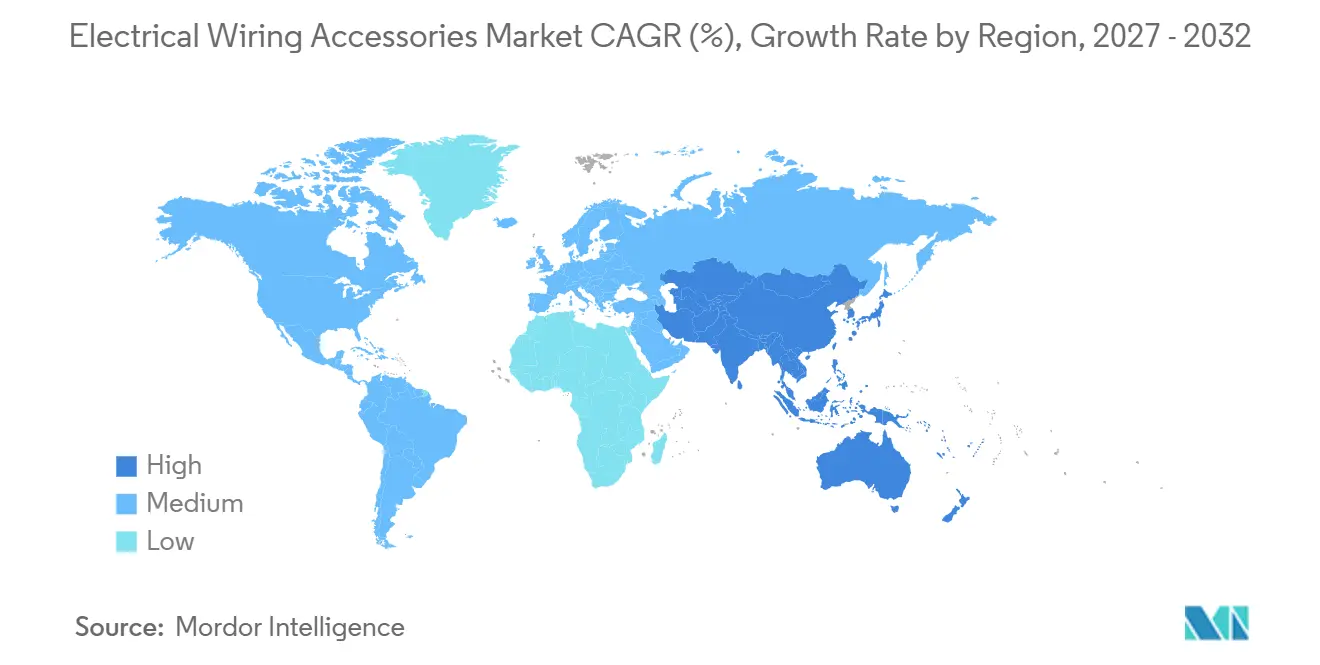
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
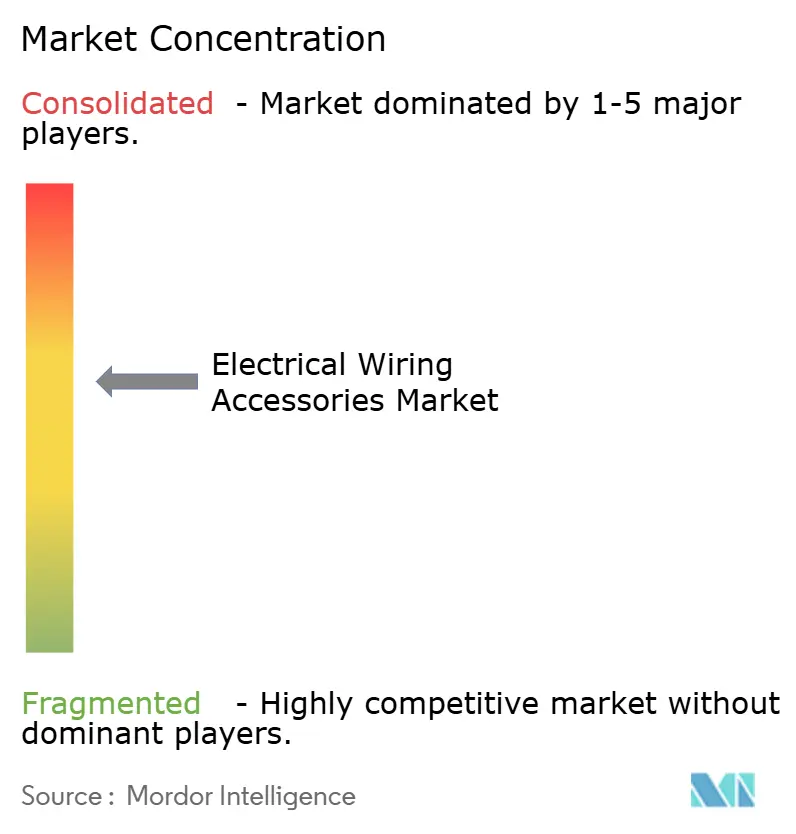
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Installationszubehörteile von Mordor Intelligence
Die Größe des Marktes für elektrische Verdrahtungszubehörteile wird voraussichtlich von 69,91 Milliarden USD im Jahr 2026 auf 73,76 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 95,32 Milliarden USD bei einer CAGR von 5,26 % im Zeitraum 2027–2032 erreichen. Der Markt für elektrische Verdrahtungszubehörteile verzeichnet Nachfrage aus den Bereichen Gebäudesanierung, Neubau, Stromversorgungssysteme für Rechenzentren sowie Installationen von Ladestationen für Elektrofahrzeuge. Energieleistungsvorschriften in Europa wandeln elektrische Aufrüstungen in geplante Investitionsprojekte um. Intelligente Steuerungen und Energieüberwachung steigern den Wert der in Wohn- und Gewerbegebäuden eingesetzten Geräte. Der asiatisch-pazifische Raum vereint die größte Umsatzbasis mit dem stärksten regionalen Wachstum, gestützt durch Bau- und Netzinvestitionen. Der Markt für elektrische Verdrahtungszubehörteile sieht sich zudem mit uneinheitlichen Materialkosten, unterschiedlichen nationalen Steckdosennormen und langsameren Bauzyklen in reifen Volkswirtschaften konfrontiert.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Schalter im Jahr 2026 einen Umsatzanteil von 21,3 %, während Schalter-Steckdosen-Kombinationen bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
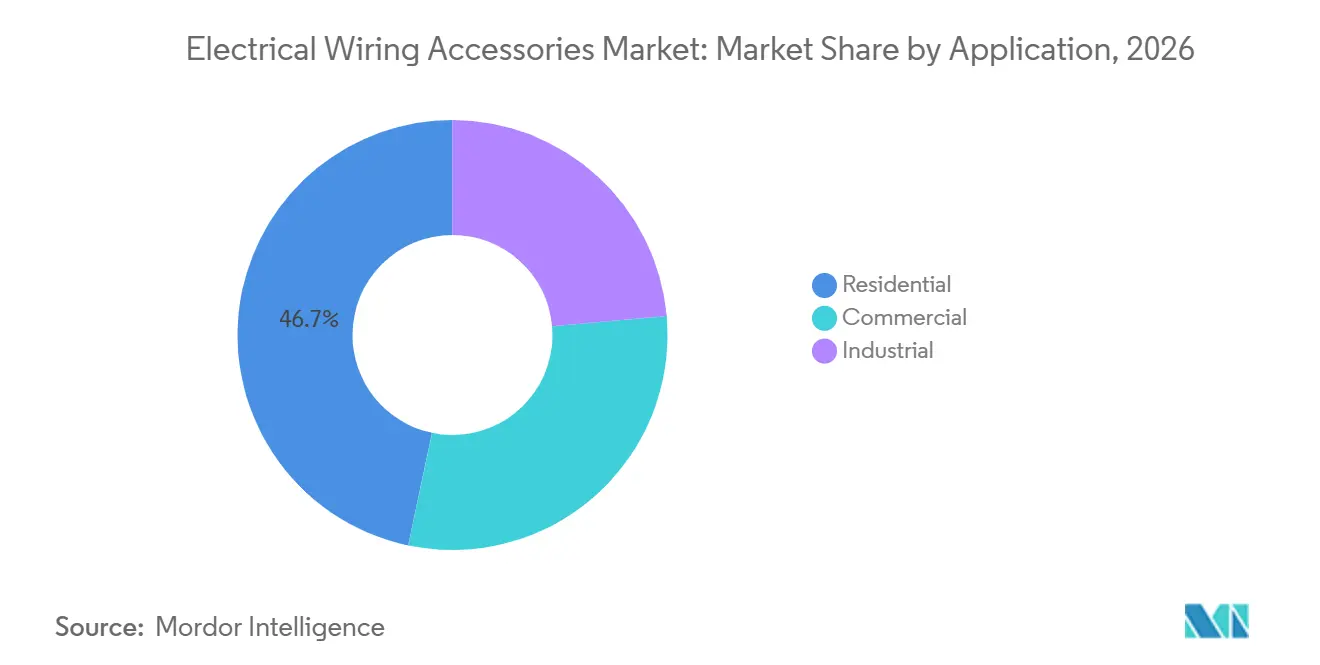
- Nach Anwendung hielt der Wohnbereich im Jahr 2026 einen Umsatzanteil von 46,7 %, während der Gewerbebereich bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen wird.
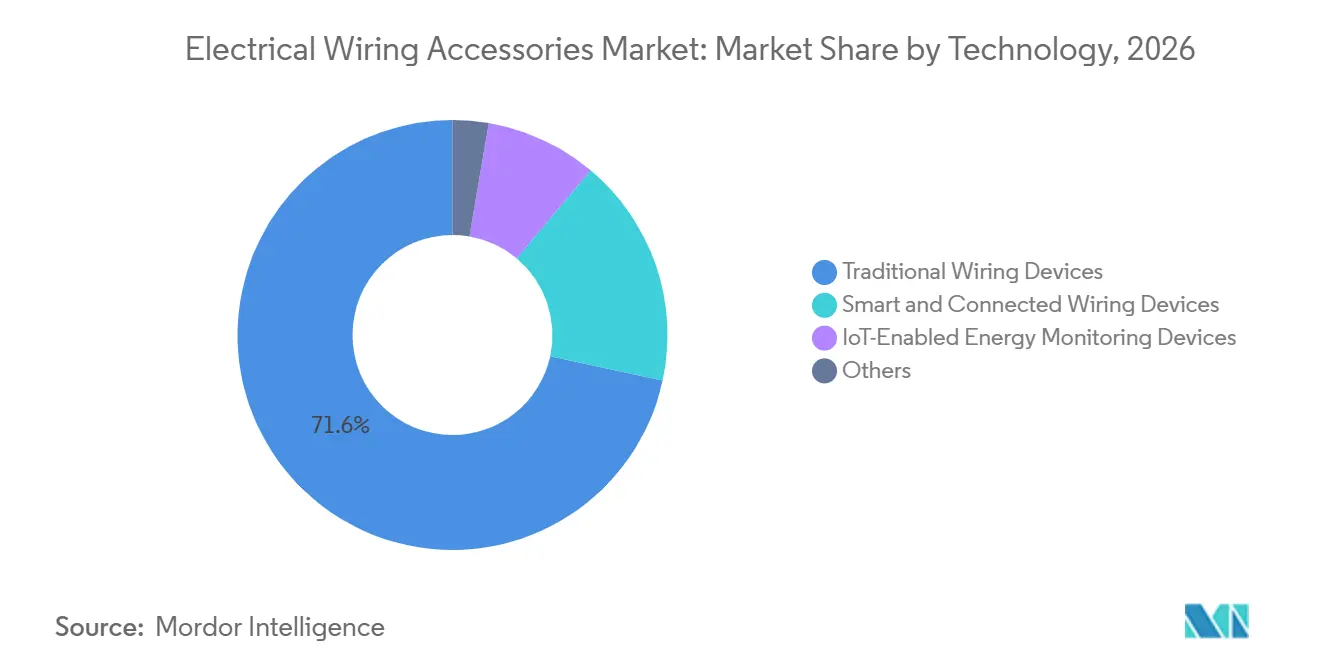
- Nach Technologie hielten herkömmliche Verdrahtungsgeräte im Jahr 2026 einen Umsatzanteil von 71,6 %, während intelligente und vernetzte Verdrahtungsgeräte bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 41,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Gebäudesanierung | +1.20% | Global; höchste Intensität in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung von Smart-Home- und Gebäudeautomation | +1.00% | Global; höchste Akzeptanz in Nordamerika, Westeuropa und städtischen Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Erneuerbare Energien und EV-Ladeinfrastruktur | +0.90% | Global; Schwerpunkt in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachrüstung der Leistungsdichte in Rechenzentren | +0.70% | Nordamerika und Europa primär; Asien-Pazifik beschleunigt sich | Kurzfristig (≤ 2 Jahre) |
| Modulare Einführung aufgrund von Installateurfachkräftemangel | +0.40% | Überwiegend Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Premiumisierung durch USB-C, Energieüberwachung und vernetzte Steuerungen | +0.50% | Global; angeführt von Nordamerika, Westeuropa und Tier-1-Städten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Gebäudesanierung schaffen eine strukturelle Nachfragebasis
Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, bis 2030 16 % ihrer am wenigsten effizienten Nichtwohngebäude zu sanieren. Das Ziel steigt bis 2033 auf 26 % gemäß dem Sanierungspfad der Richtlinie. Die Europäische Kommission gibt an, dass 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden, während 75 % eine schlechte Energieeffizienz aufweisen[1]. Dieser Gebäudebestand schafft wiederkehrende Nachfrage nach Ersatzschaltern, Steckdosen, Kabelmanagement und Schutzgeräten. Nationale Gebäudesanierungspläne geben Auftragnehmern und Händlern klarere Zeitpläne für Elektroarbeiten. Der Markt für elektrische Installationszubehörteile profitiert davon, dass Sanierungsanforderungen einige Aufrüstungen weniger abhängig von Ermessensausgaben machen.
Die Einführung von Smart-Home- und Gebäudeautomation verändert die Wertarchitektur des Marktes
Intelligente Steuerungen entwickeln sich von optionalen Wohngebäudemerkmalen zu gewerblichen Energiemanagementsystemen. Die Internationale Energieagentur berichtet, dass digitale Gebäudesteuerungen den Energieverbrauch in Gewerbegebäuden um 20 % bis 30 % senken können, was den Einsatz überwachter und vernetzter Geräte unterstützt. Die Matter-Kompatibilität verringert Interoperabilitätshürden zwischen Geräten verschiedener Hersteller. Diese Veränderung unterstützt eine schnellere Einführung in mittelpreisigen Bauprojekten, wo proprietäre Systeme zuvor die Käuferwahl einschränkten. Der Fachkräftemangel bei Installateuren begünstigt ebenfalls modulare Produkte, die die Verdrahtungszeit verkürzen und Aufrüstungen vereinfachen. Der Markt für elektrische Installationszubehörteile gewinnt Produkte, die den Wert pro Installation steigern können, ohne ausschließlich auf Stückzahlen angewiesen zu sein.
Erneuerbare Energien und EV-Ladeinfrastruktur erweitern den adressierbaren Installationsmarkt
Das globale öffentliche Ladenetz hat im Jahr 2025 fast 1,8 Millionen Ladepunkte hinzugefügt und weltweit mehr als 7 Millionen Einheiten erreicht[2]. China hielt mehr als 65 % der öffentlichen Ladepunkte, was seinen Ladeausbau zu einer wichtigen Quelle der Zubehörnachfrage macht. Jede Installation verwendet Leerrohre, Kabelverschraubungen, wetterfeste Steckverbinder, Schalter und Schutzgeräte. Die EU-Verordnung über die Infrastruktur für alternative Kraftstoffe fordert Ladestationen mit einer Kapazität von mindestens 150 kW alle 60 km auf wichtigen Straßenkorridoren. Der Markt für elektrische Installationszubehörteile wird daher durch Infrastrukturprojekte gestützt, die nicht den normalen Bauzyklen folgen. Projekte zur Erzeugung erneuerbarer Energien und zur Speicherung schaffen einen ähnlichen Bedarf an geschützten Verbindungen und Kabelführungsgeräten.
Nachrüstung der Leistungsdichte in Rechenzentren eröffnet ein margenstarkes Zubehörteilsegment
KI-Workloads erhöhen die erforderliche Leistungsspezifikation in Rechenzentren. Schneider Electric schätzt, dass der globale Strombedarf von Rechenzentren im Jahr 2026 bei 132 GW liegt und bis 2030 290 GW erreichen könnte[3]. Eine höhere Rack-Dichte erfordert zweckgebundene Verteilereinheiten, Hochstromsteckverbinder und vorkonfektionierte Kabelbaugruppen. Diese Produkte müssen anspruchsvollere thermische, sicherheitstechnische und Zuverlässigkeitsanforderungen erfüllen als handelsübliche Geräte. Lieferanten, die für Umgebungen über 200 A zertifiziert sind, können höhere Stückpreise erzielen und die Beziehungen zu Projektbetreibern stärken. Der Markt für elektrische Installationszubehörteile gewinnt einen höherwertigen Nachfragestrom, da Betreiber Altanlagen nachrüsten und KI-Kapazitäten hinzufügen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Kupfer, Polymere und elektronische Komponenten | -0.80% | Global; am stärksten ausgeprägt bei nordamerikanischen und europäischen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Baukonjunkturzyklen und Abhängigkeit von Ersatzkäufen in reifen Märkten | -0.60% | Überwiegend Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierung bei Steckdosen, Steckern und Zertifizierungen | -0.30% | Global; am stärksten ausgeprägt in länderübergreifenden Lieferketten | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit von Fälschungen und Installationshaftung | -0.20% | Schwellenmärkte in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kupfer- und Komponentenkosten komprimiert die Herstellermargen
Kupfer ist ein wesentlicher Inputkostenfaktor für Schalter, Steckverbinder, Kabel und andere elektrische Komponenten. Die Kupferpreise stiegen im Jahr 2025 um mehr als 13 %, was den Druck auf Lieferanten mit Festpreisbindungen erhöhte. Der 50-prozentige Section-232-Zoll auf US-amerikanische Kupferimporte, der im August 2025 in Kraft trat, fügte ein politisches Risiko hinzu, das durch Rohstoffabsicherung nicht vollständig abgedeckt wird. Polymerkosten und Engpässe bei Modulen für Wi-Fi-, Zigbee- und Matter-Geräte erzeugen zusätzlichen Beschaffungsdruck. Kleinere Hersteller haben möglicherweise weniger Möglichkeiten, Kostensteigerungen über Händlerverträge weiterzugeben. Der Markt für elektrische Installationszubehörteile kann daher Margendruck erfahren, selbst wenn die Installationsnachfrage stabil bleibt.
Baukonjunkturzyklen und Abhängigkeit von Ersatzkäufen in reifen Märkten führen zu Umsatzbodenschwankungen
Ersatzkäufe bieten in Westeuropa und Teilen Nordamerikas eine stabile Nachfragebasis. Sie bieten jedoch nicht das gleiche Volumenwachstum wie neue Bauprojekte. Deutschland stand 2024 und 2025 unter Baudruck, da hohe Zinsen und Materialkosten die Wohnungsbaubeginne reduzierten. Gewerbliche Sanierungspläne können auch verzögert werden, wenn Projektkosten steigen oder die Finanzierung weniger verfügbar wird. Steckdosennormen und Zertifizierungsanforderungen erhöhen die Produktanpassungskosten für Lieferanten, die grenzüberschreitend verkaufen. Im Markt für elektrische Installationszubehörteile können gefälschte Produkte Rückverfolgbarkeitsprobleme und Installationshaftung für etablierte Marken verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kombinationsformate verringern den Abstand zu etablierten SchalternSchalter hielten im Jahr 2026 einen Marktanteil von 21,3 % im Markt für elektrische Installationszubehörteile, unterstützt durch ihren Einsatz in Wohn-, Gewerbe- und leichten Industriestandorten. Schalter-Steckdosen-Kombinationen werden bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen. Platzbeschränkte Projekte nutzen diese kombinierten Formate, um den Bedarf an Verteilerdosen und Installationsaufwand zu reduzieren. Steckdosen und Buchsen bilden den zweitgrößten Umsatzpool, da sie in nahezu jedem bewohnten Raum benötigt werden. Steckverbinder, Klemmen, Kabelverschraubungen und Leerrohrsysteme bleiben für Projekte mit strengen Kabelmanagementspezifikationen unverzichtbar.
Der Markt für elektrische Installationszubehörteile profitiert, da die Nachfrage nach unterstützenden Produkten mit erneuerbaren Energien, EV-Laden und Rechenzentrumsaktivitäten steigt. Kompakte RCBO-Designs reagieren auf Installateurbedürfnisse, wo der Platz im Schaltschrank begrenzt ist. Hubbell führte im Juni 2026 50-A- und 60-A-Hochstrom-Geradsteckverbinder für Wohnmobile, Generatoren und gewerbliche Anwendungen ein[4]. Stecker und Adapter sind weiterhin von den Normen Typ A bis G betroffen, die die Produktstandardisierung über Märkte hinweg einschränken. IEC-60884- und IEC-60947-Anforderungen machen geprüfte Produkte auch für Kunden attraktiver, die Zertifizierung und Sicherheit priorisieren.
Nach Anwendung:
Wohngebäude verankern das Volumen, während die gewerbliche Einführung beschleunigtWohngebäudeanwendungen hielten im Jahr 2026 einen Anteil von 46,7 % an der Marktgröße für elektrische Installationszubehörteile. Das Segment wird durch eine große installierte Basis und wiederkehrende Sanierungsnachfrage gestützt. Europäische Sanierungsvorschriften schaffen Nachfrage nach Aufrüstungen in älteren Wohnhäusern und Mehrfamilienhäusern. Neue Wohnbauaktivitäten in Indien, Vietnam, Indonesien und Teilen Afrikas unterstützen die Produktvolumina. Industrieprojekte verwenden höherwertige explosionsgeschützte Steckverbinder und Kabelverschraubungen für gefährliche Standorte.
Gewerbliche Anwendungen werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen. Gebäudezertifizierungssysteme belohnen zunehmend vernetzte Steuerungen und Energieüberwachung bei gewerblichen Aufrüstungen. Rechenzentren erfordern auch mehr Zubehörausgaben pro Quadratmeter als herkömmliche Büroprojekte. Dies schafft einen wachsenden Unterschied zwischen Premium-Gewerbespezifikationen und kostensensiblen Wohnprojekten. Der Markt für elektrische Installationszubehörteile profitiert von gewerblichen Projekten, bei denen die Geräteleistung den Energieverbrauch, die Betriebszeit und die Betriebsgenehmigungen beeinflusst.
Nach Technologie:
Intelligente Verdrahtungsgeräte fordern den dominanten Anteil des traditionellen Segments herausHerkömmliche Verdrahtungsgeräte hielten im Jahr 2026 einen Umsatzanteil von 71,6 %. Ihre Position spiegelt Ersatznachfrage, kostensensibles Bauen und den anhaltenden Einsatz in Versorgungs- und Industrieumgebungen wider. Intelligente und vernetzte Verdrahtungsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen. Intelligente Geräte unterstützen Energieüberwachung, automatisierte Einstellungen und die Integration in Gebäudesteuerungssysteme. Die Marktgröße für elektrische Installationszubehörteile bei vernetzten Produkten wird durch gewerbliche Nachrüstprojekte und höherwertige Wohninstallationen gestützt.
IoT-fähige Energieüberwachungsgeräte werden für Kunden, die den Stromverbrauch auf Schaltkreisebene verfolgen, immer relevanter. Legrand brachte im August 2026 die INSPYRA-Kollektion in Australien mit USB-C-Konnektivität, intelligenten IoT-Steuerungen und 80 % recyceltem Kunststoff auf den Markt. ABB stellte ReliaHome Flex als modulares Heimenergieverwaltungssystem für den nordamerikanischen Wohnsektor vor. Der Markt für elektrische Installationszubehörteile erfordert kontinuierliche Investitionen in Interoperabilität, Cybersicherheit und Zertifizierung, um in diesem Bereich wettbewerbsfähig zu sein. Herkömmliche Geräte bleiben dort notwendig, wo installierte Systeme, Budgets oder Betriebsbedingungen keine vernetzten Geräte unterstützen.
Geografische Analyse
APAC-Markt für elektrische Verdrahtungszubehörteile
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,4 % am Markt für elektrische Verdrahtungszubehörteile und wird voraussichtlich bis 2032 mit einer CAGR von 6,5 % wachsen. China ist der größte nationale Markt der Region, gestützt durch Investitionen in intelligente Stromnetze und den raschen Ausbau von Ladeinfrastruktur. Chinas Ladeplan für 2025 bis 2027 zielt auf insgesamt 28 Millionen Ladepunkte bis Ende 2027 ab. Indien bietet langfristiges Wachstumspotenzial durch städtischen Wohnungsbau, gewerbliche Bauprojekte und hochwertige Wohnraummodernisierungen. Die südostasiatischen Märkte generieren zusätzliche Nachfrage durch Bautätigkeit und Investitionen in die elektrische Infrastruktur.
Europäischer Markt für elektrische Verdrahtungszubehörteile
Europa ist das zweitgrößte regionale Nachfragezentrum für den Markt für elektrische Verdrahtungszubehörteile. Deutschland, Frankreich, Italien, das Vereinigte Königreich, Spanien und Polen führen den regionalen Verbrauch an. Die Renovierungsanforderungen der Gebäudeenergierichtlinie (EPBD) unterstützen elektrische Modernisierungsarbeiten im älteren Gebäudebestand. Bei Nachrüstprojekten werden kompakte Schutzgeräte und modulare Lösungen bevorzugt, da der verfügbare Platz in Verteilerkästen und Wänden begrenzt sein kann. Polen und andere mittel- und osteuropäische Länder bieten einen sekundären Wachstumspfad, da die elektrische Infrastruktur modernisiert wird.
Markt für elektrische Verdrahtungszubehörteile in Amerika und MEA
Nordamerika wird durch den Bau von Rechenzentren, die Elektrifizierung von Wohngebäuden und den Bedarf an Ladeinfrastruktur für Elektrofahrzeuge geprägt. Leviton brachte im August 2026 einen 50-A-Smart-Schalter und einen 60-A-Controller für Lasten wie Ladestationen für Elektrofahrzeuge und Wärmepumpen auf den Markt. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere, aber wachsende Bereiche des Marktes für elektrische Verdrahtungszubehörteile. Brasilien liefert regionales Volumen in Südamerika, während Saudi-Arabien und die Vereinigten Arabischen Emirate gewerbliche Projekte unterstützen.
Wettbewerbslandschaft
Der Markt für elektrische Installationszubehörteile ist mäßig unter großen multinationalen Lieferanten konsolidiert. Schneider Electric, Legrand, ABB und Eaton verfügen über breite Portfolios in den wichtigsten Regionen. Havells India, Hubbell, Hager, Vimar, Gewiss, Simon, JUNG und WAGO halten starke Positionen in nationalen oder produktspezifischen Kategorien. Große Lieferanten gehen über einzelne Geräte hinaus zu integrierten Angeboten für intelligente Gebäude, Ladestandorte und Rechenzentren über. Diese Strategie kombiniert Schalter, Stromverteilung, Steuerungen, Gehäuse und Überwachungsprodukte.
Legrand erwarb im Februar 2026 Kratos Industries und investierte in Accelsius, um seine Position in der Rechenzentrumsstromversorgung und Flüssigkühlung auszubauen. Das Unternehmen erwarb dann im März 2026 Keydak in China und TES im Vereinigten Königreich. Eaton kündigte im September 2026 eine 242 Millionen USD teure Anlage in Arkansas für maßgeschneiderte elektrische Gehäuse für Rechenzentren, Versorgungsunternehmen und Kommunikationsprojekte an. Hubbell erhielt im März 2026 ein US-Patent für schraubenlose Anschlussklemmen, die eine schnellere Installation ermöglichen.
Chinesische Unternehmen, darunter Bull Group und CHINT, gewinnen in intelligenten Zubehörkategorien durch lokale Ökosysteme und Vertriebskanäle an Bedeutung. Wetterfeste EV-Steckverbinder, Nachrüststeuerungen und Verdrahtungssysteme mit einer Nennleistung über 200 A bleiben offene Bereiche für die Produktentwicklung. IEC-, BIS-, KEMA-KEUR- und UL-Anforderungen bleiben bedeutende Markteintrittsbarrieren für Unternehmen, die zertifizierte Premium-Anwendungen bedienen möchten. Der Markt für elektrische Installationszubehörteile bleibt wettbewerbsintensiv in Bezug auf Produktbreite, Zulassungen, Händlerreichweite und Projektunterstützung. Da kein kombinierter Marktanteil für die führenden Unternehmen angegeben wurde, kann kein Konzentrationsgrad nach der angeforderten Methodik zugewiesen werden.
Marktführer im Bereich elektrische Installationszubehörteile
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Verdrahtungszubehörteile Unternehmen in diesem Bericht
- ABB Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager SE
- Havells India Limited
- HellermannTyton
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG GmbH & Co. KG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Luceco plc
- Lutron Electronics Co., Inc.
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon S.A.
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Neueste Industrielle Entwicklungen in Markt für elektrische Verdrahtungszubehörteile
- September 2026: Eaton kündigte eine Investition von 242 Millionen USD in eine neue Anlage in North Little Rock, Arkansas, an, die auf 1.200 Arbeitsplätze abzielt und die US-Kapazität für maßgeschneiderte elektrische Gehäuse für Rechenzentren, Versorgungsunternehmen und digitale Kommunikationsmärkte verdoppelt.
- August 2026: Legrand stellte die INSPYRA®-Verdrahtungsgerätkollektion in Australien und Neuseeland vor, mit integrierter USB-C-Konnektivität, intelligenten IoT-Steuerungen, 80 % recyceltem Kunststoff und Australiens erster papierbasierter Verpackung für diese Kategorie, wobei über 60 % der Produktpalette lokal hergestellt wird.
- Mai 2026: Legrand erwarb SRS Power Engineering in Malaysia, einen Spezialisten für Nieder- und Mittelspannungsschutz für Rechenzentren, und erweiterte damit Legrands kritischen Stromversorgungsstandort im Asien-Pazifik-Raum.
- Februar 2026: Legrand erwarb Kratos Industries, Nieder- und Mittelspannungs-Elektrogeräte für Rechenzentren, und investierte in Accelsius, einen Pionier für zweiphasige Direktchip-Flüssigkühlung für KI-Rechenzentren der Gigawatt-Klasse.
Berichtsumfang des globalen Marktes für elektrische Installationszubehörteile
Elektrische Installationszubehörteile sind Komponenten, die zur Verbindung, Steuerung, zum Schutz, zur Terminierung, Führung und Verteilung von elektrischen Leitungen und Strom in Wohn-, Gewerbe-, Industrie- und anderen Gebäuden oder Anlagen verwendet werden. Sie ermöglichen die sichere und effiziente Verbindung elektrischer Stromkreise mit Stromquellen und Endverbrauchsgeräten.
Der globale Markt für elektrische Installationszubehörteile ist nach Produkttyp, Anwendung, Technologie und Geografie segmentiert. Nach Produkttyp ist der Markt in Schalter, Steckdosen, Stecker, Schalter-Steckdosen-Kombinationen, Steckverbinder, Kabelverschraubungen, Leerrohre, Verlängerungsleitungen und sonstige Verdrahtungszubehörteile unterteilt. Nach Anwendung ist der Markt in Wohngebäude, Gewerbe und Industrie segmentiert. Nach Technologie ist der Markt in herkömmliche, intelligente und vernetzte, IoT-fähige und sonstige Technologien segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für elektrische Installationszubehörteile in 26 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Schalter |
| Steckdosen und Buchsen |
| Stecker und Adapter |
| Schalter-Steckdosen-Kombinationen |
| Steckverbinder und Klemmen |
| Kabelverschraubungen und Kabelzubehör |
| Leerrohre und Leerrohrverbindungen |
| Verlängerungsleitungen und Steckdosenleisten |
| Sonstige Verdrahtungszubehörteile |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Herkömmliche Verdrahtungsgeräte |
| Intelligente und vernetzte Verdrahtungsgeräte |
| IoT-fähige Energieüberwachungsgeräte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schalter | |
| Steckdosen und Buchsen | ||
| Stecker und Adapter | ||
| Schalter-Steckdosen-Kombinationen | ||
| Steckverbinder und Klemmen | ||
| Kabelverschraubungen und Kabelzubehör | ||
| Leerrohre und Leerrohrverbindungen | ||
| Verlängerungsleitungen und Steckdosenleisten | ||
| Sonstige Verdrahtungszubehörteile | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Nach Technologie | Herkömmliche Verdrahtungsgeräte | |
| Intelligente und vernetzte Verdrahtungsgeräte | ||
| IoT-fähige Energieüberwachungsgeräte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden elektrische Installationszubehörteile bis 2032 erreichen?
Der Markt für elektrische Installationszubehörteile wird voraussichtlich bis 2032 95,32 Milliarden USD erreichen, ausgehend von 69,91 Milliarden USD im Jahr 2026, mit einer CAGR von 5,26 %. Europäische Gebäudeaufrüstungen, Chinas Ladeausbau und Nachrüstungen der Rechenzentrumsstromversorgung diversifizieren die Nachfrage für den Markt für elektrische Installationszubehörteile über den konventionellen Bau hinaus.
Welche Produktkategorie führt beim Umsatz mit elektrischen Installationszubehörteilen?
Schalter führten den Produktumsatz mit einem Anteil von 21,3 % im Jahr 2026 an, während Schalter-Steckdosen-Kombinationen bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen werden. Der Markt für elektrische Installationszubehörteile stützt sich auch auf Steckverbinder, Kabelverschraubungen und Leerrohre in Spezialinstallationen.
Welche Anwendung wächst am schnellsten bei Verdrahtungszubehörteilen?
Gewerbliche Anwendungen werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen, unterstützt durch Aufrüstungen intelligenter Gebäude und Rechenzentrumsprojekte. Die Wohngebäudenachfrage liefert weiterhin ein breites Ersatzvolumen in bestehenden Wohnhäusern.
Wachsen intelligente Verdrahtungsgeräte schneller als herkömmliche Geräte?
Ja. Intelligente und vernetzte Verdrahtungsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen, während herkömmliche Geräte im Jahr 2026 einen Umsatzanteil von 71,6 % hielten. Vernetzte Steuerungen unterstützen auch die Energieüberwachung und den automatisierten Gebäudebetrieb.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,4 % am globalen Umsatz und wird bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen. Chinas Ladeausbau und Indiens Bauaktivitäten unterstützen den Markt für elektrische Installationszubehörteile in der Region.
Welche Faktoren schränken Lieferanten von elektrischen Zubehörteilen ein?
Volatilität der Kupfer- und Komponentenkosten, Bauzyklen, nationale Normen und Haftung für gefälschte Produkte können Margen unter Druck setzen und die Produktskalierbarkeit einschränken. Kleinere Hersteller können größere Schwierigkeiten haben, schnelle Kostensteigerungen, Zertifizierungskosten, Händleranforderungen und sich verschiebende Nachfrage über mehrere Projekttypen und nationale Installationsnormen hinweg zu absorbieren.