
電気配線アクセサリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 73.76 十億米ドル |
| 市場規模 (2032) | 95.32 十億米ドル |
| 成長率 (2027 - 2032) | 5.26 % |
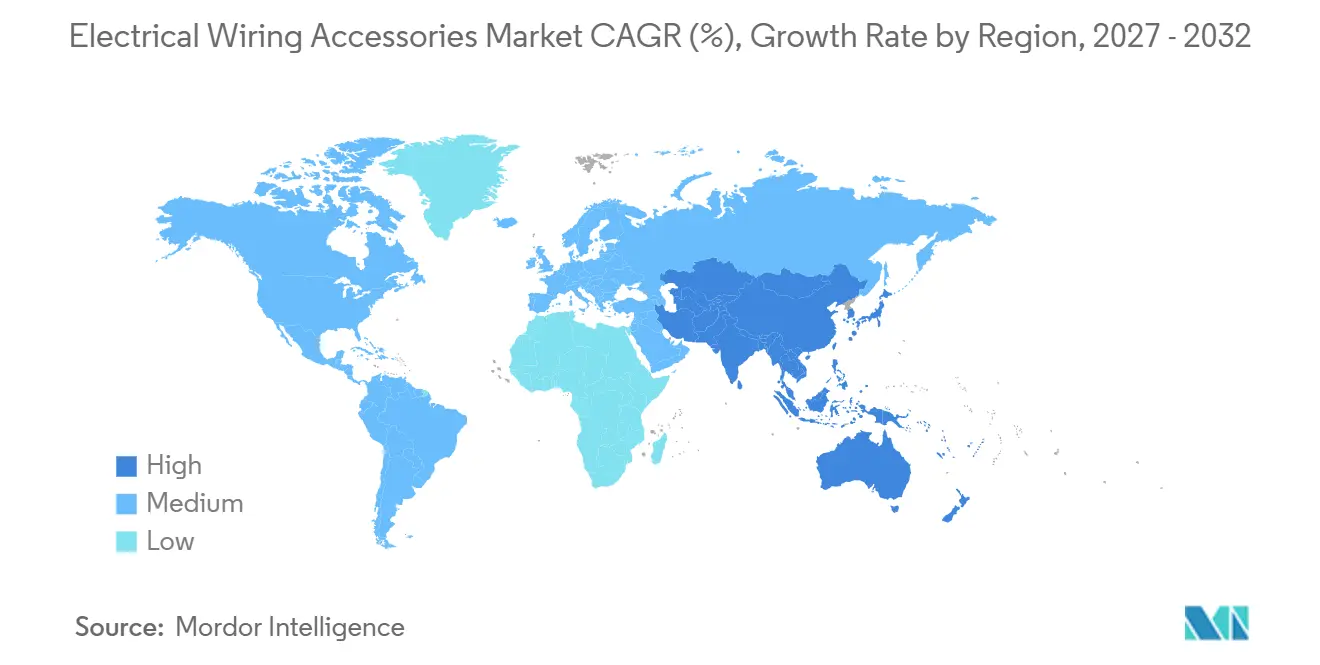
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
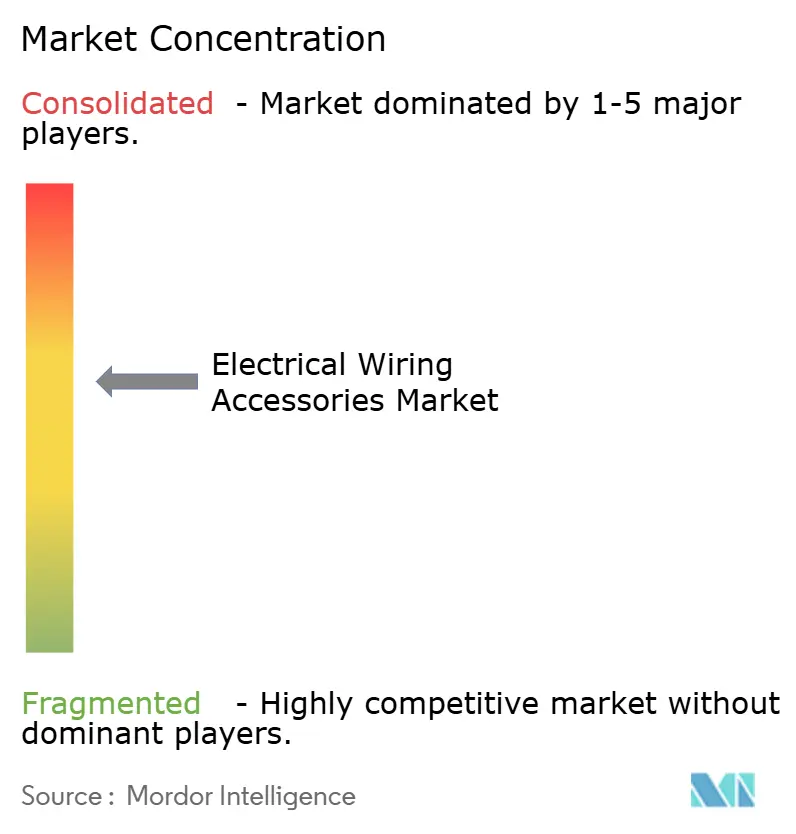
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気配線アクセサリー市場分析
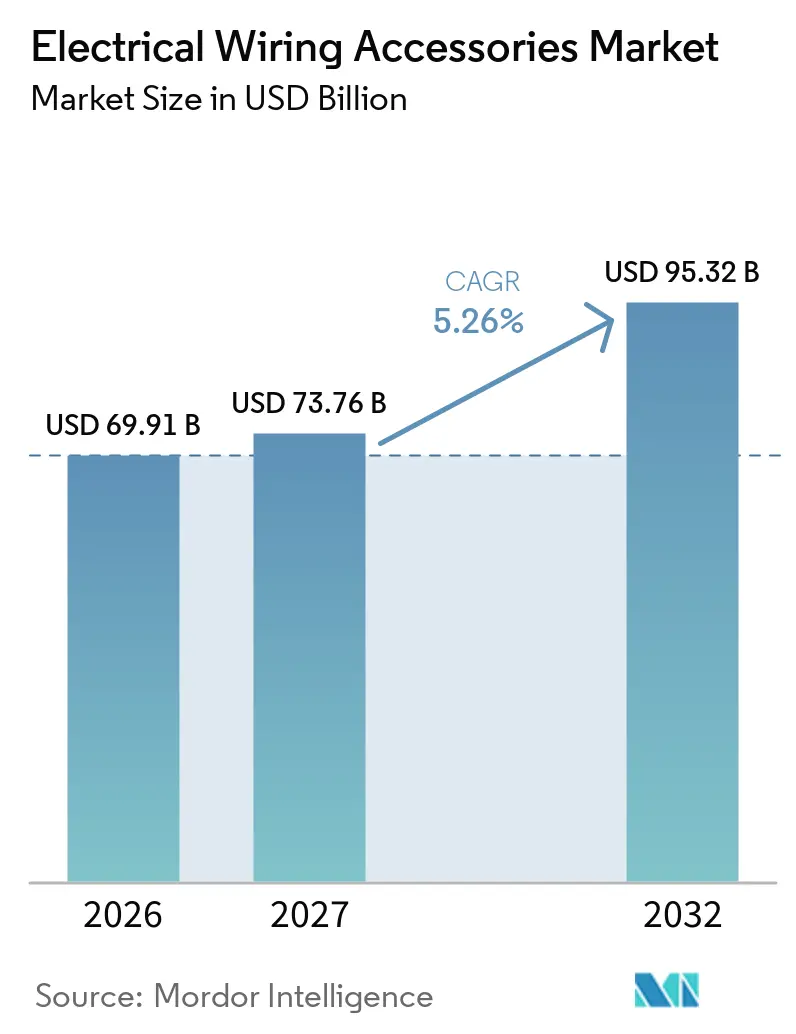
電気配線アクセサリー市場規模は、2026年の69.91 ビリオン 米ドルから2027年には73.76 ビリオン 米ドルへと成長し、2027年〜2032年にかけて5.26%のCAGRで2032年までに95.32 ビリオン 米ドルに達すると予測されています。電気配線アクセサリー市場は、建物の改修、新築工事、データセンターの電力システム、およびEV充電設備の設置から需要を取り込んでいます。欧州におけるエネルギー性能規制により、電気設備のアップグレードは計画的な資本投資プロジェクトへと転換しつつあります。マートコントロールおよびエネルギーモニタリングは、住宅および商業施設で使用される機器の付加価値を高めています。アジア太平洋地域は、建設および電力網への投資に支えられ、最大の収益基盤と最も高い地域成長率を兼ね備えています。電気配線アクセサリー市場はまた、資材コストの不均一性、各国で異なるコンセント規格、および成熟経済圏における建設サイクルの鈍化という課題にも直面しています。
主要レポートのポイント
- 製品タイプ別では、スイッチが2026年の収益の21.3%を占め、スイッチ・ソケット複合型は2032年にかけてCAGR 5.9%で拡大する見込みです。
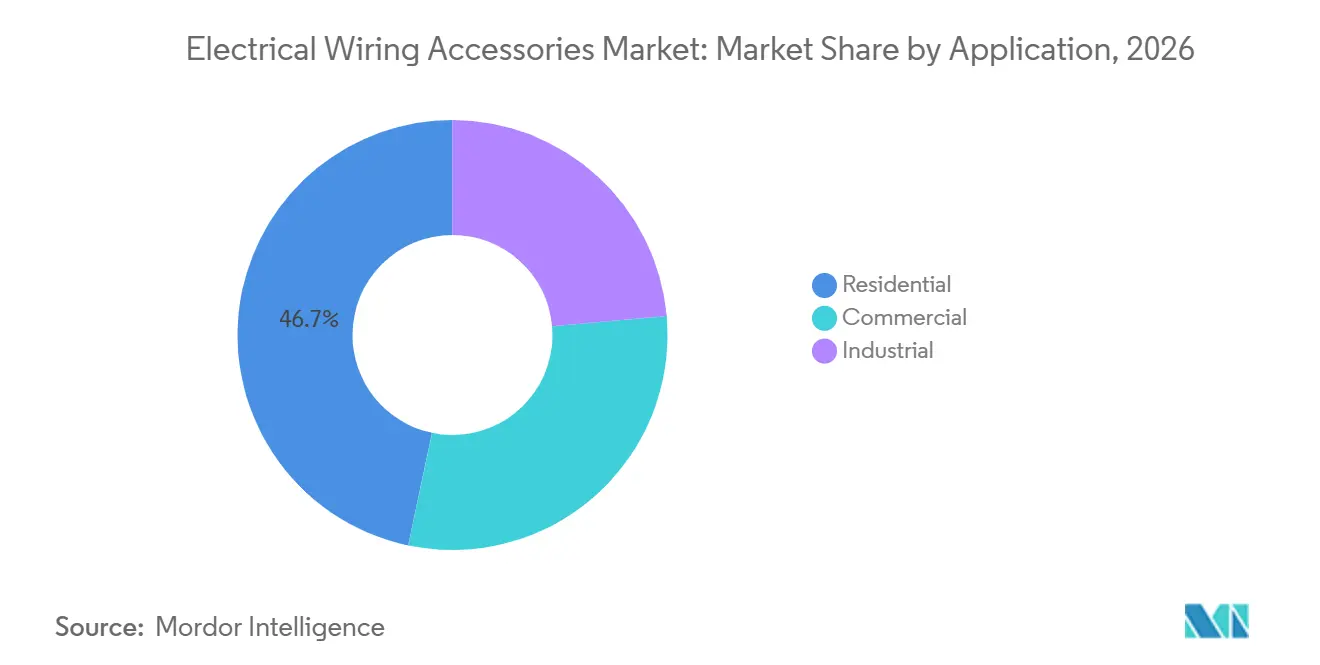
- 用途別では、住宅が2026年の収益の46.7%を占め、商業は2032年にかけてCAGR 5.7%で成長する見込みです。
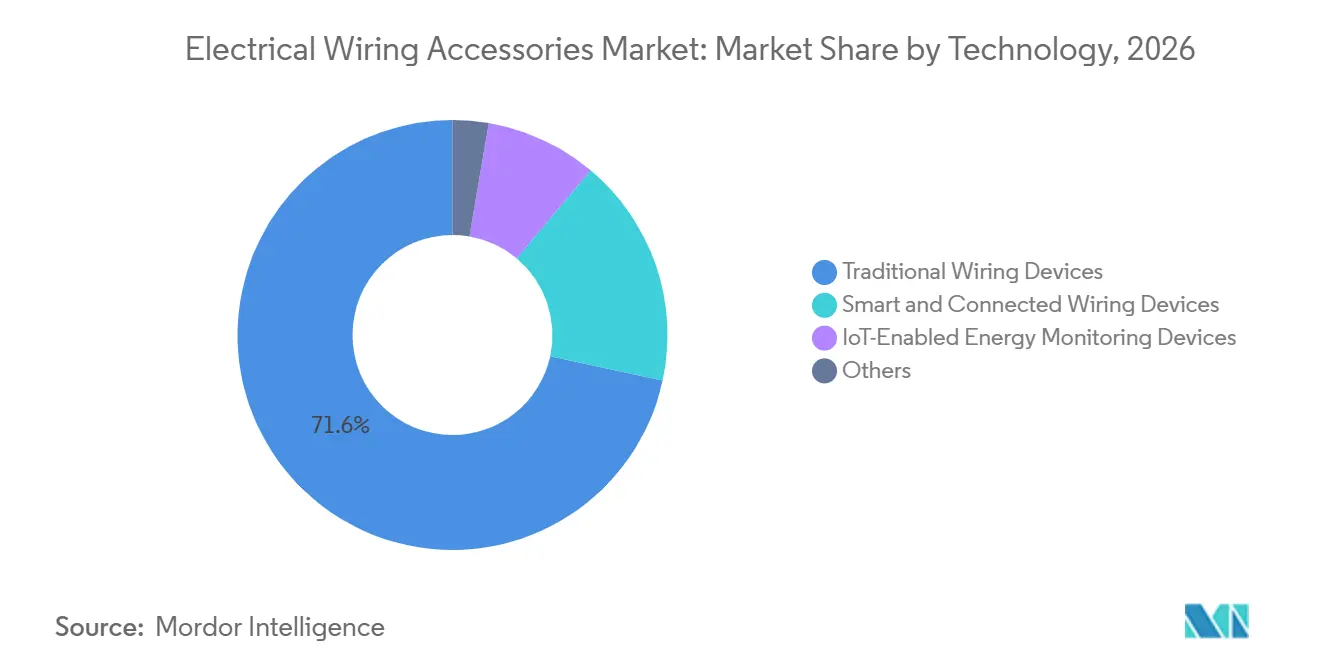
- 技術別では、従来型配線機器が2026年の収益の71.6%を占め、スマートおよびコネクテッド配線機器は2032年にかけてCAGR 8.6%で成長する見込みです。
- 地域別では、アジア太平洋が2026年の収益の41.4%を占め、2032年にかけてCAGR 6.5%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電化と建物改修 | +1.20% | グローバル;欧州およびアジア太平洋で最も高い強度 | 長期(4年以上) |
| スマートホームおよびビルオートメーションの普及 | +1.00% | グローバル;北米、西欧、および都市部アジア太平洋で最も高い普及率 | 中期(2〜4年) |
| 再生可能エネルギーおよびEV充電インフラ | +0.90% | グローバル;中国、欧州、北米が中核 | 中期(2〜4年) |
| データセンターの電力密度改修 | +0.70% | 北米および欧州が主要;アジア太平洋が加速中 | 短期(2年以内) |
| 施工者不足を背景としたモジュール型製品の普及 | +0.40% | 欧州および北米が主体 | 中期(2〜4年) |
| USB-C、エネルギーモニタリング、コネクテッドコントロールによるプレミアム化 | +0.50% | グローバル;北米、西欧、アジア太平洋の主要都市が牽引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電化と建物改修が構造的な需要の底を形成
改正建物エネルギー性能指令は、加盟国に対し2030年までに非住宅建物の最低効率16%を改修するとを求めています。この目標は、指令の改修経路に基づき2033年までに26%へと引き上げられます。欧州委員会は、EU建物の85%が2000年以前に建設されており、75%がエネルギー性能の低い状態にあると述べています[1]。この建物基盤は、交換用スイッチ、ソケット、ケーブル管理、および保護機器への継続的な需要を生み出しています。国家建物改修計画は、請負業者および販売業者に対して電気工事のより明確なスケジュールを提供しています。電気配線アクセサリー市場は、改修要件によって一部のアップグレードが裁量的支出に依存しにくくなることで恩恵を受けています。
スマートホームおよびビルオートメーションの普及が市場の価値構造を変革
スマートコントロールは、住宅向けのオプション機能から商業用エネルギー管理システムへと移行しつつあります。国際エネルギー機関は、デジタルビルコントロールが商業ビルのエネルギー使用量を20%から30%削減できると報告しており、モニタリングおよびコネクテッド機器の導入根拠を支持しています。Matterの互換性は、異なるブランドの機器間における相互運用性の障壁を減しています。この変化は、独自システムが以前は購入者の選択肢を制限していた中価格帯の建設プロジェクトにおける普及加速を支援しています。施工者不足も、配線時間を短縮しアップグレードを簡素化するモジュール型製品を後押ししています。電気配線アクセサリー市場は、ユニット数量のみに依存せず設置あたりの価値を高められる製品を獲得しつつあります。
再生可能エネルギーおよびEV充電インフラが設置可能市場を拡大
世界の公共充電ネットワークは2025年に約180 ミリオン 台の充電ポイントを追加し、世界全体で700 ミリオン 台以上に達しました[2]。中国は公共充電ポイントの65%以上を占めており、その充電インフラ整備はアクセサリー需要の主要な源泉となっています。各設備にはコンジット、ケーブルグランド、防水コネクター、スイッチ、および保護機器が使用されています。EUの代替燃料インフラ規制は、主要道路回廊において60kmごとに少なくとも150kW容量の充電ステーションを設置することを求めています。電気配線アクセサリー市場は、通常の建設サイクルに従わないインフラプロジェクトによって支えられています。再生可能エネルギーの発電および蓄電プロジェクトも、保護された接続とケーブル配線機器に対する同様のニーズを生み出しています。
データセンターの電力密度改修が高マージンのアクセサリーサブセグメントを開拓
AIワークロードはデータセンター内部で必要とされる電力仕様を引き上げています。Schneider Electricは、世界のデータセンター電力需要が2026年に132GWであり、2030年までに290GWに達する可能性があると推定しています[3]。ラック密度の向上には、専用の配電ユニット、高アンペアコネクター、およびプレファブリケーテッドケーブルアセンブリが必要です。これらの製品は、標準的な商業用機器よりも高い熱的・安全・信頼性要件を満たす必要があります。200A以上の環境向けに認証を取得したサプライヤーは、より高い単価を実現し、プロジェクトオーナーとの関係を強化できます。電気配線アクセサリー市場は、事業者がレガシー施設を改修しAI容量を追加するにつれて、より高付加価値の需要流を獲得しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、ポリマー、および電子部品のコスト変動 | -0.80% | グローバル;北米および欧州のメーカーに最も深刻 | 短期(2年以内) |
| 建設の景気循環性と成熟市場における交換需要への依存 | -0.60% | 欧州および北米が主体 | 長期(4年以上) |
| ソケット、プラグ、および認証の断片化 | -0.30% | グローバル;複数国にまたがるサプライチェーンで最も深刻 | 中期(2〜4年) |
| 造品のトレーサビリティと設置責任 | -0.20% | アジア太平洋および中東・アフリカの新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅および部品コストの変動がメーカーのマージンを圧迫
銅はスイッチ、コネクター、ケーブル、その他の電気部品における主要な投入コストです。銅価格は2025年に13%以上上昇し、固定価格契約を持つサプライヤーへの圧力を高めました。2025年8月に発効した米国の銅輸入に対する50%のセクション232関税は、商品ヘッジでは完全に対処できない政策リスクを加えました。ポリマーコストおよびWi-Fi、Zigbee、Matter機器に使用されるモジュールの不足が、調達上の追加的な圧力を生み出しています。小規模生産者は、販売業者契約を通じてコスト増加を転嫁する能力が低い場合があります。電気配線アクセサリー市場は、設置需要が安定している場合でもマージン圧力に直面する可能性があります。
建設の景気循環性と成熟市場における交換需要への依存が収益の底の変動をもたらす
交換購入は西欧および北米の一部において安定した需要基盤を提供しています。しかし、新築プロジェクトと同様の数量成長は提供しません。ドイツは2024年および2025年に、高金利と材料コストが住宅着工件数を減少させたことで建設上の圧力に直面しました。商業改修計画も、プロジェクトコストが上昇したり資金調達が困難になったりした場合に遅延する可能性があります。ソケット規格および認証要件は、国境を越えて販売するサプライヤーの製品適応コストをさらに増加させます。電気配線アクセサリー市場では、偽造品がトレーサビリティ上の懸念と確立されたブランドへの設置責任を加える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
複合フォーマットが既存スイッチとの差を縮小スイッチは2026年の電気配線アクセサリー市場シェアの21.3%を占め、住宅、商業、および軽工業用途での使用に支えられています。スイッチ・ソケット複合型は2032年にかけてCAGR 5.9%で成長する見込みです。スペースが制約されたプロジェクトでは、これらの複合フォーマットを使用してジャンクションボックスの要件と設置作業を削減しています。ソケットおよびレセプタクルは、ほぼすべての使用空間で必要とされるため、第2位の収益プールを形成しています。コネクター、端子、ケーブルグランド、およびコンジットシステムは、厳格なケーブル管理仕様を持つプロジェクトにとって引き続き不可欠です。
電気配線アクセサリー市場は、再生可能エネルギー、EV充電、およびデータセンター活動に伴い補助製品への需要が高まることで恩恵を受けています。コンパクトなRCBO設計は、電気パネルスペースが限られている施工者のニーズに応えています。Hubbellは2026年6月にRV、発電機、および商業用途向けの50Aおよび60A高アンペアストレートブレードコネクターを発売しました[4]。プラグおよびアダプターは、市場をまたいだ製品標準化を制限するタイプAからGの規格の影響を引き続き受けています。IEC 60884およびIEC 60947の要件も、認証と安全性を優先する顧客にとって試験済み品をより魅力的なものにしています。
用途別:
住宅が数量を支え、商業の普及が加速住宅用途は2026年の電気配線アクセサリー市場規模の46.7%を占めました。このセグメントは大規模な既設基盤と継続的な改修需要に支えられています。欧州の改修規制は、古い住宅および集合住宅内のアップグレード需要を生み出しています。インド、ベトナム、インドネシア、およびアフリカの一部における新規住宅活動が製品数量を支えています。産業プロジェクトでは、危険場所向けに設計された高付加価値の防爆コネクターおよびケーブルグランドが使用されています。
商業用途は2032年にかけてCAGR 5.7%で成長する見込みです。建物認証システムは、商業アップグレードにおけるコネクテッドコントロールとエネルギーモニタリングに対してますます高い評価を与えています。データセンターも、従来のオフィスプロジェクトよりも平方メートルあたりのアクセサリー支出が多く必要です。これにより、プレミアム商業仕様とコスト重視の住宅プロジェクトの間に拡大する差異が生まれています。電気配線アクセサリー市場は、機器性能がエネルギー使用量、稼働時間、および運用承認に影響する商業プロジェクトから恩恵を受けています。
技術別:
スマート配線機器が従来型セグメントの支配的シェアに挑戦従来型配線機器は2026年の収益の71.6%を占めました。その地位は、交換需要、コスト重視の建設、およびユーティリティ・産業環境での継続的な使用を反映しています。スマートおよびコネクテッド配線機器は2032年にかけてCAGR 8.6%で拡大する見込みです。スマート機器はエネルギーモニタリング、自動設定、およびビル制御システムとの統合を支援します。コネクテッド製品の電気配線アクセサリー市場規模は、商業改修プロジェクトおよび高付加価値の住宅設備によって支えられています。
IoT対応エネルギーモニタリング機器は、回路レベルの電力使用量を追跡する顧客にとってますます重要になっています。Legrandは2026年8月にオーストラリアでUSB-C接続、IoTスマートコントロール、および80%リサイクルプラスチック構造を特徴とするINSPYRAコレクションを発売しました。ABBはReliaHome Flexを北米住宅セクター向けのモジュール型ホームエネルギー管理システムとして発表しました。電気配線アクセサリー市場は、この分野で競争するために相互運用性、サイバーセキュリティ、および認証への継続的な投資を必要としています。従来型機器は、コネクテッド機器をサポートしない既設システム、予算、または運用条件がある場所では引き続き必要とされます。
地域分析
アジア太平洋地域の電気配線アクセサリー市場
アジア太平洋地域は2026年の電気配線アクセサリー市場シェアの41.4%を占め、2032年にかけて6.5%のCAGRで成長すると予測されている。中国は同地域最大の国内市場であり、スマートグリッドへの投資および急速充電インフラの展開が支えている。中国の2025年から2027年にかけての充電インフラ計画は、2027年末までに合計2,800万基の充電ポイントを目標としている。インドは都市部の住宅、商業建設、およびプレミアム住宅のアップグレードを通じた長期的な成長機会を提供している。東南アジア市場は建設活動および電気インフラへの投資を通じて需要を追加している。
ヨーロッパの電気配線アクセサリー市場
ヨーロッパは電気配線アクセサリー市場において第2位の地域需要センターである。ドイツ、フランス、イタリア、イギリス、スペイン、およびポーランドが地域消費をリードしてる。建築物エネルギー性能指令(EPBD)の改修要件は、老朽化した建築ストック全体における電気アップグレード工事を支援している。改修プロジェクトでは、利用可能なパネルおよび壁面スペースが限られる場合があるため、コンパクトな保護機器およびモジュール式ソリューションが好まれる。ポーランドおよびその他の中央・東欧諸国は、電気インフラの近代化が進む中で二次的な成長経路を提供している。
南北アメリカおよびMEAの電気配線アクセサリー市場
北米はデータセンターの建設、住宅の電化、およびEV充電ニーズによって形成されている。Leviton Manufacturing Co., Inc.は2026年8月に、EVチャージャーやヒートポンプを含む負荷向けに50Aスマートスイッチおよび60Aコントローラーを発売した。南米および中東・アフリカは電気配線アクセサリー市場において規模は小さいものの拡大しつつある地域である。南米ではブラジルが地域の販売量を提供し、サウジアラビアおよびアラブ首長国連邦は商業プロジェクトを支えている。
競合環境
電気配線アクセサリー市場は、大手多国籍サプライヤーの間で適度に集約されています。Schneider Electric、Legrand、ABB、およびEatonは主要地域にわたる幅広いポートフォリオを持っています。Havells India、Hubbell、Hager、Vimar、Gewiss、Simon、JUNG、およびWAGOは国内または製品特定カテゴリーで強固な地位を占めています。大手サプライヤーは個別機器を超えて、スマートビル、充電サイト、およびデータセンター向けの統合オファーへと移行しています。この戦略は、スイッチ、電力配電、コントロール、エンクロージャー、およびモニタリング製品を組み合わせています。
Legrandは2026年2月にKratos Industriesを買収し、Accelsiusに投資してデータセンター電力および液体冷却における地位を構築しました。同社はその後、2026年3月に中国のKeydakおよび英国のTESを買収しました。Eatonは2026年9月にデータセンター、ユーティリティ、および通信プロジェクト向けのカスタマイズされた電気エンクロージャーのためのアーカンソー州施設への242 ミリオン 米ドルの投資を発表しました。Hubbellは2026年3月にネジなし接続端子に関する米国特許を取得し、より迅速な設置を支援しています。
Bull GroupおよびCHINTを含む中国企業は、ローカルエコシステムと流通チャネルを通じてスマートアクセサリーカテゴリーでの存在感を高めています。防水EV用コネクター、改修用コントロール、および200A以上の定格配線システムは、製品開発の余地がある分野として残っています。IEC、BIS、KEMA-KEUR、およびULの要件は、認証済みプレミアムアプリケーションへの参入を目指す企業にとって依然として重要な参入障壁です。電気配線アクセサリー市場は、製品の幅広さ、承認取得、販売業者リーチ、およびプロジェクトサポートにおいて競争が続いています。主要企業の合算市場シェアは提供されていないため、要求された方法論に基づく集中度スコアを割り当てることはできません。
電気配線アクセサリー業界のリーダー企業
-
Schneider Electric SE
-
Legrand SA
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
電気配線アクセサリー市場 このレポートでカバーされる企業
- ABB Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager SE
- Havells India Limited
- HellermannTyton
- Honeywell International Inc.
- Hubbell Incorporated
- JUNG GmbH & Co. KG
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Luceco plc
- Lutron Electronics Co., Inc.
- Panasonic Holdings Corporation
- Schneider Electric SE
- Siemens AG
- Simon S.A.
- Vimar S.p.A.
- WAGO GmbH & Co. KG
最近の産業開発事情 電気配線アクセサリー市場
- 2026年9月:Eatonはアーカンソー州ノースリトルロックに1,200人の雇用を目標とする新施設への242 ミリオン 米ドルの投資を発表し、データセンター、ユーティリティ、およびデジタル通信市場向けのカスタマイズされた電気エンクロージャーの米国生産能力を倍増させます。
- 2026年8月:LegrandはオーストラリアおよびニュージーランドでINSPYRA®配線機器コレクションを発表しました。USB-C接続の統合、IoTスマートコントロール、80%リサイクルプラスチック構造、このカテゴリーにおけるオーストラリア初の紙ベース包装を特徴とし、製品ラインの60%以上が国内製造です。
- 2026年5月:Legrandはマレーシアのデータセンター向け低・中電圧電力保護の専門企業SRS Power Engineeringを買収し、Legrandのアジアパシフィックにおけるクリティカルパワーの拠点を拡大しました。
- 2026年2月:Legrandはデータセンター向け低・中電圧電気機器のKratos Industriesを買収し、ギガワット級AIデータセンター展開向けの二相直接チップ液体冷却のパイオニアであるAccelsiusに投資しました。
グローバル電気配線アクセサリー市場レポートの範囲
電気配線アクセサリーとは、住宅、商業、産業、およびその他の建物や設備内において電気配線と電力を接続、制御、保護、終端、配線、および配電するために使用される部品です。これらは電気回路を電源および最終使用機器に安全かつ効率的に接続することを可能にします。
グローバル電気配線アクセサリー市場は、製品タイプ、用途、技術、および地域別にセグメント化されています。製品タイプ別では、市場はスイッチ、ソケット、プラグ、スイッチ・ソケット複合型、コネクター、ケーブルグランド、コンジット、延長コード、およびその他の配線アクセサリーにセグメント化されています。用途別では、市場は住宅、商業、および産業にセグメント化されています。技術別では、市場は従来型、スマートおよびコネクテッド、IoT対応、およびその他の技術にセグメント化されています。本レポートは、主要地域の26カ国にわたるグローバル電気配線アクセサリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| スイッチ |
| ソケットおよびレセプタクル |
| プラグおよびアダプター |
| スイッチ・ソケット複合型 |
| コネクターおよび端子 |
| ケーブルグランドおよびケーブルフィッティング |
| コンジットおよびコンジットフィッティング |
| 延長コードおよびパワーストリップ |
| その他の配線アクセサリー |
| 住宅 |
| 商業 |
| 産業 |
| 従来型配線機器 |
| スマートおよびコネクテッド配線機器 |
| IoT対応エネルギーモニタリング機器 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | スイッチ | |
| ソケットおよびレセプタクル | ||
| プラグおよびアダプター | ||
| スイッチ・ソケット複合型 | ||
| コネクターおよび端子 | ||
| ケーブルグランドおよびケーブルフィッティング | ||
| コンジットおよびコンジットフィッティング | ||
| 延長コードおよびパワーストリップ | ||
| その他の配線アクセサリー | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 技術別 | 従来型配線機器 | |
| スマートおよびコネクテッド配線機器 | ||
| IoT対応エネルギーモニタリング機器 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの電気配線アクセサリーの予測市場規模は?
電気配線アクセサリー市場は、2026年の69.91 ビリオン 米ドルから2032年までに95.32 ビリオン 米ドルに達すると予測されており、CAGRは5.26%です。欧州の建物アップグレード、中国の充電インフラ展開、およびデータセンターの電力改修が、電気配線アクセサリー市場の需要を従来の建設以外にも多様化させています。
電気配線アクセサリーの収益をリードする製品カテゴリーはどれですか?
スイッチは2026年に21.3%のシェアで製品収益をリードし、スイッチ・ソケット複合型は2032年にかけてCAGR 5.9%で成長する見込みです。電気配線アクセサリー市場は、専門的な設備においてコネクター、ケーブルグランド、およびコンジットにも依存しています。
配線アクセサリーで最も成長が速い用途はどれですか?
商業用途は2032年にかけてCAGR 5.7%で成長する見込みであり、スマートビルのアップグレードとデータセンタープロジェクトに支えられています。住宅需要は既存住宅全体にわたる幅広い交換数量を引き続き提供しています。
スマート配線機器は従来型機器よりも速く成長していますか?
はい。スマートおよびコネクテッド配線機器は2032年にかけてCAGR 8.6%で成長する見込みであり、従来型機器は2026年の収益の71.6%を占めていました。コネクテッドコントロールはエネルギーモニタリングと自動化されたビル運用も支援しています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2026年のグローバル収益の41.4%を占め、2032年にかけてCAGR 6.5%で成長する見込みです。中国の充電インフラ整備とインドの建設活動が地域の電気配線アクセサリー市場を支えています。
電気アクセサリーのサプライヤーを制約する要因は何ですか?
銅および部品コストの変動、建設サイクル、各国規格、および偽造品責任がマージンを圧迫し、製品のスケーラビリティを制限する可能性があります。小規模生産者は、急速なコスト増加、認証費用、販売業者要件、および複数のプロジェクトタイプと各国設置規格にわたる需要変動の吸収においてより大きな困難に直面する可能性があります。