
Tamanho e Participação do Mercado de Adesivos para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Veículos Elétricos por Mordor Intelligence
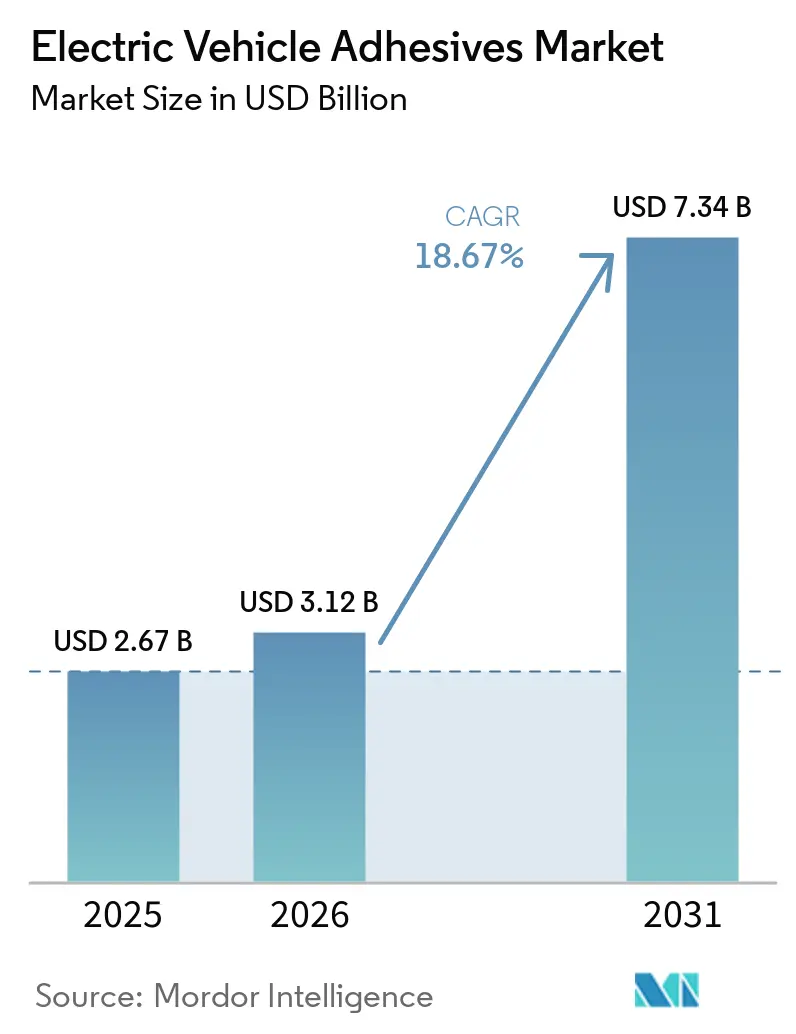
O tamanho do mercado de adesivos para veículos elétricos foi avaliado em 2,67 bilhões de USD em 2025 e estima-se que cresça de 3,12 bilhões de USD em 2026 para 7,34 bilhões de USD até 2031, a um CAGR de 18,67% durante o período de previsão (2026-2031). O crescimento está vinculado a projetos de baterias que transferem funções estruturais, térmicas e de segurança para a camada adesiva, em vez de depender de estruturas adicionais de módulo para desempenhar essas funções. Os projetos célula-a-pack e célula-a-chassi eliminam a camada de módulo, exigindo materiais que funcionem sob condições térmicas, mecânicas e de carga de impacto, mantendo ligações estáveis durante o uso normal do veículo. Um estudo de 2026 constatou que os adesivos estruturais para aplicações célula-a-chassi requerem resistência ao cisalhamento por sobreposição acima de 20 MPa em alumínio e integridade de ligação de -40°C a +80°C, o que favorece formulações especializadas em detrimento de selantes padrão e limita o papel de produtos concebidos apenas para vedação básica. A expansão das linhas de produção de baterias também aumenta o valor do suporte local de dispensação, controle de viscosidade, entrega just-in-sequence e pessoal técnico capaz de adaptar materiais às condições de processo de plantas individuais. Cargas térmicas mais elevadas provenientes de baterias de alto teor de níquel e carregamento mais rápido aumentam a demanda por materiais térmicos que combinam condutividade com desempenho de processamento confiável. Como resultado, os fornecedores devem gerenciar as compensações entre teor de carga, estabilidade, tempo de trabalho e resistência de ligação.
Principais Conclusões do Relatório
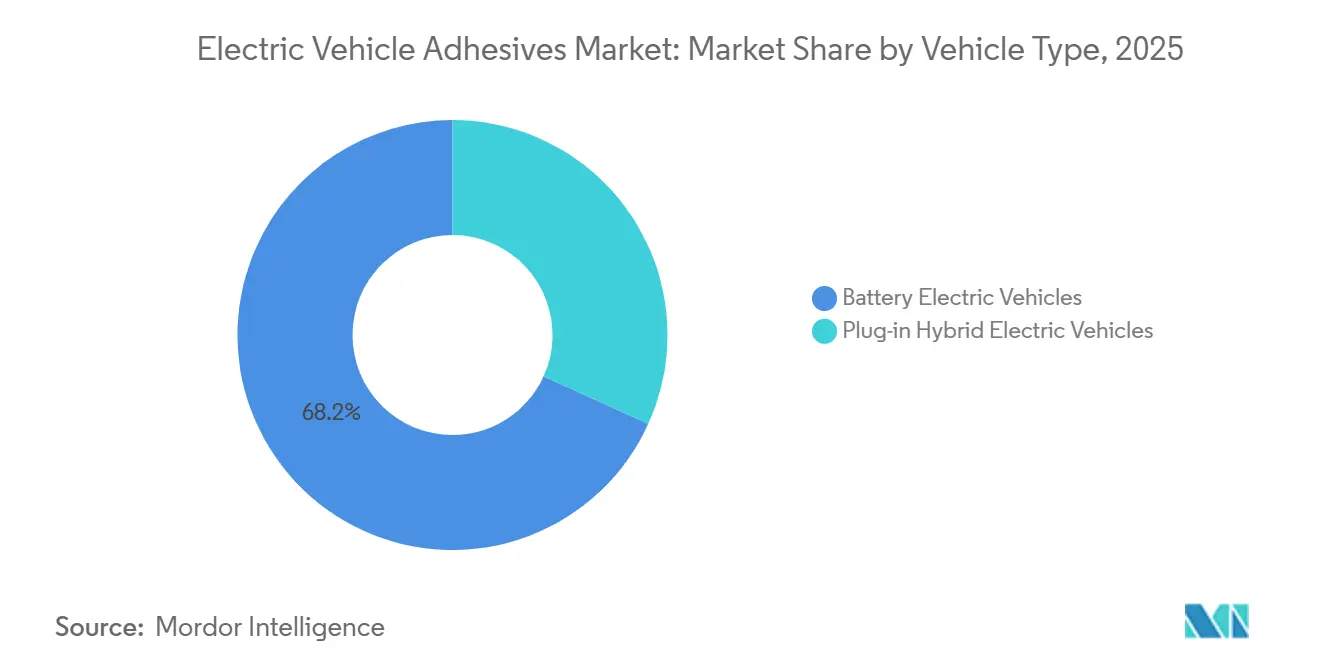
- Por tipo de veículo, os Veículos Elétricos a Bateria detinham uma participação de 68,23% em 2025, enquanto o segmento tem previsão de crescer a um CAGR de 21,13% até 2031.
- Por tipo de adesivo, os Adesivos Epóxi representaram uma participação de 35,14% em 2025, enquanto os Adesivos de Poliuretano têm previsão de crescer a um CAGR de 20,87% até 2031.
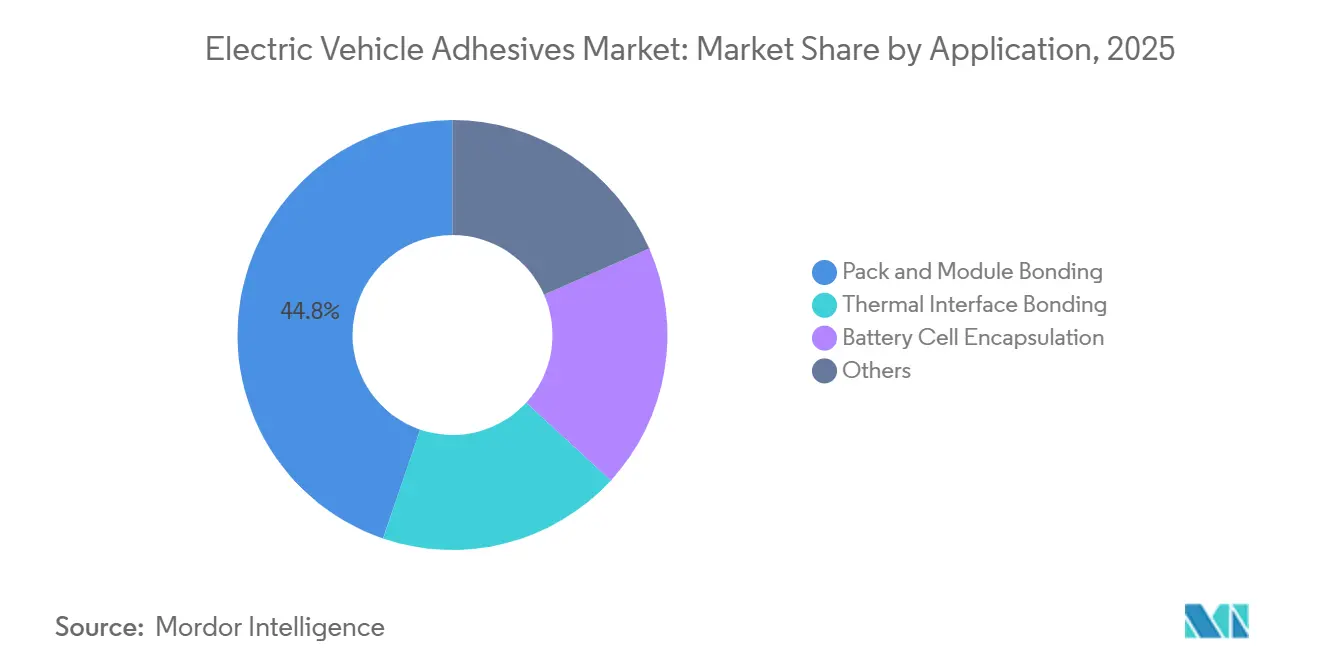
- Por aplicação, a Colagem de Pack e Módulo representou 44,76% do mercado de adesivos para veículos elétricos em 2025, enquanto o Encapsulamento de Células de Bateria tem previsão de expandir a um CAGR de 21,45% até 2031.
- Por geografia, a Ásia-Pacífico representou 51,61% da receita em 2025 e tem previsão de expandir a um CAGR de 20,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Adesivos para Veículos Elétricos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Gigafábricas de Baterias para Veículos Elétricos | +5.0% | Global, concentrado na China, no Cinturão Solar dos EUA e na Europa Central | Curto prazo (≤ 2 anos) |
| Aumento da Intensidade de Adesivos em Projetos de Pack Célula-a-Pack e Pack Estrutural | +4.5% | Global, liderado pela China com expansão para a América do Norte e a UE | Médio prazo (2-4 anos) |
| Redução de Peso por meio da Construção de Veículos com Múltiplos Materiais | +2.8% | América do Norte e UE, com adoção inicial no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Maiores Requisitos de Gestão Térmica provenientes de Baterias de Alto Teor de Níquel e de Carregamento Rápido | +3.2% | Global, concentrado em segmentos de veículos elétricos premium | Longo prazo (≥ 4 anos) |
| Bloqueio de Qualificação de Adesivos em Plataformas de Fabricantes de Equipamentos Originais (OEM) e de Baterias | +2.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Gigafábricas de Baterias para Veículos Elétricos
O mercado de adesivos para veículos elétricos se beneficia quando uma planta de baterias passa da fase de construção para a de produção. Cada planta requer fornecimento de materiais, calibração automatizada de dispensação e suporte de processo adequado à sua configuração de células e packs. Os fornecedores frequentemente posicionam equipes técnicas próximas a clusters de fabricação porque o gerenciamento de viscosidade e o tempo de entrega podem afetar o desempenho da linha. Esse arranjo torna um fornecedor qualificado mais difícil de substituir do que um fornecedor de insumo industrial padrão. Mais de 25 grandes plantas de baterias entraram em operação entre 2024 e 2026, criando demanda comprometida à medida que novas linhas aumentam a utilização. O mercado de adesivos para veículos elétricos, portanto, depende não apenas da capacidade de materiais, mas também da capacidade de estabelecer suporte técnico local no leste da China, no Cinturão Solar dos EUA e na Europa Central.
Novas instalações de baterias impõem vários requisitos simultaneamente. Os adesivos devem chegar em lotes consistentes, ser compatíveis com os equipamentos de dispensação instalados e atender aos requisitos de tempo de ciclo na linha. Um fornecedor que se qualifica cedo pode apoiar múltiplos programas à medida que uma planta adiciona linhas de produção ou introduz um novo formato de célula. A relação também conecta o fornecimento de materiais às configurações de equipamentos, validação de processos e resolução de problemas no local. Esses serviços podem proteger a receita recorrente mesmo quando a demanda de veículos de curto prazo muda. Para o mercado de adesivos para veículos elétricos, a expansão das gigafábricas ressalta a importância da proximidade de fabricação e da engenharia de aplicação em detrimento da disponibilidade de produtos isoladamente.
Aumento da Intensidade de Adesivos em Projetos de Pack Célula-a-Pack e Pack Estrutural
A transição de projetos célula-módulo-pack para projetos célula-a-pack aumenta a importância funcional dos adesivos. Quando o alojamento intermediário do módulo é removido, o adesivo une células e componentes de resfriamento, ajudando a gerenciar calor e vibração. Isso cria requisitos mais elevados de resistência estrutural e desempenho térmico dentro da mesma formulação. Uma revisão revisada por pares de 2025 afirmou que os materiais de preenchimento de lacunas nesses projetos de bateria devem exceder 2 W/m·K para aplicações de até 3 mm e permanecer confiáveis de -40°C a +80°C sob vibração. O mercado de adesivos para veículos elétricos está, consequentemente, se deslocando em direção a produtos estruturais termicamente condutores em vez de selantes de baixo valor. Esses requisitos tornam-se mais importantes à medida que os fabricantes finalizam projetos de pack de próxima geração.
A construção célula-a-pack muda o local onde o valor do adesivo é criado. Um módulo convencional pode fornecer proteção mecânica, reduzindo a dependência de uma única junta adesiva. Uma estrutura célula-a-pack transfere mais responsabilidade para o sistema de colagem porque menos camadas mecânicas permanecem entre a célula e o pack. Os materiais devem, portanto, manter as peças no lugar enquanto acomodam a vibração do veículo e as mudanças repetidas de temperatura. Os fornecedores também precisam verificar o desempenho usando os substratos exatos e os processos de dispensação que o cliente utiliza. O mercado de adesivos para veículos elétricos se beneficia dessa mudança de projeto porque cada material aprovado atende a múltiplos requisitos de desempenho.
Redução de Peso por meio da Construção de Veículos com Múltiplos Materiais
O mercado de adesivos para veículos elétricos é apoiado por projetos de veículos que combinam aço de alta resistência, ligas de alumínio e polímeros reforçados com fibra de carbono. Os fixadores mecânicos podem ser menos adequados quando materiais diferentes precisam ser unidos em uma ampla área de contato. Os adesivos distribuem a carga pela ligação e podem acomodar diferentes taxas de expansão térmica entre substratos. Isso é relevante para tampas de bateria leves e membros estruturais sujeitos a vibração e mudanças de temperatura. Uma análise técnica de 2024 constatou que o uso de 1 kg de adesivo no lugar de rebites e soldas pode reduzir o peso do veículo em até 25 kg. O requisito de material se desloca em direção a produtos que podem unir substratos mistos sem desacelerar as linhas de produção.
A construção leve não cria o mesmo padrão de demanda em todos os componentes do veículo. Alguns projetos reduzem a área colada necessária para uma peça, mas as juntas restantes frequentemente precisam de maior desempenho. As juntas alumínio-compósito e aço-polímero podem exigir maior durabilidade do que as montagens de material único. Os fornecedores de adesivos, portanto, competem em velocidade de cura, resistência, resistência à corrosão e compatibilidade com a produção automatizada. O mercado de adesivos para veículos elétricos também se beneficia quando um único produto pode substituir várias etapas de união ou amortecimento, ajudando os fabricantes a gerenciar o peso sem adicionar complexidade ao processo.
Maiores Requisitos de Gestão Térmica provenientes de Baterias de Alto Teor de Níquel e de Carregamento Rápido
Os cátodos de alto teor de níquel e o carregamento mais rápido exercem maior pressão sobre os materiais de gestão térmica de baterias. As plataformas premium agora visam taxas de carregamento de pico de 400-800 kW, aumentando a necessidade de controlar o calor nas interfaces de células e eletrônica de potência. Os sistemas térmicos de poliuretano requerem cargas de carga de 80 por cento em peso (% em peso) ou mais para atingir de forma confiável o limiar de 1,5 W/m·K, tornando a viscosidade e a sedimentação considerações importantes de produção[1]"Maximizando a Condutividade Térmica de Baterias para Veículos Elétricos: Novos Agentes Dispersantes ORTEGOL DA para Materiais de Interface Térmica Altamente Carregados," Notícias Evonik, evonik.com.. A Henkel lançou o Loctite TLB 9270APS em maio de 2026 como um adesivo térmico de poliuretano com condutividade térmica de 2 W/m·K e tempo de trabalho de 40-45 minutos para projetos célula-a-pack. A Henkel também lançou o Bergquist Gap Filler TGF 6500LVO em julho de 2026, com condutividade de 6,5 W/(m·K) para componentes de eletrônica de potência de veículos elétricos. O mercado de adesivos para veículos elétricos requer gamas de produtos que atendam a diferentes requisitos de condutividade, cura e processamento.
O desempenho térmico não se limita mais a uma função de preenchimento de lacunas em muitos sistemas de bateria. A camada de colagem deve transferir calor enquanto permanece estável sob vibração e retém resistência mecânica suficiente. Uma carga de carga mais elevada pode melhorar a condutividade, mas também pode tornar a dispensação e o armazenamento mais difíceis. Os fornecedores devem equilibrar esses fatores antes que um produto possa ter desempenho consistente em escala. O mercado de adesivos para veículos elétricos se beneficia quando um fornecedor pode apoiar tanto o projeto do material quanto as condições de processo necessárias para o material. Esse requisito fortalece a posição dos fornecedores estabelecidos com laboratórios de aplicação e conhecimento de linha de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Epóxi, Poliuretano, Silicone e Aditivos Especiais | -0.5% | Global, mais aguda na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação de Plataformas de Fabricantes de Equipamentos Originais (OEM) e de Baterias | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Concorrência de Fixadores Mecânicos, Soldagem e União Híbrida | -0.3% | América do Norte e UE, especialmente plataformas legadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Epóxi, Poliuretano, Silicone e Aditivos Especiais
O mercado de adesivos para veículos elétricos emprega várias químicas, cada uma com distintos fatores de custo a montante. Os custos de epóxi, poliuretano, silicone e aditivos especiais podem se mover em direções diferentes, tornando o gerenciamento de margens difícil para fornecedores de múltiplas químicas. Em 2025 e 2026, os custos de monômero de silicone subiram à medida que a disponibilidade de metanol e a economia cloro-álcali se contraíram, enquanto os custos de epóxi foram afetados pela mudança de oferta e medidas de importação. Um fornecedor pode ver ganhos em uma linha de produtos de epóxi enquanto enfrenta pressão em produtos de silicone ou poliuretano. Os acordos de fornecimento OEM a preço fixo podem limitar a extensão em que esses movimentos de custo são repassados durante o período do contrato.
A volatilidade de custos também afeta o planejamento de materiais especializados para baterias. Os adesivos térmicos usam grandes quantidades de cargas condutoras, enquanto os produtos estruturais podem exigir aditivos de desempenho que não podem ser facilmente substituídos. Mudanças em qualquer um desses insumos podem alterar a economia de um produto depois que ele já foi qualificado. Os clientes podem resistir a mudanças frequentes de preço porque os materiais de bateria fazem parte de um orçamento de produção maior. O mercado de adesivos para veículos elétricos, portanto, recompensa os fornecedores com fornecimento diversificado de insumos e controle sobre a eficiência de formulação, ao mesmo tempo em que cria pressão para selecionar produtos que mantenham o desempenho sem complexidade excessiva de materiais.
Longos Ciclos de Qualificação de Plataformas OEM e de Baterias
Um fornecedor que busca aprovação para uma nova plataforma de bateria normalmente conclui 12-24 meses de envelhecimento, ciclagem térmica, testes mecânicos, exposição a eletrólitos e testes de segurança contra incêndio antes de receber o primeiro pedido. Esses testes são necessários porque um adesivo pode afetar a durabilidade da bateria, vedação, desempenho térmico e segurança do veículo. As especificações específicas do cliente podem adicionar resistência de ligação, desgaseificação e requisitos de processo ao programa de validação. Desenvolvedores menores podem achar difícil financiar vários programas longos de qualificação sem receita imediata. O mercado de adesivos para veículos elétricos, portanto, tende a favorecer empresas que podem apoiar longos ciclos de desenvolvimento. Novos materiais, incluindo produtos de descolagem sob demanda e adesivos para baterias de estado sólido, enfrentam o mesmo período de validação mesmo quando o interesse do cliente é forte.
A qualificação cria um equilíbrio entre confiabilidade e adoção mais lenta de tecnologia. Uma vez que um material é aceito, os clientes podem evitar validações repetidas para substituições, protegendo os fornecedores aprovados e fornecendo demanda previsível durante o programa do veículo. Também pode atrasar a adoção de alternativas de menor custo ou tecnicamente melhoradas, pois o fornecedor deve demonstrar desempenho em toda a sequência de testes. Essa barreira é estrutural, e não uma mudança de curto prazo nas condições de compra. Consequentemente, o mercado de adesivos para veículos elétricos tem altos requisitos de entrada para as principais plataformas de baterias e veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Plataformas BEV Impulsionam a Premiumização de Adesivos Estruturais
Os Veículos Elétricos a Bateria (BEV) detinham 68,23% da participação do mercado de adesivos para veículos elétricos em 2025 e têm previsão de crescer a um CAGR de 21,13% de 2026 a 2031. As plataformas BEV desenvolvidas especificamente utilizam juntas adesivas como caminhos estruturais e térmicos em todo o pack, enquanto os PHEVs usam packs de bateria menores e frequentemente mantêm projetos de módulo convencionais. Isso reduz a intensidade de adesivos por veículo em muitas montagens de bateria PHEV, enquanto os BEVs célula-a-chassi podem usar juntas adesivas para suportar cargas da estrutura da carroceria durante uma colisão. O mercado de adesivos para veículos elétricos responde a esse requisito com sistemas de colagem estrutural e térmica de maior valor. Esses sistemas devem fornecer desempenho consistente durante toda a operação do veículo, incluindo durante mudanças de temperatura e vibração.
O projeto do pack pode posicionar um adesivo diretamente entre células, placas de resfriamento e peças estruturais, ampliando a diferença de desempenho entre BEVs e PHEVs ao longo do período de previsão. Os PHEVs continuam a desempenhar um papel estável em regiões com infraestrutura de carregamento limitada, incluindo partes da ASEAN e da América do Sul. Seus packs menores têm cargas térmicas mais baixas, embora as estruturas de veículos com múltiplos materiais ainda exijam produtos de colagem especializados. A demanda por adesivos em PHEVs, portanto, cresce por meio da diversidade de formulações em componentes elétricos e etapas de montagem de combustão interna. O mercado de adesivos para veículos elétricos retém essa demanda enquanto as plataformas BEV impulsionam os maiores ganhos no conteúdo de adesivos estruturais.


Por Tipo de Adesivo: O Poliuretano Ganha Terreno sobre a Liderança do Epóxi
Os adesivos epóxi detinham uma participação de 35,14% em 2025, enquanto os adesivos de poliuretano têm previsão de crescer a um CAGR de 20,87% de 2026 a 2031, a taxa mais rápida entre as químicas listadas. Os materiais de poliuretano podem funcionar como ligantes de interface térmica e selantes estruturais flexíveis em montagens célula-a-pack. A Evonik descreveu os materiais de interface térmica de poliuretano como uma opção de custo-desempenho para a colagem módulo-a-placa de resfriamento, sujeita a um gerenciamento eficaz de carga. O produto Loctite TLB 9270APS da Henkel é projetado para gestão térmica em projetos de bateria célula-a-pack. O crescimento do poliuretano reflete a necessidade de combinar transferência de calor, flexibilidade e colagem em montagens de bateria exigentes.
O epóxi permanece importante onde os invólucros de pack e os caminhos de carga de impacto requerem alta resistência estrutural, e um estudo de 2026 encontrou sistemas que excedem 20 MPa de resistência ao cisalhamento por sobreposição em substratos de alumínio e aço. Os produtos de silicone atendem a aplicações de interface térmica de alta temperatura e isolamento elétrico, enquanto os produtos acrílicos atendem a requisitos de cura rápida em linhas automatizadas. Em todos os tipos de química, os fornecedores estão se movendo em direção a opções sem solvente e de baixo COV à medida que os requisitos dos clientes e as regulamentações elevam os padrões de formulação. A seleção de materiais é, portanto, moldada pela temperatura de operação da junta, requisito de resistência, processo de cura e necessidades de proteção elétrica. O mercado de adesivos para veículos elétricos tem espaço para várias famílias de materiais em vez de uma única química padrão.
Por Aplicação: O Encapsulamento Emerge como a Fronteira de Crescimento
A colagem de pack e módulo representou 44,76% do mercado de adesivos para veículos elétricos em 2025, enquanto o encapsulamento de células de bateria tem previsão de crescer a um CAGR de 21,45% de 2026 a 2031. A colagem de pack e módulo permanece a maior aplicação porque define a integridade estrutural do pack de bateria montado e suporta produtos estruturais de epóxi e poliuretano. Os projetos célula-a-pack tornam o encapsulamento mais crítico porque as células individuais requerem isolamento elétrico, amortecimento de vibração e proteção contra a propagação de fuga térmica. Uma revisão de 2025 constatou que os materiais de colagem de bateria nessas aplicações devem ter desempenho na faixa de -40°C a +80°C sob vibração durante o serviço do veículo. O mercado de adesivos para veículos elétricos está expandindo suas ofertas de segurança funcional à medida que a proteção em nível de célula se torna mais relevante.
A colagem de interface térmica está ganhando importância à medida que as químicas de bateria e os sistemas de carregamento aumentam as cargas térmicas. A Henkel introduziu o Bergquist TGF 2030APS em maio de 2026, com condutividade térmica de 1,7 W/m·K e taxas de dispensação superiores a 40 mL/s. A categoria de outras aplicações inclui selantes de proteção contra ingresso, compostos de travamento de roscas e materiais de encapsulamento, que permanecem relevantes à medida que os projetos de alojamento de bateria BEV premium se tornam mais complexos. A demanda por aplicações está distribuída entre montagem estrutural, transferência de calor, isolamento elétrico e vedação. O mercado de adesivos para veículos elétricos requer formulações que atendam a cada requisito funcional sem atrasar a fabricação em alto volume.
Análise Geográfica
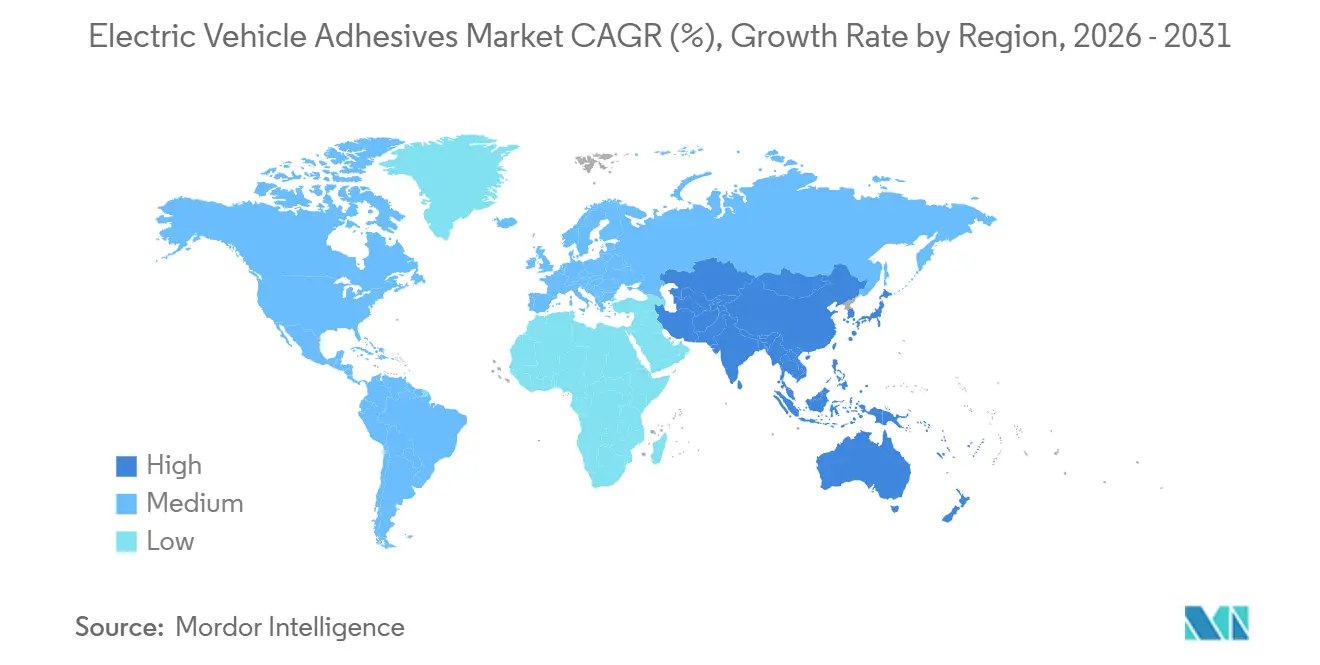
A Ásia-Pacífico representou 51,61% da participação do mercado de adesivos para veículos elétricos em 2025 e tem previsão de crescer a um CAGR de 20,58% até 2031, a taxa mais rápida entre todas as regiões. A China impulsiona grande parte da demanda da região por meio de clusters de produção de veículos elétricos e baterias em Jiangsu, Guangdong e Sichuan. A penetração de veículos elétricos no país superou 38% das vendas de novos carros de passeio em 2025, enquanto CATL, BYD e CALB operam capacidade anual combinada acima de 1.500 GWh. A Coreia do Sul impulsiona a demanda por materiais térmicos de silicone e poliuretano de alta especificação por meio da produção premium de células cilíndricas e de bolsa, apoiando uma gama diversificada de aplicações de adesivos para baterias.
A Índia é um importante mercado emergente na região Ásia-Pacífico, pois a montagem de veículos elétricos se expandiu rapidamente até 2025. A fabricação local e as formulações adequadas às condições climáticas locais podem ajudar os fornecedores a garantir aprovações antecipadas de plataformas à medida que os requisitos de conteúdo doméstico aumentam. O mercado de adesivos para veículos elétricos na região é moldado pela produção de alto volume na China e pelo trabalho de maior especificação na Coreia do Sul. Os fornecedores precisam atender clientes em vários centros de fabricação com serviço técnico confiável. Essas condições favorecem empresas que podem combinar produção regional, engenharia de aplicação e suporte local.
A América do Norte é a segunda maior geografia, apoiada pelo investimento em gigafábricas no Michigan, Tennessee, Geórgia e Kansas. A Henkel inaugurou seu Centro de Aplicação de Baterias para a América do Norte em Madison Heights, Michigan, em setembro de 2025, com equipamentos de dispensação de intenção de produção e um robô ABB de seis eixos para testes de alojamento de bateria[2]"O Centro de Aplicação de Baterias da América do Norte Impulsiona a Inovação em Veículos Elétricos," Comunicado de Imprensa da Henkel, henkel.com.. A Europa tem demanda da Alemanha, França e países nórdicos, apoiada pelo investimento em plataformas de veículos elétricos da Volkswagen, BMW e Stellantis. A América do Sul, o Oriente Médio e a África são contribuintes em estágio inicial, com Brasil, Arábia Saudita e África do Sul começando a adicionar demanda relacionada à fabricação. Sua produção permanece inferior à da Ásia-Pacífico e da América do Norte até 2031.

Cenário Competitivo
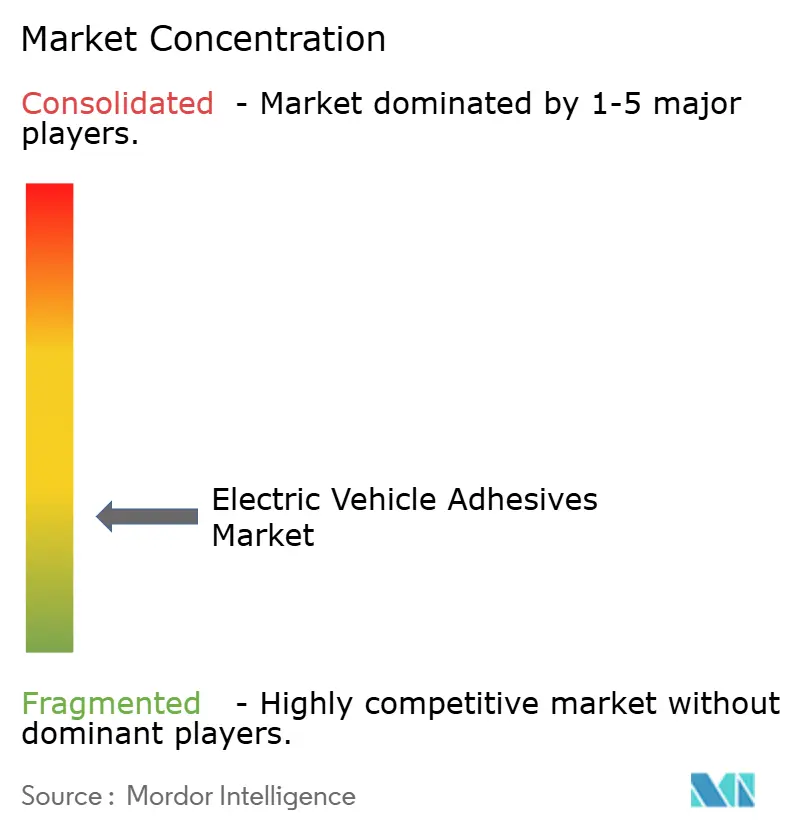
O mercado de adesivos para veículos elétricos é fragmentado. Henkel, Dow, Sika AG, 3M, DuPont, H.B. Fuller, e Wacker Chemie estabeleceram posições por meio de portfólios de produtos qualificados, alcance de fabricação e equipes de engenharia de aplicação localizadas próximas a plantas de baterias. Os longos programas de qualificação OEM reforçam essas posições, pois os fornecedores aprovados podem permanecer em uma plataforma por 3-5 anos. Os formuladores asiáticos emergentes competem de forma mais ativa em aplicações BEV não premium e sensíveis ao custo. O ambiente competitivo é caracterizado por posições fortes no segmento de alto padrão e pressão de preços em aplicações de menor custo.
A Sika concluiu sua aquisição da Akkim em 2026, expandindo sua presença em adesivos e selantes na Europa Oriental, Ásia Central, Oriente Médio e Norte da África. A Henkel lançou o Loctite Solve em abril de 2026 para permitir a simulação virtual do desempenho de adesivos e a integração antecipada de dados de materiais no projeto de componentes. Em maio de 2026, a Henkel introduziu a Série Teroson EP 52, um epóxi sem solvente que combina colagem estrutural e amortecimento de vibração.
A concorrência também se concentra em produtos que simplificam a montagem de baterias, incluindo adesivos multifuncionais que combinam união estrutural e amortecimento. As formulações de descolagem sob demanda abordam a desmontagem de baterias no final da vida útil. As baterias de estado sólido representam uma oportunidade potencial, pois os substratos de eletrólito cerâmico e as diferentes condições de exposição requerem novas abordagens de adesivos. A Chengdu Guibao Science and Technology e a Guangzhou Jointas Chemical estão ganhando presença em aplicações BEV chinesas sensíveis ao custo. Os fornecedores estabelecidos devem proteger os programas qualificados enquanto respondem a alternativas regionais de menor custo, mantendo o mercado competitivo.
Líderes do Setor de Adesivos para Veículos Elétricos
Henkel AG & Co. KGaA
Sika AG
3M
Dow
H.B. Fuller Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Sika concluiu a aquisição da Akkim, fabricante de adesivos e selantes com sede na Turquia. A aquisição expande o alcance de distribuição e a capacidade de produção da Sika na Europa Oriental, Ásia Central, Oriente Médio e Norte da África.
- Maio de 2026: A Henkel lançou o Bergquist TGF 2030APS, com condutividade térmica de 1,7 W/m·K e taxa de dispensação acima de 40 mL/s, e o Loctite TLB 9270APS, um adesivo à base de poliuretano com condutividade térmica de 2 W/m·K e tempo de trabalho de 40-45 minutos. Ambos os produtos atendem aos requisitos de gestão térmica e rendimento de produção na fabricação de baterias célula-a-pack de alto volume.


Escopo do Relatório Global do Mercado de Adesivos para Veículos Elétricos
Os adesivos para veículos elétricos (VE) são materiais especializados de colagem e vedação usados para montar veículos elétricos, substituindo ou complementando fixadores mecânicos tradicionais, como parafusos e soldas.
O mercado de adesivos para veículos elétricos é segmentado por tipo de veículo, tipo de adesivo, aplicação e geografia. Por tipo de veículo, o mercado é segmentado em veículos elétricos a bateria e veículos elétricos híbridos plug-in. Por tipo de adesivo, o mercado é segmentado em adesivos epóxi, adesivos de poliuretano, adesivos de silicone, adesivos acrílicos e outros tipos de adesivos. Por aplicação, o mercado é segmentado em colagem de pack e módulo, colagem de interface térmica, encapsulamento de células de bateria e outros. O relatório também abrange o tamanho do mercado e as previsões para adesivos para veículos elétricos em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-In |
| Adesivos Epóxi |
| Adesivos de Poliuretano |
| Adesivos de Silicone |
| Adesivos Acrílicos |
| Outros Tipos de Adesivos |
| Colagem de Pack e Módulo |
| Colagem de Interface Térmica |
| Encapsulamento de Células de Bateria |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Veículos Elétricos a Bateria | |
| Veículos Elétricos Híbridos Plug-In | ||
| Por Tipo de Adesivo | Adesivos Epóxi | |
| Adesivos de Poliuretano | ||
| Adesivos de Silicone | ||
| Adesivos Acrílicos | ||
| Outros Tipos de Adesivos | ||
| Por Aplicação | Colagem de Pack e Módulo | |
| Colagem de Interface Térmica | ||
| Encapsulamento de Células de Bateria | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Adesivos para Veículos Elétricos?
O tamanho do mercado de adesivos para veículos elétricos foi avaliado em 2,67 bilhões de USD em 2025 e estima-se que cresça de 3,12 bilhões de USD em 2026 para 7,34 bilhões de USD até 2031, a um CAGR de 18,67% durante o período de previsão (2026-2031).
Qual tipo de veículo utiliza mais adesivos para veículos elétricos?
Os Veículos Elétricos a Bateria detinham uma participação de 68,23% em 2025 e têm expectativa de crescer a um CAGR de 21,13% até 2031. Seus packs de bateria desenvolvidos especificamente colocam maior responsabilidade estrutural e térmica nas juntas adesivas.
Qual química de adesivo está crescendo mais rapidamente para uso em baterias de veículos elétricos?
Os Adesivos de Poliuretano têm projeção de crescer a um CAGR de 20,87% até 2031 porque podem suportar funções de interface térmica e vedação estrutural. Seu desempenho depende do equilíbrio entre carga de carga, comportamento de dispensação e resistência de ligação.
Qual aplicação de bateria está se expandindo mais rapidamente?
O Encapsulamento de Células de Bateria tem previsão de expandir a um CAGR de 21,45% até 2031, apoiado por projetos de bateria célula-a-pack. Ele suporta isolamento elétrico, amortecimento de vibração e contenção de fuga térmica em torno de células individuais.
Página atualizada pela última vez em:



