
電気自動車用接着剤市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.12 十億米ドル |
| 市場規模 (2031) | 7.34 十億米ドル |
| 成長率 (2026 - 2031) | 18.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
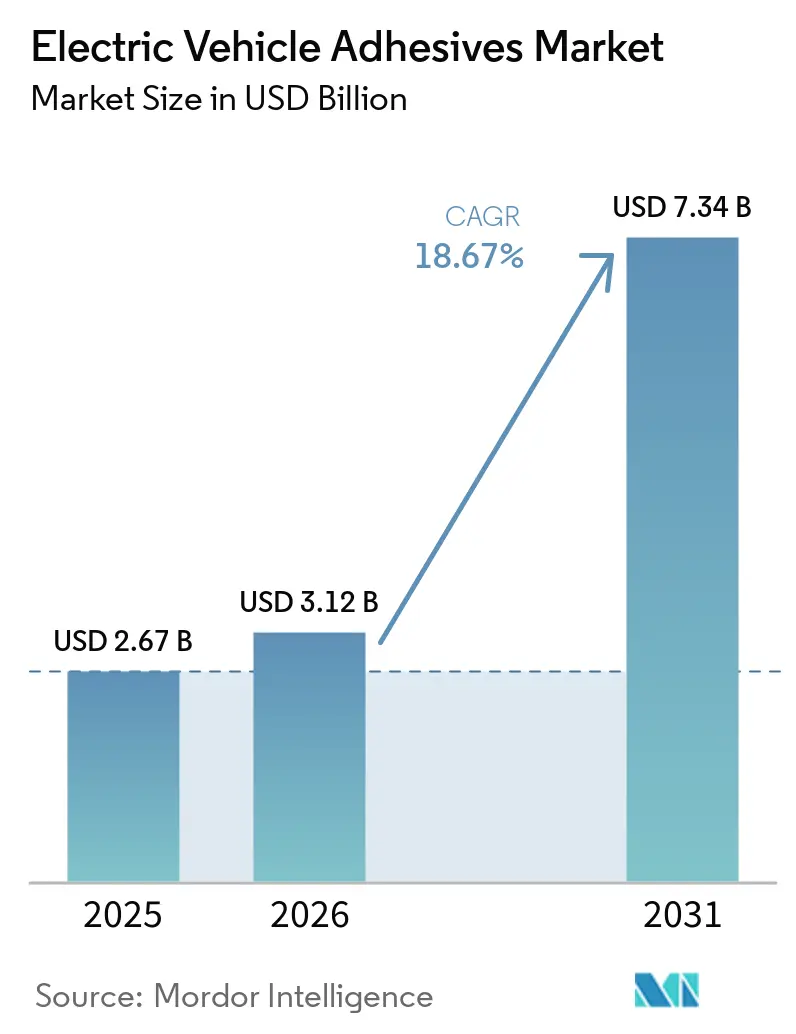
Mordor Intelligenceによる電気自動車用接着剤市場分析
電気自動車用接着剤市場の規模は2025年に26.7億米ドルと評価され、2026年の31.2億米ドルから2031年には73.4億米ドルへと、予測期間(2026年~2031年)においてCAGR18.67%で成長すると推定されています。成長は、追加のモジュール構造に依存するのではなく、構造的・熱的・安全機能を接着剤層に移行させるバッテリー設計と結びついています。セル・トゥ・パックおよびセル・トゥ・シャシー設計はモジュール層を排除し、通常の車両使用中に安定した接合を維持しながら、熱的・機械的・衝突荷重条件下で機能する材料を必要とします。2026年の研究では、セル・トゥ・シャシー用途の構造用接着剤はアルミニウム上で20MPaを超えるラップせん断強度と、-40℃から+80℃までの接合完全性が必要であることが判明しており、これは標準的なシーラントよりも特殊配合品を優位にし、基本的なシーリングのみを目的とした製品の役割を制限します。バッテリー生産ラインの拡大は、局所的なディスペンシングサポート、粘度管理、ジャスト・イン・シーケンス納品、および個々の工場のプロセス条件に材を適応させることができる技術担当者の価値も高めています。高ニッケルバッテリーと急速充電による高い熱負荷は、導電性と信頼性の高いプロセス性能を兼ね備えた熱材料の需要を高めています。その結果、サプライヤーはフィラー含有量、安定性、可使時間、および接合強度のトレードオフを管理する必要があります。
主要レポートのポイント
- 車両タイプ別では、バッテリー電気自動車が2025年に68.23%のシェアを占め、同セグメントは2031年までに21.13%のCAGRで成長すると予測されています。
- 接着剤タイプ別では、エポキシ接着剤が2025年に35.14%のシェアを占め、ポリウレタン接着剤は2031年までに20.87%のCAGRで成長すると予測されています。
- 用途別では、パック・モジュール接合が2025年の電気自動車用接着剤市場の44.76%を占め、バッテリーセル封止は2031年までに21.45%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の51.61%を占め、2031年までに20.58%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV用バッテリーギガファクトリーの拡大 | +5.0% | 世界規模、中国・米国サンベルト・中央欧州に集中 | 短期(2年以内) |
| セル・トゥ・パックおよび構造用パック設計における接着剤使用量の増加 | +4.5% | 世界規模、中国主導で北米およびEUへ波及 | 中期(2~4年) |
| マルチマテリアル車両構造による軽量化 | +2.8% | 北米およびEU、日本・韓国での早期採用 | 中期(2~4年) |
| 高ニッケルおよび急速充電バッテリーによる熱管理要件の高度化 | +3.2% | 世界規模、プレミアムEVセグメントに集中 | 長期(4年以上) |
| OEMおよびバッテリープラットフォームにわたる接着剤認定のロックイン | +2.5% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV用バッテリーギガファクトリーの拡大
電気自動車用接着剤市場は、バッテリー工場が建設から生産へ移行する際に恩恵を受けます。各工場は、セルおよびパック構成に合わせた材料供給、自動ディスペンシングの校正、およびプロセスサポートを必要とします。粘度管理と納品タイミングがイン性能に影響を与える可能性があるため、サプライヤーは製造クラスターの近くに技術チームを配置することが多いです。この体制により、認定サプライヤーは標準的な産業用資材のサプライヤーよりも交替が困難になります。2024年から2026年の間に25以上の大型バッテリー工場が稼働し、新ラインの稼働率が上昇するにつれてコミットされた需要が生まれました。したがって、電気自動車用接着剤市場は、材料能力だけでなく、中国東部、米国サンベルト、および中央欧州に地域技術サポートを確立する能力にも依存しています。
新しいバッテリー施設は複数の要件を同時に課します。接着剤は一貫したバッチで納品され、設置済みのディスペンシング設備と適合し、ライン上のサイクルタイム要件を満たす必要があります。早期に認定を取得したサプライヤーは、工場が生産ラインを追加したり新しいセルフォーマットを導入したりする際に、複数のプログラムをサポートできます。この関係は、材料供給を設備設定、プロセス検証、および現場でのトラブルシューティングとも結びつけます。これらサービスは、短期的な車両需要が変化しても継続的な収益を保護できます。電気自動車用接着剤市場にとって、ギガファクトリーの拡大は、製品の入手可能性だけでなく、製造拠点の近接性とアプリケーションエンジニアリングの重要性を強調しています。
セル・トゥ・パックおよび構造用パック設計における接着剤使用量の増加
セル・モジュール・パック設計からセル・トゥ・パック設計への移行は、接着剤の機能的重要性を高めます。中間モジュールハウジングが取り除かれると、接着剤はセルと冷却部品を接合し、熱と振動の管理を助けます。これにより、同一配合内での構造強度と熱性能に対するより高い要件が生まれます。2025年の査読済みレビューでは、これらのバッテリー設計のギャップ材料は、3mmまでの用途で2W/m·Kを超え、振動下で-40℃から+80℃の範囲で信頼性を維持する必要があると述べられています。その結果、電気自動車用接着剤市場は低価値シーラントではなく、熱伝導性構造製品へとシフトしています。これらの要件は、メーカーが次世代パック設計を確定するにつれてよ重要になります。
セル・トゥ・パック構造は、接着剤の価値が生み出される場所を変えます。従来のモジュールは機械的保護を提供し、単一の接着剤接合への依存を低減できます。セル・トゥ・パック構造は、セルとパックの間に残る機械的層が少ないため、接合システムにより多くの責任を移します。したがって、材料は車両の振動と繰り返しの温度変化に対応しながら部品を所定の位置に保持する必要があります。サプライヤーはまた、顧客が使用する正確な基材とディスペンシングプロセスを使用して性能を検証する必要があります。電気自動車用接着剤市場は、承認された各材料が複数の性能要件に対応するため、この設計変更から恩恵を受けます。
マルチマテリアル車両構造による軽量化
電気自動車用接着剤市場は、高強度鋼、アルミニウム合金、および炭素繊維強化ポリマーを組み合わせた車両設計によって支えられています。異種材料を広い接触面積で接合する必要がある場合、機械的ファスナーは適さない場合があります。接着剤は接合部全体に荷重を分散させ、基材間の異る熱膨張率に対応できます。これは、振動と温度変化にさらされる軽量バッテリーカバーや構造部材に関連します。2024年の技術分析では、リベットや溶接の代わりに1kgの接着剤を使用することで、車両重量を最大25kg削減できることが判明しました。材料要件は、生産ラインを遅らせることなく混合基材を接合できる製品へとシフトしています。
軽量構造は、すべての車両部品で同じ需要パターンを生み出すわけではありません。一部の設計では部品に必要な接合面積が減少しますが、残りの接合部はより高い性能を必要とすることが多いです。アルミニウムと複合材料、および鋼とポリマーの接合は、単一材料の組み立てよりも高い耐久性を必要とする場合があります。したがって、接着剤サプライヤーは硬化速度、強度、耐食性、および自動生産との適合性で競争します。電気自動車用接着剤市場はまた、単一製品が複数の接合またはダンピング工程を置き換えられる場合に恩恵を受け、メーカーがプロセスの複雑さを増やすことなく重量を管理するのに役立ちます。
高ニッケルおよび急速充電バッテリーによる熱管理要件の高度化
高ニッケル正極と急速充電は、バッテリー熱管理材料にさらなるストレスをかけます。プレミアムプラットフォームは現在、400~800kWのピーク充電レートを目標とし、セルおよびパワーエレクトロニクスインターフェースでの熱制御の必要性を高めています。ポリウレタン熱システムは、1.5W/m·Kの閾値に確実に達するために80重量パーセント(wt%)以上のフィラー充填量を必要とし、粘度と沈降が重要な生産上の考慮事項となっています[1]。Henkelは2026年5月に、セル・トゥ・パック設計向けに熱伝導率2W/m·K、可使時間40~45分のポリウレタン熱接着剤であるLoctite TLB 9270APSを発売しました。Henkelはまた2026年7月に、EV用パワーエレクトロニクス部品向けに熱伝導率6.5W/(m·K)のBergquist Gap Filler TGF 6500LVOを発売しました。電気自動車用接着剤市場は、異なる導電性、硬化、およびプロセス要件に対応する製品ラインナップを必要としています。
多くのバッテリーシステムにおいて、熱性能はもはやギャップフィリングの役割に限定されていません。接合層は振動下で安定を保ち、十分な機械的強度を維持しながら熱を伝達する必要があります。フィラー充填量を増やすと導電性が向上しますが、ディスペンシングと保管がより困難になる場合があります。サプライヤーは、製品が大規模で一貫して機能できるようになる前に、これらの要因のバランスを取る必要があります。電気自動車用接着剤市場は、サプライヤーが材料設計と材料に必要なプロセス条件の両方をサポートできる場合に恩恵を受けます。この要件は、アプリケーション研究室と生産ライン知識を持つ確立されたサプライヤーの地位を強化します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エポキシ、ポリウレタン、シリコーン、および特殊添加剤ストの変動 | -0.5% | 世界規模、EUおよび北米で最も深刻 | 短期(2年以内) |
| OEMおよびバッテリープラットフォームの長い認定サイクル | -0.4% | 世界規模 | 長期(4年以上) |
| 機械的ファスナー、溶接、およびハイブリッド接合との競争 | -0.3% | 北米およびEU、特にレガシープラットフォーム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エポキシ、ポリウレタン、シリコーン、および特殊添加剤コストの変動
電気自動車用接着剤市場は複数の化学品を採用しており、それぞれ異なる上流コスト要因を持っています。エポキシ、ポリウレタン、シリコーン、および特殊添加剤のコストは異なる方向に動く可能性があり、マルチケミストリーサプライヤーにとってマージン管理が困難になります。2025年および2026年には、メタノールの入手可能性とクロルアルカリ経済が逼迫したためシリコーンモノマーコストが上昇し、エポキシコストは供給の変化と輸入措置の影響を受けました。サプライヤーはエポキシ製品ラインで利益を得ながら、シリコーンまたはポリウレタン製品で圧力に直面する場合があります。固定価格のOEM供給契約は、契約期間中にこれらのコスト変動が転嫁される範囲を制限する可能性があります。
コストの変動は、特殊バッテリー材料の計画にも影響します。熱接着剤は大量の導電性フィラーを使用し、構造製品は容易に代替できない性能添加剤を必要とする場合があります。これらの投入物のいずれかへの変更は、すでに認定された後の製品の経済性を変える可能性があります。バッテリー材料はより大きな生産予算の一部であるため、顧客は頻繁な価格変更に抵抗する場合があります。したがって、電気自動車用接着剤市場は、多様化した原材料調達と配合効率の管理を持つサプライヤーに報いる一方で、過度な材料の複雑さなしに性能を維持する製品を選択するよう圧力をかけます。
OEMおよびバッテリープラットフォームの長い認定サイクル
新しいバッテリープラットフォームの承認を求めるサプライヤーは、通常、最初の注文を受ける前に12~24ヶ月の経年劣化、熱サイクル、機械試験、電解質暴露、および防火安全試験を完了します。接着剤はバッテリーの耐久性、シーリング、熱性能、および車両安全性に影響を与える可能性があるため、これらの試験は必要です。顧客固有の仕様は、検証プログラムに接合強度、アウトガッシング、およびプロセス要件を追加する場合があります。小規模な開発者は、即時の収益なしに複数の長い認定プログラムに資金を提供することが困難な場合があります。したがって、電気自動車用接着剤市場は、長い開発サイクルをサポートできる企業を優遇する傾向があります。デボンディング・オン・デマンド製品や全固体電池用接着剤を含む新材料は、顧客の関心が強い場合でも同じ検証期間に直面します。
認定は信頼性と技術採用の遅れのバランスを生み出します。材料が承認されると、顧客は代替品の繰り返し検証を避けることができ、承認されたサプライヤーを保護し、車両プログラム中に予測可能な需要を提供します。また、サプライヤーが完全なテストシーケンスにわたって性能を実証する必要があるため、低コストまたは技術的に改善された代替品の採用を遅らせる可能性があります。この障壁は、購買条件の短期的な変化ではなく、構造的なものです。その結果、電気自動車用接着剤市場は、主要なバッテリーおよび車両プラットフォームへの参入要件が高くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
BEVプラットフォームが構造用接着剤のプレミアム化を牽引バッテリー電気自動車(BEV)は2025年の電気自動車用接着剤市場シェアの68.23%を占め、2026年から2031年にかけて21.13%のCAGRで成長すると予測されています。専用設計のBEVプラットフォームはパック全体にわたって接着剤接合を構造的・熱的経路として使用しますが、PHEVはより小さなバッテリーパックを使用し、従来のモジュール設計を維持することが多いです。これにより、多くのPHEVバッテリーアセンブリでは車両あたりの接着剤使用量が減少しますが、セル・トゥ・シャシーBEVは衝突時に車体構造荷重を支えるために接着剤接合を使用できます。電気自動車用接着剤市場は、この要件に対してより高い価値の構造用・熱接合システムで応えます。これらのシステムは、温度変化や振動を含む車両運転全体にわたって一貫した性能を提供する必要があります。
パック設計は、セル、冷却プレート、よび荷重支持部品の間に直接接着剤を配置し、予測期間にわたってBEVとPHEVの性能差を拡大させる可能性があります。PHEVは、ASEANや南米の一部を含む充電インフラが限られた地域で安定した役割を果たし続けています。それらの小型パックは熱負荷が低いです、マルチマテリアル車両構造は依然として特殊な接合製品を必要とします。したがって、PHEVにおける接着剤需要は、電気部品と内燃機関組み立て工程にわたる配合の多様性を通じて成長します。電気自動車用接着剤市場はこの需要を維持しながら、BEVプラットフォームが構造用接着剤含有量で最大の利益を牽引します。
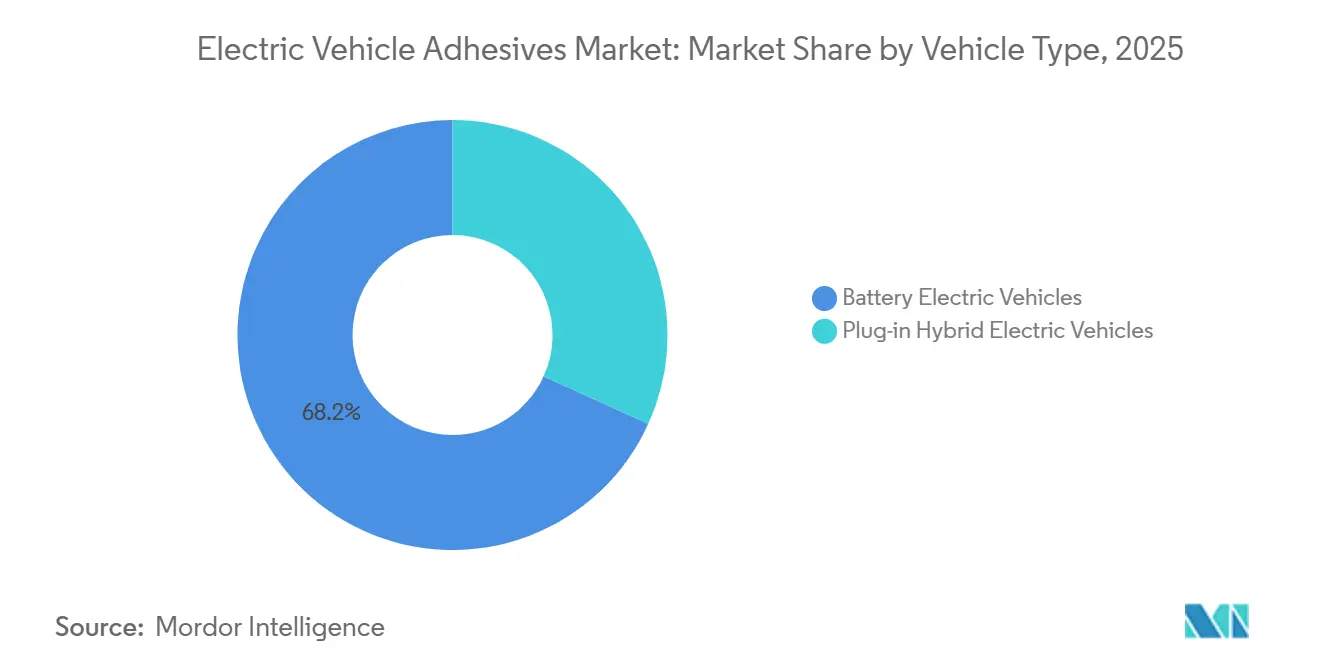
注記: 個別セグメントのシェアはレポート購入後に入手可能
接着剤タイプ別:
ポリウレタンがエポキシのリードに迫るエポキシ接着剤は2025年に35.14%のシェアを占め、ポリウレタン接着剤は2026年から2031年にかけて20.87%のCAGRで成長すると予測されており、これは記載された化学品の中で最も速い成長率で。ポリウレタン材料は、セル・トゥ・パックアセンブリにおいて熱界面バインダーおよび柔軟な構造シーラントとして機能できます。Evonikは、効果的なフィラー管理を条件として、ポリウレタン熱界面材料をモジュール・トゥ・冷却プレート接合のコストパフォーマンスオプションとして説明しました。HenkelのLoctite TLB 9270APS製品は、セル・トゥ・パックバッテリー設計における熱管理向けに設計されています。ポリウレタンの成長は、要求の厳しいバッテリーアセンブリにおいて熱伝達、柔軟性、および接合を組み合わせる必要性を反映しています。
エポキシは、パックエンクロージャーと衝突荷重経路が高い構造強度を必要とする場合に依然として重要であり、2026年の研究では、アルミニウムおよび鋼基材上で20MPaのラップせん断強度を超えるシステムが見つかりました。シリコーン製品は高温熱界面および電気絶縁用途に使用され、アクリル製品は自動ラインでの急速硬化要件に対応します。化学品タイプ全体にわたって、顧客要件と規制が配合基準を引き上げるにつれて、サプライヤーは無溶剤および低VOCオプションへと移行しています。したがって、材料選択は接合部の動作温度、強度要件、硬化プロセス、および電気保護ニーズによって形成されます。電気自動車用接着剤市場は、単一の標準化学品ではなく、複数の材料ファミリーの余地があります。
用途別:
封止が成長のフロンティアとして台頭パック・モジュール接合は2025年の電気自動車用接着剤市場の44.76%を占め、バッテリーセル封止は2026年から2031年にかけて21.45%のCAGRで成長すると予測されています。パック・モジュール接合は、組み立てられたバッテリーパックの構造的完全性を定義し、エポキシおよびポリウレタン構造製品をサポートするため、最大の用途であり続けています。セル・トゥ・パック設計は、個々のセルが電気絶縁、振動ダンピング、および熱暴走の伝播に対する保護を必要とするため、封止をより重要にします。2025年のレビューでは、これらの用途のバッテリー接合材料は、車両使用中の振動下で-40℃から+80℃の範囲で機能する必要があることが判明しました。電気自動車用接着剤市場は、セルレベルの保護がより重要になるにつれて、機能安全製品を拡大しています。
熱界面接合は、バッテリー化学品と充電システムが熱負荷を増加させるにつれて重要性を増しています。Henkelは2026年5月に、熱伝導率1.7W/m·K、ディスペンシング速度40mL/sを超えるBergquist TGF 2030APSを発売しました。その他の用途カテゴリには、プレミアムBEVバッテリーハウジング設計がより複雑になるにつれて依然として関連性のある侵入保護シーラント、ねじロック化合物、およびポッティング材料が含まれます。用途需要は、構造組み立て、熱伝達、電気絶縁、およびシーリングにわたって分散しています。電気自動車用接着剤市場は、大量生産を遅らせることなく各機能要件を満たす配合を必要としています。
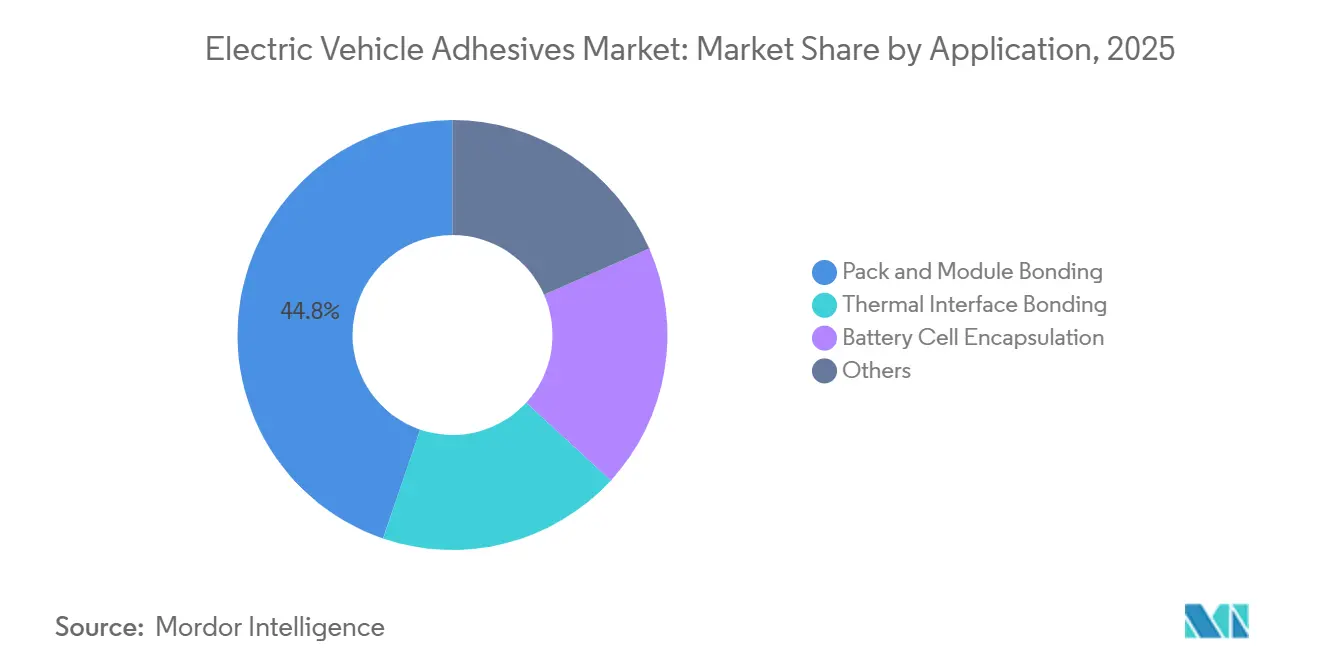
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の電気自動車用接着剤市場
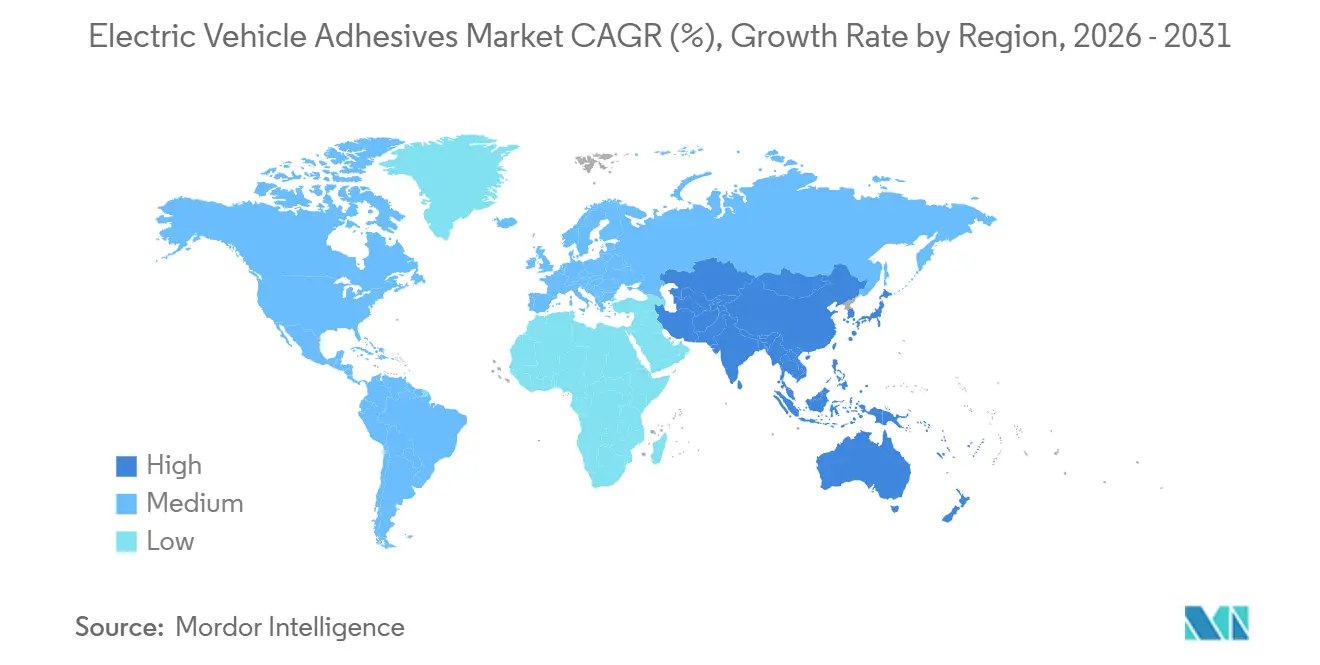
アジア太平洋地域は2025年の電気自動車用接着剤市場シェアの51.61%を占め、2031年までに20.58%のCAGRで成長すると予測されており、全地域の中で最も高い成長率となっている。中国は江蘇省、広東省、四川省のEVおよびバッテリー生産クラスターを通じて、同地域の需要の大部分を牽引している。同国のEV普及率は2025年に新規乗用車販売台数の38%を超え、CATL、BYD、CALBは合計で年間1,500 GWh以上の生産能力を有している。韓国は、プレミアムな円筒形およびパウチセルの生産を通じて、高仕様のシリコーンおよびポリウレタン系熱管理材料への需要を牽引しており、多様なバッテリー用接着剤アプリケーションを支えている。
インドはアジア太平洋地域における重要な新興市場であり、2025年を通じてEV組立が急速に拡大した。現地製造および現地の気候条件に適した配合は、国内調達要件の高まりに伴い、サプライヤーが早期のプラットフォーム承認を確保するうえで有利に働く可能性がある。同地域の電気自動車用接着剤市場は、中国における高産出生産と韓国における高仕様の製造によって形成されている。サプライヤーは、信頼性の高い技術サービスを通じて、複数の製造拠点にわたる顧客に対応する必要がある。こうした状況は、地域生産、アプリケーションエンジニアリング、およびローカルサポートを組み合わせることができる企業に有利に働く。
EMEAおよび南米の電気自動車用接着剤市場
北米はミシガン州、テネシー州、ジョージア州、カンザス州にわたるギガファクトリーへの投資に支えられ、第2位の地域となっている。Henkelは2025年9月、ミシガン州マディソンハイツに北米バッテリーアプリケーションセンターを開設し、生産対応のディスペンシング設備およびバッテリーハウジング試験用の6軸ABBロボットを導入した[2]。欧州ではフォルクスワーゲン、BMW、ステランティスによるEVプラットフォーム投資に支えられ、ドイツ、フランス、北欧諸国からの需要がある。南米、中東、アフリカは初期段階の貢献地域であり、ブラジル、サウジアラビア、南アフリカが製造関連需要の創出を始めている。これらの地域の生産量は2031年までアジア太平洋地域および北米を下回る水準にとどまる。
競合環境
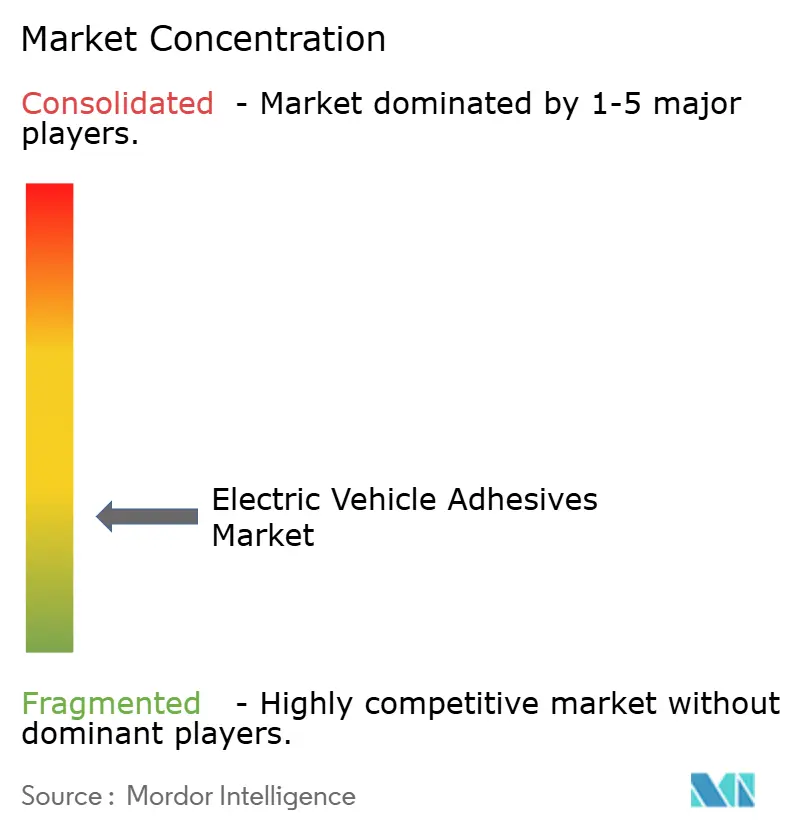
電気自動車用接着剤市場は断片化されています。Henkel、Dow、Sika AG、3M、DuPont、H.B. Fuller、およびWacker Chemieは、認定済み製品ポートフォリオ、製造拠点、およびバッテリー工場近くに配置されたアプリケーションエンジニアリングチームを通じて確立されたポジションを持っています。長いOEM認定プログラムはこれらのポジションを強化し、認されたサプライヤーはプラットフォームに3~5年間留まることができます。新興のアジアの配合業者は、コスト重視の非プレミアムBEV用途でより積極的に競争しています。競争環境は、ハイエンドでの強いポジションと低コスト用途での価格圧力によって特徴付けられます。
Sikaは2026年にAkkimの買収を完了し、東欧、中央アジア、中東、および北アフリカにわたる接着剤・シーラント事業を拡大しました。Henkelは2026年4月にLoctite Solveを発売し、接着剤性能の仮想シミュレーションと部品設計への材料データの早期統合を可能にしました。2026年5月、Henkelは構造接合と振動ダンピングを組み合わせた無溶剤エポキシであるTeroson EP 52シリーズを発売しました。
競争はまた、構造接合とダンピングを組み合わせた多機能接着剤を含む、バッテリー組み立てを簡素化する製品にも集中しています。デボンディング・オン・デマンド配合は、使用寿命終了時のバッテリー分解に対応します。全固体電池は潜在的な機会を表しており、セラミック電解質基材と異なる暴露条件が新しい接着剤アプローチを必要とします。成都貴宝科技と広州集泰化工は、コスト重視の中国BEV用途での存在感を高めています。確立されたサプライヤーは、低コストの地域代替品に対応しながら認定プログラムを保護する必要があり、市場の競争力を維持しています。
電気自動車用接着剤業界のリーダー
-
Henkel AG & Co. KGaA
-
Sika AG
-
3M
-
Dow
-
H.B. Fuller Company
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車用接着剤市場 このレポートでカバーされる企業
- 3M
- Arkema
- Ashland
- Avery Dennison Corporation
- Dow
- DuPont
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Illinois Tool Works Inc. (ITW)
- Momentive
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Wacker Chemie AG
最近の産業開発事情 電気自動車用接着剤市場
- 2026年9月:Sikaはトルコを拠点とする接着剤・シーラントメーカーであるAkkimの買収を完了しました。この買収により、Sikaの東欧、中央アジア、中東、および北アフリカにわたる流通網と生産能力が拡大します。
- 2026年5月:Henkelは、熱伝導率1.7W/m·K、ディスペンシング速度40mL/s以上のBergquist TGF 2030APSと、熱伝導率2W/m·K、可使時間40~45分のポリウレタン系接着剤Loctite TLB 9270APSを発売しました。両製品は、高出力セル・トゥ・パックバッテリー製造における熱管理と生産スループット要件に対応します。
世界の電気自動車用接着剤市場レポートの範囲
電気自動車(EV)用接着剤は、電気自動車の組み立てに使用される特殊な接合・シーリング材料であり、ボルトや溶接などの従来の機械的ファスナーを置き換えるか補完します。
電気自動車用接着剤市場は、車両タイプ、接着剤タイプ、用途、および地域によってセグメント化されています。車両タイプ別では、市場はバッテリー電気自動車とプラグインハイブリッド電気自動車にセグメント化されています。接着剤タイプ別では、市場はエポキシ接着剤、ポリウレタン接着剤、シリコーン接着剤、アクリル接着剤、およびその他の接着剤タイプにセグメント化されています。用途別では、市はパック・モジュール接合、熱界面接合、バッテリーセル封止、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における電気自動車用接着剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| エポキシ接着剤 |
| ポリウレタン接着剤 |
| シリコーン接着剤 |
| アクリル接着剤 |
| その他の接着剤タイプ |
| パック・モジュール接合 |
| 熱界面接合 |
| バッテリーセル封止 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 車両タイプ別 | バッテリー電気自動車 | |
| プラグインハイブリッド電気自動車 | ||
| 接着剤タイプ別 | エポキシ接着剤 | |
| ポリウレタン接着剤 | ||
| シリコーン接着剤 | ||
| アクリル接着剤 | ||
| その他の接着剤タイプ | ||
| 用途別 | パック・モジュール接合 | |
| 熱界面接合 | ||
| バッテリーセル封止 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
電気自動車用接着剤市場の現在の市場規模は?
電気自動車用接着剤市場の規模は2025年に26.7億米ドルと評価され、2026年の31.2億米ドルから2031年には73.4億米ドルへと、予測期間(2026年~2031年)においてCAGR18.67%で成長すると推定されています。
どの車両タイプが最も多くの電気自動車用接着剤を使用していますか?
バッテリー電気自動車は2025年に68.23%のシェアを占め、2031年までに21.13%のCAGRで成長すると予測されています。専用設計のバッテリーパックは、接着剤接合により多くの構造的・熱的責任を課します。
EV用バッテリーで最も急速に成長している接着剤化学品はどれですか?
ポリウレタン接着剤は、熱界面および構造シーリング機能をサポートできるため、2031年までに20.87%のCAGRで成長すると予測されています。その性能は、フィラー充填量、ディスペンシング挙動、および接合強度のバランスに依存します。
最も急速に拡大しているバッテリー用途はどれですか?
バッテリーセル封止は、セル・トゥ・パックバッテリー設計によって支えられ、2031年までに21.45%のCAGRで拡大すると予測されています。個々のセルの周囲で電気絶縁、振動ダンピン、および熱暴走の封じ込めをサポートします。