
Tamaño y Participación del Mercado de Adhesivos para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Vehículos Eléctricos por Mordor Intelligence
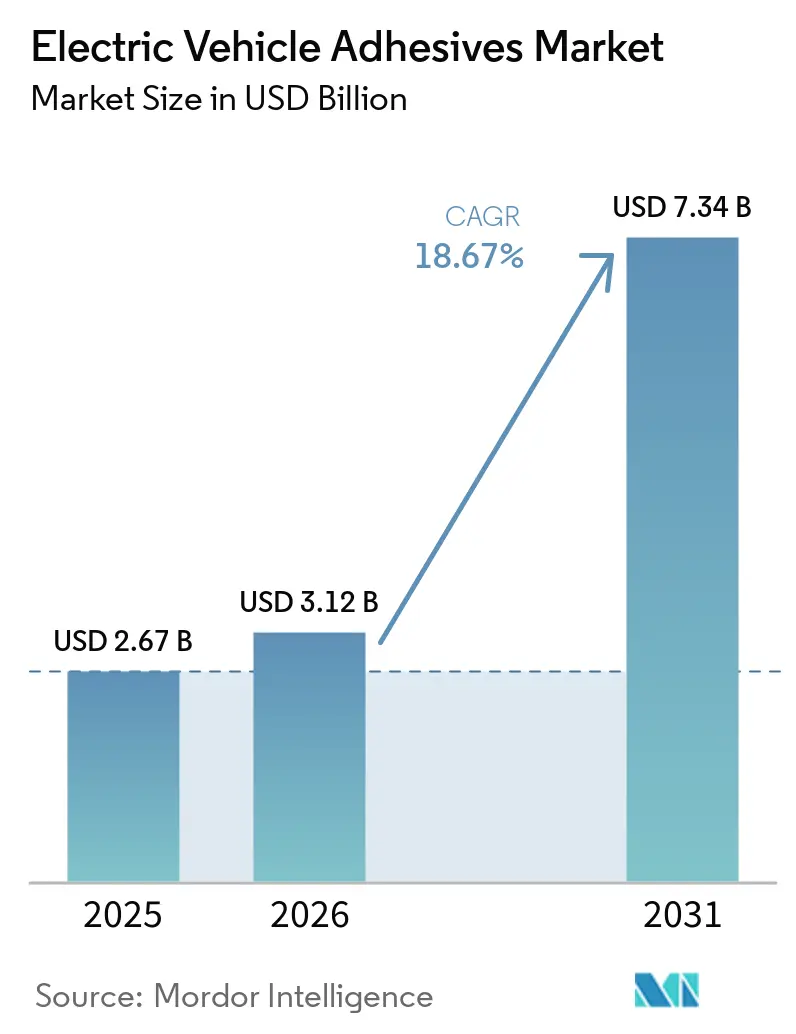
El tamaño del mercado de adhesivos para vehículos eléctricos fue valorado en 2,67 mil millones de USD en 2025 y se estima que crecerá desde 3,12 mil millones de USD en 2026 hasta 7,34 mil millones de USD en 2031, a una CAGR del 18,67% durante el período de pronóstico (2026-2031). El crecimiento está vinculado a diseños de baterías que transfieren funciones estructurales, térmicas y de seguridad a la capa adhesiva, en lugar de depender de estructuras de módulos adicionales para realizar esas funciones. Los diseños de celda a paquete y de celda a chasis eliminan la capa de módulo, requiriendo materiales que funcionen bajo condiciones térmicas, mecánicas y de carga de impacto, mientras mantienen uniones estables durante el uso normal del vehículo. Un estudio de 2026 encontró que los adhesivos estructurales para aplicaciones de celda a chasis requieren una resistencia al cizallamiento por solapamiento superior a 20 MPa en aluminio e integridad de unión desde -40°C hasta +80°C, lo que favorece formulaciones especializadas sobre selladores estándar y limita el papel de los productos diseñados únicamente para sellado básico. La expansión de las líneas de producción de baterías también aumenta el valor del soporte de dispensación local, el control de viscosidad, la entrega en secuencia y el personal técnico que puede adaptar los materiales a las condiciones de proceso de plantas individuales. Las mayores cargas térmicas de las baterías de alto contenido de níquel y la carga más rápida aumentan la demanda de materiales térmicos que combinen conductividad con un rendimiento de procesamiento confiable. Como resultado, los proveedores deben gestionar las compensaciones entre el contenido de relleno, la estabilidad, el tiempo de trabajo y la resistencia de la unión.
Conclusiones Clave del Informe
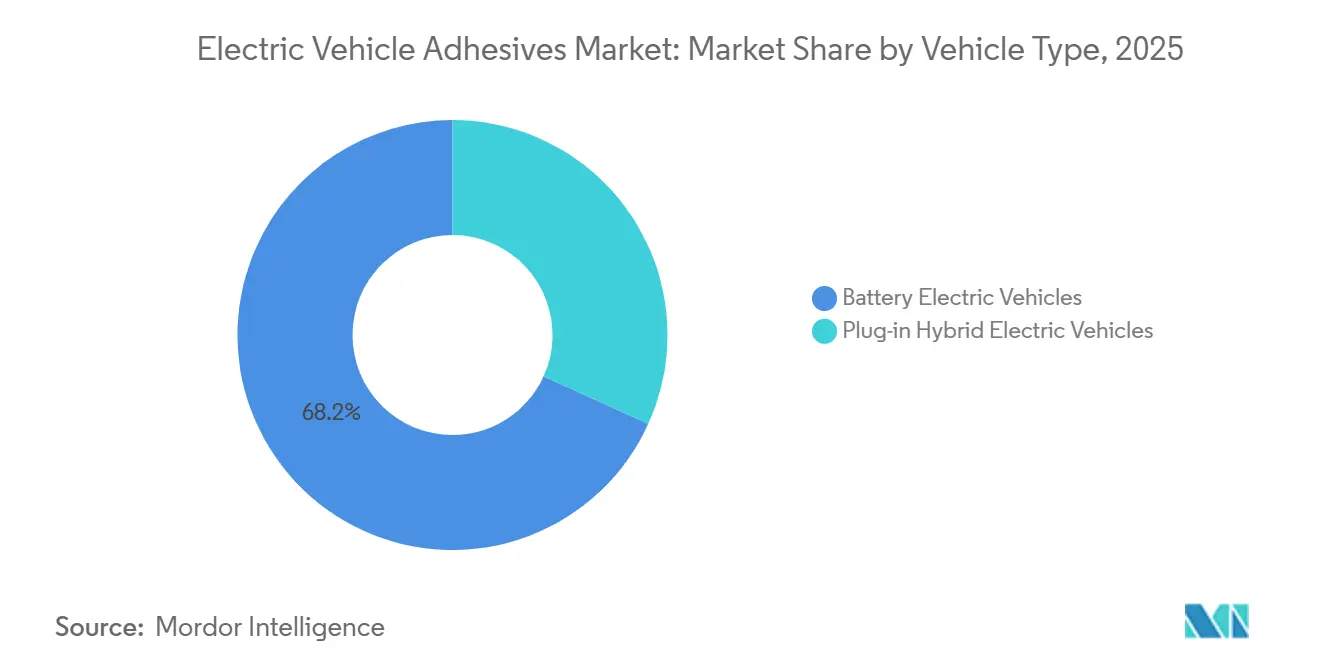
- Por tipo de vehículo, los Vehículos Eléctricos de Batería tuvieron una participación del 68,23% en 2025, mientras que se pronostica que el segmento crecerá a una CAGR del 21,13% hasta 2031.
- Por tipo de adhesivo, los Adhesivos Epoxi representaron una participación del 35,14% en 2025, mientras que se pronostica que los Adhesivos de Poliuretano crecerán a una CAGR del 20,87% hasta 2031.
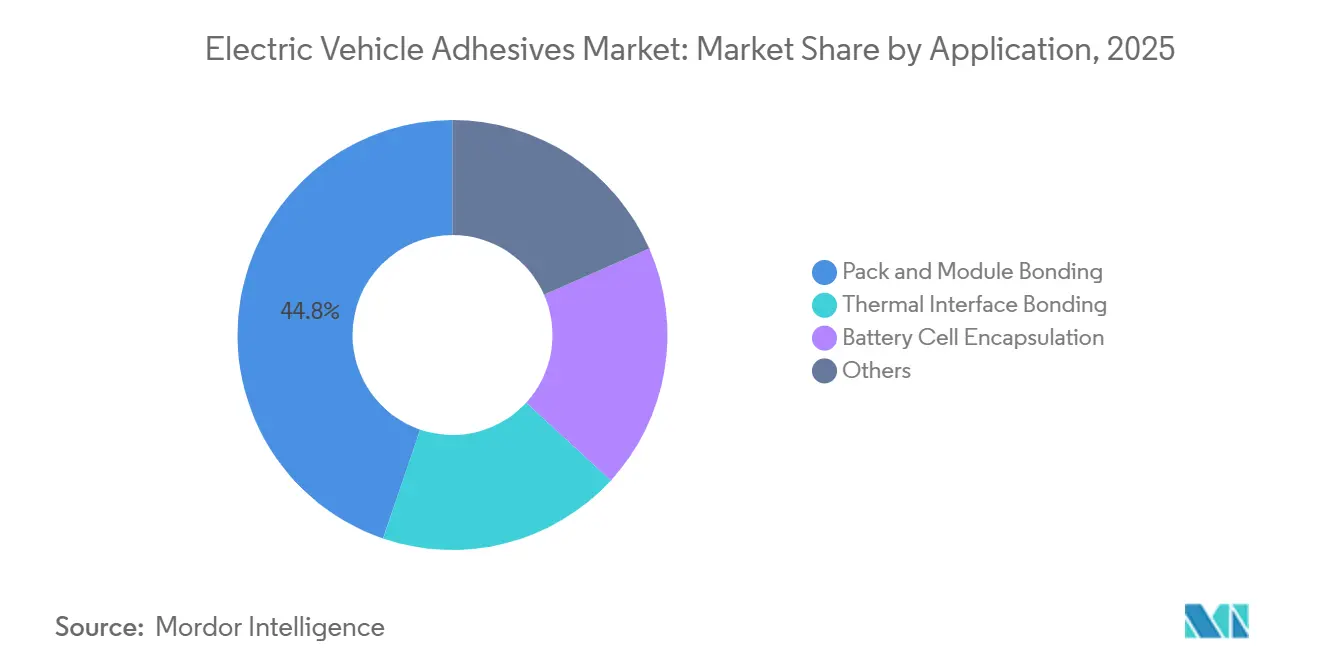
- Por aplicación, la Unión de Paquetes y Módulos representó el 44,76% del mercado de adhesivos para vehículos eléctricos en 2025, mientras que se pronostica que la Encapsulación de Celdas de Batería se expandirá a una CAGR del 21,45% hasta 2031.
- Por geografía, Asia-Pacífico representó el 51,61% de los ingresos en 2025 y se pronostica que se expandirá a una CAGR del 20,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Adhesivos para Vehículos Eléctricos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Gigafábricas de Baterías para Vehículos Eléctricos | +5.0% | Global, concentrado en China, el Cinturón Solar de EE. UU. y Europa Central | Corto plazo (≤ 2 años) |
| Aumento de la Intensidad de Adhesivos en Diseños de Celda a Paquete y Paquetes Estructurales | +4.5% | Global, liderado por China con expansión hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| Reducción de Peso Mediante la Construcción de Vehículos con Múltiples Materiales | +2.8% | América del Norte y la UE, con adopción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Mayores Requisitos de Gestión Térmica por Baterías de Alto Contenido de Níquel y Carga Rápida | +3.2% | Global, concentrado en segmentos de vehículos eléctricos premium | Largo plazo (≥ 4 años) |
| Bloqueo de Calificación de Adhesivos en Plataformas de Fabricantes de Equipos Originales (OEM) y Baterías | +2.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Gigafábricas de Baterías para Vehículos Eléctricos
El mercado de adhesivos para vehículos eléctricos se beneficia cuando una planta de baterías pasa de la construcción a la producción. Cada planta requiere suministro de materiales, calibración de dispensación automatizada y soporte de proceso adaptado a su configuración de celdas y paquetes. Los proveedores frecuentemente ubican equipos técnicos cerca de los clústeres de fabricación porque la gestión de viscosidad y el tiempo de entrega pueden afectar el rendimiento de la línea. Este acuerdo hace que un proveedor calificado sea más difícil de reemplazar que un proveedor de un insumo industrial estándar. Más de 25 grandes plantas de baterías entraron en operación entre 2024 y 2026, creando demanda comprometida a medida que las nuevas líneas aumentan la utilización. El mercado de adhesivos para vehículos eléctricos, por lo tanto, depende no solo de la capacidad de materiales, sino también de la capacidad de establecer soporte técnico local en el este de China, el Cinturón Solar de EE. UU. y Europa Central.
Las nuevas instalaciones de baterías imponen varios requisitos simultáneamente. Los adhesivos deben llegar en lotes consistentes, ser compatibles con el equipo de dispensación instalado y cumplir con los requisitos de tiempo de ciclo en la línea. Un proveedor que se califica temprano puede apoyar múltiples programas a medida que una planta agrega líneas de producción o introduce un nuevo formato de celda. La relación también conecta el suministro de materiales con la configuración del equipo, la validación del proceso y la resolución de problemas en el sitio. Estos servicios pueden proteger los ingresos recurrentes incluso cuando la demanda de vehículos a corto plazo cambia. Para el mercado de adhesivos para vehículos eléctricos, la expansión de las gigafábricas subraya la importancia de la proximidad a la fabricación y la ingeniería de aplicaciones por encima de la disponibilidad del producto por sí sola.
Aumento de la Intensidad de Adhesivos en Diseños de Celda a Paquete y Paquetes Estructurales
El cambio de diseños de celda-módulo-paquete a diseños de celda a paquete aumenta la importancia funcional de los adhesivos. Cuando se elimina la carcasa del módulo intermedio, el adhesivo une las celdas y los componentes de enfriamiento, ayudando a gestionar el calor y la vibración. Esto crea mayores requisitos de resistencia estructural y rendimiento térmico dentro de la misma formulación. Una revisión revisada por pares de 2025 indicó que los materiales de relleno de huecos en estos diseños de baterías deben superar 2 W/m·K para aplicaciones de hasta 3 mm y permanecer confiables desde -40°C hasta +80°C bajo vibración. El mercado de adhesivos para vehículos eléctricos está, en consecuencia, evolucionando hacia productos estructurales térmicamente conductores en lugar de selladores de bajo valor. Estos requisitos se vuelven más importantes a medida que los fabricantes finalizan los diseños de paquetes de próxima generación.
La construcción de celda a paquete cambia el lugar donde se crea el valor del adhesivo. Un módulo convencional puede proporcionar protección mecánica, reduciendo la dependencia de una sola junta adhesiva. Una estructura de celda a paquete transfiere más responsabilidad al sistema de unión porque quedan menos capas mecánicas entre la celda y el paquete. Por lo tanto, los materiales deben mantener las piezas en su lugar mientras acomodan la vibración del vehículo y los cambios repetidos de temperatura. Los proveedores también necesitan verificar el rendimiento utilizando los sustratos exactos y los procesos de dispensación que utiliza el cliente. El mercado de adhesivos para vehículos eléctricos se beneficia de este cambio de diseño porque cada material aprobado aborda múltiples requisitos de rendimiento.
Reducción de Peso Mediante la Construcción de Vehículos con Múltiples Materiales
El mercado de adhesivos para vehículos eléctricos está respaldado por diseños de vehículos que combinan acero de alta resistencia, aleaciones de aluminio y polímeros reforzados con fibra de carbono. Los sujetadores mecánicos pueden ser menos adecuados cuando materiales disímiles deben unirse sobre una amplia área de contacto. Los adhesivos distribuyen la carga a través de la unión y pueden acomodar diferentes tasas de expansión térmica entre sustratos. Esto es relevante para cubiertas de baterías ligeras y miembros estructurales sujetos a vibración y cambios de temperatura. Un análisis técnico de 2024 encontró que el uso de 1 kg de adhesivo en lugar de remaches y soldaduras puede reducir el peso del vehículo hasta en 25 kg. El requisito de material se desplaza hacia productos que pueden unir sustratos mixtos sin ralentizar las líneas de producción.
La construcción ligera no crea el mismo patrón de demanda en todos los componentes del vehículo. Algunos diseños reducen el área unida requerida para una pieza, pero las juntas restantes a menudo necesitan mayor rendimiento. Las juntas de aluminio a compuesto y de acero a polímero pueden requerir mayor durabilidad que los ensamblajes de un solo material. Los proveedores de adhesivos, por lo tanto, compiten en velocidad de curado, resistencia, resistencia a la corrosión y compatibilidad con la producción automatizada. El mercado de adhesivos para vehículos eléctricos también se beneficia cuando un solo producto puede reemplazar varios pasos de unión o amortiguación, ayudando a los fabricantes a gestionar el peso sin agregar complejidad al proceso.
Mayores Requisitos de Gestión Térmica por Baterías de Alto Contenido de Níquel y Carga Rápida
Los cátodos de alto contenido de níquel y la carga más rápida ejercen mayor estrés sobre los materiales de gestión térmica de las baterías. Las plataformas premium ahora apuntan a tasas de carga máxima de 400-800 kW, aumentando la necesidad de controlar el calor en las interfaces de celdas y electrónica de potencia. Los sistemas térmicos de poliuretano requieren cargas de relleno del 80 por ciento en peso (% en peso) o más para alcanzar de manera confiable el umbral de 1,5 W/m·K, lo que hace que la viscosidad y la sedimentación sean consideraciones importantes de producción[1]"Maximización de la Conductividad Térmica de las Baterías para Vehículos Eléctricos: Nuevos Agentes Dispersantes ORTEGOL DA para Materiales de Interfaz Térmica Altamente Rellenos," Noticias de Evonik, evonik.com.. Henkel lanzó Loctite TLB 9270APS en mayo de 2026 como un adhesivo térmico de poliuretano con una conductividad térmica de 2 W/m·K y un tiempo de trabajo de 40-45 minutos para diseños de celda a paquete. Henkel también lanzó Bergquist Gap Filler TGF 6500LVO en julio de 2026, con una conductividad de 6,5 W/(m·K) para componentes de electrónica de potencia de vehículos eléctricos. El mercado de adhesivos para vehículos eléctricos requiere gamas de productos que aborden diferentes requisitos de conductividad, curado y procesamiento.
El rendimiento térmico ya no se limita a un papel de relleno de huecos en muchos sistemas de baterías. La capa de unión debe transferir calor mientras permanece estable bajo vibración y retiene suficiente resistencia mecánica. Una mayor carga de relleno puede mejorar la conductividad, pero también puede dificultar la dispensación y el almacenamiento. Los proveedores deben equilibrar estos factores antes de que un producto pueda funcionar de manera consistente a escala. El mercado de adhesivos para vehículos eléctricos se beneficia cuando un proveedor puede apoyar tanto el diseño del material como las condiciones de proceso requeridas para el material. Este requisito fortalece la posición de los proveedores establecidos con laboratorios de aplicaciones y conocimiento de las líneas de producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Epoxi, Poliuretano, Silicona y Aditivos Especiales | -0.5% | Global, más aguda en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación de Plataformas de Fabricantes de Equipos Originales (OEM) y Baterías | -0.4% | Global | Largo plazo (≥ 4 años) |
| Competencia de Sujetadores Mecánicos, Soldadura y Unión Híbrida | -0.3% | América del Norte y la UE, especialmente plataformas heredadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Epoxi, Poliuretano, Silicona y Aditivos Especiales
El mercado de adhesivos para vehículos eléctricos emplea varias químicas, cada una con distintos impulsores de costos en la cadena de suministro. Los costos de epoxi, poliuretano, silicona y aditivos especiales pueden moverse en diferentes direcciones, lo que dificulta la gestión de márgenes para los proveedores de múltiples químicas. En 2025 y 2026, los costos de los monómeros de silicona aumentaron a medida que la disponibilidad de metanol y la economía del cloro-álcali se ajustaron, mientras que los costos del epoxi se vieron afectados por cambios en el suministro y medidas de importación. Un proveedor puede ver ganancias en una línea de productos epoxi mientras enfrenta presión en productos de silicona o poliuretano. Los acuerdos de suministro a precio fijo con OEM pueden limitar el grado en que estos movimientos de costos se trasladan durante el período del contrato.
La volatilidad de costos también afecta la planificación de materiales especializados para baterías. Los adhesivos térmicos utilizan grandes cantidades de rellenos conductores, mientras que los productos estructurales pueden requerir aditivos de rendimiento que no pueden sustituirse fácilmente. Los cambios en cualquiera de estos insumos pueden alterar la economía de un producto después de que ya ha sido calificado. Los clientes pueden resistirse a cambios frecuentes de precios porque los materiales para baterías son parte de un presupuesto de producción más amplio. El mercado de adhesivos para vehículos eléctricos, por lo tanto, recompensa a los proveedores con diversificación en el abastecimiento de insumos y control sobre la eficiencia de formulación, al tiempo que crea presión para seleccionar productos que mantengan el rendimiento sin una complejidad material excesiva.
Largos Ciclos de Calificación de Plataformas OEM y de Baterías
Un proveedor que busca aprobación para una nueva plataforma de baterías generalmente completa de 12 a 24 meses de envejecimiento, ciclado térmico, pruebas mecánicas, exposición a electrolitos y pruebas de seguridad contra incendios antes de recibir el primer pedido. Estas pruebas son necesarias porque un adhesivo puede afectar la durabilidad de la batería, el sellado, el rendimiento térmico y la seguridad del vehículo. Las especificaciones específicas del cliente pueden agregar requisitos de resistencia de unión, desgasificación y proceso al programa de validación. Los desarrolladores más pequeños pueden encontrar difícil financiar varios programas de calificación prolongados sin ingresos inmediatos. El mercado de adhesivos para vehículos eléctricos, por lo tanto, tiende a favorecer a las empresas que pueden apoyar largos ciclos de desarrollo. Los nuevos materiales, incluidos los productos de desunión bajo demanda y los adhesivos para baterías de estado sólido, enfrentan el mismo período de validación incluso cuando el interés del cliente es fuerte.
La calificación crea un equilibrio entre la confiabilidad y la adopción más lenta de tecnología. Una vez que un material es aceptado, los clientes pueden evitar validaciones repetidas para reemplazos, protegiendo a los proveedores aprobados y proporcionando demanda predecible durante el programa del vehículo. También puede retrasar la adopción de alternativas de menor costo o técnicamente mejoradas, ya que el proveedor debe demostrar el rendimiento en toda la secuencia de pruebas. Esta barrera es estructural en lugar de un cambio a corto plazo en las condiciones de compra. En consecuencia, el mercado de adhesivos para vehículos eléctricos tiene altos requisitos de entrada para las principales plataformas de baterías y vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Las Plataformas BEV Impulsan la Premiumización de Adhesivos Estructurales
Los Vehículos Eléctricos de Batería (BEV) tuvieron el 68,23% de la participación del mercado de adhesivos para vehículos eléctricos en 2025 y se pronostica que crecerán a una CAGR del 21,13% de 2026 a 2031. Las plataformas BEV de propósito específico utilizan juntas adhesivas como vías estructurales y térmicas en todo el paquete, mientras que los vehículos eléctricos híbridos enchufables utilizan paquetes de baterías más pequeños y a menudo conservan diseños de módulos convencionales. Esto reduce la intensidad de adhesivos por vehículo en muchos ensamblajes de baterías de vehículos eléctricos híbridos enchufables, mientras que los BEV de celda a chasis pueden usar juntas adhesivas para soportar cargas de la estructura de la carrocería durante un impacto. El mercado de adhesivos para vehículos eléctricos responde a este requisito con sistemas de unión estructural y térmica de mayor valor. Estos sistemas deben proporcionar un rendimiento consistente durante toda la operación del vehículo, incluidos los cambios de temperatura y la vibración.
El diseño del paquete puede colocar un adhesivo directamente entre las celdas, las placas de enfriamiento y las piezas de carga, ampliando la brecha de rendimiento entre los BEV y los vehículos eléctricos híbridos enchufables durante el período de pronóstico. Los vehículos eléctricos híbridos enchufables continúan desempeñando un papel estable en regiones con infraestructura de carga limitada, incluidas partes de la ASEAN y América del Sur. Sus paquetes más pequeños tienen menores cargas térmicas, aunque las estructuras de vehículos de múltiples materiales aún requieren productos de unión especializados. La demanda de adhesivos en los vehículos eléctricos híbridos enchufables, por lo tanto, crece a través de la diversidad de formulaciones en los componentes eléctricos y los pasos de ensamblaje de combustión interna. El mercado de adhesivos para vehículos eléctricos retiene esta demanda mientras las plataformas BEV impulsan las mayores ganancias en contenido de adhesivos estructurales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Adhesivo: El Poliuretano Gana Terreno frente al Liderazgo del Epoxi
Los adhesivos epoxi tuvieron una participación del 35,14% en 2025, mientras que se pronostica que los adhesivos de poliuretano crecerán a una CAGR del 20,87% de 2026 a 2031, la tasa más rápida entre las químicas enumeradas. Los materiales de poliuretano pueden funcionar como aglutinantes de interfaz térmica y selladores estructurales flexibles en ensamblajes de celda a paquete. Evonik describió los materiales de interfaz térmica de poliuretano como una opción de costo-rendimiento para la unión de módulo a placa de enfriamiento, sujeto a una gestión eficaz del relleno. El producto Loctite TLB 9270APS de Henkel está diseñado para la gestión térmica en diseños de baterías de celda a paquete. El crecimiento del poliuretano refleja la necesidad de combinar transferencia de calor, flexibilidad y unión en exigentes ensamblajes de baterías.
El epoxi sigue siendo importante donde las carcasas de paquetes y las rutas de carga de impacto requieren alta resistencia estructural, y un estudio de 2026 encontró sistemas que superan 20 MPa de resistencia al cizallamiento por solapamiento en sustratos de aluminio y acero. Los productos de silicona sirven para aplicaciones de interfaz térmica de alta temperatura y aislamiento eléctrico, mientras que los productos acrílicos abordan los requisitos de curado rápido en líneas automatizadas. En todos los tipos de química, los proveedores están avanzando hacia opciones sin solventes y de bajo contenido de compuestos orgánicos volátiles (COV) a medida que los requisitos de los clientes y las regulaciones elevan los estándares de formulación. La selección de materiales, por lo tanto, está determinada por la temperatura de operación de la junta, el requisito de resistencia, el proceso de curado y las necesidades de protección eléctrica. El mercado de adhesivos para vehículos eléctricos tiene espacio para varias familias de materiales en lugar de una sola química estándar.
Por Aplicación: La Encapsulación Emerge como la Frontera de Crecimiento
La unión de paquetes y módulos representó el 44,76% del mercado de adhesivos para vehículos eléctricos en 2025, mientras que se pronostica que la encapsulación de celdas de batería crecerá a una CAGR del 21,45% de 2026 a 2031. La unión de paquetes y módulos sigue siendo la aplicación más grande porque define la integridad estructural del paquete de baterías ensamblado y soporta productos estructurales de epoxi y poliuretano. Los diseños de celda a paquete hacen que la encapsulación sea más crítica porque las celdas individuales requieren aislamiento eléctrico, amortiguación de vibraciones y protección contra la propagación de la fuga térmica. Una revisión de 2025 encontró que los materiales de unión de baterías en estas aplicaciones deben funcionar en el rango de -40°C a +80°C bajo vibración durante el servicio del vehículo. El mercado de adhesivos para vehículos eléctricos está expandiendo sus ofertas de seguridad funcional a medida que la protección a nivel de celda se vuelve más relevante.
La unión de interfaz térmica está ganando importancia a medida que las químicas de baterías y los sistemas de carga aumentan las cargas térmicas. Henkel introdujo Bergquist TGF 2030APS en mayo de 2026, con una conductividad térmica de 1,7 W/m·K y tasas de dispensación superiores a 40 mL/s. La categoría de otras aplicaciones incluye selladores de protección contra ingreso, compuestos de bloqueo de roscas y materiales de encapsulado, que siguen siendo relevantes a medida que los diseños de carcasas de baterías BEV premium se vuelven más complejos. La demanda de aplicaciones se distribuye entre el ensamblaje estructural, la transferencia de calor, el aislamiento eléctrico y el sellado. El mercado de adhesivos para vehículos eléctricos requiere formulaciones que cumplan con cada requisito funcional sin retrasar la fabricación de alto volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
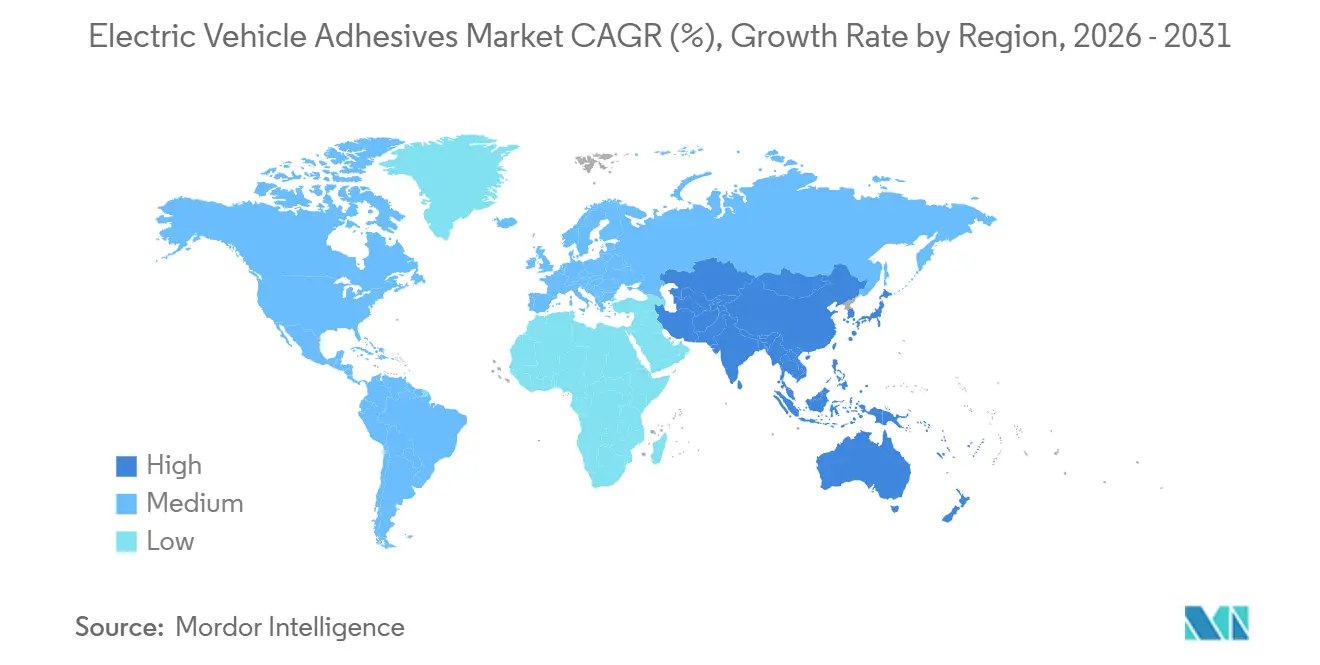
Asia-Pacífico representó el 51,61% de la participación del mercado de adhesivos para vehículos eléctricos en 2025 y se pronostica que crecerá a una CAGR del 20,58% hasta 2031, la tasa más rápida entre todas las regiones. China impulsa gran parte de la demanda de la región a través de clústeres de producción de vehículos eléctricos y baterías en Jiangsu, Guangdong y Sichuan. La penetración de vehículos eléctricos en el país superó el 38% de las ventas de automóviles de pasajeros nuevos en 2025, mientras que CATL, BYD y CALB operan una capacidad anual combinada superior a 1.500 GWh. Corea del Sur impulsa la demanda de materiales térmicos de silicona y poliuretano de alta especificación a través de la producción premium de celdas cilíndricas y de bolsa, apoyando una amplia gama de aplicaciones de adhesivos para baterías.
India es un mercado emergente importante en la región de Asia-Pacífico, ya que el ensamblaje de vehículos eléctricos se expandió rápidamente hasta 2025. La fabricación local y las formulaciones adaptadas a las condiciones climáticas locales pueden ayudar a los proveedores a asegurar aprobaciones tempranas de plataformas a medida que aumentan los requisitos de contenido nacional. El mercado de adhesivos para vehículos eléctricos en la región está determinado por la producción de alto rendimiento en China y el trabajo de mayor especificación en Corea del Sur. Los proveedores necesitan atender a los clientes en varios centros de fabricación con un servicio técnico confiable. Estas condiciones favorecen a las empresas que pueden combinar producción regional, ingeniería de aplicaciones y soporte local.
América del Norte es la segunda geografía más grande, respaldada por la inversión en gigafábricas en Míchigan, Tennessee, Georgia y Kansas. Henkel inauguró su Centro de Aplicaciones para Baterías de América del Norte en Madison Heights, Míchigan, en septiembre de 2025, con equipos de dispensación de intención de producción y un robot ABB de seis ejes para pruebas de carcasas de baterías[2]"El Centro de Aplicaciones para Baterías de América del Norte Impulsa la Innovación en Vehículos Eléctricos," Comunicado de Prensa de Henkel, henkel.com.. Europa tiene demanda de Alemania, Francia y los países nórdicos, respaldada por la inversión en plataformas de vehículos eléctricos de Volkswagen, BMW y Stellantis. América del Sur, Oriente Medio y África son contribuyentes en etapas más tempranas, con Brasil, Arabia Saudita y Sudáfrica comenzando a agregar demanda relacionada con la fabricación. Su producción sigue siendo menor que la de Asia-Pacífico y América del Norte hasta 2031.

Panorama Competitivo
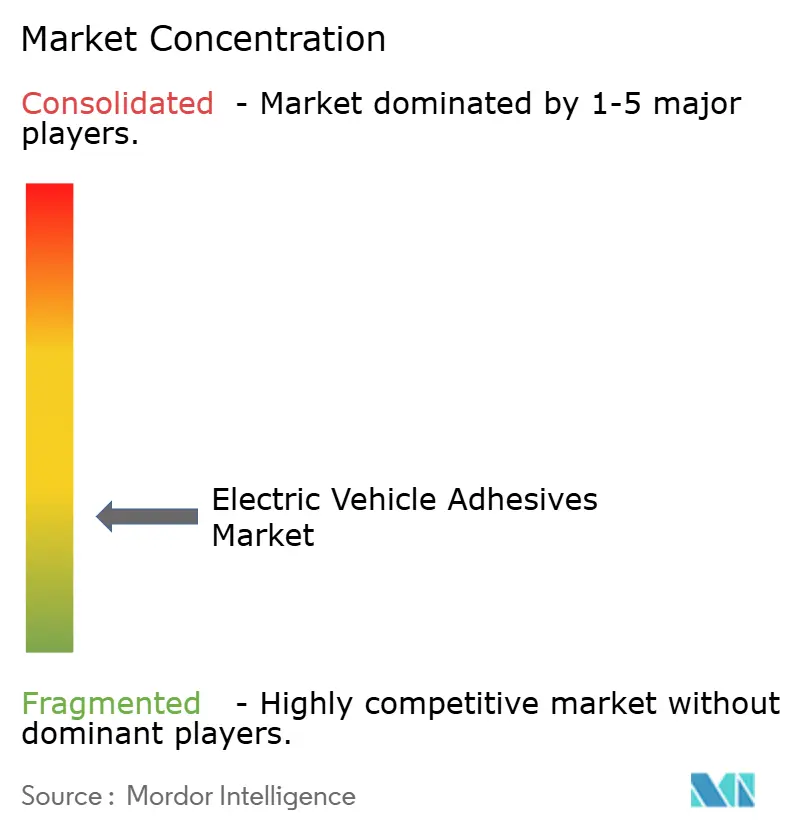
El mercado de adhesivos para vehículos eléctricos está fragmentado. Henkel, Dow, Sika AG, 3M, DuPont, H.B. Fuller y Wacker Chemie han establecido posiciones a través de carteras de productos calificados, alcance de fabricación y equipos de ingeniería de aplicaciones ubicados cerca de las plantas de baterías. Los largos programas de calificación de OEM refuerzan estas posiciones, ya que los proveedores aprobados pueden permanecer en una plataforma durante 3-5 años. Los formuladores asiáticos emergentes compiten más activamente en aplicaciones BEV no premium sensibles al costo. El entorno competitivo se caracteriza por posiciones sólidas en el extremo superior y presión de precios en las aplicaciones de menor costo.
Sika cerró su adquisición de Akkim en 2026, expandiendo su presencia en adhesivos y selladores en Europa del Este, Asia Central, Oriente Medio y Norte de África. Henkel lanzó Loctite Solve en abril de 2026 para permitir la simulación virtual del rendimiento de adhesivos y la integración temprana de datos de materiales en el diseño de componentes. En mayo de 2026, Henkel introdujo la Serie Teroson EP 52, un epoxi sin solventes que combina unión estructural y amortiguación de vibraciones.
La competencia también se centra en productos que simplifican el ensamblaje de baterías, incluidos los adhesivos multifuncionales que combinan unión estructural y amortiguación. Las formulaciones de desunión bajo demanda abordan el desmontaje de baterías al final de su vida útil. Las baterías de estado sólido representan una oportunidad potencial, ya que los sustratos de electrolito cerámico y las diferentes condiciones de exposición requieren nuevos enfoques de adhesivos. Chengdu Guibao Science and Technology y Guangzhou Jointas Chemical están ganando presencia en aplicaciones BEV chinas sensibles al costo. Los proveedores establecidos deben proteger los programas calificados mientras responden a alternativas regionales de menor costo, manteniendo el mercado competitivo.
Líderes de la Industria de Adhesivos para Vehículos Eléctricos
Henkel AG & Co. KGaA
Sika AG
3M
Dow
H.B. Fuller Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Sika completó la adquisición de Akkim, un fabricante de adhesivos y selladores con sede en Turquía. La adquisición amplía el alcance de distribución y la capacidad de producción de Sika en Europa del Este, Asia Central, Oriente Medio y Norte de África.
- Mayo de 2026: Henkel lanzó Bergquist TGF 2030APS, con una conductividad térmica de 1,7 W/m·K y una tasa de dispensación superior a 40 mL/s, y Loctite TLB 9270APS, un adhesivo a base de poliuretano con una conductividad térmica de 2 W/m·K y un tiempo de trabajo de 40-45 minutos. Ambos productos abordan los requisitos de gestión térmica y rendimiento de producción en la fabricación de baterías de celda a paquete de alto rendimiento.


Alcance del Informe Global del Mercado de Adhesivos para Vehículos Eléctricos
Los adhesivos para vehículos eléctricos (VE) son materiales especializados de unión y sellado utilizados para ensamblar vehículos eléctricos, reemplazando o complementando los sujetadores mecánicos tradicionales como pernos y soldaduras.
El mercado de adhesivos para vehículos eléctricos está segmentado por tipo de vehículo, tipo de adhesivo, aplicación y geografía. Por tipo de vehículo, el mercado está segmentado en vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. Por tipo de adhesivo, el mercado está segmentado en adhesivos epoxi, adhesivos de poliuretano, adhesivos de silicona, adhesivos acrílicos y otros tipos de adhesivos. Por aplicación, el mercado está segmentado en unión de paquetes y módulos, unión de interfaz térmica, encapsulación de celdas de batería y otros. El informe también cubre el tamaño del mercado y los pronósticos para adhesivos para vehículos eléctricos en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables |
| Adhesivos Epoxi |
| Adhesivos de Poliuretano |
| Adhesivos de Silicona |
| Adhesivos Acrílicos |
| Otros Tipos de Adhesivos |
| Unión de Paquetes y Módulos |
| Unión de Interfaz Térmica |
| Encapsulación de Celdas de Batería |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Vehículos Eléctricos de Batería | |
| Vehículos Eléctricos Híbridos Enchufables | ||
| Por Tipo de Adhesivo | Adhesivos Epoxi | |
| Adhesivos de Poliuretano | ||
| Adhesivos de Silicona | ||
| Adhesivos Acrílicos | ||
| Otros Tipos de Adhesivos | ||
| Por Aplicación | Unión de Paquetes y Módulos | |
| Unión de Interfaz Térmica | ||
| Encapsulación de Celdas de Batería | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Adhesivos para Vehículos Eléctricos?
El tamaño del mercado de adhesivos para vehículos eléctricos fue valorado en 2,67 mil millones de USD en 2025 y se estima que crecerá desde 3,12 mil millones de USD en 2026 hasta 7,34 mil millones de USD en 2031, a una CAGR del 18,67% durante el período de pronóstico (2026-2031).
¿Qué tipo de vehículo utiliza más adhesivos para vehículos eléctricos?
Los Vehículos Eléctricos de Batería tuvieron una participación del 68,23% en 2025 y se espera que crezcan a una CAGR del 21,13% hasta 2031. Sus plataformas de baterías de propósito específico colocan mayor responsabilidad estructural y térmica en las juntas adhesivas.
¿Qué química de adhesivos está creciendo más rápido para el uso en baterías de vehículos eléctricos?
Se proyecta que los Adhesivos de Poliuretano crecerán a una CAGR del 20,87% hasta 2031 porque pueden soportar funciones de interfaz térmica y sellado estructural. Su rendimiento depende del equilibrio entre la carga de relleno, el comportamiento de dispensación y la resistencia de la unión.
¿Qué aplicación de batería se está expandiendo más rápido?
Se pronostica que la Encapsulación de Celdas de Batería se expandirá a una CAGR del 21,45% para 2031, respaldada por diseños de baterías de celda a paquete. Soporta el aislamiento eléctrico, la amortiguación de vibraciones y la contención de la fuga térmica alrededor de las celdas individuales.
Última actualización de la página el:



