
Marktgröße und Marktanteile für Elektrofahrzeug-Klebstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.12 Milliarden US-Dollar |
| Marktgröße (2031) | 7.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.67 % |
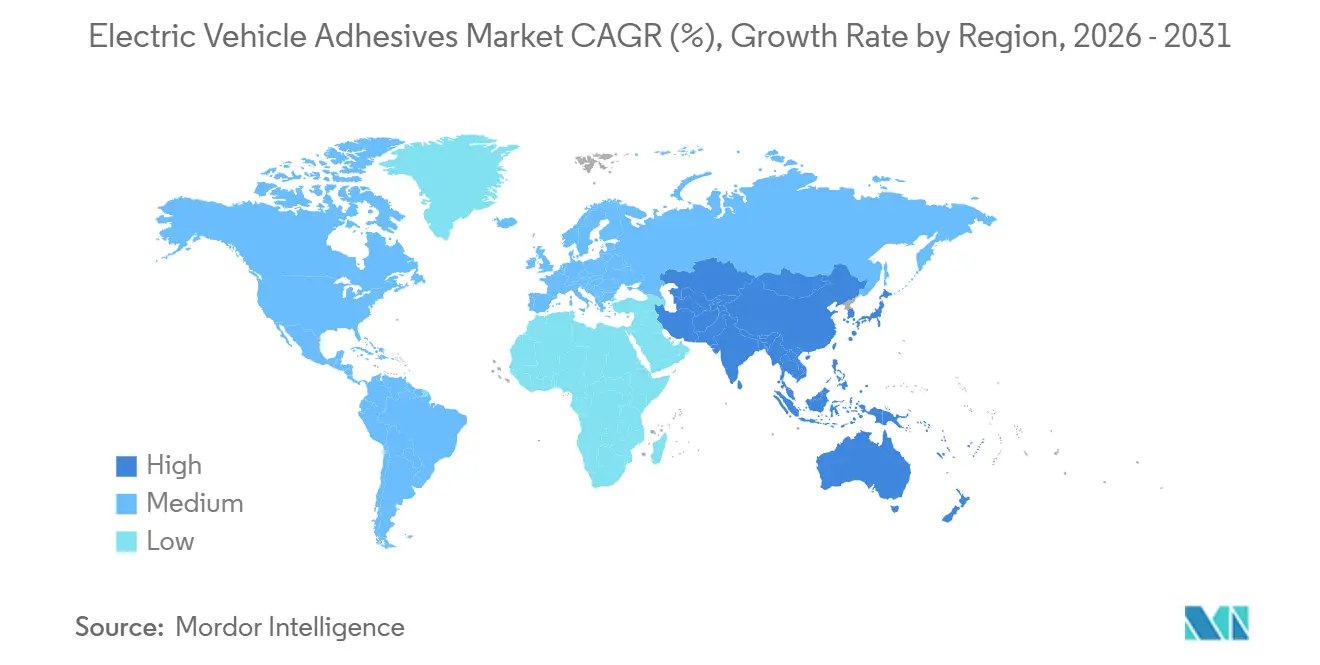
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
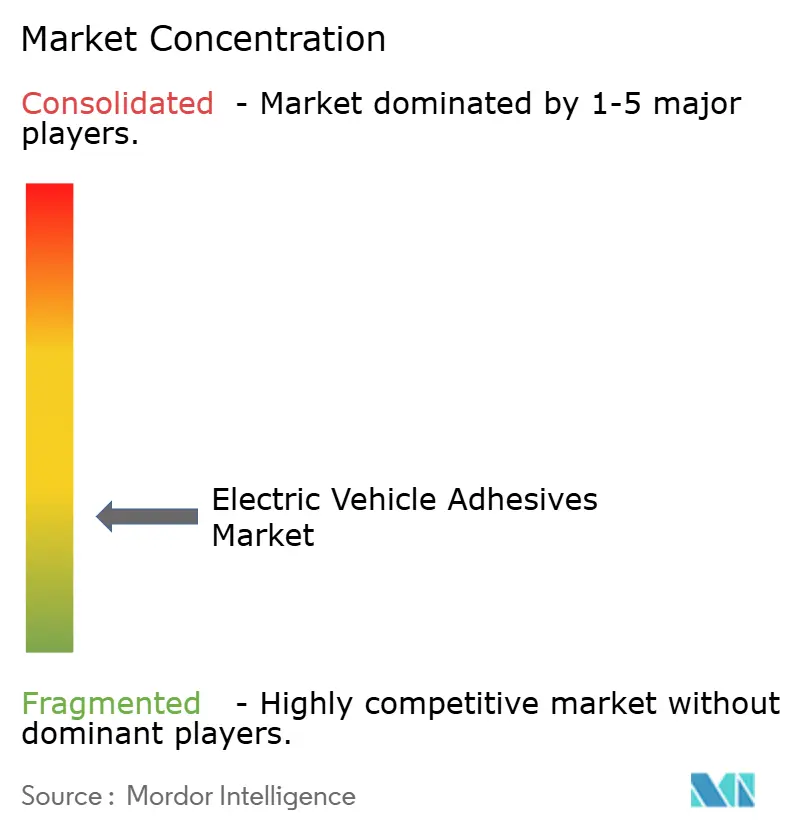
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Klebstoffe von Mordor Intelligence
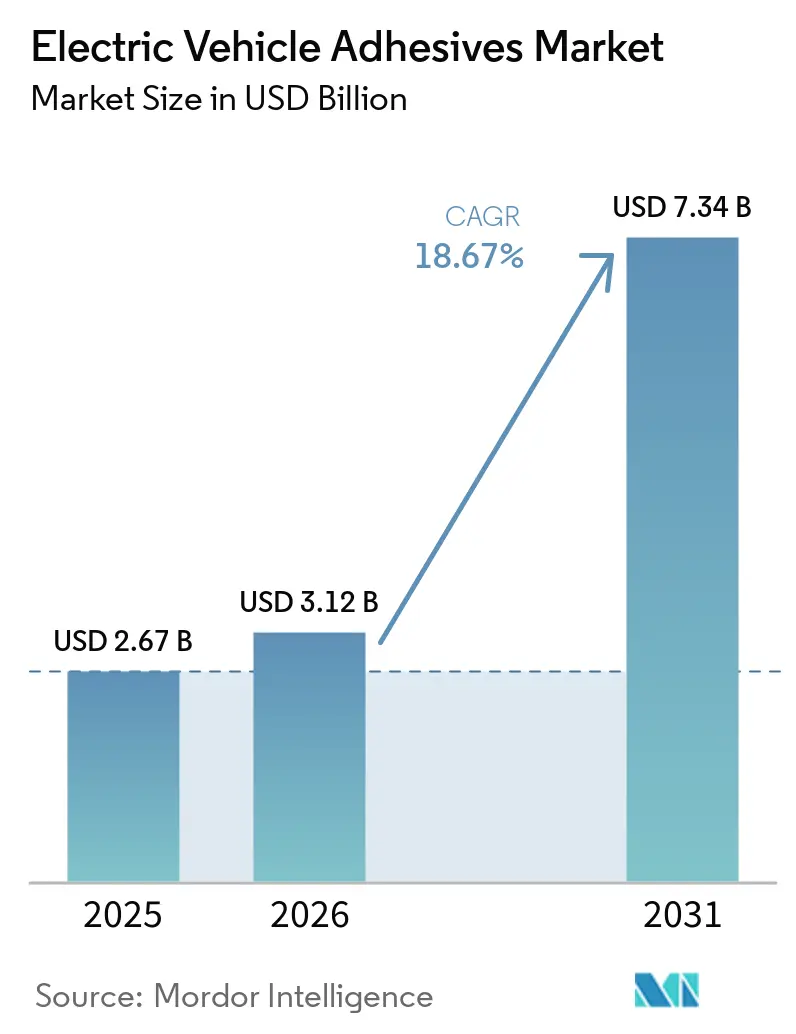
Die Marktgröße für Elektrofahrzeug-Klebstoffe wurde im Jahr 2025 auf 2,67 Milliarden USD geschätzt und wird voraussichtlich von 3,12 Milliarden USD im Jahr 2026 auf 7,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,67 % während des Prognosezeitraums (2026–2031). Das Wachstum ist an Batteriedesigns geknüpft, die strukturelle, thermische und sicherheitstechnische Funktionen in die Klebstoffschicht verlagern, anstatt sich auf zusätzliche Modulstrukturen zur Erfüllung dieser Funktionen zu stützen. Cell-to-Pack- und Cell-to-Chassis-Designs eliminieren die Modulebene und erfordern Materialien, die unter thermischen, mechanischen und Crashlastbedingungen funktionieren und gleichzeitig stabile Verbindungen während des normalen Fahrzeugbetriebs aufrechterhalten. Eine Studie aus dem Jahr 2026 ergab, dass Strukturklebstoffe für Cell-to-Chassis-Anwendungen eine Scherzugfestigkeit von über 20 MPa auf Aluminium und eine Bindungsintegrität von -40 °C bis +80 °C erfordern, was Spezialformulierungen gegenüber Standard-Dichtstoffen begünstigt und die Rolle von Produkten einschränkt, die nur für einfaches Abdichten ausgelegt sind. Der Ausbau von Batterieproduktionslinien erhöht auch den Wert von lokalem Dosierungssupport, Viskositätskontrolle, Just-in-Sequence-Lieferung und technischem Personal, das Materialien an die Prozessbedingungen einzelner Werke anpassen kann. Höhere Wärmelasten durch Hochnickel-Batterien und schnelleres Laden erhöhen die Nachfrage nach Wärmematerialien, die Leitfähigkeit mit zuverlässiger Verarbeitungsleistung verbinden. Infolgedessen müssen Lieferanten Kompromisse zwischen Füllstoffgehalt, Stabilität, Verarbeitungszeit und Bindungsfestigkeit abwägen.
Wichtigste Erkenntnisse des Berichts
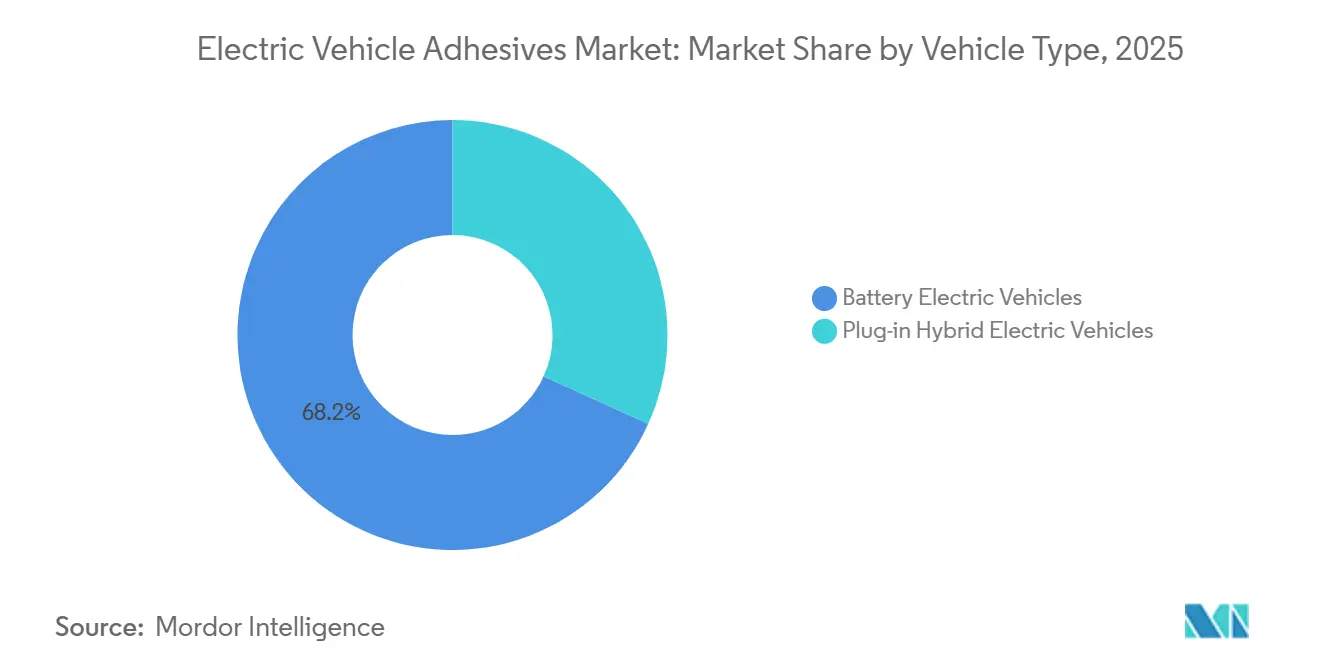
- Nach Fahrzeugtyp hielten Batterieelektrofahrzeuge im Jahr 2025 einen Marktanteil von 68,23 %, während das Segment bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen wird.
- Nach Klebstofftyp entfielen im Jahr 2025 35,14 % des Marktanteils auf Epoxidklebstoffe, während Polyurethanklebstoffe bis 2031 voraussichtlich mit einer CAGR von 20,87 % wachsen werden.
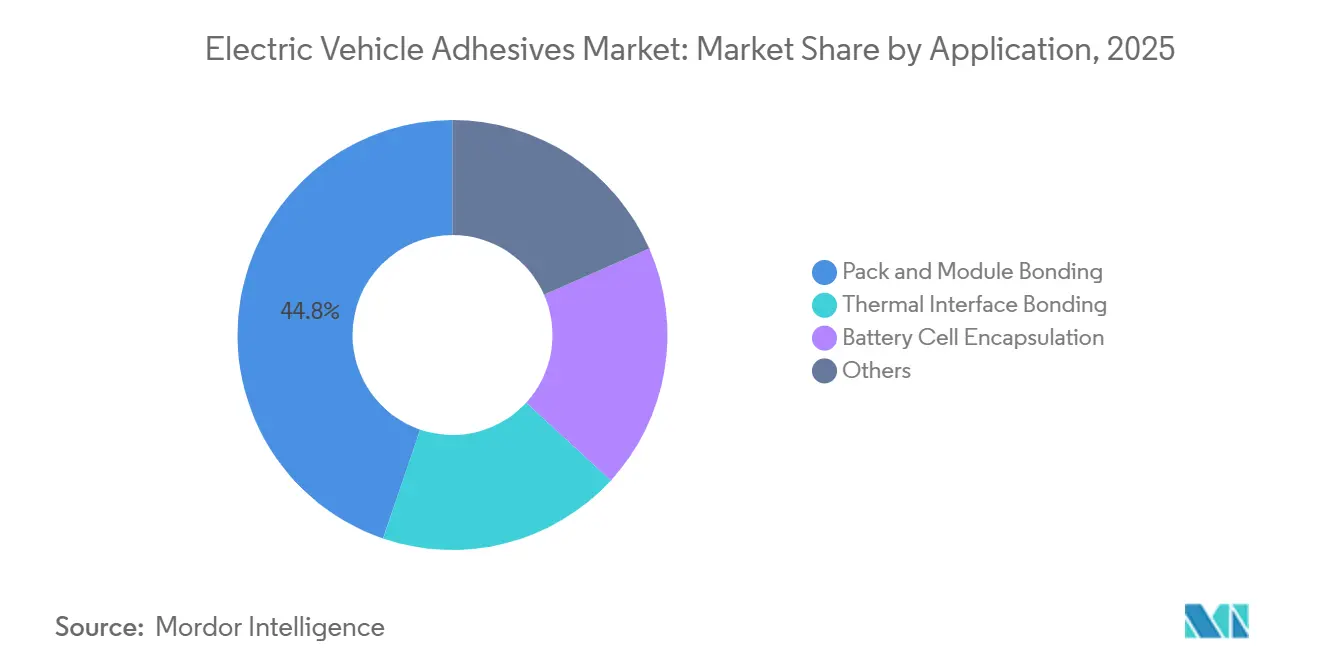
- Nach Anwendung entfielen im Jahr 2025 44,76 % des Marktes für Elektrofahrzeug-Klebstoffe auf Pack- und Modulverklebung, während die Batteriezellen-Verkapselung bis 2031 voraussichtlich mit einer CAGR von 21,45 % expandieren wird.
- Nach Geografie entfielen im Jahr 2025 51,61 % des Umsatzes auf Asien-Pazifik, und die Region wird bis 2031 voraussichtlich mit einer CAGR von 20,58 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von EV-Batterie-Gigafabriken | +5.0% | Global, konzentriert in China, dem US-Sunbelt und Mitteleuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Klebstoffintensität in Cell-to-Pack- und strukturellen Pack-Designs | +4.5% | Global, von China angeführt mit Ausstrahlungseffekten auf Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung durch Multimaterial-Fahrzeugkonstruktion | +2.8% | Nordamerika und die EU, mit früher Einführung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Höhere Anforderungen an das Wärmemanagement durch Hochnickel- und Schnellladebatterien | +3.2% | Global, konzentriert in Premium-EV-Segmenten | Langfristig (≥ 4 Jahre) |
| Klebstoffqualifikations-Lock-in über OEM- und Batterieplattformen | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von EV-Batterie-Gigafabriken
Der Markt für Elektrofahrzeug-Klebstoffe profitiert, wenn ein Batteriewerk vom Bau in die Produktion übergeht. Jedes Werk erfordert Materialversorgung, automatisierte Dosierkalibrierung und Prozessunterstützung, die auf seine Zell- und Pack-Konfiguration abgestimmt ist. Lieferanten platzieren häufig technische Teams in der Nähe von Fertigungsclustern, da Viskositätsmanagement und Liefertiming die Linienleistung beeinflussen können. Diese Konstellation macht einen qualifizierten Lieferanten schwieriger zu ersetzen als einen Lieferanten eines Standard-Industrievorprodukts. Zwischen 2024 und 2026 gingen mehr als 25 große Batteriewerke in Betrieb und schufen gebundene Nachfrage, da neue Linien die Auslastung erhöhen. Der Markt für Elektrofahrzeug-Klebstoffe hängt daher nicht nur von der Materialkapazität ab, sondern auch von der Fähigkeit, lokalen technischen Support in Ostchina, dem US-Sunbelt und Mitteleuropa aufzubauen.
Neue Batterieanlagen stellen gleichzeitig mehrere Anforderungen. Klebstoffe müssen in konsistenten Chargen ankommen, mit installierten Dosiergeräten kompatibel sein und die Taktzeitenanforderungen der Linie erfüllen. Ein Lieferant, der sich frühzeitig qualifiziert, kann mehrere Programme unterstützen, wenn ein Werk Produktionslinien hinzufügt oder ein neues Zellformat einführt. Die Beziehung verbindet auch die Materialversorgung mit Geräteeinstellungen, Prozessvalidierung und Vor-Ort-Fehlerbehebung. Diese Dienstleistungen können wiederkehrende Umsätze schützen, selbst wenn sich die kurzfristige Fahrzeugnachfrage ändert. Für den Markt für Elektrofahrzeug-Klebstoffe unterstreicht die Gigafabrik-Expansion die Bedeutung von Fertigungsnähe und Anwendungstechnik gegenüber bloßer Produktverfügbarkeit.
Steigende Klebstoffintensität in Cell-to-Pack- und strukturellen Pack-Designs
Der Übergang von Zell-Modul-Pack-Designs zu Cell-to-Pack-Designs erhöht die funktionale Bedeutung von Klebstoffen. Wenn das zwischengeschaltete Modulgehäuse entfernt wird, verbindet der Klebstoff Zellen und Kühlkomponenten und hilft dabei, Wärme und Vibrationen zu managen. Dies schafft höhere Anforderungen an strukturelle Festigkeit und thermische Leistung innerhalb derselben Formulierung. Ein peer-reviewter Übersichtsartikel aus dem Jahr 2025 stellte fest, dass Spaltmaterialien in diesen Batteriedesigns für Anwendungen bis zu 3 mm mehr als 2 W/m·K überschreiten müssen und von -40 °C bis +80 °C unter Vibration zuverlässig bleiben müssen. Der Markt für Elektrofahrzeug-Klebstoffe verlagert sich infolgedessen hin zu thermisch leitfähigen Strukturprodukten anstelle von Niedrigwert-Dichtstoffen. Diese Anforderungen werden wichtiger, wenn Hersteller Packdesigns der nächsten Generation abschließen.
Die Cell-to-Pack-Konstruktion verändert, wo der Klebstoffwert entsteht. Ein konventionelles Modul kann mechanischen Schutz bieten und die Abhängigkeit von einer einzelnen Klebstoffverbindung verringern. Eine Cell-to-Pack-Struktur überträgt mehr Verantwortung auf das Verbindungssystem, da weniger mechanische Schichten zwischen der Zelle und dem Pack verbleiben. Materialien müssen daher Teile an Ort und Stelle halten und gleichzeitig Fahrzeugvibrationen und wiederholte Temperaturwechsel aufnehmen. Lieferanten müssen die Leistung auch mit den genauen Substraten und Dosierprozessen verifizieren, die der Kunde verwendet. Der Markt für Elektrofahrzeug-Klebstoffe profitiert von dieser Designänderung, da jedes zugelassene Material mehrere Leistungsanforderungen erfüllt.
Gewichtsreduzierung durch Multimaterial-Fahrzeugkonstruktion
Der Markt für Elektrofahrzeug-Klebstoffe wird durch Fahrzeugdesigns unterstützt, die hochfesten Stahl, Aluminiumlegierungen und kohlenstofffaserverstärkte Polymere kombinieren. Mechanische Verbindungselemente können weniger geeignet sein, wenn ungleiche Materialien ber eine große Kontaktfläche verbunden werden müssen. Klebstoffe verteilen die Last über die Verbindung und können unterschiedliche Wärmeausdehnungsraten zwischen Substraten aufnehmen. Dies ist relevant für leichte Batterieabdeckungen und Strukturbauteile, die Vibrationen und Temperaturschwankungen ausgesetzt sind. Eine technische Analyse aus dem Jahr 2024 ergab, dass der Einsatz von 1 kg Klebstoff anstelle von Nieten und Schweißnähten das Fahrzeuggewicht um bis zu 25 kg reduzieren kann. Die Materialanforderung verlagert sich hin zu Produkten, die gemischte Substrate verbinden können, ohne Produktionslinien zu verlangsamen.
Leichtbaukonstruktion erzeugt nicht dasselbe Nachfragemuster bei jedem Fahrzeugbauteil. Einige Designs reduzieren die für ein Teil erforderliche Klebefläche, aber die verbleibenden Verbindungen erfordern oft höhere Leistung. Aluminium-zu-Verbundwerkstoff- und Stahl-zu-Polymer-Verbindungen können eine größere Haltbarkeit erfordern als Einmaterial-Baugruppen. Klebstofflieferanten konkurrieren daher bei Aushärtegeschwindigkeit, Festigkeit, Korrosionsbeständigkeit und Kompatibilität mit automatisierter Produktion. Der Markt für Elektrofahrzeug-Klebstoffe profitiert auch, wenn ein einzelnes Produkt mehrere Füge- oder Dämpfungsschritte ersetzen kann und Herstellern hilft, das Gewicht zu reduzieren, ohne die Prozesskomplexität zu erhöhen.
Höhere Anforderungen an das Wärmemanagement durch Hochnickel- und Schnellladebatterien
Hochnickel-Kathoden und schnelleres Laden belasten die thermischen Managementmaterialien der Batterie stärker. Premium-Plattformen zielen jetzt auf Spitzenladeleistungen von 400–800 kW ab, was den Bedarf an Wärmekontrolle an den Zell- und Leistungselektronik-Schnittstellen erhöht. Polyurethan-Wärmesysteme erfordern Füllstoffbeladungen von 80 Gewichtsprozent (Gew.-%) oder mehr, um den Schwellenwert von 1,5 W/m·K zuverlässig zu erreichen, was Viskosität und Sedimentation zu wichtigen Produktionsüberlegungen macht[1]. Henkel brachte im Mai 2026 Loctite TLB 9270APS als Polyurethan-Wärmeadhäsiv mit einer Wärmeleitfähigkeit von 2 W/m·K und einer Verarbeitungszeit von 40–45 Minuten für Cell-to-Pack-Designs auf den Markt. Henkel brachte im Juli 2026 auch Bergquist Gap Filler TGF 6500LVO mit einer Leitfähigkeit von 6,5 W/(m·K) für EV-Leistungselektronikkomponenten auf den Markt. Der Markt für Elektrofahrzeug-Klebstoffe erfordert Produktpaletten, die unterschiedliche Leitfähigkeits-, Aushärtungs- und Verarbeitungsanforderungen erfüllen.
Die thermische Leistung ist in vielen Batteriesystemen nicht mehr auf eine Spaltfüllrolle beschränkt. Die Verbindungsschicht muss Wärme übertragen und dabei unter Vibration stabil bleiben und ausreichende mechanische Festigkeit behalten. Höhere Füllstoffbeladung kann die Leitfähigkeit verbessern, kann aber auch das Dosieren und Lagern schwieriger machen. Lieferanten müssen diese Faktoren abwägen, bevor ein Produkt konsistent im großen Maßstab funktionieren kann. Der Markt für Elektrofahrzeug-Klebstoffe profitiert, wenn ein Lieferant sowohl das Materialdesign als auch die für das Material erforderlichen Prozessbedingungen unterstützen kann. Diese Anforderung stärkt die Position etablierter Lieferanten mit Anwendungslabors und Produktionslinien-Know-how.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Epoxid-, Polyurethan-, Silikon- und Spezialzusatzstoffkosten | -0.5% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Lange OEM- und Batterieplattform-Qualifikationszyklen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch mechanische Verbindungselemente, Schweißen und hybrides Fügen | -0.3% | Nordamerika und die EU, insbesondere bei Legacy-Plattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Epoxid-, Polyurethan-, Silikon- und Spezialzusatzstoffkosten
Der Markt für Elektrofahrzeug-Klebstoffe verwendet mehrere Chemien, jede mit unterschiedlichen vorgelagerten Kostentreibern. Epoxid-, Polyurethan-, Silikon- und Spezialzusatzstoffkosten können sich in verschiedene Richtungen bewegen, was das Margenmangement für Mehrchemie-Lieferanten schwierig macht. In den Jahren 2025 und 2026 stiegen die Kosten für Silikonmonomere, da die Methanolverfügbarkeit und die Chlor-Alkali-Wirtschaft sich verschärften, während die Epoxidkosten durch sich verändernde Versorgung und Importmaßnahmen beeinflusst wurden. Ein Lieferant kann Gewinne bei einer Epoxidproduktlinie verzeichnen, während er bei Silikon- oder Polyurethanprodukten unter Druck steht. Festpreisvereinbarungen mit OEMs können das Ausmaß begrenzen, in dem diese Kostenbewegungen während der Vertragslaufzeit weitergegeben werden.
Kostenvolatilität beeinflusst auch die Planung für spezialisierte Batteriematerialien. Wärmeadhäsive verwenden große Mengen leitfähiger Füllstoffe, während Strukturprodukte möglicherweise Leistungszusätze erfordern, die nicht leicht ersetzt werden können. Änderungen an einem dieser Inputs können die Wirtschaftlichkeit eines Produkts verändern, nachdem es bereits qualifiziert wurde. Kunden können häufigen Preisänderungen widerstehen, da Batteriematerialien Teil eines größeren Produktionsbudgets sind. Der Markt für Elektrofahrzeug-Klebstoffe belohnt daher Lieferanten mit diversifizierter Inputbeschaffung und Kontrolle über die Formulierungseffizienz, während er gleichzeitig Druck erzeugt, Produkte auszuwählen, die die Leistung ohne übermäßige Materialkomplexität aufrechterhalten.
Lange OEM- und Batterieplattform-Qualifikationszyklen
Ein Lieferant, der eine Zulassung für eine neue Batterieplattform anstrebt, absolviert in der Regel 12–24 Monate Alterungs-, Thermozyklen-, Mechanikprüfungs-, Elektrolytexpositions- und Brandsicherheitstests, bevor er den ersten Auftrag erhält. Diese Tests sind notwendig, da ein Klebstoff die Haltbarkeit der Batterie, die Abdichtung, die thermische Leistung und die Fahrzeugsicherheit beeinflussen kann. Kundenspezifische Spezifikationen können Bindungsfestigkeit, Ausgasung und Prozessanforderungen zum Validierungsprogramm hinzufügen. Kleinere Entwickler können es schwierig finden, mehrere lange Qualifikationsprogramme ohne sofortige Einnahmen zu finanzieren. Der Markt für Elektrofahrzeug-Klebstoffe begünstigt daher tendenziell Unternehmen, die lange Entwicklungszyklen unterstützen können. Neue Materialien, einschließlich Debonding-on-Demand-Produkte und Klebstoffe für Festkörperbatterien, stehen vor derselben Validierungsperiode, selbst wenn das Kundeninteresse stark ist.
Die Qualifikation schafft ein Gleichgewicht zwischen Zuverlässigkeit und langsamerer Technologieeinführung. Sobald ein Material akzeptiert ist, können Kunden wiederholte Validierungen für Ersatzprodukte vermeiden, was zugelassene Lieferanten schützt und während des Fahrzeugprogramms eine vorhersehbare Nachfrage bietet. Es kann auch die Einführung kostengünstigerer oder technisch verbesserter Alternativen verzögern, da der Lieferant die Leistung über die gesamte Testsequenz nachweisen muss. Diese Barriere ist struktureller Natur und keine kurzfristige Änderung der Einkaufsbedingungen. Folglich hat der Markt für Elektrofahrzeug-Klebstoffe hohe Einstiegsanforderungen für wichtige Batterie- und Fahrzeugplattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
BEV-Plattformen treiben die Premiumisierung von Strukturklebstoffen voranBatterieelektrofahrzeuge (BEV) hielten im Jahr 2025 einen Marktanteil von 68,23 % am Markt für Elektrofahrzeug-Klebstoffe und werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,13 % wachsen. Zweckgebaute BEV-Plattformen verwenden Klebstoffverbindungen als strukturelle und thermische Pfade im gesamten Pack, während PHEVs kleinere Batteriepacks verwenden und oft konventionelle Moduldesigns beibehalten. Dies reduziert die Klebstoffintensität pro Fahrzeug in vielen PHEV-Batteriebaugruppen, während Cell-to-Chassis-BEVs Klebstoffverbindungen verwenden können, um Karosseriestrukturlasten bei einem Aufprall zu unterstützen. Der Markt für Elektrofahrzeug-Klebstoffe reagiert auf diese Anforderung mit höherwertigen strukturellen und thermischen Verbindungssystemen. Diese Systeme müssen während des gesamten Fahrzeugbetriebs, einschließlich bei Temperaturschwankungen und Vibrationen, eine konsistente Leistung erbringen.
Das Pack-Design kann einen Klebstoff direkt zwischen Zellen, Kühlplatten und tragenden Teilen platzieren, was die Leistungslücke zwischen BEVs und PHEVs über den Prognosezeitraum vergrößert. PHEVs spielen weiterhin eine stabile Rolle in Regionen mit begrenzter Ladeinfrastruktur, einschließlich Teilen von ASEAN und Südamerika. Ihre kleineren Packs haben geringere Wärmelasten, obwohl Multimaterial-Fahrzeugstrukturen weiterhin spezialisierte Verbindungsprodukte erfordern. Die Klebstoffnachfrage bei PHEVs wächst daher durch Formulierungsvielfalt über elektrische Komponenten und Verbrennungsmotor-Montageschritte hinweg. Der Markt für Elektrofahrzeug-Klebstoffe behält diese Nachfrage, während BEV-Plattformen die größten Zuwächse beim Strukturklebstoffgehalt erzielen.

Nach Klebstofftyp:
Polyurethan gewinnt Boden gegenüber der Führung von EpoxidEpoxidklebstoffe hielten im Jahr 2025 einen Anteil von 35,14 %, während Polyurethanklebstoffe von 2026 bis 2031 voraussichtlich mit einer CAGR von 20,87 % wachsen werden, der schnellsten Rate unter den aufgeführten Chemien. Polyurethanmaterialien können als Wärmeübergangs-Bindemittel und flexible Strukturdichtstoffe in Cell-to-Pack-Baugruppen fungieren. Evonik beschrieb Polyurethan-Wärmeübergangsmaterialien als eine Kosten-Leistungs-Option für die Modul-zu-Kühlplatten-Verklebung, vorbehaltlich eines effektiven Füllstoffmanagements. Henkels Produkt Loctite TLB 9270APS ist für das Wärmemanagement in Cell-to-Pack-Batteriedesigns ausgelegt. Das Wachstum von Polyurethan spiegelt die Notwendigkeit wider, Wärmeübertragung, Flexibilität und Verklebung in anspruchsvollen Batteriebaugruppen zu kombinieren.
Epoxid bleibt wichtig, wo Pack-Gehäuse und Crashlastpfade hohe strukturelle Festigkeit erfordern, und eine Studie aus dem Jahr 2026 fand Systeme, die eine Scherzugfestigkeit von über 20 MPa auf Aluminium- und Stahlsubstraten überschreiten. Silikonprodukte dienen Hochtemperatur-Wärmeübergangs- und elektrischen Isolationsanwendungen, während Acrylprodukte schnelle Aushärtungsanforderungen auf automatisierten Linien erfüllen. Über alle Chemietypen hinweg bewegen sich Lieferanten hin zu lösungsmittelfreien und VOC-armen Optionen, da Kundenanforderungen und Vorschriften die Formulierungsstandards erhöhen. Die Materialauswahl wird daher durch die Betriebstemperatur der Verbindung, die Festigkeitsanforderung, den Aushärtungsprozess und die elektrischen Schutzanforderungen geprägt. Der Markt für Elektrofahrzeug-Klebstoffe hat Raum für mehrere Materialfamilien anstelle einer einzigen Standardchemie.
Nach Anwendung:
Verkapselung entwickelt sich zur WachstumsgrenzePack- und Modulverklebung entfiel im Jahr 2025 auf 44,76 % des Marktes für Elektrofahrzeug-Klebstoffe, während die Batteriezellen-Verkapselung von 2026 bis 2031 voraussichtlich mit einer CAGR von 21,45 % wachsen wird. Pack- und Modulverklebung bleibt die größte Anwendung, da sie die strukturelle Integrität des montierten Batteriepacks definiert und Epoxid- und Polyurethan-Strukturprodukte unterstützt. Cell-to-Pack-Designs machen die Verkapselung kritischer, da einzelne Zellen elektrische Isolierung, Vibrationsdämpfung und Schutz gegen die Ausbreitung von thermischem Durchgehen erfordern. Ein Übersichtsartikel aus dem Jahr 2025 ergab, dass Batterieverbindungsmaterialien in diesen Anwendungen über den Bereich von -40 °C bis +80 °C unter Vibration während des Fahrzeugbetriebs funktionieren müssen. Der Markt für Elektrofahrzeug-Klebstoffe erweitert sein Angebot an funktionaler Sicherheit, da der Schutz auf Zellebene relevanter wird.
Wärmeübergangsverklebung gewinnt an Bedeutung, da Batteriechemien und Ladesysteme die Wärmelasten erhöhen. Henkel führte im Mai 2026 Bergquist TGF 2030APS mit einer Wärmeleitfähigkeit von 1,7 W/m·K und Dosierraten von über 40 mL/s ein. Die Kategorie der sonstigen Anwendungen umfasst Eindringschutz-Dichtstoffe, Gewindesicherungsverbindungen und Vergussmassen, die relevant bleiben, da Premium-BEV-Batteriegehäusedesigns komplexer werden. Die Anwendungsnachfrage verteilt sich auf strukturelle Montage, Wärmeübertragung, elektrische Isolierung und Abdichtung. Der Markt für Elektrofahrzeug-Klebstoffe erfordert Formulierungen, die jede funktionale Anforderung erfüllen, ohne die Hochvolumenfertigung zu verzögern.
Geografische Analyse
APAC-Markt für Klebstoffe für Elektrofahrzeuge
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 51,61 % am Markt für Klebstoffe für Elektrofahrzeuge und wird voraussichtlich bis 2031 mit einer CAGR von 20,58 % wachsen – die höchste Rate aller Regionen. China treibt einen Großteil der regionalen Nachfrage durch EV- und Batterieproduktionscluster in Jiangsu, Guangdong und Sichuan an. Die EV-Durchdringungsrate des Landes überstieg im Jahr 2025 38 % der Neuzulassungen bei Personenkraftwagen, während CATL, BYD und CALB zusammen eine Jahreskapazität von über 1.500 GWh betreiben. Südkorea treibt die Nachfrage nach hochwertigen Silikon- und Polyurethan-Wärmematerialien durch die Produktion von Premium-Zylinder- und Pouch-Zellen an und unterstützt damit ein breites Spektrum an Batteriekleber-Anwendungen.
Indien ist ein wichtiger aufstrebender Markt in der Region Asien-Pazifik, da die EV-Montage bis 2025 rasch expandierte. Lokale Fertigung und auf lokale klimatische Bedingungen abgestimmte Formulierungen können Lieferanten dabei helfen, frühzeitig Plattformzulassungen zu sichern, da die Anforderungen an lokale Inhalte steigen. Der Markt für Klebstoffe für Elektrofahrzeuge in der Region wird durch die hochvolumige Produktion in China und die anspruchsvolleren Arbeiten in Südkorea geprägt. Lieferanten müssen Kunden in mehreren Fertigungszentren mit zuverlässigem technischen Service bedienen. Diese Bedingungen begünstigen Unternehmen, die regionale Produktion, Anwendungstechnik und lokalen Support miteinander verbinden können.
EMEA- und Südamerika-Markt für Klebstoffe für Elektrofahrzeuge
Nordamerika ist die zweitgrößte Region, gestützt durch Gigafabrik-Investitionen in Michigan, Tennessee, Georgia und Kansas. Henkel eröffnete im September 2025 sein nordamerikanisches Batterieanwendungszentrum in Madison Heights, Michigan, mit produktionsgerechten Dosieranlagen und einem sechsachsigen ABB-Roboter für Batteriegehäusetests[2]. Europa verzeichnet Nachfrage aus Deutschland, Frankreich und den nordischen Ländern, gestützt durch EV-Plattforminvestitionen von Volkswagen, BMW und Stellantis. Südamerika, der Nahe Osten und Afrika sind Beitragsleister in einem früheren Entwicklungsstadium, wobei Brasilien, Saudi-Arabien und Südafrika beginnen, fertigungsbezogene Nachfrage aufzubauen. Ihr Ausstoß bleibt bis 2031 geringer als der von Asien-Pazifik und Nordamerika.
Wettbewerbslandschaft
Der Markt für Elektrofahrzeug-Klebstoffe ist fragmentiert. Henkel, Dow, Sika AG, 3M, DuPont, H.B. Fuller und Wacker Chemie haben durch qualifizierte Produktportfolios, Fertigungsreichweite und Anwendungstechnikteams in der Nähe von Batteriewerken etablierte Positionen aufgebaut. Lange OEM-Qualifikationsprogramme stärken diese Positionen, da zugelassene Lieferanten 3–5 Jahre auf einer Plattform verbleiben können. Aufstrebende asiatische Formulierer konkurrieren aktiver in kostenempfindlichen, nicht-Premium-BEV-Anwendungen. Das Wettbewerbsumfeld ist durch starke Positionen im Hochpreissegment und Preisdruck in kostengünstigeren Anwendungen gekennzeichnet.
Sika schloss im Jahr 2026 die Übernahme von Akkim ab und erweiterte damit seine Präsenz bei Klebstoffen und Dichtstoffen in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika. Henkel brachte im April 2026 Loctite Solve auf den Markt, um die virtuelle Simulation der Klebstoffleistung und die frühzeitige Integration von Materialdaten in das Bauteildesign zu ermöglichen. Im Mai 2026 führte Henkel die Teroson EP 52 Serie ein, ein lösungsmittelfreies Epoxid, das strukturelles Kleben und Vibrationsdämpfung kombiniert.
Der Wettbewerb konzentriert sich auch auf Produkte, die die Batteriemontage vereinfachen, einschließlich multifunktionaler Klebstoffe, die strukturelles Fügen und Dämpfung kombinieren. Debonding-on-Demand-Formulierungen adressieren die Batteriedemontage am Ende der Nutzungsdauer. Festkörperbatterien stellen eine potenzielle Chance dar, da keramische Elektrolytsubstrate und unterschiedliche Expositionsbedingungen neue Klebstoffansätze erfordern. Chengdu Guibao Science and Technology und Guangzhou Jointas Chemical gewinnen in kostenempfindlichen chinesischen BEV-Anwendungen an Präsenz. Etablierte Lieferanten müssen qualifizierte Programme schützen und gleichzeitig auf kostengünstigere regionale Alternativen reagieren, was den Markt wettbewerbsfähig hält.
Marktführer im Bereich Elektrofahrzeug-Klebstoffe
-
Henkel AG & Co. KGaA
-
Sika AG
-
3M
-
Dow
-
H.B. Fuller Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klebstoffe für Elektrofahrzeuge Unternehmen in diesem Bericht
- 3M
- Arkema
- Ashland
- Avery Dennison Corporation
- Dow
- DuPont
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Illinois Tool Works Inc. (ITW)
- Momentive
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Markt für Klebstoffe für Elektrofahrzeuge
- September 2026: Sika schloss die Übernahme von Akkim ab, einem in der Türkei ansässigen Hersteller von Klebstoffen und Dichtstoffen. Die Übernahme erweitert Sikas Vertriebsreichweite und Produktionskapazität in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika.
- Mai 2026: Henkel brachte Bergquist TGF 2030APS mit einer Wärmeleitfähigkeit von 1,7 W/m·K und einer Dosierrate von über 40 mL/s sowie Loctite TLB 9270APS, einen Klebstoff auf Polyurethanbasis mit einer Wärmeleitfähigkeit von 2 W/m·K und einer Verarbeitungszeit von 40–45 Minuten, auf den Markt. Beide Produkte erfüllen die Anforderungen an Wärmemanagement und Produktionsdurchsatz in der Hochleistungs-Cell-to-Pack-Batteriefertigung.
Globaler Berichtsumfang für den Markt für Elektrofahrzeug-Klebstoffe
Elektrofahrzeug-Klebstoffe (EV-Klebstoffe) sind spezialisierte Klebe- und Dichtmaterialien, die zur Montage von Elektrofahrzeugen verwendet werden und traditionelle mechanische Verbindungselemente wie Schrauben und Schweißnähte ersetzen oder ergänzen.
Der Markt für Elektrofahrzeug-Klebstoffe ist nach Fahrzeugtyp, Klebstofftyp, Anwendung und Geografie segmentiert. Nach Fahrzeugtyp ist der Markt in Batterieelektrofahrzeuge und Plug-in-Hybridfahrzeuge segmentiert. Nach Klebstofftyp ist der Markt in Epoxidklebstoffe, Polyurethanklebstoffe, Silikonklebstoffe, Acrylklebstoffe und andere Klebstofftypen segmentiert. Nach Anwendung ist der Markt in Pack- und Modulverklebung, Wärmeübergangsverklebung, Batteriezellen-Verkapselung und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Elektrofahrzeug-Klebstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Batterieelektrofahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Epoxidklebstoffe |
| Polyurethanklebstoffe |
| Silikonklebstoffe |
| Acrylklebstoffe |
| Sonstige Klebstofftypen |
| Pack- und Modulverklebung |
| Wärmeübergangsverklebung |
| Batteriezellen-Verkapselung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Batterieelektrofahrzeuge | |
| Plug-in-Hybridfahrzeuge | ||
| Nach Klebstofftyp | Epoxidklebstoffe | |
| Polyurethanklebstoffe | ||
| Silikonklebstoffe | ||
| Acrylklebstoffe | ||
| Sonstige Klebstofftypen | ||
| Nach Anwendung | Pack- und Modulverklebung | |
| Wärmeübergangsverklebung | ||
| Batteriezellen-Verkapselung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Elektrofahrzeug-Klebstoffe?
Die Marktgröße für Elektrofahrzeug-Klebstoffe wurde im Jahr 2025 auf 2,67 Milliarden USD geschätzt und wird voraussichtlich von 3,12 Milliarden USD im Jahr 2026 auf 7,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,67 % während des Prognosezeitraums (2026–2031).
Welcher Fahrzeugtyp verwendet die meisten Elektrofahrzeug-Klebstoffe?
Batterieelektrofahrzeuge hielten im Jahr 2025 einen Marktanteil von 68,23 % und werden bis 2031 voraussichtlich mit einer CAGR von 21,13 % wachsen. Ihre zweckgebauten Batteriepacks übertragen mehr strukturelle und thermische Verantwortung auf Klebstoffverbindungen.
Welche Klebstoffchemie wächst am schnellsten für den EV-Batterieeinsatz?
Polyurethanklebstoffe werden bis 2031 voraussichtlich mit einer CAGR von 20,87 % wachsen, da sie Wärmeübergangs- und strukturelle Dichtfunktionen unterstützen können. Ihre Leistung hängt vom Gleichgewicht zwischen Füllstoffbeladung, Dosierverhalten und Bindungsfestigkeit ab.
Welche Batterieanwendung expandiert am schnellsten?
Batteriezellen-Verkapselung wird bis 2031 voraussichtlich mit einer CAGR von 21,45 % expandieren, unterstützt durch Cell-to-Pack-Batteriedesigns. Sie unterstützt elektrische Isolierung, Vibrationsdämpfung und die Eindämmung von thermischem Durchgehen um einzelne Zellen.