
Taille et part du marché des adhésifs pour véhicules électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.12 Milliards de dollars |
| Taille du Marché (2031) | 7.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour véhicules électriques par Mordor Intelligence
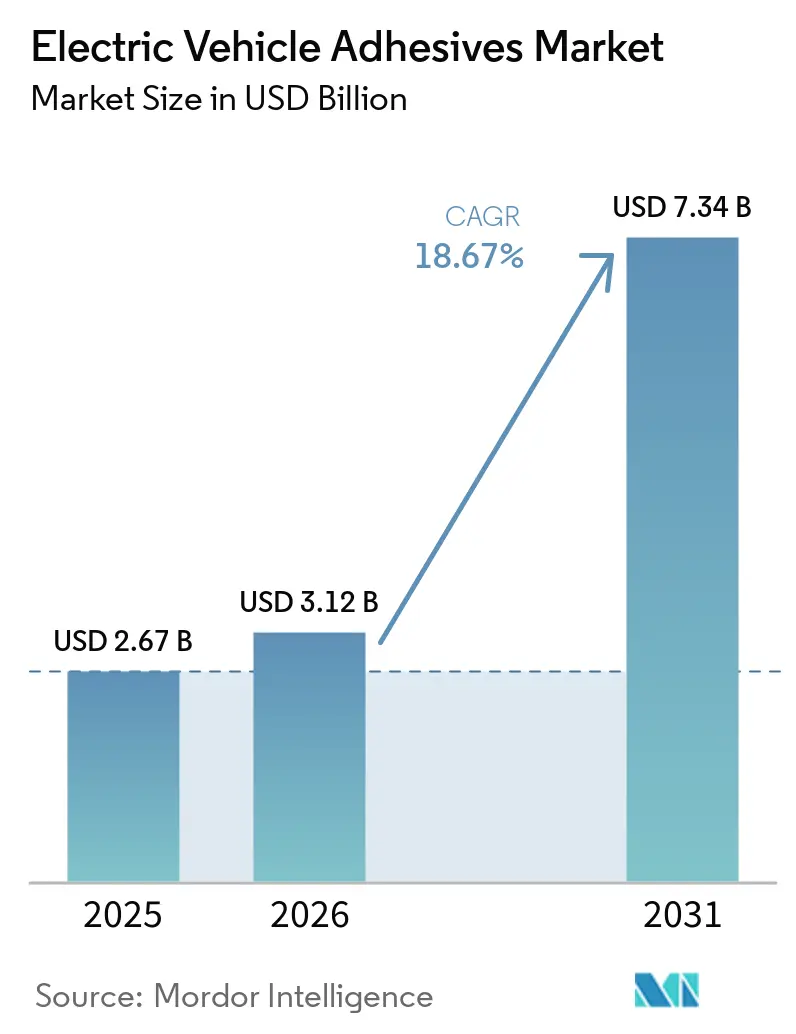
La taille du marché des adhésifs pour véhicules électriques était évaluée à 2,67 milliards USD en 2025 et devrait croître de 3,12 milliards USD en 2026 à 7,34 milliards USD d'ici 2031, à un CAGR de 18,67 % durant la période de prévision (2026-2031). La croissance est liée aux conceptions de batteries qui transfèrent les fonctions structurelles, thermiques et de sécurité vers la couche adhésive, plutôt que de s'appuyer sur des structures de modules supplémentaires pour remplir ces fonctions. Les conceptions cellule-à-pack et cellule-à-châssis éliminent la couche de module, nécessitant des matériaux capables de fonctionner dans des conditions thermiques, mécaniques et de charge en cas de choc, tout en maintenant des liaisons stables lors de l'utilisation normale du véhicule. Une étude de 2026 a révélé que les adhésifs structuraux pour les applications cellule-à-châssis nécessitent une résistance au cisaillement par recouvrement supérieure à 20 MPa sur l'aluminium et une intégrité de liaison de -40 °C à +80 °C, ce qui favorise les formulations spécialisées par rapport aux mastics standard et limite le rôle des produits conçus uniquement pour l'étanchéité de base. L'expansion des lignes de production de batteries augmente également la valeur du support de distribution local, du contrôle de la viscosité, de la livraison en juste-à-séquence et du personnel technique capable d'adapter les matériaux aux conditions de processus des installations individuelles. Les charges thermiques plus élevées des batteries à haute teneur en nickel et la charge plus rapide accroissent la demande de matériaux thermiques combinant conductivité et performances de traitement fiables. Par conséquent, les fournisseurs doivent gérer les compromis entre la teneur en charges, la stabilité, le temps de travail et la résistance de la liaison.
Principaux enseignements du rapport
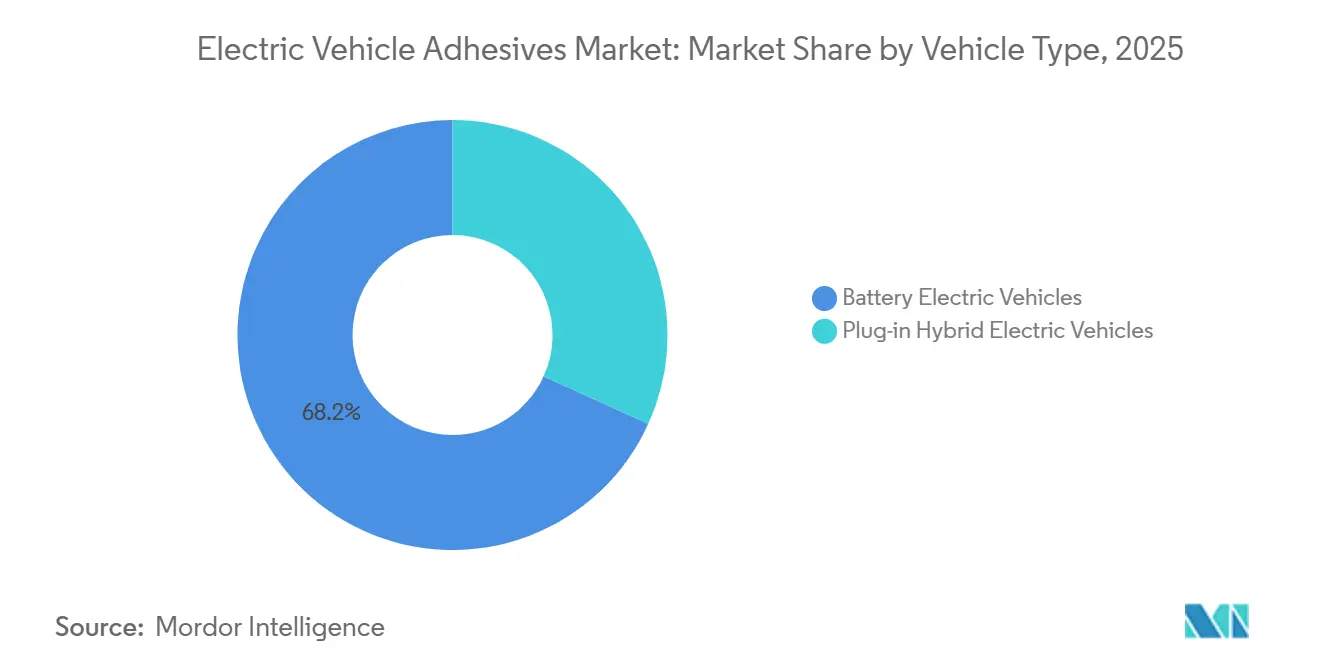
- Par type de véhicule, les véhicules électriques à batterie détenaient une part de 68,23 % en 2025, tandis que ce segment devrait croître à un CAGR de 21,13 % jusqu'en 2031.
- Par type d'adhésif, les adhésifs époxy représentaient une part de 35,14 % en 2025, tandis que les adhésifs polyuréthane devraient croître à un CAGR de 20,87 % jusqu'en 2031.
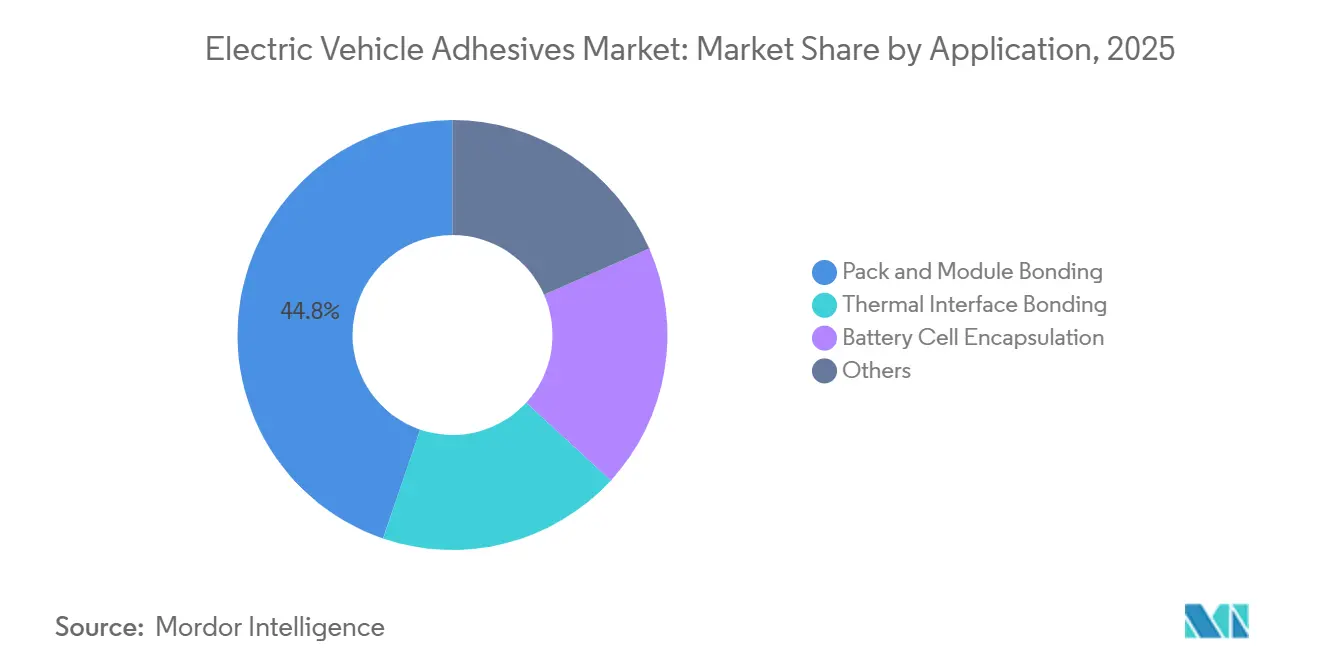
- Par application, le collage de pack et de module représentait 44,76 % du marché des adhésifs pour véhicules électriques en 2025, tandis que l'encapsulation de cellules de batterie devrait se développer à un CAGR de 21,45 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 51,61 % des revenus en 2025 et devrait se développer à un CAGR de 20,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des adhésifs pour véhicules électriques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des gigafactories de batteries pour véhicules électriques | +5.0% | Mondial, concentré en Chine, dans la région du Sunbelt américain et en Europe centrale | Court terme (≤ 2 ans) |
| Intensité croissante des adhésifs dans les conceptions cellule-à-pack et pack structurel | +4.5% | Mondial, mené par la Chine avec des répercussions en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Allègement par la construction de véhicules multi-matériaux | +2.8% | Amérique du Nord et UE, avec une adoption précoce au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Exigences thermiques plus élevées liées aux batteries à haute teneur en nickel et à charge rapide | +3.2% | Mondial, concentré dans les segments de véhicules électriques premium | Long terme (≥ 4 ans) |
| Verrouillage de la qualification des adhésifs sur les plateformes des équipementiers (OEM) et des batteries | +2.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des gigafactories de batteries pour véhicules électriques
Le marché des adhésifs pour véhicules électriques bénéficie lorsqu'une usine de batteries passe de la construction à la production. Chaque usine nécessite un approvisionnement en matériaux, un étalonnage de la distribution automatisée et un support de processus adapté à sa configuration de cellules et de packs. Les fournisseurs placent souvent des équipes techniques à proximité des clusters de fabrication, car la gestion de la viscosité et le calendrier de livraison peuvent affecter les performances de la ligne. Cet arrangement rend un fournisseur qualifié plus difficile à remplacer qu'un fournisseur d'un intrant industriel standard. Plus de 25 grandes usines de batteries ont été mises en service entre 2024 et 2026, créant une demande engagée à mesure que les nouvelles lignes augmentent leur utilisation. Le marché des adhésifs pour véhicules électriques dépend donc non seulement de la capacité en matériaux, mais aussi de la capacité à établir un support technique local dans l'est de la Chine, dans la région du Sunbelt américain et en Europe centrale.
Les nouvelles installations de batteries imposent plusieurs exigences simultanément. Les adhésifs doivent arriver en lots cohérents, être compatibles avec les équipements de distribution installés et respecter les exigences de temps de cycle sur la ligne. Un fournisseur qui se qualifie tôt peut soutenir plusieurs programmes au fur et à mesure qu'une usine ajoute des lignes de production ou introduit un nouveau format de cellule. La relation connecte également l'approvisionnement en matériaux aux réglages des équipements, à la validation des processus et au dépannage sur site. Ces services peuvent protéger les revenus récurrents même lorsque la demande de véhicules à court terme évolue. Pour le marché des adhésifs pour véhicules électriques, l'expansion des gigafactories souligne l'importance de la proximité manufacturière et de l'ingénierie d'application par rapport à la seule disponibilité des produits.
Intensité croissante des adhésifs dans les conceptions cellule-à-pack et pack structurel
Le passage des conceptions cellule-module-pack aux conceptions cellule-à-pack accroît l'importance fonctionnelle des adhésifs. Lorsque le boîtier de module intermédiaire est supprimé, l'adhésif relie les cellules et les composants de refroidissement, contribuant à gérer la chaleur et les vibrations. Cela crée des exigences plus élevées en matière de résistance structurelle et de performance thermique au sein de la même formulation. Une revue évaluée par les pairs en 2025 a indiqué que les matériaux de remplissage d'espace dans ces conceptions de batteries doivent dépasser 2 W/m·K pour des applications jusqu'à 3 mm et rester fiables de -40 °C à +80 °C sous vibration. Le marché des adhésifs pour véhicules électriques évolue par conséquent vers des produits structuraux thermiquement conducteurs plutôt que vers des mastics de faible valeur. Ces exigences deviennent plus importantes à mesure que les fabricants finalisent les conceptions de packs de nouvelle génération.
La construction cellule-à-pack modifie l'endroit où la valeur des adhésifs est créée. Un module conventionnel peut assurer une protection mécanique, réduisant la dépendance à un seul joint adhésif. Une structure cellule-à-pack transfère davantage de responsabilité au système de collage, car moins de couches mécaniques subsistent entre la cellule et le pack. Les matériaux doivent donc maintenir les pièces en place tout en absorbant les vibrations du véhicule et les changements de température répétés. Les fournisseurs doivent également vérifier les performances en utilisant les substrats exacts et les processus de distribution que le client utilise. Le marché des adhésifs pour véhicules électriques bénéficie de ce changement de conception, car chaque matériau approuvé répond à plusieurs exigences de performance.
Allègement par la construction de véhicules multi-matériaux
Le marché des adhésifs pour véhicules électriques est soutenu par des conceptions de véhicules qui combinent acier à haute résistance, alliages d'aluminium et polymères renforcés de fibres de carbone. Les fixations mécaniques peuvent être moins adaptées lorsque des matériaux dissemblables doivent être assemblés sur une large surface de contact. Les adhésifs répartissent la charge sur la liaison et peuvent accommoder différents taux de dilatation thermique entre les substrats. Cela est pertinent pour les couvercles de batteries légères et les éléments structuraux soumis aux vibrations et aux changements de température. Une analyse technique de 2024 a révélé que l'utilisation d'1 kg d'adhésif à la place de rivets et de soudures peut réduire le poids du véhicule jusqu'à 25 kg. L'exigence en matériaux évolue vers des produits capables de coller des substrats mixtes sans ralentir les lignes de production.
La construction légère ne crée pas le même schéma de demande pour chaque composant de véhicule. Certaines conceptions réduisent la surface collée requise pour une pièce, mais les joints restants nécessitent souvent de meilleures performances. Les joints aluminium-composite et acier-polymère peuvent nécessiter une plus grande durabilité que les assemblages mono-matériaux. Les fournisseurs d'adhésifs se font donc concurrence sur la vitesse de durcissement, la résistance, la résistance à la corrosion et la compatibilité avec la production automatisée. Le marché des adhésifs pour véhicules électriques bénéficie également lorsqu'un seul produit peut remplacer plusieurs étapes d'assemblage ou d'amortissement, aidant les fabricants à gérer le poids sans ajouter de complexité au processus.
Exigences thermiques plus élevées liées aux batteries à haute teneur en nickel et à charge rapide
Les cathodes à haute teneur en nickel et la charge plus rapide exercent une pression accrue sur les matériaux de gestion thermique des batteries. Les plateformes premium ciblent désormais des taux de charge maximaux de 400 à 800 kW, augmentant la nécessité de contrôler la chaleur au niveau des interfaces cellule et électronique de puissance. Les systèmes thermiques polyuréthane nécessitent des charges de charges de 80 % en poids (% en masse) ou plus pour atteindre de manière fiable le seuil de 1,5 W/m·K, faisant de la viscosité et de la sédimentation des considérations de production importantes[1]« Maximiser la conductivité thermique des batteries de véhicules électriques : nouveaux agents dispersants ORTEGOL DA pour les matériaux d'interface thermique hautement chargés », Evonik News, evonik.com.. Henkel a lancé Loctite TLB 9270APS en mai 2026, un adhésif thermique polyuréthane avec une conductivité thermique de 2 W/m·K et un temps de travail de 40 à 45 minutes pour les conceptions cellule-à-pack. Henkel a également lancé Bergquist Gap Filler TGF 6500LVO en juillet 2026, avec une conductivité de 6,5 W/(m·K) pour les composants électroniques de puissance des véhicules électriques. Le marché des adhésifs pour véhicules électriques nécessite des gammes de produits répondant à différentes exigences de conductivité, de durcissement et de traitement.
La performance thermique ne se limite plus à un rôle de remplissage d'espace dans de nombreux systèmes de batteries. La couche de collage doit transférer la chaleur tout en restant stable sous vibration et en conservant une résistance mécanique suffisante. Une charge en charges plus élevée peut améliorer la conductivité, mais peut également rendre la distribution et le stockage plus difficiles. Les fournisseurs doivent équilibrer ces facteurs avant qu'un produit puisse fonctionner de manière cohérente à grande échelle. Le marché des adhésifs pour véhicules électriques bénéficie lorsqu'un fournisseur peut soutenir à la fois la conception des matériaux et les conditions de processus requises pour le matériau. Cette exigence renforce la position des fournisseurs établis disposant de laboratoires d'application et d'une connaissance des lignes de production.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des additifs époxy, polyuréthane, silicone et spéciaux | -0.5% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Longs cycles de qualification des équipementiers (OEM) et des plateformes de batteries | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Concurrence des fixations mécaniques, du soudage et de l'assemblage hybride | -0.3% | Amérique du Nord et UE, notamment sur les plateformes héritées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des additifs époxy, polyuréthane, silicone et spéciaux
Le marché des adhésifs pour véhicules électriques utilise plusieurs chimies, chacune avec des facteurs de coût en amont distincts. Les coûts des additifs époxy, polyuréthane, silicone et spéciaux peuvent évoluer dans des directions différentes, rendant la gestion des marges difficile pour les fournisseurs multi-chimies. En 2025 et 2026, les coûts des monomères silicone ont augmenté en raison du resserrement de la disponibilité du méthanol et de l'économie chlore-alcali, tandis que les coûts des époxy ont été affectés par l'évolution de l'offre et les mesures d'importation. Un fournisseur peut enregistrer des gains sur une gamme de produits époxy tout en subissant des pressions sur les produits silicone ou polyuréthane. Les accords d'approvisionnement OEM à prix fixe peuvent limiter la mesure dans laquelle ces mouvements de coûts sont répercutés pendant la période contractuelle.
La volatilité des coûts affecte également la planification des matériaux de batteries spécialisés. Les adhésifs thermiques utilisent de grandes quantités de charges conductrices, tandis que les produits structuraux peuvent nécessiter des additifs de performance qui ne peuvent pas être facilement substitués. Les modifications apportées à l'un de ces intrants peuvent altérer l'économie d'un produit après qu'il a déjà été qualifié. Les clients peuvent résister aux changements de prix fréquents, car les matériaux de batteries font partie d'un budget de production plus large. Le marché des adhésifs pour véhicules électriques récompense donc les fournisseurs disposant d'un approvisionnement en intrants diversifié et d'un contrôle de l'efficacité de la formulation, tout en créant une pression pour sélectionner des produits qui maintiennent leurs performances sans complexité matérielle excessive.
Longs cycles de qualification des équipementiers et des plateformes de batteries
Un fournisseur cherchant à obtenir l'approbation pour une nouvelle plateforme de batteries effectue généralement 12 à 24 mois de vieillissement, de cyclage thermique, d'essais mécaniques, d'exposition aux électrolytes et d'essais de sécurité incendie avant de recevoir la première commande. Ces tests sont nécessaires car un adhésif peut affecter la durabilité de la batterie, l'étanchéité, les performances thermiques et la sécurité du véhicule. Les spécifications propres au client peuvent ajouter des exigences de résistance de liaison, de dégazage et de processus au programme de validation. Les développeurs plus petits peuvent avoir du mal à financer plusieurs longs programmes de qualification sans revenus immédiats. Le marché des adhésifs pour véhicules électriques tend donc à favoriser les entreprises capables de soutenir de longs cycles de développement. Les nouveaux matériaux, y compris les produits de décollage à la demande et les adhésifs pour batteries à l'état solide, font face à la même période de validation même lorsque l'intérêt des clients est fort.
La qualification crée un équilibre entre fiabilité et adoption technologique plus lente. Une fois qu'un matériau est accepté, les clients peuvent éviter des validations répétées pour les remplacements, protégeant les fournisseurs approuvés et fournissant une demande prévisible pendant le programme de véhicule. Cela peut également retarder l'adoption d'alternatives moins coûteuses ou techniquement améliorées, car le fournisseur doit démontrer ses performances sur l'ensemble de la séquence de tests. Cette barrière est structurelle plutôt qu'un changement à court terme des conditions d'achat. Par conséquent, le marché des adhésifs pour véhicules électriques présente des exigences d'entrée élevées pour les principales plateformes de batteries et de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les plateformes BEV stimulent la premiumisation des adhésifs structuraux
Les véhicules électriques à batterie (BEV) détenaient 68,23 % de la part du marché des adhésifs pour véhicules électriques en 2025 et devraient croître à un CAGR de 21,13 % de 2026 à 2031. Les plateformes BEV dédiées utilisent des joints adhésifs comme voies structurales et thermiques dans l'ensemble du pack, tandis que les véhicules électriques hybrides rechargeables (PHEV) utilisent des packs de batteries plus petits et conservent souvent des conceptions de modules conventionnels. Cela réduit l'intensité des adhésifs par véhicule dans de nombreux assemblages de batteries PHEV, tandis que les BEV cellule-à-châssis peuvent utiliser des joints adhésifs pour supporter les charges de la structure de carrosserie lors d'un choc. Le marché des adhésifs pour véhicules électriques répond à cette exigence avec des systèmes de collage structuraux et thermiques à plus haute valeur ajoutée. Ces systèmes doivent offrir des performances constantes tout au long de l'utilisation du véhicule, y compris lors des changements de température et des vibrations.
La conception du pack peut placer un adhésif directement entre les cellules, les plaques de refroidissement et les pièces porteuses, élargissant l'écart de performance entre les BEV et les PHEV sur la période de prévision. Les PHEV continuent de jouer un rôle stable dans les régions disposant d'une infrastructure de recharge limitée, notamment dans certaines parties de l'ASEAN et de l'Amérique du Sud. Leurs packs plus petits ont des charges thermiques plus faibles, bien que les structures de véhicules multi-matériaux nécessitent toujours des produits de collage spécialisés. La demande d'adhésifs dans les PHEV croît donc grâce à la diversité des formulations pour les composants électriques et les étapes d'assemblage à combustion interne. Le marché des adhésifs pour véhicules électriques conserve cette demande tandis que les plateformes BEV enregistrent les gains les plus importants en termes de contenu d'adhésifs structuraux.


Par type d'adhésif : le polyuréthane gagne du terrain sur la position dominante de l'époxy
Les adhésifs époxy détenaient une part de 35,14 % en 2025, tandis que les adhésifs polyuréthane devraient croître à un CAGR de 20,87 % de 2026 à 2031, le taux le plus rapide parmi les chimies répertoriées. Les matériaux polyuréthane peuvent fonctionner comme liants d'interface thermique et mastics structuraux flexibles dans les assemblages cellule-à-pack. Evonik a décrit les matériaux d'interface thermique polyuréthane comme une option coût-performance pour le collage module-à-plaque de refroidissement, sous réserve d'une gestion efficace des charges. Le produit Loctite TLB 9270APS de Henkel est conçu pour la gestion thermique dans les conceptions de batteries cellule-à-pack. La croissance du polyuréthane reflète la nécessité de combiner transfert de chaleur, flexibilité et collage dans des assemblages de batteries exigeants.
L'époxy reste important là où les boîtiers de pack et les chemins de charge en cas de choc nécessitent une haute résistance structurelle, et une étude de 2026 a trouvé des systèmes dépassant 20 MPa de résistance au cisaillement par recouvrement sur des substrats en aluminium et en acier. Les produits silicone servent les applications d'interface thermique à haute température et d'isolation électrique, tandis que les produits acryliques répondent aux exigences de durcissement rapide sur les lignes automatisées. Pour tous les types de chimies, les fournisseurs évoluent vers des options sans solvant et à faible teneur en COV, car les exigences des clients et les réglementations élèvent les normes de formulation. La sélection des matériaux est donc déterminée par la température de fonctionnement du joint, l'exigence de résistance, le processus de durcissement et les besoins de protection électrique. Le marché des adhésifs pour véhicules électriques a de la place pour plusieurs familles de matériaux plutôt qu'une seule chimie standard.
Par application : l'encapsulation s'impose comme la frontière de croissance
Le collage de pack et de module représentait 44,76 % du marché des adhésifs pour véhicules électriques en 2025, tandis que l'encapsulation de cellules de batterie devrait croître à un CAGR de 21,45 % de 2026 à 2031. Le collage de pack et de module reste la plus grande application car il définit l'intégrité structurelle du pack de batteries assemblé et soutient les produits structuraux époxy et polyuréthane. Les conceptions cellule-à-pack rendent l'encapsulation plus critique car les cellules individuelles nécessitent une isolation électrique, un amortissement des vibrations et une protection contre la propagation de l'emballement thermique. Une revue de 2025 a révélé que les matériaux de collage de batteries dans ces applications doivent fonctionner dans la plage de -40 °C à +80 °C sous vibration pendant le service du véhicule. Le marché des adhésifs pour véhicules électriques élargit ses offres de sécurité fonctionnelle à mesure que la protection au niveau des cellules devient plus pertinente.
Le collage d'interface thermique gagne en importance à mesure que les chimies de batteries et les systèmes de charge augmentent les charges thermiques. Henkel a introduit Bergquist TGF 2030APS en mai 2026, avec une conductivité thermique de 1,7 W/m·K et des débits de distribution dépassant 40 mL/s. La catégorie des autres applications comprend les mastics de protection contre les infiltrations, les composés de blocage de filets et les matériaux d'enrobage, qui restent pertinents à mesure que les conceptions de boîtiers de batteries BEV premium deviennent plus complexes. La demande d'applications est répartie entre l'assemblage structurel, le transfert de chaleur, l'isolation électrique et l'étanchéité. Le marché des adhésifs pour véhicules électriques nécessite des formulations répondant à chaque exigence fonctionnelle sans retarder la fabrication à grand volume.
Analyse géographique
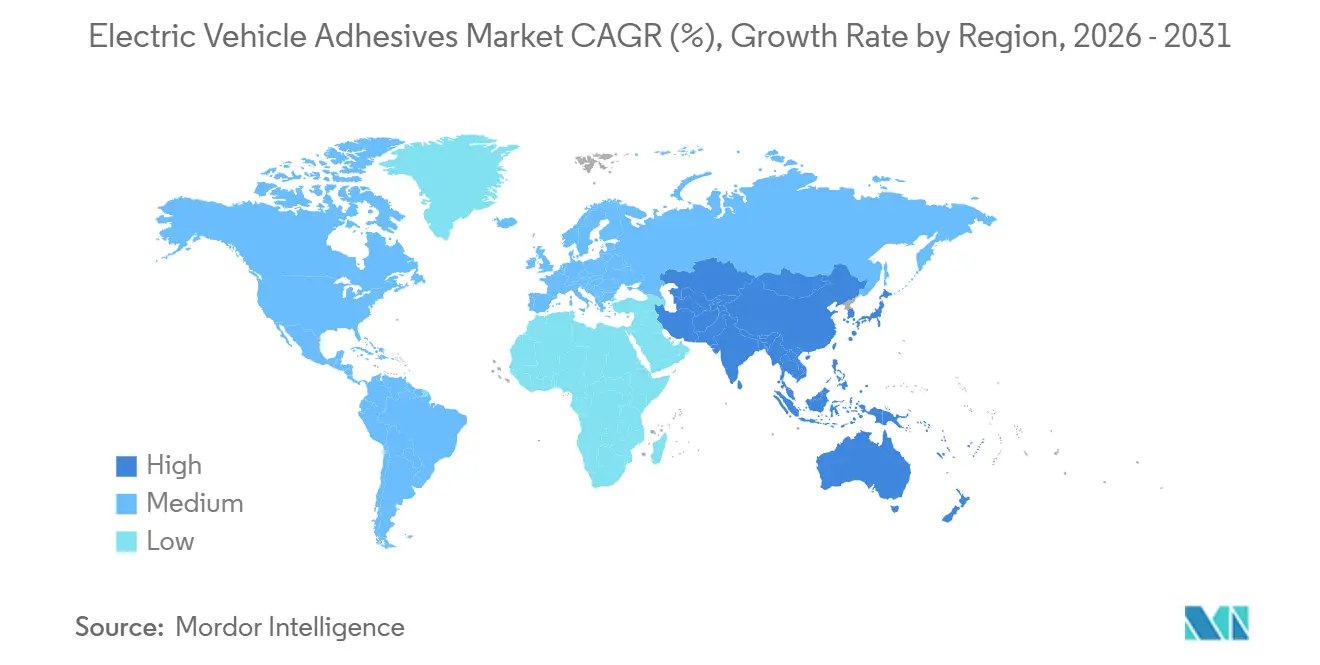
L'Asie-Pacifique représentait 51,61 % de la part du marché des adhésifs pour véhicules électriques en 2025 et devrait croître à un CAGR de 20,58 % jusqu'en 2031, le taux le plus rapide parmi toutes les régions. La Chine est à l'origine d'une grande partie de la demande de la région grâce aux clusters de production de véhicules électriques et de batteries dans le Jiangsu, le Guangdong et le Sichuan. Le taux de pénétration des véhicules électriques dans le pays a dépassé 38 % des ventes de voitures particulières neuves en 2025, tandis que CATL, BYD et CALB exploitent une capacité annuelle combinée supérieure à 1 500 GWh. La Corée du Sud stimule la demande de matériaux thermiques silicone et polyuréthane à haute spécification grâce à la production de cellules cylindriques et en pochette premium, soutenant une gamme diversifiée d'applications d'adhésifs pour batteries.
L'Inde est un marché émergent important dans la région Asie-Pacifique, car l'assemblage de véhicules électriques s'est développé rapidement jusqu'en 2025. La fabrication locale et les formulations adaptées aux conditions climatiques locales peuvent aider les fournisseurs à obtenir des approbations de plateforme précoces à mesure que les exigences en matière de contenu local augmentent. Le marché des adhésifs pour véhicules électriques dans la région est façonné par une production à haut rendement en Chine et des travaux à plus haute spécification en Corée du Sud. Les fournisseurs doivent servir les clients dans plusieurs centres de fabrication avec un service technique fiable. Ces conditions favorisent les entreprises capables de combiner production régionale, ingénierie d'application et support local.
L'Amérique du Nord est la deuxième géographie en importance, soutenue par les investissements dans les gigafactories au Michigan, au Tennessee, en Géorgie et au Kansas. Henkel a ouvert son Centre d'application pour batteries en Amérique du Nord à Madison Heights, Michigan, en septembre 2025, avec des équipements de distribution à intention de production et un robot ABB à six axes pour les essais de boîtiers de batteries[2]« Le Centre d'application pour batteries en Amérique du Nord stimule l'innovation dans les véhicules électriques », Communiqué de presse Henkel, henkel.com.. L'Europe bénéficie d'une demande de l'Allemagne, de la France et des pays nordiques, soutenue par les investissements dans les plateformes de véhicules électriques de Volkswagen, BMW et Stellantis. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des contributeurs à un stade plus précoce, le Brésil, l'Arabie saoudite et l'Afrique du Sud commençant à ajouter une demande liée à la fabrication. Leur production reste inférieure à celle de l'Asie-Pacifique et de l'Amérique du Nord jusqu'en 2031.

Paysage concurrentiel
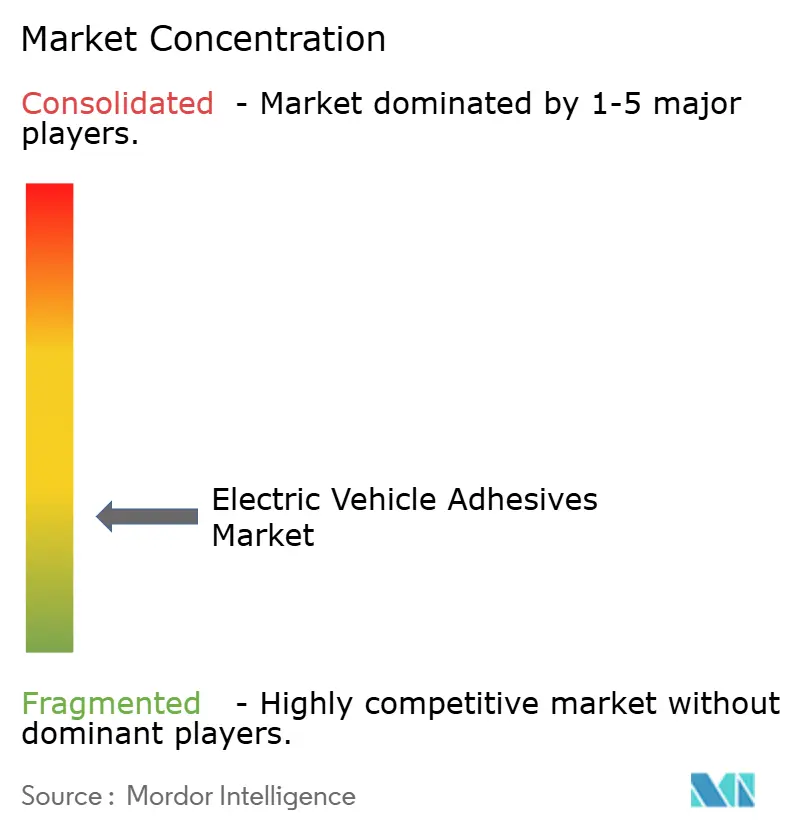
Le marché des adhésifs pour véhicules électriques est fragmenté. Henkel, Dow, Sika AG, 3M, DuPont, H.B. Fuller et Wacker Chemie ont établi des positions grâce à des portefeuilles de produits qualifiés, une présence manufacturière et des équipes d'ingénierie d'application situées à proximité des usines de batteries. Les longs programmes de qualification des équipementiers renforcent ces positions, car les fournisseurs approuvés peuvent rester sur une plateforme pendant 3 à 5 ans. Les formulateurs asiatiques émergents se font concurrence de manière plus active dans les applications BEV non premium sensibles aux coûts. L'environnement concurrentiel est caractérisé par des positions solides dans le haut de gamme et une pression sur les prix dans les applications à moindre coût.
Sika a finalisé l'acquisition d'Akkim en 2026, élargissant sa présence dans les adhésifs et mastics en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord. Henkel a lancé Loctite Solve en avril 2026 pour permettre la simulation virtuelle des performances des adhésifs et l'intégration précoce des données matérielles dans la conception des composants. En mai 2026, Henkel a introduit la série Teroson EP 52, un époxy sans solvant qui combine collage structurel et amortissement des vibrations.
La concurrence porte également sur les produits qui simplifient l'assemblage des batteries, notamment les adhésifs multifonctionnels combinant assemblage structurel et amortissement. Les formulations de décollage à la demande répondent au démontage des batteries en fin de vie. Les batteries à l'état solide représentent une opportunité potentielle, car les substrats en électrolyte céramique et les différentes conditions d'exposition nécessitent de nouvelles approches en matière d'adhésifs. Chengdu Guibao Science and Technology et Guangzhou Jointas Chemical gagnent en présence dans les applications BEV chinoises sensibles aux coûts. Les fournisseurs établis doivent protéger les programmes qualifiés tout en répondant aux alternatives régionales moins coûteuses, maintenant ainsi la compétitivité du marché.
Leaders du secteur des adhésifs pour véhicules électriques
Henkel AG & Co. KGaA
Sika AG
3M
Dow
H.B. Fuller Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : Sika a finalisé l'acquisition d'Akkim, un fabricant d'adhésifs et de mastics basé en Turquie. L'acquisition élargit la portée de distribution et la capacité de production de Sika en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord.
- Mai 2026 : Henkel a lancé Bergquist TGF 2030APS, avec une conductivité thermique de 1,7 W/m·K et un débit de distribution supérieur à 40 mL/s, et Loctite TLB 9270APS, un adhésif à base de polyuréthane avec une conductivité thermique de 2 W/m·K et un temps de travail de 40 à 45 minutes. Les deux produits répondent aux exigences de gestion thermique et de débit de production dans la fabrication de batteries cellule-à-pack à haut rendement.


Périmètre du rapport mondial sur le marché des adhésifs pour véhicules électriques
Les adhésifs pour véhicules électriques (VE) sont des matériaux de collage et d'étanchéité spécialisés utilisés pour assembler les véhicules électriques, remplaçant ou complétant les fixations mécaniques traditionnelles telles que les boulons et les soudures.
Le marché des adhésifs pour véhicules électriques est segmenté par type de véhicule, type d'adhésif, application et géographie. Par type de véhicule, le marché est segmenté en véhicules électriques à batterie et véhicules électriques hybrides rechargeables. Par type d'adhésif, le marché est segmenté en adhésifs époxy, adhésifs polyuréthane, adhésifs silicone, adhésifs acryliques et autres types d'adhésifs. Par application, le marché est segmenté en collage de pack et de module, collage d'interface thermique, encapsulation de cellules de batterie et autres. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs pour véhicules électriques dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Véhicules électriques à batterie |
| Véhicules électriques hybrides rechargeables |
| Adhésifs époxy |
| Adhésifs polyuréthane |
| Adhésifs silicone |
| Adhésifs acryliques |
| Autres types d'adhésifs |
| Collage de pack et de module |
| Collage d'interface thermique |
| Encapsulation de cellules de batterie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Véhicules électriques à batterie | |
| Véhicules électriques hybrides rechargeables | ||
| Par type d'adhésif | Adhésifs époxy | |
| Adhésifs polyuréthane | ||
| Adhésifs silicone | ||
| Adhésifs acryliques | ||
| Autres types d'adhésifs | ||
| Par application | Collage de pack et de module | |
| Collage d'interface thermique | ||
| Encapsulation de cellules de batterie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des adhésifs pour véhicules électriques ?
La taille du marché des adhésifs pour véhicules électriques était évaluée à 2,67 milliards USD en 2025 et devrait croître de 3,12 milliards USD en 2026 à 7,34 milliards USD d'ici 2031, à un CAGR de 18,67 % durant la période de prévision (2026-2031).
Quel type de véhicule utilise le plus d'adhésifs pour véhicules électriques ?
Les véhicules électriques à batterie détenaient une part de 68,23 % en 2025 et devraient croître à un CAGR de 21,13 % jusqu'en 2031. Leurs packs de batteries dédiés placent davantage de responsabilités structurelles et thermiques sur les joints adhésifs.
Quelle chimie d'adhésif connaît la croissance la plus rapide pour les batteries de véhicules électriques ?
Les adhésifs polyuréthane devraient croître à un CAGR de 20,87 % jusqu'en 2031, car ils peuvent assurer des fonctions d'interface thermique et d'étanchéité structurelle. Leurs performances dépendent de l'équilibre entre la charge en charges, le comportement de distribution et la résistance de la liaison.
Quelle application de batterie se dveloppe le plus rapidement ?
L'encapsulation de cellules de batterie devrait se développer à un CAGR de 21,45 % d'ici 2031, soutenue par les conceptions de batteries cellule-à-pack. Elle assure l'isolation électrique, l'amortissement des vibrations et le confinement de l'emballement thermique autour des cellules individuelles.
Dernière mise à jour de la page le:



