
Tamanho e Participação do Mercado de Tratores Elétricos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
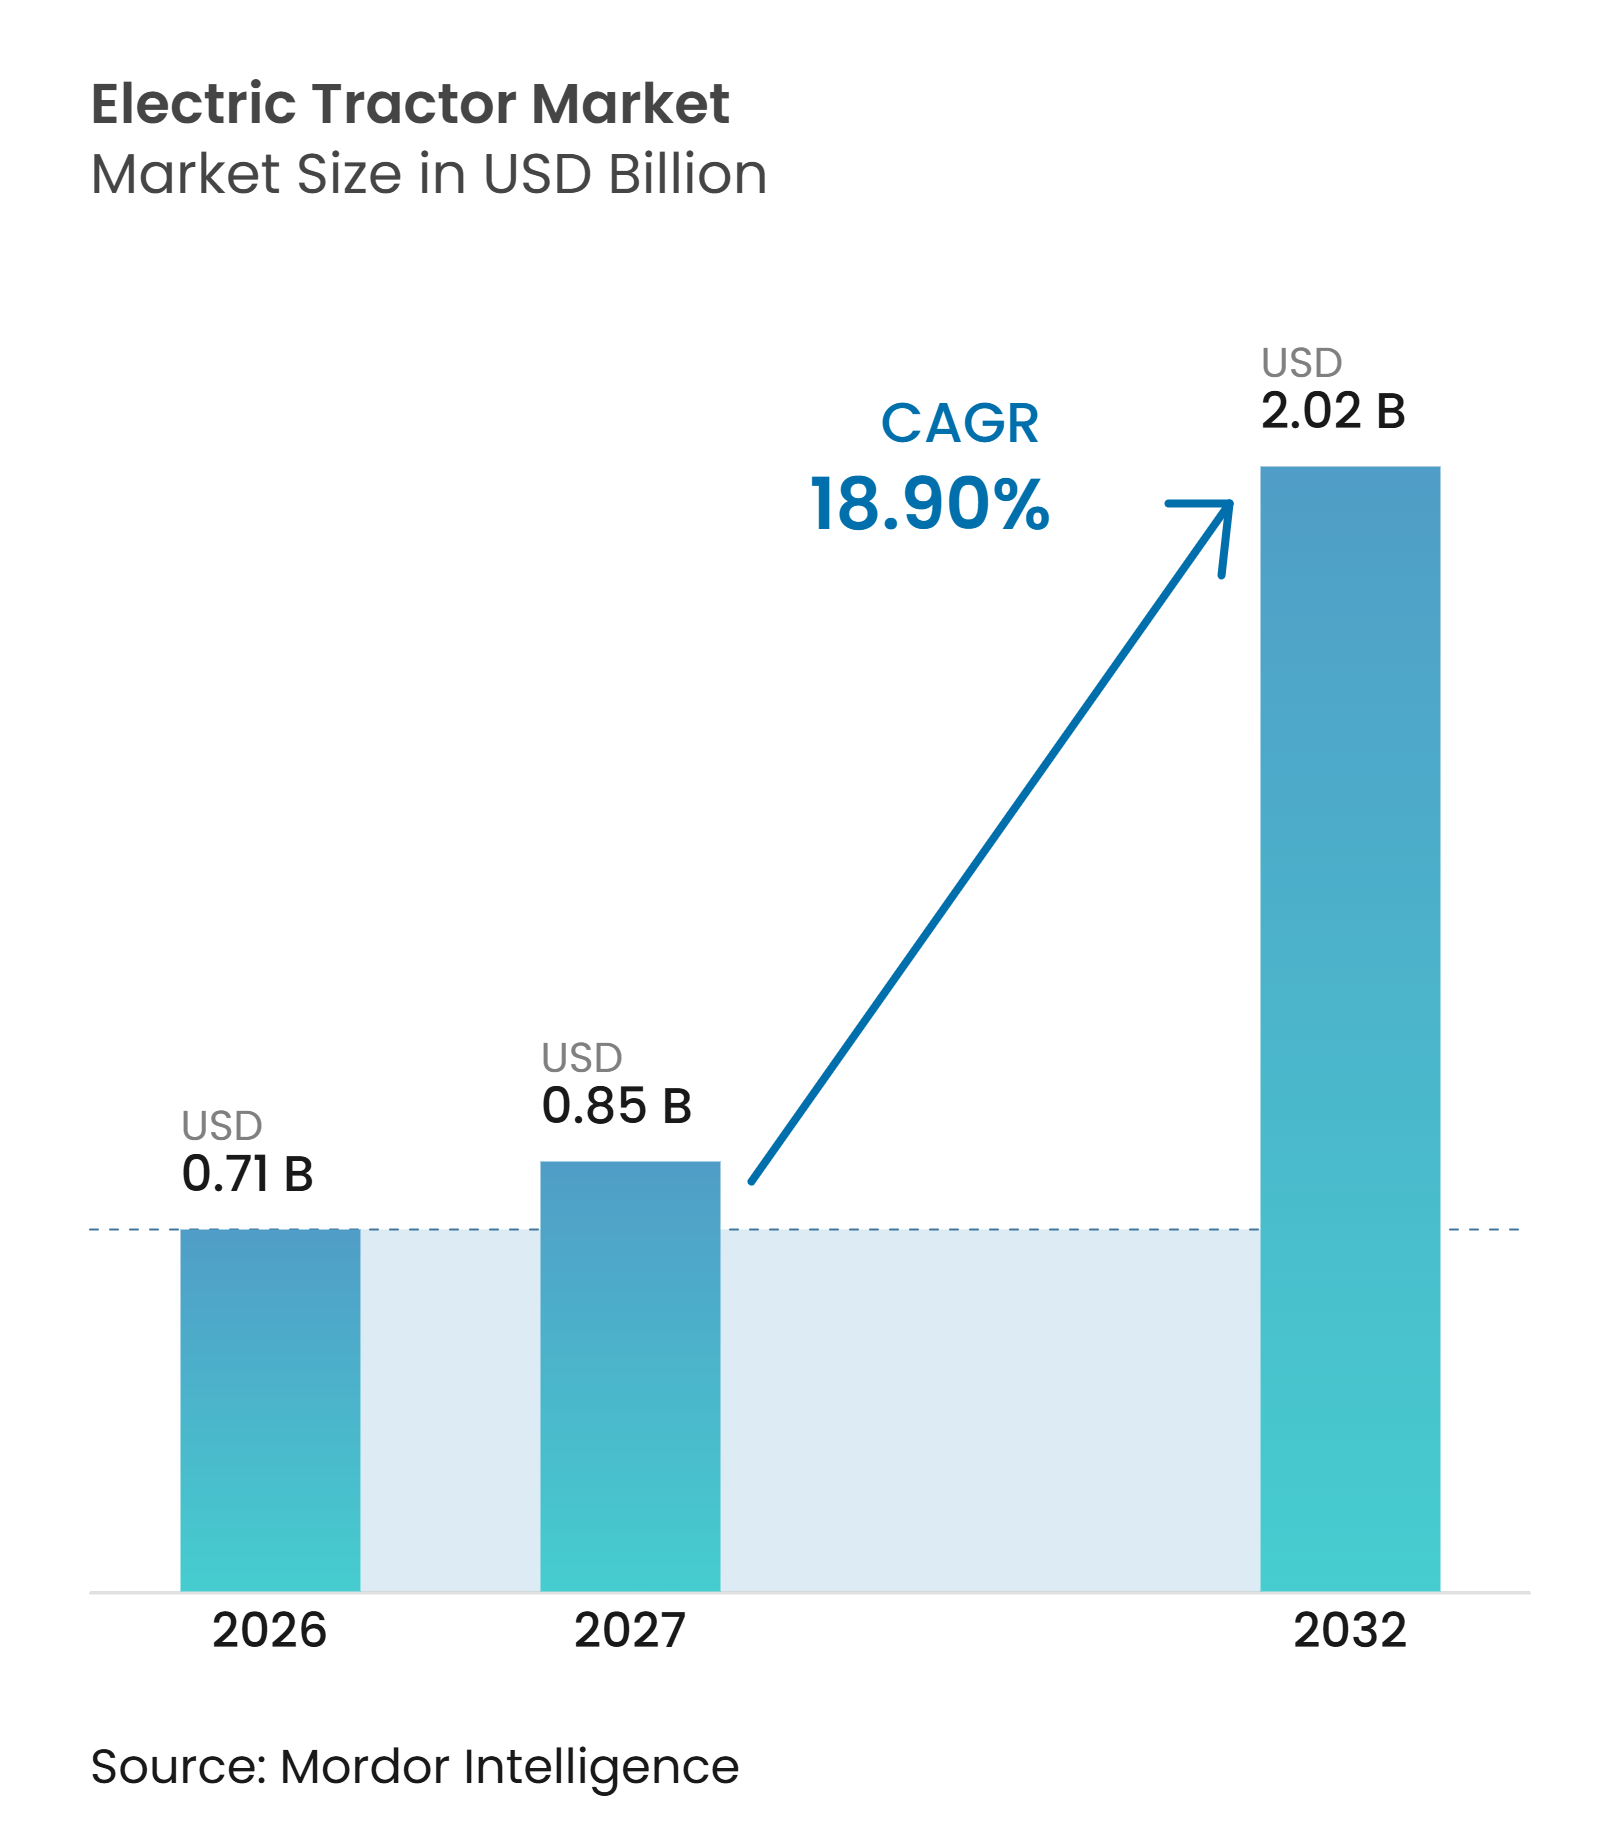
| Tamanho do Mercado (2027) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.02 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratores Elétricos por Mordor Intelligence
O tamanho do mercado de tratores elétricos foi avaliado em 716,20 milhões de USD em 2026 e está projetado para crescer de 851,56 milhões de USD em 2027 para 2.023,60 milhões de USD até 2032, registrando um CAGR de 18,90% durante o período de previsão de 2027–2032. O crescimento do mercado é sustentado pela redução dos custos de baterias, por requisitos de emissões mais rigorosos para equipamentos fora de estrada e pela crescente integração de energia renovável nas operações agrícolas. Os tratores elétricos estão ganhando espaço na agricultura compacta, em pomares, vinhedos, instalações pecuárias e outras aplicações onde horas de operação previsíveis e distâncias de deslocamento mais curtas simplificam o carregamento e o gerenciamento de baterias. A expansão da energia solar na propriedade rural e da infraestrutura de carregamento pode melhorar ainda mais a economia operacional, reduzindo a dependência da eletricidade da rede e do combustível diesel. No entanto, a adoção em operações de campo em larga escala permanece limitada pelos elevados custos iniciais de aquisição, pelas limitações de capacidade das baterias, pelas longas horas de trabalho e pela necessidade de uma infraestrutura de carregamento confiável. Os fabricantes estão enfrentando esses desafios por meio de melhorias no desempenho das baterias, nas soluções de carregamento e na eficiência do trem de força elétrico. Consequentemente, espera-se que o crescimento de curto prazo seja mais expressivo em aplicações com menores requisitos de potência e ciclos de trabalho previsíveis, enquanto uma adoção mais ampla em operações agrícolas de alta demanda dependerá de avanços na tecnologia de baterias, na acessibilidade e no acesso à infraestrutura de carregamento.
Principais Conclusões do Relatório
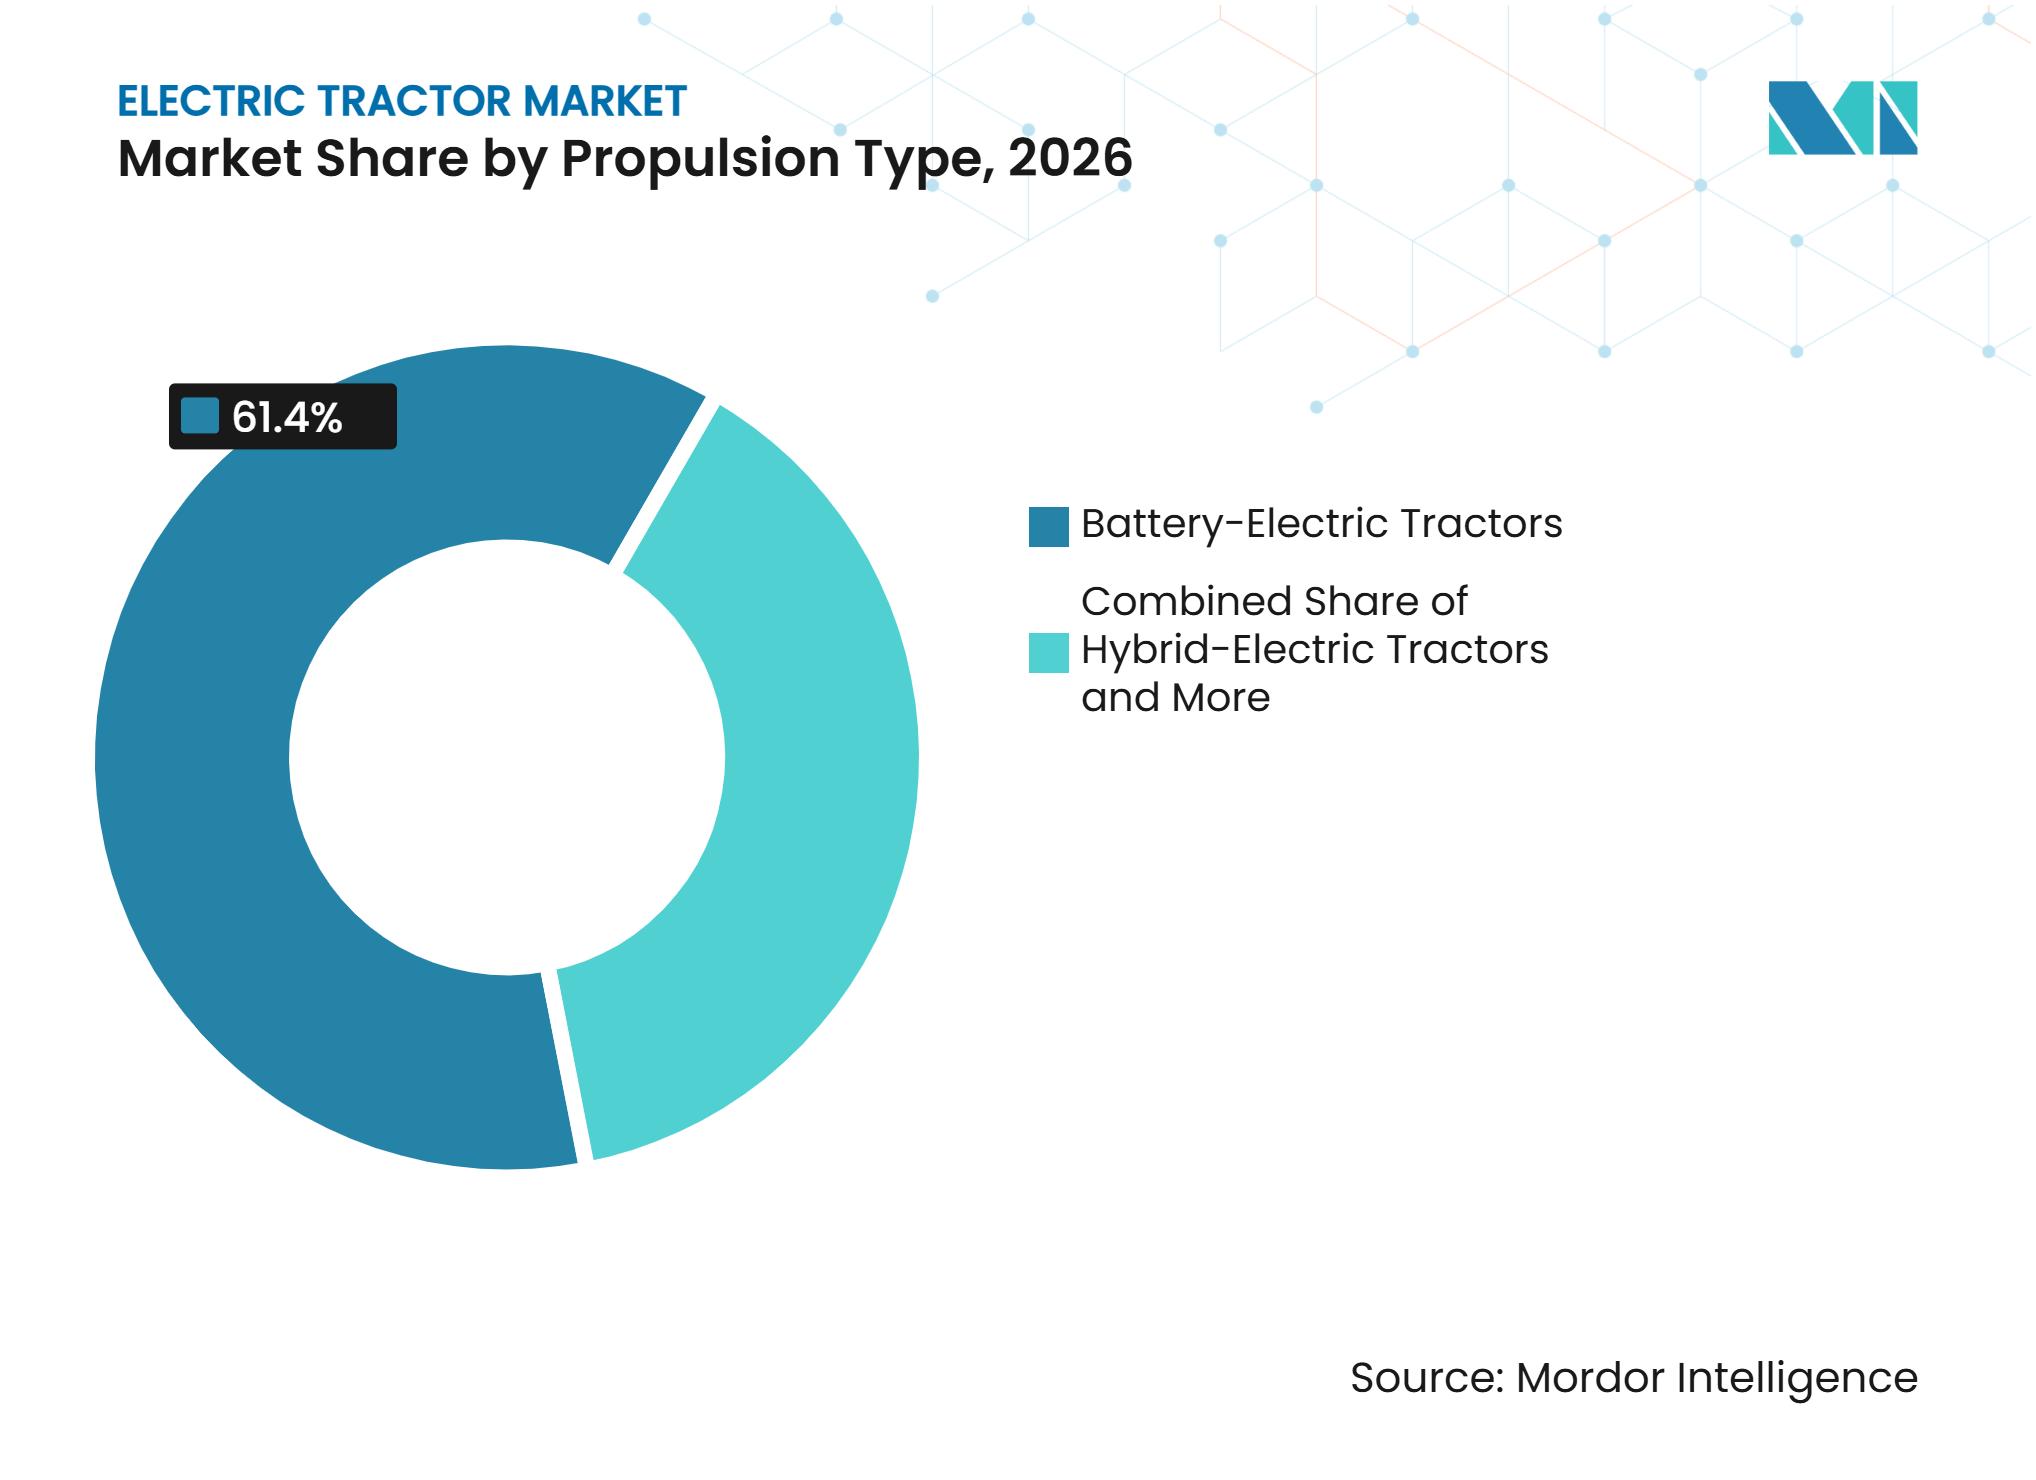
- Por tipo de propulsão, os tratores elétricos a bateria foram o maior segmento e detinham 61,4% da participação do mercado de tratores elétricos em 2026, enquanto os tratores híbridos elétricos são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 16,8% entre 2027 e 2032.
- Por potência, abaixo de 30 cavalos de força (CV) foi o maior segmento e detinha 58,0% do tamanho do mercado de tratores elétricos em 2026, enquanto acima de 100 CV é o segmento de crescimento mais rápido e tem previsão de expansão a um CAGR de 18,4% entre 2027 e 2032.
- Por tipo de trator, os tratores compactos foram o maior segmento e detinham 34,0% da participação de mercado em 2026, enquanto os tratores utilitários são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 16,5% entre 2027 e 2032.
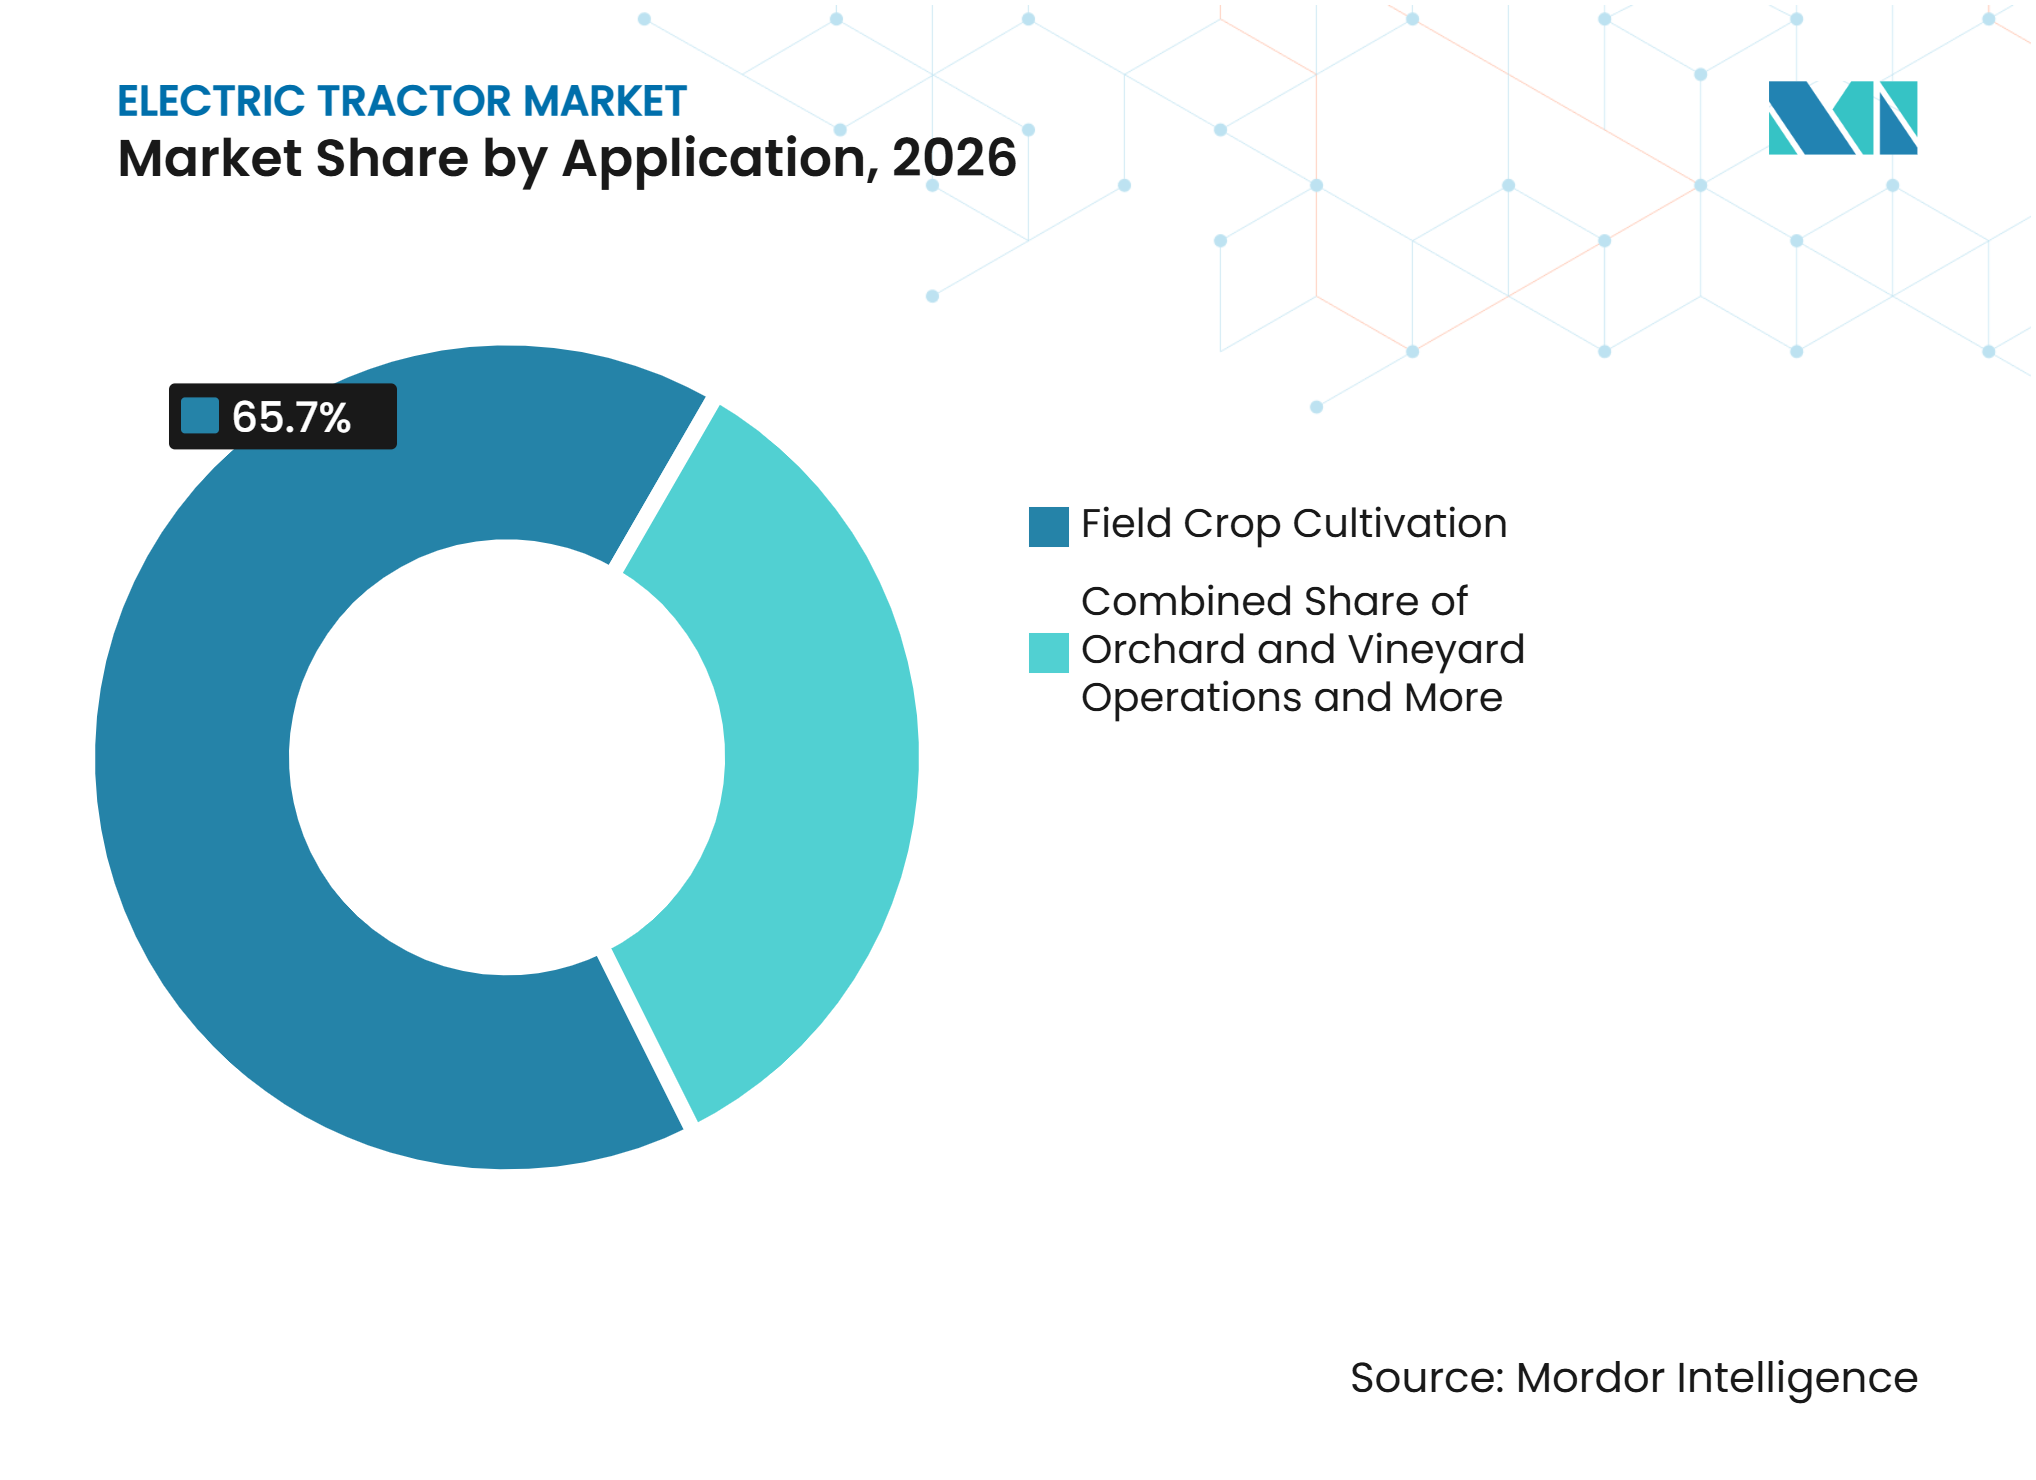
- Por aplicação, o cultivo de culturas de campo e a agricultura foram o maior segmento e detinham 65,7% da participação de mercado em 2026, enquanto as operações em pomares e vinhedos são o segmento de crescimento mais rápido e têm previsão de expansão a um CAGR de 18,0% entre 2027 e 2032.
- Por geografia, a Ásia-Pacífico foi o maior segmento e detinha 39,5% da participação de mercado em 2026, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 23,3% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Custo Total de Propriedade em Ciclos de Trabalho Adequados | +4.2% | Global, mais forte na América do Norte, Europa e Sul da Ásia | Médio prazo (2-4 anos) |
| Incentivos Governamentais e Políticas de Emissões | +3.8% | América do Norte, Europa, China e Índia | Curto prazo (≤ 2 anos) |
| Queda nos Custos de Baterias e Eficiência do Trem de Força | +4.5% | Global, com benefício de custo na China e em mercados de alto volume | Médio prazo (2-4 anos) |
| Agricultura de Precisão e Operações Autônomas | +2.5% | América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Integração de Energia Solar na Propriedade Rural e em Sistemas de Energia Rural | +1.8% | Índia, Austrália, Alemanha, África do Sul e partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Eletrificação de Baixo Ruído para Pecuária, Horticultura e Trabalho Municipal | +1.2% | América do Norte, França, Itália, Japão e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Menor Custo Total de Propriedade em Ciclos de Trabalho Adequados
Despesas operacionais mais baixas podem melhorar o argumento econômico para os tratores elétricos, particularmente em aplicações com cargas de trabalho previsíveis e acesso a carregamento conveniente. Em junho de 2025, Maharashtra registrou um trator elétrico AutoNxt de 45 CV para uso comercial, com o ministro estadual de transportes relatando um custo de aração de INR 300 por acre (USD 3,53), em comparação com INR 1.200–1.500 por acre (USD 14,12–17,65) para um trator a diesel. Esses números implicam potenciais economias de custo operacional de 75–80%. O argumento econômico também é sustentado por uma avaliação de 2025 do Conselho de Defesa dos Recursos Naturais (NRDC), que estimou o custo total de propriedade de um trator elétrico de 45 CV em INR 310 por hora de operação (USD 3,65), em comparação com INR 527 por hora (USD 6,20) para um trator a diesel comparável ao longo de um período de posse de 10 anosPotencializando a Agricultura: DESBLOQUEANDO O POTENCIAL DOS TRATORES ELÉTRICOS NA ÍNDIA, nrdcindia.org">[1]. A avaliação assume 1.000 horas de operação anuais para ambos os tratores e uma substituição de bateria após cinco anos, demonstrando como despesas de energia e operação mais baixas podem compensar o custo inicial mais alto da eletrificação nas condições modeladas. Os trens de força elétricos também podem reduzir a manutenção rotineira relacionada ao motor, embora a substituição de baterias, a infraestrutura de carregamento, o preço de compra e a disponibilidade de serviços permaneçam considerações importantes de custo. Consequentemente, o mercado de tratores elétricos provavelmente ganhará espaço primeiro em ciclos de trabalho adequados, incluindo operações em pomares, trabalho em estufas, instalações pecuárias e outras aplicações com cargas de trabalho repetíveis e cronogramas de carregamento previsíveis, enquanto operações de alta utilização com janelas de carregamento limitadas podem exigir baterias maiores ou arranjos de carregamento adicionais.
Incentivos Governamentais e Políticas de Emissões
Incentivos governamentais, financiamento concessional e normas técnicas estão apoiando a adoção de tratores elétricos ao reduzir as barreiras de investimento inicial e estabelecer requisitos mais claros para maquinário agrícola eletrificado. Em setembro de 2025, a França expandiu seu programa E-TRANS para incluir maquinário agrícola, alocando EUR 1 milhão (USD 1,1 milhão) para apoiar a compra, arrendamento ou retrofitting elétrico de pelo menos 15 máquinas agrícolas elétricas. A Alemanha anunciou um programa de financiamento complementar em novembro de 2025 por meio do Landwirtschaftliche Rentenbank e do Ministério Federal da Agricultura, oferecendo empréstimos de longo prazo e baixo juro para maquinário agrícola elétrico a bateria e infraestrutura de carregamento associada, com implementação prevista para 2026. Na China, o Ministério da Indústria e Tecnologia da Informação emitiu a norma de trator elétrico JB/T 15126-2025 em 9 de maio de 2025, com implementação iniciando em 1º de novembro de 2025. A norma estabelece requisitos técnicos e procedimentos de teste para tratores elétricos de rodas e esteiras totalmente elétricos, apoiando uma avaliação de produto mais consistente. A China também está fornecendo subsídios de compra para equipamentos de alta potência qualificados. O programa de 2025 de Jiangsu especificou um subsídio de CNY 175.000 (USD 24.300) para tratores híbridos elétricos de tração nas quatro rodas elegíveis com potência de 200 CV e acima. Essas medidas podem melhorar a acessibilidade, apoiar a padronização de produtos e incentivar o investimento em infraestrutura de carregamento. Consequentemente, o mercado de tratores elétricos tende a se beneficiar mais onde assistência financeira, instalações de carregamento adequadas e requisitos técnicos claros se desenvolvem juntos.
Queda nos Custos de Baterias e Eficiência do Trem de Força
A queda nos custos de baterias e a crescente disponibilidade de tecnologia de fosfato de ferro e lítio (LFP) de menor custo estão melhorando as perspectivas de custo para os tratores elétricos. Em dezembro de 2024, a BloombergNEF relatou que os preços médios globais de pacotes de baterias de íons de lítio caíram 20% em relação ao ano anterior para USD 115 por quilowatt-hora, sustentados pela supercapacidade de fabricação, menores custos de materiais, economias de escala e a adoção da química LFP. A Agência Internacional de Energia (AIE) relatou que as baterias de fosfato de ferro e lítio (LFP) eram quase 30% mais baratas por quilowatt-hora do que as baterias de óxido de lítio, níquel, manganês e cobalto (NMC) em 2024A indústria de baterias entrou em uma nova fase, https://www.iea.org/">[2]. A tecnologia LFP também oferece estabilidade térmica e a capacidade de suportar carregamentos frequentes, tornando-a adequada para aplicações agrícolas com cronogramas operacionais regulares e acesso a carregamento na propriedade rural. Custos de bateria mais baixos podem reduzir o custo inicial dos trens de força elétricos, que representam um componente importante dos preços dos tratores elétricos. Melhorias no gerenciamento de baterias e na eficiência do motor elétrico podem apoiar ainda mais a utilização de energia e o desempenho operacional. Além disso, baterias de tratores retiradas de serviço podem ter potencial para uso de segunda vida em armazenamento estacionário de energia na fazenda, sujeito à sua capacidade remanescente, segurança e viabilidade econômica. Esses desenvolvimentos podem fortalecer o mercado de tratores elétricos ao melhorar a acessibilidade dos veículos e criar oportunidades para recuperar valor adicional dos ativos de bateria ao longo de seu ciclo de vida.
Agricultura de Precisão e Operações Autônomas
Os avanços na agricultura de precisão e no maquinário autônomo estão criando oportunidades adicionais para a adoção de tratores elétricos, particularmente na produção de culturas especiais com uso intensivo de mão de obra. Em junho de 2025, a Kubota Corporation e a Agtonomy anunciaram planos para comercializar operações autônomas de pulverização e corte usando os tratores a diesel M5N da Kubota, integrando software de autonomia com as capacidades de inteligência de culturas da Kubota e suporte de revendedores. A colaboração tem como alvo produtores de uvas, culturas de pomar, nozes, cítricos e outras culturas especiais, onde a escassez de mão de obra e o aumento dos custos de mão de obra estão incentivando a automação. Separadamente, um estudo revisado por pares publicado em Actuators em setembro de 2025 examinou os avanços nas tecnologias de direção autônoma para maquinário agrícola, refletindo o progresso em sensoriamento, navegação e controle automatizado. Os trens de força elétricos podem complementar esses desenvolvimentos por meio de controle preciso do motor e entrega responsiva de torque, embora os benefícios dependam do design e da aplicação do trator. Para operadores de culturas especiais, o potencial combinado de melhorar a consistência operacional, reduzir a dependência da condução manual e otimizar o trabalho de campo pode fortalecer o argumento para maquinário eletrificado. À medida que os fabricantes integram cada vez mais automação, controles de precisão e trens de força alternativos, essas tecnologias podem criar oportunidades adicionais de adoção para o mercado de tratores elétricos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição Inicial | -3.5% | Global, mais agudo no Sul da Ásia, Brasil e África Subsaariana | Curto prazo (≤ 2 anos) |
| Infraestrutura de Carregamento Rural e Capacidade de Rede Limitadas | -2.8% | Índia, China rural, Brasil e Austrália remota | Médio prazo (2-4 anos) |
| Resistência da Bateria e Tempo de Inatividade na Alta Temporada | -2.0% | América do Norte, Índia, Brasil e Austrália | Médio prazo (2-4 anos) |
| Ecossistemas Fracos de Revenda, Financiamento e Pós-Venda | -1.2% | Índia, Brasil, África do Sul e México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição Inicial
Os altos preços de compra iniciais continuam sendo uma grande restrição à adoção de tratores elétricos, particularmente entre agricultores que operam com capital limitado e acesso restrito a financiamento formal. Uma análise de 2025 do Conselho Internacional sobre Transporte Limpo (ICCT) relatou que os tratores elétricos na Índia custam substancialmente mais do que modelos a diesel comparáveis, com muitos com preços acima do teto de elegibilidade de INR 800.000 (USD 9.400) para o subsídio de compra de 5% de Andhra PradeshOnde estão os tratores elétricos da Índia?, theicct.org">[3]. Essa diferença de preço limita o alcance dos incentivos e aumenta o valor que os compradores precisam financiar antecipadamente. Embora os tratores elétricos possam oferecer custos operacionais mais baixos ao longo de sua vida útil, as economias de longo prazo podem não compensar o investimento inicial para agricultores com baixa utilização anual de tratores ou capacidade de endividamento limitada. O arrendamento de baterias, modelos de equipamento como serviço e empréstimos concessionais de bancos de desenvolvimento poderiam ajudar a distribuir os custos ao longo do tempo, mas sua eficácia depende da disponibilidade de financiamento e de estruturas de reembolso adequadas. Até que os fabricantes reduzam os custos de produção e os credores desenvolvam opções de financiamento acessíveis, os altos preços de aquisição provavelmente restringirão a penetração de tratores elétricos em mercados agrícolas sensíveis ao preço.
Infraestrutura de Carregamento Rural e Capacidade de Rede Limitadas
A infraestrutura de carregamento rural inadequada e o fornecimento de eletricidade não confiável continuam sendo barreiras significativas à adoção de tratores elétricos, particularmente em regiões onde as operações agrícolas exigem acesso confiável à energia durante os períodos de pico agrícola. A disponibilidade limitada de pontos de carregamento, padrões de conector inconsistentes, requisitos de aprovação de uso do solo e capacidade insuficiente da rede rural podem dificultar e encarecer o estabelecimento de redes confiáveis de carregamento e troca de baterias. Na Índia, o Mint relatou que apenas 26 tratores elétricos haviam sido vendidos durante os primeiros sete meses do exercício fiscal de 2026, com infraestrutura de carregamento rural inadequada entre os fatores que limitam a adoção. O estabelecimento de instalações de carregamento dedicadas pode exigir investimento adicional em conexões elétricas, atualizações da rede e equipamentos de carregamento compatíveis, tornando a implantação mais difícil em áreas agrícolas remotas ou dispersas. O fornecimento de energia não confiável também pode interromper os cronogramas de carregamento e reduzir a flexibilidade operacional durante atividades sensíveis ao tempo, como plantio e colheita. Integrar o carregamento de tratores em microrredes rurais, sistemas agrícolas movidos a energia solar e projetos agrivoltaicos poderia ajudar a resolver essas restrições, mas a implementação requer infraestrutura adequada, armazenamento de energia confiável e padrões de carregamento compatíveis. Até que o acesso ao carregamento e a confiabilidade da eletricidade melhorem, as limitações de infraestrutura provavelmente desacelerarão a adoção de tratores elétricos, especialmente em mercados rurais com cobertura de rede fraca.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
Tratores Elétricos a Bateria Lideram, Tratores Híbridos Elétricos se ExpandemOs tratores elétricos a bateria detinham 61,4% da participação do mercado de tratores elétricos em 2026, tornando-os a principal categoria de propulsão. Sua posição reflete a prontidão comercial na agricultura compacta, pomares, vinhedos e outras aplicações de culturas especiais, onde cargas de trabalho previsíveis e acesso a carregamento na propriedade rural apoiam a operação diária. Os trens de força elétricos podem reduzir os requisitos de combustível e manutenção rotineira, enquanto as melhorias nas baterias e a crescente disponibilidade de modelos estão fortalecendo sua adequação para tarefas agrícolas selecionadas. Essas vantagens apoiam a adoção entre produtores que buscam menores custos operacionais e maquinário mais silencioso para trabalho de campo regular.
Os tratores híbridos elétricos têm previsão de crescer a um CAGR de 16,8% de 2027 a 2032, tornando-os a categoria de propulsão de crescimento mais rápido. Suas perspectivas de crescimento são sustentadas pela demanda por maquinário que combina a eficiência do trem de força elétrico com o alcance operacional estendido de um motor de combustão a bordo. Essa configuração pode ser adequada para aplicações exigentes, como aração profunda, aração de grandes campos e enfardamento, onde a operação somente com bateria pode exigir pausas de carregamento mais longas. Enquanto isso, os avanços nas transmissões elétricas e no gerenciamento de energia estão ajudando os fabricantes a melhorar a eficiência de combustível e o desempenho operacional. Os tratores de célula de combustível permanecem em um estágio inicial de desenvolvimento, com fabricantes como a Kubota explorando conceitos movidos a hidrogênio para futuras aplicações agrícolas.



Por Potência:
Abaixo de 50 CV Lidera, Acima de 100 CV AceleraOs tratores abaixo de 30 cavalos de força (CV) representaram 58,0% da participação do mercado de tratores elétricos em 2026, tornando-os o segmento de potência líder. Seu domínio reflete a adequação para pomares, vinhedos, estufas, instalações pecuárias e manutenção municipal, onde as dimensões compactas e os requisitos de potência moderados se alinham com as capacidades atuais das baterias. Essas aplicações geralmente envolvem distâncias operacionais mais curtas e cronogramas de trabalho previsíveis, permitindo que os tratores retornem a um ponto de carregamento designado entre os turnos. A crescente disponibilidade de modelos e as melhorias no desempenho das baterias apoiam ainda mais a adoção entre produtores de culturas especiais e operadores que buscam reduzir os custos de combustível e manutenção rotineira.
Os tratores acima de 100 CV têm previsão de crescer a um CAGR de 18,4% de 2027 a 2032, tornando-os o segmento de potência de crescimento mais rápido. O crescimento é sustentado pelos esforços para eletrificar operações agrícolas mais exigentes, incluindo trabalho pecuário intensivo, atividades de campo em larga escala e mistura de ração. Os trens de força híbridos podem ajudar a atender a maiores requisitos de potência e tempo de operação mais longo, enquanto os avanços na capacidade das baterias estão ampliando o potencial dos modelos elétricos a bateria. O apoio governamental para tratores inteligentes de alta potência na China também está incentivando o desenvolvimento nessa categoria. À medida que os fabricantes melhoram a eficiência do trem de força e expandem as opções de carregamento e financiamento, espera-se que tratores elétricos e híbridos de maior potência ganhem espaço em aplicações onde as economias de custo operacional possam justificar seu maior investimento inicial.
Por Tipo de Trator:
Tratores Compactos Ancoram a Receita, Tratores Utilitários Crescem Mais RápidoOs tratores compactos representaram 34,0% da participação do mercado de tratores elétricos em 2026, tornando-os o segmento de tipo de trator líder. Sua posição reflete a adequação para pomares, vinhedos, estufas e outras aplicações com cargas de trabalho relativamente previsíveis e distâncias operacionais mais curtas. Essas condições operacionais permitem que os agricultores planejem o carregamento em torno dos cronogramas diários, enquanto os menores requisitos de potência podem tornar a propulsão elétrica a bateria mais prática do que em operações de campo extensivo exigentes. Fabricantes como SABI AGRI SAS, Rigitrac, AutoNxt e TI Clean Mobility estão direcionando essas aplicações com modelos elétricos compactos. Essas vantagens apoiam a adoção entre produtores de culturas especiais e operadores que buscam maquinário mais silencioso, menores emissões locais e menores requisitos de manutenção rotineira.
Os tratores utilitários têm previsão de crescer a um CAGR de 16,5% de 2027 a 2032, tornando-os o segmento de tipo de trator de crescimento mais rápido. As perspectivas de crescimento são sustentadas pelos avanços na capacidade das baterias, velocidade de carregamento e eficiência do trem de força que poderiam estender a eletrificação para operações agrícolas mais exigentes. O T4 Electric Power da New Holland ilustra esse desenvolvimento por meio de sua configuração de trator utilitário, capacidade de carregamento rápido e recursos autônomos projetados para apoiar a produtividade agrícola. À medida que os fabricantes melhoram o alcance operacional e expandem as soluções de carregamento, os tratores utilitários elétricos poderiam se tornar cada vez mais viáveis para operações pecuárias, manuseio de materiais e agricultura mista. Espera-se também que os tratores especiais e de pomar retenham a demanda onde o baixo ruído e as emissões zero no escapamento oferecem vantagens para o trabalho próximo a trabalhadores, animais e áreas populosas.
Por Aplicação:
O Cultivo de Culturas de Campo Ancora o Valor, as Operações em Pomares e Vinhedos Lideram o CrescimentoO cultivo de culturas de campo e a agricultura representaram 65,7% da participação do mercado de tratores elétricos em 2026, tornando-o o segmento de aplicação líder. Seu domínio reflete a ampla gama de atividades agrícolas, incluindo preparação de pequenas parcelas, cultivo de arroz, transporte de cana-de-açúcar, trabalho de campo hortícola e o movimento de insumos agrícolas. A adoção é atualmente mais prática para tarefas de menor potência com cargas de trabalho previsíveis e acesso a carregamento confiável. A integração de maquinário elétrico com sistemas de energia renovável na propriedade rural pode melhorar ainda mais o argumento econômico e ambiental para a eletrificação. Um estudo de 2025 publicado no Journal of the Chinese Society of Agricultural Machinery relatou que a combinação de maquinário agrícola elétrico com sistemas de energia solar e de biomassa reduziu os custos do sistema agrícola em 24% e as emissões de carbono em 46%. Esses benefícios apoiam o interesse na eletrificação entre fazendas que buscam gerenciar os gastos com energia e reduzir as emissões.
As operações em pomares e vinhedos têm previsão de crescer a um CAGR de 18,0% de 2027 a 2032, tornando-as o segmento de aplicação de crescimento mais rápido. O crescimento é sustentado pela demanda por maquinário compacto que pode manobrar entre fileiras de culturas enquanto gera menos ruído e nenhuma emissão no escapamento durante a operação. Culturas especiais de maior valor e cargas de trabalho recorrentes e relativamente previsíveis também podem facilitar o planejamento do carregamento em torno das operações diárias. Em maio de 2025, a SABI AGRI SAS introduziu seu trator elétrico compacto Volcam na França para aplicações incluindo vinhedos, arboricultura e manutenção municipal. As fazendas de pecuária e laticínios também oferecem oportunidades onde a redução do escapamento de diesel em instalações fechadas ou mal ventiladas é benéfica. Enquanto isso, a horticultura e o cultivo protegido podem favorecer os tratores elétricos por causa dos espaços operacionais confinados e dos ciclos de trabalho programados. Essas vantagens específicas de aplicação devem apoiar uma adoção mais rápida em operações de pomares e vinhedos do que em atividades agrícolas mais intensivas em energia.

Análise Geográfica
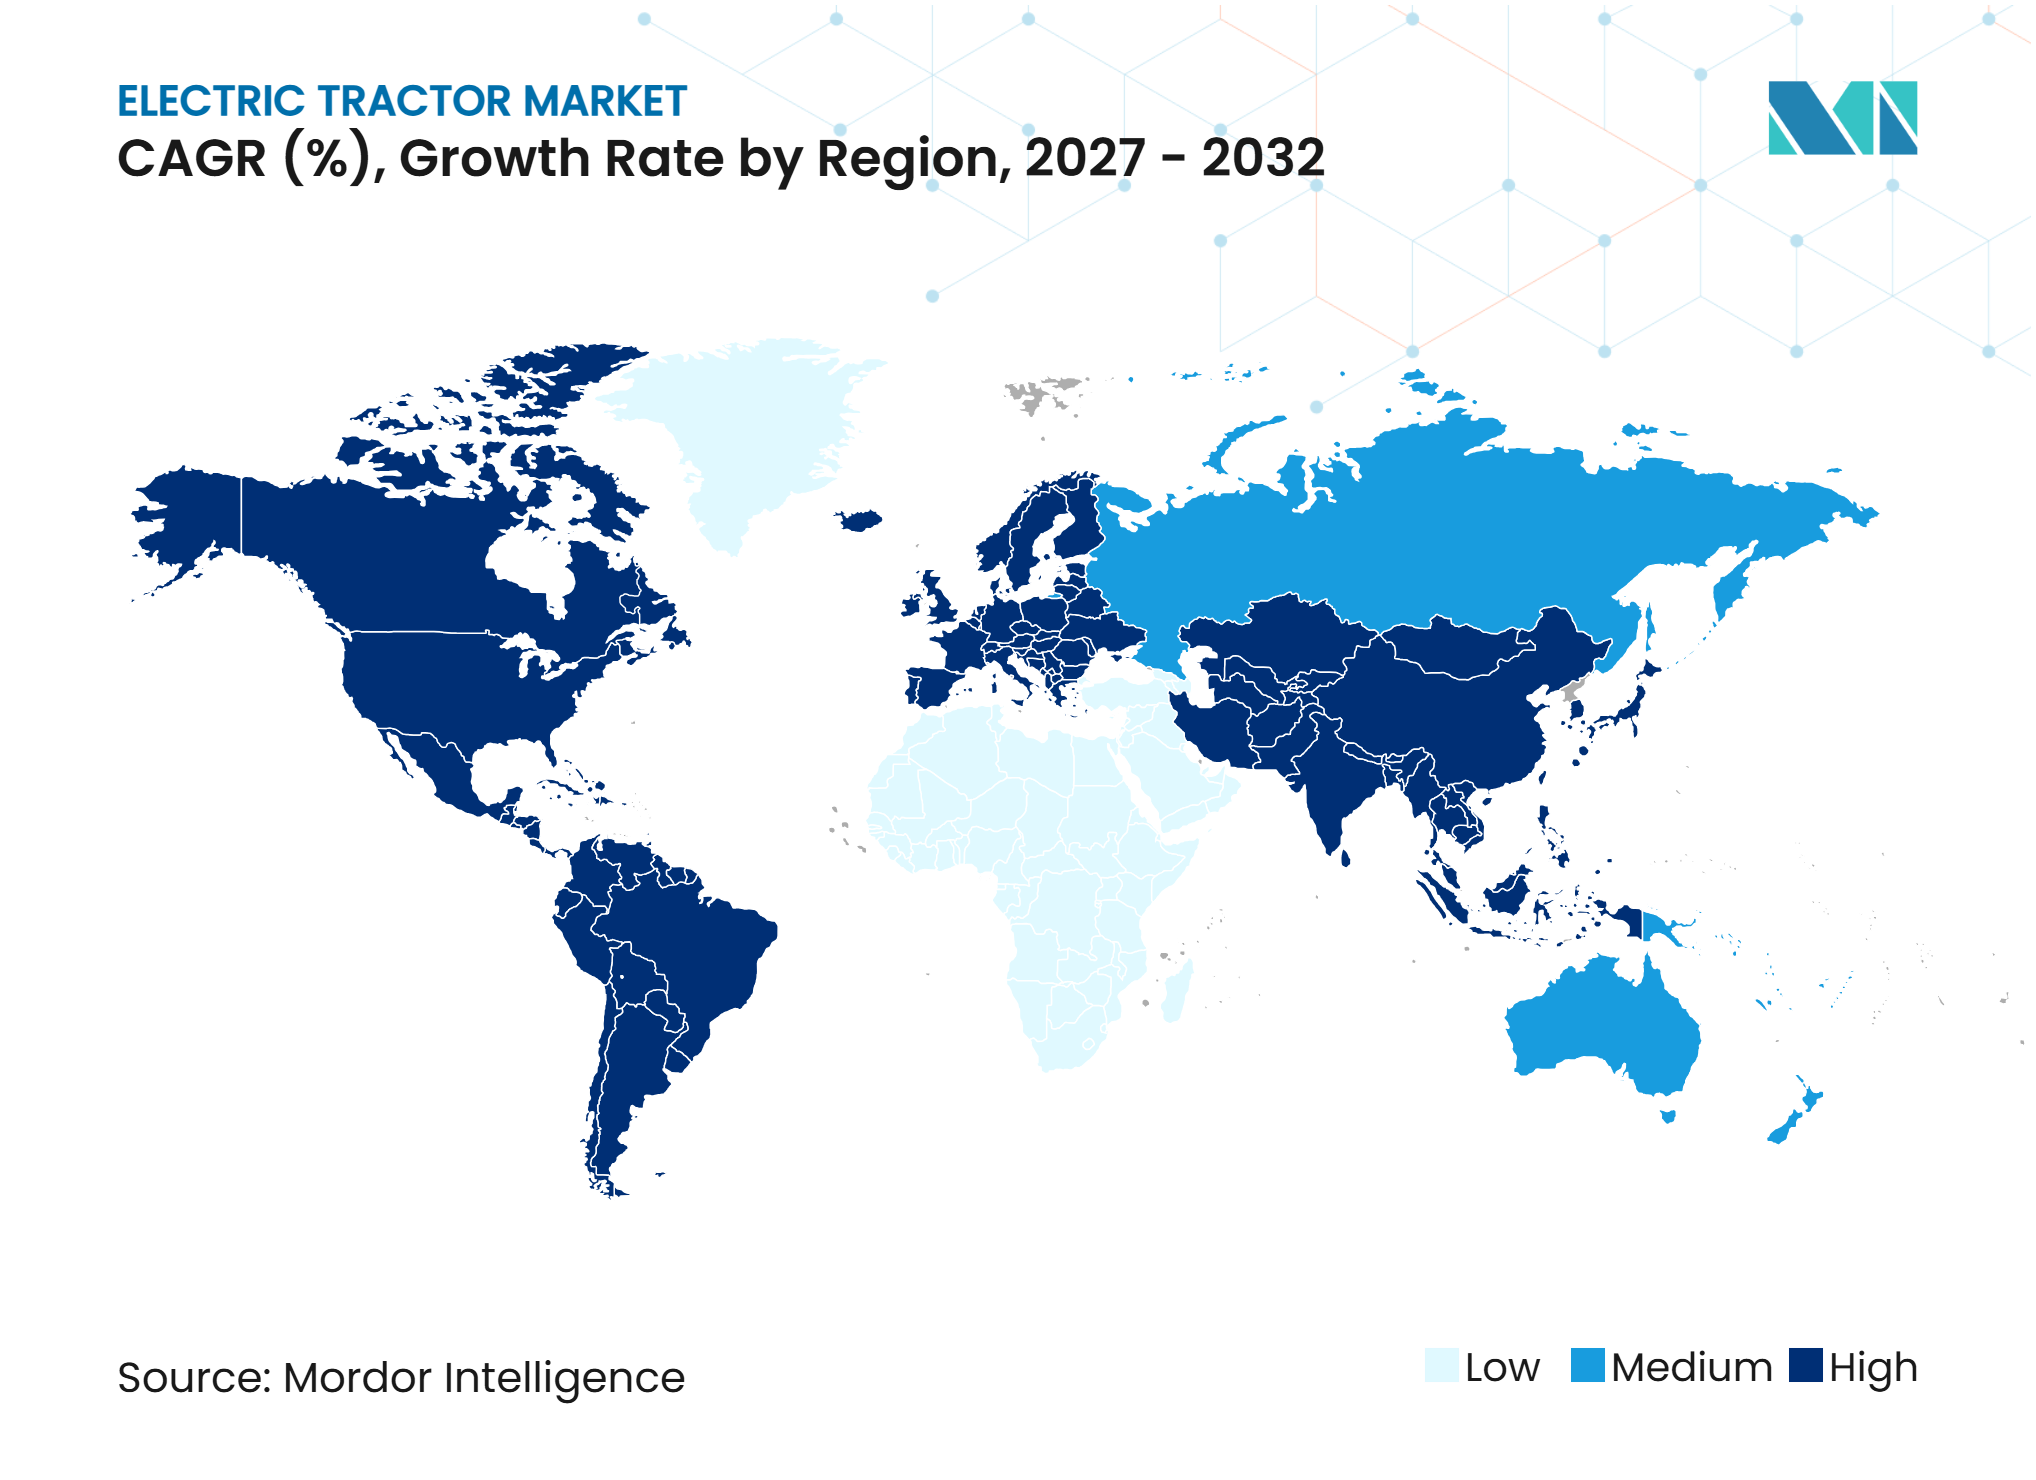
A Ásia-Pacífico representou 39,5% da participação do mercado de tratores elétricos em 2026, tornando-a o principal mercado regional. Sua posição reflete a escala de fabricação da China, as cadeias de suprimento de baterias estabelecidas e o apoio governamental à eletrificação do maquinário agrícola. Em maio de 2025, a Weichai Lovol inaugurou uma base de fabricação de tratores inteligentes em Weifang, Shandong, após um investimento de CNY 3 bilhões (USD 420 milhões). A instalação tem uma capacidade de produção anual de 100.000 tratores inteligentes de alta qualidade, fortalecendo as capacidades de fabricação regional. A indústria de tratores elétricos da China também se beneficia da padronização técnica e de programas provinciais que apoiam maquinário híbrido e de alta potência. A Índia representa um mercado emergente, embora a confiabilidade do carregamento, as lacunas de infraestrutura e a compatibilidade de conectores continuem a restringir a adoção.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 23,3% de 2027 a 2032, tornando-a o mercado regional de crescimento mais rápido. As perspectivas de crescimento são sustentadas pelas crescentes capacidades de fabricação de tratores elétricos e híbridos da China, pelo fornecimento doméstico de baterias e pelo apoio político à mecanização agrícola. A introdução da norma de trator elétrico JB/T 15126-2025 da China estabelece ainda mais os requisitos técnicos e os procedimentos de teste para modelos de tratores elétricos. A Índia também oferece potencial de longo prazo à medida que os fabricantes desenvolvem produtos adequados aos tamanhos de fazendas locais e aos requisitos operacionais. A Austrália, a Coreia do Sul e outros mercados da região oferecem oportunidades adicionais em maquinário agrícola compacto e aplicações municipais, onde cronogramas operacionais previsíveis e acesso a carregamento dedicado podem apoiar a eletrificação.
A Europa e a América do Norte oferecem oportunidades adicionais de crescimento por meio de redes de distribuição de equipamentos agrícolas estabelecidas, desenvolvimento tecnológico e apoio a trens de força alternativos. O programa E-TRANS da França foi expandido em 2025 para incluir maquinário agrícola, enquanto a Alemanha anunciou apoio financeiro para equipamentos agrícolas com tração alternativa e infraestrutura associada. Na América do Norte, a AGCO GmbH apresentou o Fendt e100 Vario na World Ag Expo na Califórnia em fevereiro de 2026, aumentando a visibilidade dos tratores elétricos a bateria na região. Enquanto isso, a adoção na América do Sul, Rússia, Ásia Ocidental e África pode progredir mais gradualmente onde operações de campo extensivas, altos requisitos de potência, infraestrutura de carregamento rural limitada e acesso restrito a financiamento apresentam maiores barreiras. Nesses mercados, os avanços na capacidade das baterias, nos trens de força híbridos e na infraestrutura de energia rural influenciarão o ritmo da adoção de tratores elétricos.
Cenário Competitivo
Concentração do Mercado
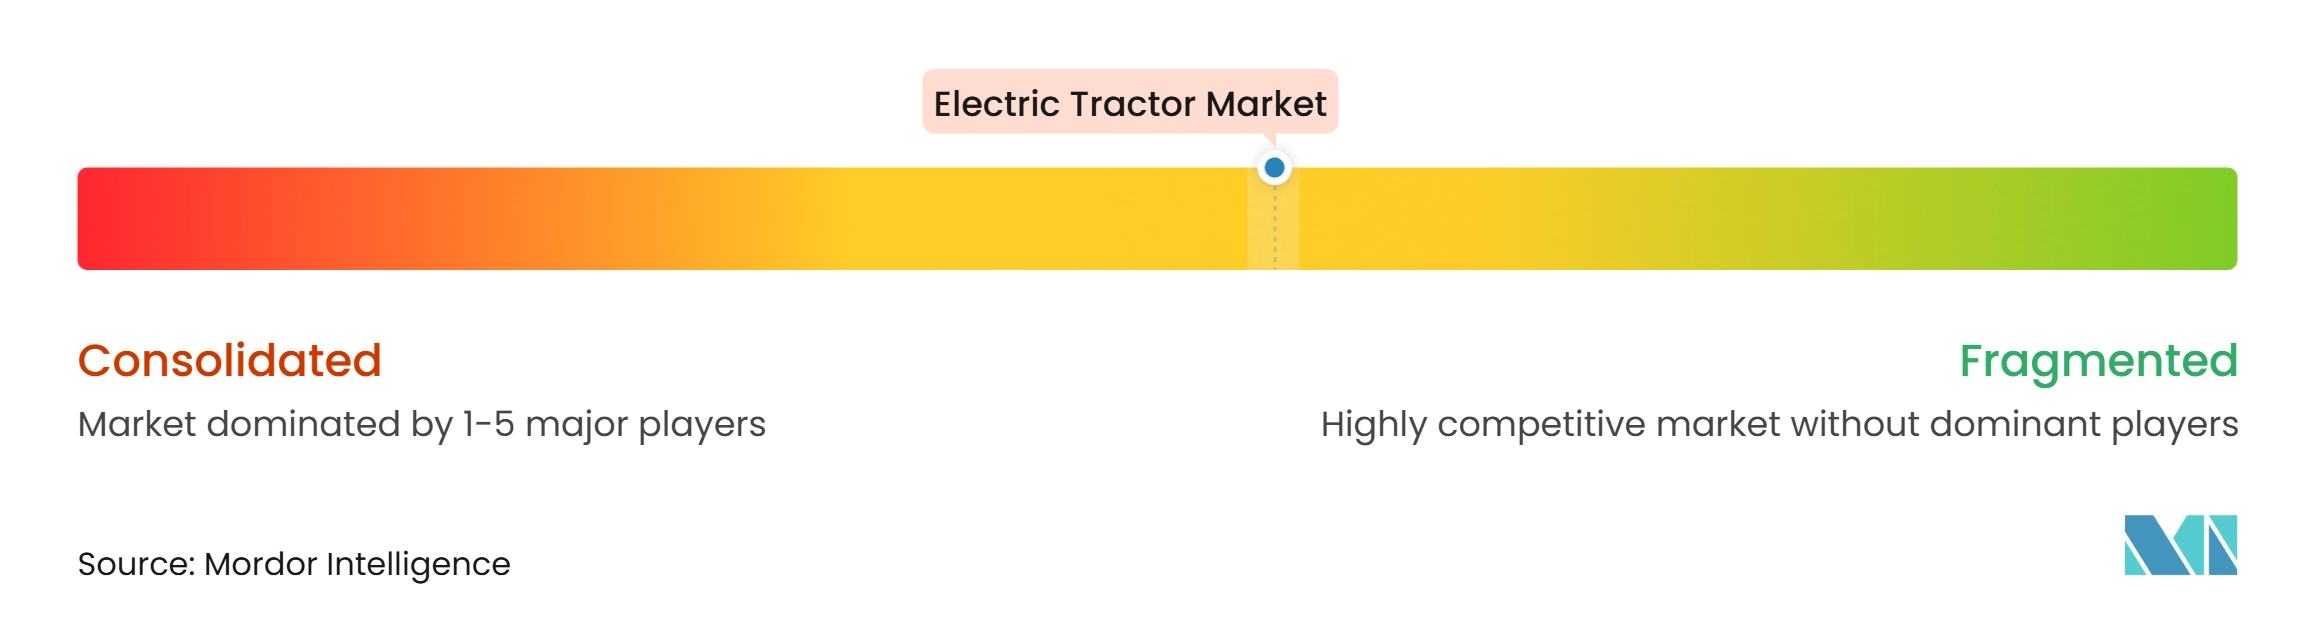
O mercado de tratores elétricos estava moderadamente concentrado em 2026, com AGCO GmbH (AGCO Corporation), CNH Industrial N.V., Tractors and Farm Equipment Limited (Amalgamations Group), Kubota Corporation e International Tractors Limited (Sonalika Group) identificados como os principais participantes. Suas posições competitivas são sustentadas por portfólios estabelecidos de maquinário agrícola, capacidades de fabricação, redes de revendedores e experiência no atendimento a diversas operações agrícolas. Os fabricantes competem por meio de capacidade de bateria, alcance operacional, potência, eficiência de carregamento, compatibilidade de trator, custos de aquisição e serviço pós-venda. Os fabricantes estabelecidos estão expandindo suas capacidades de eletrificação, enquanto empresas especializadas como SABI AGRI, Rigitrac e Weichai Lovol estão desenvolvendo plataformas elétricas e híbridas para aplicações agrícolas específicas.
O desenvolvimento de produtos, a integração tecnológica e as parcerias estratégicas estão moldando a diferenciação competitiva. Em fevereiro de 2026, a AGCO Corporation apresentou o trator elétrico a bateria Fendt e100 Vario na World Ag Expo na Califórnia, destacando seus esforços para expandir as ofertas de tratores elétricos na América do Norte. Em junho de 2025, a Kubota Corporation anunciou uma parceria com a Agtonomy para avançar nas operações autônomas de pulverização e corte usando sua plataforma de trator M5N para vinhedos, pomares e outras aplicações de culturas especiais. A colaboração demonstra como os fabricantes de maquinário agrícola estão integrando tecnologias autônomas em plataformas de tratores existentes. Em maio de 2025, a Weichai Lovol inaugurou uma instalação de fabricação de tratores inteligentes em Weifang, Shandong, com capacidade de produção anual de 100.000 tratores inteligentes de alta qualidade. A empresa também apresentou suas plataformas de tratores elétricos e híbridos E1000, E2000ET-6 e E3404-8H na Exposição Internacional de Maquinário Agrícola da China de 2025. Esses desenvolvimentos refletem a crescente competição em eletrificação de produtos, capacidades de fabricação e integração de tecnologia.
O posicionamento competitivo de longo prazo depende da redução dos custos de aquisição, da melhoria do desempenho das baterias, da expansão da infraestrutura de carregamento e da garantia de manutenção confiável e suporte técnico. Oportunidades permanecem para fabricantes que desenvolvem soluções de troca de baterias, financiamento de trator como serviço, sistemas integrados de carregamento na fazenda e maquinário elétrico autônomo para cargas de trabalho agrícolas previsíveis. O gerenciamento do ciclo de vida das baterias e as potenciais aplicações de armazenamento de energia de segunda vida também podem criar oportunidades para melhorar a economia geral dos tratores elétricos. Na Índia, a conformidade com a Norma da Indústria Automotiva AIS 168 fornece uma estrutura importante para a avaliação de segurança de tratores agrícolas elétricos a bateria, enquanto a norma JB/T 15126-2025 da China estabelece requisitos técnicos e procedimentos de teste para modelos de tratores elétricos. Os fabricantes com recursos para atender às normas técnicas em evolução, manter extensas redes de serviços e oferecer financiamento adequado aos clientes agrícolas provavelmente fortalecerão suas posições competitivas à medida que a adoção de tratores elétricos se expandir.
Líderes do Setor de Tratores Elétricos
-
International Tractors Limited (Sonalika Group)
-
Kubota Corporation
-
Tractors and Farm Equipment Limited (Amalgamations Group)
-
CNH Industrial N.V.
-
AGCO GmbH (AGCO Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratores Elétricos Empresas cobertas neste relatório
- AGCO GmbH (AGCO Corporation)
- CNH Industrial N.V.
- Kubota Corporation
- Escorts Kubota Limited (Kubota Corporation)
- International Tractors Limited (Sonalika Group)
- Tractors and Farm Equipment Limited (Amalgamations Group)
- AutoNxt Automation Private Limited
- TI Clean Mobility Private Limited (Tube Investments of India Limited)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd. (Shandong Heavy Industry Group Co., Ltd.)
- Rigitrac Traktorenbau AG
- SABI AGRI SAS
- Amos Power, Inc.
- Tilmor LLC
Desenvolvimentos industriais recentes em Mercado de Tratores Elétricos
- Setembro de 2026: GoSun e Moonrider introduziram um trator elétrico de 27 CV com uma bateria de fosfato de ferro e lítio (LFP) de 24 kWh e carregamento solar integrado opcional de 1,1 kW. O modelo de tração nas quatro rodas oferece aproximadamente cinco horas de autonomia e uma capacidade de elevação de engate de 750 kg. O produto tem como alvo o trabalho agrícola, a agricultura de subsistência e a manutenção de propriedades, combinando propulsão elétrica a bateria com carregamento assistido por energia solar opcional.
- Maio de 2026: A ScaNxt Scientific Technologies, uma startup incubada no IIT Kanpur, assinou um Memorando de Entendimento com o CSIR-CMERI e a Corporação Nacional de Desenvolvimento de Pesquisa (NRDC) para transferência de tecnologia de um trator compacto totalmente elétrico desenvolvido de forma autóctone. O trator foi desenvolvido com mais de 90% de componentes autóctones e inclui funcionalidade de veículo para carga para alimentar equipamentos como bombas de irrigação.
- Fevereiro de 2026: A AGCO GmbH apresentou o Fendt e100 Vario movido a bateria em sua estreia norte-americana na World Ag Expo em Tulare, Califórnia, realizada de 10 a 12 de fevereiro de 2026. O trator elétrico compacto suporta acessórios convencionais e eletrificados e pode ser totalmente carregado em menos de cinco horas.
Escopo do Relatório do Mercado Global de Tratores Elétricos
Os tratores elétricos são tratores agrícolas movidos total ou principalmente por motores elétricos usando energia armazenada em baterias recarregáveis. Eles realizam operações agrícolas como aração, plantio, corte, transporte e manuseio de materiais, substituindo motores convencionais a diesel por sistemas de propulsão elétrica. O mercado de tratores elétricos inclui tratores elétricos a bateria e tratores agrícolas elétricos de propósito específico vendidos para aplicações agrícolas comerciais, rurais e especiais. Exclui tratores convencionais a diesel e gasolina, tratores híbridos que combinam propulsão elétrica e de combustão interna, veículos utilitários elétricos não projetados como tratores, robôs agrícolas autônomos sem funcionalidade de trator e componentes de tratores elétricos ou infraestrutura de carregamento vendidos separadamente.
O Mercado de Tratores Elétricos é Segmentado por Tipo de Propulsão (Tratores Elétricos a Bateria, Tratores Híbridos Elétricos, Tratores Híbridos Elétricos com Plug-in e Tratores Elétricos de Célula de Combustível de Hidrogênio), por Potência (Abaixo de 30 CV, 30–50 CV, 51–100 CV e Acima de 100 CV), por Tipo de Trator (Tratores Compactos, Tratores Utilitários, Tratores de Fileiras e Tratores de Pomar e Vinhedo), por Aplicação (Cultivo de Culturas de Campo, Operações em Pomares e Vinhedos, Pecuária e Produção de Laticínios e Horticultura e Cultivo Protegido) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, África e Oriente Médio). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Tratores Elétricos a Bateria |
| Tratores Híbridos Elétricos |
| Tratores Híbridos Elétricos com Plug-in |
| Tratores Elétricos de Célula de Combustível de Hidrogênio |
| Abaixo de 30 CV |
| 30-50 CV |
| 51-100 CV |
| Acima de 100 CV |
| Tratores Compactos |
| Tratores Utilitários |
| Tratores de Fileiras |
| Tratores de Pomar e Vinhedo |
| Cultivo de Culturas de Campo |
| Operações em Pomares e Vinhedos |
| Pecuária e Produção de Laticínios |
| Horticultura e Cultivo Protegido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Propulsão | Tratores Elétricos a Bateria | |
| Tratores Híbridos Elétricos | ||
| Tratores Híbridos Elétricos com Plug-in | ||
| Tratores Elétricos de Célula de Combustível de Hidrogênio | ||
| Por Potência | Abaixo de 30 CV | |
| 30-50 CV | ||
| 51-100 CV | ||
| Acima de 100 CV | ||
| Por Tipo de Trator | Tratores Compactos | |
| Tratores Utilitários | ||
| Tratores de Fileiras | ||
| Tratores de Pomar e Vinhedo | ||
| Por Aplicação | Cultivo de Culturas de Campo | |
| Operações em Pomares e Vinhedos | ||
| Pecuária e Produção de Laticínios | ||
| Horticultura e Cultivo Protegido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de tratores elétricos?
O mercado de tratores elétricos foi avaliado em 716,20 milhões de USD em 2026 e está projetado para crescer de 851,56 milhões de USD em 2027 para 2.023,60 milhões de USD até 2032, registrando um CAGR de 18,90% durante o período de previsão 2027–2032.
Qual sistema de propulsão lidera as vendas de tratores elétricos?
Os tratores elétricos a bateria lideraram com uma participação de 61,4% em 2026, sustentados por aplicações compactas e de culturas especiais com acesso regular a carregamento.
Qual região lidera a demanda por tratores elétricos?
A Ásia-Pacífico detinha a maior participação de 2026 com 39,5%, com previsão de crescimento a um CAGR de 23,3% entre 2027 e 2032.
O que limita a adoção de tratores elétricos?
As principais barreiras são o alto custo inicial, as restrições da rede rural, a compatibilidade de carregamento, a resistência da bateria durante o pico de trabalho e os sistemas limitados de revenda e serviços.