
電動トラクター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
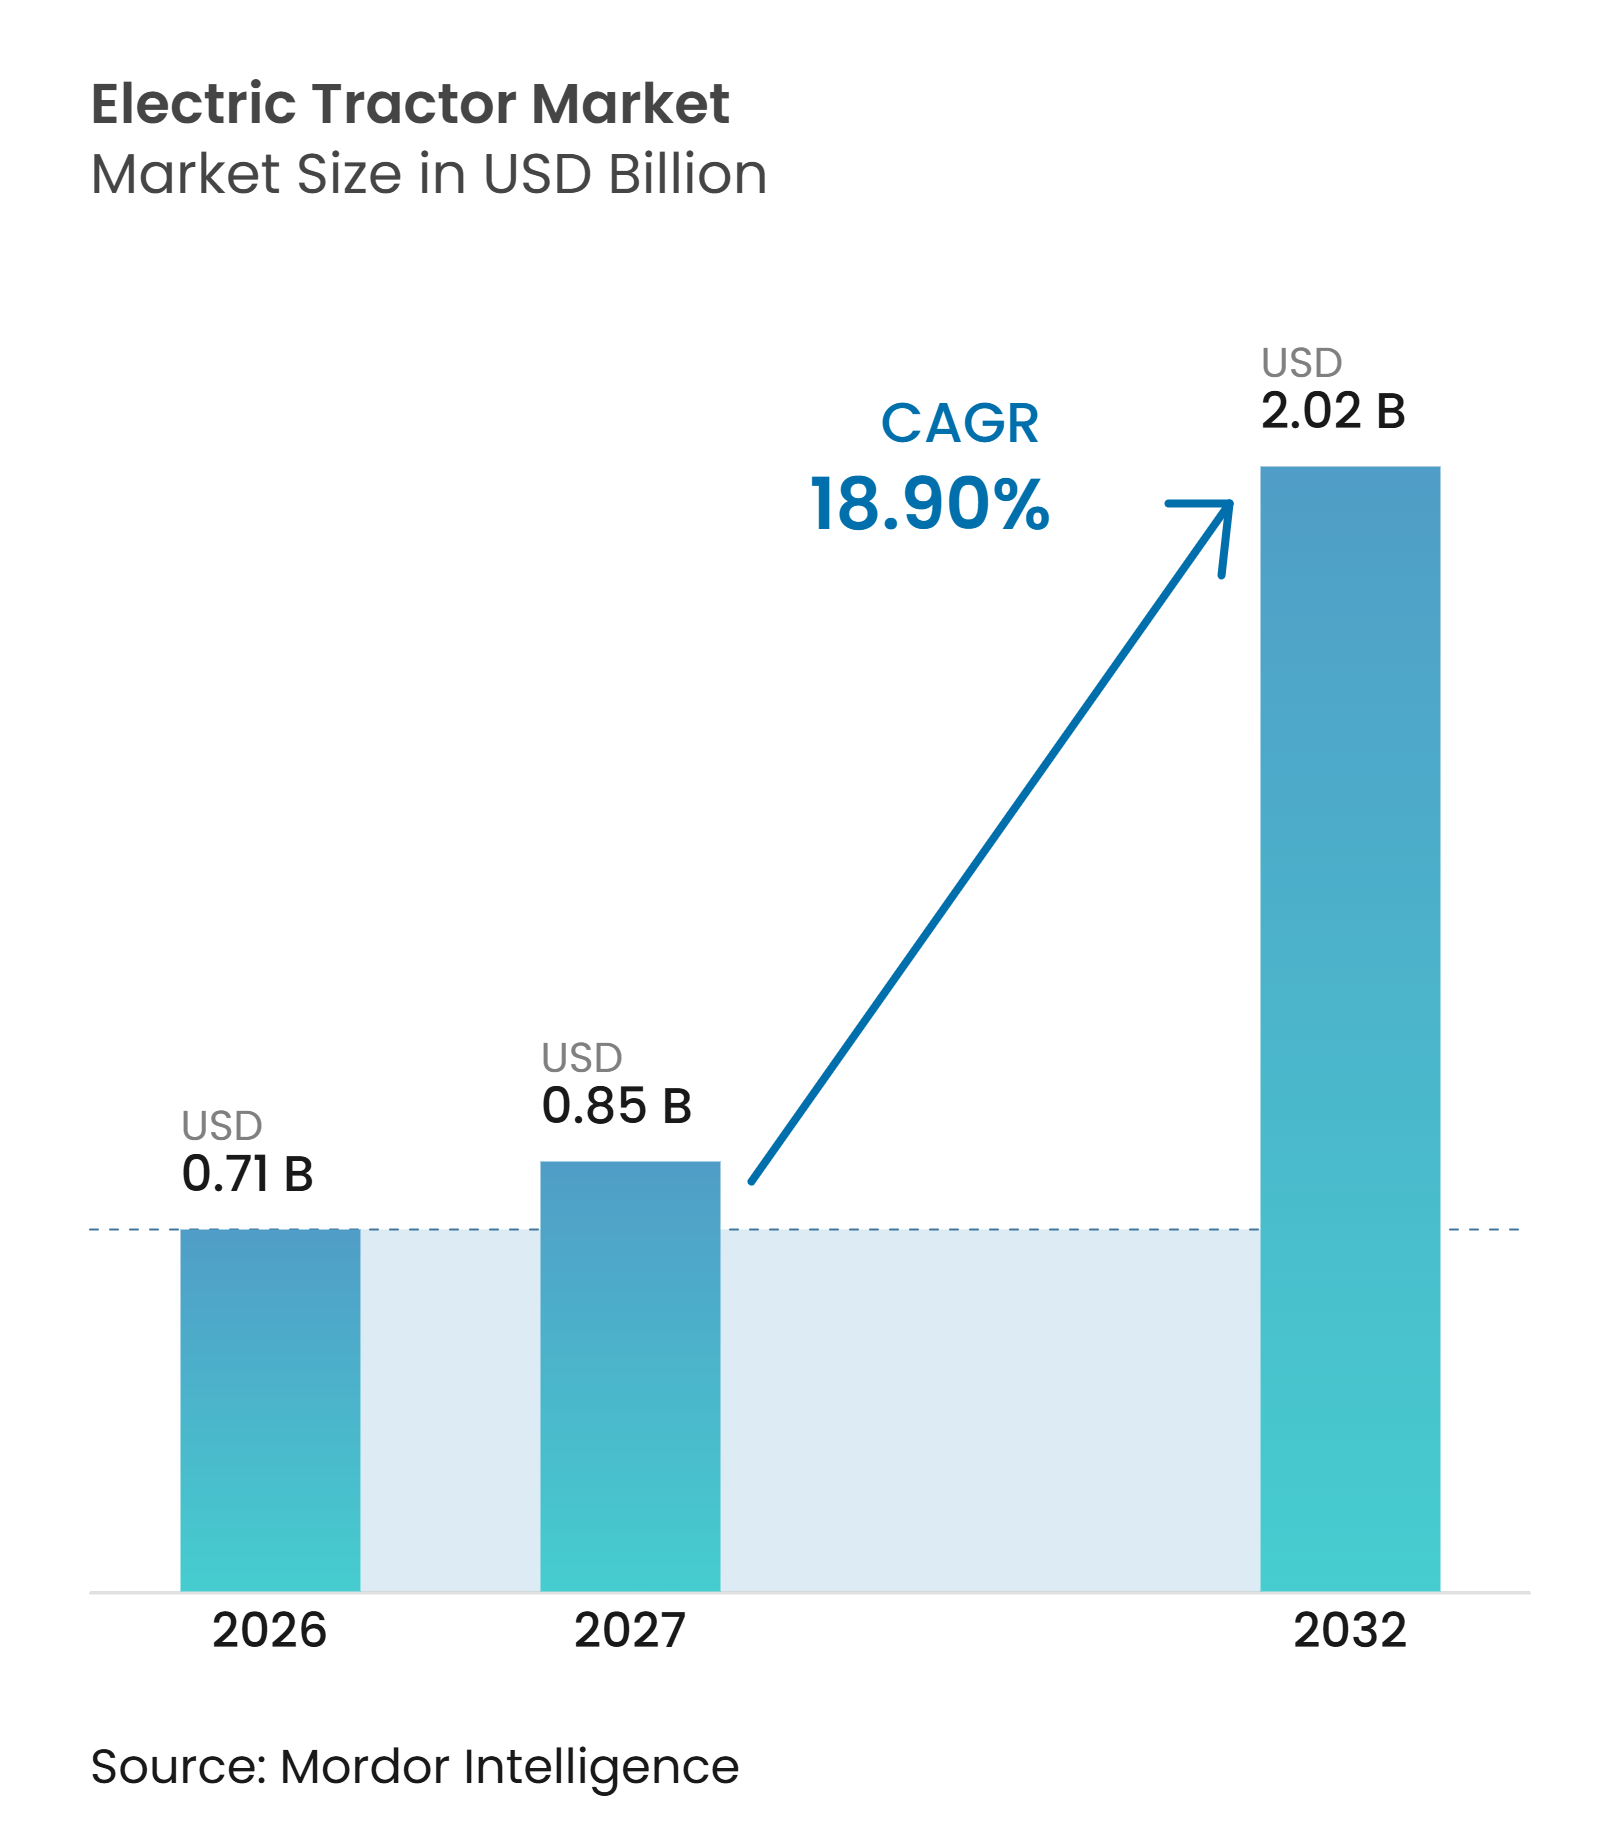
| 市場規模 (2027) | 0.85 十億米ドル |
| 市場規模 (2032) | 2.02 十億米ドル |
| 成長率 (2027 - 2032) | 18.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動トラクター市場分
電動トラクター市場規模は2026年に716.20 ミリオン 米ドルと評価され、2027年の851.56 ミリオン 米ドルから2032年には2,023.60 ミリオン 米ドルへと成長し、予測期間2027年〜2032年においてCAGR 18.90%を記録すると予測されています。市場の成長は、バッテリーコストの低下、オフロード機器に対する排出規制の強化、および農業経営への再生可能エネルギーの統合拡大によって支えられています。電動トラクターは、コンパクト農業、果樹園、ブドウ園、畜産施設、その他の用途において普及が進んでおり、これらの用途では予測可能な稼働時間と短い移動距離が充電およびバッテリー管理容易にしています。農場内太陽光発電および充電インフラの拡充は、系統電力およびディーゼル燃料への依存を低減することで、運用経済性をさらに向上させる可能性があります。しかしながら、大規模圃場作業への普及は、高い初期購入コスト、バッテリー容量の制限、長時間稼働の必要性、および信頼性の高い充電インフラの整備不足によって依然として制約されています。メーカー各社は、バッテリー性能、充電ソリューション、および電動パワートレインの効率改善を通じてこれらの課題に取り組んでいます。その結果、近期的な成長は、電力要求が低く稼働サイクルが予測可能な用途において最も強くなると見込まれており、重作業農業における幅広い普及はバッテリー技術、価格競争力、および充電アクセスの改善に依存することになります。
主要レポートのポイント
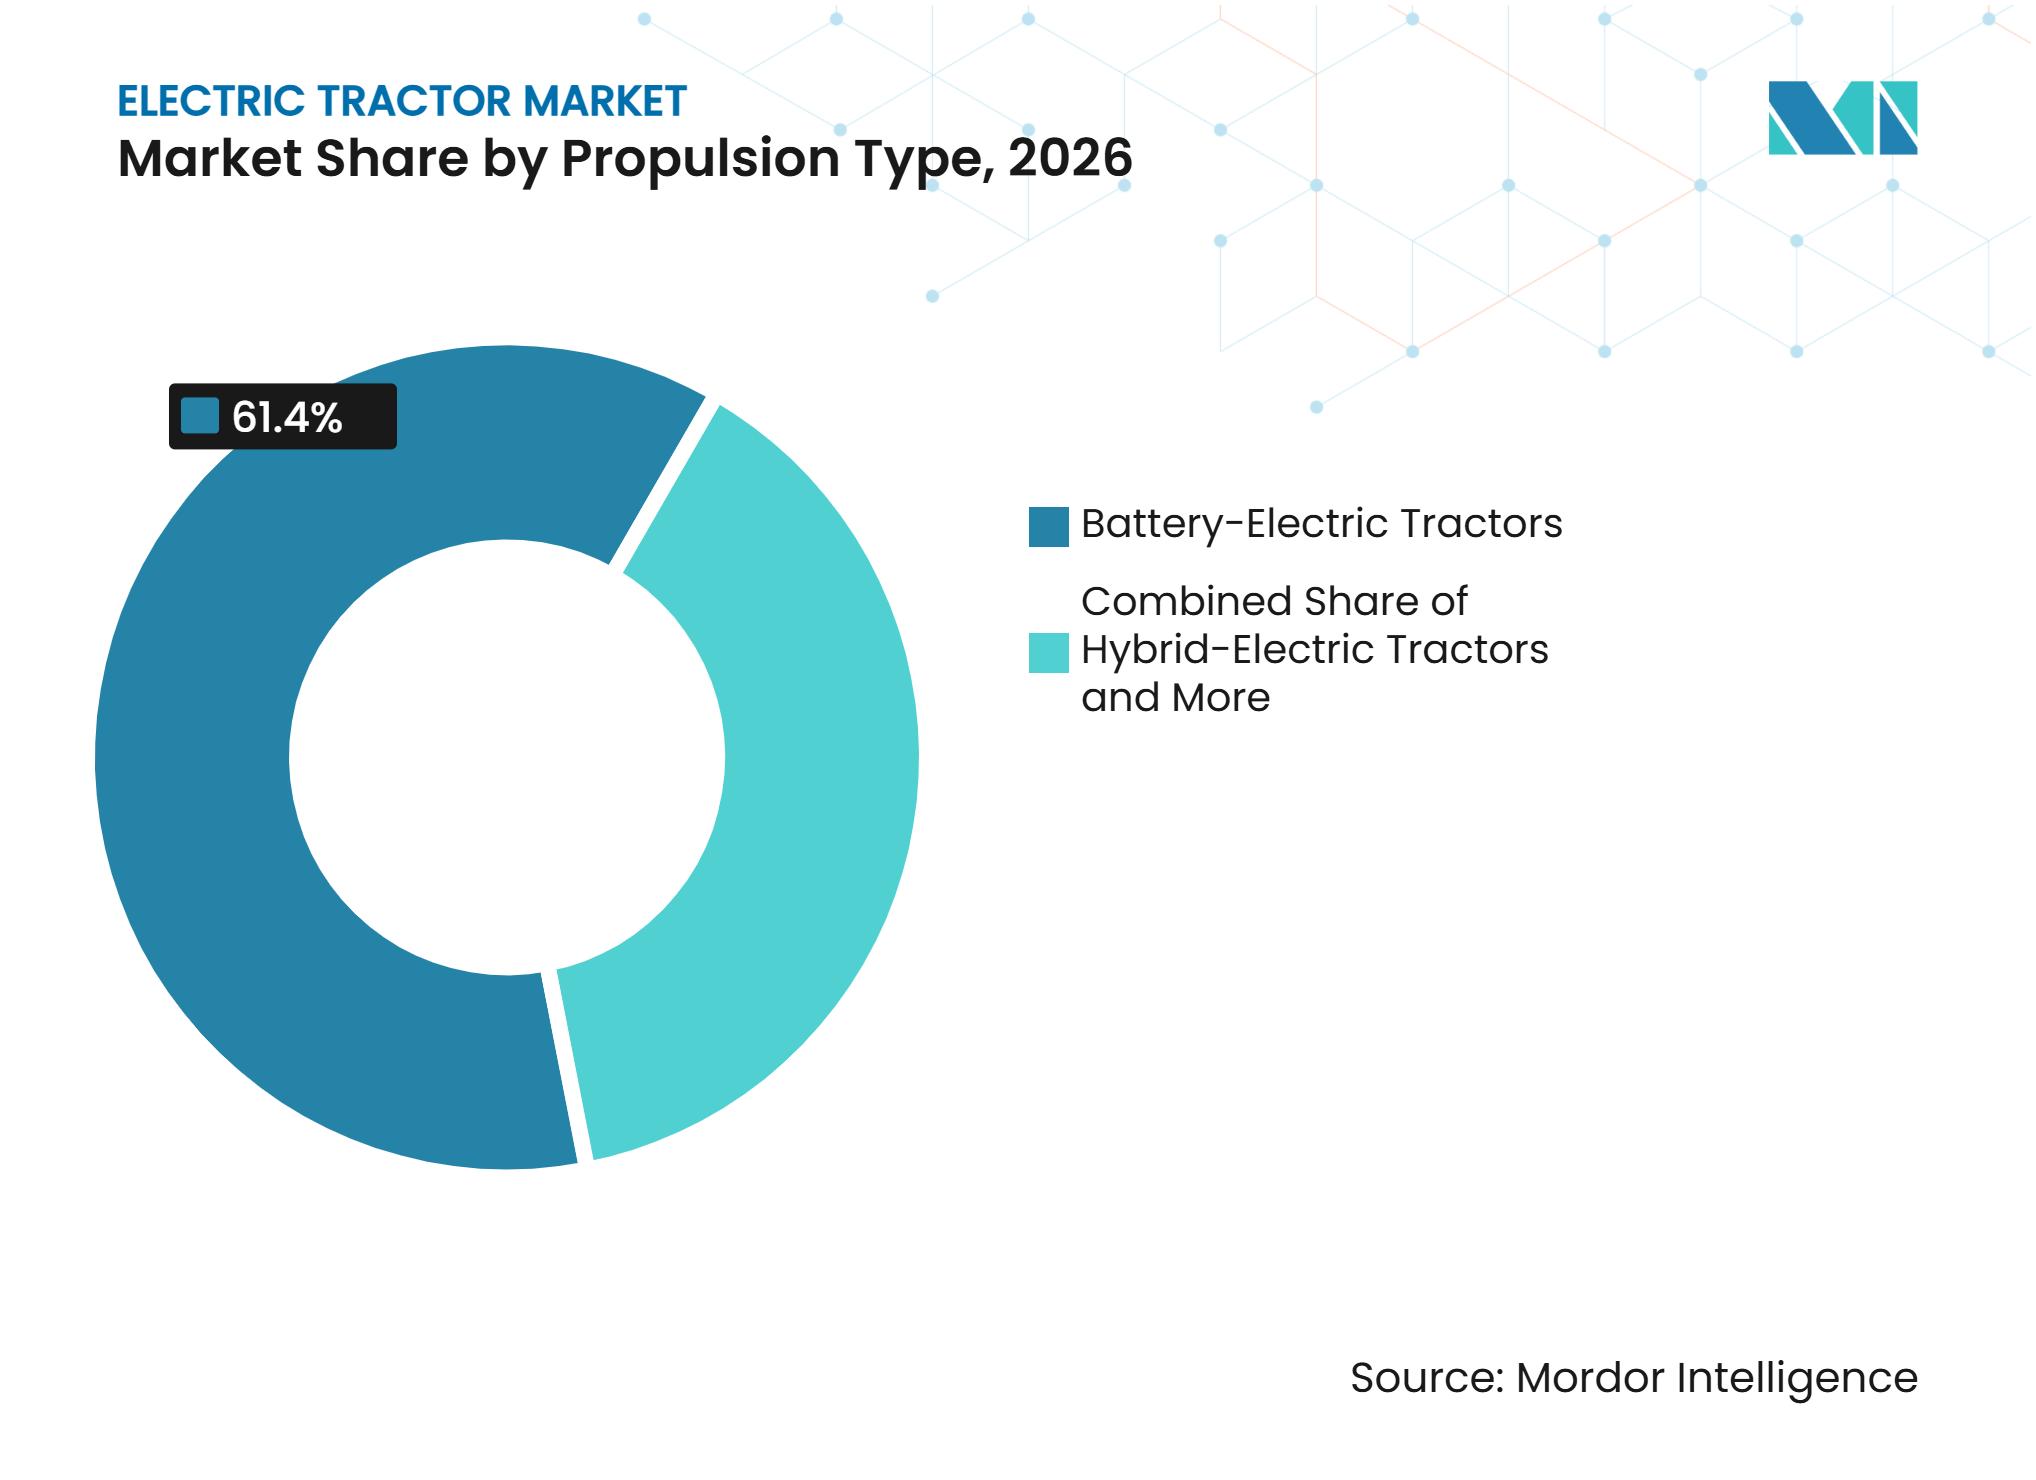
- 推進タイプ別では、バッテリー電動トラクターが最大セグメントであり、2026年の電動トラクター市場シェアの61.4%を占めました。一方、ハイブリッド電動トラクターは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 16.8%で拡大すると予測されています。
- 出力別では、30馬力(HP)未満が最大セグメントであり、2026年の電動トラクター市場規模の58.0%を占めました。一方、100HP超が最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 18.4%で拡大すると予測されています。
- トラクタータイプ別では、コンパクトトラクターが最大セグメントであり、2026年の市場シェアの34.0%を占めました。一方、ユーティリティトラクターは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 16.5%で拡大すると予測されています。
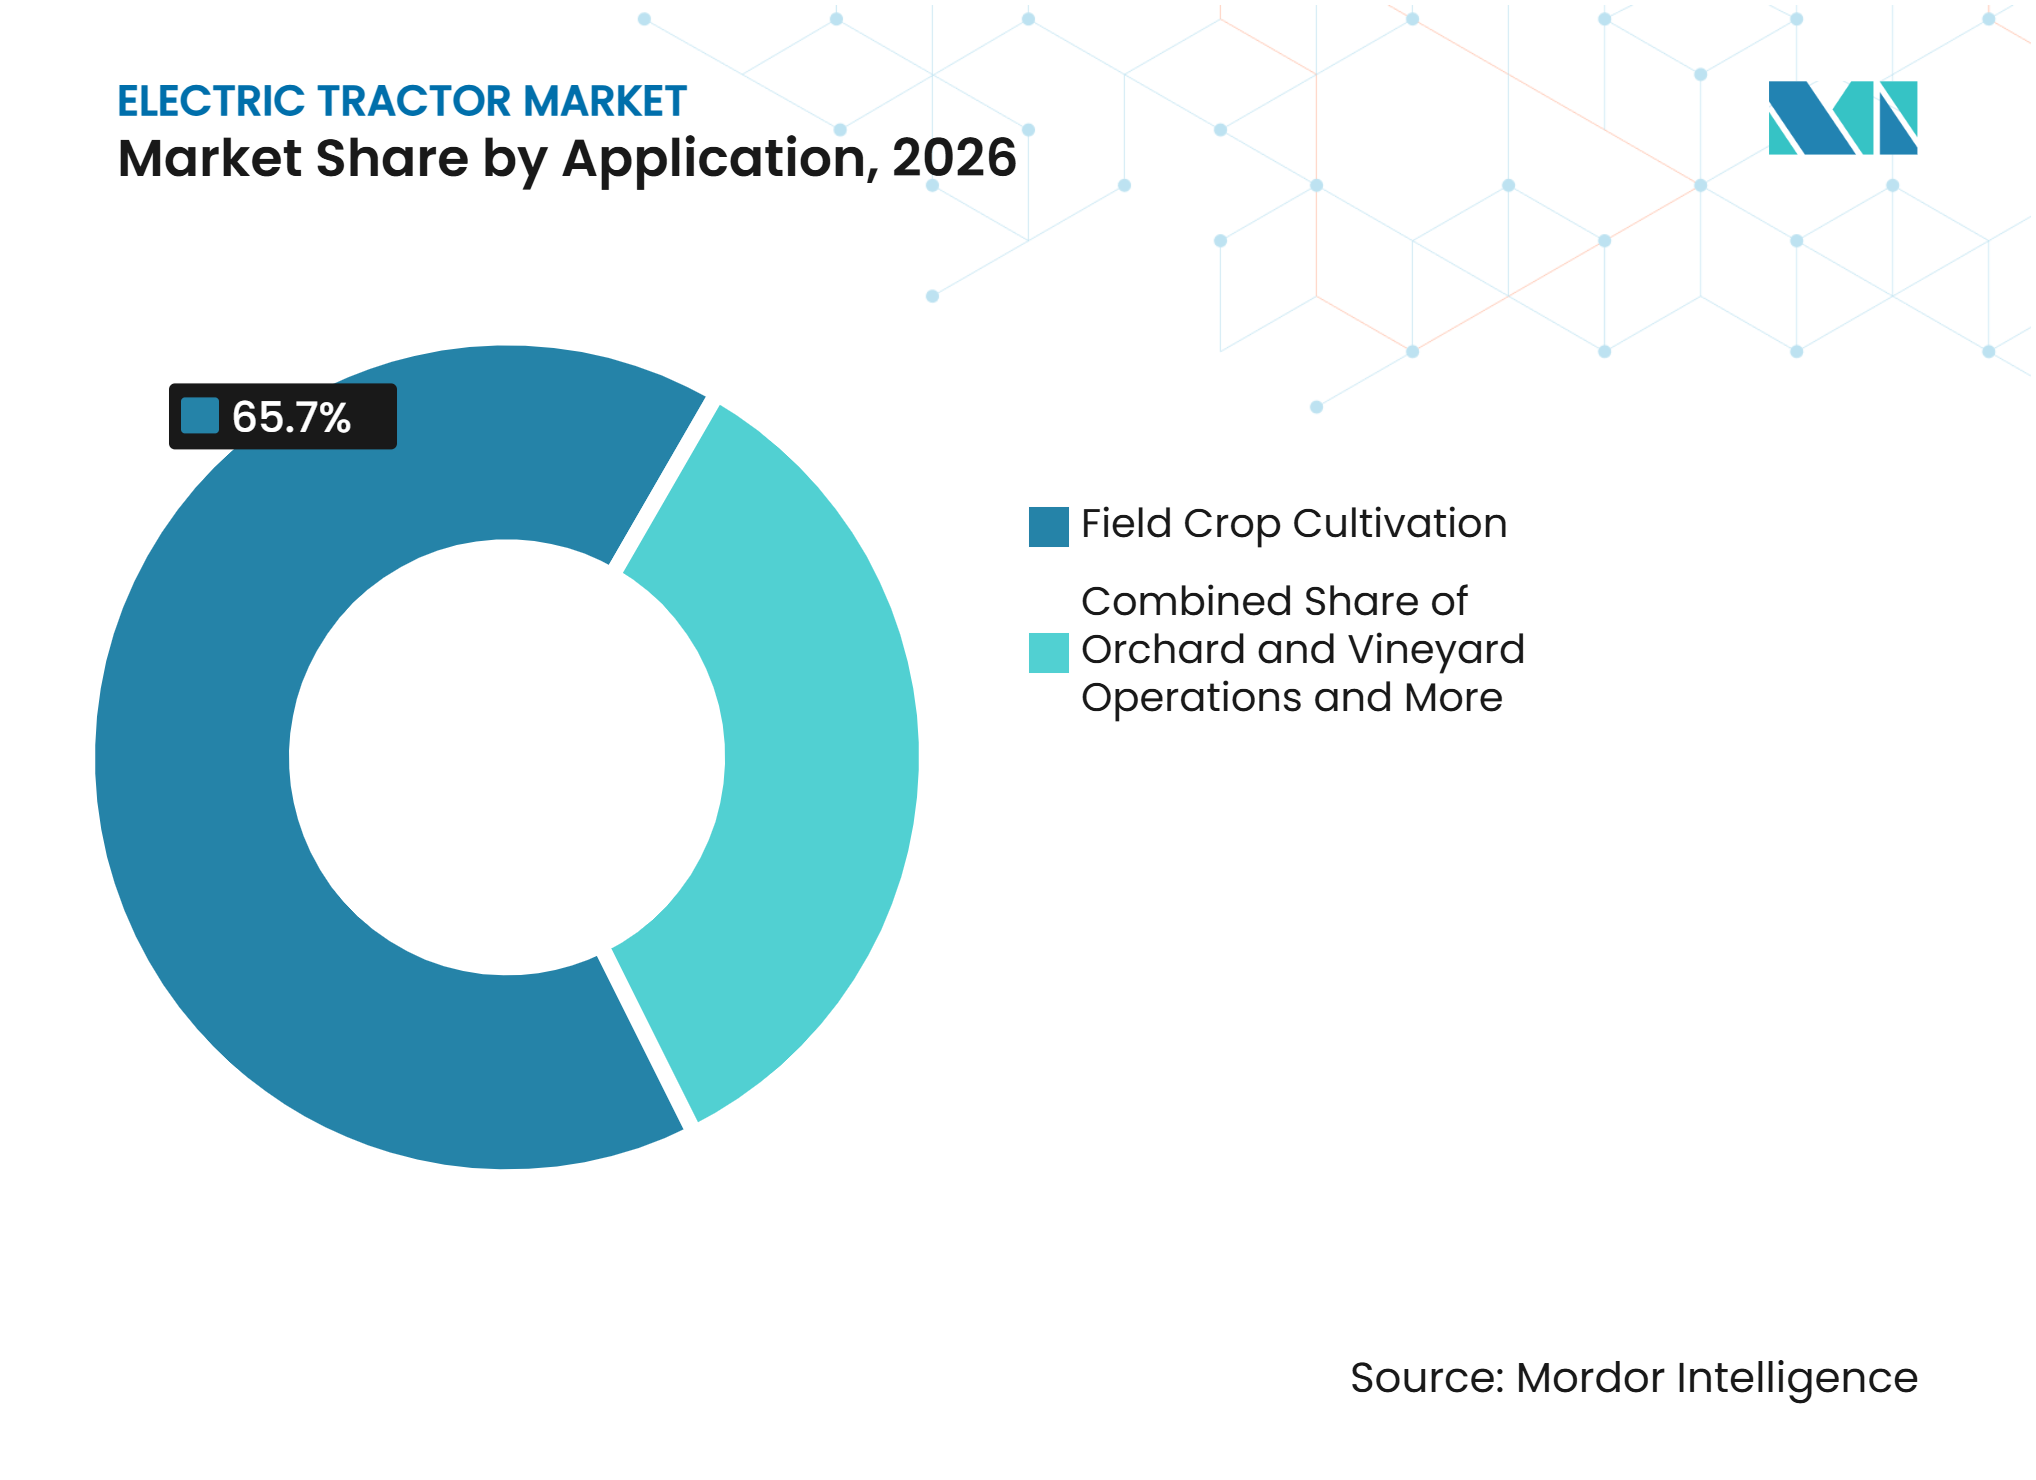
- 用途別では、畑作物栽培・農業が最大セグメントであり、2026年の市場シェアの65.7%を占めました。一方、果樹園・ブドウ園作業は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 18.0%で拡大すると予測されています。
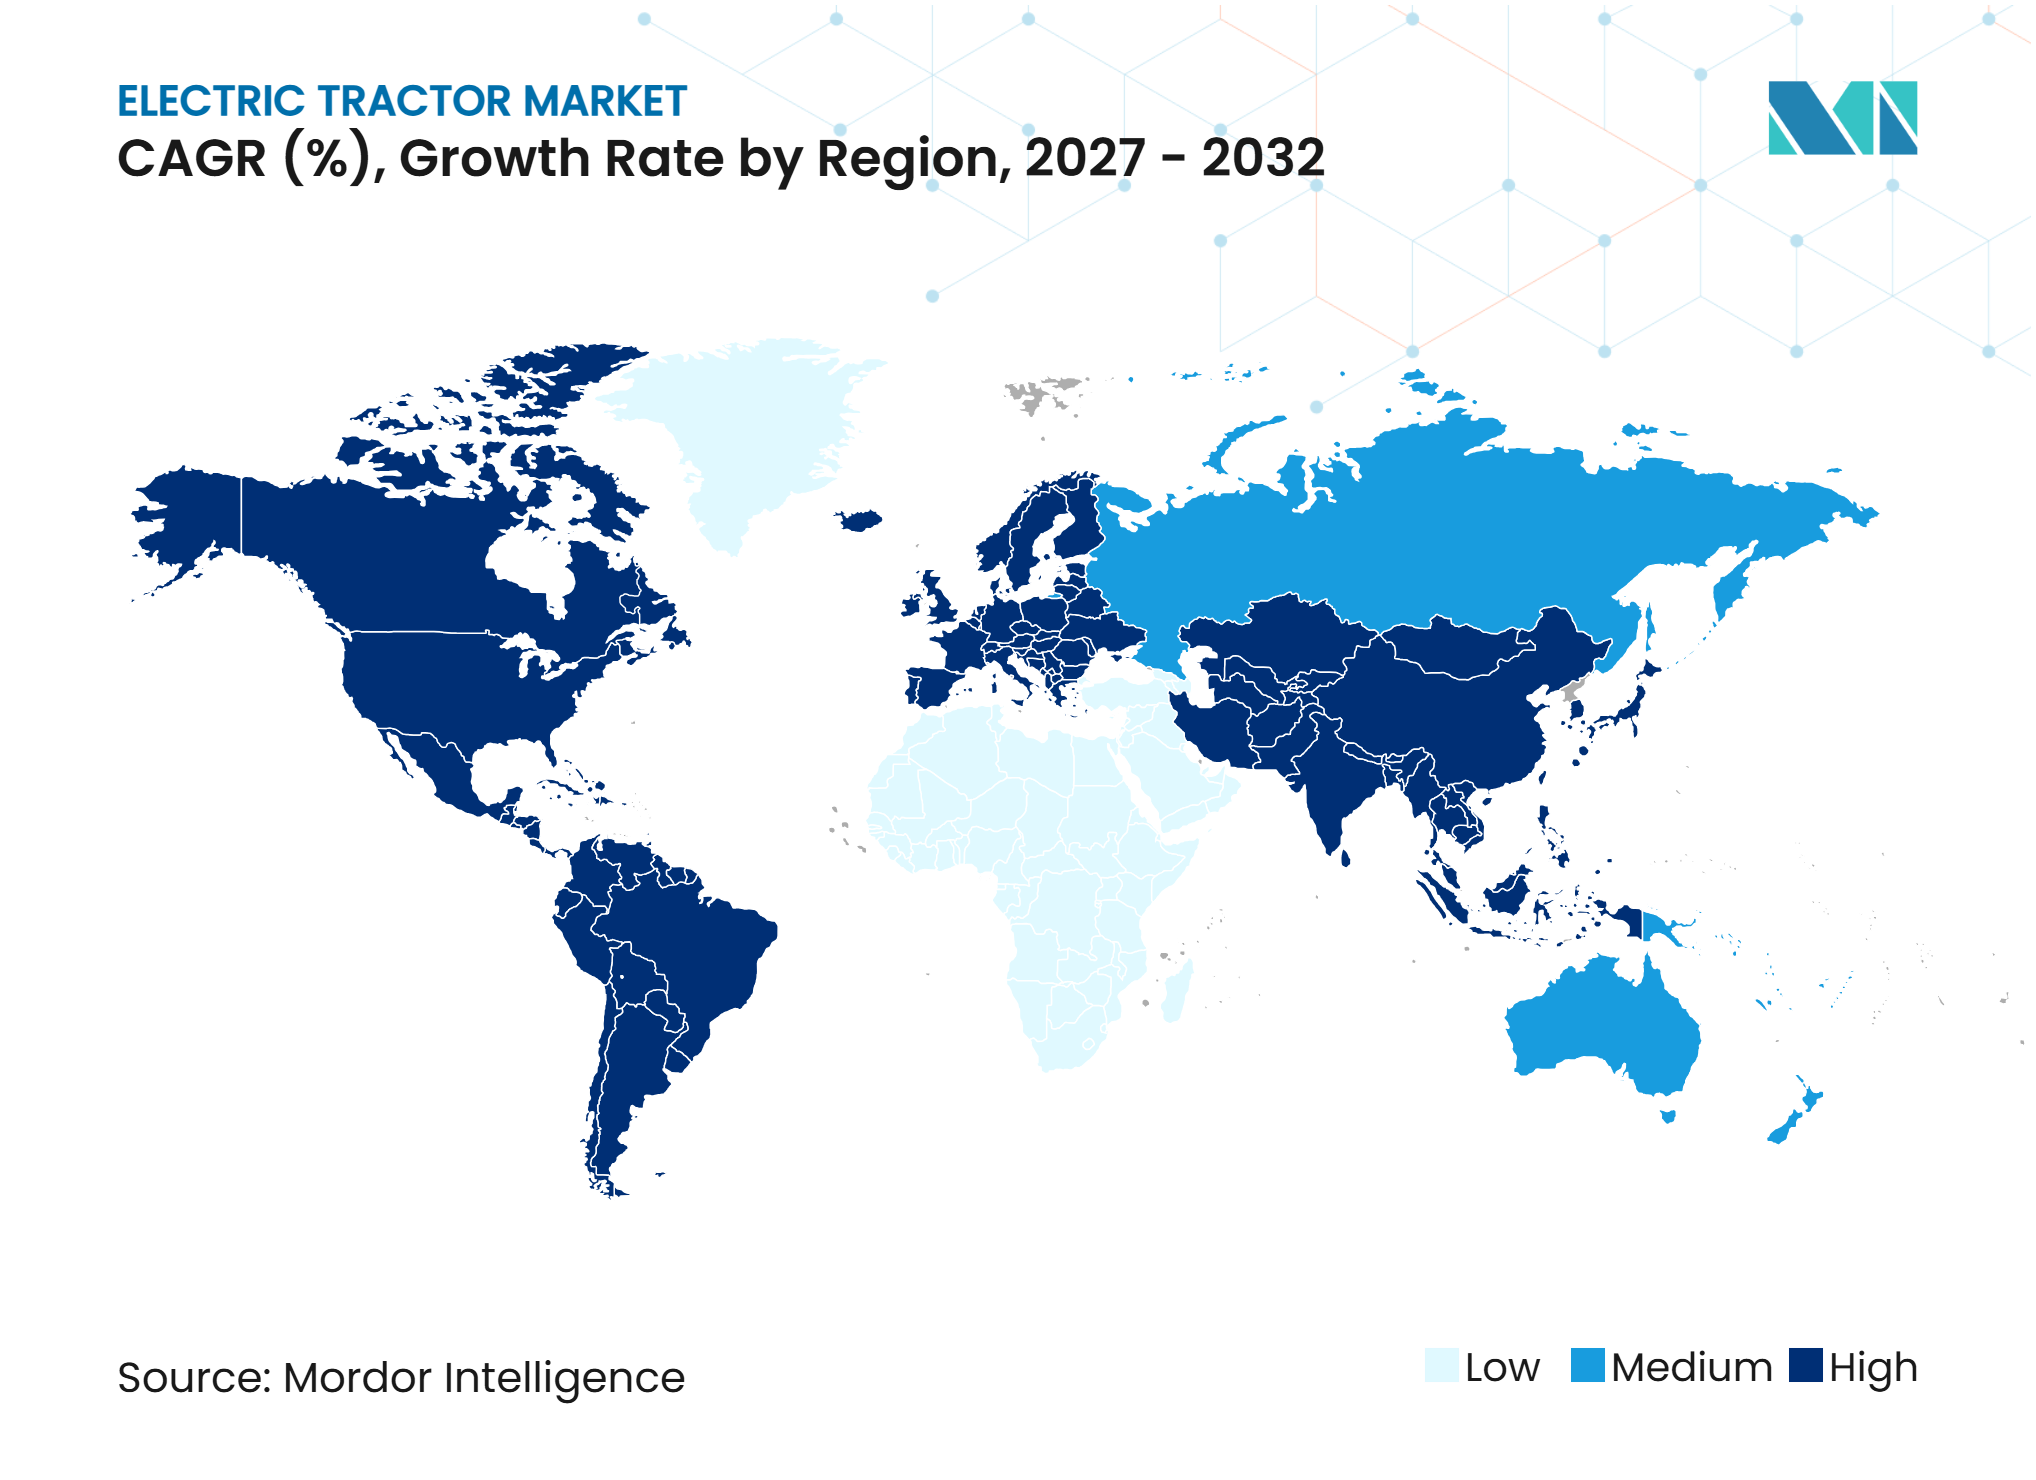
- 地域別では、アジア太平洋が最大セグメントであり、2026年の市場シェアの39.5%を占めました。また、同地域は最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 23.3%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 適切な稼働サイクルにおける総保有コストの低さ | +4.2% | 世界全体、特に北米、欧州、南アジアで顕著 | 中期(2〜4年) |
| 政府のインセンティブと排出規制政策 | +3.8% | 北米、欧州、中国、インド | 短期(2年以内) |
| バッテリーコストの低下とパワートレイン効率 | +4.5% | 世界全体、中国および量生産市場でコスト優位性あり | 中期(2〜4年) |
| 精密農業と自律運転作業 | +2.5% | 北米、欧州、日本、韓国 | 中期(2〜4年) |
| 農場内太陽光発電と農村エネルギーシステムの統合 | +1.8% | インド、オーストラリア、ドイツ、南アフリカ、アジア太平洋の一部 | 長期(4年以上) |
| 畜産・園芸・公共作業向け低騒音電動化 | +1.2% | 北米、フランス、イタリア、日本、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
適切な稼働サイクルにおける総保有コストの低さ
運用費用の低減は、予測可能な作業負荷と便利な充電アクセスを持つ用途において、電動トラクターの経済的優位性を高める可能性があります。2025年6月、マハラシュトラ州は45HP仕様のAutoNxt電動トラクターを商業用途として登録し、州交通大臣は耕起コストが1エーカーあたりINR 300(3.53 米ドル)であると報告しました。これはディーゼルトラクターの1エーカーあたりINR 1,200〜1,500(14.12〜17.65 米ドル)と比較したものです。これらの数値は、運用コストの75〜80%削減の可能性を示唆しています。経済的優位性は、2025年の自然資源保護協議会(NRDC)の評価によっても裏付けられおり、同評価では45HP電動トラクターの総保有コストを1稼働時間あたりINR 310(3.65 米ドル)と推定し、10年間の保有期間において同等のディーゼルトラクターの1時間あたりINR 527(6.20 米ドル)と比較しています[1]。この評価は、両トラクターについて年間1,000稼働時間、および5年後に1回のバッテリー交換を前提としており、モデル化された条件下でエネルギーおよび運用費用の低減が電動化の高い初期コストを相殺できることを示しています。電動ドライブトレインはエンジン関連の定期メンテナンスを削減できる可能性がありますが、バッテリー交換、充電インフラ、購入価格、およびサービス提供体制は引き続き重要なコスト要因です。したがって、電動トラクター市場は、果樹園作業、温室作業、畜産施設、その他の繰り返し作業と予測可能な充電スケジュールを持つ用途において最初に普及が進む可能性が高い一方、充電時間が限られた高稼働率の作業では、より大容量のバッテリーや追加の充電設備が必要になる場合があります。
政府のインセンティブと排出規制政策
政府のインセンティブ、優遇融資、および技術基準は、初期投資の障壁を低減し、電動農業機械に対するより明確な要件を確立することで、電動トラクターの普及を支援しています。2025年9月、フランスはE-TRANSプログラムを農業機械にまで拡大し、少なくとも15台の電動農業機械の購入、リース、または電動改造を支援するために100万ユーロ(110万 米ドル)を配分しました。ドイツは2025年11月、農業融資機関レンテンバンクおよび連邦農業省を通じて補完的な融資プログラムを発表し、バッテリー電動農業機械および関連充電インフラに対する長期低利融資を提供するもので、2026年からの実施が計画されています。中国では、工業情報化部が2025年5月9日にJB/T 15126-2025電動トラクター規格を発行し、2025年11月1日から施行が開始されました。この規格は、完全電動式ホイール型およびクローラー型トラクターの技術要件と試験手順を定め、より一貫した製品評価を支援しています。中国はまた、適格な高馬力機器に対する購入補助金も提供しています。江蘇省の2025年プログラムでは、200HP以上の適格な四輪駆動ハイブリッド電動トラクターに対してCNY 175,000(24,300 米ドル)の補助金が規定されました。これらの措置は、価格競争力の向上、製品標準化の支援、および充電インフラへの投資促進に寄与する可能性があります。したがって、電動トラクター市場は、財政支援、適切な充電設備、および明確な技術要件が一体的に整備される地域において最大の恩恵を受けることになります。
バッテリーコストの低下とパワートレイン効率
バッテリーコストの低下と低コストのリン酸鉄リチウム(LFP)技術の普及拡大は、電動トラクターのコスト見通しを改善しています。2024年12月、BloombergNEFは、世界平均のリチウムイオンバッテリーパック価格が前年比20%低下し、1キロワット時あたり115 米ドルとなったと報告しました。これは製造過剰能力、材料コストの低下、規模の経済、およびLFP化学の採用によって支えられています。国際エネルギー機関(IEA)は、2024年においてリン酸鉄リチウム(LFP)バッテリーがリチウムニッケルマンガンコバルト酸化物(NMC)バッテリーよりも1キロワット時あたり約30%安価であったと報告しています[2]。LFP技術は熱安定性と頻繁な充電への耐性も備えており、定期的な稼働スケジュールと農場内充電へのアクセスを持つ農業用途に適しています。バッテリーコストの低下は、電動トラクター価格の主要構成要素である電動パワートレインの初期コストを削減できます。バッテリー管理と電動モーター効率の改善は、エネルギー利用と運用性能をさらに向上させる可能性があります。さらに、廃棄されたトラクターバッテリーは、残存容量、安全性、および経済的実行可能性を条件として、農場の定置型エネルギー貯蔵への二次利用の可能性があります。これらの進展は、車両の価格競争力を改善し、バッテリー資産のライフサイクルにわたって追加価値を回収する機会を創出することで、電動トラクター市場を強化する可能性があります。
精密農業と自律運転作業
精密農業と自律型農業機械の進歩は、特に労働集約的な特産作物生産において、電動トラクター普及の追加的な機会を創出しています。2025年6月、Kubota CorporationとAgtonomyは、Kubotaの作物インテリジェンス機能とディーラーサポートに自律運転ソフトウェアを統合し、KubotaのM5Nディーゼルトラクターを使用した自律型散布・草刈り作業の商業化計画を発表しました。この協業は、労働力不足と人件費の上昇が自動化を促進しているブドウ、果樹作物、ナッツ、柑橘類、その他の特産作物の生産者を対象としています。別途、2025年9月にActuators誌に掲載された査読付き研究では、農業機械の自律走行技術の進歩が検討され、センシング、ナビゲーション、および自動制御における進展が反映されています。電動パワートレイは、精密なモーター制御と応答性の高いトルク供給を通じてこれらの進展を補完できますが、その恩恵はトラクターの設計と用途に依存します。特産作物の生産者にとって、作業の一貫性向上、手動運転への依存低減、および圃場作業の最適化という複合的な可能性は、電動機械の採用根拠を強化する可能性があります。メーカーが自動化、精密制御、および代替パワートレインの統合を進めるにつれ、これらの技術は電動トラクター市場に追加的な普及機会をもたらす可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期取得コスト | -3.5% | 世界全体、特に南アジア、ブラジル、サハラ以南アフリカで深刻 | 短期(2年以内) |
| 農村部の充電インフラと系統容量の不足 | -2.8% | インド、農村部の中国、ブラジル、遠隔地のオーストラリア | 中期(2〜4年) |
| バッテリー耐久性と繁忙期のダウンタイム | -2.0% | 北米、インド、ブラジル、オーストラリア | 中期(2〜4年) |
| 中古市場、融資、アフターセールスエコシステムの脆弱性 | -1.2% | インド、ブジル、南アフリカ、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期取得コスト
高い初期購入価格は、特に資本が限られ正規融資へのアクセスが制限されている農家において、電動トラクター普及の主要な抑制要因であり続けています。国際クリーン交通委員会(ICCT)の2025年分析によると、インドの電動トラクターは同等のディーゼルモデルよりも大幅に高価であり、多くがアーンドラ・プラデーシュ州の5%購入補助金の適格上限であるINR 800,000(9,400 米ドル)を超える価格設定となっています[3]。この価格差はインセンティブの適用範囲を制限し、購入者が初期に融資しなければならない金額を増加させます。電動トラクターは耐用年数にわたって低い運用コストを実現できますが、年間のトラクター稼働率が低い農家や借入能力が限られている農家にとっては、長期的な節約が初期投資を相殺できない場合があります。バッテリーリース、機器のサービスとしての提供モデル、および開発銀行からの優遇融資はコストを時間的に分散させるのに役立つ可能性がありますが、その有効性は融資の利用可能性と適切な返済構造に依存します。メーカーが生産コストを削減し、貸し手がアクセスしやすい融資オプションを開発するまで、高い取得価格は価格感応度の高い農業市場における電動トラクターの普及を制約し続ける可能性があります。
農村部の充電インフラと系統容量の不足
農村部の充電インフラの不備と不安定な電力供給は、特に農繁期に安定した電力アクセスが必要な地域において、電動トラクター普及の重大な障壁であり続けています。充電ポイントの不足、コネクター規格の不統一、土地利用承認要件、および農村部の系統容量の不足は、信頼性の高い充電・バッテリー交換ネットワークの構築を困難かつ高コストにする可能性があります。インドでは、Mintが2026年度の最初の7ヶ月間に電動トラクターの販売台数がわずか26台であったと報告しており、農村部の充電インフラの不備が普及を制限する要因の一つとなっています。専用充電設備の整備には、電気接続、系統アップグレード、および対応充電機器への追加投資が必要となる場合があり、遠隔地や分散した農業地域での展開をより困難にしています。不安定な電力供給は充電スケジュールを乱し、播種・収穫などの時間的制約のある作業における運用の柔軟性を低下させる可能性もあります。農村マイクログリッド、太陽光発電農場システム、およびアグリボルタイクプロジェクトへのトラクター充電の統合はこれらの制約に対処するのに役立つ可能性がありますが、実装には適切なインフラ、信頼性の高いエネルギー貯蔵、および対応充電規格が必要です。充電アクセスと電力の信頼性が改善されるまで、インフラの制限は特に系統カバレッジが弱い農村市場において電動トラクターの普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
バッテリー電動トラクターが主導、ハイブリッド電動トラクターが拡大バッテリー電動トラクターは2026年の電トラクター市場シェアの61.4%を占め、主要な推進カテゴリーとなっています。その地位は、予測可能な作業負荷と農場内充電へのアクセスが日常的な運用を支えるコンパクト農業、果樹園、ブドウ園、その他の特産作物用途における商業的な準備状況を反映しています。電動パワートレインは燃料および定期メンテナンスの要件を削減できる一方、バッテリーの改善とモデルラインナップの拡充が特定の農業作業への適合性を強化しています。これらの優位性は、低い運用コストと定期的な圃場作業向けの静粛な機械を求める生産者の採用を支援しています。
ハイブリッド電動トラクターは2027年から2032年にかけてCAGR 16.8%で成長すると予測されており、最も成長が速い推進カテゴリーとなっています。その成長見通しは、電動パワートレインの効率性と搭載内燃機関による長い稼働範囲を組み合わせた機械への需要によって支えられています。この構成は、バッテリーのみの運用では長い充電休止が必要になる可能性がある深耕、大圃場の耕起、梱包などの要求の高い用途に適しています。一方、電トランスミッションと電力管理の進歩は、メーカーが燃費と運用性能を改善するのに役立っています。燃料電池トラクターは依然として開発初期段階にあり、Kubota Corporationなどのメーカーが将来の農業用途向けに水素動力コンセプトを探求しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
出力別:
50HP未満が主導、100HP超が加速30馬力(HP)未満のトラクターは2026年の電動トラクター市場シェアの58.0%を占め、主要な出力セグメントとなっています。その優位性は、現在のバッテリー能力に合致したコンパクトな寸法と適度な電力要件を持つ果樹園、ブドウ園、温室、畜産施設、および公共メンテナンスへの適合性を反映しています。これらの用途では多くの場合、稼働距離が短く作業スケジュールが予測可能であるため、トラクターはシフト間に指定の充電ポイントに戻ることができます。モデルラインナップの拡充とバッテリー性能の改善は、燃料および定期メンテナンスコストの削減を求める特産作物生産者や事業者の採用をさらに支援しています。
100HP超のトラクターは2027年から2032年にかけてCAGR 18.4%で成長すると予測されており、最も成長が速い出力セグメントとなっています。成長は、集約的な畜産作業、大規模圃場作業、飼料混合など、より要求の高い農業作業の電動化への取り組みによって支えられています。ハイブリッドパワートレインは燃料消費を削減しながら高い電力と長い稼働時間の要件を満たすのに役立ち、バッテリー容量の進歩はバッテリー電動モデルの可能性を拡大しています。中国における高出力インテリジェントトラクターへの政府支援もこのカテゴリーの開発を促進しています。メーカーがワートレイン効率を改善し、充電および融資オプションを拡充するにつれ、高出力の電動・ハイブリッドトラクターは、運用コストの節約が高い初期投資を正当化できる用途において普及が進むと予想されます。
トラクタータイプ別:
コンパクトトラクターが収益を支え、ユーティリティトラクターが高成長コンパクトトラクターは2026年の電動トラクター市場シェアの34.0%を占め、主要なトラクタータイプセグメントとなっています。その地位は、比較的予測可能な作業負荷と短い稼働距離を持つ果樹園、ブドウ園、温室、その他の用途への適合性を反映しています。これらの稼働条件により、農家は日常スケジュールに合わせて充電を計画でき、低い電力要件は要求の高い広大な農地作業よりもバッテリー電動推進をより実用的にする可能性があります。SABI AGRI SAS、Rigitrac、AutoNxt、TI Clean Mobilityなどのメーカーがコンパクト電動モデルでこれらの用途を対象としています。これらの優位性は、静粛な機械、低い局所排出、および定期メンテナンス要件の削減を求める特産作物生産者や事業者の採用を援しています。
ユーティリティトラクターは2027年から2032年にかけてCAGR 16.5%で成長すると予測されており、最も成長が速いトラクタータイプセグメントとなっています。成長見通しは、電動化をより要求の高い農業作業に拡大できるバッテリー容量、充電速度、およびパワートレイン効率の進歩によって支えられています。New HollandのT4 Electric Powerは、ユーティリティトラクター構成、急速充電能力、および農場生産性を支援するために設計された自律機能を通じてこの進展を示しています。メーカーが稼働範囲を改善し充電ソリューションを拡充するにつれ、電動ユーティリティトラクターは畜産作業、資材取り扱い、および混合農業においてますます実用的になる可能性があります。特産・果樹園トラクターも、作業者、家畜、および人口密集地域の近くでの作業において低騒音とテールパイプ排出ゼロが優位性をもたらす場面での需要を維持すると予想されます。
用途別:
畑作物栽培が価値を支え、果樹園・ブドウ園作業が成長を主導畑作物栽培・農業は2026年の電動トラクター市シェアの65.7%を占め、主要な用途セグメントとなっています。その優位性は、小区画の整地、水田耕作、サトウキビ輸送、園芸圃場作業、農業資材の移動など、幅広い農業活動を反映しています。現在、採用は予測可能な作業負荷と信頼性の高い充電へのアクセスを持つ低電力タスクにおいてより実用的です。農場内再生可能エネルギーシステムへの電動機械の統合は、電動化の経済的・環境的優位性をさらに向上させる可能性があります。2025年に中国農業機械学会誌に掲載された研究では、電動農業機械を太陽光・バイオマスエネルギーシステムと組み合わせることで農場システムコストが24%、炭素排出が46%削減されたと報告されています。これらの恩恵は、エネルギー支出の管理と排出削減を求める農場における電動化への関心を支援しています。
果樹園・ブドウ園作業は2027年から2032年にかけてCAGR 18.0%で成長すると予測されており、最も成長が速い用途セグメントとなっています。成長は、作物の列の間を機動しながら稼働中に騒音を少なくしテールパイプ排出をゼロにできるコンパクトな機への需要によって支えられています。高付加価値の特産作物と繰り返しの比較的予測可能な作業負荷は、日常業務に合わせた充電計画を容易にする可能性もあります。2025年5月、SABI AGRI SASはフランスでブドウ園、樹木栽培、公共メンテナンスなどの用途向けにVolcamコンパクト電動トラクターを発表しました。畜産・酪農農場も、密閉または換気の悪い施設でのディーゼル排気ガスの削減が有益な場面で機会を提供しています。一方、園芸・施設栽培は、限られた稼働空間と計画的な作業サイクルのために電動トラクターを好む場合があります。これらの用途固有の優位性は、エネルギー集約的な農業活動全体よりも果樹園・ブドウ園作業においてより速い普及を支援すると予想されます。

地域分析
アジア太平洋は2026年の電動トラクター市場シェアの39.5%を占め、主要な地域市場となっています。その地位は、中国の製造規模、確立されたバッテリーサプライチェーン、および農業機械電動化への政府支援を反映しています。2025年5月、Weichai Lovolは山東省濰坊市にインテリジェントトラクター製造拠点を竣工し、CNY 30億(420 ミリオン 米ドル)の投資が行われました。この施設は年間10万台の高級インテリジェントトラクターの生産能力を持ち、地域の製造能力を強化しています。中国の電動トラクター産業は技術標準化とハイブリッド・高馬力機械を支援する省レベルプログラムからも恩恵を受けています。インドは新興市場を代表していますが、充電の信頼性、インフラのギャップ、およびコネクター互換性が引き続き普及を制約しています。
アジア太平洋は2027年から2032年にかけてCAGR 23.3%で成長すると予測されており、最も成長が速い地域市場となっています。成長見通しは、中国の電動・ハイブリッドトラクター製造能力の拡大、国内バッテリー供給、および農業機械化への政策支援によって支えられています。中国のJB/T 15126-2025電動トラクター規格の導入は、電動トラクターモデルの技術要件と試験手順をさらに確立しています。インドも、メーカーが地域の農場規模と稼働要件に適した製品を開発するにつれ、長期的な可能性を提供しています。オーストラリア、韓国、および地域内の他の市場は、予測可能な稼働スケジュールと専用充電へのアクセスが電動化を支援できるコンパクト農業機械および公共用途において追加的な機会を提供しています。
欧州と北米は、確立された農業機械流通ネットワーク、技術開発、および代替パワートレインへの支援を通じてさらなる成長機会を提供しています。フランスのE-TRANSプログラムは2025年に農業機械を含むよう拡大され、ドイツは代替駆動農業機械および関連インフラへの融資支援を発表しました。北米では、AGCO GmbHが2026年2月にカリフォルニア州で開催されたWorld Ag ExpoでFendt e100 Varioを発表し、同地域におけるバッテリー電動トラクターの認知度を高めました。一方、南米、ロシア、西アジア、アフリカ全体での普及は、広大な圃場作業、高い電力要件、農村部の充電インラの限界、および融資へのアクセス制限がより大きな障壁となる地域では、より緩やかに進む可能性があります。これらの市場では、バッテリー容量、ハイブリッドパワートレイン、および農村エネルギーインフラの進歩が電動トラクター普及のペースに影響を与えることになります。
競合環境
市場集中度
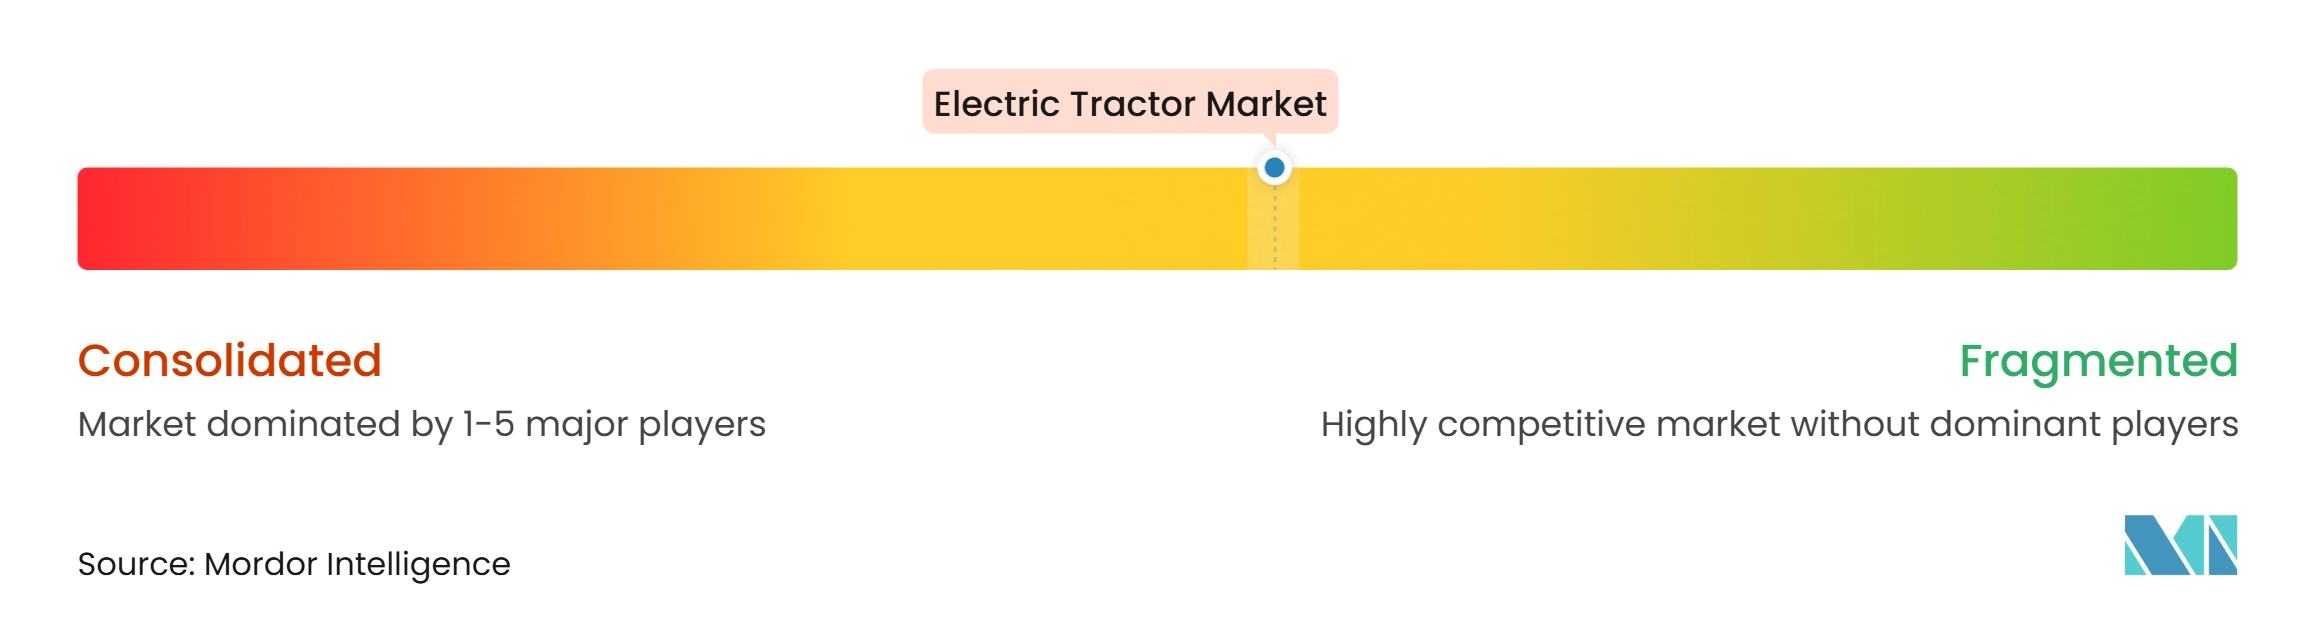
電動トラクター市場は2026年に中程度の集中度を示しており、AGCO GmbH(AGCO Corporation)、CNH Industrial N.V.、Tractors and Farm Equipment Limited(Amalgamations Group)、Kubota Corporation、International Tractors Limited(Sonalika Group)が主要プレイヤーとして特定されています。これらの競争上の地位は、確立された農業機械ポートフォリオ、製造能力、ディーラーネットワーク、および多様な農業作業への対応経験によって支えられています。メーカーはバッテリー容量、稼働範囲、出力、充電効率、トラクター互換性、取得コスト、およびアフターセールスサービスを通じて競争しています。大手メーカーは電動化能力を拡大しており、SABI AGRI、Rigitrac、Weichai Lovolなどの専門企業は特定の農業用途向けに電動・ハイブリッドプラットフォームを開発しています。
製品開発、技術統合、および戦略的パートナーシップが競争上の差別化を形成しています。2026年2月、AGCO CorporationはカリフォルニアのWorld Ag ExpoでFendt e100 Varioバッテリー電動トラクターを展示し、北米における電動トラクターラインナップの拡充への取り組みを示しました。2025年6月、Kubota Corporationはブドウ園、果樹園、その他の特産作物用途向けにM5Nトラクタープラットフォームを使用した自律型散布・草刈り作業を推進するためにAgtonomyとのパートナーシップを発表しました。この協業は、農業機械メーカーが既存のトラクタープラットフォームに自律技術を統合する方法を示しています。2025年5月、Weichai Lovolは山東省濰坊市に年間10万台の高級インテリジェントトラクターの生産能力を持つインテリジェントトラクター製造施設を竣工しました。同社はまた、2025年中国国際農業機械展示会でE1000、E2000ET-6、E3404-8Hの電動・ハイブリッドトラクタープラットフォームを発表しました。これらの進展は、製品電動化、製造能力、および技術統合における競争の激化を反映しています。
長期的な競争上のポジショニングは、取得コストの削減、バッテリー性能の改善、充電インフラの拡充、および信頼性の高いメンテナンスと技術サポートの確保に依存しています。バッテリー交換ソリューション、サービスとしてのトラクター融資、統合農場充電システム、および予測可能な農業作業向け自律型電動機械を開発するメーカーには機会が残っています。バッテリーライフサイクル管理と潜在的な二次利用エネルギー貯蔵用途も、電動トラクターの総合的な経済性を改善する機会を創出する可能性があります。インドでは、自動車産業規格AIS 168への準拠がバッテリー電動農業トラクターの安全評価のための重要な枠組みを提供しており、中国のJB/T 15126-2025規格は電動トラクターモデルの技術要件と試験手順を確立しています。進化する技術基準を満たし、広範なサービスネットワークを維持し、農業顧客に適した融資を提供するリソースを持つメーカーは、電動トラクターの普及が拡大するにつれて競争上の地位を強化する可能性があります。
電動トラクター産業のリーダー企業
-
International Tractors Limited (Sonalika Group)
-
Kubota Corporation
-
Tractors and Farm Equipment Limited (Amalgamations Group)
-
CNH Industrial N.V.
-
AGCO GmbH (AGCO Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
電動トラクター市場 このレポートでカバーされる企業
- AGCO GmbH (AGCO Corporation)
- CNH Industrial N.V.
- Kubota Corporation
- Escorts Kubota Limited (Kubota Corporation)
- International Tractors Limited (Sonalika Group)
- Tractors and Farm Equipment Limited (Amalgamations Group)
- AutoNxt Automation Private Limited
- TI Clean Mobility Private Limited (Tube Investments of India Limited)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd. (Shandong Heavy Industry Group Co., Ltd.)
- Rigitrac Traktorenbau AG
- SABI AGRI SAS
- Amos Power, Inc.
- Tilmor LLC
最近の産業開発事情 電動トラクター市場
- 2026年9月:GoSunとMoonriderは、24kWhリン鉄リチウム(LFP)バッテリーとオプションの1.1kW統合太陽光充電を搭載した27HP電動トラクターを発表しました。四輪駆動モデルは約5時間の稼働時間と750kgのヒッチリフト容量を提供します。この製品は農業作業、ホームステッディング、および不動産管理を対象とし、バッテリー電動推進とオプションの太陽光補助充電を組み合わせています。
- 2026年5月:IIT KanpurインキュベーテッドスタートアップであるScaNxt Scientific Technologiesは、国内開発の完全電動コンパクトトラクターの技術移転のためにCSIR-CMERIおよび国家研究開発公社(NRDC)とMoUを締結しました。このトラクターは90%以上の国産部品で開発され、灌漑ポンプなどの機器に電力を供給するための車両から負荷への機能を備えています。
- 2026年2月:AGCO GmbHは、2026年2月10〜12日に開催されたカリフォルニア州テュレアのWorld Ag Expoで、バッテリー駆動のFendt e100 Varioの北米デビューを発表しました。このコンパクト電動トラクターは従来型および電動アタッチメントに対応し、5時間以内に満充電が可能です。
世界の電動トラクター市場レポートの調査範囲
電動トラクターとは、充電式バッテリーに蓄えられたエネルギーを使用する電動モーターによって完全にまたは主に駆動される農業用トラクターです。耕起、播種、草刈り、運搬、資材取り扱いなどの農業作業を行い、従来のディーゼルエンジンを電動推進システムに置き換えます。電動トラクター市場には、商業用、農業用、特産農業用途向けに販売されるバッテリー電動トラクターおよび専用電動農業トラクターが含まれます。従来のディーゼルおよびガソリントラクター、電動と内燃機関推進を組み合わせたハイブリッドトラクター、トラクターとして計されていない電動ユーティリティ車両、トラクター機能を持たない自律型農業ロボット、および別途販売される電動トラクターコンポーネントまたは充電インフラは除外されます。
電動トラクター市場は、推進タイプ別(バッテリー電動トラクター、ハイブリッド電動トラクター、プラグインハイブリッド電動トラクター、水素燃料電池電動トラクター)、出力別(30HP未満、30〜50HP、51〜100HP、100HP超)、トラクタータイプ別(コンパクトトラクター、ユーティリティトラクター、畝間トラクター、果樹園・ブドウ園トラクター)、用途別(畑作物栽培、果樹園・ブドウ園作業、畜産・酪農、園芸・施設栽培)、地域別(北米、南米、欧州、アジア太平洋、アフリカ、中東)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| バッテリー電動トラクター |
| ハイブリッド電動トラクター |
| プラグインハイブリッド電動トラクター |
| 水素燃料電池電動トラクター |
| 30HP未満 |
| 30〜50HP |
| 51〜100HP |
| 100HP超 |
| コパクトトラクター |
| ユーティリティトラクター |
| 畝間トラクター |
| 果樹園・ブドウ園トラクター |
| 畑作物栽培 |
| 果樹園・ブドウ園作業 |
| 畜産・酪農 |
| 園芸・施設栽培 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 推進タイプ別 | バッテリー電動トラクター | |
| ハイブリッド電動トラクター | ||
| プラグインハイブリッド電動トラクター | ||
| 水素燃料電池電動トラクター | ||
| 出力別 | 30HP未満 | |
| 30〜50HP | ||
| 51〜100HP | ||
| 100HP超 | ||
| トラクタータイプ別 | コパクトトラクター | |
| ユーティリティトラクター | ||
| 畝間トラクター | ||
| 果樹園・ブドウ園トラクター | ||
| 用途別 | 畑作物栽培 | |
| 果樹園・ブドウ園作業 | ||
| 畜産・酪農 | ||
| 園芸・施設栽培 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
電動トラクターセクターの規模はどのくらいですか?
電動トラクター市場は2026年に716.20 ミリオン 米ドルと評価され、2027年の851.56 ミリオン 米ドルから2032年には2,023.60 ミリオン 米ドルへと成長し、予測期間2027年〜2032年においてCAGR 18.90%を記録すると予測されています。
どの推進システムが電動トラクターの販売を主導していますか?
バッテリー電動トラクターは2026年に61.4%のシェアで主導しており、定期的な充電アクセスを持つコンパクト・特産作物用途によって支えられています。
どの地域が電動トラクターの需要を主導していますか?
アジア太平洋は2026年に39.5%の最大シェアを保持しており、2027年から2032年にかけてCAGR 23.3%で成長すると予測されています。
電動トラクターの普及を制限するのは何ですか?
主な障壁は、高い初期コスト、農村部の系統制約、充電互換性、繁忙期のバッテリー耐久性、および限られた中古市場・サービスシステムです。