
Taille et part du marché des tracteurs électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
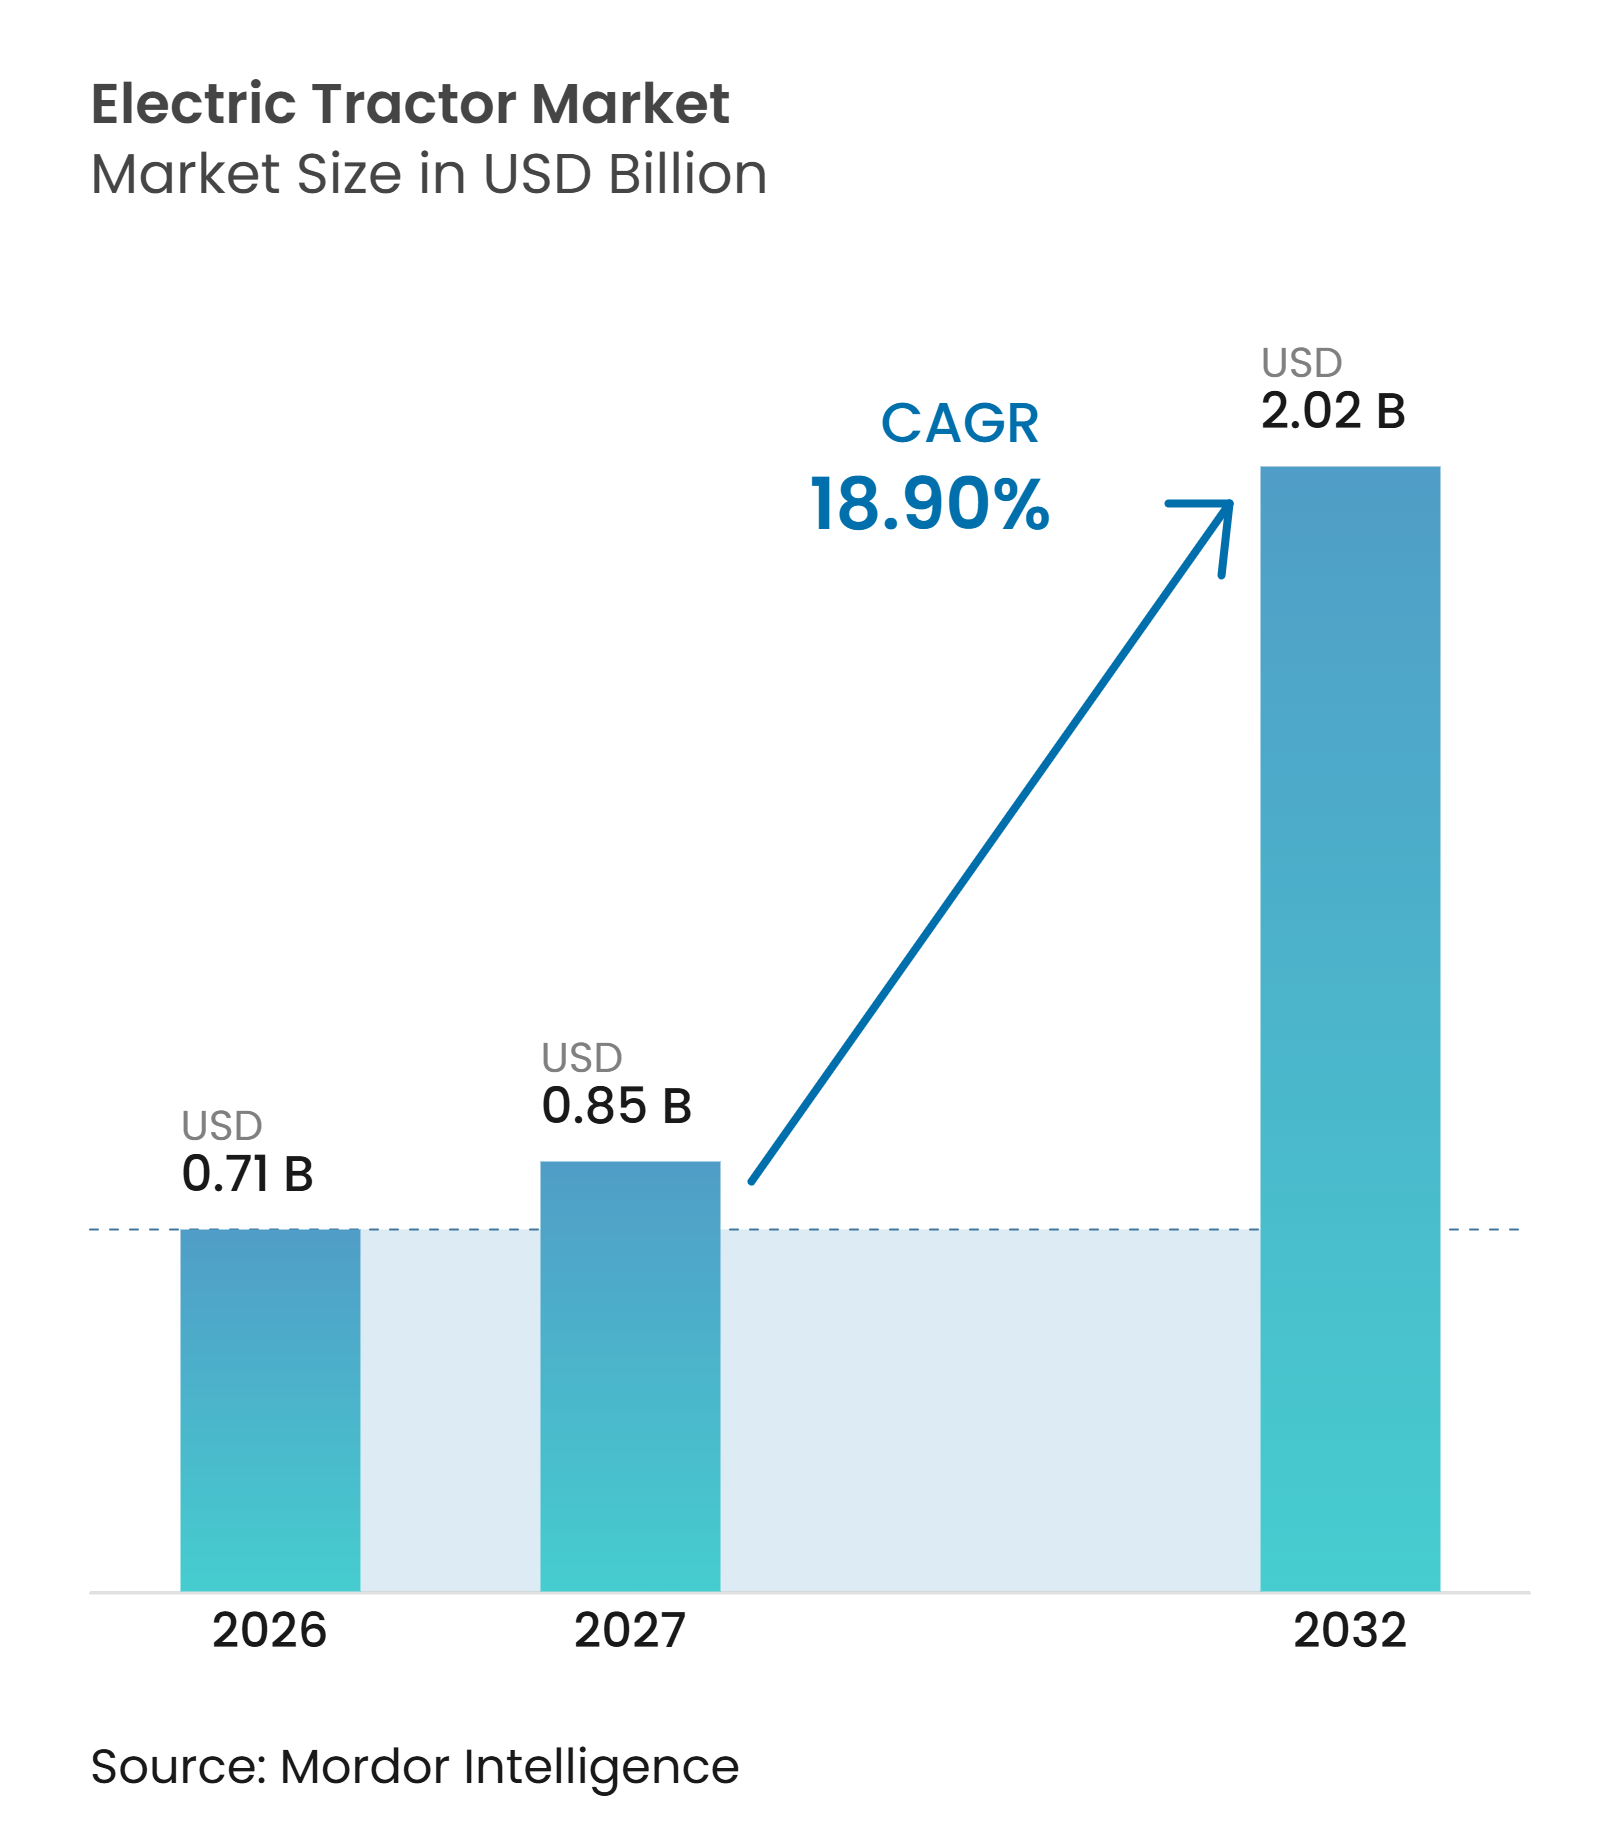
| Taille du Marché (2027) | 0.85 Milliards de dollars |
| Taille du Marché (2032) | 2.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tracteurs électriques par Mordor Intelligence
La taille du marché des tracteurs électriques était évaluée à 716,20 millions USD en 2026 et devrait progresser de 851,56 millions USD en 2027 à 2 023,60 millions USD d'ici 2032, enregistrant un CAGR de 18,90 % durant la période de prévision 2027–2032. La croissance du marché est soutenue par la baisse des coûts des batteries, le renforcement des exigences en matière d'émissions pour les équipements hors route et l'intégration croissante des énergies renouvelables dans les exploitations agricoles. Les tracteurs électriques gagnent du terrain dans l'agriculture compacte, les vergers, les vignobles, les installations d'élevage et d'autres applications où des horaires de fonctionnement prévisibles et des distances de déplacement plus courtes simplifient la recharge et la gestion des batteries. L'expansion de l'énergie solaire à la ferme et des infrastructures de recharge peut améliorer davantage la rentabilité opérationnelle en réduisant la dépendance à l'électricité du réseau et au carburant diesel. Cependant, l'adoption dans les grandes exploitations en plein champ reste limitée par des coûts d'achat initiaux élevés, des contraintes de capacité des batteries, des horaires de travail prolongés et la nécessité d'une infrastructure de recharge fiable. Les fabricants répondent à ces défis par des améliorations des performances des batteries, des solutions de recharge et de l'efficacité des groupes motopropulseurs électriques. Par conséquent, la croissance à court terme devrait être la plus forte dans les applications à faibles besoins en puissance et aux cycles d'utilisation prévisibles, tandis qu'une adoption plus large dans les opérations agricoles lourdes dépendra des progrès en matière de technologie des batteries, d'accessibilité financière et d'accès à la recharge.
Principaux enseignements du rapport
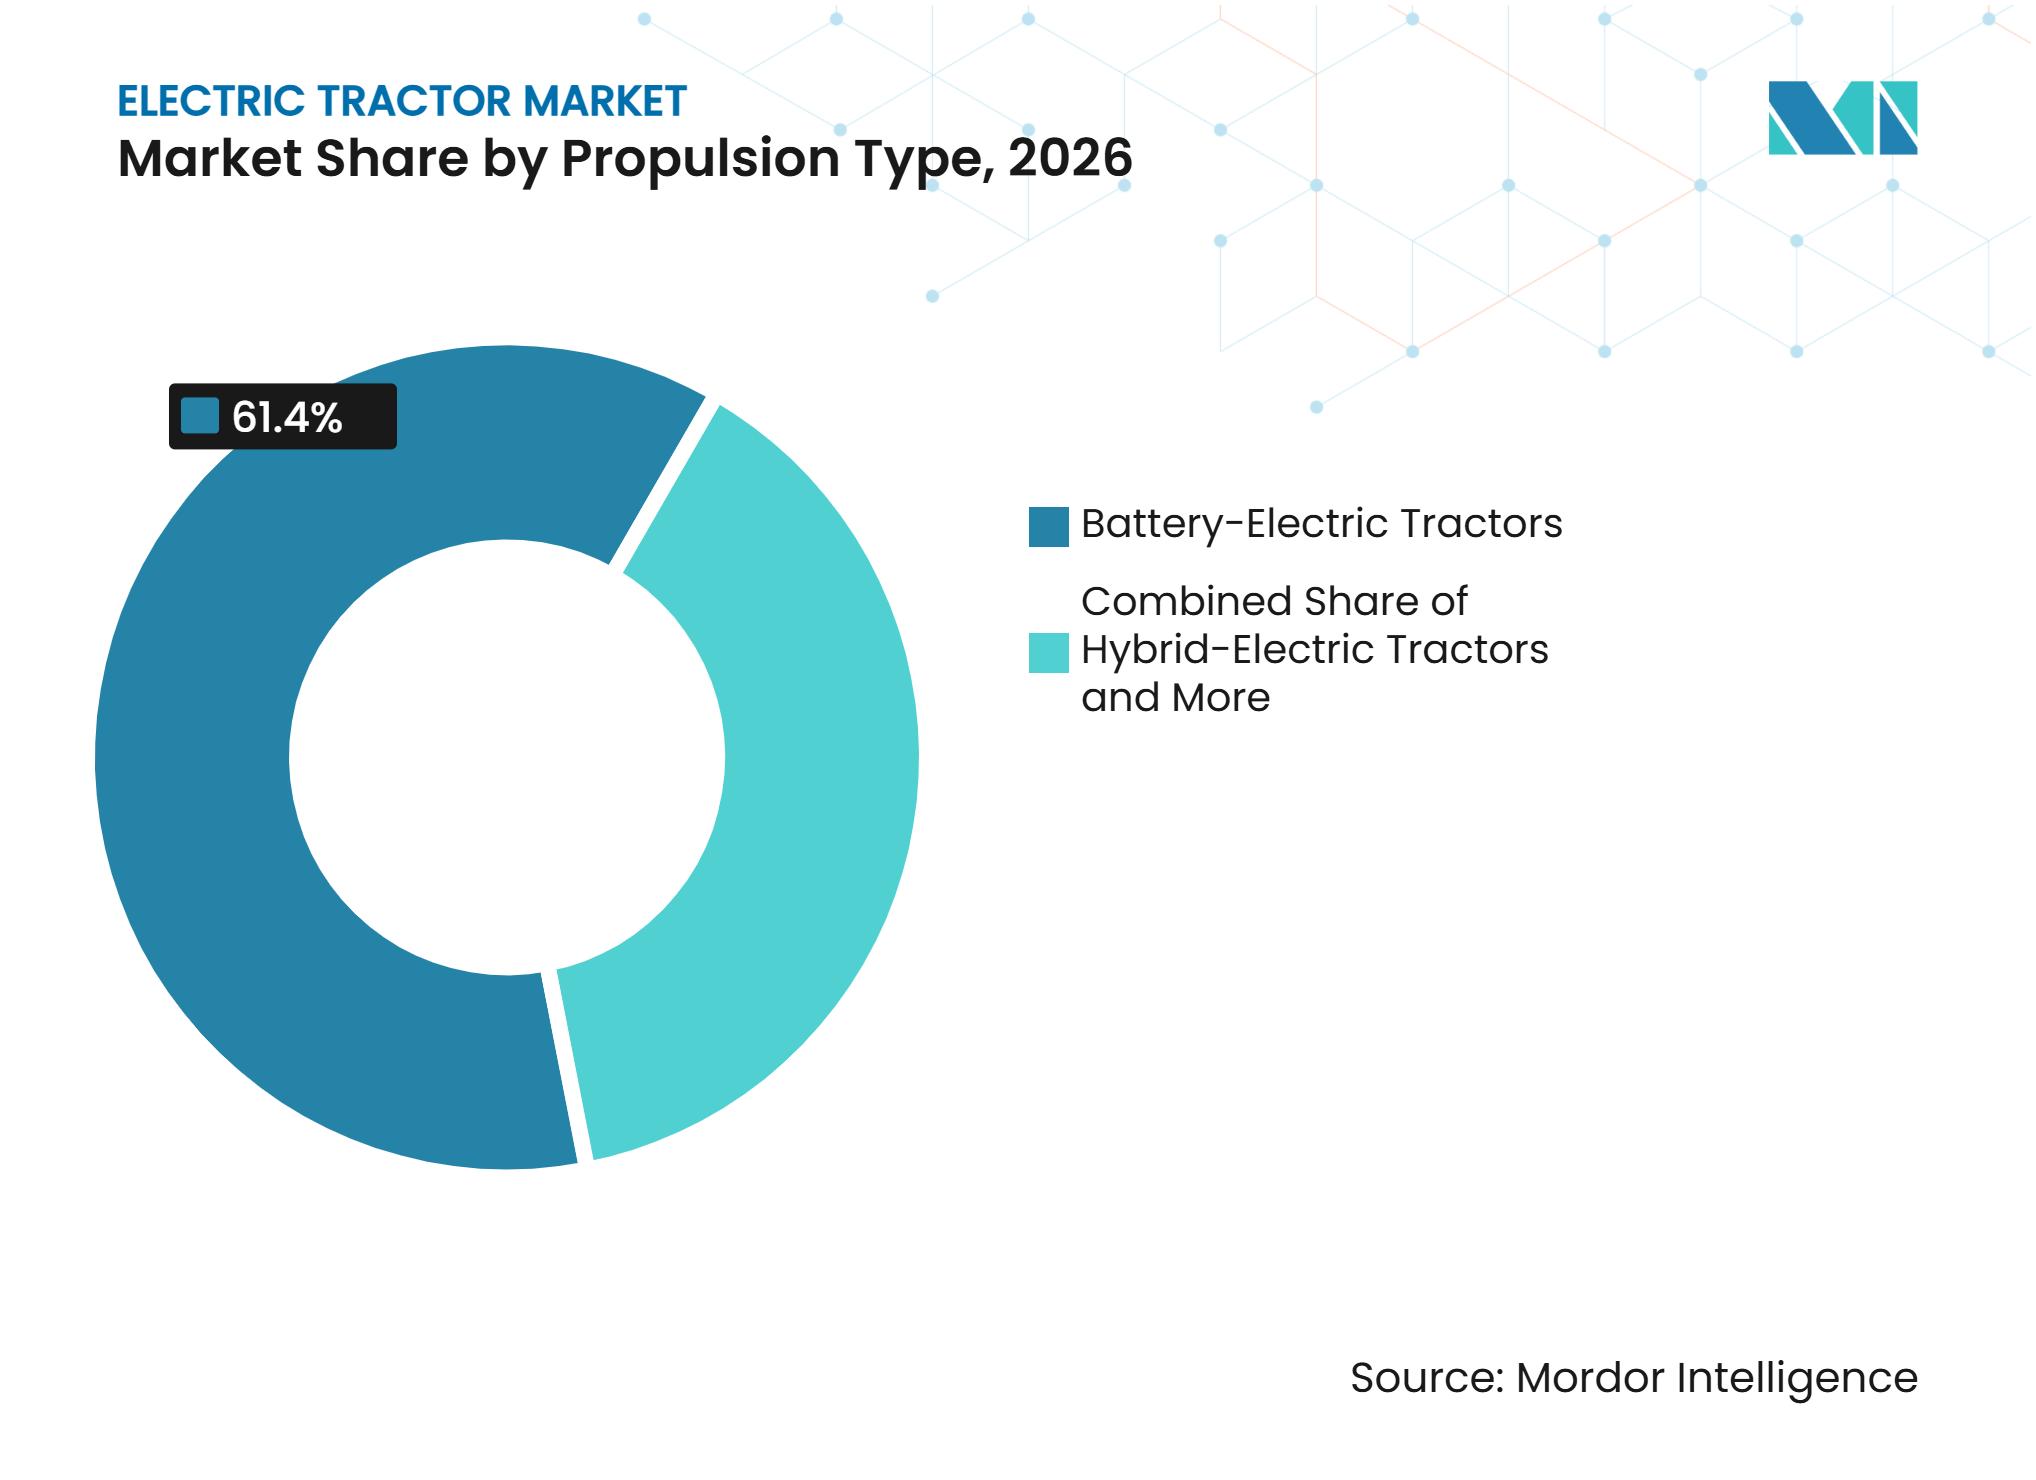
- Par type de propulsion, les tracteurs électriques à batterie constituaient le segment le plus important et détenaient 61,4 % de la part du marché des tracteurs électriques en 2026, tandis que les tracteurs hybrides électriques sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,8 % entre 2027 et 2032.
- Par puissance, les tracteurs de moins de 30 chevaux (CV) constituaient le segment le plus important et détenaient 58,0 % de la taille du marché des tracteurs électriques en 2026, tandis que les tracteurs de plus de 100 CV sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 18,4 % entre 2027 et 2032.
- Par type de tracteur, les tracteurs compacts constituaient le segment le plus important et détenaient 34,0 % de la part de marché en 2026, tandis que les tracteurs utilitaires sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 16,5 % entre 2027 et 2032.
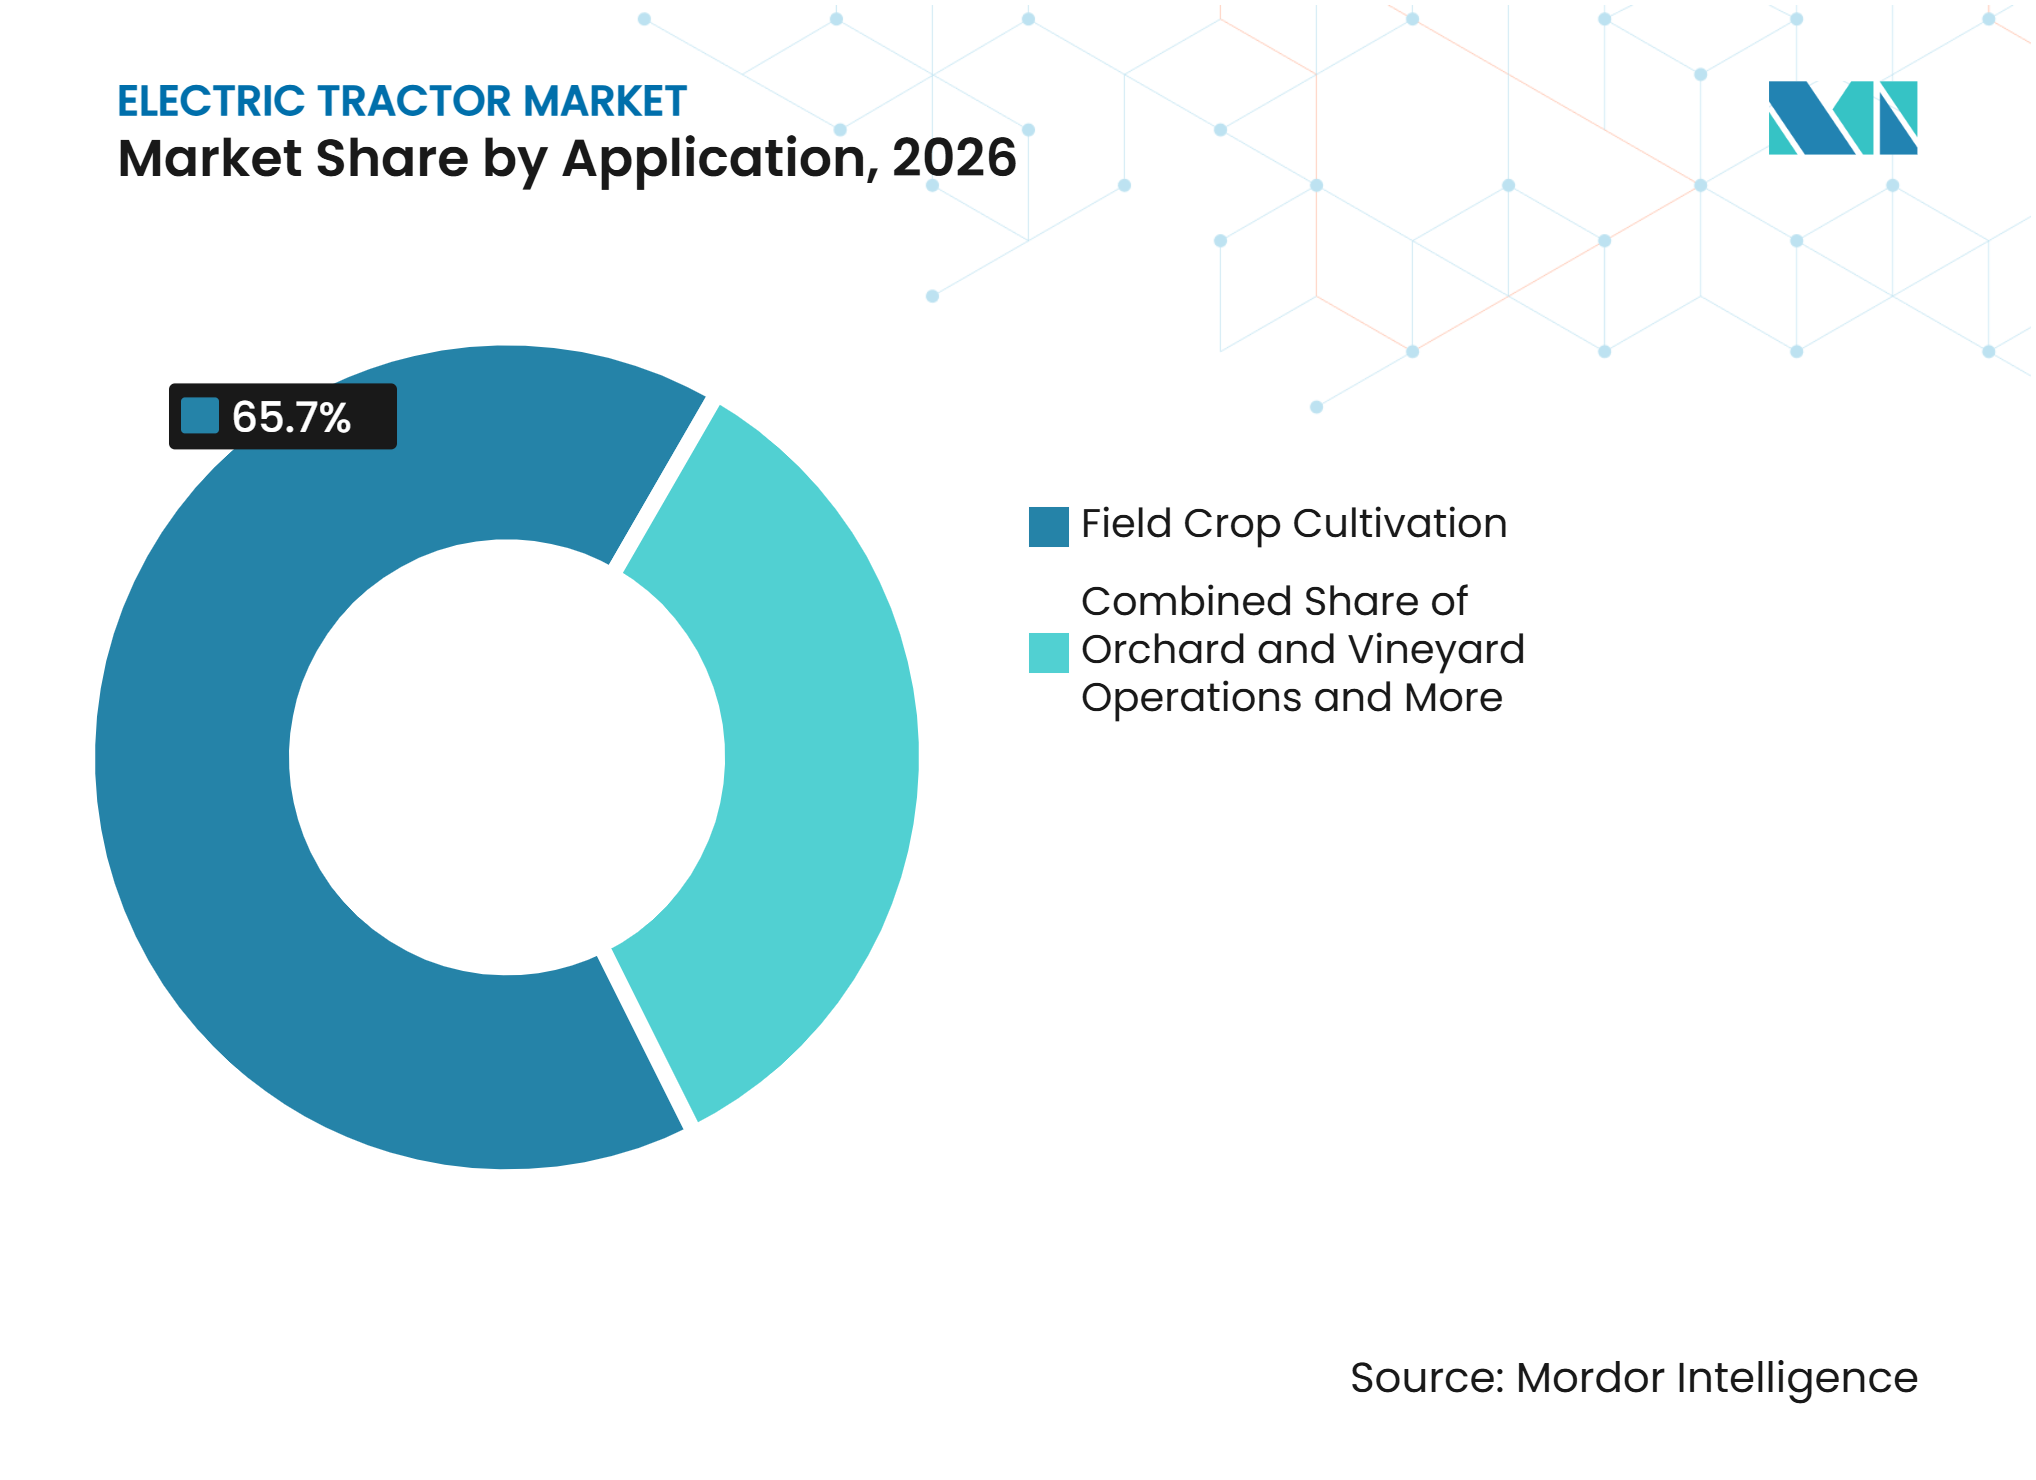
- Par application, la culture des grandes cultures et l'agriculture constituaient le segment le plus important et détenaient 65,7 % de la part de marché en 2026, tandis que les opérations en vergers et vignobles sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 18,0 % entre 2027 et 2032.
- Par géographie, l'Asie-Pacifique constituait le segment le plus important et détenait 39,5 % de la part de marché en 2026, et est également le segment à la croissance la plus rapide, avec une prévision de développement à un CAGR de 23,3 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession réduit dans les cycles d'utilisation adaptés | +4.2% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie du Sud | Moyen terme (2-4 ans) |
| Incitations gouvernementales et politiques d'émissions | +3.8% | Amérique du Nord, Europe, Chine et Inde | Court terme (≤ 2 ans) |
| Baisse des coûts des batteries et efficacité du groupe motopropulseur | +4.5% | Mondial, avec un avantage en termes de coûts en Chine et sur les marchés à fort volume | Moyen terme (2-4 ans) |
| Agriculture de précision et opérations autonomes | +2.5% | Amérique du Nord, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Intégration de l'énergie solaire à la ferme et des systèmes énergétiques ruraux | +1.8% | Inde, Australie, Allemagne, Afrique du Sud et certaines parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Électrification à faible bruit pour l'élevage, l'horticulture et les travaux municipaux | +1.2% | Amérique du Nord, France, Italie, Japon et Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession réduit dans les cycles d'utilisation adaptés
Des dépenses d'exploitation réduites peuvent améliorer l'argument économique en faveur des tracteurs électriques, en particulier dans les applications à charges de travail prévisibles et avec accès à une recharge pratique. En juin 2025, le Maharashtra a enregistré un tracteur électrique AutoNxt de 45 CV pour un usage commercial, le ministre des transports de l'État signalant un coût de labour de 300 INR par acre (3,53 USD), contre 1 200 à 1 500 INR par acre (14,12 à 17,65 USD) pour un tracteur diesel. Ces chiffres impliquent des économies potentielles sur les coûts d'exploitation de 75 à 80 %. L'argument économique est également soutenu par une évaluation du Natural Resources Defense Council (NRDC) de 2025, qui a estimé le coût total de possession d'un tracteur électrique de 45 CV à 310 INR par heure de fonctionnement (3,65 USD), contre 527 INR par heure (6,20 USD) pour un tracteur diesel comparable sur une période de détention de 10 ansPowering Agriculture : UNLOCKING THE POTENTIAL OF ELECTRIC TRACTORS IN INDIA, nrdcindia.org">[1]. L'évaluation suppose 1 000 heures de fonctionnement annuelles pour les deux tracteurs et un remplacement de batterie après cinq ans, démontrant comment des dépenses d'énergie et d'exploitation réduites peuvent compenser le coût initial plus élevé de l'électrification dans les conditions modélisées. Les groupes motopropulseurs électriques peuvent également réduire l'entretien courant lié au moteur, bien que le remplacement des batteries, l'infrastructure de recharge, le prix d'achat et la disponibilité du service restent des considérations de coût importantes. Par conséquent, le marché des tracteurs électriques est susceptible de gagner du terrain en premier dans les cycles d'utilisation adaptés, notamment les opérations en vergers, les travaux en serres, les installations d'élevage et d'autres applications avec des charges de travail répétables et des calendriers de recharge prévisibles, tandis que les opérations à forte utilisation avec des fenêtres de recharge limitées peuvent nécessiter des batteries plus grandes ou des arrangements de recharge supplémentaires.
Incitations gouvernementales et politiques d'émissions
Les incitations gouvernementales, le financement concessionnel et les normes techniques soutiennent l'adoption des tracteurs électriques en réduisant les obstacles à l'investissement initial et en établissant des exigences plus claires pour les machines agricoles électrifiées. En septembre 2025, la France a élargi son programme E-TRANS pour inclure les machines agricoles, allouant 1 million EUR (1,1 million USD) pour soutenir l'achat, la location ou la transformation électrique d'au moins 15 machines agricoles électriques. L'Allemagne a annoncé un programme de financement complémentaire en novembre 2025 par l'intermédiaire de la Landwirtschaftliche Rentenbank et du Ministère fédéral de l'Agriculture, offrant des prêts à long terme à faible taux d'intérêt pour les machines agricoles électriques à batterie et les infrastructures de recharge associées, avec une mise en œuvre prévue pour 2026. En Chine, le Ministère de l'Industrie et des Technologies de l'Information a publié la norme JB/T 15126-2025 pour les tracteurs électriques le 9 mai 2025, avec une mise en œuvre débutant le 1er novembre 2025. La norme établit des exigences techniques et des procédures d'essai pour les tracteurs entièrement électriques à roues et à chenilles, favorisant une évaluation des produits plus cohérente. La Chine fournit également des subventions à l'achat pour les équipements à haute puissance éligibles. Le programme 2025 du Jiangsu a spécifié une subvention de 175 000 CNY (24 300 USD) pour les tracteurs hybrides électriques à quatre roues motrices éligibles d'une puissance de 200 CV et plus. Ces mesures peuvent améliorer l'accessibilité financière, soutenir la standardisation des produits et encourager l'investissement dans les infrastructures de recharge. Par conséquent, le marché des tracteurs électriques est susceptible de bénéficier le plus là où l'aide financière, les installations de recharge adaptées et des exigences techniques claires se développent conjointement.
Baisse des coûts des batteries et efficacité du groupe motopropulseur
La baisse des coûts des batteries et la disponibilité croissante de la technologie lithium fer phosphate (LFP) à moindre coût améliorent les perspectives de coûts pour les tracteurs électriques. En décembre 2024, BloombergNEF a rapporté que les prix moyens mondiaux des packs de batteries lithium-ion ont chuté de 20 % d'une année sur l'autre pour atteindre 115 USD par kilowattheure, soutenus par la surcapacité de fabrication, la baisse des coûts des matériaux, les économies d'échelle et l'adoption de la chimie LFP. L'Agence internationale de l'énergie (AIE) a rapporté que les batteries lithium fer phosphate (LFP) étaient moins chères d'environ 30 % par kilowattheure que les batteries à oxyde de lithium nickel manganèse cobalt (NMC) en 2024The battery industry has entered a new phase, https://www.iea.org/">[2]. La technologie LFP offre également une stabilité thermique et la capacité à supporter des recharges fréquentes, ce qui la rend adaptée aux applications agricoles avec des calendriers de fonctionnement réguliers et un accès à la recharge à la ferme. La baisse des coûts des batteries peut réduire le coût initial des groupes motopropulseurs électriques, qui représentent une composante majeure des prix des tracteurs électriques. Les améliorations de la gestion des batteries et de l'efficacité des moteurs électriques peuvent également soutenir l'utilisation de l'énergie et les performances d'exploitation. De plus, les batteries de tracteurs usagées peuvent avoir un potentiel d'utilisation en seconde vie pour le stockage d'énergie stationnaire à la ferme, sous réserve de leur capacité résiduelle, de leur sécurité et de leur viabilité économique. Ces développements peuvent renforcer le marché des tracteurs électriques en améliorant l'accessibilité financière des véhicules et en créant des opportunités de récupérer une valeur supplémentaire des actifs de batteries tout au long de leur cycle de vie.
Agriculture de précision et opérations autonomes
Les avancées en agriculture de précision et en machines autonomes créent des opportunités supplémentaires pour l'adoption des tracteurs électriques, en particulier dans la production de cultures spécialisées à forte intensité de main-d'œuvre. En juin 2025, Kubota Corporation et Agtonomy ont annoncé des plans pour commercialiser des opérations de pulvérisation et de fauchage autonomes utilisant les tracteurs diesel M5N de Kubota, intégrant des logiciels d'autonomie avec les capacités d'intelligence agronomique de Kubota et le soutien des concessionnaires. La collaboration cible les producteurs de raisins, de cultures en vergers, de noix, d'agrumes et d'autres cultures spécialisées, où les pénuries de main-d'œuvre et la hausse des coûts de la main-d'œuvre encouragent l'automatisation. Séparément, une étude évaluée par des pairs publiée dans Actuators en septembre 2025 a examiné les avancées des technologies de conduite autonome pour les machines agricoles, reflétant les progrès en matière de détection, de navigation et de contrôle automatisé. Les groupes motopropulseurs électriques peuvent compléter ces développements grâce à un contrôle précis du moteur et à une distribution de couple réactive, bien que les avantages dépendent de la conception et de l'application du tracteur. Pour les opérateurs de cultures spécialisées, le potentiel combiné d'amélioration de la cohérence opérationnelle, de réduction de la dépendance à la conduite manuelle et d'optimisation des travaux aux champs peut renforcer l'argument en faveur des machines électrifiées. À mesure que les fabricants intègrent de plus en plus l'automatisation, les commandes de précision et les groupes motopropulseurs alternatifs, ces technologies peuvent créer des opportunités d'adoption supplémentaires pour le marché des tracteurs électriques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition initial élevé | -3.5% | Mondial, plus aigu en Asie du Sud, au Brésil et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Infrastructure de recharge rurale et capacité du réseau limitées | -2.8% | Inde, Chine rurale, Brésil et Australie éloignée | Moyen terme (2-4 ans) |
| Endurance des batteries et temps d'arrêt en période de pointe | -2.0% | Amérique du Nord, Inde, Brésil et Australie | Moyen terme (2-4 ans) |
| Faibles écosystèmes de revente, de financement et de service après-vente | -1.2% | Inde, Brésil, Afrique du Sud et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition initial élevé
Les prix d'achat initiaux élevés restent un frein majeur à l'adoption des tracteurs électriques, en particulier parmi les agriculteurs opérant avec un capital limité et un accès restreint au financement formel. Une analyse de 2025 du Conseil international sur les transports propres (ICCT) a rapporté que les tracteurs électriques en Inde coûtent nettement plus cher que les modèles diesel comparables, beaucoup étant tarifés au-dessus du plafond d'éligibilité de 800 000 INR (9 400 USD) pour la subvention d'achat de 5 % de l'Andhra PradeshWhere are India's electric tractors?, theicct.org">[3]. Cet écart de prix limite la portée des incitations et augmente le montant que les acheteurs doivent financer à l'avance. Bien que les tracteurs électriques puissent offrir des coûts d'exploitation inférieurs sur leur durée de vie utile, les économies à long terme peuvent ne pas compenser l'investissement initial pour les agriculteurs avec une faible utilisation annuelle du tracteur ou une capacité d'emprunt limitée. La location de batteries, les modèles d'équipement en tant que service et les prêts concessionnels des banques de développement pourraient aider à étaler les coûts dans le temps, mais leur efficacité dépend de la disponibilité du financement et de structures de remboursement adaptées. Tant que les fabricants ne réduisent pas les coûts de production et que les prêteurs ne développent pas des options de financement accessibles, les prix d'acquisition élevés sont susceptibles de limiter la pénétration des tracteurs électriques sur les marchés agricoles sensibles aux prix.
Infrastructure de recharge rurale et capacité du réseau limitées
L'inadéquation des infrastructures de recharge rurales et l'alimentation électrique peu fiable restent des obstacles importants à l'adoption des tracteurs électriques, en particulier dans les régions où les opérations agricoles nécessitent un accès fiable à l'énergie pendant les périodes de pointe agricoles. La disponibilité limitée des points de recharge, les normes de connecteurs incohérentes, les exigences d'approbation d'utilisation des terres et la capacité insuffisante du réseau rural peuvent rendre difficile et coûteux l'établissement de réseaux de recharge et d'échange de batteries fiables. En Inde, Mint a rapporté que seulement 26 tracteurs électriques avaient été vendus au cours des sept premiers mois de l'exercice 2026, l'inadéquation des infrastructures de recharge rurales figurant parmi les facteurs limitant l'adoption. L'établissement d'installations de recharge dédiées peut nécessiter des investissements supplémentaires dans les connexions électriques, les mises à niveau du réseau et les équipements de recharge compatibles, rendant le déploiement plus difficile dans les zones agricoles éloignées ou dispersées. Une alimentation électrique peu fiable peut également perturber les calendriers de recharge et réduire la flexibilité opérationnelle lors d'activités sensibles au temps telles que la plantation et la récolte. L'intégration de la recharge des tracteurs dans les microréseaux ruraux, les systèmes agricoles alimentés par l'énergie solaire et les projets agrivoltaïques pourrait aider à résoudre ces contraintes, mais la mise en œuvre nécessite une infrastructure adaptée, un stockage d'énergie fiable et des normes de recharge compatibles. Tant que l'accès à la recharge et la fiabilité de l'électricité ne s'améliorent pas, les limitations d'infrastructure sont susceptibles de ralentir l'adoption des tracteurs électriques, en particulier sur les marchés ruraux avec une faible couverture du réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion :
les tracteurs électriques à batterie en tête, les tracteurs hybrides électriques en expansionLes tracteurs électriques à batterie détenaient 61,4 % de la part du marché des tracteurs électriques en 2026, ce qui en fait la principale catégorie de propulsion. Leur position reflète la maturité commerciale dans l'agriculture compacte, les vergers, les vignobles et d'autres applications de cultures spécialisées où des charges de travail prévisibles et l'accès à la recharge à la ferme soutiennent le fonctionnement quotidien. Les groupes motopropulseurs électriques peuvent réduire les besoins en carburant et en entretien courant, tandis que les améliorations des batteries et l'élargissement de la gamme de modèles renforcent leur adéquation pour certaines tâches agricoles. Ces avantages soutiennent l'adoption parmi les producteurs cherchant à réduire les coûts d'exploitation et à disposer de machines plus silencieuses pour les travaux agricoles réguliers.
Les tracteurs hybrides électriques devraient croître à un CAGR de 16,8 % de 2027 à 2032, ce qui en fait la catégorie de propulsion à la croissance la plus rapide. Leurs perspectives de croissance sont soutenues par la demande de machines combinant l'efficacité du groupe motopropulseur électrique avec l'autonomie étendue d'un moteur à combustion embarqué. Cette configuration peut convenir aux applications exigeantes telles que le labour profond, le labour de grandes surfaces et le pressage en balles, où le fonctionnement uniquement sur batterie peut nécessiter des pauses de recharge plus longues. Parallèlement, les avancées dans les transmissions électriques et la gestion de l'énergie aident les fabricants à améliorer l'efficacité énergétique et les performances d'exploitation. Les tracteurs à pile à combustible restent à un stade de développement précoce, avec des fabricants tels que Kubota explorant des concepts alimentés à l'hydrogène pour de futures applications agricoles.



Par puissance :
moins de 50 CV en tête, plus de 100 CV en accélérationLes tracteurs de moins de 30 chevaux (CV) représentaient 58,0 % de la part du marché des tracteurs électriques en 2026, ce qui en fait le segment de puissance dominant. Leur domination reflète leur adéquation pour les vergers, les vignobles, les serres, les installations d'élevage et l'entretien municipal, où les dimensions compactes et les besoins en puissance modérés s'alignent sur les capacités actuelles des batteries. Ces applications impliquent souvent des distances de fonctionnement plus courtes et des calendriers de travail prévisibles, permettant aux tracteurs de retourner à un point de recharge désigné entre les quarts de travail. La disponibilité croissante des modèles et les améliorations des performances des batteries soutiennent davantage l'adoption parmi les producteurs de cultures spécialisées et les opérateurs cherchant à réduire les coûts de carburant et d'entretien courant.
Les tracteurs de plus de 100 CV devraient croître à un CAGR de 18,4 % de 2027 à 2032, ce qui en fait le segment de puissance à la croissance la plus rapide. La croissance est soutenue par les efforts d'électrification des opérations agricoles plus exigeantes, notamment les travaux d'élevage intensif, les activités en grandes surfaces et le mélange d'aliments pour animaux. Les groupes motopropulseurs hybrides peuvent aider à répondre aux exigences de puissance plus élevées et de durée de fonctionnement plus longue tout en réduisant la consommation de carburant, tandis que les avancées en capacité des batteries étendent le potentiel des modèles électriques à batterie. Le soutien gouvernemental aux tracteurs intelligents à haute puissance en Chine encourage également le développement dans cette catégorie. À mesure que les fabricants améliorent l'efficacité des groupes motopropulseurs et élargissent les options de recharge et de financement, les tracteurs électriques et hybrides à plus haute puissance devraient gagner du terrain dans les applications où les économies sur les coûts d'exploitation peuvent justifier leur investissement initial plus important.
Par type de tracteur :
les tracteurs compacts ancrent les revenus, les tracteurs utilitaires croissent plus viteLes tracteurs compacts représentaient 34,0 % de la part du marché des tracteurs électriques en 2026, ce qui en fait le segment de type de tracteur dominant. Leur position reflète leur adéquation pour les vergers, les vignobles, les serres et d'autres applications avec des charges de travail relativement prévisibles et des distances de fonctionnement plus courtes. Ces conditions d'exploitation permettent aux agriculteurs de planifier la recharge autour des calendriers quotidiens, tandis que des besoins en puissance plus faibles peuvent rendre la propulsion électrique à batterie plus pratique que dans les opérations de grandes cultures exigeantes. Des fabricants tels que SABI AGRI SAS, Rigitrac, AutoNxt et TI Clean Mobility ciblent ces applications avec des modèles électriques compacts. Ces avantages soutiennent l'adoption parmi les producteurs de cultures spécialisées et les opérateurs cherchant des machines plus silencieuses, des émissions locales réduites et des exigences d'entretien courant diminuées.
Les tracteurs utilitaires devraient croître à un CAGR de 16,5 % de 2027 à 2032, ce qui en fait le segment de type de tracteur à la croissance la plus rapide. Les perspectives de croissance sont soutenues par les avancées en capacité des batteries, en vitesse de recharge et en efficacité des groupes motopropulseurs qui pourraient étendre l'électrification à des opérations agricoles plus exigeantes. Le T4 Electric Power de New Holland illustre ce développement grâce à sa configuration de tracteur utilitaire, sa capacité de recharge rapide et ses fonctionnalités autonomes conçues pour soutenir la productivité agricole. À mesure que les fabricants améliorent l'autonomie et élargissent les solutions de recharge, les tracteurs utilitaires électriques pourraient devenir de plus en plus viables pour les opérations d'élevage, la manutention de matériaux et l'agriculture mixte. Les tracteurs spécialisés et de vergers devraient également maintenir leur demande là où le faible bruit et l'absence d'émissions à l'échappement offrent des avantages pour les travaux à proximité des travailleurs, du bétail et des zones peuplées.
Par application :
la culture des grandes cultures ancre la valeur, les opérations en vergers et vignobles mènent la croissanceLa culture des grandes cultures et l'agriculture représentaient 65,7 % de la part du marché des tracteurs électriques en 2026, ce qui en fait le segment d'application dominant. Sa domination reflète la large gamme d'activités agricoles, notamment la préparation des petites parcelles, la culture du riz paddy, le transport de la canne à sucre, les travaux horticoles aux champs et le déplacement des intrants agricoles. L'adoption est actuellement plus pratique pour les tâches à faible puissance avec des charges de travail prévisibles et un accès à une recharge fiable. L'intégration des machines électriques avec les systèmes d'énergie renouvelable à la ferme peut améliorer davantage l'argument économique et environnemental en faveur de l'électrification. Une étude de 2025 publiée dans le Journal of the Chinese Society of Agricultural Machinery a rapporté que la combinaison de machines agricoles électriques avec des systèmes d'énergie solaire et de biomasse a réduit les coûts du système agricole de 24 % et les émissions de carbone de 46 %. Ces avantages soutiennent l'intérêt pour l'électrification parmi les exploitations cherchant à gérer les dépenses énergétiques et à réduire les émissions.
Les opérations en vergers et vignobles devraient croître à un CAGR de 18,0 % de 2027 à 2032, ce qui en fait le segment d'application à la croissance la plus rapide. La croissance est soutenue par la demande de machines compactes pouvant manœuvrer entre les rangées de cultures tout en générant moins de bruit et aucune émission à l'échappement pendant le fonctionnement. Les cultures spécialisées à plus haute valeur et les charges de travail récurrentes et relativement prévisibles peuvent également faciliter la planification de la recharge autour des opérations quotidiennes. En mai 2025, SABI AGRI SAS a introduit son tracteur électrique compact Volcam en France pour des applications incluant les vignobles, l'arboriculture et l'entretien municipal. Les exploitations d'élevage et laitières offrent également des opportunités où la réduction des gaz d'échappement diesel dans les installations fermées ou mal ventilées est bénéfique. Parallèlement, l'horticulture et la culture protégée peuvent favoriser les tracteurs électriques en raison des espaces d'exploitation confinés et des cycles de travail planifiés. Ces avantages spécifiques aux applications devraient soutenir une adoption plus rapide dans les opérations en vergers et vignobles que dans les activités agricoles plus énergivores.

Analyse géographique
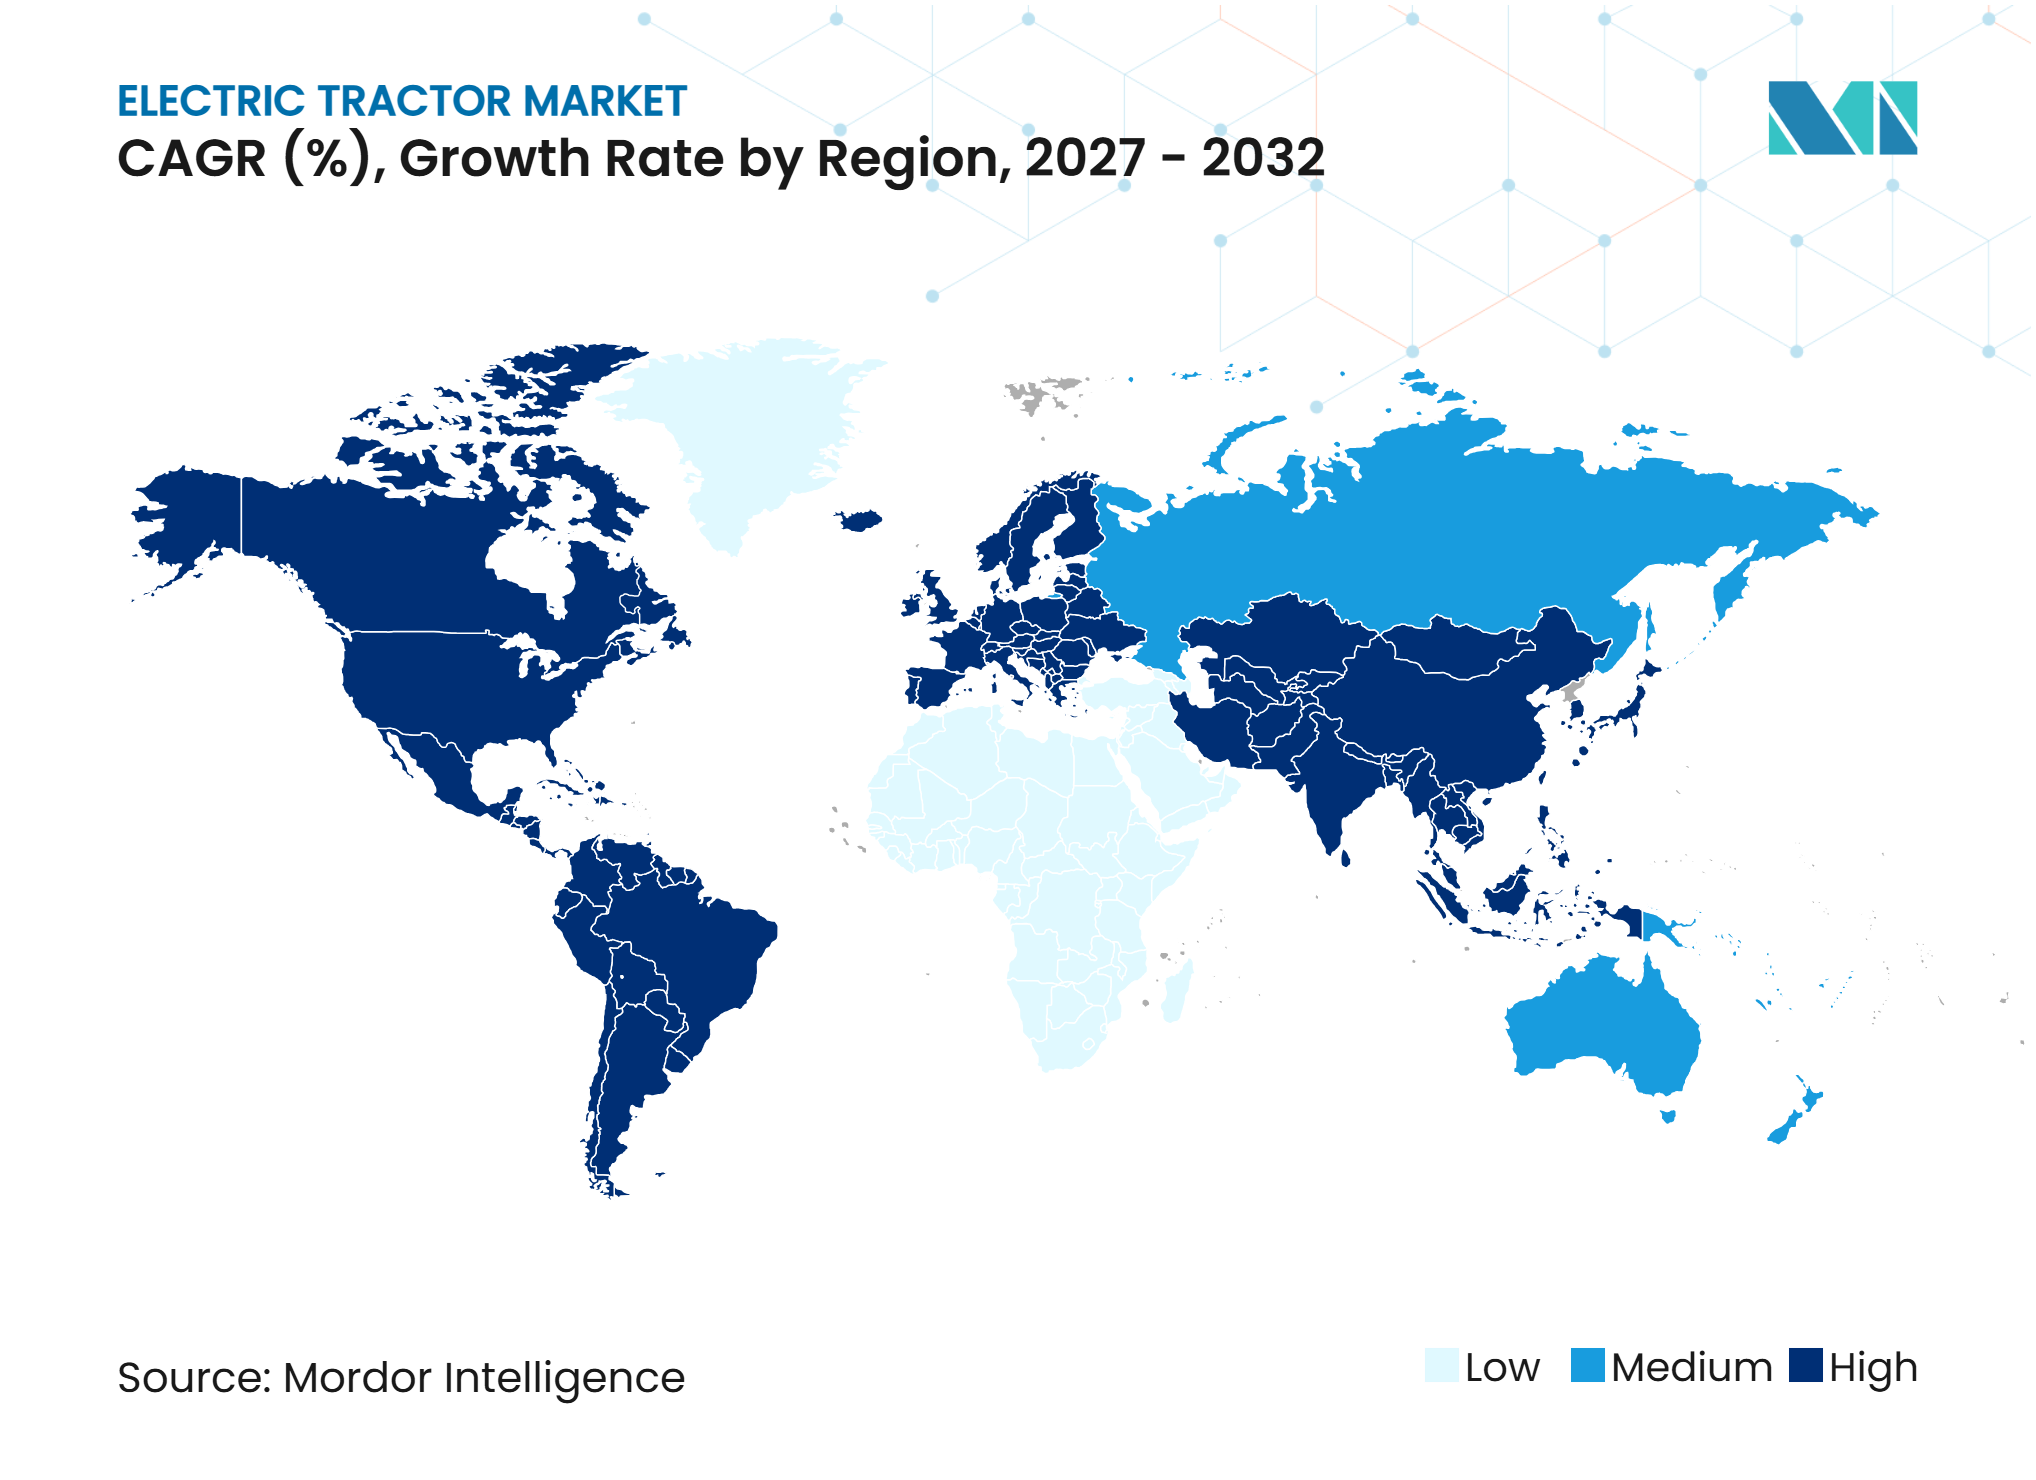
L'Asie-Pacifique représentait 39,5 % de la part du marché des tracteurs électriques en 2026, ce qui en fait le principal marché régional. Sa position reflète l'échelle de fabrication de la Chine, les chaînes d'approvisionnement en batteries établies et le soutien gouvernemental à l'électrification des machines agricoles. En mai 2025, Weichai Lovol a mis en service une base de fabrication de tracteurs intelligents à Weifang, dans le Shandong, suite à un investissement de 3 milliards CNY (420 millions USD). L'installation a une capacité de production annuelle de 100 000 tracteurs intelligents haut de gamme, renforçant les capacités de fabrication régionales. L'industrie des tracteurs électriques en Chine bénéficie également de la standardisation technique et de programmes provinciaux soutenant les machines hybrides et à haute puissance. L'Inde représente un marché émergent, bien que la fiabilité de la recharge, les lacunes en matière d'infrastructure et la compatibilité des connecteurs continuent de limiter l'adoption.
L'Asie-Pacifique devrait croître à un CAGR de 23,3 % de 2027 à 2032, ce qui en fait le marché régional à la croissance la plus rapide. Les perspectives de croissance sont soutenues par les capacités de fabrication de tracteurs électriques et hybrides en expansion de la Chine, l'approvisionnement intérieur en batteries et le soutien politique à la mécanisation agricole. L'introduction de la norme JB/T 15126-2025 pour les tracteurs électriques en Chine établit en outre des exigences techniques et des procédures d'essai pour les modèles de tracteurs électriques. L'Inde offre également un potentiel à long terme à mesure que les fabricants développent des produits adaptés aux tailles des exploitations locales et aux exigences d'exploitation. L'Australie, la Corée du Sud et d'autres marchés de la région offrent des opportunités supplémentaires dans les machines agricoles compactes et les applications municipales, où des calendriers d'exploitation prévisibles et l'accès à une recharge dédiée peuvent soutenir l'électrification.
L'Europe et l'Amérique du Nord offrent d'autres opportunités de croissance grâce à des réseaux de distribution d'équipements agricoles établis, au développement technologique et au soutien aux groupes motopropulseurs alternatifs. Le programme E-TRANS de la France a été élargi en 2025 pour inclure les machines agricoles, tandis que l'Allemagne a annoncé un soutien financier pour les équipements agricoles à motorisation alternative et les infrastructures associées. En Amérique du Nord, AGCO GmbH a présenté le Fendt e100 Vario au World Ag Expo en Californie en février 2026, augmentant la visibilité des tracteurs électriques à batterie dans la région. Parallèlement, l'adoption en Amérique du Sud, en Russie, en Asie occidentale et en Afrique pourrait progresser plus graduellement là où les opérations en grandes surfaces, les besoins en haute puissance, les infrastructures de recharge rurales limitées et l'accès restreint au financement présentent des obstacles plus importants. Sur ces marchés, les avancées en capacité des batteries, les groupes motopropulseurs hybrides et les infrastructures énergétiques rurales influenceront le rythme d'adoption des tracteurs électriques.
Paysage concurrentiel
Concentration du Marché
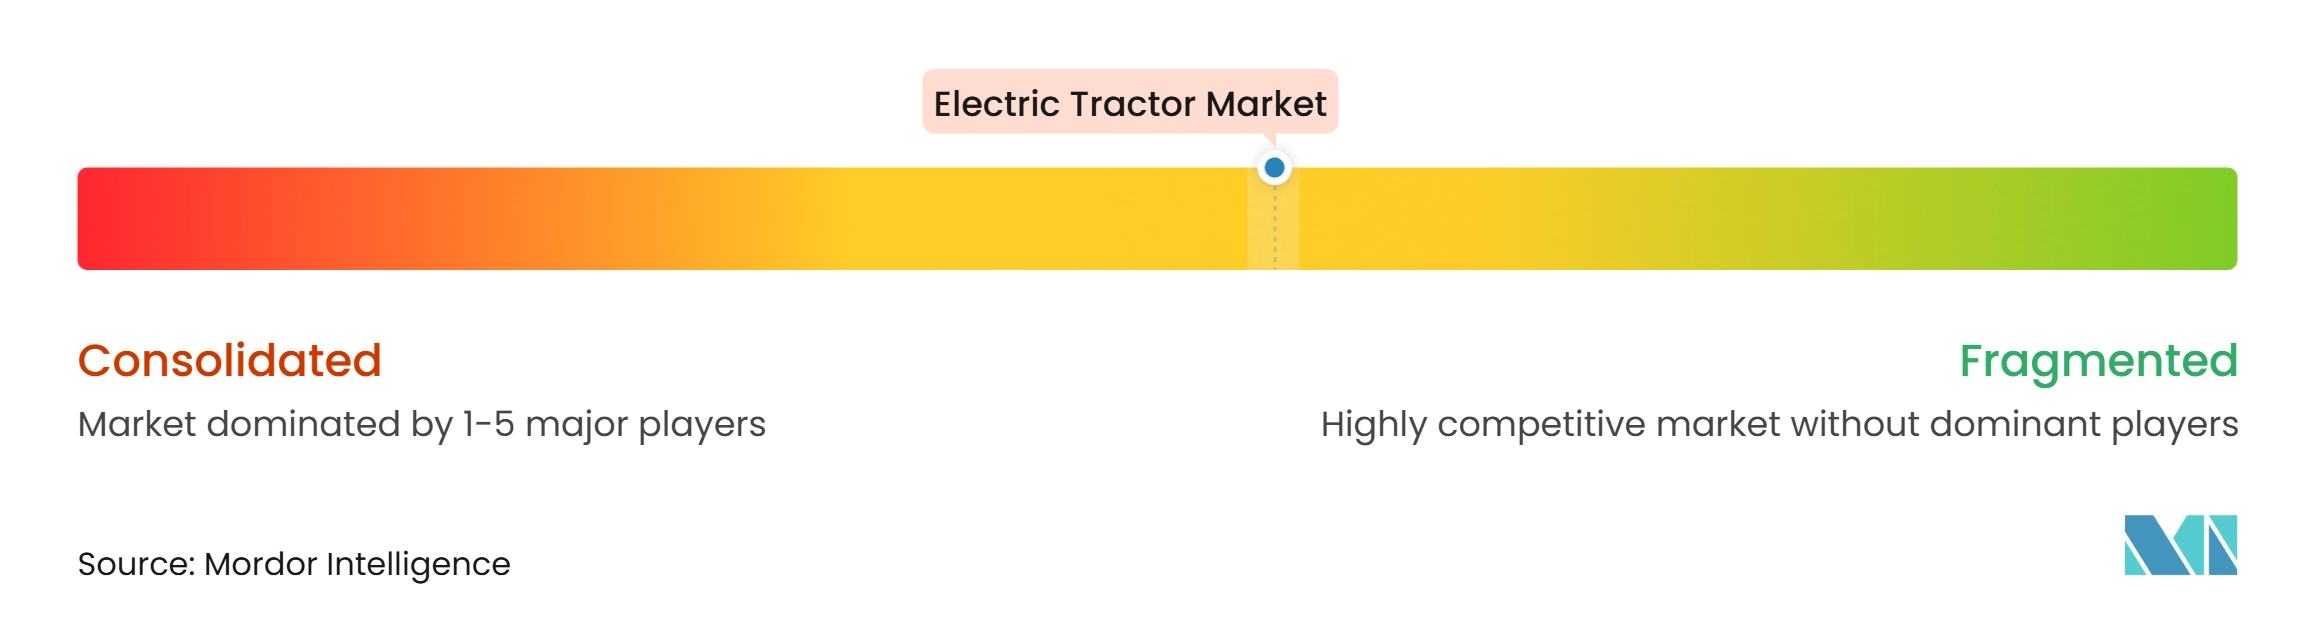
Le marché des tracteurs électriques était modérément concentré en 2026, avec AGCO GmbH (AGCO Corporation), CNH Industrial N.V., Tractors and Farm Equipment Limited (Amalgamations Group), Kubota Corporation et International Tractors Limited (Sonalika Group) identifiés comme les principaux acteurs. Leurs positions concurrentielles sont soutenues par des portefeuilles de machines agricoles établis, des capacités de fabrication, des réseaux de concessionnaires et une expérience au service de diverses opérations agricoles. Les fabricants se font concurrence sur la capacité des batteries, l'autonomie, la puissance, l'efficacité de la recharge, la compatibilité des tracteurs, les coûts d'acquisition et le service après-vente. Les fabricants établis élargissent leurs capacités d'électrification, tandis que des entreprises spécialisées telles que SABI AGRI, Rigitrac et Weichai Lovol développent des plateformes électriques et hybrides pour des applications agricoles spécifiques.
Le développement de produits, l'intégration technologique et les partenariats stratégiques façonnent la différenciation concurrentielle. En février 2026, AGCO Corporation a présenté le tracteur électrique à batterie Fendt e100 Vario au World Ag Expo en Californie, soulignant ses efforts pour élargir l'offre de tracteurs électriques en Amérique du Nord. En juin 2025, Kubota Corporation a annoncé un partenariat avec Agtonomy pour faire avancer les opérations de pulvérisation et de fauchage autonomes en utilisant sa plateforme de tracteur M5N pour les vignobles, les vergers et d'autres applications de cultures spécialisées. La collaboration démontre comment les fabricants de machines agricoles intègrent les technologies autonomes dans les plateformes de tracteurs existantes. En mai 2025, Weichai Lovol a mis en service une installation de fabrication de tracteurs intelligents à Weifang, dans le Shandong, avec une capacité de production annuelle de 100 000 tracteurs intelligents haut de gamme. La société a également présenté ses plateformes de tracteurs électriques et hybrides E1000, E2000ET-6 et E3404-8H à l'Exposition internationale des machines agricoles de Chine 2025. Ces développements reflètent une concurrence croissante en matière d'électrification des produits, de capacités de fabrication et d'intégration technologique.
Le positionnement concurrentiel à long terme dépend de la réduction des coûts d'acquisition, de l'amélioration des performances des batteries, de l'expansion des infrastructures de recharge et de la garantie d'une maintenance fiable et d'un support technique. Des opportunités subsistent pour les fabricants développant des solutions d'échange de batteries, des financements de tracteur en tant que service, des systèmes de recharge agricole intégrés et des machines électriques autonomes pour des charges de travail agricoles prévisibles. La gestion du cycle de vie des batteries et les applications potentielles de stockage d'énergie en seconde vie peuvent également créer des opportunités d'améliorer l'économie globale des tracteurs électriques. En Inde, la conformité à la norme de l'industrie automobile AIS 168 fournit un cadre important pour l'évaluation de la sécurité des tracteurs agricoles électriques à batterie, tandis que la norme JB/T 15126-2025 de la Chine établit des exigences techniques et des procédures d'essai pour les modèles de tracteurs électriques. Les fabricants disposant des ressources nécessaires pour répondre aux normes techniques en évolution, maintenir des réseaux de service étendus et offrir un financement adapté aux clients agricoles sont susceptibles de renforcer leurs positions concurrentielles à mesure que l'adoption des tracteurs électriques s'étend.
Leaders du secteur des tracteurs électriques
-
International Tractors Limited (Sonalika Group)
-
Kubota Corporation
-
Tractors and Farm Equipment Limited (Amalgamations Group)
-
CNH Industrial N.V.
-
AGCO GmbH (AGCO Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tracteurs Électriques Entreprises couvertes dans ce rapport
- AGCO GmbH (AGCO Corporation)
- CNH Industrial N.V.
- Kubota Corporation
- Escorts Kubota Limited (Kubota Corporation)
- International Tractors Limited (Sonalika Group)
- Tractors and Farm Equipment Limited (Amalgamations Group)
- AutoNxt Automation Private Limited
- TI Clean Mobility Private Limited (Tube Investments of India Limited)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd. (Shandong Heavy Industry Group Co., Ltd.)
- Rigitrac Traktorenbau AG
- SABI AGRI SAS
- Amos Power, Inc.
- Tilmor LLC
Développements industriels récents dans Marché des Tracteurs Électriques
- Septembre 2026 : GoSun et Moonrider ont présenté un tracteur électrique de 27 CV doté d'une batterie lithium fer phosphate (LFP) de 24 kWh et d'une recharge solaire intégrée optionnelle de 1,1 kW. Le modèle à quatre roues motrices offre environ cinq heures d'autonomie et une capacité de levage d'attelage de 750 kg. Le produit cible les travaux agricoles, l'agriculture de subsistance et l'entretien des propriétés, combinant la propulsion électrique à batterie avec une recharge assistée par l'énergie solaire en option.
- Mai 2026 : ScaNxt Scientific Technologies, une startup incubée à l'IIT Kanpur, a signé un protocole d'accord avec le CSIR-CMERI et la National Research Development Corporation (NRDC) pour le transfert de technologie d'un tracteur compact entièrement électrique développé de manière indigène. Le tracteur a été développé avec plus de 90 % de composants indigènes et comprend une fonctionnalité véhicule-à-charge pour alimenter des équipements tels que des pompes d'irrigation.
- Février 2026 : AGCO GmbH a présenté le Fendt e100 Vario à propulsion électrique à batterie pour ses débuts en Amérique du Nord au World Ag Expo à Tulare, en Californie, tenu du 10 au 12 février 2026. Le tracteur électrique compact prend en charge les accessoires conventionnels et électrifiés et peut être entièrement rechargé en moins de cinq heures.
Périmètre du rapport mondial sur le marché des tracteurs électriques
Les tracteurs électriques sont des tracteurs agricoles alimentés entièrement ou principalement par des moteurs électriques utilisant l'énergie stockée dans des batteries rechargeables. Ils effectuent des opérations agricoles telles que le labour, la plantation, la fauche, le transport et la manutention de matériaux, remplaçant les moteurs diesel conventionnels par des systèmes de propulsion électrique. Le marché des tracteurs électriques comprend les tracteurs électriques à batterie et les tracteurs agricoles électriques spécialement conçus vendus pour des applications commerciales, agricoles et de cultures spécialisées. Il exclut les tracteurs diesel et à essence conventionnels, les tracteurs hybrides combinant propulsion électrique et à combustion interne, les véhicules utilitaires électriques non conçus comme des tracteurs, les robots agricoles autonomes sans fonctionnalité de tracteur, et les composants de tracteurs électriques ou les infrastructures de recharge vendus séparément.
Le marché des tracteurs électriques est segmenté par type de propulsion (tracteurs électriques à batterie, tracteurs hybrides électriques, tracteurs hybrides électriques rechargeables et tracteurs électriques à pile à combustible à hydrogène), par puissance (moins de 30 CV, 30–50 CV, 51–100 CV et plus de 100 CV), par type de tracteur (tracteurs compacts, tracteurs utilitaires, tracteurs pour cultures en rangs et tracteurs pour vergers et vignobles), par application (culture des grandes cultures, opérations en vergers et vignobles, élevage et production laitière, et horticulture et culture protégée), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tracteurs électriques à batterie |
| Tracteurs hybrides électriques |
| Tracteurs hybrides électriques rechargeables |
| Tracteurs électriques à pile à combustible à hydrogène |
| Moins de 30 CV |
| 30-50 CV |
| 51-100 CV |
| Plus de 100 CV |
| Tracteurs compacts |
| Tracteurs utilitaires |
| Tracteurs pour cultures en rangs |
| Tracteurs pour vergers et vignobles |
| Culture des grandes cultures |
| Opérations en vergers et vignobles |
| Élevage et production laitière |
| Horticulture et culture protégée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de propulsion | Tracteurs électriques à batterie | |
| Tracteurs hybrides électriques | ||
| Tracteurs hybrides électriques rechargeables | ||
| Tracteurs électriques à pile à combustible à hydrogène | ||
| Par puissance | Moins de 30 CV | |
| 30-50 CV | ||
| 51-100 CV | ||
| Plus de 100 CV | ||
| Par type de tracteur | Tracteurs compacts | |
| Tracteurs utilitaires | ||
| Tracteurs pour cultures en rangs | ||
| Tracteurs pour vergers et vignobles | ||
| Par application | Culture des grandes cultures | |
| Opérations en vergers et vignobles | ||
| Élevage et production laitière | ||
| Horticulture et culture protégée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des tracteurs électriques ?
Le marché des tracteurs électriques était évalué à 716,20 millions USD en 2026 et devrait croître de 851,56 millions USD en 2027 à 2 023,60 millions USD d'ici 2032, enregistrant un CAGR de 18,90 % au cours de la période de prévision 2027–2032.
Quel système de propulsion domine les ventes de tracteurs électriques ?
Les tracteurs électriques à batterie étaient en tête avec une part de 61,4 % en 2026, soutenus par les applications compactes et de cultures spécialisées avec un accès régulier à la recharge.
Quelle région mène la demande de tracteurs électriques ?
L'Asie-Pacifique détenait la plus grande part en 2026 à 39,5 %, et devrait croître à un CAGR de 23,3 % entre 2027 et 2032.
Quels sont les freins à l'adoption des tracteurs électriques ?
Les principaux obstacles sont le coût initial élevé, les contraintes du réseau rural, la compatibilité de la recharge, l'endurance des batteries pendant les périodes de travail de pointe, et les systèmes limités de revente et de service.