
Marktgröße und Marktanteile für Elektrotraktoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.85 Milliarden US-Dollar |
| Marktgröße (2032) | 2.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrotraktoren von Mordor Intelligence
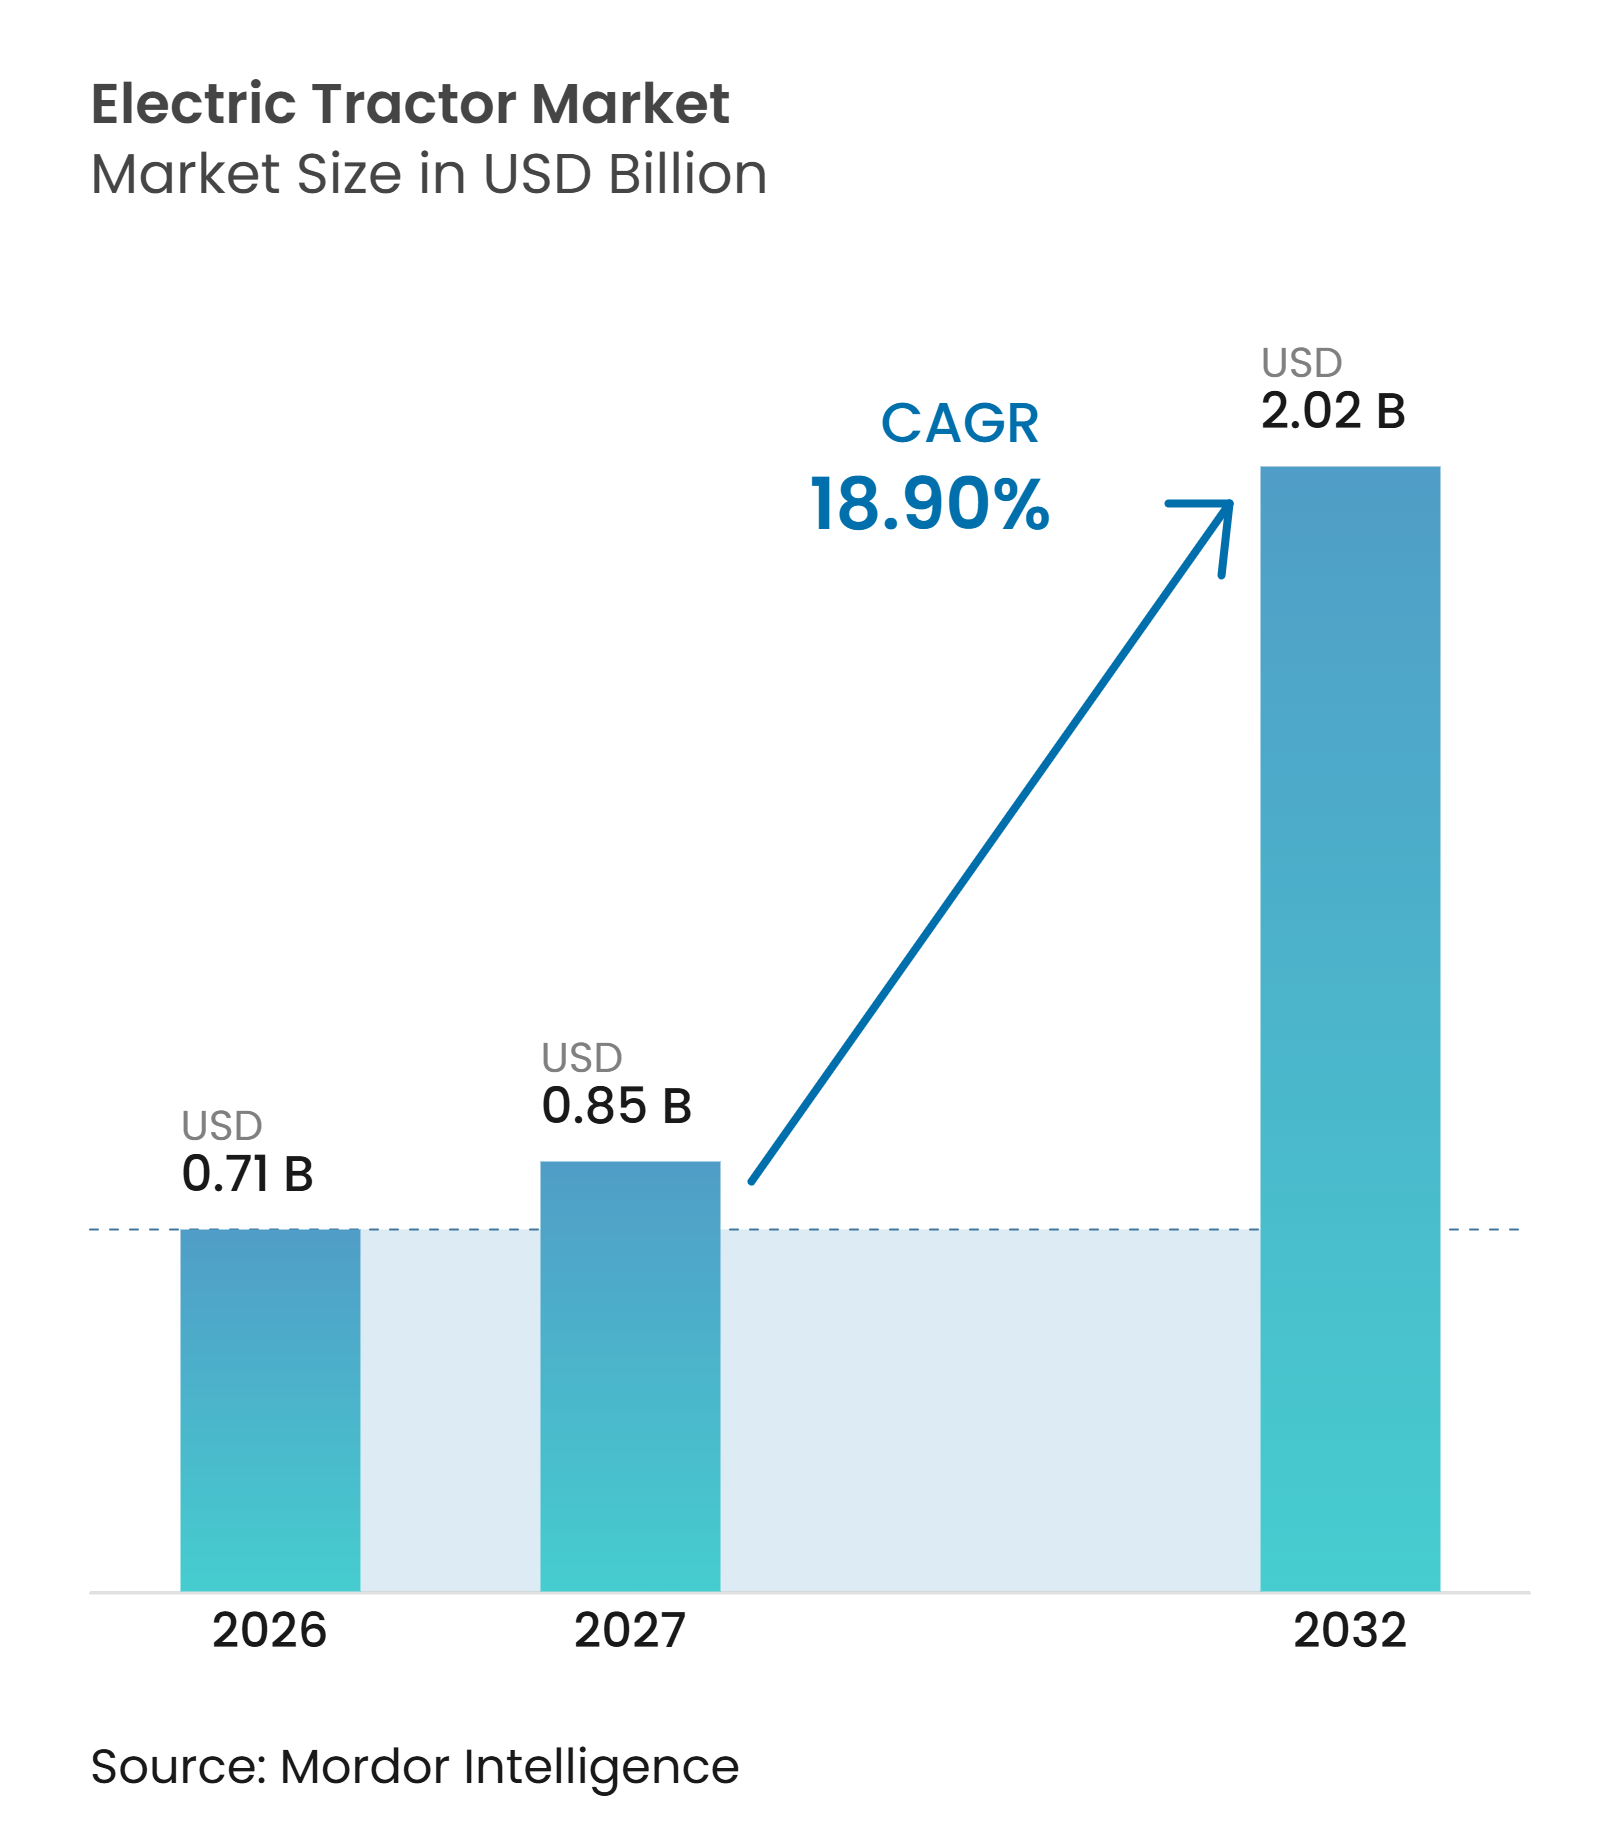
Der Markt für Elektrotraktoren wurde im Jahr 2026 auf 716,20 Millionen USD bewertet und soll von 851,56 Millionen USD im Jahr 2027 auf 2.023,60 Millionen USD bis 2032 wachsen, was einer CAGR von 18,90 % im Prognosezeitraum 2027–2032 entspricht. Das Marktwachstum wird durch sinkende Batteriekosten, strengere Emissionsanforderungen für Geländefahrzeuge sowie die zunehmende Integration erneuerbarer Energien in den landwirtschaftlichen Betrieb unterstützt. Elektrotraktoren gewinnen in der Kompaktlandwirtschaft, im Obst- und Weinbau, in Viehzuchtbetrieben und anderen Anwendungsbereichen an Bedeutung, in denen planbare Betriebsstunden und kürzere Fahrstrecken das Laden und das Batteriemanagement vereinfachen. Der Ausbau der betriebseigenen Solarenergie und der Ladeinfrastruktur kann die Betriebswirtschaftlichkeit weiter verbessern, indem die Abhängigkeit von Netzstrom und Dieselkraftstoff verringert wird. Die Einführung im großflächigen Feldbetrieb bleibt jedoch durch hohe Anschaffungskosten, begrenzte Batteriekapazitäten, lange Arbeitszeiten und den Bedarf an zuverlässiger Ladeinfrastruktur eingeschränkt. Die Hersteller begegnen diesen Herausforderungen durch Verbesserungen bei der Batterieleistung, den Ladelösungen und der Effizienz elektrischer Antriebsstränge. Infolgedessen wird das kurzfristige Wachstum voraussichtlich am stärksten in Anwendungen mit geringerem Leistungsbedarf und planbaren Einsatzzyklen sein, während eine breitere Einführung im schweren landwirtschaftlichen Betrieb von Verbesserungen bei der Batterietechnologie, der Erschwinglichkeit und dem Zugang zur Ladeinfrastruktur abhängen wird.
Wichtigste Erkenntnisse des Berichts
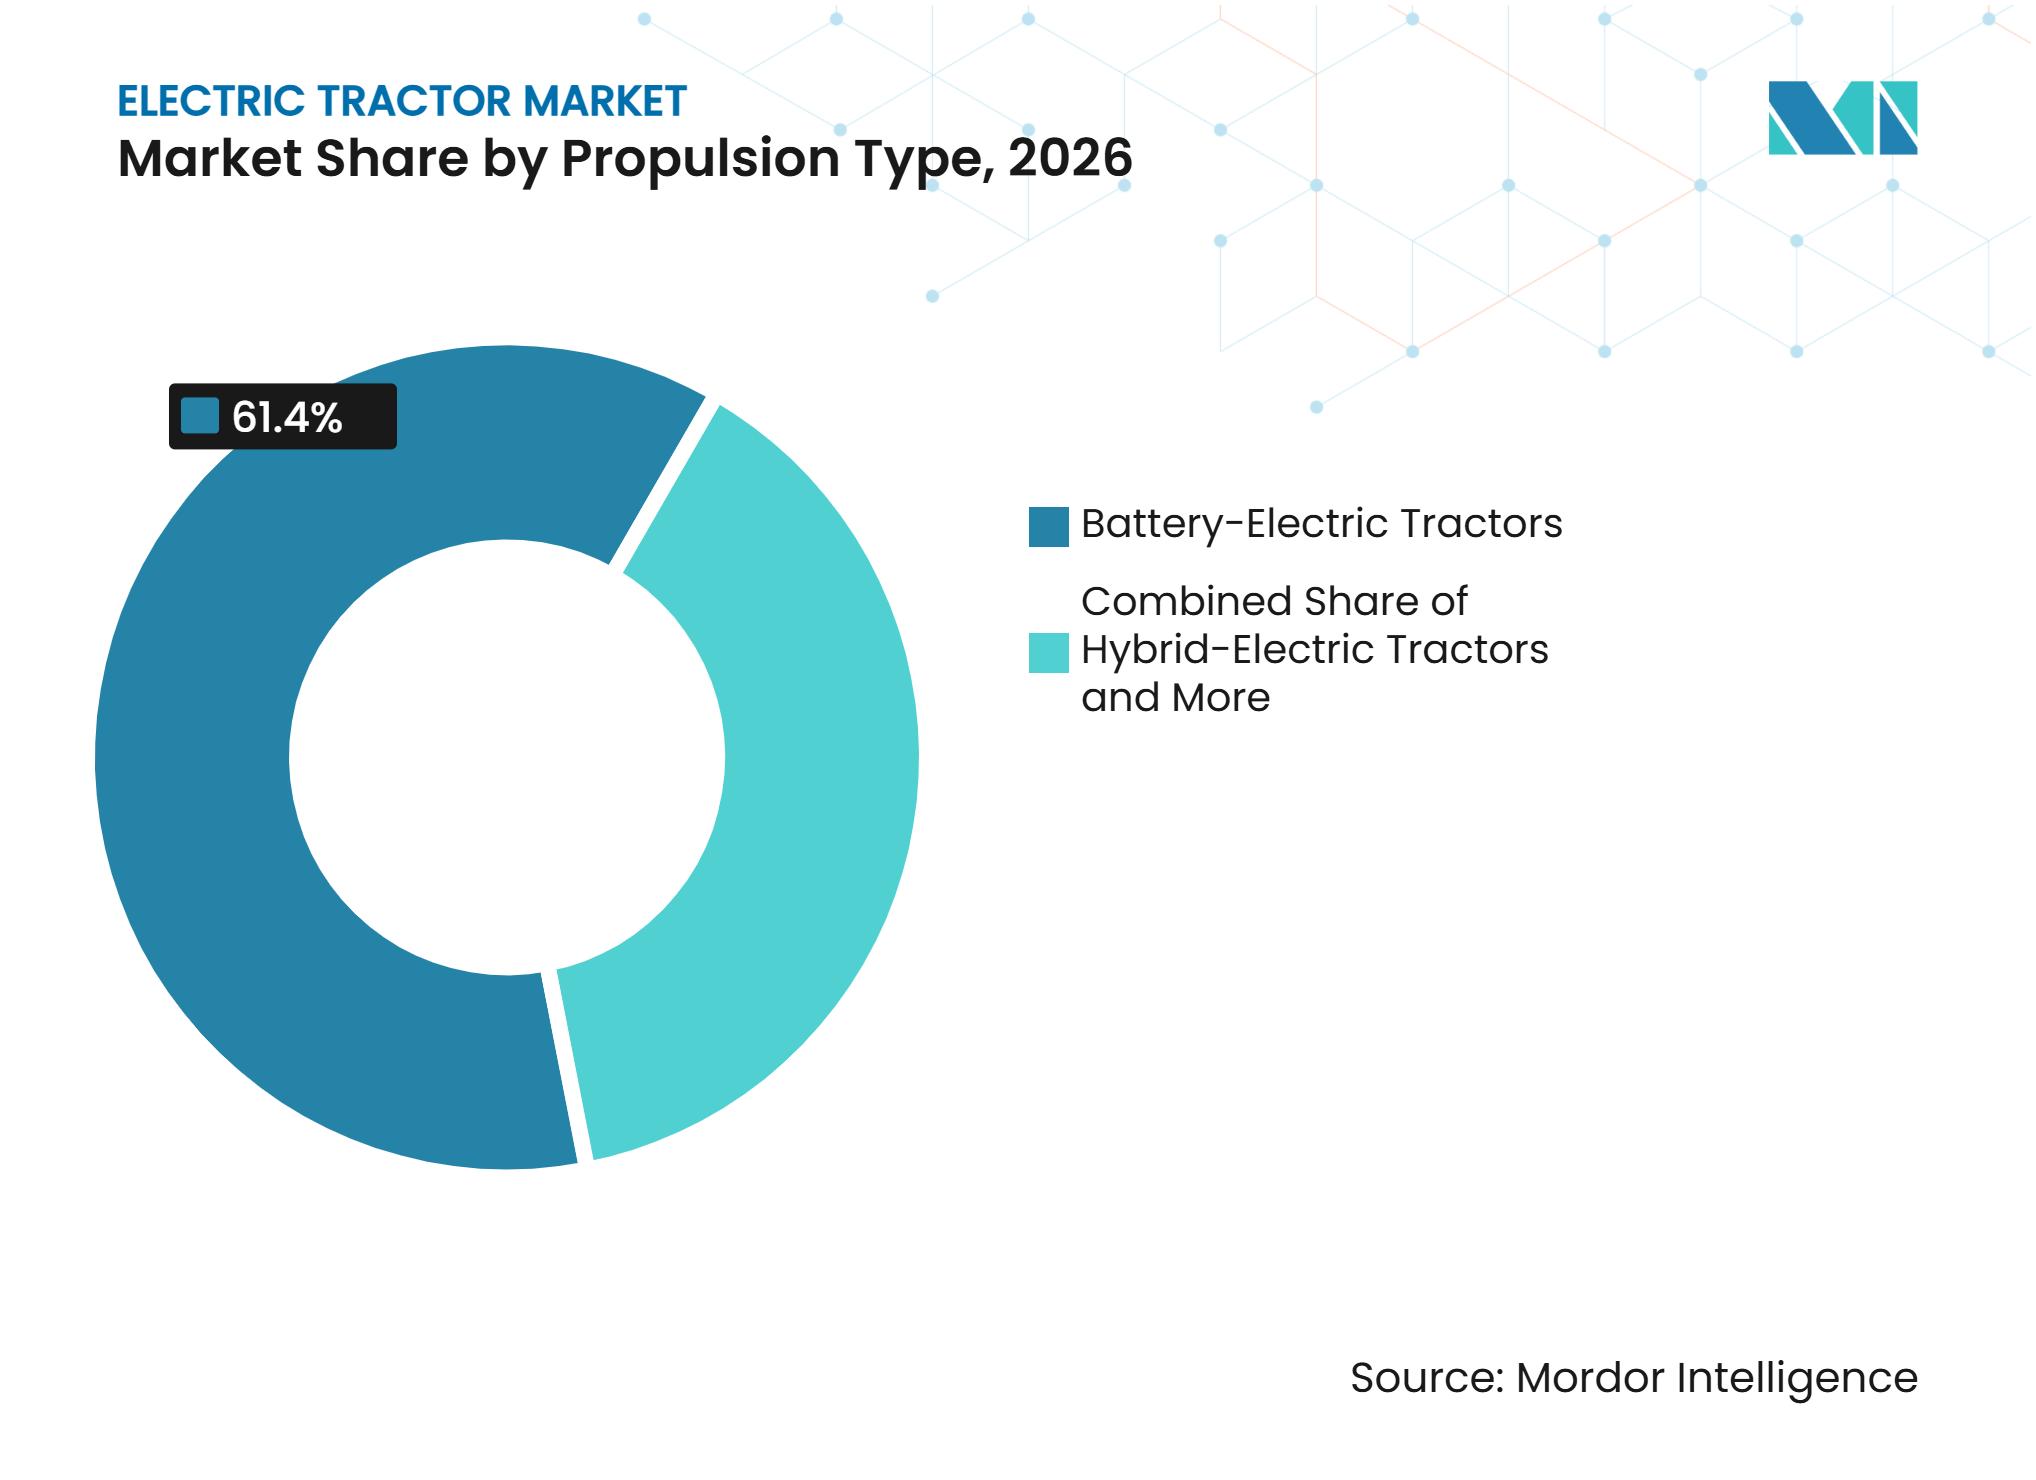
- Nach Antriebsart waren batterieelektrische Traktoren das größte Segment und hielten 2026 einen Marktanteil von 61,4 % am Markt für Elektrotraktoren, während Hybrid-Elektro-Traktoren das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 16,8 % wachsen werden.
- Nach Leistungsabgabe war das Segment unter 30 Pferdestärken (PS) das größte Segment und hielt 2026 einen Marktanteil von 58,0 % am Markt für Elektrotraktoren, während das Segment über 100 PS das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 18,4 % wachsen wird.
- Nach Traktortyp waren Kompakttraktoren das größte Segment und hielten 2026 einen Marktanteil von 34,0 %, während Nutzfahrzeugtraktoren das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 16,5 % wachsen werden.
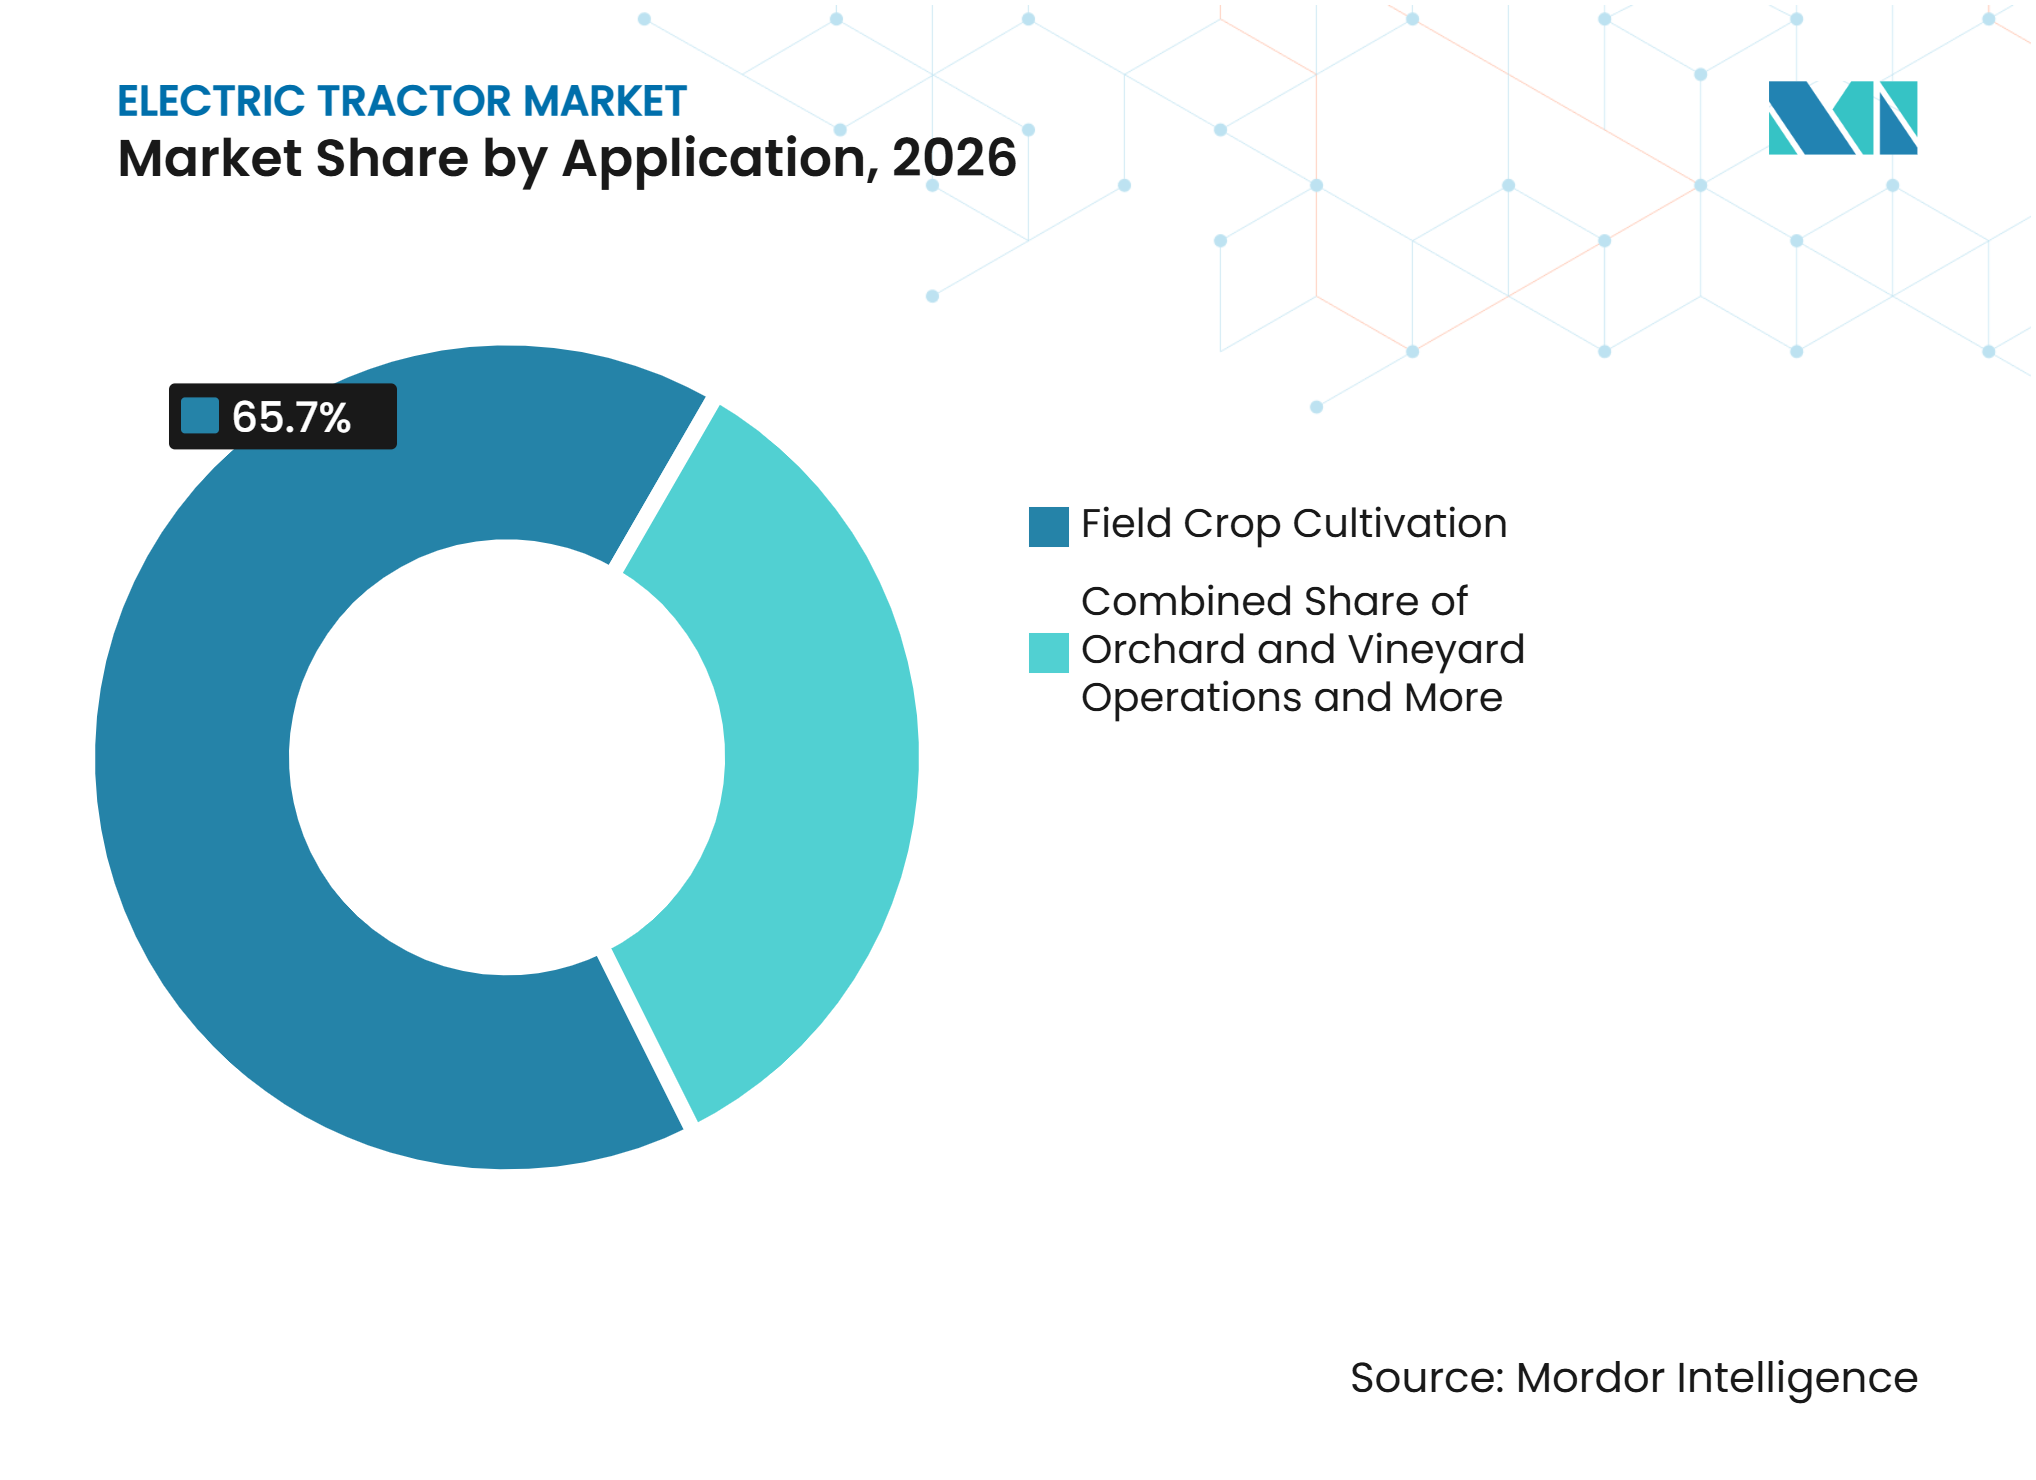
- Nach Anwendung war Feldkultivierung und Landwirtschaft das größte Segment und hielt 2026 einen Marktanteil von 65,7 %, während Obstgarten- und Weinbergbetriebe das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 18,0 % wachsen werden.
- Nach Geografie war Asien-Pazifik das größte Segment und hielt 2026 einen Marktanteil von 39,5 %, während es auch das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 23,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigere Gesamtbetriebskosten in geeigneten Einsatzzyklen | +4.2% | Global, am stärksten in Nordamerika, Europa und Südasien | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Emissionsrichtlinien | +3.8% | Nordamerika, Europa, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Batteriekosten und Effizienz des Antriebsstrangs | +4.5% | Global, mit Kostenvorteil in China und Märkten mit hohem Volumen | Mittelfristig (2–4 Jahre) |
| Präzisionslandwirtschaft und autonome Betriebe | +2.5% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Integration von betriebseigener Solarenergie und ländlichen Energiesystemen | +1.8% | Indien, Australien, Deutschland, Südafrika und Teile des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Geräuscharme Elektrifizierung für Viehzucht, Gartenbau und kommunale Arbeiten | +1.2% | Nordamerika, Frankreich, Italien, Japan und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigere Gesamtbetriebskosten in geeigneten Einsatzzyklen
Niedrigere Betriebskosten können die wirtschaftliche Grundlage für Elektrotraktoren verbessern, insbesondere in Anwendungen mit vorhersehbaren Arbeitslasten und Zugang zu bequemem Laden. Im Juni 2025 ließ Maharashtra einen 45-PS-Elektrotraktor von AutoNxt für den kommerziellen Einsatz zu, wobei der Staatsverkehrsminister Pflügkosten von INR 300 pro Acre (USD 3,53) im Vergleich zu INR 1.200–1.500 pro Acre (USD 14,12–17,65) für einen Dieseltraktor meldete. Diese Zahlen implizieren potenzielle Betriebskosteneinsparungen von 75–80 %. Die wirtschaftliche Grundlage wird auch durch eine Bewertung des Natural Resources Defense Council (NRDC) aus dem Jahr 2025 gestützt, die die Gesamtbetriebskosten eines 45-PS-Elektrotraktors auf INR 310 pro Betriebsstunde (USD 3,65) im Vergleich zu INR 527 pro Stunde (USD 6,20) für einen vergleichbaren Dieseltraktor über einen 10-jährigen Haltezeitraum schtztePowering Agriculture: UNLOCKING THE POTENTIAL OF ELECTRIC TRACTORS IN INDIA, nrdcindia.org">[1]. Die Bewertung geht von 1.000 Betriebsstunden jährlich für beide Traktoren und einem Batterieaustausch nach fünf Jahren aus und zeigt, wie niedrigere Energie- und Betriebskosten die höheren Anschaffungskosten der Elektrifizierung unter den modellierten Bedingungen ausgleichen können. Elektrische Antriebsstränge können auch den routinemäßigen motorbezogenen Wartungsaufwand reduzieren, obwohl Batterieaustausch, Ladeinfrastruktur, Kaufpreis und Serviceverfügbarkeit weiterhin wichtige Kostenfaktoren bleiben. Folglich wird der Markt für Elektrotraktoren wahrscheinlich zuerst in geeigneten Einsatzzyklen an Bedeutung gewinnen, darunter Obstgartenbetriebe, Gewächshausarbeiten, Viehzuchtbetriebe und andere Anwendungen mit wiederholbaren Arbeitslasten und vorhersehbaren Ladeplänen, während Betriebe mit hoher Auslastung und begrenzten Ladefenstern möglicherweise größere Batterien oder zusätzliche Ladearrangements benötigen.
Staatliche Anreize und Emissionsrichtlinien
Staatliche Anreize, vergünstigte Finanzierungen und technische Standards unterstützen die Einführung von Elektrotraktoren, indem sie Hürden bei den Vorabinvestitionen senken und klarere Anforderungen für elektrifizierte Landmaschinen festlegen. Im September 2025 erweiterte Frankreich sein E-TRANS-Programm auf Landmaschinen und stellte 1 Million EUR (1,1 Millionen USD) zur Unterstützung des Kaufs, der Leasing oder der elektrischen Umrüstung von mindestens 15 elektrischen Landmaschinen bereit. Deutschland kündigte im November 2025 ein ergänzendes Finanzierungsprogramm über die Landwirtschaftliche Rentenbank und das Bundesministerium für Ernährung und Landwirtschaft an, das langfristige, zinsgünstige Darlehen für batterieelektrische Landmaschinen und die dazugehörige Ladeinfrastruktur anbietet, mit geplanter Umsetzung im Jahr 2026. In China veröffentlichte das Ministerium für Industrie und Informationstechnologie am 9. Mai 2025 den Elektrotraktor-Standard JB/T 15126-2025, der ab dem 1. November 2025 in Kraft trat. Der Standard legt technische Anforderungen und Prüfverfahren für vollständig elektrische Rad- und Kettentraktoren fest und unterstützt eine konsistentere Produktbewertung. China gewährt auch Kaufsubventionen für qualifizierte Hochleistungsgeräte. Das Programm der Provinz Jiangsu für 2025 sah eine Subvention von CNY 175.000 (USD 24.300) für förderfähige Allradantrieb-Hybrid-Elektro-Traktoren mit einer Leistung von 200 PS und mehr vor. Diese Maßnahmen können die Erschwinglichkeit verbessern, die Produktstandardisierung unterstützen und Investitionen in die Ladeinfrastruktur fördern. Folglich profitiert der Markt für Elektrotraktoren am meisten dort, wo finanzielle Unterstützung, geeignete Ladeeinrichtungen und klare technische Anforderungen gemeinsam entwickelt werden.
Rückgang der Batteriekosten und Effizienz des Antriebsstrangs
Sinkende Batteriekosten und die wachsende Verfügbarkeit kostengünstigerer Lithiumeisenphosphat-Technologie (LFP) verbessern die Kostenaussichten für Elektrotraktoren. Im Dezember 2024 berichtete BloombergNEF, dass die durchschnittlichen globalen Preise für Lithium-Ionen-Batteriepakete im Jahresvergleich um 20 % auf USD 115 pro Kilowattstunde gesunken sind, unterstützt durch Fertigungsüberkapazitäten, niedrigere Materialkosten, Skaleneffekte und die Einführung der LFP-Chemie. Die Internationale Energieagentur (IEA) berichtete, dass Lithiumeisenphosphat-Batterien (LFP) im Jahr 2024 fast 30 % günstiger pro Kilowattstunde waren als Lithium-Nickel-Mangan-Kobaltoxid-Batterien (NMC)The battery industry has entered a new phase, https://www.iea.org/">[2]. LFP-Technologie bietet auch thermische Stabilität und die Fähigkeit, häufiges Laden zu tolerieren, was sie für landwirtschaftliche Anwendungen mit regelmäßigen Betriebsplänen und Zugang zu betriebseigenem Laden geeignet macht. Niedrigere Batteriekosten können die Vorabkosten elektrischer Antriebsstränge senken, die einen wesentlichen Bestandteil der Elektrotraktorpreise darstellen. Verbesserungen im Batteriemanagement und in der Effizienz von Elektromotoren können die Energienutzung und die Betriebsleistung weiter unterstützen. Darüber hinaus können ausgemusterte Traktorbatterien ein Potenzial für eine Zweitnutzung in stationären landwirtschaftlichen Energiespeichern haben, vorbehaltlich ihrer verbleibenden Kapazität, Sicherheit und wirtschaftlichen Rentabilität. Diese Entwicklungen können den Markt für Elektrotraktoren stärken, indem sie die Fahrzeugerschwinglichkeit verbessern und Möglichkeiten schaffen, über den Lebenszyklus hinaus zusätzlichen Wert aus Batterieanlagen zu gewinnen.
Präzisionslandwirtschaft und autonome Betriebe
Fortschritte in der Präzisionslandwirtschaft und bei autonomen Maschinen schaffen zusätzliche Möglichkeiten für die Einführung von Elektrotraktoren, insbesondere in der arbeitsintensiven Sonderkultivierung. Im Juni 2025 kündigten Kubota Corporation und Agtonomy Pläne zur Kommerzialisierung autonomer Sprüh- und Mähbetriebe mit Kubota's M5N-Dieseltraktoren an, wobei Autonomiesoftware mit Kubota's Ernteintelligenzfähigkeiten und Händlerunterstützung integriert wird. Die Zusammenarbeit richtet sich an Anbauer von Weintrauben, Obstgartenkulturen, Nüssen, Zitrusfrüchten und anderen Sonderkulturen, wo Arbeitskräftemangel und steigende Personalkosten die Automatisierung fördern. Separat untersuchte eine im September 2025 in Actuators veröffentlichte, von Fachleuten begutachtete Studie Fortschritte bei autonomen Fahrtechnologien für Landmaschinen und spiegelte Fortschritte bei Sensorik, Navigation und automatisierter Steuerung wider. Elektrische Antriebsstränge können diese Entwicklungen durch präzise Motorsteuerung und reaktionsschnelle Drehmomentabgabe ergänzen, obwohl die Vorteile vom Design und der Anwendung des Traktors abhängen. Für Sonderkulturbetreiber kann das kombinierte Potenzial zur Verbesserung der Betriebskonsistenz, zur Verringerung der Abhängigkeit von manueller Steuerung und zur Optimierung der Feldarbeit die Grundlage für elektrifizierte Maschinen stärken. Da Hersteller zunehmend Automatisierung, Präzisionssteuerungen und alternative Antriebsstränge integrieren, können diese Technologien zusätzliche Einführungsmöglichkeiten für den Markt für Elektrotraktoren schaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten | -3.5% | Global, am stärksten in Südasien, Brasilien und Sub-Sahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte ländliche Ladeinfrastruktur und Netzkapazität | -2.8% | Indien, ländliches China, Brasilien und abgelegenes Australien | Mittelfristig (2–4 Jahre) |
| Batterieausdauer und Ausfallzeiten in der Hochsaison | -2.0% | Nordamerika, Indien, Brasilien und Australien | Mittelfristig (2–4 Jahre) |
| Schwache Wiederverkaufs-, Finanzierungs- und Kundendienst-Ökosysteme | -1.2% | Indien, Brasilien, Südafrika und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten
Hohe Anschaffungspreise bleiben ein wesentliches Hemmnis für die Einführung von Elektrotraktoren, insbesondere bei Landwirten mit begrenztem Kapital und eingeschränktem Zugang zu formeller Finanzierung. Eine Analyse des International Council on Clean Transportation (ICCT) aus dem Jahr 2025 berichtete, dass Elektrotraktoren in Indien deutlich mehr kosten als vergleichbare Dieselmodelle, wobei viele über der Förderobergrenze von INR 800.000 (USD 9.400) für die 5-%-Kaufsubvention von Andhra Pradesh liegenWhere are India's electric tractors?, theicct.org">[3]. Diese Preislücke begrenzt die Reichweite von Anreizen und erhöht den Betrag, den Käufer vorab finanzieren müssen. Obwohl Elektrotraktoren über ihre Nutzungsdauer hinweg niedrigere Betriebskosten liefern können, gleichen langfristige Einsparungen möglicherweise die Anfangsinvestition für Landwirte mit geringer jährlicher Traktorauslastung oder begrenzter Kreditkapazität nicht aus. Batterieleasing, Equipment-as-a-Service-Modelle und vergünstigte Darlehen von Entwicklungsbanken könnten helfen, die Kosten über die Zeit zu verteilen, aber ihre Wirksamkeit hängt von der Verfügbarkeit von Finanzierungen und geeigneten Rückzahlungsstrukturen ab. Bis Hersteller die Produktionskosten senken und Kreditgeber zugängliche Finanzierungsoptionen entwickeln, werden hohe Anschaffungspreise die Durchdringung von Elektrotraktoren in preissensiblen Agrarmärkten wahrscheinlich einschränken.
Begrenzte ländliche Ladeinfrastruktur und Netzkapazität
Unzureichende ländliche Ladeinfrastruktur und unzuverlässige Stromversorgung bleiben erhebliche Hindernisse für die Einführung von Elektrotraktoren, insbesondere in Regionen, in denen landwirtschaftliche Betriebe während der Spitzenanbauzeiten auf zuverlässigen Zugang zu Strom angewiesen sind. Begrenzte Verfügbarkeit von Ladepunkten, inkonsistente Steckerstandards, Anforderungen für Landnutzungsgenehmigungen und unzureichende ländliche Netzkapazität können es schwierig und kostspielig machen, zuverlässige Lade- und Batteriewechselnetzwerke aufzubauen. In Indien berichtete Mint, dass in den ersten sieben Monaten des Geschäftsjahres 2026 nur 26 Elektrotraktoren verkauft worden waren, wobei unzureichende ländliche Ladeinfrastruktur zu den die Einführung einschränkenden Faktoren gehörte. Die Einrichtung dedizierter Ladeeinrichtungen kann zusätzliche Investitionen in elektrische Anschlüsse, Netzaufrüstungen und kompatible Ladeausrüstung erfordern, was die Bereitstellung in abgelegenen oder verstreuten landwirtschaftlichen Gebieten erschwert. Unzuverlässige Stromversorgung kann auch Ladepläne stören und die betriebliche Flexibilität während zeitkritischer Aktivitäten wie Pflanzen und Ernten verringern. Die Integration des Traktorladens in ländliche Mikronetze, solarbetriebene Betriebssysteme und Agrivoltaik-Projekte könnte helfen, diese Einschränkungen zu beheben, aber die Umsetzung erfordert geeignete Infrastruktur, zuverlässige Energiespeicherung und kompatible Ladestandards. Bis der Ladezugang und die Stromzuverlässigkeit verbessert werden, werden Infrastrukturbeschränkungen die Einführung von Elektrotraktoren wahrscheinlich verlangsamen, insbesondere in ländlichen Märkten mit schwacher Netzabdeckung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Batterieelektrische Traktoren führen, Hybrid-Elektro-Traktoren expandierenBatterieelektrische Traktoren hielten 2026 einen Marktanteil von 61,4 % am Markt für Elektrotraktoren und waren damit die führende Antriebskategorie. Ihre Position spiegelt die kommerzielle Reife in der Kompaktlandwirtschaft, in Obstgärten, Weinbergen und anderen Sonderkultivierungsanwendungen wider, bei denen vorhersehbare Arbeitslasten und Zugang zu betriebseigenem Laden den täglichen Betrieb unterstützen. Elektrische Antriebsstränge können den Kraftstoff- und routinemäßigen Wartungsaufwand reduzieren, während Batterieverbesserungen und eine wachsende Modellverfügbarkeit ihre Eignung für ausgewählte landwirtschaftliche Aufgaben stärken. Diese Vorteile unterstützen die Einführung bei Anbauern, die niedrigere Betriebskosten und leisere Maschinen für regelmäßige Feldarbeiten suchen.
Hybrid-Elektro-Traktoren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,8 % wachsen und sind damit die am schnellsten wachsende Antriebskategorie. Ihre Wachstumsaussichten werden durch die Nachfrage nach Maschinen unterstützt, die die Effizienz elektrischer Antriebsstränge mit der erweiterten Betriebsreichweite eines bordeigenen Verbrennungsmotors kombinieren. Diese Konfiguration kann anspruchsvollen Anwendungen wie Tiefpflügen, Großflächenpflügen und Ballenpressen gerecht werden, bei denen der rein batterieelektrische Betrieb möglicherweise längere Ladepausen erfordert. Gleichzeitig helfen Fortschritte bei elektrischen Getrieben und Energiemanagement den Herstellern, die Kraftstoffeffizienz und Betriebsleistung zu verbessern. Brennstoffzellentraktoren befinden sich noch in einem frühen Entwicklungsstadium, wobei Hersteller wie Kubota Corporation wasserstoffbetriebene Konzepte für zukünftige landwirtschaftliche Anwendungen erkunden.



Nach Leistungsabgabe:
Unter 50 PS führt, über 100 PS beschleunigtTraktoren unter 30 Pferdestärken (PS) machten 2026 einen Marktanteil von 58,0 % am Markt für Elektrotraktoren aus und waren damit das führende Leistungsabgabesegment. Ihre Dominanz spiegelt die Eignung für Obstgärten, Weinberge, Gewächshäuser, Viehzuchtbetriebe und kommunale Instandhaltung wider, bei denen kompakte Abmessungen und moderate Leistungsanforderungen mit den aktuellen Batteriekapazitäten übereinstimmen. Diese Anwendungen beinhalten oft kürzere Betriebsstrecken und vorhersehbare Arbeitspläne, sodass Traktoren zwischen den Schichten zu einem bestimmten Ladepunkt zurückkehren können. Wachsende Modellverfügbarkeit und Verbesserungen der Batterieleistung unterstützen die Einführung bei Sonderkultivierungsanbauern und Betreibern, die Kraftstoff- und routinemäßige Wartungskosten senken möchten.
Traktoren über 100 PS werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 18,4 % wachsen und sind damit das am schnellsten wachsende Leistungsabgabesegment. Das Wachstum wird durch Bemühungen unterstützt, anspruchsvollere landwirtschaftliche Betriebe zu elektrifizieren, darunter intensive Viehzuchtarbeiten, großflächige Feldaktivitäten und Futtermischung. Hybridantriebe können helfen, höhere Leistungs- und längere Laufzeitanforderungen zu erfüllen und gleichzeitig den Kraftstoffverbrauch zu senken, während Fortschritte bei der Batteriekapazität das Potenzial batterieelektrischer Modelle erweitern. Staatliche Unterstützung für leistungsstarke intelligente Traktoren in China fördert auch die Entwicklung in dieser Kategorie. Da Hersteller die Antriebsstrangeffizienz verbessern und Lade- und Finanzierungsoptionen ausbauen, werden leistungsstärkere elektrische und hybride Traktoren voraussichtlich in Anwendungen an Bedeutung gewinnen, bei denen Betriebskosteneinsparungen ihre höhere Anfangsinvestition rechtfertigen können.
Nach Traktortyp:
Kompakttraktoren verankern den Umsatz, Nutzfahrzeugtraktoren wachsen schnellerKompakttraktoren machten 2026 einen Marktanteil von 34,0 % am Markt für Elektrotraktoren aus und waren damit das führende Traktortypsegment. Ihre Position spiegelt die Eignung für Obstgärten, Weinberge, Gewächshäuser und andere Anwendungen mit relativ vorhersehbaren Arbeitslasten und kürzeren Betriebsstrecken wider. Diese Betriebsbedingungen ermöglichen es Landwirten, das Laden um tägliche Pläne herum zu planen, während niedrigere Leistungsanforderungen den batterieelektrischen Antrieb praktischer machen können als in anspruchsvollen Großflächenbetrieben. Hersteller wie SABI AGRI SAS, Rigitrac, AutoNxt und TI Clean Mobility zielen mit kompakten Elektromodellen auf diese Anwendungen ab. Diese Vorteile unterstützen die Einführung bei Sonderkultivierungsanbauern und Betreibern, die leisere Maschinen, niedrigere lokale Emissionen und reduzierten routinemäßigen Wartungsaufwand suchen.
Nutzfahrzeugtraktoren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,5 % wachsen und sind damit das am schnellsten wachsende Traktortypsegment. Die Wachstumsaussichten werden durch Fortschritte bei Batteriekapazität, Ladegeschwindigkeit und Antriebsstrangeffizienz unterstützt, die die Elektrifizierung in anspruchsvollere Betriebsabläufe ausweiten könnten. New Holland's T4 Electric Power veranschaulicht diese Entwicklung durch seine Nutzfahrzeugtraktorkonfiguration, Schnellladefähigkeit und autonome Funktionen, die zur Unterstützung der landwirtschaftlichen Produktivität entwickelt wurden. Da Hersteller die Betriebsreichweite verbessern und Ladelösungen ausbauen, könnten elektrische Nutzfahrzeugtraktoren für Viehzuchtbetriebe, Materialhandhabung und gemischte Landwirtschaft zunehmend rentabel werden. Spezial- und Obstgartentraktoren werden auch dort eine anhaltende Nachfrage erwartet, wo geringer Lärm und keine Abgasemissionen Vorteile für Arbeiten in der Nähe von Arbeitern, Vieh und besiedelten Gebieten bieten.
Nach Anwendung:
Feldkultivierung verankert den Wert, Obstgarten- und Weinbergbetriebe führen das Wachstum anFeldkultivierung und Landwirtschaft machten 2026 einen Marktanteil von 65,7 % am Markt für Elektrotraktoren aus und waren damit das führende Anwendungssegment. Ihre Dominanz spiegelt die breite Palette landwirtschaftlicher Aktivitäten wider, darunter Kleinflächenvorbereitung, Reisanbau, Zuckerrohrtransport, gartenbauliche Feldarbeit und die Bewegung landwirtschaftlicher Betriebsmittel. Die Einführung ist derzeit für Aufgaben mit geringerem Leistungsbedarf und vorhersehbaren Arbeitslasten sowie Zugang zu zuverlässigem Laden praktischer. Die Integration elektrischer Maschinen in betriebseigene erneuerbare Energiesysteme kann die wirtschaftliche und ökologische Grundlage für die Elektrifizierung weiter verbessern. Eine 2025 im Journal of the Chinese Society of Agricultural Machinery veröffentlichte Studie berichtete, dass die Kombination elektrischer Landmaschinen mit Solar- und Biomasseenergiesystemen die Betriebssystemkosten um 24 % und die Kohlenstoffemissionen um 46 % reduzierte. Diese Vorteile unterstützen das Interesse an der Elektrifizierung bei Betrieben, die Energieausgaben verwalten und Emissionen reduzieren möchten.
Obstgarten- und Weinbergbetriebe werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 18,0 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment. Das Wachstum wird durch die Nachfrage nach kompakten Maschinen unterstützt, die zwischen Kulturpflanzenreihen manövrieren können und dabei weniger Lärm erzeugen und keine Abgasemissionen während des Betriebs produzieren. Hochwertigere Sonderkulturen und wiederkehrende, relativ vorhersehbare Arbeitslasten können es auch einfacher machen, das Laden um tägliche Betriebsabläufe herum zu planen. Im Mai 2025 stellte SABI AGRI SAS seinen kompakten Elektrotraktor Volcam in Frankreich für Anwendungen wie Weinberge, Obstbau und kommunale Instandhaltung vor. Viehzucht- und Milchwirtschaftsbetriebe bieten auch Möglichkeiten, bei denen die Reduzierung von Dieselabgasen in geschlossenen oder schlecht belüfteten Einrichtungen vorteilhaft ist. Gleichzeitig können Gartenbau und geschützter Anbau Elektrotraktoren bevorzugen, weil begrenzte Betriebsräume und geplante Arbeitszyklen vorhanden sind. Diese anwendungsspezifischen Vorteile werden voraussichtlich eine schnellere Einführung in Obstgarten- und Weinbergbetrieben als in energieintensiveren landwirtschaftlichen Aktivitäten unterstützen.

Geografische Analyse
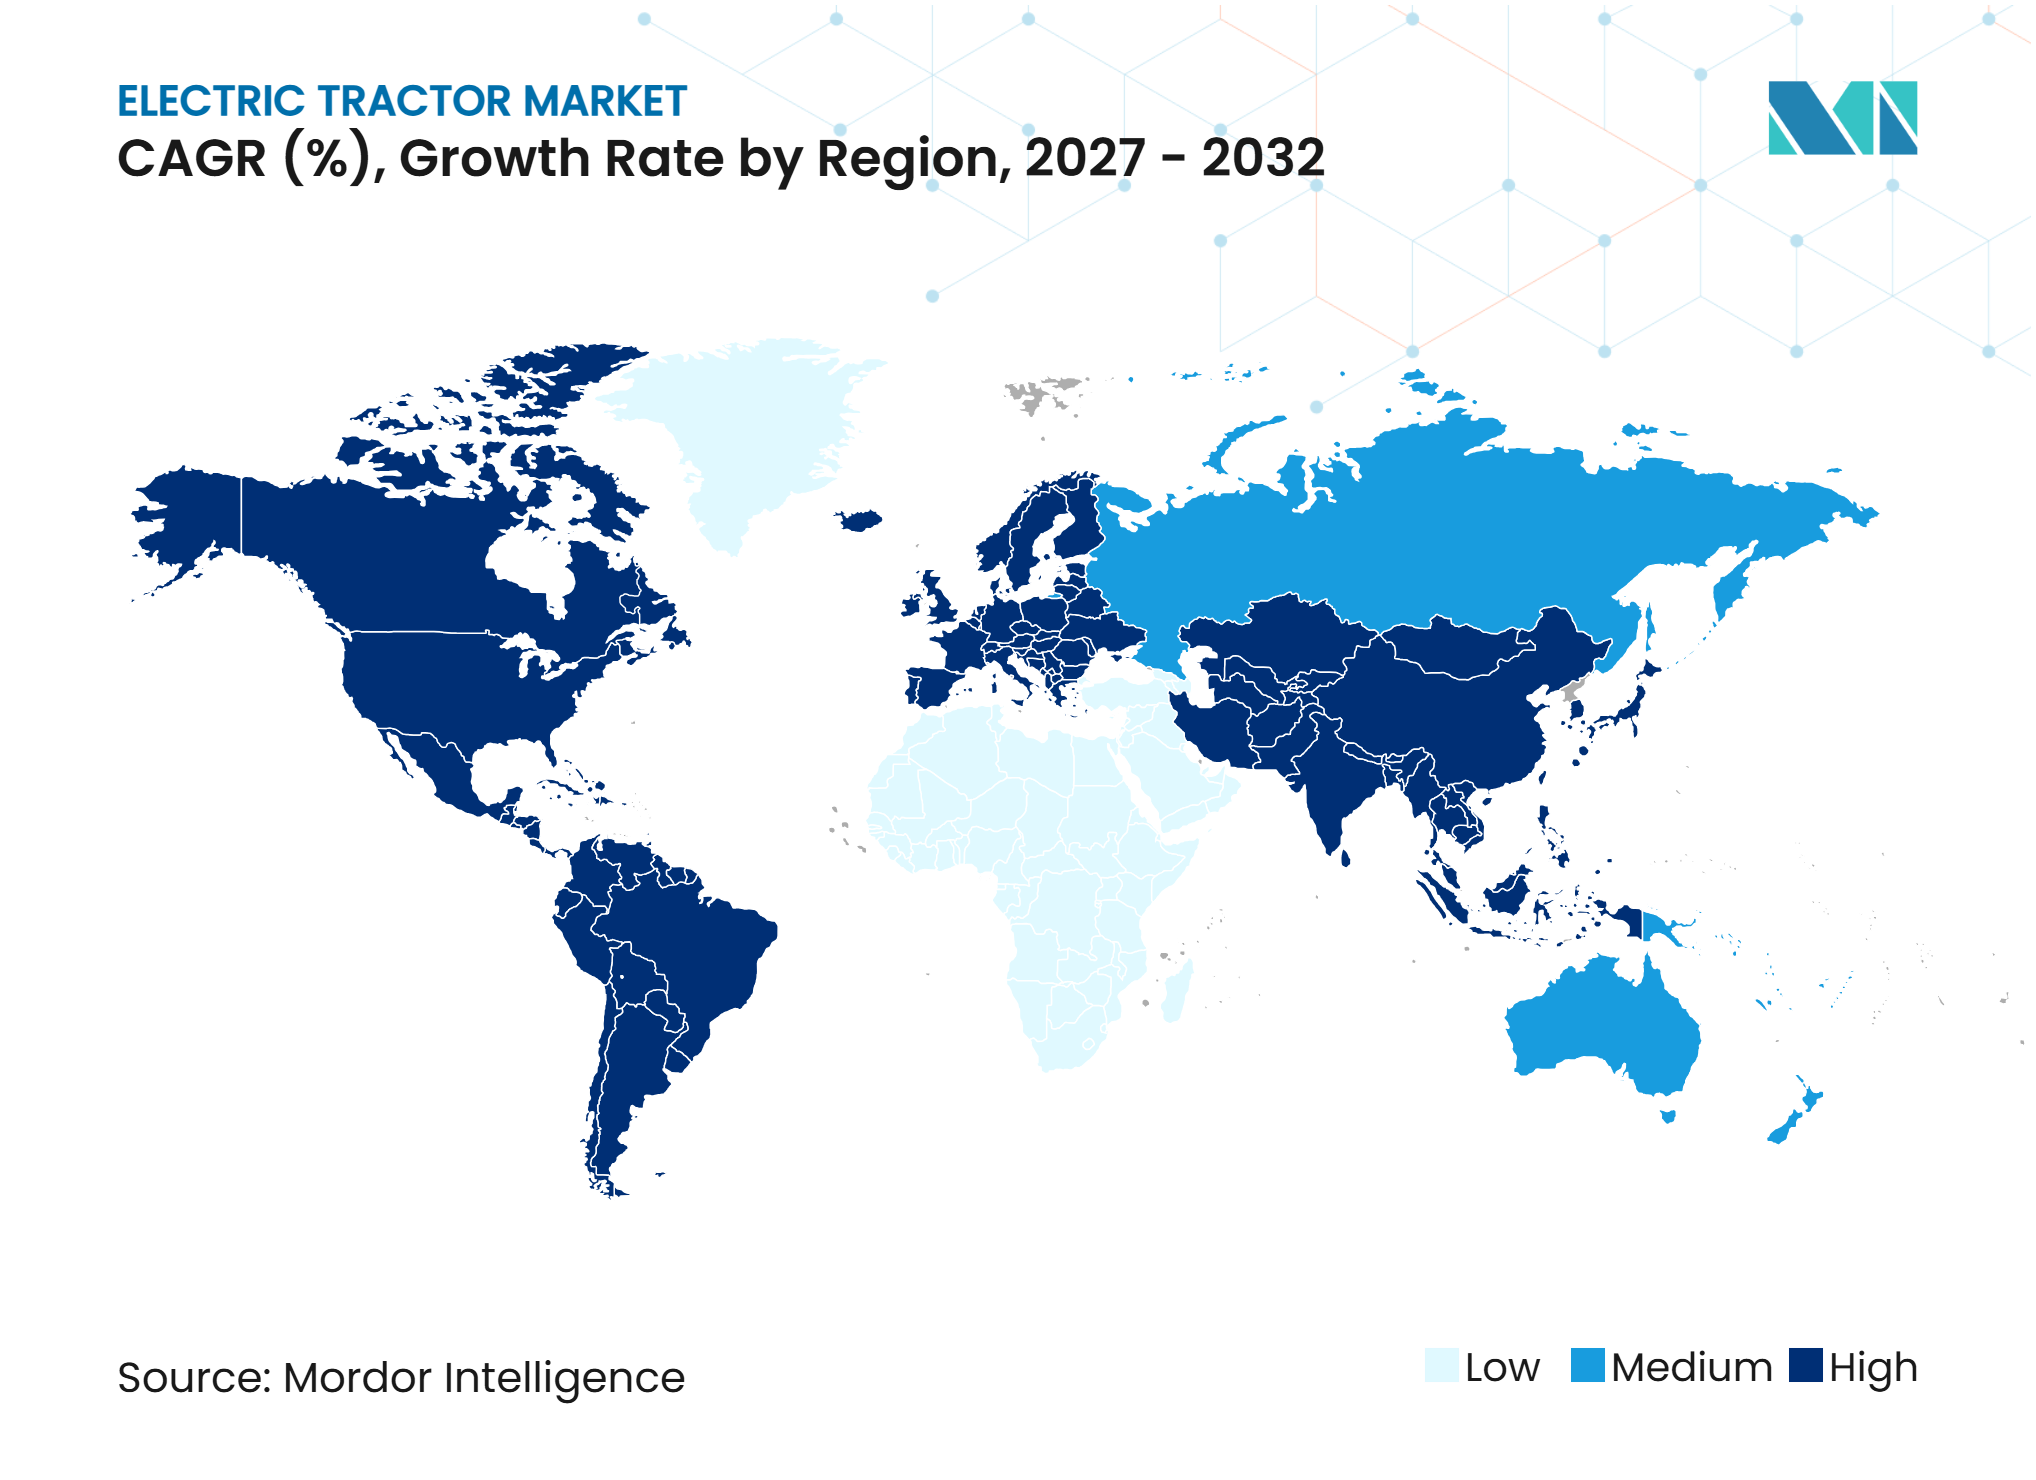
Asien-Pazifik machte 2026 einen Marktanteil von 39,5 % am Markt für Elektrotraktoren aus und war damit der führende regionale Markt. Seine Position spiegelt Chinas Fertigungsmaßstab, etablierte Batterielieferketten und staatliche Unterstützung für die Elektrifizierung von Landmaschinen wider. Im Mai 2025 nahm Weichai Lovol eine intelligente Traktorfertigungsbasis in Weifang, Shandong, nach einer Investition von CNY 3 Milliarden (USD 420 Millionen) in Betrieb. Die Anlage verfügt über eine jährliche Produktionskapazität von 100.000 hochwertigen intelligenten Traktoren und stärkt die regionalen Fertigungskapazitäten. Chinas Elektrotraktorenindustrie profitiert auch von technischer Standardisierung und provinziellen Programmen zur Unterstützung von Hybrid- und Hochleistungsmaschinen. Indien stellt einen aufstrebenden Markt dar, obwohl Ladezuverlässigkeit, Infrastrukturlücken und Steckerkompatibilität die Einführung weiterhin einschränken.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 23,3 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Die Wachstumsaussichten werden durch Chinas expandierende Fertigungskapazitäten für elektrische und hybride Traktoren, die inländische Batterieversorgung und die politische Unterstützung für die landwirtschaftliche Mechanisierung unterstützt. Die Einführung des chinesischen Elektrotraktor-Standards JB/T 15126-2025 legt weitere technische Anforderungen und Prüfverfahren für Elektrotraktormodelle fest. Indien bietet auch langfristiges Potenzial, da Hersteller Produkte entwickeln, die auf lokale Betriebsgrößen und Betriebsanforderungen zugeschnitten sind. Australien, Südkorea und andere Märkte in der Region bieten zusätzliche Möglichkeiten in kompakten Landmaschinen und kommunalen Anwendungen, bei denen vorhersehbare Betriebspläne und Zugang zu dediziertem Laden die Elektrifizierung unterstützen können.
Europa und Nordamerika bieten weitere Wachstumsmöglichkeiten durch etablierte Vertriebsnetze für Landmaschinen, technologische Entwicklung und Unterstützung für alternative Antriebsstränge. Frankreichs E-TRANS-Programm wurde 2025 auf Landmaschinen ausgeweitet, während Deutschland Finanzierungsunterstützung für Landmaschinen mit alternativem Antrieb und die dazugehörige Infrastruktur ankündigte. In Nordamerika stellte AGCO GmbH den Fendt e100 Vario auf der World Ag Expo in Kalifornien im Februar 2026 vor und erhöhte damit die Sichtbarkeit batterieelektrischer Traktoren in der Region. Gleichzeitig kann die Einführung in Südamerika, Russland, Westasien und Afrika langsamer voranschreiten, wo ausgedehnte Feldbetriebe, hohe Leistungsanforderungen, begrenzte ländliche Ladeinfrastruktur und eingeschränkter Zugang zu Finanzierungen größere Hindernisse darstellen. In diesen Märkten werden Fortschritte bei Batteriekapazität, Hybridantrieben und ländlicher Energieinfrastruktur das Tempo der Einführung von Elektrotraktoren beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
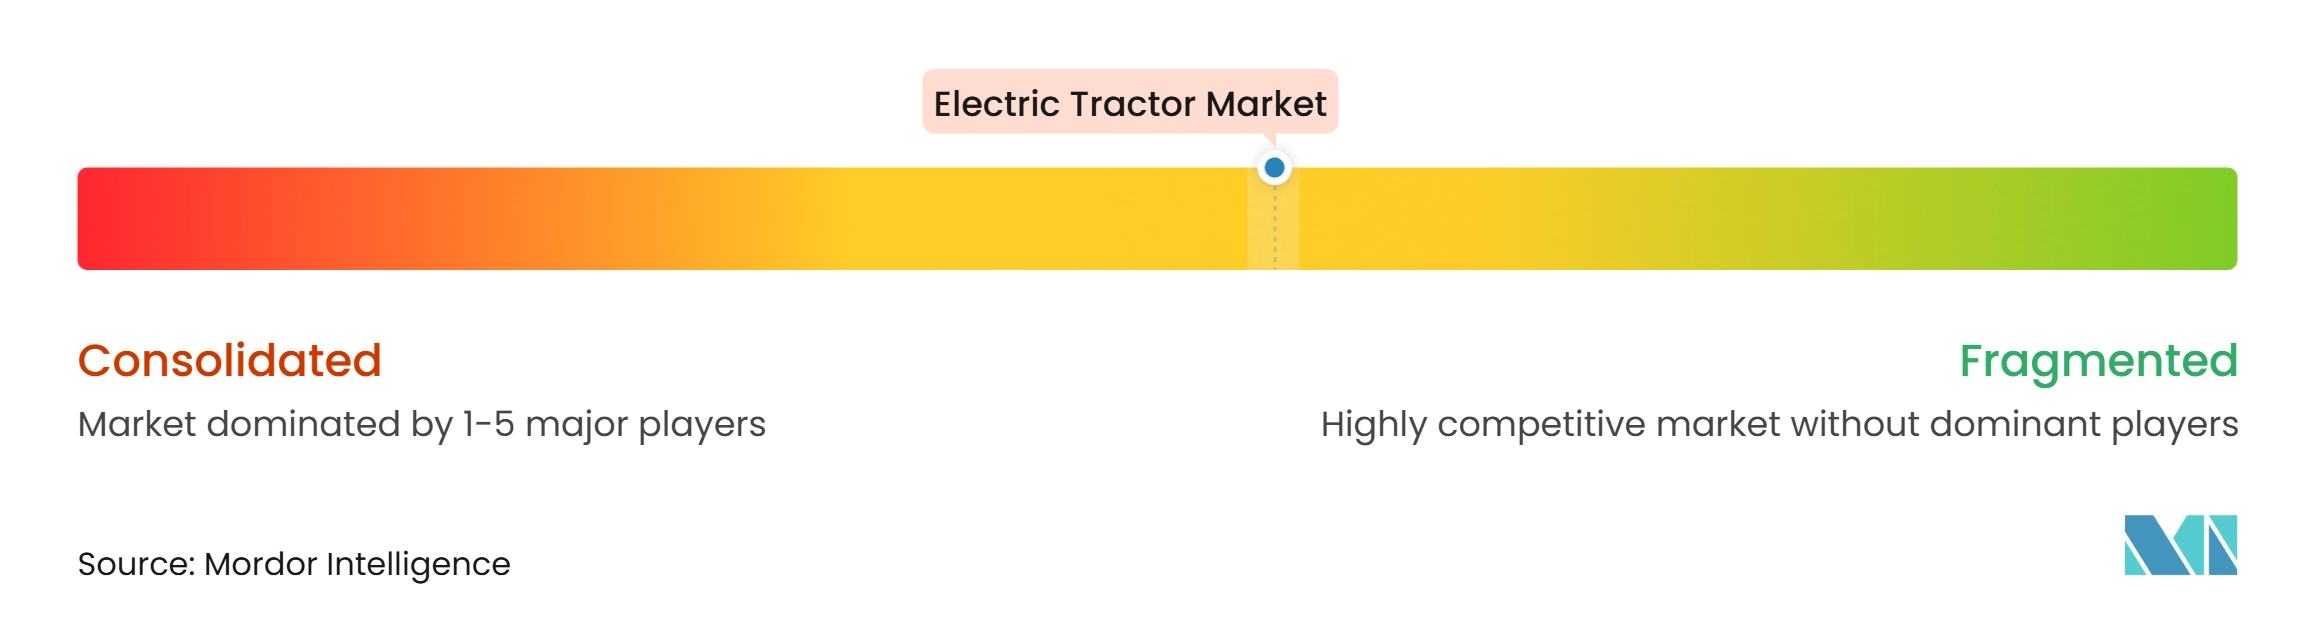
Der Markt für Elektrotraktoren war 2026 mäßig konzentriert, wobei AGCO GmbH (AGCO Corporation), CNH Industrial N.V., Tractors and Farm Equipment Limited (Amalgamations Group), Kubota Corporation und International Tractors Limited (Sonalika Group) als führende Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch etablierte Portfolios an Landmaschinen, Fertigungskapazitäten, Händlernetzwerke und Erfahrung in der Bedienung verschiedener landwirtschaftlicher Betriebe unterstützt. Hersteller konkurrieren durch Batteriekapazität, Betriebsreichweite, Leistungsabgabe, Ladeeffizienz, Traktorkompatibilität, Anschaffungskosten und Kundendienst. Etablierte Hersteller bauen ihre Elektrifizierungskapazitäten aus, während spezialisierte Unternehmen wie SABI AGRI, Rigitrac und Weichai Lovol elektrische und hybride Plattformen für spezifische landwirtschaftliche Anwendungen entwickeln.
Produktentwicklung, technologische Integration und strategische Partnerschaften prägen die Wettbewerbsdifferenzierung. Im Februar 2026 präsentierte AGCO Corporation den batterieelektrischen Traktor Fendt e100 Vario auf der World Ag Expo in Kalifornien und unterstrich damit seine Bemühungen, das Elektrotraktorenangebot in Nordamerika auszubauen. Im Juni 2025 kündigte Kubota Corporation eine Partnerschaft mit Agtonomy an, um autonome Sprüh- und Mähbetriebe mit seiner M5N-Traktorplattform für Weinberge, Obstgärten und andere Sonderkultivierungsanwendungen voranzutreiben. Die Zusammenarbeit zeigt, wie Hersteller von Landmaschinen autonome Technologien in bestehende Traktorplattformen integrieren. Im Mai 2025 nahm Weichai Lovol eine intelligente Traktorfertigungsanlage in Weifang, Shandong, mit einer jährlichen Produktionskapazität von 100.000 hochwertigen intelligenten Traktoren in Betrieb. Das Unternehmen präsentierte auch seine elektrischen und hybriden Traktorplattformen E1000, E2000ET-6 und E3404-8H auf der China International Agricultural Machinery Exhibition 2025. Diese Entwicklungen spiegeln den wachsenden Wettbewerb bei der Produktelektrifizierung, den Fertigungskapazitäten und der Technologieintegration wider.
Die langfristige Wettbewerbspositionierung hängt von der Senkung der Anschaffungskosten, der Verbesserung der Batterieleistung, dem Ausbau der Ladeinfrastruktur und der Gewährleistung zuverlässiger Wartung und technischer Unterstützung ab. Möglichkeiten bestehen für Hersteller, die Batteriewechsellösungen, Traktor-as-a-Service-Finanzierungen, integrierte Betriebsladesysteme und autonome elektrische Maschinen für vorhersehbare landwirtschaftliche Arbeitslasten entwickeln. Batterielebenszyklusmanagement und potenzielle Zweitnutzungs-Energiespeicheranwendungen können auch Möglichkeiten schaffen, die Gesamtwirtschaft von Elektrotraktoren zu verbessern. In Indien bietet die Einhaltung des Kraftfahrzeugindustriestandards AIS 168 einen wichtigen Rahmen für die Sicherheitsbewertung batterieelektrischer landwirtschaftlicher Traktoren, während Chinas Standard JB/T 15126-2025 technische Anforderungen und Prüfverfahren für Elektrotraktormodelle festlegt. Hersteller mit den Ressourcen, sich an sich entwickelnde technische Standards anzupassen, umfangreiche Servicenetzwerke aufrechtzuerhalten und für landwirtschaftliche Kunden geeignete Finanzierungen anzubieten, werden ihre Wettbewerbspositionen wahrscheinlich stärken, wenn die Einführung von Elektrotraktoren zunimmt.
Marktführer in der Elektrotraktorenindustrie
-
International Tractors Limited (Sonalika Group)
-
Kubota Corporation
-
Tractors and Farm Equipment Limited (Amalgamations Group)
-
CNH Industrial N.V.
-
AGCO GmbH (AGCO Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrotraktoren Unternehmen in diesem Bericht
- AGCO GmbH (AGCO Corporation)
- CNH Industrial N.V.
- Kubota Corporation
- Escorts Kubota Limited (Kubota Corporation)
- International Tractors Limited (Sonalika Group)
- Tractors and Farm Equipment Limited (Amalgamations Group)
- AutoNxt Automation Private Limited
- TI Clean Mobility Private Limited (Tube Investments of India Limited)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd. (Shandong Heavy Industry Group Co., Ltd.)
- Rigitrac Traktorenbau AG
- SABI AGRI SAS
- Amos Power, Inc.
- Tilmor LLC
Neueste Industrielle Entwicklungen in Markt für Elektrotraktoren
- September 2026: GoSun und Moonrider stellten einen 27-PS-Elektrotraktor vor, der mit einer 24-kWh-Lithiumeisenphosphat-Batterie (LFP) und optionalem integriertem 1,1-kW-Solarladen ausgestattet ist. Das Allradantriebsmodell bietet eine Laufzeit von etwa fünf Stunden und eine Anhängevorrichtungs-Hubkapazität von 750 kg. Das Produkt richtet sich an landwirtschaftliche Arbeiten, Selbstversorgung und Grundstückspflege und kombiniert batterieelektrischen Antrieb mit optionalem solarunterstütztem Laden.
- Mai 2026: ScaNxt Scientific Technologies, ein am IIT Kanpur inkubiertes Startup, unterzeichnete ein Memorandum of Understanding mit CSIR-CMERI und der National Research Development Corporation (NRDC) für den Technologietransfer eines einheimisch entwickelten, vollständig elektrischen Kompakttraktors. Der Traktor wurde mit mehr als 90 % einheimischen Komponenten entwickelt und umfasst eine Fahrzeug-zu-Last-Funktionalität zur Stromversorgung von Geräten wie Bewässerungspumpen.
- Februar 2026: AGCO GmbH präsentierte den batterieelektrischen Fendt e100 Vario für sein Nordamerika-Debüt auf der World Ag Expo in Tulare, Kalifornien, die vom 10. bis 12. Februar 2026 stattfand. Der kompakte Elektrotraktor unterstützt herkömmliche und elektrifizierte Anbaugeräte und kann in weniger als fünf Stunden vollständig geladen werden.
Umfang des globalen Marktberichts für Elektrotraktoren
Elektrotraktoren sind landwirtschaftliche Traktoren, die vollständig oder hauptsächlich durch Elektromotoren angetrieben werden, die Energie aus wiederaufladbaren Batterien nutzen. Sie führen landwirtschaftliche Betriebsabläufe wie Bodenbearbeitung, Pflanzen, Mähen, Transportieren und Materialhandhabung durch und ersetzen herkömmliche dieselbetriebene Motoren durch elektrische Antriebssysteme. Der Markt für Elektrotraktoren umfasst batterieelektrische Traktoren und zweckgebaute elektrische landwirtschaftliche Traktoren, die für kommerzielle, landwirtschaftliche und spezielle landwirtschaftliche Anwendungen verkauft werden. Er schließt herkömmliche Diesel- und Benzintraktoren, Hybridtraktoren, die elektrischen und Verbrennungsantrieb kombinieren, elektrische Nutzfahrzeuge, die nicht als Traktoren konzipiert sind, autonome Landwirtschaftsroboter ohne Traktorfunktionalität sowie Elektrotraktorkomponenten oder separat verkaufte Ladeinfrastruktur aus.
Der Markt für Elektrotraktoren ist segmentiert nach Antriebsart (batterieelektrische Traktoren, Hybrid-Elektro-Traktoren, Plug-in-Hybrid-Elektro-Traktoren und wasserstoffbrennnstoffzellen-elektrische Traktoren), nach Leistungsabgabe (unter 30 PS, 30–50 PS, 51–100 PS und über 100 PS), nach Traktortyp (Kompakttraktoren, Nutzfahrzeugtraktoren, Reihenkulturtraktoren und Obstgarten- und Weinbergtraktoren), nach Anwendung (Feldkultivierung, Obstgarten- und Weinbergbetriebe, Viehzucht und Milchwirtschaft sowie Gartenbau und geschützter Anbau) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Afrika und Naher Osten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Batterieelektrische Traktoren |
| Hybrid-Elektro-Traktoren |
| Plug-in-Hybrid-Elektro-Traktoren |
| Wasserstoffbrennstoffzellen-Elektro-Traktoren |
| Unter 30 PS |
| 30–50 PS |
| 51–100 PS |
| Über 100 PS |
| Kompakttraktoren |
| Nutzfahrzeugtraktoren |
| Reihenkulturtraktoren |
| Obstgarten- und Weinbergtraktoren |
| Feldkultivierung |
| Obstgarten- und Weinbergbetriebe |
| Viehzucht und Milchwirtschaft |
| Gartenbau und geschützter Anbau |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Antriebsart | Batterieelektrische Traktoren | |
| Hybrid-Elektro-Traktoren | ||
| Plug-in-Hybrid-Elektro-Traktoren | ||
| Wasserstoffbrennstoffzellen-Elektro-Traktoren | ||
| Nach Leistungsabgabe | Unter 30 PS | |
| 30–50 PS | ||
| 51–100 PS | ||
| Über 100 PS | ||
| Nach Traktortyp | Kompakttraktoren | |
| Nutzfahrzeugtraktoren | ||
| Reihenkulturtraktoren | ||
| Obstgarten- und Weinbergtraktoren | ||
| Nach Anwendung | Feldkultivierung | |
| Obstgarten- und Weinbergbetriebe | ||
| Viehzucht und Milchwirtschaft | ||
| Gartenbau und geschützter Anbau | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektrotraktoren?
Der Markt für Elektrotraktoren wurde 2026 auf 716,20 Millionen USD bewertet und soll von 851,56 Millionen USD im Jahr 2027 auf 2.023,60 Millionen USD bis 2032 wachsen, was einer CAGR von 18,90 % während des Prognosezeitraums 2027–2032 entspricht.
Welches Antriebssystem führt die Verkäufe von Elektrotraktoren an?
Batterieelektrische Traktoren führten 2026 mit einem Anteil von 61,4 %, unterstützt durch kompakte und sonderkultivierungsbezogene Anwendungen mit regelmäßigem Ladezugang.
Welche Region führt die Nachfrage nach Elektrotraktoren an?
Asien-Pazifik hielt 2026 den größten Anteil mit 39,5 %, während es zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 23,3 % wachsen wird.
Was schränkt die Einführung von Elektrotraktoren ein?
Die Haupthindernisse sind hohe Anschaffungskosten, ländliche Netzeinschränkungen, Ladekompatibilität, Batterieausdauer während der Spitzenarbeitszeiten sowie begrenzte Wiederverkaufs- und Servicesysteme.