
Tamaño y Participación del Mercado de Tractores Eléctricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
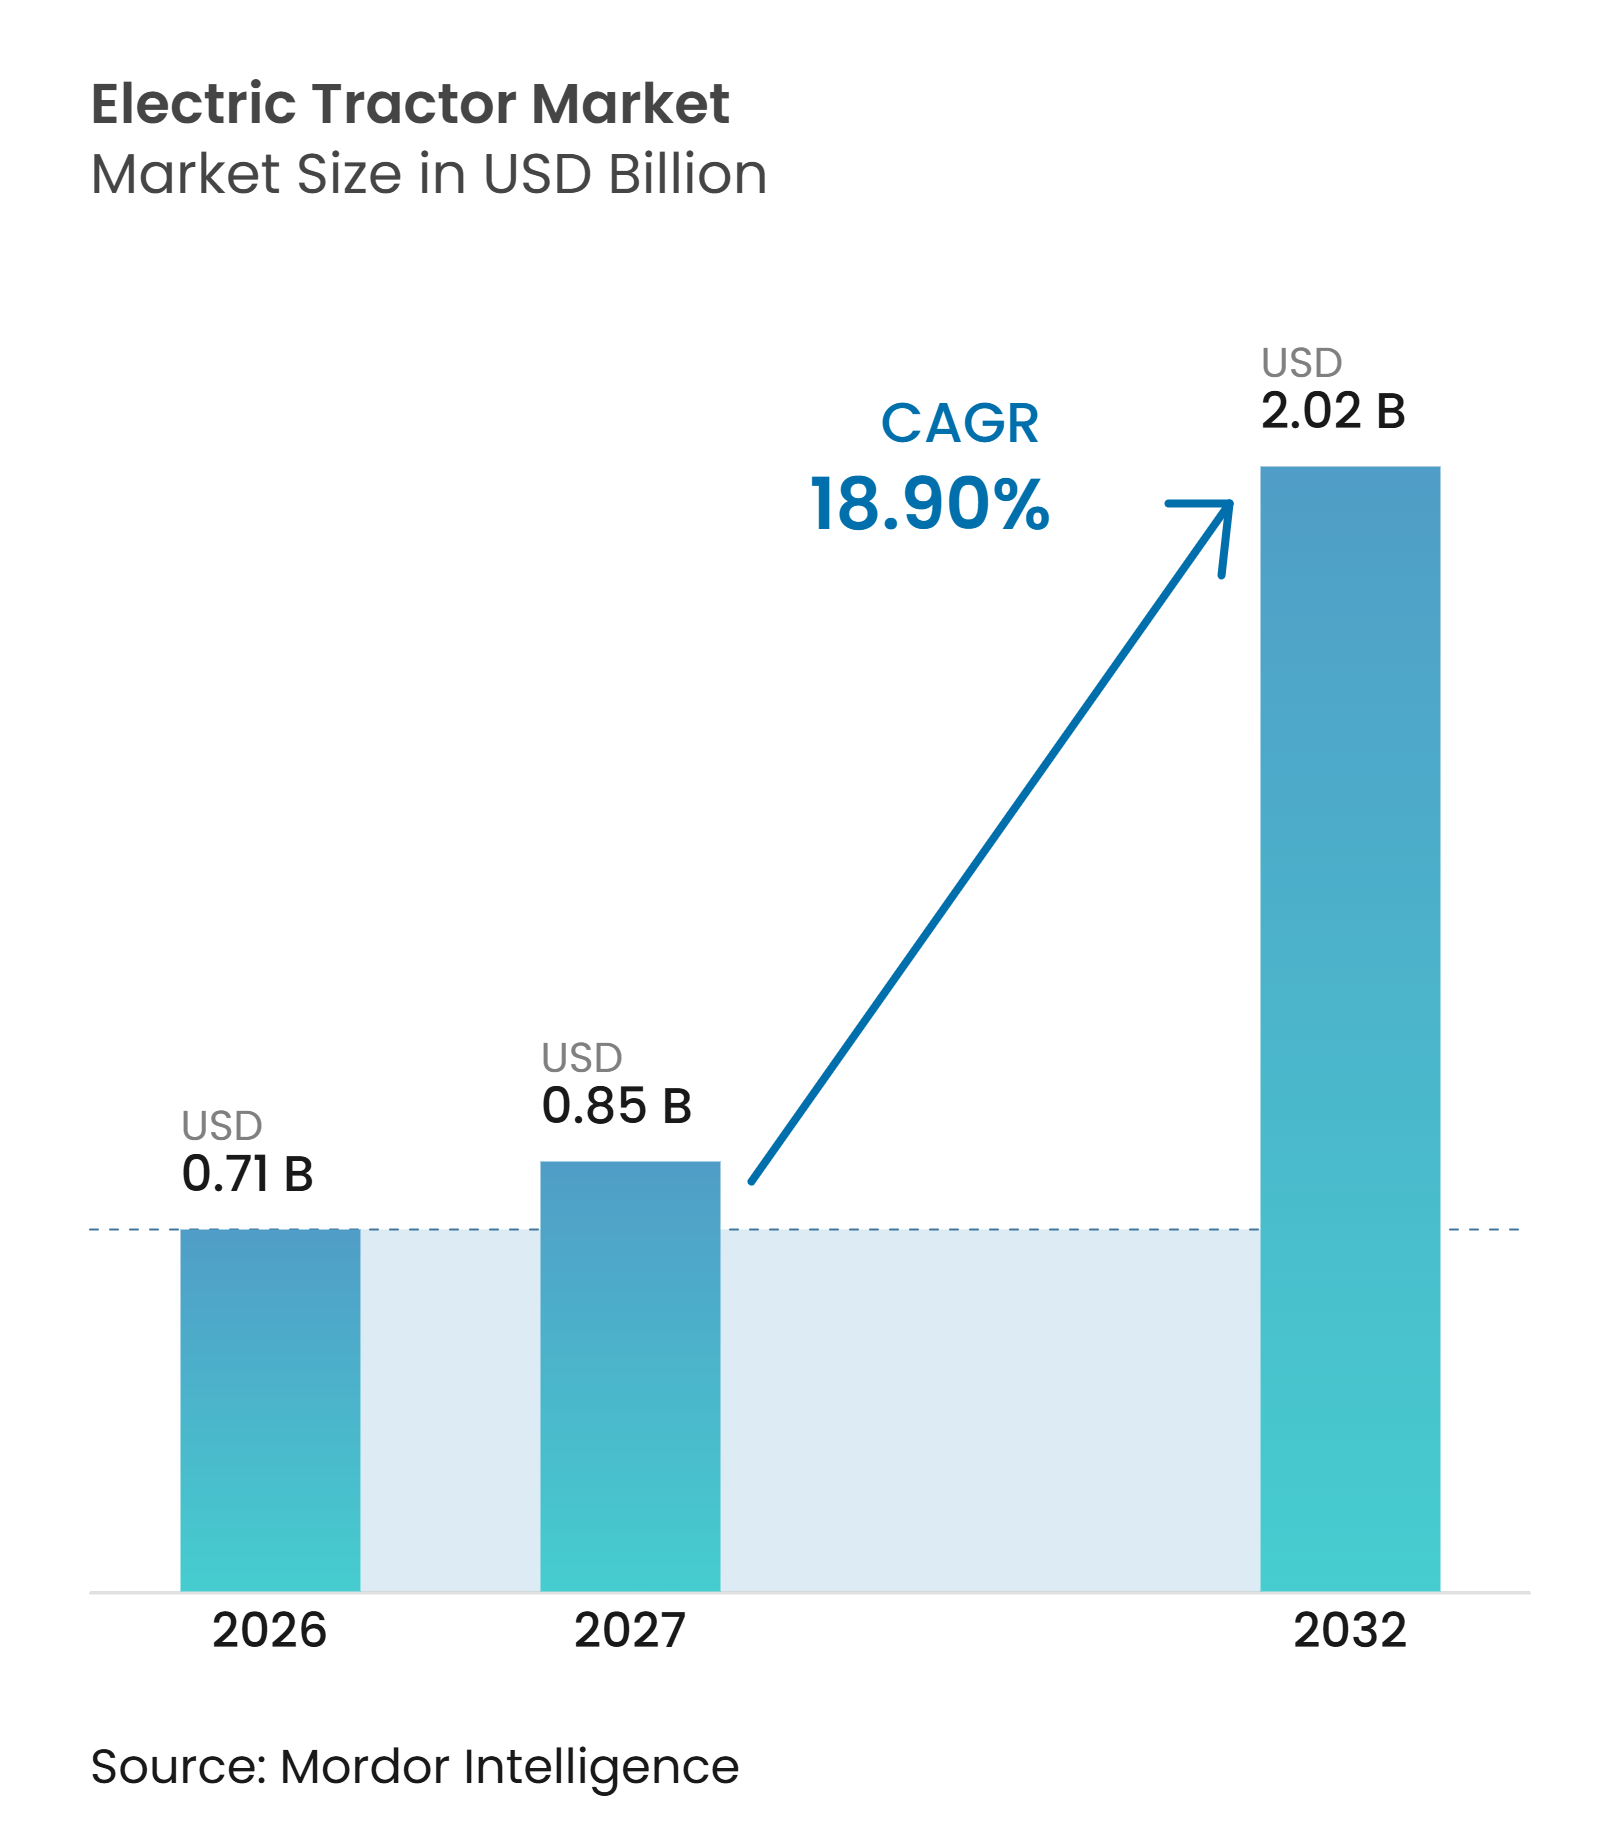
| Tamaño del Mercado (2027) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tractores Eléctricos por Mordor Intelligence
El tamaño del mercado de tractores eléctricos se valoró en 716,20 millones de USD en 2026 y se proyecta que crecerá desde 851,56 millones de USD en 2027 hasta 2.023,60 millones de USD para 2032, registrando una CAGR del 18,90% durante el período de previsión 2027–2032. El crecimiento del mercado está respaldado por la reducción de los costos de las baterías, requisitos de emisiones más estrictos para equipos fuera de carretera y la creciente integración de energías renovables en las operaciones agrícolas. Los tractores eléctricos están ganando terreno en la agricultura compacta, huertos, viñedos, instalaciones ganaderas y otras aplicaciones donde las horas de operación predecibles y las distancias de desplazamiento más cortas simplifican la carga y la gestión de baterías. La expansión de la energía solar en las explotaciones agrícolas y la infraestructura de carga puede mejorar aún más la economía operativa al reducir la dependencia de la electricidad de la red y el combustible diésel. Sin embargo, la adopción en operaciones de campo a gran escala sigue estando limitada por los elevados costos iniciales de adquisición, las limitaciones de capacidad de las baterías, las prolongadas horas de trabajo y la necesidad de una infraestructura de carga fiable. Los fabricantes están abordando estos desafíos mediante mejoras en el rendimiento de las baterías, las soluciones de carga y la eficiencia del tren motriz eléctrico. En consecuencia, se espera que el crecimiento a corto plazo sea más sólido en aplicaciones con menores requisitos de potencia y ciclos de trabajo predecibles, mientras que una adopción más amplia en operaciones agrícolas de alta exigencia dependerá de mejoras en la tecnología de baterías, la asequibilidad y el acceso a la infraestructura de carga.
Conclusiones Clave del Informe
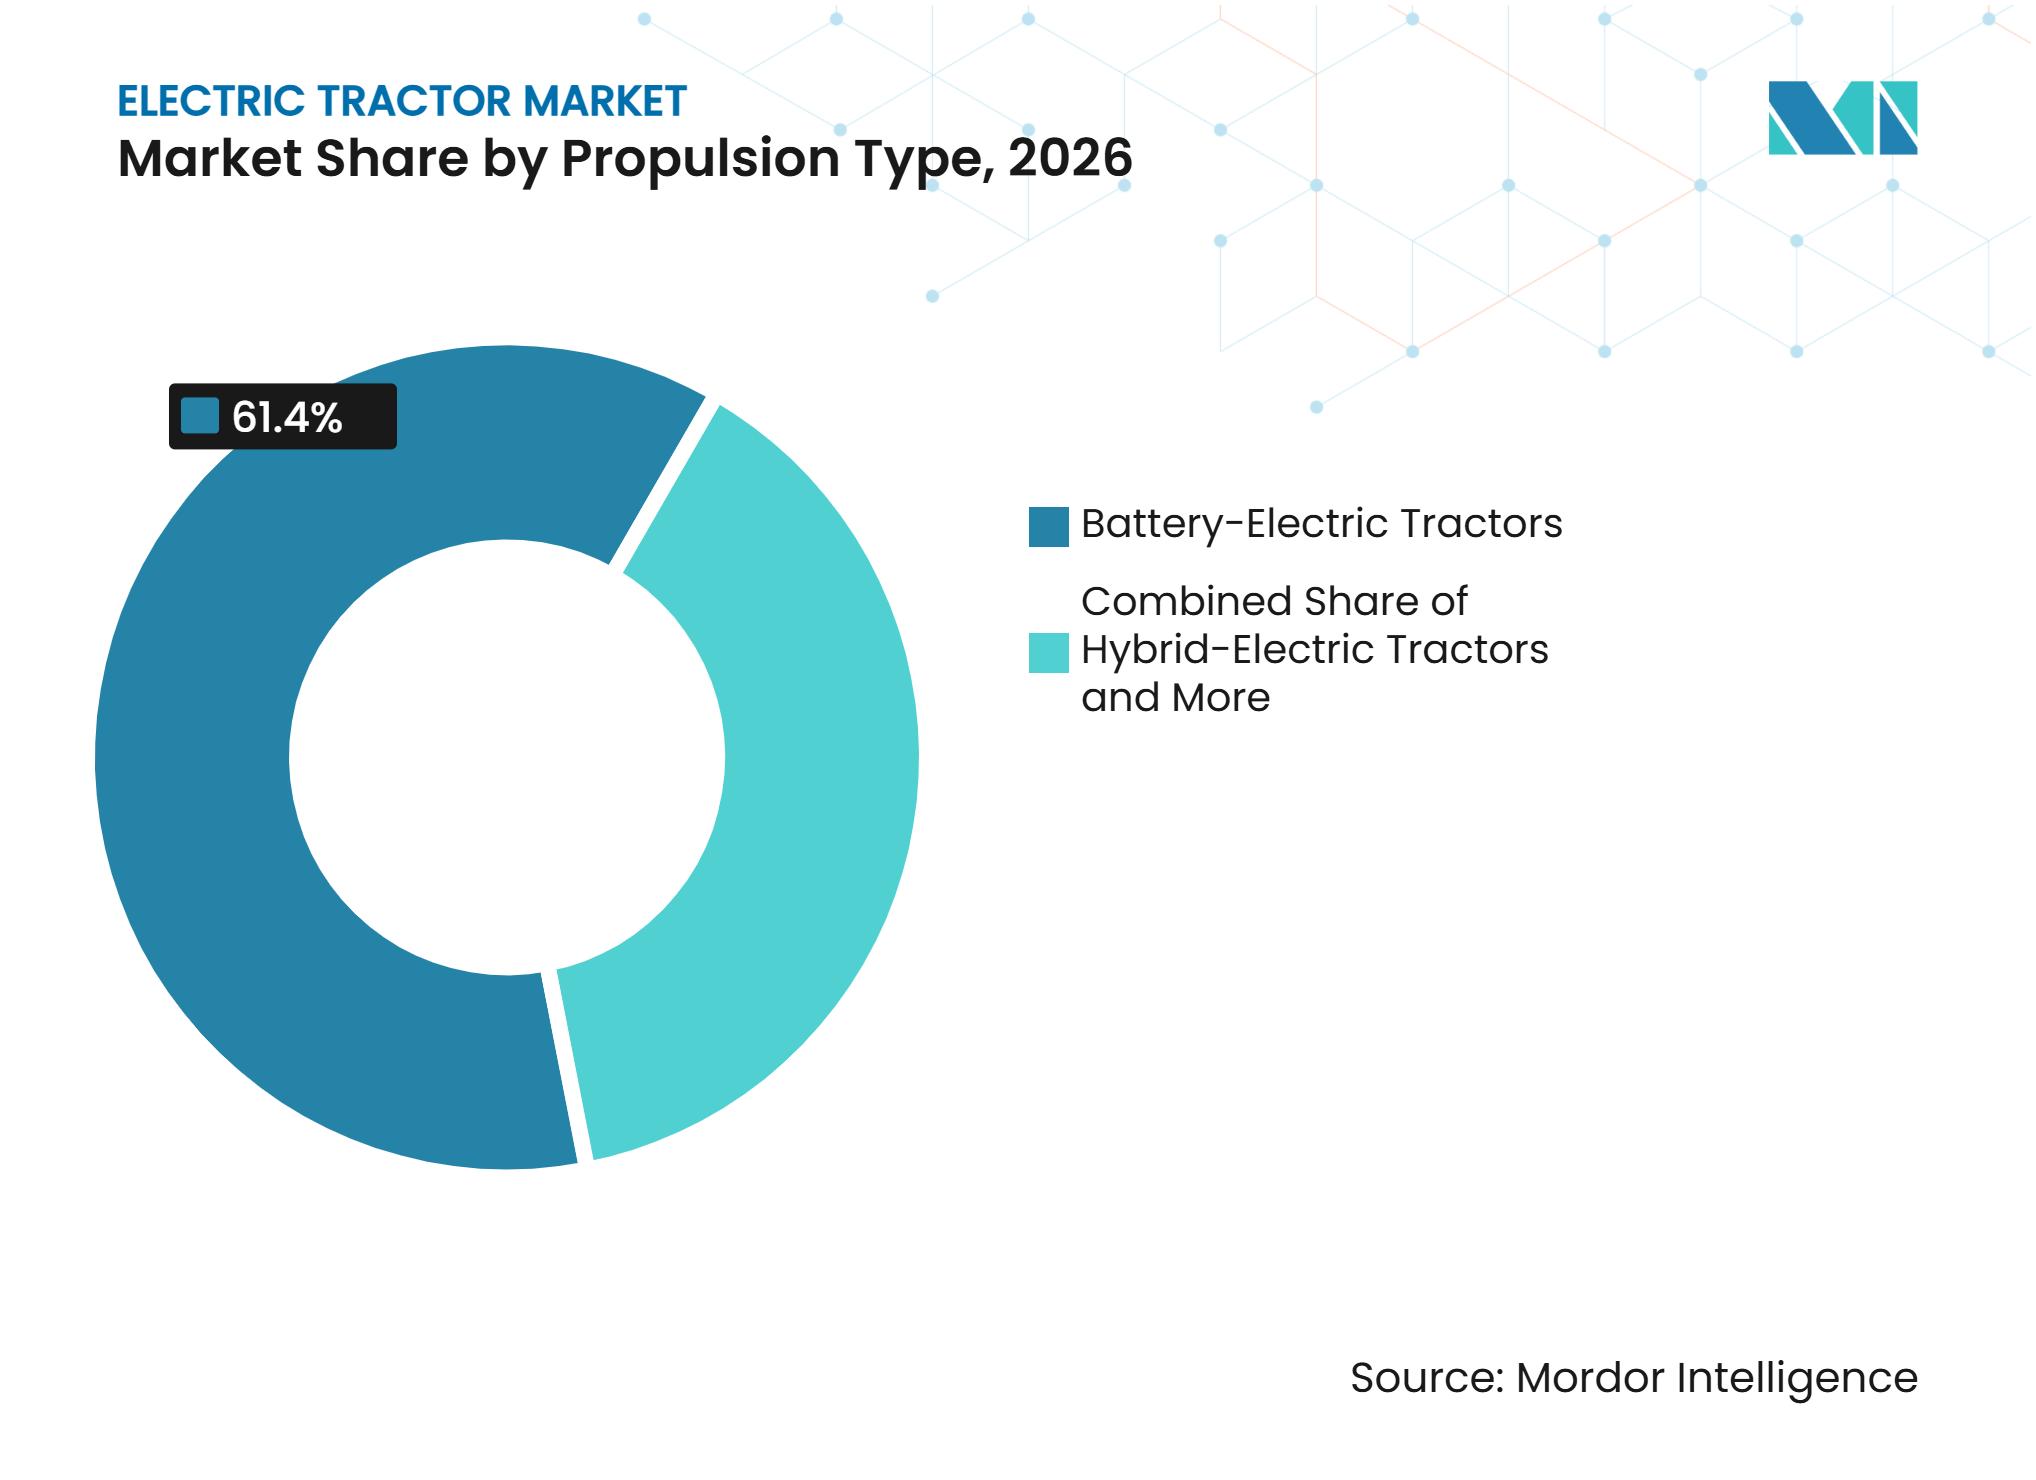
- Por tipo de propulsión, los tractores eléctricos de batería fueron el segmento más grande y representaron el 61,4% de la participación del mercado de tractores eléctricos en 2026, mientras que los tractores híbridos eléctricos son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 16,8% entre 2027 y 2032.
- Por potencia, los tractores por debajo de 30 caballos de fuerza (HP) fueron el segmento más grande y representaron el 58,0% del tamaño del mercado de tractores eléctricos en 2026, mientras que los tractores por encima de 100 HP son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 18,4% entre 2027 y 2032.
- Por tipo de tractor, los tractores compactos fueron el segmento más grande y representaron el 34,0% de la participación del mercado en 2026, mientras que los tractores de utilidad son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 16,5% entre 2027 y 2032.
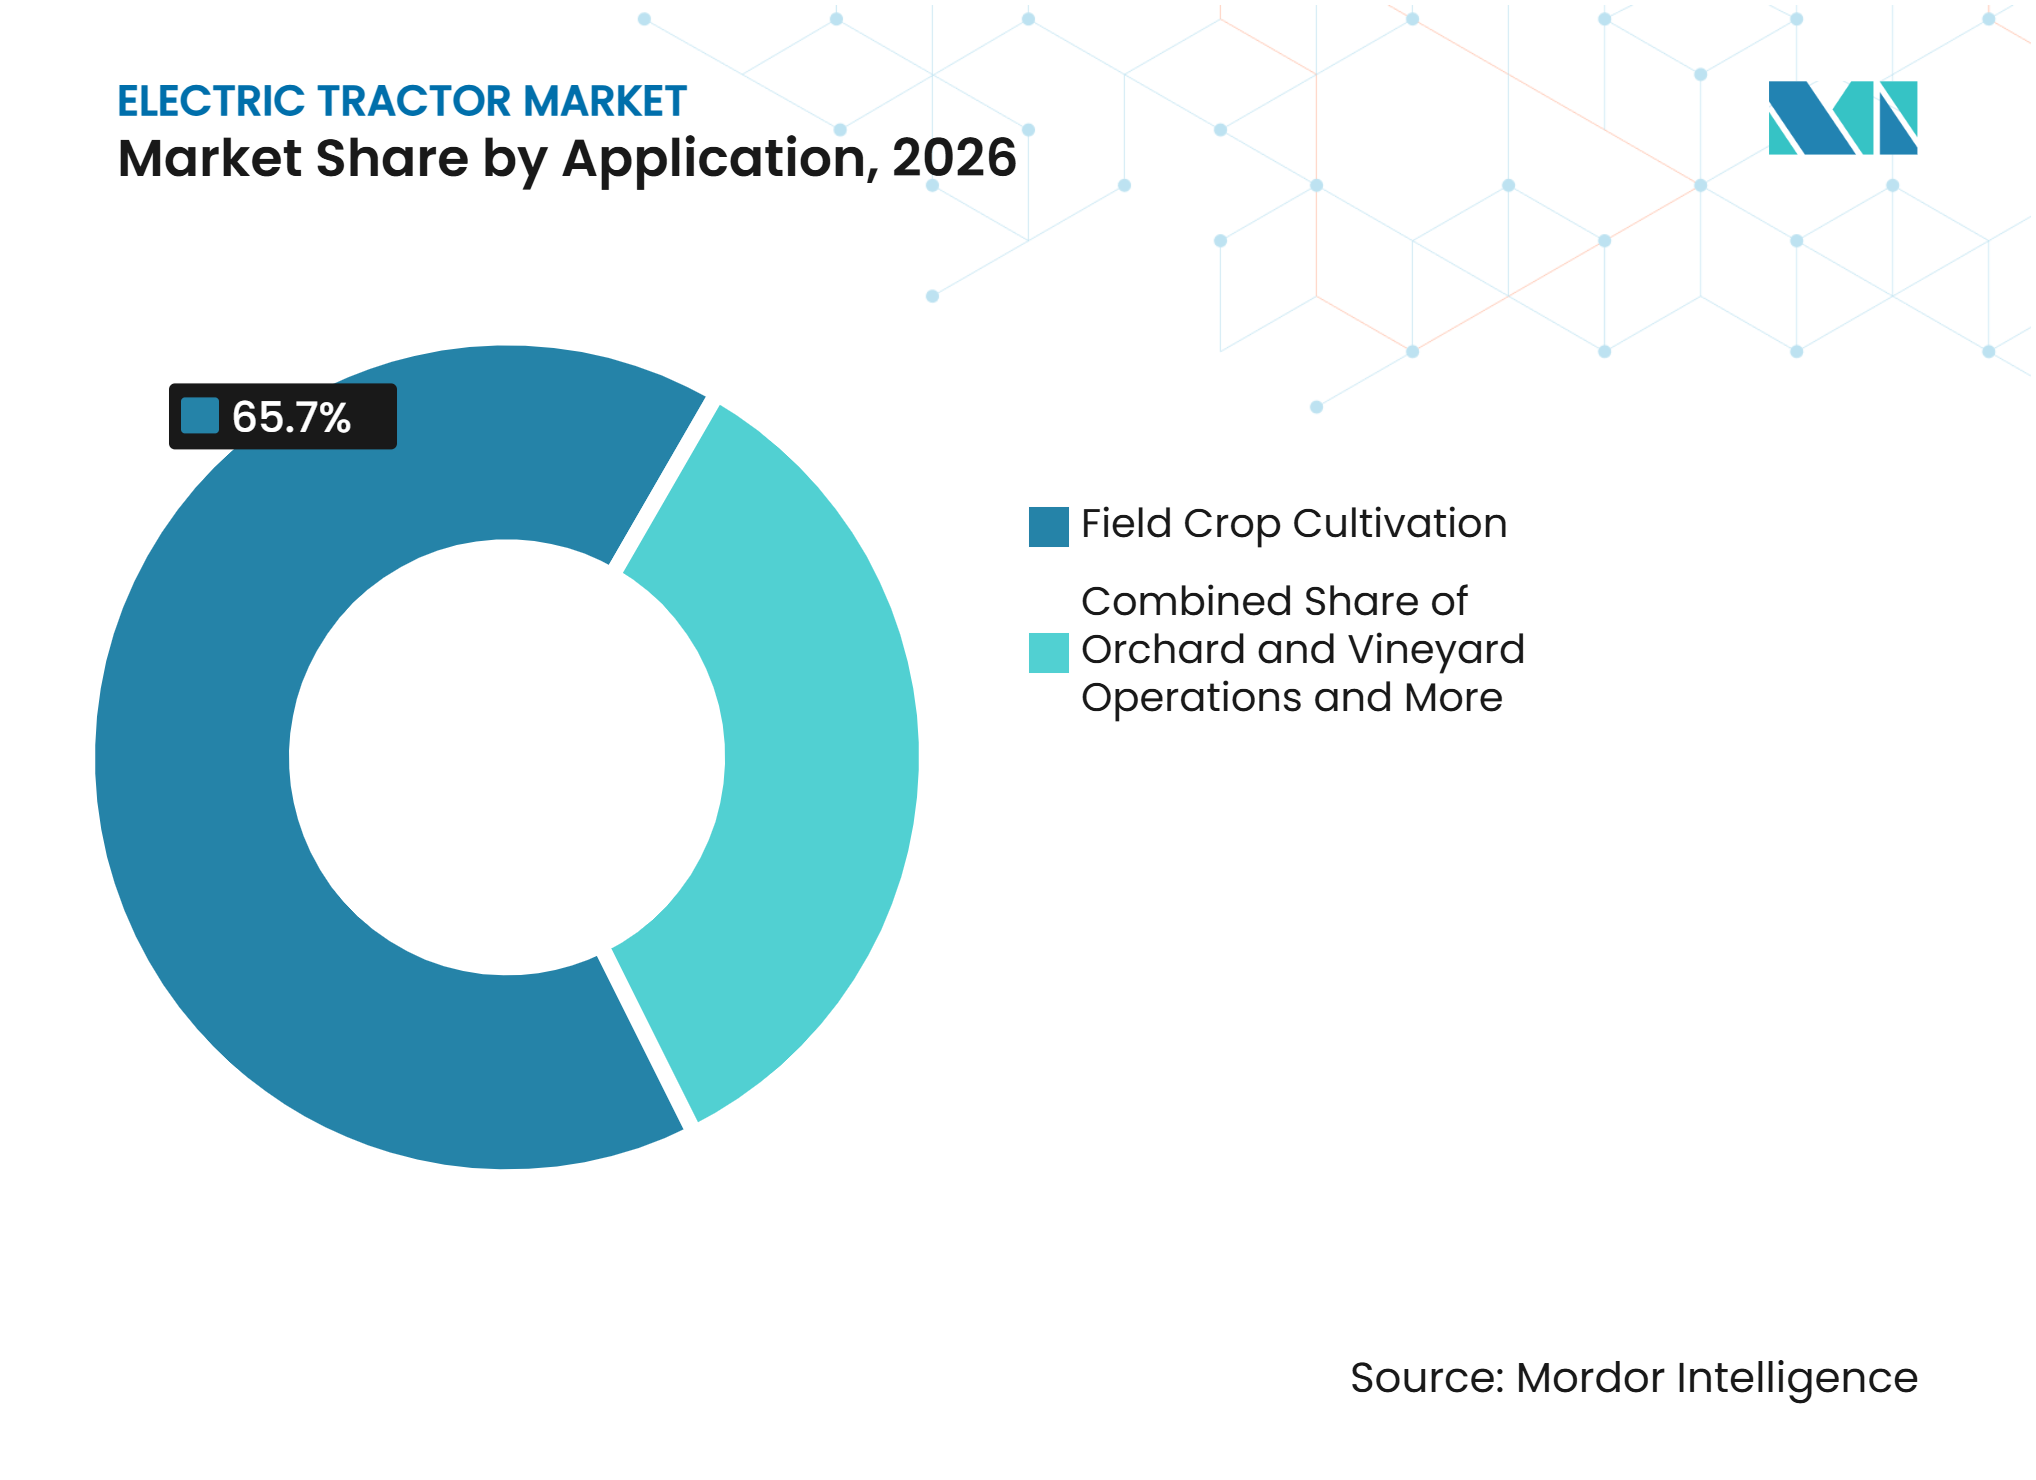
- Por aplicación, el cultivo de campo y la agricultura fue el segmento más grande y representó el 65,7% de la participación del mercado en 2026, mientras que las operaciones en huertos y viñedos son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 18,0% entre 2027 y 2032.
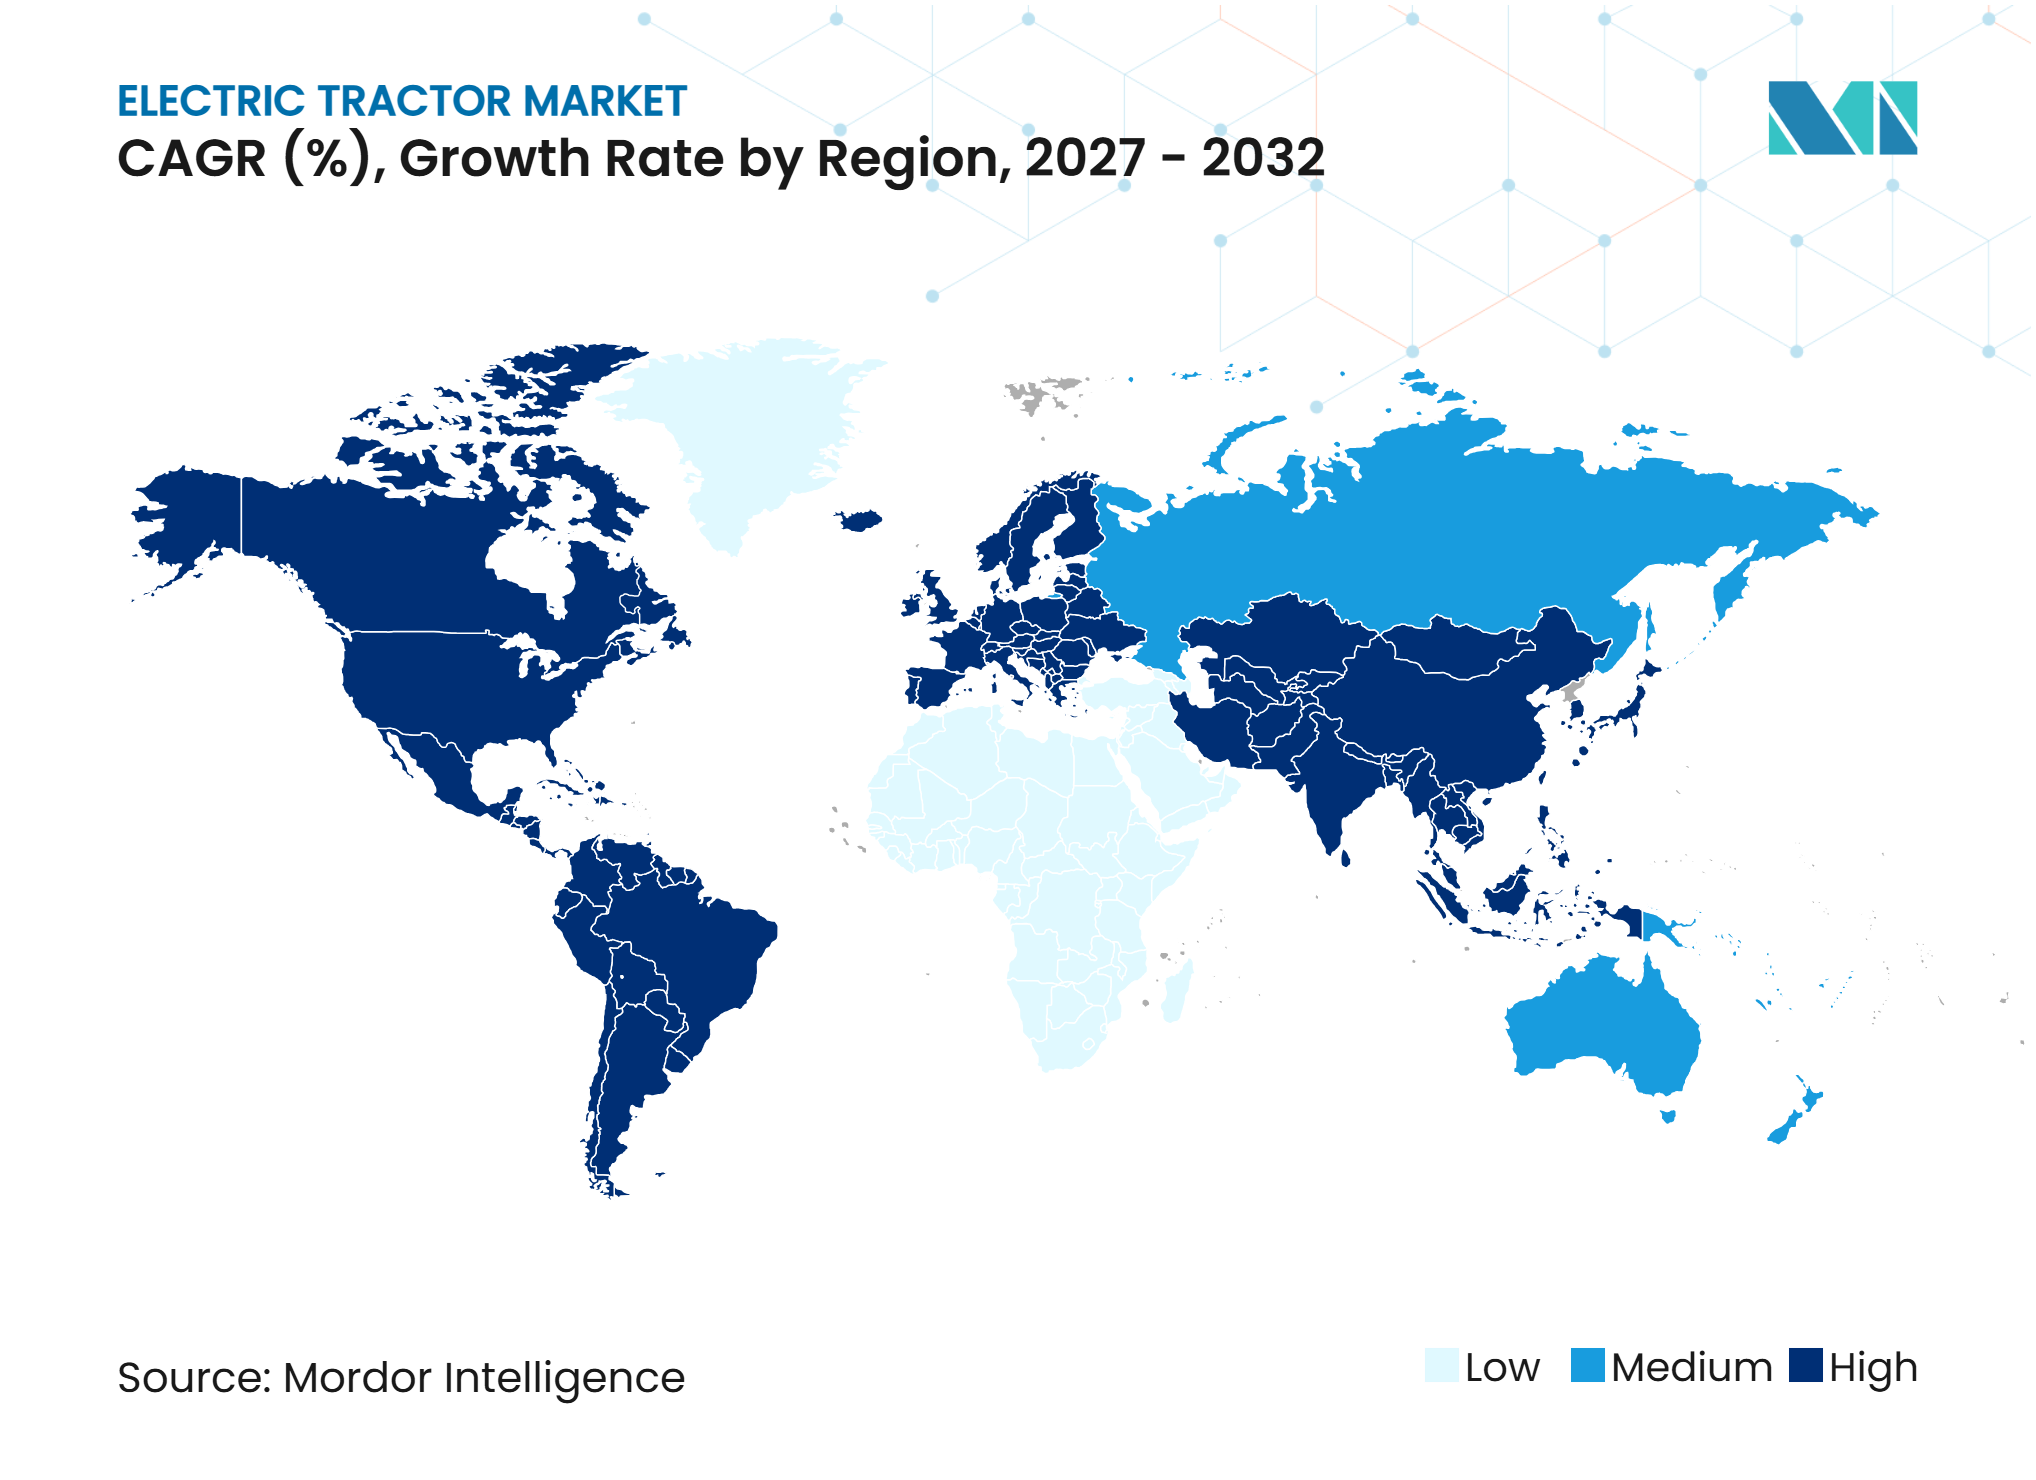
- Por geografía, Asia-Pacífico fue el segmento más grande y representó el 39,5% de la participación del mercado en 2026, mientras que también es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 23,3% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Costo Total de Propiedad en Ciclos de Trabajo Adecuados | +4.2% | Global, más fuerte en América del Norte, Europa y Asia del Sur | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales y Políticas de Emisiones | +3.8% | América del Norte, Europa, China e India | Corto plazo (≤ 2 años) |
| Reducción de Costos de Baterías y Eficiencia del Tren de Potencia | +4.5% | Global, con beneficio de costo en China y mercados de alto volumen | Mediano plazo (2-4 años) |
| Agricultura de Precisión y Operaciones Autónomas | +2.5% | América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Integración de Energía Solar en Granjas y Sistemas de Energía Rural | +1.8% | India, Australia, Alemania, Sudáfrica y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Electrificación de Bajo Ruido para Ganadería, Horticultura y Trabajo Municipal | +1.2% | América del Norte, Francia, Italia, Japón y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Menor Costo Total de Propiedad en Ciclos de Trabajo Adecuados
Los menores gastos operativos pueden mejorar el caso económico de los tractores eléctricos, particularmente en aplicaciones con cargas de trabajo predecibles y acceso a carga conveniente. En junio de 2025, Maharashtra registró un tractor eléctrico AutoNxt de 45 HP para uso comercial, con el ministro de transporte estatal informando un costo de arado de INR 300 por acre (USD 3,53), en comparación con INR 1.200–1.500 por acre (USD 14,12–17,65) para un tractor diésel. Estas cifras implican posibles ahorros en costos operativos del 75–80%. El caso económico también está respaldado por una evaluación del Consejo de Defensa de los Recursos Naturales (NRDC) de 2025, que estimó el costo total de propiedad de un tractor eléctrico de 45 HP en INR 310 por hora de operación (USD 3,65), en comparación con INR 527 por hora (USD 6,20) para un tractor diésel comparable durante un período de tenencia de 10 añosImpulsando la Agricultura: DESBLOQUEANDO EL POTENCIAL DE LOS TRACTORES ELÉCTRICOS EN INDIA, nrdcindia.org">[1]. La evaluación asume 1.000 horas de operación anuales para ambos tractores y un reemplazo de batería después de cinco años, demostrando cómo los menores gastos de energía y operación pueden compensar el mayor costo inicial de la electrificación bajo las condiciones modeladas. Los trenes de potencia eléctricos también pueden reducir el mantenimiento rutinario relacionado con el motor, aunque el reemplazo de la batería, la infraestructura de carga, el precio de compra y la disponibilidad de servicio siguen siendo consideraciones de costo importantes. En consecuencia, es probable que el mercado de tractores eléctricos gane terreno primero en ciclos de trabajo adecuados, incluidas las operaciones en huertos, el trabajo en invernaderos, las instalaciones ganaderas y otras aplicaciones con cargas de trabajo repetibles y horarios de carga predecibles, mientras que las operaciones de alta utilización con ventanas de carga limitadas pueden requerir baterías más grandes o arreglos de carga adicionales.
Incentivos Gubernamentales y Políticas de Emisiones
Los incentivos gubernamentales, el financiamiento concesional y las normas técnicas están apoyando la adopción de tractores eléctricos al reducir las barreras de inversión inicial y establecer requisitos más claros para la maquinaria agrícola electrificada. En septiembre de 2025, Francia amplió su programa E-TRANS para incluir maquinaria agrícola, asignando 1 millón de EUR (1,1 millones de USD) para apoyar la compra, arrendamiento o reconversión eléctrica de al menos 15 máquinas agrícolas eléctricas. Alemania anunció un programa de financiamiento complementario en noviembre de 2025 a través de Landwirtschaftliche Rentenbank y el Ministerio Federal de Agricultura, ofreciendo préstamos a largo plazo y bajo interés para maquinaria agrícola eléctrica de batería e infraestructura de carga asociada, con implementación prevista para 2026. En China, el Ministerio de Industria y Tecnología de la Información emitió la norma de tractores eléctricos JB/T 15126-2025 el 9 de mayo de 2025, con implementación a partir del 1 de noviembre de 2025. La norma establece requisitos técnicos y procedimientos de prueba para tractores de ruedas y orugas totalmente eléctricos, apoyando una evaluación de productos más consistente. China también está proporcionando subsidios de compra para equipos de alta potencia que cumplan los requisitos. El programa 2025 de Jiangsu especificó un subsidio de CNY 175.000 (USD 24.300) para tractores híbridos eléctricos de cuatro ruedas motrices elegibles con una potencia de 200 HP y superior. Estas medidas pueden mejorar la asequibilidad, apoyar la estandarización de productos y fomentar la inversión en infraestructura de carga. En consecuencia, el mercado de tractores eléctricos se beneficiará más donde la asistencia financiera, las instalaciones de carga adecuadas y los requisitos técnicos claros se desarrollen conjuntamente.
Reducción de Costos de Baterías y Eficiencia del Tren de Potencia
La disminución de los costos de las baterías y la creciente disponibilidad de la tecnología de fosfato de hierro y litio (LFP) de menor costo están mejorando las perspectivas de costos para los tractores eléctricos. En diciembre de 2024, BloombergNEF informó que los precios promedio globales de los paquetes de baterías de iones de litio cayeron un 20% interanual hasta USD 115 por kilovatio-hora, respaldados por el exceso de capacidad de fabricación, los menores costos de materiales, las economías de escala y la adopción de la química LFP. La Agencia Internacional de Energía (AIE) informó que las baterías de fosfato de hierro y litio (LFP) eran casi un 30% más baratas por kilovatio-hora que las baterías de óxido de litio, níquel, manganeso y cobalto (NMC) en 2024La industria de baterías ha entrado en una nueva fase, https://www.iea.org/">[2]. La tecnología LFP también ofrece estabilidad térmica y la capacidad de soportar cargas frecuentes, lo que la hace adecuada para aplicaciones agrícolas con horarios de operación regulares y acceso a carga en la granja. Los menores costos de las baterías pueden reducir el costo inicial de los trenes de potencia eléctricos, que representan un componente importante de los precios de los tractores eléctricos. Las mejoras en la gestión de baterías y la eficiencia del motor eléctrico pueden apoyar aún más la utilización de energía y el rendimiento operativo. Además, las baterías de tractores retiradas pueden tener potencial para un uso de segunda vida en el almacenamiento estacionario de energía en granjas, sujeto a su capacidad restante, seguridad y viabilidad económica. Estos desarrollos pueden fortalecer el mercado de tractores eléctricos al mejorar la asequibilidad de los vehículos y crear oportunidades para recuperar valor adicional de los activos de batería a lo largo de su ciclo de vida.
Agricultura de Precisión y Operaciones Autónomas
Los avances en la agricultura de precisión y la maquinaria autónoma están creando oportunidades adicionales para la adopción de tractores eléctricos, particularmente en la producción de cultivos especiales con uso intensivo de mano de obra. En junio de 2025, Kubota Corporation y Agtonomy anunciaron planes para comercializar operaciones autónomas de fumigación y siega utilizando los tractores diésel M5N de Kubota, integrando software de autonomía con las capacidades de inteligencia de cultivos de Kubota y el soporte de distribuidores. La colaboración se dirige a productores de uvas, cultivos de huerto, nueces, cítricos y otros cultivos especiales, donde la escasez de mano de obra y el aumento de los costos laborales están fomentando la automatización. Por separado, un estudio revisado por pares publicado en Actuators en septiembre de 2025 examinó los avances en tecnologías de conducción autónoma para maquinaria agrícola, reflejando el progreso en detección, navegación y control automatizado. Los trenes de potencia eléctricos pueden complementar estos desarrollos a través del control preciso del motor y la entrega de par de respuesta, aunque los beneficios dependen del diseño y la aplicación del tractor. Para los operadores de cultivos especiales, el potencial combinado de mejorar la consistencia operativa, reducir la dependencia de la conducción manual y optimizar las labores de campo puede fortalecer el caso de la maquinaria electrificada. A medida que los fabricantes integran cada vez más la automatización, los controles de precisión y los trenes de potencia alternativos, estas tecnologías pueden crear oportunidades de adopción adicionales para el mercado de tractores eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Adquisición | -3.5% | Global, más agudo en Asia del Sur, Brasil y África Subsahariana | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Carga Rural y de Red | -2.8% | India, China rural, Brasil y Australia remota | Mediano plazo (2-4 años) |
| Resistencia de la Batería y Tiempo de Inactividad en Temporada Alta | -2.0% | América del Norte, India, Brasil y Australia | Mediano plazo (2-4 años) |
| Ecosistemas Débiles de Reventa, Financiamiento y Posventa | -1.2% | India, Brasil, Sudáfrica y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Adquisición
Los altos precios iniciales de compra siguen siendo una restricción importante para la adopción de tractores eléctricos, particularmente entre los agricultores que operan con capital limitado y acceso restringido al financiamiento formal. Un análisis de 2025 del Consejo Internacional sobre Transporte Limpio (ICCT) informó que los tractores eléctricos en India cuestan sustancialmente más que los modelos diésel comparables, con muchos con precios por encima del límite de elegibilidad de INR 800.000 (USD 9.400) para el subsidio de compra del 5% de Andhra Pradesh¿Dónde están los tractores eléctricos de India?, theicct.org">[3]. Esta brecha de precios limita el alcance de los incentivos y aumenta la cantidad que los compradores deben financiar por adelantado. Aunque los tractores eléctricos pueden ofrecer menores costos operativos durante su vida útil, los ahorros a largo plazo pueden no compensar la inversión inicial para los agricultores con baja utilización anual del tractor o capacidad de endeudamiento limitada. El arrendamiento de baterías, los modelos de tractor como servicio y los préstamos concesionales de bancos de desarrollo podrían ayudar a distribuir los costos a lo largo del tiempo, pero su efectividad depende de la disponibilidad de financiamiento y las estructuras de pago adecuadas. Hasta que los fabricantes reduzcan los costos de producción y los prestamistas desarrollen opciones de financiamiento accesibles, los altos precios de adquisición probablemente limitarán la penetración de los tractores eléctricos en los mercados agrícolas sensibles al precio.
Capacidad Limitada de Carga Rural y de Red
La infraestructura de carga rural inadecuada y el suministro eléctrico poco confiable siguen siendo barreras significativas para la adopción de tractores eléctricos, particularmente en regiones donde las operaciones agrícolas requieren acceso confiable a la energía durante los períodos de mayor actividad agrícola. La disponibilidad limitada de puntos de carga, los estándares de conectores inconsistentes, los requisitos de aprobación de uso del suelo y la capacidad insuficiente de la red rural pueden dificultar y encarecer el establecimiento de redes confiables de carga e intercambio de baterías. En India, Mint informó que solo se habían vendido 26 tractores eléctricos durante los primeros siete meses del ejercicio fiscal 2026, con la infraestructura de carga rural inadecuada entre los factores que limitan la adopción. El establecimiento de instalaciones de carga dedicadas puede requerir inversión adicional en conexiones eléctricas, actualizaciones de la red y equipos de carga compatibles, lo que dificulta el despliegue en áreas agrícolas remotas o dispersas. El suministro eléctrico poco confiable también puede interrumpir los horarios de carga y reducir la flexibilidad operativa durante actividades sensibles al tiempo, como la siembra y la cosecha. Integrar la carga de tractores en microrredes rurales, sistemas agrícolas alimentados por energía solar y proyectos agrivoltaicos podría ayudar a abordar estas limitaciones, pero la implementación requiere infraestructura adecuada, almacenamiento de energía confiable y estándares de carga compatibles. Hasta que mejore el acceso a la carga y la confiabilidad de la electricidad, las limitaciones de infraestructura probablemente ralentizarán la adopción de tractores eléctricos, especialmente en mercados rurales con cobertura de red débil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
Los Tractores Eléctricos de Batería Lideran, los Tractores Híbridos Eléctricos se ExpandenLos tractores eléctricos de batería representaron el 61,4% de la participación del mercado de tractores eléctricos en 2026, convirtiéndolos en la categoría de propulsión líder. Su posición refleja la preparación comercial en la agricultura compacta, huertos, viñedos y otras aplicaciones de cultivos especiales donde las cargas de trabajo predecibles y el acceso a la carga en la granja apoyan la operación diaria. Los trenes de potencia eléctricos pueden reducir los requisitos de combustible y mantenimiento rutinario, mientras que las mejoras en las baterías y la creciente disponibilidad de modelos están fortaleciendo su idoneidad para tareas agrícolas seleccionadas. Estas ventajas apoyan la adopción entre los productores que buscan menores costos operativos y maquinaria más silenciosa para las labores de campo regulares.
Se prevé que los tractores híbridos eléctricos crezcan a una CAGR del 16,8% de 2027 a 2032, convirtiéndolos en la categoría de propulsión de más rápido crecimiento. Sus perspectivas de crecimiento están respaldadas por la demanda de maquinaria que combina la eficiencia del tren de potencia eléctrico con el alcance operativo extendido de un motor de combustión a bordo. Esta configuración puede adaptarse a aplicaciones exigentes como la labranza profunda, el arado de grandes campos y el empacado, donde la operación solo con batería puede requerir pausas de carga más largas. Mientras tanto, los avances en las transmisiones eléctricas y la gestión de energía están ayudando a los fabricantes a mejorar la eficiencia del combustible y el rendimiento operativo. Los tractores de pila de combustible siguen en una etapa de desarrollo temprana, con fabricantes como Kubota explorando conceptos impulsados por hidrógeno para futuras aplicaciones agrícolas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Potencia:
Por Debajo de 50 HP Lidera, Por Encima de 100 HP se AceleraLos tractores por debajo de 30 caballos de fuerza (HP) representaron el 58,0% de la participación del mercado de tractores eléctricos en 2026, convirtiéndolos en el segmento de potencia líder. Su dominio refleja la idoneidad para huertos, viñedos, invernaderos, instalaciones ganaderas y mantenimiento municipal, donde las dimensiones compactas y los requisitos de potencia moderados se alinean con las capacidades actuales de las baterías. Estas aplicaciones a menudo implican distancias de operación más cortas y horarios de trabajo predecibles, lo que permite a los tractores regresar a un punto de carga designado entre turnos. La creciente disponibilidad de modelos y las mejoras en el rendimiento de las baterías apoyan aún más la adopción entre los productores de cultivos especiales y los operadores que buscan reducir los costos de combustible y mantenimiento rutinario.
Se prevé que los tractores por encima de 100 HP crezcan a una CAGR del 18,4% de 2027 a 2032, convirtiéndolos en el segmento de potencia de más rápido crecimiento. El crecimiento está respaldado por los esfuerzos para electrificar operaciones agrícolas más exigentes, incluido el trabajo ganadero intensivo, las actividades de campo a gran escala y la mezcla de alimentos. Los trenes de potencia híbridos pueden ayudar a satisfacer mayores requisitos de potencia y tiempo de funcionamiento más prolongado mientras reducen el consumo de combustible, mientras que los avances en la capacidad de las baterías están extendiendo el potencial de los modelos eléctricos de batería. El apoyo gubernamental para tractores inteligentes de alta potencia en China también está fomentando el desarrollo en esta categoría. A medida que los fabricantes mejoran la eficiencia del tren de potencia y amplían las opciones de carga y financiamiento, se espera que los tractores eléctricos e híbridos de mayor potencia ganen terreno en aplicaciones donde los ahorros en costos operativos puedan justificar su mayor inversión inicial.
Por Tipo de Tractor:
Los Tractores Compactos Anclan los Ingresos, los Tractores de Utilidad Crecen Más RápidoLos tractores compactos representaron el 34,0% de la participación del mercado de tractores eléctricos en 2026, convirtiéndolos en el segmento de tipo de tractor líder. Su posición refleja la idoneidad para huertos, viñedos, invernaderos y otras aplicaciones con cargas de trabajo relativamente predecibles y distancias de operación más cortas. Estas condiciones operativas permiten a los agricultores planificar la carga en torno a los horarios diarios, mientras que los menores requisitos de potencia pueden hacer que la propulsión eléctrica de batería sea más práctica que en las exigentes operaciones de campo extensivo. Fabricantes como SABI AGRI SAS, Rigitrac, AutoNxt y TI Clean Mobility se dirigen a estas aplicaciones con modelos eléctricos compactos. Estas ventajas apoyan la adopción entre los productores de cultivos especiales y los operadores que buscan maquinaria más silenciosa, menores emisiones locales y menores requisitos de mantenimiento rutinario.
Se prevé que los tractores de utilidad crezcan a una CAGR del 16,5% de 2027 a 2032, convirtiéndolos en el segmento de tipo de tractor de más rápido crecimiento. Las perspectivas de crecimiento están respaldadas por los avances en la capacidad de las baterías, la velocidad de carga y la eficiencia del tren de potencia que podrían extender la electrificación a operaciones agrícolas más exigentes. El T4 Electric Power de New Holland ilustra este desarrollo a través de su configuración de tractor de utilidad, capacidad de carga rápida y características autónomas diseñadas para apoyar la productividad agrícola. A medida que los fabricantes mejoran el alcance operativo y amplían las soluciones de carga, los tractores de utilidad eléctricos podrían volverse cada vez más viables para las operaciones ganaderas, el manejo de materiales y la agricultura mixta. También se espera que los tractores especiales y de huerto mantengan la demanda donde el bajo ruido y las cero emisiones de escape ofrecen ventajas para el trabajo cerca de trabajadores, ganado y áreas pobladas.
Por Aplicación:
El Cultivo de Campo Ancla el Valor, las Operaciones en Huertos y Viñedos Lideran el CrecimientoEl cultivo de campo y la agricultura representaron el 65,7% de la participación del mercado de tractores eléctricos en 2026, convirtiéndolo en el segmento de aplicación líder. Su dominio refleja la amplia gama de actividades agrícolas, incluida la preparación de pequeñas parcelas, el cultivo de arroz, el transporte de caña de azúcar, las labores de campo hortícolas y el movimiento de insumos agrícolas. La adopción es actualmente más práctica para tareas de menor potencia con cargas de trabajo predecibles y acceso a carga confiable. La integración de maquinaria eléctrica con sistemas de energía renovable en la granja puede mejorar aún más el caso económico y ambiental de la electrificación. Un estudio de 2025 publicado en el Journal of the Chinese Society of Agricultural Machinery informó que la combinación de maquinaria agrícola eléctrica con sistemas de energía solar y de biomasa redujo los costos del sistema agrícola en un 24% y las emisiones de carbono en un 46%. Estos beneficios apoyan el interés en la electrificación entre las granjas que buscan gestionar el gasto energético y reducir las emisiones.
Se prevé que las operaciones en huertos y viñedos crezcan a una CAGR del 18,0% de 2027 a 2032, convirtiéndolas en el segmento de aplicación de más rápido crecimiento. El crecimiento está respaldado por la demanda de maquinaria compacta que pueda maniobrar entre las hileras de cultivos mientras genera menos ruido y ninguna emisión de escape durante la operación. Los cultivos especiales de mayor valor y las cargas de trabajo recurrentes y relativamente predecibles también pueden facilitar la planificación de la carga en torno a las operaciones diarias. En mayo de 2025, SABI AGRI SAS introdujo su tractor eléctrico compacto Volcam en Francia para aplicaciones que incluyen viñedos, arboricultura y mantenimiento municipal. Las granjas ganaderas y lecheras también ofrecen oportunidades donde la reducción de los gases de escape del diésel en instalaciones cerradas o con poca ventilación es beneficiosa. Mientras tanto, la horticultura y el cultivo protegido pueden favorecer los tractores eléctricos debido a los espacios operativos confinados y los ciclos de trabajo programados. Se espera que estas ventajas específicas de la aplicación apoyen una adopción más rápida en las operaciones de huertos y viñedos que en las actividades agrícolas con mayor consumo de energía.

Análisis Geográfico
Asia-Pacífico representó el 39,5% de la participación del mercado de tractores eléctricos en 2026, convirtiéndola en el mercado regional líder. Su posición refleja la escala de fabricación de China, las cadenas de suministro de baterías establecidas y el apoyo gubernamental para la electrificación de la maquinaria agrícola. En mayo de 2025, Weichai Lovol puso en marcha una base de fabricación de tractores inteligentes en Weifang, Shandong, tras una inversión de CNY 3.000 millones (USD 420 millones). La instalación tiene una capacidad de producción anual de 100.000 tractores inteligentes de alta gama, fortaleciendo las capacidades de fabricación regional. La industria de tractores eléctricos de China también se beneficia de la estandarización técnica y los programas provinciales que apoyan la maquinaria híbrida y de alta potencia. India representa un mercado emergente, aunque la confiabilidad de la carga, las brechas de infraestructura y la compatibilidad de los conectores continúan limitando la adopción.
Se prevé que Asia-Pacífico crezca a una CAGR del 23,3% de 2027 a 2032, convirtiéndola en el mercado regional de más rápido crecimiento. Las perspectivas de crecimiento están respaldadas por las crecientes capacidades de fabricación de tractores eléctricos e híbridos de China, el suministro doméstico de baterías y el apoyo político para la mecanización agrícola. La introducción de la norma de tractores eléctricos JB/T 15126-2025 de China establece además los requisitos técnicos y los procedimientos de prueba para los modelos de tractores eléctricos. India también ofrece potencial a largo plazo a medida que los fabricantes desarrollan productos adecuados para los tamaños de las granjas locales y los requisitos operativos. Australia, Corea del Sur y otros mercados de la región brindan oportunidades adicionales en maquinaria agrícola compacta y aplicaciones municipales, donde los horarios de operación predecibles y el acceso a la carga dedicada pueden apoyar la electrificación.
Europa y América del Norte ofrecen oportunidades de crecimiento adicionales a través de redes de distribución de equipos agrícolas establecidas, desarrollo tecnológico y apoyo para trenes de potencia alternativos. El programa E-TRANS de Francia se amplió en 2025 para incluir maquinaria agrícola, mientras que Alemania anunció apoyo financiero para equipos agrícolas con propulsión alternativa e infraestructura asociada. En América del Norte, AGCO GmbH presentó el Fendt e100 Vario en World Ag Expo en California en febrero de 2026, aumentando la visibilidad de los tractores eléctricos de batería en la región. Mientras tanto, la adopción en América del Sur, Rusia, Asia Occidental y África puede avanzar más gradualmente donde las extensas operaciones de campo, los altos requisitos de potencia, la infraestructura de carga rural limitada y el acceso restringido al financiamiento presentan mayores barreras. En estos mercados, los avances en la capacidad de las baterías, los trenes de potencia híbridos y la infraestructura de energía rural influirán en el ritmo de adopción de los tractores eléctricos.
Panorama Competitivo
Concentración del Mercado
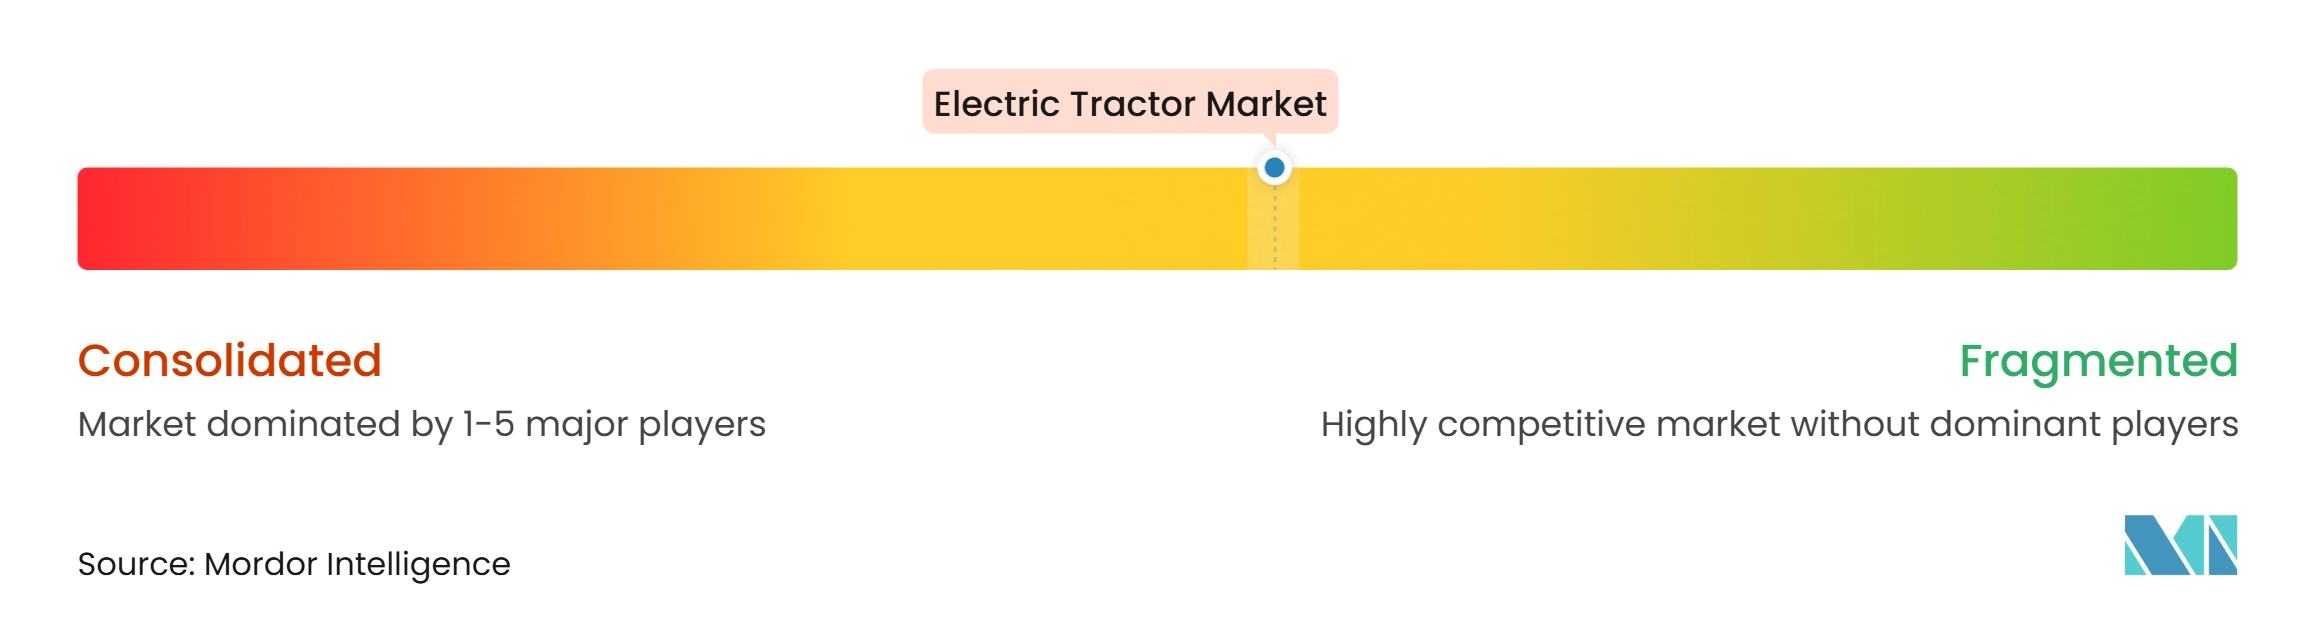
El mercado de tractores eléctricos estaba moderadamente concentrado en 2026, con AGCO GmbH (AGCO Corporation), CNH Industrial N.V., Tractors and Farm Equipment Limited (Amalgamations Group), Kubota Corporation e International Tractors Limited (Sonalika Group) identificados como los principales actores. Sus posiciones competitivas están respaldadas por carteras establecidas de maquinaria agrícola, capacidades de fabricación, redes de distribuidores y experiencia en el servicio a diversas operaciones agrícolas. Los fabricantes compiten a través de la capacidad de la batería, el alcance operativo, la potencia, la eficiencia de carga, la compatibilidad del tractor, los costos de adquisición y el servicio posventa. Los fabricantes establecidos están ampliando sus capacidades de electrificación, mientras que empresas especializadas como SABI AGRI, Rigitrac y Weichai Lovol están desarrollando plataformas eléctricas e híbridas para aplicaciones agrícolas específicas.
El desarrollo de productos, la integración tecnológica y las asociaciones estratégicas están dando forma a la diferenciación competitiva. En febrero de 2026, AGCO Corporation presentó el tractor eléctrico de batería Fendt e100 Vario en World Ag Expo en California, destacando sus esfuerzos por ampliar la oferta de tractores eléctricos en América del Norte. En junio de 2025, Kubota Corporation anunció una asociación con Agtonomy para avanzar en las operaciones autónomas de fumigación y siega utilizando su plataforma de tractor M5N para viñedos, huertos y otras aplicaciones de cultivos especiales. La colaboración demuestra cómo los fabricantes de maquinaria agrícola están integrando tecnologías autónomas en las plataformas de tractores existentes. En mayo de 2025, Weichai Lovol puso en marcha una instalación de fabricación de tractores inteligentes en Weifang, Shandong, con una capacidad de producción anual de 100.000 tractores inteligentes de alta gama. La empresa también presentó sus plataformas de tractores eléctricos e híbridos E1000, E2000ET-6 y E3404-8H en la Exposición Internacional de Maquinaria Agrícola de China 2025. Estos desarrollos reflejan la creciente competencia en la electrificación de productos, las capacidades de fabricación y la integración tecnológica.
El posicionamiento competitivo a largo plazo depende de la reducción de los costos de adquisición, la mejora del rendimiento de las baterías, la expansión de la infraestructura de carga y la garantía de un mantenimiento confiable y soporte técnico. Existen oportunidades para los fabricantes que desarrollen soluciones de intercambio de baterías, financiamiento de tractor como servicio, sistemas integrados de carga en granjas y maquinaria eléctrica autónoma para cargas de trabajo agrícolas predecibles. La gestión del ciclo de vida de las baterías y las posibles aplicaciones de almacenamiento de energía de segunda vida también pueden crear oportunidades para mejorar la economía general de los tractores eléctricos. En India, el cumplimiento de la Norma de la Industria Automotriz AIS 168 proporciona un marco importante para la evaluación de seguridad de los tractores agrícolas eléctricos de batería, mientras que la norma JB/T 15126-2025 de China establece los requisitos técnicos y los procedimientos de prueba para los modelos de tractores eléctricos. Es probable que los fabricantes con los recursos para cumplir con los estándares técnicos en evolución, mantener extensas redes de servicio y ofrecer financiamiento adecuado para los clientes agrícolas fortalezcan sus posiciones competitivas a medida que se expanda la adopción de tractores eléctricos.
Líderes de la Industria de Tractores Eléctricos
-
International Tractors Limited (Sonalika Group)
-
Kubota Corporation
-
Tractors and Farm Equipment Limited (Amalgamations Group)
-
CNH Industrial N.V.
-
AGCO GmbH (AGCO Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tractores Eléctricos Empresas cubiertas en este informe
- AGCO GmbH (AGCO Corporation)
- CNH Industrial N.V.
- Kubota Corporation
- Escorts Kubota Limited (Kubota Corporation)
- International Tractors Limited (Sonalika Group)
- Tractors and Farm Equipment Limited (Amalgamations Group)
- AutoNxt Automation Private Limited
- TI Clean Mobility Private Limited (Tube Investments of India Limited)
- Weichai Lovol Intelligent Agricultural Technology Co., Ltd. (Shandong Heavy Industry Group Co., Ltd.)
- Rigitrac Traktorenbau AG
- SABI AGRI SAS
- Amos Power, Inc.
- Tilmor LLC
Desarrollos recientes de la industria en Mercado de Tractores Eléctricos
- Septiembre de 2026: GoSun y Moonrider presentaron un tractor eléctrico de 27 HP con una batería de fosfato de hierro y litio (LFP) de 24 kWh y carga solar integrada opcional de 1,1 kW. El modelo de tracción en las cuatro ruedas ofrece aproximadamente cinco horas de autonomía y una capacidad de elevación del enganche de 750 kg. El producto se dirige al trabajo agrícola, la vida autosuficiente y el mantenimiento de propiedades, combinando la propulsión eléctrica de batería con la carga asistida por energía solar opcional.
- Mayo de 2026: ScaNxt Scientific Technologies, una empresa emergente incubada en el IIT Kanpur, firmó un memorando de entendimiento con CSIR-CMERI y la Corporación Nacional de Desarrollo e Investigación (NRDC) para la transferencia de tecnología de un tractor eléctrico compacto totalmente eléctrico desarrollado de forma autóctona. El tractor fue desarrollado con más del 90% de componentes autóctonos e incluye funcionalidad de vehículo a carga para alimentar equipos como bombas de irrigación.
- Febrero de 2026: AGCO GmbH presentó el Fendt e100 Vario impulsado por batería en su debut en América del Norte en World Ag Expo en Tulare, California, celebrado del 10 al 12 de febrero de 2026. El tractor eléctrico compacto admite accesorios convencionales y electrificados y puede cargarse completamente en menos de cinco horas.
Alcance del Informe del Mercado Global de Tractores Eléctricos
Los tractores eléctricos son tractores agrícolas impulsados total o principalmente por motores eléctricos que utilizan energía almacenada en baterías recargables. Realizan operaciones agrícolas como labranza, siembra, siega, transporte y manejo de materiales, reemplazando los motores diésel convencionales con sistemas de propulsión eléctrica. El mercado de tractores eléctricos incluye tractores eléctricos de batería y tractores agrícolas eléctricos de propósito específico vendidos para aplicaciones agrícolas comerciales, de granja y especiales. Excluye los tractores diésel y de gasolina convencionales, los tractores híbridos que combinan propulsión eléctrica y de combustión interna, los vehículos utilitarios eléctricos no diseñados como tractores, los robots agrícolas autónomos sin funcionalidad de tractor y los componentes de tractores eléctricos o la infraestructura de carga vendidos por separado.
El Mercado de Tractores Eléctricos está Segmentado por Tipo de Propulsión (Tractores Eléctricos de Batería, Tractores Híbridos Eléctricos, Tractores Híbridos Eléctricos Enchufables y Tractores Eléctricos de Pila de Combustible de Hidrógeno), por Potencia (Por Debajo de 30 HP, 30–50 HP, 51–100 HP y Por Encima de 100 HP), por Tipo de Tractor (Tractores Compactos, Tractores de Utilidad, Tractores de Hileras y Tractores de Huerto y Viñedo), por Aplicación (Cultivo de Campo, Operaciones en Huertos y Viñedos, Ganadería y Producción Lechera, y Horticultura y Cultivo Protegido) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Tractores Eléctricos de Batería |
| Tractores Híbridos Eléctricos |
| Tractores Híbridos Eléctricos Enchufables |
| Tractores Eléctricos de Pila de Combustible de Hidrógeno |
| Por Debajo de 30 HP |
| 30-50 HP |
| 51-100 HP |
| Por Encima de 100 HP |
| Tractores Compactos |
| Tractores de Utilidad |
| Tractores de Hileras |
| Tractores de Huerto y Viñedo |
| Cultivo de Campo |
| Operaciones en Huertos y Viñedos |
| Ganadería y Producción Lechera |
| Horticultura y Cultivo Protegido |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Propulsión | Tractores Eléctricos de Batería | |
| Tractores Híbridos Eléctricos | ||
| Tractores Híbridos Eléctricos Enchufables | ||
| Tractores Eléctricos de Pila de Combustible de Hidrógeno | ||
| Por Potencia | Por Debajo de 30 HP | |
| 30-50 HP | ||
| 51-100 HP | ||
| Por Encima de 100 HP | ||
| Por Tipo de Tractor | Tractores Compactos | |
| Tractores de Utilidad | ||
| Tractores de Hileras | ||
| Tractores de Huerto y Viñedo | ||
| Por Aplicación | Cultivo de Campo | |
| Operaciones en Huertos y Viñedos | ||
| Ganadería y Producción Lechera | ||
| Horticultura y Cultivo Protegido | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de tractores eléctricos?
El mercado de tractores eléctricos fue valorado en 716,20 millones de USD en 2026 y se proyecta que crezca de 851,56 millones de USD en 2027 a 2.023,60 millones de USD para 2032, registrando una CAGR del 18,90% durante el período de pronóstico 2027–2032.
¿Qué sistema de propulsión lidera las ventas de tractores eléctricos?
Los tractores eléctricos de batería lideraron con una participación del 61,4% en 2026, respaldados por aplicaciones compactas y de cultivos especiales con acceso regular a la carga.
¿Qué región lidera la demanda de tractores eléctricos?
Asia-Pacífico tuvo la mayor participación en 2026 con el 39,5%, mientras que se prevé que crezca a una CAGR del 23,3% entre 2027 y 2032.
¿Qué limita la adopción de tractores eléctricos?
Las principales barreras son el alto costo inicial, las limitaciones de la red rural, la compatibilidad de la carga, la resistencia de la batería durante el trabajo de mayor actividad y los sistemas limitados de reventa y servicio.