
Tamanho e Participação do Mercado de Fogões Elétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
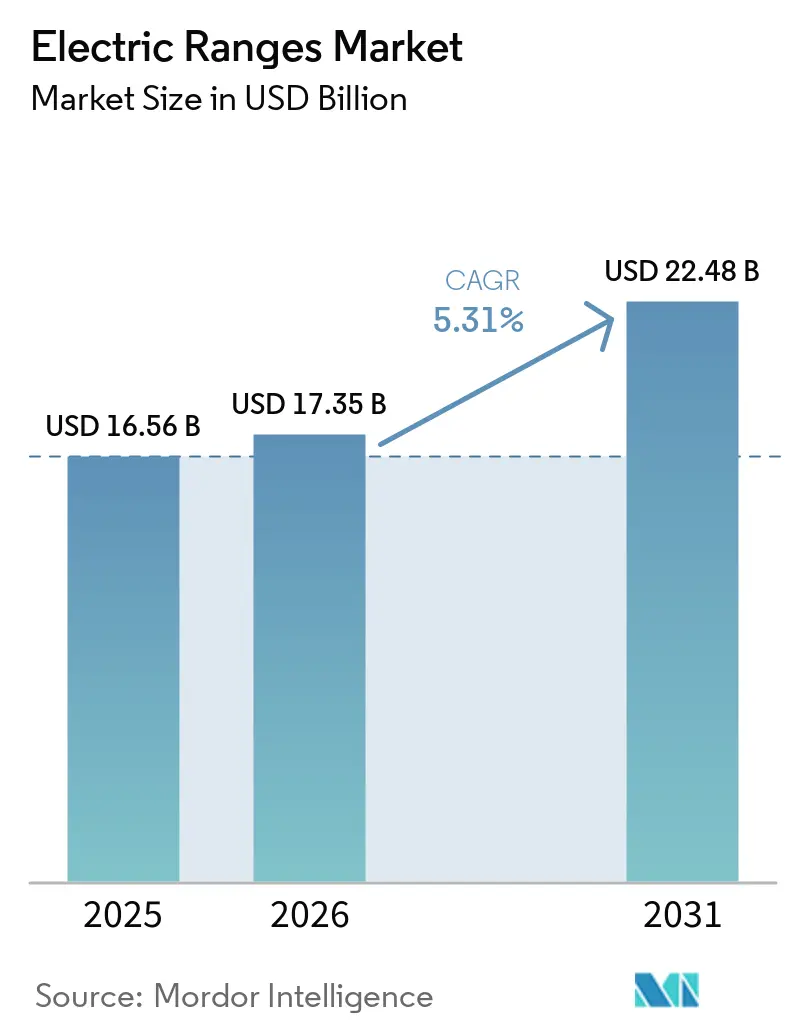
| Tamanho do Mercado (2026) | 17.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fogões Elétricos por Mordor Intelligence
O tamanho do mercado de fogões elétricos está projetado para expandir de 16,6 bilhões de USD em 2025 e 17,4 bilhões de USD em 2026 para 22,5 bilhões de USD até 2031, registrando um CAGR de 5,3% entre 2026 e 2031. Os requisitos de eletrificação de edifícios estão alterando as especificações de cozinhas em novas construções e reformas na América do Norte e na Europa. A volatilidade dos preços de energia também mantém a atenção nos custos operacionais de eletrodomésticos de cozimento a gás e elétricos. A construção de apartamentos na Ásia-Pacífico oferece aos incorporadores uma razão prática para especificar fogões elétricos antes que a infraestrutura de gás seja instalada. Produtos de indução de 120V equipados com bateria ampliam a oportunidade de substituição em edifícios multifamiliares mais antigos que não possuem circuitos de alta tensão dedicados. A concorrência está se tornando mais exigente no segmento de preço médio, à medida que fabricantes chineses expandem internacionalmente e marcas estabelecidas dependem de plataformas de produtos conectados e parcerias de fabricação.
Principais Conclusões do Relatório
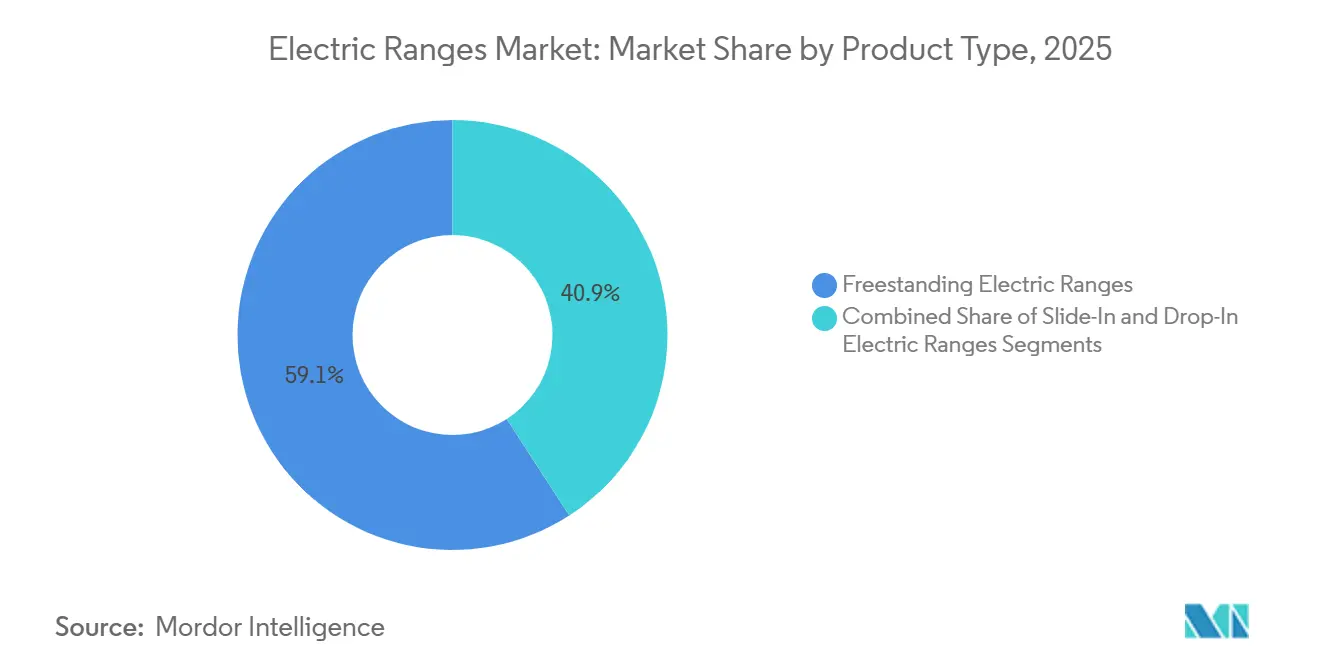
- Por tipo de produto, os fogões elétricos independentes detinham 59,1% da receita em 2025, enquanto os fogões elétricos embutidos laterais têm previsão de crescer a um CAGR de 7,1% até 2031.
- Por tecnologia de cozimento, os produtos de superfície lisa radiante detinham 53,3% da receita em 2025, enquanto a indução tem previsão de crescer a um CAGR de 8,8% até 2031.
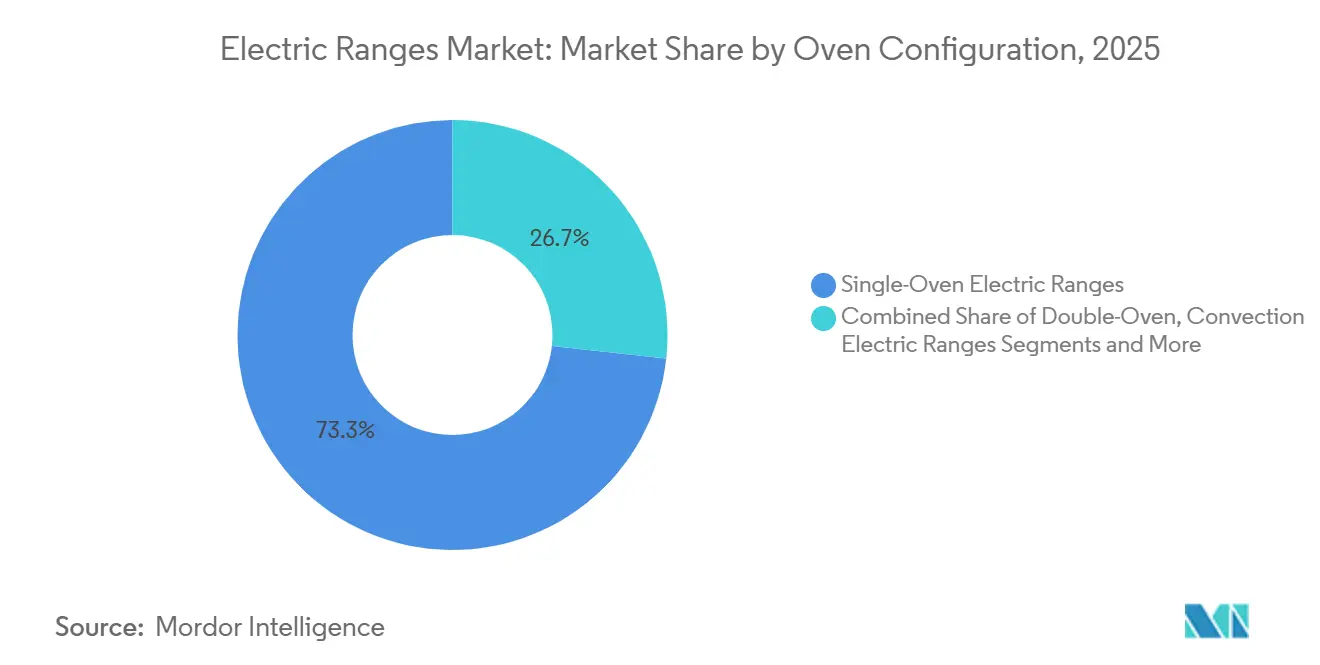
- Por configuração do forno, os fogões elétricos de forno simples detinham 73,3% da receita em 2025, enquanto os fogões elétricos com vapor têm previsão de crescer a um CAGR de 7,4% até 2031.
- Por usuário final, os clientes residenciais detinham 84,3% da receita em 2025, enquanto os usuários comerciais têm previsão de crescer a um CAGR de 7,7% até 2031.
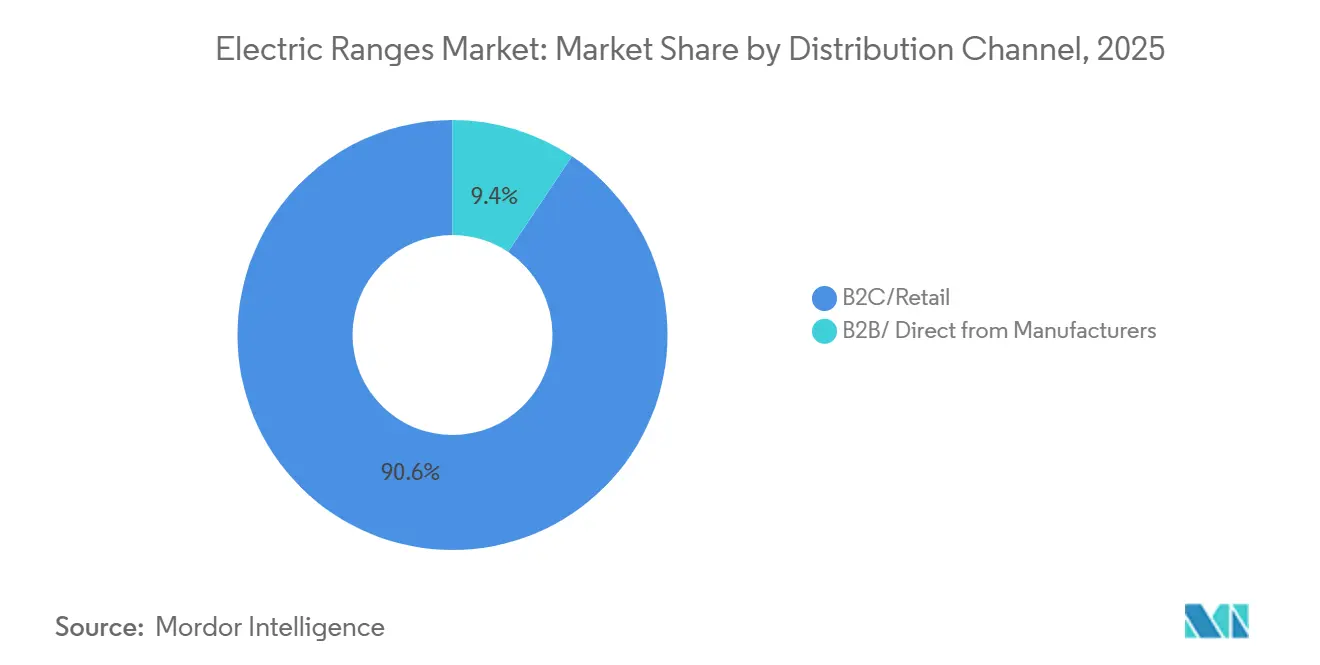
- Por canal de distribuição, os canais B2C e varejo detinham 90,6% da receita em 2025 e têm previsão de crescer a um CAGR de 6,8% até 2031.
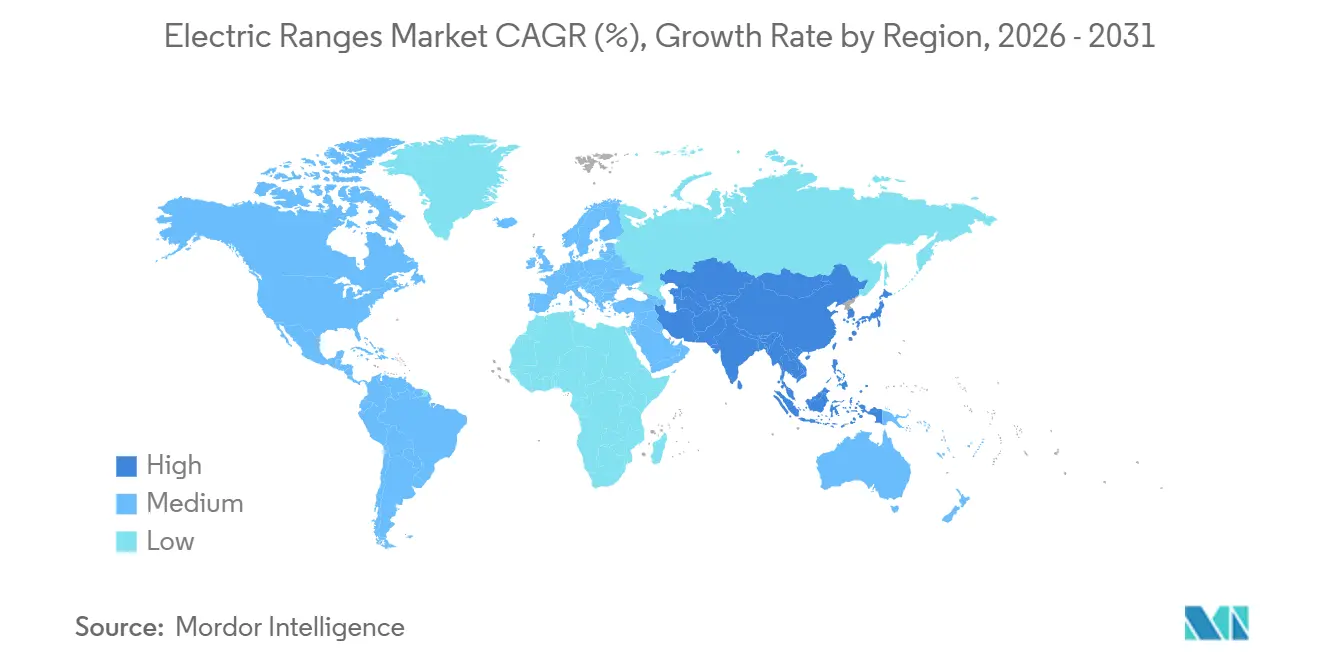
- Por geografia, a América do Norte detinha 38,3% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição do Cozimento a Gás para Elétrico | +1.4% | América do Norte, Europa, Ásia Urbana | Curto prazo (≤ 2 anos) |
| Vantagens de Eficiência e Precisão da Indução | +1.1% | Global | Médio prazo (2-4 anos) |
| Cozimento Conectado e Implantação de Indução Pronta para Bateria | +1.2% | América do Norte, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Desenvolvimento de Apartamentos Urbanos, Demanda por Substituição e Eletrificação Comercial | +1.2% | Ásia-Pacífico, América do Sul, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Eletrificação de Cozinhas Comerciais e Economia em Ventilação | +0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Implantação de Indução Pronta para Bateria e de 120 Volts | +0.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição do Cozimento a Gás para Elétrico
Os códigos municipais de construção e os mandatos estaduais de energia estão direcionando as novas construções e as atividades de reforma para o cozimento elétrico. Essa mudança sustenta a demanda por substituição que não depende apenas dos ciclos de preferência doméstica. Um estudo de campo da CalMTA de fevereiro de 2026 relatou que 70% dos domicílios da Califórnia cozinhavam com eletrodomésticos a gás, demonstrando a escala da possível transição [1]. O projeto-piloto de habitação social de 2025 do Global Action Plan, na Grande Manchester, substituiu fogões a gás por fogões elétricos com superfície de indução em 10 residências e utilizou monitoramento da qualidade do ar interno antes e depois da instalação. Um relatório de política do IISD publicado em fevereiro de 2026 identificou o cozimento elétrico como uma alternativa prioritária à dependência do GLP na Índia urbana, onde as reformas na distribuição de eletricidade melhoram as condições práticas de adoção [2]. A Lei Local 97 da Cidade de Nova York também torna os operadores de edifícios mais atentos às escolhas de equipamentos que podem ajudar a reduzir os custos futuros de conformidade.
Vantagens de Eficiência e Precisão da Indução
A tecnologia de indução oferece um benefício operacional claro porque direciona o calor para os utensílios de cozinha, em vez de aquecer a superfície ao redor e o ar. A avaliação de produtos da CalMTA reportou eficiência laboratorial de 84,8% para indução, em comparação com 77,4% para cozimento por resistência e 31,9% para cozimento a gás. Um estudo de campo em Michigan realizado pela Slipstream constatou que as reformas de gás para indução reduziram o consumo total de energia no cozimento em 45%, ou 1.350 kBTU por domicílio a cada ano. O menor calor liberado nas cozinhas também pode reduzir as necessidades de resfriamento em climas quentes, o que fortalece o argumento para compradores comerciais e institucionais. A Agência de Proteção Ambiental dos Estados Unidos reconheceu os fogões de indução residenciais por meio de seu Prêmio de Tecnologia Emergente ENERGY STAR, fornecendo aos varejistas uma referência federal de eficiência. Esses benefícios ajudam os compradores a ponderar um preço de compra mais elevado em relação ao menor consumo de energia, ao melhor controle de temperatura e a um ambiente de cozinha mais confortável.
Cozimento Conectado e Implantação de Indução Pronta para Bateria
Os eletrodomésticos conectados estão tornando a compatibilidade com ecossistemas mais relevante quando os domicílios escolhem um novo fogão elétrico. A linha de cozinha Bespoke AI 2026 da Samsung inclui fogões elétricos embutidos laterais com Conectividade Automática, que ativa os equipamentos de ventilação compatíveis quando o fogão começa a operar. A LG está oferecendo uma garantia inteligente de 2 anos em produtos elegíveis conectados ao ThinQ adquiridos até dezembro de 2026, o que incentiva o uso de sua plataforma conectada. Os produtos de indução de 120V equipados com bateria abordam a barreira do circuito dedicado em alguns apartamentos mais antigos, embora seus preços atuais limitem o uso amplo a curto prazo. O relatório de campo da CalMTA de fevereiro de 2026 mostrou que esses produtos poderiam suportar 99,98% de 6.175 eventos de cozimento em 32 apartamentos multifamiliares. Em conjunto, os recursos conectados e os produtos com flexibilidade de circuito oferecem às marcas maiores mais formas de atender compradores de reforma e operadores multifamiliares.
Desenvolvimento de Apartamentos Urbanos, Demanda por Substituição e Eletrificação Comercial
A construção de alta densidade na Índia, na China e no Sudeste Asiático frequentemente instala fogões elétricos em novos apartamentos antes que as conexões de gás se tornem parte do projeto do edifício. O relatório do IISD de fevereiro de 2026 vinculou o potencial de cozimento elétrico urbano da Índia às reformas na distribuição de energia e à crescente necessidade de reduzir a dependência do GLP. A demanda por reforma na América do Norte sustenta um ciclo de substituição separado, particularmente onde os domicílios migram de unidades independentes básicas de resistência em espiral para produtos embutidos laterais conectados. Os compradores comerciais também consideram cozinhas elétricas porque o menor calor residual pode reduzir as necessidades de ventilação e melhorar o conforto dos funcionários. A FCSI relatou que cozinhas comerciais totalmente elétricas podem proporcionar condições de trabalho mais confortáveis e apoiar a retenção de funcionários. Essas diferentes fontes de demanda conferem ao mercado de fogões elétricos suporte proveniente da construção, reforma, hotelaria e compras institucionais, em vez de depender de um único ciclo habitacional.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial dos Fogões de Indução | -0.7% | América do Norte, Europa, Mercados Emergentes | Curto prazo (≤ 2 anos) |
| Requisitos de Atualização do Painel Elétrico e do Circuito | -0.6% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Compatibilidade de Utensílios e Curva de Aprendizado do Consumidor | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Exposição a Semicondutores, Eletrônica de Potência e Materiais Críticos | -0.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Fogões de Indução
Os fogões de indução premium eram tipicamente vendidos a varejo por USD 1.500-5.000, em comparação com USD 600-1.200 para modelos de superfície lisa radiante de entrada. A diferença de preço inicial pode atrasar a adoção em domicílios sensíveis ao valor e em cozinhas comerciais menores. Os utensílios existentes de alumínio e cobre podem não funcionar com indução, o que pode acrescentar USD 75-450 ao custo de mudança de um domicílio. Os fabricantes estão introduzindo produtos de indução com preços mais baixos em alguns mercados emergentes, mas preços menores podem limitar os recursos disponíveis para recursos conectados e funções a vapor. O estudo de cozinhas comerciais do Condado de San Mateo de 2025 constatou que o custo de transição provavelmente era alto demais para muitas pequenas empresas suportarem sem apoio [3].
Requisitos de Atualização do Painel Elétrico e do Circuito
A maioria dos fogões elétricos independentes e de indução requer um circuito dedicado de 240V com capacidade de 40-50 ampères. Edifícios residenciais mais antigos podem exigir atualizações do painel antes que os moradores possam substituir um fogão a gás por um modelo elétrico padrão. O estudo multifamiliar da CalMTA de fevereiro de 2026 associou esse obstáculo de infraestrutura ao uso contínuo de cozimento a gás nas residências da Califórnia. Os fogões de indução de 120V equipados com bateria reduzem essa restrição para alguns apartamentos, mas seus preços atuais os tornam mais acessíveis a compradores de renda mais alta ou projetos subsidiados. A Rewiring America observa que as grandes atualizações de serviço podem se tornar onerosas quando uma propriedade também necessita de trabalho do lado da concessionária ou alterações na fiação subterrânea. A maior disponibilidade de produtos e os custos mais baixos poderiam reduzir a restrição ao longo do tempo, mas a infraestrutura elétrica permanece um obstáculo importante até 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Independentes Ancoram o Volume enquanto os Embutidos Laterais Ganham Demanda por ReformaOs fogões elétricos independentes detinham 59,1% da participação do mercado de fogões elétricos em 2025, refletindo sua adequação a residências de aluguel, primeiras compras e cozinhas sem armários personalizados. Seus requisitos práticos de instalação sustentam ampla demanda na Ásia-Pacífico e na América do Sul. Os fogões elétricos embutidos laterais têm previsão de crescer a um CAGR de 7,1% até 2031, à medida que os projetos de reforma favorecem uma aparência nivelada com a bancada. Os modelos Bespoke embutidos laterais da Samsung de 2026 começam em USD 1.349 e incluem alças em estilo profissional, portas de fechamento suave e recursos Air Fry Max [4]. As ofertas de embutidos laterais conectados da LG combinam InstaView, ProBake Convection e controles ThinQ em produtos voltados para compradores que buscam um layout de cozinha mais integrado. O formato está, portanto, migrando de uma preferência de instalação para uma escolha de produto moldada por recursos, acabamentos e capacidade conectada.
Os fogões elétricos embutidos superiores ocupam um nicho menor centrado na demanda por substituição em cozinhas personalizadas. Sua abertura embutida na bancada torna mais provável uma substituição equivalente quando a unidade original chega ao fim de sua vida útil. Esse padrão de instalação favorece marcas estabelecidas que possuem relacionamentos em showrooms com varejistas de armários e designers de cozinhas. Isso também torna o segmento menos dependente dos volumes unitários mais elevados observados nos formatos independentes. Os fogões embutidos laterais se beneficiam dos orçamentos de reforma porque oferecem uma aparência embutida sem exigir o custo total de um design embutido superior personalizado. O mercado de fogões elétricos continua a precisar de produtos independentes para volume acessível, enquanto os embutidos laterais oferecem aos fabricantes uma forma de capturar gastos premium em reformas.

Por Tecnologia de Cozimento:
Superfície Lisa Radiante Lidera enquanto a Indução se ExpandeOs produtos de superfície lisa radiante representaram 53,3% do tamanho do mercado de fogões elétricos em 2025, sustentados por uma atualização visível em relação aos modelos de resistência em espiral a um prêmio de preço moderado. O formato evita as preocupações com compatibilidade de utensílios que podem atrasar as compras de indução. A indução é a tecnologia de cozimento de crescimento mais rápido e tem previsão de expandir a um CAGR de 8,8% até 2031. Sua forte eficiência e controle preciso sustentam a proposta de valor premium tanto para clientes residenciais quanto comerciais. O programa ENERGY STAR da Agência de Proteção Ambiental dos Estados Unidos reconheceu os fogões de indução residenciais por meio de seu Prêmio de Tecnologia Emergente. Esse reconhecimento oferece aos vendedores de produtos uma referência estabelecida para explicar por que a indução difere do cozimento por resistência convencional.
Os fogões elétricos de resistência em espiral permanecem relevantes onde durabilidade, reparo simples e baixo custo de compra importam mais do que precisão ou design. Isso é especialmente importante em partes do Sul da Ásia e da África Subsaariana. Os formatos híbridos combinam elementos radiantes e de indução, permitindo que os domicílios usem alguns utensílios existentes enquanto experimentam a tecnologia de indução. A Hisense apresentou seu Fogão de Indução Inteligente na CES 2026 com um Agente de Cozimento com IA ConnectLife, um sistema de pré-aquecimento de três elementos e zonas de cozimento com função de ponte. Esses recursos abordam o planejamento de refeições, o pré-aquecimento e a flexibilidade de utensílios, que são preocupações comuns para compradores de primeira viagem. O tamanho do mercado de fogões elétricos para produtos de indução é sustentado pela eficiência, mas a adoção ainda depende do custo, de utensílios compatíveis e da familiaridade do consumidor.
Por Configuração do Forno:
Fornos Simples Lideram enquanto os Recursos a Vapor Avançam Além das Cozinhas PremiumOs fogões elétricos de forno simples detinham 73,3% da receita em 2025 porque as dimensões padrão das cozinhas favorecem essa configuração prática. O formato atende a uma ampla gama de tamanhos de domicílios e níveis de renda. Os fogões elétricos com vapor têm previsão de crescer a um CAGR de 7,4% até 2031. A demanda está ligada ao interesse em cozimento com menos óleo e à capacidade de gerenciar o preparo de alimentos com mais eficiência. Os usuários comerciais também valorizam a funcionalidade a vapor para reduzir os tempos de cozimento e o desperdício de alimentos. Os recursos a vapor, portanto, oferecem aos fabricantes uma forma de diferenciar produtos premium e de faixa média superior sem alterar o papel básico do eletrodoméstico na cozinha.
Os modelos de forno duplo atraem domicílios maiores na América do Norte que desejam cozinhar pratos em temperaturas diferentes. Sua altura adicional, custo e área de instalação restringem o uso em cozinhas menores. Os fogões de convecção estão se tornando cada vez mais padrão em produtos de faixa média, à medida que os fabricantes incorporam recursos de cozimento assistido por ventilador em faixas de preço mais acessíveis. Marcas como Miele e as linhas Siemens e Gaggenau da BSH ajudaram a levar o cozimento combinado a vapor da restauração profissional para as cozinhas residenciais premium. Os fornos a vapor e de alta velocidade foram identificados como categorias de cozimento proeminentes na cobertura de eletrodomésticos de 2026, mas nenhuma cifra de crescimento externa é utilizada aqui. O setor de fogões elétricos pode usar essa migração de recursos para apoiar atualizações de produtos, particularmente quando as funções a vapor se tornarem disponíveis abaixo de USD 1.500.
Por Usuário Final:
O Volume Residencial Sustenta uma Transição Comercial mais RápidaOs usuários residenciais representaram 84,3% da receita em 2025 e permaneceram a principal fonte de volume unitário. Os proprietários de imóveis na América do Norte e na Europa geralmente sustentam um valor mais elevado por unidade por meio de atualizações impulsionadas por reformas. Os volumes na Ásia-Pacífico são sustentados por incorporadores que especificam fogões elétricos de faixa média para grandes projetos de novos apartamentos. O segmento comercial tem previsão de crescer a um CAGR de 7,7% até 2031. Os operadores de HoReCa, refeitórios institucionais e restaurantes fast-casual estão considerando a eletrificação para reduzir os requisitos de ventilação e atender aos padrões de emissões urbanas. O tamanho do mercado de fogões elétricos comerciais, portanto, depende tanto da demanda por equipamentos quanto do apoio financeiro disponível para a conversão de cozinhas.
A revisão de 2025 do Condado de San Mateo de 10 estabelecimentos de serviços de alimentação documentou os requisitos de capital que podem complicar a eletrificação de cozinhas comerciais. Incentivos de concessionárias e programas de políticas podem ajudar os operadores a lidar com esses custos. A FCSI observou que as cozinhas totalmente elétricas podem criar áreas de trabalho mais confortáveis e ajudar na retenção de funcionários. Dentro da demanda comercial, o HoReCa é o maior subsegmento. As cozinhas institucionais em hospitais, universidades e instalações governamentais apresentam uma oportunidade de longo prazo para pedidos de contratos maiores. Essa combinação oferece aos fornecedores a oportunidade de vender tanto eletrodomésticos individuais quanto soluções de cozinha coordenadas.
Por Canal de Distribuição:
O Varejo Lidera enquanto os Canais Digitais Transformam a Descoberta de ProdutosOs canais B2C e varejo representaram 90,6% da receita em 2025 e têm previsão de crescer a um CAGR de 6,8% até 2031. A alta participação reflete o foco doméstico da categoria e a importância contínua do varejo ao consumidor. O varejo online está crescendo dentro do B2C porque os compradores podem comparar a potência dos queimadores, a capacidade do forno, as opções de acabamento e os recursos de conectividade antes de visitar uma loja. A pesquisa digital é útil para uma compra de eletrodoméstico que exige que os compradores avaliem várias especificações técnicas e de design. Os varejistas multimarcas e os pontos de venda das marcas permanecem importantes onde uma demonstração ao vivo pode esclarecer os benefícios da indução e do forno a vapor. O mercado de fogões elétricos depende tanto da comparação digital quanto dos ambientes de venda físicos para compras de maior consideração.
Os canais B2B e de venda direta do fabricante representam menos de 10% do valor, mas influenciam as especificações de construtores e os contratos de compras comerciais. Uma única decisão de um incorporador ou autoridade habitacional pode colocar centenas de unidades. Isso torna os relacionamentos diretos estrategicamente importantes mesmo quando representam uma parcela menor das vendas anuais. O acesso dos fornecedores a construtores, consultores de cozinha e programas de habitação pública pode moldar os equipamentos instalados em novos projetos. As redes de varejo permanecem decisivas para a demanda por substituição, enquanto as vendas diretas importam mais para construções planejadas e atualizações institucionais. A estrutura de canais favorece os fabricantes que conseguem apoiar as vendas em loja, a descoberta online e os requisitos complexos de projetos ao mesmo tempo.
Análise Geográfica
Mercado de Fogões Elétricos da América do Norte
A América do Norte deteve 38,3% da receita global em 2025 e tem previsão de crescimento a uma CAGR de 5,6% até 2031. A região se beneficia do ciclo de substituição residencial dos Estados Unidos e da atividade de renovação em residências unifamiliares suburbanas. A demanda por eletrificação comercial está concentrada na Califórnia, em Nova York e em outros mercados costeiros de alta densidade. O Estado de Nova York comprometeu 32 milhões de USD para eletrificar eletrodomésticos de cocção em habitações públicas. Ao mesmo tempo, a cidade de Nova York concluiu sua primeira instalação completa de indução equipada com bateria em um edifício de habitação acessível no Bronx, em março de 2026. As diretrizes federais que encerram os subsídios para troca de combustível adicionam fricção à demanda de retrofit residencial, mas os códigos de construção elétrica prontos para uso local e a construção multifamiliar continuam a apoiar a atividade. O Canadá acrescenta um ciclo de substituição que segue amplamente o dos Estados Unidos, enquanto o México oferece uma oportunidade comercial em desenvolvimento ligada à construção de hotéis e ao setor de hospitalidade.
Mercado de Fogões Elétricos da América do Sul, APAC e Oceania
A América do Sul tem previsão de crescimento a uma CAGR de 5,2% até 2031. O Brasil e o Chile apoiam a adoção inicial de fogões elétricos por meio da construção de apartamentos e da expansão gradual do varejo organizado. A Ásia-Pacífico é o mercado regional de fogões elétricos de crescimento mais rápido, com uma CAGR de 7,9% até 2031. A urbanização, o aumento da renda da classe média e a demanda por eletrodomésticos premium na China sustentam o crescimento da região. O impulso da culinária elétrica na Índia é apoiado por reformas na distribuição de energia e pela necessidade de alternativas ao uso de GLP em ambientes urbanos. O Japão e a Coreia do Sul sustentam a demanda por atualização tecnológica de produtos de cocção conectados e assistidos por inteligência artificial, enquanto a Austrália lidera a CAGR de 5,4% da Oceania à medida que as preferências se deslocam para produtos de indução.
Mercado de Fogões Elétricos da EMEA
A Europa tem previsão de crescimento a uma CAGR de 5,4% até 2031, à medida que o Reino Unido migra para a culinária elétrica e as regras de eficiência da UE elevam os requisitos de desempenho dos eletrodomésticos. A transação Whirlpool-Arçelik de abril de 2024 criou a Beko Europe B.V., com a Arçelik detendo 75% e a Whirlpool detendo 25%. Os países nórdicos estão migrando da adoção inicial de indução para atualizações de produtos conectados. A Ásia Ocidental tem previsão de crescimento a uma CAGR de 5% devido à expansão da hospitalidade nos Emirados Árabes Unidos e na Arábia Saudita, que sustenta as compras de cozinhas comerciais. A África tem previsão de crescimento a uma CAGR de 4,7%, com restrições de acessibilidade e infraestrutura limitando a adoção residencial no curto prazo. As cidades do Norte da África oferecem um canal de curto prazo mais acessível do que muitos mercados da África Subsaariana.
Cenário Competitivo
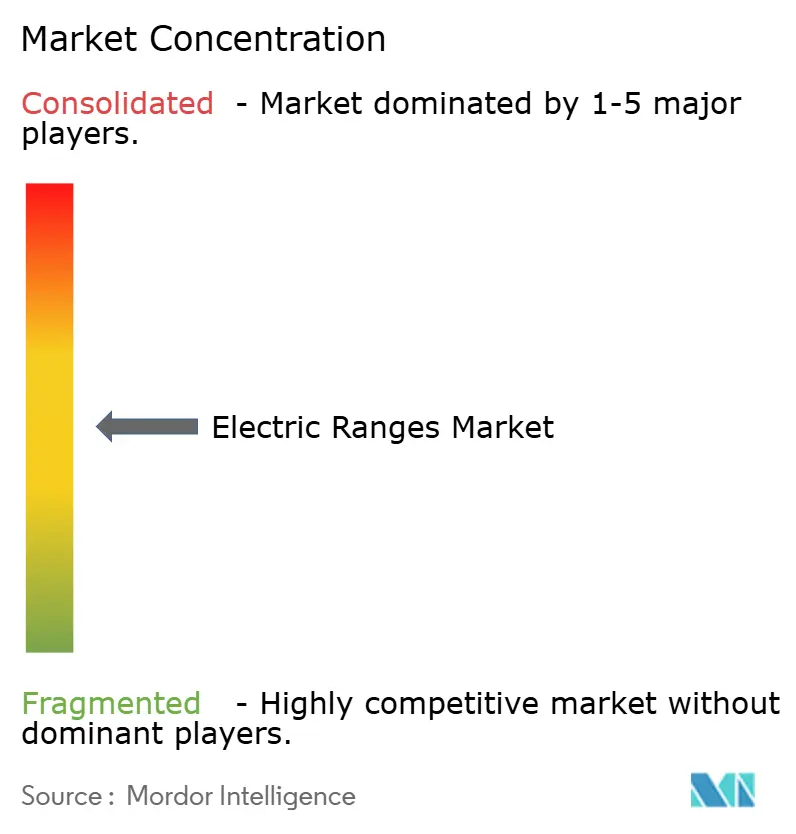
O mercado global de fogões elétricos é moderadamente concentrado porque os 5 principais fabricantes detinham entre 47% e 52% da receita em 2025. Essa estrutura deixa espaço para fornecedores regionais e especializados, ao mesmo tempo que permite que as grandes marcas influenciem o desenvolvimento de recursos e os preços. Whirlpool, Samsung, LG, GE Appliances e Electrolux competem por meio de plataformas conectadas e portfólios mais amplos de eletrodomésticos de cozinha. Um fogão habilitado para Wi-Fi conectado a um aplicativo proprietário pode incentivar compras repetidas em toda a cozinha de um domicílio. O sistema Bespoke Auto Connectivity 2026 da Samsung conecta um fogão elétrico embutido lateral compatível e um micro-ondas sobre o fogão para ativar a ventilação quando o cozimento começa. Essa abordagem torna a conectividade um recurso prático, e não apenas uma especificação de produto.
O Grupo Electrolux e o Grupo Midea anunciaram uma parceria de longo prazo de fabricação e vendas na América do Norte em abril de 2026, com operações de joint venture com início previsto para o terceiro trimestre de 2026. Essa parceria reflete a necessidade de marcas estabelecidas gerenciarem os custos de fabricação enquanto mantêm o desenvolvimento de produtos. Midea, Haier e Hisense também estão construindo sua presença por meio de produtos conectados premium e distribuição internacional mais ampla. O Fogão de Indução Inteligente da Hisense de 2026 introduziu planejamento de refeições assistido por IA e zonas de cozimento flexíveis para compradores norte-americanos. A concorrência no segmento de preço médio está, portanto, se tornando mais difícil, enquanto as marcas ocidentais estabelecidas colocam mais ênfase em recursos conectados, ecossistemas de produtos e parcerias na cadeia de suprimentos.
Bertazzoni, Smeg, Viking, Miele e Fisher & Paykel competem em categorias premium por meio de design, herança culinária e desempenho em estilo profissional. Seu posicionamento é menos dependente da eficiência de fabricação do que as linhas de produtos orientadas ao valor. Os fornecedores de indução de 120V equipados com bateria também representam uma categoria de produto separada na qual os fabricantes de fogões estabelecidos ainda não entraram amplamente. A Copper fechou uma rodada Série A de 28 milhões de USD em agosto de 2025 e anunciou um acordo com a Autoridade Habitacional da Cidade de Nova York para 10.000 unidades. O produto pode atender a edifícios multifamiliares que não conseguem instalar facilmente circuitos de 240V, embora seu custo atual limite uma adoção mais ampla. O mercado de fogões elétricos é, consequentemente, moldado por marcas de eletrodomésticos estabelecidas, especialistas premium e novos fornecedores que abordam as restrições elétricas.
Líderes do Setor de Fogões Elétricos
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
GE Appliances, a Haier company
-
Electrolux AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fogões Elétricos Empresas cobertas neste relatório
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- GE Appliances, a Haier company
- Electrolux AB
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Teka Group
- Miele & Cie. KG
- Arçelik A.Ş.
- Beko plc
- Hisense Group
- Smeg S.p.A.
- Fisher & Paykel Appliances Ltd.
- Bertazzoni S.p.A.
- Viking Range, LLC
- Sub-Zero Group, Inc.
- AGA Rangemaster Group
- Brown Stove Works, Inc.
Desenvolvimentos industriais recentes em Mercado de Fogões Elétricos
- Março de 2026: A SEBCO Development Inc. concluiu a primeira instalação de fogão de indução equipado com bateria em um edifício inteiro na Cidade de Nova York, em um prédio de habitação acessível no Bronx, implantando os fogões de 120V da Copper no âmbito do compromisso de 32 milhões de USD do Estado de Nova York com o cozimento elétrico.
- Fevereiro de 2026: A Samsung lançou sua linha de eletrodomésticos de cozinha Bespoke AI 2026 no mercado dos Estados Unidos, incluindo Fogões Elétricos Embutidos Laterais Inteligentes Bespoke com Conectividade Automática, Air Fry Max e design em estilo profissional, com preços a partir de USD 1.349.
- Fevereiro de 2026: A Hisense lançou seu Fogão de Indução Inteligente na CES 2026, com um Agente de Cozimento com IA ConnectLife com capacidade de planejamento de refeições passo a passo, um algoritmo de três elementos para pré-aquecimento rápido e zonas de cozimento com função de ponte que acomodam uma variedade de tamanhos de utensílios.
- Agosto de 2025: A Copper fechou uma rodada de financiamento Série A de 28 milhões de USD para ampliar a produção de seu fogão de indução de 120V equipado com bateria e expandir para novos mercados. O financiamento foi acompanhado de um acordo anunciado com a Autoridade Habitacional da Cidade de Nova York para 10.000 unidades.
Escopo do Relatório Global do Mercado de Fogões Elétricos
O relatório global de fogões elétricos é segmentado por tipo de produto, tecnologia de cozimento, configuração do forno, usuário final, canal de distribuição e geografia. Os tipos de produto incluem fogões elétricos independentes, embutidos laterais e embutidos superiores. As tecnologias de cozimento incluem resistência em espiral, superfície lisa radiante, indução e produtos híbridos. As configurações de forno incluem fogões elétricos de forno simples, forno duplo, convecção e com vapor. O relatório abrange usuários finais residenciais e comerciais, juntamente com canais de distribuição B2B e B2C ou varejo. A cobertura geográfica inclui América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório fornece previsões em termos de valor em USD.
Visão geral da segmentação
| Fogões Elétricos Independentes |
| Fogões Elétricos Embutidos Laterais |
| Fogões Elétricos Embutidos Superiores |
| Resistência Elétrica em Espiral |
| Superfície Lisa Radiante |
| Indução |
| Tecnologias Elétricas Híbridas e Outras |
| Fogões Elétricos de Forno Simples |
| Fogões Elétricos de Forno Duplo |
| Fogões Elétricos de Convecção |
| Fogões Elétricos com Vapor |
| Residencial | |
| Comercial | HoReCa (Hotéis, Restaurantes e Cafés/Catering) |
| Cozinhas Institucionais | |
| Outras Aplicações Comerciais |
| B2B/Venda Direta dos Fabricantes | |
| B2C/Varejo | Lojas Multimarcas |
| Pontos de Venda Exclusivos da Marca | |
| Online/Comércio Eletrônico | |
| Outros Canais de Varejo |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Fogões Elétricos Independentes | |
| Fogões Elétricos Embutidos Laterais | ||
| Fogões Elétricos Embutidos Superiores | ||
| Por Tecnologia de Cozimento | Resistência Elétrica em Espiral | |
| Superfície Lisa Radiante | ||
| Indução | ||
| Tecnologias Elétricas Híbridas e Outras | ||
| Por Configuração do Forno | Fogões Elétricos de Forno Simples | |
| Fogões Elétricos de Forno Duplo | ||
| Fogões Elétricos de Convecção | ||
| Fogões Elétricos com Vapor | ||
| Por Usuário Final | Residencial | |
| Comercial | HoReCa (Hotéis, Restaurantes e Cafés/Catering) | |
| Cozinhas Institucionais | ||
| Outras Aplicações Comerciais | ||
| Por Canal de Distribuição | B2B/Venda Direta dos Fabricantes | |
| B2C/Varejo | Lojas Multimarcas | |
| Pontos de Venda Exclusivos da Marca | ||
| Online/Comércio Eletrônico | ||
| Outros Canais de Varejo | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por fogões elétricos até 2031?
As regras de eletrificação de edifícios, a construção de apartamentos, a atividade de reforma e os benefícios de eficiência da indução sustentam a demanda até 2031.
Qual formato de fogão elétrico está crescendo mais rapidamente?
Os fogões elétricos embutidos laterais têm previsão de crescer a um CAGR de 7,1% até 2031, sustentados pela demanda por reforma de cozinhas.
Por que os fogões de indução estão ganhando adoção?
A indução oferece forte eficiência e controle preciso de calor, embora o preço de compra, a compatibilidade de utensílios e os requisitos de circuito possam atrasar a adoção.
Qual grupo de compradores está se expandindo mais rapidamente?
Os compradores comerciais têm previsão de crescer a um CAGR de 7,7% até 2031, à medida que os operadores buscam menores necessidades de ventilação e conformidade com as emissões.
Qual região tem o crescimento projetado mais forte?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,9% até 2031, sustentada pela urbanização e pela demanda por eletrodomésticos para novos apartamentos.
Quão concentrado é o setor de fogões elétricos?
O setor é moderadamente concentrado porque os 5 principais fabricantes detinham entre 47% e 52% da receita global em 2025.