
Marktgröße und Marktanteile für Elektroherde
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
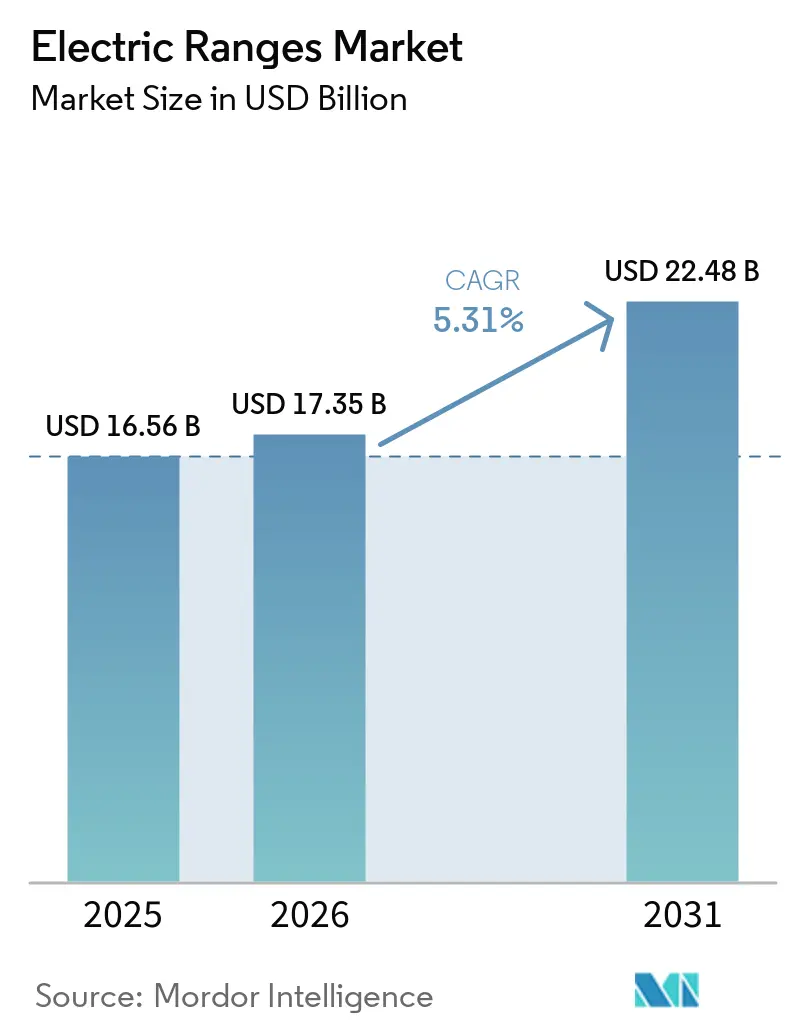
| Marktgröße (2026) | 17.35 Milliarden US-Dollar |
| Marktgröße (2031) | 22.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektroherde von Mordor Intelligence
Die Marktgröße für Elektroherde wird voraussichtlich von 16,6 Milliarden USD im Jahr 2025 und 17,4 Milliarden USD im Jahr 2026 auf 22,5 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,3 % zwischen 2026 und 2031 entspricht. Anforderungen zur Elektrifizierung von Gebäuden verändern die Küchenspezifikationen bei Neubauten und Sanierungsarbeiten in Nordamerika und Europa. Die Volatilität der Energiepreise lenkt die Aufmerksamkeit auch weiterhin auf die Betriebskosten von Gas- und Elektrokochgeräten. Der Wohnungsbau im Asien-Pazifik-Raum gibt Bauträgern einen praktischen Grund, Elektroherde zu spezifizieren, bevor eine Gasinfrastruktur installiert wird. Batterieausgestattete 120-V-Induktionsprodukte erweitern die Austauschmöglichkeiten in älteren Mehrfamilienhäusern, denen dedizierte Hochspannungskreise fehlen. Der Wettbewerb im mittleren Preissegment wird anspruchsvoller, da chinesische Hersteller international expandieren und etablierte Marken auf vernetzte Produktplattformen und Fertigungspartnerschaften setzen.
Wichtigste Erkenntnisse des Berichts
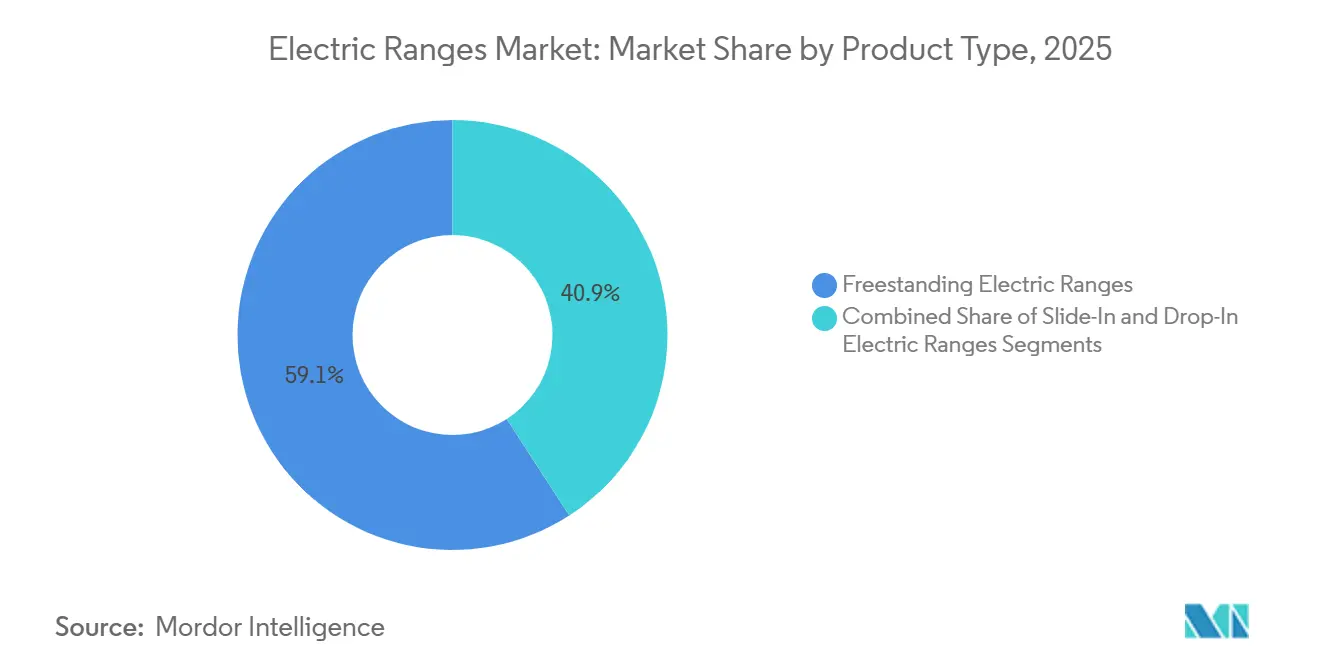
- Nach Produkttyp hielten freistehende Elektroherde im Jahr 2025 einen Umsatzanteil von 59,1 %, während Einschub-Elektroherde bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
- Nach Kochtechnologie hielten Glaskochfeld-Strahlungsprodukte im Jahr 2025 einen Umsatzanteil von 53,3 %, während Induktion bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen wird.
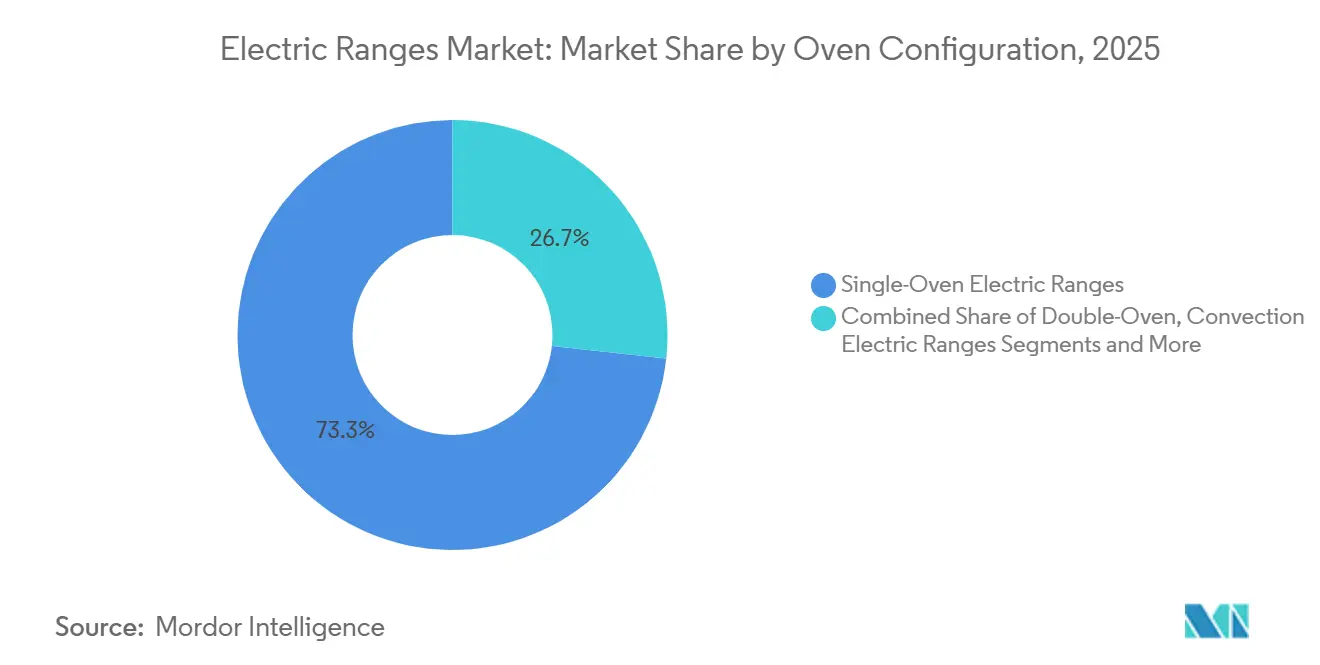
- Nach Ofenkonfiguration hielten Elektroherde mit Einfachbackofen im Jahr 2025 einen Umsatzanteil von 73,3 %, während dampfunterstützte Elektroherde bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
- Nach Endnutzer hielten private Kunden im Jahr 2025 einen Umsatzanteil von 84,3 %, während gewerbliche Nutzer bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
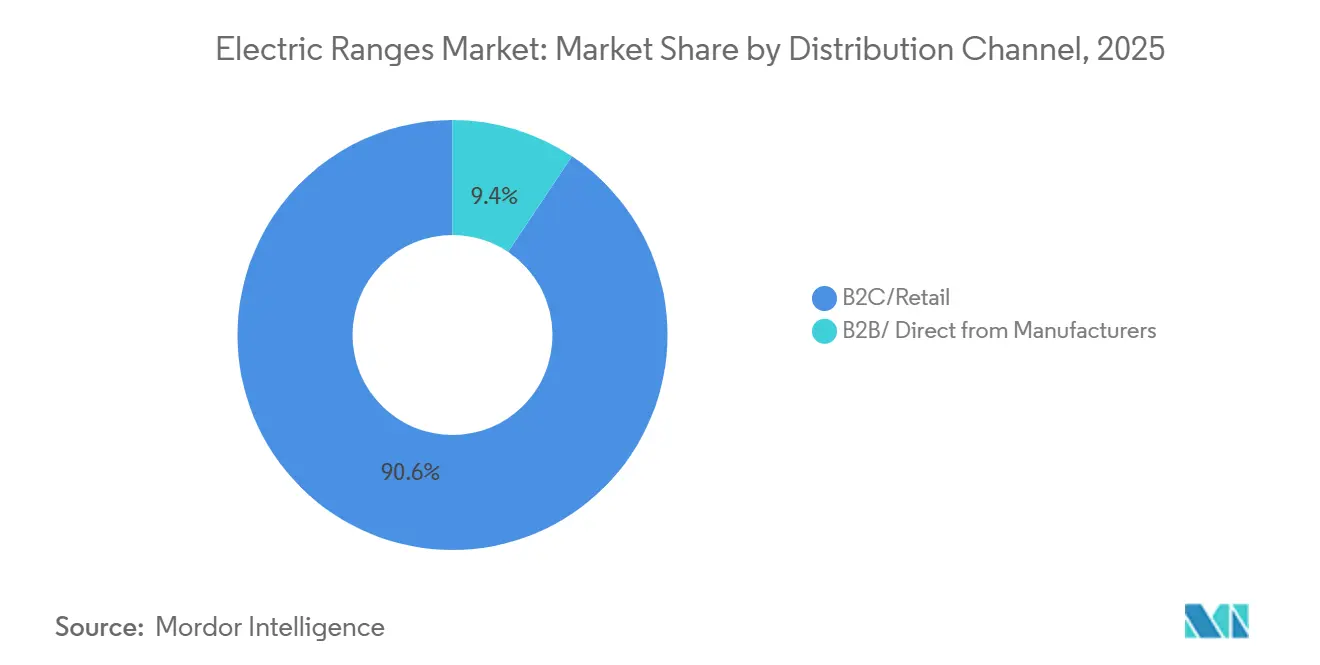
- Nach Vertriebskanal hielten B2C- und Einzelhandelskanäle im Jahr 2025 einen Umsatzanteil von 90,6 % und werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen.
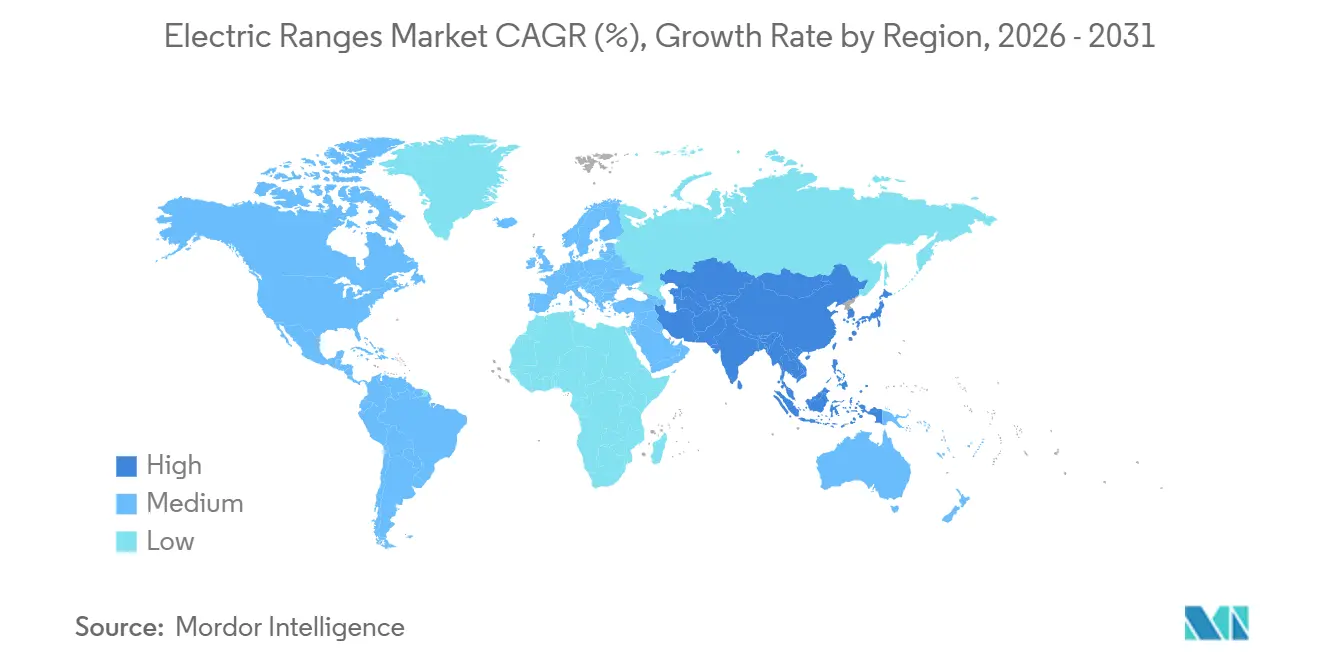
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,3 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang vom Gas- zum Elektrokochen | +1.4% | Nordamerika, Europa, städtisches Asien | Kurzfristig (≤ 2 Jahre) |
| Effizienz- und Präzisionsvorteile der Induktion | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Vernetztes Kochen und batteriebereit Induktionseinsatz | +1.2% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Städtischer Wohnungsbau, Ersatznachfrage und gewerbliche Elektrifizierung | +1.2% | Asien-Pazifik, Südamerika, Nord- amerika, Europa | Langfristig (≥ 4 Jahre) |
| Elektrifizierung gewerblicher Küchen und Einsparungen bei der Belüftung | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Batteriebereit und 120-Volt-Induktion Einsatz | +0.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang vom Gas- zum Elektrokochen
Kommunale Bauvorschriften und staatliche Energiemandate verlagern Neubau- und Sanierungsaktivitäten hin zum Elektrokochen. Diese Veränderung unterstützt die Ersatznachfrage, die nicht allein von Haushaltspräferenzzyklen abhängt. Eine Feldstudie der California Market Transformation Administrator vom Februar 2026 ergab, dass 70 % der kalifornischen Haushalte mit Gasgeräten kochten, was den Umfang des möglichen Übergangs verdeutlicht [1]. Das Pilotprojekt für sozialen Wohnungsbau von Global Action Plan aus dem Jahr 2025 im Großraum Manchester ersetzte Gaskochfelder durch Elektroherde mit Induktionskochfeld in 10 Haushalten und nutzte eine Überwachung der Innenraumluft vor und nach der Umrüstung. Ein im Februar 2026 veröffentlichtes Politikbriefing des Internationalen Instituts für nachhaltige Entwicklung identifizierte elektrisches Kochen als vorrangige Alternative zur LPG-Abhängigkeit im städtischen Indien, wo Reformen der Stromverteilung die praktischen Adoptionsbedingungen verbessern [2]. Das Ortsgesetz 97 von New York City macht Gebäudebetreiber auch aufmerksamer auf Gerätewahlen, die dazu beitragen können, künftige Compliance-Kosten zu senken.
Effizienz- und Präzisionsvorteile der Induktion
Die Induktionstechnologie bietet einen klaren Betriebsvorteil, da sie Wärme direkt auf das Kochgeschirr überträgt, anstatt die umliegende Oberfläche und Luft zu erhitzen. Die Produktbewertung der California Market Transformation Administrator ergab eine Laboreffizienz von 84,8 % für Induktion, verglichen mit 77,4 % für Widerstandskochen und 31,9 % für Gaskochen. Eine Feldstudie in Michigan von Slipstream ergab, dass Gas-zu-Induktion-Umrüstungen den gesamten Kochenergieverbrauch um 45 % oder 1.350 kBTU pro Haushalt und Jahr reduzierten. Die geringere Wärmeabgabe in Küchen kann auch den Kühlbedarf in warmen Klimazonen reduzieren, was den Fall für gewerbliche und institutionelle Käufer stärkt. Die Umweltschutzbehörde der Vereinigten Staaten erkannte Induktionskochfelder für den Heimbereich durch ihren ENERGY STAR Emerging Technology Award an und gab Einzelhändlern damit eine bundesstaatliche Effizienzreferenz. Diese Vorteile helfen Käufern, einen höheren Kaufpreis gegen geringeren Energieverbrauch, verbesserte Temperaturkontrolle und eine komfortablere Küchenumgebung abzuwägen.
Vernetztes Kochen und batteriebereit Induktionseinsatz
Vernetzte Geräte machen die Ökosystemkompatibilität relevanter, wenn Haushalte einen neuen Elektroherd wählen. Samsungs Bespoke-AI-Küchenkollektion 2026 umfasst Einschub-Elektroherde mit Auto Connectivity, die kompatible Lüftungsgeräte aktivieren, wenn das Kochfeld in Betrieb geht. LG bietet eine 2-jährige Smart-Garantie auf ausgewählte ThinQ-vernetzte Produkte, die bis Dezember 2026 gekauft werden, was die Nutzung seiner vernetzten Plattform fördert. Batterieausgestattete 120-V-Induktionsprodukte beseitigen die Hürde des dedizierten Stromkreises in einigen älteren Wohnungen, obwohl ihre derzeitige Preisgestaltung eine breite kurzfristige Nutzung einschränkt. Der Feldbericht der California Market Transformation Administrator vom Februar 2026 zeigte, dass solche Produkte 99,98 % von 6.175 Kochereignissen in 32 Mehrfamilienwohnungen unterstützen könnten. Zusammen bieten vernetzte Funktionen und stromkreisflexible Produkte größeren Marken mehr Möglichkeiten, Renovierungskäufer und Mehrfamilienhausbetreiber zu bedienen.
Städtischer Wohnungsbau, Ersatznachfrage und gewerbliche Elektrifizierung
Hochverdichteter Wohnungsbau in Indien, China und Südostasien stattet neue Wohnungen häufig mit Elektroherden aus, bevor Gasanschlüsse Teil des Gebäudedesigns werden. Das Briefing des Internationalen Instituts für nachhaltige Entwicklung vom Februar 2026 verknüpfte Indiens städtisches Potenzial für elektrisches Kochen mit Reformen der Stromverteilung und dem wachsenden Bedarf, die LPG-Abhängigkeit zu reduzieren. Die nordamerikanische Renovierungsnachfrage unterstützt einen separaten Ersatzzyklus, insbesondere dort, wo Haushalte von einfachen freistehenden Wendelgeräten zu vernetzten Einschubprodukten wechseln. Gewerbliche Käufer erwägen ebenfalls elektrische Küchen, da geringere Abwärme den Lüftungsbedarf reduzieren und den Komfort der Mitarbeiter verbessern kann. Der Verband der Foodservice-Berater berichtete, dass vollelektrische Gewerbeküchen komfortablere Arbeitsbedingungen bieten und die Mitarbeiterbindung unterstützen können. Diese unterschiedlichen Nachfragequellen geben dem Markt für Elektroherde Unterstützung aus Neubau, Renovierung, Gastronomie und institutioneller Beschaffung, anstatt von einem einzigen Wohnungszyklus abhängig zu sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Induktionsherde | -0.7% | Nordamerika, Europa, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Aufrüstung von Elektroverteilern und Stromkreisen | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kochgeschirr-Kompatibilität und Lernkurve der Verbraucher | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Exposition gegenüber Halbleitern, Leistungselektronik und kritischen Materialien | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Induktionsherde
Premium-Induktionsherde wurden typischerweise für 1.500–5.000 USD im Einzelhandel angeboten, verglichen mit 600–1.200 USD für Einstiegsmodelle mit Glaskochfeld und Strahlungswärme. Die anfängliche Preisdifferenz kann die Einführung in preissensiblen Haushalten und kleineren Gewerbeküchen verzögern. Vorhandenes Kochgeschirr aus Aluminium und Kupfer funktioniert möglicherweise nicht mit Induktion, was die Umstiegskosten eines Haushalts um 75–450 USD erhöhen kann. Hersteller führen in einigen Schwellenmärkten günstigere Induktionsprodukte ein, aber niedrigere Preise können die verfügbaren Ressourcen für vernetzte Funktionen und Dampffunktionen einschränken. Eine Studie des Landkreises San Mateo aus dem Jahr 2025 über Gewerbeküchen ergab, dass die Umstiegskosten für viele kleine Unternehmen ohne Unterstützung wahrscheinlich zu hoch waren [3].
Anforderungen an Aufrüstung von Elektroverteilern und Stromkreisen
Die meisten freistehenden Elektro- und Induktionsherde benötigen einen dedizierten 240-V-Stromkreis mit einer Kapazität von 40–50 Ampere. Ältere Wohngebäude können Aufrüstungen des Elektroverteilerkastens erfordern, bevor Bewohner einen Gasherd durch ein Standard-Elektromodell ersetzen können. Die Mehrfamilienhausstudie der California Market Transformation Administrator vom Februar 2026 verknüpfte dieses Infrastrukturhindernis mit der anhaltenden Nutzung von Gaskochen in kalifornischen Haushalten. Batterieausgestattete 120-V-Induktionsherde reduzieren diese Einschränkung für einige Wohnungen, aber ihre derzeitigen Preise machen sie eher für einkommensstärkere Käufer oder geförderte Projekte zugänglich. Rewiring America weist darauf hin, dass größere Serviceaufrüstungen kostspielig werden können, wenn eine Immobilie auch versorgungsseitige Arbeiten oder Änderungen an der Erdverkabelung benötigt. Eine breitere Produktverfügbarkeit und niedrigere Kosten könnten die Einschränkung im Laufe der Zeit verringern, aber die elektrische Infrastruktur bleibt bis 2028 eine wichtige Hürde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Freistehende Formate sichern das Volumen, während Einschubgeräte die Renovierungsnachfrage gewinnenFreistehende Elektroherde hielten im Jahr 2025 einen Marktanteil von 59,1 % am Markt für Elektroherde, was ihre Eignung für Mietwohnungen, Erstkäufe und Küchen ohne maßgefertigte Einbauten widerspiegelt. Ihre praktischen Installationsanforderungen unterstützen eine breite Nachfrage im Asien-Pazifik-Raum und in Südamerika. Einschub-Elektroherde werden bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen, da Renovierungsprojekte ein bündiges Erscheinungsbild mit der Arbeitsplatte bevorzugen. Samsungs Bespoke-Einschubmodelle 2026 beginnen bei 1.349 USD und umfassen Griffe im Profi-Stil, Türen mit Soft-Close-Funktion und Air Fry Max-Funktionen [4]. LGs vernetzte Einschubangebote kombinieren InstaView, ProBake Convection und ThinQ-Steuerung in Produkten, die auf Käufer abzielen, die ein stärker integriertes Küchenlayout suchen. Das Format entwickelt sich daher von einer Installationspräferenz zu einer Produktwahl, die durch Funktionen, Oberflächen und vernetzte Möglichkeiten geprägt wird.
Einbau-Elektroherde besetzen eine kleinere Nische, die auf die Ersatznachfrage in maßgefertigten Küchen ausgerichtet ist. Ihre eingebaute Arbeitsplattenöffnung macht einen gleichartigen Austausch wahrscheinlicher, wenn das ursprüngliche Gerät das Ende seiner Nutzungsdauer erreicht. Dieses Installationsmuster unterstützt etablierte Marken, die Showroom-Beziehungen zu Möbelhändlern und Küchendesignern haben. Es macht das Segment auch weniger abhängig von den höheren Stückzahlen, die bei freistehenden Formaten zu beobachten sind. Einschubherde profitieren von Renovierungsbudgets, da sie ein eingebautes Erscheinungsbild bieten, ohne die vollen Kosten eines maßgefertigten Einbaudesigns zu erfordern. Der Markt für Elektroherde benötigt weiterhin freistehende Produkte für zugängliches Volumen, während Einschubgeräte den Herstellern eine Möglichkeit bieten, Premium-Renovierungsausgaben zu erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Kochtechnologie:
Glaskochfeld mit Strahlungswärme führt, während Induktion expandiertGlaskochfeld-Strahlungsprodukte machten im Jahr 2025 53,3 % der Marktgröße für Elektroherde aus, unterstützt durch ein sichtbares Upgrade gegenüber Wendelmodellen zu einem moderaten Preisaufschlag. Das Format vermeidet die Kochgeschirr-Kompatibilitätsprobleme, die Induktionskäufe verzögern können. Induktion ist die am schnellsten wachsende Kochtechnologie und wird bis 2031 voraussichtlich mit einer CAGR von 8,8 % expandieren. Ihre hohe Effizienz und präzise Steuerung unterstützen das Premium-Wertversprechen sowohl für private als auch für gewerbliche Kunden. Das ENERGY STAR-Programm der Umweltschutzbehörde der Vereinigten Staaten erkannte Induktionskochfelder für den Heimbereich durch seinen Emerging Technology Award an. Diese Anerkennung gibt Produktverkäufern eine etablierte Referenz, wenn sie erklären, warum sich Induktion vom herkömmlichen Widerstandskochen unterscheidet.
Elektroherde mit Wendel-Kochfeld bleiben dort relevant, wo Langlebigkeit, einfache Reparatur und niedrige Anschaffungskosten wichtiger sind als Präzision oder Design. Dies gilt insbesondere in Teilen Südasiens und Subsahara-Afrikas. Hybridformate kombinieren Strahlungs- und Induktionselemente, sodass Haushalte vorhandenes Kochgeschirr weiter verwenden können, während sie die Induktionstechnologie ausprobieren. Hisense stellte seinen Smart Induction Range auf der CES 2026 mit einem ConnectLife AI Cooking Agent, einem Drei-Element-Vorheizalgorithmus und brückenkompatiblen Kochzonen vor. Diese Funktionen adressieren Mahlzeitenplanung, Vorheizen und Kochgeschirr-Flexibilität, die häufige Bedenken von Erstkäufern sind. Die Marktgröße für Elektroherde mit Induktionsprodukten wird durch Effizienz unterstützt, aber die Einführung hängt weiterhin von Kosten, kompatiblem Kochgeschirr und der Vertrautheit der Verbraucher ab.
Nach Ofenkonfiguration:
Einfachbacköfen führen, während Dampffunktionen über Premium-Küchen hinausgehenElektroherde mit Einfachbackofen hielten im Jahr 2025 einen Umsatzanteil von 73,3 %, da Standardküchenmaße diese praktische Konfiguration begünstigen. Das Format eignet sich für eine breite Palette von Haushaltsgrößen und Einkommensniveaus. Dampfunterstützte Elektroherde werden bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen. Die Nachfrage ist mit dem Interesse an fettarmem Kochen und der Möglichkeit verbunden, die Essenszubereitung effizienter zu gestalten. Gewerbliche Nutzer schätzen die Dampffunktion auch zur Reduzierung von Garzeiten und Lebensmittelabfällen. Dampffunktionen bieten Herstellern daher einen Weg, Premium- und obere Mittelklasseprodukte zu differenzieren, ohne die grundlegende Rolle des Geräts in der Küche zu verändern.
Doppelbackofen-Modelle sprechen größere nordamerikanische Haushalte an, die Gerichte bei unterschiedlichen Temperaturen zubereiten möchten. Ihre zusätzliche Höhe, die Kosten und der Installationsplatzbedarf schränken die Nutzung in kleineren Küchen ein. Konvektionsherde werden zunehmend zum Standard in Mittelklasseprodukten, da Hersteller gebläseunterstützte Kochfunktionen in zugänglichere Preissegmente verlagern. Marken wie Miele und die Siemens- und Gaggenau-Linien von BSH haben dazu beigetragen, das Dampf-Kombi-Kochen von der professionellen Gastronomie in private Premium-Küchen zu verlagern. Dampf- und Schnellbacköfen wurden in der Haushaltsgeräteberichterstattung 2026 als prominente Kochkategorien identifiziert, aber hier wird keine externe Wachstumszahl verwendet. Die Elektroherde-Branche kann diese Funktionsmigration nutzen, um Produkt-Upgrades zu unterstützen, insbesondere wenn Dampffunktionen unter 1.500 USD verfügbar werden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Privates Volumen unterstützt einen schnelleren gewerblichen ÜbergangPrivate Nutzer machten im Jahr 2025 84,3 % des Umsatzes aus und blieben die zentrale Quelle des Stückvolumens. Nordamerikanische und europäische Hausbesitzer unterstützen im Allgemeinen einen höheren Wert pro Einheit durch renovierungsgetriebene Upgrades. Die Volumina im Asien-Pazifik-Raum werden durch Bauträger unterstützt, die Elektroherde der Mittelklasse für große neue Wohnungsbauprojekte spezifizieren. Das gewerbliche Segment wird bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen. HoReCa-Betreiber, institutionelle Kantinen und Fast-Casual-Restaurants erwägen die Elektrifizierung, um den Lüftungsbedarf zu reduzieren und städtische Emissionsstandards zu erfüllen. Die Marktgröße für gewerbliche Elektroherde hängt daher sowohl von der Geräteanfrage als auch von der verfügbaren finanziellen Unterstützung für die Küchenumrüstung ab.
Die Überprüfung von 10 Gastronomiebetrieben durch den Landkreis San Mateo im Jahr 2025 dokumentierte die Kapitalanforderungen, die die Elektrifizierung gewerblicher Küchen erschweren können. Versorgungsanreize und Förderprogramme können Betreibern helfen, diese Kosten zu bewältigen. Der Verband der Foodservice-Berater stellte fest, dass vollelektrische Küchen komfortablere Arbeitsbereiche schaffen und bei der Mitarbeiterbindung helfen können. Innerhalb der gewerblichen Nachfrage ist HoReCa das größte Teilsegment. Institutionelle Küchen in Krankenhäusern, Universitäten und Regierungseinrichtungen bieten eine längerfristige Chance für größere Vertragsaufträge. Diese Mischung gibt Lieferanten die Möglichkeit, sowohl einzelne Geräte als auch koordinierte Küchenlösungen zu verkaufen.
Nach Vertriebskanal:
Einzelhandel führt, während digitale Kanäle die Produktentdeckung verändernB2C- und Einzelhandelskanäle machten im Jahr 2025 90,6 % des Umsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Der hohe Anteil spiegelt den Haushaltsfokus der Kategorie und die anhaltende Bedeutung des Verbrauchereinzelhandels wider. Der Online-Einzelhandel wächst innerhalb von B2C, da Käufer Brennerleistung, Ofenkapazität, Oberflächenoptionen und Konnektivitätsfunktionen vergleichen können, bevor sie ein Geschäft besuchen. Digitale Recherche ist nützlich für einen Gerätekauf, bei dem Käufer mehrere technische und gestalterische Spezifikationen bewerten müssen. Mehrsortimentshändler und Markengeschäfte bleiben wichtig, wo eine Live-Demonstration die Vorteile von Induktion und Dampfbacköfen verdeutlichen kann. Der Markt für Elektroherde ist sowohl auf digitale Vergleichs- als auch auf physische Verkaufsumgebungen für Käufe mit höherem Überlegungsaufwand angewiesen.
B2B- und Direktherstellerkanäle repräsentieren weniger als 10 % des Wertes, beeinflussen aber Bauträger-Spezifikationen und gewerbliche Beschaffungsverträge. Eine einzelne Entscheidung eines Bauträgers oder einer Wohnungsbaugesellschaft kann Hunderte von Einheiten platzieren. Dies macht direkte Beziehungen strategisch wichtig, auch wenn sie einen kleineren Anteil am Jahresumsatz ausmachen. Der Zugang von Lieferanten zu Bauträgern, Küchenberatern und öffentlichen Wohnungsbauprogrammen kann die in neuen Projekten installierten Geräte prägen. Einzelhandelsnetzwerke bleiben entscheidend für die Ersatznachfrage, während Direktverkäufe für geplante Bauprojekte und institutionelle Upgrades wichtiger sind. Die Kanalstruktur begünstigt Hersteller, die gleichzeitig Ladenverkäufe, Online-Entdeckung und komplexe Projektanforderungen unterstützen können.
Geografische Analyse
Markt für Elektroherde in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,3 % am globalen Umsatz und wird voraussichtlich bis 2031 mit einer CAGR von 5,6 % wachsen. Die Region profitiert vom Ersatzzyklus im US-amerikanischen Wohnbereich sowie von Renovierungsaktivitäten in Einfamilienhäusern in Vororten. Die gewerbliche Elektrifizierungsnachfrage konzentriert sich auf Kalifornien, New York und andere dicht besiedelte Küstenmärkte. Der Bundesstaat New York hat 32 Millionen USD bereitgestellt, um Kochgeräte in öffentlichen Wohngebäuden zu elektrifizieren. Gleichzeitig schloss New York City im März 2026 die erste vollständige Gebäudeinstallation mit batteriebetriebenem Induktionsherd in einem Sozialwohngebäude in der Bronx ab. Bundesrichtlinien, die Förderungen für den Wechsel von Brennstoffen abschaffen, erschweren die Nachrüstnachfrage im Wohnbereich, doch lokale Bauvorschriften für elektrische Bereitschaft und der Mehrfamilienhausbau stützen weiterhin die Aktivität. Kanada weist einen Ersatzzyklus auf, der dem der Vereinigten Staaten weitgehend folgt, während Mexiko eine sich entwickelnde gewerbliche Chance im Zusammenhang mit dem Hotel- und Gastgewerbesektor bietet.
Markt für Elektroherde in Südamerika, im asiatisch-pazifischen Raum und in Ozeanien
Für Südamerika wird bis 2031 eine CAGR von 5,2 % prognostiziert. Brasilien und Chile fördern die erstmalige Einführung von Elektroherden durch den Wohnungsbau und die schrittweise Ausweitung des organisierten Einzelhandels. Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt für Elektroherde mit einer CAGR von 7,9 % bis 2031. Urbanisierung, steigende Einkommen der Mittelschicht und Chinas Nachfrage nach Premium-Haushaltsgeräten stützen das Wachstum der Region. Indiens Dynamik beim elektrischen Kochen wird durch Reformen der Stromverteilung und den Bedarf an Alternativen zur LPG-Nutzung in städtischen Gebieten unterstützt. Japan und Südkorea fördern die Nachfrage nach Technologie-Upgrades für vernetzte und KI-gestützte Kochprodukte, während Australien Ozeaniens CAGR von 5,4 % anführt, da sich die Präferenzen hin zu Induktionsprodukten verschieben.
Markt für Elektroherde in Europa, dem Nahen Osten und Afrika
Für Europa wird bis 2031 eine CAGR von 5,4 % prognostiziert, da das Vereinigte Königreich auf elektrisches Kochen umstellt und EU-Effizienzvorschriften die Leistungsanforderungen an Haushaltsgeräte erhöhen. Die Whirlpool-Arçelik-Transaktion vom April 2024 schuf die Beko Europe B.V., an der Arçelik 75 % und Whirlpool 25 % hält. Die nordischen Länder entwickeln sich von der anfänglichen Einführung von Induktionsherden hin zu Upgrades vernetzter Produkte. Für Westasien wird eine CAGR von 5 % prognostiziert, da die Expansion des Gastgewerbes in den Vereinigten Arabischen Emiraten und Saudi-Arabien den Kauf von Großküchentechnik unterstützt. Für Afrika wird eine CAGR von 4,7 % prognostiziert, wobei Erschwinglichkeits- und Infrastruktureinschränkungen die kurzfristige Wohnnachfrage begrenzen. Nordafrikanische Städte bieten kurzfristig einen zugänglicheren Vertriebskanal als viele Märkte südlich der Sahara.
Wettbewerbslandschaft
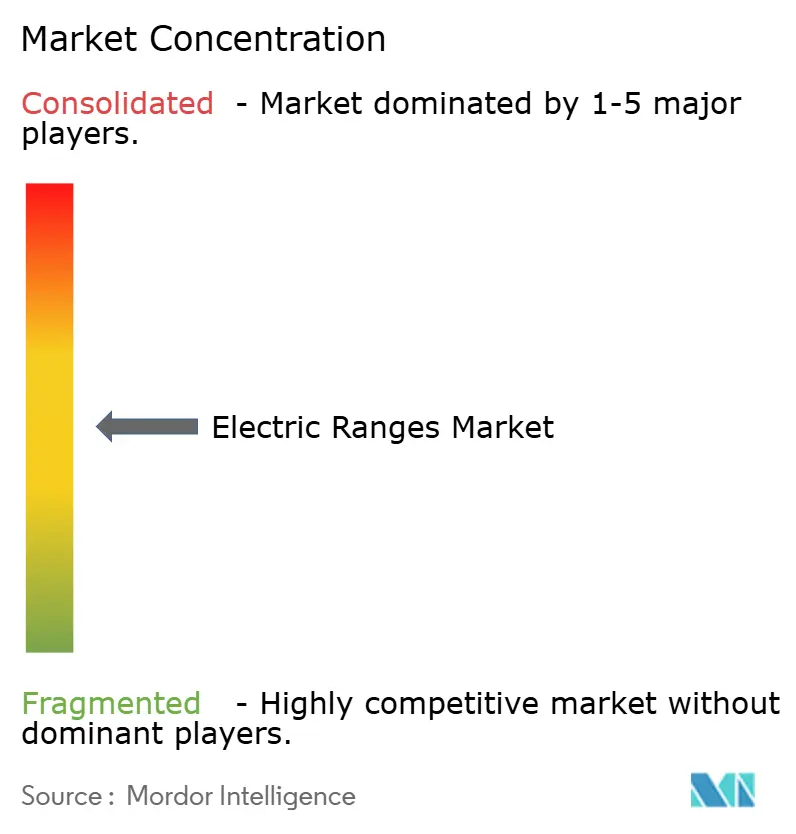
Der globale Markt für Elektroherde ist mäßig konzentriert, da die Top-5-Hersteller im Jahr 2025 47–52 % des Umsatzes hielten. Diese Struktur lässt Raum für regionale und spezialisierte Anbieter, während sie großen Marken ermöglicht, die Funktionsentwicklung und Preisgestaltung zu beeinflussen. Whirlpool, Samsung, LG, GE Appliances und Electrolux konkurrieren über vernetzte Plattformen und breitere Küchengeräteportfolios. Ein WLAN-fähiger Herd, der mit einer proprietären Anwendung verbunden ist, kann Wiederholungskäufe in der Küche eines Haushalts fördern. Samsungs Bespoke Auto Connectivity-System 2026 verbindet einen kompatiblen Einschub-Elektroherd und eine Mikrowelle über dem Herd, um die Lüftung zu aktivieren, wenn das Kochen beginnt. Dieser Ansatz macht Konnektivität zu einer praktischen Funktion und nicht nur zu einer Produktspezifikation.
Die Electrolux Group und die Midea Group kündigten im April 2026 eine langfristige nordamerikanische Fertigungs- und Vertriebspartnerschaft an, wobei der Gemeinschaftsbetrieb voraussichtlich im dritten Quartal 2026 beginnen wird. Diese Partnerschaft spiegelt die Notwendigkeit für etablierte Marken wider, Fertigungskosten zu managen und gleichzeitig die Produktentwicklung aufrechtzuerhalten. Midea, Haier und Hisense bauen ihre Präsenz auch durch Premium-vernetzte Produkte und eine breitere internationale Distribution aus. Hisenses Smart Induction Range 2026 führte KI-gestützte Mahlzeitenplanung und flexible Kochzonen für nordamerikanische Käufer ein. Der Wettbewerb im mittleren Preissegment wird daher anspruchsvoller, während etablierte westliche Marken mehr Gewicht auf vernetzte Funktionen, Produktökosysteme und Lieferkettenpartnerschaften legen.
Bertazzoni, Smeg, Viking, Miele und Fisher & Paykel konkurrieren in Premium-Kategorien durch Design, kulinarisches Erbe und Leistung im Profi-Stil. Ihre Positionierung ist weniger von der Fertigungseffizienz abhängig als wertorientierte Produktlinien. Batterieausgestattete 120-V-Induktionsanbieter stellen auch eine separate Produktkategorie dar, in die etablierte Herdehersteller noch nicht weit eingedrungen sind. Copper schloss im August 2025 eine Series-A-Finanzierungsrunde über 28 Millionen USD ab und kündigte eine Vereinbarung mit der New York City Housing Authority über 10.000 Einheiten an. Das Produkt kann Mehrfamilienhäuser bedienen, die keine 240-V-Stromkreise einfach installieren können, obwohl seine derzeitigen Kosten eine breitere Einführung einschränken. Der Markt für Elektroherde wird folglich von etablierten Haushaltsgerätemarken, Premium-Spezialisten und neueren Anbietern geprägt, die elektrische Einschränkungen adressieren.
Marktführer der Elektroherde-Branche
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
GE Appliances, a Haier company
-
Electrolux AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektroherde Unternehmen in diesem Bericht
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- GE Appliances, a Haier company
- Electrolux AB
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Teka Group
- Miele & Cie. KG
- Arçelik A.Ş.
- Beko plc
- Hisense Group
- Smeg S.p.A.
- Fisher & Paykel Appliances Ltd.
- Bertazzoni S.p.A.
- Viking Range, LLC
- Sub-Zero Group, Inc.
- AGA Rangemaster Group
- Brown Stove Works, Inc.
Neueste Industrielle Entwicklungen in Markt für Elektroherde
- März 2026: SEBCO Development Inc. schloss New York Citys erste vollständige gebäudeweite Installation von batterieausgestatteten Induktionsherden in einem Sozialwohnungsgebäude in der Bronx ab und setzte Coppers 120-V-Herde im Rahmen von New York States 32-Millionen-USD-Verpflichtung für elektrisches Kochen ein.
- Februar 2026: Samsung brachte seine Bespoke-AI-Küchengerätekollektion 2026 auf dem US-amerikanischen Markt auf den Markt, darunter Bespoke Smart Einschub-Elektroherde mit Auto Connectivity, Air Fry Max und Design im Profi-Stil, ab einem Preis von 1.349 USD.
- Februar 2026: Hisense stellte seinen Smart Induction Range auf der CES 2026 vor, ausgestattet mit einem ConnectLife AI Cooking Agent mit schrittweiser Mahlzeitenplanungsfunktion, einem Drei-Element-Algorithmus für schnelles Vorheizen und brückenkompatiblen Kochzonen für verschiedene Kochgeschirr-Größen.
- August 2025: Copper schloss eine Series-A-Finanzierungsrunde über 28 Millionen USD ab, um die Produktion seines batterieausgestatteten 120-V-Induktionsherdes zu skalieren und in neue Märkte zu expandieren. Die Finanzierung wurde von einer angekündigten Vereinbarung mit der New York City Housing Authority über 10.000 Einheiten begleitet.
Umfang des globalen Berichts über den Markt für Elektroherde
Der globale Bericht über Elektroherde ist nach Produkttyp, Kochtechnologie, Ofenkonfiguration, Endnutzer, Vertriebskanal und Geografie segmentiert. Zu den Produkttypen gehören freistehende, Einschub- und Einbau-Elektroherde. Zu den Kochtechnologien gehören Wendel, Glaskochfeld mit Strahlungswärme, Induktion und Hybridprodukte. Zu den Ofenkonfigurationen gehören Einfachbackofen, Doppelbackofen, Konvektion und dampfunterstützte Elektroherde. Der Bericht deckt private und gewerbliche Endnutzer sowie B2B- und B2C- oder Einzelhandelsvertriebskanäle ab. Die geografische Abdeckung umfasst Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika. Der Bericht liefert Prognosen in Wertangaben in USD.
Segmentierungsübersicht
| Freistehende Elektroherde |
| Einschub-Elektroherde |
| Einbau-Elektroherde |
| Elektrischer Wendel |
| Glaskochfeld mit Strahlungswärme |
| Induktion |
| Hybrid- und andere Elektrotechnologien |
| Elektroherde mit Einfachbackofen |
| Elektroherde mit Doppelbackofen |
| Konvektionsherde |
| Dampfunterstützte Elektroherde |
| Privathaushalte | |
| Gewerbe | HoReCa (Hotels, Restaurants und Cafés/Catering) |
| Institutionelle Küchen | |
| Sonstige gewerbliche Anwendungen |
| B2B/Direkt vom Hersteller | |
| B2C/Einzelhandel | Mehrsortimentshändler |
| Exklusive Markengeschäfte | |
| Online/E-Commerce | |
| Sonstige Einzelhandelskanäle |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Freistehende Elektroherde | |
| Einschub-Elektroherde | ||
| Einbau-Elektroherde | ||
| Nach Kochtechnologie | Elektrischer Wendel | |
| Glaskochfeld mit Strahlungswärme | ||
| Induktion | ||
| Hybrid- und andere Elektrotechnologien | ||
| Nach Ofenkonfiguration | Elektroherde mit Einfachbackofen | |
| Elektroherde mit Doppelbackofen | ||
| Konvektionsherde | ||
| Dampfunterstützte Elektroherde | ||
| Nach Endnutzer | Privathaushalte | |
| Gewerbe | HoReCa (Hotels, Restaurants und Cafés/Catering) | |
| Institutionelle Küchen | ||
| Sonstige gewerbliche Anwendungen | ||
| Nach Vertriebskanal | B2B/Direkt vom Hersteller | |
| B2C/Einzelhandel | Mehrsortimentshändler | |
| Exklusive Markengeschäfte | ||
| Online/E-Commerce | ||
| Sonstige Einzelhandelskanäle | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Elektroherden bis 2031 an?
Vorschriften zur Gebäudeelektrifizierung, Wohnungsbau, Renovierungsaktivitäten und die Effizienzvorteile der Induktion unterstützen die Nachfrage bis 2031.
Welches Elektroherd-Format wächst am schnellsten?
Einschub-Elektroherde werden bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen, unterstützt durch die Nachfrage nach Küchenrenovierungen.
Warum gewinnen Induktionsherde an Verbreitung?
Induktion bietet hohe Effizienz und präzise Wärmeregelung, obwohl Kaufpreis, Kochgeschirr-Kompatibilität und Stromkreisanforderungen die Einführung verzögern können.
Welche Käufergruppe expandiert am schnellsten?
Gewerbliche Käufer werden bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen, da Betreiber geringere Lüftungsanforderungen und die Einhaltung von Emissionsvorschriften anstreben.
Welche Region hat das stärkste prognostizierte Wachstum?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen, unterstützt durch Urbanisierung und die Nachfrage nach Geräten für neue Wohnungen.
Wie konzentriert ist der Elektroherde-Sektor?
Der Sektor ist mäßig konzentriert, da die Top-5-Hersteller im Jahr 2025 47–52 % des globalen Umsatzes hielten.